⚠️ Когда облигации подводят ⚠️
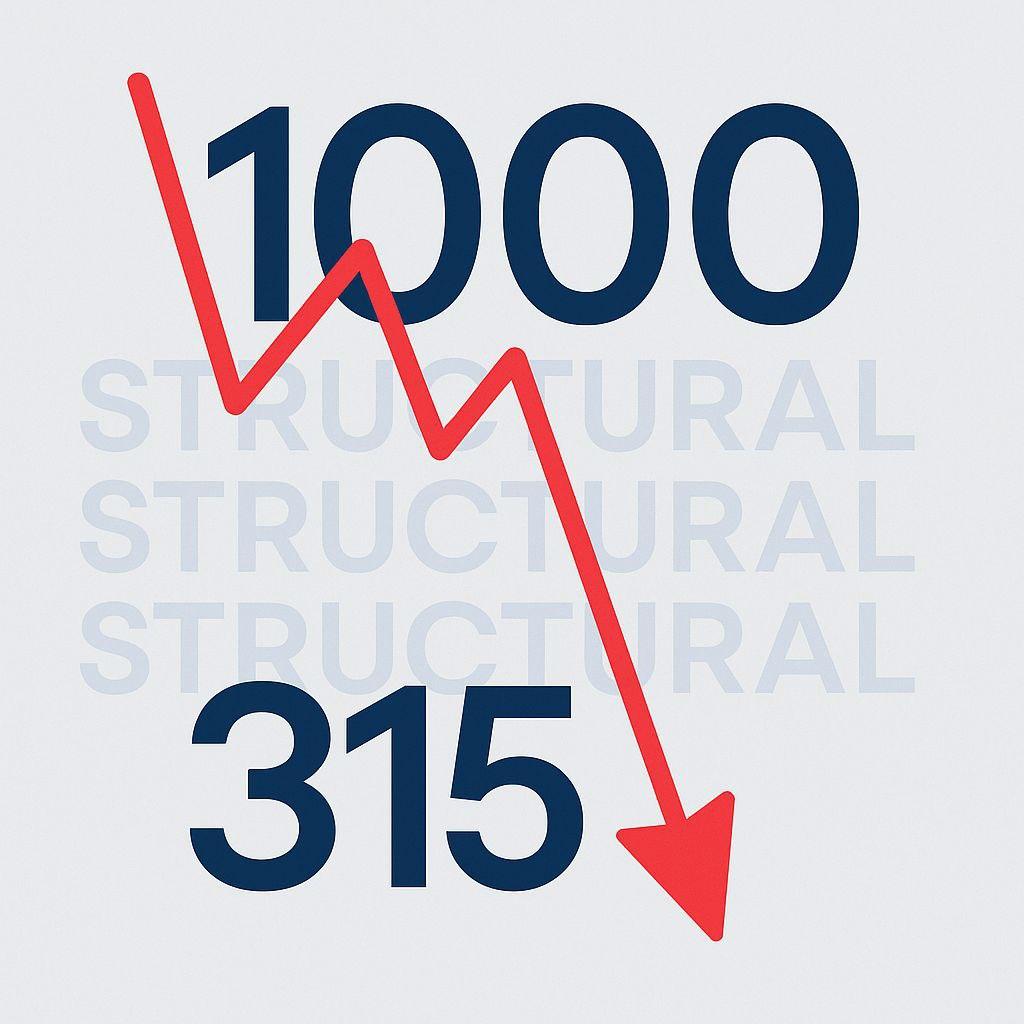
😱 Представьте: покупаете облигацию за 99% от номинала за день до погашения, ждёте скромный плюсик — и вдруг вместо 1000₽ на счету оказывается всего 315,78₽. Минус почти 70% за сутки! Именно так завершилась история с выпуском ВТБ С1-519.
📉 До самого финала бумага торговалась «почти по паре», а на некоторых площадках красовалась фраза «погашение по номиналу». Люди искренне верили в безопасную недельную доходность. Итог оказался обратным: кто-то потерял десятки тысяч, а кто-то миллионы.
🎲 Иллюзия надёжности
С1-519 называлась облигацией, но по сути была сложной конструкцией. В её паспорте прописан механизм «worst-of»: если хотя бы одна акция из корзины падает ниже 85% от стартовой цены, погашение идёт по ней.
В корзине оказался «Самолёт», чьи бумаги просели в несколько раз. И это перечеркнуло все ожидания — инвесторы получили лишь треть вложенного.
🔍 В чём системная проблема
Даже квалифицированные инвесторы часто смотрят только карточку инструмента, а не паспорт выпуска. Там крупно написано «облигация», рядом котировки 98–100% и «погашение по номиналу». Но детали — в мелком шрифте. И именно эти детали определяют судьбу вложений.
Статус «квал» не спасает, если не разобраться в сути продукта.
⚠️ Уроки, которые стоит вынести
• Всегда читайте паспорт выпуска — именно там формулы и условия выплат.
• Оценивайте риски «в ноль» — один слабый актив может обрушить всю конструкцию.
• Не гонитесь за лёгкой доходностью. Если что-то выглядит слишком просто и выгодно, скорее всего, есть подвох.
Этот кейс напоминает: даже опытные инвесторы не застрахованы от ошибок, если покупают непонятные продукты. И самая правильная защита капитала — внимательность и критическое мышление.
Историю с этой структурной облигацией подглядел у Ильи Коровина.
Лайкай 👍 комментируй 💬 поддерживай 🙏 подписывайся ✅
#новичкам #обучение #финграм
О рейтингах и процентных ставках в облигациях (Часть 1)
📊
Этот пост, наверное, больше для новичков 😊 У меня регулярно пополнение среди новых подписчиков, и вопросы часто у всех похожие. Поэтому сегодня решил в очередной раз рассказать очень важную вещь касательно облигаций — да и не только их.
Тезис первый: чем выше доходность — тем абсолютно всегда выше риск. Причём каждый процент увеличивает риск кратно 📈
Чтобы собирать надёжный портфель, надо либо самому хорошо разобраться в рынке, либо обратиться к знающему человеку. Кстати, нейросетка, которую сейчас часто используют — плохой вариант 🤖 Ибо, опираясь только на неё, вы и сами не будете знать, что делать в случае какого-либо форс-мажора, и нейросетка может не совсем корректно ориентировать. Но давайте сейчас о рейтингах.
Есть такие компании, которые присутствуют на фондовом рынке, — называются рейтинговые агентства. Это что-то вроде ресторанных критиков для всех компаний на бирже 🍽️ Они, грубо говоря, приходят в компанию, смотрят на её отчётность, бизнес, руководство, кредиты, связи и т.д. и т.п. А затем ставят оценку. Тут как в школе, только шкала не от 1 до 5, а специальная — «национальная рейтинговая шкала РФ» 📚 (можно загуглить).
Рейтинговых агентств на бирже 4 штуки:
— Эксперт РА
— АКРА
— НРА
— НКР
Почему 4? Потому что так исторически сложилось 🤷♂️
Зачем эти рейтинговые агентства? Всё просто. Компаниям нужно привлекать деньги в свой бизнес от инвесторов. А для общего понимания инвесторами того, насколько компания надёжна, существуют эти самые рейтинги. Эмитент выбирает себе рейтинговое агентство, приходит туда и условно говорит: «Вот мои документы, отчётность, вот мой бизнес — дайте рейтинг». И конечно, ключевое: за присвоение такого рейтинга он платит большие деньги 💰
Собственно, вот и ответ, почему вообще рейтинговые агентства существуют: эмитентам нужен рейтинг для того, чтобы инвесторы могли первично ориентироваться, ну а для рейтинговых агентств — это бизнес. Причём бизнес очень закрытый — попасть в него практически невозможно. По этой причине рейтинговому агентству выгодно выполнять свою работу честно. Ибо в случае нарушения бизнес можно потерять — чревато ⚠️
Разумеется, как и во всех странах мира, наверное, можно «прикупить себе» лишнюю ступеньку. Я не утверждаю, просто гипотеза, но и совсем жестить — скорее не могут. Кстати, у рейтинговых агентств на рынке существует репутация. Особенно выделяют Эксперт РА — как самое ответственное 👏
Шкала у всех агентств одинаковая, но методы оценки могут слегка отличаться. По этой причине разные рейтинговые агентства могут давать чуть разную оценку (как правило, различия в 1 ступень) — тут скорее субъективно. Грубо говоря, как учитель: один ставит 5-ку, другой ставит 4+ ✍️
Сразу хочется прояснить: рейтинг — это не гарант 100%, как многие ошибочно воспринимают. Для инвестора это ориентир, вспомогательный инструмент. Но, как и в случае с ресторанным критиком, который оценил ресторан, так и с рейтингами… Если критик оценил хороший ресторан, это ещё не значит, что повар завтра не выйдет на работу пьяный и не испортит парочку блюд 😅 Нюансов тут много, расскажу дальше…
А чтобы не пропускать интересное — подпишись! И важные новости — не только тут 🔔
#облигации #инвестиции #рейтинги #фондовыйрынок #новичкам #доходность #риски
В Инвестициях есть толк!
Инвестиции и инвесторы – ЗЛО? 🤔
А снижение потребления вредно для экономики?
Как в своём, так и во многих других блогах я часто сталкиваюсь с такой версией. Мол, инвестиции – это вообще пыль, от сбережений нет никакого толка, а антипотребление – вообще забирает деньги из экономики.
Но давайте разберёмся.
Начнём с самого простого – вклады.
По данным, 68,4 трлн рублей лежит только на вкладах. И если вы хоть что-то знаете о том, как работают банки, – вы понимаете: эти деньги работают в экономике нашей страны!
567 млрд руб. налогов ориентировочно по году платится со вкладов.
А помимо всего прочего, деньги вкладчиков физ. и юр. лицам выдаются в форме кредитов, ипотек и т.д. На эти деньги реализуются проекты и строятся дома, заводы. А далее платятся зарплаты, налоги и прочее. 💰
Инвестиции в акции, облигации и фонды
Тезис о том, что инвесторы бесполезны, а экономия вредна, разбивается о вышеприведённые аргументы. Но давайте смотреть шире, уже в инвестиционное поле.
Когда вы покупаете облигации, акции, фонды – вкладывая деньги, всё происходит также. Строятся заводы/пароходы, реализуются проекты, строятся больницы, платятся зарплаты госслужащим. 📈
Личный пример
На своём примере могу сказать: помимо инвестиций я работаю, активно работаю и планирую продолжать. Мои налоговые платежи – достаточно крупные. В этом мой вклад в экономику страны, долгосрочный вклад. Это моя гражданская позиция – поддерживать экономику страны и вместе с тем самому богатеть.
Если смотреть косвенно, ходя в магазин, каждый тоже так или иначе в экономику вкладывается. Однако уровень вложений – разный.
Предвосхищая комментарии про потери – скажу: инвестиции – это не про «халявные деньги», это про огромную работу, постоянное обучение, ошибки, потери и, конечно, прибыль в потенциале. Если бы всё было просто, наверное, все бы были миллиардерами, а в чём же тогда богатство? 😉
Помните: Ваши деньги – Ваша ответственность!
А важные новости выходят не только тут.
Случайная подборка бумаг моего текущего портфеля:
Мосбиржа $MOEX - не можешь победить - возглавь, как говорится)
АБЗ $RU000A10B263 - облигации бетонного гиганта!
АСВ $RU000A10FJJ9 - коллектора, ребята не очень дружелюбные, но это их дела, на что деньги берут.
Аэрофьюэлз $RU000A10E4Y1 - поддерживаю топливно - Аэро отрасль РФ.
Балтийский лизинг $RU000A10A3W1 - держу под оферту, надеюсь на эффект!
Самолёт $RU000A104JQ3 - девелопер номер 1 по объему строительства в РФ
И ещё держу этот выпуск $RU000A10BW96
Брусника $RU000A10C8F3 - а ведь кто-то будет жить в этих квартирах!
И у Глоракса $RU000A10E655 $RU000A10FMQ8 - тоже будут жить!
Что же, всем удачных инвестиций!
#инвестиции #долгосрок #новичкам #чтокупить
P.S. Ты это, подпишись если чё!