РФ рынок: что нас ждет сегодня


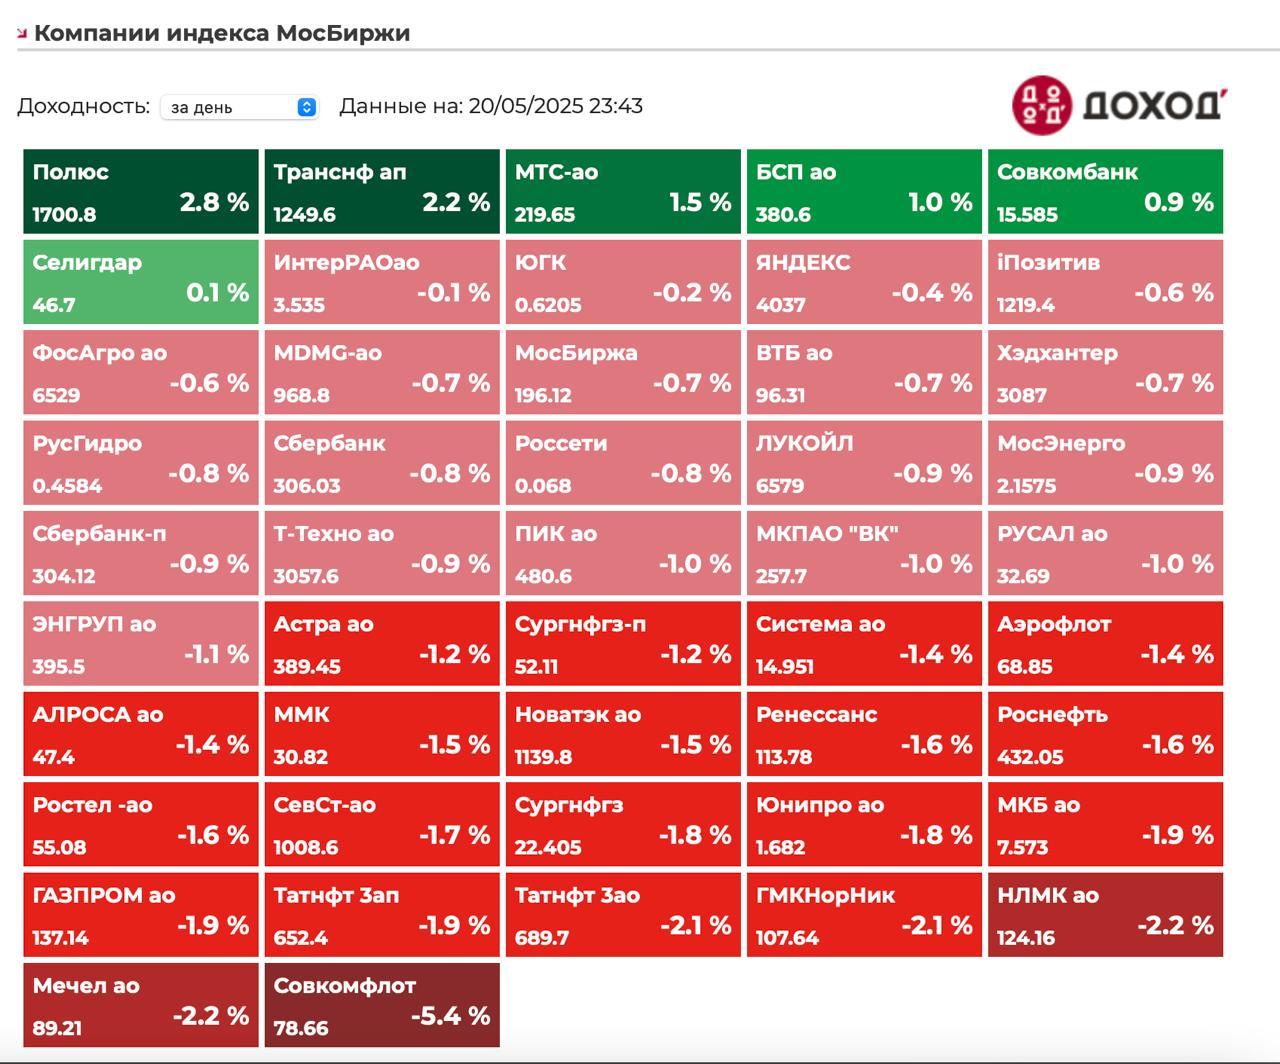
Во вторник индекс мосбиржи упал на 1% до 2832 пунктов.
Юань вырос на 0,84% до 11,1725.
Нефть в боковике на $65.
Ночью вышли новости про эскалацию Иран-Израиль и нефть поднялась на 1,5%.

Инфляционные ожидания: народ не тот?
В мае они вновь преподнесли негативный сюрприз.
Выросли с 13,1% до 13,4%.
Прежде всего за чет роста ожидаемой инфляции с 13,9% до 15% у людей без сбережений.
У людей со сбережениями она сократилась с 12,4% до 11,6%.

Наблюдаемая инфляции снизилась с 15.9% до 15.5%.

Возможно, негативным драйвером стал рост тарифов - особо болезненных для людей без сбережений, также заморозки, также расширение бюджетного дефицита. Все это психологически давит на людей.

Это сигнал для ЦБ быть жестче, но что интересно ожидаемая инфляция производителей чуть ниже 5% SAAR vs 11% SAAR в начале года - с лагом мы увидим и замедление инфляции. Это немного подслащает пилюлю.

Компании

1)Совкомфлот: без дивидендов
Компания не заплатит дивиденд за 2024 год.

Ничего удивительного, компания одна из самых сильно пострадавших от санкций - даже Газпром не так сильно получил. 2/3 танкеров под санкциями - Байден финальным аккордом зимой сильно насолил, расширив список санкционных танкеров.
SDN санкции дают сразу -50-60% к выручке в моменте, это очень больно.

На конец 2021 долг компании был равен 177 миллиардам рублей, то на конец 2024 он фактически равен нулю. Получилось накопить жирок за эти 3 года.

Поэтому, запас прочности, чтобы пройти сложные времена у компании есть.
Другое дело, что никакой инвестиционной идеи тут нет, прибыль в этом году может обнулиться.

2)Газпром: прибыль есть, а дивов нет?
Сегодня у компании будет совет директоров, где будет определятся выплата дивидендов.
Дивидендная база 30 рублей - это почти 20% ДД. Все формальности, вроде тоже исполняются, чистый долг/EBITDA меньше чем должен быть.

Но для выплаты дивидендов есть ряд серьезных ограничений.

1.У компании чистый долг 5,7 триллионов рублей - больше трети капитала банковской системы России. Это уже риск для всей банковской системы.
2.Минфин - не рассчитывают на выплату дивидендов. Силуанов это повторял несколько раз, в последний раз в начале мая.
При этом, дивиденды определяются не советом директоров, а постановлением правительства.

Да, Газпром заработал 1,2 триллиона рублей, но все деньги ушли на инвестиции. Прибыль есть, а денег нет! Поэтому, чтобы платить дивы придется увеличивать и так высокий долг.

Базово, не жду тут никакой выплаты за 2025 - отсутствие активности инсайдеров скорее тоже за невыплату дивов, в Газпроме «прекрасное корпоративное управление» и никто конечно же не знает про такие события заранее).

3)Сургут: хуже ожиданий
Компания заплатила 8,5 рублей дивиденда за 2024 год. Это 16% ДД.
Консенсус закладывал 9,6 рублей дивиденда.

За 2025 про текущем курсе дивиденд будет чуть больше нуля, а ДД составит пару процентов.
При долларе 100 дивиденд будет 5,5 рублей - 11% ДД, поэтому бумага скорее не интересна в моменте.

Но если верить в резкую девальвацию, то может неплохо удивить рынок, я буду ждать цен чуть ниже.

Резюме:
Опять очередной 17 пакет санкций, который то введут, то не введут - это все по большей части шум, серьезные санкции могут сделать лишь американцы, но они пока не спешат, дабы не терять роль в переговорном процессе. Газпром тоже заставляет рынок понервничать, думаю, на факте могут еще немного пролить компанию. Продолжаем торговаться в боковике 2800-2900.

$SNGSP $FLOT $GAZP
1 комментарий
  • Совкомфлот- пример, как санкции могут сильно ударить по бизнесу, даже если долг уже почти погашен

посты по тегу
#

​🪙 "Купите эти 50 компаний и больше никогда не работайте... "

Иногда попадаются на просторах интернета подобные "умники", которые предлагают не рыбу, а удочку. Правда в довесок идет ещё и обучение азам инвестирования.
Думаю что здесь никому не нужно ничего продавать, вы и так все знаете лучше меня.
Но давайте подумаем, какие компании могли бы обеспечить постоянный дивидендый поток. Не на 1-2 года, а лет на 10 хотя бы. Причем желательно растущий и постоянный.

Лукойл. Почти постоянный рост год к году, но были небольшие простои и откаты. Но в целом с 2000 года рост с 3 до 900-1000 р за 25 лет. В ближайшие 12 мес заплатят более 1000 р. Риски: атаки на НПЗ, снижение цен на нефть - топливо (но нам этовряд ли грозит), потеря иностранных активов - снижение прибыли.

Сбербанк. Див доходность за 2026 год может быть выше 15% ( 44 рублей). Были простои и снижения дивидендов в 2022, 2015, 2009, 2010 годах. В моменты кризисов. В остальном же платят стабильно.
Но есть вопросы к будущей див политике, она может изменится. Надеюсь что не в худшую сторону.

Татнефть. Возможные дивиденды - 12-13 % за год. Платят стабильно, риски примерно такие же как и у Лукойла.

Транснефть. Платит стабильно, див доходность может составить около 16 %.

МТС. Дивиденды в рамках новой политики будут снижены с 35 до 27 р. Но при этом доходность около 15 % можно ждать. Примерно на уровне облигации ААА или ОФЗ.

Как минимум эта пятерка может обеспечить стабильный дивидендый поток. Если было полезно, то статье 👍 и будет продолжение.

Клиентский сервис ВИ.ру — лучший в e-commerce 🏆


Все мы привыкли к удобным B2C-интерфейсам, где заказ оформляется в пару кликов. И в корпоративных закупках за каждым заказом тоже стоит человек, только у него другие задачи, другой клиентский путь и другие требования к сервису. Забота о тех, кто занимается В2В-закупками — наш приоритет, и наша задача — сделать их работу проще.

Для этого мы развиваем личный кабинет корпоративных клиентов: автоматизируем процессы и внедряем инструменты для быстрого и удобного управления закупками. И эта системная работа получила признание на общенациональной премии «Большой Оборот-2026» — главной e-commerce награде страны.

Наш проект «B2B-онлайн платформа» победил в номинации «Клиентский сервис». Уже сейчас проект увеличивает долю самообслуживания на 5% благодаря расширению электронного документооборота и упрощает получение заказов с помощью QR-кода. И мы продолжаем расширять функционал 💻

ℹ️ Напомним, по итогам 3 квартала 2026 года количество заказов выросло на 7% г/г, а количество активных B2B-клиентов впервые превысило 500 тыс., увеличившись на 9% г/г.

#быстреерынка #Ви2В #новостикомпании

Клиентский сервис ВИ.ру — лучший в e-commerce 🏆

VK выступила на конференции для частных инвесторов Smart-Lab в Москве

31 октября директор по связям с инвесторами VK Анна Ретивова и директор по продажам VK Видео Елизавета Панова рассказали о финансовых результатах компании за девять месяцев 2026 года, о ключевых драйверах роста бизнеса и дальнейших планах развития.

Собрали ответы на актуальные вопросы инвесторов:

Какие причины ускорения роста в сегменте «Социальные платформы и медиаконтент»?
🔹 Социальные платформы и медиаконтент – это ключевой сегмент, который приносит рекламную выручку. Мы видим уверенный рост in-stream видеорекламы на платформах VK, активно развивается социальная коммерция. При этом в сегменте есть не только рекламная выручка, но и пользовательские платежи, и подписки, которые активно растут. Мессенджер МАХ, который также входит в этот сегмент, с июля по октябрь заработал более 700 млн рублей.

Что такое социальная коммерция и чем она полезна продавцам товаров?
🔹 Социальная коммерция — покупки прямо из публикаций авторов в соцсети ВКонтакте. Это дополнительный канал продаж через контент соцсети, при этом владелец товара платит не за охваты, а за реализованную продажу. VK помогает авторам создавать продающий контент, а продавцам – продвигать товары. Выручка VK за девять месяцев 2026 года от социальной коммерции составила 2,1 млрд руб., что на 65% выше, чем за полный 2025 год.

Как можно оценить потенциал монетизации VK Видео?
🔹 Формат видеорекламы занимает большую долю в медиасплите рекламодателей и продолжает расти быстрее, чем традиционный рынок онлайн-рекламы. VK начала активно развивать видеорекламу в начале 2025 года. За девять месяцев 2026 года выручка от in-stream видеорекламы выросла на 44% год к году до 7,6 млрд руб. Пользователи проводят внутри VK Видео большое количество времени – около 4 часов в среднем на Smart TV.

Какие тренды видеопотребления у пользователей?
🔹 Самые востребованные категории – юмор и развлечения, новости, детский контент, фильмы и сериалы. VK Видео создает комфортную среду: развивает технологии для удобства зрителей и инструменты для авторов. Дневная аудитория VK Видео уже превышает 40 млн человек.

Сколько зарабатывают авторы VK Видео?
🔹 В 2025 году авторы заработали на платформе более 3 млрд руб. Доход приносят реклама и партнерская программа. С сентября порог подключения к рекламной монетизации снизился с 5000 до 1000 подписчиков: подключиться можно, набрав 500 часов просмотров оригинального контента за последние 90 дней.

Как VK использует ИИ?
🔹 ИИ-инструменты внедрены во все бизнес-сегменты и процессы в VK. Особое внимание компания уделяет рекомендательным технологиям и персонализации, которые также построены на базе ML-моделей. Они внедрены и в контентных сервисах, и в рекламных инструментах. Благодаря этим моделям пользователи быстрее находят релевантный контент, а авторы и рекламодатели – свою аудиторию. Отдельным направлением VK Tech является продажа ИИ-решений бизнесу. С начала 2026 года оно принесло более 1 млрд руб. выручки.

С презентацией VK на Смартлаб можно ознакомиться по ссылке: https://corp.vkcdn.ru/media/files/vk_ir_smart-lab_2026_msk.pdf

#VKCO #VK

VK выступила на конференции для частных инвесторов Smart-Lab в Москве