Поиск

Мы не нужны? Что происходит, к чему нас ведёт ИИ? 🤖

Мы не нужны? Что происходит, к чему нас ведёт ИИ? 🤖
Ну что, друзья-инвесторы, пора обсудить насущное. 😏 Тут я уже несколько раз в сети натыкался на утверждение, якобы Илон Маск говорит: «Сбережения — скоро не понадобятся», «Накопления не имеют смысла». Посыл такой, что роботизация и ИИ на горизонте 10–20 лет сделают такой прорыв, что большая часть продукции будет производиться бесплатно. А люди будут обеспечены безусловным базовым доходом. 💸
Что забавно во всей этой ситуации? Что, возможно, частично он прав. 😅 Знаете, я нахожу пророчества в кинематографе: «Терминатор», вышедший в 90-х, предсказал ИИ (Скайнет) — и вот он есть и развивается. Многие картины рассказывали о летающих машинах («Пятый элемент» и другие) — и вот Tesla презентует подобие чего-то летающего. 🚀 Даже космические фильмы типа «Звёздных войн» — и те, похоже, не так далеко от реальности. Разумеется, все эти схожести не точь-в-точь, но тем не менее они явно похожи.
Так вот, вспомнился мне мультик «Валли» (2008 год). Тогда казалось, что это просто фантазия, а сейчас такие люди, как Илон Маск, уже всерьёз обсуждают по сути подобное развитие событий как гипотезу будущего. Но, как я и сказал, кинематограф и мультипликация не делают идеальных прогнозов, но вполне подсвечивают «вектор». 🎬
Мультик показал картину, где у людей всё есть — если я правильно помню, они даже не ходят. 🛋️ Не знаю, видит ли Маск будущее примерно таким. Либо он ожидает ВВ3, а может, всё это просто бурная фантазия. 😁
Я могу согласиться с тем, что в мировой экономике огромное перестроение. И что касается накоплений и мнения Маска — есть у меня сомнения. Ведь роботы кому-то будут принадлежать, за них всё равно нужно будет кому-то платить... Компании будут владеть всеми этими «благами» — а может, люди или государства, я не знаю. 🤔
Но в общем я вижу тенденцию: мир меняется очень стремительно, очень сильно. ИИ уже показал эффективность в большом количестве сфер. Я ещё в первой половине 2025 года говорил, что ИИ будет во врачебной практике широко использоваться. Тогда на меня «тыкали пальцем» и говорили, что ИИ слишком неэффективен... 😤 И вот прошло чуть больше года, а ИИ уже активно внедряют в госполиклиники. ИИ уже даёт заключение по рентгеновским снимкам, анализирует ЭКГ и медкарты пациентов. То, что год назад казалось фантастикой, сейчас — реальность. 🏥✨
А что говорить, если компании типо Сбера, Яндекса, ММК, Газпрома, РЖД, Лукойл, Северстали, МТС, Магнит, Х5- проводят сокращения сотрудников тысячями. И кстати такая тенденция не только в РФ компаниях и это не только из-за кризиса.
ИИ уже везде. А люди разделились на два лагеря. Одни кричат: «Мы все умрём, остановите этот ИИ, он всех заменит!» 😱 Другие занимают позицию: мол, во все времена были профессии, которые исчезали, и появлялись новые. 🧠
Что делать? Что делаю я? Какие перспективы мне кажутся реальными — расскажу в следующем посте, просто потому что в этом нет места. 😉 На мой взгляд, правда где-то посередине. ⚖️
Подпишитесь — чтобы не пропустить! 🔔
И помните: ваши деньги и будущее — ваша ответственность! 💪💰
$X5 $MGNT $MTSS $SBER $RU000A0JXQ44 $CHMF $LKOH $GAZP $MAGN $YDEX
#работа #будущее #сокращения #финансы

Как продать бумаги через год и не платить налог? Разбираю ЛДВ-РИИ

Коллеги, привет! Начнём с самого простого и по итогу, разберём все нюансы — поехали.

ЛДВ-РИИ — льгота на долгосрочное владение бумагами высокотехнологичного (инновационного) сектора экономики.

Расшифровка: ЛДВ — льгота на долгосрочное владение ценными бумагами, РИИ — рынок инноваций и инвестиций (специальный сектор Московской биржи).

Для инвесторов главная фишка — налоговая льгота ЛДВ-РИИ. Держите бумагу из РИИ не меньше года — и прибыль от продажи освобождается от НДФЛ, но в пределах лимита: сейчас это до 50 млн рублей дохода в год для налоговых резидентов России.

Льгота работает не только с акциями: она распространяется и на облигации, и на инвестиционные паи — но только если они официально включены в перечень ценных бумаг высокотехнологичного (инновационного) сектора экономики.

Из чего состоит РИИ и как в него инвестировать?

Сейчас в составе РИИ — 28–29 эмитентов. Общее количество ценных бумаг (с учётом разных выпусков — акций, облигаций и паёв) составляет примерно 35–37 штук.

Состав сектора не является постоянным: он регулярно пересматривается, и в него могут как включаться новые эмитенты, так и исключаться прежние. Например, 20 октября 2026 года в РИИ были включены обыкновенные акции МКПАО «ВК»
#VKCO

Важный момент про убытки: если продали бумагу из РИИ в минус, этот убыток нельзя зачесть против прибыли по другим бумагам (сальдировать) и нельзя перенести на будущие периоды.

Также льгота не применяется к дивидендам и купонным выплатам — с этих доходов налог удерживается на общих основаниях.

Актуальные обзоры, которые вы могли пропустить:

• Доходность ОФЗ выросла до 16,7%. Разбор выпусков под разные сценарии
• Флоатеры под КС+3% для всех: где искать высокую доходность?
• Что купить на 3–5 лет и не платить налог? Подборка длинных облигаций
• Редкая возможность зафиксировать под 10% в валюте. Что выбрать?

Пара практических моментов:

• На Московской бирже есть Индекс инноваций (MOEXINN) — в него входят акции из сектора РИИ, и это удобный способ вложиться в весь сектор сразу.

На октябрь 2026 года в базе расчёта — примерно 20 эмитентов. Состав пересматривают каждый квартал: в третью пятницу марта, июня, сентября и декабря, поэтому число бумаг в индексе меняется.

Актуальный состав по весу компаний в индексе:

• Группа Позитив
#POSI - 19,92%
• Циан
#CNRU - 18,57%
• ОАК
#UNAC - 12,42%
• Озон Фармацевтика
#OZPH - 9,88%
• Группа Астра
#ASTR - 7,1%
• Промомед
#PRMD - 7,04%
• Группа Аренадата
#DATA - 5,02%
• Элемент
#ELMT - 4,74%
• Софтлайн
#SOFL - 3,49%
• ГК Базис
#BAZA - 3,27%

Для отслеживания состава и весов в реальном времени советую этот ресурс.

Правда, фьючерса или фонда на весь РИИ нет, поэтому инвестировать «целиком» не выйдет — бумаги придётся подбирать точечно.

Несколько нюансов, чтобы не потерять выгоду:

• Дивиденды и купоны под льготу не попадают — налог с них берут на общих основаниях.

• С ИИС совмещать нельзя: если бумаги когда-либо учитывались на ИИС (даже частично), ЛДВ-РИИ к ним не применить. Выбирайте — либо льготы ИИС, либо ЛДВ-РИИ на брокерском счёте.

• При наследовании или дарении срок владения прерывается — новый отсчёт идёт с момента перехода прав к новому владельцу.

• Брокер часто применяет льготу автоматически, но лучше уточнить заранее и при необходимости подписать заявление. Можно оформить и самому через налоговую, подав 3-НДФЛ.

• Храните брокерские отчёты — они понадобятся, если придётся подтверждать срок владения при обращении за вычетом.

Стоит помнить, что льгота применяется только к положительному результату — разнице между ценой продажи и покупки (плюс НКД по облигациям). Продали в убыток или в ноль — льготы нет.

Использовать льготу можно сколько угодно раз: купили бумаги, через год продали с прибылью и применили ЛДВ-РИИ, затем купили другие — и снова воспользовались.

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией

Как продать бумаги через год и не платить налог? Разбираю ЛДВ-РИИ

Энергия для воздушных гаваней

В 2025–2026 годах «Европейская Электротехника» (ОМЗ Перспективные технологии) реализует масштабную программу поставок низковольтных комплектных устройств (НКУ) для строящихся и реконструируемых аэровокзальных комплексов в различных регионах страны. Эти решения призваны обеспечить бесперебойную работу критически важных систем жизнеобеспечения аэропортов и высокий уровень безопасности пассажиров.

📊 Ключевые цифры:
За два года поставлено более 115 единиц современного электрощитового оборудования.
🛠 Что поставлено и какие задачи решает:
Оборудование адаптировано под специфику аэропортов:
1. Щиты распределительные и силовые — надежное распределение энергии между системами жизнеобеспечения, вентиляции и кондиционирования.
2. ВРУ и щиты АВР — критически важный элемент: автоматическое переключение на резерв за доли секунды для бесперебойной работы диспетчерских, навигации и освещения ВПП.
3. Щиты управления освещением — программно-аппаратные комплексы для световых сценариев в терминалах и снижения энергопотребления.
4. Щиты ИБП — защита чувствительного оборудования от скачков напряжения.

📍 География поставок:
Амурская, Мурманская, Оренбургская области и Республика Абхазия. Опыт логистики — от западных границ до Дальнего Востока.

Энергия для воздушных гаваней

Займер - перестройка бизнеса и его новые направления

Структурные изменения экономической модели России и новые законодательные веяния заставляют бизнес адаптироваться к новым условиям. У одних это получается со скрипом, другие - успешно проходят трансформацию. Например, Займер: еще несколько лет назад инвестиционный кейс строился вокруг микрозаймов, а сегодня группа развивает сразу несколько финансовых направлений. Давайте еще раз во всем разберемся.

💵 Итак, во втором квартале 2026 года выдачи основного продукта Займера «Лимит+» (микрофинансового аналога кредитной линии) выросли на 91% к первому кварталу, до 10,07 млрд рублей. Это уже более 90% всех выдач Займера, которые составили во втором квартале 10,8 млрд рублей. Да, это мы сравниваем с первым кварталом, год к году общий объем выдач снизился. Но тут важно другое - компания оперативно адаптируется к новым условиям.

Причина такой перестройки во многом кроется в регулировании. С октября ограничат число одновременно действующих дорогих займов у одного клиента, а с апреля 2027 года правило станет еще строже. Какими окажутся его последствия для прибыли, пока до конца непонятно. Поэтому Займер заранее снижает зависимость от классических микрозаймов и развивает займы с возобновляемым лимитом.

📊 Отличным подспорьем может стать интеграция цифрового банка «Евроальянс». Это основной элемент транзакционного бизнеса Группы Займер. Только за первое полугодие 2026 года пользователи открыли 478 тыс. рублевых кошельков Qplus, а объем платежей в июне увеличился в 6 раз по сравнению с январем. Всего за первое полугодие 2026 года Займер заработал 1,38 млрд рублей комиссионных доходов, часть которых теперь приходится на «Евроальянс».

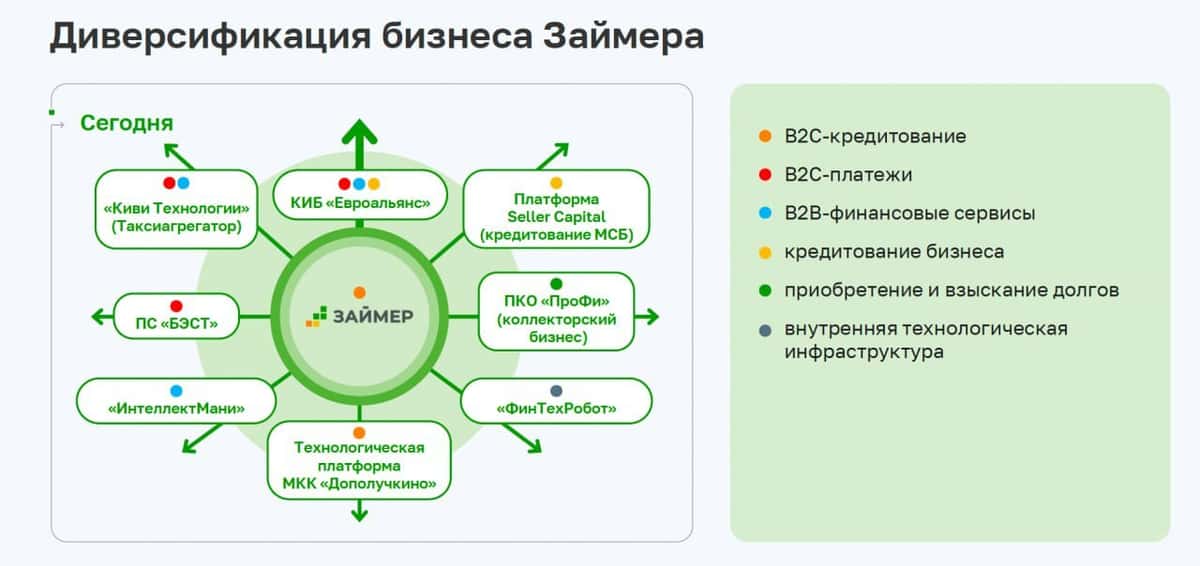
Контуры более широкого финансового бизнеса уже видны. «Таксиагрегатор» организует быстрые выплаты водителям и предлагает инструменты для таксопарков, Seller Capital кредитует продавцов маркетплейсов и предпринимателей, работающих по франшизе, банк «Евроальянс» развивает платежные продукты, а наличие «Лимит+» удерживает клиентов в составе группы дольше. Логика понятная: один клиент пользуется сразу несколькими финансовыми сервисами, а Займер экономит на его привлечении и увеличивает общий чек.

💰 Отдельно мне нравится дивидендная составляющая. С момента IPO в апреле 2024 года Займер уже выплатил или рекомендовал к выплате 72,75 рубля на акцию - почти 31% от цены размещения в 235 рублей всего за два с половиной года. Выплаты идут ежеквартально, а менеджмент подтверждает приверженность дивидендной стратегии. Для нашего рынка результат действительно сильный.

В итоге вектор развития мне понятен. Займер постепенно уходит от зависимости исключительно от коротких микрозаймов и строит более диверсифицированный финансовый бизнес. Как на прибыль повлияет регулирование 2027 года, пока большой вопрос, однако компания готовится к изменениям заранее. Плюс есть история регулярных высоких дивидендов. Мне нравится, что руководство понимает, куда двигаться дальше - теперь посмотрим, насколько хорошо эта трансформация будет конвертироваться в прибыль.

❗️Не является инвестиционной рекомендацией

♥️ Ставьте лайк, это мотивирует меня продолжать публиковать для вас аналитику.
$ZAYM

Займер - перестройка бизнеса и его новые направления

Магнит упал на 9% — Тандер продлил РЕПО, обязательный выкуп у миноритариев отложен · МегановосТИ

1️⃣ Акции Магнита $MGNT 28 сентября падали в моменте на 9,12%, до 1 511 ₽, к вечеру снижение сократилось до 5,6%, до 1 570 ₽.
Распродажу спровоцировало продление дочерней компанией "Тандер" договора РЕПО до 2 апреля 2027 года вместо истекавшего 2 октября 2026 года.
Рынок рассчитывал, что возврат залога поднимет пакет "Тандера" выше 30% и запустит обязательное предложение о выкупе акций у миноритариев, но продление отложило этот сценарий.
Чистый долг компании на середину 2025 года составлял 430,6 млрд ₽ при отрицательном денежном потоке, а в мае 2026 года АКРА понизило рейтинг эмитента с ААА до АА+.

Отказ от возврата залога вместо выкупа акций показывает, что менеджмент Магнита предпочитает сохранить контроль над риском ликвидности, а не поддержать котировки байбэком.

Магнит упал на 9% — Тандер продлил РЕПО, обязательный выкуп у миноритариев отложен · МегановосТИ

Ozon - тест на прочность


В конце августа мы увидели реализацию одного из главных рисков для Ozon: атакам подверглись сразу несколько складов, четыре из которых серьезно пострадали. Акции в моменте падали почти на треть и уже успели отыграть часть снижения. Но вопрос сейчас в другом: насколько сам бизнес устойчив к подобным ударам? Давайте разбираться.

📦 Итак, логистика Ozon более распределенная, чем у конкурента: свыше 50 сопоставимых по размеру фулфилмент-центров и более 150 хабов доставки по всей стране. Выпадает один объект - потоки можно перенаправить на другой. Я регулярно проверяю сроки доставки в свой регион и другие города юга России - после атак они практически не изменились.

Важно понимать и структуру потенциальных потерь. Большинство складов Ozon арендует, а находящиеся внутри товары принадлежат продавцам. На балансе маркетплейса остается прежде всего оборудование. Судя по ранее раскрываемым инвестициям, оснащение одного крупного объекта может стоить порядка 3–4 млрд рублей. Даже если грубо умножить эту сумму на четыре пострадавших склада, получим максимум 16 млрд рублей - заметно меньше гуляющих по СМИ оценок потерь.

📦 Есть еще один важный элемент — модель FBS, при которой продавец самостоятельно хранит товар и передает его Ozon уже для доставки покупателю. Еще до атак на нее приходилось около 40% оборота, а после начала атак на склады конкурента Ozon дополнительно улучшил условия для FBS-продавцов. Чем выше доля такой модели, тем меньше бизнес зависит от сохранности собственных логистических объектов.

Со страховкой механизм тоже начал работать на практике. Около 90 тыс. продавцов с активными полисами «Ингосстраха», покрывающими риски БПЛА, получили первую часть компенсаций за поврежденные товары. Государство также запустило меры поддержки пострадавших продавцов ВБ, поэтому аналогичный механизм может появиться и для селлеров Ozon. Это снижает риск цепочки банкротств продавцов и последующего удара уже по обороту маркетплейса.

Что говорят аналитики?
Аналитики компании “Эйлер” смоделировали, что будет с Ozon, если он потеряет половину складов. Выяснилось, что даже в таком сценарии дела у компании будут идти значительно лучше, чем оценивает рынок - оборот упадет только на 15%, а в 2028 году будет чистая прибыль в 65 млрд руб. Если же атаки остановятся, то 42 млрд рублей прибыли ожидают уже в этом году.

В итоге ситуация неприятная, но пока не выглядит критичной для финансовой и операционной устойчивости Ozon. Распределенная логистика, FBS, страхование продавцов и сама структура бизнеса позволяют достаточно быстро адаптироваться. Все же маркетплейс - это не просто товары на складе, а IT-инфраструктура, логистика, финтех, сервисы и огромная клиентская база.

❗️Не является инвестиционной рекомендацией

♥️ Недельку стартуем с разбора ситуации вокруг Ozon. Далее вас ждет еще больше полезной информации, а закрепим в пятницу нашим стримом. Ставьте лайки!
$OZON

Ozon - тест на прочность

МТС Банк. Отчет за 2 кв 2026 по МСФО

Тикер: #MBNK
Текущая цена: 931
Капитализация: 34.9 млрд
Сектор: Банки
Сайт: https://www.mtsbank.ru/investors-and-shareholders/

Мультипликаторы (LTM):

P/E - 1.92
P/BV - 0.28
NIM - 8.5%
COR - 6.7%
CIR - 37.2%
ROE - 17.6%

Что нравится:

✔️чистый комиссионный доход увеличился на 8.5% к/к (3.2 → 3.5 млрд);
✔️чистая прибыль выросла на 88.8% к/к (2.5 → 4.7 млрд);
✔️рост кредитного портфеля на 1.2% к/к (369.6 → 374.2 млрд);
✔️NIM вырос к/к (8.1 → 8.5%);
✔️процент ссуд с просрочкой 90 дней уменьшился с 10.4 до 8.7%.

Что не нравится:

✔️чистые процентный доход увеличился всего на 0.7% к/к (14.3 → 14.4 млрд);
✔️доход от операций с фин инструментами вырос на 95.5% к/к (604 → 27 млн).

Дивиденды:

Банк планирует направлять на дивиденды от 25% до 50% скор. чистой прибыли по МСФО.

По данным сайта Доход за 2026 год ожидается дивиденд в размере 194.35 руб (ДД 20.88% от текущей цены).

Мой итог:

ЧПД увеличился, но скромно. Последние три квартала она держится примерно на сопоставимых значениях (12 → 14.6 → 14.3 → 14.4 млрд). А вот ЧПД с учетом резервов подрос более ощутимо (+18.8% к/к, 6.9 → 8.2 млрд). По ЧКД схема с чередованием рост и падения сохраняется и этот квартал был с положительной динамикой (4 → 3.4 → 3.2 → 3.5 млрд).

Чистая прибыль за квартал увеличилась очень ощутимо за счет роста ЧКП, ЧКД и гораздо меньшей эф. ставки налога на прибыль (16.8 vs 32% в 1 кв 2026). Прибыль за полгода выросла в 2.1 раза г/г (3.5 → 7.2 млрд). Выплаты по субордам, неотраженные в отчете о прибылях и убытках, увеличились относительно прошлого года (1114 млн vs 723 млн во 2 кв 2025).

Кредитный портфель с начала 2025 года впервые показал рост. NIM улучшился и на дистанции динамика остается позитивной (6.6 → 8.1 → 8.1 → 8.5%). Стоимость риска после пикового значения последних двух лет снизилась (7.9 → 6.7%), но она все равно остается самой высокой среди основных банков. Средства клиентов снова вернулись к растущей динамики после падения в прошлом квартале (+5.7% к/к, 453.4 → 179.1 млрд).

Оценка МТС Банка до сих пор остается одной из самой дешевой в секторе (дешевле только ВТБ, но там впереди доп. эмиссия плюс отношение к миноритариям, мягко говоря, не очень). При этом ROE также остался самым слабым среди основных банков (хуже только БСПБ и ВТБ).

Риском остается нахождение банка в периметре АФК Системы, которая пока крепко сидит в долговой яме (а тут еще удары по Озону). Плюс неизвестно какая будет дивидендная политика у материнской МТС. Итогом может быть как переток денежного потока из банка в ущерб его стратегии, так и "заражение" качества активов (грубо говоря, банку надо будет закладывать большую сумму резервов под кредиты выданные компаниям группы).

В соответствии со стратегией развития МТС Банк планирует достичь 30 млрд прибыли в 2028 году. При равномерном росте и с учетом уже имеющихся результатов за полугодие прибыль за 2026 год может быть в районе 18.7 млрд, что дает P/E 2026 = 1.87 и дивиденд при 25% payout около 103.8 руб (ДД 11.15% от текущей цены) с поправкой на выплату по субордам. Но в теории банк может выплатить и больше. Это позволяет и див. политика, и коэффициенты достаточности капитала.

Также стоит помнить, что на балансе банка сохраняется большой пакет ОФЗ. Когда траектория снижения ключевой ставки будет более понятной и ожидаемой, облигации начнут давать доход от положительной переоценки (в дополнении к купонам).

Что в итоге? Банк стоит оценивается дешево и потенциально может дать хороший апсайд вместе с неплохой див. доходностью за 2026 год. Плюс на каком-то горизонте профит принесет пакет ОФЗ. С другой стороны, у МТС Банка ROE уступает основным конкурентам. ЧПД 3 квартал "топчется" плюс-минус на одном месте. При пэйауте в 25% доходность уже уступает тем же Сбербанку и Дом.РФ. Ну и элемент неопределенности из-за связанности с МТС и АФК Система.

Акций МТС банка нет в моем портфеле. Прогнозная справедливая стоимость - 1345 руб.

*Не является инвестиционной рекомендацией

Более подробная информация по портфелю в моем Телеграме

МТС Банк. Отчет за 2 кв 2026 по МСФО

Доля онлайн-продаж М.Видео по итогам I полугодия 2026 года выросла на 9 п. п. и достигла 41,5%


ПАО «М.видео», ведущая российская компания в сфере электронной коммерции и розничной торговли электроникой и бытовой техникой (МосБиржа: MVID), сообщает сокращенные консолидированные финансовые итоги, подготовленные в соответствии с Международными стандартами финансовой отчетности (МСФО), за шесть месяцев, закончившихся 30 июня 2026 года. Общие онлайн-продажи Компании составили 63,4 млрд руб. с НДС, достигнув доли 41,5% в общем обороте Компании в сравнении с 32,2% на конец 2025-го года. Рост вклада онлайна в GMV Компании обусловлен активным масштабированием маркетплейса М.Видео, который по итогам отчетного периода увеличил оборот в 4 раза год к году и превысил 17,7 млрд руб – 11,6% от общего оборота.

Коммерческие, общехозяйственные и административные расходы (SG&A) без учета амортизации составили 21,7 млрд рублей, снизившись на 2,6 млрд рублей, или на 10,5% год к году, с 24,2 млрд рублей. Снижение расходов отражает продолжающуюся работу Компании по повышению внутренней эффективности и сокращению операционных затрат, включая оптимизацию розничной сети и новой структуры головного офиса.

Операционный директор Компании М.Видео Анатолий Мохов:

«Первая половина 2026 года стала первым полным полугодием масштабной трансформации М.Видео. Мы переходим от классической капиталоемкой модели ритейла, в которой расширение ассортимента требует постоянного увеличения закупок и товарных запасов, к гибридной платформенной модели, где собственный товар, агентские поставки и маркетплейс работают как единая система. Первые результаты этой перестройки уже отражаются в операционных результатах. Мы сокращаем собственные товарные запасы и одновременно продолжаем кратно расширять ассортимент маркетплейса. Это именно та экономика, которую мы хотим построить: ассортимент и возможности для клиента растут без необходимости пропорционально увеличивать собственные запасы и потребность в заемном капитале.

При этом маркетплейс М.Видео существенно прирастает новыми продавцами, которые рассматривают площадку как новый перспективный альтернативный канал продаж. Следующий этап — развитие модели открытой витрины. Наша задача — не замыкать ассортимент партнеров исключительно внутри собственных каналов М.Видео, а дать продавцам возможность через единую технологическую интеграцию продавать сразу на нескольких витринах, включая другие маркетплейсы, платформы банков и площадки других омниканальных ритейлеров.

Мы формируем открытую архитектуру платформы, в которой витрина, логистика и продавец могут работать независимо друг от друга. Подключение по API позволит масштабировать ассортимент партнеров на внешние площадки без необходимости каждый раз выстраивать отдельную технологическую и логистическую инфраструктуру.

Для нас это принципиально важный элемент платформенной модели: существующая технологическая, логистическая и розничная инфраструктура М.Видео должна работать не только на собственные продажи, но и помогать партнерам увеличивать оборот в разных каналах. В результате продавец получает дополнительные возможности для масштабирования бизнеса, покупатель — более широкий ассортимент, а М.Видео может наращивать оборот платформы без пропорционального увеличения собственных товарных запасов и потребности в оборотном капитале».


Подробнее — в пресс-релизе на официальном сайте ПАО "М.видео"

«Норильский никель» осторожно выходит из дивидендной паузы

Решение совета директоров «Норильского никеля» рекомендовать собранию его акционеров выплатить дивиденды по итогам января-июня 2026 года вызвало неординарную реакцию не только на фондовом рынке, но и во всем инвестиционном сообществе.

Ее проявлением стало неожиданное снижение курса его акций (после распространения в прессе сообщения компании) со 122,1 до 115,74 рублей, продлившееся всего один день и сменившееся ростом до 119,54 рублей, равно как и критика дивидендной политики «Норильского никеля».

Суть ее сводится к следующему: «Норильский никель» почти три года не плативший дивиденды, теперь намерен их возобновить, вот только их величина за первую половину 2026 года составит 1,85 рубля за ценную бумагу. Для сравнения, по результатам девяти месяцев 2023 года дивиденд равнялся 915,33 рублей.

Вместе с тем из виду упускается ряд важных моментов, связанных с деятельностью «Норильского никеля». Прежде всего стоит упомянуть очень непростую конъюнктуру глобального рынка цветных и драгоценных металлов, например, в 2023 году цены на никель на ведущих мировых площадках обвалились с 29,256 до 15,907 тыс. долларов за тонну и в дальнейшем продолжив спад - в 2025 году был зафиксирован минимум в 14,820 тыс. долларов, после чего стоимость металла пошла вверх и сегодня находится в районе 16,673 тыс. долларов.

Аналогичным образом вели себя цены на платину и палладий, исключением стала лишь медь, демонстрирующая в течение трех лет постепенное подорожание и ныне находящаяся на отметке 14,4 тыс. долларов за тонну.

Динамика цен прямо влияет на доходы «Норильского никеля». В 2023 году его выручка сократилась на 15% до 14,4 млрд долларов, чистая прибыль - почти в два раза до 2,9 млрд долларов, чистый оборотный капитал - на 23% до 3,1 млрд долларов, чистый долг - на 18% до 8,1 млрд долларов.

В 2025 году выручка увеличилась на 10% до 3,8 млрд долларов, чистая прибыль - на 36% до 2,5 млрд долларов, чистый долг - на 6,4% до 9,1 млрд долларов.

В таких условиях «Норильский никель» реализовывал целый комплекс затратных инвестиционных проектов, суммарно тратя на них от 2,4 до 3 млрд долларов в год. Среди них - «Серная программа», направленная на кардинальное уменьшение выбросов диоксида серы на металлургических заводах «Норильского никеля» и большой спектр проектов социальной направленности в регионах присутствия компании.

Одновременно «Норильский никель» кардинально перестраивал логистические маршруты на фоне геополитической напряженности, переориентировал сбыт цветных и драгоценных металлов с Европейского Союза на Китай и другие государства, переформатировал закупки техники и оборудования с иностранных поставщиков на российские предприятия. Плюс были колебания валют и повышение ключевой ставки, достигшее пика в 2024 году и давившее на проценты по заемным средствам.

Как следствие, «Норильскому никелю» попросту не имело экономического смысла выплачивать дивиденды, тратя на них собственные доходы и привлеченные средства. Для него было стратегически правильным сконцентрироваться на выполнении ранее намеченных планов, не откладывая их в долгий ящик, поскольку экономическая ситуация в мире менялась очень быстро и не было гарантий отсутствия ее ухудшения.

Теперь же конъюнктура на глобальном рынке цветных и драгоценных металлов попозитивнее, чем три года тому назад, и обеспечена стабильность их продаж вне зависимости от действий властей Европейского Союза и США, пройден пик инвестиционных затрат и выстроены надежные логистические пути, поэтому «Норильский никель» осторожно вернулся к практике дивидендных выплат.

Решение его совета директоров следует рассматривать как важный элемент социальной политики «Норильского никеля» - все его сотрудники выступают держателями его акций через ранее распределенные среди них цифровые финансовые активы и имеют полное право на получение доли от чистой прибыли. И, наконец, нельзя исключать дивидендов по итогам июля-декабря 2026 года - для них уже есть необходимые предпосылки.

Российские трейдеры стали чаще получать блокировки у брокеров: что нужно знать?

Обычно трейдеры выбирают брокера по спреду, комиссии, исполнению и набору инструментов. В 2026 году появился еще один нюанс, который невозможно увидеть в торговом терминале: вероятность того, что зарубежный брокер однажды решит больше с вами не работать.

Дальше расскажу, почему брокеры стали чаще блокировать счета российских трейдеров.

В августе 2026 года клиенты немецкого Scalable Capital с российскими паспортами начали сообщать о получении уведомлений о прекращении обслуживания. Среди них оказались люди с ВНЖ и ПМЖ европейских стран, а также, по сообщениям пользователей, отдельные обладатели второго гражданства. В некоторых случаях счета должны быть закрыты с октября 2026 года.

Это принципиально меняет отношение к брокерскому счету.

Проблема теперь заключается не в том, можно ли открыть счет сегодня. Гораздо интереснее другой вопрос: сможете ли вы пользоваться им через год, два или после следующего изменения санкционной и AML-политики?

Что произошло со Scalable Capital

Scalable Capital — крупный европейский цифровой брокер, работающий в Германии, Австрии, Франции, Италии, Нидерландах и Испании. По данным компании, число клиентов превышает 1 млн, а объем клиентских активов — €30 млрд. Поэтому происходящее трудно списать на решение небольшого нишевого посредника.

Российские клиенты начали получать сообщения о прекращении обслуживания летом 2026 года.

Показателен даже не сам факт закрытия счетов, а профиль клиентов.

Сообщения поступали от людей, которые много лет живут в Германии и других странах ЕС, имеют постоянный вид на жительство и платят там налоги. Один из описанных случаев касался человека, прожившего в Германии 17 лет.

То есть определение:

«Я живу в ЕС, являюсь налоговым резидентом ЕС, поэтому российский паспорт уже не имеет значения»

перестает быть надежным.

И здесь возникает нюанс.

Российский паспорт сам по себе не означает автоматическую блокировку счета

Не следует делать вывод, что Евросоюз просто запретил всем обладателям российских паспортов пользоваться европейскими брокерами.

Это не так.

Санкционное регулирование гораздо сложнее.

Например, европейские ограничения предусматривают специальные правила для российских граждан и резидентов России в отношении депозитов, однако законодательство содержит исключения для определенных лиц, имеющих гражданство ЕС либо временный или постоянный вид на жительство в ЕС, ЕЭЗ или Швейцарии.

Сам Scalable Capital, судя по опубликованным сообщениям клиентов, использовал формулировки о более строгих санкционных требованиях и усиленном контроле платежных операций. При этом публичных данных о существовании нормы ЕС, которая предписывала бы автоматически закрыть брокерский счет каждому обладателю российского паспорта с европейским ВНЖ, нет.

И вот здесь начинается гораздо более серьезная проблема.

Брокеру необязательно ждать прямого запрета государства.

Он может решить, что определенная категория клиентов стала для него слишком дорогой или рискованной с точки зрения комплаенса.

Почему брокеру проще закрыть счет, чем что-то доказывать

Любой финансовый посредник считает экономику клиента.

Допустим, обычный европейский клиент приносит брокеру €100–300 выручки в год.

Для него достаточно стандартного KYC.

Но клиент с российским гражданством потенциально требует дополнительной проверки:

— где он является налоговым резидентом;

— откуда поступают деньги;

— связан ли он с Россией экономически;

— через какие банки проходили средства;

— нет ли участников платежной цепочки в санкционных списках;

— кто является работодателем;

— где находится источник доходов;

— есть ли российский бизнес или активы;

— не возникли ли новые санкционные ограничения после открытия счета.

В январе 2026 года Россия официально вошла в перечень ЕС высокорисковых третьих стран в сфере AML/CFT. Для финансовых организаций операции и отношения, связанные с такими юрисдикциями, предполагают усиленные проверки.

Это не означает, что любой россиянин подозревается в отмывании денег.

Механика другая.

Для банка или брокера увеличивается стоимость комплаенса.

Если обслуживание клиента приносит условные €200 в год, а дополнительные проверки, ручная работа сотрудников, юридический анализ и потенциальный регуляторный риск обходятся дороже, экономически рациональным решением для финансовой организации может оказаться отказ от клиента.

Reuters еще в феврале 2025 года описывал аналогичную ситуацию с европейскими банками. Россиянам, законно проживающим в странах ЕС и не находящимся под персональными санкциями, отказывали в открытии счетов или закрывали уже существующие. Правозащитная организация Iskra сообщала Reuters, что помогла оспорить около 5 тыс. решений банков в отношении российских клиентов.

То есть проблема появилась не вчера.

Сейчас она добралась непосредственно до брокерской инфраструктуры.

Interactive Brokers уже показывал, как это работает

Похожая история происходила раньше с Interactive Brokers.

В 2024 году часть российских клиентов с европейскими ВНЖ получила уведомления о закрытии счетов. Сам Interactive Brokers объяснял это постоянной оценкой санкционных рисков и рисков финансовых преступлений. Некоторым клиентам счета переводили в режим Closing Only, после чего предлагали либо перенести позиции к другому брокеру, либо ликвидировать их.

Это показательный пример.

Сегодня брокер принимает вас.

Завтра меняется его risk appetite.

Послезавтра приходит письмо:

«У вас 30 дней».

Сам трейдинг при этом может идти идеально.

Вы можете быть прибыльным клиентом, пройти KYC, исправно платить налоги и десять лет жить в Европе.

Но существует риск, который не связан ни с вашей стратегией, ни с качеством торговли.

Это на их языке считывается как broker jurisdiction risk.

Почему торговать у одного брокера становится опасно

Трейдер обычно диверсифицирует позиции.

Никто в здравом уме не размещает весь капитал в одном высокорисковом активе.

Но почему-то тот же принцип редко применяется к брокерам.

Представим профессионального трейдера с капиталом $100 000.

Все $100 000 находятся на одном европейском счете.

Приходит уведомление о прекращении обслуживания.

Если портфель состоит из ликвидных инструментов, проблему еще можно решить относительно быстро.

Но дальше появляются операционные вопросы.

Куда перевести деньги?

Примет ли перевод следующий брокер?

Не запросит ли банк Source of Funds?

Можно ли перенести открытые позиции?

Не придется ли закрывать их в неудачный момент?

Как быстро пройдет новый KYC?

Не изменит ли второй брокер свою политику через полгода?

Если открыта маржинальная позиция, цена нескольких дней задержки может измеряться уже не комиссиями, а процентами от депозита.

Поэтому наличие второго заранее проверенного торгового счета постепенно превращается из удобства в элемент управления инфраструктурным риском.

Ждать письма о закрытии счета — худшая стратегия

Типичная ошибка выглядит так.

У трейдера есть европейский брокер, все работает, поэтому альтернативный счет кажется ненужным.

После получения уведомления начинается поиск.

Регистрация.

KYC.

Подтверждение адреса.

Source of Funds.

Тестовый депозит.

Проверка вывода.

И все это приходится делать одновременно с решением судьбы существующего портфеля.

Гораздо рациональнее проверить альтернативную инфраструктуру заранее.

Это не означает, что нужно немедленно выводить весь капитал из европейского брокера.

Можно использовать модель 80/20 или 70/30.

Основной счет остается там, где трейдеру удобно работать.

Второй используется как резервный.

Главная задача — заранее проверить четыре вещи:

1. Проходит ли клиент KYC.

2. Реально ли пополняется счет из используемой платежной инфраструктуры.

3. Работает ли вывод обратно.

4. Подходят ли торговые условия под вашу стратегию.

Тестовый ввод денег без тестового вывода ничего не доказывает.

Какого брокера выбрать для россиян заграницей?

Одним из вариантов для трейдеров может стать NPB Markets.

На официальном сайте компания указывает, что обслуживание осуществляет NMarkets Limited, зарегистрированная на острове Мохели, Союз Коморских Островов, регистрационный номер HY00922114, лицензия T2022137. Бренд указывает историю обслуживания клиентов с 1996 года. То есть, компания 30 лет обслуживает трейдеров и за это время не было ни единого отказа.

Единственно, из региональных ограничений на сайте NPB Markets названы резиденты США и Канады. Но так как мы рассматриваем трейдеров из Европы, то это уточнение не актуально.

Перенести счет

Перенести счет не тяжело. Можно даже не переносить, а просто пополнить депозит и дальше торговать, но только уже у двух брокеров. Тем не менее, есть нюанс.

Например, если у вас в Scalable Capital лежат реальные ETF или акции, нельзя исходить из того, что их получится просто отправить в NPB Markets стандартным depot transfer.

NPB Markets ориентирован прежде всего на активный трейдинг. На официальном сайте брокер перечисляет следующие инструменты для торговли: валюты, металлы, акции, индексы и товары, со спредами от 0 пунктов и бесплатный вывод средств.

Поэтому корректнее говорить не о механическом переносе всего портфеля, а о переносе части торгового капитала или активной торговли.

Например:

Scalable Capital остается для долгосрочного ETF-портфеля.

NPB Markets используется для Forex, металлов, индексов или другой активной торговли.

Либо трейдер постепенно сокращает зависимость от одного брокера и распределяет рабочий капитал между несколькими площадками.

Это гораздо здоровее, чем искать нового посредника после получения 30-дневного ультиматума.

Что делать трейдеру с российским паспортом

Если у вас уже есть зарубежный брокерский счет и он работает, панически закрывать его только из-за новостей о смысла нет.

Но считать вопрос решенным тоже опасно.

После историй Interactive Brokers и Scalable Capital стало понятно, что наличие ВНЖ или даже многолетней истории проживания в ЕС не уничтожает комплаенс-риск, связанный с российским гражданством.

Поэтому разумная схема выглядит иначе.

Не ждать блокировки.

Заранее выбрать второй торговый контур.

Пройти KYC.

Внести сумму.

Совершить несколько сделок.

Проверить комиссии и фактический спред.

Сделать вывод денег.

NPB Markets можно рассматривать именно с этой позиции — как надежную альтернативную международную торговую инфраструктуру за пределами ЕС, а не как обещание того, что санкционные или регуляторные риски исчезнут полностью.

Главный урок последних лет для трейдера вообще не про конкретного брокера.

Он про диверсификацию.

Если доступ ко всему вашему торговому капиталу зависит от решения одной компании, одного комплаенс-отдела и одной юрисдикции, вы фактически держите крупную незахеджированную позицию.
Российские трейдеры стали чаще получать блокировки у брокеров: что нужно знать?

Ростелеком. Отчет за 1 пол 2026 по МСФО

Тикер: #RTKM, #RTKMP
Текущая цена: 44.4 (АО), 45.65 (АП)
Капитализация: 155.3 млрд
Сектор: Телеком
Сайт: https://www.company.rt.ru/ir/

Мультипликаторы (LTM):

P/E - 7.81
P/BV - 0.55
P/S - 0.17
ROE - 7%
ND/OIBDA - 2.1
EV/OIBDA - 2.55
Акт/Обяз - 1.24

Что нравится:

✔️выручка выросла на 10.7 % г/г (393.6 → 435.7 млрд);
✔️нетто фин расход снизился на 0.4% к/к (28.3 → 28.1 млрд);
✔️чистая прибыль увеличилась на 9.2% г/г (12.8 → 14 млрд);

Что не нравится:

✔️FCF отрицательный -20.1 млрд, хотя это лучше -33.1 млрд в 1 пол 2025;
✔️чистый долг вырос на 2.7% к/к (712.3 → 731.6 млрд). ND/OIBDA ухудшился с 2.09 до 2.1;
✔️слабое соотношение активов и обязательств.

Дивиденды:

Выплата в размере не менее 50% от ЧП по МСФО при ND/OIBDA меньше 3. По прив. акциям дивиденд в размере 10% ЧП по РСБУ разделенной на число прив. акций, составляющих 25% УК компании, но не менее дивидендов по обыкновенным акциям.

По данным сайта Доход за 2026 прогнозируется дивиденд в размере 3.54 руб (ДД 7.97% от текущей цены АО и 7.75% от текущей цены АП).

Мой итог:

Операционные результаты за 2 квартал (к/к кол-во аб-тов в млн):
- интернет доступ (оптика) +0.7% (14.3 → 14.4);
- IPTV +1.3% (8 → 8.1);
- виртуальная АТС -0.6% (0.175 → 0.175);
- местная телефонная сеть -2.5% (7.9 → 7.7);
- ШПД xDSL 0% (1.4 → 1.4);
- кабельное ТВ 0% (4 → 4).

Здесь одинаковая ситуация уже несколько кварталов подряд и продолжается неспешный переток из старых технологий в новые.

Показатели мобильного бизнеса продолжают снижаться (к/к):
- дата-трафик +5.3% (2917 → 2908 Пб);
- рост активных поль-лей интернета -2.75%.

Последние 4 квартала идет отток активных пользователей интернета. Рост траффика ни о чем не говорит. Просто элемент сезонности.

Разбивка за квартал по сегментам выручки (г/г в млрд):
- интернет и телефония +9.9% (100.2 →109);
- ЦОД и облака +8.8% (35.1 → 38.2);
- цифровой регион +11.3% (12.8 → 14.3);
- инфобез +12.2% (8.5 → 9.6);
- цифр. кластеры прочие +50.1% (21.1 → 25.6);
- мобильный бизнес +8.4% (147.2 → 159.6);
- прочие +8.8% (15.5 → 15.2).

Можно отметить, что за счет хорошего 2 квартала за полугодие получилось выйти в плюс по сегментам "ЦОД и облака" и "Инфобез". Хотя в 2025 также, что 1 пол было лучше, а потом во 2м растеряли преимущество. По опер. прибыли динамика продолжает замедляться. За полугодие +7.9% г/г, тогда как в 1 кв было 12.7% г/г, а в 2025 год вообще 20% г/г.

Стоит сделать ремарку, что далее FCF подсчитан по классической формуле. Ростелеком же к OCF прибавляет продажи ОС и НМА, а также гос. субсидии.
FCF отрицательный, но есть улучшение относительно 1 пол 2025 которые, правда, достигнуты за счет снижения кап. затрат (-18.4% г/г, 74.6 → 60.9 млрд) при незначительном уменьшении OCF (-1.3% г/г, 41.5 → 40.8 млрд). На ближайшие годы компания планирует поддерживать Capex на уровне не превышающем 20% от выручки (за 1 полугодие - 14%).

Основной проблемой компании так и остается долговая нагрузка. Чистый долг снова вырос, нетто фин расходы снижаются медленно, поэтому процентное давление продолжает "отгрызать" огромную часть операционной прибыли (в 1 полугодии "отъели" 74%). Вкупе с падением динамики по операционной прибыли позитивных сдвигов пока не наблюдается.

В июне на ПМЭФ представители компании подтвердили амбициозную цель по увеличению чистой прибыли в 3.5 раза в 2030 году относительного 2025. Для этого Ростелекому надо сильно снижать долговую и процентную нагрузку, чего пока не видно.

По примерным расчетам прибыль за 2026 может составить 23.6 млрд, что дает P/E 2026 = 6.59 и дивиденд в районе 3.59 руб при выплате 50% от ЧП (ДД 8.09% и 7.87% от текущих цен АО и АП, соответственно). С учетом того, что в ближайшее время не ожидается значительного улучшения результатов (а это возможно только при резком снижении ключевой ставки), то какой-то интересной истории здесь и сейчас не просматривается.

По IPO РТК-ЦОД и Солар пока тишина. Все также ожидается благоприятное для этого время.

Акций Ростелеком в портфеле нет. Прогнозная справедливая стоимость - 53.9 (АО), 54.5 (АП).

*Не является инвестиционной рекомендацией

Присоединяйтесь также к моему Телеграм каналу

Ростелеком. Отчет за 1 пол 2026 по МСФО

​🪙 IPO и рынок долгового капитала.

Примерно неделю назад прошла встреча с представителями Т-Инвестиций. Тема: IPO, тенденции на рынке акционерного капитала. Так же поговорили и про облигации.

Что интересного было?
Самые крупные сделки за последние несколько лет: Дом.рф, Элемент, ВИ, Европлан, Совкомбанк. Все выше 10 млрд рублей. Дом. Рф так вообще на 27,7.
Средний рост компаний в первый день около 1%. Конечно есть истории типа Диасофт, которые могли дать инвесторам около 40% за день. Но есть нюанс, Диасофт вырос… нет упал на 80 процентов со своего старта. Хорошая долгосрочная инвестиция. Нет). $DIAS $DOMRF

По моим подсчетам примерно 75% компаний, которые вышли на IPO не достигли успеха. Ну то есть они сейчас торгуются ниже своей первоначальной цены.
Почему так? Видимо, это связано с неадекватной оценкой. Завышенной оценкой. Все хотят заработать, а физики готовы в это верить.

Если не верите, давайте проверять.
Средний уровень дисконта к аналогам составляет около 20%. Опять же, что это за аналоги?
ВИ.ру. Дисконт 24 %. Рост с момента IPO – минус 58 %. То есть можно было спокойно размещаться раза в 2 ниже. $VSEH
Делимобиль. Дисконт 31 %. Рост с момента IPO – минус 80 %. $DELI
Базис. Дисконт 30%. Рост с момента IPO +13 %.
Аренадата. Дисконт 38 %. Рост с момента IPO -30 %. $DATA
Озон фарма. Дисконт 33%. Рост с момента IPO +53 %. $OZPH
Взял несколько компаний с самыми большими «дисконтами».
Дисконт по отдельным компаниям был, например Озон фарма, Базис. В Дом.рф я тоже могу поверить. Но вот в дисконт в Делимобиле или ВИ поверить сложно. Видимо компании выходили на рынок с очень высоким ожиданиями, но они не оправдались.

🪙 Как провести успешное IPO?
И здесь есть ответ. Пример Дом.рф – тут была высокая див доходность и адекватная оценка. Плюс компания растет, не смотря на очень сложный рынок.
Нужно привлекать институциональных инвесторов – у них есть деньги и понимание того, что такое хорошо и что такое плохо.
Плюс прогнозы по росту компании должны подтверждаться.
Аналитики Т не ждут роста IPO до 2027 года. Хотя текущий рынок имеет и свои плюсы: сейчас выше шансы, что компании будут выходить на рынок не по завышенным оценкам.

При этом спрос бывает очень высоким. 200 тыс инвесторов в МТС банке, 100 тыс в Диасофте – это совсем не мало. При этом переподписка может достигать от х3 до х29, а аллокация в рознице 1-2 процента ( Диасофт, Совкомбанк, Астра, МТС банк). То есть если вы даже захотите зайти в IPO, то ваша доля может быть крайне мала. Классический шаурма-трейдинг.
Как обычно ведут себя бумаги после IPO?
На длительном горизонте ( больше года) они чаще всего падают, поэтому имеет смысл продавать в первый день ( 5%) , месяц (3,4 %) , или 3 месяца ( 6.5%). Тут хотя бы есть шанс что-то заработать.

🪙 Про рынок долгового капитала.
Люблю облигации, они позволяют зарабатывать на любом рынке. Особенно на таком как сейчас.
Объем рынка стабильно растет, если в 2021 году объемы размещения ОФЗ были 2,6 трлн рублей, а корпоративных бумаг – 1,8 трлн рублей. То сейчас объемы выросли в разы – 8,3 и 6,8 трлн.
Плюс выросла доля юаневых бумаг. Они уже занимают около половины всех валютных бумаг.
По рейтингу: доля бумаг ААА и АА остается высокой – около 80%.
Инвесторы фокусируются на облигациях с фиксированным купоном, но в июле снова вернулись флоатеры. Со ставкой пока слишком много неопределенностей.

Выводы.
В IPO иногда имеет смысл поучаствовать, но нужно иметь понимание во что вы инвестируете. Основная проблема – завышенная оценка. Все хотят заработать, но инвестор почему то всегда на последнем месте.
Облигации – тут на самом деле все тоже не просто. Но если вы покупаете облигации с рейтингом ААА или АА, плюс у компании нет диких долгов, то велика вероятность, что вы все получите. Вряд ли иксы, но зато стабильнее, чем во многих IPO.

#Пульс_Толкс

Шефмонтажные работы совмещенной факельной установки на стратегическом нефтепромысле в Якутии


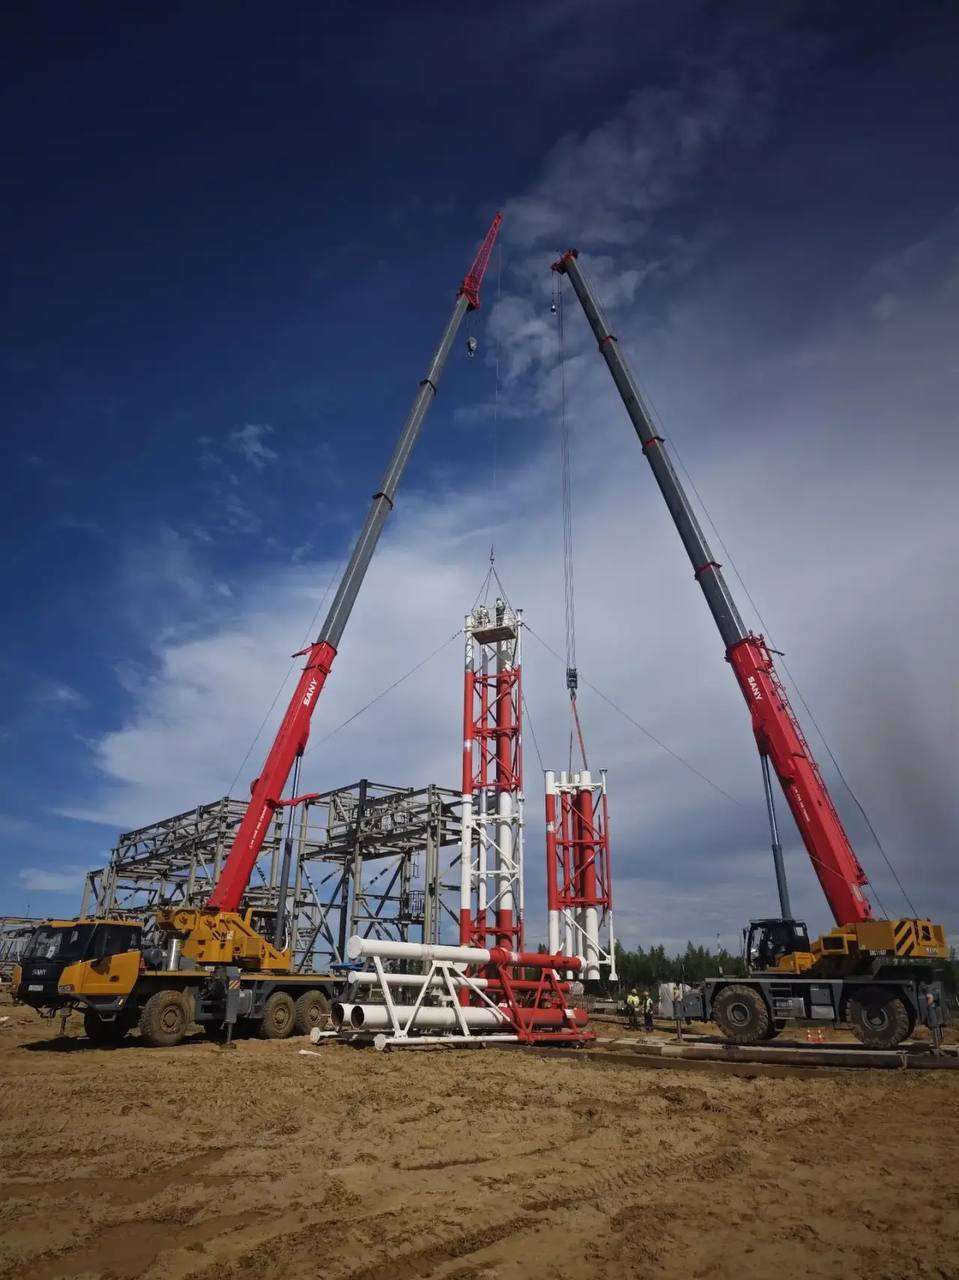
На одном из крупнейших объектов нефтедобычи Восточной Сибири в Республике Саха (Якутия) силами компании «РНГ-Инжиниринг» (ПАО «ЕЭТ», группа «ОМЗ Перспективные технологии») ведутся шефмонтажные работы совмещенной вертикальной факельной установки высотой 40 метров. Оборудование поставлено в комплекте с факельным оголовком, блоками регулирования газа и шкафом управления розжигом. Задача специалистов — обеспечить сборку и подготовку установки к последующему запуску в строгом соответствии с проектной документацией.

Совмещенная факельная установка спроектирована как элемент системы безопасности промысла. Ее назначение — прием и экологичное сжигание периодических, постоянных и аварийных сбросов горючих газов и паров.

Ключевая техническая особенность — способность одновременно утилизировать газы высокого и низкого давления. Конструкция факельного оголовка и внутренняя геометрия ствола исключают взаимное влияние потоков. Это гарантирует безостановочность технологических процессов и безопасность во всем диапазоне эксплуатационных режимов.

Оборудование прибыло на площадку в максимальной заводской готовности, что минимизирует объем сборочных операций в полевых условиях.

Шефмонтажные работы совмещенной факельной установки на стратегическом нефтепромысле в Якутии

Элемент - ставка на будущее или потерянный рост?

Давненько я не затрагивал в блоге Группу Элемент. Предлагаю сегодня разобраться с перспективами компании, а заодно изучить их отчет за полный 2025 год. Особенно интересно будет поковырять отчет на фоне растущей неопределенности в отношении структуры акционеров.

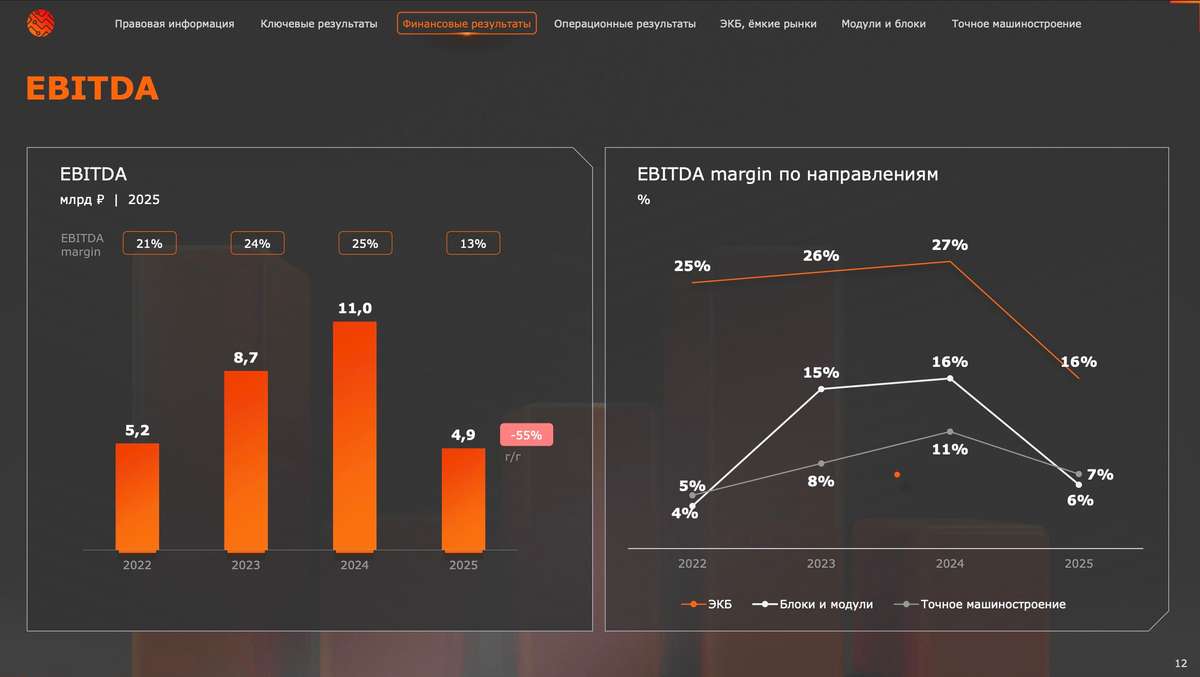
💻 Итак, по итогам 2025 года выручка Группы $ELMT снизилась на 12% до 38,6 млрд рублей. Основной удар пришелся на сегмент электронной компонентной базы, который просел на 29% из-за снижения спроса со стороны промышленных предприятий. При этом отдельные направления продолжают расти. Выручка сегмента «Точное машиностроение» увеличилась на 122%, а «Электронные блоки и модули» прибавили 33%. Однако их масштаб пока не позволяет компенсировать слабость основного бизнеса.

Микроэлектроника остается одной из самых перспективных отраслей российской экономики, а государство продолжает активно поддерживать производителей компонентной базы. На этом фоне падение выручки выглядит катастрофой. Компания пока не в силах изменить этот тренд.

📊 Операционная эффективность также находится под давлением. EBITDA по итогам 2025 года составила 4,9 млрд рублей, а рентабельность сократилась до 13%. Чистый убыток вообще составил 2,3 ярда. Для сравнения, еще годом ранее компания показывала гораздо более сильные результаты. Причина проста - рынок электроники постепенно охлаждается вслед за экономикой, а высокая ключевая ставка ограничивает инвестиции заказчиков.

Из позитивного отмечу долговую нагрузку. Исторически Элемент довольно аккуратно работал с долгом, а средства IPO были направлены на развитие производственных мощностей. Пока процентные расходы не выглядят критичной проблемой для бизнеса, в отличие от многих промышленных компаний.

💰 А вот по дивидендам новости разочаровали. Совет директоров рекомендовал не выплачивать дивиденды за 2025 год и оставить большую часть прибыли нераспределенной. Логика понятна - компания находится в инвестиционной фазе и продолжает строить фундамент для будущего роста. Однако для части инвесторов это станет неприятным сюрпризом.

В итоге получаем довольно неоднозначную историю. С одной стороны, рынок микроэлектроники остается стратегически важным, государственная поддержка сохраняется, а новые производственные проекты могут стать драйвером роста. С другой - выручка снижается, прибыльность ухудшается, а дивиденды поставлены на паузу. Пока Элемент выглядит скорее ставкой на развитие отрасли в горизонте нескольких лет, чем историей быстрого роста финансовых результатов.

❗️Не является инвестиционной рекомендацией

♥️ Ваш лайк - лучшая мотивация для меня работать дальше и радовать вас новыми статьями

Элемент - ставка на будущее или потерянный рост?

«Элемент» разочаровывает фондовый рынок

Группа «Элемент» не будет выплачивать дивиденды за 2025 год - такое решение приняло собрание ее акционеров, и оно вполне закономерно: выручка группы «Элемент» в прошлом году сократилась на 12% до 38,6 млрд рублей, был получен чистый убыток в размере почти 2,3 млрд рублей против чистой прибыли в 8,3 млрд рублей по итогам 2024 года. Скорректированный чистый долг вырос на 33% до 13,5 млрд рублей.

Фондовый рынок отреагировал на него снижением курса ее акций, обвалившегося примерно до 8 копеек за штуку. Впрочем, он ударными темпами падает с мая, свидетельствуя о пессимистических настроениях инвесторов, ранее повыше оценивавших привлекательность группы «Элемент», - после его IPO в мае 2024 года они стоили 20 копеек за штуку и ожидался их подъем.

Группа «Элемент», конечно, старается удержаться на плаву за счет разработки и выпуска востребованных видов электронной продукции. К примеру, по данным прессы, она собралась построить завод по производству чипов с топологией 40-55 нм с возможностью перехода на 28 нм. Фактически она сможет закрыть значительную долю потребностей в них в России.

Технологически же группа «Элемент», похоже, сильно отстала от иностранных конкурентов. Американский Intel уже выпускает чипы на 10 нм, перейдя на них с топологии 14 нм, тайваньская TSMC и китайская SMIC вовсю «клепают» чипы на 5 нм.

Создается впечатление, что группа «Элемент» организует производство, которое устареет в горизонте 10 лет и потенциал его рентабельности выглядит крайне неопределенным - потребителям могут скоро понадобиться более совершенные чипы, нежели сейчас.

В случает правильности подобного прогноза и отсутствия коренного перелома в деятельности группы «Элемент», его акции могут попасть в разряд мусорных и лишиться доверия со стороны участников фондового рынка с последующими трудностями с получением заемного финансирования.

Лучший B2B ребрендинг

Как мы стали брендом для бизнеса, не переставая быть брендом для DIY-мастеров

🥉Бренд ВИ.ру взял бронзу в номинации «Лучший B2B ребрендинг» на премии креативных и маркетинговых коммуникаций Silver Mercury.

Много ли В2В-компаний с ярким и сильным брендингом вы знаете? В прошлом году мы решили, что наш должен быть таким! В этом посте рассказываем, как мы обновляли бренд и, главное, зачем ;)

📌 Ребрендинг стал финальным штрихом в нашей B2B-трансформации
Несколько лет подряд доля корпоративных клиентов в выручке ВИ.ру росла и составляла более 50%, а мы выстраивали под них процессы, улучшали ИT-инфраструктуру, сайт и приложение. Но бренд все еще воспринимали как B2C-бизнес — про дом, дачу и ремонт для себя. Мы решили сфокусировать позиционирование на B2B-направлении, сохранив при этом лояльность В2С-аудитории, чтобы бренд полностью соответствовал нашей стратегии и работал на нее.

📌 Что мы сделали всего за 6 месяцев:
▫️ провели масштабное исследование среди 1000+ представителей бизнеса
▫️ на его основе разработали новую бренд-систему (позиционирование, слоган, визуальный стиль и Tone of Voice)
▫️ обновили ~300 точек касания с клиентом

Каждый элемент ребрендинга мы тестировали на ЦА, чтобы они на 100% соответствовали новым атрибутам и создавали целостное восприятие.

🎯 Что мы получили:
Рост знания о нашей работе с В2В-аудиторией и, как следствие, рост доли клиентов из корпоративного сегмента — по итогам 2025 года доля В2В в выручке выросла до 75,2%. Наш проект показал возможность успешной трансформации бренда, когда рынок активно меняется, получил одну из самых престижных маркетинговых премий и отлично справился со своей задачей — мы стали ближе к тем, кто создает.

А как вы считаете, нам удалось донести новый посыл до рынка? Ставьте реакции и пишите, как вам обновленный бренд ВИ.ру!

#новостикомпании #Ви2В #всепроВИ #быстреерынка

Лучший B2B ребрендинг

📙 ИнвестВзгляд: Элемент.

paywall
Пост станет доступен после оплаты

Займер покупает не платежную систему. Займер покупает клиентов.

Сегодня Займер $ZAYM сообщил о приобретении 50% платежной системы БЭСТ за 587 млн руб. Но давайте по порядку. После IPO компания последовательно расширяет периметр группы. Сначала "Селлер Капитал", потом банк "Евроальянс", затем Таксиагрегатор и IntellectMoney. Покупка доли в БЭСТ выглядит логичным продолжением этой стратегии, однако в этот раз компания получает не только новый актив, но и доступ к совершенно новой аудитории клиентов.

По данным компании, объем трансграничных переводов физических лиц уже превышает 3 трлн руб. в год. За этими цифрами стоят миллионы людей, которые регулярно отправляют или получают деньги между Россией и другими странами. Это иностранные граждане, работающие в России, студенты, россияне, проживающие за рубежом, и другие пользователи международных переводов. Именно эта аудитория становится для Займера новой точкой роста.

Почему это может быть интересно❓️

Компания прямо говорит, что рассматривает денежный перевод как первую точку контакта с клиентом. Логика здесь довольно простая. Человек приходит в систему не за займом, а чтобы отправить или получить деньги. При этом он уже проходит идентификацию, формирует историю операций и оставляет достаточно данных для оценки своего финансового профиля. В результате группа получает клиента, которого не нужно искать через рекламу и привлекать с нуля.

Дальше такому пользователю можно предложить другие сервисы: электронный кошелёк Qplus, банковские продукты, кредитование или платежные решения. Поэтому для Займера комиссия за перевод может оказаться не самым важным источником дохода. Намного интереснее потенциальная возможность построить долгосрочные отношения с этой аудиторией.

📌 Ещё один элемент большой конструкции

Отдельно обращает на себя внимание участие Fusion Factor Fintech и АО "КИВИ". Именно КИВИ на протяжении многих лет была технологическим партнером БЭСТ и участвовала в развитии её инфраструктуры. Ранее я уже высказывала предположение, что Займер активно присматривается к активам, связанным с экосистемой КИВИ. Покупка БЭСТ выглядит ещё одним подтверждением этой идеи. Компания не просто расширяет линейку сервисов, а последовательно усиливает свои компетенции в платежной инфраструктуре и транзакционном бизнесе.

Покупка БЭСТ интересна ещё и тем, что хорошо вписывается в общую картину последних лет. Займер уже давно не ограничивается развитием только микрофинансового бизнеса. Сегодня в группе объединены микрокредитование, предпринимательское финансирование, банк, электронный кошелёк, платежные сервисы и теперь международные денежные переводы.

Что важно инвесторам❓️

При этом некоторые вопросы по сделке пока остаются без ответа. Компания не раскрывает финансовые показатели БЭСТ, поэтому оценить её как самостоятельный бизнес сегодня довольно сложно. Однако, судя по комментариям менеджмента, основной акцент делается не на текущих результатах платежной системы, а на её роли в построении многопродуктовой финансовой платформы.

Вероятно, инвесторы будут внимательно следить за тем, как покупка БЭСТ отразится на бизнесе Займера в целом. Насколько успешно получится работать с новой аудиторией и какие дополнительные возможности откроет эта сделка для других сервисов группы, станет понятно уже по мере её интеграции.

Для инвесторов сделка интересна ещё и тем, что платежный и транзакционный бизнес традиционно оценивается рынком по более высоким мультипликаторам, чем классическое микрокредитование. Поэтому важным будет не только финансовый результат самой БЭСТ, но и то, насколько успешно Займер сможет монетизировать новую клиентскую аудиторию.

❓Как считаете, что для финансовой компании выгоднее: каждый раз покупать нового клиента через рекламу или один раз купить инфраструктуру, которая приводит таких клиентов годами?

Ставьте 👍

#обзор_компании
©Биржевая Ключница

Займер покупает не платежную систему. Займер покупает клиентов.

Мосбиржа - что покупать, если не её?

Словосочетание «покупка акций» в последнее время звучит немного пошло. Раскручивающаяся спираль военных конфликтов по всему миру и стоящая в одном шаге от рецессии экономика становятся заградительным барьером, препятствующим любым попыткам роста. Фондовый рынок РФ реагирует соответственно, находясь в изнурительном боковике с 2022 года и вернувшись на уровни 2019 года.

Такова диспозиция, ее мы не поменяем, можем только принять. Принять и подготовить портфели к разным сценариям. В одном из них наш портфель состоит из облигаций и, я бы сказал, тактического набора акций. В него не могут не входить акции Московской биржи $MOEX, которая продолжает уверенно проходить кризис по цифрам из отчета. Предлагаю сегодня его и посмотреть.

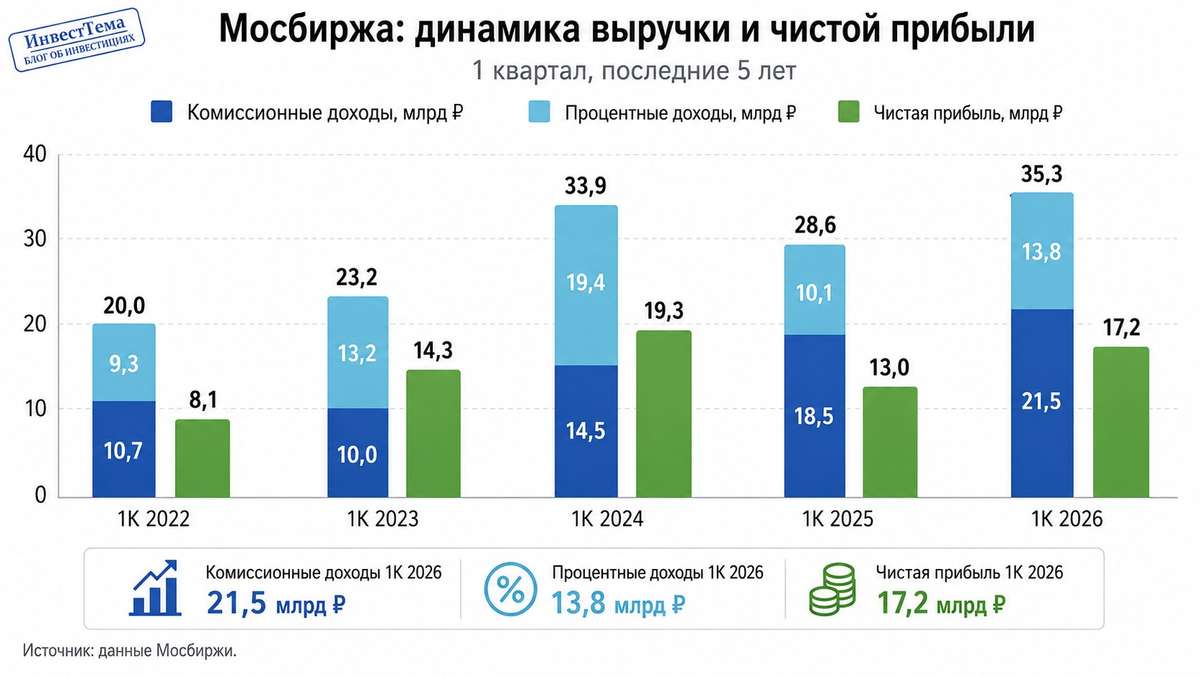
🏦 Итак, комиссионные доходы (основной элемент бизнес-модели) выросли за 1 квартал 2026 года на 16,2% до 21,5 млрд рублей. Доходы драйвит срочный рынок (+66%) и рынок облигаций (+21%), где сохраняется высокая активность участников. А вот рынок акций продолжает стагнировать. Комиссионные доходы в этом сегменте снизились сразу на 40% из-за падения объемов торгов.

Главный сюрприз квартала - процентные доходы. Чистый процентный доход вырос на 36,9% до 13,8 млрд рублей. Многие ожидали обратной динамики на фоне снижения ключевой ставки, однако высокая клиентская активность и рост остатков на счетах позволили Мосбирже существенно улучшить результат. В итоге доля комиссионных доходов в структуре выручки составила 61%, что выглядит довольно сбалансированно.

При этом компании удалось неплохо поработать над расходами. Операционные затраты снизились на 2,5%, а расходы на персонал сократились сразу на 16%. В результате EBITDA выросла на 42% до 24,8 млрд рублей, а чистая прибыль прибавила 32% и составила 17,2 млрд рублей. Вот и получается, что паттерн «Мосбиржа интересна только на высокой ставке» к эмитенту неприменим.

💰 Мосбиржа остается компанией практически без долговой нагрузки. В отличие от большинства эмитентов, рост ставки не давит на нее через процентные расходы. Наоборот, высокая ставка зачастую становится дополнительным источником дохода. А еще у компании щедрая дивидендная политика и двузначная доходность. За 2024 год инвесторы получили 13,7% доходности, за 2025 год уже рекомендовано 11,1%.

Мосбиржа вновь показала, что способна зарабатывать как на высокой активности инвесторов, так и на «процентной конъюнктуре». Однако ее акции не могут расти против рынка, такова их специфика. Нет притока новой ликвидности - получайте общерыночную коррекцию. Да и поступательное снижение ключевой ставки будет охлаждать доходы. Но уж если и ставить вопрос, какую компанию в портфель рассмотреть, то Мосбиржа - один из самых очевидных кандидатов.

❗️Не является инвестиционной рекомендацией

♥️ Предпраздничный день - это ли не повод поддержать лайком статью и мою мотивацию продолжать публиковать для вас полезную аналитику.

Мосбиржа - что покупать, если не её?

​🪙 Почему IPO на российском рынке чаще всего оказываются неудачными.

После заявления Антона Малькова из Т-банка ( 80% процентов IPO успешные, лучше рынка) решил вспомнить последние IPO на российском рынке.

В 2024 года на биржу вышли 14 отечественных компаний, в 2025 году активность резко упала — состоялось всего четыре первичных размещения. Разбираем, кто из эмитентов решился на IPO и с какими итогами они столкнулись.

2025 год.
JetLend - 54 %
GloraX - 27 %
🍏Дом.РФ +37 %
🍏Базис +16 %
Если учитывать, что индекс Мосбиржи потерял за год 9%, то получается 50/50. Половина - лучше рынка.

2024 год.
Делимобиль - 77 %
КЛВЗ - 72%
Диасофт -81 %
Европлан - 30 %
Займер - 38 %
МТС банк - 54 %
Элемент - 52 %
Ива - 73 %
Все инструменты - 60 %
Промомед - 5 %
🍏Апри + 57 %
Аренадата - 26 %
🍏Озон фарма + 54 %
🍏Ламбумиз + 13 %
3 из 14 компаний в плюсе. Причем есть совсем провальные истории - минус 50-80 % за 2 года. Это значит что была хорошая и правильная оценка на старте? Или просто не повезло?

За 24-25 годы в плюсе только 5 компаний из 19. Это 26 процентов, то есть шанс потерять деньги на IPO за 2 года пока равен 74 %.
Фраза "Более 80% IPO последних лет показали результат лучше рынка после размещения" заиграла новыми красками. Только как будто бы всё наоборот, но проценты схожие 74 против 80 %.

Причины такого "успеха":
1. Высокая ключевая ставка в течение 2х лет делала привлекательными низкорисковые инструменты: вклады, фонды денежного рынка и облигации.
2. Замедление экономики и дорогие кредиты ухудшали финансовые показатели бизнеса. Многие эмитенты сокращали или отменяли дивиденды, что давило на котировки.
3. Общая слабость российского фондового рынка — индекс Мосбиржи снизился на 9% за год .
Завышенные оценки и ожидания. Брокеров, банков, блогеров... И самых эмитентов. Ну и простая человеческая жадность.
Когда твоя задача продаться подороже - в ход могут идти любые средства.

Участвовать или нет - решать вам. Первичные размещения - это хорошо. Но только по адекватной цене и в нужное время. А то как ещё повышать капитализацию нашего рынка?