«Элемент» разочаровывает фондовый рынок
Группа «Элемент» не будет выплачивать дивиденды за 2025 год - такое решение приняло собрание ее акционеров, и оно вполне закономерно: выручка группы «Элемент» в прошлом году сократилась на 12% до 38,6 млрд рублей, был получен чистый убыток в размере почти 2,3 млрд рублей против чистой прибыли в 8,3 млрд рублей по итогам 2024 года. Скорректированный чистый долг вырос на 33% до 13,5 млрд рублей.
Фондовый рынок отреагировал на него снижением курса ее акций, обвалившегося примерно до 8 копеек за штуку. Впрочем, он ударными темпами падает с мая, свидетельствуя о пессимистических настроениях инвесторов, ранее повыше оценивавших привлекательность группы «Элемент», - после его IPO в мае 2024 года они стоили 20 копеек за штуку и ожидался их подъем.
Группа «Элемент», конечно, старается удержаться на плаву за счет разработки и выпуска востребованных видов электронной продукции. К примеру, по данным прессы, она собралась построить завод по производству чипов с топологией 40-55 нм с возможностью перехода на 28 нм. Фактически она сможет закрыть значительную долю потребностей в них в России.
Технологически же группа «Элемент», похоже, сильно отстала от иностранных конкурентов. Американский Intel уже выпускает чипы на 10 нм, перейдя на них с топологии 14 нм, тайваньская TSMC и китайская SMIC вовсю «клепают» чипы на 5 нм.
Создается впечатление, что группа «Элемент» организует производство, которое устареет в горизонте 10 лет и потенциал его рентабельности выглядит крайне неопределенным - потребителям могут скоро понадобиться более совершенные чипы, нежели сейчас.
В случает правильности подобного прогноза и отсутствия коренного перелома в деятельности группы «Элемент», его акции могут попасть в разряд мусорных и лишиться доверия со стороны участников фондового рынка с последующими трудностями с получением заемного финансирования.
Посты по ключевым словам
Как заплатить меньше налогов в 2027 году: фиксируем убытки до конца декабря
До конца года каждому инвестору стоит зафиксировать убыточные позиции, чтобы в следующем году заплатить меньше налогов.
Все, кто на рынке не первый год, наверняка об этом знают, но для тех, кто только начинает инвестировать, это может быть в новинку, поэтому расскажу немного про процесс.
Когда в течение года вы фиксируете прибыль по каким-либо позициям, у вас накапливается налогооблагаемая база (если фиксируете убыток, она уменьшается). Когда год заканчивается, от этой базы рассчитывается налог в размере 13% (для налоговых резидентов РФ), который вы должны заплатить.
Если у вас есть в портфеле убыточные позиции, с их помощью можно уменьшить налоги, которые вы заплатите в следующем году. Для этого нужно продать позицию, тем самым зафиксировав убыток.
• Затем эту позицию можно тут же восстановить. В результате, ваш портфель никак не изменится, а сумма налога к уплате в следующем году уменьшится.
• Важный момент - при такой операции налоговое обязательство не исчезает, а просто переносится на более поздний срок, но пока вы можете использовать эту сумму для инвестиций.
• Самое главное - после того, как зафиксировали убыток, не пытайтесь спекулировать, ждать лучшей цены и т.д. Просто сразу восстановите позицию и занимайтесь дальше своими делами.
Учитывайте убытки прошлых лет:
Если в предыдущих годах вы не получали прибыли от инвестиций, а были в убытке – их можно учесть и платить меньше налогов за прибыльные годы.
Как это сделать расскажу на примере брокера Т-Инвестиции:
- в приложении Т-инвестиции открываем:
- чат поддержки
- выбираем мой налог
- брокерский счёт и инвесткопилка
- налог на конкретную дату
- на сегодня
Важный момент:
Вариант "Фиксации убыточных позиций", подойдет только тем, кто не планирует инвестировать в долгую или же получить "Вычет по сроку владения".
Как получить вычет за долгосрочное владение ценными бумагами?
В Т‑Инвестициях этот вычет применяется автоматически. Просто купите и не продавайте конкретные ценные бумаги больше 3 лет.
Но есть несколько нюансов:
- вычет распространяется не на все бумаги;
- есть ограничения по сумме;
- вычет может не применяться, если бумагами одной и той же компании торговали на разных брокерских счетах;
- вычет не применяется к бумагам, купленным на ИИС.
Также можно отсрочить налог. Хитрость простая: если в январе на брокерском счёте нет свободных денег, налог не спишут. Его можно оплатить самому — до 1 декабря. Это отсрочка почти на 10 месяцев.
Как видите на рынке есть много вариантов, чтобы платить меньше налогов, увеличив по итогу процент потенциальной прибыли.
В комментариях будет интересно узнать, применяли ли Вы подобные варианты для снижения налогооблагаемой базы?
В конце недели разберём последние сделки и посмотрим, какие активы становятся интересными для покупки в рамках долгосрочной облигационной стратегии. Ещё расскажу про полученные купоны и на что планирую их направить. Не пропустите!
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендациейВчера в 9:49
ДВМП. Отчет за 1 пол 2026 по МСФО
Тикер: #FESH
Текущая цена: 61.4
Капитализация: 181.2 млрд
Сектор: Транспортировка
Сайт: https://www.fesco.ru/ru/investor/
Мультипликаторы (LTM):
▫️ P/E - убыток LTM
▫️ P/BV - 1.18
▫️ P/S - 1.03
▫️ ROE - убыток LTM
▫️ ND/EBITDA - 1.4
▫️ EV/EBITDA - 11.37
Что нравится:
▫️ выручка выросла на 5.7% г/г (87.7 → 92.1 млрд);
▫️ нетто фин. расход снизился на 46% п/п (5.4 → 2.9 млрд);
Что не нравится:
▫️ FCF уменьшился на 50.5% г/г (15.8 → 7.8 млрд);
▫️ чистый долг снизился на 8% п/п (27.7 → 25.5 млрд), но ND/EBITDA ухудшился с 0.9 до 1.4;
▫️ чистая прибыль околонулевая (709 → 36 млн);
Дивиденды:
СД рассматривает основные направления распределения и долю прибыли, которую можно направить на выплаты.
Компания за свою историю не выплачивала дивиденды и по ним пока нет информации.
Мой итог:
Операционные показатели (г/г).
Перевозки (линейно-логистический дивизион):
▫️ интермодальные +7.6% (336 → 355 тыс TEU);
▫️ международные +18% (256 → 302 тыс TEU);
▫️ каботажные морские +41.5% (53 → 75 тыс TEU).
Перевалка (портовый дивизион):
▫️ контейнеры +10.3% (387 → 427 тыс TEU);
▫️ генеральные грузы -31.9% (2053 → 1398 тыс т);
▫️ нефтепродукты +63.8% (149 → 244 тыс т);
▫️ средства транспорта -28.3% (60 → 43 тыс ед).
Судо-сутки в эксплуатация (морской дивизион) +8.1% (4221 → 4561 дни);
Железнодорожные контейнерные перевозки +0.2% (467 → 468 тыс TEU);
Объемы бункеровки -30.6% (98 → 68 тыс т).
Выручка по дивизионам (г/г без учета межсегмента в млрд):
▫️ линейно-логистический +8.4% (77.5 → 83.8);
▫️ портовый -22.8% (9.2 → 7.1);
▫️ морской -4.5% (1.22 → 1.16);
▫️ железнодорожный -5.1% (0.34 → 0.32);
▫️ бункеровочный +55.8% (0.23 → 0.35).
Основной для компании дивизион вырос по выручке, что перекрыло потери в других сегментах. Ключевыми драйверами роста являются импорт через Дальний Восток (+39% г/г) и сухопутные погранпереходы (+26% г/г). При этом ЛЛ дивизион оказался убыточным по итогам годам (-1.5 млрд), тогда как портовый, несмотря на снижение выручки получил прибыль выше прошлого периода (+50.6% г/г, 5.2 → 7.8 млрд).
За полугодие получена очень скромная прибыль, которая слабее и так достаточно невзрачного результата за 1 пол 2025. На уменьшение прибыли повлияли ухудшение операционной рентабельности с 15.6 до 5.7% и повышенная эф. ставка налога на прибыль (98.3% vs 73.5% в 1 пол 2025). Вообще, стоит отметить, что из всех дивизионов ДВМП в отчетном полугодии только в плюс отработали только портовый и бункеровочный. ЛЛ, несмотря на прирост выручки, в итоге получил убыток (-1.5 млрд vs +4.3 млрд в 1 пол 2025).
FCF уменьшился вдвое на фоне снижение OCF (-38.5% г/г, 18.3 → 11.2 млрд) и рост кап. затрат (+34.2% г/г, 2.5 → 3.4 млрд).
Долговая нагрузка (по классическому расчету) выросла по причине более сильного падения EBITDA в сравнении с чистым долгом.
Скорее всего, второе полугодие компания в плане прибыли отработает лучше первого. Экспортную часть выручки поддержит слабый рубль, который вряд ли уже поднимется выше 80 рублей за доллар. Из-за неспокойной обстановки в мире (ситуация вокруг проливов на Ближнем Востоке, взаимные удары по портам РФ и Украины) стоимость перевозок растет. Правда, по этой же причине ДВМП приходится перестраивать логистику, перенаправляя потоки с черноморских портов на другие. Ну и руководство компании ожидает прибыль по итогам года.
Другой вопрос, что вряд ли она будет значительной. Чтобы получить P/E 2026 = 5 от текущей цены, компания должна заработать за 2 полугодие 34.5 млрд. Это нереальная цифра (за весь 2024 год было чуть меньше). Субъективные ожидания не выше 7 млрд по итогу года (P/E 2026 = 25.9). История про создания совместного предприятия Росатома и DP World (ОАЭ) пока больше для спекулянтов. Тем более за последнее время подробностей не появилось.
Итог такой же, как и в прошлом разборе. Пока для консервативного инвестора идеи здесь нет. По этой причине акции ДВМП в портфеле не держу и покупку не рассматриваю.
*Не является инвестиционной рекомендацией
▫️ мой канал в TelegramВчера в 6:00
ЛСР. Отчет за 1 пол 2026 по МСФО
Тикер: #LSRG
Текущая цена: 495
Капитализация: 51 млрд
Сектор: Девелопмент
Сайт: https://www.lsrgroup.ru/investors-and-shareholders/informacziya-po-akcziyam/informacziya-po-akcziyam
Мультипликаторы (LTM):
▫️ P/E - убыток LTM
▫️ P/BV - 0.7
▫️ P/S - 0.2
▫️ ROE - убыток LTM
▫️ ND/EBITDA - 5.45 (без учета эксроу)
▫️ EV/EBITDA - 6.23 (без учета эскроу)
Что нравится:
▫️
Что не нравится:
▫️ выручка выросла всего на 0.7% г/г (96.4 → 97.1 млрд);
▫️ чистый долг без учета эскроу увеличился на 6.5% п/п (336.4 → 358.2 млрд). ND\EBITDA вырос с 4.92 до 5.45;
▫️ вырос нетто фин расход на 11% п/п (23.9 → 26.5 млрд);
▫️ остаток на эскроу счетах снизился на 20.7% п/п (217.5 → 172.4 млрд);
▫️ чистый убыток кратно вырос (-2.5 → -57.6 млрд).
Дивиденды:
Размер выплаты определяет СД и, как правило, он составляет не менее 20% чистой прибыль на основе отчета по МСФО за год.
По данным сайта Доход за 2026 год ожидается дивиденд в размере 78 руб (ДД 15.9% от текущей цены).
Мой итог:
Операционные показатели по продаже недвижимости:
▫️ новые продажи -5.1% (254.9 → 241.9 тыс. кв. м);
▫️ введено в эксплуатацию +27.7% (290.8 → 371.3 тыс. кв. м).
Продажи (в тыс. кв. м) выросли в Санкт-Петербурге (120 → 130) и Екатеринбурге (21 → 29), но заметно просели в Москве (113 → 83).
Продажа материалов (г/г):
▫️ песок +51.5%;
▫️ гранитный щебень -2.1%;
▫️ кирпич -12.2%;
▫️ газобетон -2.2%.
Несмотря на снижение продаж, выручка выросла, хотя и очень скромно. С учетом текущего положения сектора это еще нормальный результат (у ПИК, Самолета и Эталона выручка снизилась).
За полгода компания получила огромный убыток по причине обесценения долей в выбывшем дочернем предприятии. Причем история максимально мутная. В феврале ЛСР продала 100% доли предприятия связанной стороне за 3 млрд. При этом стоимость чистых активов проданного актива до обесценения достигала 44.9 млрд (из них, запасы 21.4 млрд, денежные средства 20.2 млрд и нетто дебиторка 1.4 млрд).
И здесь приведу цитату из разбора Арсагеры: "Мы рассматриваем убыток ... как результат вывода капитала.... Мажоритарный акционер своим решением фактически переложил финансовые последствия сомнительной сделки на плечи рядовых акционеров, что является грубейшим нарушением прав собственности".
Но даже если скорректировать результат на это списание, то все равно получится убыток примерно в 10.8 млрд.
Долговая нагрузка продолжает увеличиваться на фоне роста чистого долга и снижения EBITDA. Показатель ND/EBITDA с учетом эскроу увеличился с 1.74 до 2.83. Долг растет, а остатки на эскроу уменьшаются.
В самом секторе заметные проблемы. В цементной отрасли ожидают снижение спроса на 25% по итогам года. Статистика погрузок РЖД по черным металлам за 8 месяцев также показывает уменьшение (-9.8% г/г, 34.7 → 31.3 млн т). Продажи новостроек в России в июле сократились на 8% г/г.
Также отрицательной новостью для девелоперов стало объявление об изменении условий по семейной ипотеки с 1 октября 2026. Ожидается, что это позволит части заемщиков претендовать на более дорогие квартиры за счет увеличения максимальной суммы кредита. При этом ежемесячная нагрузка для большинства покупателей жилья заметно увеличится. По оценкам аналитиков из-за этих изменений продажи могут снизиться на 20-30%. Более того, заметнее платеж вырастет в крупных городах, а значит там спрос упадет ощутимее (а у ЛСР основные рынки это Москва и Санкт-Петербург). Еще стоит отметить, что в 1 и 2 кварталах доля контрактов с использованием ипотечных средств у ЛСР составляла 64 и 60%. Возможно, будет некоторый всплеск продаж в 3 квартале на желающих успеть оформить ипотеку до изменения условий, но в 4 квартале стоит ожидать снижение количества заключенных контрактов.
Акций компании нет в портфеле и о покупке даже не думаю. Помимо убыточности компании и текущих проблем в секторе сам мажоритарий ЛСР делает все, чтобы нормальный инвестор даже не смотрел в сторону компании. По этой же причине ни о какой справедливой цене речи не идет.
*Не является инвестиционной рекомендацией
▫️ мой канал в Telegram8 октября
Что не так с семейной ипотекой и какие компании под ударом?
С 1 октября 2026 года семейная ипотека работает по-новому. Главное изменение: ставка и лимит теперь зависят от количества детей и региона. Чем больше детей — тем ниже ставка и выше лимит. Но чтобы получить льготу, хотя бы один ребёнок должен быть младше 7 лет.
• В обычных регионах: один ребёнок — 10% (6 млн), двое — 8% (8 млн), трое — 6% (10 млн), четверо — 4% (10 млн), пятеро — 2% (10 млн).
• В столичных регионах ставки выше, но и суммы больше: один — 12% (12 млн), двое — 10% (15 млн), трое — 8% (18 млн), четверо — 6% (18 млн), пятеро — 4% (18 млн).
Срок субсидирования сократился. Теперь льготная ставка 15 лет вместе 30 лет. Дальше — рыночная. Правда, с ограничением: ставка не может быть выше меньшей из двух величин: ставка по договору плюс 4 п.п. или ключевая ставка ЦБ плюс 3 п.п.
Исключение — ИЖС. Если кредит на строительство дома, его завершение или покупку участка — ставка 6%.
Также ставку 6% можно сохранить двумя способами:
• Внести первоначальный взнос не менее 50% от стоимости жилья сразу.
• Снижение остатка долга до 50% в течение первого года → рефинансирование под 6%.
Кто пострадает сильнее всех?
• Самолёт #SMLT — главный кандидат на удар. Доля ипотеки в продажах — 68%, стройка в Московском регионе.
• А101 и ЛСР #LSRG тоже в столицах: А101 — Москва и область, ЛСР — 89% портфеля в Москве и Питере. Но у ЛСР ипотека — только 49%, плюс сегменты повыше. У А101 сегменты попроще, поэтому эффект будет ощутимее.
• Эталон #ETLN — доля ипотеки около 33%, плюс ориентация на бизнес-класс, где ипотека исторически ниже.
В регионах ужесточение не такое сильное, как в столицах, но всё равно заметное: проблема региональных застройщиков в том, что у них доля ипотеки в среднем выше, чем у столичных.
У Glorax #GLRX — 71%, у АПРИ #APRI — 76%, у Брусники — 78%. Так что более низкая ставка (8–10% в регионах против 10–12% в столицах). Чистый негатив для регионов окажется сопоставим со столичным.
Из актуального:
• 30% доходность — это плата за риск. Насколько опасны облигации Эталон?
• Что не так с облигациями АПРИ? И что сейчас с ними делать?
• Что от нас скрывает МГКЛ? И какие риски на себя мы берем?
• Полипласт подвергся распродаже. Стоит ли паниковать вместе со всеми?
Кто держится (ND/EBITDA < 1x):
• А101 — прибыль 6,3 млрд ₽, но она просела на 53,6% г/г, выручка –18,2%. Зато Debt/Equity 0,83x против 1,03x на конец 2025 года — лучший в выборке.
• ЛСР — ND/EBITDA 2,8x, убыток 57,6 млрд — это обесценение, а не дыра в кэше. Правда, кэш упал с 27,7 до 5,4 млрд, а краткосрочный долг вырос до 57,3 млрд. Зато единственный, кто удержал выручку в плюсе (+0,7%).
Средняя нагрузка (ND/EBITDA 2,5–3,5x):
• Брусника — по операционке отчёт лучший: выручка вдвое, EBITDA до 26,9 млрд, ND/EBITDA с 3,92x до 2,98x. Но чистый убыток 1,4 млрд второе полугодие подряд — дорогой долг съедает весь операционный рост. Ковенанты по нескольким кредитам нарушены.
• Глоракс — выручка +45%, EBITDA 8,6 млрд, а чистая прибыль 1,6 млрд — разницу съедают проценты, налоги и обесценение. Кэш 685 млн ₽ против краткосрочного долга 6,9 млрд.
• Сэтл — прибыль 4,2 млрд, проектный долг полностью закрыт эскроу (131,1 млрд долг / 138,7 млрд эскроу = 106%). Но корпоративный долг 74 млрд при кэше 4 млрд и краткосрочном долге 51,4 млрд.
Тяжелее (ND/EBITDA > 3,5x):
• Самолёт — отчёт самый тяжёлый: выручка –31%, убыток 22,3 млрд, FFO рухнул с 25 до 6,6 млрд. Компания напрямую говорит с банками о реструктуризации. Техдефолты в мае (три выпуска) и сентябре (БО-П20 с задержкой на день).
• Эталон — убыток 13,2 млрд второе полугодие подряд, ND/EBITDA с 4x до 5,5x; EBITDA закрывает лишь половину финрасходов. Если так пойдёт дальше, капитал уйдёт в минус.
• АПРИ — ND/EBITDA 4,2x при ковенанте с Альфа-Банком не более 4x. Купоны до 30,5% (YTM до 47%) при операционной прибыли 3,4 млрд за полгода. CFO –8,4 млрд, доля проектного финансирования 70,6%.
Что в итоге: Сектор чётко распался на три эшелона. А101 — с запасом прочности. ЛСР, Брусника, Глоракс, Сэтл — середняки с контролируемыми, но растущими рисками. Самолёт, Эталон, АПРИ — проблемные, и тут всё упирается в готовность банков поддерживать реструктуризацию.
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией7 октября
Совкомфлот. Отчет за 2 кв 2026 по МСФО
Тикер: #FLOT
Текущая цена: 80.8
Капитализация: 191.9 млрд
Сектор: Транспортировка
Сайт: https://www.scf-group.com/investors/
Мультипликаторы (LTM):
️▫️ P/E - 46.36
▫️ P/BV - 0.51
▫️ P/S - 1.5
▫️ ROE - 1.1%
▫️ ND/EBITDA - 0.97
▫️ EV/EBITDA - 4.06
Что нравится:
▫️ выручка выросла на 25.8% г/г (27.4 → 34.5 млрд);
▫️ чистая прибыль +7.3 млрд против убытка -32.9 млрд в 1к в 2025;
▫️ нетто фин доход 340 млн против расход -28 млн;
Что не нравится:
▫️ FCF снизился на 92.7% г/г (3 → 0.2 млрд);
▫️ чистый долг вырос в 2.3 раза к/к (25.8 → 60 млрд). ND/EBITDA ухудшился с 0.5 до 0.97;
Дивиденды:
На дивиденды направляется не менее 25% от чистой прибыли по МСФО, пересчитанной в рубли по курсу ЦБ РФ на конец отчетного периода. Компания заявляет о выплате на уровне 50% от скор. чистой прибыли по МСФО.
По данным сайта Доход прогнозный размер дивиденда за 2026 год равен 7.52 руб. (ДД 9.31% от текущей цены).
Мой итог:
Большая часть 2 квартал прошла "под знаком" конфликта на Ближнем Востоке, который обеспечил занятость флота и поднял ставки на фрахт. Это помогло Совкомфлоту увеличить выручку, несмотря на самый слабый курс доллара за последние пару лет (средние 74.5 руб vs 80.8 руб во 2 кв 2025).
За квартал заработана чистая прибыль в отличии от прошлого года. Более того, отчетный квартал по результату оказался почти в 2 раза лучше первого. Да, стоит учитывать, что во 2 квартале 2025 было обесценение судов на 2.8 млрд и убыток от курсовых разниц 3 млрд. Но даже если посчитать скорректированную прибыль, то получится хороший прирост относительного прошлого года (+260.6% г/г, 3.8 → 13.9 млрд).
FCF снизился по причине более сильной динамики OCF (+296.8% г/г, 6.2 → 24.8 млрд) в сравнении с кап. затратами (+664.7% г/г, 3.2 → 24.5 млрд). Рост Capex обусловлен затратами на постройку новых судов. В 2026 году компания уже получила два газовоза ледового класса Arc7 (ожидается третий) и танкер класса Aframaх. Всего в портфеле заказов на судостроительном комплексе "Звезда" находятся 18 судов для группы, из которых 15 - это газовозы для "Арктик СПГ 2".
Долговая нагрузка за квартал увеличилась. Кратный рост чистого долга перекрыл увеличение EBITDA.
Второй квартал вышел ожидаемо сильный. Третий квартал, скорее всего, будет послабее. Ставки фрахта снизились относительно значений 2 квартала, а экспорт нефти в июле и августе из РФ ниже значений, который были в период с апреля по июнь. Хотя стоит отметить, что рубль прилично ослаб, что точно поддержит результаты компании. Ну и ситуация вокруг Ормузского пролива пока остается напряженной, несмотря на постоянные победные реляции Трампа.
По примерным расчетам за 2026 год компания сможет заработать прибыль чуть менее 40 млрд, что дает P/E 2026 = 4.81 и дивиденд в районе 7 руб (ДД 8.6% от текущей цены). Но в этот прогноз заложено сохранение ставок фрахта на текущем уровне до конца года и дальнейшее некоторое ослабление рубля.
Из возможных драйверов роста у компании остается значительное ослабление рубля (что вряд ли пока стоит ожидать), увеличение объемов перевозок (это возможно при расширении парка и роста экспорта нефти и нефтепродуктов) и возвращение ставок фрахта к пиковым уровням (для этого нужна эскалация на Ближнем Востоке).
При этом есть и серьезные риски. Если конфликт на Ближнем Востоке пойдет в сторону разрешения, то это явно снизит градус напряженности и уменьшит ставки фрахта. Также риском являются атаки беспилотников по судам компании. Танкеры, которые связывают с Совкомфлотом, уже были атакованы в районе Сочи и у терминала КТК в Новороссийске.
Сейчас все выглядит так, что риски в моменте превалируют над возможными точками роста. При этом оценка компании на субъективный взгляд уже близка к справедливой.
Акций компании в портфеле нет.
Прогнозная справедливая стоимость - 84 руб.
*Не является инвестиционной рекомендацией
▫️ мой канал в Telegram7 октября
Эталон. Отчет за 1 пол 2026 по МСФО
Тикер: #ETLN
Текущая цена: 18.7
Капитализация: 14.2 млрд
Сектор: Девелопмент
Сайт: https://www.etalongroup.com/investors/private/
Мультипликаторы (LTM):
▫️ P/E - убыток LTM
▫️ P/BV - 0.49
▫️ P/S - 0.1
▫️ ROE - убыток LTM
▫️ ND/EBITDA - 7.43 (без учета эксроу)
▫️ EV/EBITDA - 7.99 (без учета эскроу)
Что нравится:
▫️ чистый долг без эскроу снизился на 13.3% п/п (217.2 → 188.2 млрд). ND/EBITDA ухудшился с 7.42 до 7.43;
▫️ нетто фин расход уменьшился на 3.4% п/п (23.3 → 22.5 млрд);
▫️ деб. задолженность снизилась на 27.9% п/п (16.8 → 12.1 млрд).
Что не нравится:
▫️ выручка снизилась на 9.6% г/г (60.2 → 54.4 млрд);
▫️ остаток на эскроу счетах уменьшился на 53.5% п/п (104.3 → 48.5 млрд);
▫️ чистый убыток, но снизился на 6.9% г/г (13.4 → 13.2 млрд);
Дивиденды:
Выплата не менее 40% от чистой прибыли по МСФО, скор. на разовые прибыли/убытки, не относящиеся к основной деятельности. Выплата не реже 1 раза в год.
Дивиденды за 2026 год не ожидаются.
Мой итог:
Операционные показатели (г/г):
▫️ новые продажи -29.7% (295.8 → 207.8 тыс. кв. м). Падение по всем сегментам (Москва и МО -28.5%, Питер -63.4%, регионы -18.8%);
▫️ ввод в эксплуатацию +99.4% (163.9 → 326.8 тыс. кв. м).
Доля ипотечных кредитов за 1 и 2 кварталы 30 и 41%, соответственно (в 1 и 2 квартале 2025 было 14 и 32%). Динамика новых продаж за последние 6 кварталов: 192.1 → 103.7 → 175.2 → 200.4 → 90 → 117.8 тыс. кв. м. Как видно, продажи за последние 2 квартала в среднем вернулись к показателя слабого 2 квартала 2025 года.
Снижение объемов новых продаж отразились на выручке. Выручка по сегментам (г/г в млрд):
▫️ жилая недвижимость -11.9% (48.9 → 43.1 млрд);
▫️ подрядное строительство -87.9% (0.8 → 0.1 млрд);
▫️ аренда и прочее +7% (10.5 → 11.2 млрд).
За отчетный период снова получен убыток, но результат немного лучше 2 полугодия 2025 за счет улучшения операционной рентабельности с 13.4 до 13.6% и снижения нетто фин расхода.
Долговая нагрузка за полгода почти не изменилась. Чистый долг снизился за счет остатка средств после дополнительной эмиссии (выпустили 400 млн акций для покупки компании "Бизнес-Недвижимость" у АФК Система), но также уменьшилась и EBITDA LTM. Для Эталона долговая нагрузка остается основной проблемой. В 1 пол 2026 нетто фин расход уже в 3 раза превысил операционную прибыль.
Отрасль и конкретно Эталон находятся в кризисе. Причем пока не видно признаков изменения ситуации. Цементная отрасль РФ столкнулась с резким спадом спроса, тесно связанным с общим замедлением строительства. Ожидается, что по итогам 2026 года снижение спроса достигнет 25%. Статистика погрузок РЖД по черным металлам за 8 месяцев также показывает уменьшение (-9.8% г/г, 34.7 → 31.3 млн т). Продажи новостроек в России в июле сократились на 8% г/г (в июне был рост +16% г/г на фоне спроса на «Семейную ипотеку» перед возможным изменением условий). Два месяца 3 квартала происходит снижение выдачи ипотек в Москве.
Для снижения долга компании приходится продавать активы. Были проданы два земельных участка в Санкт-Петербурге (сумма сделки не раскрыта), а также группа продала в убыток торговый центр «Летний сад» в Москве. Но как видно, пока это помогло просто сдержать рост долговой нагрузки. Проблемы Эталона также отразились на ее кредитном рейтинге. В апреле «Эксперт РА» понизил рейтинги облигаций с ruА- до ruBBB+.
В конце недели были объявлено, что с 1 октября будут изменены условия семейной ипотеки. Ожидается, что изменения позволят части заемщиков претендовать на более дорогие квартиры за счет увеличения максимальной суммы кредита. При этом ежемесячная нагрузка для большинства покупателей жилья заметно увеличится. Как это повлияет на результаты девелоперов пока непонятно, но аналитики ожидают падение спроса из-за роста среднего ежемесячного платежа.
Никакой идеи здесь пока нет. На группе "висит" приличный долг. Аналогичные проблемы и у материнской АФК Система. И при этом Эталон убыточен с 2023 года включительно. Проходим мимо.
*Не является инвестиционной рекомендацией
▫️ мой канал в Telegram6 октября
Инарктика. Отчет за 1 пол 2026 по МСФО
Тикер: #AQUA
Текущая цена: 313
Капитализация: 27.5 млрд
Сектор: Агропищепром
Сайт: https://inarctica.com/investors/
Мультипликаторы (LTM):
▫️ P/E - 5.73
▫️ P/BV - 0.72
▫️ P/S - 0.97
▫️ ROE - 12.5%
▫️ ND/EBITDA - 2.54
▫️ EV/EBITDA - 6.71
Что нравится:
▫️ выручка выросла на 37.8% г/г (10 → 13.8 млрд);
▫️ нетто фин расход снизился на 11.9% п/п (1.1 → 1 млрд);
Что не нравится:
▫️ отрицательный FCF еще снизился в 2.3 раза г/г (-1.1 → -2.6 млрд);
▫️ чистый долг увечился на 21.7% п/п (13.8 → 16.8 млрд). ND/EBITDA ухудшился с 2.42 до 2.54;
▫️ чистая убыток есть, но заметно снизился (-7.5 → -0.4 млрд);
▫️ дебиторская задолженность выросла на 62.8% п/п (1.3 → 2.1 млрд);
Дивиденды:
Компания старается выплачивать дивиденды 3 раза в год (при условии, что есть чистая прибыль по РСБУ и соотношение чистый долг/EBITDA не превышает 3.5.
По данным сайта Доход за 3 кв 2026 ожидается дивиденд в размере 20 руб (ДД 6.39% от текущей цены).
Мой итог:
Операционные показатели:
▫️ объем продаж +57.5% г/г (8.4 → 13.2 тыс т);
▫️ биомасса +32.5% г/г (20.9 → 27.7 тыс т).
Объем биомассы восстанавливается после мора рыбы в 1 пол 2024 года. Судя по динамике в 2027 году объем может приблизиться к пиковым значениям, которые были в 2024 году. Продажи значительно выросли как за счет роста биомассы, так и на фоне низкой базы прошлого года.
Улучшение операционных показателей закономерно отразилось на увеличение выручки. При этом средняя цена реализации за кг снизилась на 12.2% г/г (1147 → 1007 руб).
За полгода получен убыток, но он сильно меньше прошлогоднего периода. И причина в снижении убытка от переоценки биоактивов (-2.2 млрд vs -8.3 млрд в 1 пол 2025). Если скорректировать результаты на эти убытки, то получаем увеличение прибыли до налога в 2.1 раза г/г (0.8 → 1.7 млрд).
FCF еще дальше ушел в минус по причине более сильного абсолютного снижения FCF (0.9 → -1.3 млрд) в сравнении с кап. затратами (-33.3% г/г, 2 → 1.3 млрд).
Долговая нагрузка продолжает расти. Компания называет уровень ND/EBITDA в 2.5 комфортным, но все же это уже достаточно неприятное значение.
Росрыболовство еще сильнее снизило прогноз по вылову лососевых в РФ до 100-110 тыс т (ранее ожидалось 227 тыс т). Непонятно насколько этот прогноз относится именно к Инарктике. Потребление рыбы в 2025 году в РФ снизилось с 22.8 кг до 22 кг на человека. С учетом текущих сложностей в экономике на фоне СВО вряд ли стоит ждать, что в 2026 будет восстановление. Как бы не было дальнейшего снижения.
Компании точно поможет слабеющий рубль, который позволит продукции Инарктики быть более конкурентной в борьбе с иностранными поставщиками. Также, возможно, помогут на экспортные продажи. Поставки рыбы и морепродуктов из РФ в ЕС в июле выросли до 80.6 млн евро, что на 8% больше м/м на 36% больше г/г. А за 1 полугодие экспорт в страны БРИКС вырос в 1.5 раза (97% всего экспорта приходится на Китай).
Субъективные ожидания относительно объемов продаж за 1 полугодие были ниже, а вот средние цены наоборот ожидались выше. Непопадание в прогнозы вносит коррективы в расчеты по текущему году. По примерным подсчетам можно рассчитывать на выручку в районе 30.7 млрд и скор. прибыль в 4 млрд. Это дает P/E скор. = 6.9 и дивиденд около 18.2 руб (ДД 5.8% от текущей цены).
Оценка не является дешевой даже после серьезного снижения. И это при том, что над компанией так и "висит" риск повторной потери биомассы. Смущает также момент, что один из ключевых акционеров Инарктики Максим Воробьев продал свою долю в 22.35% в апреле этого года и перестал быть совладельцем компании.
Акций нет в портфеле.
Прогнозная справедливая стоимость - 333 руб.
*Не является инвестиционной рекомендацией
▫️ мой канал в Telegram5 октября
Пост №1
Давно в финансовом движе. С 2016 года в крипто и с 2020 в фондовом рынке. С 2023 года веду эксперимент по ежедневному автопополнению брокерских счетов на 1000 рублей. Делю по 100 рублей в разные финансовые инструменты и сравниваю результаты. Долгое время ввел отчетность в телеграм и пульс. Сейчас автоматизировал отчетность на своей сайте daily100.ru . Там еще много интересных экспериментов по финансам и каждый может рассчитать свою пенсиб бесплатно. На сайте нет рекламы, это чисто для финансового фана.
Буду тут публиковать отчетность за неделю.
На данный момент за 1 373 дня эксперимента на счету 1 728 910 рублей! Задавайте вопросы по эксперименту в комментариях.4 октября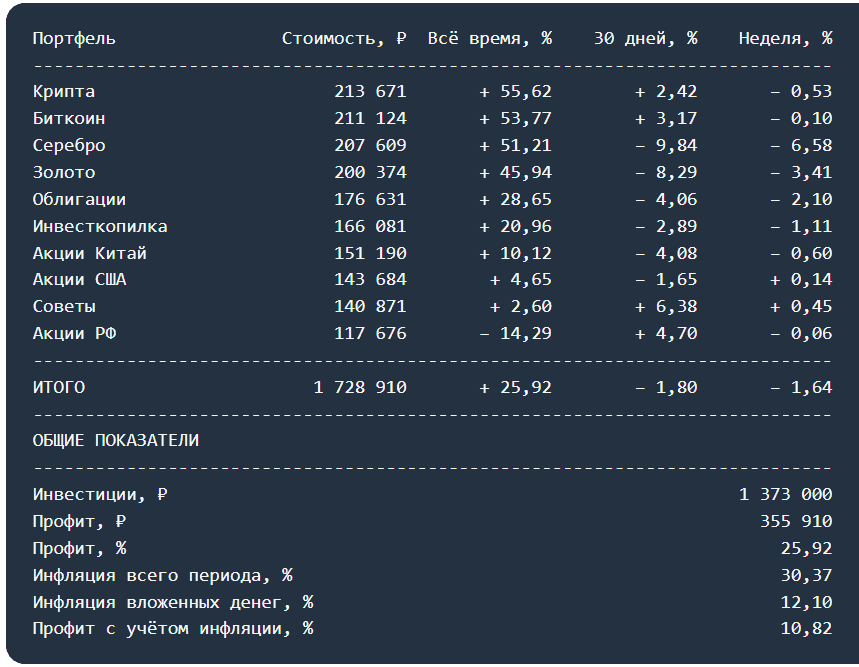
Что даёт оферта в акциях ПАО «НФК-Сбережения»? $NFKS
Акции ПАО «НФК-Сбережения» — одни из немногих, которые торгуются с офертой. В акциях предусмотрен put-опцион, то есть возможность предъявить акции к выкупу по инициативе инвестора.
Как это работает:
В первые 3 года с момента начала обращения акций ПАО «НФК-Сбережения» на бирже, у их держателей будет право предъявления акций по оферте мажоритарному акционеру (ООО «Пионер-Лизинг».
Цена выкупа будет зависеть от года, в котором предъявляется требование о выкупе:
— в первый год обращения цена выкупа составит 60 руб. за акцию
— во второй год обращения — 70 руб. за акцию
— в третий год обращения — 80 руб. за акцию
Важная особенность выкупа: денежные средства инвестор получает через 365 дней после подачи заявки (предъявления требования к выкупу). После подачи заявки акции инвестора блокируются в депозитарии ПАО «НФК-Сбережения» до момента выкупа.
А что, если передумал?
Поручение можно снять в любой момент до выкупа и снова начать торговать акциями ПАО «НФК-Сбережения». При этом, если инвестор снова передумает, поручение можно будет подать снова — но срок в 365 дней начнёт течь заново.
Что даёт оферта в акциях инвесторам?
Оферта в акциях предоставляет поддержку рыночной цены и снижение волатильности акций. Также у инвестора есть возможность выхода по фиксированной цене в заранее известный срок.
При этом инвестирование в акции ПАО «НФК-Сбережения — это инвестиции в стабильный и высокомаржинальный бизнес с хорошими перспективами. Привлекаемый в ходе SPO капитал направляется на масштабирование организации выпусков внебиржевых облигаций для компаний малого и среднего бизнеса.
Не является индивидуальной инвестиционной рекомендацией. Не является публичной офертой.
Эмиссионные документы, включая Проспект ценных бумаг: https://disclosure.skrin.ru/disclosure/2130190797/?DTI=6
Сообщение о включении эмиссионных ценных бумаг эмитента в список ценных бумаг, допущенных к торгам российским организатором торговли: https://disclosure.skrin.ru/ShowMessage.asp?id=4&eid=240681&agency=7&DTI=5
Сообщение о ценовых параметрах и объемах планируемых операций мажоритарного акционера и его подконтрольных лиц: https://disclosure.skrin.ru/ShowMessage.asp?id=4&eid=240685&agency=7&DTI=5
Сообщение об оферте мажоритарного акционера - https://disclosure.skrin.ru/ShowMessage.asp?id=4&eid=240686&agency=7&DTI=5
Сообщение о намерении мажоритарного акционера направлять средства, полученные от продажи акций в качестве безвозмездного вклада в имущество эмитента - https://disclosure.skrin.ru/ShowMessage.asp?id=4&eid=240687&agency=7&DTI=52 октября