Российские трейдеры стали чаще получать блокировки у брокеров: что нужно знать?

Обычно трейдеры выбирают брокера по спреду, комиссии, исполнению и набору инструментов. В 2026 году появился еще один нюанс, который невозможно увидеть в торговом терминале: вероятность того, что зарубежный брокер однажды решит больше с вами не работать.
Дальше расскажу, почему брокеры стали чаще блокировать счета российских трейдеров.
В августе 2026 года клиенты немецкого Scalable Capital с российскими паспортами начали сообщать о получении уведомлений о прекращении обслуживания. Среди них оказались люди с ВНЖ и ПМЖ европейских стран, а также, по сообщениям пользователей, отдельные обладатели второго гражданства. В некоторых случаях счета должны быть закрыты с октября 2026 года.
Это принципиально меняет отношение к брокерскому счету.
Проблема теперь заключается не в том, можно ли открыть счет сегодня. Гораздо интереснее другой вопрос: сможете ли вы пользоваться им через год, два или после следующего изменения санкционной и AML-политики?
Что произошло со Scalable Capital
Scalable Capital — крупный европейский цифровой брокер, работающий в Германии, Австрии, Франции, Италии, Нидерландах и Испании. По данным компании, число клиентов превышает 1 млн, а объем клиентских активов — €30 млрд. Поэтому происходящее трудно списать на решение небольшого нишевого посредника.
Российские клиенты начали получать сообщения о прекращении обслуживания летом 2026 года.
Показателен даже не сам факт закрытия счетов, а профиль клиентов.
Сообщения поступали от людей, которые много лет живут в Германии и других странах ЕС, имеют постоянный вид на жительство и платят там налоги. Один из описанных случаев касался человека, прожившего в Германии 17 лет.
То есть определение:
«Я живу в ЕС, являюсь налоговым резидентом ЕС, поэтому российский паспорт уже не имеет значения»
перестает быть надежным.
И здесь возникает нюанс.
Российский паспорт сам по себе не означает автоматическую блокировку счета
Не следует делать вывод, что Евросоюз просто запретил всем обладателям российских паспортов пользоваться европейскими брокерами.
Это не так.
Санкционное регулирование гораздо сложнее.
Например, европейские ограничения предусматривают специальные правила для российских граждан и резидентов России в отношении депозитов, однако законодательство содержит исключения для определенных лиц, имеющих гражданство ЕС либо временный или постоянный вид на жительство в ЕС, ЕЭЗ или Швейцарии.
Сам Scalable Capital, судя по опубликованным сообщениям клиентов, использовал формулировки о более строгих санкционных требованиях и усиленном контроле платежных операций. При этом публичных данных о существовании нормы ЕС, которая предписывала бы автоматически закрыть брокерский счет каждому обладателю российского паспорта с европейским ВНЖ, нет.
И вот здесь начинается гораздо более серьезная проблема.
Брокеру необязательно ждать прямого запрета государства.
Он может решить, что определенная категория клиентов стала для него слишком дорогой или рискованной с точки зрения комплаенса.
Почему брокеру проще закрыть счет, чем что-то доказывать
Любой финансовый посредник считает экономику клиента.
Допустим, обычный европейский клиент приносит брокеру €100–300 выручки в год.
Для него достаточно стандартного KYC.
Но клиент с российским гражданством потенциально требует дополнительной проверки:
— где он является налоговым резидентом;
— откуда поступают деньги;
— связан ли он с Россией экономически;
— через какие банки проходили средства;
— нет ли участников платежной цепочки в санкционных списках;
— кто является работодателем;
— где находится источник доходов;
— есть ли российский бизнес или активы;
— не возникли ли новые санкционные ограничения после открытия счета.
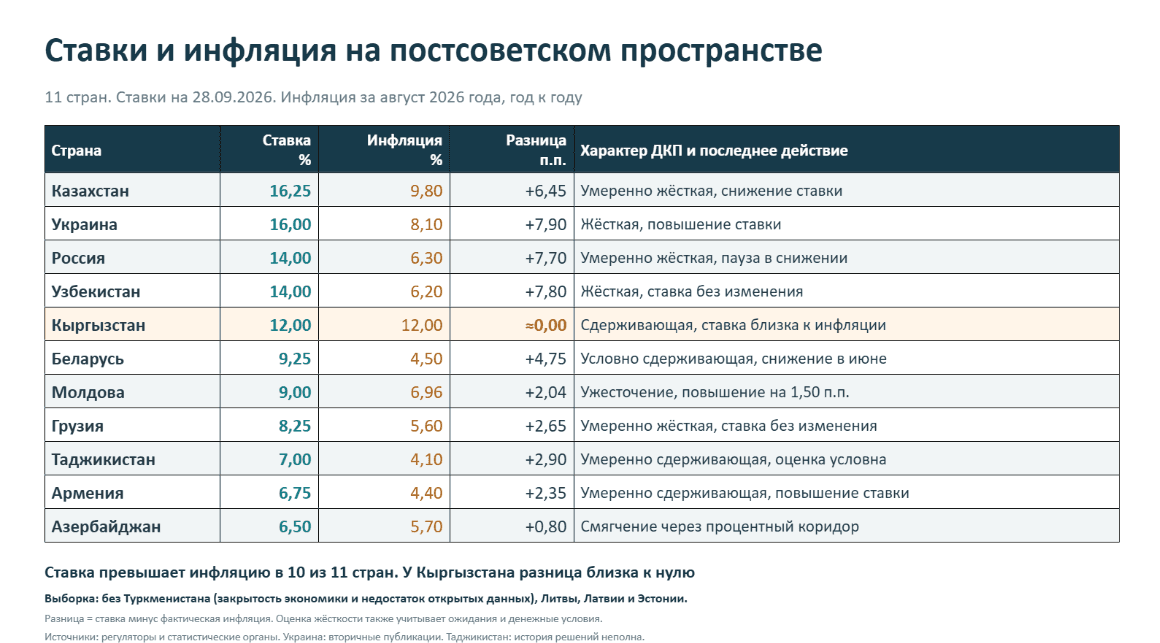
В январе 2026 года Россия официально вошла в перечень ЕС высокорисковых третьих стран в сфере AML/CFT. Для финансовых организаций операции и отношения, связанные с такими юрисдикциями, предполагают усиленные проверки.
Это не означает, что любой россиянин подозревается в отмывании денег.
Механика другая.
Для банка или брокера увеличивается стоимость комплаенса.
Если обслуживание клиента приносит условные €200 в год, а дополнительные проверки, ручная работа сотрудников, юридический анализ и потенциальный регуляторный риск обходятся дороже, экономически рациональным решением для финансовой организации может оказаться отказ от клиента.
Reuters еще в феврале 2025 года описывал аналогичную ситуацию с европейскими банками. Россиянам, законно проживающим в странах ЕС и не находящимся под персональными санкциями, отказывали в открытии счетов или закрывали уже существующие. Правозащитная организация Iskra сообщала Reuters, что помогла оспорить около 5 тыс. решений банков в отношении российских клиентов.
То есть проблема появилась не вчера.
Сейчас она добралась непосредственно до брокерской инфраструктуры.
Interactive Brokers уже показывал, как это работает
Похожая история происходила раньше с Interactive Brokers.
В 2024 году часть российских клиентов с европейскими ВНЖ получила уведомления о закрытии счетов. Сам Interactive Brokers объяснял это постоянной оценкой санкционных рисков и рисков финансовых преступлений. Некоторым клиентам счета переводили в режим Closing Only, после чего предлагали либо перенести позиции к другому брокеру, либо ликвидировать их.
Это показательный пример.
Сегодня брокер принимает вас.
Завтра меняется его risk appetite.
Послезавтра приходит письмо:
«У вас 30 дней».
Сам трейдинг при этом может идти идеально.
Вы можете быть прибыльным клиентом, пройти KYC, исправно платить налоги и десять лет жить в Европе.
Но существует риск, который не связан ни с вашей стратегией, ни с качеством торговли.
Это на их языке считывается как broker jurisdiction risk.
Почему торговать у одного брокера становится опасно
Трейдер обычно диверсифицирует позиции.
Никто в здравом уме не размещает весь капитал в одном высокорисковом активе.
Но почему-то тот же принцип редко применяется к брокерам.
Представим профессионального трейдера с капиталом $100 000.
Все $100 000 находятся на одном европейском счете.
Приходит уведомление о прекращении обслуживания.
Если портфель состоит из ликвидных инструментов, проблему еще можно решить относительно быстро.
Но дальше появляются операционные вопросы.
Куда перевести деньги?
Примет ли перевод следующий брокер?
Не запросит ли банк Source of Funds?
Можно ли перенести открытые позиции?
Не придется ли закрывать их в неудачный момент?
Как быстро пройдет новый KYC?
Не изменит ли второй брокер свою политику через полгода?
Если открыта маржинальная позиция, цена нескольких дней задержки может измеряться уже не комиссиями, а процентами от депозита.
Поэтому наличие второго заранее проверенного торгового счета постепенно превращается из удобства в элемент управления инфраструктурным риском.
Ждать письма о закрытии счета — худшая стратегия
Типичная ошибка выглядит так.
У трейдера есть европейский брокер, все работает, поэтому альтернативный счет кажется ненужным.
После получения уведомления начинается поиск.
Регистрация.
KYC.
Подтверждение адреса.
Source of Funds.
Тестовый депозит.
Проверка вывода.
И все это приходится делать одновременно с решением судьбы существующего портфеля.
Гораздо рациональнее проверить альтернативную инфраструктуру заранее.
Это не означает, что нужно немедленно выводить весь капитал из европейского брокера.
Можно использовать модель 80/20 или 70/30.
Основной счет остается там, где трейдеру удобно работать.
Второй используется как резервный.
Главная задача — заранее проверить четыре вещи:
1. Проходит ли клиент KYC.
2. Реально ли пополняется счет из используемой платежной инфраструктуры.
3. Работает ли вывод обратно.
4. Подходят ли торговые условия под вашу стратегию.
Тестовый ввод денег без тестового вывода ничего не доказывает.
Какого брокера выбрать для россиян заграницей?
Одним из вариантов для трейдеров может стать NPB Markets.
На официальном сайте компания указывает, что обслуживание осуществляет NMarkets Limited, зарегистрированная на острове Мохели, Союз Коморских Островов, регистрационный номер HY00922114, лицензия T2022137. Бренд указывает историю обслуживания клиентов с 1996 года. То есть, компания 30 лет обслуживает трейдеров и за это время не было ни единого отказа.
Единственно, из региональных ограничений на сайте NPB Markets названы резиденты США и Канады. Но так как мы рассматриваем трейдеров из Европы, то это уточнение не актуально.
Перенести счет
Перенести счет не тяжело. Можно даже не переносить, а просто пополнить депозит и дальше торговать, но только уже у двух брокеров. Тем не менее, есть нюанс.
Например, если у вас в Scalable Capital лежат реальные ETF или акции, нельзя исходить из того, что их получится просто отправить в NPB Markets стандартным depot transfer.
NPB Markets ориентирован прежде всего на активный трейдинг. На официальном сайте брокер перечисляет следующие инструменты для торговли: валюты, металлы, акции, индексы и товары, со спредами от 0 пунктов и бесплатный вывод средств.
Поэтому корректнее говорить не о механическом переносе всего портфеля, а о переносе части торгового капитала или активной торговли.
Например:
Scalable Capital остается для долгосрочного ETF-портфеля.
NPB Markets используется для Forex, металлов, индексов или другой активной торговли.
Либо трейдер постепенно сокращает зависимость от одного брокера и распределяет рабочий капитал между несколькими площадками.
Это гораздо здоровее, чем искать нового посредника после получения 30-дневного ультиматума.
Что делать трейдеру с российским паспортом
Если у вас уже есть зарубежный брокерский счет и он работает, панически закрывать его только из-за новостей о смысла нет.
Но считать вопрос решенным тоже опасно.
После историй Interactive Brokers и Scalable Capital стало понятно, что наличие ВНЖ или даже многолетней истории проживания в ЕС не уничтожает комплаенс-риск, связанный с российским гражданством.
Поэтому разумная схема выглядит иначе.
Не ждать блокировки.
Заранее выбрать второй торговый контур.
Пройти KYC.
Внести сумму.
Совершить несколько сделок.
Проверить комиссии и фактический спред.
Сделать вывод денег.
NPB Markets можно рассматривать именно с этой позиции — как надежную альтернативную международную торговую инфраструктуру за пределами ЕС, а не как обещание того, что санкционные или регуляторные риски исчезнут полностью.
Главный урок последних лет для трейдера вообще не про конкретного брокера.
Он про диверсификацию.
Если доступ ко всему вашему торговому капиталу зависит от решения одной компании, одного комплаенс-отдела и одной юрисдикции, вы фактически держите крупную незахеджированную позицию.
Посты по ключевым словам
ОФЗ — это не только купоны: как зарабатывать на движении цены
Когда говорят про ОФЗ, обычно подразумевают покупку облигации, получение купонов и ожидание погашения. Но на этом все не заканчивается. NPB Markets рассказали, как на самом деле зарабатывать на облигациях.
Облигацию необязательно держать несколько лет. ОФЗ торгуются на бирже, их цена ежедневно меняется, а значит, результат инвестора может складываться сразу из двух частей: купонного дохода и изменения стоимости самой бумаги.
И вторая часть иногда оказывается интереснее первой.
Почему вообще меняется цена ОФЗ
Условно есть облигация номиналом 1000 рублей, которая платит фиксированный купон 70 рублей в год.
Инвестор получает около 7% от номинала.
Теперь представим, что новые облигации на рынке позволяют получать значительно более высокую доходность. Старый выпуск с купоном 7% становится менее привлекательным.
Чтобы его по-прежнему покупали, рыночная цена должна снизиться.
Работает и обратная зависимость.
Если ставки в экономике снижаются, ранее выпущенные облигации с относительно высоким фиксированным купоном становятся интереснее. Покупатели готовы платить за них больше — цена растёт.
Получается связка:
доходности растут → цены облигаций обычно снижаются;
доходности снижаются → цены облигаций обычно растут.
Именно поэтому рынок ОФЗ реагирует на решения Банка России, инфляцию, бюджетную политику и ожидания участников относительно будущей ключевой ставки.
ОФЗ — это не только купоны: как зарабатывать на движении цены
Допустим, инвестор купил ОФЗ за 850 рублей.
Через некоторое время ситуация на рынке изменилась, доходности снизились, а цена этой же бумаги выросла до 930 рублей.
Разница составляет 80 рублей на облигацию, или примерно 9,4% относительно цены покупки.
При этом инвестор мог дополнительно получить купон.
Это упрощённый пример: в реальной сделке нужно учитывать накопленный купонный доход, комиссии, налогообложение и конкретные параметры выпуска. Но сам принцип именно такой.
Инвестор может заработать не потому, что дождался погашения облигации, а потому, что правильно оценил изменение процентных ставок.
Чем длиннее ОФЗ, тем сильнее может быть движениеРазные выпуски ОФЗ реагируют на изменение ставок по-разному.
Короткая облигация, которой осталось несколько месяцев до погашения, обычно меньше зависит от изменения долгосрочных ожиданий рынка.
У облигации с погашением через 10–15 лет ситуация другая. Покупатель фиксирует условия на гораздо больший срок, поэтому изменение требуемой рынком доходности сильнее влияет на её цену.
Для оценки этой чувствительности используется дюрация.
Чем выше дюрация, тем заметнее потенциальное изменение цены при движении процентных ставок.
Отсюда появляется возможность использовать длинные ОФЗ как ставку на снижение рыночных доходностей.
Но работает это в обе стороны.
Если ожидания не оправдаются и доходности пойдут вверх, длинная облигация может заметно подешеветь.
ОФЗ можно использовать по-разному
Первый вариант — классический. Купить облигацию и держать её до погашения, получая предусмотренные выпуском выплаты.
Второй — покупать бумаги под ожидание снижения доходностей и рассчитывать дополнительно заработать на росте цены.
Третий — работать с конкретными участками кривой доходности. Например, сравнивать короткие, средние и длинные выпуски и искать бумаги, где соотношение срока, доходности и процентного риска выглядит интереснее.
Есть ещё ОФЗ с плавающим купоном — флоатеры. Их поведение отличается от классических ОФЗ с постоянным купоном: выплаты привязаны к определённой ставке, поэтому чувствительность к изменению денежно-кредитной политики у них другая.
То есть само слово «ОФЗ» объединяет инструменты с разной логикой поведения.
Где здесь рискГосударственная облигация не означает, что её цена не может падать.
Если купить ОФЗ за 900 рублей, а затем рынок переоценит будущие ставки и бумага уйдёт на 820 рублей, при продаже инвестор зафиксирует убыток.
Если держать соответствующий выпуск до погашения, ситуация будет другой: эмитент погашает облигацию в соответствии с её условиями. Но для человека, который собирается именно торговать облигациями, промежуточное изменение цены имеет прямое значение.
Есть и другие параметры: ликвидность конкретного выпуска, спред между лучшей ценой покупки и продажи, НКД, комиссии брокера и налоги.
Поэтому смотреть только на размер купона недостаточно.
ОФЗ — это такой же рыночный инструментНа фондовом рынке часто ищут движение в акциях, валюте или фьючерсах, хотя крупный рынок существует буквально рядом.
В случае ОФЗ основным драйвером становится стоимость денег.
Рынок пытается заранее определить, куда пойдут ставки, какой будет инфляция и какую доходность инвесторы потребуют через несколько месяцев или лет. Эти ожидания постоянно отражаются в стоимости облигаций.
Поэтому на ОФЗ можно смотреть не только как на способ припарковать деньги под купон.
Их можно покупать, продавать, сравнивать по доходности и дюрации и использовать для работы с ожиданиями по процентным ставкам.
Если хотите посмотреть, как это работает непосредственно через биржевые инструменты и на что смотреть при работе с ОФЗ, я подробнее разобрал тему в видео:
https://www.youtube.com/watch?v=0b1Gj3UJmOo
Страница мониторинга облигаций: https://brokerlist.info/obligacii/
Главное — не путать низкий кредитный риск государственных облигаций с отсутствием рыночного риска. Цена ОФЗ способна заметно меняться, а чем активнее вы пытаетесь заработать на этом движении, тем больше значение имеют момент входа, срок бумаги и дюрация.
Материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией.23 сентября
NPB Markets, ФТМ Брокерс и Альпари Евразия попали в обзор форекс-брокеров
Белорусский рынок Forex снова оказался в зоне внимания трейдеров после актуализации реестра форекс-компаний Нацбанка РБ. В обзор попали три разных компании: NPB Markets, ФТМ Брокерс и Альпари Евразия. ФТМ Брокерс и Альпари Евразия относятся к белорусскому правовому полю и связаны с реестром Нацбанка. NPB Markets интересен в качестве альтернативы.
Местный брокер ограничен жесткими требованиями контролирующих органов Беларуси. Международный брокер может дать более широкий набор рынков, но требует отдельной проверки условий: юрисдикции, KYC, пополнения, вывода, валюты счета, ограничений для резидентов конкретной страны и правил бонусных программ.
NPB Markets: международный вариант с низким входом и разными рынками
NPB Markets в таком обзоре стоит рассматривать не как локального белорусского брокера, а как международную площадку для трейдеров, которым мало классического Forex. По данным профильных обзоров, у брокера есть счет Master с минимальным депозитом $10, спредом от 0,8 пункта, минимальным объемом сделки 0,01 лота и кредитным плечом, которое зависит от юрисдикции клиента.
Сильная сторона NPB Markets — низкая цена первого теста. Депозит от $10 позволяет проверить личный кабинет, торговый терминал, исполнение заявок и базовую механику вывода без крупной суммы на счете. Для новичка это снижает риск ошибочного старта: он не заносит сразу $500–1 000 в сервис, который еще не проверил на практике.
Вторая причина интереса — набор активов. NPB Markets обычно рассматривают не только как Forex-брокера по валютным парам, но и как площадку с доступом к металлам, нефти, индексам, акциям и криптовалютным инструментам. Это важно для трейдера, который строит сделки не вокруг одной пары EUR/USD, а смотрит на связку доллара, нефти, фондовых индексов и крипторынка.
Но у международной модели есть цена. Клиенту из Беларуси нужно отдельно проверить, принимает ли брокер резидентов страны, какие документы нужны для верификации, какие платежные методы доступны, сколько занимает вывод и какие комиссии могут появиться на стороне банка или платежной системы. Низкий депозит не компенсирует слабый регламент вывода, если деньги зависнут на проверке документов.
Отдельно стоит читать условия бонусов. Если брокер предлагает $100 новым клиентам или другую стартовую акцию, трейдер должен смотреть не баннер, а правила: можно ли вывести прибыль, какой нужен торговый оборот, есть ли ограничения по инструментам, срокам и типам счетов. Бонус в Forex почти всегда работает как маркетинговый крючок, а не как подарок без условий.
ФТМ Брокерс: ставка на белорусское регулирование
ФТМ Брокерс в этом сравнении представляет локальный сценарий. Компания связана с белорусским рынком и включена в реестр форекс-компаний Нацбанка РБ. Для трейдера это означает понятную точку проверки: можно зайти в реестр регулятора и сверить юридическое лицо, сайт, УНП и свидетельство.
Плюс такого формата — прозрачнее юридическая конструкция. Клиент понимает, какая компания оказывает услуги, в какой стране она зарегистрирована и какой регулятор ведет реестр. Это не убирает рыночный риск: сделка все равно может уйти против трейдера, плечо ускорит убыток, а волатильность на новостях расширит спред. Но регуляторная проверка снижает риск нарваться на случайный сайт-клон или компанию без понятного статуса.
ФТМ Брокерс логичен для тех, кто хочет начинать с местной инфраструктуры. Белорусскому клиенту проще ориентироваться в документах, контактах, правилах и платежной механике, если компания работает в локальном поле. Здесь меньше неопределенности по юридическому адресу и статусу, но торговые условия все равно нужно сравнивать отдельно: спреды, комиссии, плечо, типы счетов, платформа, ввод и вывод.
Главный риск локального сценария — сузить выбор только до статуса в реестре. Регулирование отвечает на вопрос легальности работы в стране, но не отвечает за прибыльность стратегии и не делает торговые условия автоматически лучшими. Трейдеру все равно нужно смотреть стоимость сделки: спред, своп, комиссию, проскальзывание и скорость исполнения.
Альпари Евразия: известный бренд в белорусском поле, но с важной оговоркой
Альпари Евразия — еще один пример брокера, который работает в белорусском контексте. На сайте компании указано, что ООО Альпари Евразия регулируется Национальным банком Республики Беларусь и имеет свидетельство о включении в реестр форекс-компаний №5 от 23.06.2016.
У бренда сильная узнаваемость: Альпари давно известен на рынке Forex, поэтому часть трейдеров воспринимает его как привычную точку входа. В пользу компании работает и набор торговых возможностей: на сайте заявлены сотни инструментов, валюты, акции, фьючерсы, популярная платформа и отсутствие ограничения по минимальной сумме пополнения аккаунта.
Но в текущем обзоре у Альпари Евразия есть важная оговорка. На сайте компании указано, что регистрация новых клиентов приостановлена из-за замены внешнего контрагента. Для трейдера это не мелкая деталь, а прямое ограничение: брокер может выглядеть подходящим по статусу и бренду, но если регистрация закрыта, открыть новый аккаунт сразу не получится.
Поэтому Альпари Евразия стоит включать в обзор честно: это регулируемая белорусская компания с известным брендом, но перед выбором нужно проверить текущую доступность регистрации. Иначе читатель получит красивое описание, перейдет на сайт и упрется в ограничение, о котором статья промолчала.
Почему белорусским трейдерам приходится сравнивать юридический статус, а не только условия
На Forex многие начинают с неправильного вопроса: где ниже спред и выше плечо. Такой подход опасен, потому что низкий спред ничего не дает, если клиент не понимает, с кем заключает договор, куда отправляет документы и по каким правилам будет выводить деньги.
Юридический статус влияет на весь путь клиента. У локальной компании есть привязка к белорусскому регулированию. У международной площадки может быть шире линейка инструментов, но клиент сам проверяет юрисдикцию, ограничения и регламенты. В обоих случаях риск остается: Forex — маржинальный рынок, где прибыль и убыток возникают из-за движения базового актива, плеча, размера позиции и дисциплины трейдера.
Высокое плечо особенно опасно для новичков. Если открыть сделку крупным объемом на маленьком депозите, движение цены на доли процента может забрать значимую часть счета. На волатильных новостях добавляются расширение спреда и проскальзывание: заявка исполняется хуже ожидаемой цены, а стоп может сработать не там, где трейдер мысленно поставил границу убытка.
Комиссии тоже нужно считать заранее. В рекламе брокер может говорить о нулевой комиссии за депозит или вывод, но банк, платежная система или обмен валюты добавят свои расходы. Если счет в USD, пополнение идет в BYN, а вывод нужен в EUR или USDT, конвертация может съесть часть результата еще до оценки торговой стратегии.
Как выбрать между NPB Markets, ФТМ Брокерс и Альпари Евразия
NPB Markets подойдет для трейдеров, которым важны низкий порог входа - пополнение депозита от $10, международная модель и доступ к разным рынкам и возможность получить бездепозитный бонус. Его имеет смысл смотреть тем, кто хочет торговать не только валютные пары, но и нефть, металлы, индексы, акции или криптовалютные инструменты.
ФТМ Брокерс выглядит логичным выбором для клиента, которому важна локальная регуляторная рамка.
Здесь сильнее аргумент юридической понятности: компания указана в белорусском реестре, есть местный контекст, адрес и регуляторная привязка. Но даже при таком статусе трейдеру нужно отдельно сравнить стоимость торговли и удобство вывода.
Альпари Евразия интересен узнаваемым брендом и белорусским регулированием, но текущая приостановка регистрации новых клиентов меняет практический вывод. Если открыть новый аккаунт нельзя, брокер остается в обзоре как значимый участник рынка, но не как самый простой вариант для немедленного старта.
Вывод
NPB Markets, ФТМ Брокерс и Альпари Евразия попали в один обзор, но решают разные задачи. ФТМ Брокерс и Альпари Евразия дают белорусский регуляторный контекст. NPB Markets дает международный сценарий с низким стартовым депозитом и более широкой линейкой рынков.
Белорусскому трейдеру не стоит выбирать брокера по одному параметру.
Рабочий порядок такой: сначала проверить юридический статус, затем доступность регистрации, потом комиссии и вывод, после этого платформу, спреды, плечо и набор активов. Только после такой проверки депозит превращается в торговое решение, а не в ставку на красивую рекламу.24 июня
🔥 Свежий разбор 7 активов в реальном времени — 22 минуты чистого практического анализа.
Разобрали:
Золото (XAUUSD) • Нефть Brent • Bitcoin • Кофе • Природный газ • Платина • USD/CAD
Что использовали:
✅ Паттерны Гартли для точных зон разворота
✅ Волны Эллиота — структура рынка и фазы
✅ Японские свечи — подтверждение силы движения
✅ Нейробот + советника Oracle Trading в режиме реального времени (полный сигнал с SL/TP за 1–2 минуты)
В конце видео — честный разбор, почему нейробот + алготрейдинг реально дают преимущество в 2026 году: экономия времени, снижение эмоций, мульти-индикаторный confluence и возможность работать с большим количеством активов одновременно.
Это видео будет полезно и новичкам, и опытным трейдерам — показываю процесс «от и до».
Смотри полную версию на RuTube / Vk Video / YouTube
Хочешь такой же быстрый и точный анализ любого актива у себя в Telegram?
Демо нейробота Oracle Trading на 10 запросов — бесплатно:
https://t.me/TraidingAI88_bot
Какой актив хочешь разобрать следующим? Пиши в комментариях — сделаем приоритетно 🔥21 июня
Бензин по 95 рублей: NPB Markets про импорт топлива В россии
Импорт бензина для РФ — не катастрофа по объему, а сигнал по качеству рынка. Одна морская партия на 30–50 тыс. тонн почти ничего не меняет на фоне внутреннего рынка примерно 36 млн тонн в год. Это около 0,1% годового потребления. Такой объем не может сам по себе поднять цену бензина по стране на 10 рублей.
Но рынок реагирует не только на объем, а на предельную цену замещения. Если в регионе не хватает АИ-95, участникам рынка уже неважно, что где-то в стране добывают нефть и производят миллионы тонн топлива. Им нужен физический литр здесь и сейчас. Если этот литр приходится везти морем, через порт, с оплатой страховки, логистики, хранения и внутренней доставки, он становится дорогим ориентиром для всего локального рынка.
По текущей рознице АИ-95 стоит около 70 рублей за литр
Импортный паритет легко уходит к 90–95 рублям. Механика простая: мировой бензиновый ориентир дает около 55 рублей за литр товарной части при курсе около 72 рублей за доллар. Логистика добавляет примерно 3–5 рублей. Акциз класса 5 в 2026 году — 17 959 рублей за тонну, то есть около 13,4 рубля на литр. До НДС уже получается примерно 72 рубля. После НДС 20% — 86–87 рублей. Дальше остаются хранение, внутренняя доставка и маржа АЗС.
Отсюда видно, почему импорт не обязан сразу поднять цену на табло, но создает неприятный потолок. Пока импорт точечный, государство может размазывать эффект через регулирование, запасы, запреты на экспорт и давление на нефтяные компании. Но если дефицитный объем растет, кто-то должен оплатить разницу между внутренней ценой 70 рублей и импортной экономикой 90+ рублей. Это может быть бюджет, НПЗ, трейдер, АЗС или водитель. Бесплатного варианта нет.
Самый уязвимый слой — независимые АЗС
Вертикально интегрированная нефтяная компания может компенсировать слабую маржу в рознице добычей, переработкой или оптом. Независимая заправка покупает топливо по биржевой цене и продает по цене, которую рынок и власти считают допустимой. Если опт растет на 10%, а розница прибавляет по 50–70 копеек в неделю, маржа быстро превращается в убыток. После этого возникают лимиты, исчезновение отдельных марок или локальные скачки цены.
Главная ошибка в рассуждении — сравнивать Россию с абстрактной «нефтяной страной». Цена бензина зависит не только от добычи. В литре сидят акциз, НДС, логистика, сезонный спрос, ремонты НПЗ, экспортная альтернатива, качество топлива, биржевые правила и политическое сдерживание розницы. Добыча нефти снижает базовую себестоимость, но не гарантирует дешевый литр, если переработка и доставка дают сбой.
Есть страны, которые почти не добывают нефть, но держат бензин сопоставимо с Россией или дешевле
Обычно это делается через низкие налоги, субсидии или административную цену. Государство просто переносит часть стоимости с табло АЗС в бюджет. Для водителя бензин выглядит дешевым, но экономика все равно платит полную цену — через налоги, госдолг, валютные резервы или убытки госкомпаний.
Обратный пример — Сингапур. Он не является крупным добытчиком нефти, но имеет мощную переработку, порты и нефтетрейдинг. При этом бензин там дорогой, потому что в цене сидят налоги, сборы и структура потребительского рынка. Значит, доступ к нефти или переработке сам по себе не делает бензин дешевым. Политика цены важнее географии сырья.
Для России базовый сценарий — не резкий скачок, а ползущий рост. Если НПЗ восстановят выпуск, импорт останется точечной затычкой, а запрет экспорта охладит рынок, АИ-95 может прибавить несколько рублей за лето. Если перебои расширятся, локальные цены 80+ рублей станут не паникой, а отражением дорогой логистики и дефицитного опта.
Для водителя разница уже считается просто. Бак 50 литров при 70 рублях стоит 3 500 рублей. При 75 рублях — 3 750 рублей. При 80 рублях — 4 000 рублей. Импорт одной партии не делает бак дороже на 500 рублей. Но если импортный паритет становится ориентиром для дефицитных регионов, рост на 5–10 рублей за литр перестает быть фантастикой.17 июня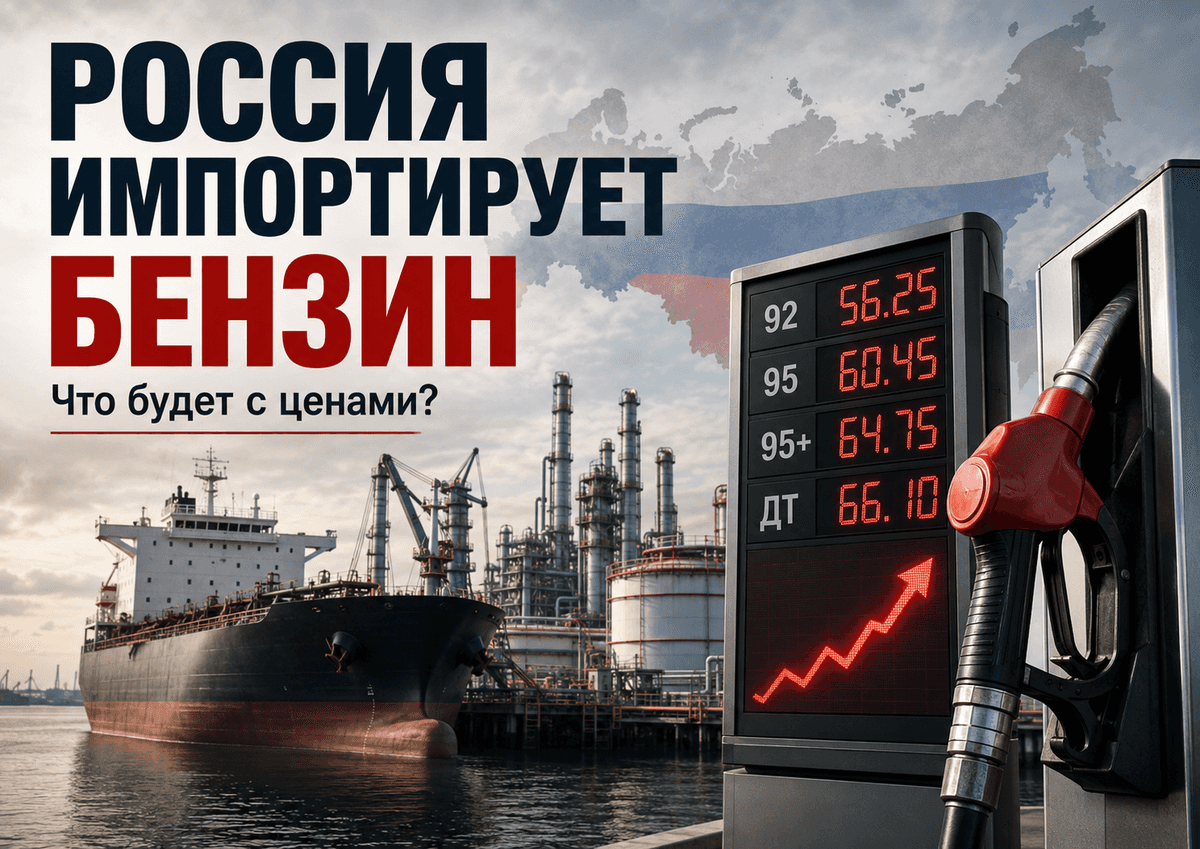
Рубль на пике: эксперты NPB Markets предупреждают о резком развороте рынка!
Среднемесячные нетто-покупки акций физлицами составили 20 млрд руб — обзор ЦБ
Российский рынок форекс на середину недели демонстрирует высокую волатильность и смешанную динамику. Индекс МосБиржи во вторник, 9 июня, опускался ниже психологической отметки в 2500 пунктов, однако затем инициативу перехватили покупатели, что позволило завершить основную сессию ростом до 2523,14 пункта (+0,22%).
Валютный индекс РТС прибавил 2,36% (до 1108,08 п.) благодаря укреплению рубля. Несмотря на падение цен на нефть и рост нетто-покупок иностранной валюты Банком России, национальная валюта сохраняет устойчивость. Эксперты NPB Markets отмечают, что поддержку рублю оказывают сдержанные ожидания по траектории ключевой ставки: прогнозируется снижение ставки ЦБ РФ на ближайшем заседании на 50 базисных пунктов — до 14%, а к концу 2026 года возможно дальнейшее смягчение до 12%. В июне курс доллара, согласно оценкам аналитиков NPB Markets, будет колебаться в диапазоне 71–74 рубля, а к концу года может ослабнуть до 80–85 рублей за доллар.
Валютные аналитики NPB Markets подчеркивают тактическую смену тренда на рынке: после периода экстремально сильного рубля летом ожидается переход к более ровному курсовому балансу с умеренным ослаблением национальной валюты. По мнению экспертов, текущее укрепление достигло своих пиковых значений, и теперь рынок входит в фазу коррекции. Это мнение разделяет и ряд других специалистов, отмечающих давление негативных факторов — от геополитики до возможного топливного кризиса внутри страны.
На глобальном уровне ключевым событием для валютных пар станет публикация майского CPI США. Аналитики NPB Markets обращают внимание, что высокая инфляция в Штатах возвращает в повестку вопрос о жесткой политике ФРС, тогда как замедление роста потребительских цен дает шанс рисковым активам. Для пары EURUSD сегодня вероятность закрытия дня ниже цены открытия составляет 73%, поэтому приоритетными остаются продажи при сильном фоне доллара США. По золоту (XAUUSD) вероятность обратного движения — 67% к закрытию выше открытия, но тренд остается нисходящим, и новые покупки ожидаются только при снижении к уровню 4187 и ниже.
Эксперты NPB Markets также указывают, что вчерашний технический отскок на российском рынке был ожидаемым явлением, обусловленным пятидневной коррекцией, перевесом спекулятивных коротких позиций и отсутствием новых драйверов роста. Покупки носили точечный характер и не свидетельствуют о развороте рынка. Давление на нефтегазовый сектор сохраняется из-за ударов по нефтепереработке и ожиданий выхода ОАЭ из ОПЕК+. На таком рынке доминирует интрадей-трейдинг, а перенос позиций через ночь эксперты считают неоправданным риском.10 июня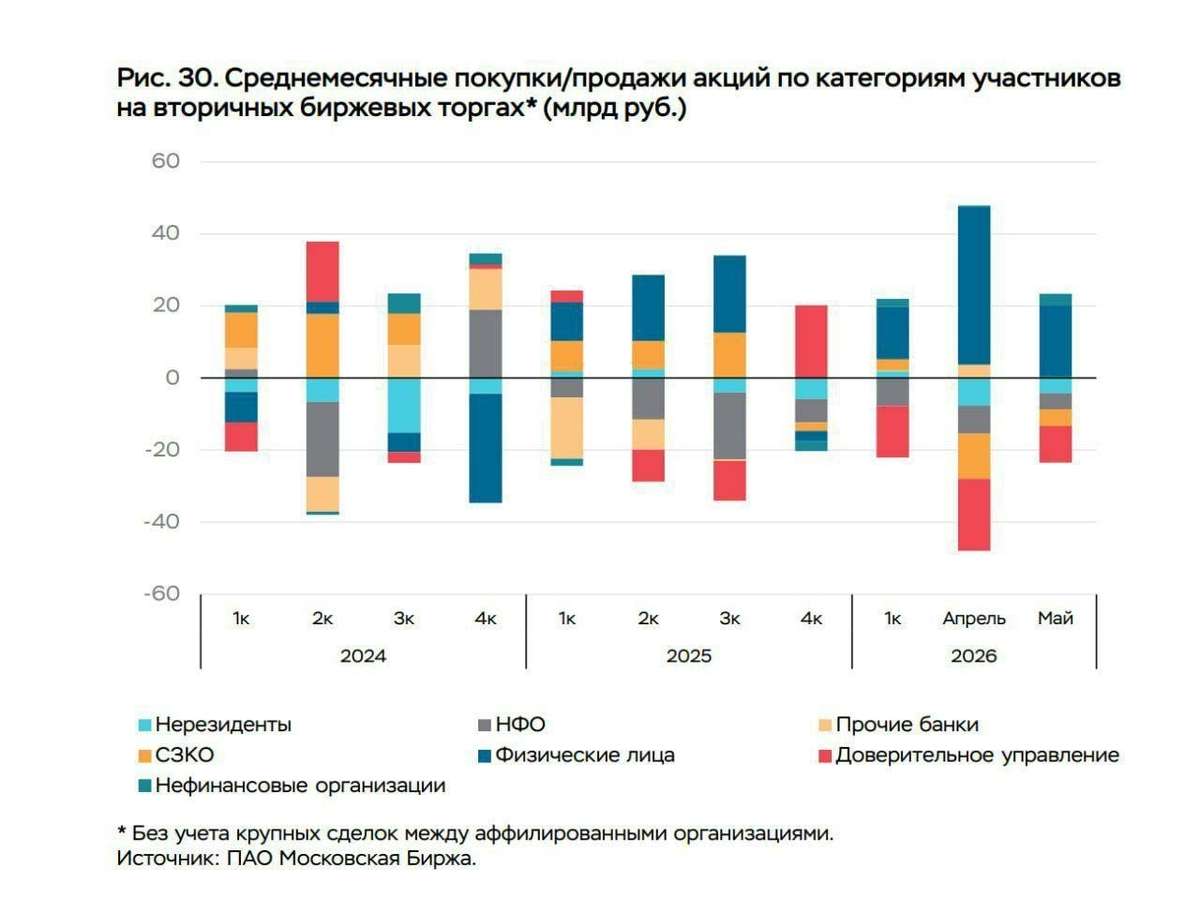
🔥 Глубокий разбор рынка: Золото в шорт, Нефть в лонг!
В этом видео мы раскрываем настоящую «анатомию» движения двух ключевых активов мира — золота и нефти.
С помощью самых мощных инструментов технического анализа мы увидели чёткие сигналы:
• Золото — идеальная точка входа на продажу (шорт).
• Нефть — сильный импульс на покупку (лонг).
Мы разобрали ситуацию по нескольким моделям одновременно:
• Классические паттерны Price Action
• Фибоначчи-уровни
• Волновой анализ
• И, конечно, легендарные фигуры Гартли — те самые гармонические паттерны, которые позволяют ловить развороты с хирургической точностью.
Каждый уровень, каждое плечо, каждый «клюв» Гартли — всё показано пошагово, с реальными графиками и логикой, которую вы сможете применять уже сегодня.
Это не просто обзор. Это стратегия с разбором полётов: почему именно сейчас золото готово к коррекции, а нефть — к мощному импульсу вверх.
Если вы хотите видеть рынок не как хаос, а как чёткую картину с предсказуемыми входами — это видео для вас.
Смотрите до конца — в конце бонус: как комбинировать эти модели в своей торговле и не попадать в ложные пробои.
📈 Готовы ловить движение вместе с нами?
Ставьте ❤️ и пишите в комментариях: в какой актив вы сейчас верите больше — золото или нефть?
Смотрим:
ВКВидео
RUTUBE
YouTube28 мая
Как нейробот Oracle Trading экономит 4 часа в день на графиках: полный разбор + LIVE-торговля 5 мая
Дата и время: 5 мая (вторник) в 12:00 по Москве
Продолжительность: 60–75 минут + ответы на вопросы
Формат: Живой вебинар + запись останется у зарегистрированных
Представьте: вместо 4 часов ручного анализа графиков вы тратите 2 минуты и получаете готовый торговый сигнал с точкой входа, SL и TP. А теперь представьте, что это происходит прямо сейчас, в реальном времени, и вы сами видите, как нейробот анализирует рынок.
На этом вебинаре Илья Макар (основатель Oracle Trading) полностью разберёт Нейробот Oracle Trading — ваш персональный ИИ-аналитик в Telegram, который работает 24/7 по 1000+ активам (акции СБЕР, Яндекс, Газпром, BTC, ETH, GOLD, нефть, валютные пары и тысячи других).
Что вы увидите на вебинаре:
Что такое Нейробот Oracle Trading и почему он уже лучше 98 % частных трейдеров
Как он устроен внутри (Explainable AI + 15+ индикаторов, волны Эллиотта, Фибоначчи, институциональные объёмы, паттерны и дивергенции).
Три уровня агрессивности (Умеренный / Сбалансированный / Агрессивный).
Почему это не автотрейдер — вы всегда принимаете финальное решение.
Функционал вживую
Как за 2–3 минуты нейробот выдаёт готовый сигнал с живым графиком прямо в Telegram.
Реальная экономия времени (4 часа 40 минут в неделю по данным учеников за март–апрель 2026).
Как это работает на разных рынках и депозитах от 300–500 $.
Живая демонстрация
Выбираем 3–4 актуальных актива в прямом эфире.Нейробот проводит полный анализ.Получаем сигналы.
Открываем реальные позиции (показываем экран брокера/биржи) — вы видите всё от первого клика.
План на неделю
Какие активы мы взяли и почему.Стратегия фиксации прибыли.
Приглашение на второй вебинар 12 мая (итоги + полный разбор результатов сделок).
Бонусы для участников вебинара:
Чек-лист «8 шагов к стабильной прибыли с нейроботом» (10 страниц).3 свежих сигнала после вебинара + возможность протестировать нейробот.Специальная цена на подключение Гарантия 7 дней с 100 % возвратом.
Кому будет особенно полезно: Новичкам (даже если вы только начинаете), трейдерам, которые устают от графиков, и тем, кто хочет получать пассивный доход без выгорания.
Регистрация бесплатная, но места ограничены (вебинар в прямом эфире с живой торговлей).30 апреля