Поиск

Текущая ситуация на бирже

Индекс Мосбиржи медленно, но верно карабкается вверх, завершив торги в среду на отметке 2338 пунктов. Казалось бы, новостной фон далек от позитива, однако на фьючерсном рынке мы наблюдаем рекордный объем шортов по индексу. На этом фоне рынок движется в классической противофазе к мнению большинства спекулянтов.

📊 Росстат зафиксировал недельный рост потребительских цен на 0,96%. В годовом выражении инфляция ускорилась до 7,1%, превысив верхнюю границу прогнозного диапазона Центробанка (6–7%). Этот всплеск был ожидаемым и во многом обусловлен индексацией тарифов ЖКХ. Минэкономразвития оценило инфляцию без учета тарифов в 0,21%, что много. В этом контексте можно ожидать не только сохранения ключевой ставки на ближайшем заседании ЦБ 23 октября, но и жесткого сигнала о том, что пауза в смягчении ДКП может затянуться надолго.

🏠 В лидерах роста в среду были акции девелопера GloraX, акционеры которого утвердили присоединение компании "Специализированный застройщик НТВО". Несогласным с реорганизацией будет представлено право требовать выкупа акций по цене 44,57 рубля за штуку, что предполагает премию к текущей котировке в 22,6%. Однако здесь есть важный нюанс: оферта доступна лишь тем инвесторам, которые владели бумагами до объявления.

⚓️ Стоимость аренды нефтяных танкеров обновила исторический максимум на фоне геополитической напряженности на Ближнем Востоке. Этот фактор вкупе с ослаблением рубля позволит Совкомфлоту порадовать своих инвесторов сильными финансовыми результатами за второе полугодие.

⛽️ Бумаги Газпром нефти достигли максимума за полтора года. Рынок начинает закладываться на щедрые дивиденды от эмитента на фоне благоприятной ценовой конъюнктуры на рынке черного золота и считает, что материнская компания продолжит выкачивать кэш по максимуму.

🚗 Основатель Делимобиля Винченцо Трани в интервью Forbes попытался успокоить инвесторов, заявив, что дефолта не будет. Причина - увеличившийся денежный поток. За 11 лет компания ни разу не сорвала сроки оплаты по лизинговым платежам и купонам по облигациям. Однако рынок остался глух к этим аргументам, и бумаги выглядели хуже индекса. Одних вербальных интервенций рынку мало. Спрос на каршеринг сокращается, Центробанк поставил на паузу цикл снижения ставки, а долговая нагрузка эмитента остается чрезмерной.

♥️ Если утренний брифинг оказался полезен - ставьте лайк, продолжу регулярно радовать вас новым контентом.

❗️Не является инвестиционной рекомендацией
$DELI $FLOT $SIBN $TATN $GLRX

Текущая ситуация на бирже

Текущая ситуация на бирже

Индекс Мосбиржи медленно, но верно карабкается вверх, закрепившись в середине недели выше 2300 пунктов, подпитываясь надеждами на прогресс в переговорном треке Москвы и Вашингтона. Технический фактор также оказывает поддержку - количество шортистов в индексе Мосбиржи достигло исторического максимума. В таких ситуациях рынок обычно движется в противофазе, наказывая жадных спекулянтов.

📊 Росстат представил недельные данные по инфляции, сообщив о росте потребительских цен на 0,06%. В годовом выражении инфляция стабилизировалась в районе 6,3%. Цифры выглядят скучно и предсказуемо, если не заглядывать в октябрьский календарь с его индексацией тарифов ЖКХ. Куда более интересную статистику представил Центробанк, зафиксировав рост инфляционных ожиданий населения на 0,5 п.п., до 14,2%. При таких вводных шансы на снижение ключевой ставки на октябрьском заседании регулятора стремятся к нулю.

⚓️ Западные СМИ пишут о рекордном росте стоимости морских перевозок нефти на этой неделе на фоне геополитической напряженности на Ближнем Востоке. Для Совкомфлота это отличный повод порадовать акционеров сильными цифрами в отчете за третий квартал. Но эйфория может быть преждевременной. Прямые переговоры США и Ирана, прошедшие впервые за несколько месяцев, намекают на то, что долгосрочно рассчитывать на аномальную премию в фрахте не стоит.

🧰 Совет директоров ВсеИнструменты. ру 28 сентября рассмотрит вопрос о buyback. Котировки отреагировали мгновенно, прибавив более 7%. Логика рынка проста: компания удвоила свободный денежный поток по итогам полугодия, а значит, у нее есть ресурсы для щедрого обратного выкупа.

🏢 Продажи новостроек в столице рухнули на 45,2% год к году, достигнув минимума с мая 2020 года. Московский рынок жилья переживает гораздо более глубокое охлаждение, чем регионы. Снижение спроса негативно для ЛСР, Самолета и Эталон, для которых столичный рынок недвижимости является ключевым.

💎 Гендиректор De Beers Эл Кук сообщил о начале роста цен на природные алмазы на фоне сокращения предложения и роста спроса. Мировая добыча падает четвертый год подряд, и в 2026-м она рискует опуститься до 95 млн карат - антирекорда за 40 лет. Но рынок не всегда реагирует мгновенно, и в этом контексте не следует рассчитывать на быстрый рост цен, который приведет к переоценке стоимости акций Алроса.

❗️Не является инвестиционной рекомендацией

♥️ Если утренний брифинг оказался полезен - ставьте лайк, продолжу регулярно радовать вас новым контентом.
$ALRS $FLOT $ETLN $LSRG $SMLT

Текущая ситуация на бирже

ФРС снова хочет, чтобы рынки ей верили. Кажется, мы это уже проходили

Американский рынок продолжает обсуждать нервную тему: новый глава ФРС Кевин Уорш не спешит рассказывать, что именно центробанк собирается делать со ставками в будущем. Рынок, естественно, напрягся. Инвестору вообще свойственно нервничать, когда ему перестают выдавать прогноз на следующие полгода. Но, если честно, я не вижу здесь повод для паники. Более того - в позиции Уорша есть логика.

За последние тридцать лет ФРС прошла огромный путь от почти закрытого клуба до одного из самых прозрачных центробанков мира. Публикации решений, стенограммы заседаний, прогнозы, пресс-конференции, dot plot, forward guidance - рынок привык получать от ФРС практически “инструкцию по будущему”.

Постепенно произошла трансформация: прозрачность превратилась в зависимость рынка от прогнозов ФРС, а прогноз - в обещание. Пандемия и инфляционный шок 2021-2022 годов очень наглядно показали слабое место этой конструкции. Центральные банки уверенно объясняли рынку, куда движется денежная политика. А инфляция взяла и пошла совсем не туда.

И что произошло? Регулятору пришлось менять курс, а рынок тем временем вместо вопроса “что теперь происходит с экономикой?” начал задавать другой: “А как же ваше вчерашнее обещание?” В общем, дошло до абсурда: центральный банк должен менять политику вместе с экономикой, но чем подробнее он заранее расписал свои действия, тем болезненнее выглядит любое изменение курса.

Но вот тут, друзья, надо бы разделить две сущности, которые рынок почему-то постоянно смешивает. Прозрачность - это одно, и это хорошо. Прогнозирование будущего - совсем другая сущность. ФРС обязана объяснять свои решения. Но обязана ли она заранее сообщать рынку, где будет ставка через шесть месяцев?

#ФРС
https://t.me/ifitpro

ПАТРИОТ ГРУПП и их новый выпуск облигаций

Центробанк послал четкий сигнал, что жёсткая ДКП быстро не закончится, а значит, повышенная волатильность рынка акций нам обеспечена. В такой обстановке облигации становятся необходимым элементом диверсификации инвестпортфеля, а мое внимание привлекла компания ПАТРИОТ ГРУПП, которая размещает бонды с заманчивой доходностью.

💼 Итак, ПАТРИОТ ГРУПП размещает облигации серии 001Р-03 объёмом 300 млн рублей. Срок обращения составляет 3 года с фиксированным ежемесячным купоном и ориентиром по годовой доходности не выше 24%. При этом эффективная доходность (YTM) составит до 26,83% годовых. Подать заявку на участие можно в приложениях крупнейших брокеров до 31 июля.

Компания работает под брендом Williams Oliver и закрывает довольно узкую, но востребованную нишу - товары для интерьера и кухни. В ассортименте у них 26 тысяч позиций, в том числе посуда, сервизы, декор стола. За последние 7 лет выручка компании выросла в 4,5 раза, достигнув 1,4 млрд рублей. Такой скачок обусловлен грамотной экспансией: развитием розницы, онлайн-каналов и постоянным расширением ассортимента.

📊 Эмитент делает ставку на собственные торговые марки (СТМ): их доля в продажах уже 13,7%, а к 2028 году цель - довести ее до 30%. И логика тут простая. СТМ производят в Китае и Индии, они на треть дешевле европейских аналогов при сопоставимом качестве, а маржинальность у них традиционно выше. Именно рост доли СТМ помог компании в 2025 году поднять рентабельность по EBITDA на 6 п.п. до 26% - это действительно сильный результат. Что касается развития розничной сети, то компания намерена практически удвоить сеть к 2028 году.

Кредитный рейтинг эмитента - BBBru от НКР, со «стабильным» прогнозом. Показатель чистый долг/EBITDA составляет 3,9х, что является высоким значением, и этот фактор следует учитывать при принятии инвестиционных решений. В то же время компания не новичок на долговом рынке: с 2022 года разместила четыре выпуска, один погашен, по остальным купоны платят в срок. Тем не менее учитывайте специфику сектора ВДО.

Облигации ПАТРИОТ ГРУПП выглядят интересным инструментом на фоне снижения доходности более консервативных инструментов и уверенного роста выручки. Буду внимательно следить за размещением.

❗️Не является инвестиционной рекомендацией

ПАТРИОТ ГРУПП и их новый выпуск облигаций

🖤Охлаждение экономики или деградация?

В конце прошлого столетия МВФ предписал Центробанкам мира следовать таргетированию инфляции. Т.е. определить значение инфляции и преследовать его в своей политике. Для реализации политики нужны инструменты. МВФ их центробанкам предоставил, где главным инструментом была ключевая ставка.

Первым таргетировать инфляцию начал банк Новой Зеландии в 1990 году. За ним Канады, Великобритании, Швеции и еще много кто. ЦБ РФ начал таргетировать инфляцию в 2014 и поставил таргет 4%. Возникла закономерность, что в развитых странах таргет находится в районе 1-3%. В развивающихся странах - до 6%. В 2023 году 47 стран проводили таргетирование.

🩶Зачем нужно таргетирование?

МВФ в своих документах указывает, что инфляция – это результат перегрева экономики. Если перегревается, значит надо охладить, чтобы не взорвалась. Чтобы охладить, надо повысить ключевую ставку. А из-за чего начинается перегрев? Из-за превышения спроса над предложением. Тогда надо повышать ключевую ставку, и деньги из потребления перетекут в депозиты. Т.е. население войдет в режим накопления.

Замечу, что инфляция ниже таргета была в России только 2 раза – в 217 году 2,5% и в 2019 – 3,0%. Все остальное время она была сильно выше 4%. Например, в 2015 году 12,9%. Самая низкая ключевая ставка была с июля 2020 по март 2021 - 4,25%. Самая высокая – октябрь 2024 – июнь 2025 – 21%.

На дату поста (10.07.2026) ставка в России 14,25%. Выше только на Украине, в Анголе, Египте, Эфиопии, Малави, Нигерии, Турции, Зимбабве, Йемене, Сьерра-Леоне, Афганистане и Иране. Товарищи, нам не стыдно находиться в этом списке? Мы, получается, страна с самой высокой ключевой ставкой в мире.

🩶Как раз с 2014 года, с начала таргетирования инфляции, в России в экспертных, бизнесовых, чиновничьих кругах звучат заявления что у нас запретительно высокие ставки. Т.е. они запрещают инвестиции в экономику и держат население в состоянии перманентного откладывания.

Если ключевая ставка – это инструмент торможения экономики, а она у нас самая высокая, то значит, у нас должен быть самый низкий рост экономики? Да, у нас самый низкий рост экономики. МВФ сам приводил статистику, что в период 2013-2025 среднегодовые темпы роста реального ВВП (это тот, из которого вычли инфляцию) в следующих странах следующий:
1. Россия 1,46%.
2. США 2,41%.
3. Китай 5,93%.
4. Вьетнам 6,05%.
5. Индонезия 4,42%.
МВФ нас назначил не в развитые страны, а в развивающиеся страны. Но статистику показывает такую, как будто бы мы не развивающаяся страна, а деградирующая.

И ставки у вышеперечисленных стран были всегда ниже Российских.

🩶Специалисты, не относящиеся к МВФ, говорят, что высокие ставки не снижают инфляцию, а подавляют экономический рост. И правильно говорят, ведь цифры это и показывают. А еще они говорят абсолютно очевидную вещь: снижать инфляцию можно не подавлением спроса, а наращиванием предложения. А для этого ЦБ РФ должен действовать с точностью да наоборот – не повышать ключевую ставку, а понижать ее.

Благодаря низким ставкам бизнес может расширять производство и предоставление услуг. Благодаря низким ставкам потребитель может позволить себе купить это предложение. Спрос и предложение в конце концов уравновешиваются и приводят к снижению стоимости, снижению инфляции.

Знаете, в чем ужас этой идеи? Ее не проходят в современном «Экономикс», ее проходят в советской «Политэкономии». Это ужас для современной власти.

Интересно, что в 2025 году МВФ сам доложил, что политика таргетирования инфляции оказалась неэффективной. Буквально пересмотрели свою политику. Провели исследование. Взяли 70 центробанков. 33 из них вели таргетирование. 37 не вели. Оказалось, что разницы в успехах между ними не было.

Кто вел таргетирование? Россия, Япония, Индонезия, Чехия, Канада, Израиль, Исландия. Кто не вел таргетирование? США, Китай, Швейцария, Вьетнам, Сингапур, С. Аравия, ОАЭ.

Основанием для пересмотра политики МВФ последних 35 лет послужил скачок инфляции в мире 2022 года. В России тогда инфляция была 12%, в Англии 10,5%, в ЕС 10,4%. Тогда МВФ поняли, что причиной инфляции может быть не повышение спроса, а падение предложения. Что не надо подавлять спрос, а надо стимулировать предложение. Что не надо повышать ставки, а надо их понижать.

🖤Хорошо. МВФ сам признал таргетирование инфляции неэффективной. Почему ЦБ РФ не отменяет эту политику? Начальство сказало, что охлаждение экономики делается не так. Почему слова начальства не приняты к сведению? А может быть у нас не охлаждение экономики делается, а ее деградация?

🖤Охлаждение экономики или деградация?

Займер в обзорах блогеров и аналитиков (часть 2) 👨‍💻

Продолжаем подборку мнений финансовых инфлюенсеров о Займере. Еще 5 интересных обзоров для вас.

📝 «Компания по-прежнему сохраняет сильную дивидендную историю, нулевой долг и сильный баланс, но при этом постепенно развивает новые продукты, комиссионные сервисы и транзакционные направления».
– Биржевая Ключница

📝 «Займер продолжает активно перестраивать бизнес-модель на фоне ужесточения регулирования рынка МФО. Компания сознательно снижает объемы выдач, делая ставку не на максимальный рост, а на качество клиентского портфеля».
– NZT Rusfond

📝 «Основной бизнес остается высокорентабельным, комиссионные доходы растут, а инвестиции в банк и сервисы – это задел на будущее. При этом компания продолжает делиться прибылью с акционерами, обеспечивая одну из самых высоких дивдоходностей на рынке».
– R.V. Investment

📝 «Неочевидная идея — Займер. Главный и самый яркий драйвер здесь — масштабная трансформация из классической МФО в диверсифицированную финтех-платформу. Пока Центробанк максимально закручивает гайки для микрозаймов, Займер не просто выживает, а строит вокруг себя полноценную экосистему: развивает смежные финансовые направления, запускает новые продукты».
– Занимательные инвестиции

📝 «У Займера нулевая долговая нагрузка, более 3 млрд рублей кэша на счетах, высокая генерация капитала. То есть у компании есть запас прочности для экспериментов и масштабирования новых направлений».
– Denis Fedotov | Positive Investments

Чье мнение вам ближе? Делитесь в комментариях ⬇️

$ZAYM

Займер в обзорах блогеров и аналитиков (часть 2) 👨‍💻

🕳️ Транснефть — бизнес-монстр с бронебойным денежным потоком.

🔍 Разложим по косточкам, где нас надули, а где можно и поклониться в пояс.


➕ Плюсы.
Развернуты потоки на Дальний Восток и в порты с космической скоростью. Грузооборот не рухнул, а по отдельным направлениям даже подрос. Это говорит о гигантском запасе прочности инфраструктуры.
Второй жирный плюс — тарифная предсказуемость. В отличие от нефтяников, которые трясутся от цены барреля, Транснефть получает свои деньги за факт перекачки.
А долговая нагрузка? Ее практически нет. Компания может скупить пол-России за наличку, лежащую на счетах.


🪰 Ложка дёгтя
Компания опять залезла в свой бездонный CAPEX и напомнила нам, что она «инфраструктурный проект», а не бизнес.
Второй минус — непрозрачность управления ликвидностью. У Транснефти на счетах всегда болтается кубышка, размеру которой позавидует иной небольшой Центробанк. Но отчет за первый квартал показывает, что процентные доходы от этой кубышки снова смешные. Такое ощущение, что деньги лежат под подушкой у совета директоров или на депозитах с доходностью 0,01%.


🎯 ИнвестВзгляд: У Транснефти есть то, что не купишь за деньги, — физическая монополия. Пока существует экспорт нефти по трубе, этот бизнес неубиваем. Если ваш портфель — это пенсионный фонд имени себя и вам нужна защита от апокалипсиса с выплатами раз в год, Транснефть — ваш выбор. Если вы спекулянт — даже не смотрите на эту бумагу, она вас сожрет своей неповоротливостью.

👴 Компания напоминает мне слишком богатого пенсионера, который ест гречку и живет в коммуналке, хотя у него под матрасом зашито состояние. Долю буду только наращивать, так как мне, как долгосрочному инвестору, подобные истории подходят.


$TRNFP

🕳️ Транснефть — бизнес-монстр с бронебойным денежным потоком.

Российская экономика в периоде "медленного охлаждения"

О нашей новой реальности я уже говорил (например, здесь , и здесь). Но появляются какие-то нюансы, которые надо обсудить. Наша экономика, судя по всему, входит в фазу, которую уже нельзя описывать формулами "роста вопреки" или "адаптации к санкциям". Мы наблюдаем постепенное, очень болезненное охлаждение экономики – сжатие спроса, остановку кредитного мультипликатора, снижение инвестиций и растущее давление на бизнес.

И если вы задумываетесь о том, “будет ли кризис?”, то вопрос вы ставите неверно. Кризис уже начался, поэтому другое – каким именно он окажется, управляемым или разрушительным.

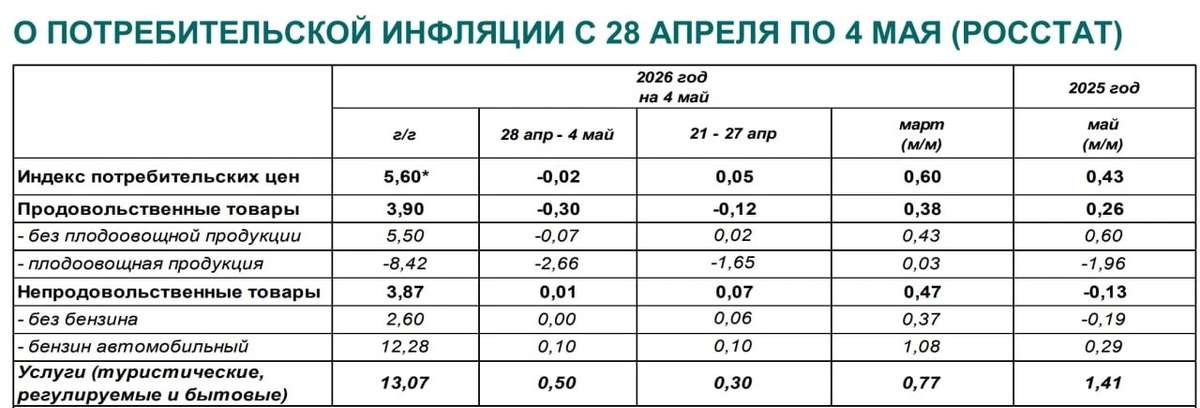
Центральный банк – в ловушке. Российская экономическая система оказалась между двумя центрами силы: жёсткой ДКП и расширяющимися бюджетными расходами. Казалось бы, высокая ставка должна охлаждать спрос и снижать инфляцию, так написано в учебниках. Но в реальной экономике всё сложнее. (Апрель, кстати, показал неожиданно хорошую динамику по инфляции, и это создает пространство для осторожного снижения ставки).

Однако, проблема в том, что бюджет продолжает работать в логике масштабных расходов. И пока эти расходы не поставлены под контроль, резкое снижение ставки становится опасным. Центробанк ходит по очень тонкому лезвию:

-- Слишком долго держать высокую ставку, значит, усиливать спад;
-- Слишком быстро снижать – значит, потерять доверие и разогнать инфляционные ожидания.

Поэтому регулятор выбирает промежуточный путь: медленное снижение ставки с переносом достижения инфляционной цели на более поздний период, условно на 2027 год.

#экономика
https://t.me/ifitpro

Ставка на реальность – что на самом деле происходит с экономикой

Вчера состоялся первый после семилетнего перерыва форум Московской биржи. Очень интересно было послушать на пленарке выступление Эльвиры Набиуллиной. Ловлю себя на ощущении, что это не про текущую ставку. Это про новую реальность, к которой рынок еще до конца не привык.

Главная мысль: экономика впервые уперлась не в деньги, а в людей. Ограничение по рабочей силе стало системным фактором. Безработица на уровне около 2% – это уже сигнал перегрева. Отчасти, этим объясняется, почему ставки остаются жесткими так долго. Раньше всё было проще – внешний шок, скачок ставок, затем откат. Сейчас внешнее давление стало постоянным фоном, и привычная логика не работает. Фактически звучит: высокая ставка сегодня – это не аномалия, это новая нормальность.

Интересно об инфляции, о принципе, а не о текущих цифрах. Центробанк не пытается “дожать” её до 4% любой ценой. Чтобы не сделать это слишком грубо, сломав динамику экономики через лаги политики. Важнее не мгновенный результат, а устойчивая траектория.

Эльвира Сахипзадовна прямо признаёт, что видит инфляцию чуть выше цели в моменте, но уверена в ее снижении по мере выхода временных факторов.
Но самое сильное в этом выступлении – про иллюзию, в которую до сих пор верит часть рынка: что можно разогнать рост за счёт более высокой инфляции. Набиуллина эту идею разбирает почти без эмоций, и именно поэтому это звучит жестко. В условиях дефицита рабочей силы экономика не может просто “ускориться”. Она может получить одновременно высокую инфляцию и слабый рост. И это, по сути, худший сценарий.

Отсюда следующий уровень логики – высокая инфляция не помогает развитию, она его тормозит. Она увеличивает стоимость денег, делает кредиты дороже, разрушает предсказуемость. Дешёвые деньги возможны только там, где низкая инфляция. Не наоборот.

В какой-то момент я поймал себя на том, что это выступление вообще не про цикл, а про смену модели. Раньше рост поддерживался спросом. Сейчас нужно повышать эффективность.

Перегретый спрос мешает перестройке экономики. Он удерживает ресурсы в неэффективных секторах, вместо того, чтобы высвобождать их и направлять туда, где выше производительность. То есть жесткая политика – это вообще не об инфляциию Это о попытке заставить экономику двигаться.

В целом, это выступление отрезвляет. Никто не обещает быстрого смягчения. Никто не играет в популизм. Зато появляется гораздо более важная вещь – предсказуемая логика действий. Мы больше не живем в экономике, где можно купить рост дешевыми деньгами. Теперь за него придется платить эффективностью.

#биржевойФорум
t.me/ifitpro

B2B‑РТС выходит на IPO. Разбираемся в деталях!

Сезон IPO 2026 года официально открыт - компания B2B‑РТС объявила ценовой диапазон первичного публичного предложения акций на уровне от 112 до 118 рублей. Прием заявок продлится до 16 апреля, а начало торгов запланировано на 17 апреля. Примечательно, что книга заявок уже покрыта, но давайте разберём, чем интересна эта история для инвесторов.

💻 Итак, B2B‑РТС - крупнейшая российская электронная торговая платформа для бизнеса и государства с оборотом, исчисляемым триллионами рублей. По сути, это цифровой мост между заказчиками и поставщиками: здесь размещают запросы на товары и услуги, ищут проверенных партнёров, проводят закупки.

В 2025 году рынок цифровых закупок в России вырос на 10% и достиг 53 трлн рублей. Оборот самой B2B-РТС составил почти 10 трлн рублей - это, на минуточку, 4,5% ВВП страны! Цифровые закупки - это не просто тренд, а новая реальность: расходы предприятий и государства стабильно растут, а такие платформы становятся инфраструктурой для прозрачных и эффективных сделок.

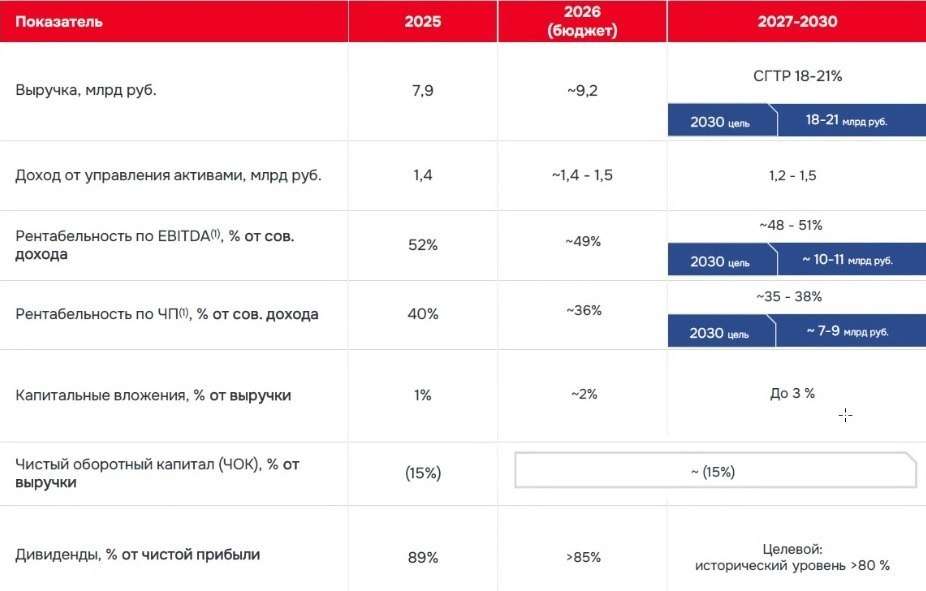
📊 За последние три года среднегодовой темп роста совокупного дохода (выручка от оказания услуг и дохода от управления активами) компании составил 19%, а рентабельность по чистой прибыли стабильно держится выше 35%. У эмитента отрицательный рабочий капитал, что означает отсутствие долговой нагрузки.

В рамках подготовки к IPO менеджмент компании озвучил долгосрочную стратегию развития, которая предполагает удвоение выручки к 2030 году при сохранении целевой рентабельности по чистой прибыли выше 35%.

💼 По итогам 2026 года компания намерена направить на дивиденды не менее 85% от чистой прибыли, а в 2027–2030 годах коэффициент выплат составит не менее 80%. С учётом того, что Центробанк снижает ключевую ставку и в следующем году может довести её до однозначного значения, деловая активность будет расти. Это напрямую конвертируется в увеличение объёма цифровых закупок и, соответственно, в рост доходов B2B-РТС.

Мосбиржа включила бумаги эмитента во второй котировальный список под тикером BTBR. Ценовой диапазон соответствует рыночной капитализации всего 20-21 млрд рублей. Почему «всего», давайте разбираться.

Аналитики оценили компанию почти вдвое выше, порядка 30-40 млрд. Выход на IPO с капой в 20 ярдов выглядит, как хороший дисконт к справедливой цене. Да и мультипликатор P/E в 5,5 говорит сам за себя. На мой взгляд, крайне интересное IPO намечается, держу руку на пульсе.

❗️Не является инвестиционной рекомендацией

♥️ Со светлым праздником Пасхи, друзья. И хорошего воскресенья!

B2B‑РТС выходит на IPO. Разбираемся в деталях!

Текущая ситуация на бирже

Индекс Мосбиржи в середине недели приуныл на фоне падения нефтяных цен и завершил торги снижением на 0,7%. США в среду утром заключили двухнедельное перемирие с Ираном, что спровоцировало закрытие спекулятивных позиций в нефти. Да, ситуация с конфликтом временно стабилизировалась, но расслабляться рано: риски эскалации сохраняются, а значит, котировки нефти могут вновь пойти вверх. Спекулятивные качели - это всегда стресс для рынка, но именно в такие моменты можно найти выгодные точки входа.

📊 Ещё один тревожный сигнал - инфляция. Росстат зафиксировал рост на 0,19% за неделю (неделей ранее было 0,17%). Три недели подряд цены держатся на высоких отметках. Если замедления не случится, Центробанк может изменить планы 24 апреля: вместо снижения ключевой ставки на 0,5% мы увидим лишь 0,25%, а то и паузу в смягчении ДКП.

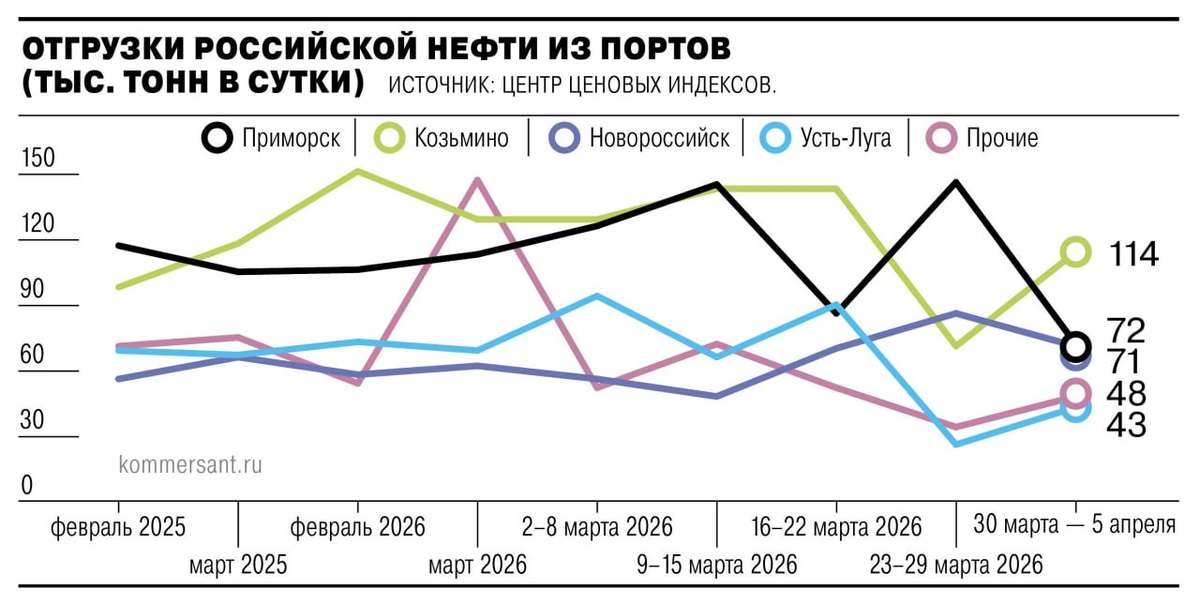
🛢 Отдельной головной болью стали недавние атаки беспилотников на порты Усть-Луги и Приморск. Экспорт нефти мгновенно просел на треть, составив 115 тыс. б/с. Хотя перевалка возобновилась, риск новых атак остаётся. Под ударом - Транснефть $TRNFP, Лукойл $LKOH и Сургутнефтегаз $SNGSP: для них Балтика критически важна.

📉 В первом квартале 2026 года производство алкоголя в России сократилось на 4,9% до 224,4 млн декалитров. Негативная динамика обусловлена сокращением потребительских расходов: снижение трафика фиксируют как ритейлеры, так и кафе. Катализатором падения стал сегмент крепкого алкоголя, где значимую долю рынка занимает Novabev Group $BELU При этом впервые за последние несколько лет сократилось производство вина, что частично связано с эффектом высокой базы, однако риски для Абрау-Дюрсо $ABRD также нельзя списывать со счетов.

💵Центробанк опубликовал свежий обзор рисков финансовых рынков, где отметил, что объём отложенных операций с валютой по бюджетному правилу пока нейтрален для рубля. Ставка RUSFAR ON CNY вновь вернулась к отметке в 1% - дефицит юаневой ликвидности на денежном рынке завершился, и при прочих равных рубль будет стабильным.

🏗 По оценкам компании NF Group, в 2026 году в России ожидается рекордный ввод складских объектов - около 7,1 млн м². Но есть нюанс: в Москве уже избыток площадей, арендные ставки снижаются. Это риск для ЗПИФов вроде «Парус‑СБЛ» или «Современный 7». Однако есть один интересный ЗПИФ, который не связан со складской недвижимостью. Расскажу о нем на следующей неделе.

❗️Не является инвестиционной рекомендацией

♥️ Если утренний брифинг оказался полезен, обязательно прожмите лайк. Так я пойму, что формат вам заходит, и продолжу готовить брифинги для вас.

📣 ИнвестТема в МАХ - https://max.ru/particular_trader

Текущая ситуация на бирже

Инфляция закончилась, а центробанки все еще – нет

Главная ошибка настоящего момента в том, что все путают "сейчас" и "2022".

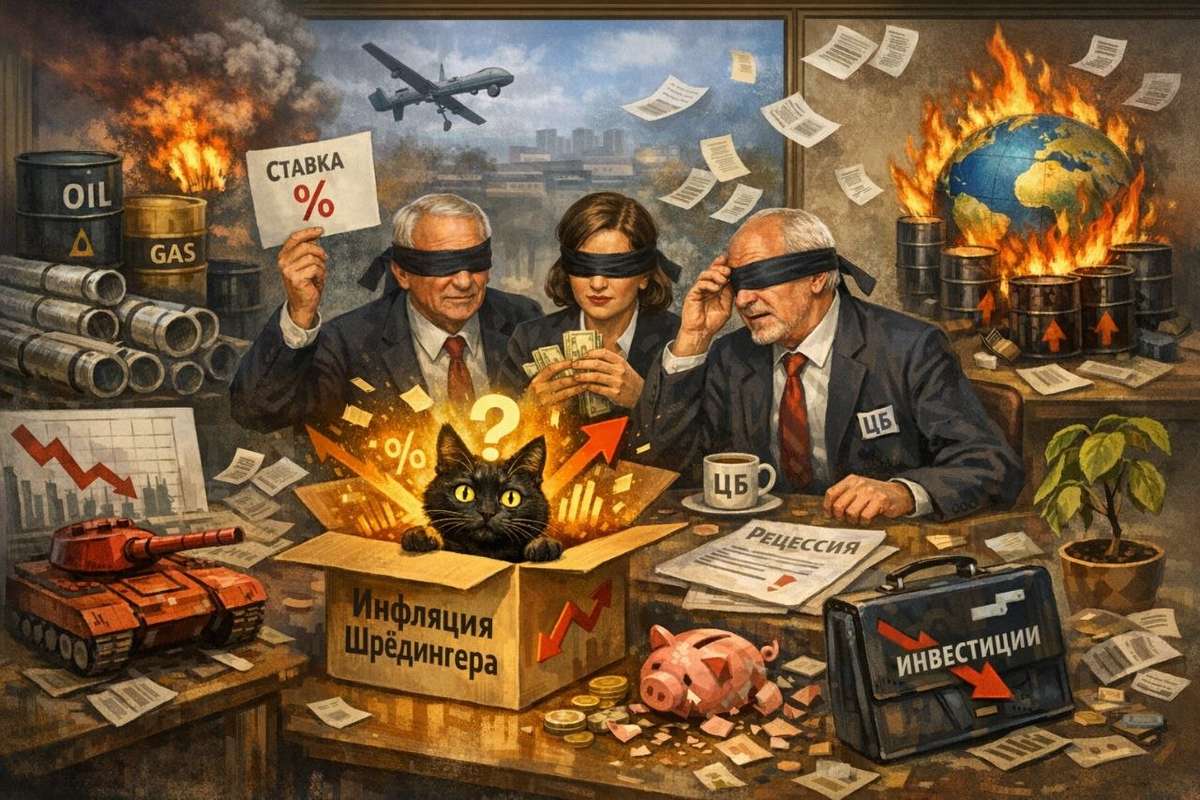
Тогда инфляцию сделали не нефть и газ. Её сделали сами центробанки, когда залили экономику деньгами, пока она стояла на паузе. Сейчас главного источника инфляции нет, но центробанки продолжают действовать так, будто он всё ещё здесь, с нами в комнате. Инфляция Шрёдингера?

Почему все так странно? Да потому, что в 2022 их обвинили, что они "проспали инфляцию", а теперь они боятся проспать её снова, тупые чиновники бюрократия, что с них взять?

Помните классика – генералы всегда готовятся к прошедшей войне. Только теперь вместо танков – процентные ставки. Но проблема в том, что ставка:

Не откроет Ормуз;
Не остановит дроны;
Не увеличит поставки газа!

Зато отлично убивает инвестиции.

Рост цен на энергию – вовсе не инфляция, а перераспределение. Люди платят больше за бензин, меньше за всё остальное. Экономика сама балансируется.

Но все это вполне может закончиться рецессией. Не из-за войны, не из-за нефти, а из-за желания лечить болезнь, которой уже нет.

@ifitpro
#инфляция

Инфляция закончилась, а центробанки все еще – нет

Топ длинных ОФЗ: купон каждый месяц для стабильного пассивного дохода

Высокие ставки пока никуда не делись. Да, Центробанк уже целый год снижает ключевую ставку, но посмотрите на доходность облигаций — особенно ОФЗ. Они всё ещё дают больше 10%.

Например, десятилетние ОФЗ сейчас можно купить с доходностью до 14,7% годовых. Для сравнения: за последние 20 лет российский фондовый рынок в среднем рос на 12,8% в год, и это с учётом дивидендов. Получается, что сейчас практически безрисковые инструменты приносят больше, чем акции.

📍 Как формируется доходность ОФЗ:

Доходность новых выпусков ОФЗ напрямую привязана к ключевой ставке ЦБ. Минфин, выпуская облигации, ориентируется на её текущий уровень и рыночные ожидания по её изменению.

Когда ЦБ повышает ставку, доходность новых и обращающихся на рынке ОФЗ с переменным купоном тоже растёт, чтобы оставаться привлекательными для инвесторов. Снижение ключевой ставки, наоборот, ведёт к удешевлению госдолга и снижению доходности по облигациям.

📍 Подобрал для вас ОФЗ под различные рыночные сценарии:

• Если считаете, что ключевая ставка будет снижаться медленно, то выбирайте выпуск с максимальным купоном.

• Если вам кажется, что на фоне геополитики её снижение может стать резким, то есть смысл рассмотреть облигации с максимальным дисконтом к номиналу. Основной доход здесь будет формироваться за счёт роста их рыночной стоимости.

Январь/июль:

ОФЗ 26239
#SU26239RMFS2

• Доходность: 14,06%
• Погашение: 23.07.2031
• Купон: 34,41₽ - 6,9%
• Месяцы выплат: Январь, Июль
• Цена ниже номинала: 75,19%

Февраль/август:

ОФЗ 26240 #SU26240RMFS0

• Доходность: 14,37%
• Погашение: 30.07.2036
• Купон: 34,90₽ - 7%
• Месяцы выплат: Февраль, Август
• Цена ниже номинала: 62,75%

Март /сентябрь:

ОФЗ 26246 #SU26246RMFS7

• Доходность: 14,69%
• Погашение: 12.03.2036
• Купон: 59,84₽ - 12%
• Месяцы выплат: Март, Сентябрь
• Цена ниже номинала: 88,54%

ОФЗ 26218 #SU26218RMFS6

• Доходность: 14,05%
• Погашение: 17.09.2031
• Купон: 42,38₽ - 8,5%
• Месяцы выплат: Март, Сентябрь
• Цена ниже номинала: 80,8%

Апрель/октябрь:

ОФЗ 26252 #SU26252RMFS5

• Доходность: 14,60%
• Погашение: 12.10.2033
• Купон: 62,33₽ - 12,5%
• Месяцы выплат: Апрель, Октябрь
• Цена ниже номинала: 92,7%

ОФЗ 26254 #SU26254RMFS1

• Доходность: 14,71%
• Погашение: 03.10.2040
• Купон: 64,82₽ - 13%
• Месяцы выплат: Апрель, Октябрь
• Цена ниже номинала: 92,68%

Май/ноябрь:

ОФЗ 26247 #SU26247RMFS5

• Доходность: 14,66%
• Погашение: 11.05.2039
• Купон: 61,08₽ - 12,25%
• Месяцы выплат: Май, Ноябрь
• Цена ниже номинала: 88,73%

ОФЗ 26241 #SU26241RMFS8

• Доходность: 14,40%
• Погашение: 17.11.2032
• Купон: 47,37₽ - 9,5%
• Месяцы выплат: Май, Ноябрь
• Цена ниже номинала: 81,24%

Июнь/декабрь:

ОФЗ 26250 #SU26250RMFS9

• Доходность: 14,71%
• Погашение: 10.06.2037
• Купон: 59,84₽ - 12%
• Месяцы выплат: Июнь, Декабрь
• Цена ниже номинала: 87,77%

📍 Актуальные подборки для формирования пассивного дохода с прогнозируемой доходностью:

• Подборка облигаций под цикл снижения ключевой ставки
• Что купить на 3–5 лет? Подборка долгосрочных облигаций
• Облигации для тех, кто не любит сюрпризы: топ-14 выпусков с понятным риском
• Подборка краткосрочных облигаций с доходностью выше 20%

С точки зрения пассивного дохода ОФЗ смотрятся гораздо интереснее вкладов. Во-первых, срок фиксации доходности достигает 15 лет, и купон остаётся неизменным на всём этом горизонте. Во-вторых, в случае снижения ставок дополнительный бонус — рост самой цены облигации.

Такие инструменты не стоит исключать из консервативного портфеля. Корпоративные облигации погасятся через 2–3 года, а ОФЗ будут работать долгие годы, принося прогнозную доходность.

Данный вид активов, не про заработать иксы. Это больше про сохранить свой депозит от излишней волатильности.

Интересно, какие выпуски ОФЗ выбираете сами и под какую стратегию? Всем спасибо за внимание, удачных инвестиций!

✅️ Еще больше торговых идей и аналитики по рынку можно найти здесь: МАХ | Telegram. Присоединяйтесь!

'Не является инвестиционной рекомендацией

Топ длинных ОФЗ: купон каждый месяц для стабильного пассивного дохода

Текущая ситуация на бирже

Индекс МосБиржи замер у отметки 2840 пунктов ввиду отсутствия драйверов со стороны нефтяного рынка, где трейдеры буквально затаили дыхание, следя за переговорами Вашингтона и Тегерана. Пока нет ясности - нет и волатильности.

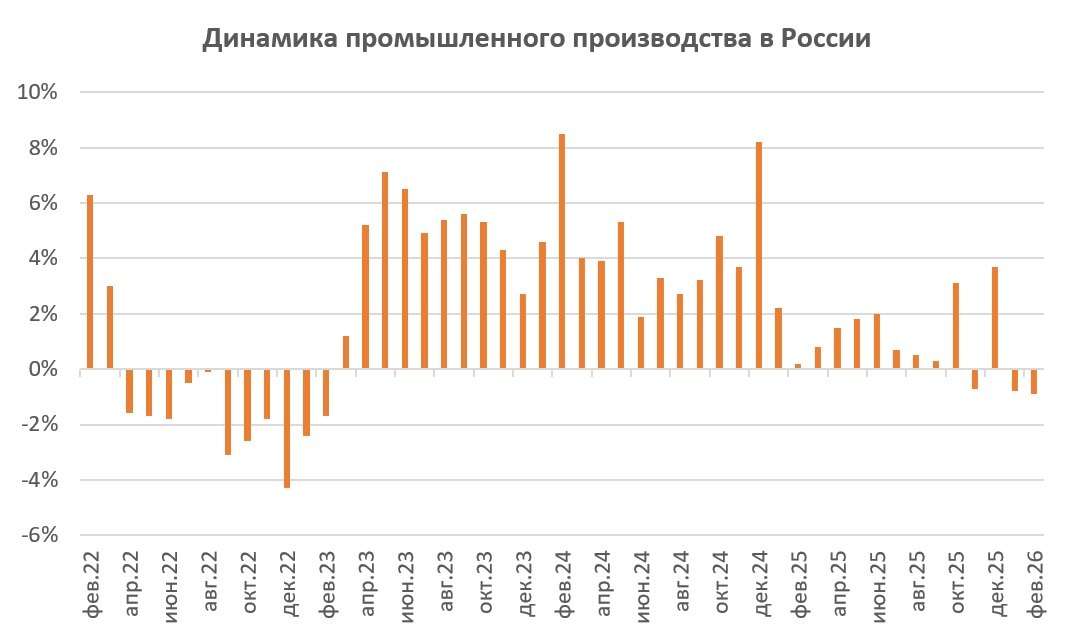
📊 Макростатистика от Росстата добавила поводов для размышлений. Так, недельная инфляция ускорилась до 0,19%, а в годовом выражении выросла с 5,9% до 6%. Центробанк считает, что 1 п.п. роста вызван налоговыми изменениями, и в целом динамика укладывается в базовый прогноз. Ещё тревожнее выглядит ситуация с промышленным производством: в феврале оно сократилось на 0,9%. Это уже второе подряд падение - последний раз такое было в начале 2023‑го, в разгар рецессии. Похоже, старые проблемы возвращаются, грозя новыми потрясениями для бизнеса и инвестиций.

🏠 Девелопер ЛСР $LSRG представил финансовую отчётность по МСФО за 2025 год, сообщив о росте выручки на 5,4% до 252,1 млрд рублей. При этом чистая прибыль рухнула почти в три раза до 10,8 млрд рублей. Причина проста: стремительно растет себестоимость строительства и расходы на обслуживание долгов. Получается замкнутый круг: строить дорого, продавать сложно, кредиты душат... Центробанк на последней пресс‑конференции дал ещё один повод для осторожности: по его оценкам, высокий спрос на ипотеку вернётся только через два года после достижения целевого уровня инфляции в 4%. А до этого, похоже, ещё далеко.

⛽️ Свежие новости из нефтегазовой отрасли добавляют рисков: терминалы в Усть‑Луге и Приморске приостановили отгрузку нефти и нефтепродуктов из‑за атак дронов. Эти объекты обеспечивают перевалку порядка 50 млн тонн углеводородов ежегодно, и любая длительная приостановка их работы грозит серьезными финансовыми потерями для Транснефти $TRNFP и всей отрасли. Представьте себе масштабы возможных убытков и последствия для бюджета страны!

💵 Займер $ZAYM представил финансовые результаты за 2025 год, сообщив о росте прибыли на 11% до 4,3 млрд рублей. В целом довольно сильный отчет получился. Компания более чем в 4 раза увеличила комиссионные доходы - до 2,4 млрд рублей. Транзакционный бизнес обеспечивает предсказуемый денежный поток независимо от конъюнктуры рынка МФО. Остается дождаться финальных дивидендов за 2025 год, но их размер мы узнаем в мае.

❗️Не является инвестиционной рекомендацией

♥️ Если мой брифинг оказался полезен для вас, обязательно прожмите лайк статье. Спасибо!

Текущая ситуация на бирже

Еженедельный дайджест новостей отрасли

Главные новости:
• Стали эксклюзивными партнерами Т-Банка на форуме-интенсиве в сфере финансов ТОЛК-2026. В рамках партнерства подготовили исследование рынка новостроек.
• Получили новые градостроительные планы земельных участков (ГПЗУ) сразу в двух городах присутствия – Мурманске и Нижнем Новгороде.

Новости отрасли:
🔍 Центробанк снизил ключевую ставку на 50 б.п. – до 15% годовых. Эксперты отмечают, что текущее решение позитивно повлияет на рынок жилья: ожидается увеличение спроса на жилье в пределах 4–5%, а также улучшение возможностей для застройщиков привлекать инвестиции для реализации проектов.
Подробнее: https://realty.ria.ru/20260320/zhile-2081966080.html


🔍 Минстрой: механизм комплексного развития территорий (КРТ) помог улучшить жилищные условия более 21 тыс. граждан в 32 субъектах России. В настоящий момент в 81 регионе страны в активной стадии реализации находится 1 315 КРТ-проектов площадью 27,5 тыс. га с градостроительным потенциалом 210 млн кв. м.
Подробнее: https://www.interfax-russia.ru/realty/news/blagodarya-krt-zhilishchnye-usloviya-uluchshili-zhiteli-32-regionov-rf-minstroy


🔍 Движение.ру: российские девелоперы с начала года запустили рекордную стройку на почти 6,6 млн кв. м – максимум с 2020 года. Запуск проектов комфорт-класса увеличился на 67%, бизнес-класса — на 364%. Рост, в частности, был зафиксирован в регионах, в которых реализуются проекты GloraX: Ленинградская область (+119%), Санкт-Петербург (+10%).
Подробнее: https://iz.ru/2062523/natalia-bashlykova/nastroyatsya-na-hudshee-developery-s-nachala-goda-zapustili-rekordnuyu-strojku-zhilya

#GloraX #дайджест #недвижимость #финансы #строительство #девелопмент
#GLRX #RU000A10ATR2 #RU000A10B9Q9 #RU000A10E655 #GLRX1 #GLRX2

Еженедельный дайджест новостей отрасли

🏦 Банк России снизил ключевую ставку до 15%

Сегодня ЦБ РФ на очередном заседании снизил ключевую ставку на 50 б.п. — с 15,5% до 15%. Решение полностью совпало с консенсус-прогнозами аналитиков и стало закономерным продолжением цикла смягчения денежно-кредитной политики, начавшегося в прошлом году.

🚀 Тренд на снижение сохраняется: регулятор последовательно движется к нормализации ДКП на фоне замедления инфляции и стабилизации макроэкономической ситуации. Большинство аналитиков ожидают продолжения этого курса в течение ближайших двух лет.

Для сектора жилой недвижимости снижение ставки – однозначно позитивный сигнал, влияющий на перспективы рынка:

✅ Рост спроса: удешевление рыночной ипотеки постепенно возвращает на рынок покупателей, не охваченных льготными госпрограммами. Каждый шаг вниз по ставке расширяет круг потенциальных заемщиков и, соответственно, покупателей жилья.

✅ Снижение стоимости финансирования: дешевеет проектное финансирование и корпоративный долг для девелоперов. Это снижает финансовую нагрузку на отрасль и повышает рентабельность проектов.

✅ Потенциал роста акций девелоперов: при ключевой ставке на уровне 16% в первой половине 2024 года индекс Мосбиржи строительных компаний был на 90% выше текущих уровней.

#GloraX
#новости #Центробанк #инвестиции #недвижимость #финансы #строительство #девелопмент
$GLRX $RU000A10ATR2 $RU000A10B9Q9 $RU000A10E655

🏦 Банк России снизил ключевую ставку до 15%