Текущая ситуация на бирже
Индекс Мосбиржи медленно, но верно поднимается вверх, подпитываемый надеждами на прогресс в переговорах и укрепляющейся нефтью, которая добралась до четырёхмесячного максимума на $68 за баррель.
📊 Росстат представил традиционные недельные данные по инфляции. После всплеска в первой половине месяца, вызванного ростом НДС, ситуация начинает постепенно возвращаться к норме. В годовом выражении показатель стабилизировался на отметке 6,4%. Стоит отметить, что инфляционные ожидания населения также стабилизировались в январе. Уже 13 февраля Центробанк будет принимать решение по ключевой ставке. Выбор нелегкий: сохранить статус-кво или снизить ставку на 0,5%?
🍏 Х5 представила операционный отчёт за четвёртый квартал 2025 года, сообщив о росте выручки на 14,9% до 1,2 трлн рублей. Динамика замедляется, и причина ясна: продовольственная инфляция снижается, и в 2026 году тренд продолжится. Обращает на себя внимание слабая динамика трафика, причём в «Перекрёстке» он снижается уже четыре квартала подряд. Ждём мартовской отчётности по МСФО - посмотрим, удастся ли эмитенту удержать маржинальность.
💿 Норникель отчитался о производственных результатах за 2025 год и объявил планы на 2026-й. Эмитент в минувшем году сократил производство никеля, меди и палладия на 1–3%, и в 2026 году также планирует сократить производство, но уже более быстрыми темпами. Руководство компании ссылается на ресурсную базу - рост доли вкрапленных руд с относительно более низким содержанием полезных компонентов. Пока мировые цены на металлы поддерживают цену акций, но стоит товарному рынку чихнуть - и Норникель покатится вниз.
👕 Выручка Henderson в 2025 году выросла на 14,8% до 23,9 млрд рублей. Отлично? Нет. В начале отчётного периода эмитент ориентировал на темп роста около 25%. Компания расширила торговую площадь на 20,4% до 68,7 тыс. кв. м. Но рост площадей не конвертировался в выручку: операционная эффективность fashion‑ритейлера хромает.
🛴 Кикшеринговые операторы Whoosh и Юрент размышляют об объединении. Синергия могла бы усилить позиции компаний, оптимизировать расходы и улучшить сервис. Однако ФАС подобная инициатива пришлась не по душе: слияние способно ограничить конкуренцию.
❗️Не является инвестиционной рекомендацией
♥️ Снова возвращаюсь к вам с полезным брифингом перед открытием рынка. Если такой формат статей вам заходит, обязательно прожмите лайк. Спасибо!
📢 ИнвестТема теперь и в МАХ 📢 Подписывайтесь!

Посты по ключевым словам
🏤 Мегановости 🗞 👉📰
1️⃣ Группа "Ренессанс страхование" $RENI получила чистый убыток 1,4 млрд ₽ в I полугодии 2026 года против прибыли 5,9 млрд ₽ годом ранее.
Суммарные премии выросли на 8,3%, до 100 млрд ₽, а инвестиционный портфель — на 7,4% с начала года, до 308 млрд ₽.
Компания назвала убыток расчетным, не связанным с оттоком денежных средств, и отметила улучшение ситуации в июле.
Расчетный характер убытка при росте премий и инвестиционного портфеля говорит о временном давлении на прибыль, а не о фундаментальном ухудшении бизнеса.21 августа
Норникель. Отчет за 1 пол 2026 по МСФО
Тикер: #GMKN
Текущая цена: 126.8
Капитализация: 1.94 трлн
Сектор: Цветная металлургия
Сайт: https://nornickel.ru/investors/
Мультипликаторы (LTM):
P/E - 6.82
P/BV - 1.65
P/S - 1.59
ROE - 24.2%
ND/EBITDA - 1.29
EV/EBITDA - 4.84
Акт/Обяз - 1.84
Что нравится:
✔️рост выручки на 12.8% г/г (529.7 → 633.7 млрд);
✔️чистый долг снизился на 1.5% п/п (714.9 → 704.1 млрд). ND/EBITDA улучшился с 1.5 до 1.29;
✔️нетто фин расход уменьшился на 6.2% п/п (30.5 → 28.6 млрд);
✔️чистая прибыль выросла в 2 раза г/г (75.7 → 153.2 млрд);
✔️слабое соотношение активов и обязательств.
Что не нравится:
✔️FCF снизился на 33% г/г (122 → 81.8 млрд);
✔️деб. задолженность выросла на 38.2% п/п (90.1 → 124.6 млрд).
Дивиденды:
Собрание акционеров ориентируется на выплату в размере не менее 30% от EBITDA по МСФО.
Прогнозов по дивидендам на 2026 год отсутствует.
Мой итог:
Производство товарных металлов за полгода (г/г):
- никель -2.1% (86.9 → 85 тыс т);
- медь -4.7% (213.2 → 203.1 тыс т);
- палладий -14.4% (1399 → 1198 тыс тр ун);
- платина -16.1% (335 → 281 тыс тр ун).
Производство никеля снизилось по причине проведения ремонта оборудования, меди - из-за необходимости восполнения объемов технологического незавершённого производства Медного завода, платины и палладия - в связи с изменением соотношения металлов в структуре перерабатываемого сырья.
Росту выручки не помешало снижение производство и более сильный рубль. Помог рост цен на основную корзину металлов, а особенно на медь (за год +40%). Именно медь за отчетный период имеет самый большой вес в выручке (более 30%). Возможно, Норникель распродала еще часть своих запасов, хотя по отчету этого не видно (сумма запасов выше прошлых двух полугодий).
Чистая прибыль удвоилась на фоне улучшения операционной рентабельности с 25.3 до 37.2%, снижения нетто фин расхода (48.5 → 28.6 млрд) и меньшей эф. ставки налога на прибыль (25% vs 29.1% в 1 пол 2025). Стоит еще отметить, что большую роль в улучшении опер. рентабельности сыграло снижение убытка по обесценению (31.8 → 7.6 млрд) и уменьшение прочих нетто расходов (14.2 → 9.6 млрд). При этом в отчетном полугодии был убыток по курсовым разницам (-7.6 млрд vs +8.6 млрд в 1 пол 2025).
FCF снизился из-за разнонаправленного движения OCF (-15.9% г/г, 218 → 188.2 млрд) и кап. затрат (+10.9% г/г, 96 → 106.5 млрд). За 2026 год Capex ожидается в районе 240 млрд, то есть во 2 полугодии кап. затраты будут выше.
Планы по производству на 2026 год остались неизменными:
- никель 193-203 тыс т;
- медь 405-429 тыс т;
- палладий 2415-2465 тыс тр ун;
- платина 616-636 тыс тр ун.
Исходя из них во 2 полугодии стоит ожидать снижение производства платины и роста по остальным металлам. По примерным расчетам за весь год компания сможет заработать в районе 283 млрд прибыли, что дает P/E 2026 = 6.84, что исторически недорогая оценка для компании. Дивиденд может быть около 13.2 руб (ДД 10.43% от текущей цены). Хотя по выплате пока большой вопрос, ведь компания не платила их с 2023 года. Но после отчета прошла новость, что Норникель "на базе результатов полугодия может вернуться к промежуточным дивидендам".
Конечно же, достаточно возможных рисков. Во-первых, зависимость результатов от цен на корзину металлов (от курса доллара также, но здесь рубль вроде начал слабеть). Медь на пике, платина тоже достаточно высоко. Снижение потянет за собой ослабление результатов. Во-вторых, риск дополнительного санкционного давления (пошлины, запрет в ЕС на импорт металлов из РФ). В-третьих, ужесточение налогообложения или так называемый windfall tax. Пока по этой теме тишина, но не исключено, что во второй половине года этот риск реализуется.
Что в итоге? Рубль, скорее всего, будет слабеть, но не стремительно. Цены металлов явно не на низах. Есть дополнительные риски. При этом выплата дивидендов пока не гарантирована (а даже если будет, то див. доходность не выдающаяся). И при этом все форвардную оценку дешевой не назовешь. Пока неинтересно.
Акций компании нет в портфеле. Прогнозная справедливая стоимость - 130 руб.
*Не является инвестиционной рекомендацией
Присоединяйтесь также к моему Телеграм каналу6 августа
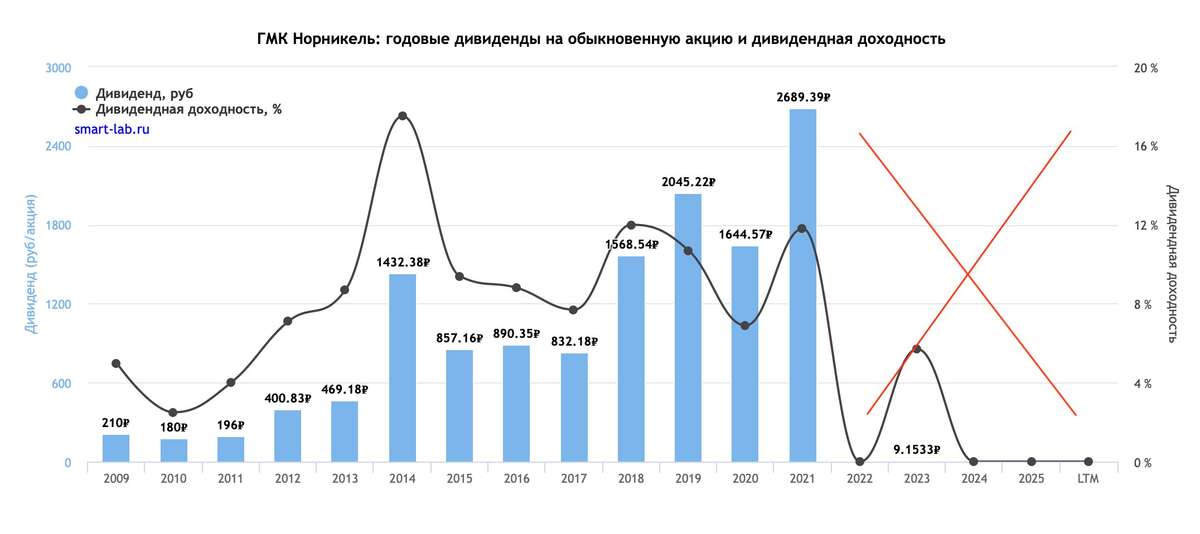
Норникель - последний шанс вернуть доверие?
Компания отчиталась за первое полугодие 2026 года, правда куда интереснее сейчас не сами цифры, а сигналы, которые компания посылает рынку. Главный из них прозвучал не в отчетности, а в комментариях финансового директора Сергея Малышева, который допустил возможность возвращения к дивидендам по итогам полугодия после консультаций с акционерами. Заявление, безусловно, позитивное, но после трех лет дивидендной паузы рынок будет смотреть уже не на слова, а на итоговое решение.
💿 Формально вопрос рекомендации дивидендов решает совет директоров, однако последние годы ключевое влияние на него оказывает контролирующий акционер - Владимир Потанин. Именно поэтому слова Сергея Малышева многие воспринимают как своеобразную проверку потенциально будущего руководителя компании. Его давно называют одним из вероятных преемников Потанина, а значит, возможный возврат к выплатам стал бы первым серьезным сигналом самостоятельности менеджмента.
Возвращение дивидендов стало бы для рынка гораздо более важным событием, чем просто очередная выплата. Это означало бы, что рост финансовых результатов наконец начинает конвертироваться в доходность для акционеров. Этого сегодня так не хватает инвестиционной истории Норникеля. Да и капитализация уже несколько лет отражает не столько качество бизнеса, сколько недоверие к корпоративной политике.
📊 Так и появился тот самый «дисконт Потанина». Рынок оценивает Норникель дешевле не из-за слабых активов или неблагоприятной конъюнктуры. Инвесторы больше не уверены, что положительный денежный поток однажды превратится в дивиденды. Пока эта связь не восстановлена, часть фундаментальной стоимости компании продолжает оставаться нереализованной.
Дополнительные вопросы вызывает и сам подход к расчету дивидендной базы. Норникель продолжает ориентироваться на скорректированный свободный денежный поток. Он за полугодие вырос на 8% до 243 млн, хотя принципы этих корректировок инвесторам до конца непонятны. В случае Норникеля корректировки скорее уменьшают потенциальные дивиденды, чем делают их расчет прозрачнее.
🤔 Особенно странно эта конструкция выглядит на фоне Быстринского ГОКа, акционерами которого являются Владимир Потанин (37%) и китайский фонд Hopu (13%). Согласно отчетности, они вновь получили дивиденды в размере $276 млн, что на на 20% выше прошлогодних выплат. Данные выплаты уменьшают скорректированный FCF самого Норникеля. В итоге одни акционеры продолжают получать дивиденды, а для других снова находится причина подождать.
Теперь главный вопрос для рынка заключается уже не в прибыли и не в ценах на металлы. Инвесторы хотят понять, по каким правилам Норникель собирается распределять свою прибыль. Если слова Сергея Малышева действительно подтвердятся решением о дивидендах, это станет одним из самых сильных позитивных сигналов для рынка за последние годы. Если нет - «дисконт Потанина» рискует окончательно стать новой нормой оценки компании.
❗️Не является инвестиционной рекомендацией
♥️ Если ждете дивиденды от Норочки, ставьте лайк, если нет, то тоже ставьте ;)4 августа
🏤 Мегановости 🗞 👉📰
1️⃣ Норникель $GMKN в I полугодии увеличил выручку по МСФО на 28%, до 8,3 млрд$, EBITDA — на 50%, до 3,9 млрд$, а чистую прибыль — в 2,4 раза, до 2 млрд$.
Рентабельность EBITDA выросла с 41% до 47%, однако свободный денежный поток сократился на 20%, до 1,2 млрд$, а капитальные вложения выросли до 1,4 млрд$.
Чистый долг достиг 9,1 млрд$ при ND/EBITDA 1,3, Владимир Потанин предупредил о неустойчивости конъюнктуры.
Новые финансовые результаты показывают рост маржинальности, но инвестиции и оборотный капитал ограничивают конвертацию прибыли в денежный поток.31 июля
🏤 Мегановости 🗞 👉📰
1️⃣ Индекс Мосбиржи $IMOEX 27 июля вырос на 2,4%, до 2216,92 пункта, впервые с 13 июля закрепившись выше 2200. Индекс РТС прибавил столько же, достигнув 895,16 пункта.
В лидерах оказались ММК $MAGN (+8,5%), Полюс $PLZL (+7,5%) и Ozon $OZON, который вырос почти на 10%, до 2875 ₽, полностью отыграв падение прошлой недели после атак на логистические центры Wildberries.
Рост рынка связывают со снижением ключевой ставки до 14% и смягчением геополитического фона. При этом нефтяные бумаги просели вслед за нефтью.
Отскок выглядит скорее коррекционным: рынок по-прежнему сильно зависит от новостей.27 июля
🏤 Мегановости 🗞 👉📰
1️⃣ ФАС возбудила антимонопольное дело против Русала $RUAL по признакам навязывания невыгодных условий российским переработчикам.
Регулятор требует отказаться от европейской премии в российских контрактах, а компания считает это противоречащим закону о конкуренции.
БКС оценил базовый штраф примерно в 288,79 млн$; акции к 16:50 снижались на 5,15%, до 23,13 ₽.
Главная интрига для рынка - не только размер штрафа, но и возможное изменение ценовой модели на внутреннем рынке.15 июля
🏤 Мегановости 🗞 👉📰
1️⃣ Сбербанк $SBER в I полугодии 2026 года увеличил чистую прибыль по РСБУ на 20,4% год к году, до 995,3 млрд ₽.
ROE составила 23%, а чистые процентные доходы выросли на 25,3%, до 1,8 трлн ₽.
Банк сохраняет высокую рентабельность, несмотря на рост расходов и резервирования.9 июля
Новая дивидендная модель на нашем рынке
Дивидендный сезон в самом разгаре. Компании дали свои рекомендации по дивидендам, и теперь остается дождаться самих выплат. На фоне слабой динамики рынка именно дивиденды поддерживают котировки, сохраняют интерес инвесторов и позволяют реинвестировать средства обратно в актив. Тот же Сбер направил на выплаты рекордные 850 млрд рублей в этом году, ВТБ вернулся к практике регулярных выплат, а X5 вообще обеспечила акционерам дивидендную доходность более 20%.
А что у нас с металлургами?
Со сталеварами все понятно: кризис отрасли серьезно ударил по денежным потокам, и восстановления пока ждать не приходится. А вот Норникель остается прибыльным, генерирует положительный свободный денежный поток и получает выгоду от благоприятной конъюнктуры на рынке профильных металлов. Правда, все это не помешало оставить около 500 тысяч частных инвесторов без годовых дивидендов в очередной раз.
🌾 Такое решение окончательно закрепляет новую модель отношений с акционерами, когда сильные финансовые результаты бизнеса больше не означают ни выплаты дивидендов, ни возврат капитала акционерам, ни устойчивый рост капитализации. Аналогичным путем пошел Газпром. ФосАгро, несмотря на рекордную выручку и прибыль свыше 100 млрд рублей, хотя бы сохранила символические выплаты — 273 рубля на акцию. Норникель же решил не распределять прибыль вовсе.
Получается парадоксальная ситуация: бизнес продолжает зарабатывать и генерировать денежный поток, но участие миноритариев в распределении этого результата снова откладывается. При этом по-прежнему совершенно непонятны критерии возврата к выплатам. Раньше логика была простой: появится устойчивый денежный поток — вернутся и дивиденды. Сегодня денежный поток есть, но ни Владимир Потанин, ни менеджмент компании до сих пор не называют конкретных условий, при которых дивидендная практика будет восстановлена.
Если денежный поток больше не означает дивиденды, то какие ориентиры должны использовать инвесторы? Отказываясь от выплат, менеджмент демонстрирует рынку модель поведения, которая плохо сочетается с текущими финансовыми результатами компании. Эту неопределенность на рынке давно называют «дисконтом Потанина».
💿 Сегодня инвесторы сталкиваются не столько с отсутствием дивидендов, сколько с отсутствием предсказуемости. Если компания меняет подход к распределению прибыли, рынок вправе понимать, какая модель приходит на смену прежней. Пока же вместо новых правил есть лишь ежегодные решения отказаться от выплат без четко обозначенных финансовых ориентиров. В результате стоимость акций все больше зависит не только от цен на металлы и операционных результатов, но и от ожиданий относительно будущих решений менеджмента.
Именно поэтому ключевой проблемой Норникеля становится уже не финансовая, а управленческая составляющая. Публичный бизнес оценивается не только по размеру прибыли, но и по качеству корпоративного управления и предсказуемости отношений с акционерами. Пока менеджмент не сформулирует понятную дивидендную политику или хотя бы прозрачные критерии возврата к выплатам, инвесторы, вероятно, продолжат закладывать в стоимость компании тот самый «дисконт Потанина» - скидку за неопределенность, которая сегодня выглядит не менее значимым фактором оценки, чем цены на никель, медь или платину.
❗️Не является инвестиционной рекомендацией
♥️ Если вам такие решения кажутся несправедливыми по отношению к миноритариям, накидайте побольше лайков статье
$GMKN $SBER $VTBR $PHOR $X51 июля
🏤 Мегановости 🗞 👉📰
1️⃣ ВТБ $VTBR на ГОСА одобрил дивиденды за 2025 год — 9,71 ₽ на акцию (125,5 млрд ₽, 25% чистой прибыли по МСФО), реестр закрывается 20 июля.
Параллельно утверждена допэмиссия: 6,3 млрд акций по 87 ₽, привлечение 300–400 млрд ₽, размещение в августе; часть средств — на 5% в ВБ-банке (партнёрство с группой Вайлдберриз).
Глава банка Андрей Костин прогнозирует рекордную прибыль за 2026 год — не менее 600 млрд ₽ против 502 млрд ₽ в 2025-м.
Дивиденды урезаны вдвое относительно 2024 года, а допэмиссия по 87 ₽ при рыночной цене ~74 ₽ создаёт навес предложения для миноритариев — типичная схема банка, наращивающего капитал под новый цикл роста портфеля.30 июня
Дивиденды отменяются, вопросы остаются
Дивидендный сезон 2026 года идет полным ходом. Несмотря на сложную экономическую конъюнктуру, ряд компаний сохраняют "здоровую" практику дивидендных выплат. Ранее нас порадовал Полюс $PLZL и X5 $X5 Однако есть пул компаний, которые пытаются нас убедить, что платить на таком рынке нельзя, что это нормально. Газпром $GAZP, Россети Центр $MRKC, теперь и Норникель $GMKN, все они оставили нас без дивидендов. На последнем предлагаю остановиться отдельно.
Итак, 25 мая Совет директоров ГМК принял во внимание, цитирую, «циклический характер рынков металлов, производимых обществом, а также необходимость сохранения высокого уровня кредитоспособности» и рекомендовал отказаться от выплаты дивидендов за 2025 год.
💿 Данное решение вызывает уйму вопросов. Последние несколько лет ГМК последовательно формирует у рынка одну и ту же мысль: даже при наличии денег дивиденды для миноритариев больше не являются приоритетом. Финансовые результаты за 2025 год лишь усиливают этот тезис. Напомню, что свободный денежный поток компании по итогам года составил $3,5 млрд, и даже скорректированный FCF перевалил $1,5 ярда. Тут впору садиться и разбираться, что за корректировки такие, но сегодня не об этом.
📊 Примечательно, что отказ от дивидендов произошел на фоне сильной ценовой конъюнктуры. Во втором полугодии к росту цен на металлы платиновой группы добавились медь и никель, а сам ГМК прошел год с устойчиво положительным денежным потоком. По сути, рынок снова увидел знакомую картину: металлы растут, компания зарабатывает, но миноритарии участия в этом результате не получают.
Ранее логика менеджмента выглядела понятной: будет положительный денежный поток - вернутся и дивиденды. Однако FCF остается положительным уже продолжительное время, включая куда менее комфортные периоды на рынке металлов. А мы все также четвертый год подряд сидим без дивидендов.
💰 На этом фоне особенно болезненно воспринимается история с Быстринским ГОКом. Выплаты структурам Потанина и его китайских партнеров продолжаются в рамках акционерного соглашения. Получается любопытная конструкция: для одних акционеров обязательства по дивидендам работают без изменений, а для миноритариев Норникеля каждый год находится новая причина «еще немного подождать».
Для почти полумиллиона частных инвесторов проблема уже давно вышла за рамки одного решения Совета директоров. Доверие к менеджменту и их будущим решениям подрывается на глазах (туда же отправляются дочки Россетей и Газпром). Регулярное выпадение Норникеля из Народного портфеля Мосбиржи лишь фиксирует ту оценку, которую рынок постепенно дает всей этой истории.
❗️Не является инвестиционной рекомендацией
♥️ Ставь лайк, если тебя тоже беспокоит тема дивидендов. Ведь они - то немногое, что еще сохраняет интерес к акциям на рынке РФ, пока.26 мая