Текущая ситуация на бирже
Индекс Мосбиржи в середине недели приуныл на фоне падения нефтяных цен и завершил торги снижением на 0,7%. США в среду утром заключили двухнедельное перемирие с Ираном, что спровоцировало закрытие спекулятивных позиций в нефти. Да, ситуация с конфликтом временно стабилизировалась, но расслабляться рано: риски эскалации сохраняются, а значит, котировки нефти могут вновь пойти вверх. Спекулятивные качели - это всегда стресс для рынка, но именно в такие моменты можно найти выгодные точки входа.
📊 Ещё один тревожный сигнал - инфляция. Росстат зафиксировал рост на 0,19% за неделю (неделей ранее было 0,17%). Три недели подряд цены держатся на высоких отметках. Если замедления не случится, Центробанк может изменить планы 24 апреля: вместо снижения ключевой ставки на 0,5% мы увидим лишь 0,25%, а то и паузу в смягчении ДКП.
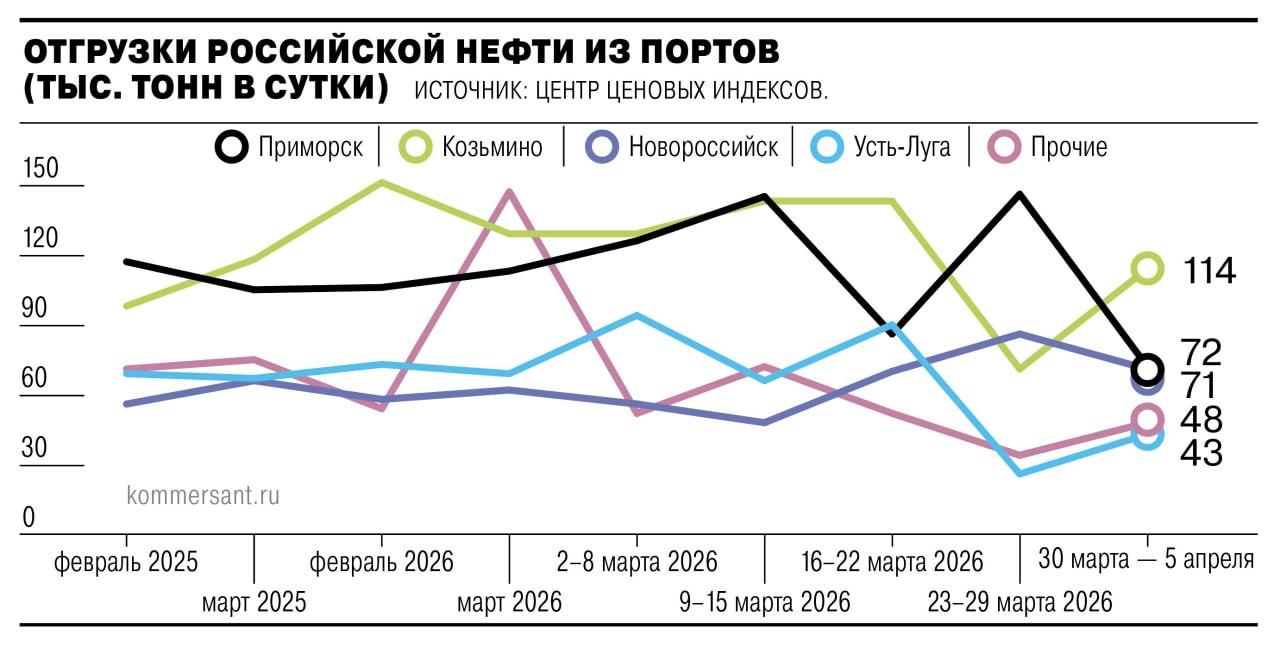
🛢 Отдельной головной болью стали недавние атаки беспилотников на порты Усть-Луги и Приморск. Экспорт нефти мгновенно просел на треть, составив 115 тыс. б/с. Хотя перевалка возобновилась, риск новых атак остаётся. Под ударом - Транснефть $TRNFP, Лукойл $LKOH и Сургутнефтегаз $SNGSP: для них Балтика критически важна.
📉 В первом квартале 2026 года производство алкоголя в России сократилось на 4,9% до 224,4 млн декалитров. Негативная динамика обусловлена сокращением потребительских расходов: снижение трафика фиксируют как ритейлеры, так и кафе. Катализатором падения стал сегмент крепкого алкоголя, где значимую долю рынка занимает Novabev Group $BELU При этом впервые за последние несколько лет сократилось производство вина, что частично связано с эффектом высокой базы, однако риски для Абрау-Дюрсо $ABRD также нельзя списывать со счетов.
💵Центробанк опубликовал свежий обзор рисков финансовых рынков, где отметил, что объём отложенных операций с валютой по бюджетному правилу пока нейтрален для рубля. Ставка RUSFAR ON CNY вновь вернулась к отметке в 1% - дефицит юаневой ликвидности на денежном рынке завершился, и при прочих равных рубль будет стабильным.
🏗 По оценкам компании NF Group, в 2026 году в России ожидается рекордный ввод складских объектов - около 7,1 млн м². Но есть нюанс: в Москве уже избыток площадей, арендные ставки снижаются. Это риск для ЗПИФов вроде «Парус‑СБЛ» или «Современный 7». Однако есть один интересный ЗПИФ, который не связан со складской недвижимостью. Расскажу о нем на следующей неделе.
❗️Не является инвестиционной рекомендацией
♥️ Если утренний брифинг оказался полезен, обязательно прожмите лайк. Так я пойму, что формат вам заходит, и продолжу готовить брифинги для вас.
📣 ИнвестТема в МАХ - https://max.ru/particular_trader
Посты по ключевым словам
🏤 Мегановости 🗞 👉📰
1️⃣ Акции Совкомфлота $FLOT выросли 15 октября на 5,4%, до 88,99 ₽, после сообщения Reuters о возможном ослаблении санкций США против судов "теневого флота".
Цель смягчения, по данным агентства, — снизить мировые ставки фрахта и вывести больше нефти из Персидского залива на рынок.
Минэнерго США уточнило: послабления не помогут России транспортировать собственную нефть.
К вечеру рост бумаг сократился до 3,5% на фоне общей коррекции рынка.
Рынок торгует еще не принятым решением США, и разница между утренним и вечерним ростом акций показывает, насколько неопределенной остается судьба смягчения.15 октября
Лукойл рекомендовал дивиденды 535 рублей на акцию: стоит ли покупать
Совет директоров ПАО «ЛУКОЙЛ» 8–9 октября 2026 года рекомендовал выплатить промежуточные дивиденды по итогам девяти месяцев 2026 года в размере 535 рублей на одну обыкновенную акцию. Дата, на которую определяются лица, имеющие право на получение дивидендов (отсечка), — 9 декабря 2026 года. С учётом режима расчётов Т+1 последний день покупки акций под дивиденды — 8 декабря 2026 года.
При текущей цене около 6065–6070 ₽ (данные на 14 октября 2026 года) дивидендная доходность этой выплаты составляет примерно 8,8 %. Общий объём выплат оценивается примерно в 370–371 млрд рублей (при уставном капитале в 692 865 762 обыкновенные акции).
Решение акционеры утвердят на внеочередном общем собрании (заочное голосование с окончанием приёма бюллетеней 20 ноября 2026 года). Выплаты номинальным держателям и профессиональным участникам рынка планируются не позднее 22 декабря 2026 года, остальным акционерам — не позднее 21 января 2027 года.
Исторический контекст и дивидендная политика
«ЛУКОЙЛ» выплачивает дивиденды дважды в год. Базой служит скорректированный свободный денежный поток (FCF): не менее 100 % этого показателя (операционный денежный поток минус капитальные затраты, проценты, аренда и расходы на выкуп акций). На практике коэффициент выплат часто ниже 100 % — компания учитывает будущие инвестиции и другие корректировки.
Для сравнения:
За 2025 год суммарно выплачено 675 ₽ на акцию (397 ₽ промежуточных + 278 ₽ финальных).За 2024 год — около 1055 ₽ на акцию (рекордный уровень).Промежуточные дивиденды за 9 месяцев 2025 года составили 397 ₽.
Текущая рекомендация (535 ₽) выше прошлогодней промежуточной выплаты примерно на 35 %. По оценкам аналитиков, она соответствует примерно 63–71 % скорректированного FCF за первое полугодие 2026 года (оценки FCF за 1П — около 519–551 млрд ₽). Финансовые результаты, которые это поддерживают
Отчётность по МСФО за первое полугодие 2026 года была сильной:Выручка — около 2,06 трлн ₽ (+8 % г/г).EBITDA — порядка 815 млрд ₽ (рост почти вдвое, рентабельность около 39–40 %).Чистая прибыль, приходящаяся на акционеров, — примерно 431–440 млрд ₽ (рост в 1,5 раза).Свободный денежный поток — около 551 млрд ₽ (+70 % г/г).
Компания сохраняет крепкий баланс: чистая денежная позиция положительная (кэш превышает долг). Высокие цены на нефть (Brent в октябре 2026 года торгуется в районе 105–106 $/барр. на фоне геополитической напряжённости, включая ситуацию в Ормузском проливе) и сильная маржа переработки поддерживают денежные потоки.
Аналитики отмечают, что часть капзатрат могла быть перенесена на второе полугодие, поэтому финальный дивиденд за весь 2026 год может оказаться сопоставимым с промежуточным. В таком случае суммарная доходность за год способна приблизиться к 15–17 % к текущим ценам.
Стоит ли покупать до отсечки: плюсы и риски
Аргументы «за»:Высокая дивидендная доходность (около 9 % только по этой выплате) — одна из лучших среди «голубых фишек».Сильные фундаментальные показатели и низкая долговая нагрузка.Исторически «ЛУКОЙЛ» — надёжный плательщик дивидендов даже в сложные периоды.При сохранении высоких цен на нефть денежные потоки остаются крепкими, а финальная выплата может добавить ещё доходности.Акции уже показали сильный рост с летних минимумов (за 3 месяца около +36–37 %), но многие аналитики сохраняют позитивный или нейтральный взгляд (целевые ориентиры в районе 6000 ₽ и выше у части брокеров).
Аргументы «против» и риски:Дивидендный гэп. После отсечки цена обычно падает. По историческим данным по «ЛУКОЙЛу», фактический гэп часто составляет 70–90 % от размера дивиденда (иногда меньше, иногда сопоставим). Закрытие гэпа занимает от нескольких дней до месяцев — в зависимости от рынка и новостного фона.Зависимость от цены нефти и геополитики. Высокие котировки нефти частично обусловлены временными факторами (напряжённость в регионе). При снижении Brent денежные потоки и будущие дивиденды могут скорректироваться.
Часть роста уже заложена в цену. Акции выросли значительно с конца лета, спекулянты фиксировали прибыль после анонса дивидендов.Санкционные и операционные риски (возможные инциденты на НПЗ и т.п.).Коэффициент выплат ниже 100 % FCF — менеджмент оставляет запас на инвестиции и неопределённость.Реклама
Практические моменты. Если цель — получить именно эту выплату и держать бумагу дольше, покупка до 8 декабря имеет смысл при горизонте от нескольких месяцев. Чисто спекулятивная стратегия «купил — получил дивиденд — сразу продал» часто даёт околонулевой или отрицательный результат из-за гэпа и комиссий. Налог на дивиденды (13/15 %) также нужно учитывать.
Вывод
Рекомендация 535 ₽ на акцию — сильный сигнал: компания демонстрирует устойчивость, а дивидендная политика остаётся акционероориентированной. Доходность привлекательна, особенно на фоне крепких результатов полугодия и высоких цен на нефть. Однако это не безрисковая идея: гэп, волатильность нефти и уже произошедший рост котировок требуют осторожности.
Для долгосрочного дивидендного инвестора с горизонтом от полугода «ЛУКОЙЛ» остаётся одним из ключевых кандидатов в нефтегазовом секторе. Для краткосрочной игры «под отсечку» лучше оценивать соотношение риск/доходность индивидуально и смотреть на динамику цены ближе к декабрю.
Не является индивидуальной инвестиционной рекомендацией. Рынок акций несёт риски потери капитала. Решения принимайте самостоятельно, исходя из своей стратегии и риск-профиля.14 октября
🏤 Мегановости 🗞 👉📰
1️⃣ Сбербанк $SBER в январе-сентябре 2026 года увеличил чистую прибыль по РСБУ на 18,2% год к году, до 1,501 трлн ₽.
В сентябре прибыль составила 168,5 млрд ₽, на 12,1% больше год к году, а рентабельность капитала с начала года снизилась до 23,03% против 23,4% месяцем ранее.
Чистый процентный доход за девять месяцев вырос на 24,1%, до 2,768 трлн ₽, при росте операционных расходов на 14,6%, до 915,2 млрд ₽.
Средства физических лиц с начала года выросли на 4,6%, до 34,7 трлн ₽, юридических лиц — на 13,4%, до 14,2 трлн ₽.
Рост прибыли на фоне замедления рентабельности капитала показывает, что банк компенсирует удорожание бизнеса за счет масштаба, а не маржи.9 октября
Транснефть - зачем ей нужен Газпромбанк?
Казалось бы, что может пойти не так у естественной монополии, которая просто индексирует тарифы и прокачивает нефть? Однако свежий отчет Транснефти $TRNFP показывает, что даже здесь расходы способны расти быстрее доходов. Добавим снижение процентных доходов, неожиданную покупку доли в Газпромбанке и получаем уже сомнительный кейс. Давайте разбираться.
⛽️ Итак, выручка компании за первое полугодие 2026 года выросла всего на 2,9% до 740,1 млрд рублей. Прибыль акционеров при этом снизилась на 3,3% до 148,3 млрд. Во втором квартале ситуация немного лучше: выручка +5,8% до 378,8 млрд, чистая прибыль +3,1% до 75,3 млрд рублей. Индексация тарифов помогает, но в полноценный рост прибыли не конвертируется.
Главная проблема - расходы. EBITDA за полугодие сократилась на 4,1% до 294,9 млрд рублей, а во втором квартале просела на 5,9% до 140,1 млрд. Маржа упала с 41,6% до 37%. Операционные расходы без амортизации выросли на 8,1%, причем ФОТ прибавил 17,7%, а материальные затраты - 19,1%. Получается, собственная себестоимость бизнеса сейчас растет значительно быстрее тарифной выручки.
📊 При этом баланс остается практически образцовым. На конец июня у Транснефти было 122,4 млрд рублей денежных средств и еще 320,1 млрд на депозитах против 157,4 млрд кредитов и займов. Чистая денежная позиция превышает 280 млрд рублей. Капзатраты за полугодие практически не изменились и составили 157,7 млрд, поэтому нового инвестиционного цикла пока не наблюдаем.
Но к денежной подушке возникают вопросы. Уже после отчетной даты Транснефть потратила 40 млрд рублей на покупку 7,52% голосующих акций Газпромбанка. Для компании сумма небольшая, однако мне такие истории с госпомощью не нравятся. Тем более финансовые доходы уже сократились с 72,1 до 56,6 млрд рублей, а вместе со снижением ставки огромная кубышка будет приносить все меньше. Теперь часть денег еще и ушла в непрофильную инвестицию.
💰 С дивидендами пока все стабильно. За 2025 год акционеры получили 204,17 рубля на акцию против 198,25 рубля годом ранее. При этом компания торгуется примерно за 3 годовых прибыли и около 1х EV/EBITDA. Выглядит очень дешево, но дисконт взялся не из воздуха: расходы растут, процентные доходы падают, а риск атак БПЛА сохраняется.
Транснефть по-прежнему остается сильной дивидендной историей с отличным балансом. Но одних низких мультипликаторов для переоценки недостаточно. Я бы хотел увидеть стабилизацию расходов и EBITDA-маржи, а заодно понять, не появятся ли новые способы распорядиться деньгами компании без участия миноритариев.
❗️Не является инвестиционной рекомендацией
♥️ По пятницам мы что делаем? Правильно, ставим как можно больше лайков под статьей. Спасибо!9 октября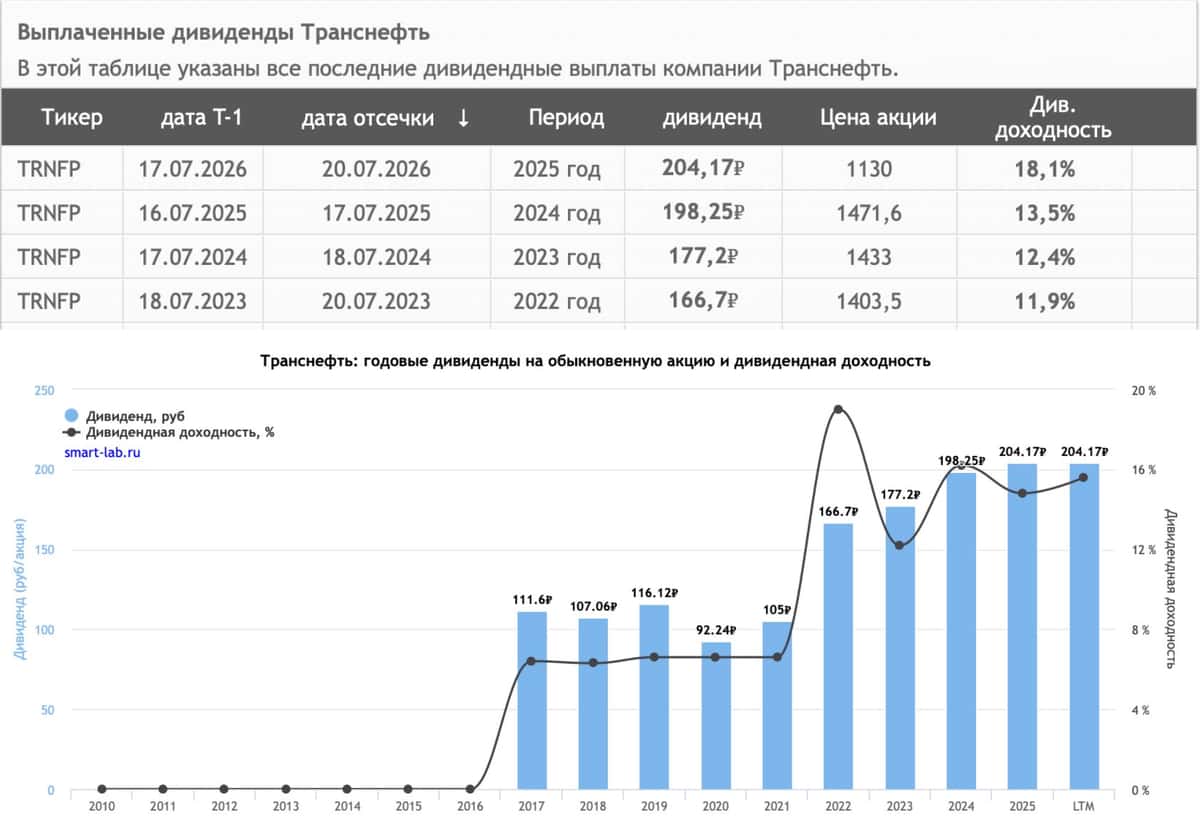
ЛУКОЙЛ теряет Carlyle как покупателя зарубежных активов — вместо нее заходят США с долей 15% · Меган
1️⃣ В ночь на 8 октября дрон атаковал дата-центр Яндекса $YDEX в Сасово, на объекте начался пожар и компания полностью остановила его работу.
Часть сервисов могла быть недоступна пользователям, а Yandex Cloud сообщил о перебоях с электропитанием в зоне ru-central1-b.
Акции Яндекса подешевели на 3,4% и стали худшими в индексе МосБиржи 8 октября.
Атака на дата-центр показывает, что для IT-компаний инфраструктурные риски становятся не менее значимым фактором для котировок, чем финансовые результаты.8 октября
Новабев. Отчет за 1 пол 2026 по МСФО
Тикер: #BELU
Текущая цена: 251.6
Капитализация: 31.8 млрд
Сектор: Агропищепром
Сайт: https://novabev.com/investors/
Мультипликаторы (LTM):
▫️ P/E - 7.29
▫️ P/BV - 1.31
▫️ P/S - 0.21
▫️ ROE - 18%
▫️ ND/EBITDA - 2.06
▫️ EV/EBITDA - 3.51
Что нравится:
▫️ выручка выросла на 7.6% г/г (69.2 → 74.4 млрд);
▫️ деб. задолженность снизилась на 21.2% п/п (18.8 → 14.8 млрд);
Что не нравится:
▫️ отрицательный FCF -0.8 млрд против +2.9 млрд в 1 пол 2025;
▫️ чистый долг увеличился на 9.4% п/п (41.6 → 45.5 млрд). ND/EBITDA ухудшился с 1.96 до 2.06;
▫️ нетто фин расход вырос на 27.4% п/п (2.2 → 2.8 млрд);
▫️ чистая прибыль снизилась на 38.2% г/г (2.1 → 1.3 млрд);
Дивиденды:
Дивидендные выплаты установлены на уровне не менее 50% от прибыли по МСФО.
Дивиденды за 1 пол 2026 в размере 8 руб (ДД 3.18% от текущей цены). Последний день покупки - 09.10.2026.
Мой итог:
Операционные показатели (г/г):
▫️ общие отгрузки -6.9% (7.2 → 6.7 млн дал);
▫️ торговые точки ВинЛаб +4.4% (2131 → 2225 шт);
▫️ клиенты WINCLUB +16.3% (9.2 → 10.7 млн).
Снижение объема отгрузок компания объясняет стремлением сетей к оптимизации рабочего капитала и сокращению товарных запасов. Звучит странно, так как сокращение запасов по логике должно приводить к увеличению объемов продаж. По ВинЛаб продажи выросли на 9.5% г/г, траффик - на 2%, средний чек - на 9.5%. Тут стоит добавить, что это не LFL показатели. С учетом роста количества магазинов логично предположить, что LFL данные ниже. Хотя LFL-продажи по сети выросли 5.8% г/г.
Несмотря на снижение объемов отгрузок, компания смогла получить прирост выручки. Судя по всему, стратегия с выводом из оборота низкомаржинальных марок и перераспределением ресурсов в пользу более эффективных позиций работает.
А вот прибыль заметно снизилась на фоне роста чистых затрат на финансирование (включающих нетто фин доход и процентные расходы по аренде) на 42.7% г/г (2.8 → 4.4 млрд) и роста эф. ставки налога на прибыль (32.4% vs 28.9% в 1 пол 2025). При этом операционная рентабельность немного улучшилась с 8.4 до 8.5%.
FCF стал отрицательным на фоне уменьшения OCF (-72.6% г/г, 4.4 → 1.2 млрд) и роста кап. затрат (+33.6% г/г, 1.5 → 2 млрд). Долговая нагрузка выросла за счет увеличения чистого долга.
В своей презентации по итогам прошлого года компания представляла KPI на пятилетку (2025-2029). В рамках нее Новабев планирует получить выручку в 270 млрд по итогам 2029 года, что при равномерном росте дает ежегодный рост примерно на 14.9%. В прошлом году в это значение совсем не попали, да и отчетное полугодие пока не дает повода для оптимизма.
Если компания пройдет второе полугодие немного лучше первого, то прибыль за год может быть в районе 3.2 млрд, что дает P/E 2026 = 10.05. Дорого. И нет дешевизны даже с учетом того, что у компании на балансе большой казначейский пакет акций (более 30% от общего числа). Если представить, что Новабев их погасит, то оценка изменится до 6.88. Дивиденд за 2026 год может быть около 18.54 руб при выплате 50% от чистой прибыли (ДД 7.44% от текущей цены).
Статистика пока тоже не в пользу компании. Потребление алкоголя в 2026 году снизилось на 10%. А в августе потребление составило 7.52 литра на человека, что является минимум с 1996 года.
Также в 2026 году рост акцизов на отдельные категории алкоголя превысил 30%. А в 2027 они могут вырасти еще на 6.1-6.8%. Плюс на результаты во 2 полугодии негативно повлияет изменение механизма уплаты акциза на спирт. Теперь акциз надо будет уплачивать при покупке спирта, а не после реализации продукции.
В общем, пока не очень понятно за счет чего результаты компании должны сильно улучшаться. Да, можно оптимизировать расходы, можно и нужно снижать процентную нагрузку, но все же основные проблемы сейчас в недостаточной динамике роста выручки, которая не сильно превышает официальную инфляцию. Сделать более привлекательной Новабев может гашение казначейского пакета, но пока про это нет информации. Про IPO ВинЛаба тоже пока тишина.
Акции компании были в портфеле, но продал их в июле.
Прогнозная справедливая стоимость - 263 руб.
*Не является инвестиционной рекомендацией
▫️ мой канал в Telegram2 октября
Транснефть. Отчет за 2 кв 2026 по МСФО
Тикер: #TRNFP
Текущая цена: 1018
Капитализация: 737.2 млрд
Сектор: Транспортировка
Сайт: https://транснефть.рф/investors/
Мультипликаторы (LTM):
▫️ P/E - 3.11
▫️ P/BV - 0.25
▫️ P/S - 0.50
▫️ ROE - 7.9%
▫️ ND/EBITDA - отриц. ND
▫️ EV/EBITDA - 0.92
Что нравится:
▫️ рост выручки на +5.8% г/г (357.9 → 378.8 млрд);
▫️ чистая денежная позиция выросла на 19.9% к/к (164 → 213.1 млрд);
▫️ чистая прибыль увеличилась на 3.8% г/г (77.2 → 80.2 млрд)
Что не нравится:
▫️ отрицательный FCF еще уменьшился в 2 раза г/г (-19.7 → -39.6 млрд);
▫️ нетто фин доход снизился на 3.7% к/к (20.5 → 19.7 млрд).
Дивиденды:
Дивиденды определяются на основе распоряжения Правительства РФ в размере не менее 50% от нормализованной чистой прибыли по МСФО (не учитываются доли в прибыли зависимых и совместно контролируемых компаний; доходы, полученные от переоценки финансовых вложений; положительное сальдо курсовых разниц и прочие нерегулярные неденежные составляющие прибыли).
По данным сайта Доход прогнозный размер дивиденда за 2026 год равен 175.28 руб. (ДД 17.22% от текущей цены).
Мой итог:
Если в 1 квартале рост выручки был почти формальным и уступал уровню индексации тарифа (5.1%), то в отчетном квартале динамика была уже лучше и рост оказался вышел индексации. На это повлияло увеличение объем экспорта нефти и нефтепродуктов в ключевых для компании портах (Приморск +15.3%, Козьмино +5%, Козьмино +13.6% и только Усть-Луга -29.6%), а также восстановление с конца апреля экспорта по нефтепроводу "Дружба" в Венгрию и Словакию. За полгода выручка выросла на 2.9% г/г (719.5 → 740.1 млрд).
Несмотря на ухудшение операционной рентабельности с 24.9 до 22.1% и снижение нетто фин дохода (28.6 → 19.7 млрд), чистая прибыль за квартал увеличилась. Помог рост неоперационных доходов (прочие доходы и прибыль в доле совместных предприятиях), а также более низкая эф. ставка налога на прибыль (35.6% vs 38.4% во 2 кв 2025). Стоит отметить, что этот неоперационный доход не входит в дивидендную базу и нормализованная прибыль фактически меньше прошлого года (примерно 57.5 млрд vs 69.6 млрд во 2 кв 2025). За полгода чистая прибыль снизилась на 2.7% г/г (161.4 → 157.2 млрд).
FCF отрицательный и заметно хуже прошлого года на фоне недобора OCF (-31.8% г/г, 60.7 → 41.4 млрд) и небольшого роста кап. затрат (+0.7% г/г, 80.4 → 81 млрд).
Чистая денежная позиция на месте. Более того она неплохо увеличилась за квартал (в первую очередь за счет снижения резервов предстоящих расходов, которые Транснефть учитывает при расчете чистого долга).
Большинство аналитиков считают, что второе полугодие будет слабее первого (последние несколько лет так и было). Хотя это в большей степени касается стандартной прибыли, а не нормализованной. Плюс есть еще ряд факторов, которые негативно повлияют на результаты компании:
▫️ проблемы с отгрузкой в порту Новороссийска (за июль-август -21.3% г/г) из-за регулярных атак беспилотников по инфраструктуре и судам. За июль-август также снизился экспорт с Усть-Луга на 12.1% г/г (по Козьмино и Приморску рост);
▫️ с июля Казахстан не отгружает нефть в Германию по «Дружбе»;
▫️ в июле компания купила за 40 млрд рублей долю 7.52% в Газпромбанке (банк выпустил дополнительные 50.6 млн обычных акций). По грубым прикидкам Транснефть потеряла примерно 2 руб прибыли на акцию из-за траты средств, а взамен получила актив с див. доходностью в 6.5% (исходя из выплаты за 2025).
По примерным подсчетам за 2026 год компания получит прибыль в районе 229 млрд, что дает P/E 2026 = 3.23. Нормализованная прибыль может быть выше (около 250 млрд). Тогда дивиденд будет в районе 172.48 руб (ДД 16.94% от текущей цены). При текущих котировках компания выглядит вполне интересно в качестве дивидендного актив, но при этом стоит понимать, что у Транснефти отсутствуют какие-то значимые драйверы роста. Есть только индексация тарифов, но там прирост слишком скромный. Да и то динамика выручки не всегда успевает за индексацией.
Акций компании держу в портфеле, но планирую их продать при удобно случае.
Прогнозная справедливая стоимость - 1261 руб.
*Не является инвестиционной рекомендацией
▫️ мой канал в Telegram25 сентября
🏤 Мегановости 🗞 👉📰
1️⃣ Банк России 18 сентября предложил новые нормативы Н31 и Н32, ограничивающие вложения банков и банковских групп в криптовалюту 1% от капитала.
Правила касаются и собственных позиций банков, и клиентских, где банк несет санкционные риски, а коэффициент риска для расчета достаточности капитала установлен на уровне 1250%.
Сбербанк $SBER , ВТБ $VTBR и Т-Технологии $T уже объявили о планах развития криптоинфраструктуры к декабрю, а россияне на конец I квартала 2026 года держали на биржах около 720 млрд ₽ в криптовалюте.
Высокий коэффициент риска делает операции с криптовалютой дорогими по капиталу даже в рамках разрешенного лимита, поэтому банки сместят фокус на брокерские продукты вместо собственных позиций.18 сентября