Поиск
ИКС 5. Отчет за 3 кв 2026 по МСФО
Тикер: #X5
Текущая цена: 2342
Капитализация: 636 млрд
Сектор: Ритейл
Сайт: https://www.x5.ru/ru/investors/
Мультипликаторы (LTM):
▫️ P/E - 9.25
▫️ P/BV - 7.08
▫️ P/S - 0.13
▫️ ROE - 76.5%
▫️ ND/EBITDA - 2.29
▫️ EV/EBITDA - 3.6
Что нравится:
▫️ рост выручки на 13% г/г (1.16 → 1.31 трлн);
▫️ FCF увеличился на 3.9% г/г (30.9 → 32.1 млрд);
▫️ чистая прибыль выросла на 9.8% г/г (23.3 → 25.6 млрд).
Что не нравится:
▫️ чистый долг увеличился на 5.3% к/к (1052 → 1108 млрд). ND/EBITDA ухудшился с 2.27 до 2.29;
▫️ нетто фин расход вырос на 0.2% к/к (44.1 → 44.2 млрд).
Дивиденды:
Выплата дважды в год по результатам своей деятельности последовательно за предыдущий отчетный год и за 9 месяцев. Исходить будут из объема FCF при условии, что ND/EBITDA не будет превышать 1.2-1.4 (до МСФО 16). Дивиденды не будут выплачиваться, если величина ND/EBITDA превышает 2.
По данным сайта Доход за 9 мес 2026 ожидается дивиденд в размере 98 руб (ДД 4.18% от текущей цены).
Мой итог:
Большинство показателей опираются на МСФО 16, поэтому данные отличаются от многих других обзоров отчетности ИКС 5.
Основные операционные показатели за 3 квартал (г/г):
▫️ LFL продажи +7.4%;
▫️ LFL траффик +2.3%;
▫️ LFL средний чек +4.9%;
▫️ средний чек +4.9% (566.1 → 593.8 руб);
▫️ кол-во покупателей +7.8% (2310.9 → 2492.2 млн чел).
Все операционные показатели улучшили свою динамику относительно прошлого квартала. Ключевой момент, что улучшается LFL-траффик. Торговые площади за квартал выросли на 1% к/к, кол-во магазинов - на 1.2% к/к.
Выручка по основным сетям за 3 кв (г/г в млрд):
▫️ Пятерочка +10.7% (913.8 → 1011.3);
▫️ Перекресток +8% (122.6 → 132.5);
▫️ Чижик +34.5% (103.8 → 139.6).
Динамика выручки у Пятерочки продолжает замедляться, Перекресток и Чижик пошли на улучшение, но это все равно заметно слабее показателей 2024-2025 годов. За 9 месяцев выручка выросла на 11.4% г/г (3.4 → 3.79 трлн).
Чистая прибыль за квартал увеличилась на фоне пары факторов: улучшения операционной рентабельности с 5.6 до 6% и прибыли по курсовым разницам (0.2 млрд vs -1.6 млрд в 3 кв 2025). При этом вырос нетто фин расход (38 → 44.2 млрд), плюс в отчетном квартал эф. ставка налога на прибыль сильно выше (25.4% vs 9.9% в 3 кв 2025). За 9 месяцев прибыль уменьшилась на 21.9% г/г (51.4 → 65.7 млрд).
FCF увеличился по причине более заметного снижения кап. затрат (-25.8% г/г, 52.3 → 38.8 млрд) в сравнении с OCF (-14.7%, 83.2 → 71 млрд). Долговая нагрузка незначительно выросла, несмотря на рост EBITDA.
На 2026 компания скорректировала свои прогнозы:
▫️ рост выручки 12% (было 12-16%);
▫️ рентабельность по скор. EBITDA (до применения МСФО 16) 6% (было выше 6%);
▫️ кап. затраты от выручки 4% (было 4.5-4.7%).
Для попадания в план по выручке X5 необходимо за 4 квартал получить прирост в 13.8%, что выглядит вполне реальной задачей. Если рентабельность по прибыли будет 1.5%, то компания за 2026 год получит прибыль в районе 72.5 млрд. Это дает P/E 2026 = 8.53. Размер дивиденда за 9 месяцев будет зависеть от ожидаемого размера долга на конец года, EBITDA за 4 квартал и значения ND/EBITDA, которую X5 решит оставить после выплаты. По примерным расчетам он может быть в диапазоне от 94.4 руб (ДД 4%) до 279 руб (11.9%).
Как-будто в секторе наметился постепенный разворот (LFL-траффик улучшается и у других игроков ритейла). Текущая оценка не является дешевой, но на долгосрочную перспективу X5 выглядит интересной идей. При этом, конечно, есть и риски. Во-первых, могут быть атаки беспилотников по инфраструктуре компании (кейс WB c целенаправленными атаками на их склады и сортировочные центры). Во-вторых, темпы восстановления потребительского спроса могут быть слабее ожидаемых (это менее критично для инвесторов с длинным горизонтом). С другой стороны, в таком контексте заключение мира будет двойным бонусом для X5 (да и всего ритейла).
Акции компании держу в портфеле с долей 6.14% (лимит - 6%).
Прогнозная справедливая стоимость - 2620 руб.
*Не является инвестиционной рекомендацией
▫️ Мой канал в Telegram
▫️ Мой канал в Max
Яндекс. Отчет за 3 кв 2026 по МСФО
Тикер: #YDEX
Текущая цена: 3423
Капитализация: 1.38 трлн
Сектор: IT
Сайт: https://ir.yandex.ru/
Мультипликаторы (LTM):
▫️ P/E - 7.73
▫️ P/BV - 3.36
▫️ P/S - 0.84
▫️ ROE - 43.5%
▫️ ND/EBITDA - 0.2
▫️ EV/EBITDA - 4.21
Что нравится:
▫️ выручка выросла на 6.3% к/к (386.3 → 410.6 млрд);
▫️ чистый долг снизился на 10.3% к/к (74 → 66.4 млрд). ND/EBITDA улучшился с 0.23 до 0.2;
▫️ нетто фин. расход уменьшился на 6.9% к/к (10.2 → 9.5 млрд);
▫️ чистая прибыль снизилась на 34.1% к/к (64.5 → 42.5 млрд);
Что не нравится:
▫️ FCF (без финтеха) отрицательный -25.8 млрд против 36.4 млрд во 2 кв 2026:
Дивиденды:
Нет конкретных указаний на порядок определения дивидендов. Дивидендные выплаты осуществляются два раза в год.
По данным сайта Доход за 2 пол 2026 прогнозируется дивиденд в размере 110 руб. (ДД 3.21% от текущей цены).
Мой итог:
Выручка по секторам за квартал (к/к в млрд):
▫️ поисковые сервисы и ИИ +5.3% (137.4 → 144.7);
▫️ городские сервисы +3.3% (215.6 → 215.6);
▫️ персональные сервисы +15.6% (64.9 → 75);
▫️ Б2Б Тех +7.2% (15.3 → 16.4);
▫️ автономные технологии 100% (0.1 → 0.2);
▫️ прочие сервисы и инициативы 0% (3.4 → 3.4).
Рентабельность по скор. EBITDA (к/к в %):
▫️ поисковые сервисы и ИИ (46.3 → 46.5);
▫️ городские сервисы (16 → 13);
▫️ персональные сервисы (3.9 → 2.4);
▫️ Б2Б Тех (24.4 → 31.7).
Рентабельность по сегментам "Поисковые сервисы и ИИ" и "Б2Б Тех" снова побила рекорд, а "Городские сервисы" снизились после пика.
Выручка выросла, но динамика от 2 ко 3 кварталу хуже прошлого года. Здесь та же мысль, что и была в прошлом обзоре. Яндексу все сложнее поддерживать темп. Тем более еще и экономика охлаждена высокой ставкой. За 9 месяцев выручка увеличилась на 16.4% г/г (1005.1 → 1169.6 млрд).
По чистой прибыли снижение, но здесь стоит учитывать, что компания во 2 квартале получила 25.7 млрд от продажи Авто.ру. Без учета этого снижение прибыли составило бы 1.2% к/к (43 → 42.5 млрд). Причины - ухудшение операционной рентабельности с 16.3 до 15% и повышенная эф. ставка налога на прибыль (25.6% vs 16.3% во 2 кв 2026).
FCF (без учета финтеха) ушел в отрицательную зону на фоне разнонаправленного движения OCF (-63% г/г, 77.6 → 28.7 млрд) и кап. затрат (+32.3% г/г, 41.2 → 54.5 млрд).
Долговая нагрузка снова снизилась (чистый долг уменьшился, а EBITDA выросла).
Расходы на программу мотивации снова снизились (7.9 → 7.4 млрд). Напоминаю, что у Яндекса действует программа мотивации сотрудников акциями, для которой периодически проводятся дополнительные эмиссии по закрытой подписке (примерно на 1% от общего количества). То есть, на дистанции доли акционеров понемногу "размываются".
Неприятным сюрпризом для компании и акционеров стали атаки на ЦОДы компании. В период с 7 по 11 октября были атакованы три ЦОДа Яндекса (в Сасово, Калуге и Владимире). Это привело к нарушениям работы сервисов и частичной потери данных. До сих пор не на 100% восстановлен доступ к данным клиентов "Yandex Cloud" и "Яндекс Диске". Часть рекламодателей приостановила кампании в "Яндекс Директе" после сбоев и стала искать альтернативу. Компания по всем вышеозвученным причинам отозвала свой прогноз по выручке и EBITDA на 2026 год.
Еще из новостей можно отметить пересмотр подхода к размещению акций для долгосрочной программы мотивации: вместо отдельных выпусков компания в ноябре разместит для этих целей 11 млн акций.
Если предположить, что в 4 квартале выручка немного вырастет г/г, а рентабельность ухудшится вдвое относительно результатов 9 месяцев, то по итогам года Яндекс получит прибыль около 136 млрд, что дает P/E скор. 2026 = 10.5 (а без разового дохода от продажи Авто.ру - 12.3). Если расчеты верны, то текущая оценка выглядит дорогой. Но все же стоит учесть, что это расчет исходя из некоторых предположений. Реальный результат может быть как лучше, так и хуже. Решение по дивидендам за 2 полугодие будет принято в феврале 2027. Возможно, с учетом текущих реалий Яндекс сделает паузу.
Акций компании нет в портфеле, и пока просто смотрю за развитием ситуации.
Прогнозная справедливая стоимость - 3580 руб.
*Не является инвестиционной рекомендацией
▫️ Мой канал в Telegram
▫️ Мой канал в Max
🪙 ВК – на чём растем?
Вчера акции компании росли более чем на 20%, а за неделю на 44 %. За месяц рост +82 %.
При этом Мосбирже пришлось даже проводить дискретный аукцион.
Но зато за 10 лет доходность бумаги составила минус 90 %. Чтобы вырасти до уровня десятилетней давности бумаге надо вырасти ещё в 10 раз. При этом были допки, когда число акций выросло с 239 до 584 млн шт. 👍
В целом компания классная и успешная... Но нет.
Что в отчёте?
По итогам 9 месяцев 2026 года:
Выручка выросла на 15% до 128 млрд руб.
EBITDA выросла на 30% до 20,2 млрд руб.
Рентабельность по EBITDA – 16% (+2 п. п.).
По итогам III квартала 2026 года:
Выручка выросла на 21% до 47 млрд руб.
EBITDA выросла на 22% до 6,2 млрд руб.
И вроде бы все растет, только есть нюанс. Компния остаётся убыточной и стоит дороже Яндекса. И при этом не платит дивидендов и имеет долг к EBITDA на уровне 2,7.
Фундаментальных оснований для роста по сути нет.
Компания продолжает генерировать убытки, но делает это чуть более эффективно. 👍
Ozon. Отчет за 3 кв 2026 по МСФО
Тикер: #OZON
Текущая цена: 3728
Капитализация: 806.8 млрд
Сектор: IT
Сайт: https://ir.ozon.com/ru
Мультипликаторы (LTM):
▫️ P/E - 36.74
▫️ P/BV - отриц. BV
▫️ P/S - 0.59
▫️ ROE - отриц. BV
▫️ ND/EBITDA - 1.9
▫️ EV/EBITDA - 5.22
Что нравится:
▫️ выручка выросла на 62.7% г/г (258.9 → 421.2 млрд);
▫️ FCF увеличился на 65% г/г (151.5 → 250 млрд);
▫️ нетто фин расход снизился на 2.4% к/к (16.7 → 16.3 млрд);
▫️ чистая прибыль выросла на 25.1% г/г (2.9 → 3.7 млрд);
Что не нравится:
▫️ чистый долг вырос на 31.2% к/к (351.1 → 460.7 млрд). ND/EBITDA ухудшился с 1.83 до 1.89;
▫️ дебиторка увеличилась на 10.9% к/к (12.2 → 13.5 млрд).
Дивиденды:
Див. политика не содержит указаний на порядок определения дивидендов.
По данным сайта Доход за 2026 прогнозируется дивиденд в размере 162.15 руб. (ДД 4.35% от тек. цены).
Мой итог:
Показатели по сегментам.
E-commerce (3 кв 2026 г/г):
▫️ GMV +41.5% (1.10 → 1.56 трлн);
▫️ кол-во заказов +76% (668 → 1176 млн шт);
Количество активных покупателей за квартал увечилось на 6.2% (69.2 → 73.5 млн чел). Как и ожидалось, компания стала бенефициаром атак на WB. Динамика оборота и заказов выше, чем был в прошлом квартале. За полугодие GMV вырос на 36.7% г/г (2.93 → 4.01 млрд), а кол-во заказов - на 77% г/г (1.65 → 2.92 млрд).
В финтехе Озон снова не предоставил данных по количеству активных клиентов. Стоимость риска продолжила расти (12.8 → 14.3%). Чистая процентная маржа не изменилась (6.9%).
Выручка за 3 квартал (г/г в млрд):
▫️ E-commerce +61.9% (214.7 → 347.7);
▫️ финтех +58% (53.9 → 85.2).
За 9 месяцев выручка в E-commerce выросла на 50.9% г/г (577.6 → 871.6 млрд), в финтехе - на 53.6% г/г (139.2 → 213.8 млрд).
Чистая прибыль увеличилась более скромно, но здесь есть нюансы. Улучшилась операционная рентабельность с 6.9 до 8.3%, но увеличился нетто фин расход (14.2 → 16.3 млрд), вырос убыток по курсовым разницам (0.9 → 6.3 млрд), а также выплачен налог на прибыли по эф. ставке 70.1% (в прошлом году было восстановление налога). Но главное компания отразила расход по оценочному резерву, связанному с атаками на склады, в размере 30.1 млрд. Без этого прибыль выросла бы кратно. За 9 месяцев чистая прибыль Озон получил прибыль 18.3 млрд против убытка -4.6 млрд за 9 мес 2025.
Не понравилось, что компания в релизе не указала остаток средств на счетах кредитных и микрофинансовых организаций группы. Пришлось примерно высчитывать его, чтобы исключить финтех при расчете FCF и долговой нагрузки. Ниже все расчеты приблизительные.
FCF без учета финтеха прилично добавил на фоне лучшей динамики OCF (+146% г/г, 68.2 → 167.7 млрд) в сравнении с кап. затратами (+72.3% г/г, 14.6 → 25.1 млрд).
Долговая нагрузка увеличилась. Сильный рост EBITDA перекрыл более сильный рост чистого долга.
Большинство аналитиков за 3 квартал ожидало результаты слабее, чем Озон в итоге показал (с поправкой на расход по резерву, конечно). Если компания отработает в 4 квартале с такой же рентабельность как и в 3, то по итогу году скорректированная прибыль может быть около 88 млрд. Это дает P/E скор. 2026 = 9.36. Ранее озвучивался план по выплате дивиденда не менее 30 млрд (138.6 руб и ДД 3.64% от тек. цены), но с учетом ситуации с атаками на инфраструктуру компании такой прогноз выглядит слишком оптимистичным. Хотя все сильно зависит от дальнейшего развития ситуации.
Озон продолжает увеличивать GMV высокими темпами. В 3 квартале улучшилась рентабельность. Но при этом достаточно и настораживающих моментов:
▫️ атаки на склады продолжились и в 4 квартале, и нет понимания, будут ли еще расходы на резервы по убыткам;
▫️ в Госдуму внесен законопроект, переводящий ПВЗ на расчет налога по кадастровой стоимости, что может снизить их рентабельность или вообще увести в минус;
▫️ тарифы на страхование складов выросли в десятки раз;
▫️ непонятно постоянный или временный переток покупателей с WB на Ozon.
Акций компании нет в портфеле. Интересной цена была в конце августа, но тогда покупать было страшно, а сейчас достаточно неопределенностей для такой оценки.
Прогнозная справедливая стоимость - 3540 руб.
*Не является инвестиционной рекомендацией
▫️ Мой канал в Telegram
▫️ Мой канал в Max
Выручка ПАО «Ламбумиз» выросла на 14% в третьем квартале – данные РСБУ
Разворот выручки в рост
Выручка за 3 кв. — 715 млн ₽: +14% к предыдущему кварталу и почти на уровне прошлого года (−1,1% к АППГ). Это лучший квартальный результат за последние 12 месяцев после сложного первого полугодия, когда рынок давил на цены.
Выручка за 9 мес. — 1 983 млн ₽, LTM — 2 658 млн ₽.
EBITDA за 9 мес. — 149,9 млн ₽, LTM — 204,9 млн ₽.
Чистая прибыль за 9 мес. — 120,4 млн ₽, LTM — 143,6 млн ₽.
Основной продукт укрепляет позиции
Неасептическая упаковка для молока — по-прежнему ядро бизнеса: 605 млн ₽ за квартал (85% выручки), +15% кв/кв и +4% г/г. Прочие направления — менее 5% выручки.
Рынок неасептики стабилен и растёт вслед за производством тарного молока (+0,4% за 8 мес. 2026). «Ламбумиз» же наращивает долю за счёт замещения выбывших мощностей:
• производство — 125 млн шт. (+15% кв/кв, +9% г/г);
• в сентябре зафиксированы максимальные отгрузки упаковки.
Асептика — новый драйвер
За 5 месяцев с запуска отгружено 1 817 тыс. шт. асептической упаковки. После приёмки и запуска нового ламинатора компания ждёт кратного роста. Асептика дороже — это возможность улучшить структуру выручки и маржу.
Цены и рентабельность
Средняя цена стабилизировалась во 2–3 кв., в сентябре наметился умеренный рост. Вместе с ростом натуральных продаж это создаёт базу для роста выручки.
• Рентабельность по EBITDA в 3 кв. — 7,9% (6,3% во 2 кв., 10,5% годом ранее).
• Рентабельность по чистой прибыли — 5,6% (6,8% во 2 кв.). Причина — средства IPO направлены на строительство, процентный доход сократился. При этом проценты к уплате снизились на 62%.
Инвестиции в будущее
За 9 мес. инвестиции — 600 млн ₽, половина профинансирована за счёт IPO.
• Основные средства — 1 111 млн ₽ (+28%): строительство здания под асептику.
• Запасы — 667 млн ₽ (+17%): закупка картона под рост продаж.
Долг и устойчивость
• Финансовый долг — 611 млн ₽, весь представлен льготными инвесткредитами. 83% процентов субсидирует Московский фонд поддержки промышленности и предпринимательства — фактические проценты на обслуживание долга не превысили 9 млн ₽.
• Денежные средства и краткосрочные финвложения — 295 млн ₽, чистый долг — 317 млн ₽.
• Собственный капитал — 1 871 млн ₽ (+4% к 2025 г.). На дивиденды в 2026 г. направлено 51,9 млн ₽.
• Валюта баланса — 3 034 млн ₽.
• Дебиторская задолженность — 808 млн ₽ (+78%), но рост в основном за счёт авансов поставщикам на оборудование. Задолженность покупателей выросла лишь на 29,2 млн ₽ (+13%); доля одного заказчика — менее 8%.
Сергей Ботвин, председатель Совета директоров ПАО «Ламбумиз»:
«Третий квартал показал, что рынок начал восстанавливаться: цена зафиксировалась после давления в первом полугодии, и мы рассчитываем, что тренд сохранится. Мы наращиваем объёмы и долю рынка, замещая выбывшие мощности, привлекаем новых клиентов и стремимся удержать лидерство. Ключевую роль играет наш подход к работе с клиентами — мы реализуем комплексную программу поддержки молокозаводов, используя технологическую экспертизу и понимание рынка».
С отчётностью можно ознакомиться на сайте "Ламбумиз" для инвесторов
ВТБ - анатомия рекордной прибыли в эпоху структурной трансформации
Банковский сектор переживает один из самых сложных, но при этом самых маржинальных периодов в своей новейшей истории. Ну а банк ВТБ не перестает меня приятно удивлять. Свежий отчет за третий квартал 2026 года тому доказательство. Предлагаю его рассмотреть и еще раз перспективы банка прикинуть .
🏦 Итак, чистые процентные доходы за 3 квартал выросли на 81,5% до 219,8 млрд рублей. Процентные доходы снизились, однако процентные расходы упали еще сильнее, отыгрывая смягчение денежно-кредитной политики. За 9 месяцев чистая прибыль составила 407,5 млрд руб. (+7% г/г) при ROE 19,1% - рекорд для этого периода.
Чистые комиссионные доходы выросли на 27% до 102,4 млрд рублей. В основе этого роста лежит обслуживание внешнеэкономической деятельности. В новой реальности, где каждый трансграничный перевод превращается в сложную инженерную задачу, роль банка как проводника в мир дружественных юрисдикций становится критической.
Комиссионные доходы - это не только приятный бонус к процентной марже, но и стратегический щит, который обладает нулевым кредитным и процентным риском. Более того, он уже покрывает 64% всех административно-управленческих расходов.
💼 Кредитный портфель за квартал вырос на 1,8% и превысил 26 трлн рублей. Драйвит кредитный бизнес корпоративный сектор. Но рост портфеля - это лишь одна сторона медали. Важно также смотреть на стоимость риска, которая показывает, во сколько банку обходится покрытие потенциальных потерь по кредитному портфелю.
Показатель составляет 1%, что ниже среднеотраслевого значения и обусловлено структурой кредитного портфеля, где порядка 73% приходится на корпоративных клиентов, из которых 76% составляет крупный бизнес, который обладает более устойчивой бизнес-моделью, чем сегмент МСП. Доходы банка растут кратно быстрее расходов, что нашло отражение в снижении показателя cost-to-income ниже 40%, которые менеджмент таргетирует на этот год.
📊 Чистая прибыль увеличилась на 82,3% до 182,3 млрд рублей. Рентабельность капитала (ROE) достигла 24,8%. По оценкам ЦБ, прибыль банковского сектора в третьем квартале выросла на 34,1%, и на этом фоне ВТБ показывает опережающие темпы роста.
Устойчивость операционных доходов и оптимизация расходов позволяют менеджменту ВТБ подтвердить годовой прогноз по чистой прибыли на уровне 600 млрд рублей. А там уже и дивиденды приличные могут быть выплачены. ВТБ в последние годы демонстрирует высокие финансовые результаты, что меня несказанно радует.
❗️Не является инвестиционной рекомендацией
Полюс. Отчет за 1 пол 2026 по МСФО
Тикер: #PLZL
Текущая цена: 1046
Капитализация: 1.42 трлн
Сектор: Драгоценные металлы
Сайт: https://polyus.com/ru/investors/
Мультипликаторы (LTM):
▫️ P/E - 7.02
▫️ P/BV - 5.63
▫️ P/S - 1.88
▫️ ROE - 80.3%
▫️ ND/EBITDA - 1.1
▫️ EV/EBITDA - 3.22
Что нравится:
▫️ рост выручки на 13.8% г/г (309.8 → 352.7 млрд);
Что не нравится:
▫️ чистый долг увеличился на 39.6% п/п (554.5 → 773.9 млрд). ND/EBITDA ухудшился с 1.07 до 1.1;
▫️ чистая прибыль уменьшилась на 64.5% г/г (172.5 → 61.2 млрд);
Дивиденды:
Подразумеваются дивиденды каждые полгода по 30% от EBITDA, если отношение ND\EBITDA < 2 (хотя в новой редакции СД может рекомендовать выплачивать и в большем размере). Если коэффициент > 2.5, решение принимает СД исходя из различных факторов.
По данным сайта Доход выплаты за 2026 год не ожидается.
Мой итог:
Компания за 1 полугодие не поделилась датабуком и в пресс-релизе не предоставила информации отдельно по месторождениям.
За полугодие объем производства золота снизился на 1.8% (1310.9 → 1286.9 тыс унц) вследствие планового сокращения
производства на красноярских активах в связи с переходом на следующие очереди карьеров. За год планируется произвести 2500-2600 тыс унций. Реализация золото также уменьшилась (-20.1% г/г, 1189 → 950 тыс унц).
Выручка увеличилась, несмотря на значительное снижение объемов реализации. И это неудивительно, с учетом того, что цена на золото выросла примерно с 3000 до 4500$ за унцию. А вот прибыль просто обвалилась. Причины - кратный рост операционных и прочих расходов (+225.3% г/г, 79.7 → 259.3 млрд) и повышенная эф. ставка налога на прибыль (34.4% vs 25% в 1 пол 2025). При этом Полюс не раскрыл состав этих расходов.
В отчетности за 1 полугодие отсутствует отчет о движении денежных средств, а также в отчете эмитента нет информации о FCF, так что про него сказать нечего. Единственное чем поделилась компания - это капитальные затраты в $ (+1.5% г/г, 932 → 946 млн $).
Долговая нагрузка незначительно выросла, хотя опять же, подробности отсутствуют.
Как видно, Полюс использовал свое право на скрытие корпоративной и финансовой информации в силу санкционных рисков и стала намного более закрытой. Для миноритариев это определенно большой минус, так как непонятно что происходит в компании (вот поди угадай, по какой причине так сильно выросли расходы). И это только первая часть негатива.
Вторая часть - рекомендация от менеджмента совету директоров приостановить дивидендные выплаты до 2030 года. Именно на этой новости котировки компании сложились. Немного позже председатель СД прокомментировал эту рекомендацию, сказав, что совет "принял к сведению обозначенные риски и факторы, которые в дальнейшем будут служить основой для принятия решений о распределении прибыли". И на данный момент нет понимания, что в итоге решено по дивидендам.
Третья часть - налог на на сверхдоходы для компаний горно-металлургического сектора. При его изначальной редакции примерный расчет дает сумму налога в районе 33 млрд.
С учетом того, что статьи расходов не раскрываются, то сложно прогнозировать прибыль по итогам года. Но если рентабельность будет такой же как и в 1 полугодии, то за 2026 год компании заработает примерно 95 млрд (P/E 2026 = 15.1). Кстати, в пресс релизе компания отметила, что в 2026 году ожидает рост общих денежных затрат на унцию примерно на 34-52% г/г в зависимости от цены на золото.
На данный момент Полюс превратился в сплошной клубок неопределенности. Нет понимания по расходам, нет понимания по налогу на сверхдоход, нет понимания по дивидендам (хотя они и не были выдающимися). Зато есть ощущение "выдавливания" миноритариев. И тут можно гадать, то ли просто сейчас так "карты сложились", то ли напугали инвесторов, чтобы после выкупить дешевле, то ли все в итоге идет к делистингу.
Акции Полюса сейчас недорогие, но причины этому описаны выше. Более того, стоит держать в голове такой момент, что цены на золото сейчас явно не на низах.
Акций компании нет в портфеле и покупку не рассматриваю.
По справедливой оценке мнение отсутствует.
*Не является инвестиционной рекомендацией
▫️ Мой канал в Telegram
⚡️ Крупнейший взлом Binance: хакеры похитили более $5,6 млрд в криптовалюте (BTC, ETH, TRX, USDT, USDC и др.). Средства уходили на новые адреса через Tornado Cash. Официально сумма не подтверждена, но проблемы с безопасностью Binance признала.
🇷🇺 Сокращения в Петербурге: госучреждения готовятся уволить до 15% штата к апрелю — от школ до комитетов. Цель — снизить затраты и восполнить дефицит кадров на рынке труда.
🪙 Рост трат на зарубежные IT: во II квартале российские компании потратили $909 млн (+30% к I кварталу) на ПО, разработку и хранение данных. Из-за дефицита серверов с GPU бизнес арендует мощности за рубежом, доступ к нейросетям — через посредников с наценкой 5–30%.
$YDEX $VKCO
🗿 Зюганов предложил изъять вклады: финансировать бюджет за счёт банковских вкладов граждан и организаций (130 трлн руб.) и увеличить налоги для сверхбогатых (взять 700 млрд долл. у миллиардеров).
🪙 Вчера так же было несколько интересных отчетов.
ДОМ.РФ (9 мес. 2026): чистая прибыль выросла на 39% до 86,3 млрд руб., рентабельность капитала — 23,6%. Драйверы — рост маржи и кредитного портфеля. $DOMRF
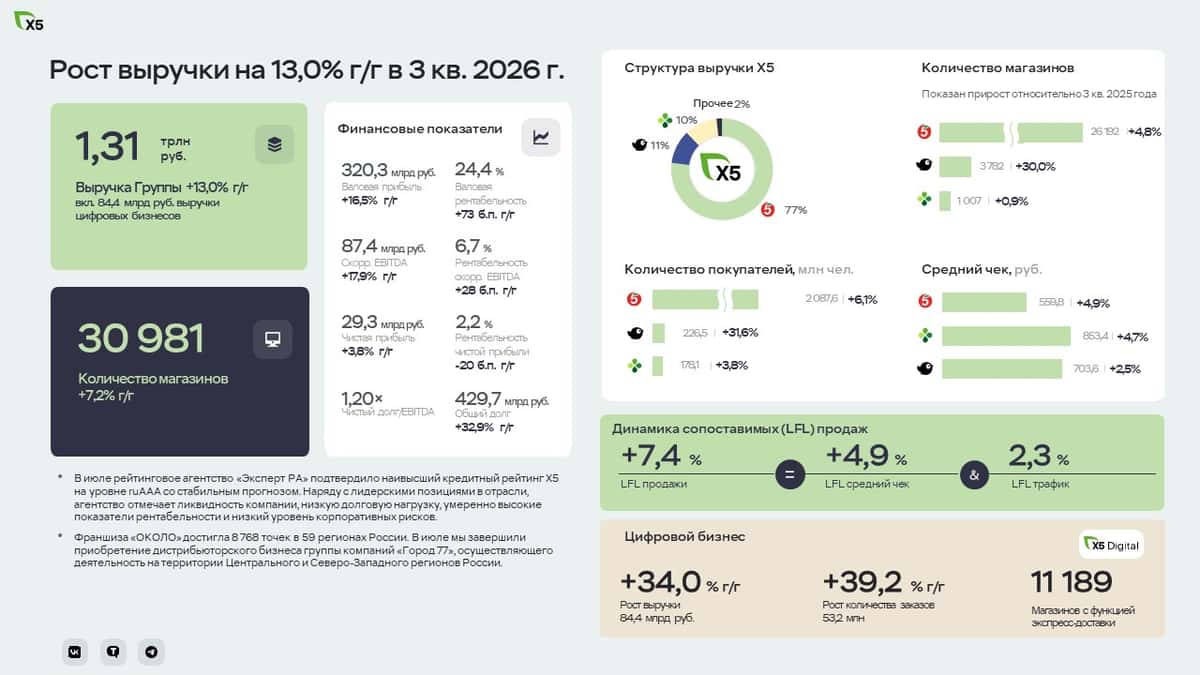
🪙 X5 (III кв. 2026): выручка выросла на 13% до 1,31 трлн руб., чистая прибыль — на 10% до 25,6 млрд руб. $X5
Подводим итоги работы ДОМ.PФ за 9 месяцев 2026 года
Фокус на рост и развитие бизнеса!
🔵Чистая прибыль: 86,3 млрд рублей | +39% (г/г)
🔵Активы: 7,5 трлн рублей | +17% к 31.12.25
🔵Рентабельность капитала (ROE): 23,6%
🔵Чистые процентные доходы: 136 млрд рублей | +28% (г/г)
🔵Чистые комиссионные доходы: 35 млрд рублей | +30% (г/г)
🔵Прибыль на акцию (EPS): 479,8 рублей
‼️ Подробности — в пресс-релизе:
https://дом.рф/api/v2/content/download/639028/135351967/
Финансовые результаты X5 за 3 квартал 2026 года
Настало время объявить финансовые результаты за 3 квартал 2026 года:
🔹 Выручка выросла на 13,0% до 1,3 трлн руб. за счёт увеличения LFL-продаж на 7,4% и торговых площадей на 5,7%. Также отмечаем почти двукратное ускорение роста LFL-трафика до 2,3% по сравнению с прошлым кварталом.
🔹 Валовая прибыль выросла на 16,5% до 320,3 млрд руб. Валовая рентабельность (до МСФО 16) увеличилась на 73 б.п. до 24,4% за счёт роста коммерческой рентабельности, снижения товарных потерь в «Перекрёстке» и повышения эффективности логистических операций.
🔹 Скорр. EBITDA выросла на 17,9% до 87,4 млрд руб. Рентабельность скорр. EBITDA (до МСФО 16) увеличилась на 28 б. п. до 6,7%.
🔹 Чистая прибыль увеличилась на 3,8% до 29,3 млрд руб.
🔹 Долговая нагрузка остаётся на комфортном уровне: чистый долг/EBITDA 1,20х на конец сентября.
🔹 Выручка онлайн-направления выросла на 34,0% до 84,4 млрд руб., или 6,4% от консолидированной выручки за квартал.
На фоне более сдержанной динамики в начале года мы уточняем прогноз финансовых результатов по итогам 2026 года:
🎯 Рост выручки на уровне около 12% (нижняя граница ранее заявленного диапазона).
🎯 Рентабельность скорр. EBITDA около 6% .
🎯 Капитальные затраты на уровне около 4% от выручки.
🎯 Чистый долг/EBITDA в диапазоне 1,2-1,4x.
В текущих условиях мы сохраняем уверенность в достижении наших долгосрочных стратегических целей, придерживаясь при этом сбалансированного подхода в распределении инвестиций.
Полный отчёт доступен на нашем сайте.
#X5
🏤 Мегановости 🗞 👉📰
1️⃣ Сбербанк $SBER по МСФО за 9 месяцев 2026 года увеличил чистую прибыль на 17%, до 1,53 трлн ₽, рентабельность капитала составила 24%.
Чистые процентные доходы выросли на 23%, до 3,16 трлн ₽, а корпоративный кредитный портфель — на 9,6% с начала года, до 34,2 трлн ₽.
Финдиректор Тарас Скворцов сообщил, что набсовет рассмотрит новую дивидендную политику на 2027-2029 годы 10 ноября, а банк намерен сохранить выплаты на уровне около 50% чистой прибыли.
Рост прибыли при сохранении ориентира на 50% выплат удерживает дивидендную доходность Сбербанка привлекательной даже на фоне высокой ставки.
Ozon: EBITDA выросла на 124%, но есть проблема на 30 миллиардов
Ozon зарабатывает всё больше, но чистая прибыль едва превысила 3 млрд р. Причина — не только экономика маркетплейса: компания признала 30,1 млрд р. убытков из-за повреждения логистических объектов в результате атак БПЛА. Операционный бизнес силён, но риски стали вполне осязаемыми.
Оборот растёт, эффективность тоже: в III квартале 2026 года выручка Ozon увеличилась на 63%, до 421,2 млрд р., а оборот (GMV) — на 42%, до 1,56 трлн р.
Главное — скорректированная EBITDA выросла на 124%, до 93 млрд р. Её отношение к GMV поднялось с 3,8% до 6%. Это уже не просто история про рост продаж. Ozon учится зарабатывать больше на каждом рубле оборота. Количество заказов растёт, покупатели возвращаются чаще, а расходы увеличиваются медленнее выручки.
Но есть нюанс: логистика остаётся дорогой. Её затраты в расчёте на заказ снизились на 13%, однако доля логистических расходов в GMV выросла. Масштаб помогает, но полностью проблему пока не решает.
Маркетплейс увеличил скорректированную EBITDA на 179%, до 65,4 млрд р. Рентабельность относительно GMV поднялась до 4,2% против 2,1% годом ранее. Именно здесь виден эффект масштаба.
Финтех тоже растёт: выручка увеличилась на 57%, до 85,2 млрд р. Но качество этого роста требует внимания: стоимость риска кредитного портфеля поднялась с 10,6% до 14,3%. Финансовый бизнес приносит прибыль, но кредитные риски увеличиваются. Если тенденция продолжится, часть заработанного придётся направлять на резервы.
Чистая прибыль почти не выросла — при скорректированной EBITDA в 93 млрд р. она составила всего 3,7 млрд р. против 2,9 млрд годом ранее.
Основной удар — 30,1 млрд р. оценочных убытков, связанных с повреждением логистических объектов. Сюда входят потери товаров, выбытие и обесценение основных средств и другие расходы.
Компания обсуждает компенсации со страховщиками, но их размер неизвестен. Автоматически рассчитывать на полное возмещение не стоит. Списать эти потери как несущественную разовую неприятность тоже нельзя: ущерб реален, а повторение подобных событий способно испортить даже сильную операционную динамику.
Операционный денежный поток составил 275,1 млрд р. Впечатляет, особенно на фоне чистой прибыли. Но на него повлияли в том числе изменения оборотного капитала и рост средств клиентов финтеха. И они не принадлежат акционерам: это обязательства перед клиентами. Поэтому огромный кэшфлоу не означает, что компания может свободно раздать эти деньги.
Акции. Операционные результаты превзошли ожидания рынка: выручка, GMV и EBITDA оказались выше консенсус-прогноза. Бизнес становится эффективнее, но хорошая отчётность не означает, что акция дешева. Нужно учитывать цену, которую рынок уже заложил в ожидания, и инфраструктурные риски.
Облигации. Рост EBITDA — позитив для кредиторов. Однако без сопоставимых данных о долге, процентных расходах и погашениях нельзя уверенно говорить, что долговая устойчивость улучшилась.
Это точно сильный операционный отчёт, но с неприятным напоминанием о цене риска. Ozon научился превращать рост оборота в ускоренный рост EBITDA — и это важнее одной динамики выручки.
А вы что считаете главным при оценке Ozon: буст прибыльности или риски?
✅ Мой Telegram канал: https://t.me/capitalbes или Макс: https://max.ru/channel_capitalbes - там продолжаю разбираться в происходящем на рынке вместе с вами.
🪙 Сбер по итогам 3 кварталов увеличил чистую прибыль по МСФО на 17% до 1,530 трлн рублей.
В 3 квартале чистая прибыль выросла на 14% до 511 млрд.
Во втором квартале 2026 года показатель составлял ₽511,2 млрд, а годом ранее — ₽448,3 млрд. За 9 месяцев Сбербанк заработал ₽1529,9 млрд.
- Чистые процентные доходы выросли на 24%, до ₽893,6 млрд
- Чистые комиссионные доходы сократились на 1,9%, до ₽212,3 млрд.
- Рентабельность капитала составила 23,5%
- Чистая процентная маржа составила 6,7%, прибавив 0,5 п.п. по сравнению с 3 кварталом прошлого года
Вероятность дивидендов по итогам года в 40-44 р все выше. 👍 А это див доходность около 14-14,5 %.
$SBER $SBERP
🏦 Сбер представит новую дивидендную политику 12 ноября на Дне инвестора, — CFO Скворцов.
Наблюдательный совет рассмотрит вопрос о новой дивидендной политике на 2027-2029 годы 10 ноября.
Сбер не ожидает, что ключевая ставка в 2027 году опустится до 10%. Допускает сохранение ключевой ставки в декабре, но видит вероятность ее снижения на 0.25 п.п., — CFO Скворцов
Сбер ожидает курс рубля в 4 квартале 2026 года в диапазоне 80-85 рублей за доллар.
Прогноз по росту ВВП РФ в 2026г повышен с 0% — 0,5% до 0.5% —1%.
Прогноз по инфляции повышен с 6.5% — 7% до 6.5 —7,5%.
В Сбербанке не ожидают значимого перетока денег со вкладов в биржевые активы в 2027 году: Скворцов считает, что снижение ставки на 1-2 п.п. не может как-то значимо повлиять на переток денег со вкладов в биржевые активы.
🪙 Сбер не видит рисков для резервов банка со стороны обслуживания долга Самолетом — финдиректор Тарас Скворцов
$SMLT
Результаты VK за третий квартал и девять месяцев 2026 года
ДИВЕРСИФИЦИРОВАННЫЙ РОСТ ВЫРУЧКИ ЗА ДЕВЯТЬ МЕСЯЦЕВ:
🔹 Выручка увеличилась на 15% год к году до 128,0 млрд руб.
🔹 Выручка от онлайн-рекламы увеличилась на 11% до 76,8 млрд руб.
🔹 Доходы от in-stream видеорекламы выросли на 44% год к году до 7,6 млрд руб.
🔹 Выручка МАХ от бизнес-сервисов и рекламы составила более 700 млн руб. за июль-октябрь.
🔹 Выручка социальной коммерции выросла на 65% по сравнению с 2025 годом и достигла 2,1 млрд руб.
🔹 Быстрорастущие сегменты: выручка VK Tech увеличилась на 35% до 14,4 млрд руб., образовательных сервисов для детей – на 26% до 6,8 млрд руб.
🔹 Продукты с опережающими темпами роста выручки: VK Знакомства в 2,3 раза, Почта и Облако Mail на 56%, ВКонтакте на 21%, YCLIENTS на 18%.
УВЕРЕННЫЙ РОСТ EBITDA:
🔹 EBITDA VK за девять месяцев 2026 года выросла на 30% год к году до 20,2 млрд руб.
🔹 Рентабельность по EBITDA составила 16%, показав рост на 2 п.п. год к году.
🔹 Все операционные сегменты показали рост по EBITDA и положительную рентабельность.
🔹 Компания сохраняет ранее озвученный прогноз по EBITDA на 2026 год в размере более 24 млрд руб.
СНИЖЕНИЕ ЧИСТОГО ДОЛГА:
🔹 Чистый долг уменьшился на 11% до 73,3 млрд руб. по сравнению с концом 2025 года.
🔹 VK сохраняет целевой ориентир по соотношению чистого долга к EBITDA в диапазоне 2-3х по итогам 2026 года. На конец сентября 2026 года данный показатель составил 2,7х по сравнению с 3,6х на конец 2025 года.
УСКОРЕНИЕ РОСТА ВЫРУЧКИ В ТРЕТЬЕМ КВАРТАЛЕ:
🔹 В третьем квартале 2026 года выручка выросла на 21% до 47,0 млрд руб.
🔹 Выручка от онлайн-рекламы увеличилась на 18% год к году до 28,2 млрд руб.
🔹 Доходы от онлайн-рекламы крупного бизнеса выросли на 29% до 18,0 млрд руб.
🔹 Доходы от in-stream видеорекламы выросли на 48% до 2,7 млрд руб.
СТАБИЛЬНЫЙ РОСТ ОПЕРАЦИОННЫХ МЕТРИК:
🔹 В среднем за день один пользователь проводит в сервисах VK около 90 минут и использует два продукта.
🔹 Средняя дневная аудитория сервисов VK в сентябре 2026 года увеличилась на 11,8 млн год к году до 90,8 млн пользователей.
🔹 Показатель time spent вырос и составил рекордные 8,1 млрд минут в день. Пользователи проводили в среднем на 62% больше времени в сервисах VK по сравнению с сентябрем 2025 года.
🔹 В сентябре ежедневная аудитория МАХ превысила 90 млн пользователей. Ежемесячно мессенджер используют более 109 млн человек. Количество каналов в МАХ составляет свыше 15 млн.
🔹 VK Видео — лидер среди видеосервисов в России по ежедневной и ежемесячной аудитории. Пользователи установили приложение VK Видео 157 млн раз.
Подробнее 👉 https://vk.company/ru/press/releases/12477/
Все материалы доступны на сайте в разделе «Инвесторам» 👉 https://vk.company/ru/investors/results/#quarterlyResults
#VKCO #VK
Мать и дитя - агрессивный рост, надолго ли?
Одним из защитных секторов на бирже РФ всегда считался ритейл. Но сейчас компании оказались под давлением высокого долга и молятся на снижение ключа. А вот сектор здравоохранения чувствует себя гораздо лучше. Он продолжает расти и приносить инвесторам неплохую доходность. Яркий пример - Мать и Дитя. За последние несколько лет бумаги прекрасно справились с защитной функцией, но продолжится ли рост? Давайте разбираться.
🩺 Итак, выручка компании $MDMG за первое полугодие 2026 года выросла на 28,8% до 24,8 млрд рублей. Существенный вклад внесла консолидация сети «Эксперт», которая годом ранее учитывалась только с конца мая. EBITDA прибавила 20% до 7 млрд рублей, правда, рентабельность немного снизилась с 30% до 28%. Чистая прибыль выросла всего на 5% до 5,3 млрд рублей. Получается, бизнес активно расширяется, но маржинальность пока не успевает за выручкой.
Операционные результаты тоже радуют. Количество амбулаторных посещений выросло на 71,2%, родов - на 12,5%, а хирургических вмешательств - на 28,6%. Операционный денежный поток увеличился на 16,7% до 7,1 млрд рублей. При этом CAPEX подскочил на 90% до 2,6 млрд, преимущественно из-за расчетов за недвижимость под новый госпиталь в Москве.
📊 Главный драйвер для бизнеса - консолидация рынка частной медицины. В отличие от продуктового ритейла, где X5 контролирует около 17%, медицинский рынок остается крайне фрагментированным. Даже у лидера «Медси» доля составляет лишь 11,2%, у «Мать и Дитя» - 7,9%, а у «СМ-Клиники» - 5,7%. Пространства для поглощений еще очень много. Последние приобретения: «Ильинские больницы» в Подмосковье и новосибирская «Здравница».
Такая экспансия даст свои плоды в будущем, но и о рисках забывать не стоит. Тут я бы выделил 4 потенциальных риска: бесконтрольный рост операционных расходов (за 5 лет они выросли на 75%), рост долговой нагрузки (чистый долг вырос с 0,4 до 6,3 млрд), риск неудачных поглощений и возможную отмену налоговых послаблений. Сейчас у «медиков» крайне низкая налоговая нагрузка, но тренд, которого придерживается правительство, вы уже поняли.
💰 Дивиденды здесь скорее приятный бонус. Компания распределяет около половины прибыли, но годовая доходность составляет примерно 7%. Поэтому Мать и Дитя я рассматриваю прежде всего как историю роста, а не дивидендную идею. Основная ставка - на дальнейшую консолидацию частной медицины и повышение эффективности приобретенных активов.
В итоге перед нами один из редких случаев, когда рынок готов платить за качество. Акции нельзя назвать дешевыми, но в их оценку уже заложены перспективы дальнейшего роста. Если Группа продолжит расширяться такими темпами, нынешняя цена вполне может оказаться оправданной. А вот за снижением маржинальности и вышеуказанными рисками я бы понаблюдал.
❗️Не является инвестиционной рекомендацией
♥️ Прожмите ваш целебный лайк, друзья. Что как ни он мотивирует меня разбираться с нашим рынком. А это задачка со звездочкой, знаете ли.