Поиск
Рост сети ПВЗ М.Видео: часть стратегии компании
М.Видео (SFI является крупным миноритарным акционером компании) продолжает развивать сеть пунктов выдачи заказов под собственным брендом и расширять партнерскую инфраструктуру.
С апреля по сентябрь 2026 года продажи через ПВЗ выросли на 101% в денежном выражении и на 74% в штучном.
Ключевые результаты развития сети:
🔸 Более 800 партнерских ПВЗ под брендом М.Видео работали в 13 регионах России на конец октября 2026 года. Развитие собственной брендовой сети компания начала в мае этого года.
🔸 14,2% составила доля ПВЗ под брендом М.Видео в общем обороте продаж через пункты выдачи заказов в сентябре 2026 года в денежном выражении.
🔸 Более 54 тыс. партнерских точек выдачи доступны через инфраструктуру Яндекс.Маркета, СДЭК, Магнита и 5Post.
Развитие сети ПВЗ — часть трансформации М.Видео в мультикатегорийный маркетплейс. Компания делает ставку на партнерскую модель, которая позволяет расширять географию присутствия без значительных капитальных затрат на открытие собственных объектов.
На фоне оптимизации традиционной розничной сети такой подход помогает М.Видео сохранять доступность товаров для покупателей, развивать продажи в регионах и повышать эффективность логистической инфраструктуры.
Текущая ситуация на бирже
Индекс Мосбиржи в первой половине недели находился под давлением дешевеющей нефти. Котировки черного золота сползают к двухмесячному минимуму. Поводом для распродаж стали ожидания того, что победа демократов на промежуточных выборах в США ускорит деэскалацию конфликта на Ближнем Востоке. от санкционной политики тоже ничего хорошего ждать не приходится.
📦 Логистический центр Ozon в Адыгейске накануне попал под атаку БПЛА. Маркетплейс представил сильный финансовый отчёт за третий квартал, сумев нарастить рыночную долю на фоне масштабных атак на своего основного конкурента в середине лета, однако в последнее время именно объекты Ozon становятся целями для атак. В этом контексте в четвёртом квартале можно ожидать замедления темпов роста, а в случае более интенсивных атак БПЛА акции эмитента могут попасть под сильную волну распродаж.
⛽️⛽️На внешнем контуре наметился еще один негативный тренд. Венгрия начала готовить инфраструктуру для замещения российских энергоносителей. Закупки газа планируется прекратить к осени 2027 года. Что касается нефти, конкретных сроков глава МИД Анита Орбан не назвала, но подчеркнула, что НПЗ уже переоборудуются под нероссийское сырье. Для Татнефти это прямой удар: компания является ключевым поставщиком нефти в Венгрию. Для Газпрома решение Будапешта означает потерю порядка 8 млрд м³ поставок, что эквивалентно около 9% совокупного экспорта эмитента.
🍷 🥃 На внутреннем рынке правительство решило сыграть в пользу отечественных производителей алкогольной продукции. Ввозные пошлины на крепкий алкоголь из недружественных стран выросли до 35% (но не менее 5 евро за литр). Для таких компаний, как Novabev Group и Кристалл, это безусловный позитив. Однако само потребление алкоголя в России сокращается уже продолжительное время. По итогам первой половины 2026 года оно составило 7,47 литра на человека - это абсолютный минимум за последние 30 лет.
🏠 ДОМ. РФ хочет перейти к выплате дивидендов раз в квартал. Финдиректор Давид Овсепян подтвердил, что корректировка дивполитики уже прорабатывается. В финансовом секторе ещё никто не платит квартальные дивиденды, и определённо это может увеличить инвестиционную привлекательность эмитента. Однако настораживает тот факт, что достаточность капитала финучреждения опускается все ниже и находится на шестилетнем минимуме. В случае усиления кризиса на рынке недвижимости эмитенту придется сократить коэффициент дивидендных выплат, и этот риск также следует учитывать при принятии инвестиционных решений.
❗️Не является инвестиционной рекомендацией
♥️ Если утренний брифинг оказался полезен - ставьте лайк, продолжу регулярно радовать вас новым контентом.
$DOMRF $TATN $OZON $BELU
31 октября генеральный директор М.Видео Владислав Бакальчук, операционный директор Анатолий Мохов и IR-директор Сергей Коляда рассказали инвестиционному сообществу о трансформации компании из традиционного ритейлера электроники и бытовой техники в мультикатегорийный маркетплейс.
Одной из главных тем встречи стал Omni-Net — масштабный проект Владислава Бакальчука по созданию единой технологической инфраструктуры для электронной торговли.
В основе Omni-Net — открытые стандарты и единые протоколы обмена данными, благодаря которым ритейлеры, маркетплейсы, банки и другие участники рынка смогут интегрироваться друг с другом, расширять ассортимент и развивать дополнительные каналы продаж.
Какие возможности открывает Omni.Net?
🔸 Ритейлерам и интернет-магазинам — быстро расширять ассортимент онлайн-витрин за счет товаров партнеров без необходимости самостоятельно закупать, хранить их или привлекать селлеров.
🔸 Банкам и другим онлайн-платформам — создавать и развивать собственные торговые витрины, используя ассортимент партнёров, создавая максимально широкое предложение своим клиентам.
🔸 Продавцам и производителям — выходить на новые площадки и привлекать дополнительную аудиторию. Напимер, становясь селлером М.Видео товары продавца могут автоматически появляться на десятках других витрин.
Таким образом реализуется принцип «бесконечной полки», когда покупателям доступен широкий ассортимент товаров независимо от того, представлены ли они на складах конкретного ритейлера или интернет-магазина.
М.Видео активно развивает партнерские каналы продаж, так как расширение таких возможностей — одно из направлений трансформации бизнеса компании.
Напомним, $SFIN планирует участвовать в дополнительной эмиссии акций $MVID
Ozon: EBITDA выросла на 124%, но есть проблема на 30 миллиардов
Ozon зарабатывает всё больше, но чистая прибыль едва превысила 3 млрд р. Причина — не только экономика маркетплейса: компания признала 30,1 млрд р. убытков из-за повреждения логистических объектов в результате атак БПЛА. Операционный бизнес силён, но риски стали вполне осязаемыми.
Оборот растёт, эффективность тоже: в III квартале 2026 года выручка Ozon увеличилась на 63%, до 421,2 млрд р., а оборот (GMV) — на 42%, до 1,56 трлн р.
Главное — скорректированная EBITDA выросла на 124%, до 93 млрд р. Её отношение к GMV поднялось с 3,8% до 6%. Это уже не просто история про рост продаж. Ozon учится зарабатывать больше на каждом рубле оборота. Количество заказов растёт, покупатели возвращаются чаще, а расходы увеличиваются медленнее выручки.
Но есть нюанс: логистика остаётся дорогой. Её затраты в расчёте на заказ снизились на 13%, однако доля логистических расходов в GMV выросла. Масштаб помогает, но полностью проблему пока не решает.
Маркетплейс увеличил скорректированную EBITDA на 179%, до 65,4 млрд р. Рентабельность относительно GMV поднялась до 4,2% против 2,1% годом ранее. Именно здесь виден эффект масштаба.
Финтех тоже растёт: выручка увеличилась на 57%, до 85,2 млрд р. Но качество этого роста требует внимания: стоимость риска кредитного портфеля поднялась с 10,6% до 14,3%. Финансовый бизнес приносит прибыль, но кредитные риски увеличиваются. Если тенденция продолжится, часть заработанного придётся направлять на резервы.
Чистая прибыль почти не выросла — при скорректированной EBITDA в 93 млрд р. она составила всего 3,7 млрд р. против 2,9 млрд годом ранее.
Основной удар — 30,1 млрд р. оценочных убытков, связанных с повреждением логистических объектов. Сюда входят потери товаров, выбытие и обесценение основных средств и другие расходы.
Компания обсуждает компенсации со страховщиками, но их размер неизвестен. Автоматически рассчитывать на полное возмещение не стоит. Списать эти потери как несущественную разовую неприятность тоже нельзя: ущерб реален, а повторение подобных событий способно испортить даже сильную операционную динамику.
Операционный денежный поток составил 275,1 млрд р. Впечатляет, особенно на фоне чистой прибыли. Но на него повлияли в том числе изменения оборотного капитала и рост средств клиентов финтеха. И они не принадлежат акционерам: это обязательства перед клиентами. Поэтому огромный кэшфлоу не означает, что компания может свободно раздать эти деньги.
Акции. Операционные результаты превзошли ожидания рынка: выручка, GMV и EBITDA оказались выше консенсус-прогноза. Бизнес становится эффективнее, но хорошая отчётность не означает, что акция дешева. Нужно учитывать цену, которую рынок уже заложил в ожидания, и инфраструктурные риски.
Облигации. Рост EBITDA — позитив для кредиторов. Однако без сопоставимых данных о долге, процентных расходах и погашениях нельзя уверенно говорить, что долговая устойчивость улучшилась.
Это точно сильный операционный отчёт, но с неприятным напоминанием о цене риска. Ozon научился превращать рост оборота в ускоренный рост EBITDA — и это важнее одной динамики выручки.
А вы что считаете главным при оценке Ozon: буст прибыльности или риски?
✅ Мой Telegram канал: https://t.me/capitalbes или Макс: https://max.ru/channel_capitalbes - там продолжаю разбираться в происходящем на рынке вместе с вами.
Маркетплейс М.Видео: оборот вырос втрое
Внимательно следим за развитием М.Видео: напоминаем, что SFI планирует участвовать в дополнительной эмиссии акций компании, анонсированной ранее.
М.Видео активно продолжает трансформацию из традиционного ритейлера электроники и бытовой техники в мультикатегорийную торговую платформу.
Результаты за девять месяцев 2026 года показывают, как масштабируется это направление:
🔹 Оборот достиг 22,8 млрд рублей, увеличившись на 202% год к году.
🔹 Ассортимент вырос в семь раз – до 1 млн товарных позиций.
🔹 Число продавцов превысило 15 тысяч.
Компания расширяет предложение за пределами привычных категорий техники и электроники. Продажи мебели выросли в 15,5 раза, одежды и товаров для животных — в 9,5 раза, товаров для спорта и отдыха — в пять раз.
Напомним, в рамках допэмиссии по закрытой подписке предусмотрено размещение до 500 млн новых акций ПАО «М.видео», цена размещения составит в соответствии с решением совета директоров компании составит 49,90 рубля.
Твой Склад - высокая доходность на растущем рынке self-storage
Несмотря на сохранение ключевой ставки на уровне 14%, инвесторам все сложнее находить доходные идеи в консервативных инструментах. Именно поэтому я порой заглядываю в сегмент высокодоходных облигаций, и даже на внебиржевой рынок. Сегодня у меня на разборе АО «Твой Склад», которое предлагает инвесторам сразу два внебиржевых выпуска облигаций.
💼 Итак, первый выпуск объемом 50 млн рублей имеет номинал 1000 рублей, но приобрести облигацию можно за 950 рублей. Ежемесячный купон предусмотрен плавающий, с премией в 6,5% к ключевой ставке ЦБ. Дата погашения выпуска - октябрь 2027 года.
Второй выпуск предлагает уже фиксированный купон 27,5% годовых с ежемесячными выплатами на первые 12 месяцев. Далее эмитент сам устанавливает размер процента на следующий купонный период. Срок погашения - сентябрь 2029 года. Оба выпуска размещены на финансовой платформе «Маркетплейс» АО ВТБ Регистратор. Также предусмотрена возможность предъявить к выкупу эмитентом. По первому выпуску - в ноябре, по второму - в течение 60 дней.
📦 «Твой Склад» работает в сегменте self-storage - небольших боксов для хранения личных вещей и имущества бизнеса. Компания превращает коммерческие помещения в центры хранения со стабильным арендным потоком. Основная аудитория - физлица, на которых приходится 76% клиентов, еще 24% составляют юрики. Потенциальный объем российского рынка self-storage компания оценивает примерно в 74 млрд рублей в год. К 2032 году эмитент рассчитывает занять более 30% целевого рынка.
📊 За четыре года сеть выросла до 41 объекта общей площадью 21,8 тыс. м² и охватывает 26 городов в трех странах. Помимо собственных объектов компания получает роялти, занимается проектированием, производством и монтажом оборудования, а также развивает собственную ERP-систему. Диверсификация денежных потоков - это всегда хорошо!
При этом важно учитывать, что перед нами небольшой растущий эмитент, а высокая доходность по облигациям является компенсацией за повышенный риск и высокую долговую нагрузку. Публичного кредитного рейтинга привычного уровня у компании пока нет, поэтому такие бумаги требуют особенно внимательного подхода к размеру позиции.
Новые выпуски «Твой Склад» выглядят интересным вариантом для тех, кто ищет повышенную доходность и готов работать с сегментом ВДО. Особенно выделяется второй выпуск с фиксированным купоном 27,5% годовых. Буду следить за релизами в их сообществе.
❗️Не является инвестиционной рекомендацией
♥️ Ваш лайк - лучшая мотивация для меня публиковать аналитику
Ozon - тест на прочность
В конце августа мы увидели реализацию одного из главных рисков для Ozon: атакам подверглись сразу несколько складов, четыре из которых серьезно пострадали. Акции в моменте падали почти на треть и уже успели отыграть часть снижения. Но вопрос сейчас в другом: насколько сам бизнес устойчив к подобным ударам? Давайте разбираться.
📦 Итак, логистика Ozon более распределенная, чем у конкурента: свыше 50 сопоставимых по размеру фулфилмент-центров и более 150 хабов доставки по всей стране. Выпадает один объект - потоки можно перенаправить на другой. Я регулярно проверяю сроки доставки в свой регион и другие города юга России - после атак они практически не изменились.
Важно понимать и структуру потенциальных потерь. Большинство складов Ozon арендует, а находящиеся внутри товары принадлежат продавцам. На балансе маркетплейса остается прежде всего оборудование. Судя по ранее раскрываемым инвестициям, оснащение одного крупного объекта может стоить порядка 3–4 млрд рублей. Даже если грубо умножить эту сумму на четыре пострадавших склада, получим максимум 16 млрд рублей - заметно меньше гуляющих по СМИ оценок потерь.
📦 Есть еще один важный элемент — модель FBS, при которой продавец самостоятельно хранит товар и передает его Ozon уже для доставки покупателю. Еще до атак на нее приходилось около 40% оборота, а после начала атак на склады конкурента Ozon дополнительно улучшил условия для FBS-продавцов. Чем выше доля такой модели, тем меньше бизнес зависит от сохранности собственных логистических объектов.
Со страховкой механизм тоже начал работать на практике. Около 90 тыс. продавцов с активными полисами «Ингосстраха», покрывающими риски БПЛА, получили первую часть компенсаций за поврежденные товары. Государство также запустило меры поддержки пострадавших продавцов ВБ, поэтому аналогичный механизм может появиться и для селлеров Ozon. Это снижает риск цепочки банкротств продавцов и последующего удара уже по обороту маркетплейса.
Что говорят аналитики?
Аналитики компании “Эйлер” смоделировали, что будет с Ozon, если он потеряет половину складов. Выяснилось, что даже в таком сценарии дела у компании будут идти значительно лучше, чем оценивает рынок - оборот упадет только на 15%, а в 2028 году будет чистая прибыль в 65 млрд руб. Если же атаки остановятся, то 42 млрд рублей прибыли ожидают уже в этом году.
В итоге ситуация неприятная, но пока не выглядит критичной для финансовой и операционной устойчивости Ozon. Распределенная логистика, FBS, страхование продавцов и сама структура бизнеса позволяют достаточно быстро адаптироваться. Все же маркетплейс - это не просто товары на складе, а IT-инфраструктура, логистика, финтех, сервисы и огромная клиентская база.
❗️Не является инвестиционной рекомендацией
♥️ Недельку стартуем с разбора ситуации вокруг Ozon. Далее вас ждет еще больше полезной информации, а закрепим в пятницу нашим стримом. Ставьте лайки!
$OZON
Фильм! Фильм! Фильм!
Наше производство снова в объективе камер и мы открываем двери цехов, чтобы показать, как рождаются лекарства.
Приглашаем посмотреть новый часовой фильм инвестора Андрея Виноградова о работе «Озон Фармацевтика».
В центре сюжета — подробный разбор портфеля продуктов компании, тонкости производства препаратов химической фармацевтики и биотехнологий, финансовые показатели и дивидендная политика.
На вопросы наших гостей отвечали:
🔹заместитель IR-директора Мария Рыбина;
🔹директор по развитию группы и генеральный директор «Мабскейл» Мария Ульянова;
🔹заместитель генерального директора по разработке «Мабскейл» Александр Петров;
🔹директор «Озон Медика» Владимир Рогозин.
Присоединяйтесь к просмотру на YouTube!
А если вы ещё путаете маркетплейс Ozon и «Озон Фармацевтика» — в фильме в очередной раз поговорили и об этом.
Я не жадный, но денег не дам)
🚨 «НЕТ, Я НЕ ЖАДНЫЙ!» — КАК ОТКАЗАТЬ В ДОЛГ И НЕ ПОТЕРЯТЬ УВАЖЕНИЕ
Наверняка вы сталкивались с ситуацией 😏: как только окружающие узнают, что у вас есть деньги, у них сразу появляется потребность попросить взаймы. Классическая версия: «Ну у тебя же есть, тебе чё, жалко, что ли?»
И знаете, у меня есть вполне доходчивый ответ на этот вопрос. Конечно, на него, как и на любой другой, всегда найдётся контраргумент. И всё же мой вариант чаще оказывается действенным 💡
Вот хороший пример: кто-то врач, кто-то сантехник, кто-то инженер, менеджер, строитель или даже дворник. Профессия не важна. Важно то, что у любого человека есть основной труд или подработка, которая выполняется при помощи специального инструмента — молотка, топора, компьютера и т.д. Когда человеку хочется масштаба, он нанимает других людей, которые тоже с инструментом что-то делают.
Я к чему это всё?
А к тому, что мои деньги — это чистой воды инструмент. И нет, я не жадный. Просто мои деньги работают и зарабатывают мне. Захочет ли условный сантехник одалживать свой ящик с инструментами? Даже если одолжит — вряд ли надолго. Суть даже не в том, одолжит или нет. Суть в том, чтобы на примере показать: деньги — это мои «работники» (отсылка к книге «Самый богатый человек в Вавилоне»). Если я буду разбрасываться этими деньгами — «штат» не собрать 🙅♂️
Я широко развернул тему, но фактически отвечаю: «Извини, у меня нет свободных денег». При необходимости уточняю, почему так.
И главный момент: я говорю это абсолютно искренне и говорю ПРАВДУ. Это не отговорки и не попытка «съехать с темы», а реальность.
Я не держу деньги на карте — всё вложено в различные инструменты. Более того, у меня есть долги, обязательные платежи, плечи, съёмная квартира. И всё достаётся мне не бесплатно. Поэтому я даю в долг только тогда, когда понимаю, что у человека действительно серьёзные трудности или форс-мажор. И кто бы что ни говорил — только дисциплина может сделать богаче. В том числе дисциплина, касающаяся как занятий в долг, так и отдавания долгов.
⚠️ Не ИИР. Ваши деньги — только Ваша ответственность!
А вы даёте деньги в долг? 👇
🔹 Случайная подборка акций из моего текущего портфеля:
🟢 Озон $OZON — надеюсь, маркетплейс выживет под гнётом
🟢 ИКС 5 $X5 — всё-таки топовый ритейл!
🟢 Мосбиржа $MOEX — продолжаю рассчитывать на дивиденды
🟢 Новатэк $NVTK — альтернатива Газпрому, рост и будущее
🟢 Полюс $PLZL — неожиданное падение может смениться ростом
🟢 Россети Ленэнерго $LSNGP — практически вечная (в моём понимании) история для заработка, субъективно
🟢 Сбер $SBER — Сбербанк — кэш-машина 💰
🟢 Сургутнефтегаз $SNGSP — защита от девальвации и дивиденды
🟢 Транснефть $TRNFP — одна из любимых бумаг с шикарными дивидендами
🟢 Т-технологии$T — куда же без такого банка. Держу
📢 Подпишитесь! И помните: важные и интересные новости — в моих блогах! 😉
#инвестиции #акции #финансы
📱 ИнвестВзгляд: М.Видео, как ритейлер электроники решил стать маркетплейсом...
М.Видео переживает экзистенциальный кризис, замаскированный под «трансформацию бизнес-модели». Компания закрывает магазины пачками, а кредитный рейтинг АКРА понизило до BBB- с негативным прогнозом. При этом маркетплейс растёт в четыре раза, трафик вырос в 2,5 раза, а селлеры бегут на платформу толпами после атак на склады Wildberries. Вопрос: это история возрождения или медленная агония?
📊 Цифры
Для тех, кто не в курсе: М.Видео больше не просто сеть магазинов техники. Компания решила, что хочет быть как Ozon и Wildberries, только поменьше и попозже. За первое полугодие 2026 года она закрыла больше 460 магазинов — с 1100 до 638.
Выручка упала на 36,8% до 108,2 млрд рублей, но это отчасти из-за перехода на агентскую схему: теперь в выручке учитывается только комиссия, а не полная цена товара. Валовая прибыль упала в 6,6 раз — с 27 млрд до 4,1 млрд рублей. EBITDA отрицательная — минус 14,7 млрд. Чистый убыток вырос на 43% до 36,1 млрд.
Но есть и хорошие новости. Операционный денежный поток стал положительным — 5,3 млрд против оттока 27,4 млрд год назад. Компания начала экономить: коммерческие и административные расходы сократились на 10,5%. Товарные запасы снизились на 14,7%.
Маркетплейс — главная надежда. Его оборот вырос в четыре раза до 17,7 млрд рублей. Число селлеров превысило 12 тысяч. Трафик вырос в 2,5 раза. Категории-новички растут кратно: мебель — в 13 раз, товары для красоты — в 11 раз, детские товары — в 10 раз.
Теперь о самом страшном — долгах. Кредиты и финансовые обязательства М.Видео — 159,2 млрд рублей. Это при выручке 108 млрд за полгода. Соотношение долга к годовой выручке находится на критически высоком уровне.
АКРА понизило кредитный рейтинг с BBB+ до BBB- и изменило прогноз на «Негативный». Причины: ухудшение долговой нагрузки, снижение остатков денежных средств, отрицательный свободный денежный поток, нарушение банковских ковенант. Агентство прямо говорит: «низкое покрытие процентов, высокая долговая нагрузка, очень слабая ликвидность».
Перевод на русский: компания еле-еле обслуживает долги, денег нет, банки уже начали нервно дёргаться.
⚔️ Сравнение с конкурентами
Ozon — это тот, кем М.Видео хочет стать, когда вырастет. У Ozon годовой оборот под 1,75 трлн рублей, и только при таком масштабе компания вышла на положительную EBITDA. Для сравнения: оборот маркетплейса М.Видео за полгода — 17,7 млрд. Годовой, если экстраполировать, будет около 35-40 млрд. Это в 40-50 раз меньше, чем у Ozon. М.Видео на этом фоне — даже не карлик, а так, микроорганизм.
Wildberries — это вообще другой космос. Обороты там измеряются сотнями миллиардов. Но у Wildberries сейчас беда: с середины июля атаки беспилотников повредили почти треть логистической инфраструктуры. И вот здесь М.Видео ловит удачу: селлеры, которые раньше сидели на Wildberries, начали диверсифицировать риски и побежали на М.Видео. За июль число продавцов выросло на 59%, а в одну из недель зафиксировали рекорд — 900 новых регистраций. Но давайте честно: 12 тысяч селлеров на М.Видео против миллионов на Wildberries — это даже не сравнение. Это как хвастаться, что ты набрал 100 подписчиков в Instagram, пока у конкурента их 10 миллионов.
DNS — это главный конкурент М.Видео в классическом ритейле электроники. У DNS примерно в два раза больше физических магазинов — 2700 против 638 у М.Видео. И пока М.Видео закрывает точки пачками, DNS продолжает работать.
Яндекс Маркет — это отдельная песня. Комиссии и логистика там достигли 40,1% от стоимости товара. Для продавцов это больно, но для платформы — деньги. М.Видео пока не может похвастаться такой комиссионной выручкой, потому что масштаб не тот.
🎯 ИнвестВзгляд: Для долгосрочного инвестора М.Видео — это ставка на то, что компания успеет перестроиться до того, как закончатся деньги и терпение кредиторов. Риски колоссальные. Это не история для консервативного портфеля, это скорее лотерейный билет.
$MVID $OZON $YDEX
М.Видео зафиксировала рекордный приток продавцов на маркетплейсе
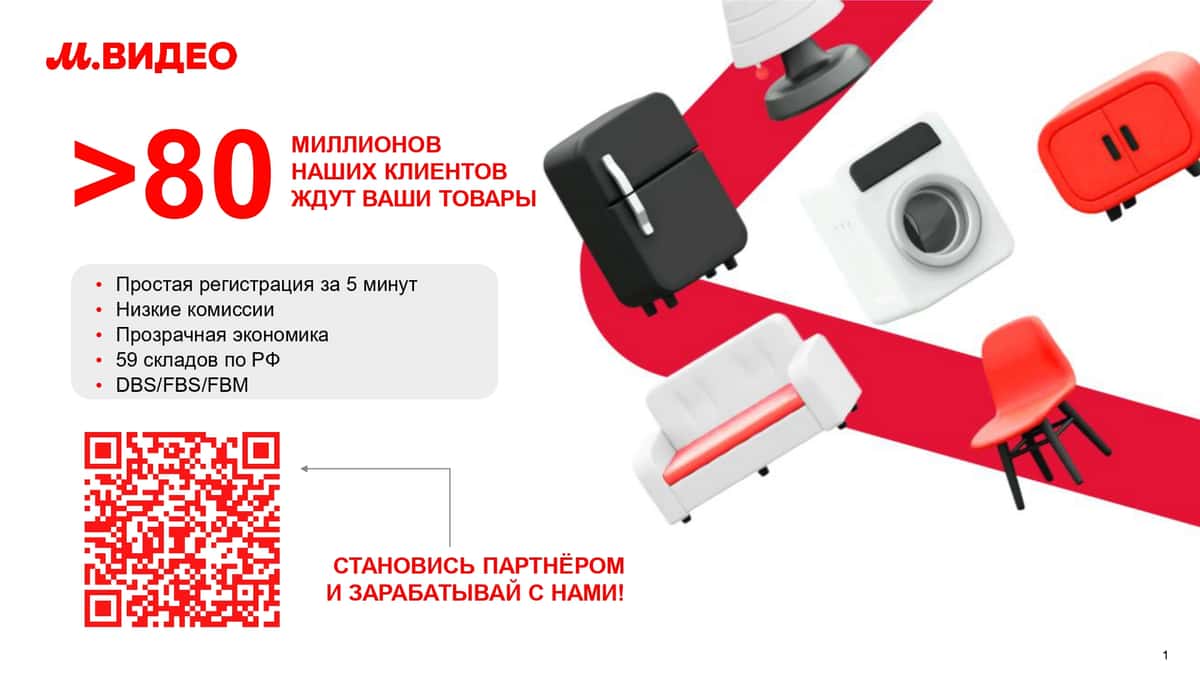
М.Видео зафиксировала рекордный приток новых продавцов на собственный маркетплейс. Максимальный месячный показатель по количеству новых регистраций был достигнут в июле 2026 года — в этом месяце к площадке присоединилось более 1,6 тыс. партнеров. Динамика роста регистраций усилилась во второй половине месяца и продолжилась в августе. При этом площадку рассматривать как новый канал продаж начали и крупные игроки рынка в непрофильных для М.Видео товарных категориях — так, например, на маркетплейсе уже торгуют Divan.ru, Аскона, РОСМЭН, ELEGANZZA, а в августе на маркетплейс вышел Стокманн.
ММК-Маркет приглашает поставщиков к сотрудничеству
Корпоративный маркетплейс ММК объединяет более 8 тысяч клиентов, ежемесячно его посещают около 20 тысяч пользователей. За пять лет работы объём продаж металлопродукции превысил 500 тысяч тонн.
Сегодня MMK‑MARKET – это не только металлопрокат, но и сопутствующие товары и оборудование от предприятий Группы ММК и партнёров: упаковочный реквизит, стройматериалы, инженерные системы, материалы для металлообработки и сварки.
Онлайн-площадка открыта для новых поставщиков, которые получают:
◾️ Выход на многотысячную аудиторию ММК без затрат на собственную ИТ‑инфраструктуру;
◾️ Самостоятельное управление каталогом и ценами;
◾️ Цифровой документооборот в едином интерфейсе;
◾️ Прозрачный статус заказов и удобную систему коммуникации с покупателями.
Улучшенная фильтрация и «Калькулятор металла» помогают клиентам быстро находить нужные позиции.
Подробнее:
https://mmk.ru/ru/press-center/news/mmk-market-priglashaet-postavshchikov-k-sotrudnichestvu/
$magn #mmk #ммк
Яндекс - что скрывается за рекордной прибылью?
Большинство аналитиков в отношении Яндекса сохраняют позитивный настрой, однако акции все еще торгуются в узком боковике, без выраженной динамики. Тут конечно стоит учитывать общие тенденции всего рынка, которые «не отпускают» акции айтишника, даже несмотря на сильные результаты. О них мы сегодня и поговорим.
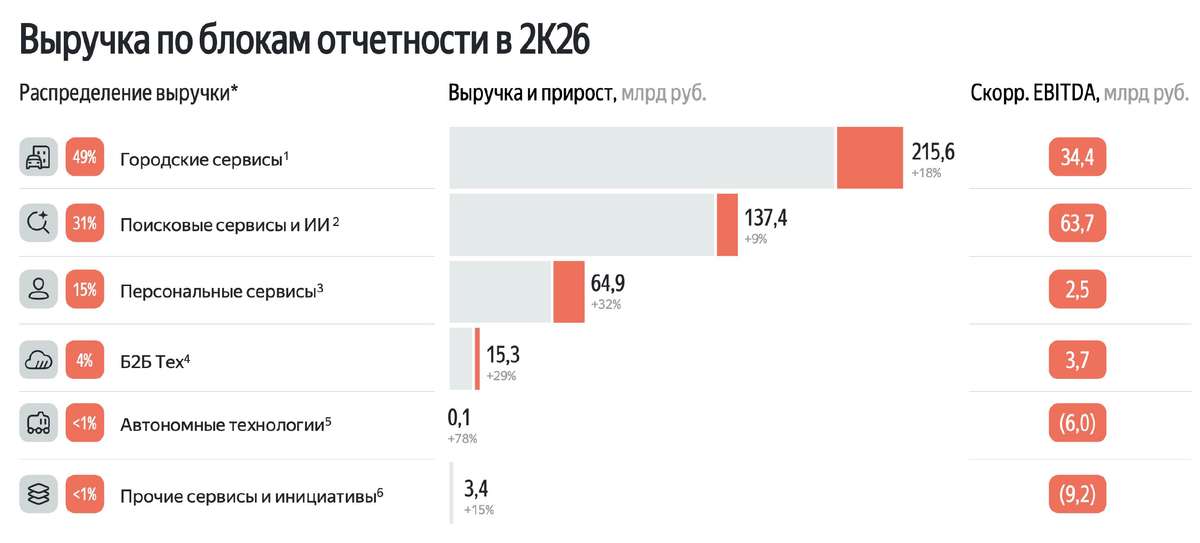
📱 Итак, общая выручка компании за первое полугодие 2026 года выросла на 19% до 759 млрд рублей. И все бы хорошо, но флагманский сегмент - Поисковые сервисы и ИИ - практически не вырос по доходам. Яндекс продолжает наращивать свое доминирующее положение в поиске, его доля выросла на 2,4 п.п. до рекордных 69,9%, однако расти далее становится сложно, и еще сложнее трансформировать эту метрику в рост выручки.
Скорректированная EBITDA сегмента также осталась на уровне прошлого года - 116,6 млрд рублей, хоть и выглядит высокой в абсолюте. Городские сервисы нарастили выручку на 18% до 426,1 млрд рублей. Динамика тоже скромная, если сравнивать с прошлыми годами. А вот что порадовало, так это рост скорр. EBITDA сразу на 165% до 55,9 млрд рублей. Яндекс продолжает наращивать маржинальность сектора, что еще найдет отражение в итоговых финансовых результатах.
💻 Персональные сервисы и Б2БТех выросли по выручке на 31% и 32% соответственно. При этом оба сегмента остались в положительной зоне по рентабельности (скорр. EBITDA выросла до 3,3 и 6,4 млрд рублей соответственно). Получается, что компания вывела в плюс почти все свои сегменты. Настоящая кэш-машина!!!
Автономные технологии и Прочие сервисы традиционно минусят, но к этому мы уже привыкли - масштабная экспансия в венчурные инвестиции находит отражение в низкой маржинальности. Убыток по скорр. EBITDA в 22,4 млрд рублей едва ли сильно поменяет общую картину.
📊 В итоге Яндекс почти в 18 раз нарастил чистую прибыль с 5,4 млрд рублей до 93,4 ярда. Стабильный рост прибыли не может не радовать, даже несмотря на замедление выручки в сегменте Поиска. Этот факт позволяет компании сохранять приверженность дивидендной политике и направить на выплату за полугодие 110 рублей на акцию, что сулит акционерам 2,7% дивидендной доходности.
Вот и получается, что выручка и чистая прибыль растут, компания сохраняет фундаментальную привлекательность, а вишенка на торте в виде дивидендов только подогревает интерес. К тому же Яндекс со своими 9,5 P/E, 1,0 P/S и 4,9 EV/EBITDA торгуется с существенной недооценкой к зарубежным аналогам. Но тут, как и всегда, отмечу, что данная недооценка отражает страновые риски и будет сокращена лишь на выходе из кризиса. Остается «немного» подождать.
UPD: Сегодня с утра еще 2 склада Ozon $OZON подверглись атаке, а значит удары по логистическим центрам становятся системными. Яндекс $YDEX - третий по объему GMV в стране маркетплейс...
❗️Не является инвестиционной рекомендацией
♥️ Стартуем неделю с нашего любимчика, далее поступательно будем разбирать актуальные идеи на рынке. Ваш лайк - топливо для блога. Спасибо!
🪙 Итоги недели.
Рынок прибавил 2,5%, но так и не смог закрепиться выше отметки 2300. Поддержку оказали три фактора: дивидендные выплаты Сбера, ослабление рубля до 82+ и неожиданная недельная дефляция (-0,02%).
Впереди — ключевые риски: заседание ЦБ 11 сентября.
Ставка, скорее всего, останется без изменений, но это не точно
Уточнение параметров бюджета, рост тарифов ЖКХ и геополитические сюрпризы так же могут нас ждать уже скоро. Новых идей для продолжения роста нет.
Другие новости:
1. Санкционный удар. Сенат США одобрил законопроект об «адских санкциях», в сентябре его рассмотрят в Палате представителей, а окончательное решение оставили за Трампом.
2. Нефтяные качели. Цены упали после заявления Трампа об открытии Ормузского пролива, но отскочили после опровержения Ирана. Эта история продолжается уже полгода.
3. Корпоративные события. Сбербанк инициирует банкротство Евротранса, а Мосбиржа исключает его бумаги из Индекса создания стоимости.
4. Действия Минфина. Ведомство увеличило покупки валюты по бюджетному правилу на 20% по сравнению с прошлым месяцем.
5. Логистика Озона. Маркетплейс начал перемещать дорогостоящие товары со своих складов в пункты выдачи заказов.
1️⃣ Ozon $OZON во II квартале 2026 года удвоил чистую прибыль до 10,1 млрд ₽, а выручка выросла на 47%, до 334,2 млрд ₽.
Скорректированная EBITDA достигла 57,9 млрд ₽, оборот с учетом услуг — 1,3 трлн ₽, а выручка финтех-сегмента — 69,7 млрд ₽.
Рост прибыли и финтех-направления показывает, что маркетплейс улучшает рентабельность одновременно с расширением оборота.