М.Видео запускает продажу автокресел, детских колясок и других новых категорий товаров для детей
М.Видео значительно расширила ассортимент детских товаров на собственном маркетплейсе. Пользователям стали доступны тысячи товаров в различных категориях — от гаджетов и товаров для ухода до колясок, игрушек, автокресел и детского транспорта.

Руководитель отдела «Красота/Детство» Компании М.Видео Екатерина Большакова:
«Категория детских товаров становится одним из драйверов мультикатегорийного развития маркетплейса М.Видео. Покупатели все чаще выбирают комплексные сценарии: от электроники до товаров для детей в рамках одной платформы. Расширение ассортимента позволяет нам закрывать больше семейных потребностей и усиливать ценность экосистемы М.Видео. Мы предлагаем родителям широкий выбор проверенных брендов, технологичных решений и товаров ежедневного спроса в едином удобном пространстве».
На маркетплейсе М.Видео представлены как классические детские товары, так и современные технологичные решения для родителей и детей. В ассортимент входят коляски, автокресла, стульчики для кормления, видеоняни, радионяни, молокоотсосы, подгузники и товары для ухода за малышами. Также покупателям доступны велосипеды, беговелы, самокаты и другие товары для активного отдыха и прогулок.
Отдельное направление — детские гаджеты и устройства для безопасности. На платформе представлены смарт-часы с GPS-трекингом, поддержкой видеозвонков и геолокации, Bluetooth-трекеры, умные колонки с голосовыми помощниками, а также устройства для домашнего мониторинга и видеонаблюдения.
Компания также активно развивает ассортимент товаров для развития и обучения детей. На маркетплейсе доступны игрушки, конструкторы, развивающие наборы, товары для творчества и обучающие устройства. Дополнительно расширяется категория товаров для детской гигиены — в том числе электрические зубные щетки и smart-решения для ухода за полостью рта.
В числе представленных брендов — Elari, Huawei, Яндекс, JBL, Xiaomi, Britax Roemer, Inglesina, Oral-B, Revyline, Merries, Tanoshi, LEGO, Союзмультфильм, TOMMY и другие производители детских товаров и электроники.
Посты по ключевым словам
🏤 Мегановости 🗞 👉📰
1️⃣ Совет директоров ЦИАН $CNRU рекомендовал выплатить 33 ₽ на акцию по итогам 9 месяцев 2026 года.
Акционеры рассмотрят выплату 19 ноября.
Компания стремится направлять на дивиденды 60–100% скорректированной чистой прибыли по МСФО.
Размер выплаты пока остается рекомендацией и зависит от решения акционеров.16 октября
Операционные результаты х5 за 3 квартал 2026 года
Спешим поделиться с вами операционными итогами 3 квартала! Несмотря на замедление рынка продовольствия в июле-августе 2026, мы смогли укрепить лидерство и ускорить рост ключевых показателей в отчетном периоде:
🔹 Нарастили выручку Группы: +13,0% на фоне роста LFL-продаж на 7,4% и роста торговых площадей.
🔹 Продолжили активную экспансию: открыли 377 новых магазинов (с учетом закрытий), включая 188 магазинов «у дома», 186 «жёстких» дискаунтеров и 3 супермаркета.
🔹 Увеличили чистую розничную выручку всех торговых сетей – «Пятёрочка»: +10,7% до 1,0 трлн руб., «Чижик»: +34,5% до 139,6 млрд руб., «Перекрёсток»: +8,0% до 132,5 млрд руб.
🔹 Нарастили LFL-трафик во всех наших сетях: +2,0% в «Пятёрочке», +2,4% в «Перекрёстке» и +5,7% в «Чижике».
🔹 Активно увеличиваем оборот онлайна. Выручка цифровых каналов увеличилась на 34,0% до 84,4 млрд руб. Её доля составила 6,4% от общей чистой выручки. и обеспечила 1,2 п.п. прироста консолидированной выручки Х5.
🔹 Монетизируем рекламные возможности Х5, нарастив объем рекламных услуг «Х5 Медиа» на 20,0% до 9,8 млрд руб.
🔹 Укрепили лидерство среди сетей, развивающих прямой франчайзинг, расширив сеть «ОКОЛО» до 8 768 магазинов в 59 регионах страны.
Полный отчет доступен на нашем сайте
#X516 октября
🏤 Мегановости 🗞 👉📰
1️⃣ Акционеры Яндекса $YDEX одобрили дивиденды за I полугодие: 110 ₽ на акцию.
Компания стремится проводить выплаты дважды в год; финальные дивиденды за 2025 год также составили 110 ₽ на акцию.
Повторение размера выплаты делает дивидендный поток понятнее, но не гарантирует таких же сумм в будущем.15 сентября
М.Видео зафиксировала рекордный приток продавцов на маркетплейсе
М.Видео зафиксировала рекордный приток новых продавцов на собственный маркетплейс. Максимальный месячный показатель по количеству новых регистраций был достигнут в июле 2026 года — в этом месяце к площадке присоединилось более 1,6 тыс. партнеров. Динамика роста регистраций усилилась во второй половине месяца и продолжилась в августе. При этом площадку рассматривать как новый канал продаж начали и крупные игроки рынка в непрофильных для М.Видео товарных категориях — так, например, на маркетплейсе уже торгуют Divan.ru, Аскона, РОСМЭН, ELEGANZZA, а в августе на маркетплейс вышел Стокманн.
31 августа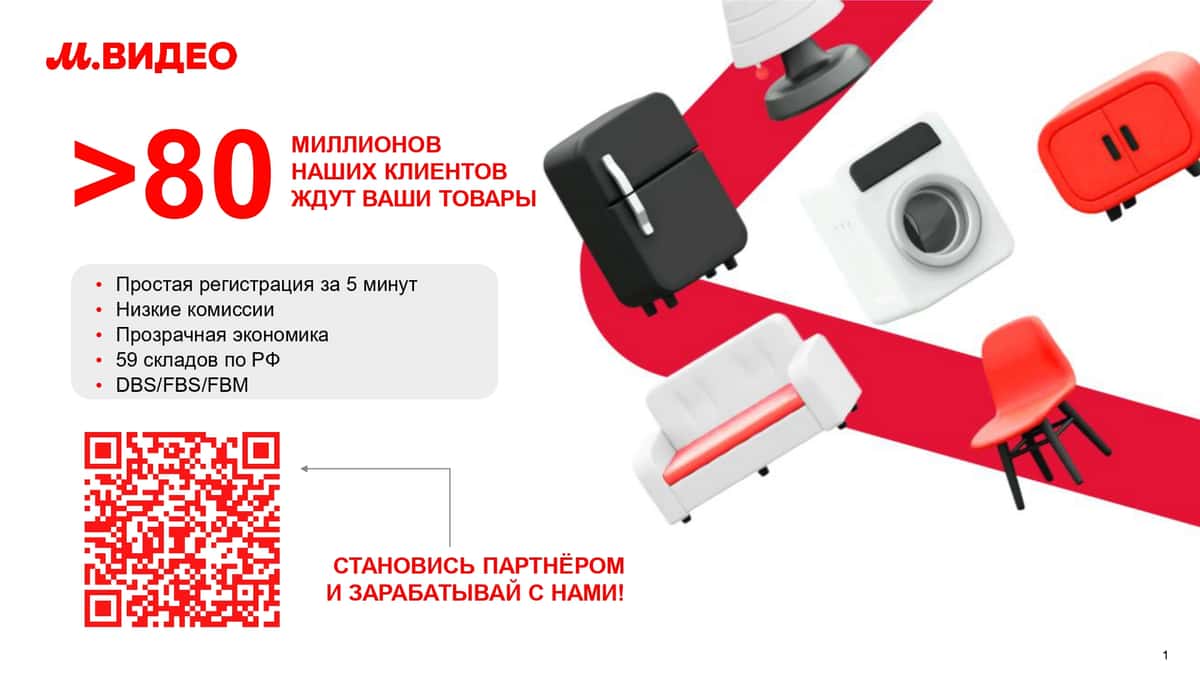
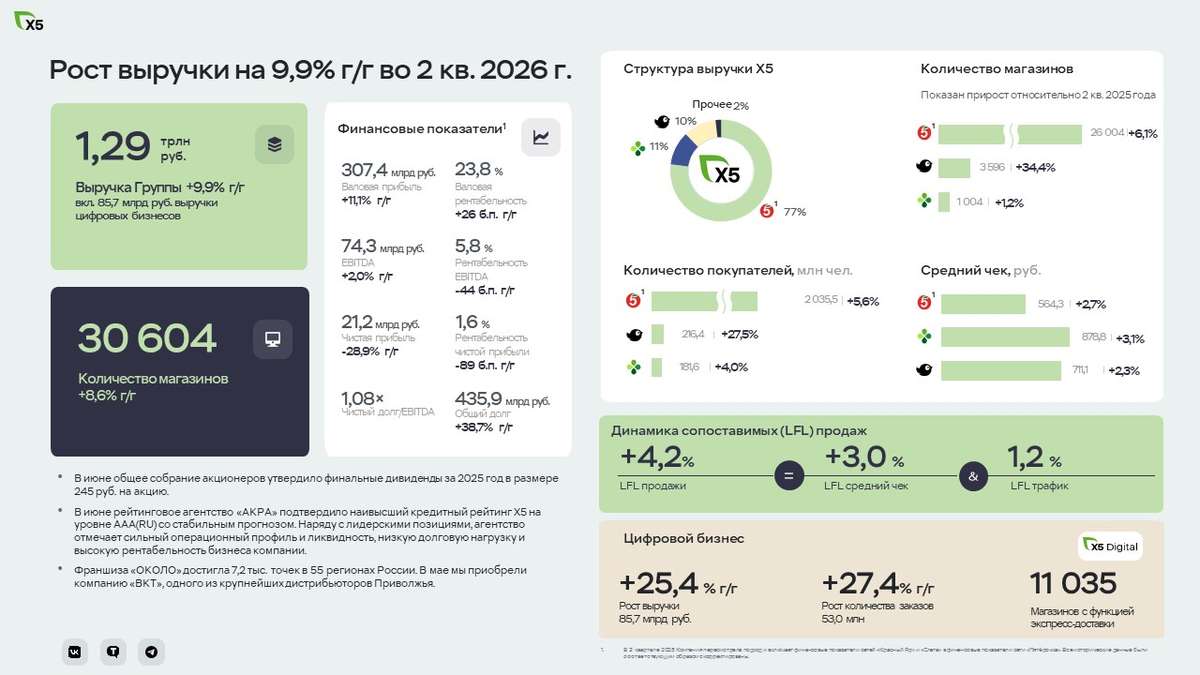
Финансовые результаты X5 за 2 квартал 2026 года
На дворе август, а значит самое время подвести финансовые итоги по МСФО за 2 квартал 2026 года:
🔹Выручка увеличилась на 9,9% до 1,3 трлн руб. за счёт роста LFL-продаж на 4,2% и торговых площадей на 6,9%. При этом рост LFL-трафика наблюдается во всех торговых сетях.
🔹Валовая прибыль выросла на 11,1% до 307,4 млрд руб. Валовая рентабельность (до МСФО 16) увеличилась на 26 б.п. до 23,8% за счёт снижения товарных потерь на фоне
последовательной работы с инструментами прогнозирования и усиления системы контроля за товарами.
🔹Скорр. EBITDA снизилась на 2,4% до 77 млрд руб. Рентабельность скорр. EBITDA (до МСФО 16) составила 6,0%.
🔹Долговая нагрузка остаётся на комфортном уровне: чистый долг/EBITDA 1,08х на конец июня.
🔹Выручка онлайн-направления выросла на 25,4% до 85,7 млрд руб., или 6,6% от консолидированной выручки за второй квартал.
Несмотря на сохраняющиеся непростые макроусловия и опережающую динамику инфляции затрат мы продолжаем фокусироваться на операционной эффективности и рациональном подходе к инвестициям.
Полный отчёт доступен на нашем сайте.13 августа