Поиск
Распродал облигационный портфель от ВДО. Что попало под нож и на что заменил?
Сейчас на долговом рынке, как и на фондовом, непростая ситуация. Инвесторы массово переходят от рискованных стратегий к надёжным активам. Новые выпуски облигаций почти не покупают — даже высокие купоны не спасают их от обвала сразу после старта.
Волна дефолтов сносит всё на своём пути, и, чтобы не оказаться в эпицентре, я решил выйти из нескольких известных представителей ВДО. Ситуация по ним ухудшалась постепенно, поэтому решительно взялся за минимизацию рисков.
Здесь важно вовремя реагировать, потому что облигации — инструмент коварный: они очень вяло растут в цене, зато падают стремительно. Торговать ими как акциями — самая частая ошибка новичков на рынке.
Инвестиционный портфель диверсифицирован под разные сценарии:
• Корпоративные облигации: как основа для дохода.
• Валютные инструменты: служат хеджированием геополитических рисков.
• Длинные ОФЗ: для игры на рост котировок в ожидании смягчения денежно-кредитной политики.
• Фонды акций: обеспечивают участие в росте крупнейших компаний.
На данный момент в портфеле 32 облигации и 3 фонда:
Основной фокус сегодня — детальный разбор двух полностью закрытых сделок с указанием причин и логики каждого решения:
КИФА БО-01 CNY $RU000A10CM89
Несмотря на выход из позиции с дисконтом около 10% от номинала, итоговый результат оказался положительным за счёт высокого купонного дохода за весь период владения.
В 2025 году компания допустила нарушение кредитных ковенантов. Причина — резкий рост долговой нагрузки: финансовый долг увеличился на 171% до 665 млн рублей, а операционный денежный поток ушел в минус. На фоне этого: в мае 2026 года НРА понизило рейтинг компании с BBB до BB+.
Оил Ресурс 1P-03 $RU000A10DB16
Закрыл самую опасную позицию в портфеле — из сегмента ВДО. Смог выйти практически без серьёзного урона: минус 4,48%, или 1407 ₽. Как потом оказалось, это была последняя возможность продать по 925 ₽ — дальше котировки рухнули.
Когда добавлял компанию в портфель, у нее было значительно меньше темных пятен по сравнению с сегодняшним днем. Постоянное завышение стоимости активов со стороны компании и проблемы с аудитом — теперь для меня в прошлом.
В портфеле осталась одна по-настоящему опасная позиция — КЛВЗ КРИСТАЛЛ 1P-04 $RU000A10DSU2
Причина: против конечного бенефициара Павла Победкина ещё в марте завели уголовное дело по налоговой статье. Сумма претензий — 107 миллионов рублей, но это касается старого бизнеса, до его прихода в КЛВЗ Кристалл.
Не исключаю попыток со стороны государства принудительной приватизации компании. У меня в этой бумаге около 2% от капитала, продавать. Пока речь идёт только о личных налоговых претензиях к бенефициару, я остаюсь в позиции.
В числе новых покупок — два выпуска с рейтингом А-:
• Алиум 1Р2 $RU000A10FWZ8
• ИЭК Холдинг 1Р-06 $RU000A10FZ24
Оба разместились с премией не только к текущему рынку, но и к своим же более старым выпускам, которые уже торгуются на вторичке. По мере снижения ключевой ставки - это создаёт дополнительный спекулятивный потенциал.
Разборы по этим компаниям с их слабыми местами и точками риска уже опубликованы на канале — если пропустили, настоятельно рекомендую ознакомиться.
Общая доля фондов в структуре портфеля: за последний месяц увеличилась с 13% до 13,3% покупками $TMOS, $TITR и $TLCB. Среднесрочная цель: довести до 20%.
Статистика за все время:
• Текущая стоимость портфеля: 931 152,68 ₽
• Ежегодный купонный доход: 126 544,62 ₽
• Ежемесячный купонный доход: 10 545,39 ₽
Напомню, моя цель — выйти на 100 000 ₽ купонного дохода в месяц. Это позволит покрывать большую часть текущих расходов и даже что-то откладывать. Пока до цели далеко, но я продолжаю путь.
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой канал в MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией
Этичность
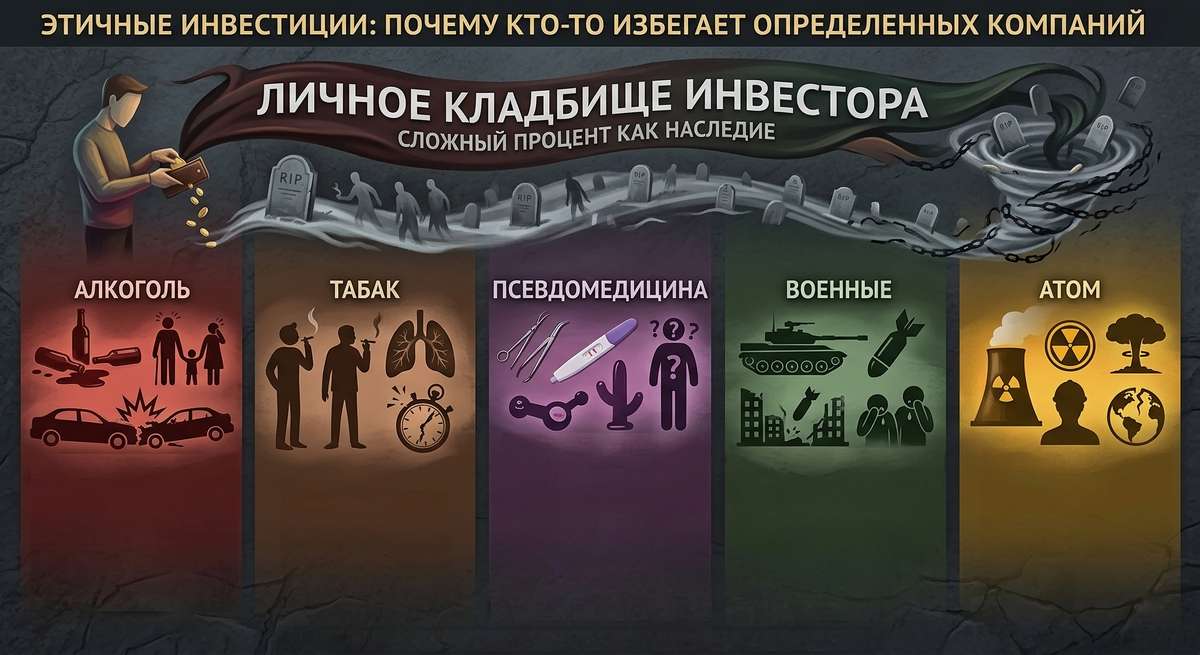
Существуют компании в которых не инвестируют по духовно-нравственным соображениям. Поскольку инвестиции в них, на всю жизнь создают за человеком шлейф его личного кладбища, которое будет прирастать даже после его смерти. Ведь, когда-то дававшиеся туда деньги будут своим сложным процентом работать в компании
на разврат и смерть. Ниже представлено примерное перечисление кандидатов в
чёрный список из числа тех эмитентов, которые сейчас представлены на рынке.
Вполне возможно, что, в списке кто-то лишний или там кого-то не хватает, каждый
инвестор решает для себя сам и имеет свои критерии.
Алкоголь
Кто создаёт продукцию, от которой обычно спиваются, заболевают,
совершают ошибки или преступления, рушатся семья и судьбы. —
Симпл
АФАНАСИЙ
НоваБев Групп
КЛВЗ Кристалл
Абрау-Дюрсо
Табак
Кто создаёт продукцию, от которой большинство неминуемо
заболевает и умирают раньше отведённого срока.
Псевдомедицина
Кто имеет отношение к убийству младенцев – абортам. Или к продукции
полового разврата, начиная с "игрушек для взрослых" и заканчивая
средствами для тех, кто якобы меняет свой биологический пол. Хотя ложно
называемая "смена пола" невозможна, поскольку человека просто делают
инвалидом, неспособным зачать или родить, а его тело всё равно безостановочно вырабатывает
гормоны урождённого пола. —
Медси
Медскан
Вита Лайн
ГЕНЕТИКО
ООО «ЕВА» (бывший "ГК ФСК" и её же ООО "ФСК
Активы" имеют в своём портфеле сеть абортных клиник
"ABC-Медицина")
ПАО АФК "Система" (имеют в своём портфеле сеть абортных
клиник Медси)
Военные
Кто создаёт технику и боеприпасы, результатом которых
зачастую бывают убитыми не только военные, но и мирное население, старики и
дети. Уничтожаются мировые ценности исторические или культурные. —
КМЗ
КАМАЗ
ЗАСЛОН
Маяк
Вертолёты России
ОДК
Атом
Кто занимается созданием ядерного оружия и соответствующей энергетики.
В долгосрочной перспективе несущих глобальные разрушения и загрязнения от сотен
до тысяч лет. Из-за человеческого фактора, аварий, войн, терактов. —
Атомэнергопром
🏤 Мегановости 🗞 👉📰
1️⃣ Объем сделок слияний и поглощений в России во II квартале вырос почти в 1,7 раза год к году, до 18,8 млрд$ — рекорд для отчетного периода с 2020 года, а по итогам первого полугодия рынок M&A увеличился на 32%, превысив 24 млрд$, подсчитало агентство AK&M.
Крупнейшей сделкой стало приобретение государством агрохолдинга Русагро $RAGR, оцененного для суда в 7,7 млрд$; в конце мая акции компании были переданы в управление "РСХБ-Финанс", дочерней структуре Россельхозбанка.
В сегменте ритейла крупнейшей стала консолидация доли маркетплейса Озон $OZON структурами Александра Чачавы, который довыкупил 7,25% акций примерно за 983 млн$ и увеличил пакет почти до 35%.
Среди других крупных сделок полугодия — продажа золотодобытчика Южуралзолото $UGLD холдингу "БТС-Мост" Руслана Байсарова за 1,2 млрд$.
Без учета сделки с Русагро рынок M&A вырос бы куда скромнее, что говорит о сохраняющемся дефиците обычных коммерческих сделок из-за высокой ключевой ставки.
Отскок вопреки нефтяному обвалу: что движет рынком и куда идём?
Вчерашние торги на Московской бирже напоминали качели: внутри дня трясло знатно, но финальный результат оказался на удивление стойким.
Индекс МосБиржи закрылся символическим плюсом — прибавил 0,16%, остановившись на отметке 2266. А вот рублёвый индекс РТС просел сильнее (минус 1,02%), и это понятно: слабеющий рубль традиционно давит на долларовые показатели. Главный же возмутитель спокойствия — нефть. Brent в моменте теряла около 5%, и казалось, что день будет провальным. Но рынок выдержал.
Почему нефть рухнула? Триггером стало громкое заявление министра финансов США Бессента: он пообещал, что уже в среду будет достигнута сделка с Ираном об открытии Ормузского пролива. Рынки немедленно отыграли это как ослабление геополитической премии в цене барреля.
Добавили нервозности заявления Зеленского о подготовке СБУ новых операций против России, а также новости из Еврокомиссии, которая вновь грозится полным запретом на импорт российских энергоносителей — несмотря на то, что в ЕС собственных запасов откровенно не хватает. Это создаёт благоприятный фон для акций «Газпрома» и «Новатэка» — спрос на их продукцию в любом случае останется высоким, и рынок это учитывает.
Объём торгов — 67,8 млрд рублей — не рекордный, но важен сам факт: просадку активно выкупали, причём с нарастающей активностью. Это хороший знак. Он говорит о том, что у рынка есть подушка безопасности, и крупные игроки не готовы расставаться с позициями при любом шорохе.
Инвесторы сейчас заложники противоречивых новостей. С одной стороны, СМИ пестрят заголовками об усилении атак ВСУ на склады — с человеческими жертвами и колоссальными убытками для бизнеса. Это давит на нервы населению и держит рынок в напряжении.
Но с другой — появляются робкие сигналы о том, что США вновь прощупывают почву для мирных инициатив. Пусть это пока лишь слухи, но они дают слабую, но надежду на переговорный трек. Именно этот баланс страха и надежды пока удерживает котировки от обвала.
Рубль: ждём сигнала от Минфина. Валютные фьючерсы (юань и доллар) пытались пробить важные рубежи — 12 рублей за юань и 81 рубль за доллар. Но ключевая интрига дня — объявление Минфина по бюджетному правилу.
Средняя цена нефти в июле превысила 59 долларов, а значит, в августе Минфин, скорее всего, не будет продавать валюту, а может даже вернуться к покупкам. Напомню: с июня рубль ослаб на 13% как раз после того, как Минфин начал покупать валюту. Так что сегодняшнее решение может стать серьёзным драйвером для курса.
Вчера мы увидели классический ложный пробой: индекс нырнул ниже уровня 2250 пунктов, но быстро вернулся обратно и планирует закрыться выше. Такие движения часто являются выманиванием слабых рук перед продолжением роста. Моя цель остаётся неизменной — 2300 пунктов по индексу ММВБ.
Из корпоративных новостей:
ГК Базис #BAZA отчётность за первое полугодие: год к году выручка выросла на 30%, OIBDA — на 26%, рентабельность составила 46,5%. Акционеры утвердили дивиденды в 7,2 ₽ на акцию. Гендиректор считает текущую стоимость акций заниженной и не исключает байбэк.
Газпром нефть #SIBN полностью отменила ограничения на отпуск топлива в Москве, Санкт-Петербурге и еще 11 регионах РФ.
КЛВЗ Кристалл #KLVZ РСБУ 1п 2026г: Выручка ₽1,88 млрд (+13,4% г/г), Чистая прибыль ₽29,6 млн (снижение в 2 раза г/г).
• Лидеры: СОЛЛЕРС #SVAV (+8%), АЛРОСА #ALRS (+4,8%), РУСАЛ #RUAL (+4%), Селигдар #SELG (+2,9%).
• Аутсайдеры: РусАгро #RAGR (-4,3%), Мечел #MTLR (-4,1%), СПБ Биржа #SPBE (-3,3%).
05.08.2026 - среда
• #GEMA Вебинар с обзором результатов деятельности за 1п2026 по РСБУ.
• #RAGR последний день с дивидендом 16.48 руб.
• Банк России → публикация резюме обсуждения ключевой ставки и комментария к среднесрочному прогнозу.
• Росстат → публикация еженедельных данных по потребительской инфляции в РФ (19:00 мск).
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией
Разбор выпуска: Балтийский лизинг БО-П24 — Определяем условия апсайда
ООО "Балтийский лизинг" - универсальная лизинговая компания, специализирующаяся на предоставлении в лизинг автотранспорта, спецтехники и различных видов оборудования предприятиям малого и среднего бизнеса.
Её сеть насчитывает 82 филиала на территории РФ, головной офис расположен в Санкт-Петербурге.
Параметры выпуска Балтийский лизинг БО-П24:
• Рейтинг: АА- (Эксперт РА, прогноз «Стабильный»)
• Номинал: 1000Р
• Объем: от 500 млн рублей
• Срок обращения: 3 года
• Купон: не выше 18,75% годовых (YTM не выше 20,45% годовых)
• Выплаты: ежемесячно
• Амортизация: по 33% в даты 12-го и 24-го купонов, 34% - в дату 36-го купона
• Оферта: нет
• Квал: не требуется
• Дата сбора книги заявок: 08 июня 2026
• Дата размещения: 10 июня 2026
Рейтинг надёжности:
• AA- «Развивающийся» от АКРА (декабрь 2025)
• АА- «Стабильный» от Эксперт РА (январь 2026).
Финансовые результаты МСФО за 2025 год:
• Совокупные активы: достигли 200 млрд рублей (годом ранее — 197 млрд рублей).
• Лизинговый портфель: сохранился на уровне 165 млрд рублей. Это говорит о стабильности спроса на лизинговые услуги, несмотря на сложную экономическую обстановку.
• Собственный капитал группы: составил более 25 млрд рублей, что считается высоким уровнем достаточности для лизинговой отрасли. Это даёт запас прочности при экономических колебаниях.
• Процентные доходы от лизинга: выросли на 24% и составили 42,3 млрд рублей. Это главный источник выручки, и рост показывает, что компания успешно монетизирует портфель.
• EBITDA: увеличилась на 14% и достигла 34,5 млрд рублей.
• Чистая прибыль: сократилась на 49% и составила 3,1 млрд рублей.
• Чистый денежный поток от операций составил: -2,35 млрд рублей (против -24,3 млрд рублей годом ранее). Отрицательное значение означает, что компания тратит больше, чем получает, но ситуация улучшилась.
• Чистый долг: 155,9 млрд руб.
• Чистый долг/Собственные средства: 6,4x (ранее 5,6x)
Обзор новых размещений: ГТЛК 2P-13 | Рольф 1P-09 | Брусника 2Р-08 | Полипласт П02-БО-16 | ИСП 1P-01| Инарктика 2Р-06 | Легенда 2Р-07 | Арлифт 1Р-02 | ИЭК Холдинг 1Р5 | НорНикель 1Р-17 | Почта России 3Р-07 | Борец 1Р-07 | КЛВЗ Кристалл 1Р-05 | Трансмашхолдинг ПБО-08 | Ред Софт 2Р-06 Прочитайте, чтобы быть в курсе актуальной аналитики.
Условия апсайда:
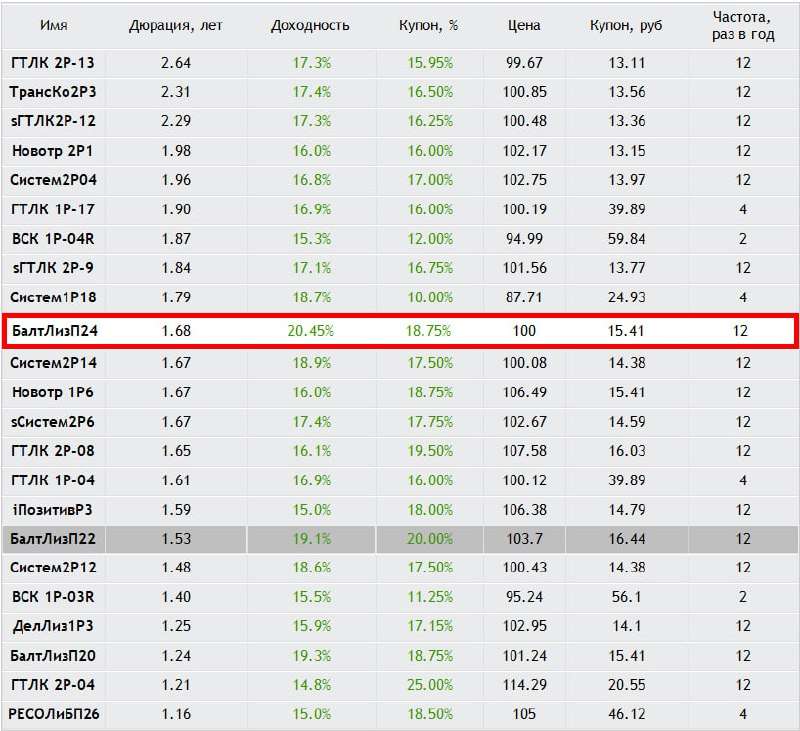
• Средняя доходность в данной рейтинговой группе (АА-) при сопоставимой дюрации ~ 16.8%. Однако, наиболее релевантно сравнивать с доходностью предыдущего выпуска эмитента с сопоставимой дюрацией Балтийский лизинг БО-П22 – 19.1%.
• Со стартовым купоном у бумаги Балтийский лизинг БО-П24 присутствует премия порядка 135 базисных пунктов (1.35%) к доходности предыдущего выпуска эмитента Балтийский лизинг БО-П22 $RU000A10DUQ6
Премия к доходности предыдущего выпуска эмитента Балтийский лизинг БО-П22 будет сохраняться до купона 17.6%.
• У бумаги присутствует амортизация: 33% в 12-й и 24-й купоны. Стартовые параметры выпусков Балтийского лизинга давно не соответствуют его рейтинговой группе (АА-). Однако, масштаб бизнеса дает отсрочку рейтинговым агентствам от снижения рейтинга, хотя формально по долговым метрикам нельзя исключать такого сценария. И если такое произойдет, то не важно, какой купон, все равно будет просадка. Также не добавляет устойчивости котировкам облигаций и главный бенефициар – Михаил Жарницкий, чье имя также связано с проблемным Контрол Лизингом.
Наше мнение:
Считаем, что участие в этом размещении интересно с купоном 18.25% и выше, что транслируется в эффективную доходность 19.86%, при которой будет сохраняться премия к предыдущему выпуску эмитента и небольшая страховка от возможного снижения рейтинга.
Если пост оказался полезным, ставьте реакции, подписывайтесь на канал - поддержка каждого очень важна!
Более подробно пишу про эти и другие компании в своих каналах: МАХ | Telegram, так что подписывайтесь. Будем проходить этот путь вместе.
'Не является инвестиционной рекомендацией
Сегмент ВДО: Свежие облигации КЛВЗ Кристалл 1Р-05 — не убежище, а риск?
ООО «КЛВЗ Кристалл» #KLVZ - обладает полным циклом производства крепкого алкоголя. Это позволяет компании не только создавать собственные торговые марки, но и выступать надежным партнером для контрактного производства.
Компания расположена в Обнинске (Калужская область) и производит более 10 видов алкогольной продукции, включая водку, настойки, ликёры, джин, соджу и другие напитки. Около половины выручки приходится на водку.
Бизнес зависит от оборотного капитала, сетевых отсрочек, акцизов, НДС и доступности рефинансирования.
Параметры выпуска КЛВЗ Кристалл 001Р-05:
• Рейтинг: ВВ- (НКР, прогноз «Стабильный»)
• Номинал: 1000Р
• Объем: не менее 200 млн рублей
• Срок обращения: 3 года
• Купон: не выше 21,00% годовых (YTM не выше 22,72% годовых)
• Выплаты: квартальные
• Амортизация: да (по 25% в даты 9-12-го купонов)
• Оферта: нет
• Квал: не требуется
• Дата сбора книги заявок: 02 июня 2026
• Дата размещения: 05 июня 2026
Рейтинг надежности: НКР в октябре 2025 года подтвердило кредитный рейтинг компании на уровне BB-.ru со стабильным прогнозом, но при этом отметило низкие показатели ликвидности, невысокий запас прочности по обслуживанию долга и повышенную долговую нагрузку.
Благодаря модернизации оборудования и запуску новых линий по выпуску премиального алкоголя за три года компания радикально трансформировала структуру доходов: доля водки в выручке сократилась с 90% в 2022 году до 51% по итогам III квартала 2025 года. Это сопровождалось ростом как общей выручки, так и операционной рентабельности.
Финансовые результаты РСБУ за 1 квартал 2026 года:
• Выручка: выросла на 19,65% по сравнению с аналогичным периодом 2025 года — с 621,2 млн рублей до 756,9 млн рублей.
• Чистая прибыль: снизилась на 66% — с 35,034 млн рублей в первом квартале 2025 года до 11,909 млн рублей в 2026 году.
• Валовая прибыль: увеличилась почти на 3% — до 219,6 млн рублей.
• Прибыль от продаж: практически не изменилась и составила 138,6 млн рублей.
• Суммарное производство продукции: увеличилось на 16,05% по сравнению с первым кварталом 2025 года — с 299 тыс. декалитров (дал) до 347 тыс. дал.
• Продажи продукции: выросли на 8,1% — с 284 тыс. дал до 307 тыс. дал.
В 2025 году долгосрочные обязательства предприятия увеличились более чем вдвое — до 2,02 млрд рублей, а краткосрочные выросли до 3,05 млрд рублей. В совокупности обязательства компании превысили 5 млрд рублей, тогда как собственный капитал составил лишь 1,86 млрд рублей.
На вторичном рынке находятся 3 выпуска облигаций с общим облигационным долгом 642,7 млн рублей:
• КЛВЗ Кристалл 001P-04 $RU000A10DSU2 Доходность: 20,29%. Купон: 23,50%. Текущая доходность: 20,8% на 2 года 6 месяцев с амортизацией
• КЛВЗ Кристалл 001Р-02 $RU000A10AZG2 Доходность: 21,37%. Купон: 28%. Текущая купонная доходность: 25,32% на 1 год 8 месяцев с амортизацией
Что готовы предложить эмитенты со схожим рейтингом надежности:
• МГКЛ 001PS-01 $MGKL1P1 (28,56%) ВВ- на 4 года 5 месяцев
• Реиннольц 001Р-04 $RU000A10DPT0 (32,73%) ВВ- на 4 года 5 месяцев, амортизация
• ГК Сегежа 003P-10R $RU000A10E747 (27,67%) ВВ- на 2 года 7 месяцев, амортизация
• БЭЛТИ-ГРАНД БО-П06 $RU000A1076A0 (23,95%) ВВ- на 2 года 4 месяца, амортизация
• Уральская Сталь БО-001Р-06 $RU000A10D2Y6 (25,57%) ВВ- на 1 год 9 месяцев
По итогу: Финансовое состояние эмитента выглядит приемлемо: высокий уровень долга нивелируется стабильной операционной динамикой и понятной корпоративной структурой.
Новый выпуск не дает дополнительной доходности относительно аналогов в своей рейтинговой категории, поэтому его краткосрочный спекулятивный интерес невелик. Поскольку в портфеле уже присутствует выпуск КЛВЗ 001P-04, я пропускаю новое размещение. Спекулятивная премия к собственным выпускам сохраняется при купоне не ниже 20%. Всех благодарю за внимание и поддержку постов.
Еще больше торговых идей и аналитики по рынку можно найти здесь: МАХ | Telegram. Присоединяйтесь!
'Не является инвестиционной рекомендацией
🥃 ИнвестВзгляд: Novabev
📍 Кратко
📊 Фундаментальные показатели компании характеризуются устойчивостью: среднегодовой темп роста выручки составляет 22 % за последние три года, показатель рентабельности собственного капитала (ROE) находится на уровне примерно 18 %, коэффициент P/E равен 10,4, что превышает среднее значение по отрасли, однако данное отклонение представляется обоснованным ввиду высоких темпов роста компании.
😎 Компания представляет собой вертикально-интегрированную структуру, включающую полный цикл от производства до импорта, распределения и реализации алкогольной продукции. Расширение розничной сети ВинЛаб и планируемый выход данной дочерней структуры на публичное размещение акций (IPO) способны существенно повысить инвестиционную привлекательность холдинга в целом. Вместе с тем активное расширение влечет необходимость значительных капиталовложений, а также сохраняет конкуренцию со стороны крупных игроков рынка — сетей Красное & Белое, X5 Group и компании Магнит.
🧐 Novabev прочно удерживает лидирующие позиции на рынке алкогольной продукции крепких напитков и представляет собой надежный вариант инвестирования для тех участников рынка, кто предпочитает стабильное развитие. Несмотря на временное ухудшение операционных показателей и негативный денежный поток, Абрау-Дюрсо обладает рядом преимуществ, среди которых умеренный уровень долговой нагрузки и безусловное лидерство в сегменте производства игристых вин. Калужский ЛВЗ Кристалл, напротив, выступает альтернативной инвестиционной возможностью для лиц, допускающих повышенные риски в расчете на потенциальный значительный рост. Данная организация отличается активной стратегией расширения бизнеса и способностью оперативно адаптироваться к изменениям потребительских предпочтений.
🫰 Оценка
Оценка по модели дисконтирования дивидендов (модель Гордона)
DPS — ожидаемый дивиденд на акцию 40–60₽
Диапазон: 800–1500₽.
Оценка по DCF (модель дисконтированных денежных потоков)
При ставке дисконтирования 12–15% при среднегодовом темпе роста около 18–20%
Диапазон: 600–1200₽.
Оценка по мультипликатору P/E
Pmin=7, Pmax=9
Диапазон: 280–350₽.
Оценка по P/S и темпам роста
Справедливый P/S для сектора 0,4–0,5
Диапазон: 450–800₽.
Средневзвешенный диапазон: 532-962₽.
Учитывая, что мультипликаторы P/E и P/S сильно отклонены от конкурентов ввиду высоких темпов роста, их влияние на оценку следует учитывать с более высокой значимостью, поскольку будущие финансовые показатели трудно прогнозируются. Таким образом, определяю фундаментальную стоимость в диапазоне 450–600₽ (см. график).
🔀 Технический анализ
⬇️ ⬆️ Поддержка / Сопротивление
⏯ 370₽ — сильная поддержка с несколькими касаниями, сейчас котировки вновь приближаются к этой зоне (см. график). 450₽ — сильное сопротивление (см. график), которое к тому же выступает нижней границей определённой фундаментальной стоимости.
🔀 ИнвестСтратегия - покупка акций при приближении к поддержке чуть выше 370₽. Уйти ниже данного уровня возможно, но для этого необходимы негативные информационные события. Фиксировать прибыль спекулянтам стоит при приближении к сопротивлению, а вот долгосрочным инвесторам имеет смысл удерживать акции дальше. Именно так поступлю и я.
📌 Итог
❗ Это не консервативная инвестиция, а скорее спекулятивная ставка на восстановление компании, обладающей значительным потенциалом роста. Если вы готовы подождать год-два или вас не будет мучить желание импульсивной продажи при отрицательной доходности — то вам сюда.
🎯 ИнвестВзгляд: Долгосрочная цель сохраняется.
✅ Держу, средняя цена в портфеле 452₽ (-15% от текущих)
🫰Отложенные заявки на уровнях 372₽ / 374₽ / 376₽
$BELU $KLVZ $ABRD #ИнвестВзгляд #Novabev #АбрауДюрсо #ВинЛаб #IPO #Инвестиции #Анализ #Дивиденды #Спекуляции
Рынок застыл в попытке удержаться от более глубокой коррекции
Индекс МосБиржи начал день с падения, затем перешел в боковое движение с низкой волатильностью и закрылся на отметке 2765,1 пункта, потеряв 0,8%. Покупатели пытаются заходить, но устойчивого спроса пока не видно — уверенности в развороте нет.
Нефть резко упала примерно на 10% на фоне новостей о двухнедельном перемирии между Ираном и США. Рынок мгновенно отыграл это вниз, распродав весь нефтяной сектор, который до этого рос на ожидании дорогой нефти.
Однако ключевой нюанс: срок перемирия — всего две недели. За это время ситуация может измениться кардинально. Если договорённости сорвутся или начнётся новая эскалация, нефть столь же стремительно полетит вверх.
Суть предстоящих переговоров 10 апреля остаётся загадкой. Сначала Трамп обнадёжил: Иран прислал 10 рабочих пунктов, у меня их 15, сделка реальна. Однако потом диалог сломался — стороны просто начали зачитывать свои старые, несовместимые требования. Иран требует одного: «Не трогайте нашу ядерную программу». США — прямо противоположного: «Мы вывезем весь ваш обогащённый уран». На первый взгляд - договориться при таком разрыве практически невозможно.
📍 Минфин отчитался о дефиците бюджета за I квартал: минус 1,9% ВВП. Доходы составили 8 309 млрд рублей — это на 8,2% меньше, чем год назад. Нефтегазовые поступления рухнули на 45,4% из‑за снижения цен на нефть, зато ненефтегазовые выросли на 7,1%.
Расходы взлетели на 17%, до 12 885 млрд рублей. Ведомство объясняет это ускоренным авансированием контрактов. Дефицит сложился в 4 576 млрд рублей — почти вдвое больше, чем годом ранее.
📍 Инфляция не думает замедляться: Вечером Росстат обнародовал данные, зафиксировавшие возобновление инфляционного роста. За неделю к 6 апреля цены прибавили 0,19% против 0,17% неделей ранее. Годовая инфляция поднялась до 5,95% с 5,86% по состоянию на 30 марта. Несмотря на негативный характер статистики, вечерние торги отреагировали на неё слабо — заметного движения не последовало.
Посыпать голову пеплом и прощаться с мыслью о снижении ставки в апреле пока преждевременно. Да, регулятор заявил о выросшей неопределённости со стороны внешних условий. Но базовая логика осталась февральской: снижение продолжится, если инфляция и инфляционные ожидания будут устойчиво замедляться. При этом ЦБ ввёл дополнительный ориентир — теперь он будет учитывать ещё и оценку рисков от внешних и внутренних факторов.
📍 Из корпоративных новостей:
МГКЛ #MGKL МСФО 2025 год: Чистая прибыль — 724 млн ₽ (+84%), Выручка — 32 млрд ₽ (рост в 3,7 раза), EBITDA — 2,3 млрд ₽ (+94%)
КЛВЗ Кристалл #KLVZ увеличил производство алкоголя в 1кв 2026г на 16,05% г/г до 347 тыс дал, продажи выросли на 8,1% г/г до 307 тыс дал.
Абрау-Дюрсо #ABRD производство вина в РФ в 1кв 2026 года снизилось на 12,1% г/г до 7,3 млн дал
• Лидеры: ЭсЭфАй #SFIN (+3,1%), Аэрофлот $AFLT (+2,8%), СПБ Биржа $SPBE (+2,2%), ВК $VKCO (+2,2%).
• Аутсайдеры: Роснефть #ROSN (-4,3%), Татнефть-ао #TATN (-4,3%), РуссНефть #RNFT (-4,2%), ДВМП #FESH (-3,8%).
09.04.2026 - четверг
• #OZON Озон СД рассмотрит рекомендацию по дивидендным выплатам по итогам 2025 г.
• #LPSB Липецкая энергосбытовая компания СД решит по дивидендам
• #SBER Сбербанк результаты по РПБУ за 3М 2026
• #ROSN Роснефть дата отсечки под собрание акционеров.
✅️ Еще больше торговых идей и аналитики по рынку можно найти здесь: МАХ | Telegram. Присоединяйтесь!
'Не является инвестиционной рекомендацией
Новая доходность 24% от Техно Лизинг 001Р-08: основные риски и условия сделки
ООО «Техно Лизинг» - небольшая лизинговая компания, специализирующаяся на финансовом лизинге строительной техники, а также грузового и легкового автотранспорта. Более 90% клиентской базы приходится на представителей малого и среднего бизнеса.
📍 Параметры выпуска ТехноЛизинг-001Р-08:
• Рейтинг: ВВ+ (Эксперт РА, прогноз «Развивающийся»)
• Номинал: 1000Р
• Объем: 476 млн рублей
• Срок обращения: 3 года
• Купон: не выше 24,00% годовых (YTM не выше 26,83% годовых)
• Периодичность выплат: ежемесячно
• Амортизация: по 7.5% в даты 24-го, 27-го, 30-го, 33-го купона, 70% - в дату 36-го купона
• Оферта: нет
• Квал: не требуется
• Дата сбора книги заявок: 17 марта 2026
• Дата размещения: 20 марта 2026
📍 Финансовые результаты за 2025 год:
• Выручка: 2,2 млрд руб. (+38% г/г)
• Чистая прибыль до налогообложения: 19 млн руб. (-87% г/г)
• Чистая прибыль: 148,1 млн руб. (рост почти в 3 раза)
• Рентабельность капитала (ROE): 30% (13,9% годом ранее).
• Объем лизингового портфеля: 6,5 млрд руб. (-15,2% г/г).
Понижение рейтинга: у компании возникли проблемы с возвратом денег. В ноября 2025 года Агентство «Эксперт РА» понизило ее рейтинг из-за того, что у нее скопилось много имущества, которое пришлось забрать у недобросовестных клиентов, и теперь это имущество никак не получается быстро продать.
Из-за этого компания стала считаться менее надежной (рейтинг упал с ruBBB- до ruBB+). Что будет дальше — пока неясно («развивающийся прогноз»): все зависит от того, как скоро распродадут «залежавшийся» товар. При этом текущих резервов и свободных денег у компании пока хватает, чтобы не уйти в минус.
📍 В настоящее время в обращении находятся 4 выпуска биржевых облигаций на 1,8 млрд рублей:
• ТЕХНО Лизинг 001Р-07 #RU000A10BBG1 Доходность — 28,52%. Купон: 27,00%. Текущая купонная доходность: 26,27% на 4 года, с амортизацией
• ТЕХНО Лизинг 001Р-06 #RU000A107FN1 Доходность — 27,84%. Купон: 17,00%. Текущая купонная доходность: 19,84% на 2 года 8 месяцев, с амортизацией
Долговая нагрузка у компании высокая, но график погашений пока удобный. Ближайший платёж — 350 млн в апреле. Деньги на погашение у компании имеются, если судить по отчету РСБУ за 9 месяцев. Только на счетах лежат 430 млн — этого уже достаточно.
Плюс невыбранные кредитные лимиты в банках составляют 1,5 млрд. То есть даже если случится какой-то форс-мажор с текущими остатками, компания легко займёт у банков и рассчитается с инвесторами.
📍 Что готов предложить нам рынок долга:
• ХРОМОС Инжиниринг БО-04 #RU000A10E283 (ВВ) Доходность к колл-опциону: 26,06% на 9 месяцев
• ГК Сегежа 003P-10R #RU000A10E747 (28,25%) ВВ- на 2 года 9 месяцев, амортизация
• КЛВЗ Кристалл 001P-04 #RU000A10DSU2 (20,62%) ВВ- на 2 года 8 месяцев, амортизация
• ЗООПТ БО-01 #RU000A10DRX8 (ВВ) Доходность к колл-опциону: 24,05% на 12 месяцев
• Росинтер Холдинг БО-02 #RU000A10DD97 (ВВ+) Доходность к оферте: 30,03% на 14 месяцев
• СтанкоМашСтрой БО-01 #RU000A10D3R8 (27,53%) ВВ на 2 года 6 месяцев, амортизация
• Эфферон 001Р-01 #RU000A10CH03 (23,92%) ВВ на 2 года 5 месяцев
Что по итогу: Если выпуск разместят с максимальным заявленным купоном, доходность будет очень интересной с учётом текущего кредитного качества эмитента. Из-за «Развивающегося» прогноза по рейтингу есть шанс, что Эксперт РА вернет рейтинг на уровень BBB-. Тогда котировки облигаций пойдут вверх, а доходность снизится до 25–27% годовых.
Но чтобы принять окончательное решение, хочется изучить годовую отчётность. Нужно понять природу прочих доходов и увидеть структуру портфеля: важно оценить, как компания распродаёт старые запасы техники и потянет ли апрельское погашение. Если процесс продаж застопорится, рейтинг могут снова понизить. Так что пока остаюсь в режиме наблюдения, как минимум до конца апреля. Всех благодарю за внимание и поддержку постов.
✅️ Еще больше аналитики и полезной информации можно найти в нашем Telegram канале. Присоединяйтесь!
'Не является инвестиционной рекомендацией
Девальвация не закончена? Разбираем расклады по рублю и ставке
Вчерашние торги на Московской бирже завершились фактически без изменений: индекс МосБиржи прибавил символические 0,01%, остановившись на отметке 2854,05 п. В ходе сессии индекс поднимался до 2873,91 п., но удержаться на достигнутых высотах не смог. РТС, напротив, снизился на 0,41% (до 1137,11 п.) на фоне ослабления рубля.
Сдержанная динамика объясняется и низкой активностью игроков — объемы торгов не дотянули до средних значений, что указывает на нежелание рынка делать резкие движения в ожидании новостей. При этом фон на сырьевых площадках, судя по всему, уже не является сюрпризом для акций нефтегазовых компаний.
📍 ЦБ сообщил, что может изменить ключевую ставку, если новое бюджетное правило сильно повлияет на курс рубля. Сейчас, благодаря высоким ценам на сырье, у энергетиков большая выручка в валюте. Им выгодно, чтобы рубль был слабее — тогда они могут обменять деньги на более выгодных условиях и рассчитаться с долгами перед банками, о чем говорил президент.
Отсюда считаю, что девальвация рубля на текущих значения еще не завершена и есть смысл спекулятивно присматриваться к валютным инструментам.
📍 История с Ираном развивается не по голливудскому сценарию: Заявления Трампа о скором завершении войны из-за того, что у Ирана «ничего не осталось», контрастируют с нервозностью мировых игроков. Страны всерьез опасаются перекрытия Ормузского пролива — отсюда и решение МЭА и G7 выбросить на рынок рекордные 400 млн баррелей из резервов. В Тегеране же грозят ответным ходом, обещая миру $200 за баррель.
Развязка пока туманна, но одно ясно: реальный сценарий явно отличается от того, что рисовали в Белом доме. Попытки Трампа транслировать картинку «полного контроля» выглядят скорее защитной реакцией, чем отражением реальности.
Иран готов прекратить огонь, но цена вопроса растет. Масуд Пезешкиан заявил, что США и Израиль должны раскошелиться: репарации, официальное признание прав Исламской Республики и «железобетонные» гарантии безопасности — вот что, по мнению Тегерана, остановит войну.
📍 Рынок замер в ожидании геополитических сигналов, но пока их недостаточно: С одной стороны, Кремль не исключает трехсторонних переговоров в Стамбуле. С другой — позиция Киева остается жесткой: Зеленский отвергает ультиматумы по территориям, что отдаляет перспективы мира.
Единственным проблеском на дипломатической арене стала встреча Дмитриева с американскими представителями во Флориде. Информации о переговорах нет, но инвесторы уже восприняли сам факт контакта как повод для осторожного оптимизма.
📍 Из корпоративных новостей:
Сбербанк в январе-феврале 2026 года увеличил чистую прибыль по РСБУ на 21,4% — до 324,6 млрд рублей по сравнению с 267,3 млрд рублей прибыли за аналогичный период 2025 года.
Аэрофлот пассажиропоток за февраль вырос на 2% г/г до 3,6 млн чел, за 2 мес 2026 года перевезено 7,8 млн пассажиров (+3,4% г/г).
КЛВЗ Кристалл выручка за январь-февраль 2026 года выросла на 25,36% г/г до 430 млн руб.
МГКЛ выручка за январь-февраль 2026 года выросла в 3,7 раза г/г до 7,5 млрд руб.
АПРИ открыло продажи квартир в новом жилом комплексе на острове Русский во Владивостоке.
Самолет планирует продать проект "Донские Легенды" в Ростовской области.
• Лидеры: Совкомфлот #FLOT (+3,62%), Новатэк #NVTK (+3,26%), Лента #LENT (+3%), ФосАгро #PHOR (+2,5%).
• Аутсайдеры: Сургутнефтегаз-п #SNGSP (-2,17%), Мосбиржа #MOEX (-2,02%), Хэдхантер #HEAD (-1,95%).
12.03.2026 - четверг
• #RENI Ренессанс отчёт по МСФО за 2025 год
• #DELI Делимобиль отчёт МСФО за 2025 год
• #DIAS Диасофт ВОСА по дивидендам за прошлые периоды в размере 102 руб/акция
• #MTSS МТС отчет о выполнении бюджета Группы МТС и программы CAPEX за 2025 год.
• #PMSB Пермэнергосбыт будет утвержден бизнес-план и целевые значения КПЭ на 2026 год
✅️ Еще больше аналитики и полезной информации можно найти в нашем Telegram канале. Присоединяйтесь!
'Не является инвестиционной рекомендацией
Рейтинг BB- и доходность до 29%: Риски облигаций МГКЛ 1PS-02 и мой план действий
ПАО «МГКЛ» #MGKL – группа компаний, занимающаяся ломбардным бизнесом под брендом «Мосгорломбард», а также комиссионной торговлей потребительскими товарами, в т.ч. через собственную онлайн-платформу «Ресейл Маркет».
Плюс развивает направление оптовой скупки и переработки лома драгметаллов.
📍 Параметры выпуска МГКЛ 1PS-02:
• Рейтинг: ВВ- от Эксперт РА, прогноз "Стабильный"
• Номинал: 1000Р
• Объем: до 1 млрд рублей
• Срок обращения: 5 лет
• Купон: не выше 26,00% годовых (YTM не выше 29,34% годовых)
• Периодичность выплат: ежемесячно
• Амортизация: отсутствует
• Оферта: отсутствует
• Квал: не требуется
• Дата сбора книги заявок: 3 марта 2026
• Дата размещения: 6 марта 2026
Обзор новых размещений: Брусника 002Р-06 | Балтийский лизинг БО-П22 | Селектел 001Р-07R | АФК Система 2Р-12 и 2Р-13 | Вис Финанс БО-П11 | Илон-001Р-01
📍 Финансовые результаты МСФО за 6 месяцев 2025 года:
• Выручка: 10,1 млрд ₽ (рост в 2,3 раза г/г)
• EBITDA: 1,11 млрд ₽ (+87% г/г)
• Чистая прибыль: 414 млн ₽ (+84% г/г)
• Собств. капитал: 1,26 млрд ₽ (+19,5% г/г)
• Денежные средства: 1,09 млрд ₽ (+8% за 6 мес.)
• Чистый долг: 2,43 млрд ₽ (+64% за 6 мес.)
• Чистый долг/Капитал: 1,9x (в конце 2024 был 1,4х)
• Чистый долг/EBITDA: ~1,35x
12 сентября 2025 года рейтинговое агентство «Эксперт РА» понизило кредитный рейтинг ПАО «МГКЛ» до уровня ruBB-, прогноз по рейтингу — стабильный.
📍 Некоторые факторы, которые повлияли на снижение рейтинга:
• Ряд непрозрачных сделок M&A, часть из которых носит признаки отсутствия экономической обоснованности;
• Негативные публикации в СМИ о фактах неправомерного использования инсайдерской информации топ-менеджером ПАО «МГКЛ» для совершения операций с акциями компании.
Также рейтинг снижен из-за роста рисков, ухудшения репутации и высокой долговой нагрузки, которая, по мнению агентства, продолжит увеличиваться.
В качестве бенчмарка для сравнения использован самый последний выпуск:
• МГКЛ 001PS-01 #RU000A10DTC8 Доходность: 26,74%. Купон: 24,00%. Текущая купонная доходность: 23,65% на 4 года 8 месяцев, ежемесячно
📍 Что готов предложить нам рынок долга:
• Реиннольц 001Р-04 #RU000A10DPT0 (28,56%) ВВ- на 4 года 9 месяцев, имеется амортизация
• Техно Лизинг 001Р-07 #RU000A10BBG1 (29,18%) ВВ- на 4 года, имеется амортизация
• ГК Сегежа 003P-10R #RU000A10E747 (28,23%) ВВ- на 2 года 10 месяцев, имеется амортизация
• КЛВЗ Кристалл 001P-04 #RU000A10DSU2 (21,69%) ВВ- на 2 года 9 месяцев, имеется амортизация
Что по итогу: Главный вопрос тут — купон. Если дадут максимальный — это будет бомба, одна из лучших пятилеток на рынке.
Да, эмитент с рейтингом BB-, многие боятся сидеть в таком до погашения. Но есть план Б. Сейчас тренд на снижение ставок, а фикс-купонные облигации в это время всегда растут в цене. Заходим, ждем пару месяцев, продаем дороже номинала и фиксируем профит.
Аргумент в пользу такого сценария — успешная история самого эмитента. Пять выпусков МГКЛ из девяти торгуются с премией к номиналу, причем выпуски 07 $RU000A10ATC4 и 08 $RU000A10C6U6 — значительно выше.
Не могу не отметить финансовое положение эмитента: пока оно удовлетворительное, но вызывает серьёзные опасения на горизонте пяти лет. Высокие процентные платежи вскоре могут превысить операционную прибыль, и неочевидно, за счёт каких источников компания планирует обслуживать свой долг всё это время. Также в работу компании и в эту нишу в целом может со временем вмешаться регулятор с целью пополнения бюджета.
Частично ситуацию смягчает наличие биржевого листинга акций. Теоретически это дает компании возможность экстренно привлечь капитал через допэмиссию. Моя стратегия — участвовать в размещении с горизонтом до двух лет, а дальше действовать по обстоятельствам, исходя из того, как пойдут дела у эмитента. Всех благодарю за внимание и поддержку постов.
✅️ Еще больше аналитики и полезной информации можно найти в нашем Telegram канале. Присоединяйтесь!
'Не является инвестиционной рекомендацией
Бег на месте: почему новые раунды переговоров не меняют картину? Основные моменты
Настроения на рынке стали более прагматичными: оптимистичные речи политиков больше не вызывают автоматического роста. Это подтвердили итоги торгов: индекс МосБиржи почти не изменился (2768, -0,09%), а рост долларового РТС на 1,85% (до 1146) указывает на влияние других факторов, таких как курс валюты.
Также на подобную динамику повлияли разнонаправленные геополитические новости: с одной стороны, анонс трёхсторонних переговоров в ОАЭ и позитивная оценка Трампом встречи с Зеленским, а с другой — сообщение Франции о задержании российского нефтяного танкера.
Известие о предстоящих трёхсторонних переговорах в ОАЭ сдерживает активность продавцов. Зеленский рассчитывает, что этот формат — первый в своём роде — подтолкнёт Россию к компромиссу.
Однако возможность разрешения конфликта снова вызывает сомнения, поскольку основное препятствие — территориальный спор вокруг Донбасса — до сих пор не решено. Фраза Трампа о том, что сторонам «придется это уладить», звучит скорее как констатация сложной задачи, чем как прогноз скорого успеха.
📍 Основная цель Зеленского на саммите в Давосе — заключить соглашение о восстановлении и безопасности Украины — достигнута не была. Документы так и не были подписаны. Краткая встреча с Трампом также не привела к каким-либо официальным обязательствам со стороны США.
Таким образом, украинскому лидеру не удалось достичь договорённостей с ключевыми союзниками о послевоенных планах. На фоне этого провала появилась информация о новом дипломатическом ходе: подготовке предложения об «энергетическом перемирии» для трёхсторонних переговоров с Россией.
Рубль продолжает укрепляться, причём делает это даже без прогресса в переговорах. Доллар снижается практически непрерывно с января 2025 года, вчера на рынке форекс он опустился ниже 76 рублей.
📍 Вопрос с Гренландией: Ключевым пунктом в переговорах Трампа и Рютте стало не приобретение Гренландии, а обновление оборонного пакта 1951 года. Новая версия соглашения позволит США разместить на острове систему THAAD («Золотой купол»), при этом Дания сохраняет все права на свою территорию.
Также Трамп заявил, что примет "серьёзные ответные меры" против европейских стран, если они начнут распродажу казначейских облигаций США.
📍 Вероятность заключения сделки не стала выше: Главным практическим итогом вечерней встречи Путина с Уиткоффом стала договорённость о следующем раунде переговоров в ОАЭ. Несмотря на неизменность российской позиции по территориям, сторонам удалось наметить конкретные шаги, включая план по использованию замороженных активов.
Однако прорыва не произошло, поскольку ключевые препятствия — спор по территориям и нежелание России признавать Зеленского легитимным партнёром для подписания окончательного договора — остаются в силе. Это скорее предотвращает эскалацию, чем открывает путь к скорому миру.
📍 Из корпоративных новостей:
СПб Биржа #SPBE объем торгов за 2025 год вырос более, чем в 30 раз г/г до 1,47 трлн руб.
АФК Система #AFKS направит средства от продажи доли в ГК "Элемент" на погашение долга корпцентра.
Сбер #SBER приобрел 41,9% ГК Элемент за 27 млрд руб, 37,6% у АФК Система и 4,3% у миноритариев.
КЛВЗ Кристалл #KLVZ операционные результаты за 2025 год: Выручка выросла на 29,17% г/г, до ₽4,759 млрд, Продажи сократились на 2,22% г/г, до 2251 тыс. дал
РусГидро #HYDR не будет выплачивать дивиденды по итогам 2025 года, средства будут направлены на модернизацию энергомощностей Дальнего Востока
МТС-банк #MBNK закрыл сделку по приобретению 99,9% акций АО "ЭКСИ-Банк".
Самолет #SMLT продала проект строительства части подмосковного жилого комплекса девелоперу Брусника.
• Лидеры: ТГК-14 #TGKN (+8,78%), ТГК-1 #TGKA (+5,75%), Юнипро #UPRO (+4,05%), Мосэнерго #MSNG (+1,54%).
• Аутсайдеры: РусГидро #HYDR (-2,42%), Новатэк #NVTK (-2,17%), ЭсЭфАй #SFIN (-1,94%), Самолет #SMLT (-1,9%).
✅️ Еще больше аналитики и полезной информации можно найти в нашем Telegram канале. Присоединяйтесь!
'Не является инвестиционной рекомендацией
🚀 8 высокодоходных облигаций с текущей купонной доходностью от 19% до 25% на один год и более
Продолжаем богатеть на облигациях. Сегодня у нас в подборке 8 выпусков с фиксированными купонами без оферт и амортизаций с высокой доходностью для любителей получать регулярный денежный поток.
Постепенно карабкаемся вверх по баобабу облигационного рейтинга. Мы все еще в лиге ВДО, но уже оттолкнулись от дна и идем на всплытие. Сразу скажу, что надежность данных покемонов находится под большим вопросом, но премия может перекрыть все имеющиеся риски. Выпуски для инвесторов со стальными фаберже.
Шалом, православные! Вот уже 4 года и 4 месяца я инвестирую в фондовый рынок моей любимой Российской Федерации. В моем телеграм-канале я открыто делюсь своим опытом, мыслями и переживаниями, также публикую все свои покупки.
В своих подборках всегда стараюсь находить для вас в каждом из рейтинге такие облигации, которые при прочих равных будут обеспечивать вам стабильный пассивный доход, вам же остаётся выбрать то, что вам по душе и стричь купоны. Профит.))
⚙️ Из каких параметров приготовлена подборка?
✅ Фиксированные купоны
✅ Оферты есть? Оферт нет!
✅ Амортизаций нет
✅ Выпуски на один год и более
❤️ А кто хочет богатеть на облигациях еще лучше и регулярнее, получая купоны каждый месяц, не думая об офертах и амортизациях, подготовлены специальные подборки с различными кредитными рейтингами:
● 10 облигаций (рейтинг АА-, АА)
● 7 облигаций (рейтинг А+)
● 11 ультра надежных облигаций (рейтинг ААА)
● 7 облигаций (рейтинг В-, В, В+) NEW!
Смотрите, пользуйтесь. Подборки обновляются. 🍸
В чем прикол моих подборок про облиги? Все они направлены на получение, желательно, ежемесячного или ежеквартального купонного дохода. Понравился эмитент, процент по купонам, срок? Отлично. Пошли изучили финансовое здоровье, если все ок, можно проинвестировать на небольшую котлетку.
🔥 Электроаппарат БО-03
● ISIN: RU000A10CPB0
● Рейтинг: BB-
● Цена: 106%
● Купон: 21% (52,36 ₽)
● Дата погашения: 04.09.2030
● Купонов в год: 4
● ТКД: 19,7% (YTM: 20,4%)
🔥 КЛВЗ КРИСТАЛЛ 001P-04
● ISIN: RU000A10DSU2
● Рейтинг: BB-
● Цена: 100,2%
● Купон: 23,5% (58,59 ₽) в 2028 году амортизация, не критично, но имейте ввиду.
● Дата погашения: 11.12.2028
● Купонов в год: 4
● ТКД: 23,3% (YTM: 25,5%)
🔥 ГК Сегежа 003P-08R
● ISIN: RU000A10DY50
● Рейтинг: BB-
● Цена: 101,3%
● Купон: 24% (19,73 ₽)
● Дата погашения: 13.06.2028
● Купонов в год: 12
● ТКД: 23,3% (YTM: 25,9%)
🔥 Урожай БО-04
● ISIN: RU000A108FE8
● Рейтинг: BB-
● Цена: 90,2%
● Купон: 20% (49,86 ₽)
● Дата погашения: 11.11.2027
● Купонов в год: 4
● ТКД: 22,1% (YTM: 29,8%)
🔥 Уральская Сталь БО-001Р-05
● ISIN: RU000A10CLX3
● Рейтинг: BB-
● Цена: 71,48%
● Купон: 18,5% (15,21 ₽) ОЧЕНЬ ОПАСНО!!
● Дата погашения: 15.02.2028
● Купонов в год: 12
● ТКД: 25,5% (YTM: 46,5%)
🔥 Арктик Технолоджи Сервис БО-01
● ISIN: RU000A10BV89
● Рейтинг: BB
● Цена: 116,7% очень дорого, как по мне.
● Купон: 28% (23,01 ₽)
● Дата погашения: 08.06.2028
● Купонов в год: 12
● ТКД: 23,6% (YTM: 20,1%)
🔥 Эфферон 001Р-01
● ISIN: RU000A10CH03
● Рейтинг: BB
● Цена: 102,9%
● Купон: 22% (54,85 ₽)
● Дата погашения: 17.08.2028
● Купонов в год: 4
● ТКД: 21,3% (YTM: 22,1%)
🔥 ТГК-14 001Р-05
● ISIN: RU000A10AS02
● Рейтинг: BB
● Цена: 105,8%
● Купон: 24,75% (20,34 ₽)
● Дата погашения: 09.01.2029
● Купонов в год: 12
● ТКД: 23% (YTM: 24,4%)
Вот такая получилась веселая подборка. Все остальные выпуски с офертами (кстати, в следующий раз выложу этот кредитный рейтинг с офертами, но все оферты как минимум через год, так что свои жирные купоны получить сможете) и/или амортизациями, что сильно снижает привлекательность для желающих иметь реальный денежный поток, а не высокую YTM при погашении.
На мой скромный взгляд самыми интересными здесь смотрятся КЛВЗ Кристалл и Сегежа. Остальные может чуть и доходнее, но доверия не вызывают. Хотя, камон, кого я обманываю, как в этом рейтинге кто-то может вызывать доверие на 100%.
В облигациях минимальная концентрация на одном эмитенте, даже, если это самый наивысший рейтинг. Риски отдельно взятого эмитента никто не отменял. Диверсификация – наше все, холодная голова и здравый рассудок, что в один прекрасный солнечный день, кто-то может дефолтнуться. Всех обнял! 💙
Еще больше интересных подборок найдете в моем телеграм-канале. Подписывайтесь, чтобы не потеряться, в нем рассказываю о своих покупках, обозреваю актуальные новости, делюсь своим опытом инвестирования.
Поставьте лайк 👍, если вам понравилось, для меня это самая лучшая поддержка!
❗ Сервис, где веду учет инвестиций!
💘 Полезное:
Мой портфель облигаций
Пассивный доход на ОФЗ
3 компании для долгосрочного инвестора
Собрал облигационный портфель на 2026 год. Глобальная ребалансировка
За последний месяц на фоне дефолта «Монополии» и понижения рейтингов надёжности многих эмитентов рынок долга испытал сильнейшую волатильность из-за панических распродаж.
Для меня этот период стал хорошей возможностью распродать то, что торговалось значительно выше своей номинальной стоимости, а также найти место для новых эмитентов, которые стали торговаться по приемлемой цене.
Напомню, что первая сделка была совершена 19.05.2025 года. С тех пор портфель заметно вырос. Этот результат — прямое доказательство, что мы попали в нужный момент для создания облигационной стратегии.
Изначально инвестиционный портфель пополнялся облигациями взятыми с первичного рынка, так как по ним можно было зафиксировать более высокую доходность. Сейчас же после перехода к циклу снижения КС таких вариантов стало на порядок меньше.
Инвестиционный портфель диверсифицирован для разных сценариев на рынке:
• Корпоративные облигации: как основа для дохода.
• Валютные инструменты: служат хеджированием геополитических рисков.
• Длинные ОФЗ: для игры на рост котировок в ожидании смягчения денежно-кредитной политики.
• Фонды акций: обеспечивают участие в росте крупнейших компаний, определяющих динамику индекса МосБиржи.
На данный момент в портфеле 21 облигация и 3 фонда:
Текущую структуру портфеля вынес в наглядный скриншот с указанием доли каждой позиции от депо. Основное внимание сегодня предлагаю уделить детальному анализу сделок и ключевым изменениям за последний месяц.
• Борец Капитал 001Р-03 #RU000A10DJ18 (19,68%) А- на 2 года 4 месяца
• КЛВЗ КРИСТАЛЛ 001P-04 #RU000A10DSU2 (25,81%) ВВ- на 3 года, имеется амортизация
На стадии размещения в планах подать заявку:
• Атомэнергопром 001Р-10 (ААА) Купон: до 15,8% на 5,5 лет
• АПРИ 002Р-12 (ВВВ-) Купон: до 25,00% на 3,5 года, имеется амортизация
Полностью продал следующие выпуски:
• Полипласт П02-БО-05 #RU000A10BPN7 +13%
• ГК Самолет БО-П18 #RU000A10BW96 +12%
• МВ Финанс 001P-06 #RU000A10BFP3 +3,4%
Агрессивное наращивание облигационного долга и качество финансовой отчетности данных эмитентов вызывают опасения относительно их способности обслуживать обязательства в будущем. В связи с этим принял решение о ребалансировке портфеля в пользу более надежных компаний, разборы на которые есть на канале.
📍 Мысли по рынку:
После снижения ключевой ставки с 16,5% до 16% регулятор дал понять, что резких движений вниз не планируется. На этом фоне я ожидаю коррекцию индекса RGBI, который слишком сильно вырос на ожиданиях более решительных действий.
Пока переговоры идут без толку, а Украина получает новое финансирование — о компромиссе речи нет. В такой ситуации я не верю в акции на коротком горизонте.
Моя тактика проще и надёжнее: на любом серьёзном падении Мосбиржи я докупаю фонды на акции. Диверсификация вместо риска:
• #TMOS - Крупнейшие компании РФ
• #TITR - Российские Технологии
• #TLCB - Локальные валютные облигации
Общая доля фондов в структуре портфеля: 15,9%
📍 Статистика за все время:
• Текущая стоимость портфеля: 303 666,22 ₽
• Ежегодный купонный доход: 43 107,06 ₽ ₽
• Ежемесячный купонный доход: 3 592,25 ₽
• Общая доходность к погашению без учета реинвестирования купона: 20,6%
Стратегия, которая работает сама. Не требует постоянного внимания к рынку, но при этом обеспечивает надежную диверсификацию и прогнозируемую доходность.
В планах на следующий год:
• Цель: наращивать позицию в фондах акций на просадках индекса Мосбиржи до целевого уровня в 30% портфеля.
• Финансовая задача: вывести ежемесячный пассивный доход до 6 000 ₽.
✅️ Еще больше аналитики и полезной информации можно найти в нашем Telegram канале. Присоединяйтесь!
'Не является инвестиционной рекомендацией
Двойной выпуск Сегежи 003P-08R и 003P-09R: высокий купон до 26,8% не компенсирует растущие риски
ПАО «Сегежа Групп» #SGZH - один из крупнейших российских вертикально-интегрированных лесопромышленных холдингов с полным циклом лесозаготовки и глубокой переработки древесины.
Специализируется на выпуске широкой линейки высокомаржинальной продукции. Компания является одним из крупнейших лесопользователей в мире. Контрольный пакет акций принадлежит АФК Система #AFKS
Параметры выпуска Сегежа 003Р-08R:
• Рейтинг: ВВ- Эксперт РА, прогноз "Стабильный"
• Номинал: 1000Р
• Объем: не менее 2 млрд рублей
• Срок обращения: 2,5 года
• Купон: не выше 24,00% годовых (YTM не выше 26,82% годовых)
• Периодичность выплат: ежемесячно
• Амортизация: отсутствует
• Оферта: отсутствует
• Квал: не требуется
Параметры выпуска Сегежа 003Р-09R:
• Рейтинг: ВВ- Эксперт РА, прогноз "Стабильный"
• Номинал: 100 юаней
• Объем: не менее 100 млн юаней
• Срок обращения: 2 года
• Купон: не выше 15,00% годовых (YTM не выше 16,08% годовых)
• Периодичность выплат: ежемесячно
• Амортизация: отсутствует
• Оферта: отсутствует
• Квал: не требуется
• Дата сбора книги заявок: 18 декабря
• Дата размещения: 23 декабря
📍 Финансовые результаты МСФО за 6 месяцев 2025 года:
• Выручка: 44,8 млрд рублей, сокращение на 8,4% по сравнению с предыдущим годом (48,9 млрд рублей).
• Операционный убыток: −10,3 млрд рублей, год назад было −1,2 млрд рублей.
• Чистый убыток: −21,8 млрд рублей, рост в 2,3 раза по сравнению с предыдущим годом (9,5 млрд рублей).
• OIBDA: 2,6 млрд рублей, сокращение на 55% по сравнению с предыдущим годом.
• Финансовые расходы, нетто: 16,5 млрд рублей, рост на 73,8% по сравнению с предыдущим годом.
• Долговая нагрузка: В июне 2025 г. Сегежа успешно завершила крупнейшую на рынке дополнительную эмиссию акций, привлекла 113 млрд рублей и снизила финансовый долг, решив на время риски более серьезных последствий.
Чистая задолженность к концу третьего квартала 2025 года выросла до 61,2 млрд рублей с 58 млрд рублей в конце второго квартала. Увеличение обусловлено размещением в августе облигаций на общую сумму 7 млрд рублей и 650 млн юаней. Цель эмиссии: создать финансовый «буфер» для предстоящих оферт по долговым бумагам.
📍 В обращении находится 10 выпусков биржевых облигаций на 84,7 млрд рублей и два выпуска облигаций на 1,15 млрд юаней:
• Сегежа Групп 003P-06R #RU000A10CB66 Доходность: 25,91%. Купон: 23,50%. Текущая купонная доходность: 23,27% на 2 года 1 месяц
• Сегежа Групп 003P-07R CNY #RU000A10CL64 Доходность: 16,71%. Купон: 13,00%. Текущая купонная доходность: 13,27% на 1 год 2 месяца
Из негативного: В сентябре 2025 года «Эксперт РА» понизил рейтинг Сегежи до ruВВ- (прогноз «Стабильный») из-за ухудшения финансового положения. Ключевыми факторами стали рост долга и процентных платежей на фоне падения EBITDA.
📍 Похожие выпуски по уровню риска:
• АПРИ БО-002Р-11 #RU000A10CM06 (26,93%) ВВВ- на 2 года 8 месяцев
• КЛВЗ Кристалл 001Р-02 #RU000A10AZG2 (23,15%) ВВ- на 2 года 2 месяца, имеется амортизация
• МГКЛ выпуск 4 #RU000A106MV2 (25,26%) ВВ- на 2 года 1 месяц
• Спектр БО-02 #RU000A10BQ03 (24,51%) ВВ на 1 год 5 месяцев
• АйДи Коллект 07 #RU000A108L65 (21,40%) ВВ+ на 1 год 5 месяцев
• МВ Финанс 001P-06 #RU000A10BFP3 (27,38%) ВВВ на 1 год 4 месяца
Что по итогу: Текущее двойное размещение облигаций от Сегежи ни инвестиционного, ни спекулятивного интереса не вызывает. Новые бумаги практически идентичны уже обращающимся выпускам, что ограничит круг потенциальных покупателей. В своем облигационном портфеле я держу выпуск 003P-06R, купленный практически по номиналу. Увеличивать долю при всех известных рисках не планирую.
Поддержкой в сложный период может стать статус системообразующего предприятия российской экономики и активно используемые меры государственной поддержки. Уровень риска подойдет не каждому, поэтому лучше лишний раз взвесить все за и против. Всех благодарю за внимание и поддержку постов.
✅️ Еще больше аналитики и полезной информации можно найти в нашем Telegram канале. Присоединяйтесь!
#облигации #аналитика #инвестор #инвестиции #обзор_рынка #новичкам
'Не является инвестиционной рекомендацией
Разбор новых облигаций МГКЛ 1PS-01: премиальный купон под 26% годовых, но есть нюансы
ПАО «МГКЛ» #MGKL – группа компаний, занимающаяся ломбардным бизнесом под брендом «Мосгорломбард», а также комиссионной торговлей потребительскими товарами, в т.ч. через собственную онлайн-платформу «Ресейл Маркет».
Плюс развивает направление оптовой скупки и переработки лома драгметаллов.
📍 Параметры выпуска МГКЛ 1PS-01:
• Рейтинг: ВВ- от Эксперт РА, прогноз "Стабильный"
• Номинал: 1000Р
• Мин. заявка на первичке: 1,4 млн ₽
• Объем: до 1 млрд рублей
• Срок обращения: 5 лет
• Купон: не выше 26,00% годовых (YTM не выше 29,34% годовых)
• Периодичность выплат: ежемесячно
• Амортизация: отсутствует
• Оферта: отсутствует
• Квал: не требуется
• Дата сбора книги заявок: 11 декабря
• Дата размещения: 16 декабря
Финансовые результаты МСФО за 6 месяцев 2025 года:
• Выручка: 10,1 млрд ₽ (рост в 2,3 раза г/г)
• EBITDA: 1,11 млрд ₽ (+87% г/г)
• Чистая прибыль: 414 млн ₽ (+84% г/г)
• Собств. капитал: 1,26 млрд ₽ (+19,5% г/г)
• Денежные средства: 1,09 млрд ₽ (+8% за 6 мес.)
• Чистый долг: 2,43 млрд ₽ (+64% за 6 мес.)
• Чистый долг/Капитал: 1,9x (в конце 2024 был 1,4х)
• Чистый долг/EBITDA: ~1,35x
12 сентября 2025 года рейтинговое агентство «Эксперт РА» понизило кредитный рейтинг ПАО «МГКЛ» до уровня ruBB-, прогноз по рейтингу — стабильный.
📍 Некоторые факторы, которые повлияли на снижение рейтинга:
• Ряд непрозрачных сделок M&A, часть из которых носит признаки отсутствия экономической обоснованности;
• Негативные публикации в СМИ о фактах неправомерного использования инсайдерской информации топ-менеджером ПАО «МГКЛ» для совершения операций с акциями компании.
Также рейтинг снижен из-за роста рисков, ухудшения репутации и высокой долговой нагрузки, которая, по мнению агентства, продолжит увеличиваться.
Вырученные средства компания инвестирует в развитие своей экосистемы: будет расширять сеть ломбардов и ресейл-магазинов, создавать собственные IT-технологии для ресейла и развивать инвестиционную платформу.
Всего в обращении на вторичном рынке находятся восемь выпусков облигаций эмитента. В качестве бенчмарка для сравнения использован самый последний выпуск:
• МГКЛ 001Р-08 #RU000A10C6U6 Доходность: 25,00%. Купон: 25,5%. Текущая купонная доходность: 23,44% на 4 года 6 месяцев, ежемесячно
📍 Что готов предложить нам рынок долга:
• АПРИ БО-002Р-11 #RU000A10CM06 (27,34%) ВВВ- на 2 года 8 месяцев
• КЛВЗ Кристалл 001Р-02 #RU000A10AZG2 (23,73%) ВВ- на 2 года 2 месяца, имеется амортизация
• Сегежа Групп 003P-06R #RU000A10CB66 (25,91%) ВВ- на 2 года 1 месяц
• Сибирский КХП 001P-02 #RU000A107P62 (26,8%) ВВ на 2 года 1 месяц
• АйДи Коллект 07 #RU000A108L65 (21,08%) ВВ+ на 1 год 5 месяцев
• МВ Финанс 001P-06 #RU000A10BFP3 (27,96%) ВВВ на 1 год 4 месяца
Что по итогу: Новый выпуск предлагает доходность более чем на 4% выше, чем у облигаций МГКЛ-1P8 со сроком до погашения 4,5 года. Благодаря такой существенной премии, вероятен сценарий, при котором после размещения бумаги начнут торговаться с премией к номиналу в районе 1-1,5%.
Растущие дефолты в сегменте ВДО делают долгосрочные вложения в него крайне рискованными. К выбору конкретных эмитентов с таким рейтингом стоит подходить с максимальной осторожностью.
Финансовое положение эмитента пока удовлетворительное, но вызывает серьёзные опасения на горизонте пяти лет. Высокие процентные платежи вскоре превысят операционную прибыль, и неочевидно, за счёт каких источников компания планирует обслуживать свой долг всё это время.
Частичным смягчающим обстоятельством является биржевой листинг акций компании. В теории это даёт ей возможность экстренного привлечения средств через допэмиссию. Всех благодарю за внимание и поддержку постов.
✅️ Еще больше аналитики и полезной информации можно найти в нашем Telegram канале. Присоединяйтесь!
#облигации #аналитика #обзор #отчет #инвестор #инвестиции #новости #рынок #биржа
'Не является инвестиционной рекомендацией
В разгар паники на ВДО: почему выпуск КЛВЗ Кристалл 1Р-04 — не убежище, а риск?
ООО «КЛВЗ Кристалл» (Калужская область) $KLVZ обладает полным циклом производства крепкого алкоголя. Это позволяет компании не только создавать собственные торговые марки, но и выступать надежным партнером для контрактного производства.
Параметры выпуска КЛВЗ Кристалл 1Р-04:
• Рейтинг: ВВ- от НКР, прогноз "Стабильный"
• Номинал: 1000Р
• Объем: не менее 300 млн рублей
• Срок обращения: 3 года
• Купон: не выше 22,00% годовых (YTM не выше 23,30% годовых)
• Периодичность выплат: ежемесячно
• Амортизация: да (по 25% в даты 9, 10, 11, 12 купонов)
• Оферта: отсутствует
• Квал: не требуется
• Дата сбора книги заявок: 10 декабря
• Дата размещения: 12 декабря
📍 Финансовые результаты РСБУ за 9 месяцев 2025 года:
• Выручка: 3,0 млрд руб. (+19,5% г/г);
• Чистая прибыль: 75,5 млн руб. (+18,9% г/г);
• Валовая прибыль: 1,075 млрд рублей, рост на 41,7%.
• Балансовая стоимость активов: 6,142 млрд рублей, увеличение на 18,2% (с 5,197 млрд рублей по состоянию на 31 декабря 2024 года).
• Долгосрочные обязательства: 1,6 млрд руб. (+68,8% за 6 месяцев);
• Краткосрочные обязательства: 2,6 млрд руб. (+8,1% за 6 месяцев);
• Соотношение Чистый Долг/EBITDA на уровне: 2,7x.
Благодаря вводу в эксплуатацию новых линий (баночного розлива и слабоалкогольного производства) компания смогла радикально обновить ассортимент. За 9 месяцев 2025 года было запущено 25 новых продуктов, а к концу года их число достигнет 35.
📍 Для чего привлекаются средства?
• Во-первых, рефинансировать предыдущий выпуск #RU000A105Y14 погашаемый в марте 2026 года.
• Во-вторых, обеспечить финансирование стратегических проектов ПАО «АГК»: наращивание мощностей завода, расширение логистических возможностей и обновление линейки брендов.
На вторичном рынке находятся 3 выпуска облигаций с общим облигационным долгом 618 млн рублей:
• КЛВЗ Кристалл 001Р-02 #RU000A10AZG2 Доходность: 22,94%. Купон: 28%. Текущая купонная доходность: 25,01% на 2 года 2 месяца, ежемесячно
Новое размещение предусматривает небольшую премию к доходности данного выпуска, поэтому со спекулятивной точки зрения у бумаги есть умеренный потенциал.
📍 Что готов предложить нам рынок долга:
• Эфферон 001Р-01 #RU000A10CH03 (22,31%) ВВ на 2 года 8 месяцев
• АПРИ БО-002Р-11 #RU000A10CM06 (27,03%) ВВВ- на 2 года 8 месяцев
• Арктик БО-01 #RU000A10BV89 (27,03%) ВВ на 2 года 5 месяцев
• Сегежа Групп 003P-06R #RU000A10CB66 (25,95%) ВВ- на 2 года 1 месяц
• Сибирский КХП 001P-02 #RU000A107P62 (26,22%) ВВ на 2 года 1 месяц
• АйДи Коллект 07 #RU000A108L65 (21,01%) ВВ+ на 1 год 5 месяцев
• МВ Финанс 001P-06 #RU000A10BFP3 (24,72%) ВВВ+ на 1 год 4 месяца
Что по итогу: В текущих условиях долгосрочные вложения в сегмент ВДО сопряжены с максимальными рисками из-за растущего числа дефолтов. Технический дефолт «Монополии» стал триггером для иррационального снижения цен по всему сектору, отражая желание инвесторов срочно снизить кредитную нагрузку в портфелях.
Что касается финансового состояния данного эмитента, его можно оценить как удовлетворительное. Значительная долговая нагрузка уравновешивается устойчивым ростом операционных результатов и прозрачностью бизнес-модели.
Внутри своей рейтинговой категории новый выпуск КЛВЗ Кристалл не предлагает премиальной доходности, что ограничивает его краткосрочный спекулятивный потенциал. Лично я, как инвестор, крайне редко рассматриваю бумаги с таким низким кредитным качеством.
Определённым страховочным фактором можно считать листинг акций эмитента на бирже: в критической ситуации это даёт возможность привлечь капитал через дополнительную эмиссию. Всех благодарю за внимание и поддержку постов.
✅️ Больше аналитики — в нашем Telegram-канале. Там же мой актуальный обзор облигационного портфеля и личные сделки.
#облигации #аналитика #риск #инвестор #инвестиции #новичкам #обзор_рынка #новости
'Не является инвестиционной рекомендацией
Облигации «Кристалла»: как поймать волну изменений на алкогольном рынке?
Доходность облигаций в последние дни заметно снизилась на ожиданиях снижения ключевой ставки в следующую пятницу. Однако я продолжаю получать вопросы о том, какие бумаги с хорошими купонами можно добавить в инвестпортфель. Сегодня у меня на разборе новый выпуск облигаций компании КЛВЗ «Кристалл».
💼 Итак, КЛВЗ «Кристалл» 10 декабря планирует открыть сбор заявок на новый облигационный выпуск серии 001Р-04 объемом не менее 300 млн, но не более 350 млн. Срок обращения составит 3 года, а ставка ежеквартального фиксированного купона не превысит 22% годовых, что ориентирует на доходность к погашению не выше 23,88% годовых.
Учтите, что погашение номинальной стоимости осуществляется амортизационными частями: по 25% в даты выплат 9-го, 10-го, 11-го, 12-го купонов. А вот оферта по выпуску не предусмотрена. У эмитента в обращении находится три облигационных выпуска, по которым он исправно выплачивает купоны, что говорит о высокой финансовой дисциплине. Средства, привлечённые с помощью нового выпуска облигаций, компания планирует направить на расширение складской и логистической инфраструктуры, диверсификации линейки брендов.
🍷 Российский рынок алкоголя отличается высокой устойчивостью к макроэкономической нестабильности. Спрос на алкогольную продукцию остаётся стабильным даже в непростые времена. При этом наблюдается интересная тенденция: спрос смещается с водки в сторону вин и ликёро-водочных изделий (ЛВИ). Культура питья в России меняется, что не может не радовать.
Стратегия развития «Кристалла» направлена на увеличение производства ЛВИ, что объясняет его быстрый рост. За 3 квартал 2025 года выручка увеличилась на 20% относительно аналогичного периода прошлого года, достигнув 3 млрд рублей. Продукция компании представлена практически во всех федеральных сетях, что говорит о высоком доверии ритейлеров и широкой узнаваемости бренда.
Кредитный рейтинг компании - «ВВ-» со «стабильным» прогнозом от НКР. Показатель чистый долг/EBITDA на середину года составил 3,4х. Компания имеет умеренную долговую нагрузку, но за показателем нужно следить.
🇮🇳 «Кристалл» планирует начать экспорт ЛВИ в Индию в следующем году. Эмитент подписал партнерское соглашение с индийской Blue Billion Group об исследовании экспортного потенциала рынка Индии для продукции компании. Потребительский сектор Индии является одним из самых динамично развивающихся в мире, и выход на этот рынок может стать серьёзным драйвером роста для бизнеса.
Мне импонирует вектор движения «Кристалла» в сторону ликёро-водочных изделий, спрос на которые в последние годы неуклонно растёт. Ну а за новым выпуском я обязательно послежу, не часто встретишь такую доходность на рынке.
❗️Не является инвестиционной рекомендацией
Топ-10 облигаций, где балансирует риск и доходность до 22%
Кто-то ждет предновогоднего ралли, а я продолжаю отслеживать перспективные облигационные выпуски. ЦБ заверил нас, что период высоких ставок продлится на протяжении всего 2026 года, а значит и доходности на долговом рынке будут очень интересными.
Интересный факт: за последний год на канале — больше 300 постов о рынке облигаций! С детальным разбором, аналитикой и готовыми подборками: что купить для спокойствия, а что — для высокой доходности.
Сегодня рассмотрим подборку облигаций, где я попытался балансировать между высокой доходностью и известными рисками эмитентов. Для снижения вероятности дефолта в выборку вошли в основном компании, чьи акции также торгуются на бирже.
Это важный признак устойчивости: в критической ситуации у них есть крайняя мера — провести дополнительную эмиссию акций (допку), чтобы привлечь средства и выполнить долговые обязательства.
📍 Подборка облигации с высокой доходностью в которые инвестирую сам:
• Сегежа Групп 003P-06R #RU000A10CB66 (ВВ-)
Доходность — 24,76%. Купон: 23,50%. Текущая купонная доходность: 22,64% на 2 года 1 месяц, ежемесячно
• Whoosh выпуск 2 #RU000A106HB4 (А-)
Доходность — 24,24%. Купон: 11,80%. Текущая купонная доходность: 12,24% на 6 месяцев, 4 раза в год
• Артген выпуск 1 #RU000A103DT2 (ВВВ-)
Доходность — 22,55%. Купон: 10,75%. Текущая купонная доходность: 11,18% на 7 месяцев, 4 раза в год
• Делимобиль 1Р-03 #RU000A106UW3 (А)
Доходность — 21,79%. Купон: 13,70%. Текущая купонная доходность: 14,98% на 1 год 8 месяцев, ежемесячно
• ТГК-14 001Р-07 #RU000A10BPF3 (ВВВ-)
Доходность — 21,77%. Купон: 21,50%. Текущая купонная доходность: 20,63% на 4 года 5 месяцев, 4 раза в год
• Эталон Финанс 002P-04 #RU000A10DA74 (А-)
Доходность — 21,66%. Купон: 20,00%. Текущая купонная доходность: 19,78% на 1 год 11 месяцев, ежемесячно
• МВ Финанс 001P-06 #RU000A10BFP3 (ВВВ+)
Доходность — 21,58%. Купон: 26,00%. Текущая купонная доходность: 23,93% на 1 год 4 месяца, ежемесячно
• КЛВЗ Кристалл 001Р-02 #RU000A10AZG2 (ВВ-)
Доходность — 20,72%. Купон: 28,00%. Текущая купонная доходность: 24,45% на 2 года 2 месяца, ежемесячно, имеется амортизация
• Селигдар 001Р-06 #RU000A10D3S6 (А+)
Доходность — 19,00%. Купон: 18,50%. Текущая купонная доходность: 17,99% на 2 года 3 месяца, ежемесячно
• КАМАЗ ПАО БО-П18 #RU000A10DP93 (АА-)
Доходность — 17,97%. Купон: 16,50%. Текущая купонная доходность: 16,52% на 1 год 11 месяцев, ежемесячно.
Период высоких ставок с нами надолго, а значит, флоатеры сохраняют свой статус оптимального инструмента для защиты капитала и получения повышенного дохода. Даже на фоне начавшегося мягкого снижения ставки ЦБ они не утрачивают актуальности, позволяя получать доходность выше банковского депозита.
• Ознакомиться с актуальной подборкой можно здесь: Топ-10 надежных флоатеров на 2026 год
✅️ Больше аналитики — в нашем Telegram-канале. Там же мой актуальный обзор облигационного портфеля и личные сделки.
#облигации #аналитика #новости #мегановости #новичкам #инвестор #инвестиции
'Не является инвестиционной рекомендацией