Этичность

Существуют компании в которых не инвестируют по духовно-нравственным соображениям. Поскольку инвестиции в них, на всю жизнь создают за человеком шлейф его личного кладбища, которое будет прирастать даже после его смерти. Ведь, когда-то дававшиеся туда деньги будут своим сложным процентом работать в компании
на разврат и смерть. Ниже представлено примерное перечисление кандидатов в
чёрный список из числа тех эмитентов, которые сейчас представлены на рынке.
Вполне возможно, что, в списке кто-то лишний или там кого-то не хватает, каждый
инвестор решает для себя сам и имеет свои критерии.
Алкоголь
Кто создаёт продукцию, от которой обычно спиваются, заболевают,
совершают ошибки или преступления, рушатся семья и судьбы. —
Симпл
АФАНАСИЙ
НоваБев Групп
КЛВЗ Кристалл
Абрау-Дюрсо
Табак
Кто создаёт продукцию, от которой большинство неминуемо
заболевает и умирают раньше отведённого срока.
Псевдомедицина
Кто имеет отношение к убийству младенцев – абортам. Или к продукции
полового разврата, начиная с "игрушек для взрослых" и заканчивая
средствами для тех, кто якобы меняет свой биологический пол. Хотя ложно
называемая "смена пола" невозможна, поскольку человека просто делают
инвалидом, неспособным зачать или родить, а его тело всё равно безостановочно вырабатывает
гормоны урождённого пола. —
Медси
Медскан
Вита Лайн
ГЕНЕТИКО
ООО «ЕВА» (бывший "ГК ФСК" и её же ООО "ФСК
Активы" имеют в своём портфеле сеть абортных клиник
"ABC-Медицина")
ПАО АФК "Система" (имеют в своём портфеле сеть абортных
клиник Медси)
Военные
Кто создаёт технику и боеприпасы, результатом которых
зачастую бывают убитыми не только военные, но и мирное население, старики и
дети. Уничтожаются мировые ценности исторические или культурные. —
КМЗ
КАМАЗ
ЗАСЛОН
Маяк
Вертолёты России
ОДК
Атом
Кто занимается созданием ядерного оружия и соответствующей энергетики.
В долгосрочной перспективе несущих глобальные разрушения и загрязнения от сотен
до тысяч лет. Из-за человеческого фактора, аварий, войн, терактов. —
Атомэнергопром
Посты по ключевым словам
Богатство и Библия: Бытие 30:43
На Иакове исполнились благословения Бога, Аврама и Исаака, сделав его крупным агропромышленным предпринимателем животноводческого хозяйства. "Иаков сделался настоящим богачом, у него появились стада овец и коз, рабыни и рабы, верблюды и ослы." Бт.30:43.
25 сентября
Богатство и Библия: Бытие 27:15;28-29
Настала очередь Иакова принять благословения Бога по наследству от Авраама и Исаака, потому что оказывается духовно достойнее своего мирского старшего брата. Забирая у него богатую одежду: символ власти, первородства. И мудростью отбирая у него благословения от Бога. "Потом Ревекка взяла богатую одежду старшего сына Исава, какая была у неё в доме, и надела на младшего, Иакова" "да даст тебе Бог от росы небесной и от тука земли, и множество хлеба. Да послужат тебе народы, и да поклонятся тебе племена; будь господином над братьями твоими, и да поклонятся тебе сыны матери твоей; проклинающие тебя – прокляты; благословляющие тебя – благословенны!" Бт.27:15;28-29.
Секрет успешности евреев в сверхъестественных благословениях от Бога, передающихся по наследству, начиная от Авраама, затем Исаака, потом Иакова и так далее. Бывает, что успешность может сыпаться на голову в таком количестве, что не знают что думать: это благословение или проклятье?! И если честно, то: благословение и проклятье – это одно и тоже, в зависимости от того, как к этому относится. Если человек не достоин принять благословения, то они естественным образом становятся для него проклятьем. А достойный, даже то, что кажется проклятьем, может ощутить как благословение.18 сентября
Богатство и Библия: Бытие 26:3-4;12
Бог передал от Авраама к его сыну Исааку в наследие всю Святую Землю, сразу же показав на ней чудо своего благословения увеличением урожая зерна во сто крат, вместо обычных десяти. И пообещал обогатить потомками числом как звёзды. "Странствуй по этой земле, и Я буду с тобою и благословлю тебя, ибо тебе и потомству твоему дам все земли эти и исполню клятву Мою, которою Я клялся Аврааму, отцу твоему; умножу потомство твоё, как звёзды небесные, и дам потомству твоему все земли эти; благословятся в семени твоём все народы земные… И сеял Исаак в земле той, и получил в тот год ячменя во сто крат – так благословил его Господь." Бт.26:3-4;12.
11 сентября
Богатство и Библия: Бытие 25:5-6
Авраам передал все свои богатства сыну своего завета с Богом – Исааку, от которого должен был родиться Христос Спаситель. А остальных своих детей с подарками отослал от греха подальше, чтобы избежать зависти, интриг и передела власти. "И отдал Авраам всё, что было у него, Исааку, сыну своему, а сыновьям наложниц, которые были у Авраама, дал Авраам подарки и отослал их от Исаака, сына своего, ещё при жизни своей на восток, в землю восточную." Бт.25:5-6.
4 сентября
Богатство и Библия: Бытие 24:10-53
Авраам отправил своего управляющего за поиском невесты для наследника, нагрузив богатыми подарками. "И взял раб из верблюдов господина своего десять верблюдов, и пошёл. В руках у него были также всякие сокровища господина его. Он встал и пошёл в Месопотамию, в город Нахора"
Найдя невесту, управляющий одарил её подарками. "Когда верблюды перестали пить, тогда человек тот взял золотую серьгу весом в полсикля и два браслета на руки ей весом в десять сиклей золота"
Брат невесты заинтересовался богатым гостем. "И когда он увидел серьгу и браслеты на руках у сестры своей и услышал слова Ревекки, сестры своей, которая говорила: «Так говорил со мною этот человек», – то пришёл к человеку, и вот, он стоит при верблюдах у источника;"
Управляющий представил Авраама семье невесты. "Господь весьма благословил господина моего, и он сделался великим. Он дал ему овец и волов, серебро и золото, рабов и рабынь, верблюдов и ослов."
Рассказывая родственникам невесты о подарках для неё, одарил и их самих. "Я спросил её и сказал: «Чья ты дочь?» Она сказала: «Дочь Вафуила, сына Нахора, которого родила ему Милка». И дал я серьгу ей и браслеты на руки её." "И вынул раб серебряные вещи и золотые вещи, и одежды, и дал Ревекке, также и брату её, и матери её дал богатые подарки."
Раб своего господина – Авраама, свободно уходит с сокровищами, исполняя всё как повелевалось. Рабы Авраама, добросовестно служащие ему: показатель святого рабства, когда каждый готов служить рабу Божьему – Аврааму, а тот: служить Богу и Его Народу – рабам Божьим, Церкви.
Раб Божьего раба делает невесту рабой Божьей, когда надевает на неё подобие рабских наручников и кольца в нос.
Бт.24:10-53.28 августа
Где деньги?
Считать деньги нужно — и это не так уж сложно! 😉
Я уже не раз поднимал эту тему, и каждый раз меня забавляет, как агрессивно люди реагируют на тех, кто копит и накапливает. При этом те же самые люди часто жалуются мне на свою «бедность» и «несчастье», а кто-то (например, я) — по их мнению, просто «жирует» 😄
Можно сказать, я миллионер, и мне легко рассуждать. Но у меня встречный вопрос: «Кто такой миллионер и как это измерить?»
Это тот, кто зарабатывает миллион в месяц? — Я к таким деньгам даже близко не стоял.
Тот, кто зарабатывает миллион в год?
Или тот, у кого есть миллион на счету?
Многие определяют этот статус именно по наличию суммы. Да, не каждый держит такие деньги в ликвидной форме. Но если рассуждать здраво, то технически очень многие из вас, читателей моего блога, — существенно богаче меня 💰
Ситуации у всех разные, это факт. Но я уже не раз говорил: у меня, кроме машины и скромного капитала, по сути, ничего нет. А вы задумывались, что есть у вас?
Давайте начнем с доходов. Всего 35 000 рублей в месяц — и за 3 года вы уже имеете миллион! В нынешних реалиях такая зарплата есть у многих. Да, есть исключения, но есть и те, кто зарабатывает куда больше.
Для Москвы и Питера, допустим, 100 000 ₽ — это сейчас средняя планка (у меня примерно так). Я общаюсь с разными людьми, и у многих эта цифра существенно выше. Но давайте возьмем даже скромные 85 000 ₽.
85 × 12 = 1 020 000. Та-дам! 🥳 Через год вы уже миллионер!
Вопрос только в том: а где ваши деньги?
При зарплате в 200 000 ₽ в месяц (что уже прилично, но вполне достижимо) миллионером вы становитесь уже через 5 месяцев. Остальные варианты можете посчитать сами. Это ведь отличный повод задуматься, куда уходят ваши средства!
И вот еще что. Люди часто ноют: «Денег нет!»
Но у меня есть как минимум несколько знакомых, у которых по квартире в центре Москвы. В этом случае у меня вопрос: «Почему вы держите деньги в бетоне?!» 🏗️
Дайте им движение! Квартира даже на окраине МСК, даже маленькая, стоит БОЛЕЕ 10 млн рублей. А более центральных и 15 и 20 и более млн! Прикиньте! И в регионах квартиры тянут на несколько миллионов.
У некоторых даже не по одной квартире, к слову.
Да, ситуации разные, подчеркиваю. Но я стабильно вижу одно: люди жалуются, не считая своих денег, а на деле они — миллионеры.
Еще пример: мы с женой жили в Клину (Московская область). Хороший дом, квартиры стоили от 4,7 млн ₽, всё раскуплено, но треть квартир пустуют и даже не сдаются!
У людей деньги "под ногами", но многие предпочтут ныть, чем что-то делать.
Я молчу про вторые машины в семьях (зачем?), простаивающие участки, квартиры в центре, когда человек работает в области… Можно же высвободить капитал, сменив локацию.
Так что на вопрос «Где ваши миллионы?» ответ прост:
Скорее всего, они уже у вас есть. Просто вы пока не научились их считать 😉
Считайте, друзья! И богатейте осознанно 🔥
Не ИИР
Ваши деньги - Ваша ответственность!
А я поду пока Денежного рынка подкуплю под 14 годовых и золотишка чутка $TMON $TGLD
#финансоваяграмотность #личныефинансы #капитал #деньги #миллионер #инвестиции27 августа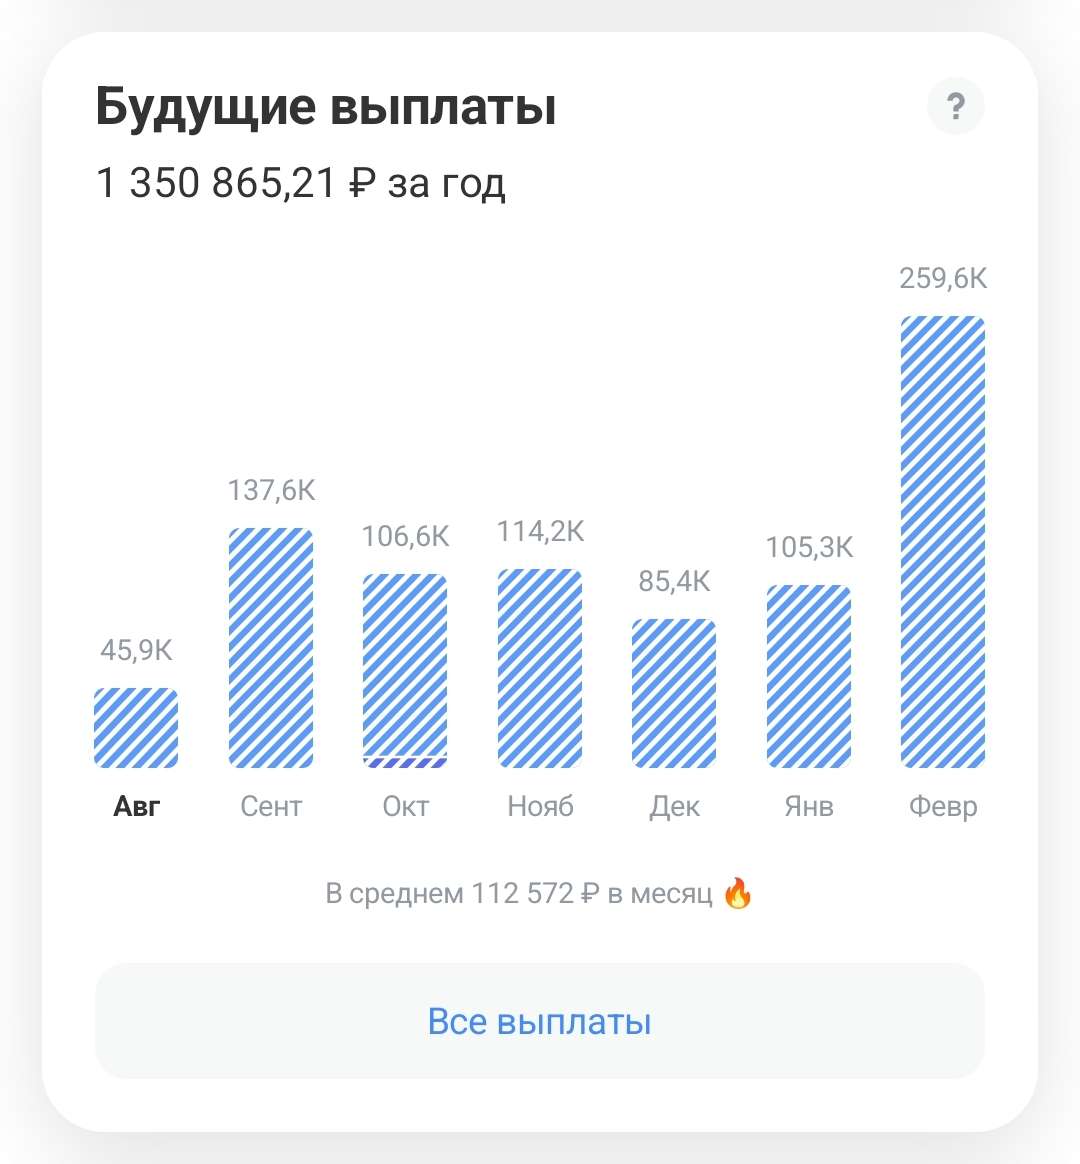
Богатство и Библия: Бытие 23:8-20
Авраам совершил сделку по приобретению недвижимости за серебро. "И говорил им Авраам и сказал: если вы согласны, чтобы я похоронил умершую мою, то послушайте меня, попросите за меня Ефрона, сына Цохарова, чтобы он отдал мне пещеру Махпелу, которая у него на конце поля его, чтобы за довольную цену отдал её мне посреди вас, в собственность для погребения. Ефрон же сидел посреди сынов Хетовых; и отвечал Ефрон Хеттеянин Аврааму вслух сынов Хета, всех входящих во врата города его, и сказал: нет, господин мой, послушай меня: я даю тебе поле и пещеру, которая на нём, даю тебе, пред очами сынов народа моего дарю тебе её, похорони умершую твою. Авраам поклонился пред народом земли той и говорил Ефрону вслух всего народа земли той и сказал: «Если послушаешь, я даю тебе за поле серебро; возьми у меня, и я похороню там умершую мою». Ефрон отвечал Аврааму и сказал ему: «Господин мой! Послушай меня. Земля стоит четыреста сиклей серебра, для меня и для тебя – что это? Похорони умершую твою». Авраам выслушал Ефрона; и отвесил Авраам Ефрону серебра, сколько он объявил вслух сынов хеттовых, четыреста сиклей серебра, какое в ходу у купцов. И стало поле Ефрона, которое при Махпеле, против Мамре, поле и пещера, которая на нём, и все деревья, которые на поле, во всех пределах его вокруг, владением Авраама пред очами сынов хеттовых, всех входящих во врата города его. После сего Авраам похоронил Сарру, жену свою, в пещере поля в Махпеле, против Мамре, что ныне Хеврон, в земле Ханаанской. Так достались Аврааму от сынов хеттовых поле и пещера, которая на нём, в собственность для погребения." Бт.23:8-20.
21 августа
Богатство и Библия: Бытие 20:14;16
Языческий царь забрал у Авраама жену его Сарру, но Бог заступился за них, и испуганный царь возвратил жену, добавив богатства в придачу. "И взял Авимелех серебра тысячу сиклей и мелкого и крупного скота, и рабов и рабынь, и дал Аврааму, и возвратил ему Сарру, жену его."
"А Сарре он сказал: «Я даю твоему брату тысячу шекелей серебра. Это покроет твою обиду в глазах близких, и твоя честь будет восстановлена»." Бт.20:14;16.7 августа
Самое первое упоминания богатств в Библии относится к Аврааму и его племяннику Лоту, которым из-за увеличения имущества пришлось разделиться. "И был Аврам очень богат скотом, и серебром, и золотом… И непоместительна была земля для них, чтобы жить вместе. Ибо имущество их было так велико, что они не могли жить вместе." Бт.13:2;6.
Авраам является отцом народов и трёх авраамических религий: Иудаизма, Христианства, Ислама. Он выкапывал и контролировал колодцы, транспортные артерии по ним, владел стадами. Сегодня это почти как быть владельцем нефтяных вышек, автодорог и промышленности. Это был первый "еврей", что означает "перешедший через", подразумевая реку Евфрат, будучи следуя за Богом. Хотя по крови он был семитом, а по культуре арамеем, и многие входившие в его народ также были инородцами. Поэтому, в абсолютном смысле, евреи – это не столько про кровь, сколько про то, кого Бог присоединяет к Себе, в число Своего Народа. Ну а где БОГ, там и настоящие БОГатства с БОГатеями.24 июля
Богатство и Библия: Иудифь 10:3;21
Когда Божий Народ подвергся нападению врагов, то овдовевшая Иудифь богато приодевшись и втёршись в доверие к вражескому предводителю – Олоферну, расслабившегося в награбленной роскоши, – убила его. "Здесь она сняла с себя вретище, которое надевала, сняла и одежды вдовства своего, омыла тело водою и намастилась драгоценным миром, причесала волосы и надела на голову повязку, оделась в одежды веселия своего, в которые она наряжалась во дни жизни мужа своего Манассии… Олоферн отдыхал на своей постели за занавесом, украшенным пурпуром, золотом, изумрудом и драгоценными камнями." Иф.10:3;21
17 июля