Поиск
Инарктика. Отчет за 1 пол 2026 по МСФО
Тикер: #AQUA
Текущая цена: 313
Капитализация: 27.5 млрд
Сектор: Агропищепром
Сайт: https://inarctica.com/investors/
Мультипликаторы (LTM):
▫️ P/E - 5.73
▫️ P/BV - 0.72
▫️ P/S - 0.97
▫️ ROE - 12.5%
▫️ ND/EBITDA - 2.54
▫️ EV/EBITDA - 6.71
Что нравится:
▫️ выручка выросла на 37.8% г/г (10 → 13.8 млрд);
▫️ нетто фин расход снизился на 11.9% п/п (1.1 → 1 млрд);
Что не нравится:
▫️ отрицательный FCF еще снизился в 2.3 раза г/г (-1.1 → -2.6 млрд);
▫️ чистый долг увечился на 21.7% п/п (13.8 → 16.8 млрд). ND/EBITDA ухудшился с 2.42 до 2.54;
▫️ чистая убыток есть, но заметно снизился (-7.5 → -0.4 млрд);
▫️ дебиторская задолженность выросла на 62.8% п/п (1.3 → 2.1 млрд);
Дивиденды:
Компания старается выплачивать дивиденды 3 раза в год (при условии, что есть чистая прибыль по РСБУ и соотношение чистый долг/EBITDA не превышает 3.5.
По данным сайта Доход за 3 кв 2026 ожидается дивиденд в размере 20 руб (ДД 6.39% от текущей цены).
Мой итог:
Операционные показатели:
▫️ объем продаж +57.5% г/г (8.4 → 13.2 тыс т);
▫️ биомасса +32.5% г/г (20.9 → 27.7 тыс т).
Объем биомассы восстанавливается после мора рыбы в 1 пол 2024 года. Судя по динамике в 2027 году объем может приблизиться к пиковым значениям, которые были в 2024 году. Продажи значительно выросли как за счет роста биомассы, так и на фоне низкой базы прошлого года.
Улучшение операционных показателей закономерно отразилось на увеличение выручки. При этом средняя цена реализации за кг снизилась на 12.2% г/г (1147 → 1007 руб).
За полгода получен убыток, но он сильно меньше прошлогоднего периода. И причина в снижении убытка от переоценки биоактивов (-2.2 млрд vs -8.3 млрд в 1 пол 2025). Если скорректировать результаты на эти убытки, то получаем увеличение прибыли до налога в 2.1 раза г/г (0.8 → 1.7 млрд).
FCF еще дальше ушел в минус по причине более сильного абсолютного снижения FCF (0.9 → -1.3 млрд) в сравнении с кап. затратами (-33.3% г/г, 2 → 1.3 млрд).
Долговая нагрузка продолжает расти. Компания называет уровень ND/EBITDA в 2.5 комфортным, но все же это уже достаточно неприятное значение.
Росрыболовство еще сильнее снизило прогноз по вылову лососевых в РФ до 100-110 тыс т (ранее ожидалось 227 тыс т). Непонятно насколько этот прогноз относится именно к Инарктике. Потребление рыбы в 2025 году в РФ снизилось с 22.8 кг до 22 кг на человека. С учетом текущих сложностей в экономике на фоне СВО вряд ли стоит ждать, что в 2026 будет восстановление. Как бы не было дальнейшего снижения.
Компании точно поможет слабеющий рубль, который позволит продукции Инарктики быть более конкурентной в борьбе с иностранными поставщиками. Также, возможно, помогут на экспортные продажи. Поставки рыбы и морепродуктов из РФ в ЕС в июле выросли до 80.6 млн евро, что на 8% больше м/м на 36% больше г/г. А за 1 полугодие экспорт в страны БРИКС вырос в 1.5 раза (97% всего экспорта приходится на Китай).
Субъективные ожидания относительно объемов продаж за 1 полугодие были ниже, а вот средние цены наоборот ожидались выше. Непопадание в прогнозы вносит коррективы в расчеты по текущему году. По примерным подсчетам можно рассчитывать на выручку в районе 30.7 млрд и скор. прибыль в 4 млрд. Это дает P/E скор. = 6.9 и дивиденд около 18.2 руб (ДД 5.8% от текущей цены).
Оценка не является дешевой даже после серьезного снижения. И это при том, что над компанией так и "висит" риск повторной потери биомассы. Смущает также момент, что один из ключевых акционеров Инарктики Максим Воробьев продал свою долю в 22.35% в апреле этого года и перестал быть совладельцем компании.
Акций нет в портфеле.
Прогнозная справедливая стоимость - 333 руб.
*Не является инвестиционной рекомендацией
▫️ мой канал в Telegram
Рынок акций снова падает! Удержит ли 2250 или глобальный аптренд под угрозой?
Индекс Мосбиржи начал неделю бодро — даже выше 2380 забирался. Но к пятнице растерял почти всё. Всплеск покупателей был на сигналах о возобновлении переговоров по Украине, росте нефти и слабом рубле. Трамп в понедельник даже объявил, что Россия и Украина договорились об энергетическом перемирии. Правда, дальнейшие заявления и действия показали, что это не так.
Также охладило оптимизм принятие Конгрессом США законопроекта об «адских санкциях». Но влияние пока сдержанное: ведь документ ещё должен подписать Трамп. Сам закон даёт президенту большую гибкость — вводить или отменять ограничения.
Что по ожиданиям: На следующей неделе значимых бычьих драйверов может не хватить, особенно если напряжённость в украинском конфликте усилится, а Трамп подпишет закон о санкциях и они вступят в силу. Пока рынок не очень верит, что такие драконовские пошлины введут — это невыгодно самим США. Но риски для нефтяников и экспорта растут. Экономика замедляется, геополитика напряжённая - помочь могут только высокие цены на нефть и возобновление мирного трека в формате трёхсторонней встречи.
Если индекс уйдет ниже 2250 и закрепится под трендовой — то пойдёт к 2200–2220. В крайнем случае — к 2170–2180, где проходит глобальный аптренд. Именно его важно удержать, чтобы сохранить шанс на продолжение роста. Это крайняя граница допустимой коррекции. Сверху — 2300 как промежуточное сопротивление и 2350–2360 как более серьёзный уровень.
На предстоящей неделе геополитический фон дополнится встречей Трампа и Си Цзиньпина в Вашингтоне, в которой примут участие представители бизнеса. Нефтяные вопросы наверняка войдут в повестку, что обеспечит высокую волатильность на рынке нефти.
Нефтяной рынок. Повышение базовой ставки ФРС США оказало давление на нефтяные котировки — как через укрепление доллара, так и из-за ухудшения экономических перспектив. Периоды избыточно высоких цен на нефть негативны и для потребителей, и для производителей: в среднесрочной перспективе они могут привести к снижению спроса на энергоносители на фоне инфляции, высоких ставок и замедления мировой экономики.
Тем не менее глобальный рынок нефти остаётся под влиянием геополитики. Риски дефицита нефти и нефтепродуктов растут, поскольку ключевые транспортные артерии остаются небезопасными. Ближневосточный конфликт расширился до регионального уровня, что снижает шансы на скорое урегулирование. Мировые запасы также ухудшаются, а Китай рассматривает введение ограничений на экспорт топлива. В совокупности эти факторы способны удерживать Brent существенно выше 100 долларов за баррель.
Из корпоративных новостей: Во вторник ДОМ РФ представит финансовые результаты по МСФО за август. В среду «Татнефть» и «ИНАРКТИКА» проведут собрания акционеров для утверждения полугодовых дивидендов. В четверг дивиденды обсудят акционеры Банка Санкт-Петербург, а «Займер» проведёт День инвестора.
В середине недели ЦБ сообщит об инфляционных ожиданиях за сентябрь и опубликует резюме обсуждения ключевой ставки. Росстат в среду выпустит недельный отчёт по инфляции и данные о промпроизводстве за январь–август. На внешнем треке в этот день ожидаются предварительные индексы экономической активности PMI в производстве и услугах еврозоны и США.
• Лидеры: ЕвроТранс #EUTR (+5,8%), Газпром #GAZP (+3,4%), Новатэк #NVTK (+3,35%), Юнипро #UPRO (+2,4%).
• Аутсайдеры: Самолет #SMLT (-4,7%), ЭсЭфАй #SFIN (-3%), МКБ #CBOM (-2,5%), Сегежа #SGZH (-2,2%).
21.09.2026 - понедельник
• #YDEX закрытие реестра по дивидендам 110 руб
• #DIAS закрытие реестра по дивидендам 16 руб
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией
Осенние дивиденды в 2026 году: где самая высокая доходность? Успей до отсечки
Сентябрь на российском фондовом рынке традиционно называют месяцем «тихого дивидендного сезона». Основная волна выплат уже прошла, однако у инвесторов остаётся несколько недель, чтобы успеть приобрести акции и зафиксировать дивидендную доходность. В условиях сохранения жёсткой денежно-кредитной политики ЦБ и высоких ставок по банковским депозитам дивидендные бумаги продолжают оставаться в центре внимания.
При этом изменился сам критерий выбора: теперь инвесторы направляют средства только в компании с безупречным денежным потоком и низкой долговой нагрузкой. Всё остальное рынок игнорирует, несмотря на привлекательные дивидендные обещания.
Давайте проанализируем ключевые возможности этого периода:
• Самая жирная доходность: у «Газпром нефти» #SIBN (7,9%), банка «Санкт-Петербург» #BSPB по обычке (7,7%) и «Хэдхантера» #HEAD (7,2%).
Успеть под отсечку по ним можно в разные даты: «Хэдхантер» — до 25 сентября, «Газпром нефть» — до 12 октября, банк «Санкт-Петербург» — до 2 октября.
• Дальше идут середнячки: «Татнефть» #TATN по префам (5,8%) и обычке (5,6%) — успеть до 12 октября. B2B-РТС #BTBR (3,7%), «Займер» #ZAYM (3,6%), «Черкизово» #GCHE (3,5%) — все до 8 октября.
«Новатэк» #NVTK (3,5%) и «НоваБев» #BELU (3,2%) — до 9 октября. «Яндекс» #YDEX (2,9%) и «Инарктика» #AQUA (2,9%) — до 18 сентября и 1 октября соответственно.
• Скромнее всех: ММЦБ (2,7%) — до 25 сентября, Т-Технологии #T (1,8%) и «Норникель» #GMKN (1,4%) — до 9 октября, «Диасофт» (1,3%) — до 18 сентября, «Озон Фармацевтика» (1,1%) — до 28 сентября.
Но и здесь не всё так однозначно. Для кого-то важен не размер дивиденда, а сам факт выплаты — и надежда на то, что компания, направив часть прибыли в развитие, а не на выплаты, обеспечит рост стоимости акций в будущем.
Среди секторов выделил бы два ключевых:
• Банковский сектор: Ожидается, что крупнейшие банки сохранят высокую дивидендную доходность по итогам 2025 года, продолжая демонстрировать платежную дисциплину. Их прибыль традиционно поддерживают высокие ключевые ставки, обеспечивающие хороший процентный спрэд.
• Нефтегазовый сектор: Здесь ситуация избирательна. Наиболее устойчивые дивиденды характерны для компаний с сильным балансом и низкой долговой нагрузкой, которые способны поддерживать выплаты даже на фоне колебаний цен на нефть.
Дивидендный лайфхак:
Реинвестирование дивидендов — одна из базовых стратегий долгосрочного инвестора. Логика проста: вы держите акции, получаете дивиденды и направляете их на покупку новых бумаг. Со временем это создаёт эффект сложного процента и ускоряет рост капитала.
Однако у классического подхода есть слабое место — временной разрыв. Пока дивидендные выплаты поступают на счёт, рыночная ситуация может измениться, и цена акций — заметно подрасти. В результате инвестор покупает новые бумаги уже по менее привлекательной цене, чем в момент дивидендной отсечки. Этот нюанс стоит учитывать при построении стратегии.
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией
Обратные выкупы акций в 2026 году. Как на этом заработать?
На российском рынке немало компаний, которые запускают программы обратного выкупа акций. Я собрал список тех, у кого такие программы действуют или были активны в 2025–2026 годах.
Сразу предупрежу: список не статичен — компании то запускают, то приостанавливают программы, поэтому всегда стоит сверяться со свежими отчетами.
• Роснефть #ROSN Возобновила программу в апреле 2024 года, срок продлён до конца 2026 года. Объём — до 102,6 млрд рублей.
• Новатэк #NVTK В мае 2026 года СД одобрил продление ранее утверждённой пятилетней программы выкупа собственных акций — до 17 декабря 2031 года.
• Яндекс #YDEX В начале мая 2026 года СД утвердил программу объёмом до 50 млрд рублей сроком на два года.
• Ozon #OZON В ноябре 2025 года компания объявила о запуске программы до конца 2026 года. Объём — до 25 млрд рублей. Цель аналогичная Яндексу — мотивация персонала.
• Т-Технологии #T Программа до конца 2026 года. Объём обозначен как «до 10% free-float».
• Хэдхантер #HEAD В мае 2026 года СД одобрил buyback на сумму до 15 млрд рублей сроком на 12 месяцев. Компания планировала погасить выкупленные акции, чтобы увеличить акционерную стоимость.
• Ренессанс Страхование #RENI В июне 2026 года СД рекомендовал отказаться от выплаты части дивидендов за 2025 год и вместо этого запустить программу обратного выкупа объёмом до 5 млрд рублей сроком на 12 месяцев.
• Совкомбанк #SVCB В июне 2026 года анонсировал программу. Особенность: выкуп проводит дочерняя структура («Совкомбанк Страхование жизни») плановым объёмом около 2 млрд рублей в квартал.
• Группа Астра #ASTR В июне 2026 года объявила второй этап программы. Максимальный объём — до 4 млн акций (около 2% уставного капитала). Цель — мотивация топ-менеджмента и финансирование потенциальных сделок M&A.
• Whoosh #WUSH В конце июня 2026 года компания объявила о возобновлении программы байбэка. Цель — мотивация сотрудников.
• Софтлайн #SOFL Продлил действующую программу байбэка. Часть выкупленных акций планируется использовать для мотивации персонала и будущих сделок M&A.
• Банк Санкт-Петербург #BSPB В апреле 2026 года прошла очередная программа объёмом 3 млрд рублей. Цель — поддержание капитализации; при этом компания практикует погашение выкупленных акций.
• Фикс Прайс #FIXR Запустил программу с сентября 2025 года сроком примерно на год. Объём — до 1% уставного капитала. Акции направляли на программу мотивации сотрудников.
• Инарктика #AQUA С 2023 года действует программа выкупа на 1 млрд рублей (около 1,8% акционерного капитала).
Как на этом заработать?
• Смотрим, за чей счет банкет. Идеально, если выкуп за счет свободного денежного потока (FCF): это говорит о зрелости бизнеса, и такие истории часто растут органично. Красный флаг — байбэк на кредитные деньги.
• По какой цене выкупают? Если компания выкупает бумаги на пике ажиотажа — она переплачивает, а вы, если зайдете следом, рискуете застрять в минусах на годы. Ищите ситуации, где цена выкупа близка к вашей справедливой оценке или дает премию к рынку.
• Какова цель программы? Если байбэк — всего лишь для мотивации персонала, то роста акций можно не ждать. Реальный шанс заработать появляется, когда цель программы — поддержать цену из-за недооценки.
• Какой объём относительно free-float? Чем больше доля выкупаемых бумаг от реально торгуемых, тем сильнее эффект пружины. Если объем выкупа скромный (менее 1–2%), это не изменит спрос и предложение — цена может просто проигнорировать новость.
• Что будет с выкупленными акциями? Если их погасят — эффект положительный (меньше акций, выше EPS). Если передадут сотрудникам или используют для сделок M&A — число бумаг в обращении не изменится, и эффект на цену будет слабее.
• Не подменяет ли байбэк дивиденды? Выгодно, когда байбэк идет сверх обычных дивидендов. Если же это замещение, то иногда лучше взять кэш дивидендами сейчас, чем ждать роста котировок от сокращения бумаг.
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией
🪙 Солид брокер. Фондовый рынок 2026: итоги полугодия. Что дальше?
Посмотрел вебинар Дмитрия Донецкого. Вот основные выводы:
Ставка. Можно старые сценарии зачеркнуть. Ставка до конца года 12 % - это маловероятно.
Нефтегаз. Новатэк – по сути одна идея в нефтегазе. Сургут пр – ставка на девальвацию рубля.
Металлурги в кризисе. Цены на сталь не растут, но дно может быть уже рядом. Ставка на новый экономический цикл.
Среди цветных металлургов интересны только Полюс и Норникель. Это самые качественные компании. Но зато есть риск новых налогов в этих компаниях.
Телекомы. Ростелеком и МТС. Держать. Сейчас цикл капитальных расходов. МТС планирует сохранить высокие дивиденды. Ростелеком – ставка на IPO дочек. Ростелеком не очень интересен.
Химия. Удобрения. Рост себестоимости быстрее стоимости удобрений, поэтому сейчас у компаний тяжелая ситуация. Фосагро и Акрон оценены дорого. Фосагро без дивидендов, не интересно.
Банки. Лучший сектор. Лидеры – Сбер, Т. Т за 1 капитал и при ROE близко к 30%. Что еще интересно? Совкомбанк и Дом.рф.
Потребительский сектор. Чувствуется рецессия. Лента дорого купила Окей. Х5 – самая дивидендная бумага. Покупать – Х5, Новабев.
Агросектор. Сегежа – продавать. Инарктика, Русагро, Черкизово – держать.
ИТ-сектор. Сектор чувствует рецессию. Интересны: ХХ, Озон. Вуш – хорошие доходности в облигациях.
Медицина. Мать и дитя – покупать. Рецессия для компаний почти не заметна. Сектор в стадии консолидации. ЕМЦ, Промомед, Озон Фарма – можно держать.
Электроэнергетика. Сектор слишком сильно вырос. Ленэнерго, Интер РАО, Россети Волга – держать. Россети ЦП, Россети МР – покупать. Юнипро – покупать, только если спекулятивно.
Русгидро – дивидендов не будет пока, продавать.
Транспорт. Интересны: НМТП и Транснефть. Интересные дивидендные истории.
Недвижимость. Пик, ЛСР, Самолет – интересны только облигации. Глоракс – держать, облигации тоже интересны. Эталон – продавать.
Итог.
Самые интересные компании: Сбер, Новатэк, Т, Х5, Новабев, ХХ, Озон, Мать и дитя.
В целом с выводами согласен, если и покупать, то только отдельные истории. То что растет или хотя бы не сильно падает, или платит дивиденды.
Новый выпуск ЭкоНивы: Бурёнка с подвохом или источник спекулятивной прибыли?
Группа компаний «ЭкоНива» — крупный вертикально интегрированный аграрный холдинг, специализирующийся на производстве сырого молока, продуктов его переработки, а также на продаже зерна и семян.
Компания начала работу в 1994 г. Сейчас в составе холдинга 42 фермы и 5 заводов по переработке молока. Группа включает 54 дочерние компании.
Параметры выпуска ЭкоНива-001P-03:
• Рейтинг: А+ (АКРА, прогноз «Стабильный»)
• Номинал: 1000Р
• Объем выпуска: 3 млрд рублей
• Срок обращения: 2,3 года
• Купон: не выше 16,50% годовых (YTM не выше 17,81% годовых)
• Выплаты: ежемесячно
• Амортизация: нет
• Оферта: нет
• Квал: не требуется
• Дата сбора книги заявок: 24 июня 2026
• Дата размещения: 26 июня 2026
Компания подтверждает свою финансовую устойчивость: рейтинг А+ от АКРА (январь 2026 года) и рейтинг A от "Эксперт РА" (февраль 2026 года) со стабильными прогнозами.
Финансовые результаты МСФО за 2025 год:
• Выручка: 103,4 млрд руб. (+13,5% г/г) Основной драйвер — увеличение производства сырого молока (в физическом весе на 7%, в стандартном — на 11%).
• Чистая прибыль: 5,9 млрд руб. (-34,0% г/г) Причина — рост финансовых расходов. На это повлияли изменения в правилах субсидирования инвестиционных кредитов (на строительство молочных комплексов) и увеличение затрат на персонал.
• EBITDA: 30,9 млрд руб. (+27% г/г)
• Совокупный доход: 117 млрд руб. (+19% г/г)
• Долгосрочные обязательства: 23,4 млрд руб. (+18,3% г/г)
• Краткосрочные обязательства: 135,2 млрд руб. (+5,6% г/г)
• Чистый Долг/EBITDA: 2,9х (ранее 3,7х)
• ICR: 1,3х
В отчетности за прошлый год произошел технический дефолт по ковенантам: компания вышла за рамки оговорённых условий по кредитам, что формально потребовало бы переклассифицировать долг в краткосрочный.
Однако банки пошли навстречу и не стали требовать возврата средств досрочно, поэтому рейтинговое агентство оставило этот долг в статусе долгосрочного, сгладив технический эффект.
В обращении находятся 2 выпуска биржевых облигаций на 15 млрд рублей:
• ЭкоНива 001P-01 $RU000A10EJZ8 Доходность: 16,64%. Купон: 16,75%. Текущая доходность: 16,21% на 2 года 8 месяцев
• ЭкоНива 001P-02 $RU000A10EKY9 Купон: КС+3,50% на 1 год 8 месяцев. Доходность к погашению: 16,78%. Для квалов
Что готовы предложить эмитенты со схожим рейтингом надежности:
• ОДК 001P-03 $RU000A10FG76 (17,98%) А+ на 2 года 11 месяцев
• Р-Вижн 001Р-03 $RU000A10EKZ6 (16,10%) А+ на 2 года 8 месяцев
• ВИС Финанс БО-П11 $RU000A10EES4 (17,19%) А+ на 2 года 7 месяцев
• Селектел 001Р-07R $RU000A10EEZ9 (15,21%) А+ на 2 года 7 месяцев
• Инарктика 002Р-04 $RU000A10DHX9 (14,86%) А+ на 2 года 4 месяца
• Селигдар 001Р-08 $RU000A10DTF1 (17,98%) А+ на 1 год 11 месяцев
• А101 БО-001P-02 $RU000A10DZU7 (15,96%) А+ на 1 год 5 месяцев
• Хэндерсон 001P-01 $RU000A10BQC8 (16,09%) А+ на 11 месяцев
По итогу: Премия к рынку есть, но она не гарантирует легких денег: итоговая ставка может оказаться ниже, если повторится ажиотаж дебютного выпуска (тогда спрос превысил предложение в 5 раз). Именно от этого решения и зависит, останется ли спекулятивное окно открытым.
Что касается эмитента: операционные показатели демонстрируют положительную динамику, долговая нагрузка снижается, рыночные позиции в сегменте сырого молока можно охарактеризовать как устойчивые.
Сдерживающие факторы — сохранение высокой процентной нагрузки, технический инцидент с ковенантами в 2025 году, а также отраслевая специфика: сельское хозяйство относится к капиталоемким и цикличным секторам с выраженной зависимостью от объема господдержки и стоимости заемного финансирования.
С учетом указанных обстоятельств участие в размещении представляется обоснованным при условии, что финальная ставка окажется в диапазоне, близком к 16%. Снижение ниже этого уровня нивелирует привлекательность бумаги с точки зрения компенсации за принимаемые риски. Всех благодарю за прочтение и поддержку постов.
Больше аналитики — в нашем Telegram-канале. Там же мой актуальный обзор облигационного портфеля и личные сделки.
'Не является инвестиционной рекомендацией
ВИС Финанс БО-П13: под 16,5%, но на вторичке есть лучше. Кому это интересно?
Эмитент, похоже, прописался на долговом рынке: визиты раз в два месяца стали привычным делом. И причин для удивления нет — в августе нужно закрывать долги на 3,5 миллиарда, а для этого нужны новые деньги.
Давайте приценимся к новым облигациям «Вис Финанс» и решим, стоит ли связываться с ними, когда вокруг столько других вариантов.
Группа "ВИС" - холдинг, который ведет операционную деятельность с 2000 года, работает в основном с использованием механизма государственно-частного партнёрства.
За время работы компания построила около сотни крупных объектов энергетической, промышленной, транспортной, социальной и нефтегазовой инфраструктуры в 23 городах России и Европы.
Параметры выпуска Вис Финанс БО-П13:
• Рейтинг: A+ (прогноз «Стабильный») от Эксперт РА, АА- (НКР, прогноз «Стабильный»)
• Номинал: 1000Р
• Объем: не более 2,5 млрд рублей
• Срок обращения: 3 года
• Купон: не выше 16,50% годовых (YTM не выше 17,81% годовых)
• Выплаты: ежемесячно
• Амортизация: нет
• Оферта: нет
• Квал: не требуется
• Дата сбора книги заявок: 23 июня 2026
• Дата размещения: 26 июня 2026
Финансовые результаты МСФО за 2025 год:
• Выручка: 46,57 млрд руб. (-6,5% г/г)
• EBITDA: 21,1 млрд руб. (+17,7% г/г)
• Чистая прибыль: 2,45 млрд руб. (-27,2% г/г)
• Собств. капитал: 17,6 млрд руб. (+16% за год)
• Долгосрочные обязательства: 78,92 млрд руб. (-18,0% г/г)
• Краткосрочные обязательства: 68,42 млрд руб. (+38,6% г/г)
• Чистый Долг/EBITDA: 4,5х (было 5,14х)
Высокий уровень долга не должен вводить в заблуждение: важно разделять структуру обязательств Группы ВИС. Значительная часть заимствований приходится на проектные кредиты, обеспеченные государственно-частными соглашениями.
Фактически погашение этих займов производится за счет бюджетных средств и концессионных платежей, то есть бремя обслуживания лежит на заказчике, а не на самой компании. Следовательно, такие обязательства носят не корпоративный, а целевой характер и не формируют прямых кредитных рисков для держателей бумаг.
В обращении находятся 10 выпусков биржевых облигаций компании на 22 млрд рублей:
• ВИС ФИНАНС БО-П12 $RU000A10EYJ1 Доходность: 17,55%. Купон: 16,50%. Текущая доходность: 16,22% на 3 года 3 месяца
• ВИС ФИНАНС БО-П11 $RU000A10EES4 Доходность: 17,03%. Купон: 17,00%. Текущая доходность: 16,43% на 2 года 7 месяцев
Что готовы предложить эмитенты со схожим рейтингом надежности:
• ОДК 001P-03 $RU000A10FG76 (17,94%) А+ на 2 года 11 месяцев
• ТрансКонтейнер П02-03 $RU000A10F470 (17,04%) АА- на 2 года 9 месяцев
• Р-Вижн 001Р-03 $RU000A10EKZ6 (15,71%) А+ на 2 года 8 месяцев
• Селектел 001Р-07R $RU000A10EEZ9 (15,17%) А+ на 2 года 7 месяцев
• Совкомбанк Лизинг БО-П17 $RU000A10DTS4 (15,54%) АА- на 2 года 5 месяцев
• Инарктика 002Р-04 $RU000A10DHX9 (15,51%) А+ на 2 года 4 месяца
• ХК Новотранс 002P-01 $RU000A10DCF7 (16,03%) АА- на 2 года 3 месяца
• Селигдар 001Р-08 $RU000A10DTF1 (16,94%) А+ на 1 год 11 месяцев
• АФК Система 002P-06 $RU000A10DPW4 (17,2%) АА- 1 год 11 месяцев
По итогу: Основные риски здесь типичны для инфраструктурного сектора — это зависимость от бюджета и колебаний процентных ставок. Однако системная значимость эмитента и господдержка существенно снижают их вес. Операционный профиль устойчив, но требует регулярного контроля — в фокусе должны оставаться темпы роста бизнеса и долговая дисциплина.
Перспективы нового выпуска выглядят блекло из-за наличия на вторичном рынке аналога БО-П12 с более высокой дюрацией и сопоставимой доходностью. Отсутствие значимой премии исключает как стратегическую замену бумаг, так и тактический спекулятивный интерес. Поэтому текущее предложение может быть интересно только тем инвесторам, которые впервые заинтересованы в бумагах этого эмитента, и то - при условии, что размещение пройдет по верхней планке доходности.
Если хотите больше полезного контента и свежих разборов, заглядывайте ко мне в телеграм-канал и Max — там много всего интересного.
'Не является инвестиционной рекомендацией
🐟 ИнвестВзгляд: Когда настанет рыбный день для Инарктики?
🎲 Знаете, что общего между разведением лосося и игрой в рулетку? И там, и там ты закидываешь кучу денег в воду и молишься, чтобы что-то выплыло. Инарктика — крупнейший в России производитель аквакультурного лосося и форели — в предыдущих годах в эту рулетку проигрывала по-крупному.
📉 Предыстория.
2024 год был для Инарктики адом под водой. Массовый мор рыбы из-за морской вши и медуз — звучит как название фильма ужасов про аквапарк. Биомасса в воде просела вдвое — с 34 до 15,6 тысячи тонн. Компания, по сути, осталась без товара. Итог ожидаемо печальный. Во втором полугодии 2025-го объем продаж вырос на 46%, а выручка — всего на 9,9%. Потому что цены на рыбу рухнули: средневзвешенная цена килограмма скатилась с пиковых 1192 до 1066 рублей, а в начале 2026 года — уже 992 рубля. Простыми словами: рыбы выловили больше, а денег получили меньше.
📊 За первые четыре месяца 2026 года выручка прибавила 31% год к году, до 9 млрд, вылов — +59%, до 10,6 тыс. тонн, реализация — +63% год к году, а биомасса в воде — 25,9 тыс. тонн (+24%). Динамика мощная, но с нюансом: прошлый год был провальным, так что сравнивать особо не с чем. Плюс цены всё ещё ниже прошлогодних. Хотя менеджмент рапортует, что цены начали расти. Будем смотреть.
✅ Плюсы.
Совет директоров решил не жадничать и рекомендовал 10 рублей на акцию. На фоне того, что компания только что вышла из убытка в 2,2 млрд рублей, — жест доброй воли, не иначе.
Восстановление биомассы почти до докризисных уровней. Рыба есть, её будут продавать в ближайшие годы.
Компания обещает скоро закончить период высоких капзатрат, остаётся кормовой завод в Великом Новгороде мощностью 70 тыс. тонн.
❌ Минусы: красные флаги, которых многовато
Инарктика не может диктовать цены — она на них реагирует. И реакция болезненная.
Компания закупала импортные корма и мальков в 2024-м — начале 2025-го по высокому курсу. Эти затраты уже легли в себестоимость и будут давить на рентабельность ещё какое-то время.
Морская вошь и медузы никуда не делись. В 2024-м они уничтожили половину биомассы. В 2026-м может случиться что-то новое, тем более что Ассоциация «Росрыбхоз» уже направляла обращение с жалобой на отсутствие решения о выделении денежных средств на ветеринарные и профилактические меры.
В мае 2026-го основатель компании Максим Воробьев сократил долю до 0%. Когда создатель бизнеса продаёт всё и уходит — это странный сигнал, что бы там ни говорили о снятии санкционных рисков.
🎯 ИнвестВзгляд: Текущая ситуация идёт на улучшение. Выручка растёт, биомасса восстановлена, а если цены на рыбу продолжат расти, если курс рубля не укрепится слишком сильно, если морская вошь решит взять отпуск — «Инарктика» может неплохо выстрелить.
💼 Держу в личном портфеле, просадка более 50%. Но я долгосрочный инвестор, а у компании не всё так плохо, чтобы взять и продать. И я верю, что у компании настанут лучшие времена и настанет тот самый «рыбный день».
$AQUA
ОДК: госгигант с убытком 62 млрд — стоит ли брать его новые облигации?
АО «Объединённая двигателестроительная корпорация» – единственная в России компания, которая специализируется на разработке, серийном изготовлении и сервисном обслуживании двигателей для авиации, космических программ, нефтегазовой промышленности и энергетики.
Из годового отчета следует, что компания является главным отраслевым холдингом, объединяющим 90% двигателестроительных активов страны.
Параметры выпуска ОДК 001Р-03:
• Рейтинг: А+ (АКРА, прогноз «Стабильный»)
• Номинал: 1000Р
• Объем двух выпусков: от 3 млрд рублей
• Срок обращения: 3 года
• Купон: не выше 16,75% годовых (YTM не выше 18,10% годовых)
• Выплаты: ежемесячно
• Амортизация: нет
• Оферта: нет
• Квал: не требуется
Параметры выпуска ОДК 001Р-04:
• Рейтинг: А+ (АКРА, прогноз «Стабильный»)
• Номинал: 1000Р
• Срок обращения: 2 года
• Купон: КС+350 б.п.
• Выплаты: ежемесячно
• Амортизация: нет
• Оферта: отсутствует
• Квал: только для квалов
• Дата сбора книги заявок: 15 июня 2026
• Дата размещения: 18 июня 2026
Рейтинг надёжности:
• А+ «Стабильный» от АКРА (ноябрь 2025)
• А+ «Стабильный» от НРА (декабрь 2025).
Финансовые результаты МСФО за 2025 год:
• Выручка: снизилась на 6,3% по сравнению с 2024 годом и составила 425,7 млрд рублей.
• Выручка от реализации двигателей и комплектующих: 316 млрд рублей (снижение на 11%);
• Выручка от услуг по ремонту: 81,2 млрд рублей (рост на 13%);
• Выручка от реализации НИОКР: 19,7 млрд рублей (рост на 7%).
• Чистый убыток: составил 62,78 млрд рублей. В 2024 году компания получила чистую прибыль в размере около 5 млрд рублей.
• Себестоимость продаж: выросла на 4%, до 345,6 млрд рублей, что давит на маржинальность
• Валовая прибыль: сократилась на 35%, до 80,2 млрд рублей.
• Долгосрочные обязательства: 343,1 млрд руб. (-11,6% г/г)
• Краткосрочные обязательства: 518,8 млрд руб. (+10,7% г/г)
• Чистый долг: вырос на 74,66%, до 211,88 млрд рублей.
• Чистый Долг/EBITDA: 8,0
Да, у ОДК много долгов. Но ключевой момент — компания не одна: ее поддерживает государство через «Ростех». Поэтому АКРА дает ей рейтинг A+ со стабильным прогнозом, в то время как без этой поддержки оценка была бы ВВВ+. И, что важно, инвестиционная программа получает от государства длинные и дешевые деньги под льготный процент.
В обращении находится 2 выпуска биржевых бондов компании на 17 млрд рублей:
• ОДК 001P-01 $RU000A10ES32 Доходность к погашению: 17,22%. Купон: 17%. Текущая купонная доходность: 16,55% на 2 года 9 месяцев
• ОДК 001P-02 $RU000A10ES16 Купон: КС+3,75% на 1 год 9 месяцев. Доходность к погашению: 16,25%
Что готов предложить нам рынок долга:
• Вис Финанс БО-П12 $RU000A10EYJ1 (17,31%) А+ на 3 года 3 месяца
• Селигдар 001Р-11 $RU000A10EXW6 (17,55%) А+ на 2 года 9 месяцев с амортизацией
• Р-Вижн 001Р-03 $RU000A10EKZ6 (15,23%) А+ на 2 года 8 месяцев
• Селектел 001Р-07R $RU000A10EEZ9 (14,33%) А+ на 2 года 8 месяцев
• Инарктика 002Р-04 $RU000A10DHX9 (14,8%) А+ на 2 года 4 месяца
• А101 БО-001P-02 $RU000A10DZU7 (16,07%) А+ на 1 год 6 месяцев
Что по итогу: Новые выпуски появляются уже после заметной переоценки рынком апрельских облигаций ОДК. Старые бумаги торгуются выше номинала, поэтому потенциал роста по новым будет скорее всего ниже, чем в предыдущий раз. Фиксировать доходность имеет смысл лишь у верхней границы диапазона — в районе 16,5%. Сам я в новом размещении участвовать не намерен.
И да, господдержка — это хорошо, но облигации ОДК всё равно рискованные. Главный риск: рейтинг могут понизить, если финансовая стабильность продолжит ухудшаться. И это не гипотетическая, а вполне реальная угроза, которую новые выпуски эмитента в полной мере не отражают.
Если пост оказался полезным, ставьте реакции, подписывайтесь на канал - поддержка каждого очень важна!
Более подробно пишу про эти и другие компании в своих каналах: МАХ | Telegram, так что подписывайтесь. Будем проходить этот путь вместе.
'Не является инвестиционной рекомендацией
Рынок акций отскакивает от минимумов года. Каковы дальнейшие перспективы?
Вчера рынок преподал стандартный, но от того не менее ценный урок: падение ниже 2500 пунктов оказалось ложным пробоем. День начался с обновления минимумов с октября, а закончился ростом к 2520 пунктам.
Ключевой позитив вторника — объёмы. Они выросли до 93,2 млрд руб. против 63,8 млрд днём ранее и символических 33,4 млрд в пятницу. Почти трёхкратный рост за несколько торговых сессий — это серьёзный аргумент в пользу того, что на уровне 2500 пунктов появился реальный спрос.
В плюсе — главные жертвы последней распродажи: «Самолёт», «Астра», Ozon. Но торговля учит одному: никогда не делай выводов по одной свече. Надежда на продолжение отскока есть, но вера — пока только в цифры. Без позитивного новостного фона на рынок вновь вернутся продавцы, а значит, делать выводы преждевременно.
Рынок часто ведёт себя парадоксально: он закладывает в цены худший сценарий, а когда негатив наконец объявляют, может последовать отскок — потому что реальность оказалась не такой страшной, как ожидания. Именно такой эффект возможен на новостях о 21-м пакете санкций ЕС.
Очередные санкции бьют по 90 банкам и криптосервисам из РФ и других стран, а также по поставщикам СПГ-танкеров. В списке — морские порты и теневой флот, плюс введены экспортные ограничения на металлы и сплавы для авиации и оборонки. Часть рыбной продукции теперь тоже нельзя ввозить. Под удар потенциально могут попасть компании из КНР, Турции, ОАЭ и Индии. Ценовой потолок для российской нефти сохраняется на уровне $44,1 ещё на шесть месяцев.
Ситуацию усугубляет падение нефтяных цен на фоне локальной деэскалации ближневосточного конфликта. Трамп вновь заявил, что сделка с Ираном может быть заключена в ближайшие две недели. По его словам, после подписания документа Ормузский пролив откроется немедленно, а соглашение исключит возможность получения Ираном ядерного оружия. При этом морская блокада иранских портов со стороны США пока сохраняется.
Российская Urals уходит с дисконтом в Азию. Brent торгуется на 2,69% ниже ($91,72), Light — на 3,15% ниже ($88,42). А также рубль продолжает уверенное укрепление. Ближайший фьючерс на доллар снижается на 1,37%, до 72,391 рубля, биржевой курс юаня опустился на 1,21%, до 10,576 рубля.
Инвесторы устали от риска и голосуют рублем за предсказуемость: капитал возвращается в активы с предсказуемой доходностью. Итоги мая это подтверждают — российские компании разместили облигации на рекордные для этого месяца 973 млрд рублей. Рост по сравнению с апрелем составил 27%, и это особенно показательно на фоне традиционного сезонного спада деловой активности в конце весны.
В конечном счёте рынок столкнулся с суровой реальностью макроэкономических условий: высокая ключевая ставка и сильный рубль неизбежно давят на финансовые показатели большинства компаний.
Деэскалация иранского конфликта или его полное завершение устранят угрозу рецессии для глобальной и российской экономики. Также это нивелирует проинфляционное давление, которое сегодня служит сдерживающим фактором для ЦБ при решении вопроса о темпах смягчения денежно-кредитной политики. Вот только когда это произойдет, никто не знает.
• Лидеры: Группа Астра #ASTR (+9,0%), ГК Самолет #SMLT (+6,7%), Мечел ао #MTLR (+4,5%), АФК Система #AFKS (+4,4%).
• Аутсайдеры: Интер РАО #IRAO (-10,8%), КАМАЗ #KMAZ (-5,5%), Инарктика #AQUA (-3,8%), Роснефть #ROSN (-2,7%).
10.06.2026 - среда
• #ABIO Артген собрание акционеров по дивидендам за 2025 год (рекомендация 1,2 руб./акцию)
• #SVAV Соллерс последний день с дивидендом 25,5 руб.
• #DATA Аренадата закрытие реестра по дивидендам (дивгэп)
• Данные по недельной инфляции.
Если пост оказался полезным, ставьте реакции, подписывайтесь на канал - поддержка каждого очень важна!
Более подробно пишу про эти и другие компании в своих каналах: МАХ | Telegram, так что подписывайтесь. Будем проходить этот путь вместе.
'Не является инвестиционной рекомендацией
Разбор выпуска: Балтийский лизинг БО-П24 — Определяем условия апсайда
ООО "Балтийский лизинг" - универсальная лизинговая компания, специализирующаяся на предоставлении в лизинг автотранспорта, спецтехники и различных видов оборудования предприятиям малого и среднего бизнеса.
Её сеть насчитывает 82 филиала на территории РФ, головной офис расположен в Санкт-Петербурге.
Параметры выпуска Балтийский лизинг БО-П24:
• Рейтинг: АА- (Эксперт РА, прогноз «Стабильный»)
• Номинал: 1000Р
• Объем: от 500 млн рублей
• Срок обращения: 3 года
• Купон: не выше 18,75% годовых (YTM не выше 20,45% годовых)
• Выплаты: ежемесячно
• Амортизация: по 33% в даты 12-го и 24-го купонов, 34% - в дату 36-го купона
• Оферта: нет
• Квал: не требуется
• Дата сбора книги заявок: 08 июня 2026
• Дата размещения: 10 июня 2026
Рейтинг надёжности:
• AA- «Развивающийся» от АКРА (декабрь 2025)
• АА- «Стабильный» от Эксперт РА (январь 2026).
Финансовые результаты МСФО за 2025 год:
• Совокупные активы: достигли 200 млрд рублей (годом ранее — 197 млрд рублей).
• Лизинговый портфель: сохранился на уровне 165 млрд рублей. Это говорит о стабильности спроса на лизинговые услуги, несмотря на сложную экономическую обстановку.
• Собственный капитал группы: составил более 25 млрд рублей, что считается высоким уровнем достаточности для лизинговой отрасли. Это даёт запас прочности при экономических колебаниях.
• Процентные доходы от лизинга: выросли на 24% и составили 42,3 млрд рублей. Это главный источник выручки, и рост показывает, что компания успешно монетизирует портфель.
• EBITDA: увеличилась на 14% и достигла 34,5 млрд рублей.
• Чистая прибыль: сократилась на 49% и составила 3,1 млрд рублей.
• Чистый денежный поток от операций составил: -2,35 млрд рублей (против -24,3 млрд рублей годом ранее). Отрицательное значение означает, что компания тратит больше, чем получает, но ситуация улучшилась.
• Чистый долг: 155,9 млрд руб.
• Чистый долг/Собственные средства: 6,4x (ранее 5,6x)
Обзор новых размещений: ГТЛК 2P-13 | Рольф 1P-09 | Брусника 2Р-08 | Полипласт П02-БО-16 | ИСП 1P-01| Инарктика 2Р-06 | Легенда 2Р-07 | Арлифт 1Р-02 | ИЭК Холдинг 1Р5 | НорНикель 1Р-17 | Почта России 3Р-07 | Борец 1Р-07 | КЛВЗ Кристалл 1Р-05 | Трансмашхолдинг ПБО-08 | Ред Софт 2Р-06 Прочитайте, чтобы быть в курсе актуальной аналитики.
Условия апсайда:
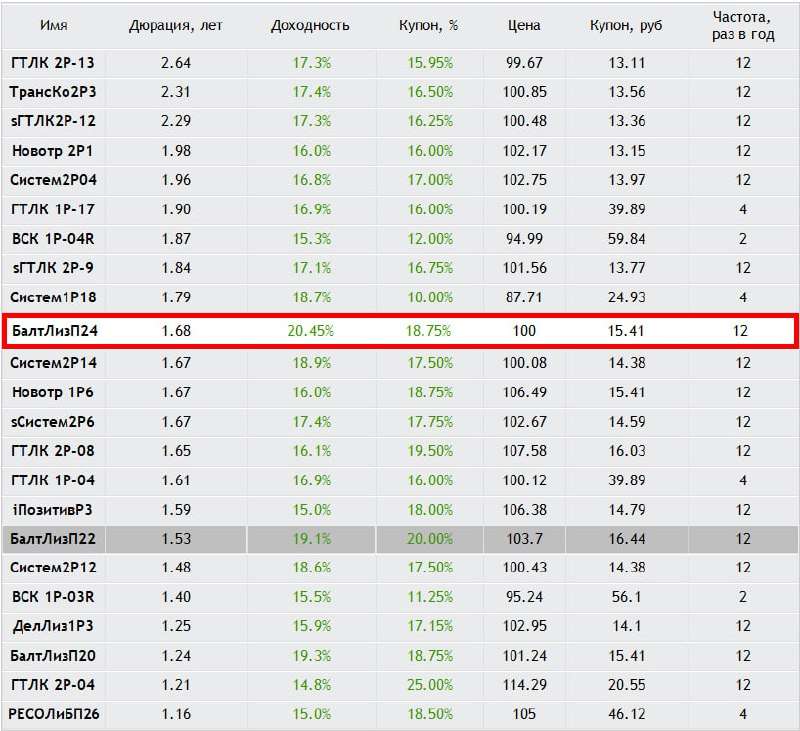
• Средняя доходность в данной рейтинговой группе (АА-) при сопоставимой дюрации ~ 16.8%. Однако, наиболее релевантно сравнивать с доходностью предыдущего выпуска эмитента с сопоставимой дюрацией Балтийский лизинг БО-П22 – 19.1%.
• Со стартовым купоном у бумаги Балтийский лизинг БО-П24 присутствует премия порядка 135 базисных пунктов (1.35%) к доходности предыдущего выпуска эмитента Балтийский лизинг БО-П22 $RU000A10DUQ6
Премия к доходности предыдущего выпуска эмитента Балтийский лизинг БО-П22 будет сохраняться до купона 17.6%.
• У бумаги присутствует амортизация: 33% в 12-й и 24-й купоны. Стартовые параметры выпусков Балтийского лизинга давно не соответствуют его рейтинговой группе (АА-). Однако, масштаб бизнеса дает отсрочку рейтинговым агентствам от снижения рейтинга, хотя формально по долговым метрикам нельзя исключать такого сценария. И если такое произойдет, то не важно, какой купон, все равно будет просадка. Также не добавляет устойчивости котировкам облигаций и главный бенефициар – Михаил Жарницкий, чье имя также связано с проблемным Контрол Лизингом.
Наше мнение:
Считаем, что участие в этом размещении интересно с купоном 18.25% и выше, что транслируется в эффективную доходность 19.86%, при которой будет сохраняться премия к предыдущему выпуску эмитента и небольшая страховка от возможного снижения рейтинга.
Если пост оказался полезным, ставьте реакции, подписывайтесь на канал - поддержка каждого очень важна!
Более подробно пишу про эти и другие компании в своих каналах: МАХ | Telegram, так что подписывайтесь. Будем проходить этот путь вместе.
'Не является инвестиционной рекомендацией
Новые облигации Ред Софт 2Р-06: купон до 20%, но дадут не всем. Условия сделки
«Ред Софт» — отечественный поставщик решений и услуг в области информационных технологий. Компания создает и осуществляет комплексные проекты в области хранения и управления данными на основе собственного промышленного прикладного программного обеспечения.
Все продукты включены в единый реестр российских программ для электронных вычислительных машин и баз данных, одобренных для государственных органов.
Параметры выпуска Ред Софт 002Р-06:
• Рейтинг: ВВВ+ (АКРА, прогноз «Стабильный»)
• Номинал: 1000Р
• Объем: 450 млн рублей
• Срок обращения: 2 года и 7 месяцев
• Купон: не выше 20,00% годовых (YTM не выше 21,94% годовых)
• Выплаты: ежемесячно
• Амортизация: по 45% в дату 20-го купона, 55% – в дату 31-го купона
• Оферта: нет
• Квал: не требуется
• Дата сбора книги заявок: 04 июня 2026
• Дата размещения: 10 июня 2026
Рейтинг надёжности: Агентство АКРА в апреле 2026 года повысило кредитный рейтинг на одну ступень — до BBB+.
Повышение рейтинга связано с ростом рентабельности и улучшением обслуживания долга. Плюсы компании: низкая долговая нагрузка и высокая прибыльность. Минусы, сдерживающие оценку: небольшой масштаб бизнеса, средняя ликвидность и слабый денежный поток.
Финансовые результаты по МСФО за 2025 год:
• Выручка: составила 4,62 млрд рублей, что на 21,84% больше, чем в 2024 году.
• EBITDA: увеличилась на 32,11% и достигла 1,39 млрд рублей.
• Чистая прибыль: выросла на 73,38% и составила 1,45 млрд рублей.
• Рентабельность по EBITDA: увеличилась на 2,35 процентных пункта и составила 26,15%.
• Значение долга/EBITDA: снизилось до 0,18.
• Коэффициент покрытия процентов (ICR): остался на высоком уровне — 14,85 при норме более 2,5.
Ключевые события 2025 года:
• Компания выкупила 100% «Ред Софт Центр» и создала совместное предприятие «Ред Интернэшнл».
• В число совладельцев вошла структура «Ростеха» — АО «РТ-РЕД».
• В реестр отечественного ПО добавили три новинки: защищённый мессенджер «РЕД V», инструмент для работы с БД «РБД Эксперт» и набор разработчика (СДК) для мобильной ОС РЕД ОС М.
Обзор новых размещений: ГТЛК 2P-13 | Рольф 1P-09 | Брусника 2Р-08 | Полипласт П02-БО-16 | ИСП 1P-01| Инарктика 2Р-06 | Легенда 002Р-07 | Балтлизинг БО-П24 | Арлифт 1Р-02 Прочитайте, чтобы быть в курсе актуальной аналитики.
В обращении находится 2 выпуска биржевых облигаций компании на 250 млн рублей:
• Ред Софт БО 002Р-04 $RU000A106CR1 Доходность: 17,21%. Купон: 14,00%. Текущая доходность: 13,54% на 5 дней
• Ред Софт БО 002Р-05 $RU000A108VM8 Доходность: 19,81%. Купон: 20,50%. Текущая доходность: 19,76% на 29 дней
Старые выпуски облигаций компания погасит уже в июне, поэтому ориентиром для нового размещения послужат не они, а схожие по рейтингу инструменты.
Что готовы предложить эмитенты со схожим рейтингом надежности:
• Каршеринг Руссия 001P-06 $RU000A10BY52 (23,99%) ВВВ+ на 2 года
• ВУШ БО 001P-04 $RU000A10BS76 (24,24%) ВВВ+ на 1 год 11 месяцев
• Глоракс 001Р-04 $RU000A10B9Q9 (19,34%) ВВВ+ на 1 год 9 месяцев
• Илон 001P-01 $RU000A10EG44 (17,02%) ВВВ+ на 1 год 8 месяцев
• Воксис 001Р-02 $RU000A10E9Z7 (20,29%) ВВВ+ на 1 год 8 месяцев
• Эталон-Финанс 002Р-04 $RU000A10DA74 (23,07%) ВВВ+ на 1 год 5 месяцев
• РОЛЬФ БО 001Р-08 $RU000A10BQ60 (21,68%) ВВВ+ на 11 месяцев
• МВ Финанс 001Р-06 $RU000A10BFP3 (20,06%) ВВВ+ на 10 месяцев
По итогу: Доходность выпуска выше средней, но до самых рискованных бумаг (типа «ВУШ», «Делимобиль» и «Эталона») не дотягивает. Платой за более скромную доходность выступает гораздо более надёжное финансовое положение эмитента.
Готов рассмотреть к покупке, если купон окажется не ниже 18,50%. Главный нюанс — маленький объем выпуска при высоком спросе — в лучшем случае аллокация составит порядка 20–30%, то есть получить бумаги в полном объеме будет непросто.
Если пост оказался полезным, ставьте реакции, подписывайтесь на канал - поддержка каждого очень важна!
Еще больше торговых идей и аналитики по рынку можно найти здесь: МАХ | Telegram. Присоединяйтесь!
'Не является инвестиционной рекомендацией
Разбор выпуска: АФК Система 002Р-14 — Определяем условия апсайда
АФК «Система» #AFKS - инвестиционный холдинг, который не производит самостоятельно товары и услуги. Компания приобретает и управляет различными активами, а также их денежными потоками.
Среди его ключевых активов: МТС (телекоммуникации), МЕДСИ (медицина), Segezha Group (лесная промышленность) и «Биннофарм Групп» (фармацевтика), Etalon Group (девелопмент).
Параметры выпуска Система 002Р-14:
• Рейтинг: АА- (АКРА, прогноз «Негативный»)
• Номинал: 1000Р
• Объем выпуска: 5 млрд.₽
• Срок обращения: 5 лет
• Купон: не выше 18,00% годовых (YTM не выше 19,56% годовых)
• Периодичность выплат: ежемесячно
• Амортизация: отсутствует
• Оферта: Put через 2 года (право инвестора предъявить облигации к выкупу)
• Квал: не требуется
• Дата сбора книги заявок: 29 мая 2026
• Дата размещения: 02 июня 2026
Финансовые результаты РСБУ за 1 квартал 2026 года:
• Выручка составила 1,91 млрд рублей, что на 93,9% больше, чем в первом квартале 2025 года.
• Чистый убыток достиг 8,7 млрд рублей. В аналогичном периоде прошлого года компания получила прибыль в размере 12,6 млрд рублей.
• Прибыль от продаж составила 725,3 млн рублей, тогда как годом ранее был зафиксирован убыток в 153,2 млн рублей.
• Процентные расходы увеличились до 20,3 млрд рублей против 19,5 млрд рублей в 2025 году.
• Прочие доходы сократились более чем в два раза — до 15,4 млрд рублей (в 2025 году — 38,1 млрд рублей).
В отчёте отмечается, что в прошлом году значительный вклад обеспечила переоценка финансовых вложений по рыночной стоимости, а в первом квартале 2026 года АФК «Система» отразила убыток от переоценки финансовых вложений на 3,75 млрд рублей.
• Общий объём заёмных средств компании на конец марта превысил 479,5 млрд рублей.
• Денежные средства и их эквиваленты сократились до 1,63 млрд рублей с 7,87 млрд рублей на конец 2025 года.
В компании также сообщили, что располагают невыбранными кредитными линиями на сумму 204,1 млрд рублей, а рыночная стоимость портфеля собственных облигаций на казначейском счёте составляет 122,2 млрд рублей.
25 мая совет директоров АФК «Система» рекомендовал акционерам не выплачивать дивиденды по итогам 2025 года. В сообщении говорится, что рекомендация связана с текущей денежно-кредитной политикой, а также с задачей по снижению долговой нагрузки компании.
Обзор новых размещений: ГТЛК 2P-13 | Рольф 1P-09 | Брусника 2Р-08 | Полипласт П02-БО-16 | ИСП 1P-01| Инарктика 2Р-06 | Легенда 002Р-07 | Балтлизинг БО-П24 | Арлифт 1Р-02 Прочитайте, чтобы быть в курсе актуальной аналитики.
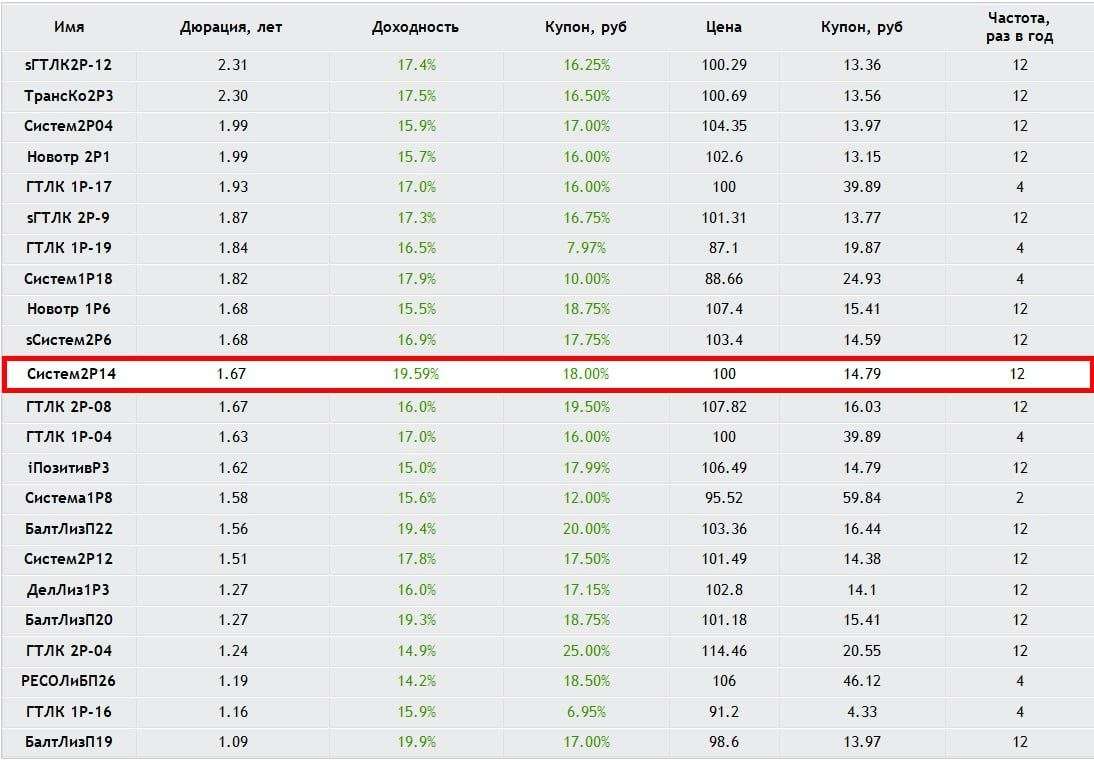
Условия сделки: Средняя доходность в данной рейтинговой группе (АА-) при сопоставимой дюрации ~ 16.8%. Однако, наиболее релевантно сравнивать с доходностью предыдущего выпуска эмитента с сопоставимой дюрацией АФК Система 002Р-12 – 17.8%.
• Со стартовым купоном у бумаги АФК Система 002Р-14 присутствует премия порядка 180 б.п. (1.8%) к доходности предыдущего выпуска эмитента АФК Система 002Р-12 $RU000A10EE87
Премия к доходности предыдущего выпуска эмитента АФК Система 002Р-12 будет сохраняться до купона 16.5%.
• Данный выпуск имеет put-оферту через 2 года. Стартовые параметры аналогичны стартовым параметрам предыдущего выпуска АФК Система 002Р-12. Однако, доходности в бумагах АФК Системы с тех пор уменьшились. Поэтому рассчитывать на столь высокий купон не приходится.
Наше мнение:
Считаем, что участие в этом размещении интересно с купоном не ниже 17%, что транслируется в эффективную доходность 18.41%, при которой будет сохраняться премия к предыдущему выпуску эмитента.
Если пост оказался полезным, ставьте реакции, подписывайтесь на канал - поддержка каждого очень важна!
Еще больше торговых идей и аналитики по рынку можно найти здесь: МАХ | Telegram. Присоединяйтесь!
'Не является инвестиционной рекомендацией
20,45% на длинных облигациях Балтийского лизинга БО-П24. Какие есть риски?
ООО "Балтийский лизинг" - универсальная лизинговая компания, специализирующаяся на предоставлении в лизинг автотранспорта, спецтехники и различных видов оборудования предприятиям малого и среднего бизнеса.
Её сеть насчитывает 82 филиала на территории РФ, головной офис расположен в Санкт-Петербурге.
Параметры выпуска Балтийский лизинг БО-П24:
• Рейтинг: АА- (Эксперт РА, прогноз «Стабильный»)
• Номинал: 1000Р
• Объем: от 500 млн рублей
• Срок обращения: 3 года
• Купон: не выше 18,75% годовых (YTM не выше 20,45% годовых)
• Выплаты: ежемесячно
• Амортизация: по 33% в даты 12-го и 24-го купонов, 34% - в дату 36-го купона
• Оферта: нет
• Квал: не требуется
• Дата сбора книги заявок: 08 июня 2026
• Дата размещения: 10 июня 2026
Рейтинг надёжности:
• AA- «Развивающийся» от АКРА (декабрь 2025)
• АА- «Стабильный» от Эксперт РА (январь 2026).
Финансовые результаты МСФО за 2025 год:
• Совокупные активы: достигли 200 млрд рублей (годом ранее — 197 млрд рублей).
• Лизинговый портфель: сохранился на уровне 165 млрд рублей. Это говорит о стабильности спроса на лизинговые услуги, несмотря на сложную экономическую обстановку.
• Собственный капитал группы: составил более 25 млрд рублей, что считается высоким уровнем достаточности для лизинговой отрасли. Это даёт запас прочности при экономических колебаниях.
• Процентные доходы от лизинга: выросли на 24% и составили 42,3 млрд рублей. Это главный источник выручки, и рост показывает, что компания успешно монетизирует портфель.
• EBITDA: увеличилась на 14% и достигла 34,5 млрд рублей.
• Чистая прибыль: сократилась на 49% и составила 3,1 млрд рублей.
• Чистый денежный поток от операций составил: -2,35 млрд рублей (против -24,3 млрд рублей годом ранее). Отрицательное значение означает, что компания тратит больше, чем получает, но ситуация улучшилась.
• Чистый долг: 155,9 млрд руб.
• Чистый долг/Собственные средства: 6,4x (ранее 5,6x)
Обзор новых размещений: ГТЛК 2P-13 | Рольф 1P-09 | Брусника 2Р-08 | Полипласт П02-БО-16 | ИСП 1P-01| Инарктика 2Р-06 | Легенда 002Р-07 Прочитайте, чтобы быть в курсе актуальной аналитики.
Потянет ли Контрол Лизинг за собой Балтийский лизинг?
Из общего, у них один бенефициар Михаил Жарницкий. Размер бизнеса Балтийского лизинга в 5,5 раз больше, чем у Контрола, поэтому даже в случае гипотетического присоединения долги не станут критичными: долговая нагрузка вырастет с 6,4x до ~7x при нормативном максимуме 8x.
В обращении находятся 15 выпусков биржевых облигаций компании на 79,080 млрд рублей:
• Балтийский лизинг БО-П20 $RU000A10D616 Доходность: 19,48%. Купон: 18,75%. Текущая доходность: 18,55% на 2 года 5 месяцев с амортизацией
• Балтийский лизинг БО-П19 $RU000A10CC32 Доходность: 20,62%. Купон: 17%. Текущая доходность: 17,22% на 2 года 3 месяца с амортизацией.
Что готовы предложить эмитенты со схожим рейтингом надежности:
• ГТЛК БО 002P-09 $RU000A10C6F7 (17,23%) АА- на 3 года 1 месяц с амортизацией
• ПКТ 002P-01 $RU000A10DJH8 (15,03%) АА- на 3 года 5 месяцев
• АФК Система БО 002Р-04 $RU000A10CU48 (15,13%) АА- на 3 года 3 месяца с амортизацией
• ТрансКонтейнер П02-03 $RU000A10F470 (17,54%) АА- на 2 года 10 месяцев
• Совкомбанк Лизинг БО-П17 $RU000A10DTS4 (14,84%) АА- на 2 года 6 месяцев
• ДельтаЛизинг 001Р-03 $RU000A10DHT7 (16,21%) АА- на 2 года 5 месяцев с амортизацией
• ХК Новотранс 002P-01 $RU000A10DCF7 (15,76%) АА- на 2 года 4 месяца
По итогу: Макроэкономическая чувствительность отрасли и затяжной период высоких ставок оказывают давление на чистую прибыль. Ключевой фактор уверенности — нахождение Балтийского лизинга в залоге у ПСБ с середины 2024 года, что де-факто означает государственный контроль. При ухудшении ситуации с долгом компанию, скорее всего, не оставят без поддержки.
По новому выпуску при сохранении стартовых условий возможен умеренный потенциальный спекулятивный рост на фоне продолжающегося цикла снижения ставки. Лично я не планирую участвовать в новом размещении, поскольку уже держу в портфеле выпуск БО-П22. Всех благодарю за внимание и поддержку постов.
Еще больше торговых идей и аналитики по рынку можно найти здесь: МАХ | Telegram. Присоединяйтесь!
'Не является инвестиционной рекомендацией
Облигации Инарктика 002Р-06 на 3 года. Для кого подойдет, а кому — мимо
ПАО «Инарктика» #AQUA - занимает лидирующие позиции на отечественном рынке товарной аквакультуры с долей рынка свыше 65%.
Основное направление её деятельности: выращивание атлантического лосося и радужной форели в аквакультурных хозяйствах, расположенных в Мурманской области и Республике Карелия.
Параметры выпуска Инарктика 002Р-06:
• Рейтинг: А+ (АКРА, прогноз «Стабильный»)
• Номинал: 1000Р
• Объем выпуска: 3 млрд рублей
• Срок обращения: 3 года
• Купон: КС+350 б.п.
• Выплаты: ежемесячно
• Амортизация: нет
• Оферта: нет
• Квал: требуется
• Сбор заявок: до 28 мая 2026
• Дата размещения: 02 июня 2026
📍 Финансовые результаты по МСФО 2025 год:
• Выручка: 24,6 млрд руб. (-21,9% г/г)
• Чистый убыток: 2,2 млрд руб. (в сравнении с прибылью годом ранее)
• Скорректированная EBITDA: сократилась более чем в два раза, до 5,7 млрд рублей с 12,5 млрд рублей
• Рентабельность по EBITDA: до 23% с 40% в 2024 году.
• Долгосрочные обязательства: 16,3 млрд руб. (+34,7% г/г)
• Краткосрочные обязательства: 4,3 млрд руб. (+11,1% г/г)
• Чистый Долг/EBITDA: 2,4х (против 1х год назад)
Причины слабого отчета:
• Снижение выручки связано с сокращением объёма реализации и падением средних цен на рыбу.
• Чистый убыток сформировался в основном из-за убытка от переоценки биологических активов и роста процентных расходов.
• Процентные расходы выросли более чем вдвое — до 2,814 млрд руб. (с 1,330 млрд руб. в 2024 году) из-за высокой ключевой ставки ЦБ РФ и размещения новых облигаций.
• Потери рыбы из-за заболеваний на садковых комплексах в Мурманской области и Карелии носили «ограниченный характер», но повлияли на результаты.
📍 Какие есть перспективы:
• Завершение строительства кормового завода в Великом Новгороде. Завод планируется запустить в конце 2026 года, его мощность составит 70 тыс. тонн кормов в год.
• Снижение капитальных затрат (CAPEX). Компания заявляет, что по большей части преодолела инвестиционный цикл и планирует завершить период высокого CAPEX в конце 2026 года.
• Вертикальная интеграция: Активное развитие собственной производственной цепочки.
В обращении находится 5 выпусков биржевых облигаций компании на 10 млрд рублей:
• Инарктика 002Р-03 $RU000A10B8P3 Купон: КС+3,4% на 1 год 9 месяцев. Доходность к погашению: 16,89%
• Инарктика 002Р-05 $RU000A10DHV3 Купон: КС+2,9% на 2 года 5 месяцев. Доходность к погашению: 16,2%
📍 Что готов предложить нам рынок долга в качестве альтернативы:
• Балтийский лизинг БО-П11 $RU000A108P46 (АА-) КС+2,3% на 12 месяцев. Доходность к погашению: 21,61%
• Группа Позитив 001Р-01 $RU000A109098 (АА-) КС+1,7% на 13 месяцев. Доходность к погашению: 15,66%
• АФК Система БО 002Р-05 $RU000A10CU55 (АА-) КС+3,5% на 15 месяцев. Доходность к погашению: 16,93%
• Селигдар 001Р-9 $RU000A10DTA2 (А+) КС+4,5% на 18 месяцев. Доходность к погашению: 17,04%
• МСП Факторинг 001Р-01 $RU000A10D7Z2 (А+) КС+3,0% на 16 месяцев. Доходность к погашению: 16,33%
• ТрансКонтейнер П02-02 $RU000A10DG86 (АА-) КС+2,5% на 29 месяцев. Доходность к погашению: 16,97%
• ГТЛК БО 002P-11 $RU000A10DP51 (АА-) КС+2,9% на 29 месяцев. Доходность к погашению: 16,08%
Что по итогу: Надёжность «Инарктики» сомнений не вызывает, но аквакультура — это всегда русская рулетка с природой. Нашествие медуз или температурный шок — и рыба погибает, а компания теряет платёжеспособность за считанные недели. Новый флоатер эту катастрофу не хеджирует, премии за риск в нём почти нет, поэтому выглядит не очень интересным.
Другое дело — спекуляция: если финальный купон будет в районе стартового, можно попытаться заскочить. Но загвоздка в том, что доступ к размещению закрыт для неквалов. Поэтому на вторичке я рассмотрел для Вас альтернативы — пусть с меньшим потенциалом, зато более надёжные и без барьеров для входа.
Если пост оказался полезным, ставьте реакции, подписывайтесь на канал - поддержка каждого очень важна!
🔥 Еще больше торговых идей и аналитики по рынку можно найти в Telegram. Присоединяйтесь!
'Не является инвестиционной рекомендацией
Инарктика. Отчет за 2025 по МСФО
Тикер: #AQUA
Текущая цена: 400.7
Капитализация: 35.2 млрд
Сектор: Агропищепром
Сайт: https://inarctica.com/investors/
Мультипликаторы (LTM):
P\E - убыток LTM
P\BV - 0.89
P\S - 1.43
ROE - убыток LTM
ND\EBITDA - 2.4
EV\EBITDA - 8.18
Активы\Обязательства - 2.92
Что нравится:
✔️очень хорошее соотношение активов и обязательств.
Что не нравится:
✔️выручка уменьшилась на 21.9% г/г (31.5 → 24.6 млрд);
✔️отрицательный FCF -40 млн против +9.2 млрд в 2024 году;
✔️чистый долг снизился на 1.1% п/п (13.9 → 13.7 млрд), но ND\EBITDA ухудшился с 1.82 до 2.4;
✔️нетто фин расход увеличился на 14.6% п/п (1 → 1.1 млрд);
✔️убыток -2.2 млрд против прибыли 7.6 млрд в 2024;
✔️дебиторская задолженность выросла на 27.2% п/п (1 → 1.3 млрд);
Дивиденды:
Компания старается выплачивать дивиденды 3 раза в год (при условии, что есть чистая прибыль по РСБУ и соотношение чистый долг/EBITDA не превышает 3.5.
По информации сайта Доход за 2025 прогнозируется выплата в размере 20 руб на акцию (ДД 4.99% от текущей цены).
Мой итог:
Биомасса на конец периода выросла на 43.8% п/п (20.9 → 30.1 тыс т). Также в 2026 году выпущены рекордные 10.7 млн мальков (+40% г/г), количество собственного малька выросло на 84%. При этом объем продаж за 2025 год снизился на 27.1% г/г (42 → 30.7 тыс т) и это следствие реализовавшихся в 1 пол 2024 года биологических рисков, когда объем биомассы значительно сократился.
Падение продаж и снижение рублевых цен на красную рыбу повлияли на выручку. За полугодие она выросла на 45.2% п/п (10 → 14.6 млрд), но здесь присутствует факт сезонности. Снижение выручки, ухудшение валовой рентабельности с 51.3 до 40% и получение большего убытка от переоценки биологических активов (-4.4 млрд vs -2.5 млрд в 2024) повлияли на получение чистого убытка в отчетном году. Если сделать коррекцию на переоценку биоактивов, то ситуация будет чуть лучше, но результаты все равно будут слабее 2024 года (-79% г/г, 10.3 → 2.1 млрд).
Долговая нагрузка продолжает расти и это неприятно. За год ND\EBITDA скаканула с 1 до 2.4 на фоне роста долга и падение EBITDA более чем на 50%. FCF стал отрицательным из-за более быстрого снижения OCF (-82.6% г/г, 15.5 → 2.7 млрд) в сравнении с кап. затратами (-56.5% г/г, 6.3 → 2.7 млрд).
Что по перспективам на 2026 год? Эксперты отмечают, что вылов лососевых в РФ будет снижен на треть до 230-250 тыс тонн. Также поддержать результаты компании мог бы поддержать слабый рубль, но пока это так и не происходит. 4 месяца из 1 полугодия рубль остается достаточно крепким и это не позволяет выигрывать конкуренцию у иностранных поставщиков. Если компания сможет реализовать за текущий год 25 тыс тонн и средняя цена на форель и лосось вырастет (а судя по магазинным ценам так и есть), то можно рассчитывать на выручку в районе 35.5 млрд.
Даже при текущих сильно снизившихся ценах акции не выглядит дешево. И это при некотором базовом сценарии. А есть еще и риски повторных потерей биомассы, которые снова могут повлиять на продажи.
Акций компании нет в моем портфеле.
*Не является инвестиционной рекомендацией
Информацию по более полному разбору можно найти на моем Телеграм канале
ВИС Финанс БО-П12: до 18,39% на 3,5 года с премией к рынку. Мои условия сделки
Еще и двух месяцев не прошло, а эмитент опять в очереди за деньгами. И это логично: на горизонте четырех месяцев надо гасить два выпуска на 3,5 млрд рублей — без новых средств не обойтись. Давайте посмотрим на условия старта от «Вис Финанс» и оценим, есть ли в них реальная выгода на фоне других долговых инструментов на рынке. Поехали!
Группа "ВИС" - холдинг, который ведет операционную деятельность с 2000 года, работает в основном с использованием механизма государственно-частного партнёрства.
За время работы компания построила около сотни крупных объектов энергетической, промышленной, транспортной, социальной и нефтегазовой инфраструктуры в 23 городах России и Европы.
📍 Параметры выпуска Вис Финанс БО-П12:
• Рейтинг: ru A+ (прогноз «Стабильный») от Эксперт РА, АА- (НКР, прогноз «Стабильный»)
• Номинал: 1000Р
• Объем: не более 2,5 млрд рублей
• Срок обращения: 3,5 года
• Купон: не выше 17,00% годовых (YTM не выше 18,39% годовых)
• Периодичность выплат: ежемесячно
• Амортизация: отсутствует
• Оферта: отсутствует
• Квал: не требуется
• Дата сбора книги заявок: 23 апреля 2026
• Дата размещения: 28 апреля 2026
📍 Финансовые результаты МСФО за 6 месяцев 2025 года:
• Выручка: 23,1 млрд руб. (-14,4% г/г) в 2024 году выручка была почти 50 млрд руб.
• EBITDA: 10,7 млрд. руб. (рост +15,8% г/г)
• Чистая прибыль: 1,1 млрд. руб. (-57% г/г).
• Капитал: собственный капитал 16,3 млрд руб.
• Долг: 75,8 млрд руб. (с учетом проектного долга)
• Чистый долг/EBITDA: 5,14х (было 6х)
Несмотря на высокий уровень долговой нагрузки, важно понимать структуру обязательств Группы ВИС. Часть из них — это проектные кредиты под конкретные государственно-частные проекты.
По сути, эти займы обслуживаются за счёт госбюджета и платежей государства по концессионным договорам. То есть компания возвращает их не из собственного кармана — за неё платит заказчик. Поэтому такие долги не считаются корпоративными и не несут для инвесторов прямого риска.
В обращении находятся 9 выпусков биржевых облигаций компании на 19,5 млрд рублей:
• ВИС ФИНАНС БО-П11 $RU000A10EES4 Доходность: 16,98%. Купон: 17,00%. Текущая доходность: 16,39% на 2 года 9 месяцев
• ВИС ФИНАНС БО П09 $RU000A10C634 Доходность: 16,68%. Купон: 17,00%. Текущая доходность: 16,52% на 2 года 2 месяца
📍 Что готов предложить нам рынок долга:
• ОДК 001P-01 $RU000A10ES32 (16,98%) А+ на 2 года 10 месяцев
• Р-Вижн 001Р-03 $RU000A10EKZ6 (15,56%) А+ на 2 года 10 месяцев
• Селектел 001Р-07R $RU000A10EEZ9 (14,80%) А+ на 2 года 9 месяцев
• Совкомбанк Лизинг БО-П17 $RU000A10DTS4 (15,11%) АА- на 2 года 7 месяцев
• Инарктика 002Р-04 $RU000A10DHX9 (14,96%) А+ на 2 года 6 месяцев
• ТрансКонтейнер П02-02 $RU000A10DG86 (16,69%) АА- на 2 года 6 месяцев
• ХК Новотранс 002P-01 $RU000A10DCF7 (15,58%) АА- на 2 года 5 месяцев
• Селигдар 001Р-08 $RU000A10DTF1 (16,51%) А+ на 2 года 1 месяц
• АФК Система 002P-06 $RU000A10DPW4 (16,15%) АА- на 2 года
Что по итогу: Основные риски здесь типичны для инфраструктурного сектора — зависимость от госфинансирования и чувствительность к ставкам, но они нивелируются статусом компании и поддержкой государства.
Операционная деятельность стабильна, но держать руку на пульсе всё же придется: ключевые моменты для мониторинга — динамика развития бизнеса и способность компании эффективно управлять долговой нагрузкой.
В целом предложение выглядит интересно и дает рыночную премию с учётом кредитного качества эмитента. При итоговом купоне не ниже 16,5% готов буду впервые добавить эмитента в свой облигационный портфель.
Плюс работает льгота на долгосрочное владение (ЛДВ) — достаточно продержать бумаги не менее 3 лет. Тем, кто пока сомневается, лучше дождаться годового отчёта за 2025 год, чтобы видеть полную картину. Решение за вами, а свою планку по цене входа я обозначил.
Если было полезно - прожимайте реакции под постом! Для меня это лучшая мотивация.
✅️ Еще больше торговых идей и аналитики по рынку можно найти здесь: МАХ | Telegram. Присоединяйтесь!
'Не является инвестиционной рекомендацией
Селигдар 001P-11: привлекательная доходность под старые проблемы. Почему против
Частота, с которой эмитент вынужден снова и снова возвращаться на долговой рынок за новыми займами, вызывает серьезные опасения. Ситуация в компании складывается непростая: без постоянных финансовых вливаний ей пока не справиться с накопившимися трудностями. Но обо всём по порядку:
ПАО «Селигдар» — российский полиметаллический холдинг, который занимается горнодобычей и добычей металлов: золота, серебра, олова, меди, вольфрама.
Компания входит в топ-10 крупнейших российских компаний по объёмам годовой добычи золота и является крупнейшим производителем рудного олова в России.
📍 Параметры выпуска Селигдар 001P-11:
• Рейтинг: ruA+ (Эксперт РА, прогноз "Негативный")
• Номинал: 1000Р
• Объем двух выпусков: 2 млрд рублей
• Срок обращения: 3 года
• Купон: не выше 16,50% годовых (YTM не выше 17,81% годовых)
• Периодичность выплат: ежемесячно
• Амортизация: 25% от номинала в даты выплат 27, 30, 34 и 36 купона
• Оферта: отсутствует
• Квал: не требуется
• Дата сбора книги заявок: 20 апреля 2026
• Дата размещения: 23 апреля 2026
📍 Финансовые результаты МСФО за 6 месяцев 2025 года:
• Консолидированная выручка: 28,4 млрд рублей, увеличилась относительно показателя прошлого года на 36%.
• Выручка от реализации золота: 23,9 млрд рублей, увеличилась на 7,1 млрд рублей.
• Показатель EBITDA: 11,6 млрд рублей, рост к прошлому году — 42%.
• Рентабельность по EBITDA: 41%.
• Долгосрочные обязательства: 80,6 млрд руб. (+15,0% г/г);
• Краткосрочные обязательства: 94,8 млрд руб. (+8,4% г/г);
• Чистый Долг/скорр. EBITDA: 3,26x.
📍 Финансовая отчетность за 9 месяцев 2025 года:
• Выручка: 61,8 млрд ₽ (+44% г/г)
• Операционная прибыль: 10,14 млрд ₽ (+47% г/г)
• Убыток: 7,7 млрд ₽ (за 9 месяцев 2024 г. — 10,1 млрд ₽)
• EBITDA: 23,78 млрд ₽ (+45% г/г)
• Чистый долг: 128,6 млрд ₽
• Чистый долг/EBITDA LTM: 4x
📍 Мнения агентств о надежности «Селигдара» разошлись:
«Эксперт РА»: ruA+, прогноз ухудшен до «негативного». НКР: А+, прогноз «стабильный» (август 2025). НРА: АА-, прогноз «стабильный» (сентябрь 2025). Не исключаю, что вскоре и другие агентства унифицируют свои рейтинги в сторону понижения на фоне проблем.
Главный просчет: Выпуск «золотых облигаций» с привязкой номинала к цене золота стал, на мой взгляд, стратегической ошибкой менеджмента:
Выпущенные в апреле 2023 года по цене 4186,3 рубля за грамм, эти бумаги сегодня, на фоне роста цены золота, создают значительную долговую нагрузку с учетом еще и 5% купона.
В обращении находятся 13 выпусков облигаций. Из них выделил бы:
• Селигдар 001Р-10 #RU000A10EC22 Доходность: 16,91%, Купон: 16,65%. Текущая доходность: 16,15% на 2 года 9 месяцев с амортизацией
• Селигдар 001Р-06 #RU000A10D3S6 Доходность: 16,80%, Купон: 18,50%. Текущая доходность: 17,61% на 1 год 11 месяцев.
📍 Что готов предложить нам рынок долга:
• ОДК 001P-01 #RU000A10ES32 (17,88%) А+ на 2 года 11 месяцев
• Р-Вижн 001Р-03 #RU000A10EKZ6 (15,87%) А+ на 2 года 10 месяцев
• Селектел 001Р-07R #RU000A10EEZ9 (14,91%) А+ на 2 года 9 месяцев
• Вис Финанс БО-П11 #RU000A10EES4 (16,61%) А+ на 2 года 9 месяцев
• Инарктика 002Р-04 #RU000A10DHX9 (15,18%) А+ на 2 года 6 месяцев
• А101 БО-001P-02 #RU000A10DZU7 (16,22%) А+ на 1 год 7 месяцев
Что по итогу: Условия нового выпуска выглядят привлекательнее рыночных аналогов, но есть важный нюанс: компания размещает облигации исключительно для поддержания ликвидности. В ближайшие пару лет долговая ситуация вряд ли улучшится, а процентные расходы ещё долго будут давить на свободный денежный поток. Поэтому я в этом размещении участвовать не буду.
В качестве альтернативы, на мой взгляд, вполне можно рассмотреть новый выпуск ОДК 001P-01 (обзор на компанию) — у него сейчас самая привлекательная доходность в своей рейтинговой группе и при этом отсутствует амортизация. Если было полезно, поддержите пост реакциями!
✅️ Еще больше торговых идей и аналитики по рынку можно найти здесь: МАХ | Telegram. Присоединяйтесь!
'Не является инвестиционной рекомендацией
Отсутствие поводов для роста обернулось распродажами на рынке
Негативный тренд на российском рынке набирает обороты. В числе основных аутсайдеров — нефтегазовый сектор, где потенциал роста исчерпан на фоне недавних атак на объекты в Усть-Луге и Приморске.
Российский рынок акций завершил март в минусе на фоне геополитики и бюджетных рисков. Во вторник инвесторы на протяжении торговой сессии в основном занимали выжидательную позицию, но при этом склонялись к продажам. Индекс Мосбиржи снизился на 0,83% (до 2777,36), РТС — на 0,78% (до 1076,83).
По технике пока картина больше шортовая. С точки зрения уровней, индекс МосБиржи удерживает отметку 2775, что пока позволяет говорить о сохранении равновесия. Однако потеря этого уровня может спровоцировать ускоренное движение в сторону 2720–2700. Новостной фон пока не дает повода для оптимизма, но все может быстро меняется.
📍 В Кремле не увидели конкретных предложений от Киева по пасхальному перемирию: Как отметил Дмитрий Песков, призывы Владимира Зеленского к временной паузе связаны с неблагоприятной для Украины обстановкой на фронте, где российские войска продолжают планомерное продвижение.
Кроме того, официальный представитель Кремля заявил, что Москва предпримет ответные действия, если подтвердится использование воздушного пространства стран Евросоюза для атак беспилотников на российскую территорию.
Дополнительным фактором давления стали публикации в издании «Эксперт»: согласно им, российские власти прорабатывают концепцию налога на сверхприбыль (windfall tax) для производителей драгоценных и цветных металлов. Мировые цены на эту продукцию значительно выросли в последние годы, что и побудило вернуться к идее изъятия части сверхдоходов.
📍 Такого откровенного торга в геополитике давно не звучало. Трамп прямо говорит европейцам: не можете получить топливо из-за ситуации в Ормузском проливе — покупайте у нас. Не хотите покупать? Тогда «наберитесь мужества и просто захватите его». И главный посыл: США больше не будут работать «бесплатным прикрытием» для тех, кто, по их мнению, отвернулся в момент операции против Ирана.
Не правда ли, отличная стратегия? Сначала американский СПГ занял освободившуюся нишу в Европе. Теперь настала очередь нефти. А информация о том, что Трамп готов завершить кампанию, даже не открывая пролив, раскрывает конечную цель: оставить регион в состоянии хаоса, а союзников — перед выбором без альтернатив. Платой за этот выбор станет многолетняя зависимость Европы и Азии от поставок из США — от топлива до гелия.
📍 Из корпоративных новостей:
Самолет #SMLT РСБУ 2025 год: Выручка ₽15,05 млрд (+59,6% г/г), Чистая прибыль ₽1,58 млрд (рост в 6,1 раза г/г)
НМТП #NMTP МСФО 2025 год: Выручка ₽76,52 млрд (+7,5% г/г), Чистая прибыль ₽40,36 млрд (+6,2% г/г)
Инарктика #AQUA МСФО 2025 год: Выручка ₽24,64 млрд (-21,9% г/г), Убыток ₽2,23 млрд против прибыли ₽7,76 млрд годом ранее.
Сургутнефтегаз #SNGS убыток по РСБУ за 2025 год составил 251,2 млрд руб против прибыли 923,27 млрд руб годом ранее.
Мосбиржа #MOEX Наблюдательный совет подтвердил рекомендацию по дивидендам за 2025 год — ₽19,57 на акцию. Дивдоходность в 11,6%.
ВИ.ру #VSEH МСФО 2025 год: Чистая прибыль повысилась в 5х раз с 0,7 млрд руб. до 3,4 млрд руб. г/г, EBITDA (IFRS 16) увеличилась на 37% — до 17,6 млрд руб.
ДВМП #FESH Минфин США исключил из санкционного списка несколько контейнеровозов под российским флагом.
Россети #FEES МСФО 2025 г: Выручка ₽1 834,0 трлн (+21,8% г/г), Чистая прибыль ₽203,4 млрд (после убытка ₽116,9 млрд в 2024г.)
• Лидеры: ФСК Россети #FEES (+5,2%), ВТБ #VTBR (+2,9%), ДВМП #FESH (+1,9%), Совкомфлот #FLOT (+1,8%).
• Аутсайдеры: Инарктика #AQUA (-5,2%), НКНХ #NKNC (-3,3%), РуссНефть #RNFT (-2,4%), Новатэк #NVTK (-2,3%).
01.04.2026 - среда
• #NVTK Новатэк собрание акционеров по финальным дивидендам за 2025 год в (рекомендация — 47,23 руб./акцию)
• Данные по недельной инфляции.
✅️ Еще больше торговых идей и аналитики по рынку можно найти здесь: МАХ | Telegram. Присоединяйтесь!
'Не является инвестиционной рекомендацией