Поиск
Текущая ситуация на бирже
Битва индекса Мосбиржи $IMOEX за сохранение восходящего тренда продолжается, котировки держатся выше зоны поддержки на 2300-2370 пп. Рынок по-прежнему чувствителен к геополитическим новостям, а высокая ключевая ставка сдерживает инвестиционный спрос. Впрочем, даже в таких условиях инвесторы постепенно возвращаются к покупкам. Получится ли на этот раз выйти из затянувшегося боковика?
🕊 Уже сегодня состоятся переговоры в Абу-Даби РФ-США-Украина-ЕС. Сергей Лавров сообщил, что посвящены они будут согласованию принципов будущего урегулирования конфликта. Продолжение диалога - позитивный сигнал, однако до конкретных договоренностей еще далеко. Для рынка снижение напряженности остается одним из главных драйверов роста, но я бы не закладывал пока в стратегию на 2027 год снятие санкций и подписание мира.
🧓 Эльвира Набиуллина призвала не торопиться со снижением ключевой ставки, которая останется двузначной на протяжении всего 2027 года. Получается, период дорогих денег затягивается, а закредитованным компаниям придется еще потерпеть. Особенно чувствительными остаются девелоперы (в Самолет $SMLT пальцем не будем тыкать), тогда как банки (Сбер $SBER только вчера разбирал) с сильной депозитной базой выглядят устойчивее. Для рынка акций сигнал не самый приятный.
🛢️ Совет директоров Роснефти $ROSN рекомендовал дивиденды за первое полугодие в размере 9,44 рубля на акцию с доходностью порядка 2,6%.Выплата получилась скромной, что объясняется крепким рублем, санкционными ограничениями и непростой конъюнктурой первой половины года. Впрочем, для Роснефти куда важнее динамика FCF и долговой нагрузки. Без улучшения этих показателей рассчитывать на щедрые итоговые дивиденды не приходится. Чего не скажешь о Газпромнефти $SIBNи Татнефти $TATN Ждем сюрпризов от компаний!
💎 Алроса $ALRS временно приостановила добычу на наименее рентабельных месторождениях, а эффект от оптимизации расходов достиг 40 млрд рублей. Мировой алмазный рынок переживает затяжной кризис, вынуждая компанию сокращать затраты. С одной стороны, экономия поддерживает финансовую устойчивость, с другой - остановка добычи красноречиво говорит о состоянии отрасли. Пока спрос на природные алмазы не восстановится, инвестиционная история остается непростой.
🪴 Поставки российских удобрений в Бразилию в октябре выросли на 13% до $371,4 млн, достигнув трехмесячного максимума. Правда, в годовом выражении экспорт сократился на 1%, а доля России в бразильском импорте снизилась с 27,8% до 24,7%. Конкуренция усиливается, особенно со стороны Китая, увеличившего поставки в 2,8 раза. Для Фосагро $PHOR и Акрона $AKRN это повод внимательнее следить за экспортными рынками, особенно на фоне крепкого рубля.
❗️Не является инвестиционной рекомендацией
♥️ Если вам нравятся такие утренние брифинги, жмите лайк, буду чаще их делать.
🔍 Взаимосвязь девелопмента с другими отраслями экономики
Девелопмент – один из крупнейших секторов экономики России: вместе со смежными направлениями он формирует до 20% ВВП, а занятость в нём составляет более 17% трудоспособного населения.
Разберём, какая существует взаимосвязь отраслей и как она влияет на инвестиционные решения.
🧱 Промышленность стройматериалов, металлургия и машиностроение
В прямой зависимости от активности девелоперов и объёмов текущего строительства находятся металлурги, производители стройматериалов и строительной техники. Девелоперы – ключевые потребители арматуры, металлоконструкций, фасонного проката, балок, а также строительной техники. Эти отрасли взаимосвязаны: спад в строительстве может отразиться на металлургах, и наоборот. Аналогичная зависимость прослеживается и с производителями цемента, бетона, кирпича, газоблоков. Поэтому инвестор может учитывать, что рекордные запуски новых жилых и коммерческих проектов могут привести к росту котировок акций металлургов, ориентированных на внутренний рынок.
🏦 Банковский сектор
С июля 2019 года в долевом строительстве произошёл переход к механизму с эскроу-счетами и проектным финансированием. Если раньше девелоперы финансировали стройку непосредственно средствами дольщиков, то с июля 2019 года привлекают проектное банковское финансирование. Средства участников долевого строительства поступают в распоряжение уполномоченных банков на счета эскроу, а застройщик может получить к ним доступ только после получения разрешения на ввод в эксплуатацию (РВЭ).
По состоянию на октябрь 2026 года финансировать девелоперов имеют право 64 уполномоченных банка, но основную долю контролирует тройка лидеров: Сбербанк, ВТБ и Банк ДОМ.РФ. Ставка по проектному кредиту плавающая и привязана к объёму средств, аккумулированных на счетах эскроу: если остатки на эскроу-счетах превышают объём кредитов в 1,5 раза и более, стоимость заимствований становится минимальной.
📊 Например, по состоянию на декабрь 2025 года коэффициент покрытия обязательств поступлениями на эскроу у ГК «А101» составляет 1,5. Это значительно выше среднего показателя по отрасли (0,7), что подтверждает финансовую устойчивость Группы.
💸 Долговой рынок
Исторически крупные застройщики активно привлекают финансирование на публичном рынке заимствований посредством выпуска облигаций, где ставка купона зависит от политики ЦБ. Это касается и флоатеров, где выплаты формируются как ключевая ставка плюс премия эмитента, и бумаг с фиксированным доходом: их параметры определяются при размещении, и чем выше значение ключа, тем дороже обслуживание долга.
📜 ГК «А101» дебютировала на долговом рынке в 2024 году, а затем в 2025 году разместила ещё два займа: с фиксированным и плавающим купоном. Сегодня совокупный облигационный долг Группы равен 11 млрд рублей. После последнего размещения ключевая ставка пошла вниз, что облегчило обслуживание заимствований. При этом Группа демонстрирует комфортный уровень долговой нагрузки, благодаря чему её бумаги одни из самых надёжных в секторе.
🧩 Инвестируя в ценные бумаги застройщиков, инвестор должен учитывать: политику регулятора, состояние рынка ипотеки, цены на стройматериалы, формирующие себестоимость квадратного метра, ситуацию на рынке труда и потребительский спрос. Такой комплексный межотраслевой подход позволяет использовать девелопмент как самостоятельный актив и как дополнительный индикатор, помогающий прогнозировать динамику прибыли в разных секторах экономики.
❗Важно: рост и спад в одной отрасли не обязательно повлияют на смежную, так как каждый сектор имеет собственные драйверы и ограничения. Поэтому корреляция – это не гарантия синхронного движения, а ориентир, который нужно проверять на конкретных данных.
📢 Подписывайтесь на наш канал. В нём мы рассказываем о новых и текущих проектах, делимся хорошими новостями и образовательными материалами про инвестиции в девелопмент и облигации.
RU000A108KU4 RU000A10DZU7 $RU000A10DZT9
#А101
Бетон. Начало.
Стартовала моя стратегия "Бетон"
https://www.tbank.ru/invest/strategies/c091a478-4f96-4c7f-a413-bb0faac4a069/
длинную историю создания своего фонда "All in Beton", и почему он переродился в автоследование "Бетон" я описал в своём телеграм канале.
если коротко... суть - создать одну кнопку для частного инвестора, нажимая на которую он получал прокси на стройку (банк, девелопер, инфраструктура недвижимости в РФ).
$SMLT $PIKK $ETLN $GLRX $LSRG $APRI $DOMRF $CNRU
я сам точно так же как и вы на стратегию подписан и прошёл первые шаги пользователя, поэтому вот 4 шага упрощающих процесс:
1. лучше чтобы браузер был Яндекс (тогда не придётся устанавливать сертификаты)
2. нужен пустой, возможно новый счёт
3. решили закупаться на свой? внимательно! если на вашем брок.счёте стоят лимитные заявки их нужно убрать, и ваши бумаги брокер предложит продать, поэтому лучше пусть будет новый счёт
4. перенос средств между брок. счетами работает в Терминале
если что-то не понятно https://www.tbank.ru/invest/help/brokerage/account/strategy/turn-on/?card=q1 пишите в поддержку, там оперативно подскажут что и как делать.
Первый стрим уже на всех платформах 😈
Стратегия "Бетон"
RUTUBE: https://rutube.ru/video/1f795e5e655c2642fb5d1ca4ca89ead8/?playlist=1819516
VK: https://vkvideo.ru/video-226175879_456239021
ДЗЕН: https://dzen.ru/video/watch/6ab75a276744c434351ca1fc
YouTube: https://youtu.be/6fRpn534OjM
Когда фавориты плетутся в хвосте, а мы делаем вид, что так и задумано
Знаете, что мне нравится в обзорах от аналитиков? Их непоколебимая вера в собственные идеи. Вот смотришь на такую подборку — фавориты, аутсайдеры, всё разложено по полочкам. А потом открываешь статистику за месяц и видишь: любимчики принесли два процента, пока индекс скакал на все шесть, а нелюбимчики и вовсе ушли в минус. И вот сидишь такой, чешешь репу и думаешь — то ли аналитики что-то знают, то ли я чего-то не понимаю.
Но давайте по-честному. Рынок сейчас — это не про математику и не про красивые мультипликаторы. Это про нервы. Геополитика трясёт всех, как грушу, нефть дёргается туда-сюда, ставка хоть и ползёт вниз, но медленно, как улитка по стеклу. В такой обстановке любой портфель — это лотерея с элементами научного подхода.
🔥 Явные фавориты рынка
Сбер — понятно, банк жирнеет на высоких ставках, маржа прёт, Греф обещает рекорды.
Транснефть — вообще песня, сидит на куче денег, получает проценты по вкладам, как рантье, и ещё дивиденды платит.
Яндекс — отдельная история. Компания растёт двузначными темпами, когда вокруг всё замедляется. Электронная коммерция вышла в плюс по EBITDA.
🧑💻 Фавориты, но с оговорками
НОВАТЭК — ставка на газ и зиму, которая рано или поздно придёт, а запасы в Европе не резиновые.
ДОМ.РФ — банк, который зарабатывает на ипотеке и чувствует себя неплохо даже при высоких ставках.
Хэдхантер с его семью процентами дивдоходности за полгода - неплохо, особенно если верить, что рынок труда не схлопнется.
Интер РАО — тут интереснее. На долгосрок компания может быть привлекательной, но на коротком горизонте — балласт. Бумага после дивидендной отсечки потеряла поддержку, и теперь болтается без катализаторов.
Логика везде примерно одна: либо компания получает кэш от высоких ставок, либо растёт быстрее рынка, либо платит щедрые дивиденды. Идея простая — собрать тех, кто в текущих условиях чувствует себя комфортно.
❌ Аутсайдеры — тут всё грустнее, но предсказуемо
Девелоперы сейчас в аду. Высокие ставки убивают ипотеку, продажи новостроек в Москве падают, финансовые расходы давят. Аналитики ждут убытков аж до 2028 года — это даже не прогноз, это приговор тому же Самолету.
Магнит — тоже логично. Убыток, долговая нагрузка, потребитель экономит. Дивидендов не будет, и это, пожалуй, самое честное, что можно сказать про ритейлера в такой ситуации.
Полюс, Северсталь и АЛРОСА— тут тоже всё примерно понятно. Либо отрасль в стагнации, либо дивиденды разочаровали, либо новостей нет вообще. Когда нет новостей, рынок придумывает их сам, и обычно не в пользу.
У каждого есть проблема, которая никуда не денется в ближайшее время.
🎯 ИнвестВзгляд: Вот не сразу, но пришел к такому интересному выводу: Смотреть на месячную динамику портфеля — это как оценивать свою физическую форму по одному дню в спортзале. Да и главный вопрос не в том, кто вырос за месяц, а в том, кто выживет в текущих условиях.
$SBER $TRNFP $YDEX $NVTK $DOMRF $HEAD $IRAO $MGNT $PLZL $CHMF $ALRS
6 девелоперов за 6М 2026: выручка падает, прибыль испаряется, долг давит
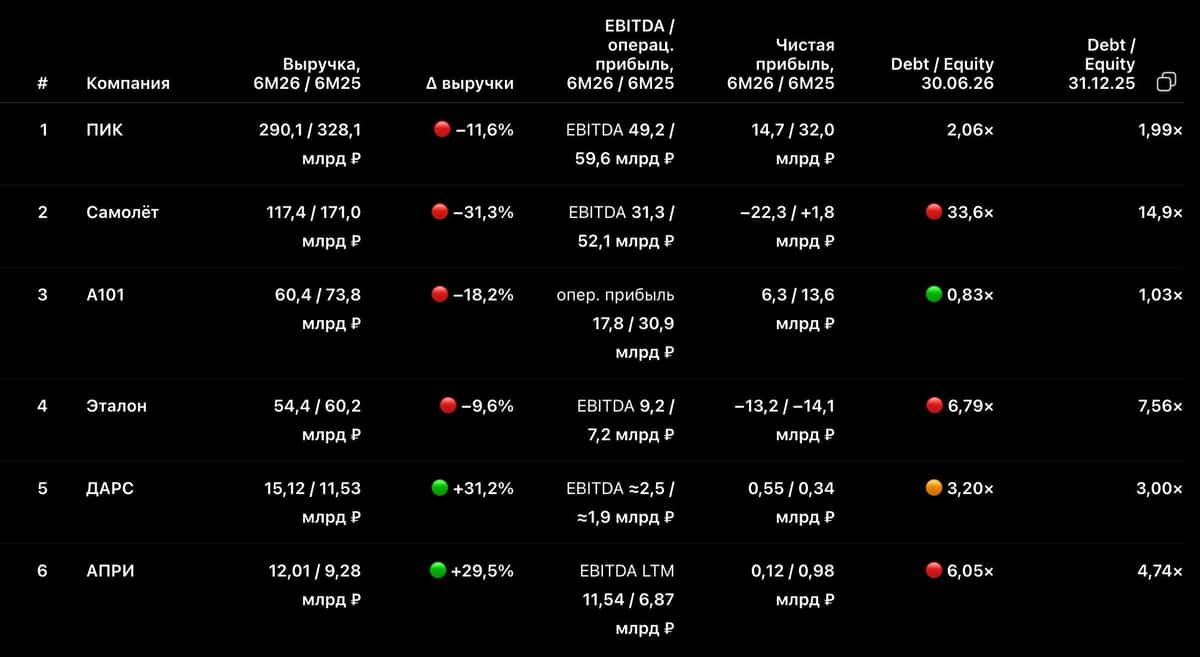
Собрал таблицу по 6 девелоперам за 1 полугодие 2026 года:
ПИК, Самолёт, А101, Эталон, ДАРС и АПРИ. (удобно сравнивать, 2 крупных, 2 средних, и 2 региональных)
В таблице суммарная выручка снизилась с 654 млрд ₽ до 549 млрд ₽.
Это примерно -16% год к году.
Чистая прибыль изменилась сильнее.
За 6М 2025 в таблице было +34,6 млрд ₽ прибыли.
За 6М 2026 уже -13,8 млрд ₽ убытка.
Важная оговорка.
Выручку, EBITDA и чистую прибыль я сравниваю за 6М 2026 против 6М 2025.
Debt / Equity — это балансовый показатель. Его сравниваю на две даты: 30.06.2026 против 31.12.2025.
То есть по долговой нагрузке смотрю, как изменился баланс за первое полугодие 2026 года.
ПИК
Выручка: 290,1 млрд ₽ против 328,1 млрд ₽.
Это -11,6%.
EBITDA: 49,2 млрд ₽ против 59,6 млрд ₽.
Чистая прибыль: 14,7 млрд ₽ против 32,0 млрд ₽.
Debt / Equity на 30.06.2026: 2,06х.
На конец 2025 года было 1,99х.
ПИК остаётся крупнейшей компанией в таблице, но прибыль упала больше чем в 2 раза.
Самолёт
Самая тяжёлая строка.
Выручка: 117,4 млрд ₽ против 171,0 млрд ₽.
Это -31,3%.
EBITDA: 31,3 млрд ₽ против 52,1 млрд ₽.
Чистая прибыль: -22,3 млрд ₽ против +1,8 млрд ₽ годом ранее.
Debt / Equity на 30.06.2026: 33,6х.
На конец 2025 года было 14,9х.
Мультипликатор вырос больше чем в 2 раза за полгода.
Для меня это главный показатель в таблице.
А101
Выручка: 60,4 млрд ₽ против 73,8 млрд ₽.
Это -18,2%.
Операционная прибыль: 17,8 млрд ₽ против 30,9 млрд ₽.
Чистая прибыль: 6,3 млрд ₽ против 13,6 млрд ₽.
Компания остаётся прибыльной, но динамика слабая.
А101 просела по выручке и прибыли, но по Debt / Equity выглядит сильнее остальных компаний в таблице: 0,83х на 30.06.2026 против 1,03х на конец 2025 года.
Эталон
Выручка: 54,4 млрд ₽ против 60,2 млрд ₽.
Это -9,6%.
EBITDA выросла: 9,2 млрд ₽ против 7,2 млрд ₽.
Чистый убыток остался большим: -13,2 млрд ₽.
Годом ранее было -14,1 млрд ₽.
Debt / Equity на 30.06.2026: 6,79х.
На конец 2025 года было 7,56х.
Долговая нагрузка снизилась, но уровень всё ещё высокий.
ДАРС
Выручка: 15,1 млрд ₽ против 11,5 млрд ₽.
Это +31,2%.
EBITDA: около 2,5 млрд ₽ против 1,9 млрд ₽.
Чистая прибыль: 0,55 млрд ₽ против 0,34 млрд ₽.
Debt / Equity на 30.06.2026: 3,2х.
На конец 2025 года было 3,0х.
ДАРС растёт, но рост идёт на фоне активной инвестиционной фазы и входа в московские проекты.
Об это я писал выше, листайте.
АПРИ
Выручка: 12,0 млрд ₽ против 9,3 млрд ₽.
Это +29,5%.
EBITDA LTM: 11,5 млрд ₽ против 6,9 млрд ₽.
Чистая прибыль: 0,12 млрд ₽ против 0,98 млрд ₽.
Debt / Equity на 30.06.2026: 6,05х.
На конец 2025 года было 4,74х.
Выручка растёт, долговая нагрузка тоже растёт, прибыль почти исчезла.
Это плохая комбинация.
Отдельно по рынку.
По исследованию НКР и ЕРЗ, совокупный долг 11 крупнейших застройщиков за 2025 год вырос на 30%, до 3,1 трлн ₽.
Выручка выросла только на 15%, до 2,2 трлн ₽.
Средства на эскроу росли медленнее долга: +23% против +30%.
Выводы:
В 2026 году таблицу девелоперов надо читать через баланс, причём с лупой!
ПИК остаётся крупнейшим, но прибыль сильно снизилась.
Самолёт показывает самый жёсткий рост долговой нагрузки.
А101 прибыльная, но тоже просела по выручке и прибыли.
Эталон улучшил Debt / Equity, но остаётся в высокой зоне долга. (напишу потом отдельно про рассрочки)
ДАРС и АПРИ растут по выручке, но у обоих рост требует внимательного контроля долга.
Главные показатели сейчас:
Debt / Equity - да
Net Debt / EBITDA - нет
покрытие проектного
финансирования эскроу - да
чистая прибыль - да
динамика запусков - нет
Почему? Рост выручки сам по себе уже ничего не гарантирует.
Главный риск 2026 года для девелоперов — обслуживание долга при более слабой прибыли.
Продажи ещё пока есть.
Капитал и прибыль выдерживают уже не у всех.
P.S. То есть проблема системная.
Девелоперы продолжают финансировать проекты, а продажи и прибыль уже не успевают за ростом долга.
🔍 ЭКГ-рейтинг: зачем компаниям эта оценка и чем она отличается от ESG
ESG-рейтинг – не единственная шкала для оценки устойчивости компании. В 2022 году в России был разработан ЭКГ-рейтинг, который расшифровывается как «Экология, Кадры, Государство» и показывает надёжность, социальную и экологическую ответственность предприятия. Сегодня в системе участвуют уже более 7,5 млн организаций, включая крупнейшие компании России.
⚖️ ЭКГ похож на ESG-рейтинг, но у него есть отличия. Во-первых, это прозрачная методика расчётов, ГОСТ 71198-2023, открытая шкала и сайт. Во-вторых, акцент сделан не на экологии, а на «Кадрах». Российская версия учитывает поддержку материнства и помощь семьям при рождении детей. Пока рейтинг действует только в РФ, но в дальнейшем может распространиться на страны БРИКС.
📌 Методология охватывает три направления, а для оценки аналитики используют 57 критериев:
● Экология: воздействие на окружающую среду, развитие наилучших доступных технологий и участие в экопроектах.
● Кадры: уровень оплаты труда, стабильность кадрового состава, корпоративные социальные и демографические программы, благотворительные проекты.
● Государство: налоговая история, финансовая дисциплина, полнота отчётности и финансовая устойчивость.
📊 Чтобы получить высокий статус, организация проходит предквалификацию и скоринг на основе публичных данных (максимум – 100 баллов). Дополнительно проводится добровольное анкетирование (до 60 баллов), одним из критериев которого является работа с деловыми объединениями — этот критерий оценивается в 10 баллов из 60 и является составной частью общего результата анкетирования. По итогам присваивается градация от базового уровня «C» до лидерского «ААА».
🏦 Высокий ЭКГ-рейтинг открывает бизнесу преференции. Участники с уровнем «А» получают доступ к кредитам по сниженным ставкам, банки готовы выдавать крупные суммы без обеспечения, а срок рассмотрения заявок сокращается. Рейтинг активно используют и госорганы: компании с высоким уровнем реже включаются в планы выездных проверок.
🤝 Статус «А» или «В» служит сигналом для крупных заказчиков: компания добросовестно платит налоги и финансово устойчива. Если организация выступает поставщиком для крупного бизнеса, службы безопасности клиентов проверяют ЭКГ-рейтинг, и низкий уровень может стать основанием для отказа.
⭐ Группа компаний «А101» прошла анкетирование в марте и получила сертификат продвинутого уровня «А», набрав 87 баллов. До этого Группа получила ESG-рейтинг ESG-5 (A+) от «АКРА» со стабильным прогнозом. Основанием для такой оценки стали достижения в области устойчивого развития – введение энергоэффективных домов, включая дома класса А и выше, награды Green Property Awards 2025 в номинации «ESG-бренд года. Строительство и девелопмент», а также 2-е место среди строительных компаний в рэнкинге ESG-прозрачности от «Эксперт РА».
🎯 На данный момент лидеры ЭКГ-рейтинга – это предприятия нефтегазовой отрасли, металлургии, лесопереработки. Однако постепенно в систему входят и девелоперы, которые всё чаще включают в свои проекты требования экологичности, социальной ответственности и качества управления. Для строительного рынка ЭКГ-рейтинг становится практическим инструментом для повышения доверия со стороны инвесторов и государства.
$RU000A108KU4 $RU000A10DZU7 $RU000A10DZT9
#А101
🪙 10% квартир государству. Что это значит для девелоперов и рынка?
Глава думского комитета Ярослав Нилов предложил обязать застройщиков при вводе новых МКД передавать государству 10% жилья — для ускорения обеспечения очередников (сирот, ветеранов, льготников и жильцов аварийных домов). Идею уже поддержал вице-премьер Хуснуллин, и сейчас она прорабатывается в правительстве. При этом Нилов допускает гибкость: вместо элитных квартир можно передавать больше «экономов» по площади, чтобы охватить больше семей.
Однако у этой меры есть далеко идущие последствия.
Для застройщиков:
· Рост себестоимости. 10% площадей уходят безвозмездно — это прямая потеря прибыли. Компании будут вынуждены закладывать эти издержки в цену оставшихся 90% квадратных метров.
· Удорожание жилья для конечных покупателей. Чтобы сохранить маржинальность, девелоперы поднимут цены на коммерческие лоты. В итоге инициатива может ударить по тем, кто покупает квартиру в ипотеку.
· Сжатие рынка для малых игроков. Крупные застройщики с высокой рентабельностью смогут «переварить» эту нагрузку, а небольшие компании — особенно на грани рентабельности — могут уйти с рынка или заморозить проекты.
· Риск ухода в «серые» схемы. Появится соблазн занижать передаваемую площадь, манипулировать классами жилья или завышать цены на остальные метры, чтобы компенсировать потери.
Для рынка недвижимости в целом:
· Рост предложения в социальном сегменте. Очереди действительно могут сдвинуться, но только если государство сможет оперативно распределять и обслуживать эти квартиры.
· Возможное охлаждение инвестиционного спроса. Частные инвесторы, покупающие жильё «для сдачи», могут переключиться на другие активы, если коммерческие цены вырастут, а доходность аренды упадёт.
· Дефицит на первичном рынке? Если часть проектов станет нерентабельной и строительство замедлится, это приведёт к сокращению общего объёма ввода жилья через 2–3 года.
· Перекос в сегментации. Девелоперы переориентируются на бизнес- и премиум-класс, где маржа выше, чтобы «отбивать» потери — в итоге эконом-класса станет ещё меньше, несмотря на цель помочь очередникам.
В целом мера выглядит социально оправданной ( либо это просто популизм) , но без продуманной компенсации для застройщиков (например, налоговых льгот или субсидий) она рискует обернуться ростом цен и сокращением строительства, что ударит по всем участникам рынка.
И главный вопрос: кто за это все заплатит в итоге?
Что будет с семейной ипотекой после 1 октября?!
Июнь на рынке новостроек был оживленный.
Причина простая: покупатели ждали изменения условий семейной ипотеки с 1 июля 2026, а в итоге изменения перенесли на 1 октября.
Ведомства продолжают согласовывать параметры программы.
Сделки, которые люди успели ускорить в июне, уже попали в статистику.
Полных данных по ДДУ по всей РФ за июнь пока нет. Она будет в середине июля. Поэтому смотрю на Московский регион как на индикатор спроса.
В мае в Московском регионе было 6 554 ДДУ.
В июне 8 740 ДДУ. Рост к маю 33%.
По частям региона:
Москва в старых границах +20% к маю по ДДУ.
Новая Москва +38%.
Московская область +47%.
Самый сильный месячный рост был в области.
Теперь сравнение с прошлым 2025 годом.
В июне 2025 года в Московском регионе было около 8,8 тыс. ДДУ.
В июне 2026 года - 8,7 тыс. ДДУ.
То есть рынок по количеству сделок примерно на уровне прошлого года.
Здесь важный момент: июнь выглядит сильным к маю, а к прошлому году рынок скорее удержал объём.
Рост выручки дал не объём сделок. Его дали цены и структура продаж.
По Москве в старых границах ДДУ -14% год к году, площадь -9%, выручка +7%.
По Новой Москве просадка сильнее: ДДУ -37%, площадь -39%, выручка -24%.
По Московской области картина лучше: ДДУ +39%, площадь +37%, выручка +52%.
Если смотреть исторически, июнь 2026 тоже не выглядит сильным месяцем.
По Московскому региону:
июнь 2022 — 8,9 тыс. ДДУ;
июнь 2023 — 11,9 тыс. ДДУ;
июнь 2024 — 18,3 тыс. ДДУ;
июнь 2025 — 8,8 тыс. ДДУ;
июнь 2026 — 8,7 тыс. ДДУ.
Результаты июня 2024 года искажены отменой льготной ипотеки для всех, которую отменили 01.07.2024.
Тогда в Московском регионе было 18,3 тыс. ДДУ. Сейчас 8,7 тыс.
Разница почти в два раза.
Цена за это время выросла сильно, больше 60% (15%г/г).
Средняя цена кв. м без скидок в июне:
2022 — 254 тыс. ₽;
2023 — 294 тыс. ₽;
2024 — 310 тыс. ₽;
2025 — 374 тыс. ₽;
2026 — 413 тыс. ₽.
Выручка в июне 2026 - 183 млрд ₽.
Это выше июня 2025 года, но ниже июня 2024 года, когда было 264 млрд ₽.
Ипотека снова стала главным фактором.
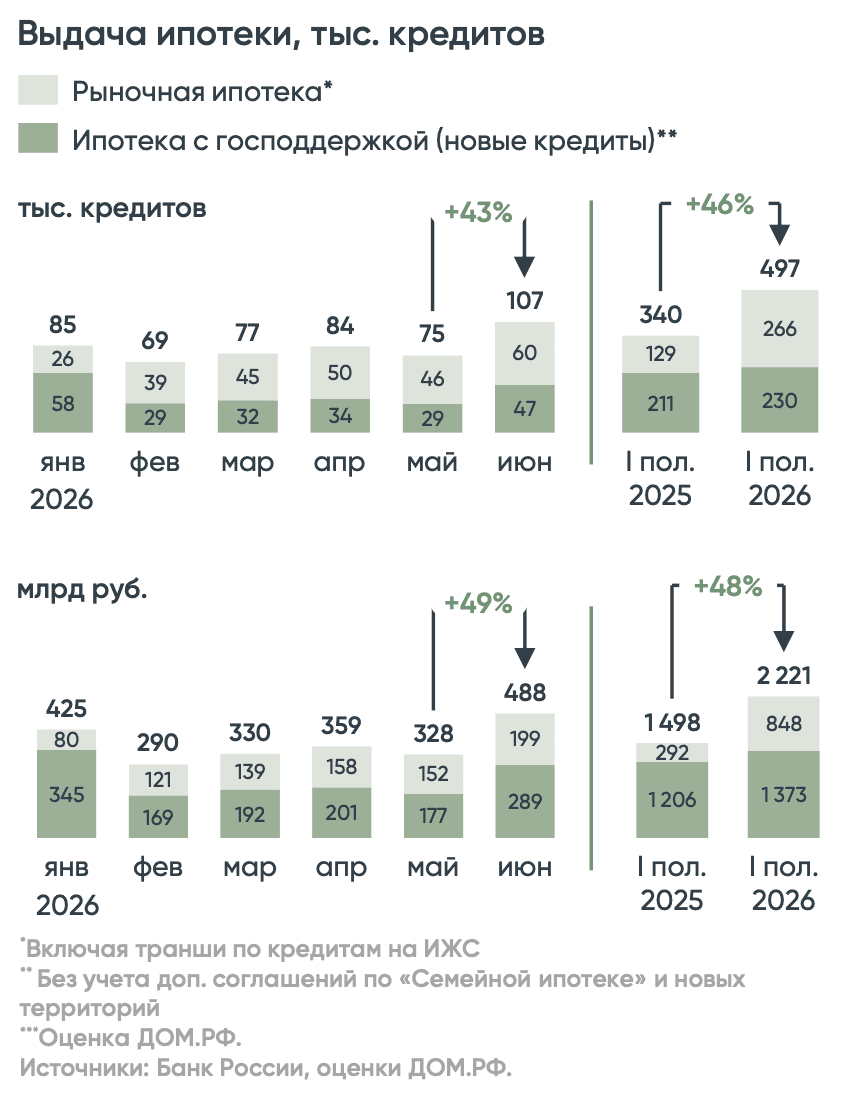
По оценке ДОМ.РФ, в июне банки выдали 107 тыс. ипотечных кредитов на 488 млрд ₽ и это максимум с начала года.
По семейной ипотеке в июне выдали 42,3 тыс. кредитов на 257,6 млрд ₽. (52,66%)
В последние две недели июня число одобренных заявок по программе почти удвоилось. Выдачи на неделе 22–28 июня выросли в 2,3 раза к среднему уровню мая.
Запуски новых проектов по РФ во 2 квартале снизились на 5% г/г.
За 6 месяцев запущено 19,4 млн кв. м, это +12% к 2025му, но рост обеспечил в основном 1 квартал когда всем пытались успеть 2 ипотеки на семью.
Во 2 квартале почти все крупнейшие застройщики сократили активность.
Так что для меня вывод такой.
Июнь показал, что спрос быстро оживает, когда появляется дедлайн по льготной ипотеке. (манипуляция? нет, Вы не понимаете это другое…)
В Московском регионе это сразу дало +33% к маю по ДДУ.
В годовой динамике восстановления пока не видно.
Количество ДДУ осталось примерно на уровне июня 2025 года, а до июня 2023–2024 годов рынок заметно не дотягивает.
Теперь надо смотреть на провальный июль и август, ибо раньше сентября опять никто не придёт покупать.
Главный вопрос: сколько июнь забрал спроса из 3 квартала?
кстати эти и другие вопросы мы вчера обсудили с компанией АПРИ и каналом "Деньги из Бетона"
https://vkvideo.ru/video-226175879_456239225
https://www.youtube.com/live/bqEtRaX1u9E
Акции девелоперов в 2026: реальные шансы сектора пережить затяжные высокие ставки
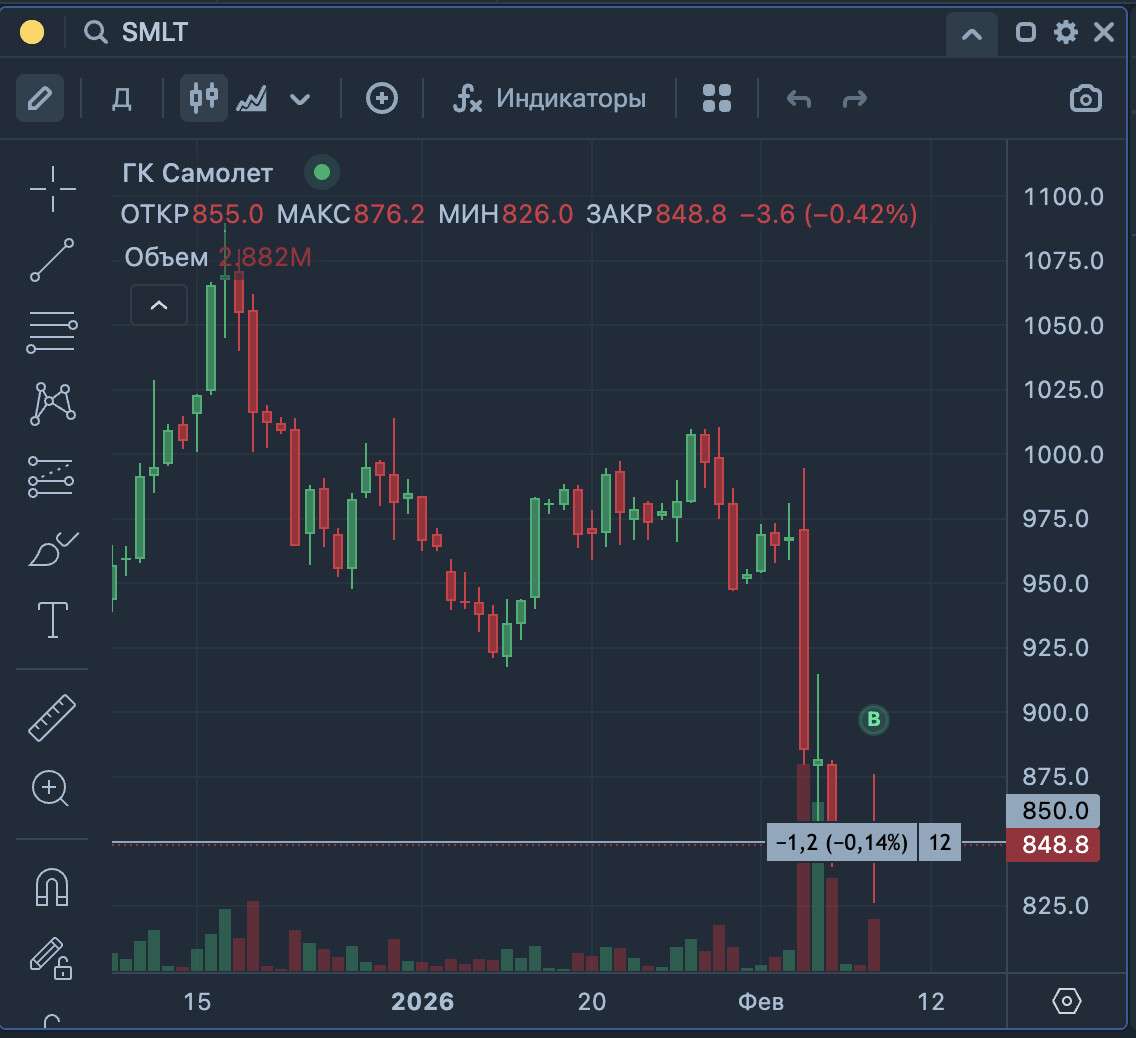
В июне 2026 года акции ГК «Самолет» (SMLT) торгуются около 290–310 рублей — это падение более чем на 70% за год и в несколько раз от пиков предыдущих лет. Другие девелоперы тоже под давлением, хотя и не всегда так сильно. Причина очевидна: ключевая ставка ЦБ на уровне 14,25% (после снижения на 25 б.п. 19 июня) держит рыночные ставки по ипотеке около 19% на первичном рынке. Льготные программы (семейная, IT) работают под 6%, но их ужесточили — с февраля действует правило «одна льготная ипотека на семью».
Вопрос не в том, больно ли сектору. Вопрос в другом: насколько глубоко и надолго, и есть ли у крупных игроков, таких как «Самолет», запас прочности, чтобы пережить сценарий, при котором средняя ключевая ставка в 2026–2027 годах останется в районе 12–14% или выше.
Как высокие ставки бьют по рынку жилья
Высокая ставка ЦБ работает через стоимость денег. Рыночная ипотека под 19% делает ежемесячный платеж заградительным для большинства заемщиков без господдержки. В результате:
Доля сделок с полной оплатой (кэш) выросла существенно. Некоторые оценки говорят о 60%+ в отдельных сегментах.
Продажи новостроек в натуральном выражении стагнируют или снижаются. В 2025 году у «Самолета» денежный объем продаж упал на 4% (до 272 млрд рублей). В первом полугодии 2026-го отрасль в целом не показывает уверенного восстановления.
Застройщики не спешат резко снижать цены: себестоимость выросла, проектное финансирование дорогое, а маржа уже сжалась. Цены на первичку продолжают расти примерно в темпе инфляции или чуть выше (по данным Дом.РФ и аналитиков — около 4–6% в 2025–2026 в базовом сценарии), но это «рост на бумаге» при падающей скорости продаж.
Льготная ипотека остается главным драйвером спроса на новостройки. Без нее рынок новостроек просел бы гораздо сильнее. Но программы стали точечными: лимиты, ужесточение скоринга, запрет «донорства». Это поддерживает продажи у девелоперов с сильными проектами в Москве и области, но не дает взрывного роста. Финансовое здоровье девелоперов: не все так плохо, как выглядит по акциям
Операционные и финансовые результаты крупных игроков выглядят лучше, чем динамика их акций.
Возьмем «Самолет» — одного из самых агрессивных и, соответственно, уязвимых к циклу.
По МСФО за 2025 год:
- Выручка выросла на 8% до 366,8 млрд рублей.
- Валовая прибыль +19% до 131 млрд.
- Скорректированная EBITDA +15% до 125 млрд рублей.
- Чистый долг / скорр. EBITDA улучшился до ~2,8x (было выше).
Компания снизила корпоративный долг, часть переквалифицировала в проектное финансирование. Это не идеально, но уже не критично для крупного девелопера с большим земельным банком и портфелем проектов.
Почему тогда акции так сильно упали?
Рынок смотрит не только на EBITDA, но и на:
- Скорость продаж и будущий денежный поток.
- Риски размытия капитала или господдержки (в феврале 2026-го «Самолет» запрашивал льготный кредит на 50 млрд под залог акций — это вызвало панику).
- Списания по отдельным проектам (например, история с «Кварталом Марьино» привела к убытку в отчетности, хотя скорректированная прибыль осталась положительной).
- Общую неопределенность по срокам и глубине снижения ставок ЦБ.
Другие девелоперы (ПИК, ЛСР, Эталон) тоже показывают сжатие, но «Самолет» как более молодой и быстрорастущий игрок страдает сильнее — у него выше долговая нагрузка и зависимость от новых запусков.
Сценарии: сколько продержится сектор при затяжных высоких ставках
Базовый сценарий (наиболее вероятный на сегодня): ЦБ продолжит снижать ставку постепенно — до 12–13% к концу 2026-го и ниже в 2027-м. Продажи новостроек начнут восстанавливаться во второй половине 2026 — начале 2027. Крупные девелоперы переживут без драматических потерь: у них есть эскроу-счета, предпродажи, возможность оптимизировать запуски и фокусироваться на проектах с высокой степенью готовности. «Самолет» в этом сценарии имеет шансы отыграть часть падения, если покажет рост продаж в следующих кварталах и не будет новых негативных сюрпризов по долгам или проектам.
Затяжной негативный сценарий (ставка остается выше 12–13% дольше, чем рынок ждет, или инфляция/бюджет вынудят ЦБ быть консервативнее): Продажи будут оставаться подавленными 12–18 месяцев. Это создаст давление на cash flow, особенно у компаний с большой долей новых запусков.
Возможны:
- Дальнейшее замедление стартов новых проектов.
- Дополнительные списания или реструктуризации.
- Давление на маржу (скидки или рост себестоимости).
Даже в этом случае массового краха крупных девелоперов ждать не стоит. Модель эскроу + проектного финансирования защищает дольщиков и ограничивает системные риски. Государство имеет мотив поддерживать отрасль (занятость, смежные производства). Но отдельные игроки или проекты могут пострадать серьезно. Акции при этом могут оставаться под давлением или падать еще — рынок часто переоценивает риски в обе стороны.
Позитивный сценарий:(быстрее снижение ставок + новые меры поддержки): быстрый отскок спроса и котировок. Вероятность ниже, но она есть, если инфляция позволит ЦБ ускорить смягчение.
Стоит ли выходить из бумаг застройщиков прямо сейчас?
Однозначного ответа нет — все зависит от горизонта, размера позиции и толерантности к риску.
Короткий горизонт (до 6–12 месяцев) или высокая потребность в ликвидности: Да, риски высоки. Моментум негативный, волатильность остается. Любая новость о продажах хуже ожиданий или паузе в снижении ставки ЦБ может отправить котировки еще ниже. «Самолет» в этом смысле более рискованный, чем более консервативные ЛСР или ПИК.
Долгий горизонт (2–3 года и больше): Не обязательно. Текущие цены уже сильно дисконтируют риски. Если вы верите, что в конечном итоге ставка вернется к однозначным значениям, а дефицит жилья в ключевых агломерациях никуда не делся — сектор имеет потенциал восстановления. Мультипликаторы у «Самолета» выглядят дешево на фоне исторических уровней, но это «дешево» с оговорками про риски исполнения.
Что имеет смысл делать вместо простого «продать все»:
- Сократить долю циклических девелоперов в портфеле до комфортного уровня (особенно если позиция большая).
- Перейти в более качественные и менее долговые имена сектора или в другие истории (финсектор, потребительский сектор с сильным балансом, отдельные сырьевые истории).
Для тех, кто хочет остаться в теме: внимательно следить за квартальными объемами продаж (в метрах и деньгах), динамикой чистого долга, комментариями менеджмента по новым запускам и, конечно, решениями ЦБ. Следующий важный триггер — отчетность за 1 полугодие 2026 и продажи лета-осени.
Рассматривать не только акции, но и сам актив (квартира для жизни или аренды) — это другая история с другими рисками и доходностью.
Итог
Строительный сектор и конкретно «Самолет» проходят серьезный стресс-тест. Высокие ставки уже нанесли удар по спросу и котировкам, и если они задержатся надолго, давление сохранится. Однако крупные игроки демонстрируют операционную устойчивость: выручка и EBITDA растут или держатся, долговая нагрузка управляется, есть земельный банк и возможность адаптироваться.
Массового бегства из сектора и дефолтов уровня 2008–2009 или даже 2014–2015 пока не видно и, скорее всего, не будет именно из-за структуры рынка (эскроу, крупные игроки, государственная поддержка льготной ипотеки). Но и быстрого восстановления без дальнейшего снижения ставок тоже ждать не стоит.
Для инвестора это не история «все продать» и не история «сейчас самое время купить много». Это история селективности, жесткого риск-менеджмента и понимания, что строительный цикл в России сильно завязан на денежно-кредитную политику ЦБ. Те, кто готов терпеть волатильность и мониторить макро, имеют шанс увидеть восстановление. Тем, кто предпочитает более предсказуемые активы, имеет смысл уменьшить экспозицию уже сейчас.
Рынок всегда дает вторые и третьи шансы. Вопрос только в цене входа и в том, готовы ли вы заплатить эту цену временем и нервами.
📘 ЦИАН. Танцы на костях рынка недвижимости.
📊 Цифры говорят одно, а здравый смысл шепчет другое. Разберем отчет за первый квартал.
👍 Начнем с плюсов, даже очевидных.
ЦИАН подсадил рынок на свою иглу. Застройщики и частники понимают: не заплатишь за продвижение — утонешь в «Авито» и доморощенных чатах. Компания продолжает выжимать соки из своих клиентов.
Выручка ползет вверх. Рост есть, и он органический. Люди ищут жилье, несмотря на то, что ипотека кусается. А в сегменте новостроек у них в кармане почти все крупные девелоперы. Это стабильный денежный поток.
👎 А теперь к минусам.
Тут начинается самое интересное. Потому что, если копнуть чуть глубже парадной выручки, вылезает то, о чем в пресс-релизах пишут мелким шрифтом.
Маржинальность под давлением. Они растут, но тратят всё больше. Конкуренция с «Авито Недвижимостью» и экосистемами банков заставляет вбухивать дикие деньги в маркетинг. Получается гонка вооружений: ты заработал рубль, а полтора тут же отдал за то, чтобы этот рубль остался у тебя, а не у конкурента.
Объемы ввода жилья и сделок на вторичке стагнируют. ЦИАН — это инфраструктурная компания. Если количество сделок падает, никакое повышение тарифов не спасет вечно. Они просто пилят сук, на котором сидят: повышают цены на размещение для застройщиков в тот момент, когда продажи у тех идут туго. Рынок сдувается — это ключевое.
⚠️ Какие риски еще присутствуют?
Виден тренд на регулирование. История показывает, что монопольное положение, особенно в чувствительной социальной сфере (жилье!), — это красная тряпка для ФАС. Один закон о «едином стандарте рекламы недвижимости» может обрушить технологическое преимущество за короткий срок.
Кредитная нагрузка пусть и контролируемая, но она есть. В эпоху высоких ставок обслуживать долг — то еще удовольствие. Это съедает чистую прибыль.
🎯 ИнвестВзгляд: ЦИАН сейчас — это хорошая компания в сложной конъюнктуре. Бумага не для слабонервных. Если вы верите, что льготную ипотеку снова воскресят в прежних объемах, а ЦИАН размажет конкурентов — можно держать. Но если текущая реальность — падающий спрос, злые риелторы, переходящие в закрытые Telegram-каналы, и застройщики, режущие рекламные бюджеты, — то мультипликаторы компании выглядят авансом, который рынок может и не выплатить.
🏋️ ЦИАН сейчас напоминает элитный фитнес-клуб в разгар эпидемии: абонементы дорогие, понты на месте, но люди всё чаще задумываются, а не побегать ли в парке бесплатно. Так можно и потерять тех самых «дорогих» клиентов в виде застройщиков.
$CNRU
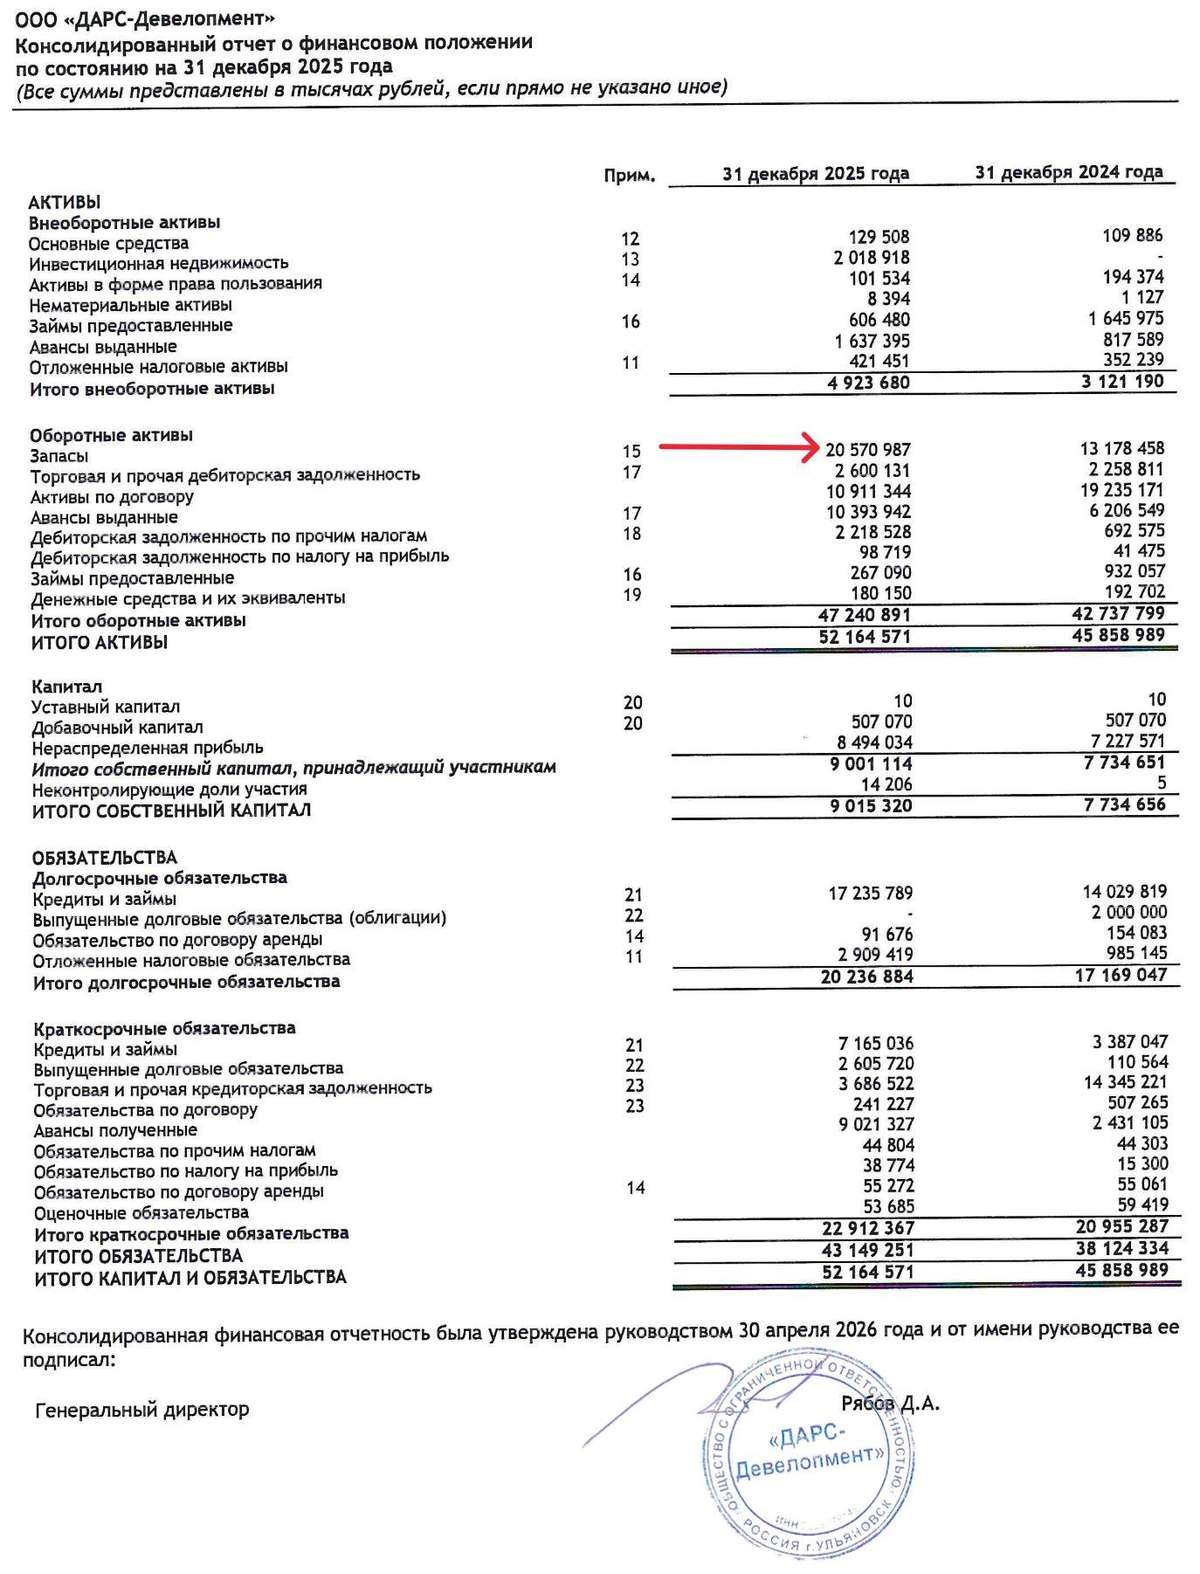
ДАРС: рост через долг.
ДАРС отчитался за 2025 год.
На первый взгляд — скучно и стабильно:
выручка 25,3 млрд ₽ против 27,6 млрд ₽ годом ранее.
EBITDA 4,4 млрд ₽ против 4,5 млрд ₽.
чистая прибыль 1,3 млрд ₽ против 1,5 млрд ₽.
То есть бизнес не развалился, но и бурного роста в финансовом результате пока нет.
В сегменте девелопмента жилья выручка просела всего на 2%:
с 25,3 млрд ₽ до 24,8 млрд ₽.
А вот реновация почти выпала из выручки:
с 2,24 млрд ₽ до 0,52 млрд ₽.
Компания объясняет это подготовительным периодом по новым объектам.
То есть часть выручки должна приехать уже позже, с 2026 года.
Маржа выглядит лучше.
Валовая прибыль выросла с 5,0 млрд ₽ до 5,4 млрд ₽.
Валовая маржа: примерно 18% → 21%.
EBITDA-маржа: 16% → 17%.
Для девелопера в текущей "экономической мясорубке" это неплохо.
Но вредный инвестор смотрит на главные цифры — это долг.
Net Debt / EBITDA вырос с 0,3x до 2,3x.
Это не катастрофа.
Но это уже совсем другая компания по риску.
Было: почти без чистого долга в МСФО 2024.
Стало: долг заметно участвует в росте.
Почему?
ДАРС купил 4 новых проекта бизнес-класса, из них 2 в Москве.
Чистый долг вырос примерно на 8,5 млрд ₽ — до 10 млрд ₽.
Основная причина — целевые бридж-кредиты банков. Вот здесь важный нюанс.
У ДАРС на эскроу накоплено 12,3 млрд ₽.
Покрытие проектного долга эскроу — 88% (в отличии от некоторых компаний, "не будем показывать пальцем")
А 90% заемных средств — это проектное финансирование.
То есть долг не выглядит токсичным: большая часть завязана на проекты и прикрыта деньгами покупателей.
Средняя ставка обслуживания проектного долга — 8,29% довольно низкая.
Но есть вопрос.
Москва и бизнес-класс — это не только красивый рендер. Это еще и более дорогая земля, длинный цикл, выше конкуренция и больше требований к капиталу и продукту, всё таки совсем рядом ЦБ будет сидеть на улице Правды.
Земельный банк у ДАРС — 3,3 млн кв. м продаваемой площади.
Ввод за 2025 год — 200 тыс. кв. м.
Мда, земельного банка много.
Теперь вопрос — сколько денег потребуется, чтобы его переварить.
Вывод:
ДАРС уже не история “почти без долга” и можно сравнивать с А101. Debt / Equity около 3,0x, а чистый долг с учетом эскроу — 10 млрд ₽. Но это пока не красная зона: эскроу 12,3 млрд ₽ заметно прикрывает проектное финансирование. Главный вопрос — не текущий долг, а насколько эффективно сработает компания в реализации Московских проектов.
Самолёт - управляемое падение?
в феврале купил Самолёт $SMLT
Цена была ниже IPO примерно на 15%.
Мультипликатор P/S ≈ 0,15.
Покупать девелопмента дешевле квартальной выручки — для меня достаточная причина.
Если рынок даст ниже — буду докупать. Ниже — сухие факты после звонка с CFO.
Эскроу и деньги
На эскроу ~400 млрд ₽ Проектный долг ~650 млрд ₽ Денежные остатки стабильно 7–8 млрд ₽
Задержек по выдаче ключей сейчас нет.
Про "господдержку" Деньги "для спасения" у государства не просят, речь только про рефинансирование долга и снижение ставок
По бизнес-плану компания справляется и без субсидий. Запросы на субсидию — стандартная практика, и Самолёт не единственный, кто их делает.
Операционка
Сильная нехватка рабочих, особенно в отделке! Отделка: номинально ~30% маржи, по факту из-за штрафов и задержек — 0% Вот почему в новых проектах уходят от отделки (как и другие девелоперы кстати), и кстати ввод быстрее примерно на 4 месяца
Прочее
Free float официально 33% Акционеры не планируют отдавать пакет (в т.ч. государству) Оферта уже была в феврале
Ожидания по ставке ЦБ — 13,7% к концу 2026г (Нина Голубичная)
Вывод: Рынок любит страшилки. Я люблю цифры. P/S ≈ 0,15, цена ниже IPO -15% сегодня — дальше каждый сам решает, чему верить.
Конечно буду докупать.
я в Махе
https://max.ru/id502603747304_biz
Еженедельный дайджест новостей отрасли
Главные новости:
• Стали эксклюзивными партнерами Т-Банка на форуме-интенсиве в сфере финансов ТОЛК-2026. В рамках партнерства подготовили исследование рынка новостроек.
• Получили новые градостроительные планы земельных участков (ГПЗУ) сразу в двух городах присутствия – Мурманске и Нижнем Новгороде.
Новости отрасли:
🔍 Центробанк снизил ключевую ставку на 50 б.п. – до 15% годовых. Эксперты отмечают, что текущее решение позитивно повлияет на рынок жилья: ожидается увеличение спроса на жилье в пределах 4–5%, а также улучшение возможностей для застройщиков привлекать инвестиции для реализации проектов.
Подробнее: https://realty.ria.ru/20260320/zhile-2081966080.html
🔍 Минстрой: механизм комплексного развития территорий (КРТ) помог улучшить жилищные условия более 21 тыс. граждан в 32 субъектах России. В настоящий момент в 81 регионе страны в активной стадии реализации находится 1 315 КРТ-проектов площадью 27,5 тыс. га с градостроительным потенциалом 210 млн кв. м.
Подробнее: https://www.interfax-russia.ru/realty/news/blagodarya-krt-zhilishchnye-usloviya-uluchshili-zhiteli-32-regionov-rf-minstroy
🔍 Движение.ру: российские девелоперы с начала года запустили рекордную стройку на почти 6,6 млн кв. м – максимум с 2020 года. Запуск проектов комфорт-класса увеличился на 67%, бизнес-класса — на 364%. Рост, в частности, был зафиксирован в регионах, в которых реализуются проекты GloraX: Ленинградская область (+119%), Санкт-Петербург (+10%).
Подробнее: https://iz.ru/2062523/natalia-bashlykova/nastroyatsya-na-hudshee-developery-s-nachala-goda-zapustili-rekordnuyu-strojku-zhilya
#GloraX #дайджест #недвижимость #финансы #строительство #девелопмент
#GLRX #RU000A10ATR2 #RU000A10B9Q9 #RU000A10E655 #GLRX1 #GLRX2
🚀 Эталон запускает продажи в первом проекте премиального бренда AURIX в Москве
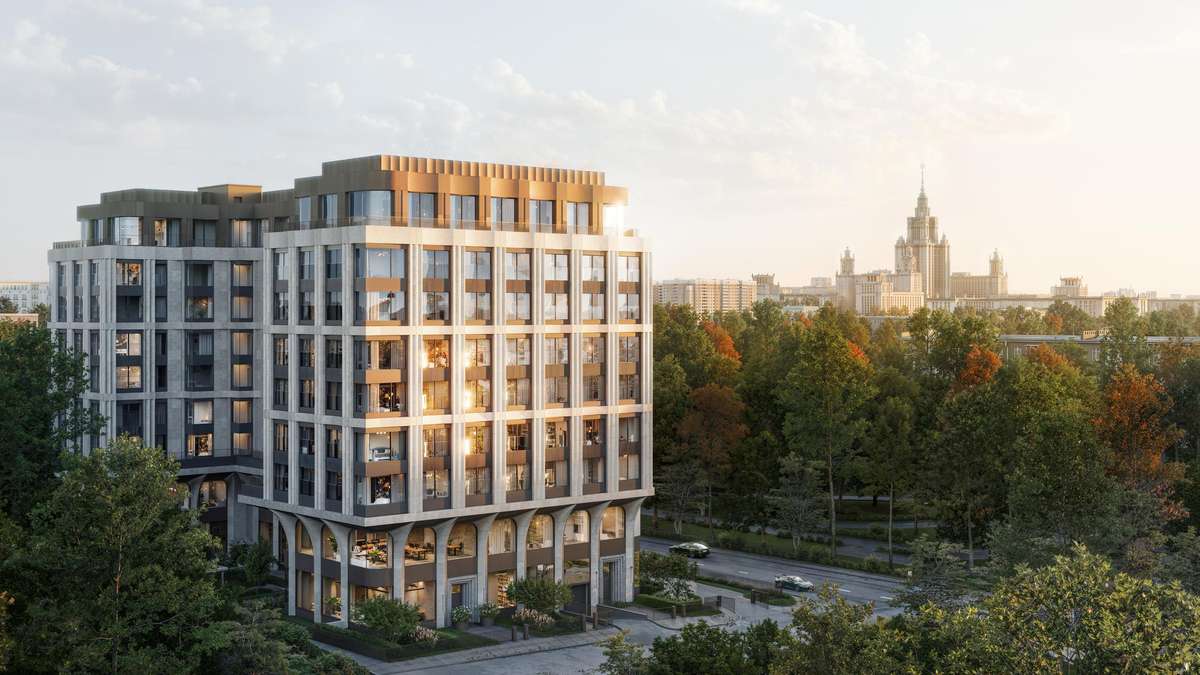
💎 Мы объявляем о старте продаж в Резиденции Омега. Клубный дом на 59 квартир с собственным подземным паркингом и общественными пространствами расположен в Гагаринском районе, в непосредственной близости от МГУ, Президиума РАН и Тарасьевского парка. Проект также предполагает строительство офисов премиум-класса.
Резиденция Омега станет дебютным проектом нашего премиального бренда AURIX в Москве. Развитие AURIX – один из фокусов стратегии Группы “Эталон”, которая предполагает увеличение доли премиум в портфеле продаж до 20%.
В основе портфеля бренда AURIX – участки бывшего АО «Бизнес-Недвижимость» в Москве и Санкт-Петербурге. Девелоперский потенциал 18 объектов, которые Компания планирует развивать в первую очередь, превышает 200 тыс. кв. м, а ожидаемая выручка до 2032 года превосходит 185 млрд руб.
📈 В 2025 году продажи Эталона в премиуме выросли на 87% в метрах и 96% в деньгах г/г. Премиум-сегмент традиционно устойчив к рыночным колебаниям – в отличие от массового жилья, он слабо зависит от ипотечных программ и ставочных циклов.
При этом растем не только мы, но и весь рынок премиального жилья: по итогам 2025 года совокупная стоимость проданного элитного жилья в Москве достигла рекордных 550 млрд руб. (+16,5% г/г), объем продаж высокобюджетного жилья в Москве и СПб вырос втрое за три года до 368 млрд рублей, а средняя цена премиального кв. м в столице за четыре года увеличилась с 795 тыс. до 1,53 млн руб.
#ETLN #Эталон
Как АПРИ максимизирует рентабельность?
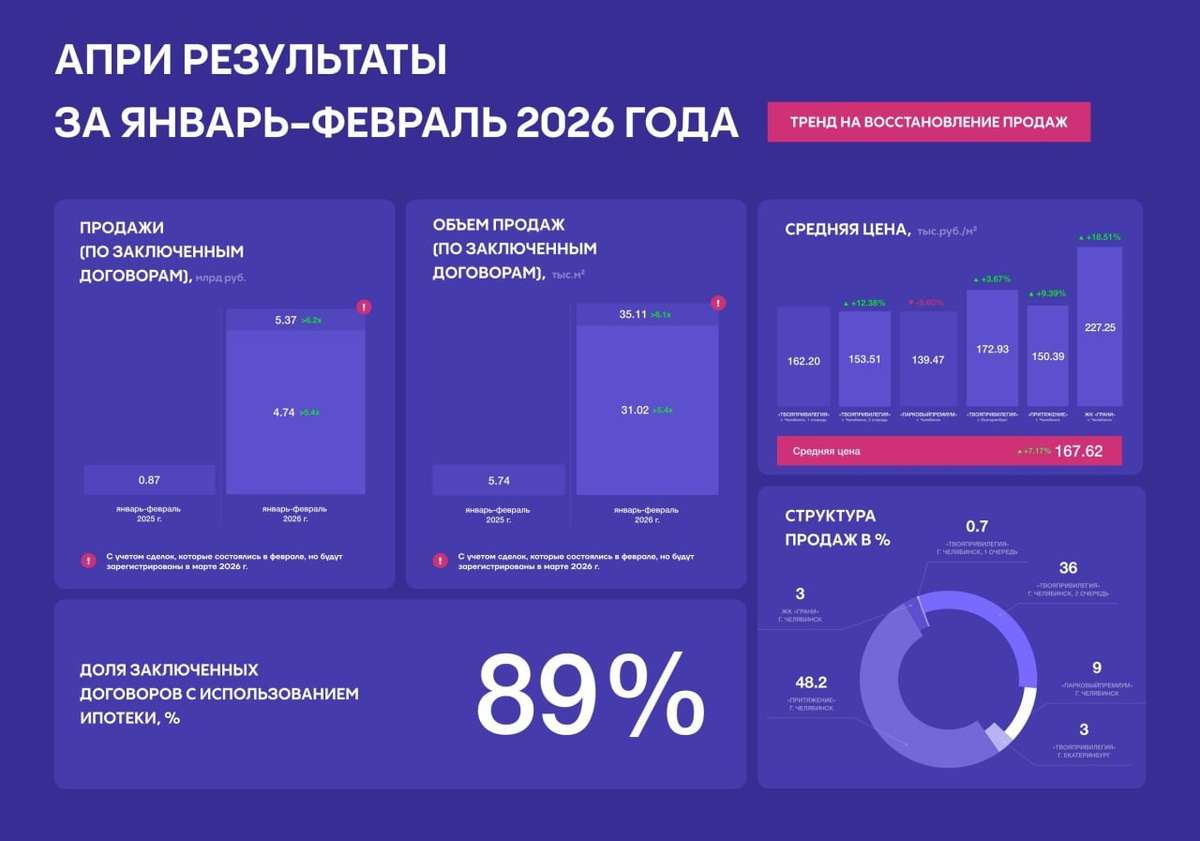
В правительстве рассматривают вариант увеличения лимита по семейной ипотеке на 50%, что может оказать поддержку рынку недвижимости. В этой статье я хочу рассмотреть операционные результаты девелопера АПРИ $APRI за первые два месяца 2026 года, поскольку эмитент отличается одними из самых высоких показателей стройготовности среди участников отрасли и может стать бенефициаром нового тренда.
🏠 Итак, объём продаж в отчётном периоде вырос в 5,4 раза и составил 31 тыс. м². В январе драйвером роста стала семейная ипотека. В феврале также наблюдалось оживление покупательской активности, в том числе за счет использования альтернативных способов стимулирования продаж и рыночной ипотеки вследствие снижения процентных ставок. Да, ставки всё ещё высокие, но уже постепенно начинает реализовываться эффект отложенного спроса, ведь многие граждане не способны бесконечно откладывать решение своего жилищного вопроса.
Продажи в денежном эквиваленте также увеличились в 5,4 раза, составив 4,7 млрд рублей. Если учесть сделки, заключённые в феврале, но регистрируемые в марте, продажи выросли более чем в 6 раз - до 5,4 млрд рублей. В отличие от большинства конкурентов, эмитент выбирает стратегию продажи жилья на поздних стадиях строительства, что позволяет максимизировать рентабельность и компенсировать высокую стоимость проектного финансирования.
📊 Согласно оценке Национального объединения строителей, на рынке недвижимости формируется дефицит предложения, что может вызвать ощутимый скачок цен на жильё во второй половине года. Компания АПРИ с её высокой стройготовностью может выиграть от этого дисбаланса спроса и предложения.
АПРИ делает шаг на новые рынки: компания заключила партнёрство с локальным застройщиком для реализации проектов в Ставропольском крае и Ростовской области. Планируется застроить 550 тыс. кв. м², где эмитент получит контрольную долю. Почему девелоперы входят в партнёрства? Это позволяет не только снизить кредитную нагрузку при реализации проекта и не «замораживать» деньги в земле.
💼 Под реализацию данного проекта компания планирует разместить свежий облигационный выпуск серии БО-002Р-14 на сумму 2 млрд рублей, открыв книгу заявок 31 марта 2026 года. Срок обращения составляет 5 лет с фиксированным, ежемесячным купоном и ориентиром по годовой доходности не выше 25%. Эффективная доходность (YTM) составит до 28,08% годовых. При этом в последние два года ежеквартально осуществляется погашение номинальной стоимости амортизационными частями - по 12,5% в даты выплат 39-го, 42-го, 45-го, 48-го, 51-го, 54-го, 57-го и 60-го купонов. Бумаги доступны широкому кругу инвесторов.
Сегодня население держит на банковских депозитах порядка 65 трлн рублей. По мере дальнейшего снижения ставок часть этой суммы будет перетекать на рынок недвижимости, что создаёт предпосылки для роста доходов девелоперов.
❗️Не является инвестиционной рекомендацией