Роснефть - Трампа на них нет
То он Персов стирает с лица земли, то совместное предприятие с ними хочет сделать и получать деньги за проход судов по Ормузу. Ну с Трампом понятно - весеннее обострение никого не щадит. Но иранцы тоже не отстают, делая противоречивые заявления. От политических конвульсий нефть лихорадит, равно как и котировки наших нефтяников. Сегодня разбираем отчет Роснефти $ROSN за 2025 год и поговорим о перспективах отрасли.
⛽️ Итак, выручка компании за отчетный период ожидаемо снизилась на 18,8% до 8,2 трлн рублей. Низкие цены на нефть, большой дисконт к нашей Urals и сильный рубль - вот те причины, которые привели к падению выручки. В первом полугодии 2026 года ситуация должна выправиться, однако ее дальнейший вектор будет зависеть от геополитических настроений. Да и рост цен на нефть едва ли сдержит рост расходной части.
Так, операционные расходы Роснефти снизились всего на 10%, что привело к падению операционной прибыли сразу в два раза до 1,1 трлн рублей. Учитывая налоговые платежи чистая прибыль компании сократилась на 73% до 293 млрд рублей. Такие значения по прибыли за последние 8 лет были лишь в ковидном 2020 году.
📊 Компания в начале 2026 года выплатила промежуточные дивиденды за 2025 год в размере 11,56 рублей на акцию, что принесло акционерам 2,9% доходности. Если принять во внимание дивидендную политику по выплате 50% от чистой прибыли, то инвесторы могут рассчитывать еще на 2-3 рубля финальных дивидендов. Не удивлюсь, если компания вообще откажется от выплат, либо рекомендует минимальный их размер.
Роснефть показала слабый отчет за 2025 год, сократила в два раза скорректированный свободный денежный поток до 700 ярдов и едва ли порадует нас дивидендами. Остается надеяться на разворот сентимента в первом полугодии 2026 года за счет ближневосточного конфликта.
К слову, этот самый конфликт активизировал покупки нашей нефти, вопреки санкциям. По заявлениям источника в индийском правительстве, Нью-Дели продолжит покупать российскую нефть независимо о того, будут ли США продлевать приостановку антироссийских санкций. Инвест-идея в Роснефти напрямую зависит от геополитики, а как вы знаете, вещь эта крайне непредсказуемая. Я все еще держу акции у себя в портфеле, но пристально слежу за новостями.
❗️Не является инвестиционной рекомендацией
♥️ Ох ребятушки, не знаю как с нефтью, а с лайками нам надо что-то порешать. Пятница ж... давайте побольше накидаем их под статьей.
#роснефть

Посты по ключевым словам
Роснефть - худшие результаты полугодия среди нефтяников
Низкая база прошлого года, высокие цены на нефть, повышенный спрос со стороны Китая и Индии - все это должно было улучшить финансовые результаты нефтяников. И улучшило! Компании сектора сохранили выручку и кратно нарастили прибыль. Все, кроме Роснефти. Сегодня предлагаю разобрать компанию с помощью ее изрядно «кастрированного» отчета за первое полугодие 2026 года.
⛽ Итак, выручка Роснефти выросла чисто символически - на 0,6% до 4,3 трлн рублей. При этом ни географию продаж, ни нормальную разбивку по сегментам мы не увидим - значительная часть примечаний к отчетности скрыта постановлением правительства. Это станет ключевым моментом, но о нем я расскажу позже.
Стоит отметить, что 4 трлн - это норма для компании. Столько за полугодие она фармила и в 2024 году, и в докризисном 21-ом. Если взять ваш любимый Лукойл, то потеря зарубежного сегмента отгрызла половину его выручки. В 2021 или в 2023 году выручка составляла больше 4 трлн, против текущих 2-х. Так что по Росе вполне устойчиво идем.
Расходы остались примерно на прошлогоднем уровне - 3,7 трлн рублей, благодаря чему операционная прибыль выросла на 10% до 641 млрд. А вот дальше начинаются проблемы. В «прочие расходы» компания записала сразу 195 млрд рублей и, конечно же, не раскрыла эту статью. Менеджмент говорит о разовых факторах, включая курсовые разницы и обесценение активов, но насколько они действительно разовые - покажет время.
📊 Дополнительно около 37% прибыли до налогообложения ушло на налоги. В результате общая чистая прибыль составила 282 млрд рублей, из которых акционерам Роснефти относится лишь 200 млрд - на 18,4% меньше прошлогоднего результата. Еще 82 млрд рублей приходится на неконтролирующие доли в дочерних обществах, но разобраться подробнее здесь снова мешает отсутствие раскрытий.
И вот это уже особенно интересно на фоне конкурентов. Роснефть оказалась единственной среди крупнейших российских нефтяников, кто снизил прибыль: у Лукойла она выросла примерно на 50%, а Газпромнефть и Татнефть нарастили результат кратно. Получается, сильная нефтяная конъюнктура пока прошла мимо миноритариев Роснефти.
💰 За 2025 год акции принесли около 3,8% дивидендной доходности, а по итогам 2026-го рассчитывать на заметное увеличение выплат при такой динамике прибыли пока сложно. Окончательные выводы по Роснефти я сделаю после разбора остальных нефтяников. Тогда сравним динамику прибыли, дивиденды и мультипликаторы всего сектора. Пока же перед нами довольно слабый отчет на фоне дорогой нефти, а отсутствие нормального раскрытия информации привлекательности Роснефти точно не добавляет.
♥️ Стартуем недельку с разбора нефтяника. Приготовил для вас еще много чего интересного. Ставьте лайк, если ждете очередную статью.
❗️Не является инвестиционной рекомендацией
$ROSN $LKOH $SIBN $TATNСегодня в 6:41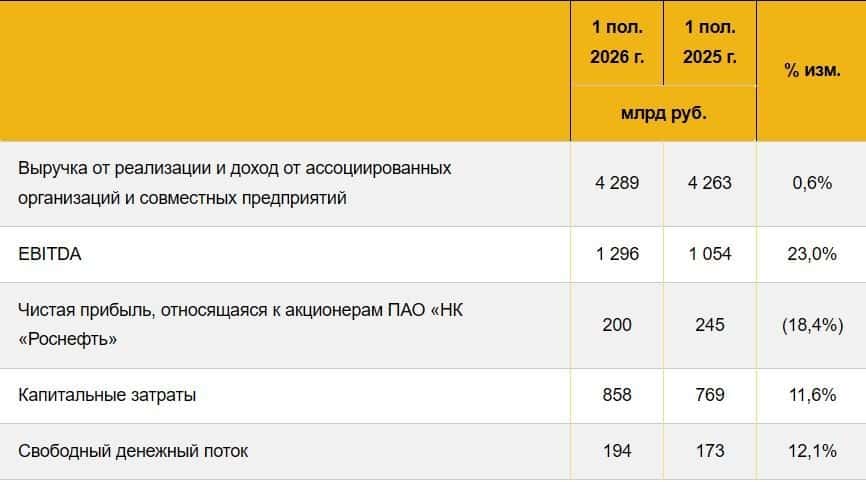
Трейдинг нефтью
🤍Если бы мы по нефти торговали только фундаментальные факторы, то я бы писал посты с точки зрения стратегии.
🖤 Но так как в ценообразовании нефти глубоко укоренился "фактор Трампа", то процентное соотношение казина к фундаментальным факторам в конъюнктуре рынка резко возросло. Поэтому я и задаю вопрос в предыдущем посте "Везет ли мне в торговли нефтью?".
🤍Да я и здесь задам: Везет ли вам в торговле нефтью? Или все еще смотрите на фундаментальные факторы?
$BRQ6 $BRU6 $BMQ6 $BMU6 $ROSN13 июля
🏤 Мегановости 🗞 👉📰
1️⃣ Сбербанк $SBER в I полугодии 2026 года увеличил чистую прибыль по РСБУ на 20,4% год к году, до 995,3 млрд ₽.
ROE составила 23%, а чистые процентные доходы выросли на 25,3%, до 1,8 трлн ₽.
Банк сохраняет высокую рентабельность, несмотря на рост расходов и резервирования.9 июля
Роснефть. Отчет за 1 кв 2026 по МСФО
Тикер: #ROSN
Текущая цена: 304.7
Капитализация: 3.22 трлн
Сектор: Нефтегаз
Сайт: https://www.rosneft.ru/Investors/
Мультипликаторы (LTM):
P/E - 7.53
P/BV - 0.35
P/S - 0.4
ROE - 4.6%
ND/EBITDA - 1.7
Акт/Обяз - 1.72
Что нравится:
✔️
Что не нравится:
✔️снижение выручки на 11% г/г (2.28 → 2.03 трлн);
✔️чистый долг вырос на 20.1% к/к (3.26 → 3.92 трлн). ND/EBITDA ухудшился с 1.5 до 1.7;
✔️чистая прибыль снизилась на 41.5% г/г (277 → 162 млрд)
✔️нормальное отношение активов к обязательствам.
Дивиденды:
Целевой уровень дивидендных выплат составляет не менее 50% от чистой прибыли по МСФО с периодичностью по меньшей мере два раза в год.
СД рекомендовал дивиденд за 4 квартал 2025 в размере 2.27 руб (ДД 0.74% от текущей цены).
Мой итог:
Операционные показатели за 1 кв 2026 (г/г):
- добыча углеводородов +3.1% (61.2 → 63.1 млн т.н.э.);
- добыча жидких углеводородов +1.3% (44.6 → 45.2 млн т);
- добыча газа +7.9% (20.2 → 21.8 млрд куб м);
- переработка нефти -3.1% (19.5 → 18.9 млн т);
- реализация нефтепродуктов на внутреннем рынке -1% (9.8 → 9.7 млн т).
Выручка за квартал снизилась как по причине укрепления рубля, так и за счет снижения цен на нефть. При этом если сравнить с данными за 4 квартал 2025, то здесь есть рост на 4.3% к/к (1.95 → 2.02 трлн), которое получение уже за счет увеличения цен на нефть Urals.
Чистая прибыль также снизилась г/г, но при этом операционная рентабельность улучшилась с 15.6 до 16.2%. Негативно на прибыль повлияли (помимо падения выручки) появление нетто прочих расходов (-42 млрд vs +20 млрд в 1 кв 2025) и более высокая эффективная ставка налога на прибыль (43.8% vs 26.3% в 1 кв 2025).
По FCF Роснефть не предоставила информации. но отметила высокий рост Capex (+72.7% г/г, 242 → 418 млрд). Долговая нагрузка выросла, и, исходя из указанного показателя ND/EBITDA, расчетным путем можно получить значение чистого долга в 3.92 трлн.
Следующий квартал для компании должен быть сильным за счет того, что почти весь он прошел под влиянием перекрытия Ормузского пролива. Цены на Urals с начала второго квартала стартовали с отметки выше 100$ за баррель, хотя потом пошло постепенное снижение и к концу июня они пришли к значению около 45$. При этом судя по информации от различных источников экспорт нефти рос в течение всего квартала. В мае и июне Индия импортировала рекордные 2.3 и 2.5 млн б/с, соответственно. Результаты также поддержат поступления по топливному демпферу от государства. В апреле нефтяники получили 207.5 млрд, в мае - 204.3 млрд. В общем, ждем сильный квартал.
Есть и негатив. Атаки на НПЗ компании стали регулярными. Только за 2 квартал были атакованы НПЗ в Туапсе, Рязани, Саратове, Самаре и, возможно, в Уфе (тут не было подтверждения). Это, конечно, в какой-то мере повлияет на переработку и на объемы реализации нефтепродуктов. Также Трамп снова допустил возможность повторного введения нефтяных санкций против России (возможно, имелось ввиду завершения продления снятых ограничений на фоне конфликта на БВ).
Дальше пока сложно что-то прогнозировать, но в 3 квартале результаты уже должен поддержать слабеющий рубль. Уход выше хотя бы выше 80 руб за доллар уже будет хорошим подспорьем. Ориентир по прибыли на год остается неизменным (800 млрд), что дает P/E 2026 = 4.04 и дивиденд в районе 37.74 руб (ДД 12.39% от текущей цены) при выплате 50% от чистой прибыли.
Несмотря на наличие различных рисков (инфраструктурных и санкционных), Роснефть выглядит очень интересной идеей на долгосрочный период на фоне сильной коррекции и с учетом будущего запуска проекта "Восток Ойл" (работы по нему идут достаточно активно, что компания отметила в своем релизе по результатам 1 квартала).
Акции компании держу в портфеле с долей в 3.23% (лимит - 3%). Прогнозная справедливая стоимость - 504 руб.
*Не является инвестиционной рекомендацией
Присоединяйтесь также к моему Телеграм каналу3 июля
🏤 Мегановости 🗞 👉📰
1️⃣ Т-Технологии $T купили 100% "Авто.ру" у Яндекса $YDEX за 35 млрд ₽ с привлечением заёмных средств.
Сделка включает портал объявлений, B2B-платформу "Авто.ру Бизнес" и сервис автокредитования "еКредит".
"Яндекс" ранее купил актив за 175 млн$, нарастив аудиторию с 12 до 33 млн пользователей в месяц.
"Т-Технологии" прогнозируют синергетический операционный доход свыше 45 млрд ₽ в течение трёх лет.
Продажа "Авто.ру" по цене ниже затрат "Яндекса" — стратегическое перераспределение в пользу финтеха; для "Т-Технологий" это ставка на экосистему автокредитования, но долговая нагрузка требует контроля.2 июня
🏤 Мегановости 🗞 👉📰
1️⃣ Совет директоров Роснефти $ROSN рассмотрит 12 мая рекомендацию по дивидендам за 2025 год.
Чистая прибыль компании по МСФО за прошлый год составила 293 млрд ₽, по полугодию — 245 млрд ₽.
Промежуточный дивиденд уже был выплачен в размере 11,56 ₽ на акцию, финальный по дивполитике может составить около 2,26 ₽ на акцию.
Дивполитика Роснефти предполагает выплату не менее половины чистой прибыли дважды в год.
Финальный купон по году будет символическим — рынок уже всё взял в промежуточной выплате.8 мая
Роснефть. Отчет за 2025 по МСФО
Тикер: #ROSN
Текущая цена: 431.7
Капитализация: 4.57 трлн
Сектор: Нефтегаз
Сайт: https://www.rosneft.ru/Investors/
Мультипликаторы (LTM):
P\E - 8.41
P\BV - 0.5
P\S - 0.56
ROE - 6%
Акт.\Обяз. - 1.73
Что нравится:
✔️
Что не нравится:
✔️снижение выручки на 18.8% г/г (10.14 → 8.24 трлн);
✔️скорр. FCF на 45.9% г/г (1.3 → 0.7 трлн);
✔️чистая прибыль снизилась на 73% г/г (1.08 → 0.29 трлн)
✔️отношение активов к обязательствам ниже комфортного значения.
Дивиденды:
Целевой уровень дивидендных выплат составляет не менее 50% от чистой прибыли по МСФО с периодичностью по меньшей мере два раза в год.
Ориентировочно дивиденд за 4 квартал 2025 года будет равен 2.26 руб (ДД 0.52% от текущей цены).
Мой итог:
Операционные показатели за 2025 снизились по всем пунктам (г/г):
- добыча углеводородов -3.6% (255.9 → 246.6 млн т.н.э.);
- добыча жидких углеводородов -1.6% (184 → 181.1 млн т);
- добыча газа -9% (67 → 58.2 млрд куб м);
- реализация нефтепродуктов на внутреннем рынке -7.6% (43.6 → 40.3 млн т).
При этом можно отметить, что динамика по добыче за год лучше той, что была за 9 месяцев. 4 кв 2025 по добыче вообще самый лучший за последние полтора года. Заметно влияния решения ОПЕК+ об увеличении добычи нефти.
Динамика снижения реализации нефтепродуктов наоборот ускорилась. За последние 2 года это самый низкий показатель.
Выручка за 4 квартал самая низкая в году. Причиной этому стали продолжающееся укрепление рубля, снижение цен на сорта нефти, которым торгуют Роснефть и регулярные атаки БПЛА на НПЗ компании. Снижение на 3.8% к/к (2.03 → 1.95 трлн). Чистая прибыль за 4 квартал даже выросла на 4.8% (62 → 65 млрд), но по год, конечно, падение прибыли очень сильное. Причины - снижение выручки, ухудшение операционной рентабельности с 21 до 13.2% и увеличение эффективной ставки налога на прибыль (33.6 vs 29.2% в 2024 году).
Роснефть за 2025 год предоставила сильно укороченный отчет, поэтому отсутствуют полноценные данные по FCF и чистому долгу. Но в пресс-релизе указана информация по скорректированном FCF, который просел почти в половину. Капитальные затраты снизились на 5.7% г/г (1442 → 1360 млрд) и математически можно посчитать, что скор. OFC уменьшился на 24.7% г/г (2737 → 2060 млрд).
Из набора негативных факторов в последней трети 1 кв 2026 на фоне событий на Ближнем Востоке исключилась цена на нефть. Urals, в 4 квартале опускавшийся ниже 35$ за баррель, в марте 2026 торговался уже по средней цене в 77$ (по данным Минэкономразвития). Цена спотовых партий в индийских портах по некоторым данным и вовсе превышала 100$. США, дабы не разгонять цены на нефть еще сильнее, выдали новую временную лицензию на закупку ранее погруженной на танкеры российской нефти.
При этом рубль 4 месяца остается еще довольно сильным (возможно, в мае ситуации начнет меняться на фоне возобновления Минфином сделок с валютой в рамках бюджетного правила). Также никуда не ушли риски атак БПЛА на НПЗ.
1 квартал 2026 года для компании должен быть лучше прошлого, но более приемлемых результатов стоит ожидать уже во 2 квартале (у США пока не получается найти компромисс с Ираном, а в мае может и рубль как-то ослабнет). По данным Reuters в первой половине апреля цена российской нефти Urals достигла 7 947 руб за баррель. Если такие уровни продержаться до конца июня, а также не будет критических препятствий для реализации нефти, то за 1 пол 2026 Роснефть по приблизительным подсчетам сможет заработать свыше 350 млрд. Если представить, что к этому добавится заметное ослабление рубля, и компания сможет заработать за год в районе 800 млрд, то P\E 2026 будет равен 5.72 с див. доходностью около 8.6%. Нормально, но в этом плане слишком много если.
С учетом проекта "Восток Ойл" Роснефть по текущей цене может быть интересна для долгосрочного инвестора, но надо понимать, что сроки отдачи от вложений могут быть размыты. Плюс сохраняются санкционные и инфраструктурные риски.
Акции компании держу в портфеле с долей в 3.37% (лимит - 4%). Прогнозная справедливая стоимость - 504 руб.
*Не является инвестиционной рекомендацией
Присоединяйтесь также к моему Телеграм каналу30 апреля
Текущая ситуация на бирже
Индекс МосБиржи неохотно поднимается вверх, и причиной тому является укрепление рубля на фоне приближающегося налогового периода, что сдерживает рост в бумагах экспортеров, составляющих значимую долю капитализации индекса.
🏦 Наблюдательный совет Сбера $SBER рекомендовал выплатить дивиденды за 2025 год в размере 37,64 руб. на акцию, что ориентирует на доходность 11,6%. Последний день для покупки бумаг намечен на 17 июля. Сбер стабильно платит дивиденды по уставу, так как имеет запас прочности по капиталу. Скоро свои дивиденды за 2025-й должен озвучить ВТБ, что является интригой для фондового рынка, так как у второго банка страны хромает норматив достаточности капитала.
💿 Северсталь $CHMF отчиталась по МСФО за первый квартал, сообщив о снижении выручки на 19% до 145,3 млрд руб. на фоне сжатия спроса на металлопрокат со стороны строительного сектора, автопрома и энергетики. Пятый квартал подряд компания отказывается от распределения прибыли – дивидендная засуха была ожидаема на фоне гигантских капзатрат и сильного падения цен на сталь, что увело свободный денежный поток в отрицательную область.
💊 Компания Промомед $PRMD провела День инвестора, представив амбициозные планы на 2026 год. Рост выручки на 60%, опережающее увеличение показателя EBITDA благодаря росту доли высокомаржинальных препаратов - звучит заманчиво, не правда ли? За последние два года компания увеличила бизнес вдвое, демонстрируя завидные амбиции. Однако реальность оказывается прозаичнее: мультипликатор P/E составляет 12,3х, что явно дорого для текущего состояния фондового рынка и, как следствие, бумаги продолжительное время торгуются в боковом тренде.
🚗 Европлан $LEAS представил операционные результаты за первый квартал, сообщив о снижении объема нового бизнеса на 12% до 19,1 млрд руб. Компания считает, что начиная со второй половины года постепенно начнет реализовываться эффект отложенного спроса на лизинговые услуги. Пока же картина откровенно унылая, и оптимизм кажется преждевременным.
🛢Заявление Трампа о продлении режима прекращения огня между США и Ираном не сняло напряжённости. Волатильность цен на нефть сохранится: из Вашингтона практически ежедневно поступает противоречивая информация. При этом на фьючерсном рынке краткосрочные контракты дороже долгосрочных - хедж‑фонды ставят на деэскалацию и снижение цен. Это стоит учитывать при инвестициях в акции нефтяных компаний (Роснефть, Лукойл, Татнефть и др.).
❗️Не является инвестиционной рекомендацией
♥️ Если утренний брифинг оказался полезен, обязательно прожмите лайк. Так я пойму, что формат вам заходит, и продолжу готовить брифинги для вас.22 апреля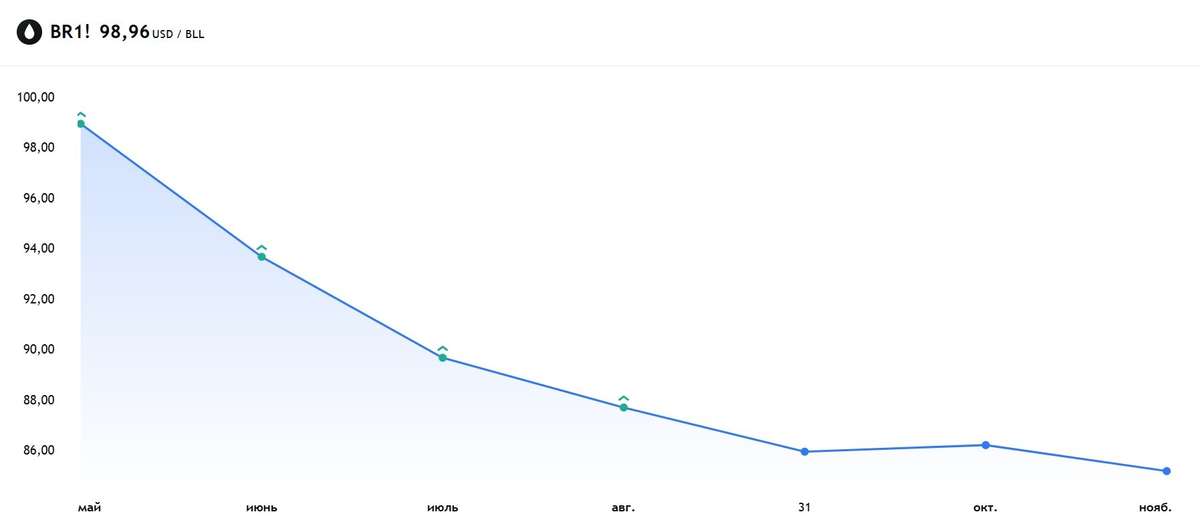
Башнефть - сырьевой придаток Роснефти
Продолжаем разбирать отчеты нефтяных компаний за полный 2025 год. Сегодня у меня на столе МСФО Башнефти $BANE, которая является важным звеном в структуре Роснефти $ROSN Конечно, 2025 год является «зеркалом заднего вида», ведь в начале 2026 года ближневосточный конфликт внес свои коррективы в инвест-идеи, однако внутренние проблемы компании тут выходят на первый план.
🛢 Итак, выручка компании за отчетный период снизилась на 12,3% до 1 трлн рублей. Причины лежат на поверхности и звучат уже как мантра: снижение мировых цен на нефть в прошлом году, расширение дисконтов и общее замедление экспортных объемов. На этом фоне даже локальное снижение налогов (НДПИ упал на 7,5% до 284,3 млрд рублей) не смогло стать полноценным драйвером для роста финансовых показателей.
Операционная прибыль компании и вовсе рухнула почти на треть до 96,8 млрд рублей. Это прямое следствие того, что маржинальность «башкирской нефти» сжимается под давлением растущих расходов на логистику и обслуживание стареющего фонда скважин. Также стоит отметить, что у коллег по цеху имеется вертикальная интеграция и более диверсифицированные денежные потоки.
В части эффективности мы видим еще более грустную картину: чистая прибыль рухнула на 53% до 49,2 млрд рублей. Основным «якорем» послужило отрицательное сальдо финансовых доходов/расходов, на которые оказали влияние как курсовые разницы, так и рост затрат на обслуживание долга.
Из позитивного стоит отметить разве что снижение обязательств. Так, краткосрочные и долгосрочные обязательства снизились с 270 млрд до 203 млрд рублей. Это единственная «светлая сторона» отчета, показывающая, что менеджмент осознает риски долговой нагрузки в эпоху высокой ключевой ставки. Однако на текущий момент это едва ли компенсирует акционерам более чем двукратное падение чистой прибыли.
💰 Что касается дивидендов, то здесь инвесторов ждет разочарование. Традиционно компания направляет на выплаты не менее 25% от чистой прибыли. При текущем результате акционеры могут рассчитывать лишь на 68–72 рубля на акцию, что дает доходность около 4–5%. Это самые низкие дивиденды за последние годы, если не считать ковидный 2020 год.
Башнефть превращается в источник сырьевой ренты для материнской структуры, где оптимизация издержек пока проигрывает макроэкономической реальности. Потенциал компании на 2026 год выглядит ограниченным, а инвестиционная привлекательность - крайне сомнительной на фоне конкурентов.
❗️Не является инвестиционной рекомендацией
♥️ У нас там еще Газпромнефть осталось разобрать из сектора. Ставьте лайк этой статье если интересно было бы почитать про дочку Газпрома.21 апреля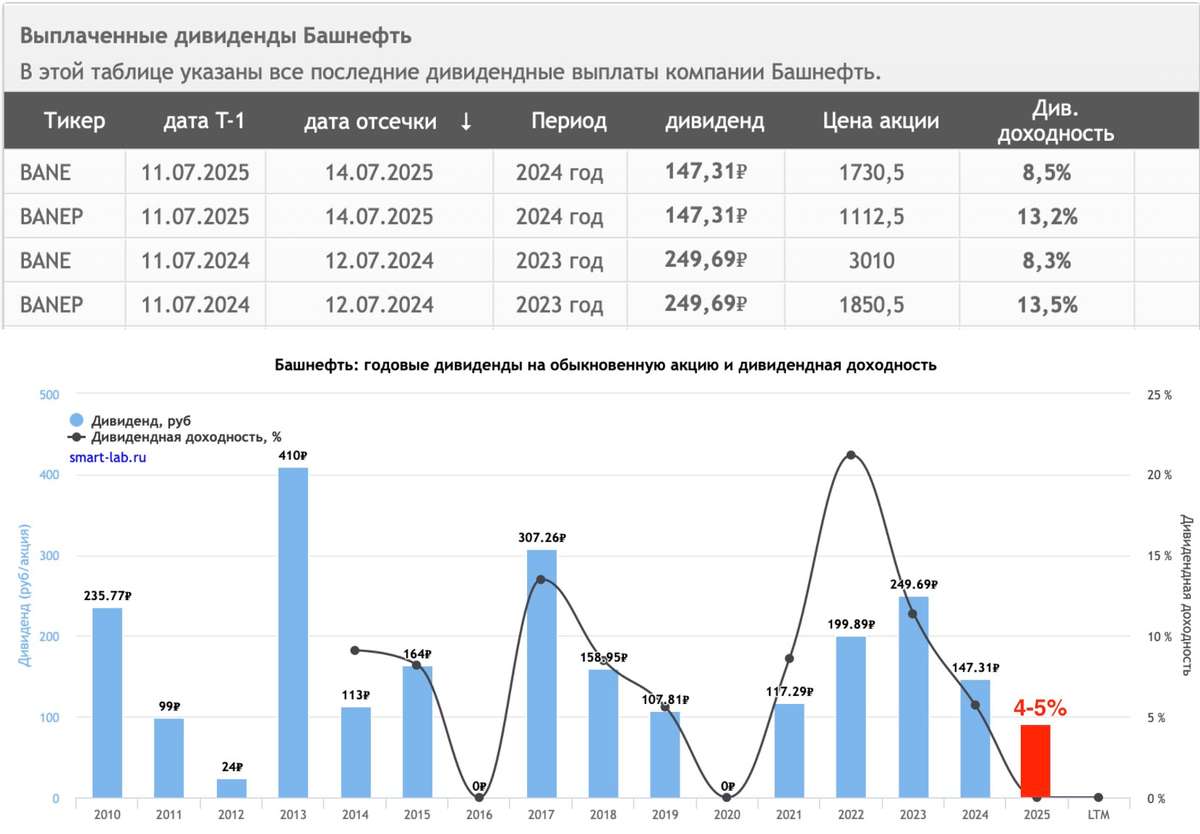
Текущая ситуация на бирже
Российский рынок сейчас балансирует на грани. Индекс Мосбиржи застыл у отметки 2780 пунктов. Причинами стали атаки на нефтегазовые объекты и укрепление рубля, а ведь именно этот сектор в последнее время тянул рынок вверх.
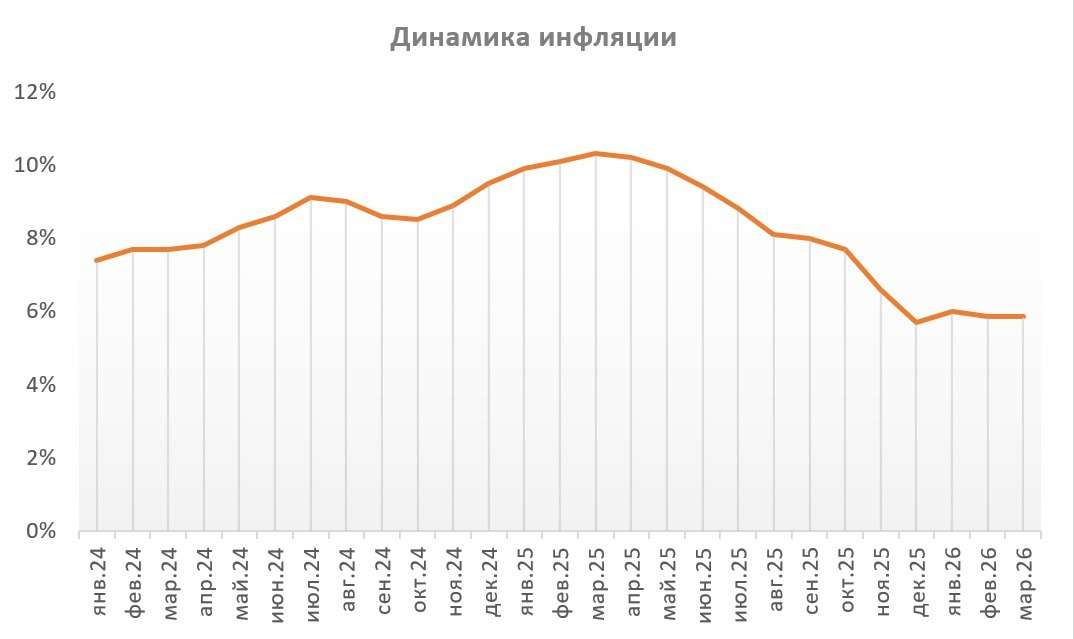
📊 Свежая статистика от Росстата показала рост инфляции за неделю на 0,17% - в годовом выражении это 5,86%. Глава ЦБ Эльвира Набиуллина в ходе недавнего выступления в Госдуме признала: вклад налоговых изменений в инфляцию оказался выше ожиданий (1% вместо 0,7%). Что это значит? На быстрое снижение ключевой ставки рассчитывать не стоит - регулятор будет осторожен.
🛒 Операционная дочка Магнита $MGNT (Тандер) - впервые за последние двадцать лет получила убыток по РСБУ в размере 22,5 млрд рублей против 46,4 млрд рублей прибыли годом ранее. Конечно, итоговая отчётность по МСФО, традиционно публикуемая в конце апреля, покажет иную картину благодаря консолидированным результатам дочерних брендов (Дикси, Азбука вкуса, Самбери). Однако вряд ли совокупная прибыль данных бизнес‑юнитов превысит 20 млрд рублей. Как итог, акционеры второй год подряд могут остаться без дивидендов. Если рассматривать сектор исключительно с точки зрения денежного потока, то выбор явно падает на X5 $X5
🛢По данным Argus Media, в конце марта нефть марки Urals стоила чуть более $93 за баррель в западных портах страны. Дисконт на флагманский российский сорт ожидаемо сокращается вследствие геополитики на Ближнем Востоке, однако нельзя сбрасывать со счетов риски атак на портовую инфраструктуру, что приводит к сокращению экспортного потенциала нефтяных компаний. Тем не менее, в конце апреля можно ожидать укрепления рубля, так как экспортеры увеличат объёмы продаж валютной выручки для уплаты налогов. Держателям Сургута $SNGSP стоит набраться терпения, а вот прочая нефтянка, в лице того же Лукойла $LKOH или Роснефти $ROSN будет следовать за нефтью.
✈️ Менеджмент Аэрофлота $AFLT будет рекомендовать СД принять решение о выплате дивидендов по итогам 2025 года, заявил глава компании Сергей Александровский в интервью «России 24». Учитывая падение скорректированной чистой прибыли в отчётном периоде более чем в два раза, а также отсутствие у менеджмента ожиданий по росту демпферных выплат в 2026‑м, инвесторам стоит быть реалистами и не рассчитывать на выплату щедрых дивидендов. Эмитента часто называют бенефициаром завершения СВО, но переговорный трек фактически поставлен на паузу.
❗️Не является инвестиционной рекомендацией
♥️ Если мой брифинг оказался полезен для вас, обязательно прожмите лайк статье. Спасибо!
📣 ИнвестТема в МАХ - https://max.ru/particular_trader2 апреля