НЛМК - ситуация удручающая
Перекрытие Ираном Ормузского пролива никого не щадит. Даже стоимость российской стальной заготовки в черноморских портах к концу марта превысила $460 за тонну - максимум с начала 2025 года. Однако выплавка стали в РФ, как и спрос на нее, в начале 2026 года продолжила снижаться, примерно на 10% год к году. Сегодня разбираемся с итогами 2025 года НЛМК.
💿 Итак, выручка компании за отчетный период снизилась на 15,1% до 831,4 млрд рублей. Причины понятны: падение объемов реализации, снижение цен на сталь в 2025 году, вызванное падением спроса, и сильный курс рубля. Перекрытие вышеупомянутого пролива едва ли поможет НЛМК ввиду существующих проблем с экспортом в Европу. Тем не менее надо отдать должное компании, ведь на Россию приходится лишь 37% выручки. Остальное улетает на экспорт, правда, в отчете нет разбивки по географии.
Себестоимость реализации, несмотря на падение выручки, осталась на уровне прошлого года в размере 591,5 млрд рублей. Этот тренд присущ многим компаниям на российском рынке. Операционные расходы также подросли, что привело к падению операционной прибыли почти в три раза до 75,4 млрд рублей. Опять же - это общий тренд.
НЛМК в 2025 году немного сократил объем обесценений, но этоне улучшило итоговый результат. Чистая прибыль все равно упала в два раза до 63,2 млрд рублей. Сталевары находятся под давлением, однако рентабельность по чистой прибыли осталась в положительной зоне. Сможет ли это обеспечить возврат инвестиций через дивиденды?
💰 Чистая прибыль НЛМК за 2024 год составила 121,8 млрд рублей, за 2025 год - 63,2 ярда. Как итог, акционеры остались без дивидендов в прошлом году, а в этом тоже могут лишиться их. Все еще высокий CAPEX в размере 100+ млрд рублей и снижение FCF до 32,3 ярда станут поводом к отмене дивидендов. Не хочу забегать вперед, но тенденция удручающая.
Можно, конечно, поискать драйверы к переоценке в мультипликаторах, но и тут мы видим скромные цифры: P/E на текущий момент достиг 9,1, а EV/EBITDA 4,1. Получается, что НЛМК $NLMK сохранил часть экспорта, но сталкивается с конкуренцией на внутреннем рынке. Да и с операционными костами не всё гладко. В этой ситуации я предпочту более прогнозируемую идею в Северстали $CHMF, нежели «закрытую» компанию НЛМК.
❗️Не является инвестиционной рекомендацией
♥️ Вот с такого разбора мы стартуем новую рабочую неделю. Несмотря на отсутствие идеи в НЛМК, для вас приготовил еще пару статей, в которых она имеется. Ваш лайк - лучшая мотивация для меня их опубликовать.

Посты по ключевым словам
Какие акции могут дать выигрыш на отношениях с китайцами?
У нас сейчас идет ВЭФ-2026, и там заключаются важные контракты России с Китаем. То, что они будут заключаться, мне было понятно еще 3 года назад. Я как раз тогда начал вести свои блоги и освещать в них тему покупки акций компаний, с этим связанных.
В этой статье я не буду разбирать вообще всё, что там происходило. Потому что это "всё" - это вредный шум для тех инвесторов, которые пришли на рынок зарабатывать деньги. Настоящему инвестору достаточно несколько сильных идей, чтобы сохранить капитал и заработать.
Сегодняшней сильной идеей я подсвечу МТК "Мохэ–Найба" (1,13 трлн руб.).
"Международный транспортный коридор" - это не просто дорога, это ВСЯ инфраструктура на пути следования грузов, о которой только можно подумать. На этой инфраструктуре выиграет не только, можно было бы подумать, какое-нибудь РЖД, а куча компаний, которые я перечислю в статье. Какие-то из них я уже включил в свой портфель, какие-то я включу по хорошим ценам, а на какие-то у меня просто денег не останется, но рассказать я о них обязан.
Кто выигрывает от строительства и эксплуатации МТК "Н-М":
Строительство и инфраструктура:
- Мостотрест $MSTT один из крупнейших строителей мостов и дорог, может претендовать на подряды.
Металлургия и поставки материалов:
- ММК $MAGN, Северсталь $CHMF, НЛМК $NLMK - производители металлопроката, рельсов, труб, конструкций;
- ТМК $TRMK - трубы большого диаметра для нефтегазовой и транспортной инфраструктуры.
Логистика и перевозки:
- ДВМП $FESH - портовый оператор на Дальнем Востоке, рост грузопотока по новым коридорам;
- Глобалтрак $GTRK - один из крупнейших грузовых перевозчиков России. Выиграет от увеличения перевозок;
- Трансконтейнер $TRCN - контейнерные перевозки, развитие МТК.
- Совкомфлот $FLOT - морские перевозки по Севморпути, связка с Арктикой.
Энергетика:
- РусГидро $HYDR - обеспечение энергией новых объектов, возможное строительство генерации.
Финансирование:
- Сбер $SBER, ВТБ $VTBR - банки, участвующие в кредитовании и проектном финансировании.
Я перечислил только те компании, которые напрямую получают доход от стройки и эксплуатирования. А есть же еще те, кто будет получать доход, предоставляя услуги этим компаниям, или просто находясь рядом.
Так что широкий индекс рассматривать для включения в портфель можно, а к акциям СМП, ДВ, Сибири я советую присмотреться внимательнее. Я сам в них инвестирую и рассказываю в канале, почему.
Подписывайтесь.Вчера в 19:12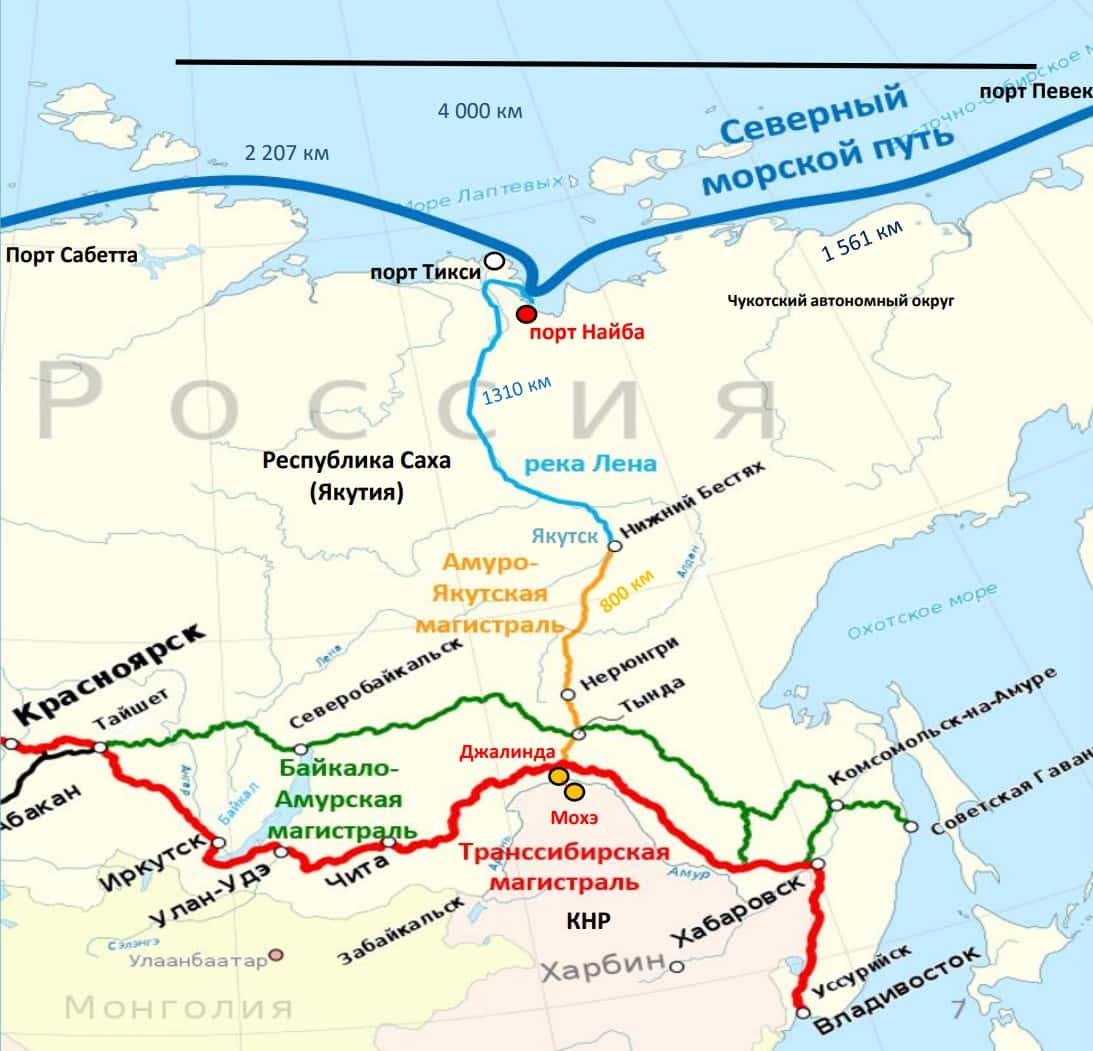
НЛМК. Отчет за 1 пол 2026 по МСФО
Тикер: #NLMK
Текущая цена: 73.2
Капитализация: 438.7 млрд
Сектор: Черная металлургия
Сайт: https://nlmk.com/ru/
Мультипликаторы (LTM):
P/E - 11.32
P/BV - 0.48
P/S - 0.44
ROE - 6.9%
ND/EBITDA - отриц. ND
EV/EBITDA - 2.88
Акт/Обяз - 5.21
Что нравится:
✔️наличие чистой денежной позиции, которое, правда, снизилось на 10.9% п/п (45.7 → 40.1 млрд);
✔️чистая прибыль выросла на 12.4% п/п (18.2 → 20.5 млрд);
✔️отличное соотношение активов к обязательствам;
Что не нравится:
✔️снижение выручки на 1.2% п/п (392.6 → 387.7 млрд);
✔️отрицательный FCF -15.1 млрд против +29.8 млрд в 2 пол 2025;
✔️нетто фин доход снизился на 70% п/п (11 → 3.3 млрд);
✔️деб. задолженность выросла на 19.2% п/п (147.7 → 176.1 млрд)
Дивиденды:
Компания выплачивает процент от FCF в зависимости от соотношения ND/EBITDA:
- при <= 1 - 100% FCF;
- при >1 - 50% FCF.
Пока выплата за 2026 год не ожидается.
Мой итог:
Компания, как обычно, не предоставляет никаких операционных данных. Смотрим косвенные данные и финансовые результаты.
По данным WSA производство стали в РФ за 1 полугодие снизилось на 8.4% г/г до 32.1 млн т. Но при этом две другие "сестры" снижения не показали (ММК - 0%, Северсталь - +3.3%). По логике один из трех основных металлургов не должен был отстать от конкурентов.
Выручка снизилась за полгода снизилась как по причине снижения цен на продукцию, так и из-за продолжившегося укрепления рубля.
Выручка за 1 полугодие по регионам (п/п в млрд):
- Россия -11.7% (144 → 127.1);
- прочие регионы +4.8% (248.6 → 260.6).
Рост по экспорту, конечно, приятен, но в прошлом году была схожая история (увеличение выручки +0.4% п/п). При этом во 2 пол 2025 была низкая база, поэтому и динамика лучше.
Выручка за 2 квартал по регионам (к/к в млрд):
- Россия +24.1% (56.7 → 70.4);
- прочие регионы -2.4% (131.9 → 128.7 млрд).
Увеличение по России за 2 квартал произошло на фоне роста внутренних цен, тогда как на экспорт повлияло укрепление рубля. Пока есть предпосылки к тому, что второе полугодие у НЛМК будет лучше первого (рубль начал слабеть, цены внутри РФ продолжают расти)
Чистая прибыль выросла, несмотря на снижение выручки. Причины - улучшение операционной рентабельности с 5.3 до 6.7% и меньшая сумма различных убытков и обесценения (-1.9 млрд vs -7.7 млрд во 2 пол 2025). Тут стоит ожидать, что во 2 полугодии 2026 снова будут подобные убытки, так как основные списания по этим статьям происходят в конце года.
FCF стал отрицательным на фоне более сильного снижения OCF (-74% п/п, 75.1 → 19.5 млрд) против кап. затрат (-33% п/п, 51.6 → 34.6 млрд). Если во 2 полугодии вернут часть дебиторки, то, скорее всего, FCF будет положительным. Наверное, в плюсе будет и по итогам года, но в сумме меньшей, чем был в 2025 году (33.9 млрд).
Чистая денежная позиция у НЛМК остается, а также можно отметить значительное снижение общего долга (69.6 → 39.7 млрд).
Если сохранится тенденция по ослаблению рубля, а цены внутри страны хотя бы не пойдут вниз, то по примерным расчетам компания за 2026 год сможет заработать 62.8 млрд прибыли, что дает P/E 2026 = 7. По дивиденду сложно что-то сказать, но даже если он будет, то вряд ли с какой-то значимой дивидендной доходность. Хотя их выплата может быть воспринята рынком как признак разворота цикла, что отразится на котировках.
Из рисков можно отметить наличие активов в США и Европе, которые в негативном сценарии могут попасть под санкции. Да и даже без санкций поставки в ЕС пока разрешены только до 2027 года включительно. Что будет дальше пока непонятно.
При всех негативных факторах на долгосрочном горизонте компания выглядит очень интересно. Пока нет четких сигналов о начале разворота цикла (например, по погрузка на РЖД пока снижение по черным металлам), но как-будто он может начаться уже в 2027 году. И тут уже каждый может выбрать наиболее комфортный подход. Неспеша набирать позицию или закупаться в моменте, когда разворот станет явным.
Акции компании держу в портфеле с долей 5.13% (лимит - 5%). Прогнозная справедливая стоимость - 99 руб.
*Не является инвестиционной рекомендацией
Присоединяйтесь также к моему Телеграм каналу5 августа
1️⃣ Ozon $OZON во II квартале 2026 года удвоил чистую прибыль до 10,1 млрд ₽, а выручка выросла на 47%, до 334,2 млрд ₽.
Скорректированная EBITDA достигла 57,9 млрд ₽, оборот с учетом услуг — 1,3 трлн ₽, а выручка финтех-сегмента — 69,7 млрд ₽.
Рост прибыли и финтех-направления показывает, что маркетплейс улучшает рентабельность одновременно с расширением оборота.30 июля
Северсталь. Отчет за 2 кв 2026 по МСФО
Тикер: #CHMF
Текущая цена: 558.6
Капитализация: 468 млрд
Сектор: Черная металлургия
Сайт: https://severstal.com/rus/ir/
Мультипликаторы (LTM):
P/E - убыток LTM
P/BV - 0.88
P/S - 0.71
ROE - убыток LTM
ND/EBITDA - 0.87
EV/EBITDA - 5.49
Акт/Обяз - 2.48
Что нравится:
✔️выручка выросла на 20.6% к/к (140.6 → 169.6 млрд);
✔️чистая прибыль выросла с 57 млн до 4.1 млрд;
✔️хорошее соотношение активов и обязательств;
Что не нравится:
✔️отрицательный FCF, но улучшился на 26.8% к/к (-41.4 → -30.3 млрд);
✔️чистый долг вырос на 43% к/к (61.9 → 88.4 млрд). ND/EBITDA ухудшился с 0.53 до 0.87;
✔️нетто фин расход увеличился на 8.4% к/к (1.5 → 1.6 млрд);
Дивиденды:
При соотношении ND/EBITDA 0,5-1 компания выплачивает дивиденды в размере 100% свободного денежного потока. Если соотношение будет ниже, то, возможно, более 100%, если выше - 50%.
Компания не будет выплачивать дивиденды за 2 кв 2026 года.
Мой итог:
Операционные результаты.
Производство (в млн т):
- чугун -1.8% к/к (2.891 → 2.84);
- сталь +2.4% к/к (2.224 → 2.79);
Производство стали постепенно восстанавливается и объем самый высокий за последние 5 кварталов.
Продажи (в млн т):
- металлопродукция +15.2% к/к (2.63 → 3.03);
- чугун и слябы +15.2% к/к (0.33 → 0.38);
- коммерческая сталь +9.9% к/к (1.11 → 1.22);
- продукция с ВДС +21.2% к/к (1.33 → 1.18);
- железная руда 3м лицам +76.2% к/к (0.42 → 0.74).
Заметно, что продажи лучше прошлого квартала. Да и вообще отчетный квартал по продажам один из самых сильных за последние 3 года. Доля продукции с ВДС сломила тренд и перешла к росту (50 → 45 → 45 → 47%).
Также приостановилось снижение выручки. Результаты все еще слабее даже 2025 года, но хотя бы есть рост относительно прошлого квартала. Прибыль тоже выше 1 квартала. Помимо выручки помогли улучшение операционной рентабельности с 4.1 до 6% и меньший убыток по курсовым разницам (-1.8 млрд vs -3.6 млрд в 1 кв 2026). Правда стоит отметить, что в прошлом квартале вместо начисления налога было восстановление.
FCF остается отрицательным на фоне такого же отрицательного OCF, но ситуация чуть стала лучше. OCF вырос на 60.1% г/г (-12.6 → -5 млрд), кап. затраты снизились на 12.1% (28.8 → 25.3 млрд). Ожидается, что Capex за 2026 год составит 112 млрд (за 1 полугодие 54.1 млрд), а в 2027 уменьшится до 85 млрд.
Долговая нагрузка подросла как за счет увеличения долга, так и за счет снижения EBITDA.
Северсталь подтвердила прогноз производства в 2026 году на уровне 11.2-11.3 млн тонн стали (примерно на 0.5 млн тонн выше 2025 года). Данные за 2 квартал в отличии от прошлого уже более попадают в озвученные планы. Хотя пока это не говорит ни о чем.
Из позитивных новостей рост цен в июле на горячекатаный рулон в портах Черного моря до 551$ (максимум с августа 2024 года). Но в остальном пока нет каких-то значимых сигналов о начале разворота цикла. Компания ожидает, что потребление стали в текущем году будет в районе 34-35 млн т (что ниже 2025 с 38 млн т), а в 2027 - 36 млн т. Статистика погрузки РЖД по черным металлам тоже пока не обнадеживает (за 1 пол 2026 -13.5% г/г, 26.7 → 23.1 млн. т). Конфликт вокруг Ормузского пролива снова начинает разгораться, а значит риск в виде мирового энергокризиса остается в силе. Динамика снижения ключевой ставки сильно притормозила и теперь про 12% на конец года говорить уже не приходится. Если только СВО внезапно закончится, но пока и это из рода фантастики.
При всем этом, если у вас есть цель собрать долгосрочный портфель, то текущие уровни выглядят уже очень интересно. Рано или поздно цикл развернется в обратную сторону, как уже было не раз, а там можно снова увидеть четырехзначное значение цены. А с учетом снижения в следующем году кап. затрат есть немалая вероятность, что через 1.5 календарных года Северсталь вернется к выплате дивидендов (компания ожидает получение положительного FCF с 2027 года).
Акции компании держу в портфеле с долей в 5.19% (лимит - 5%). Прогнозная справедливая стоимость - 861 руб.
*Не является инвестиционной рекомендацией
Присоединяйтесь также к моему Телеграм каналу21 июля
🏤 Мегановости 🗞 👉📰
1️⃣ Банк России проведёт заседание по ключевой ставке 19 июня — большинство аналитиков ожидают снижения на 50 б.п. до 14,0%.
Недельная инфляция с 9 по 15 июня составила 0,15%, инфляционные ожидания снизились до 12,4% — минимум с июля 2024 года.
Шаг в 50 б.п. прогнозируют SberCIB, ВТБ, БКС; Альфа-банк допускает 25 б.п.
Замедление инфляции формирует аргументы в пользу 50 б.п., но годовой показатель 5,63% оставляет ЦБ пространство для осторожной риторики.17 июня
НЛМК. Отчет за 2025 по МСФО
Тикер: #NLMK
Текущая цена: 72.86
Капитализация: 448.3 млрд
Сектор: Черная металлургия
Сайт: https://nlmk.com/ru/
Мультипликаторы (LTM):
P\E - 6.91
P\BV - 0.49
P\S - 0.53
ROE - 7.1%
ND\EBITDA - отрицательный ND
EV\EBITDA - 2.78
Акт.\Обяз. - 4.6
Что нравится:
✔️чистая денежная позиция увеличилась в 3.5 раза п/п (13.1 → 45.7 млрд);
✔️нетто фин доход увеличился в 2.1 раза п/п (5.3 → 11 млрд);
✔️отличное соотношение активов к обязательствам;
Что не нравится:
✔️снижение выручки на 15.1% г/г (979.6 → 831.4 млрд);
✔️FCF снизился на 59.7% г/г (84 → 33.9 млрд);
✔️чистая прибыль уменьшилась на 48.2% г/г (121.9 → 63.1 млрд);
Дивиденды:
Компания выплачивает процент от FCF и значение этого процента определяется исходя из соотношения ND/EBITDA:
- если <= 1, то выплата 100% FCF;
- если >1, то выплата 50% FCF.
Акционеры НЛМК утвердили решение о невыплате дивидендов за 2025 год. Выплаты за 2026 год также под вопросом.
Мой итог:
Компания очень закрытая и не предоставляет никаких операционных данных. Хотя в этом есть логика с учетом того, что НЛМК до сих пор имеет зарубежные активы.
Выручка снизилась на фоне ряда факторов: снижение объемов реализации (об этом косвенно говорит статистика потребления металлов за 2025 год), падение цен на продукцию, укрепление рубля (для НЛМК как для экспортера это критично). За 1 полугодие 2026 только один из факторов сдвинулся в положительную сторону и то лишь со 2 квартала. Имеется ввиду цены на металлопродукцию (в апреле была новость, что цены на российскую стальную заготовку в Черном море выросли до 480 $ за тонну). И то это временный всплеск, так как уже в начале июня была новость, что экспортные цены на стальные заготовки из России начали снижаться из-за слабого спроса в Турции.
Операционные расходы при этом за год выросли, что повлияло на операционную рентабельность, которая ухудшилась с 21.1 до 9.1%. Это закономерно отразилось на прибыли. Причем в отчетном году меньшая сумма убытка по деятельности в совместных предприятиях (-7.8 млрд vs -29.3 млрд в 2024) и более высокий нетто фин доход (20.6 млрд vs 15.6 млрд в 2024).
FCF уполовинился из-за более быстрой динамики снижения OCF (-31.3% г/г, 185.4 → 127.3 млрд) в сравнении с кап. затратами (-9.5% г/г, 113.4 → 102.6 млрд). "Светлое пятно" в виде чистой денежной позиции стало еще более светлым за счет увеличения денежных средств на счетах (тут в плюс сыграло решение не платить дивиденды за 2025 год).
Различные показатели пока не на стороне НЛМК. Производство стали в России за 4 месяца снизилось на 12% г/г до 20.6 млн т, выпуск стального проката за этот же период сократился 10.8% г/г до 4.4 млн т. Погрузка черных металлов на сети РЖД за 5 месяцев уменьшилась на 14.6% г/г (22.6 → 19.3 млн т), лома черных металлов - на 22.6% (3.1 → 2.4 млн т). Разворота пока никак не наблюдается.
Если во втором полугодии не случится каких-либо значительных изменений (например, сильное ослабление рубля), то можно ожидать, что компания по итогам года заработает около 40 млрд прибыли. Это дает P/E 2026 = 10.98. Дивиденд считать нет смысла. Его, скорее всего, не будет также как и за 2025 год.
НЛМК циклическая компания, находящаяся на дне цикла или близко к нему. Долгосрочный инвестор может постепенно набирать позицию. Тем более цена находится уже почти пришла к локальному минимуму за последние 8 лет (70.40 руб). С другой стороны, можно не пытаться поймать максимально низкую цену, а лучше дождаться явных сигналов для разворота цикла (оживление в строительной отрасли, рост спроса и цен на металлопродукцию, увеличение объемов погрузки на РЖД). Здесь каждый выбирает наиболее удобный подход.
Акции компании держу в портфеле с долей 4.44% (лимит - 5%). Прогнозная справедливая стоимость - 105 руб.
*Не является инвестиционной рекомендацией
Присоединяйтесь также к моему Телеграм каналу11 июня
Северсталь - когда отраслевой цикл сильнее лидера рынка
Северсталь $CHMF по итогам первого квартала 2026 года подтвердила сценарий, которого рынок опасался: отрасль вошла в фазу охлаждения, а жесткая ДКП начала напрямую ломать спрос на металл внутри страны. Формально компания остается сильным игроком, но даже лидер сектора не способен компенсировать масштаб падения рынка. Вопрос теперь в том, насколько затянется восстановление.
💿 Итак, производство стали в первом квартале снизилось на 4%, а продажи металлопродукции упали на 1,2%. На фоне общего падения металлопотребления в стране на 15% г/г показатели выглядят умеренно. Северсталь держится лучше рынка за счет высокой загрузки мощностей и сильных конкурентных позиций. Однако слабость самого рынка уже не позволяет сохранять прежнюю финансовую модель.
Главный удар пришелся по финансам. Так, выручка в первом квартале упала на 18,7%, EBITDA рухнула на 54,5%, а маржа по ней сократилась до многолетнего минимума в 12%. Операционная прибыль составила лишь 5,8 млрд рублей при маржинальности около 4%. Ситуация со свободным денежным потоком выглядит еще сложнее: FCF за квартал составил минус 40 млрд рублей. Пока поток отрицательный, дивидендов инвесторам ждать не стоит.
📊 Чистый долг остается комфортным - около 48 млрд рублей (NetDebt/EBITDA 0,53x). Но при сохранении отрицательного FCF долговая нагрузка начнет расти быстрее ожиданий. Дополнительное давление оказывает оборотный капитал: растут запасы готовой продукции и дебиторская задолженность из-за проблем с расчетами у клиентов. В ответ компания уже начала резать CAPEX - инвестиции в первом квартале упали на 34%.
Ранее рынок ждал, что 2026 год станет дном цикла. Судя по текущей динамике, год может оказаться хуже прогнозов, а 2027 станет лишь переходным периодом, а не полноценным восстановлением. Внутренний рынок остается под давлением высокой ставки, а крепкий рубль нивелирует даже намеки на улучшение внешней конъюнктуры. В итоге Северсталь вынуждена жертвовать дивидендами и инвестициями ради сохранения устойчивости.
Здесь точно созревает отличная идея под разворот цикла, но главное определиться с точкой входа. Держать стагнирующий актив, не получая при этом ни рубля дивидендов, либо судорожно отслеживать котировки на предмет разворотного паттерна, решать вам. Я предпочту удержание актива, а каждый следующий пролив продолжу выкупать.
❗️Не является инвестиционной рекомендацией
♥️ Ох уж эти сталеварочки, ранее - островок стабильности, теперь - сомнительная идея. А знаете что точно стабильно? Так это выход моих статей каждое утро и ваш лайк под ними.3 июня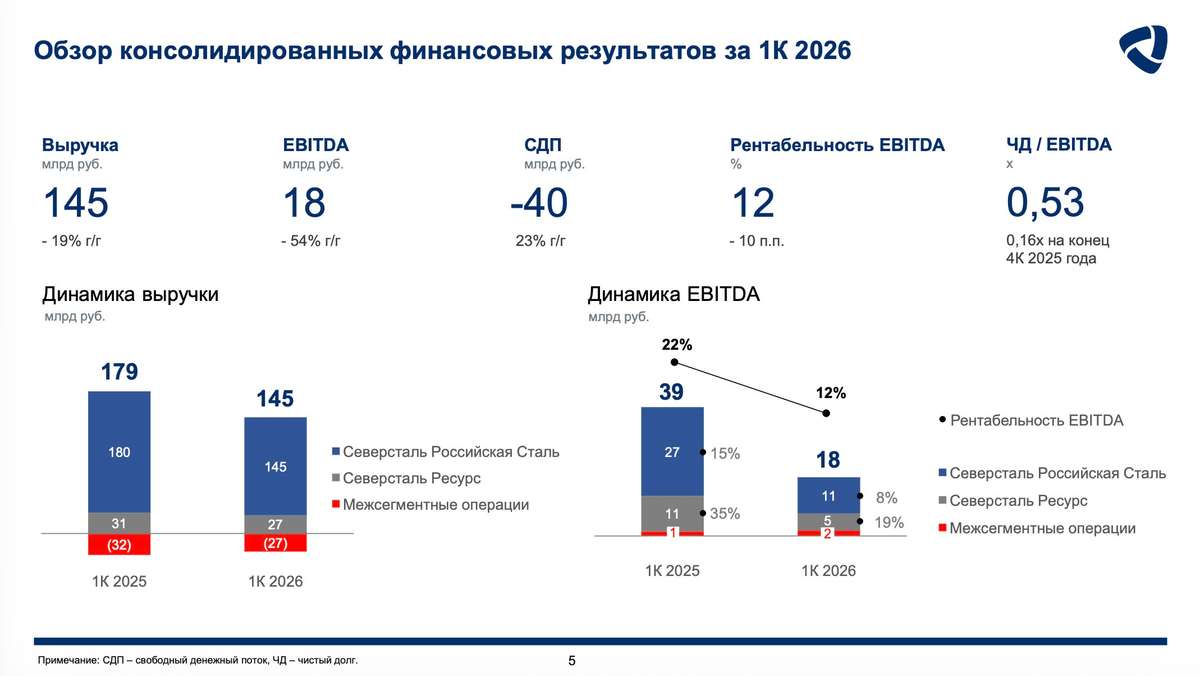
Северсталь. Отчет за 1 кв 2026 по МСФО
Тикер: #CHMF
Текущая цена: 742
Капитализация: 621.6 млрд
Сектор: Черная металлургия
Сайт: https://severstal.com/rus/ir/
Мультипликаторы (LTM):
P\E - 56.63
P\BV - 1.18
P\S - 0.92
ROE - 2.1%
ND\EBITDA - 0.53
EV\EBITDA - 5.88
Акт.\Обяз. - 2.61
Что нравится:
✔️ хорошее соотношение активов и обязательств;
Что не нравится:
✔️выручка снизилась на 20.1% к/к (176 → 140.6 млрд);
✔️отрицательный FCF еще сильнее уменьшился, а именно в 3.5 раза к/к (-11.8 → -41.4 млрд);
✔️чистый долг вырос в 2.9 раза к/к (21.7 → 61.9 млрд). ND\EBITDA ухудшился с 0.16 до 0.53;
✔️нетто фин расход увеличился в 3.1 раза к/к (0.5 → 1.5 млрд);
✔️скромная прибыль 57 млн, хотя это лучше убытка -17.7 млрд в 4 кв 2025.
Дивиденды:
При соотношении ND/EBITDA 0,5-1 компания выплачивает дивиденды в размере 100% свободного денежного потока. Если соотношение будет ниже, то, возможно, более 100%, если выше - 50%.
Компания отказалась от выплаты дивидендов за 1 кв 2026.
Мой итог:
Операционные результаты.
Производство (в млн т):
- чугун -0.7% к/к (2.91 → 2.891);
- сталь -1.3% к/к (2.76 → 2.724);
После нескольких кварталов роста из-за низкой базой на фоне проведения капитальных ремонтов ДП 2,3,4,5 производство чугуна и стали перешло к снижению.
Продажи (в млн т):
- металлопродукция -10.5% к/к (2.94 → 2.63);
- чугун и слябы -23.3% к/к (0.43 → 0.33);
- коммерческая сталь -5.9% к/к (1.18 → 1.11);
- продукция с ВДС -11.3% к/к (1.33 → 1.18);
- железная руда 3м лицам -10.6% к/к (0.47 → 0.42).
Доля продукции с ВДС в продажах перестала снижаться (51-→ 50 → 45 → 45%).
Видно, что в операционном плане год начался очень плохо. Неудивительно, что в сочетании со снижением средних цен на металлопродукцию заметно просела выручка. За квартал заработали символическую прибыль и это формально даже лучше прошлого квартала. Но тут стоит понимать, что в 4 кв 2025 года был убыток от обесценения на 32.7 млрд. Без него чистый убыток был бы в районе -0.5 млрд, а значит результаты за отчетный квартал не особо улучшились.
Чистый долг сильно вырос как за счет увеличение долга, так и за счет снижения остатка денежных средств. Но долговая нагрузка пока еще остается вполне комфортной. FCF еще более ушел отрицательную зону по причине более быстрого снижения OCF, который также стал отрицательным (34.4 → -12.6 млрд), против кап. затрат (-37.7% к/к, 46.2 → 28.8 млрд). В прошлом обзоре уже говорилось о том, что в 2025 году Северсталь прошла пик кап. затрат и в 2026 они будут в районе 147 млрд (в 2025 было 173 млрд). Но положительного FCF вряд ли стоит ожидать по итогам текущего года.
По всем показателям разворота в отрасли пока не наблюдается. Северсталь ранее подтвердила прогноз производства в 2026 году на уровне 11.3 млн тонн стали (примерно на 0.5 млн тонн выше 2025 года), но судя по показателям 1 кв 2026 есть все шансы не попасть в прогноз. Производство снижается не только в РФ. По данным Bloomberg производство стали в Китае за январь-февраль 2026 года снизилось на 3.6% г/г. А впереди маячит мировой энергетический кризис из-за ситуации вокруг Ормуза, который также может отразиться на спросе.
Для роста внутреннего спроса необходима более низкая ключевая ставка и весь вопрос когда мы к ней придем. Ориентировочно 12% мы можем увидеть в конце текущего года и где-то там можно ожидать начало разворота в секторе. Тем не менее, несмотря на весь негатив, текущая ситуация и текущая цена может быть интересна долгосрочным инвесторам, которые готовы покупать хорошие компании на дне цикла.
Акции компании держу в портфеле с долей в 4.92% (лимит - 5%). Получается зашел рано, но, честно, думал, что цена сможет удержать уровень в 800 руб. Прогнозная справедливая стоимость - 860 руб.
*Не является инвестиционной рекомендацией
Присоединяйтесь также к моему Телеграм каналу5 мая
🏤 Мегановости 🗞 👉📰
1️⃣ Банк России восьмой раз подряд снизил ключевую ставку — на 50 базисных пунктов, до 14,5% годовых.
Регулятор отметил, что показатели устойчивого роста цен остаются в диапазоне 4–5%, а внешние условия сохраняют значительную неопределённость.
Следующее заседание — 19 июня; новый прогноз предполагает среднюю ставку в 2026 году на уровне 14,0–14,5%.
Снижение идёт предсказуемым темпом, но устойчивость инфляции выше 4% оставляет цикл смягчения под вопросом.24 апреля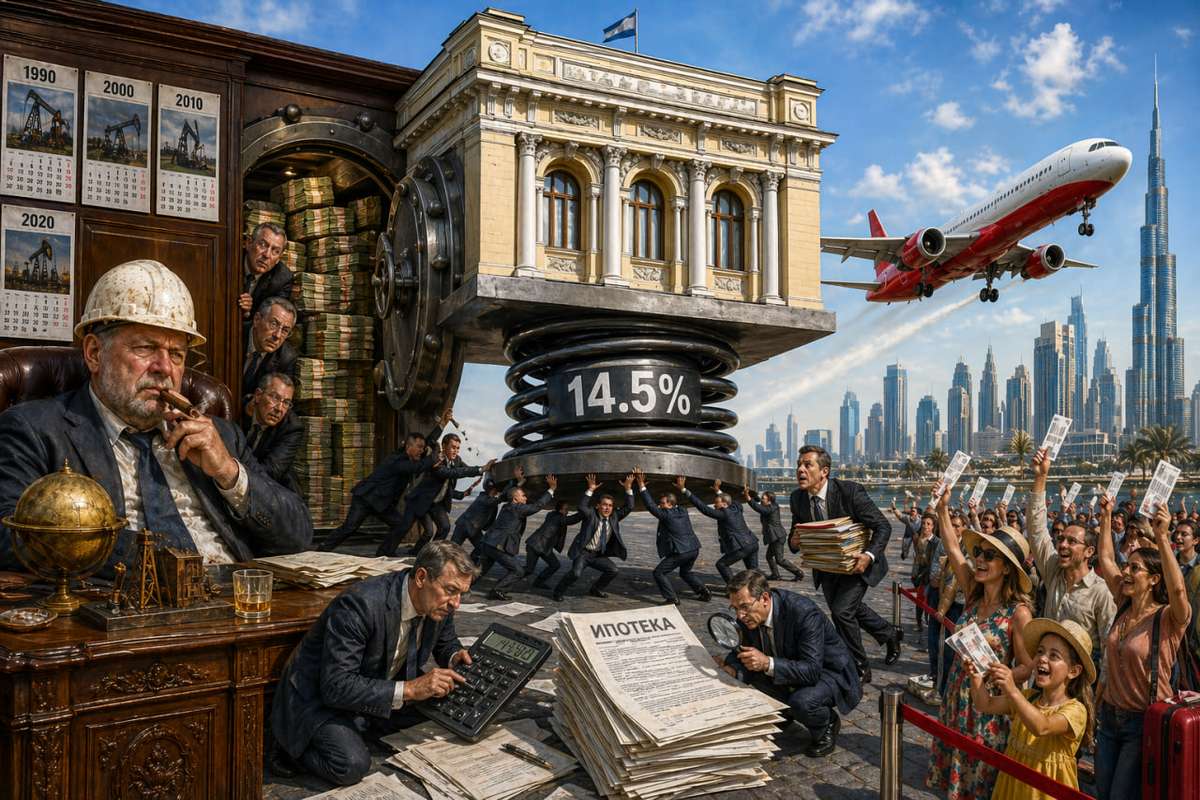
Текущая ситуация на бирже
Индекс МосБиржи неохотно поднимается вверх, и причиной тому является укрепление рубля на фоне приближающегося налогового периода, что сдерживает рост в бумагах экспортеров, составляющих значимую долю капитализации индекса.
🏦 Наблюдательный совет Сбера $SBER рекомендовал выплатить дивиденды за 2025 год в размере 37,64 руб. на акцию, что ориентирует на доходность 11,6%. Последний день для покупки бумаг намечен на 17 июля. Сбер стабильно платит дивиденды по уставу, так как имеет запас прочности по капиталу. Скоро свои дивиденды за 2025-й должен озвучить ВТБ, что является интригой для фондового рынка, так как у второго банка страны хромает норматив достаточности капитала.
💿 Северсталь $CHMF отчиталась по МСФО за первый квартал, сообщив о снижении выручки на 19% до 145,3 млрд руб. на фоне сжатия спроса на металлопрокат со стороны строительного сектора, автопрома и энергетики. Пятый квартал подряд компания отказывается от распределения прибыли – дивидендная засуха была ожидаема на фоне гигантских капзатрат и сильного падения цен на сталь, что увело свободный денежный поток в отрицательную область.
💊 Компания Промомед $PRMD провела День инвестора, представив амбициозные планы на 2026 год. Рост выручки на 60%, опережающее увеличение показателя EBITDA благодаря росту доли высокомаржинальных препаратов - звучит заманчиво, не правда ли? За последние два года компания увеличила бизнес вдвое, демонстрируя завидные амбиции. Однако реальность оказывается прозаичнее: мультипликатор P/E составляет 12,3х, что явно дорого для текущего состояния фондового рынка и, как следствие, бумаги продолжительное время торгуются в боковом тренде.
🚗 Европлан $LEAS представил операционные результаты за первый квартал, сообщив о снижении объема нового бизнеса на 12% до 19,1 млрд руб. Компания считает, что начиная со второй половины года постепенно начнет реализовываться эффект отложенного спроса на лизинговые услуги. Пока же картина откровенно унылая, и оптимизм кажется преждевременным.
🛢Заявление Трампа о продлении режима прекращения огня между США и Ираном не сняло напряжённости. Волатильность цен на нефть сохранится: из Вашингтона практически ежедневно поступает противоречивая информация. При этом на фьючерсном рынке краткосрочные контракты дороже долгосрочных - хедж‑фонды ставят на деэскалацию и снижение цен. Это стоит учитывать при инвестициях в акции нефтяных компаний (Роснефть, Лукойл, Татнефть и др.).
❗️Не является инвестиционной рекомендацией
♥️ Если утренний брифинг оказался полезен, обязательно прожмите лайк. Так я пойму, что формат вам заходит, и продолжу готовить брифинги для вас.22 апреля