Северсталь - когда отраслевой цикл сильнее лидера рынка
Северсталь $CHMF по итогам первого квартала 2026 года подтвердила сценарий, которого рынок опасался: отрасль вошла в фазу охлаждения, а жесткая ДКП начала напрямую ломать спрос на металл внутри страны. Формально компания остается сильным игроком, но даже лидер сектора не способен компенсировать масштаб падения рынка. Вопрос теперь в том, насколько затянется восстановление.
💿 Итак, производство стали в первом квартале снизилось на 4%, а продажи металлопродукции упали на 1,2%. На фоне общего падения металлопотребления в стране на 15% г/г показатели выглядят умеренно. Северсталь держится лучше рынка за счет высокой загрузки мощностей и сильных конкурентных позиций. Однако слабость самого рынка уже не позволяет сохранять прежнюю финансовую модель.
Главный удар пришелся по финансам. Так, выручка в первом квартале упала на 18,7%, EBITDA рухнула на 54,5%, а маржа по ней сократилась до многолетнего минимума в 12%. Операционная прибыль составила лишь 5,8 млрд рублей при маржинальности около 4%. Ситуация со свободным денежным потоком выглядит еще сложнее: FCF за квартал составил минус 40 млрд рублей. Пока поток отрицательный, дивидендов инвесторам ждать не стоит.
📊 Чистый долг остается комфортным - около 48 млрд рублей (NetDebt/EBITDA 0,53x). Но при сохранении отрицательного FCF долговая нагрузка начнет расти быстрее ожиданий. Дополнительное давление оказывает оборотный капитал: растут запасы готовой продукции и дебиторская задолженность из-за проблем с расчетами у клиентов. В ответ компания уже начала резать CAPEX - инвестиции в первом квартале упали на 34%.
Ранее рынок ждал, что 2026 год станет дном цикла. Судя по текущей динамике, год может оказаться хуже прогнозов, а 2027 станет лишь переходным периодом, а не полноценным восстановлением. Внутренний рынок остается под давлением высокой ставки, а крепкий рубль нивелирует даже намеки на улучшение внешней конъюнктуры. В итоге Северсталь вынуждена жертвовать дивидендами и инвестициями ради сохранения устойчивости.
Здесь точно созревает отличная идея под разворот цикла, но главное определиться с точкой входа. Держать стагнирующий актив, не получая при этом ни рубля дивидендов, либо судорожно отслеживать котировки на предмет разворотного паттерна, решать вам. Я предпочту удержание актива, а каждый следующий пролив продолжу выкупать.
❗️Не является инвестиционной рекомендацией
♥️ Ох уж эти сталеварочки, ранее - островок стабильности, теперь - сомнительная идея. А знаете что точно стабильно? Так это выход моих статей каждое утро и ваш лайк под ними.

Посты по ключевым словам
Северсталь. Отчет за 3 кв 2026 по МСФО
Тикер: #CHMF
Текущая цена: 731.8
Капитализация: 613 млрд
Сектор: Черная металлургия
Сайт: https://severstal.com/rus/ir/
Мультипликаторы (LTM):
▫️ P/E - 396.79
▫️ P/BV - 1.12
▫️ P/S - 0.94
▫️ ROE - 0.3%
▫️ ND/EBITDA - 0.47
▫️ EV/EBITDA - 6.26
Что нравится:
▫️ выручка увеличилась на 2.3% к/к (169.6 → 173.5 млрд);
▫️ положительный FCF +41.3 млрд против -30.3 млрд во 2 кв 2026;
▫️ чистый долг уменьшился на 44% к/к (88.4 → 49.6 млрд). ND/EBITDA ухудшился с 0.87 до 0.47;
▫️ чистая прибыль выросла в 3.7 раза к/к (4.1 → 15.2 млрд);
▫️ деб. задолженность снизилась на 42% к/к (81.9 → 47.5 млрд);
Что не нравится:
▫️ нетто фин расход увеличился на 24.1% к/к (1.6 → 2 млрд);
▫️ кред. задолженность выросла на 25.4% к/к (73.8 → 92.5 млрд).
Дивиденды:
Выплачивается доля от FCF в зависимости от ND/EBITDA:
▫️ ND/EBITDA < 0.5 - возможно, более 100%;
▫️ ND/EBITDA от 0.5 до 1 - 100%;
▫️ ND/EBITDA > 1 - 50%.
СД принял решение не распределять дивиденды за 3 квартал 2026 года.
Мой итог:
Операционные результаты.
Производство (в млн т):
▫️ чугун -3.5% к/к (2.84 → 2.74);
▫️ сталь -2.5% к/к (2.79 → 2.72);
После некоторого пика за прошлый квартал производство снова снизилось. В сравнение с прошлым годом есть увеличение в производстве чугуна. За 9 месяцев произвели 8.23 млн т стали и пока это вписывается в прогноз по году в на уровне 11.2-11.3 млн т.
Продажи (в млн т):
▫️ металлопродукция -13.9% к/к (3.03 → 2.61), в т. ч.
▫️ чугун и слябы -71.1% к/к (0.38 → 0.11);
▫️ коммерческая сталь -6.6% к/к (1.22 → 1.14);
▫️ продукция с ВДС -5.6% к/к (1.43 → 1.35);
▫️ железная руда 3м лицам +21.6% к/к (0.74 → 0.9).
Cнижение продаж произошло на фоне сокращения отгрузок полуфабрикатов из-за увеличения переработки в готовую продукцию. Доля продаж продукции с ВДС продолжила растущий тренд (45 → 45 → 47 → 52%).
Уже наблюдается что-то похожее на разворот. Выручка растет второй квартал подряд, хотя за 9 месяцев пока приличное отставание (-10.1% г/г, 543.3 → 488.4 млрд).
По прибыли снова есть рост за квартал на фоне улучшения операционной рентабельности с 6 до 15.7%. И это еще помешали рост убытка по курсовым разницам (-1.8 → - 3.7 млрд), увеличение нетто фин расхода, и повышенная эф. ставка налога на прибыль (24.7% vs 12.7% во 2 кв 2026). За 9 месяцев прибыль снизилась на 61.2% г/г (49.7 → 19.3 млрд).
FCF развернули из отрицательного в положительный за счет роста OCF (-5 → 64.4 млрд) и снижения кап. затрат (-8.3% к/к, 25.3 → 23.3 млрд). OCF так вытянули за счет разнонаправленного движения дебиторки и кредиторки. Прогноз по Capex на 2026 год не изменился (112 млрд), а значит в 4 кв можно ожидать кап. затрат в районе 35 млрд. С оборотным капиталом так уже не поработаешь, а значит с очень большой вероятностью в следующем квартале будет отрицательный FCF.
Долговая нагрузка снизилась как за счет снижения чистого долга, так и за счет роста EBITDA.
В 4 квартале Северсталь ожидает охлаждение спроса на сталь в связи с зимним сезоном. А тут еще и индекс цен на сталь начал снижаться с пиков середины сентября. Ранее звучала оценка от компании, что потребление металла в России начнет восстанавливаться не ранее 2 полугодия 2027 года. При этом все же кажется, что дно найдено и ниже идти уже особо не должны. За 3 квартал погрузка на РЖД черных металлов выросла на 2.5% г/г (11.8 → 12.2 млн т). Запуск новых проектов в жилищном строительстве вырос на 5% г/г (27.9 → 29.2 млн. кв м). Ключевая ставка еще высоковата, но все же мы находимся в цикле ее снижения, пусть и очень замедленном.
По примерным расчетам компания за 2026 год заработает прибыль около 28 млрд (P/E 2026 = 22.1).
С прошлого обзора мнение не изменилось, если горизонт инвестирования несколько лет, то Северсталь можно добавлять/докупать в свой портфель (желательно ловить на корректировках). За 2026 год дивидендов мы не увидим. А вот в следующем году уже можно ожидать постепенный возврат к положительному FCF, а значит и восстановлению дивидендных выплат.
Акции компании держу в портфеле с долей в 5.46% (лимит - 5%).
Прогнозная справедливая стоимость - 885 руб.
*Не является инвестиционной рекомендацией
▫️ Мой канал в Telegram21 октября
🏤 Мегановости 🗞 👉📰
1️⃣ Яндекс $YDEX восстановил доступ к основным инструментам рекламной платформы "Директ" и большинство функций "Яндекс 360" после атак дронов 8-11 октября на дата-центры в Рязанской, Калужской и Владимирской областях.
В "Директе" снова работают создание и редактирование кампаний, регистрация аккаунтов и работа с "Библиотекой", а в "Яндекс 360" восстановлены синхронизация "Диска", отправка писем с вложениями более 1 МБ и "Календарь".
Ранее компания уже вернула такси, доставку и каршеринг, но часть ограничений в "Директе" пока сохраняется.
Поэтапное возвращение сервисов почти две недели после атак показывает, что инфраструктура восстанавливается медленнее, чем операционные функции.20 октября
🏤 Мегановости 🗞 👉📰
1️⃣ Индекс МосБиржи $IMOEX во вторник, 29 сентября, вырос на 0,4%, до 2262,8 пункта, индекс РТС прибавил 0,35%, до 844,3 пункта.
Рост поддержали ожидания возобновления российско-американских переговоров по Украине и сообщения западных СМИ о смягчении санкций США, а сдерживающим фактором выступила подешевевшая ниже 104$ за баррель нефть Brent.
Лидерами роста стали Московская биржа $MOEX , подорожавшая на 2,8%, и Х5 Group $X5 , прибавившая 1,9%, тогда как хуже рынка торговалась Positive Technologies $POSI , потерявшая 2,7%.
Министр иностранных дел Сергей Лавров подтвердил договоренность о новом раунде контактов с США, не уточнив сроков.
Отскок рынка на новостных ожиданиях по переговорам без подтвержденных решений остается хрупким и может развернуться при любой негативной новости по санкционному треку.29 сентября
IR-форум Московской биржи
На прошлой неделе в Москве прошел IR-форум Московской биржи - «Северсталь» отметили в шорт-листе как одну из лучших компаний по IR-коммуникациям. Мы попросили Андрея Лаптева, управляющего партнёра фонда Equity Vision Partners и участника панельной дискуссии форума поделиться важными инсайтами взаимодействия эмитентов и инвест-сообщества:
• Хочу вдохновить всех участников рынка изучать годовые отчеты компаний-эмитентов. Это может показаться скучным и даже занудным, но на самом деле, отчеты готовят, как правило, лучшие специалисты компании и там содержится кладезь информации для вдумчивого инвестора. Знаю кейсы, когда внимательное чтение отчетов позволяло управляющим сильно обгонять конкурентов - хотя они просто внимательно прочитали общедоступную информацию о планах компании! ИИ-инструменты вам в помощь для экономии времени и вычленения самого главного.
• При этом и самим эмитентам нужно делать отчетность максимально удобной для изучения аудиторией: применять современные технологии, ИИ для создания удобных форматов. Например «Сбер» сделал отчет в аудиоформате, далее есть большой простор для творчества.
• Когда мы изучаем ту или иную компанию, мы смотрим на репутацию ее и ее основателя. Важно, как компании ведут себя и до IPO, и после, какой фидбэк они получают от банков и от частных инвесторов, выполняет ли компания в целом свои обязательства - особенно те, которые лежат в сфере ее контроля.
• Сегодня особенно важно, насколько открыто IR-команда выстраивает свою коммуникацию, даже в такое сложный период, как последние полгода-год. Отмечу, что в «Северстали» коммуникация всегда максимально прозрачная и откровенная, это принцип компании - и рынок это очень ценит. Если посмотреть на объективные показатели «рыночной силы» - так называемые мультипликаторы, то есть насколько дорого компания оценивается в отношении своей прибыли или EBITDA, «Северсталь», с существенным отрывом опережает своих конкурентов.
• Думаю, что Никита Климантов справедливо попал в шорт-лист премии «Рынок выбирает» в числе лучших IR-директоров. В целом для бизнеса важно, чтобы вес IR-директоров в системе мониторинга и принятия решений компании рос, так как именно специалисты IR транслируют ключевые сообщения для рынка и одновременно получают от рынка обратную связь, которая очень ценна для любого бизнеса.
• Также для любого эмитента важно максимально открыто говорить о своей стратегии, ее четких KPI и умение показать какими инструментами компания этих KPI собирается достигать. Сейчас многие говорят об ИИ - но инвесторам уже важно слышать не общие слова про значимость ИИ и успешные пилоты, а конкретные цели, сроки и измеримые показатели.14 сентября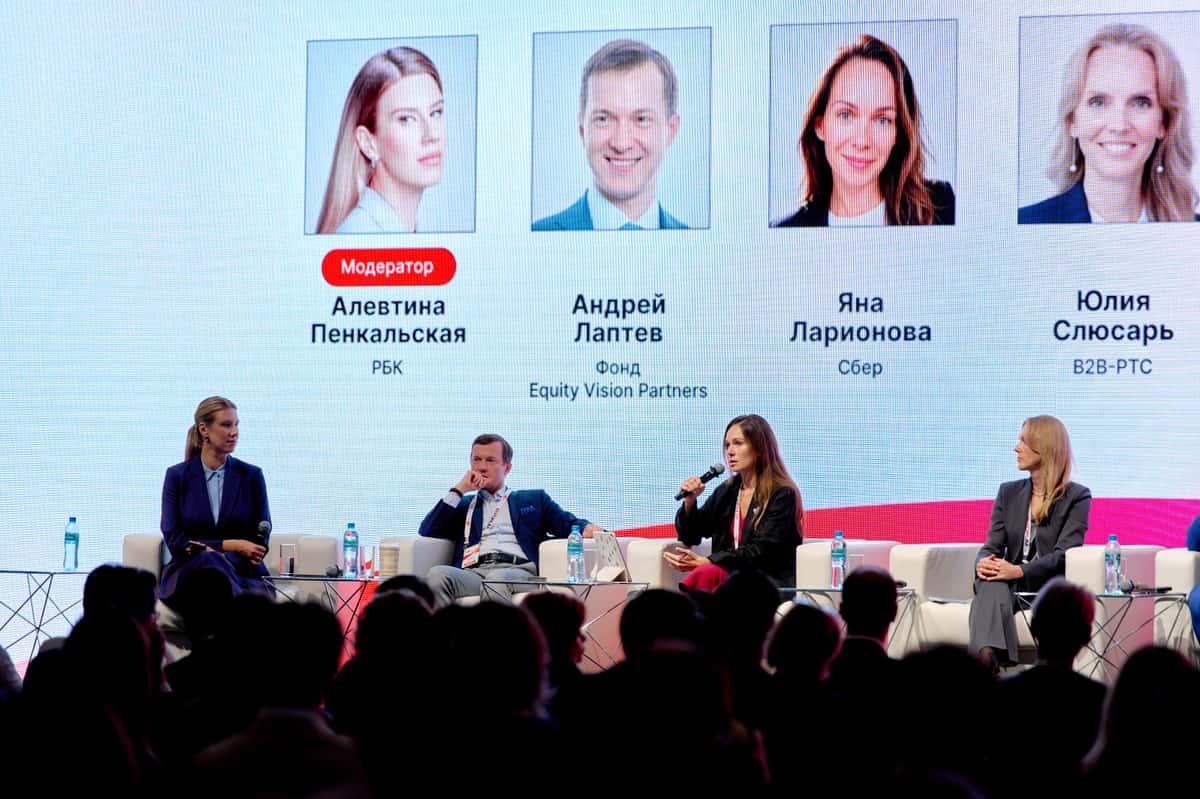
🏤 Мегановости 🗞 👉📰
1️⃣ Индекс МосБиржи $IMOEX 10 сентября второй раз за неделю превысил отметку 2300 пунктов, поднимаясь до 2306,26 пункта, и к 18:27 торговался на уровне 2301,09 пункта, прибавляя 1,64% за день.
Лидерами роста стали Новатэк $NVTK , подорожавший на 6,13%, Роснефть $ROSN , прибавившая 5,92%, Газпром $GAZP с ростом на 5,57%, и Сбербанк $SBER , выросший на 2,9%.
Сильнее всего дешевели Норникель $GMKN , потерявший 1,84%, и Русал $RUAL , снизившийся на 1,1%.
8 сентября индекс уже поднимался до 2300,05 пункта, но закрепиться выше этой отметки не смог.
Повторный штурм отметки 2300 пунктов за неделю показывает, что рынок настойчиво тестирует уровень сопротивления, хотя пока не может уверенно его пройти.10 сентября
Какие акции могут дать выигрыш на отношениях с китайцами?
У нас сейчас идет ВЭФ-2026, и там заключаются важные контракты России с Китаем. То, что они будут заключаться, мне было понятно еще 3 года назад. Я как раз тогда начал вести свои блоги и освещать в них тему покупки акций компаний, с этим связанных.
В этой статье я не буду разбирать вообще всё, что там происходило. Потому что это "всё" - это вредный шум для тех инвесторов, которые пришли на рынок зарабатывать деньги. Настоящему инвестору достаточно несколько сильных идей, чтобы сохранить капитал и заработать.
Сегодняшней сильной идеей я подсвечу МТК "Мохэ–Найба" (1,13 трлн руб.).
"Международный транспортный коридор" - это не просто дорога, это ВСЯ инфраструктура на пути следования грузов, о которой только можно подумать. На этой инфраструктуре выиграет не только, можно было бы подумать, какое-нибудь РЖД, а куча компаний, которые я перечислю в статье. Какие-то из них я уже включил в свой портфель, какие-то я включу по хорошим ценам, а на какие-то у меня просто денег не останется, но рассказать я о них обязан.
Кто выигрывает от строительства и эксплуатации МТК "Н-М":
Строительство и инфраструктура:
- Мостотрест $MSTT один из крупнейших строителей мостов и дорог, может претендовать на подряды.
Металлургия и поставки материалов:
- ММК $MAGN, Северсталь $CHMF, НЛМК $NLMK - производители металлопроката, рельсов, труб, конструкций;
- ТМК $TRMK - трубы большого диаметра для нефтегазовой и транспортной инфраструктуры.
Логистика и перевозки:
- ДВМП $FESH - портовый оператор на Дальнем Востоке, рост грузопотока по новым коридорам;
- Глобалтрак $GTRK - один из крупнейших грузовых перевозчиков России. Выиграет от увеличения перевозок;
- Трансконтейнер $TRCN - контейнерные перевозки, развитие МТК.
- Совкомфлот $FLOT - морские перевозки по Севморпути, связка с Арктикой.
Энергетика:
- РусГидро $HYDR - обеспечение энергией новых объектов, возможное строительство генерации.
Финансирование:
- Сбер $SBER, ВТБ $VTBR - банки, участвующие в кредитовании и проектном финансировании.
Я перечислил только те компании, которые напрямую получают доход от стройки и эксплуатирования. А есть же еще те, кто будет получать доход, предоставляя услуги этим компаниям, или просто находясь рядом.
Так что широкий индекс рассматривать для включения в портфель можно, а к акциям СМП, ДВ, Сибири я советую присмотреться внимательнее. Я сам в них инвестирую и рассказываю в канале, почему.
Подписывайтесь.4 сентября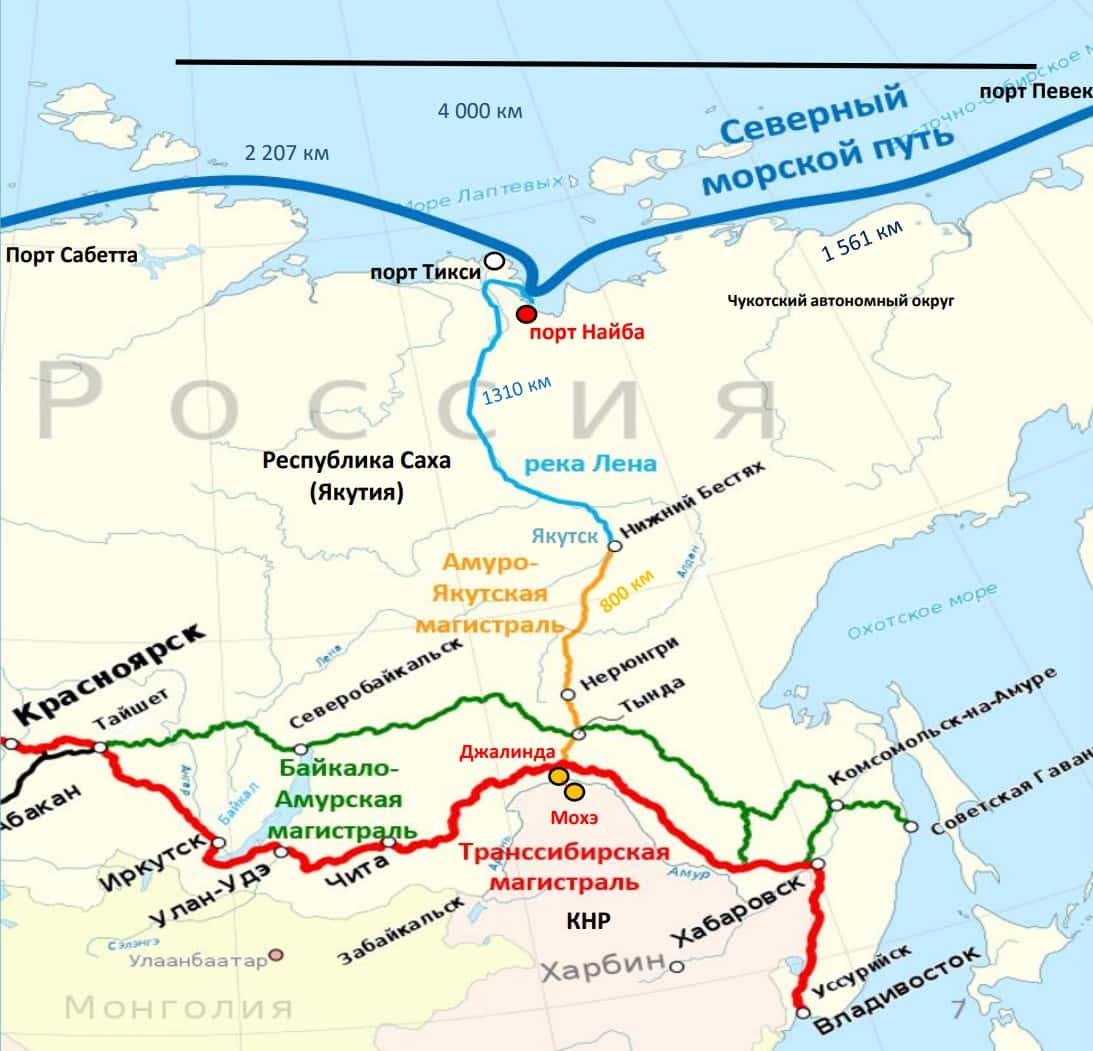
Северсталь. Отчет за 2 кв 2026 по МСФО
Тикер: #CHMF
Текущая цена: 558.6
Капитализация: 468 млрд
Сектор: Черная металлургия
Сайт: https://severstal.com/rus/ir/
Мультипликаторы (LTM):
P/E - убыток LTM
P/BV - 0.88
P/S - 0.71
ROE - убыток LTM
ND/EBITDA - 0.87
EV/EBITDA - 5.49
Акт/Обяз - 2.48
Что нравится:
✔️выручка выросла на 20.6% к/к (140.6 → 169.6 млрд);
✔️чистая прибыль выросла с 57 млн до 4.1 млрд;
✔️хорошее соотношение активов и обязательств;
Что не нравится:
✔️отрицательный FCF, но улучшился на 26.8% к/к (-41.4 → -30.3 млрд);
✔️чистый долг вырос на 43% к/к (61.9 → 88.4 млрд). ND/EBITDA ухудшился с 0.53 до 0.87;
✔️нетто фин расход увеличился на 8.4% к/к (1.5 → 1.6 млрд);
Дивиденды:
При соотношении ND/EBITDA 0,5-1 компания выплачивает дивиденды в размере 100% свободного денежного потока. Если соотношение будет ниже, то, возможно, более 100%, если выше - 50%.
Компания не будет выплачивать дивиденды за 2 кв 2026 года.
Мой итог:
Операционные результаты.
Производство (в млн т):
- чугун -1.8% к/к (2.891 → 2.84);
- сталь +2.4% к/к (2.224 → 2.79);
Производство стали постепенно восстанавливается и объем самый высокий за последние 5 кварталов.
Продажи (в млн т):
- металлопродукция +15.2% к/к (2.63 → 3.03);
- чугун и слябы +15.2% к/к (0.33 → 0.38);
- коммерческая сталь +9.9% к/к (1.11 → 1.22);
- продукция с ВДС +21.2% к/к (1.33 → 1.18);
- железная руда 3м лицам +76.2% к/к (0.42 → 0.74).
Заметно, что продажи лучше прошлого квартала. Да и вообще отчетный квартал по продажам один из самых сильных за последние 3 года. Доля продукции с ВДС сломила тренд и перешла к росту (50 → 45 → 45 → 47%).
Также приостановилось снижение выручки. Результаты все еще слабее даже 2025 года, но хотя бы есть рост относительно прошлого квартала. Прибыль тоже выше 1 квартала. Помимо выручки помогли улучшение операционной рентабельности с 4.1 до 6% и меньший убыток по курсовым разницам (-1.8 млрд vs -3.6 млрд в 1 кв 2026). Правда стоит отметить, что в прошлом квартале вместо начисления налога было восстановление.
FCF остается отрицательным на фоне такого же отрицательного OCF, но ситуация чуть стала лучше. OCF вырос на 60.1% г/г (-12.6 → -5 млрд), кап. затраты снизились на 12.1% (28.8 → 25.3 млрд). Ожидается, что Capex за 2026 год составит 112 млрд (за 1 полугодие 54.1 млрд), а в 2027 уменьшится до 85 млрд.
Долговая нагрузка подросла как за счет увеличения долга, так и за счет снижения EBITDA.
Северсталь подтвердила прогноз производства в 2026 году на уровне 11.2-11.3 млн тонн стали (примерно на 0.5 млн тонн выше 2025 года). Данные за 2 квартал в отличии от прошлого уже более попадают в озвученные планы. Хотя пока это не говорит ни о чем.
Из позитивных новостей рост цен в июле на горячекатаный рулон в портах Черного моря до 551$ (максимум с августа 2024 года). Но в остальном пока нет каких-то значимых сигналов о начале разворота цикла. Компания ожидает, что потребление стали в текущем году будет в районе 34-35 млн т (что ниже 2025 с 38 млн т), а в 2027 - 36 млн т. Статистика погрузки РЖД по черным металлам тоже пока не обнадеживает (за 1 пол 2026 -13.5% г/г, 26.7 → 23.1 млн. т). Конфликт вокруг Ормузского пролива снова начинает разгораться, а значит риск в виде мирового энергокризиса остается в силе. Динамика снижения ключевой ставки сильно притормозила и теперь про 12% на конец года говорить уже не приходится. Если только СВО внезапно закончится, но пока и это из рода фантастики.
При всем этом, если у вас есть цель собрать долгосрочный портфель, то текущие уровни выглядят уже очень интересно. Рано или поздно цикл развернется в обратную сторону, как уже было не раз, а там можно снова увидеть четырехзначное значение цены. А с учетом снижения в следующем году кап. затрат есть немалая вероятность, что через 1.5 календарных года Северсталь вернется к выплате дивидендов (компания ожидает получение положительного FCF с 2027 года).
Акции компании держу в портфеле с долей в 5.19% (лимит - 5%). Прогнозная справедливая стоимость - 861 руб.
*Не является инвестиционной рекомендацией
Присоединяйтесь также к моему Телеграм каналу21 июля
🏤 Мегановости 🗞 👉📰
1️⃣ Банк России проведёт заседание по ключевой ставке 19 июня — большинство аналитиков ожидают снижения на 50 б.п. до 14,0%.
Недельная инфляция с 9 по 15 июня составила 0,15%, инфляционные ожидания снизились до 12,4% — минимум с июля 2024 года.
Шаг в 50 б.п. прогнозируют SberCIB, ВТБ, БКС; Альфа-банк допускает 25 б.п.
Замедление инфляции формирует аргументы в пользу 50 б.п., но годовой показатель 5,63% оставляет ЦБ пространство для осторожной риторики.17 июня
Северсталь. Отчет за 1 кв 2026 по МСФО
Тикер: #CHMF
Текущая цена: 742
Капитализация: 621.6 млрд
Сектор: Черная металлургия
Сайт: https://severstal.com/rus/ir/
Мультипликаторы (LTM):
P\E - 56.63
P\BV - 1.18
P\S - 0.92
ROE - 2.1%
ND\EBITDA - 0.53
EV\EBITDA - 5.88
Акт.\Обяз. - 2.61
Что нравится:
✔️ хорошее соотношение активов и обязательств;
Что не нравится:
✔️выручка снизилась на 20.1% к/к (176 → 140.6 млрд);
✔️отрицательный FCF еще сильнее уменьшился, а именно в 3.5 раза к/к (-11.8 → -41.4 млрд);
✔️чистый долг вырос в 2.9 раза к/к (21.7 → 61.9 млрд). ND\EBITDA ухудшился с 0.16 до 0.53;
✔️нетто фин расход увеличился в 3.1 раза к/к (0.5 → 1.5 млрд);
✔️скромная прибыль 57 млн, хотя это лучше убытка -17.7 млрд в 4 кв 2025.
Дивиденды:
При соотношении ND/EBITDA 0,5-1 компания выплачивает дивиденды в размере 100% свободного денежного потока. Если соотношение будет ниже, то, возможно, более 100%, если выше - 50%.
Компания отказалась от выплаты дивидендов за 1 кв 2026.
Мой итог:
Операционные результаты.
Производство (в млн т):
- чугун -0.7% к/к (2.91 → 2.891);
- сталь -1.3% к/к (2.76 → 2.724);
После нескольких кварталов роста из-за низкой базой на фоне проведения капитальных ремонтов ДП 2,3,4,5 производство чугуна и стали перешло к снижению.
Продажи (в млн т):
- металлопродукция -10.5% к/к (2.94 → 2.63);
- чугун и слябы -23.3% к/к (0.43 → 0.33);
- коммерческая сталь -5.9% к/к (1.18 → 1.11);
- продукция с ВДС -11.3% к/к (1.33 → 1.18);
- железная руда 3м лицам -10.6% к/к (0.47 → 0.42).
Доля продукции с ВДС в продажах перестала снижаться (51-→ 50 → 45 → 45%).
Видно, что в операционном плане год начался очень плохо. Неудивительно, что в сочетании со снижением средних цен на металлопродукцию заметно просела выручка. За квартал заработали символическую прибыль и это формально даже лучше прошлого квартала. Но тут стоит понимать, что в 4 кв 2025 года был убыток от обесценения на 32.7 млрд. Без него чистый убыток был бы в районе -0.5 млрд, а значит результаты за отчетный квартал не особо улучшились.
Чистый долг сильно вырос как за счет увеличение долга, так и за счет снижения остатка денежных средств. Но долговая нагрузка пока еще остается вполне комфортной. FCF еще более ушел отрицательную зону по причине более быстрого снижения OCF, который также стал отрицательным (34.4 → -12.6 млрд), против кап. затрат (-37.7% к/к, 46.2 → 28.8 млрд). В прошлом обзоре уже говорилось о том, что в 2025 году Северсталь прошла пик кап. затрат и в 2026 они будут в районе 147 млрд (в 2025 было 173 млрд). Но положительного FCF вряд ли стоит ожидать по итогам текущего года.
По всем показателям разворота в отрасли пока не наблюдается. Северсталь ранее подтвердила прогноз производства в 2026 году на уровне 11.3 млн тонн стали (примерно на 0.5 млн тонн выше 2025 года), но судя по показателям 1 кв 2026 есть все шансы не попасть в прогноз. Производство снижается не только в РФ. По данным Bloomberg производство стали в Китае за январь-февраль 2026 года снизилось на 3.6% г/г. А впереди маячит мировой энергетический кризис из-за ситуации вокруг Ормуза, который также может отразиться на спросе.
Для роста внутреннего спроса необходима более низкая ключевая ставка и весь вопрос когда мы к ней придем. Ориентировочно 12% мы можем увидеть в конце текущего года и где-то там можно ожидать начало разворота в секторе. Тем не менее, несмотря на весь негатив, текущая ситуация и текущая цена может быть интересна долгосрочным инвесторам, которые готовы покупать хорошие компании на дне цикла.
Акции компании держу в портфеле с долей в 4.92% (лимит - 5%). Получается зашел рано, но, честно, думал, что цена сможет удержать уровень в 800 руб. Прогнозная справедливая стоимость - 860 руб.
*Не является инвестиционной рекомендацией
Присоединяйтесь также к моему Телеграм каналу5 мая
Текущая ситуация на бирже
Индекс МосБиржи неохотно поднимается вверх, и причиной тому является укрепление рубля на фоне приближающегося налогового периода, что сдерживает рост в бумагах экспортеров, составляющих значимую долю капитализации индекса.
🏦 Наблюдательный совет Сбера $SBER рекомендовал выплатить дивиденды за 2025 год в размере 37,64 руб. на акцию, что ориентирует на доходность 11,6%. Последний день для покупки бумаг намечен на 17 июля. Сбер стабильно платит дивиденды по уставу, так как имеет запас прочности по капиталу. Скоро свои дивиденды за 2025-й должен озвучить ВТБ, что является интригой для фондового рынка, так как у второго банка страны хромает норматив достаточности капитала.
💿 Северсталь $CHMF отчиталась по МСФО за первый квартал, сообщив о снижении выручки на 19% до 145,3 млрд руб. на фоне сжатия спроса на металлопрокат со стороны строительного сектора, автопрома и энергетики. Пятый квартал подряд компания отказывается от распределения прибыли – дивидендная засуха была ожидаема на фоне гигантских капзатрат и сильного падения цен на сталь, что увело свободный денежный поток в отрицательную область.
💊 Компания Промомед $PRMD провела День инвестора, представив амбициозные планы на 2026 год. Рост выручки на 60%, опережающее увеличение показателя EBITDA благодаря росту доли высокомаржинальных препаратов - звучит заманчиво, не правда ли? За последние два года компания увеличила бизнес вдвое, демонстрируя завидные амбиции. Однако реальность оказывается прозаичнее: мультипликатор P/E составляет 12,3х, что явно дорого для текущего состояния фондового рынка и, как следствие, бумаги продолжительное время торгуются в боковом тренде.
🚗 Европлан $LEAS представил операционные результаты за первый квартал, сообщив о снижении объема нового бизнеса на 12% до 19,1 млрд руб. Компания считает, что начиная со второй половины года постепенно начнет реализовываться эффект отложенного спроса на лизинговые услуги. Пока же картина откровенно унылая, и оптимизм кажется преждевременным.
🛢Заявление Трампа о продлении режима прекращения огня между США и Ираном не сняло напряжённости. Волатильность цен на нефть сохранится: из Вашингтона практически ежедневно поступает противоречивая информация. При этом на фьючерсном рынке краткосрочные контракты дороже долгосрочных - хедж‑фонды ставят на деэскалацию и снижение цен. Это стоит учитывать при инвестициях в акции нефтяных компаний (Роснефть, Лукойл, Татнефть и др.).
❗️Не является инвестиционной рекомендацией
♥️ Если утренний брифинг оказался полезен, обязательно прожмите лайк. Так я пойму, что формат вам заходит, и продолжу готовить брифинги для вас.22 апреля