Не искусственный интеллект. Система финансовой оценки. Таблица. Сравнение выпусков
В предыдущей публикации рассказал про #показатели, которые используются для отбора эмитентов облигаций.
Продолжаем отсев...
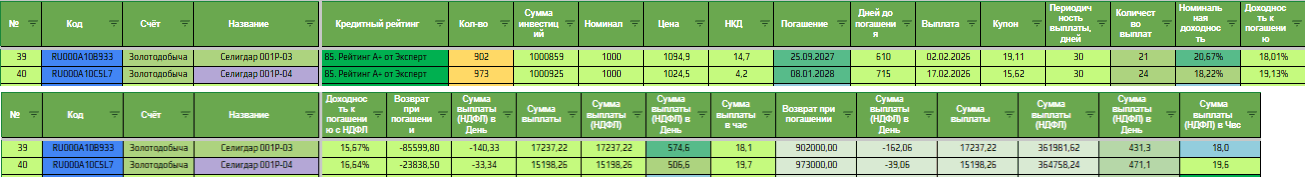
Далее, на втором этапе, все выпуски компаний, которые не попали в “Зону риска”, проходят другой вид оценки, как в математическом уравнении с дробями, приводим к общему знаменателю, которым является ДОХОД В ДЕНЬ или ЧАС.
Не секрет, что при фиксированном купоне мы можем рассчитать детально, сколько получим если удержим бумагу до погашения или оферты. И если купить две разные бумаги на равную сумму, допустим, 1млн рублей, то в итоге получим разный финансовый результат и сможем выявить, какая бумага более доходная по параметру “прибыль в час”.
Ведь мы ищем #пассивныйдоход, а его, в сравнении с рабочим временем, нагляднее оценивать в часах.
Например: Два похожих выпуска одного эмитента. Первый попавшийся под руку в таблице оказался $SELG
📷$RU000A10B933 и $RU000A10C5L7 в какой-то степени похожи условиями, разница лишь в размере купона и незначительно в сроке. На первый взгляд, бОльший купон кажется привлекательным, однако проведя расчеты, выясняется, что выпуск с меньшим купоном по чистым математическим ожиданиям практически на 10% выгоднее, в пересчете на время.
Второй пример, долгами придавленный $DELI. Если вы по какой-то причине решили рискнуть и прикупить облигации #делимобиль, (сугубо ваше личное дело), то проведя анализ выпусков, можно дополнить решение расчётами:
📷Из которых видно, что выпуск $RU000A106UW3 максимально недооцененный на данный момент.
Всему виной всё тот же небольшой купон, однако в данном случае это не изъян, а скрытое преимущество, отсеивающее физиков, падких на “норм купончик”.
Два идентичных выпуска $RU000A106UW3 и $RU000A10CCG7 отличающихся только в размере купона, имеют различия в итоговой прибыли чуть более 200 рублей в сутки, а к погашению разница станет размером тысяч в 100-110 с миллиона.
Аналогично можно сравнивать выпуски разных эмитентов. Это рабочий инструмент, который при прочих равных способен показать наиболее привлекательные облигации.
Дисклеймер: Конечно, эти расчеты многого не учитывают, особенно субъективных факторов и реинвестирования, и в бОльшей степени являются импровизацией, однако время от времени на тонком рынке случаются существенные перекосы - #доходность по выпускам расходится между собой на порядок, что подталкивает к ребалансировке или показывает неэффективность, которой можно воспользоваться.
Ранее оба этих метода оценки я использовал раздельно, финансовую оценку для акций, а отбор наиболее прибыльных выпусков - для облигаций. Волна банкротств подтолкнула их совместить, поэтому решил делиться в процессе, чтобы было интересно следить за результатами тестирования данной модели отбора.
И, кстати, принимаю комментарии по её усовершенствованию. Велком!
В сухом остатке: пройдя два этапа отбора, в списке остается несколько десятков бумаг, которые (ЕСТЕСТСВЕННО СУБЪЕКТИВНО) можно считать наиболее выгодными, при умеренном риске.
Их, как правило, уже использую в личных портфелях, но и параллельно веду несколько десятков модальных сборок, которые позволяют отслеживать результаты в динамике.
#облигации #таблица #вдо #подборка #акции
Присоединяйтесь в Импульс, в следующей публикации таким модальным портфелем будет “Золотая ВДО”. Подборка облигаций, прошедших два этапа отсева.

Посты по ключевым словам
Полипласт подвергся распродаже. Стоит ли паниковать вместе со всеми?
Начинаю серию постов о эмитентах, вызывающих у рынка сомнения в способности расплатиться по долгам. Обсудим причины распродаж и то, почему паника захватывает компании, которые не так плохи, как кажется спекулятивно настроенным участникам.
Поделюсь мыслями о сроках сложных периодов для каждого эмитента — и о том, как по итогам их прохождения понять, стоит ли наращивать позицию в его облигациях.
Статистика тревожная: с начала 2026 года на российском рынке корпоративных облигаций произошло 507 дефолтов и технических дефолтов — почти вдвое больше, чем за весь прошлый год. 430 из них — фактические дефолты, общий объём неисполненных обязательств — 11,2 млрд рублей. Основная часть — купоны и погашения.
Корень проблемы — затянувшийся период высоких ставок. Ключевая ставка ЦБ — 14%, и даже после её снижения новое финансирование для небольших и слабых заёмщиков остаётся дорогим. Особенно уязвимы компании с малым запасом денег и крупными погашениями: старые облигации выпускались при дешёвых деньгах, а перекредитоваться на сопоставимых условиях уже невозможно.
Результат — кассовые разрывы, задержки купонов и случаи, когда компания исправно обслуживала долг, но не смогла вернуть его при погашении.
В ближайшие месяцы рынок продолжит жёстко разделять качественных заёмщиков и компании, платящие повышенный купон именно за высокий риск дефолта. Самое время и нам сделать ребалансировку, чтобы минимизировать несопоставимые с собственной стратегией риски.
Почему я не спешу продавать облигации Полипласт?
В портфеле — два выпуска: рублёвый П02-БО-16 $RU000A10F7V9 и короткий долларовый П02-БО-03 $RU000A10B4J5 на пять месяцев. Доля от капитала — 6,6%.
Весомых причин для продажи я не вижу, хоть у компании и есть впереди сложные моменты. От того, как она их пройдёт, зависит, увидим мы обратно свои отданные в долг деньги с премией или же останемся с фантиками на руках.
Отчётность операционно хорошая, более подробно мы ее разбирали в первых числах сентября: выручка и прибыль растут. Но чистый долг за год вырос почти на 60%, до 275 млрд рублей, чистый долг/EBITDA — около 4x. За 1П26 операционный поток — 18,5 млрд, инвестиции — 22 млрд. Даже хороший денежный поток не покрывает капекс — вот главная уязвимость.
Компания строит новые мощности ради будущей EBITDA, но пока инвестиции финансируются кредитами и облигациями. Отсюда сильная зависимость от рефинансирования.
В подтверждении этому: Две недели назад — очередной дуплет, 21 сентября: допразмещение юаневого П02-БО-10 и сбор заявок на вторичное размещение долларового П02-БО-07 до $25 млн. По данным Cbonds, публичный долг с ЦФА — около 22,3 млрд рублей, $164 млн и 1 млрд юаней.
Само по себе это не плохо, но когда эмитент постоянно выводит новые бумаги, он конкурирует за деньги со своей же вторичкой. Чтобы старые выпуски оставались интересны, их доходности подтягиваются вверх — за счёт снижения цены.
Пик погашений: придется на январь–май 2027 года: 25–27 млрд рублей только по облигациям. Плюс до середины 2027 года — около 98 млрд рублей банковских кредитов. Именно поэтому длинные выпуски 2028–2029 годов торгуются с большой скидкой: рынок не верит, что до них дойдёт спокойно без прохождения пика 2027 года.
Если держите бумаги с офертой в ближайшие месяцы — следите за решением ЦБ по ставке 23 октября и продлением банковских линий по «Хромпику» и «Полипласт Новомосковску». Это ключевые заводы группы, на которых сконцентрирована основная инвестиционная программа.
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендациейСегодня в 9:26
Дебютный выпуск облигаций «КМ-Финанс» уже доступен к покупке!
Сегодня, 18 сентября, для клиентов ПАО «НФК-Сбережения» открыта покупка дебютного выпуска внебиржевых облигаций лизинговой компании «КМ-Финанс».
ПАО «НФК-Сбережения», являясь организатором выпусков облигаций и андеррайтером, представляет вам нового эмитента внебиржевых облигаций. Мы внимательно и тщательно анализируем каждую компанию, проверяем финансовую отчётность и отбираем только тех эмитентов, которые доказали свою финансовую стабильность, надёжность и амбициозность.
Чем интересна компания?
«КМ-Финанс» — универсальная лизинговая компания, специализирующаяся, в первую очередь, на лизинге спецтехники, на рынке с 2018 года.
Конкурентные преимущества компании:
· С 2018 года заключены договоры с более чем 500 лизингополучателями на сумму 12 млрд руб.
· Лизинговый портфель компании имеет высокий уровень диверсификации, на 01.01.2026 г. он составляет 3,391 млрд руб.
· Высокий уровень компетенций и понимание регионального рынка (Сибирь и Дальний Восток).
· Рост показателей выручки и чистой прибыли за последние 3 года, сокращение долга.
Преимущества облигаций компании «КМ-Финанс»:
· Высокая ставка: 27,5% годовых, зафиксирована на первые 13 купонных периодов.
· Выплата купонов происходит ежемесячно и обеспечит регулярный денежный поток.
· Предусмотрена оферта.
Инвестор может подать заявление на выкуп облигаций эмитентом (исполняется на 365-й календарный день с даты окончания купонного периода, в котором подано заявление).
Где купить?
Дебютный выпуск уже доступен в магазине финансовых продуктов ПАО «НФК-Сбережения» и на платформе Зберополис.
👉 Купить в магазине финансовых продуктов ПАО «НФК-Сбережения»
👉 Купить на платформе Зберополис
🔗 Раскрытие информации об эмитенте
🔗 Условия размещения
🔗 Программа облигаций
⚠️ Не является публичной офертой. Не является индивидуальной инвестиционной рекомендацией.18 сентября
Завершился 60-й купонный период по V выпуску облигаций ISIN $RU000A103VD8:
💸Сумма купонной выплаты: 0.28 ₽
💸Общий размер выплаты по всем купонам: 26 919.76 ₽
💸Сумма частичного погашения номинала: 27.70 ₽
💸Общая сумма частичного погашения номинала: 2 663 133.4 ₽
Завершился 18-й купонный период по X выпуску облигаций ISIN $RU000A10B735:
💸Сумма купонной выплаты: 21.78 ₽
💸Общий размер выплаты по всем купонам: 4 356 000 ₽
💸Погашение номинала будет осуществляться с апреля 2027 г
Завершился 18-й купонный период по XI выпуску облигаций ISIN $RU000A10B727:
💸Сумма купонной выплаты: 16.44 ₽
💸Общий размер выплаты по всем купонам: 3 288 000 ₽
💸Погашение номинала будет осуществляться с апреля 2027 г.
Сроки зачисления на счета инвесторов зависят от регламента работы соответствующих брокеров.
Обязательства выполнены в срок и в полном объеме. Выплата следующего купона состоится 18 октября 2026 года.
➡️ Инвестируйте в малый и средний бизнес вместе с "МСБ-Лизинг" и будьте уверены в надежности своих вложений!
#МСБоблигации
🍀 Следите за новостями из нашей финансовой жизни там, где Вам это удобно: ✉️Канал в МАКС, 🤑Пульс, 🤑СМАРТЛАБ, 🤑БКС-Профит, 🤑БАЗАР, 🤑Импульс 💚18 сентября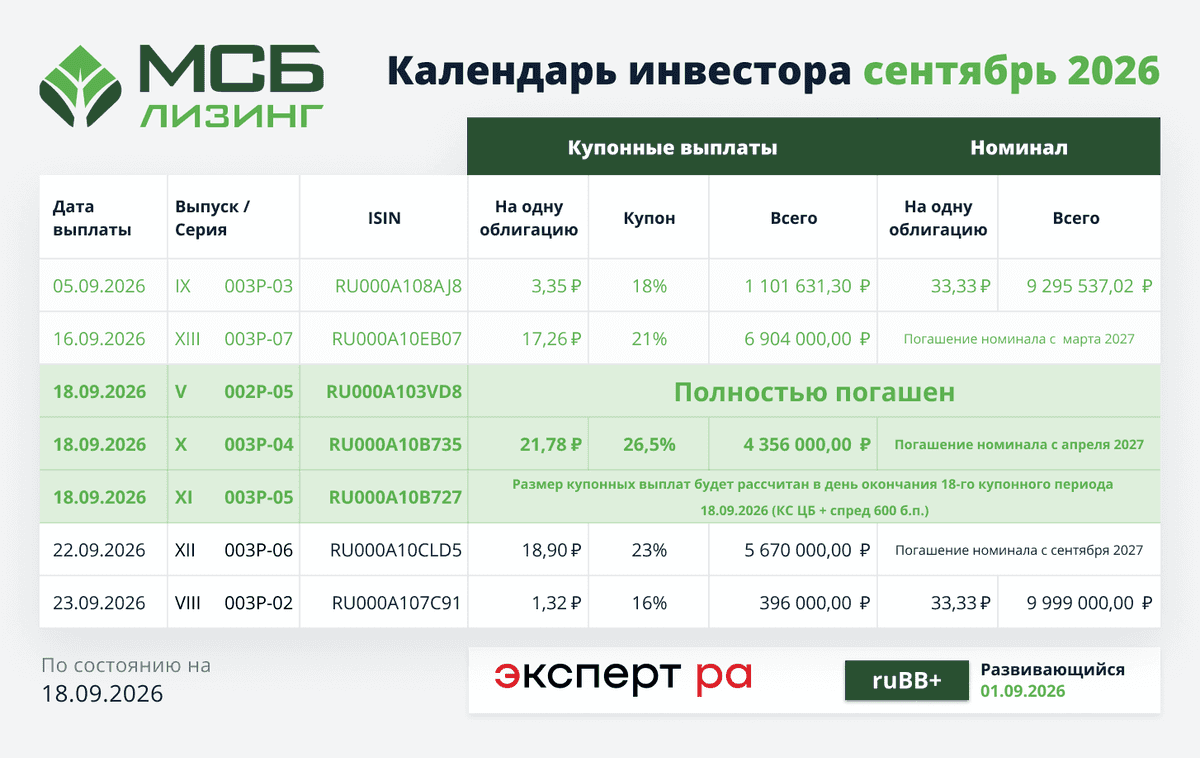
Россети Центр и Приволжье. Отчет за 2 кв 2026 по МСФО
Тикер: #MRKP
Текущая цена: 0.4938
Капитализация: 55.7 млрд
Сектор: Электросети
Сайт: https://mrsk-cp.ru/stockholder_investor/investor_analytics/
Мультипликаторы (LTM):
▫️ P/E - 2.1
▫️ P/BV - 0.45
▫️ P/S - 0.32
▫️ ROE - 21.3%
▫️ ND/EBITDA - отриц. ND
▫️ EV/EBITDA - 0.92
▫️ Акт/Обяз - 2.35
Что нравится:
▫️ выручка выросла на 11.5% г/г (35.4 → 39.5 млрд);
▫️ нетто фин расход вырос на 179.5% к/к (0.1 → 0.3 млрд);
▫️ рост чистой прибыли на 20.7% г/г (5 → 6 млрд);
▫️ деб. задолженность снизилась на 13% г/г (15.2 → 13.2 млрд);
▫️ хорошее отношение активов к обязательствам.
Что не нравится:
▫️ отрицательный FCF, но он улучшился на 49.5% г/г (-2.4 → -1.2 млрд);
▫️ чистая денежная позиция снизилась на 1.4% к/к (5 → 4.9 млрд);
Дивиденды:
Выплаты в 50% чистой прибыли, определенной как максимум из отчетностей РСБУ и МСФО. При этом значение чистой прибыли может корректироваться на обязательные отчисления, инвестиции из чистой прибыли, погашение убытков прошлых лет.
По данным сайта Доход ожидается дивиденд в размере 0.0836 руб (ДД 16.93% от текущей цены).
Мой итог:
Полезный отпуск снизился на 1.4% г/г (12.2 → 12 млрд кВт* ч). За полгода полезный отпуск вырос на 0.7% г/г (25.99 → 26.16 млрд кВт* ч). Уровень потерь в 7% является примерно средним значением во 2 квартале за последние 5 лет. Рост тарифа за квартал в среднем составил +13% г/г (2714 → 3066 руб/МВт* ч).
Выручка по сегментам (г/г в млрд):
▫️ передача электроэнергии +22.4% (29.8 → 36.5);
▫️ технологическое присоединение +31.4% (1.2 → 1.5).
За полгода выручка увеличилась на 12.8% г/г (76.1 → 85.9 млрд). Основным драйвером остается рост тарифов на передачу электроэнергии. В 2026 году индексация будет проведена в октябре и в среднем составит 11.3%.
Чистая прибыль выросла сильнее даже при том, что операционная рентабельность немного ухудшилась с 20.3 до 20.1%. Причина в появлении нетто фин дохода, тогда как в прошлом году был расход (-237 → 287 млн). За полгода чистая прибыль выросла на 23.8% г/г (12 → 14.8 млрд).
Отрицательный FСF улучшился на фоне более лучшей динамика OCF (+67.5% г/г, 2.7 → 4.6 млрд) в сравнении с кап. затратами (+12.1% г/г, 5.2 → 5.8 млрд).
Чистая денежная позиция незначительно снизилась. Чуть-чуть вырос долг, чуть-чуть уменьшились денежные средства на счетах.
В соответствии с последней версией ИПР за 2026 год планируется заработать 24.1 млрд. По МСФО за полугодие план выполнен на 61.6%. С учетом того, что 3 и 4 кварталы исторически сильнее 2, можно предположить перевыполнение плана по итогам года. Если все же исходить из озвученной цифры, то это дает P/E 2026 = 2.31. Дивиденд по ИПР получается 0.07142 руб (ДД 14.46%). Вообще, если не случится чего-то негативного, то стоит ожидать пересмотра план по ИПР в бОльшую сторону. С другой стороны, надо помнить, что ИПР не догма и акционеры могут принять решение исходя из каких-то иных соображений.
Риски для компаний холдинга, в целом, одинаковые. Во-первых, атаки БПЛА на инфраструктуру. Во-вторых, риск государственного регулирования. По каким-то внутренним ощущениям это выглядит вполне реальным, если посмотреть на сильные результаты сектора. Как бы государство все же не решилось перенаправить дивидендный поток электросетевых компаний в другое русло на благо страны.
Если опираться на ИПРы, то у Россети Центр и Приволжье одна из самых интересных дивидендных доходностей среди "дочек" холдинга (выше только у Мос. региона и у Центра, к которому теперь настороженное отношение). Но если смотреть на следующие годы, то доходность получается самой низкой (если смотреть на прибыльные компании Россети). Хотя, как уже упоминалось выше, ИПР могут пересматриваться в любую сторону в зависимости от различных факторов и конъюктуры. Еще бы отметил субъективный небольшой минус для компании в виде дорогого лота. Да, сумма в 5000 не такая большая, но все же для частных инвесторов с малым капиталом удобнее было бы управлять лотом с ценой в 10 раз меньше.
Акций Россети ЦиП нет в портфеле.
Прогнозная справедливая стоимость - 0.748 руб.
*Не является инвестиционной рекомендацией
▫️ мой канал в Telegram18 сентября
Сделки, события, интриги, расследования.
За это время произошло много событий! (Примерно за последние полторы недели!) 😊
Как вы, возможно, знаете, я веду свой блог в нескольких соцсетях. Так вот, в одном небезызвестном мессенджере — перескочили 1000 человек, а в «добровольно-принудительном» — 500. Суммарная аудитория более 10 000 человек! Что для меня серьёзная такая «медалька». Спасибо, друзья, что помогаете мне каждый день, комментируете, ставите лайки. Пишите — я почти всегда на связи! ✍️
Как вы помните, моя задача для спецусловий от брокера была: «Продержать маржинальную позицию на общую сумму 100 000 000 рублей». Что я и сделал! По большому счёту, не то чтобы это особо грандиозно, но, согласитесь, цифра красивая? 😏 С заработком она ничего общего, к сожалению, не возымела.
Самолёт подвёл сильно — собственно, 2 млн маржинальной позиции привели меня к убыткам примерно тысяч в 60 000. Так уж вышло, что неудачное время облигаций задевает меня, как и всех.
МГКЛ — вообще глубокое разочарование, с которого я вышел также заранее, с убытком. В тот же самый убыток движется АПРИ, однако я пока не выхожу.
На свободные деньги с купонов взял РЖД, ОФЗ 54-й выпуск, Ростовскую область и Росагролизинг. Из акций подбираю Полюс, Транснефть и Сбер. 📈
Кстати, подобрал 20-ый выпуск Самолёта, под погашение, так же в плечо (ничему жизнь не учит) на 1.000.000
Балтийский под погашение $RU000A10A3W1 14-ый выпуск, так и держу)
Получил кэшбэка в этом месяце почти на 10 000. Отправлю на погашение кредиток.
Общие ожидания от рынка у меня звучат примерно так: «Сдержанный оптимизм». 😌
Дабы сильно не расстраиваться из-за рынка, стараюсь чуть реже заходить, реже проверять котировки — помогает. И потом, открываю всякие выгодные вклады с бонусами лесенкой — расслабляет. По займам приходят деньги, расширяю портфель платформ. Так легче пережить падение биржи.
Вообще, взглянув на экономическую ситуацию, я чётко понимаю, что грядёт глобальная перестройка. Сейчас важно пережить тяжёлый период, ибо глобально общество разделится на тех, кто инвестирует, и тех, кто этого не делает. Об этих мыслях расскажу в следующих постах. 💭
У меня про инвестиции, экономию и кэшбэк!
Ваши деньги — Ваша ответственность!
В посте нет инвестрекомендаций, только субъективное мнение.
ПОДПИШИТЕСЬ! ВАЖНЫЕ НОВОСТИ - НЕ ТОЛЬКО ТУТ!
P.S. кстати, написал в IR отдел Самолету - не отвечают..
$RU000A104JQ3 $RU000A10BW96 $RU000A10CZA1 $PLZL $SBERP $RU000A10FVT3 $RU000A10FZZ1 $SU26254RMFS1 $RU000A10FV69
#инвестиции #облигации #чтокупить #стратегия17 сентября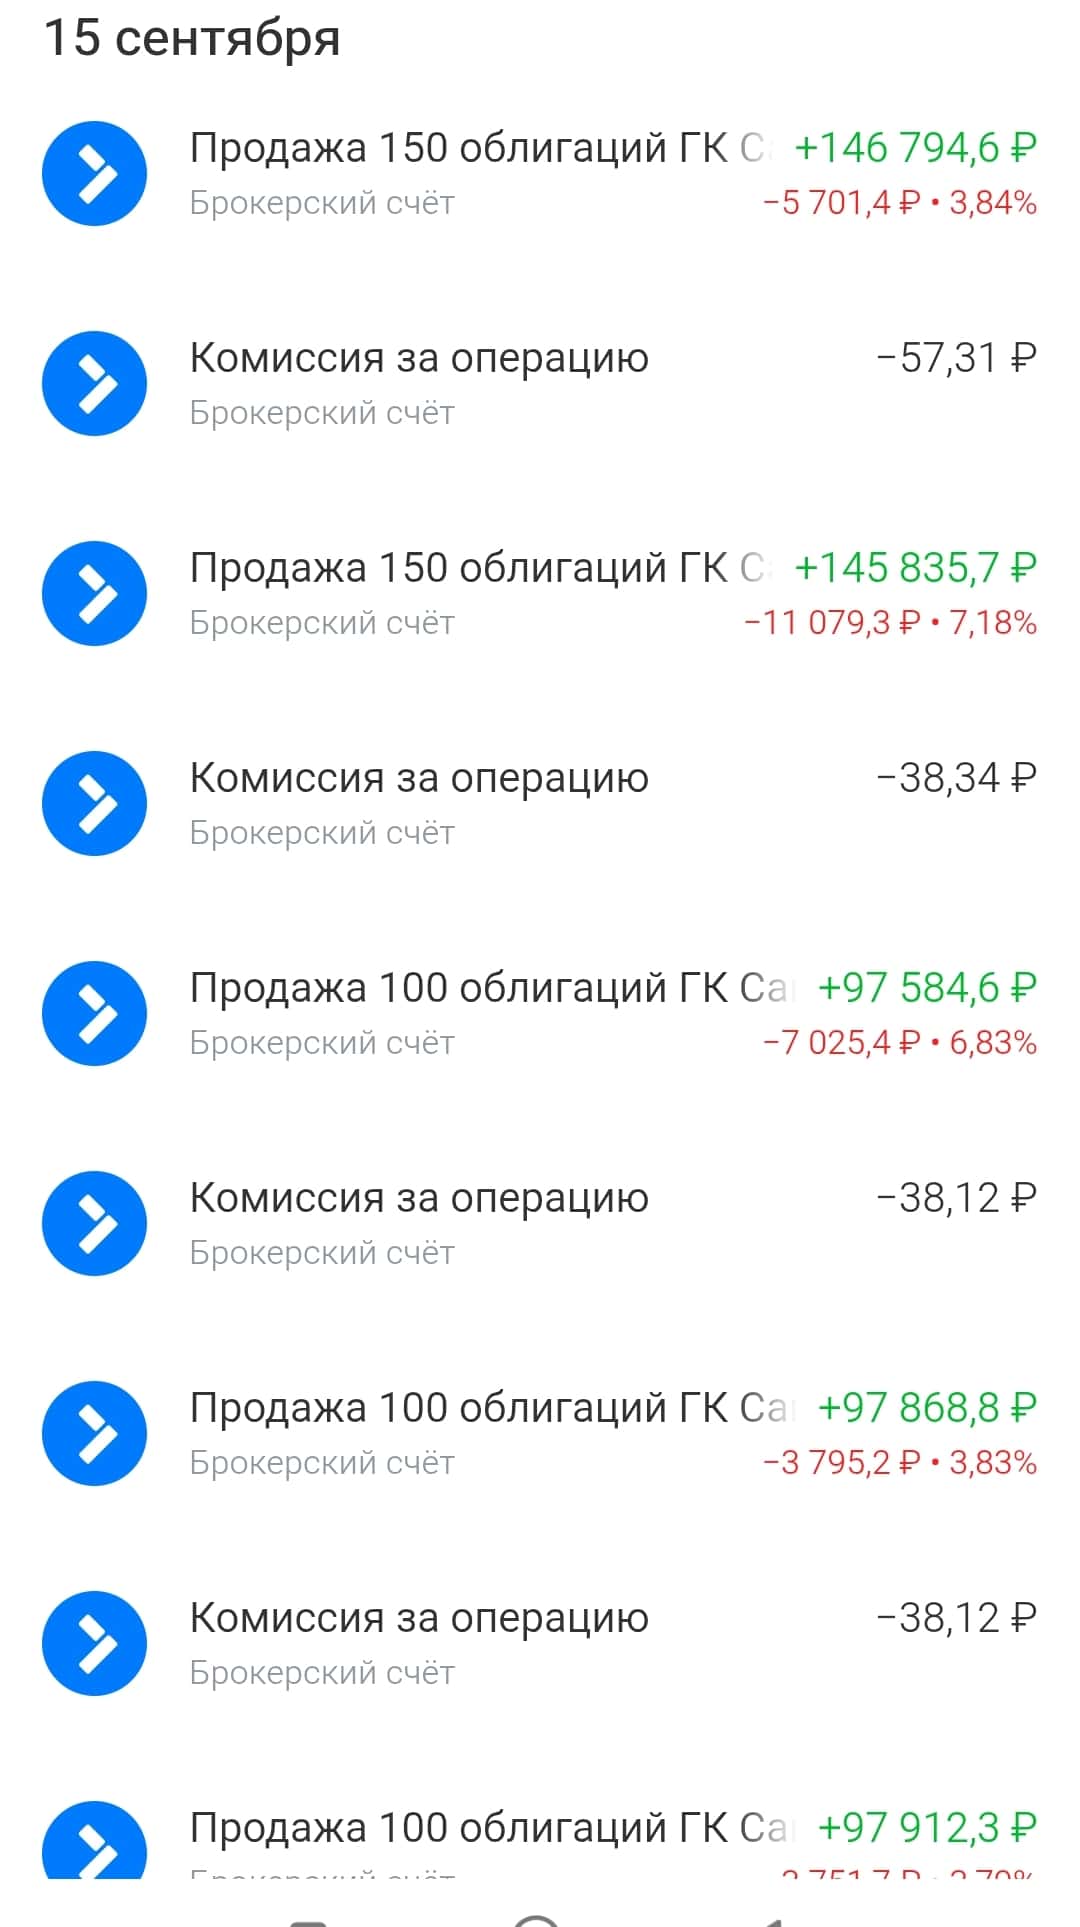
Роснефть. Отчет за 2 кв 2026 по МСФО
Тикер: #ROSN
Текущая цена: 353.3
Капитализация: 3.72 трлн
Сектор: Нефтегаз
Сайт: https://www.rosneft.ru/Investors/
Мультипликаторы (LTM):
▫️ P/E - 9.15
▫️ P/BV - 0.4
▫️ P/S - 0.45
▫️ ROE - 4.4%
▫️ ND/EBITDA - 1.8
▫️ EV/EBITDA - 3.4
▫️ Акт/Обяз - 1.75
Что нравится:
▫️ рост выручки на 14% г/г (1.98 → 2.26 трлн);
Что не нравится:
▫️ чистый долг вырос на 13.3% к/к (3.92 → 4.35 трлн). ND/EBITDA ухудшился с 1.7 до 1.8;
▫️ чистая прибыль снизилась на 14.3% г/г (140 → 120 млрд)
▫️ некомфортное отношение активов к обязательствам.
Дивиденды:
Целевой уровень дивидендных выплат составляет не менее 50% от чистой прибыли по МСФО с периодичностью по меньшей мере два раза в год.
По данным сайта Доход за 9 мес 2026 прогнозируется дивиденд в размере 9.41 руб (ДД 2.66% от текущей цены).
Мой итог:
Операционные показатели за 2 кв 2026 (г/г):
▫️ добыча углеводородов +1.8% (60.4 → 61.5 млн т.н.э.);
▫️ добыча жидких углеводородов -0.2% (44.7 → 44.6 млн т);
▫️ добыча газа +7.2% (19.1 → 20.48 млрд куб м);
▫️ реализация нефтепродуктов на внутреннем рынке -10.8% (10.2 → 9.1 млн т).
По выручке все понятно. Ее поддержали рост цен на нефть, нефтепродукты и выплаты по топливному демпферу (общая сумма выплат нефтяникам выросла на 11.2% г/г, 544.7 → 605.5 млрд). В целом, рост примерно такой же, как у Татнефти и Газпром нефти. Разбивка по сегментам отсутствует. За полгода выручка увеличилась на 0.6% г/г (4.18 → 4.21 трлн).
А вот с чистой прибылью все не очень. Операционная рентабельность улучшилась с 11.4 до 13.8%, но все перечеркнули прочие расходы, которые выросли в несколько раз (34 → 153 млрд). Расшифровки по ним, но в своем релизе компания дала пояснения, что уменьшение прибыли обусловлено рядом неденежных и разовых факторов, включая курсовые разницы и обесценение активов.
По FCF за 2 квартал не получить даже расчетным путем (Роснефть не предоставил данные за 1 квартал), но за полгода информация есть. Рост на 12.1% г/г (173 → 194 млрд).
Долговая нагрузка выросла, и, исходя из указанного показателя ND/EBITDA, расчетным путем можно получить значение чистого долга в 4.35 трлн.
В целом, 2 квартал получился нормальным. Рентабельность по EBITDA выросла до 30%, но прочие расходы испортили благостную картину. 3 квартал должен быть еще лучше с учетом того, что конфликт на Ближнем Востоке пошел на очередной круг эскалации и это снова разогнало цены на нефть (Urals в Индии вообще торгуется с премией к Brent). При этом еще и рубль значительно ослаб (средний курс должен быть в районе +-81 рублей). Пока продолжаются приличные выплаты по топливному демпферу (правда они будут меньше, чем за 2 квартал). Про 4 квартал пока сложно что-то сказать, но вряд ли ближневосточный конфликт разрешится в ближайшие несколько дней (плюс понадобится какое-то время на восстановление потоков).
Риски атак по инфраструктуре компании все также в силе. Уже в 3 квартале были атакованы заводы в Сызрани, Рязани, Саратове.
С учетом слабого полугодия ориентир в 800 млрд прибыли уже выглядит недостижимым. Наверное можно ожидать прибыль в 400-450 млрд за 2 полугодие. Это дает P/E 2026 = 5.12 и дивиденд в районе 30.67 руб (ДД 8.68% от текущей цены) при выплате 50% от чистой прибыли.
Если смотреть на текущий год, то Роснефть как идея уступает другим нефтяникам. Но на более долгосрочный период компания выглядит интереснее с учетом того, что в сентябре стартовала эксплуатация проекта "Восток Ойл". Первая нефть уже поступила к новому терминалу порта Бухта Север и была загружена на танкер "Валентин Пикуль". Здесь, правда, пока остается проблемой отсутствие достаточного количества специализированных танкеров для круглогодичного судоходства по СевМорПути. Ожидается, что к 2030 году поставки нефти с проекта достигнут 50 млн т в год, которые позже можно нарастить до 100 млн т в год.
Акции компании держу в портфеле с долей в 3.65% (лимит - 3%).
Прогнозная справедливая стоимость - 415 руб.
*Не является инвестиционной рекомендацией
▫️ мой канал в Telegram17 сентября