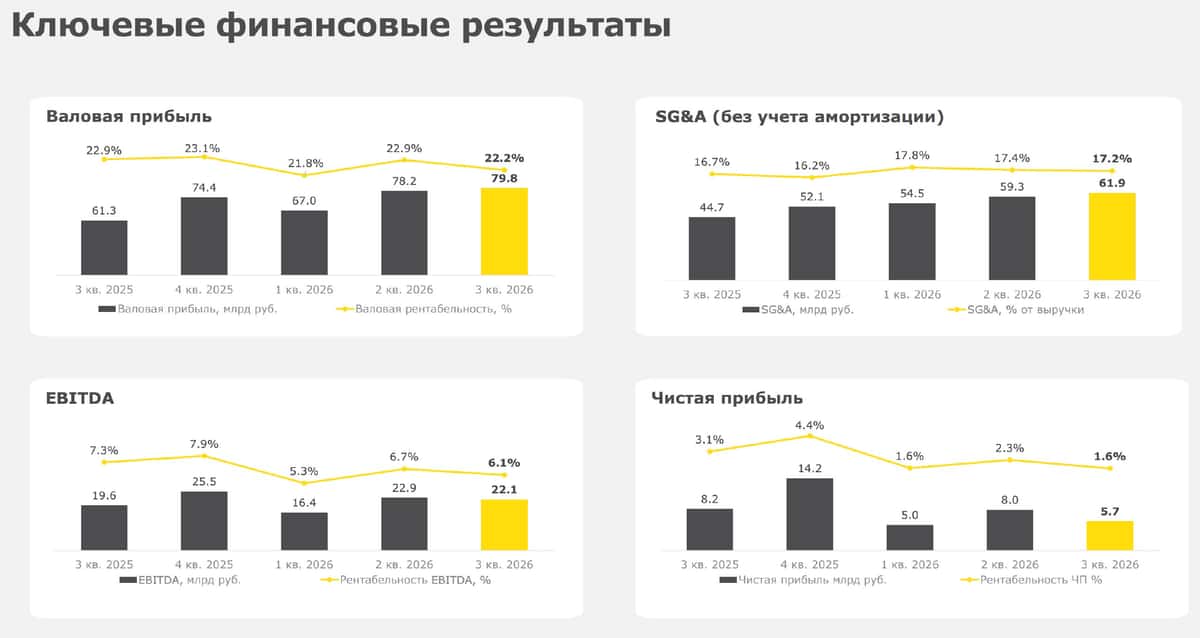
Подтверждаем высокий рейтинг
✔️ Агентство НКР подтвердило наивысший кредитный рейтинг на уровне AAA.ru со стабильным прогнозом. Среди факторов подтверждения аналитики отмечают:
⏺ Лидирующие рыночные позиции
⏺ Устойчивость рынков присутствия
⏺ Низкую долговую нагрузку
⏺ Высокие показатели ликвидности
⏺ Низкий уровень акционерных рисков
⏺ Высокие стандарты корпоративного управления
Ранее агентства «АКРА» и «Эксперт РА» подтвердили наивысший кредитный рейтинг компании на уровне ААА(RU) и ruAAA со стабильным прогнозом.
#X5
Посты по ключевым словам
Хэдхантер. Отчет за 3 кв 2026 по МСФО
Тикер: #HEAD
Текущая цена: 2721
Капитализация: 128.4 млрд
Сектор: IT
Сайт: https://investor.hh.ru/
Мультипликаторы (LTM):
▫️ P/E - 7.33
▫️ P/BV - 57.11
▫️ P/S - 3.13
▫️ ROE - 310%
▫️ ND/EBITDA - 0.24
▫️ EV/EBITDA - 6.65
Что нравится:
▫️ FCF увеличился на 54.5% к/к (2.1 → 3.3 млрд);
▫️ чистая прибыль выросла на 9.9% к/к (4.4 → 4.8 млрд);
Что не нравится:
▫️ увеличение выручки всего на 0.2% к/к (10.94 → 10.97 млрд);
▫️ чистый долг -4.8 млрд против чистой ден. позиции +4.8 млрд во 2 кв 2026;
▫️ нетто фин доход за квартал снизился с 240.2 до 1.4 млн;
Дивиденды:
Выплата не реже 1 раза в год, исходя из суммы не менее 60% и не более 100% от скор. чистой прибыли по МСФО, если отношение ND/скор. EBITDA LTM < 2.5 (если выше, то СД решает, исходя из конъюктуры).
По данным сайта Доход за 2 полугодие 2026 прогнозируется дивиденд в размере 150.91 руб (ДД 5.5% от текущей цены).
Мой итог:
Выручка за квартал снова увеличилась и снова очень слабо.
Выручка в разрезе продуктов (к/к):
▫️ пакетные подписки +1.8% (2.34 → 2.38 млрд);
▫️ доступ к базе соискателей +4.6% (1.31 → 1.37 млрд);
▫️ объявления о вакансиях +11.2% (4.67 → 5.19 млрд);
▫️ дополнительные услуги +10.4% (1.83 → 2.02 млрд).
Динамика пакетных подписок в 3 квартале хуже двух последних лет. Доступ к базе лучше 2025 года с -0.1% г/г. Объявления и доп. услуги примерно на уровне прошлого года.
Выручка в разрезе клиентов (к/к):
▫️ крупные в России +9.9% (3.92 → 4.3 млрд);
▫️ малые и средние в России +6.2% (4.19 → 4.46 млрд);
▫️ прочие в России +6.8% (0.58 → 0.62 млрд);
▫️ прочие страны +9.1% (0.7 → 0.76 млрд).
За 9 месяцев выручка уменьшилась -0.4% г/г (30.7 → 30.6 млрд).
По крупным клиентам прирост слабее прошлого года (+12.2%), МСБ наоборот сильнее (5.7%). Можно отметить продолжающееся увеличение в прочих странах. Количество платящих клиентов выросло по всем категориям, кроме крупных (крупные -1%, МСБ +0.4%, прочие в РФ +1.8%, прочие страны +0.3%). Рост, правда, достаточно слабый.
Чистая прибыль за квартал выросла на фоне улучшения операционной рентабельности с 44 до 47.9%. При этом увеличилась эф. ставка налога на прибыль (9.5% vs 5% во 2 кв 2026), а также снизился нетто фин доход. За 9 месяцев чистая прибыль снизилась на 3.6% г/г (13.4 → 12.9 млрд).
FCF увеличился на фоне более высокого роста OCF в абсолюте (+56.9% к/к, 2.7 → 4.2 млрд) в сравнении с кап. затратами (+65.8% г/г, 0.6 → 0.9 млрд).
Неприятный факт, но у ХХ появился чистый долг после нескольких лет удержания "кубышки". Ранее она добавляла к прибыли 4-9%. Теперь не исключено, что будет нетто фин расход.
На 2026 год компания озвучивала цели в +8% по выручке и рент. по скор. EBITDA выше 50%. По плану пока попадают только с рентабельностью (51.6% за 9 месяцев). По примерным расчетам ХХ по итогам года заработает прибыль в районе 17.4 млрд, что дает P/E 2026 = 7.39 и 368.3 руб дивидендной выплаты при pay out в 100% (ДД 13.54% от текущей цены).
Из неприятного, hh-индекс после периода снижения в октябре вырос до 9. Динамика вакансий по полной форме занятости также показывает хорошую картину с начала года (-11 → 14 → -3 → 2 → -2 → 7 → 1 → 1 → -4% г/г). Заметно затухание и переход к некому флэту.
ХХ определенно не порадовал отчетом. Выручка почти не растет и положительной динамики пока нет, прибыль снизилась г/г. "Кубышку" проели и появился чистый долг. Да и общая ситуация на рынке пока без позитива.
При всем этом компания остается интересной для инвестора. Положительный FCF сохраняется, как и хорошие дивидендные выплаты. На 2027-2028 ХХ планирует сохранить уровень выплат на уровне 2026 года. Продолжает действовать программа выкупа акций (из 15 млрд потратили уже около 6.7 млрд и выкуплено уже 2.5 млн бумаг). Более того, выкупленные акции планируется погасить, тогда как многие компании тратят их на программу мотивации.
Акции компании держу в портфеле с долей 4.33% (лимит - 5%).
Прогнозная справедливая стоимость - 3220 руб.
*Не является инвестиционной рекомендацией
▫️ Мой канал в Telegram
▫️ Мой канал в MaxСегодня в 5:28
Позитив. Отчет за 3 кв 2026 по МСФО
Тикер: #POSI
Текущая цена: 1293
Капитализация: 92.1 млрд
Сектор: IT
Сайт: https://group.ptsecurity.com/ru
Мультипликаторы (LTM):
▫️ P/E - 7.47
▫️ P/NIC - 9.8
▫️ P/BV - 4.2
▫️ P/S - 2.55
▫️ ROE - 56.2%
▫️ ND/EBITDA - 0.79
▫️ EV/EBITDA - 6.24
Что нравится:
▫️ рост выручки на 59.2% г/г (4.1 → 6.6 млрд);
▫️ отрицательный FCF снизился на 93% г/г (-3 → 0.2 млрд);
▫️ чистый долг увеличился на 1.9% к/к (13.2 → 13.4 млрд), но ND/EBITDA улучшился с 1.07 до 0.79;
▫️ чистая прибыль +644 млн против убытка -744 млн в 3 кв 2025.
Что не нравится:
✔️нетто проц расход -83 млн против дохода 12 млн во 2 кв 2026;
Дивиденды:
На выплату дивидендов направляется от 50% до 100% от NIC. При определении доли NIC СД принимает во внимание поддержание значения ND/EBITDA < 2.5.
По данным сайта Доход дивиденд за 2026 год ожидается в размере 38.7 руб. (ДД 2.99% от текущей цены).
Мой итог:
Улучшение результатов продолжается. Отгрузки за 3 квартал выросли на 67.7% г/г (3.6 → 7.7 млрд), за 9 месяцев - на 53.8% г/г (11.9 → 18.3 млрд). NIC за квартал увеличился в 3.5 раза г/г (0.2 → 0.7 млрд).
Выручка также хорошо приросла и динамика прилично выше относительного 2 квартала (где было +38.9% г/г). За 9 месяцев выручка выросла на 48.1% г/г (10.9 → 16.1 млрд). Приятно, что второй квартал подряд Позитив получает прибыль. И это при том, что 1-3 кварталы, скажем так, "проходные". Все же основную выручку и прибыль подобные компании получает в последнем квартале года. Результат достигнут за счет улучшения операционной рентабельности с -3.5 до 13.6% и снижения нетто проц расхода (495 → 83 млн). За 9 месяцев пока еще убыток, но он значительно меньше убытка прошлого года (-87.8% г/г, -5.8 → -0.7 млрд).
FCF хоть и остался отрицательным, но улучшился за счет более сильного абсолютного роста OCF (-1.5 → 1.4 млрд) в сравнении с кап. затратами (+6.8% г/г, 1.5 → 1.6 млрд).
Долговая нагрузка снизилась, несмотря на увеличение чистого долга. "Спасибо" EBITDA, который в отчетном квартале стал положительным, в отличии от 3 кв 2025.
Менеджмент Позитива на 2026 год подтвердил планы по отгрузкам в диапазоне 40-45 млрд (за 2025 было год 33.6 млрд). Причем дал понять, что значение, скорее всего, будет где-то посередине. Если взять за основу значение в 42 млрд, соотношения выручки к отгрузкам на уровне 2025 года, а рентабельность чуть выше, то получаем прибыль за 2026 год в районе 9.1 млрд, что дает P/E 2026 = 10.15 и P/NIC 2026 = 25.37. Уже недешево. Возможный дивиденд получается в диапазоне от 25.5 (ДД 1.97%) до 51 руб (ДД 3.94%). В 2025 компания заплатила 75% от NIC. Если будет также, то тогда и дивиденд за 2026 будет где-то в середине указанной вилки.
Компания продолжает развитие в разных направлениях. Позитив планирует выход на рынок B2C с мобильным приложением для защиты частных пользователей от разных киберугроз (первая версия ожидается во 2 кв 2027). В отчетном квартале была приобретена доля в компании CyberOK (развитие продуктов защиты внешнего периметра), а также был получен сертификат ФСТЭК России на MaxPatrol EPP (необходим для возможности продаж в госсекторе, банкам и компаниям, хранящим персональные данные).
Позитив показывает хорошую динамику результатов в текущем году и остается интересной долгосрочной идеей с учетом продолжающегося курса на импортозамещение и все больших вызовов в области кибербезопасности. Оценка в моменте только уже на справедливых уровнях и лучше дождаться коррекции для добавления/наращивания позиции, если компания вызывает у вас интерес.
Акций компании нет в портфеле.
Прогнозная справедливая стоимость - 1325 руб.
*Не является инвестиционной рекомендацией
▫️ Мой канал в Telegram
▫️ Мой канал в Max13 ноября
Топ-12 компаний с дивидендами выше ключевой ставки: до 18,4%
Сейчас акции в среднем платят 9–10% дивидендов, а длинные гособлигации — на 7 п.п. больше, и такого разрыва не было почти пять лет. Но списывать акции со счетов рано. Прежде всего дивиденды могут расти: если прибыль компании увеличивается,, а купон по облигации зафиксирован — сколько назначили при выпуске, столько и будет.
Кроме того, ставка рано или поздно снизится, и тогда интерес к акциям вырастет. Так что сегодняшняя «низкая» дивидендная доходность может обернуться хорошим итоговым результатом.
И ещё один момент: доход по акциям складывается из двух частей — дивидендов и потенциального роста цены, а выплаты можно реинвестировать, и сработает сложный процент. В облигациях же главный доход — это купон, а рост цены чаще временный.
Подборка компаний с потенциалом выплат выше КС:
• Сургутнефтегаз, ап #SNGSP — 18,4%. Дивиденд привязан к переоценке валютных депозитов на курс 31 декабря, каждый рубль ослабления рубля добавляет ~35 коп. к выплате. Риск: при крепком рубле дивиденд может упасть до минимума — это хедж от девальвации, а не рента.
• X5 #X5 — 18,2%. За 9 месяцев уже рекомендовано 204 руб., летом ждут финальные 136–175 руб. Риск: свободный поток пока не покрывает дивиденды — выплаты частично идут в долг.
• Транснефть, ап #TRNFP — ~16–18%. Доходы зависят не от цен на нефть, а от объёмов перекачки и тарифов, проиндексированных на 5,1% с января 2026-го. Риск: издержки растут быстрее тарифов, индексация на 2027-й всего 5%, а гэп по бумаге исторически закрывается медленно.
• Хэдхантер #HEAD — 16,4%. Монополист онлайн-найма с EBITDA-маржой ~50% и почти нулевым долгом; на дивиденды может отдавать до 100% прибыли, плюс идёт байбэк. Риск: бизнес цикличен — вакансии за год просели более чем на 10%.
• Татнефть #TATN — 15,6%. Политика гарантирует не менее 50% прибыли, выплаты трижды в год, долга почти нет; в удачные годы доходность доходила до 16,6%. Риск: нефть и курс рубля.
• ДОМ РФ #DOMRF — ~15%. Платит ровно 50% прибыли, наращивает её на 39% г/г и ни разу не срывал гайденс; расчётная выплата за 2026-й — ~320–325 руб. Риск: ~90% акций у государства.
Из актуального:
• Закрыл один ИИС — потерял вычет по остальным. Как работает "лесенка"
• Как заплатить меньше налогов в 2027 году: фиксируем убытки до конца декабря
• Куда реинвестировать полученные дивиденды в 2026 году? Мой личный топ
• Как использовать ИИС-3 по максимуму — и успеть до конца 2026 года
• Доходность ОФЗ выросла до 16,7%. Разбор выпусков под разные сценарии
• Сбербанк #SBER — 14,6%. Три года подряд отдаёт 50% прибыли; консенсус по дивиденду — 42–44 руб., и половина этой выплаты уже «заработана» в первом полугодии. Риск: при быстром снижении ставки маржа сожмётся сильнее ожиданий.
• МТС #MTSS — 14,6%. Новая политика: не менее 70 млрд руб. в год и выплаты трижды в год. Снижение ставки удешевляет обслуживание долга в 474 млрд руб. — главную статью расходов. Риск: гэп у МТС исторически закрывается медленнее всех.
• Россети Московский регион #MSRS — ~14%. Прогноз дивиденда на 2027 год — около 0,23 руб. с выплатой в июле. Драйвер — тарифная индексация порядка +16% с 2027 года. Риск: списания и зависимость от решений тарифного регулятора.
• Московская биржа #MOEX — ~13,7%. Политика — не менее 50% прибыли, на практике последние годы отдавала до 75%. Риск: снижение ставки сжимает доходы от репо и фондов денежного рынка.
• ЛУКОЙЛ #LKOH — 13,5%. Политика — не менее 100% свободного денежного потока; промежуточный дивиденд 535 руб. уже рекомендован с отсечкой 9 декабря. Риск: нефть, санкции и судьба зарубежных активов.
• Россети Ленэнерго, ап #LSNGP — ~12–13%. По уставу на префы идёт ровно 10% чистой прибыли по РСБУ. За 2025-й заплатили 36,72 руб., за 2026-й консенсус 42–45 руб., по бизнес-плану за 2027-й заложено ~66 руб. Риск: чувствительность к списаниям.
Дивидендные гэпы закрываются по-разному: от недели до нескольких месяцев, а в случае глубокого разрыва восстановление может затянуться и на год. Быстрее всего цена возвращается к прежним уровням у компаний, которым инвесторы доверяют с точки зрения стабильной прибыли и продолжения выплат. За последние восемь лет лидерами по скорости закрытия гэпов были банковский и нефтегазовый секторы.
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией12 ноября
Т-Технологии. Отчет за 3 кв 2026 по МСФО
Тикер: #T
Текущая цена: 281.6
Капитализация: 755.5 млрд
Сектор: Банки
Сайт: https://t-technologies.ru/investors/shares/
Мультипликаторы (LTM):
▫️ P/E - 3.6
▫️ P/BV - 0.82
▫️ NIM - 12%
▫️ COR - 4.9%
▫️ ROE - 29.1%
Что нравится:
▫️ чистая выручка выросла на 8% к/к (216.8 → 234.1 млрд)
▫️ рост чистой прибыли на 60.5% к/к (39.5 → 63.4 млрд);
▫️ чистая процентная маржа выросла с 11.6 до 12%;
▫️ кредитный портфель вырос на 8.6% к/к (3.73 → 4.05 трлн);
▫️ доля неработающих кредитов снизилась с 7.3 до 7%.
Что не нравится:
▫️
Дивиденды:
Предполагается выплата до 30% чистой прибыли за год.
СД рекомендовал выплатить дивиденды за 3 квартал 2026 года в размере 4.8 руб на акцию (ДД 1.7% от текущей цены).
Мой итог:
Операционные данные за 3 кв 2026.
Экосистема (к/к):
▫️ всего клиентов +1.6% (55.7 → 56.6 млн);
▫️ активные клиенты -0.3% (34.3 → 34.2 млн);
▫️ активные B2B клиенты +1.9% (1.04 → 1.06 млн);
▫️ количество активных пользователей в месяц 0% (34 → 34 млн).
Динамика поквартально со 2 кв 2025:
▫️ всего клиентов (3.4 → 2.1 → 2.5 → 1.5 → 1.5 → 1.6%);
▫️ активные клиенты (0.6 → 1.5 → 0.9 → -0.3 → 0.3 → -0.3%).
Пока выглядит так, что количество активных пользователей вышло на плато.
Чистая выручка за вычетом резервов выросла на 7.2% к/к (175.3 → 188 млрд). По видам выручки (к/к в млрд):
▫️ процентная +5.3% (157.6 → 166);
▫️ от оказания услуг +15.3% (46.4 → 53.5);
▫️ от страховой деятельности +14.1% (12.8 → 14.6).
За 9 месяцев процентная выручка выросла на 31.9% г/г (468.3 → 355.1 млрд), от оказания услуг - на 18.1% г/г (142.9 → 121 млрд), от страховой деятельности - на 11% г/г (37.2 → 33.5 млрд).
Чистая прибыль увеличилась заметно лучше выручки. Причины - снижение расхода от операций с фин. инструментами (16 → 0.7 млрд), рост дохода по курсовым разницам (0.5 → 4.8 млрд) и уменьшение эф. ставки налога на прибыль (23.7% vs 25.6% во 2 кв 2026). В 4 квартале, скорее всего, расход от операций с фин. инструментами увеличится на фоне снижения котировок Яндекса. За 9 месяцев прибыль увеличилась на 14.5% г/г (120.4 → 137.9 млрд).
Прирост по кредитному портфелю снова выше, чем был в прошлом квартале. Инвестиционный портфель клиентов увеличился на 11.4% к/к (2.25 → 2.51 трлн), а средства и активы клиентов под управлением снизились на 0.7% (6.57 → 6.52 трлн). Стоимость риска выросла с 4.7 до 4.9%, ROE - с 28.1 до 32.3%.
Т-Технология определилась с параметрами консолидации АО "Точка". В сумме покупают за 85 млрд. Из них 2/3 оплачиваются через доп. эмиссию по закрытой подписке по 320 руб в пользу "Каталитик Пипл" (потребуется примерно 170 млн акций), а 1/3 будет выкуплена у акционеров за деньги. В результате консолидации 85 млн акций "допки" останется у "Каталитик Пипл" (а это дочка Т) в виде квазиказнечейского пакета. 31 октября компания начала размещение доп. выпуска. Эта сделка со знаком плюс.
А вот другая новость насторожила акционеров компании. Т-Технологии объявила о планах приобретения до 100% акций Циан по цене 993.05 руб. Циан и так оценивался совсем недешево, а тут еще и приличная премия к рынку (на момент выхода новости). Причем явно кто-то был в курсе и акции Циан начали подрастать еще с конца октября. Да, это продолжение курса на трансформацию из банка в ИТ-компанию с своей экосистемой, но, блин, это очень дорогая оценка для Циана.
Компания улучшила свой прогноз на 2026 год:
- рост операционной чистой прибыли и совокупных дивидендов на более 25%;
- ROE на уровне 30%.
При этом за 9 месяцев операционная чистая прибыль выросла на 35% г/г (120.1 → 162.2 млрд). По примерным расчетам Т-Технология за год заработает прибыль в районе 206 млрд, что дает P/E 2026 (с учетом доп. эмиссии) = 3.9. Исходя из заданной траектории, дивиденд за 4 квартал можно ожидать в размере 4.9 руб (ДД 1.78% от текущей цены).
Пока здесь все хорошо и компания остается одним из самых интересных активов на нашем рынке. Сильно смущает только желание купить Циан по завышенной оценке.
Акции компании держу в портфеле с долей 6.34% (лимит - 6%).
Прогнозная справедливая стоимость - 409 руб.
*Не является инвестиционной рекомендацией
▫️ Мой канал в Telegram
▫️ Мой канал в Max12 ноября
⚡ АКРА подтвердило кредитный рейтинг ГК «А101»
Хорошие новости! Рейтинговое агентство АКРА сохранило наш кредитный рейтинг на уровне A+(RU) с прогнозом «стабильный».
Аналитики отметили эффективное управление долговой нагрузкой, высокое покрытие процентных платежей, сильный денежный поток и ликвидность. По их прогнозам, рейтинг, вероятнее всего, останется неизменным в ближайшие 12-18 месяцев.
🔍 Детали оценки:
💪 Сильные рыночные позиции. Операционный профиль компании опирается на опыт реализации проектов комплексного освоения территорий и существенный земельный банк – более 2,4 тыс. га. Наша стратегия признана успешной и последовательной, позволяющей укреплять позиции в отрасли при низком уровне финансовых рисков.
📍 Первенство. Мы стабильно удерживаем лидирующие позиции на ключевом для себя рынке в Новой Москве. Показатель распроданности объектов на стадии строительства превышает средние значения по отрасли. При этом сам рынок аналитики оценивают как один из наиболее ёмких, стабильных и маржинальных.
💰 Баланс обязательств. Финансовая устойчивость подкрепляется полным покрытием проектного долга средствами на счетах эскроу. В ближайшей перспективе мы ожидаем сохранения достаточного объёма свободного денежного потока и ликвидных средств для покрытия общекорпоративных обязательств.
🤝 Прозрачность и управление. Агентство выделило высокий уровень корпоративного управления и информационную прозрачность. Мы на регулярной основе раскрываем консолидированную отчётность по МСФО, операционные результаты и презентационные материалы для инвесторов.
📈 Сохранение рейтинга подчёркивает, что выбранная нами стратегия работает, и это подтверждают независимые эксперты АКРА. Для инвесторов и партнёров это сигнал, что ГК «А101» – надёжный и предсказуемый игрок на рынке девелопмента.
$RU000A108KU4 $RU000A10DZU7 $RU000A10DZT9
#А10111 ноября
«Чёрная пятница» на фондовом рынке: когда происходит и что делать инвестору?
Ноябрь — традиционный месяц распродаж. Но скидки бывают не только в магазинах и на маркетплейсах, но и на акции и облигации. Разбираемся, почему дешевеют активы и стоит ли этим пользоваться инвесторам.
В мире инвестиций нет красных ценников со скидками, но есть:
— коррекция
Коррекция может быть в рамках одного актива или целого индекса. Например, на негативных геополитических новостях может снижаться индекс Мосбиржи или конкретная акция на фоне выхода не очень хорошей финансовой отчётности.
— обвал
Обвалом можно назвать существенное снижение цен из-за негативных новостей: например, у компании серьёзные финансовые проблемы, и инвесторы в панике распродают активы.
— снижение цен на облигации
Эту ситуацию выделим отдельно: цена облигаций менее волатильна, чем цены акций, поэтому резкое падение здесь нужно внимательно анализировать.
Например, долгосрочные облигации могут снизиться в цене из-за повышения ставки ЦБ. Также падение может быть связано с панической распродажей: например, из-за финансовых проблем эмитента или близости его банкротства.
Что делать инвестору?
В случае коррекции паниковать не стоит, это временное явление. Долгосрочный инвестор может использовать такую «распродажу», чтобы диверсифицировать свой инвестиционный портфель или снизить среднюю цену покупки активов.
В случае обвала или снижения цен на облигации нужно внимательно проанализировать ситуацию с конкретным эмитентом (новости, финансовую отчётность, стабильность) и общую макроэкономическую повестку, и только на основе тщательного анализа делать выводы.
Общее правило в случае «распродажи» на рынке — не паниковать и не принимать эмоциональных решений (причём как по импульсивным покупкам, так и по импульсивным продажам), а с холодной головой анализировать ситуацию и подходить к совершению сделок.
Не является индивидуальной инвестиционной рекомендацией!11 ноября
Лента. Отчет за 3 кв 2026 по МСФО
Тикер: #LENT
Текущая цена: 1954
Капитализация: 226.6 млрд
Сектор: Ритейл
Сайт: https://corp.lenta.com/ru/
Мультипликаторы (LTM):
▫️ P/E - 7.75
▫️ P/BV - 1.2
▫️ P/S - 0.22
▫️ ND/EBITDA - 3.02
▫️ EV/EBITDA - 5.38
Что нравится:
▫️ выручка выросла на 34.3% г/г (267.5 → 359.3 млрд);
Что не нравится:
▫️ отрицательный FCF вырос на 98.7% г/г (-2.4 → -4.8 млрд);
▫️ чистый долг вырос на 4.5% к/к (276.7 → 289.3 млрд). ND/EBITDA ухудшился с 2.67 до 3.02;
▫️ нетто проц. расход вырос на 25.1% к/к (9.4 → 11.8 млрд);
▫️ чистая прибыль уменьшилась на 27.5% г/г (7.1 → 5.1 млрд).
Дивиденды:
Выплата зависит от соотношения ND/EBITDA:
▫️ если < 1 - более 100% FCF;
▫️ если >1 и <= 1.5 - не более 100% FCF;
▫️ если > 1.5 - не более 50% FCF.
Пока из-за инфраструктурных вопросов дивиденды не выплачиваются.
Мой итог:
Операционные показатели за 3 кв 2026 (г/г):
▫️ LFL-выручка (6.5 → 8.1%);
▫️ LFL-средний чек (3.6 → 3.8%);
▫️ LFL-траффик (2.8 → 4.2%).
Динамика по LFL траффику продолжается улучшаться. Снова можно отметить рост по супермаркетам, где траффик вырос с 9.1 до 10.7%. В разбивках по видам магазинов все показатели выросли и только в гиперах LFL траффик снизился (2.4 → 1.9%).
Онлайн продажи к/к продолжают снижаться:
▫️ выручка -9.1%;
▫️ средний чек -2.2%;
▫️ кол-во заказов -7.1%.
Количество магазинов выросло на 3.5% к/к (7456 → 7719 шт), а общая торговая площадь - на 1.1% к/к (3.93 → 3.98 млн кв. м).
Выручка хорошо увеличилась, но не без влияние покупок (О'КЕЙ, OBI, Реми). Реми добавил 3.8%, по О'КЕЙ и OBI информации нет, но в 1 полугодии они добавили 10.2% и 1.2%, соответственно. За 9 месяцев выручка увеличилась на 29% г/г (781.4 → 1007.8 млрд).
Чистая прибыль сильно просела по причине ухудшения операционной рентабельности с 6 до 5.2% и заметного роста нетто процентных доходов (6.6 → 11.8 млрд). На снижение рентабельности повлияли покупки О'КЕЙ и OBI (теперь называется Дом Ленты). Опять же по ним отсутствует отдельная информация за 3 квартал, но за 1 полугодие обе сети были убыточными.
Отрицательный FCF по классическому расчету почти кратно вырос на фоне более сильного снижения OCF (-21.6% г/г, -13.2 → -10.3 млрд) в сравнении с кап. затратами (-3.5% г/г, 15.6 → 15.1 млрд).
Долговая нагрузка за квартал выросла как по причине увеличения чистого долга, так и за счет уменьшения EBITDA.
Компания частично выдерживает план по стратегии развития до 2028 года. Выручка прибавляет по 20+% и ND/EBITDA до применения IFRS 16 равна 1.4 (план 1-1.5). А вот рентабельность по EBITDA ниже запланированных 8+% (за 9 месяце 2026 равна 6.1%).
По примерным расчетам Лента за 2026 год заработает около 24.5 млрд прибыли. Это дает P/E 2026 = 9.26. Про дивиденды пока и заикаться не стоит с учетом планов по агрессивному росту в рамках своей стратегии. Тем более идут разговоры о приобретении еще одной сети "Мария-Ра" в Сибири. При покупке вместе с сетью Лента получит готовую логистику, распределительные центры, закупочные объемы и присутствие в 280 населенных пунктах, которое самостоятельно пришлось бы формировать несколько лет. Нюанс только в оценке. Если верить прессе, то "Мария-Ра" оценивается в 40-60 млрд при выручке 127.5 млрд и прибыли 2.6 млрд за 2025 год (рентабельность 2%) . То есть, P/E покупки от 15.4 до 23.1. Это дорого.
У Ленты явно прослеживается ставка на захват рынка в непростое время для ритейла и экономики, в целом, чтобы в дальнейшем получить финансовую отдачу (чем-то напоминает Озон). Но в моменте новые покупки увеличивают долговую нагрузку, портят рентабельность и не дают платить дивиденды. По этой причине сейчас идея выглядит хуже, чем ИКС 5.
Основные риски не изменились с прошлого обзора. Опасения, что купленные сети не получится вывести на ожидаемую рентабельность, более медленное восстановление покупательной активности и возможные атаки беспилотников на инфраструктуру.
Акций Ленты нет в портфеле.
Прогнозная справедливая стоимость - 1942 руб.
*Не является инвестиционной рекомендацией
▫️ Мой канал в Telegram
▫️ Мой канал в Max11 ноября
Представляем календарь инвестора на 2027 год
Друзья, делимся с вами с вами календарем раскрытий Займера на предстоящий год.
🟢 21 января – операционные результаты IV квартала 2026 года
🟢 30 марта – финансовые результаты 2026 года
🟢 20 апреля – операционные результаты I квартала 2027 года
🟢 18 мая – финансовые результаты I квартала 2027 года
🟢 14 июля – операционные результаты II квартала 2027 года
🟢 25 августа – финансовые результаты II квартала 2027 года
🟢 19 октября – операционные результаты III квартала 2027 года
🟢 2 ноября – финансовые результаты III квартала 2027 года
Напоминаем, что вся актуальная информация о датах ключевых мероприятий для инвесторов Займера доступна в Календаре инвестора на нашем сайте.
$ZAYM10 ноября