Поиск

Куда бежать, когда страшно? Безопасные ЗПИФы (в моем субъективном представлении) (Часть 4)


В прошлых постах я уже рассказывал, что среди безопасных (условно) инвестиций я выбираю золото, фонд денежного рынка, доллар и ещё один инструмент, в который ранее особо не погружался, — это ЗПИФы. На этот раз моё особое внимание привлёк ЗПИФ «Парус», по первому впечатлению — по двум причинам.

- Известный ПИФ на рынке.
- Регулярные выплаты.

Собственно, ПИФ я уже приобрёл, а вернее несколько — от компании «Парус». И сейчас расскажу почему. «Парус» — это компания, которая, если объяснять примитивно, берёт какой-то здоровый объект недвижимости, разбивает его на маленькие доли (ПАИ) и продаёт эти ПАИ инвесторам. Получается: чем больше этих паёв у вас в штуках, тем больший процент того или иного объекта у вас во владении.

Когда я стал всё изучать, естественно, в первую очередь меня интересует правовая сторона вопроса. Какие гарантии, что мои деньги в безопасности?
Деятельность «Паруса» жёстко контролируется ЦБ. Сведения о пайщиках хранятся в специализированном депозитарии ООО «Инфинитум». Это один из старейших депозитариев, проверил на сайте ЦБ. Этот депозитарий действительно рабочий. Короче, информация о владении паями строго фиксируется.
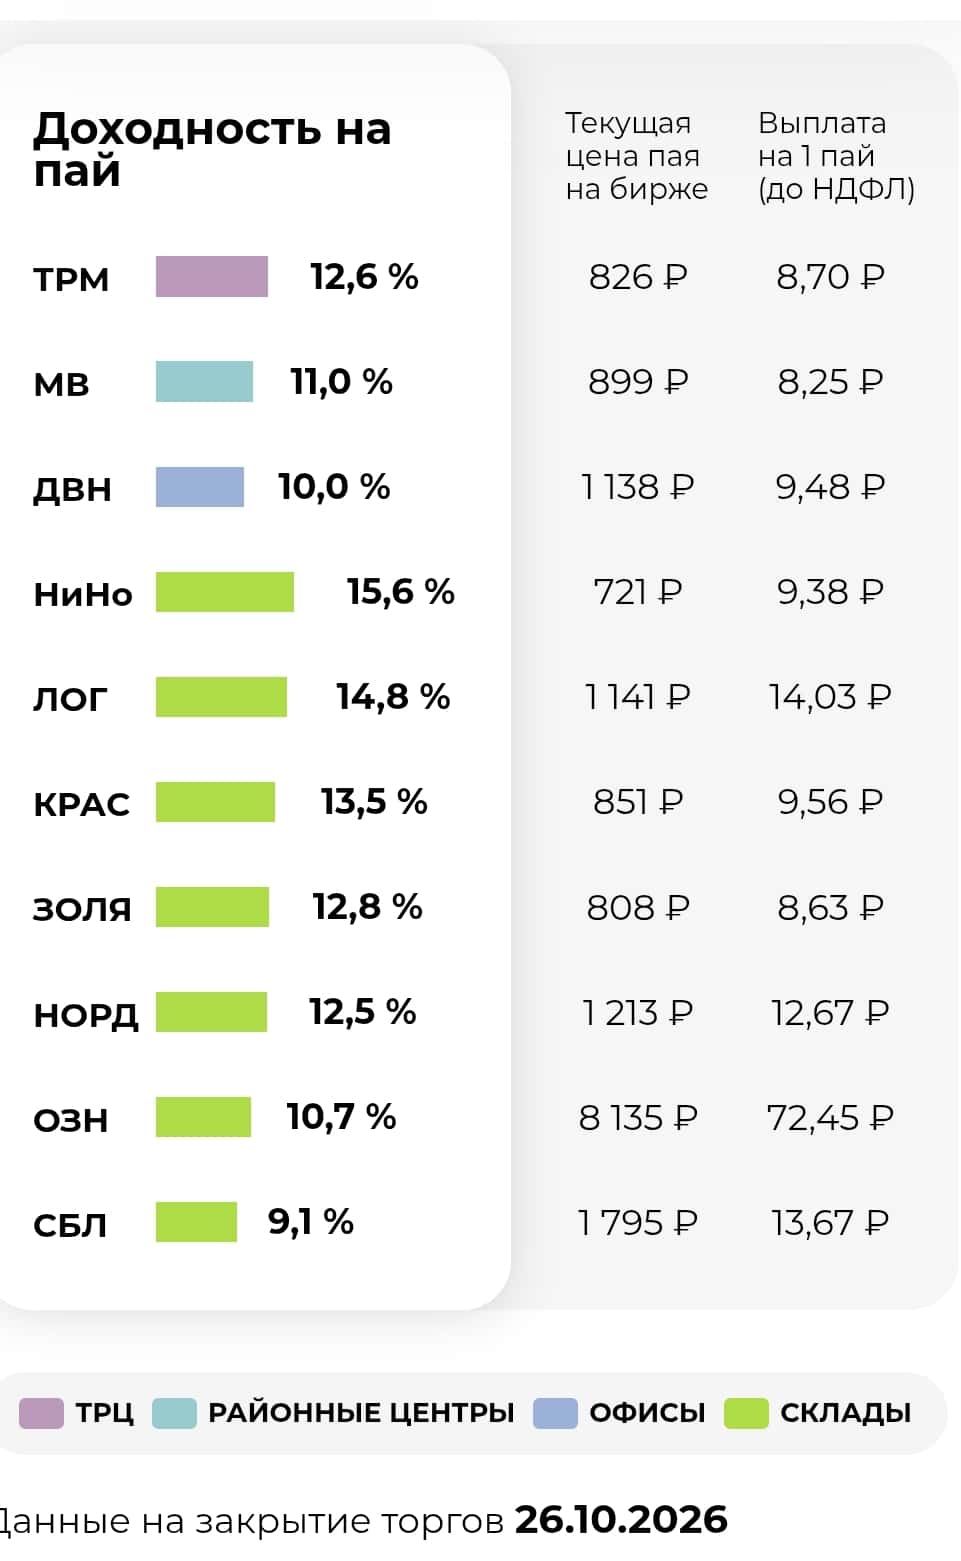
Из «Парусов» я для себя выбрал 3 фонда: СБЛ, «Озон» и «Нордвей». В фонде доход складывается из выплат от арендаторов и потенциального роста самих паёв. По логике, они растут на инфляцию, т.к. недвижимость такого формата дорожает регулярно. В первых двух ключевой арендатор — это Ozon, страхует это дело всё Сбер. «Нордвей» страхует «Зетта». У «Озона» объект частично взят ещё на кредитные деньги, я не нашёл, какой именно банк это дело прокредитовал, но полагаю, что это Сбер или ВТБ, может быть, Т-Банк — короче, кто-то из крупняка. Меня такое участие устраивает. Полагаю, что крупные банки и страховые вряд ли участвовали бы в откровенном скам-проекте. Платежи от всех фондов регулярные, ежемесячные, что лично для меня большой плюс. И потом я верю в склады, несмотря на текущую ситуацию. В меньшей степени я верю в офисы и ТЦ. На мой взгляд, этот формат в обоих случаях угасающий.

Короче, если кратко о плюсах и минусах.

Плюсы:

🛡Крупный фонд с участием крупных рыночных игроков.
🛡Регулярный денежный поток.
🛡Регуляция со стороны ЦБ и прозрачность.

Минусы:

💊Только для квалифицированных инвесторов (хотя «квал» получить не так сложно).
💊Доходность может быть ниже многих других инструментов.
💊Текущие геополитические риски да и в целом инвестиционные риски.

Я бы так сказал: для меня эти фонды — один из лучших вариантов вложиться в недвижимость, а ещё и получать по сути рентный доход. Притом выше, чем, например, если бы я вложил деньги скажем в квартиру.
Разумеется, риски есть, как и в любом инвестиционном инструменте, но тут уж извините: безрисковой гарантированной доходности не бывает.
А так, фондов 11 шт., про каждый можно отдельно почитать на сайте «Паруса», там всё вполне доходчиво.

О других инвестициях - расскажу в следующих постах. Обязательно подпишитесь.
И помните - Важные новости не только тут.

Не ИИР.
В посте субъективное мнение и опыт автора.
Ваши деньги — ваша ответственность!

$SBER $SBERP $OZON $T $TMON $RU000A104KU3 $RU000A10EVE8 $RU000A104172 $RU000A1022Z1 $VTBR
#инвестиции #фонды #чтокупить #пифы #недвижимость
Куда бежать, когда страшно? Безопасные ЗПИФы (в моем субъективном представлении) (Часть 4)

Как «Группа Астра» управляет ликвидностью при сезонной выручке

Последние несколько лет производители софта из-за высоких ставок и сезонности особенно внимательно управляют денежными потоками. Наша CFO Елена Бородкина в колонке для Cnews рассказала, как «Группа Астра» работает с ликвидностью.

⭐️ Бизнес-контекст

· Около половины нашей годовой выручки может приходиться на IV квартал, а расходы в течение года распределяются почти равномерно. Поэтому мы всегда держим на счетах запас денег, чтобы не допускать кассовых разрывов.
· Из-за высоких ставок клиенты пока откладывают IT-закупки, поэтому мы пересмотрели подход к бюджету: в этом году ограничили среднеквартальный темп роста расходов 10% г/г. Выручка компании, по нашим ожиданиям, будет расти быстрее.

⭐️ Куда размещаем свободные деньги

Когда внедряли IT-продукты в $VTBR, менеджеры из брокера банка рассказывали, что «сезонные» IT-компании часто используют короткие биржевые инструменты: РЕПО, БПИФы денежного рынка, облигации с привязкой к «ключу», свопы.

Мы изучаем брокерские инструменты, но пока выбираем классические варианты. В выборе придерживаемся трех ключевых принципов: гибкость управления, короткие сроки и минимальные риски.

На практике это выглядит так:

· Ежедневно на счетах остается около 1 млрд рублей свободных средств. Чтобы деньги и оставались под рукой, мы размещаем их в овернайтах и на коротких банковских депозитах. Доходность таких инструментов обычно близка к ключевой ставке.
· Дополнительным инструментом управления ликвидностью для нас стал выпуск цифровых финансовых активов (ЦФА): они помогают закрывать потребности в финансировании текущей деятельности в течение года.

В целом, стараемся управлять ликвидностью так, чтобы преимущественно работать за счет своих средств. Для этого, кроме прочего, внимательно следим, чтобы клиенты платили вовремя.

Колонка полностью: https://www.cnews.ru/articles/2026-10-08_sezonnaya_vyruchka_i_vysokie_stavki


❤️ Ваша
#ASTR

Как «Группа Астра» управляет ликвидностью при сезонной выручке

Магнит упал на 9% — Тандер продлил РЕПО, обязательный выкуп у миноритариев отложен · МегановосТИ

1️⃣ Акции Магнита $MGNT 28 сентября падали в моменте на 9,12%, до 1 511 ₽, к вечеру снижение сократилось до 5,6%, до 1 570 ₽.
Распродажу спровоцировало продление дочерней компанией "Тандер" договора РЕПО до 2 апреля 2027 года вместо истекавшего 2 октября 2026 года.
Рынок рассчитывал, что возврат залога поднимет пакет "Тандера" выше 30% и запустит обязательное предложение о выкупе акций у миноритариев, но продление отложило этот сценарий.
Чистый долг компании на середину 2025 года составлял 430,6 млрд ₽ при отрицательном денежном потоке, а в мае 2026 года АКРА понизило рейтинг эмитента с ААА до АА+.

Отказ от возврата залога вместо выкупа акций показывает, что менеджмент Магнита предпочитает сохранить контроль над риском ликвидности, а не поддержать котировки байбэком.

Магнит упал на 9% — Тандер продлил РЕПО, обязательный выкуп у миноритариев отложен · МегановосТИ

Индекс МосБиржи упал на 1,7% в пятницу — из крупных бумаг вырос только Полюс · Мегановости

1️⃣ Индекс МосБиржи $IMOEX по итогам торгов 25 сентября снизился на 1,7%, до 2273,87 пункта, индекс РТС потерял 1%, до 849,31 пункта.
Рынок закрыл неделю в минусе на фиксации прибыли перед выходными, подешевевшей ниже 105$ за баррель нефти Brent и геополитической неопределенности по украинскому урегулированию.
Хуже рынка торговались Яндекс $YDEX , потерявший 4,1%, АФК Система $AFKS , упавшая на 3,4%, Газпром $GAZP , снизившийся на 2,9%, и Озон $OZON , подешевевший на 2,9%, а лидером роста стал Полюс $PLZL , прибавивший 2,1%.
Курс доллара, установленный ЦБ на 26 сентября, составил 84,34 ₽.

Широкая просадка почти по всем секторам при единственном растущем Полюсе указывает на техническую фиксацию прибыли перед выходными, а не на фундаментальную переоценку рынка.

Индекс МосБиржи упал на 1,7% в пятницу — из крупных бумаг вырос только Полюс · Мегановости

🟦 ИнвестВзгляд: ВТБ.

paywall
Пост станет доступен после оплаты

Какие акции могут дать выигрыш на отношениях с китайцами?

У нас сейчас идет ВЭФ-2026, и там заключаются важные контракты России с Китаем. То, что они будут заключаться, мне было понятно еще 3 года назад. Я как раз тогда начал вести свои блоги и освещать в них тему покупки акций компаний, с этим связанных.

В этой статье я не буду разбирать вообще всё, что там происходило. Потому что это "всё" - это вредный шум для тех инвесторов, которые пришли на рынок зарабатывать деньги. Настоящему инвестору достаточно несколько сильных идей, чтобы сохранить капитал и заработать.

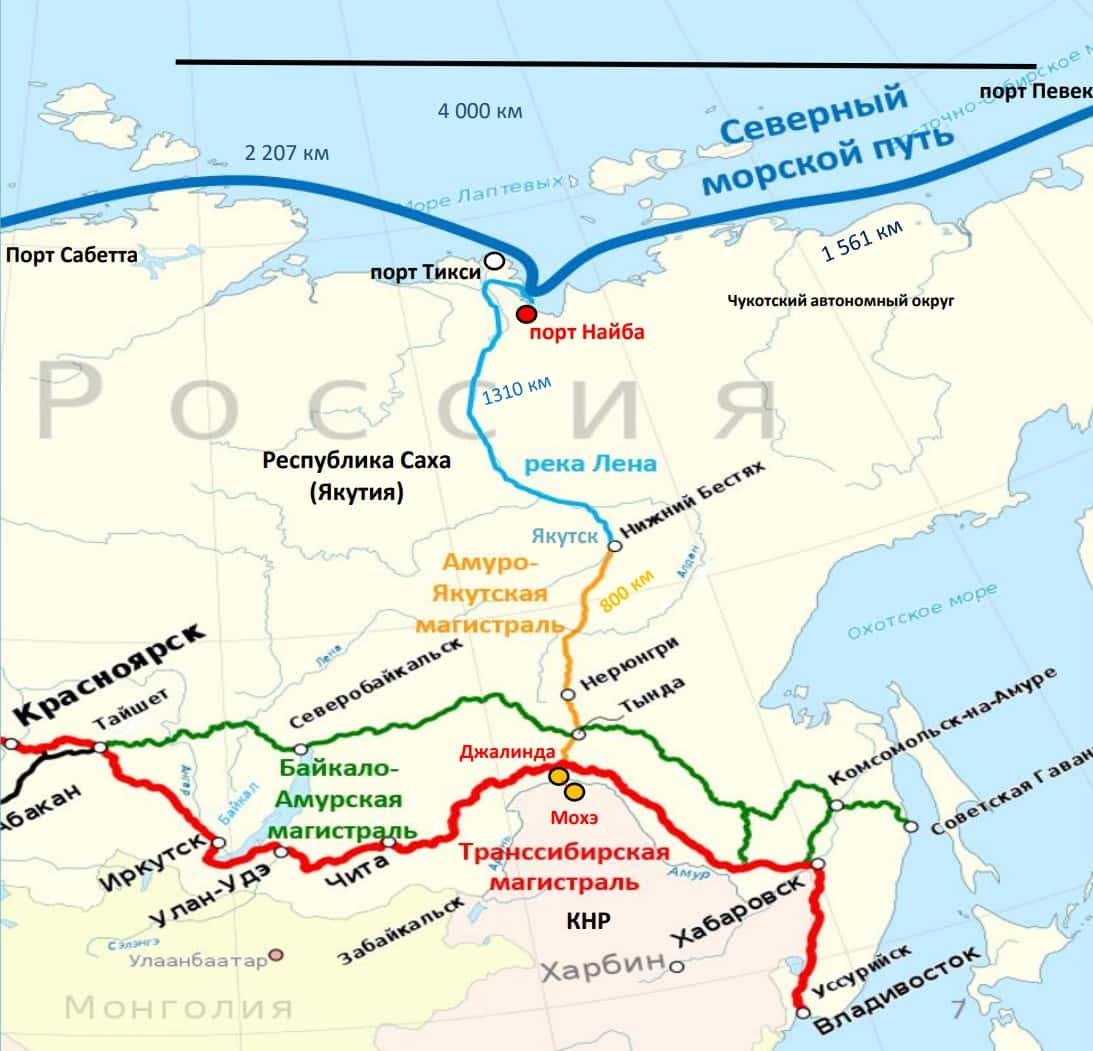
Сегодняшней сильной идеей я подсвечу МТК "Мохэ–Найба" (1,13 трлн руб.).

"Международный транспортный коридор" - это не просто дорога, это ВСЯ инфраструктура на пути следования грузов, о которой только можно подумать. На этой инфраструктуре выиграет не только, можно было бы подумать, какое-нибудь РЖД, а куча компаний, которые я перечислю в статье. Какие-то из них я уже включил в свой портфель, какие-то я включу по хорошим ценам, а на какие-то у меня просто денег не останется, но рассказать я о них обязан.

Кто выигрывает от строительства и эксплуатации МТК "Н-М":

Строительство и инфраструктура:

- Мостотрест $MSTT один из крупнейших строителей мостов и дорог, может претендовать на подряды.

Металлургия и поставки материалов:

- ММК $MAGN, Северсталь $CHMF, НЛМК $NLMK - производители металлопроката, рельсов, труб, конструкций;
- ТМК $TRMK - трубы большого диаметра для нефтегазовой и транспортной инфраструктуры.

Логистика и перевозки:

- ДВМП $FESH - портовый оператор на Дальнем Востоке, рост грузопотока по новым коридорам;

- Глобалтрак $GTRK - один из крупнейших грузовых перевозчиков России. Выиграет от увеличения перевозок;
- Трансконтейнер $TRCN - контейнерные перевозки, развитие МТК.
- Совкомфлот $FLOT - морские перевозки по Севморпути, связка с Арктикой.

Энергетика:

- РусГидро $HYDR - обеспечение энергией новых объектов, возможное строительство генерации.

Финансирование:

- Сбер $SBER, ВТБ $VTBR - банки, участвующие в кредитовании и проектном финансировании.

Я перечислил только те компании, которые напрямую получают доход от стройки и эксплуатирования. А есть же еще те, кто будет получать доход, предоставляя услуги этим компаниям, или просто находясь рядом.

Так что широкий индекс рассматривать для включения в портфель можно, а к акциям СМП, ДВ, Сибири я советую присмотреться внимательнее. Я сам в них инвестирую и рассказываю в канале, почему.

Подписывайтесь.

Какие акции могут дать выигрыш на отношениях с китайцами?