Поиск

Текущая ситуация на бирже

Индекс Мосбиржи в первой половине недели находился под давлением дешевеющей нефти. Котировки черного золота сползают к двухмесячному минимуму. Поводом для распродаж стали ожидания того, что победа демократов на промежуточных выборах в США ускорит деэскалацию конфликта на Ближнем Востоке. от санкционной политики тоже ничего хорошего ждать не приходится.

📦 Логистический центр Ozon в Адыгейске накануне попал под атаку БПЛА. Маркетплейс представил сильный финансовый отчёт за третий квартал, сумев нарастить рыночную долю на фоне масштабных атак на своего основного конкурента в середине лета, однако в последнее время именно объекты Ozon становятся целями для атак. В этом контексте в четвёртом квартале можно ожидать замедления темпов роста, а в случае более интенсивных атак БПЛА акции эмитента могут попасть под сильную волну распродаж.

⛽️⛽️На внешнем контуре наметился еще один негативный тренд. Венгрия начала готовить инфраструктуру для замещения российских энергоносителей. Закупки газа планируется прекратить к осени 2027 года. Что касается нефти, конкретных сроков глава МИД Анита Орбан не назвала, но подчеркнула, что НПЗ уже переоборудуются под нероссийское сырье. Для Татнефти это прямой удар: компания является ключевым поставщиком нефти в Венгрию. Для Газпрома решение Будапешта означает потерю порядка 8 млрд м³ поставок, что эквивалентно около 9% совокупного экспорта эмитента.

🍷 🥃 На внутреннем рынке правительство решило сыграть в пользу отечественных производителей алкогольной продукции. Ввозные пошлины на крепкий алкоголь из недружественных стран выросли до 35% (но не менее 5 евро за литр). Для таких компаний, как Novabev Group и Кристалл, это безусловный позитив. Однако само потребление алкоголя в России сокращается уже продолжительное время. По итогам первой половины 2026 года оно составило 7,47 литра на человека - это абсолютный минимум за последние 30 лет.

🏠 ДОМ. РФ хочет перейти к выплате дивидендов раз в квартал. Финдиректор Давид Овсепян подтвердил, что корректировка дивполитики уже прорабатывается. В финансовом секторе ещё никто не платит квартальные дивиденды, и определённо это может увеличить инвестиционную привлекательность эмитента. Однако настораживает тот факт, что достаточность капитала финучреждения опускается все ниже и находится на шестилетнем минимуме. В случае усиления кризиса на рынке недвижимости эмитенту придется сократить коэффициент дивидендных выплат, и этот риск также следует учитывать при принятии инвестиционных решений.

❗️Не является инвестиционной рекомендацией

♥️ Если утренний брифинг оказался полезен - ставьте лайк, продолжу регулярно радовать вас новым контентом.
$DOMRF $TATN $OZON $BELU

Текущая ситуация на бирже

Текущая ситуация на бирже

Индекс Мосбиржи медленно, но верно карабкается вверх, завершив торги в среду на отметке 2338 пунктов. Казалось бы, новостной фон далек от позитива, однако на фьючерсном рынке мы наблюдаем рекордный объем шортов по индексу. На этом фоне рынок движется в классической противофазе к мнению большинства спекулянтов.

📊 Росстат зафиксировал недельный рост потребительских цен на 0,96%. В годовом выражении инфляция ускорилась до 7,1%, превысив верхнюю границу прогнозного диапазона Центробанка (6–7%). Этот всплеск был ожидаемым и во многом обусловлен индексацией тарифов ЖКХ. Минэкономразвития оценило инфляцию без учета тарифов в 0,21%, что много. В этом контексте можно ожидать не только сохранения ключевой ставки на ближайшем заседании ЦБ 23 октября, но и жесткого сигнала о том, что пауза в смягчении ДКП может затянуться надолго.

🏠 В лидерах роста в среду были акции девелопера GloraX, акционеры которого утвердили присоединение компании "Специализированный застройщик НТВО". Несогласным с реорганизацией будет представлено право требовать выкупа акций по цене 44,57 рубля за штуку, что предполагает премию к текущей котировке в 22,6%. Однако здесь есть важный нюанс: оферта доступна лишь тем инвесторам, которые владели бумагами до объявления.

⚓️ Стоимость аренды нефтяных танкеров обновила исторический максимум на фоне геополитической напряженности на Ближнем Востоке. Этот фактор вкупе с ослаблением рубля позволит Совкомфлоту порадовать своих инвесторов сильными финансовыми результатами за второе полугодие.

⛽️ Бумаги Газпром нефти достигли максимума за полтора года. Рынок начинает закладываться на щедрые дивиденды от эмитента на фоне благоприятной ценовой конъюнктуры на рынке черного золота и считает, что материнская компания продолжит выкачивать кэш по максимуму.

🚗 Основатель Делимобиля Винченцо Трани в интервью Forbes попытался успокоить инвесторов, заявив, что дефолта не будет. Причина - увеличившийся денежный поток. За 11 лет компания ни разу не сорвала сроки оплаты по лизинговым платежам и купонам по облигациям. Однако рынок остался глух к этим аргументам, и бумаги выглядели хуже индекса. Одних вербальных интервенций рынку мало. Спрос на каршеринг сокращается, Центробанк поставил на паузу цикл снижения ставки, а долговая нагрузка эмитента остается чрезмерной.

♥️ Если утренний брифинг оказался полезен - ставьте лайк, продолжу регулярно радовать вас новым контентом.

❗️Не является инвестиционной рекомендацией
$DELI $FLOT $SIBN $TATN $GLRX

Текущая ситуация на бирже

Роснефть - худшие результаты полугодия среди нефтяников

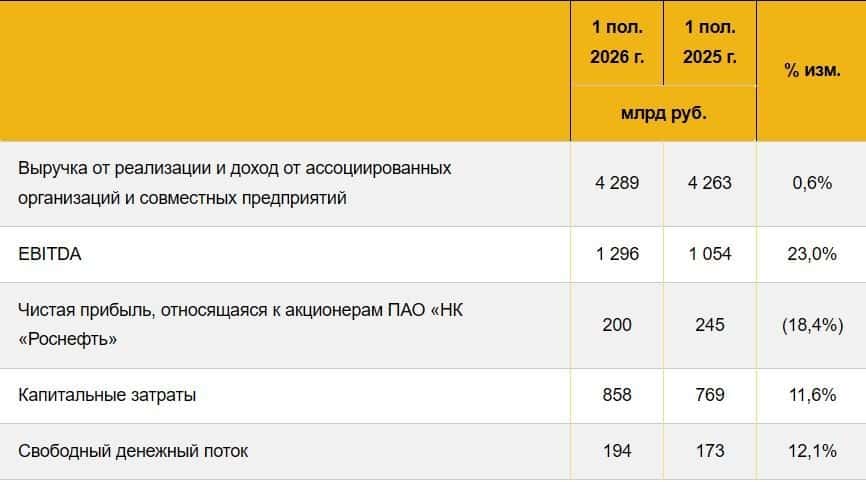
Низкая база прошлого года, высокие цены на нефть, повышенный спрос со стороны Китая и Индии - все это должно было улучшить финансовые результаты нефтяников. И улучшило! Компании сектора сохранили выручку и кратно нарастили прибыль. Все, кроме Роснефти. Сегодня предлагаю разобрать компанию с помощью ее изрядно «кастрированного» отчета за первое полугодие 2026 года.

⛽ Итак, выручка Роснефти выросла чисто символически - на 0,6% до 4,3 трлн рублей. При этом ни географию продаж, ни нормальную разбивку по сегментам мы не увидим - значительная часть примечаний к отчетности скрыта постановлением правительства. Это станет ключевым моментом, но о нем я расскажу позже.

Стоит отметить, что 4 трлн - это норма для компании. Столько за полугодие она фармила и в 2024 году, и в докризисном 21-ом. Если взять ваш любимый Лукойл, то потеря зарубежного сегмента отгрызла половину его выручки. В 2021 или в 2023 году выручка составляла больше 4 трлн, против текущих 2-х. Так что по Росе вполне устойчиво идем.

Расходы остались примерно на прошлогоднем уровне - 3,7 трлн рублей, благодаря чему операционная прибыль выросла на 10% до 641 млрд. А вот дальше начинаются проблемы. В «прочие расходы» компания записала сразу 195 млрд рублей и, конечно же, не раскрыла эту статью. Менеджмент говорит о разовых факторах, включая курсовые разницы и обесценение активов, но насколько они действительно разовые - покажет время.

📊 Дополнительно около 37% прибыли до налогообложения ушло на налоги. В результате общая чистая прибыль составила 282 млрд рублей, из которых акционерам Роснефти относится лишь 200 млрд - на 18,4% меньше прошлогоднего результата. Еще 82 млрд рублей приходится на неконтролирующие доли в дочерних обществах, но разобраться подробнее здесь снова мешает отсутствие раскрытий.

И вот это уже особенно интересно на фоне конкурентов. Роснефть оказалась единственной среди крупнейших российских нефтяников, кто снизил прибыль: у Лукойла она выросла примерно на 50%, а Газпромнефть и Татнефть нарастили результат кратно. Получается, сильная нефтяная конъюнктура пока прошла мимо миноритариев Роснефти.

💰 За 2025 год акции принесли около 3,8% дивидендной доходности, а по итогам 2026-го рассчитывать на заметное увеличение выплат при такой динамике прибыли пока сложно. Окончательные выводы по Роснефти я сделаю после разбора остальных нефтяников. Тогда сравним динамику прибыли, дивиденды и мультипликаторы всего сектора. Пока же перед нами довольно слабый отчет на фоне дорогой нефти, а отсутствие нормального раскрытия информации привлекательности Роснефти точно не добавляет.

♥️ Стартуем недельку с разбора нефтяника. Приготовил для вас еще много чего интересного. Ставьте лайк, если ждете очередную статью.

❗️Не является инвестиционной рекомендацией
$ROSN $LKOH $SIBN $TATN

Роснефть - худшие результаты полугодия среди нефтяников

Ставка постояла — рынок подёргался.

Ну что, друзья, вот и прошло очередное заседание ЦБ. Ставку оставили как есть — на том же уровне. Честно говоря, лично я ничего другого и не ждал. Когда все вокруг дружно говорят «пауза», а инфляция не спешит сдаваться, было бы странно ждать сюрприза. Но рынок — существо нервное. Он сначала вроде бы обрадовался, что всё по плану, а потом решил: «А давайте-ка зафиксируем прибыль, пока не поздно». Индекс МосБиржи в моменте сходил вниз.

Сразу скажу: я не из тех, кто бегает с графиками по потолку и пытается поймать каждое движение. Мне интереснее, как компании зарабатывают деньги, сколько платят дивидендов и есть ли у них будущее. Поэтому пятничная суета меня, если честно, мало трогает. Да, были бумаги, которые выросли сильнее рынка — Роснефть, Татнефть. Но давайте разберёмся. Роснефть и Татнефть подскочили на фоне дорогой нефти. Это классическая история: нефть растёт — нефтяники чувствуют себя хорошо. Но я бы не стал делать на этом далеко идущие выводы. Нефть штука волатильная, сегодня сто долларов, завтра — семьдесят. Гораздо важнее, как компании распоряжаются прибылью и какие у них проекты. Вот «Восток Ойл» у Роснефти — это да, это долгосрочная история. Но опять же, быстрый рост акций на таких новостях — это скорее для трейдеров.

А вот ММК, Система и Ростелеком просели. Тут тоже всё понятно. Система тащит на себе долги и проблемы с Озоном — тут нужно быть аккуратным. Ростелеком интересен с фундаментальной точки зрения, но вывод его дочек на биржу затягивается, и причина проста: ставка высокая, монетизировать активы сложно. ММК после бурного роста откатился — но это нормально, сталевары всегда были цикличными. Так что паниковать не стоит.


🎯 ИнвестВзгляд: Для меня как долгосрочного инвестора решение ЦБ ничего не изменило. Ставка на паузе — это не повод менять стратегию. Если вы верите в российскую экономику на горизонте пяти-десяти лет, то текущая волатильность — это просто шум. Я продолжаю потихоньку набирать качественные бумаги, которые платят дивиденды и имеют понятную бизнес-модель. И знаете что? Меня уже не смущает, что рынок нервничает. За последние 3 года нервы уже стальные.


$ROSN $TATN $MAGN $AFKS $OZON $RTKM

Ставка постояла — рынок подёргался.

Осенние дивиденды в 2026 году: где самая высокая доходность? Успей до отсечки

Сентябрь на российском фондовом рынке традиционно называют месяцем «тихого дивидендного сезона». Основная волна выплат уже прошла, однако у инвесторов остаётся несколько недель, чтобы успеть приобрести акции и зафиксировать дивидендную доходность. В условиях сохранения жёсткой денежно-кредитной политики ЦБ и высоких ставок по банковским депозитам дивидендные бумаги продолжают оставаться в центре внимания.

При этом изменился сам критерий выбора: теперь инвесторы направляют средства только в компании с безупречным денежным потоком и низкой долговой нагрузкой. Всё остальное рынок игнорирует, несмотря на привлекательные дивидендные обещания.

Давайте проанализируем ключевые возможности этого периода:

• Самая жирная доходность: у «Газпром нефти»
#SIBN (7,9%), банка «Санкт-Петербург» #BSPB по обычке (7,7%) и «Хэдхантера» #HEAD (7,2%).

Успеть под отсечку по ним можно в разные даты: «Хэдхантер» — до 25 сентября, «Газпром нефть» — до 12 октября, банк «Санкт-Петербург» — до 2 октября.

• Дальше идут середнячки: «Татнефть»
#TATN по префам (5,8%) и обычке (5,6%) — успеть до 12 октября. B2B-РТС #BTBR (3,7%), «Займер» #ZAYM (3,6%), «Черкизово» #GCHE (3,5%) — все до 8 октября.

«Новатэк»
#NVTK (3,5%) и «НоваБев» #BELU (3,2%) — до 9 октября. «Яндекс» #YDEX (2,9%) и «Инарктика» #AQUA (2,9%) — до 18 сентября и 1 октября соответственно.

• Скромнее всех: ММЦБ (2,7%) — до 25 сентября, Т-Технологии
#T (1,8%) и «Норникель» #GMKN (1,4%) — до 9 октября, «Диасофт» (1,3%) — до 18 сентября, «Озон Фармацевтика» (1,1%) — до 28 сентября.

Но и здесь не всё так однозначно. Для кого-то важен не размер дивиденда, а сам факт выплаты — и надежда на то, что компания, направив часть прибыли в развитие, а не на выплаты, обеспечит рост стоимости акций в будущем.

Среди секторов выделил бы два ключевых:

• Банковский сектор: Ожидается, что крупнейшие банки сохранят высокую дивидендную доходность по итогам 2025 года, продолжая демонстрировать платежную дисциплину. Их прибыль традиционно поддерживают высокие ключевые ставки, обеспечивающие хороший процентный спрэд.

• Нефтегазовый сектор: Здесь ситуация избирательна. Наиболее устойчивые дивиденды характерны для компаний с сильным балансом и низкой долговой нагрузкой, которые способны поддерживать выплаты даже на фоне колебаний цен на нефть.

Дивидендный лайфхак:

Реинвестирование дивидендов — одна из базовых стратегий долгосрочного инвестора. Логика проста: вы держите акции, получаете дивиденды и направляете их на покупку новых бумаг. Со временем это создаёт эффект сложного процента и ускоряет рост капитала.

Однако у классического подхода есть слабое место — временной разрыв. Пока дивидендные выплаты поступают на счёт, рыночная ситуация может измениться, и цена акций — заметно подрасти. В результате инвестор покупает новые бумаги уже по менее привлекательной цене, чем в момент дивидендной отсечки. Этот нюанс стоит учитывать при построении стратегии.

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией

Осенние дивиденды в 2026 году: где самая высокая доходность? Успей до отсечки

Текущая ситуация на бирже


Индекс Мосбиржи накануне вновь протестировал отметку 2300 п., но закрепиться выше не смог. Поддержку рынку оказывает рост нефтяных котировок, но заявления политиков остужают пыл быков. Без новых драйверов к росту пройти зону сопротивления на 2300-2370 пп. будет непросто. Вчера дополнительную пищу для размышлений дали свежие данные по инфляции и бюджету.

🧮 Росстат представил недельные данные по инфляции, зафиксировав рост цен на 0,05%. В годовом выражении показатель стабилизировался на отметке 6,3%. Завтра ЦБ проведет очередное заседание, и рынок склоняется к сохранению ключевой ставки. При этом дефицит федерального бюджета за январь-август достиг 5,8 трлн рублей, тогда как расходы выросли на 14,7% год к году. В августе даже был зафиксирован профицит, но этого едва ли хватит для полноценного разворота тренда.

🏦 Сбер представил результаты по РСБУ с января по август, сообщив о росте чистой прибыли на 19% до 1,3 трлн рублей, вследствие расширения процентной маржи. В то же время настораживают сильный рост резервов и стагнация в комиссионных доходах, и на этом фоне в августе темп прироста прибыли уже замедлился до 14,2%. Осенью мы можем увидеть дальнейшее замедление темпов роста прибыли, поэтому защитным банковский сектор я бы не назвал.

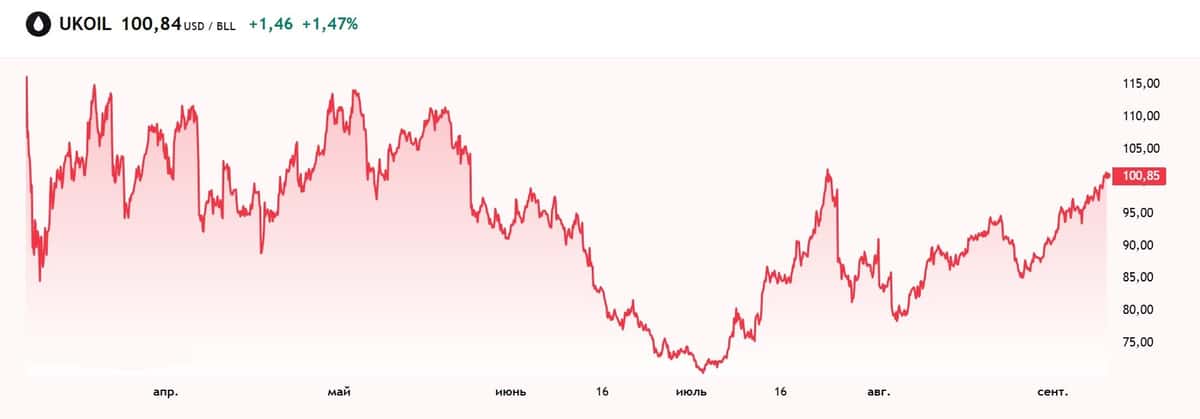
🛢 Цены на нефть марки Brent достигли трехмесячного максимума и пытаются закрепиться за психологической отметкой $100 за баррель. В то же время Argus рапортует о средней стоимость Urals на начало сентября в $80. Дисконт сохраняется, но средняя цена вполне интересная как для бюджета, так и для наших нефтяников. Татнефть и Газпромнефть могут заметно улучшить свои финрезультаты во втором полугодии.

🌾 Поставки российских удобрений в Индию в первом полугодии выросли на 20% год к году. В прошлом году экспорт в эту страну достиг около 6 млн тонн, увеличившись в шесть раз за пять лет. Для ФосАгро и Акрона это хороший сигнал: индийский рынок постепенно становится одним из ключевых направлений сбыта. Правда, крепкий рубль по-прежнему съедает часть экспортного эффекта.

🏦 МГКЛ представил операционные результаты за первые восемь месяцев, сообщив о росте выручки в 2,4 раза до 34,3 млрд рублей. Это больше, чем компания заработала за весь прошлый год. Драйверы роста - оптовая торговля драгметаллами на фоне рекордного спроса на золото на внутреннем рынке и ресейл направление. Высокая оборачиваемость подтверждает, что экосистема работает - направления действительно органично дополняют друг друга, а не просто сосуществуют.

❗️Не является инвестиционной рекомендацией

♥️ Если утренний брифинг оказался полезен - ставьте лайк, продолжу регулярно радовать вас новым контентом.
$SBER $PHOR $AKRN $TATN $SIBN

Текущая ситуация на бирже

Татнефть. Отчет за 1 пол 2026 по МСФО

Тикер: #TATN, #TATNP
Текущая цена: 610.6 (АО), 587.8 (АП)
Капитализация: 1.42 трлн
Сектор: Нефтегаз
Сайт: https://www.tatneft.ru/aktsioneram-i-investoram_old

Мультипликаторы (LTM):

P/E - 5.38
P/BV - 1
P/S - 0.73
ROE - 18.7%
ND/EBITDA - отриц. ND
EV/EBITDA - 2.75
Акт/Обяз - 2.86

Что нравится:

✔️выручка выросла на 15.8% г/г (761.2 → 881.6 млрд);
✔️FCF увеличился на 74.3% г/г (83.4 → 145.5 млрд);
✔️чистая денежная выросла в 4.2 раза п/п (36.9 → 154.1 млрд);
✔️нетто фин доход +6.1 млрд против расхода -3.1 млрд во 2 пол 2025;
✔️чистая прибыль выросла в 3.1 раза г/г (54.2 → 165.5 млрд);
✔️очень хорошее соотношение активов и обязательств.

Что не нравится:

✔️

Дивиденды:

Одинаковая выплата на оба типа акций не менее 50% прибыли (максимум между МСФО или РСБУ). Выплаты осуществляют 3 раза в год (за полугодие, 3 и 4 кварталы).

СД рекомендовал дивиденды за 1 пол 2026 в размере 32.88 руб (ДД 5.38% АО и 5.59% АП от текущих цен).

Мой итог:

Операционных результатов пока нет, смотрим финансовые.

Общий рост выручки обусловлен увеличением цен на нефть и нефтепродукты, также помогли выплаты по топливному демпферу (общая сумма выплат нефтяникам выросла на 11.2% г/г, 544.7 → 605.5 млрд). Выручка по сегментам (г/г без межсегмента в млрд):
- разведка и добыча +19.7% (261.6 → 313.1);
- переработка и реализация нефти и нефтепродуктов +15% (465.6 → 535.4);
- финансовые услуги -17% (26.1 → 21.7).

Чистая прибыль кратно выросла по нескольким причинам - увеличение выручки, получение нетто фин дохода вместо расхода (+6.1 млрд vs -5.5 млрд в 1 пол 2025), меньший убыток по курсовым разницам (-24.9 → -4.3 млрд) и сниженная эф. ставки налога на прибыли (28% vs 31.7% в 1 пол 2025).

FCF вырос из-за разнонаправленного движения OCF (+37.5% г/г, 151.2 → 207.9 млрд) и кап. затрат (-7.9% г/г, 67.8 → 62.5 млрд). Но, скорее всего, стоит ожидать увеличения капекса, так как Татнефть, во-первых, строит завод по выпуску лития, а во-вторых, совместно с китайскими партнерами начала строительство завода по производству метионина (общий объем инвестиций 130 млрд).
Чистая денежная позиция остается у компании и, более того, за полугодие она увеличилась в 4 раза. Хотя, наверное, стоит ждать ее уменьшения в связи со стройками, про которые написано выше (большая часть затрат на завод производству метионина – это одобренный при поддержке Правительства РФ льготный кредит).

Конфликт на Ближнем Востоке остается в некой тлеющей фазе, и это поддерживает цены на нефть и нефтепродукты. Минфин не планирует изменять топливный демпфер, а выплаты по нему за 2 месяца 3 квартала уже на 82% превышают выплаты за 3 кв 2025. Но также стоит учитывать, что в августе НПЗ "Танеко" подвергался атакам. Правда официальной информации о последствии атак и возможных повреждениях инфраструктуры, повлиявших на работу завода не было.

В итоге с учетом вышеозвученной информации и отличного первого полугодия был пересчитан субъективный прогноз на 2026 год. По грубым подсчетам Татнефть за 2026 сможет заработать прибыль в районе 353 млрд. Это дает P/E 2026 = 4.01 и дивиденд в районе 75.89 руб при выплате 50% от ЧП (ДД 12.43% АО и 12.91% АП по текущим ценам). Возможно, за 2 полугодие payout будет и 75%.

Конъюктура благоволит компании, особенно с учетом того, что основной фокус Татнефти на переработке и реализации нефтепродуктов. Но в этом есть и ключевой риск. Если атаки БПЛА приведут к серьезным повреждениям единственного НПЗ "Танеко" и остановке переработки, то это значительно отразится на результатах компании (насколько сильно уже будет зависеть от уровня повреждения и времени простоя).

Татнефть на данный момент смотрится интересно. Компания генерирует хороший FCF, долг отсутствует, а результаты на фоне удобной конъюктуры просто прекрасные. Если еще и верить в 75% payout и "нереализацию" рисков, то вообще "конфетка".

Акций нет в моем портфеле. Прогнозная справедливая стоимость - 780 руб (АО), 757 руб (АП).

*Не является инвестиционной рекомендацией

Более подробная информация по портфелю в моем Телеграме

Татнефть. Отчет за 1 пол 2026 по МСФО

🇷🇺🛢️ ИнвестВзгляд: РуссНефть.

paywall
Пост станет доступен после оплаты

Текущая ситуация на бирже

Рынок акций снова оказался в тисках геополитики. Попытка разрядки на фоне приезда американской делегации не оправдала надежд инвесторов: индекс Мосбиржи продолжил сползать вниз. Масла в огонь подлил Bloomberg, опубликовавший материал о якобы готовящейся Россией эскалации конфликта.

📊 Росстат зафиксировал остановку дефляционной серии. Годовая инфляция удерживается на уровне 6,2%, что выглядит приемлемо для топливного кризиса, но расслабляться рано. В октябре нас ждет индексация тарифов ЖКХ, которая станет новым проинфляционным фактором. До ближайшего заседания Центробанка осталось чуть более двух недель, и пока кривая доходности ОФЗ закладывается на сохранение ключевой ставки. Рынок перестал верить в быстрое смягчение ДКП.

🍷 Novabev Group отчиталась о слабых финансовых результатах за первые шесть месяцев. Выручка увеличилась всего лишь на 8% до 74,4 млрд рублей, тогда как чистая прибыль сократилась на 38% до 1,3 млрд. Причин несколько: оптимизация складских запасов, падение потребления крепкого алкоголя в стране почти до тридцатилетнего минимума. Для Novabev, сфокусированного именно на крепком спиртном, это серьезный структурный риск.

🚢 Суммарный экспорт через порты Юга и Северо-Запада просел на 26% к июлю, составив 6,1 млн тонн. Судовладельцы просто боятся отправлять флот в Черное море. Негативный сигнал не только для НМТП, но и для рубля, так как возрастают риски сокращения притока экспортной выручки. Более того, во второй половине года импорт традиционно сезонно растет, а сейчас к нему добавляется вынужденный ввоз готовых нефтепродуктов из-за атак беспилотников на НПЗ.

👕 Henderson представил откровенно слабые результаты: выручка за полугодие выросла всего на 3,6% до 11,2 млрд рублей, а чистая прибыль рухнула на 53% до 453 млн. Компания продолжает открывать магазины, но потребительский спрос за ростом площадей пока не поспевает. Менеджмент рассчитывает ускориться во втором полугодии, однако пока непонятно, за счет чего произойдет заметный разворот текущего тренда.

⛽️ А вот Татнефть удивила сильной отчетностью: выручка выросла на 15,8% до 881,7 млрд рублей, а чистая прибыль почти втрое - до 165,2 млрд. Операционная прибыль при этом удвоилась до 222 млрд рублей, а капитальные затраты снизились на 8,9% до 59,7 млрд. На фоне слабых результатов многих нефтяников цифры выглядят особенно интересно. Конечно, эффект низкой базы присутствует, но с точки зрения потенциальных дивидендов такое полугодие выглядит весьма достойно.

❗️Не является инвестиционной рекомендацией

♥️ Если утренний брифинг оказался полезен, обязательно прожмите лайк. Так я пойму, что формат вам заходит, и продолжу готовить брифинги для вас.
$BELU $HNFG $NMTP $TATN

Текущая ситуация на бирже

Нефть рухнула, санкции на подходе, а индекс МосБиржи растёт шестой день. Почему?

Российский рынок продолжает удивлять своей стойкостью: индекс МосБиржи растет уже шестой день подряд, игнорируя падение нефти и отсутствие фундаментальных изменений. Отдельные бумаги летят вверх без видимых причин — классическая история с закрытием шортов.

Нефть потеряла более 12% из-за временной паузы в ударах между США и Ираном — Пентагон приостановил атаки с 25 июля, и Тегеран также воздерживается от ответных действий. Третьи сутки стороны не наносят ударов, что дает надежду на дипломатическое решение, хотя напряженность на рынке нефти сохраняется. В Вашингтоне подчеркивают, что пауза дана для переговоров, но все варианты остаются на столе.

На политическом фронте также нет поводов для радости:

• В Кремле констатируют расширение Киевом географии боевых действий, а новых предложений по урегулированию нет.

• Евросоюз может отказаться от концепции введения крупных пакетов санкций после наложения Грецией вето на 21-й пакет. В Брюсселе всерьез обсуждают отказ от крупных пакетов — слишком сложно каждый раз согласовывать их со всеми членами союза.

Спор разгорелся вокруг запрета на транспортировку российского СПГ в третьи страны, но Греция была не одинока: Франция, Италия, Германия, Австрия и Португалия также выражали обеспокоенность. Из-за непрекращающихся разногласий принятие пакета могло затянуться до осени.

• Тем временем Сенат США сегодня вечером, проведет предварительное процедурное голосование по законопроекту об ужесточении санкций против России, который разрабатывал Линдси Грэм*. Голосование состоится через несколько часов после встречи Дональда Трампа с Владимиром Зеленским, что выглядит весьма символично.

Трамп вряд ли будет спешить вводить эти ограничения сразу же — ему гораздо выгоднее держать их в резерве как мощный рычаг давления на Москву в будущих переговорах. К тому же ужесточать санкции против российских энергоносителей, когда цены на нефть и газ находятся на высоких уровнях, было бы нелогично с экономической точки зрения.

Скорее всего, администрация повременит с этим шагом как минимум до тех пор, пока не будут достигнуты определенные договоренности с Ираном.

Что по технике: ключевой уровень — 2250 пунктов по индексу Мосбиржи. Закрытие недели выше этой отметки даст шансы на продолжение роста на следующей неделе.

Пока движение остается преимущественно техническим: рынок отыгрывает накопленную перепроданность, но для дальнейшего подъема потребуются сильные фундаментальные драйверы — в первую очередь полугодовые отчеты компаний и приток в рынок дивидендных выплат.

Почему нет обвала? Стоит отметить, что российский рынок проявляет удивительную устойчивость к негативным новостям. Объясняется это во многом тем, что на рынке открыто слишком много коротких позиций — игроки единодушно готовятся к обвалу.

В подобных ситуациях часто срабатывает эффект «от противного»: когда все ждут падения и толпой играют на понижение, рынок начинает иррациональное движение вверх, цель которого — выбить стоп-приказы и выдавить паникующих шортистов из их позиций. Именно это мы и наблюдаем в последние дни.

Из корпоративных новостей:

Группа Позитив
#POSI отчиталась за первое полугодие: год к году выручка выросла на 41%, объём отгрузок — на 45%, расходы уменьшились на 13%.

Норникель
#GMKN производство никеля в 1п 2026 г. снизилось на 2% г/г 85 тыс т, производство меди - на 5% г/г до 213,1 тыс т, палладия - на 14%, платины на 16%

Промомед
#PRMD РСБУ 6 мес 2026 г: Чистая прибыль ₽2,94 млрд (рост в 47,7 раза г/г)

• Лидеры: ЕвроТранс
#EUTR (+23,2%), IVA #IVAT (+16,3%), Юнипро #UPRO (+13%), Novabev #BELU (+11,8%).

• Аутсайдеры: РуссНефть
#RNFT (-4%), Роснефть #ROSN (-3%), Татнефть-ао #TATN (-2,9%).

28.07.2026 - вторник

•
#VSEH Операционные результаты за 1 полугодие 2026 года
•
#TGKA Операционные отчет за 6 месяцев 2026 года

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией
Нефть рухнула, санкции на подходе, а индекс МосБиржи растёт шестой день. Почему?

Индекс МосБиржи снова провалился в негатив утратив последний фактор поддержки

Вчерашний день окончательно развеял надежды на восстановление рынка. Нефть, которая еще накануне удерживала индекс на плаву, развернулась вниз — и нефтегазовый сектор снова потянул за собой. Индекс МосБиржи вновь опустился ниже 2200.

К нефтяникам присоединились металлурги и частично банки, тогда как дивидендные истории держатся относительно неплохо. В целом же рынок испытывает острую нехватку драйверов — единственная надежда на новости о контактах Трампа и Путина, но в успех переговоров верится с трудом.

Итоги саммита НАТО ожидаемо разочаровали: союзники обязались выделить Украине €70 млрд в этом году и столько же в следующем. А на встрече Трампа с Зеленским американский президент допустил возможность "закрытия неба" над Украиной, выразив надежду, что мирное соглашение сделает это ненужным. Параллельно Франция анонсировала 21-й пакет санкций, который ударит по финансовому сектору России и сократит доходы от энергетики.

На этом фоне заявления Лаврова звучат крайне тревожно: Россия больше не верит Западу в его готовности к мирным переговорам, а ультиматумы только укрепляют эту позицию. Возникает ощущение, что если бы не предстоящие выборы в Госдуму, градус эскалации мог бы быть гораздо выше.

Тем временем удары по российской нефтегазовой инфраструктуре продолжаются — вчера атакам подверглись НПЗ в Твери и Ставрополье. Спрос на топливо вырос почти на треть, и власти вводят меры для борьбы с дефицитом: помимо импорта, во многих регионах начинают действовать ограничения по заправке по четным и нечетным дням.

Рост цен на бензин уже ускоренными темпами разгоняет инфляцию, и это серьезно ограничивает возможности ЦБ. Вероятнее всего, на июльском заседании регулятор возьмет паузу, но повышение ставки выглядит контрпродуктивным — оно не устранит дефицит предложения топлива.

Ухудшается и ситуация на рынке корпоративного долга. За последние 12 месяцев число дефолтов достигло максимума — только в июне сразу 4 новых эмитента, при этом в 2024–2025 годах их было в среднем по 2 в месяц. Причины очевидны: дорогие заимствования и проблемы с рефинансированием. В ЦБ, впрочем, проблем с охлаждением экономики пока не видят.

Экономические перспективы рынок тоже не радуют. Инфляция ускоряется, пространства для снижения ставки становится меньше, а дефицит федерального бюджета за первое полугодие достиг 5,7 трлн рублей — 2,5% ВВП. Расходы выросли на 16% в годовом выражении, и это добавляет тревоги.

Из корпоративных новостей:

Сбербанк РСБУ за I полугодие: Чистая прибыль ₽995,3 млрд (+20,4% г/г), Чистая прибыль за июнь ₽168,1 млрд (+17% г/г)

Селигдар выручка от реализации золота выросла в 1 полугодии 2026 года на 13% г/г и составила 32,2 млрд рублей.

ВТБ подтвердил, что цена допэмиссии акций останется на уровне 87 руб., а состав якорных инвесторов не изменится.

МГКЛ вырос после сообщения о планах создать банк с фокусом на операциях с драгоценными металлами.

• Лидеры: ЮГК
#UGLD (+4,11%), Транснефть-ап #TRNFP (+3,67), Икс 5 #X5 (+1,71%).

• Аутсайдеры: ДВМП
#FESH (-4,99%), Татнефть #TATN (-4,55%), Роснефть #ROSN (-3,96%).

10.07.2026 - пятница

•
#NMTP последний день с дивидендом 1.1448 руб
•
#DZRDP последний день с дивидендом 61.64 руб
•
#BANE последний день с дивидендом 69.29 руб
•
#SVCB последний день с дивидендом 0.35 руб
•
#LSRG последний день с дивидендом 78 руб

Если хотите больше полезного контента и свежих разборов, заглядывайте ко мне в телеграм-канал и Max — там много всего интересного.

'Не является инвестиционной рекомендацией

Индекс МосБиржи снова провалился в негатив утратив последний фактор поддержки