Разбор актива #TATN

Цена актива пробивает отметку 700 - психологическую поддержку - это негативный фактор, если сегодня будет закрепление ниже, то ожидаю снижение цены до отметок 677 - минимумов от которых ранее цена формировала хорошую импульсную реакцию - на данном диапазоне скорее всего расположен пул покупок.

Что касается лонг-сценария, то актив станет интересен при закреплении выше 705, если сегодня пойдет импульс выше данной отметки, то актив интересен спекулятивно до отметок 715

0 комментариев
    посты по тегу
    #TATN
    Текущая ситуация на бирже

    Индекс Мосбиржи медленно, но верно карабкается вверх, завершив торги в среду на отметке 2338 пунктов. Казалось бы, новостной фон далек от позитива, однако на фьючерсном рынке мы наблюдаем рекордный объем шортов по индексу. На этом фоне рынок движется в классической противофазе к мнению большинства спекулянтов.

    📊 Росстат зафиксировал недельный рост потребительских цен на 0,96%. В годовом выражении инфляция ускорилась до 7,1%, превысив верхнюю границу прогнозного диапазона Центробанка (6–7%). Этот всплеск был ожидаемым и во многом обусловлен индексацией тарифов ЖКХ. Минэкономразвития оценило инфляцию без учета тарифов в 0,21%, что много. В этом контексте можно ожидать не только сохранения ключевой ставки на ближайшем заседании ЦБ 23 октября, но и жесткого сигнала о том, что пауза в смягчении ДКП может затянуться надолго.

    🏠 В лидерах роста в среду были акции девелопера GloraX, акционеры которого утвердили присоединение компании "Специализированный застройщик НТВО". Несогласным с реорганизацией будет представлено право требовать выкупа акций по цене 44,57 рубля за штуку, что предполагает премию к текущей котировке в 22,6%. Однако здесь есть важный нюанс: оферта доступна лишь тем инвесторам, которые владели бумагами до объявления.

    ⚓️ Стоимость аренды нефтяных танкеров обновила исторический максимум на фоне геополитической напряженности на Ближнем Востоке. Этот фактор вкупе с ослаблением рубля позволит Совкомфлоту порадовать своих инвесторов сильными финансовыми результатами за второе полугодие.

    ⛽️ Бумаги Газпром нефти достигли максимума за полтора года. Рынок начинает закладываться на щедрые дивиденды от эмитента на фоне благоприятной ценовой конъюнктуры на рынке черного золота и считает, что материнская компания продолжит выкачивать кэш по максимуму.

    🚗 Основатель Делимобиля Винченцо Трани в интервью Forbes попытался успокоить инвесторов, заявив, что дефолта не будет. Причина - увеличившийся денежный поток. За 11 лет компания ни разу не сорвала сроки оплаты по лизинговым платежам и купонам по облигациям. Однако рынок остался глух к этим аргументам, и бумаги выглядели хуже индекса. Одних вербальных интервенций рынку мало. Спрос на каршеринг сокращается, Центробанк поставил на паузу цикл снижения ставки, а долговая нагрузка эмитента остается чрезмерной.

    ♥️ Если утренний брифинг оказался полезен - ставьте лайк, продолжу регулярно радовать вас новым контентом.

    ❗️Не является инвестиционной рекомендацией
    $DELI $FLOT $SIBN $TATN $GLRX

    Текущая ситуация на бирже

    Роснефть - худшие результаты полугодия среди нефтяников

    Низкая база прошлого года, высокие цены на нефть, повышенный спрос со стороны Китая и Индии - все это должно было улучшить финансовые результаты нефтяников. И улучшило! Компании сектора сохранили выручку и кратно нарастили прибыль. Все, кроме Роснефти. Сегодня предлагаю разобрать компанию с помощью ее изрядно «кастрированного» отчета за первое полугодие 2026 года.

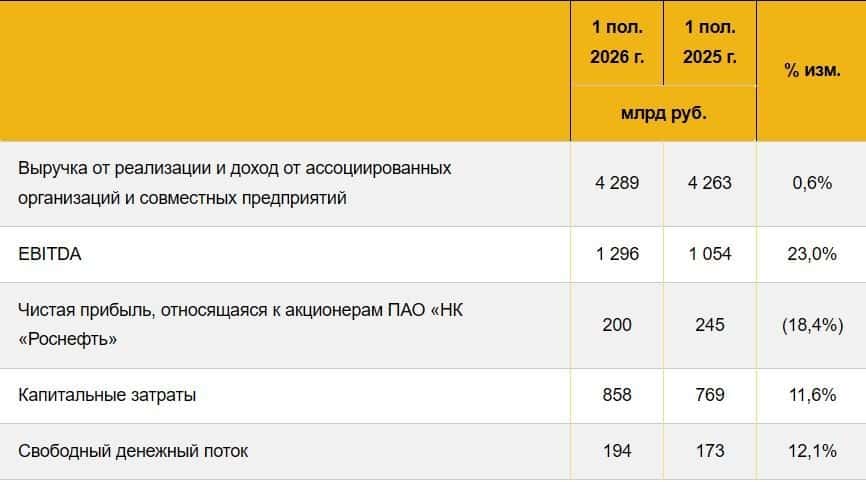
    ⛽ Итак, выручка Роснефти выросла чисто символически - на 0,6% до 4,3 трлн рублей. При этом ни географию продаж, ни нормальную разбивку по сегментам мы не увидим - значительная часть примечаний к отчетности скрыта постановлением правительства. Это станет ключевым моментом, но о нем я расскажу позже.

    Стоит отметить, что 4 трлн - это норма для компании. Столько за полугодие она фармила и в 2024 году, и в докризисном 21-ом. Если взять ваш любимый Лукойл, то потеря зарубежного сегмента отгрызла половину его выручки. В 2021 или в 2023 году выручка составляла больше 4 трлн, против текущих 2-х. Так что по Росе вполне устойчиво идем.

    Расходы остались примерно на прошлогоднем уровне - 3,7 трлн рублей, благодаря чему операционная прибыль выросла на 10% до 641 млрд. А вот дальше начинаются проблемы. В «прочие расходы» компания записала сразу 195 млрд рублей и, конечно же, не раскрыла эту статью. Менеджмент говорит о разовых факторах, включая курсовые разницы и обесценение активов, но насколько они действительно разовые - покажет время.

    📊 Дополнительно около 37% прибыли до налогообложения ушло на налоги. В результате общая чистая прибыль составила 282 млрд рублей, из которых акционерам Роснефти относится лишь 200 млрд - на 18,4% меньше прошлогоднего результата. Еще 82 млрд рублей приходится на неконтролирующие доли в дочерних обществах, но разобраться подробнее здесь снова мешает отсутствие раскрытий.

    И вот это уже особенно интересно на фоне конкурентов. Роснефть оказалась единственной среди крупнейших российских нефтяников, кто снизил прибыль: у Лукойла она выросла примерно на 50%, а Газпромнефть и Татнефть нарастили результат кратно. Получается, сильная нефтяная конъюнктура пока прошла мимо миноритариев Роснефти.

    💰 За 2025 год акции принесли около 3,8% дивидендной доходности, а по итогам 2026-го рассчитывать на заметное увеличение выплат при такой динамике прибыли пока сложно. Окончательные выводы по Роснефти я сделаю после разбора остальных нефтяников. Тогда сравним динамику прибыли, дивиденды и мультипликаторы всего сектора. Пока же перед нами довольно слабый отчет на фоне дорогой нефти, а отсутствие нормального раскрытия информации привлекательности Роснефти точно не добавляет.

    ♥️ Стартуем недельку с разбора нефтяника. Приготовил для вас еще много чего интересного. Ставьте лайк, если ждете очередную статью.

    ❗️Не является инвестиционной рекомендацией
    $ROSN $LKOH $SIBN $TATN

    Роснефть - худшие результаты полугодия среди нефтяников