Поиск

Рынок акций снова падает! Удержит ли 2250 или глобальный аптренд под угрозой?

Индекс Мосбиржи начал неделю бодро — даже выше 2380 забирался. Но к пятнице растерял почти всё. Всплеск покупателей был на сигналах о возобновлении переговоров по Украине, росте нефти и слабом рубле. Трамп в понедельник даже объявил, что Россия и Украина договорились об энергетическом перемирии. Правда, дальнейшие заявления и действия показали, что это не так.

Также охладило оптимизм принятие Конгрессом США законопроекта об «адских санкциях». Но влияние пока сдержанное: ведь документ ещё должен подписать Трамп. Сам закон даёт президенту большую гибкость — вводить или отменять ограничения.

Что по ожиданиям: На следующей неделе значимых бычьих драйверов может не хватить, особенно если напряжённость в украинском конфликте усилится, а Трамп подпишет закон о санкциях и они вступят в силу. Пока рынок не очень верит, что такие драконовские пошлины введут — это невыгодно самим США. Но риски для нефтяников и экспорта растут. Экономика замедляется, геополитика напряжённая - помочь могут только высокие цены на нефть и возобновление мирного трека в формате трёхсторонней встречи.

Если индекс уйдет ниже 2250 и закрепится под трендовой — то пойдёт к 2200–2220. В крайнем случае — к 2170–2180, где проходит глобальный аптренд. Именно его важно удержать, чтобы сохранить шанс на продолжение роста. Это крайняя граница допустимой коррекции. Сверху — 2300 как промежуточное сопротивление и 2350–2360 как более серьёзный уровень.

На предстоящей неделе геополитический фон дополнится встречей Трампа и Си Цзиньпина в Вашингтоне, в которой примут участие представители бизнеса. Нефтяные вопросы наверняка войдут в повестку, что обеспечит высокую волатильность на рынке нефти.

Нефтяной рынок. Повышение базовой ставки ФРС США оказало давление на нефтяные котировки — как через укрепление доллара, так и из-за ухудшения экономических перспектив. Периоды избыточно высоких цен на нефть негативны и для потребителей, и для производителей: в среднесрочной перспективе они могут привести к снижению спроса на энергоносители на фоне инфляции, высоких ставок и замедления мировой экономики.

Тем не менее глобальный рынок нефти остаётся под влиянием геополитики. Риски дефицита нефти и нефтепродуктов растут, поскольку ключевые транспортные артерии остаются небезопасными. Ближневосточный конфликт расширился до регионального уровня, что снижает шансы на скорое урегулирование. Мировые запасы также ухудшаются, а Китай рассматривает введение ограничений на экспорт топлива. В совокупности эти факторы способны удерживать Brent существенно выше 100 долларов за баррель.

Из корпоративных новостей: Во вторник ДОМ РФ представит финансовые результаты по МСФО за август. В среду «Татнефть» и «ИНАРКТИКА» проведут собрания акционеров для утверждения полугодовых дивидендов. В четверг дивиденды обсудят акционеры Банка Санкт-Петербург, а «Займер» проведёт День инвестора.

В середине недели ЦБ сообщит об инфляционных ожиданиях за сентябрь и опубликует резюме обсуждения ключевой ставки. Росстат в среду выпустит недельный отчёт по инфляции и данные о промпроизводстве за январь–август. На внешнем треке в этот день ожидаются предварительные индексы экономической активности PMI в производстве и услугах еврозоны и США.

• Лидеры: ЕвроТранс
#EUTR (+5,8%), Газпром #GAZP (+3,4%), Новатэк #NVTK (+3,35%), Юнипро #UPRO (+2,4%).

• Аутсайдеры: Самолет
#SMLT (-4,7%), ЭсЭфАй #SFIN (-3%), МКБ #CBOM (-2,5%), Сегежа #SGZH (-2,2%).

21.09.2026 - понедельник

•
#YDEX закрытие реестра по дивидендам 110 руб
•
#DIAS закрытие реестра по дивидендам 16 руб

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией

Рынок акций снова падает! Удержит ли 2250 или глобальный аптренд под угрозой?

МосБиржа нарисовала двойное дно. Это разворот или ловушка перед новым обвалом?

Прошедшая неделя прошла под знаком стабилизации после недавней турбулентности. Позитивным сигналом стал визит директора ЦРУ в Москву — инвесторы восприняли это как возможный шаг к снижению геополитической напряжённости. В то же время рубль продолжал слабеть, а нефть перешла к коррекции, что оказывало давление на российские акции.

Главным драйвером восстановления выступили сильные корпоративные отчёты и дивидендные рекомендации, многие из которых превзошли ожидания:

• Особенно выделился Лукойл: чистая прибыль за полугодие составила 430,9 млрд рублей против 287 млрд годом ранее, что оказалось лучше прогнозов. Акции компании взлетели более чем на 6%.

• Газпром нефть также порадовала результатами и промежуточными дивидендами. Учитывая вес нефтегазового сектора в индексе, эти отчёты поддержали весь рынок.

Индекс МосБиржи повторно протестировал поддержку на 2050, сформировал двойное дно и отскочил вверх. Однако пятничный рост не выглядит убедительным: основное движение обеспечил нефтегазовый сектор, тогда как большинство бумаг остались слабыми. Говорить о полноценном развороте рано.

Геополитика пока не радует. Песков заявил, что мирные переговоры по Украине остаются на паузе, а Киев не хочет обсуждать требования России. Позитивным моментом может стать саммит ШОС в Киргизии — встреча Путина и Си Цзиньпина, на которой, как ожидается, обсудят «Силу Сибири-2». Это уже поддержало акции Газпрома на выходных.

Нефть завершила неделю возле 88 долларов, потеряв более 5%. Геополитическая премия в цене сохраняется, но рынок чутко реагирует на любые новости о возможной нормализации судоходства. В воскресенье, 6 сентября, пройдёт встреча ОПЕК+, и ожидания перед ней могут повлиять на котировки уже в конце текущей недели.

Для российского рынка комфортным остаётся сочетание слабого рубля и дорогой нефти. А вот слабый рубль и падающая нефть — это уже совсем другая история. Поэтому стоит следить именно за этой связкой.

Мои мысли по рынку на данный момент: пока индекс удерживает 2060, я преимущественно в лонге по фьючерсу на индекс. На прошлой неделе несколько раз входил в зоне 2060–2070 и фиксировал часть на отскоках. Если индекс закрепится выше 2180, шансы на развитие восходящего движения заметно возрастут.

Однако для этого недостаточно просто надеяться, что переговорный процесс не заглохнет — рынку нужны конкретные даты визита американской делегации в Украину. Без этого отскок может быстро потерять один из своих главных драйверов.

При закреплении ниже 2060 - допускаю переход в шорт с целями 1950–2000. Пока рынок остаётся выше критической поддержки, этот сценарий — лишь альтернативный, но риск его реализации нельзя исключать.

• Лидеры: Глоракс
#GLRX (+7,04%), Лукойл #LKOH (+6,24%), Юнипро #UPRO (+5,14%), Сегежа #SGZH (+5,02%).

• Аутсайдеры: Самолет
#SMLT (-3,47%), РусАгро #RAGR (-2,58%), Совкомфлот #FLOT (-2,55%), ЭсЭфАй #SFIN (-2,5%).

31.08.2026 - понедельник

•
#PRMD Вебинар, посвященный финансовым результатам, за 1 полугодие 2026 года
•
#DATA Онлайн-встреча с топ-менеджментом по итогам отчетности МСФО за 1п 2026г
•
#BTBR СД рассмотрит вопрос об утверждении рекомендаций размера дивидендов
•
#GLRX Отчет МСФО за 1 полугодие 2026 года

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией

МосБиржа нарисовала двойное дно. Это разворот или ловушка перед новым обвалом?

​🪙 Главные события дня.

Макро и геополитика

· Индекс Мосбиржи (+1,5%) скорректировался вверх, но нисходящий тренд сохраняется. $TMOS
· Ключевой геополитический фон: визит директора ЦРУ в Москву — по данным Politico, он предупредил Кремль об эскалации в случае атак на страны Балтии и поставок Ирану. Bloomberg сообщает о подготовке РФ к эскалации конфликта на Украине на фоне тупика в переговорах.
· Слухи о переговорах в сентябре опровергнуты Кремлем.
· Рубль слабеет: USDRUBF +2%, драйвер — рост экспортеров.

Корпоративные отчеты:

· ВУШ Холдинг (–1,7%): выручка +4% г/г (5,56 млрд руб.), EBITDA кикшеринга +43%, чистый убыток сократился на 6,7%.
$WUSH
· Софтлайн (+2,7%): оборот +27% (до 28 млрд), валовая прибыль +21%, скорр. EBITDA +53% — рост за счет оптимизации и ИИ. Но там есть нюансы с отчетом. Немного колдовства и в ответе все красиво.
$SOFL
· Алроса (–0,8%): EBITDA упала на 61% (14,35 млрд — ниже консенсуса 14,5), выручка –48% (90,3 млрд против прогноза 94,9). $ALRS
· Segezha (–0,5%): OIBDA во II кв. –10% (0,45 млрд), чистый убыток –18% (7,4 млрд). Компания нарушила финансовые ковенанты, до конца года ожидается пересмотр условий с кредиторами.
$SGZH
· Эталон (–0,5%): выручка –10% (54,4 млрд), чистый убыток сократился на 6,9%, EBITDA +28% (9,2 млрд) с рентабельностью 17%. $ETLN

Алроса, Сегежа и Эталон - пока все печально.

Корпоративные события и сделки:
· Т-Технологии (+1,6%): совет директоров предлагает допэмиссию до 550 млн акций для консолидации 100% «Точки» (реальная потребность — около половины). Цена размещения ожидается выше текущей рыночной, финализация — конец 2026 года. $T
· Новатэк (+1,4%): Total Energies передала 10% в «Арктик СПГ-2» дочке Новатэка.
$NVTK
· ЕвроТранс (+0,2%): ФАС возбудила дело о необоснованно высоких ценах на топливо на АЗС «Трасса». Там еще один дефолт подъехал. $EUTR

Индекс закрепился выше 2260, но эйфории нет. Почему я сохраняю осторожность?

После 19 недель непрерывного падения индекс Мосбиржи растёт уже третью неделю подряд и закрепился выше отметки 2 280 пунктов. Звучит обнадёживающе, но давайте без эйфории. Три недели — это хороший знак, но ещё не приговор для медведей.

Чтобы говорить о смене тренда, нужно увидеть, как рынок удерживает достигнутые рубежи, обновляет локальные максимумы и, главное, сохраняет устойчивый спрос. А вот с этим как раз могут возникнуть сложности.

Главный драйвер предстоящей недели — это новости о том, что представители Трампа вот-вот приедут в Москву и Киев для переговоров по урегулированию конфликта.

Но если честно, больших драйверов для устойчивого роста я не вижу. Макроэкономический и геополитический фон по-прежнему тяжёлый. Инвесторы относятся к перспективам переговоров со здоровым скепсисом — слишком уж много было обещаний и слишком мало реальных шагов.

Одной из главных опор рынка остаётся ослабление рубля. Причём оно рискует перерасти в более стремительное движение. Сейчас внимание приковано к курсу юаня: если в начале недели он не вернётся ниже 12 рублей, а тем более пробьёт 12,3, ускорение ослабления может стать весьма резким.

И здесь есть несколько структурных факторов. Во-первых, с 7 августа Минфин увеличил ежедневные нетто-покупки валюты с 4,8 до 5,9 млрд рублей. Во-вторых, август — сезонно высокий месяц для спроса на валюту: население закупается под отпуска, компании делают предоплаты за осенний импорт.

А вот с нефтью картина менее радужная. За неделю баррель Brent скатился с 90 до 82 долларов. Основная причина — переговоры по Ормузскому проливу. Если сделка с Ираном состоится и судоходство восстановится, нефть может сместиться в диапазон 70–80 долларов.

Однако, события развиваются в совсем ином направлении. Парламент Ирана согласовал закон, который запрещает проход через Ормузский пролив судов США и Израиля. Под запрет попадает не только проход, но и перевозка любых грузов — как военных, так и гражданских, если они аффилированы с Израилем. Нарушителям грозят штрафы до 20% от стоимости груза.

Отложенный негатив. Верхняя палата Конгресса США одобрила законопроект о дополнительных санкциях против России. Документ отправится в Палату представителей, и ожидается, что его рассмотрение начнётся в сентябре.

А Евросоюз тем временем готовит 22-й пакет санкций — его могут утвердить к середине октября. Ключевая угроза — полный запрет на импорт российских энергоносителей. Пока это обсуждается, но рынок не может игнорировать такие риски.

Что дальше? Многое будет зависеть от новостного фона. Если информационная пауза по украинскому урегулированию затянется, инвесторы могут начать фиксировать прибыль. В этом случае первой линией обороны станет уровень 2250 пунктов, а более основательной — зона чуть ниже 2200.

Но если геополитические ожидания получат подтверждение (визиты, заявления, реальные шаги), индекс Мосбиржи вполне способен выйти в диапазон 2300–2400 пунктов.

В фокусе внимания: В понедельник ЦБ выпустит обзор рисков, в пятницу — платежный баланс. Среда принесет данные по инфляции за июль.

Корпоративные итоги подведут Т-Технологии, Ростелеком, ВК, ИКС 5, Совкомбанк, ЭЛ5-Энерго, Интер РАО и Распадская. Советы директоров Т-Технологий, РУСАЛа и Озон Фарма займутся дивидендами. Аэрофлот поделится операционными результатами, а Хэдхантер проведет День инвестора.

Внешний фон будет определяться статистикой по инфляции в США, отчетами МЭА и ОПЕК, а также прогнозом EIA.

• Лидеры: Циан
#CNRU (+2,9%), Сургутнефтегаз #SNGS (+2,73%), Газпром нефть #SIBN (+1,68%).

• Аутсайдеры: ЕвроТранс
#EUTR (-5,48%), Софтлайн #SOFL (-4,77%), Сегежа #SGZH (-4,7%), ЭсЭфАй #SFIN (-4,1%).

10.08.2026 - понедельник

•
#AKRN Закрытие реестра по дивидендам 235 руб.
•
#T Закрытие реестра по дивидендам 4.6 руб.
•
#RUAL СД по дивидендам за 1 п 2026 года.

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией

Индекс закрепился выше 2260, но эйфории нет. Почему я сохраняю осторожность?

Назло всем скептикам: рынок взбирается все выше. К чему готовиться инвестору

Как не удивительно, но рост на российском фондовом рынке продолжается. Индекс МосБиржи закрылся на отметке 2301,65 (+1,43%). РТС тоже подтянулся, показав рост на 1,54% — до 894,72 пункта. Это не просто цифры, это важный психологический рубеж. Давайте разбираться, что подарило рынку этот оптимизм и есть ли у него силы идти дальше.

Новость, которая сняла груз санкционного удара: в верхней палате конгресса США заблокировали ускоренное принятие санкционного законопроекта против России. Конечно, это случилось не из-за внезапной любви к нашей стране, а из-за внутриполитических разногласий.

Но это лишь верхушка айсберга. Зеленский признаёт: Запад начинает давить на Киев, подталкивая его к переговорам. Косвенное подтверждение — сокращение поставок ракет для ПВО.

Интрига на горизонте двух недель — визит американских переговорщиков в Киев. Предполагается, что после Украины они могут направиться в Москву. Но пока новых подробностей нет. Если визит состоится и пройдёт успешно, это может стать переломным моментом. А пока мы живём в режиме «надежда умирает последней».

Вчера вышло резюме обсуждения июльского решения по ставке: регулятор видит пространство для дальнейшего смягчения денежно-кредитной политики до конца 2026 года. А следом пришла ещё одна приятная новость: инфляция впервые с середины мая показала недельное снижение. Да, символическое — 0,02%, — но сам факт крайне важен.

Цены на бензин упали на 1,09%, дизель подешевел на 1,57%. Дефляция пока связана с сезонным удешевлением овощей и фруктов, а также топливом, но тренд намечен. Это укрепляет ожидания, что на заседании 11 сентября ЦБ может снизить ставку на 0,25%, а затем взять паузу. Инфляция с начала года составила 4,84%, и если она продолжит замедляться, у регулятора появится больше пространства для манёвра.

Минфин: покупать валюты станет больше. С 7 августа по 4 сентября Минфин будет ежедневно покупать иностранную валюту и золото на сумму 6,5 млрд рублей — на 20% больше, чем раньше (было 5,4 млрд). А ЦБ продолжит продавать около 0,5 млрд в рамках сделок зеркалирования до конца года.

Технически юань и доллар уже пробовали штурмовать ключевые уровни — 12 и 81 соответственно. При их уверенном пробое открывается дорога к 14 юаням и 86 долларам.

Отдельного внимания заслуживает золото — его биржевая цена превысила 4300 долларов. Последний раз выше этой отметки мы были 18 июня. Что движет драгметаллом? Надежды на сделку между США и Ираном. Трамп заявил, что переговоры во вторник прошли «очень хорошо», и это вселяет надежду на завершение пятимесячного конфликта.

За неделю Brent потеряла около 10% — рынок закладывает возобновление поставок с Ближнего Востока и снятие геополитической премии. Но падение нефти имеет и оборотную сторону: оно снижает инфляционные ожидания в мире и уменьшает вероятность дальнейшего ужесточения политики ФРС, что для всех развивающихся рынков — позитив.

Что дальше? Пробой есть, но лёгко не будет. Итак, главное свершилось — индекс закрепился выше уровня 2300 пунктов. Это открывает дорогу к следующей зоне сопротивления в районе 2340–2350. Но здесь же кроется и главная опасность: на коротких таймфреймах индекс выглядит заметно перекупленным.

Это значит, что дальнейший рост может даваться тяжело, с постоянными откатами и коррекциями. Рынку нужна передышка, чтобы переварить достигнутое и набрать силы для следующего рывка.

• Лидеры: Астра
#ASTR (+17%), ЭсЭфАй #SFIN (+15,4%), ВСМПО-АВИСМА #VSMO (+9,78%), Whoosh #WUSH (+9,1%).

• Аутсайдеры: КАМАЗ
#KMAZ (-2,03%), Сегежа #SGZH (-1,86%), Совкомфлот #FLOT (-1,7%), СОЛЛЕРС #SVAV (-1,66%).

06.08.2026 - четверг

•
#RAGR Закрытие реестра по дивидендам 16.48 руб
•
#MGKL Операционные результаты за 7 мес. 2026 г.
•
#UPRO Отчет МСФО за 6 месяцев 2026 года
•
#DIAS СД решит по байбэку и по дивидендам

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией

Назло всем скептикам: рынок взбирается все выше. К чему готовиться инвестору

Почему я не верю в устойчивое движение выше 2300 пунктов. Разбор всех факторов

Российский рынок акций начал неделю с уверенного роста, чему способствовало сразу несколько факторов. Главный внутренний драйвер — ожидание крупных дивидендных выплат, которые начнут поступать на счета инвесторов в ближайшие дни. Участники рынка надеются, что хотя бы часть этих средств будет реинвестирована обратно в акции.

Акции Сбербанка вчера закрыли дивидендный гэп всего за 15 сессий. По итогам 2025 года акционеры получат по 37,64 рубля на акцию, а всего на выплаты будет направлено 850,17 млрд рублей — рекордный объем, и это уже третий год подряд, когда Сбер устанавливает новый максимум по дивидендам.

Поддержку оказали и внешние сигналы. Марко Рубио заявил о надежде на возобновление переговоров между Россией и Украиной в ближайшие недели — правда, рынок пока не спешит закладывать этот сценарий в котировки. Дополнительным позитивом стало ослабление рубля: официальный курс доллара впервые с апреля превысил 80 рублей, а биржевой курс юаня прибавил почти 2%.

Тем временем советник главы офиса Зеленского сообщил, что Киев предлагает Москве сразу несколько вариантов перемирия: прекращение ударов в воздухе и по энергетической инфраструктуре, а также заморозку боевых действий по текущей линии фронта.

Инвесторы также оценивали макростатистику, которая дает противоречивые сигналы. С одной стороны, индекс PMI обрабатывающих отраслей в июле вырос до 50,7 пункта, указывая на восстановление активности.

С другой — ЦБ зафиксировал рост наличных денег у населения в июле на 643 млрд рублей (40% месяц к месяцу). Это негативно сказывается на ликвидности банков,, а также усиливает инфляционные риски.

Сдерживающим фактором для роста индекса выступила нефть. Brent подешевела на 4,5% до $83,96 на фоне ожиданий ослабления напряженности на Ближнем Востоке. Трамп продолжает балансировать между жесткими угрозами и дипломатией: то грозит Ирану, то отменяет удары и обещает переговоры, которые, впрочем, иранский МИД уже опроверг. В результате Лукойл и Роснефть торгуются в красной зоне, немного сдерживая рост индекса.

При этом Трамп заявил, что США и Иран обсуждают возобновление судоходства в Ормузском проливе к 4 августа, назвав переговоры «последним шансом» для Тегерана.

Что по технике: Следующее техническое препятствие для рынка — месячная вершина 2281 пункта, достигнутая в четверг. Ее проверка на прочность может состояться уже в ближайшие сессии, если новостной фон останется нейтральным.

Как я уже не раз отмечал, при текущих вводных значительного роста индекса ждать не стоит. На мой взгляд, мы уже близки к завершению фазы роста. Текущий подъём во многом базируется на завышенных ожиданиях по мирным переговорам и на допущении, что экономика обойдётся без ужесточения ДКП (повышения ставки).

Предложенные Украиной варианты в качестве первого шага Москва уже отвергала — все они сводятся к первоочередному прекращению огня с последующим диалогом, что выгодно исключительно обороняющейся стороне. Поэтому говорить о скором завершении конфликта пока преждевременно.

Из корпоративных новостей:

Мосбиржа с 12 августа переводит акции Ленты с первого на третий уровень листинга, а акции ДВМП — со второго на третий. Причина — несоблюдение эмитентами требований к корпоративному управлению.

Сегежа Групп планирует привлечь китайских партнёров в строительство нового биохимического комплекса на базе предприятия «Новоенисейский ЛХК/Тайга.

Лента
#LENT выручка год к году по итогам второго квартала выросла на 28,8%. Чистая прибыль упала на 18,8%. Рентабельность по EBITDA составила 6,7%.

• Лидеры: Сегежа
#SGZH (+23%), ОАК #UNAC (+16%), Яковлев #IRKT (+15%), ЭсЭфАй #SFIN (+9,1%).

• Аутсайдеры: ЮГК $UGLD (-0,8%), ДВМП
#FESH (-0,75%), Лукойл #LKOH (-0,45%), Роснефть #ROSN (-0,4%).

04.08.2026 - вторник

•
#BAZA Отчет по МСФО за 2 квартал и 1 полугодие 2026 года. Прямой эфир с менеджментом компании в 13:00.

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией

Почему я не верю в устойчивое движение выше 2300 пунктов. Разбор всех факторов

Сможет ли индекс Мосбиржи закрепиться выше 2230? Главные риски и драйверы недели

Прошедшая торговая неделя, безусловно, порадовала владельцев «голубых фишек», но назвать этот рост уверенным или устойчивым язык не поворачивается. Динамика была вялой, покупатели действовали осторожно, без напора. И всё же, если абстрагироваться от эмоций и посмотреть на цифры, картина впечатляет: от минимальных значений, индекс ММВБ прибавил целых 20%.

Давайте разберёмся сегодня, какие у российского фондового рынка есть козыри для продолжения роста и что может спровоцировать коррекцию.

Главное событие ближайших недель — это дивидендный кэшбэк. Речь идёт о масштабных выплатах, которые приходятся на начало августа. В центре внимания, безусловно, два банковских гиганта. Сбер и ВТБ. По самым скромным оценкам, вторичный приток ликвидности на рынок может превысить 100 миллиардов рублей. Это серьёзная сила, которая в состоянии продавить индекс Мосбиржи вверх уже в самом начале новой торговой недели.

Кроме того, на стороне «быков» играет внешний фактор — цена на нефть. На фоне обострения геополитической напряжённости на Ближнем Востоке котировки Brent уверенно держатся вблизи отметки 90 долларов за баррель. Высокая цена «чёрного золота» традиционно позитивно отражается на бумагах всего нефтегазового сектора — «Роснефти», «Лукойла» и «Газпром нефти».

В зависимости от рисков судоходства в Ормузском проливе и ситуации в Красном море, стоимость барреля может метаться в очень широком диапазоне — примерно от 85 до 95 долларов. Это означает, что наш рынок в ближайшие дни будет заложником не столько фундаментальных показателей, сколько громких заголовков новостных лент.

В геополитике — полный штиль, который скорее напоминает затишье перед бурей. Конкретных предпосылок для завершения известных событий на Украине не видно. Например, недавние заявления генерал-лейтенанта Виктора Соболева о том, что в 2026 году завершения спецоперации ожидать не стоит, лишь подтверждают этот пессимистичный прогноз.

Несмотря на столь мрачный фон, нашлись и позитивные корпоративные истории, которые внушают определённый оптимизм. Некоторым эмитентам удалось удивить рынок отличными результатами по итогам первого полугодия 2026 года. Помимо уже упомянутого Сбера приятно порадовали инвесторов Дом РФ, Озон, Позитив и Яндекс.

Умеренным позитивом выступает продолжение мирного трека: Госсекретарь США Марко Рубио пообещал приложить усилия для возобновления переговоров между Россией и Украиной. Он рассказал, что Трамп поручил ему и переговорщикам помогать сторонам прийти к соглашению, как только появится шанс. В ближайшие две недели стоит ожидать попыток нащупать почву для диалога.

Что по технике: если индекс сможет уверенно закрепиться выше зоны 2230–2240, перед ним откроется дорога к следующему этапу — уровню 2300 пунктов. Однако достичь его будет крайне непросто. На отметке 2300 проходит глобальный нисходящий тренд, который берёт своё начало ещё с марта этого года.

Это сильнейшее долгосрочное сопротивление. С первой попытки, а тем более при текущем дефиците фундаментальных драйверов, рынку вряд ли удастся его преодолеть. Скорее всего, мы увидим там либо консолидацию, либо резкий отскок вниз.

Что касается коррекции, о которой все говорят, — в сторону 2100 пунктов, — её можно будет рассматривать как основной сценарий только после того, как индекс пробьёт текущий локальный восходящий тренд и закрепится ниже психологически важной зоны 2180–2200. Пока же цена удерживается выше этих рубежей, инициатива остаётся в руках покупателей, и рынок сохраняет шансы на очередную попытку штурма новых высот.

• Лидеры: М.Видео
#MVID (+8,07%), ЮГК #UGLD (+5,9%), Норникель #GMKN (+4,8%), Самолет #SMLT (+4,28%).

• Аутсайдеры: Сегежа
#SGZH (-4,8%), Озон #OZON (-3,03%), Астра #ASTR (-2,13%), Магнит #MGNT (-1,92%).

03.08.2026 - понедельник

•
#TGKA Отчет МСФО за 6 месяцев 2026 года

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией

Сможет ли индекс Мосбиржи закрепиться выше 2230? Главные риски и драйверы недели

Расти становится всё труднее. Какой сценарий возможен после объявления ставки?

Геополитические новости так и не стали полноценным катализатором. Марко Рубио по итогам встречи с Лавровым фактически признал провал переговоров в Анкоридже — по его словам, это произошло из-за позиции Киева, и теперь требуются новые идеи для урегулирования. Однако рынок поддержало заявление Зеленского о возможности трёхсторонних переговоров до осени.

В итоге индекс МосБиржи закрылся с небольшим плюсом — 0,41%, на отметке 2144 пункта, а РТС прибавил 0,5%. Но этот рост был обеспечен исключительно нефтегазовым сектором на фоне вертикального движения нефтяных цен. Остальные бумаги чувствовали себя скверно в преддверии заседания ЦБ.

Ключевым событием дня стал прорыв нефти выше 100 долларов за баррель. США наносят удары по Ирану уже 12-ю ночь подряд, а йеменские Хуситы заявили об атаках на саудовские танкеры в рамках блокады. Это вызвало серьезные опасения перебоев в Красном море.. КСИР обвинил США в использовании пауз для наращивания сил и заявил, что больше не позволит этого делать.

Евросоюз тем временем согласовал 21-й пакет санкций — крупнейший за четыре года. Под ограничения попали сотни банков, операторы криптобирж, НПЗ, более 50 предприятий ОПК и 40 судов. В списке — основатель АФК «Система» Владимир Евтушенков, а также Интер РАО, Селигдар и Южуралзолото. Вето Греции удалось снять за счет отсрочки по ограничениям на поставки СПГ в третьи страны сроком на год. Потолок цен на нефть продлен на уровне $44,10.

Впрочем, европейский пакет вряд ли окажет значительное влияние — самые жесткие меры давно упираются в неспособность отдельных стран отказаться от российских ресурсов. А вот американские санкции, в случае введения станут серьезным ударом.

Основная интрига сегодня — заседание ЦБ. На мой взгляд, самое разумное — сохранить ставку на уровне 14,25%, но в условиях политического давления нельзя исключать любой сценарий. Жесткой риторики, скорее всего, не избежать. Рынок не ждет снижения, но ключевым станет обновленный макропрогноз. Именно он покажет, каким регулятор видит пространство для снижения ставки в будущем.

Если ЦБ снизит ставку на 0,25 п.п. с нейтральной риторикой — нас ждет волна закрытия шортов, что может напомнить декабрь 2024-го. Если же ставку оставят без изменений с жестким сигналом — на следующей неделе индекс вернется к 2000 пунктам. А какие у Вас ожидания по ставке?

Из корпоративных новостей:

GloraX продажи в 1п выросли на 47% г/г в денежном выражении, до ₽22,9 млрд, и на 78% г/г в натуральном, до 109,9 тыс. кв. м, без учёта эффекта M&A. Количество договоров прибавило 79% г/г, до 2 835.

ММК отчиталась за второй квартал: продажи металлопродукции выросли на 23,5% квартал к кварталу, премиальной продукции — на 25,8%, выручка — на 18,8%, рентабельность составила 10,5%.

ЕвроТранс АО Банк «Россия» уведомил о намерении обратиться в арбитражный суд с заявлением о признании банкротом ПАО ЕвроТранс.

Камаз чистый убыток по РСБУ в I полугодии 2026 года снизился на 33,4%, до 13,9 млрд рублей.

• Лидеры: РуссНефть
#RNFT (+5,9%), ВСМПО-АВИСМА #VSMO (+5,6%), Совкомфлот #FLOT (+5%), Роснефть #ROSN (+3%).

• Аутсайдеры: ЕвроТранс
#EUTR (-14,5%), Мечел-ао #MTLR (-6,2%), IVA Technologies #IVAT (-6,1%), Сегежа #SGZH (-5,6%).

24.07.2026 - пятница

•
#GMKN Итоги производственной деятельности за 1П 2026 года
•
#POSI Отчет МСФО за 6 месяцев 2026 года

• Заседание Совета директоров Банка России по ключевой ставке (13:30)
• Пресс-конференция Председателя Банка России Набиуллиной (15:00)

Если хотите больше полезного контента и свежих разборов - подписывайтесь на мой Телеграм-канал, так вы ничего не пропустите.

'Не является инвестиционной рекомендацией

Расти становится всё труднее. Какой сценарий возможен после объявления ставки?

Продавай, а то не успеешь - девиз последних дней. Что с нашим рынком не так?

Вчерашний день стал худшим для российского фондового рынка с сентября 2022 года. Индекс МосБиржи рухнул на 4,24% до 2022 пунктов — это сильнейшее падение за один день почти за четыре года. Предыдущий антирекорд был установлен всего три недели назад, но тогда падение было чуть меньше — 4,23%.

Рынок находится под максимальным давлением: массовые дивидендные отсечки, отсутствие новых денег, слабый спрос на риск и ожидание новых санкций формируют крайне негативный фон.

На вечерних торгах индекс ушел ниже психологической отметки 2000 пунктов. А впереди — дивидендные отсечки в Сбере и ВТБ в начале следующей недели, которые уронят индекс еще примерно на 40 пунктов. Маржин-коллы продолжаются, и когда этот процесс остановится — никто не знает.

Но даже после остановки падения рынок надолго погрузится в апатию — покупателей просто не будет, как было не раз после крупного обвала. Многие компании за последние два года показали истинное отношение к рынку и инвесторам, используя публичный статус в основном для мотивации персонала, а не для роста капитализации.

На долговом рынке также активные продажи: индекс ОФЗ снизился на 0,9%, доходность длинных выпусков подскочила до 16,6%. Некоторые инвесторы уже закладывают повышение ключевой ставки на фоне усиления инфляционных рисков. Объем торгов вырос до 99 млрд рублей — опасный признак новой волны снижения.

Макроэкономика перестает играть на руку рынку. Опрос ЦБ показал резкое ухудшение ожиданий бизнеса: индекс бизнес-климата рухнул сильнее, чем во время мобилизации 2022 года, а ценовые ожидания взлетели до многолетних максимумов.

Экономика одновременно сталкивается с охлаждением и ускорением инфляции — наихудшее сочетание для ДКП. Аналитики ЦБ пересматривают прогнозы в сторону ухудшения, а вероятность снижения ставки на заседании 24 июля выглядит все менее убедительной.

Дополнительный негатив — провал аукциона Минфина по ОФЗ. Отсутствие спроса на госдолг говорит о том, что рынок требует более высокой премии за риск. Это негативный сигнал для фондового рынка: стоимость капитала остается высокой, а облигации становятся все привлекательнее акций.

В публичном облигационном портфеле я пользуюсь паникой на рынке: точечно наращиваю долю в акциях через фонды. Один ETF повторяет индекс, второй ориентирован на бумаги роста. Сейчас доля таких фондов — 12% от депозита, и мне достаточно комфортно.

На следующей неделе, после дивидендных отсечек в Сбере и ВТБ, планирую довести ее до 20% и с этим весом подойти к заседанию ЦБ. А дальше — уже по риторике регулятора будем смотреть, продолжать увеличивать долю или придержать кэш.

Из корпоративных новостей:

Банк Санкт-Петербург РСБУ за I полугодие: Выручка ₽43,7 млрд (–13,1% г/г), Чистая прибыль ₽16,6 млрд (–39,2% г/г). Также банк рассмотрит вопрос о направлении 50% от чистой прибыли за I полугодие на выплату дивидендов.

Икс 5 операционные результаты за II квартал 2026 года. Выручка увеличилась на 9,9% г/г, до 1,29 трлн руб. Сопоставимые продажи (LFL) выросли на 4,2%: трафик и средний чек — на 1,2 и 3,0% соответственно.

Henderson операционные результаты за первое полугодие: год к году совокупная выручка выросла на 6%, трафик в офлайн-салонах — на 2,2%, количество проданных единиц — на 4,1%.

• Лидеры: МКБ
#CBOM (+6,8%), ММК #MAGN (+0,7%), НЛМК #NLMK (+0,28%).

• Аутсайдеры: IVA Technologies
#IVAT (-12,9%), Whoosh #WUSH (-12,9%), Сегежа #SGZH (-11,6%).

17.07.2026 - пятница

•
#BISVP закрытие реестра по дивидендам 0.361 руб
•
#AFLT закрытие реестра по дивидендам 5.29 руб
•
#SBER последний день с дивидендом 37.64 руб
•
#VTBR последний день с дивидендом 9.71 руб
•
#RTKM последний день с дивидендом 2.71 руб
•
#BAZA последний день с дивидендом 7.2 руб

Более подробно пишу про эти и другие компании в своём телеграм-канале, так что подписывайтесь.

'Не является инвестиционной рекомендацией

Продавай, а то не успеешь - девиз последних дней. Что с нашим рынком не так?

Прайвет банкинг все как надо)

Интересный такой Прайвет Банкинг.

Был я тут в офисе Т-Банка. Прайвет-обслуживание, Москва-Сити, все дела 😎

Вот это я понимаю — уровень! Я, можно сказать, человек сельский, приехал в Сити — и чуть не заблудился 😅 Хотя нет, пару десятков раз я тут уже бывал. Можно считать себя крутым? 😏

Ладно, по делу. Менеджер встретил, и что интересно — в отличие от премиума, не пытался ничего впарить. Спокойно, адекватно высказался по продуктам: и плюсы, и минусы. Подсказал, что глянуть, что почитать. Приятно, кстати 👍

Я выдвинул гипотезу, что экосистема Т-Банка в целом заточена под трейдинг. Постоянные сделки, а к чему это приводит — мы все знаем... Менеджер (Дмитрий, кстати, его зовут) аккуратно поправил и тактично обошёл этот момент. Сказал, что отвечает только за Прайвет. И вот Прайвет, по его словам, — один из важнейших сегментов бизнеса Т. Люди доверяют, и мне очень зашла его фраза: это направление — исключительно для приумножения денег клиентов. Банку выгодно, чтобы счета росли, а не стояли на месте 🤝

Дмитрий, конечно, слегка улыбнулся над моим портфелем лютых ВДО (я сам такой темп задал 😅). Рассказал, что на рынке около 10 лет. Я, может, дольше, но знаний у него явно побольше. От премиума — реально уровень другой. Там я ещё менеджерам объяснял, что за инструмент они мне предлагают, потому что они сами не шарили 😄

Обсудили кое-какие инструменты, поделились мнениями — сугубо субъективно. Вот к чему пришли:

📌 Сбер по 300 — дороговато. Следить надо, но дно, похоже, ниже, даже ниже района 280р.

📌 Самолёт — должны спасти, кейс напоминает Русагро, ЮГК, Борец. В нужный момент появится покупатель.

📌 ТГК-14 — дефолт вроде не ждут, а вот риск невыгодной реструктуризации вполне реален. Надо мониторить.

📌 Текущий топливный кризис разгоняет инфляцию — и уже сейчас чувствуется, что х1,5 или х2 вполне может быть.

📌 М.Видео — смотреть внимательнее, положение ухудшается. Вопросов к магазинам с сотнями квадратов и пустыми залами — всё больше.

📌 Сегежа — их план сломался, восстановление будет тяжёлым.

📌 Евротранс — гипотеза, что в последний момент кто-то выкупит, но пока непонятно кто. Всё больше склоняюсь, что банкротство не за горами.

В общем, мысли такие. А что думаете вы? Делитесь 👇

И да — важные новости выходят не только тут! Подпишитесь, чтобы не пропустить 🔔

Кстати, время для акций сейчас так себе. Кажется, разумнее всего — денежный рынок или короткие бонды до 2 лет.

⚠️ Не ИИР
В посте — сугубо субъективное мнение.
Не призыв к действию.
Все совпадения случайны.
Ваши деньги — ваша ответственность!

$SBER $SMLT $SGZH $TGKN $MVID $EUTR $RAGR $UGLD $SBERP $T

#менеджер
#инвестиции
#что_купить
#акции
#новичкам
#неиир

Прайвет банкинг все как надо)

Деньги или опыт?

Что дороже в инвестициях: деньги или опыт с выдержкой? 🤔

Хочу поделиться мыслями. Это пост для любителей «быстро заработать» ⚡

Дисклеймер: никого ни к чему не призываю, это сугубо моя точка зрения.

Одна из самых популярных отговорок, когда я спрашиваю: «Почему ты не инвестируешь?» — ответ прост: «У меня нет много денег» 💸 При этом в интернете до сих пор гуляет история о человеке, который продал квартиру за 21 млн рублей, вложил всё в структурные облигации, а через пару недель вернул лишь 14 млн (или меньше). Потерял несколько миллионов за считаные дни.

К чему я это? К тому, что человек не разобрался в инструментах. Слова «облигации» и «структурные облигации» похожи, но это совершенно разные продукты с разными рисками ⚠️ А итог печален — потому что опыта не было, а человек полез в тему.

Это наглядный пример того, что бывает, если с деньгами сразу «залетать в рынок». Особенно когда хочется заработать здесь и сейчас. В погоне за быстрой прибылью легко потерять капитал 📉

Конечно, деньги и регулярные довнесения в инвестициях очень важны. Чем больше пополнений — тем больше сумма процентов 📈 Но нельзя ставить телегу впереди лошади.

Лучше учиться постепенно, на небольших суммах, чем терять крупные деньги. Обучение длится месяцы и годы. Быстро и легко зарабатывать огромные суммы на бирже — это сказки 🧐 Единственная относительно безопасная стратегия — параллельно развивать основной заработок (работа/бизнес) и постепенно погружаться в инвестиции.

Погружаться нужно плавно, чтобы потом не жалеть, как те, кто вошли в Газпром, Метчел, Сегежу или ВТБ и потеряли деньги. Их часто приводят как антипример, но почему-то забывают про Сбер, Лукойл или Россети Ленэнерго — эти компании выплатили массу дивидендов ✅ А про облигации, дающие стабильный денежный поток, я вообще молчу.

🪇Интересные посты выходят не только тут!
У меня в канале много полезного — об инвестициях, финансах и лайфстайле 🔥

Пост не является ИИР. Это субъективное мнение.
Ваши деньги — только ваша ответственность.

Подпишитесь, буду благодарен! 🙌

$VTBR $SBERP $SBER $LKOH $SGZH $MTLR $GAZP $LSNGP $LSNG

#

Зачем экономить и почему инвестировать?


Мне 29, и у меня много знакомых, которые относятся к моим инвестициям как к «какой-то фигне». Я с подросткового возраста в инвестициях, но до сих пор "Знаю, что ничего не знаю!"

Многие люди не откладывают и не инвестируют, потому что до конца не понимают, зачем это нужно. Более того, как показывает моя практика, многие вообще не понимают ни слова «инвестиции», ни базовых принципов. В комментариях часто говорят: «А ты глянь на Сегежу $SGZH , Ростелеком $RTKM , Аэрофлот $AFLT , Алросу $ALRS , да и вообще на индекс Мосбиржи — они выросли?»

Но есть важный момент: инвестиции — это не про то, что купил акции Газпрома $GAZP или Сбера $SBER $SBERP и ждёшь, когда сядешь с Миллером, Грефом и Путиным за один стол. На самом деле инвестиции — это комплекс мер, большой, длительный по времени, требующий знаний. Мне нравятся примеры с врачами. Вот нужно вам вылечить зуб или что-то другое. Пойдёте ли вы к Васе, который говорит: «Я пару статей прочитал, один раз Петьке зуб удалил, правда, в кулачном бою»? Уверен, что нет. Так почему же человек, зайдя в брокерское приложение и купив на хаях Газпром, Мечел $MTLR , ВТБ $VTBR , Норникель $GMKN , думает, что он инвестор и должен резко разбогатеть?
Если бы богатство так легко зарабатывалось, все были бы богаты. А если все богаты, то никто не богат. Повод задуматься.

Какие шаги к инвестированию на мой взгляд нужно пройти:

1. Научитесь считать деньги: расходы и доходы — классика.

2. Поймите, что каждое действие, каждый шаг — не бесплатный. Каждая секунда вашей жизни стоит денег. Секунда в рилсах — потерянное время, а значит, деньги.

3. Изучите базовые принципы экономики. Есть много книг о том, как работают деньги. Мне нравится Марков.

4. Научитесь без страха пользоваться простыми банковскими продуктами и приложениями: вклады, накопительные счета, дебетовые и кредитные карты, кешбэк.

5. Отложите подушку безопасности, сформируйте запас средств.

6. Начните изучать инвестиции с базовых инструментов, главное — не покупайте сразу один актив на все деньги.

7. Обратитесь к брокеру за обучением. Внутри каждого приложения есть базовая информация для общего понимания. Многие блогеры продают за сотни тысяч рублей те же бесплатные знания.

8. Диверсифицируйте. Не превращайте инвестиции в казино и «ставку на чёрное». Поймите: этот путь требует не меньше усилий, чем учёба в школе. Это часть жизни, как личная жизнь, здоровье и семья.

9. Будьте системными и дисциплинированными. Мозгу хочется простого решения: «съел таблетку — и всё легко». Но такого нет.

10. Инструментов много и каждому подходит свой. Понять какой "Ваш инструмент". Можно только за годы проб и ошибок.

Есть две темы, с которыми придётся иметь дело независимо от вашего желания: здоровье и деньги. Они всегда требуют внимания. Хотите вы того или нет.

Помните об этом, друзья! Это не призыв к действию, а только моё мнение. Ваши деньги — ваша ответственность.

#новичкам
#инвестиции #акции #чтокупить #хочувдайджест
#финансы

Система - что они натворили?

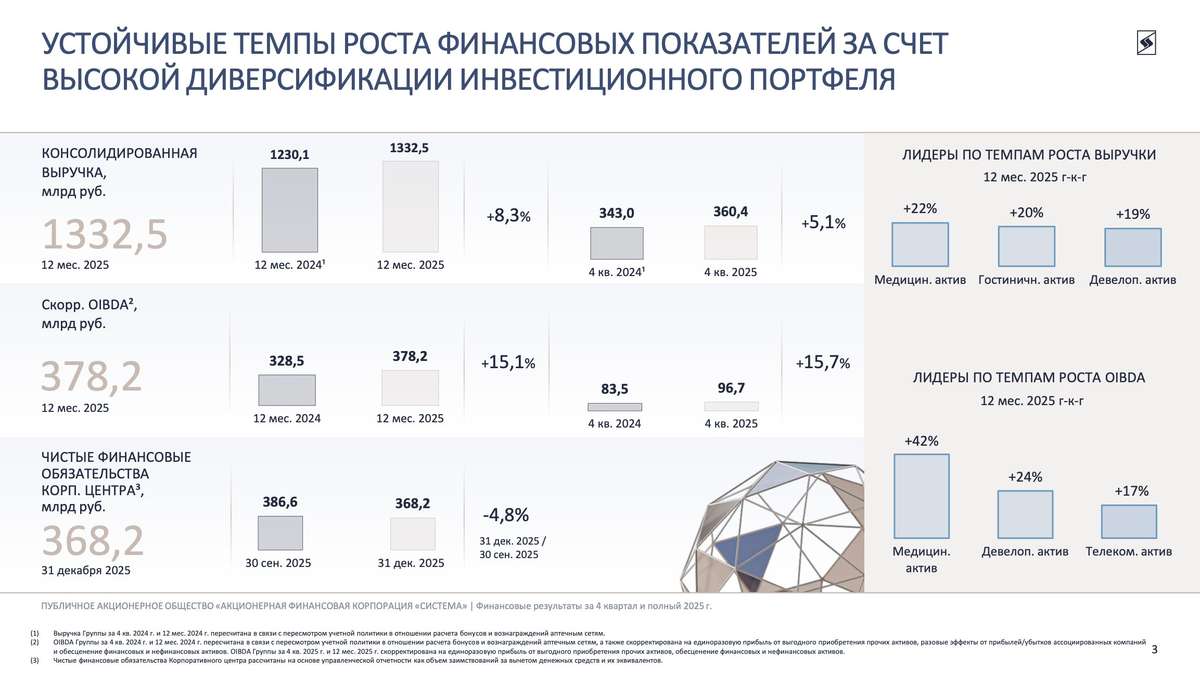
2025 год окончательно превратил АФК из классического холдинга с вечным дисконтом в историю про дорогой долг, отрицательный капитал и попытку удержать баланс между стоимостью активов и стоимостью их обслуживания. Формально внутри структуры все еще находятся качественные бизнесы, но на практике значительная часть их денежного потока уже работает не на акционеров, а на кредиторов. Отчетность за 2025 год это показывает максимально наглядно.

💰 Итак, выручка холдинга за отчетный период выросла на 8,1% до 1,33 трлн рублей. Операционная прибыль составила 134 млрд рублей. На первый взгляд ситуация выглядит терпимо, особенно если смотреть на динамику отдельных дочерних обществ. Но далее вся конструкция ломается: финансовые расходы подскочили до 390 млрд рублей против 268 млрд годом ранее, а чистый убыток достиг 232,5 млрд рублей. По сути, процентные расходы уже в несколько раз превышают операционную прибыль группы.

Главная проблема сейчас - не операционный бизнес, а баланс. Собственный капитал группы стал отрицательным и ушел в минус на 118,6 млрд рублей, а капитал, относящийся к акционерам АФК, составил минус 173,8 млрд рублей. При этом краткосрочные обязательства выросли до 2,02 трлн рублей, тогда как оборотные активы составляют лишь 1,09 трлн.

Отрицательный оборотный капитал приблизился к 936 млрд рублей. Менеджмент прямо пишет в отчетности, что рассчитывает закрывать этот дефицит за счет монетизации активов и использования кредитных линий. Теоретически внутри холдинга действительно много сильных активов, но на практике каждый из них сегодня имеет собственный набор проблем.

📱 МТС остается главным генератором денежного потока и наиболее устойчивым активом Группы. Компания уже давно превратилась в дойную корову, из которой холдинг регулярно вытаскивает дивиденды. Сегежа, напротив, остается главным токсичным активом внутри периметра. На фоне слабой конъюнктуры цен, ограниченного экспорта и дорогого финансирования рынок уже воспринимает ее не как историю роста, а как потенциальный источник будущих проблем для материнского холдинга.

🏠 Не лучше выглядит и Эталон на фоне общих проблем у застройщиков. А вот Ozon продолжает быстро расти. Долговая нагрузка компании постепенно снижается, а бизнес масштабируется. Но есть важный нюанс: Ozon пока остается историей роста, а не стабильного свободного денежного потока. В результате рынок продолжает закладывать огромный дисконт к стоимости активов холдинга.

В итоге перед нами снова возникает классическая стоимостная ловушка. Активы внутри группы действительно качественные и в ряде случаев продолжают расти, но материнская надстройка в виде огромного долга съедает практически весь инвестиционный потенциал. Пока ставка остается высокой, а реального делевериджа не происходит, акции АФК будут историей про выживание, а не про раскрытие стоимости.

❗️Не является инвестиционной рекомендацией

♥️ И снова пятница, и снова я к вам с полезной статьей. Механизм прежний: прочитали статейку, поставили ей лайк, пошли готовиться к выходным. А я довольный пошел ДР отпраздную. Спасибо!
$AFKS $MTSS $SGZH $OZON $ETLN

Система - что они натворили?

Рынок пустили в свободное плавание. Неужели про рост можно забыть?

Заседания Банка России по ставке традиционно становятся главными событиями недели. Так случилось и на этот раз. С одной стороны, ключевая ставка снижена на полпроцента до 14,5% — формально цикл смягчения продолжается. С другой стороны, всё остальное, что сказал регулятор, говорит о том, что расслабляться рано.

Основная торговая сессия завершилась снижением обоих индексов. Рублёвый индикатор IMOEX потерял 1,39% и опустился до 2733 пунктов, а долларовый RTSI снизился сильнее — на 2,29%, до 1139,93 пункта. При этом объём торгов оставался невысоким, составив всего 53,75 миллиарда рублей. В условиях текущей коррекции ближайшим уровнем поддержки выступает 2700 пунктов.

📍 Прогнозный диапазон ставки на 2026 год не просто сузился, а сместился вверх: теперь это 14–14,5% против прежних 13,5–14,5%. А на 2027 год верхняя граница и вовсе поднята с 9% до 10%. То есть рынку дают понять, что низкие ставки в обозримом будущем — это не про Россию. Само снижение выглядит скорее жестом доброй воли, а главный сигнал — жёсткий и обращён в будущее.

Отдельно ЦБ впервые публично выделил рекордное авансирование госрасходов в первом квартале — по сути, бюджет закачал в экономику огромный объём денег, и это прямо сейчас работает против снижения инфляции.

В итоге регулятор оказывается в ловушке: ставку снижать надо, потому что экономика тормозит, но все остальные сигналы — от бюджетного импульса до зарплатного давления — заставляют его ужесточать риторику. Поэтому в сухом остатке мы имеем снижение сегодня и более высокие ставки завтра.

📍 Тем временем Минфин принял неожиданное для многих решение: он вернётся к валютным операциям в рамках бюджетного правила не с 1 июля, как планировалось ранее, а уже с мая. И это вполне логично: валютная выручка экспортёров выросла, и рубль успел излишне укрепиться, что невыгодно бюджету.

Теперь с учётом высоких цен на нефть Минфин с мая начнёт покупать юани, что должно остановить крепление рубля. Пара CNY/RUB уже отреагировала ростом на 1% и вернулась выше 11 рублей, хотя сегодня и корректируется вниз. Окончательные параметры покупок станут известны 6 мая.

Ближайшее заседание ЦБ — только 19 июня, так что до этого времени ставка уже не поменяется. Рынок остаётся наедине с геополитикой, ценами на энергоресурсы и дивидендным сезоном. При хорошем раскладе эти три фактора способны сыграть на стабилизацию. В противном случае, на этот период оснований для роста я не вижу.

Сейчас лучшие по дивидендной доходности: SFI (17%), «Фикс Прайс» (16%), Сбер (около 11,6% по обоим типам акций), «Дом РФ» (11%), Мосбиржа (11,2%) и «Интер РАО» (10%). Из пока не объявивших главный интерес — ВТБ, которого ждут все.

Короткая предпраздничная неделя будет насыщенной. Главное по дням: во вторник — отчёты «Яндекса» и «Озона» за первый квартал; в среду — «Сбера», X5 и «ДОМ РФ»; в четверг — «Юнипро» и «Русгидро» (РСБУ). Плюс годовые собрания акционеров у «Хэдхантера» и Банка Санкт‑Петербург. И отдельно — СД «Татнефти» 28 апреля обсудит финальные дивиденды за 2025 год.

📍 Из корпоративных новостей:

Самолет
#SMLT МСФО за 2025 год: Убыток ₽2,29 млрд против прибыли ₽8,1 млрд годом ранее, Выручка ₽366,8 млрд (+8% г/г).

Совкомфлот
#FLOT РСБУ 1 кв. 2026 г: Выручка ₽28 млн (-2,3% г/г), Чистая прибыль ₽138 млн (против убытка ₽297 млн годом ранее).

РуссНефть
#RNFT РСБУ 1 кв 2026 г: Выручка ₽43,89 млрд (-32,7% г/г), Чистая прибыль ₽9,22 млрд (против убытка ₽4,34 млрд годом ранее).

• Лидеры: ЕвроТранс
#EUTR (+6,2%), Астра #ASTR (+1,9%), Россети Московский регион #MSRS (+1,3%).

• Аутсайдеры: Мечел
#MTLR (-4,5%), Сегежа #SGZH (-4,1%), Алроса #ALRS (-3,7%), Самолет #SMLT (-3,6%).

27.04.2026 - понедельник

• Хэдхантер
#HEAD собрание акционеров по вопросу о распределении прибыли
• Авангард
#AVAN последний день с дивидендом 22,31 руб.
• Яндекс
#YDEX закрытие реестра по дивидендам 110 руб.
• Новабев
#BELU СД по дивидендам за 2025 год.

✅️ Еще больше торговых идей и аналитики по рынку можно найти здесь: МАХ | Telegram. Присоединяйтесь!

'Не является инвестиционной рекомендацией
Рынок пустили в свободное плавание. Неужели про рост можно забыть?

Жертва ВДО. Сегежа - бьется в попытке отсрочить неизбежное. Придет ли спасение?

16 апреля 2026 года «Сегежа Групп» #SGZH раскрыла годовой отчёт за 2025-й. Реакция рынка не заставила себя ждать: акции компании резко пошли вниз, и на текущий момент их коррекция превысила 20%.

Облигации эмитента тоже просели — более чем на 15%. Очевидно, что инвесторы увидели в документах нечто тревожное. Что именно их так напугало и какие последствия это может иметь для компании? Давайте разбираться по порядку.

📍 Ухудшение финансовых показателей:

• Чистый убыток компании за 2025 год вырос в 4 раза и составил 88,4 млрд рублей.

• Выручка снизилась на 12% (до 89,2 млрд рублей), а скорректированная OIBDA практически обнулилась — 14 млн рублей против 10 млрд рублей в 2024 году.

• Выручка упала на 12%, до 89,1 млрд рублей. Причины — укрепление рубля, снижение цен и падение физических объёмов продаж.

• Операционная прибыль (OIBDA) рухнула на 99% и составила смешные 14 млн рублей — это практически ноль. А в четвёртом квартале показатель стал отрицательным (минус 1 млрд рублей). Иными словами, на операционном уровне компания уже убыточна.

📍 Обесценение активов:

Хуже всего то, что чистый убыток за год достиг 88,3 млрд рублей — это почти равно выручке. Для сравнения: годом ранее убыток был 22,2 млрд. Рост в четыре раза. Из чего сложилась эта сумма?

Две крупные статьи: обесценение ранее сделанных инвестиций (36,1 млрд) и процентные плюс прочие финансовые расходы (35 млрд). Только проценты по долгам съедают сейчас около трети всей годовой выручки. И здесь ключевой момент: снижение чистого долга вдвое этой проблемы не решило.

Чтобы стало совсем понятно, посмотрите на соотношение чистого долга к OIBDA. Оно составляет 31,5х — это катастрофический уровень. При такой операционной прибыли (фактически нулевой) долг просто не с чем обслуживать.

В рамках данной рубрики были разобраны дефолты: Росинтер, СибАвтоТранс и Главснаб. Обязательно прочитайте!

Риски дефолта нарастают? Облигации компании торгуются выше 85% от номинала. То есть рынок пока не ждёт дефолта по бондам. Но если смотреть на фундаментальные показатели, ситуация совершенно другая.

На данный момент дела у «Сегежи» идут откровенно плохо. Если ничего не менять, продолжение деятельности в нынешних условиях рано или поздно приведёт к банкротству. Да, снижение ключевой ставки и девальвация рубля могли бы облегчить страдания — но уже не сделают большой погоды.

Компания сама пытается оптимизировать расходы и перестраивать цепочки поставок, но отчёт показывает, что этого пока недостаточно.

📍 Нужны радикальные меры: Как минимум один из трёх вариантов: реструктуризация долга, новая допэмиссия или государственная поддержка. В идеале — все три сразу. Но главный вопрос остаётся открытым: готов ли основной акционер АФК «Система»
#AFKS и/или государство давать деньги дальше?

У АФК «Система» теоретически есть ресурсы, чтобы поддержать «Сегежу». Но на практике эти возможности ограничены: у самого холдинга высокая долговая нагрузка, плюс ему нужно соблюдать баланс между интересами всех своих активов.

Так что конечный исход будет зависеть от двух вещей: во-первых, сможет ли «Сегежа» сама восстановить операционную эффективность, а во-вторых — от внешней экономической конъюнктуры.

📍 Ускорить процесс можно за счёт вывода дочерних компаний на IPO. И здесь есть важный факт: 16 апреля 2026 года на Биржевом форуме Московской биржи основатель АФК «Система» Владимир Евтушенков заявил, что в 2026 году планируется разместить Cosmos Hotel Group (гостиничный бизнес) и «Медси» (медицинскую сеть).

Что касается рисков: сейчас они очень высоки для пересмотра кредитных рейтингов и для инвестиционной привлекательности в целом. Поэтому без чёткого понимания того, как именно будут спасать бизнес «Сегежи», влезать в эти бумаги я бы не рекомендовал. А если вы уже оказались в этой лодке — не стоит её дополнительно нагружать новыми покупками.

✅️ Еще больше торговых идей и аналитики по рынку можно найти здесь: МАХ | Telegram. Присоединяйтесь!

'Не является инвестиционной рекомендацией
Жертва ВДО. Сегежа - бьется в попытке отсрочить неизбежное. Придет ли спасение?

Что "дети " делают на бирже? И почему отвечать должен "Кто-то"?


Дисклеймер - пост моë субъективное мнение
Просто публично рассказываю о своих наблюдениях. Ни к чему не призываю, ни с кем не спорю. Не призываю ни к чему. 😉

🤯 Честно, меня поражает позиция огромного количества людей

«Ну, а что я? Я ничего! Это всё биржа виновата / блогер / платформа / ЦБ…» - Позиция ребенка, который что-то нашкодил, горшок с цветами например перевернул😅

Сижу в разных чатах и вижу, как народ обвиняет всех вокруг в своих потерях.
📉 Например, Евротранс, Сибавтотранс, МКБ, Сегежа,Вуш, Делимобиль, и другие эмитенты просто захлёбываются в комментариях. Люди набрасываются на известную платформу — Мосбиржу:
«Вот “Трасса” не платит — вы виноваты!»

Но почему-то, господа и дамы «инвесторы», вы проходите мимо главных действующих лиц…
👉 Себя, блин, самих.

💡 Коллеги, очень-очень важно запомнить

Биржа и любые инвестиции — это всегда риск. ВСЕГДА!

🎈 Не бывает чудес. Доходность как раз и существует потому, что есть риск.
Если бы рисков не было — мы бы жили в мире розовых пони, где все бесконечно богаты. 🦄🌈

Но такого нет.
Те же Гарант Инвест, Монополия… Это всё про ваши риски и ваши действия.

🏦 Хотите доходность без рисков и с гарантиями?

Добро пожаловать в депозиты. Там есть страхование до 1,4 млн ₽.

— «А нет, там доходность низкая!»
🎣 Знаете поговорку: «И рыбку съесть, и костьми не подавиться»? Так не получится.
Либо доходность и риск, либо низкая доходность и маленький риск.

⚠️ Что такое риск?

Риск — это не просто страшное слово. Это вероятность:

· отправить деньги «туда», а обратно их не получить (или получить не полностью, или не вовремя, или без доходности).

🗣️ Не нужно строить иллюзий: «Меня-то точно обойдёт».
С чего вдруг? Вы особенный? У вас есть льготы перед всеми?
👉 Нет. Вы такой же инвестор/вкладчик, как и все. И риски у вас — как у всех.

🃏 А когда реально можно сказать «обманули»?

Когда вам в открытую обещают:
«Заработайте без риска 100% в день!» — вот тут да, это обман.

Хотя я не знаю, кем надо быть в современном мире, когда из каждого утюга кричат:
«Не выкладывайте деньги в сомнительные схемы — потеряете» — а человек всё равно это делает.

С таким же успехом можно биться головой о стену в надежде, что ты победишь. 🤕🧱

За последствия своих действий вы должны отвечать самостоятельно.
Ни биржа, ни блогер, ни ЦБ не сделают это за вас.

🙏 Берегите себя и свои деньги. И помните: риск — это не баг, а фича инвестиций.

Ваши деньги - Ваша ответственность!
Больше об инвестиция и экономии в моëм блоге.

P.S. на текущей волатильности за последние дни я уже потерял несколько сотен тысяч рублей, но я четко понимаю, виноват в этом - только я.

$EUTR $RU000A10CZB9 $CBOM $SGZH $WUSH $DELI $RU000A10E747 $RU000A106UW3 $RU000A10BS76 $RU000A10BVF1

Неделя, которая решит судьбу ставки: разбор ключевых событий

Рынок поверил, что ЦБ может ускорить снижение ставки уже в апреле. Раньше регулятор явно запаздывал, делая ставку на борьбу с инфляцией в ущерб экономике.

Но за последние недели картина поменялась: недельная инфляция в середине апреля обнулилась, инфляционные ожидания населения резко упали (до 12,9%), а наблюдаемая инфляция снизилась на 1 п.п. за месяц — аномально для апреля. Плюс появились вопросы президента о стагнации экономики.

При этом мартовская SAAR-инфляция (6%) и средняя за 3 месяца (8,8%) всё ещё высоки, а реальная ставка 6,2% — выше привычных для ЦБ 9–10 п.п. Но трехмесячный показатель искажен январским скачком из-за НДС и тарифов, этот эффект почти сошел.

📍 ЦБ по природе консервативен и без давления ставку не снижал бы вообще. Но сейчас сохранить её — значит вызвать шквал критики. Базовый сценарий — минус 0,5 п.п., но с вероятностью 35% возможно снижение на 1 п.п. как реакция на ухудшение экономики, падение инфляционных ожиданий и сигналы сверху. В любом случае, даже при скромном снижении, позитивная риторика ЦБ будет поддержкой для рынка.

Итоги недели по RGBI позитивные: индекс закрепился выше 120 пунктов. Прогноз по гособлигациям и долговому рынку в целом остаётся оптимистичным. Целевой диапазон на ближайшее будущее — 121–122 пункта. Движение туда выглядит вполне вероятным.

📍 Ситуация с Ираном снова накаляется. Ормузский пролив опять закрыт, а Тегеран отказывается от новых переговоров, пока США не перестанут выдвигать «чрезмерные требования». Трамп же с борта Air Force One в пятницу дал понять: если к среде ничего не решится, будет новая волна авиаударов. Дедлайн — 22 апреля.

Нефтяные котировки на таком новостном фоне уйдут вверх. Ожидаемый диапазон — около $100 за баррель, однако рынок будет крайне волатильным: любое заявление или действие сторон способно резко изменить цену. Ключевые драйверы — эскалация конфликта и ситуация вокруг Ормузского пролива.

На неделе будет много интересного по корпоративным событиям. В понедельник — отчёт «Промомеда» по МСФО. Во вторник «Северсталь» отчитается за первый квартал. В середине недели совет директоров «Газпром нефти» утвердит стратегию до 2030 года. В четверг Лукойл проведёт ГОСА по дивидендам за прошлый год. А под конец недели, возможно, раскроют цифры «РусГидро» и «Самолёт».

📍 Из корпоративных новостей:

Соллерс
#SVAV МСФО 2025 год: Выручка ₽62,447 млрд, снижение на 31,95%, Чистая прибыль ₽2,297 млрд, снижение на 38,47%. СД рекомендовал дивиденды за 2025 г. в размере 25,5 руб./акция (ДД 5,47%), отсечка — 11 июня.

КАМАЗ
#KMAZ МСФО 2025 г: Выручка ₽382,1 млрд (-2,9% г/г), Чистый убыток ₽43,0 млрд (против прибыли ₽731 млн годом ранее)

Хэндерсон #HNFG СД рекомендовал дивиденды за 1 квартал 2026 года в размере ₽17 на акцию. Дивдоходность 4%

EMC
#GEMC МСФО 2025 г: Выручка €289,5 млн (+14,1% г/г), Чистая прибыль €66,3 млн (-36,4% г/г)

АПРИ
#APRI в 1К2026г. увеличила продажи в 3 раза г/г до 6,17 млрд руб.

• Лидеры: МКБ
#CBOM (+4,74%), ЮГК #UGLD (+3,15%), Аэрофлот #AFLT (+2,36%).

• Аутсайдеры: Сегежа
#SGZH (-7,16%), РуссНефть #RNFT (-6,18%), Роснефть #ROSN (-4,16%).

20.04.2026 - понедельник

• ЦМТ
#WTCM и #WTCMP закрытие реестра по дивидендам 0,96 руб./акцию.
• Т-Технологии
#T Дата отсечки под собрание акционеров.
• Промомед
#PRMD опубликует отчёт по МСФО за 2025 год.

✅️ Еще больше торговых идей и аналитики по рынку можно найти здесь: МАХ | Telegram. Присоединяйтесь!

'Не является инвестиционной рекомендацией
Неделя, которая решит судьбу ставки: разбор ключевых событий

Словесные интервенции спровоцировали распродажи. Давление на рынок усиливается

Понедельник на российском рынке завершился разнонаправленно, но без оптимизма. Индекс МосБиржи снизился на 1,1%, до 2833,38 пункта, тогда как индекс РТС сумел прибавить 1,46%, закрывшись на отметке 1090,15 пункта.

В ходе вечерней сессии рублевый индикатор продолжил падение, потеряв 1,8% и опустившись к 2820 пунктам. Неудачные попытки рынка перейти к росту сменились нисходящим движением, которое усилилось на фоне обвала цен на нефть.

📍 Словесные интервенции: Поводом послужило заявление Дональда Трампа о якобы конструктивных переговорах с Ираном, хотя Тегеран эту информацию опровергает. Ситуация двоякая: если диалог действительно идет, США выгодно афишировать это для давления на цены, а Ирану — хранить молчание до результата.

Впрочем, не исключено, что это всего лишь стратегический ход Трампа, направленный на обрушение котировок и на выигрыш времени для реализации его военных планов.

📍 Золото под давлением: Также на старте торгов обвалились котировки золота ниже $4200, обновив минимум с начала декабря. Ключевых драйверов снижения два. Первый связан с монетарной политикой: эскалация на Ближнем Востоке усилила инфляционные опасения, и участники рынка больше не рассчитывают на снижение ставки ФРС в этом году.

Второй фактор — технический: последние три недели металл находился под давлением из-за фиксации прибыли, поскольку инвесторы пересматривали структуру портфелей в условиях высокой волатильности. Вернуть интерес к защитному активу может страх надвигающейся рецессии — разговоры об этом звучат всё громче.

📍 Девальвация отменяется? Вечный фьючерс на доллар снизился после появления информации о возможной отсрочке изменения бюджетного правила. Reuters со ссылкой на источники сообщает, что российские власти из-за роста цен на нефть, скорее всего, сохранят текущую цену отсечения в этом году и перенесут корректировку на 2027-й.

На Мосбирже фьючерс в моменте упал на 2,16% относительно закрытия пятницы, опустившись до ₽81,36. Официальных подтверждений пока нет. Само по себе решение выглядит логичным, однако интрига сохраняется: будет ли Минфин покупать валюту в апреле и в каком объеме? Согласно действующему бюджетному правилу, покупки должны быть.

📍 Что по технике: После вчерашней коррекции индекс МосБиржи вернулся в привычный диапазон 2800–2900 пунктов. Давление на рынок по-прежнему будут оказывать цены на энергоносители: их дальнейшее снижение станет для индекса негативным фактором.

Чтобы закрепиться выше середины канала — отметки 2850 пунктов — рублевому индикатору нужен сильный драйвер, например, позитивный сигнал с переговоров по Украине или дальнейшая эскалация на Ближнем Востоке.

📍 Из корпоративных новостей:

Таттелеком СД рекомендовал дивиденды за 2025 год в размере 0,05725 руб/акция (ДД 8,9%), ГОСА - 24 апреля, отсечка - 5 мая.

НКХП
#NKHP МСФО 2025 год: Выручка ₽7,65 млрд (-32,4% г/г), Чистая прибыль ₽3,25 млрд (снижение в 1,96 раза г/г).

Сегежа Групп
#SGZH заключила соглашение на поставку LNG-фанеры в Восточную Азию.

ММЦБ
#GEMA РСБУ 2025 год: Выручка ₽376,7 млн (+8% г/г), Чистая прибыль ₽158,3 млн (+4,7% г/г).

Акрон #AKRN МСФО 2025 год: Выручка ₽237,6 млрд (+20% г/г), Чистая прибыль ₽39,77 млрд (+30,3% г/г).

Новатэк
#NVTK подписал предварительный контракт с покупателем во Вьетнаме.

Эн+ РСБУ 2025 г: Выручка ₽26,62 млрд (+65,6% г/г), Чистая прибыль ₽16,57 млрд (рост в 3,0 раза г/г).

• Лидеры: Таттелеком
#TTLK (+6,3%), ПИК #PIKK (+3,35%), Аренадата #DATA (+1,77%).

• Аутсайдеры: Диасофт
#DIAS (-9,18%), Европлан #LEAS (-6,12%), Эн+ #ENPG (-4,5%), РуссНефть #RNFT (-4,34%).

24.03.2026 - вторник

•
#DOMRF ДОМ РФ отчитается по по МСФО за 2 месяца 2026 года
•
#VSEH ВИ.ру последний день с дивидендом 2 руб./акцию

✅️ Еще больше торговых идей и аналитики по рынку можно найти здесь: МАХ | Telegram. Присоединяйтесь!

'Не является инвестиционной рекомендацией

Словесные интервенции спровоцировали распродажи. Давление на рынок усиливается