Поиск

Мосбиржа - ставка на комиссии и дивиденды


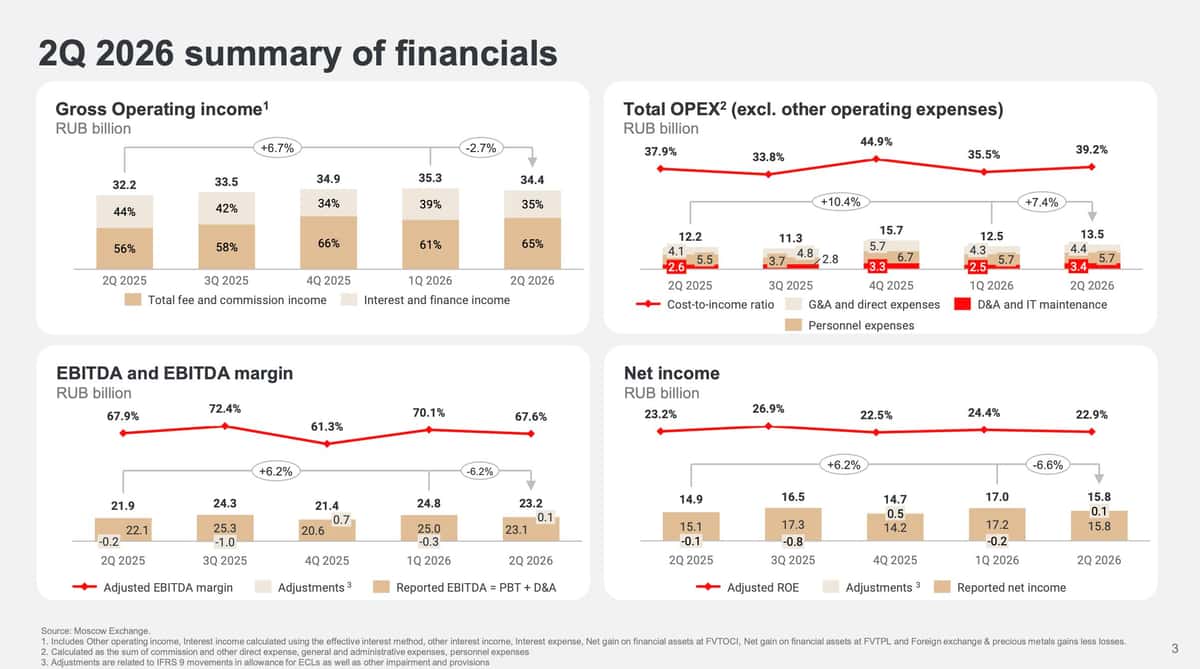
Пока Индекс Мосбиржи топчется на месте вблизи своих многолетних минимумов, заглянул в свежий отчет самой площадки. Комиссии растут, прибыль к прошлому году еще в плюсе, но котировки оставляют желать лучшего. Что же происходит с бизнесом? Давайте посмотрим в отчете.

🏛 Итак, чистая прибыль за второй квартал выросла на 4,7% г/г до 15,8 млрд рублей, хотя относительно первого квартала снизилась на 8%. За полугодие получили уже 32,9 млрд, плюс 17,8%. Еще интереснее комиссии: за квартал они выросли на 24,8% до 22,3 млрд, а за полугодие - на 20,4% до 43,8 млрд рублей. Их доля в доходах биржи достигла 65%. Вроде бы все хорошо, но почему рынок не спешит переоценивать бумагу?

Качество роста неоднородное. Обороты на рынке акций снизились на 20,5%, а комиссии - на 27,3%. Зато денежный рынок принес на 27,3% больше комиссий при росте объемов на 48,4%, хорошо чувствует себя и срочный рынок. Только облигаций за квартал разместили на 3,3 трлн рублей. Частных инвесторов уже 42,2 млн, ИИС - 6,4 млн, а собственные средства биржи достигают 194 млрд рублей при отсутствии долга.

Главная проблема сейчас в процентных доходах. За квартал они сократились на 16% до 11,9 млрд рублей. Ключевая ставка пошла вниз, а вместе с ней снижается доходность огромного инвестиционного портфеля Мосбиржи на 2,65 трлн рублей. Одновременно растут расходы: только амортизация и ИТ-обслуживание прибавили 31,4%. Скорректированная EBITDA выросла всего на 6,2% до 23,2 млрд рублей при все еще шикарной марже 67,6%.

💰 Зато дивидендная история выглядит интересно. За 2025 год акционерам выплатили 19,57 рубля на акцию, или 44,5 млрд рублей - 75% прибыли. Промежуточных дивидендов за полугодие нет, но консенсус на следующий год сейчас находится около 20,5 рубля на акцию. От текущих котировок это примерно 13,4% форвардной доходности - вполне щедро для дивидендного инвестора.

Из ближайших драйверов - расширение основной торговой сессии с 14 сентября и планы по запуску криптовалютных инструментов до конца года. Мосбиржа продолжает работать над повышением вовлеченности инвесторов и трейдеров. В том числе с помощью конкурса «Лучший частный инвестор-2026», где клиент Финама наторговал на фьючерсе доллар-рубль более 350% за 4 месяца. Суммарный торговый оборот участников ЛЧИ-2026 достиг рекордных ₽3,5 трлн, что более чем в три раза превышает предыдущий максимум 2023 года.

В итоге по комиссиям и балансу Мосбиржа выглядит спокойно. Но снижение ставки постепенно отнимает прежний процентный драйвер, а полноценного возвращения активности на рынок акций мы пока не увидели. Поэтому сейчас это для меня в первую очередь ставка на рост комиссионного бизнеса и дивиденды, а не на дешевую оценку. С интересом буду ждать отчет за третий квартал.

❗️Не является инвестиционной рекомендацией

♥️ Ваш лайк - лучшая мотивация для меня каждый день публиковать аналитику, а вам плюс к карме. Спасибо!
$MOEX

Мосбиржа - ставка на комиссии и дивиденды

Без стратегии ты не инвестор. Ты игрок в казино. Может пора это исправить?

Инвестиционная стратегия — это персональный набор правил, определяющий, что, когда и с какой целью покупать или продавать. Её отсутствие ведёт к двум крайностям: азартной торговле или бездумному следованию за другими. В обоих случаях инвестор эмоционально реагирует на каждое колебание цены, что делает процесс нервным и неэффективным.

Первый и самый важный этап — честно ответить себе на несколько вопросов:

• Какую задачу должны решить инвестиции?
• Каков мой временной горизонт?
• Какой уровень риска я готов принять?

Это требует вдумчивого анализа: придётся спрогнозировать свои финансовые потребности на годы вперёд и реалистично оценить возможную доходность. Цели у всех разные: первоначальный взнос по ипотеке, пенсионный капитал, образование детей. Именно от них зависит срок инвестирования.

Поиск своей стратегии — важный этап для любого начинающего инвестора. Чтобы было проще в этом разобраться, специально для вас подготовил обзор основных и проверенных временем подходов к инвестированию. Этот пост поможет заложить фундамент для принятия обдуманных решений.

Стратегия «Купить и держать»

Эта стратегия предполагает покупку акций компаний, в которые вы верите на долгосрочную перспективу. Она основывается на идее, что с течением времени, акции успешных компаний имеют тенденцию расти.

Мой личный выбор: Сбер
#SBER Лукойл #LKOH Икс 5 #X5 Московская биржа #MOEX Новатэк #NVTK

Важно провести основной анализ и выбрать стабильные и перспективные компании, которые имеют хорошие фундаментальные показатели. По такой стратегии я собрал портфель.

Стратегия «Торговля на основе технического анализа»

Технический анализ основывается на изучении графиков цен и исторических данных, чтобы определить тренды и поведение акций. Используя индикаторы, такие как скользящие средние, уровни поддержки и сопротивления, инвесторы ищут сигналы для покупки или продажи акций.

Стратегия «Дивидендная»

Дивидендная инвестиция – это стратегия, в которой акцент делается на выборе акций компаний, которые регулярно выплачивают дивиденды.

• Осенние дивиденды: где самая высокая доходность?
• Куда реинвестировать полученные дивиденды.

Стратегия «Облигационная»

Это стратегия для тех, кто ставит перед инвестициями конкретную финансовую цель с дедлайном. Допустим, через 5 лет нужен первоначальный взнос. Вы создаёте портфель из облигаций, которые будут исправно генерировать купоны и гаситься точно к этому сроку.

Корпоративные выпуски с наибольшей долей в моем портфеле:

• Глоракс 001Р-05 $RU000A10E655 (20,91%) ВВВ+
• Полипласт П02-БО-16 $RU000A10F7V9 (18,97%) ВВВ+
• Борец Капитал 1Р-07 $RU000A10FC96 (18,84%) А-
• Софтлайн 002Р-02 $RU000A10EA08 (18,43%) А-
• Балтийский лизинг БО-П22 $RU000A10DUQ6 (31,34%) АА-

Стратегия «Торговля на основе новостей»

Эта стратегия заключается в использовании новостей и событий, которые могут повлиять на цены акций. Инвесторы следят за экономическими и политическими новостями, финансовыми отчетами компаний, а также событиями, связанными с определенными отраслями.

Стратегия «Индексный фонд»

Хотите диверсификацию без головной боли? Индексный фонд — как готовый инвестиционный «конструктор». Он автоматически повторяет состав выбранного индекса (скажем, Индекса Мосбиржи). Покупая его, вы сразу становитесь мини-владельцем всех ведущих компаний рынка.

Фонды, в которых увеличиваю позицию при общей коррекции на рынке акций: $TMOS, $TITR и $TLCB

Важно понимать: ни одна стратегия не вечна. Рынок меняется, и ваша главная задача — постоянно учиться, адаптировать свои методы и на практике проверять их эффективность. Без этого долгосрочный успех невозможен.

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией

Без стратегии ты не инвестор. Ты игрок в казино. Может пора это исправить?

Возобновится ли падение акций после решения ЦБ? К чему готовиться инвестору

Российский рынок акций на прошедшей неделе продолжил рост, но в пятницу во второй половине дня ушел в умеренный коррекционный откат — без признаков паники. Основным поводом для разочарования стало решение Банка России взять паузу в снижении ключевой ставки, хотя большинство макроэкономистов - ожидали именно такого шага.

Поддержку рынку по-прежнему оказывают высокие цены на энергоресурсы: Brent держится выше 100 долларов за баррель, а европейский газ впервые за три с половиной года превысил 1000 долларов за тысячу кубометров.

По словам ЦБ, если сентябрь и октябрь покажут замедление инфляции, а новый бюджет не окажется чрезмерно стимулирующим, шанс на еще одно снижение ставки сохранится. Однако я считаю, что осеннее замедление инфляции крайне маловероятно — скорее наоборот, в октябре-ноябре мы можем увидеть новое ускорение. Поэтому дальнейшее снижение ставки пока представляется мне маловероятным.

Нефть продолжила рост на фоне эскалации на Ближнем Востоке и рисков судоходства в Ормузском проливе. Brent поднималась выше 108 долларов — близко к майским максимумам, когда была похожая неопределённость с поставками.

Дополнительный негатив: хуситы атаковали нефтяные объекты Саудовской Аравии — добыча упала до минимума с 1990 года. Плюс атакован ключевой порт в Красном море, из-за чего альтернативный маршрут через Баб-эль-Мандебский пролив стал таким же рискованным.

Сегодня страны Персидского залива и Иран должны обсудить в Омане сделку по проливу. Позитивный сигнал может ослабить напряжённость и скорректировать цены. Новые сложности — продолжат давить на рынки.

Из корпоративных новостей: дивидендные собрания HeadHunter, Озон Фарм и ММЦБ за первое полугодие, закрытие реестров Яндекса и Диасофта, а также обсуждение консолидации Точки акционерами Т-Технологий. В макроэкономике выйдет индекс производственных цен за август.

Главное политическое событие — выборы в Госдуму 20 сентября. Их результаты зададут курс законодательных инициатив в экономике, а после выборов ожидается активизация переговоров по Украине вплоть до трехсторонней встречи. Эти ожидания сейчас поддерживают рынок.

Отдельно стоит выделить заседание ФРС США 16 сентября. Решение по ставке и динамика доллара будут ключевыми факторами для рынков. Если ФРС подаст сигнал о более жесткой политике, это может оказать давление на цены на золото.

Что по ожиданиям: Индекс МосБиржи на неделе пробил нисходящий тренд — это позитивный сигнал, но он не гарантирует продолжения роста. Для полноценного разворота необходимо закрепиться выше 2300 пунктов, вот только сил на это пока не хватило. Вполне возможно, что какое-то время индекс проведет в боковике, в рамках которого может еще немного откатиться вниз.

Если индекс уйдёт ниже 2240–2250 и закрепится под трендовой — скорее всего, двинется к 2200. На это косвенно намекает и возможная двойная вершина, которая может сформироваться после резкого падения ниже 2300 в пятницу. Формация сработает при пробое 2250 — тогда 2200 станет базовым сценарием.

• Лидеры: Селигдар
#SELG (+4,9%), МКБ #CBOM (+2,2%), Полюс #PLZL (+2,1%), ВИ.ру #VSEH (+1,6%), Циан #CNRU (+0,7%).

• Аутсайдеры: Озон
#OZON (-4,3%), АФК Система #AFKS (-3,8%), Алроса #ALRS (-3,55%), Ростелеком #RTKM (-3,5%).

14.09.2026 - понедельник

• Мосбиржа
#MOEX увеличит на час время основной торговой сессии. Утром она будет начинаться в 9:00 мск.

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией

Возобновится ли падение акций после решения ЦБ? К чему готовиться инвестору

ГК Мать и дитя - один из лидеров в сфере IR-коммуникации

Вчера состоялась церемония награждения победителей IR-премии MOEX «Рынок выбирает», учрежденной Московской биржей в 2025 году. IR-премия МОЕХ «Рынок выбирает» — это ежегодный конкурс, который выявляет публичные компании, выстроившие наиболее конструктивный и прозрачный диалог с инвесторами, путем проведения масштабного опроса и исследования среди инвесторов.

Компания
#MDMG получила сразу три награды в номинациях для компаний с капитализацией 40-200 млрд руб.:
· 1 место в номинации «Лучший топ-менеджер для инвесторов» - Марк Курцер (генеральный директор ГК «Мать и дитя»);
· 2 место в номинации «Лучший IR-руководитель» - Олеся Лапина;
· 3 место в номинации «Лучшая IR-коммуникация».


Эти победы для нас являются внешним признанием эффективной работы Компании с инвесторами и рынком под руководством первого лица, лично вовлеченного в процесс IR-коммуникации, а также важным ориентиром и стимулом для дальнейшего развития. И мы искренне благодарим всех, кто подарил нам свой голос.

ГК Мать и дитя - один из лидеров в сфере IR-коммуникации

✨ Инвесторы выбирают POSI

Вчера вечером во время IR-форума Московской биржи «Код IR: проверка на прочность» были подведены итоги премии «Рынок выбирает», которая присуждается за высокие стандарты коммуникаций с инвесторами, а именно за проактивную работу с ними (в том числе в соцсетях), проведение мероприятий и качественную обратную связь.

MOEX вручает награды по результатам масштабного исследования, в котором компанию всесторонне оценивают крупнейшие российские институциональные инвесторы и аналитики инвестиционных банков и брокерских компаний.

В этот раз мы уверенно вошли в топ организаций, которые смогли выстроить конструктивный и плодотворный диалог с инвесторами: в двух из четырех номинаций получилили награды, еще в двух — вошли в шорт-лист (есть, что планировать на будущее 😉).

1️⃣ Наш IR-директор Юрий Мариничев взял гран-при как «Лучший IR-руководитель компании» (компании с капитализацией 40–200 млрд рублей).

2️⃣ Также у POSI — второе место в номинации «Лучшая IR-коммуникация» (компании с капитализацией 40–200 млрд рублей).

«Мы благодарим участников фондового рынка за высокую оценку нашей работы с инвестиционным сообществом. Премия «Рынок выбирает» — это максимально широкий срез мнений как профессионалов, так и розничных инвесторов, поэтому эта награда особенно ценна. Positive Technologies продолжит делать всё для сохранения высокого уровня доверия со стороны наших инвесторов и партнёров, поддержания максимальной прозрачности и развития фондового рынка», — прокомментировал результаты премии Юрий Мариничев.

Спасибо вам большое за признание, всегда готовы ответить на ваши вопросы, оставайтесь на связи ❤️

IR-команда
#POSI

✨ Инвесторы выбирают POSI

Хорошая ли у Вас память? Ищем признаки перемен 🌟


Признаюсь честно: моя память — не идеальна. Но кое-что я всё же запоминаю. 😉

Фондовый рынок сегодня колоссально зависит от политики. Нравится нам это или нет — вопрос второй. Но факт остаётся фактом.

🌍 Более того:
Если смотреть глобально, качество жизни каждого человека или домохозяйства сейчас в той или иной степени привязано к геополитике.

📰 На Смартлабе прочитал такую новость (источнику доверяю):

Зеленский:
— Нам могут нравиться те или иные форматы переговоров, но хуже, когда их нет вообще.
— Мы не обсуждали с Уиткоффом и Кушнером усиление антироссийских санкций.
— План А — максимально ускорить дипломатию, чтобы снизить эскалацию.
— Надо делать всё, чтобы трёхсторонние встречи состоядлись

🔍 Что я вижу между строк?

Похоже, Зеленский начинает готовить общественность к уступкам. Совсем недавно звучали громкие лозунги о победе… Но ситуация, видимо, меняется.

Я не стремлюсь никого осуждать — просто анализирую открытые данные.

😔 Одно ясно точно: происходящее негативно сказывается на всём мире. И очень хочется верить, что мы постепенно приближаемся к завершению этого долгого и тяжёлого этапа.

Короче, держимся, а темпы инвестирования лично я сохраняю.

А вот рандомная подборка бумаг, которую рассматриваю на добавление либо увеличение позиций:

- Мать и дитя - медицина всегда в тренде $MDMG
- Х5 - кушать будут хотеть всегда,дувеличиваю позицию $X5
- Озон - что то в них есть, даже не смотря на удары по их инфраструктуре. Давно за них топлю $OZON
- Яндекс - Айти, которое поглощает все $YDEX
- Промомед - интересная история роста и новаций $PRMD
- Мосбиржа - как брал так и буду с надеждой на дивы $MOEX
Новатэк и Транснефть - две крупные компании цена которых в районе 1000р меня очень устраивает - набираю $NVTK $TRNFP

Сургутнефтегаз и Татнефть - компании, которые интересны мне будущими дивидендами $TATNP $SNGSP

В посте нет рекомендаций, только субъективная точка зрения.
Никого ни к чему не призываю.

Ваши деньги - только Ваша ответственность!

ПОДПИСЫВАЙСЯ! У меня про деньги, экономию и инвестиции!

Подписался - стал богаче😉

#инвестиции #политика #новости #конфликт #прояви_себя #хочу_в_дайджест

Московская биржа. Отчет за 2 кв 2026 по МСФО

Тикер: #MOEX
Текущая цена: 153.52
Капитализация: 349.5 млрд
Сектор: Финансы
Сайт: https://www.moex.com/ru/exchange/investors.aspx

Мультипликаторы (LTM):

P/E - 5.44
P/BV - 1.35
ROE - 22.2%

Что нравится:

✔️рост комиссионных доходов на 3.6% к/к (21.5 → 22.3 млрд);
✔️средства клиентов увеличились на 6.2% к/к (0.9 → 0.96 трлн);

Что не нравится:

✔️снижение чистого процентного дохода на 0.8% к/к (13.4 → 13.3 млрд);
✔️расход по фин инструментам и активам -177 млн против дохода +288 млн в 1 кв 2026;
✔️чистая прибыль уменьшилась на 8.1% к/к (17.2 → 15.8 млрд);

Дивиденды:

Уровень доли прибыли, направляемой на выплату дивидендов, определяется как отношение величины FCF/BV. Минимальное значение уровня доли прибыли, направляемой на выплату дивидендов, составляет 50% от чистой прибыли по МСФО.

По данным сайта Доход за 2026 год прогнозируется дивиденд в размере 20.14 руб (ДД 13.12% от текущей цены).

Мой итог:

Операционные показатели (к/к):
- количество брокерских счетов +2.7% (41.1 → 42.2 млн шт);
- общий объем торгов +10.7% (503.3 → 557 трлн);
- рынок акций -9.9% (8.1 → 7.3 трлн);
- рынок облигаций -5.6% (7.2 → 6.8 трлн);
- размещено облигаций +12.9% (4.96 → 5.6 трлн);
- срочный рынок -6% (48.4 → 45.5 трлн);
- денежный рынок +15.3% (390.6 → 450.4 трлн).

После традиционно слабого 1 квартала во 2 дела пошли заметно лучше. Причем динамика заметно лучше прошлогодней (в 2025 году объем торгов во 2 квартале был аналогичен первому). Количество брокерских счетов продолжает расти, хотя это и ахти какой показатель, так как многие из них могут быть пустыми и неактивными.

ЧПД снизился в сравнении с прошлым кварталом, но относительно прошлого года есть рост (+4.7% г/г, 15.1 → 15.8 млрд). За полугодие чистый процентный доход увеличился на 8.8% г/г (24.5 → 26.7 млрд).
Комиссионные доходы подросли как к/к, так и в сравнении с прошлым годом (+24.8% г/г, 17.8 → 22.3 млрд). За полгода КД выросли на 20.5% г/г (36.3 → 43.8 млрд).

За квартал чистая прибыль снизилась по причине уменьшения ЧПД и убытков при переоценке фин. активов и операций с валютой и драг. металлами. Чистая прибыль за полугодие выросла на 17.8% г/г (27.9 → 32.9 млрд). Здесь можно отметить, что за операционные расходы снизились на 5.9% г/г (23.5 → 22.1 млрд), так что компания работает не только над получение большего дохода, но и старается оптимизировать свои расходы.

По своей стратегии Мосбиржа планирует до 2028 поддерживать стабильную прибыль свыше 65 млрд. Как видно по 1 полугодию в 2026 пока все идет в рамках этого плана. По примерным прикидкам компания сможет заработать около 67.6 млрд, что дает P/E 2026 = 5.17 и дивиденд в районе 22.26 руб при выплате 75% от чистой прибыли (ДД 14.5% от текущей цены).

Взгляд с прошлого обзора на компанию не изменился. Мосбиржа остается интересной дивидендной историей. Основным драйвером улучшения результатов остается рост комиссионных доходов за счет увеличения объемов. В какой-то мере этому помогает расширение торгового диапазона (с сентября торговая сессия на фондовом, срочном, валютном рынках и рынке драг. металлов Московской биржи начинается с 9:00) и запуск новых инструментов для торговли (например, фьючерсы на южнокорейский рынок, вечные фьючерсы на иностранные акции, а также в планах начать торги вечными фьючерсами на Bitcoin и Ethereum). При дальнейшем снижение ключевой ставки и улучшение инвестиционного климата можно также ожидать притока ликвидности на биржу, что выльется в дополнительные объемов торгов, а значит в еще больший комиссионный доход (плюс процентный доход от остатков на брокерских счетах).

Акции Мосбиржи недавно добавил в свой портфель и текущая доля 5% (лимит - 4%). Прогнозная справедливая стоимость - 212 руб.

*Не является инвестиционной рекомендацией

Более подробная информация по портфелю в моем Телеграме

Московская биржа. Отчет за 2 кв 2026 по МСФО

Я не жадный, но денег не дам)

🚨 «НЕТ, Я НЕ ЖАДНЫЙ!» — КАК ОТКАЗАТЬ В ДОЛГ И НЕ ПОТЕРЯТЬ УВАЖЕНИЕ

Наверняка вы сталкивались с ситуацией 😏: как только окружающие узнают, что у вас есть деньги, у них сразу появляется потребность попросить взаймы. Классическая версия: «Ну у тебя же есть, тебе чё, жалко, что ли?»

И знаете, у меня есть вполне доходчивый ответ на этот вопрос. Конечно, на него, как и на любой другой, всегда найдётся контраргумент. И всё же мой вариант чаще оказывается действенным 💡

Вот хороший пример: кто-то врач, кто-то сантехник, кто-то инженер, менеджер, строитель или даже дворник. Профессия не важна. Важно то, что у любого человека есть основной труд или подработка, которая выполняется при помощи специального инструмента — молотка, топора, компьютера и т.д. Когда человеку хочется масштаба, он нанимает других людей, которые тоже с инструментом что-то делают.

Я к чему это всё?
А к тому, что мои деньги — это чистой воды инструмент. И нет, я не жадный. Просто мои деньги работают и зарабатывают мне. Захочет ли условный сантехник одалживать свой ящик с инструментами? Даже если одолжит — вряд ли надолго. Суть даже не в том, одолжит или нет. Суть в том, чтобы на примере показать: деньги — это мои «работники» (отсылка к книге «Самый богатый человек в Вавилоне»). Если я буду разбрасываться этими деньгами — «штат» не собрать 🙅‍♂️

Я широко развернул тему, но фактически отвечаю: «Извини, у меня нет свободных денег». При необходимости уточняю, почему так.
И главный момент: я говорю это абсолютно искренне и говорю ПРАВДУ. Это не отговорки и не попытка «съехать с темы», а реальность.

Я не держу деньги на карте — всё вложено в различные инструменты. Более того, у меня есть долги, обязательные платежи, плечи, съёмная квартира. И всё достаётся мне не бесплатно. Поэтому я даю в долг только тогда, когда понимаю, что у человека действительно серьёзные трудности или форс-мажор. И кто бы что ни говорил — только дисциплина может сделать богаче. В том числе дисциплина, касающаяся как занятий в долг, так и отдавания долгов.

⚠️ Не ИИР. Ваши деньги — только Ваша ответственность!

А вы даёте деньги в долг? 👇

🔹 Случайная подборка акций из моего текущего портфеля:

🟢 Озон $OZON — надеюсь, маркетплейс выживет под гнётом
🟢 ИКС 5 $X5 — всё-таки топовый ритейл!
🟢 Мосбиржа $MOEX — продолжаю рассчитывать на дивиденды
🟢 Новатэк $NVTK — альтернатива Газпрому, рост и будущее
🟢 Полюс $PLZL — неожиданное падение может смениться ростом
🟢 Россети Ленэнерго $LSNGP — практически вечная (в моём понимании) история для заработка, субъективно
🟢 Сбер $SBER — Сбербанк — кэш-машина 💰
🟢 Сургутнефтегаз $SNGSP — защита от девальвации и дивиденды
🟢 Транснефть $TRNFP — одна из любимых бумаг с шикарными дивидендами
🟢 Т-технологии$T — куда же без такого банка. Держу

📢 Подпишитесь! И помните: важные и интересные новости — в моих блогах! 😉

#инвестиции #акции #финансы

Я не жадный, но денег не дам)

🗣 Путин на ВЭФ. Рынок восстановится, экономику важно не переохладить


Выступления президента всегда стоит читать чуть внимательнее обычных новостей. В них можно уловить не только оценку ситуации, но и понять, какие ориентиры власть считает ключевыми. Сегодня на ВЭФ таких сигналов прозвучало достаточно. Разберём главное.

🔷️ Фондовый рынок

Путин назвал фондовый рынок $MOEX одним из важнейших инструментов развития экономики и заявил, что он будет постепенно восстанавливаться.

«Да, мы понимаем, сейчас он в небольшом минусе. Но я уверен, все будет постепенно восстанавливаться с сохранением и укреплением макроэкономических показателей».

При этом ждать каких-то резких движений со стороны государства, судя по риторике, не стоит. В развитии рынка, по словам президента, нужно действовать «спокойно и ритмично». Власти видят проблемы, с которыми сейчас сталкивается рынок. 😅 Правда, рынку одного внимания пока маловато, хотелось бы уже увидеть и решения.

🔷️ Ставка, инфляция и охлаждение экономики

Высокая ключевая ставка ЦБ была сознательным решением для сохранения макроэкономической стабильности. Накачивать экономику денежной массой опасно, поскольку это будет влиять на инфляцию.

Сейчас инфляция составляет около 6,3% г/г, цель по ее снижению достигается. Но здесь появилась важная оговорка.

«Важно не переохладить экономику».

По оценке Путина, правительству и ЦБ пока удается «проходить между Сциллой и Харибдой».

Рост экономики продолжается и может оказаться выше прогнозных 0,6%. Реальные зарплаты в I кв., по его словам, выросли на 6,3%.

🔷️ Новый инвестиционный цикл

Цикл ряда крупных инвестиционных проектов в России завершился, теперь необходимо запускать новый.

Путин отметил, что при предсказуемой экономической политике инвестиции будут приходить как изнутри страны, так и из-за рубежа.

Для привлечения длинных денег власти также намерены развивать механизм концессионных облигаций и при необходимости его донастраивать.

Правда, если посмотреть на то, как сейчас торгуется длинный конец ОФЗ , самим длинным деньгам пока тоже немного страшно 😅 Доходности выше 16% не слишком располагают капитал смотреть далеко в будущее.

🔷️ Бюджет

Дефицит федерального бюджета Путин назвал некритичным, указав на низкий уровень государственного долга.

«Надо не то чтобы экономить, надо рационально расходовать».

То есть речь сейчас идет не о тотальном сокращении расходов, а о выборе приоритетов.

🔷️ Банки и вклады

Слухи о возможной заморозке денег граждан на банковских счетах Путин категорически отверг.

«Заморозка вкладов? С какой стати?»

Такие сообщения он назвал вбросами. Ситуацию в банковской системе президент оценивает как стабильную.

🔷️ Нефть, НПЗ и защита предприятий

Путин сообщил, что компании уже включились в работу по защите НПЗ от атак. По его словам, результат уже есть.

На фоне роста нефтяных цен экспорт сырой нефти стал выгоднее переработки, однако компании продолжают ремонтировать НПЗ.

Также Путин подчеркнул, что задачи национализировать критическую инфраструктуру у государства нет. Механизм внешнего управления нужен для случаев, когда собственники не обеспечивают необходимую защиту объектов.

🔷️ О мобилизации

И отдельно важное заявление, которое сейчас волнует большинство россиян.

«Нет такого сценария на сегодня, который потребовал бы мобилизации».

Слухи о новой волне мобилизации Путин назвал информационной атакой в преддверии выборов в Госдуму.

🧐 Что в итоге❓️

Если смотреть на выступление глазами инвестора, общий сигнал скорее умеренно позитивный. Власти признают проблему высокой стоимости денег и риск переохлаждения экономики, говорят о необходимости нового инвестиционного цикла и восстановления фондового рынка. Но обещаний резкого снижения ставки или быстрого разворота экономической политики не прозвучало. Курс остается осторожным, а главным условием для более сильного восстановления рынка остается макроэкономическая стабильность.

Ставьте 👍

#обзор_рынка
©Биржевая Ключница

🗣 Путин на ВЭФ. Рынок восстановится, экономику важно не переохладить

В Инвестициях есть толк!

Инвестиции и инвесторы – ЗЛО? 🤔

А снижение потребления вредно для экономики?

Как в своём, так и во многих других блогах я часто сталкиваюсь с такой версией. Мол, инвестиции – это вообще пыль, от сбережений нет никакого толка, а антипотребление – вообще забирает деньги из экономики.
Но давайте разберёмся.

Начнём с самого простого – вклады.

По данным, 68,4 трлн рублей лежит только на вкладах. И если вы хоть что-то знаете о том, как работают банки, – вы понимаете: эти деньги работают в экономике нашей страны!
567 млрд руб. налогов ориентировочно по году платится со вкладов.
А помимо всего прочего, деньги вкладчиков физ. и юр. лицам выдаются в форме кредитов, ипотек и т.д. На эти деньги реализуются проекты и строятся дома, заводы. А далее платятся зарплаты, налоги и прочее. 💰

Инвестиции в акции, облигации и фонды

Тезис о том, что инвесторы бесполезны, а экономия вредна, разбивается о вышеприведённые аргументы. Но давайте смотреть шире, уже в инвестиционное поле.
Когда вы покупаете облигации, акции, фонды – вкладывая деньги, всё происходит также. Строятся заводы/пароходы, реализуются проекты, строятся больницы, платятся зарплаты госслужащим. 📈

Личный пример

На своём примере могу сказать: помимо инвестиций я работаю, активно работаю и планирую продолжать. Мои налоговые платежи – достаточно крупные. В этом мой вклад в экономику страны, долгосрочный вклад. Это моя гражданская позиция – поддерживать экономику страны и вместе с тем самому богатеть.
Если смотреть косвенно, ходя в магазин, каждый тоже так или иначе в экономику вкладывается. Однако уровень вложений – разный.

Предвосхищая комментарии про потери – скажу: инвестиции – это не про «халявные деньги», это про огромную работу, постоянное обучение, ошибки, потери и, конечно, прибыль в потенциале. Если бы всё было просто, наверное, все бы были миллиардерами, а в чём же тогда богатство? 😉

Помните: Ваши деньги – Ваша ответственность!
А важные новости выходят не только тут.

Случайная подборка бумаг моего текущего портфеля:

Мосбиржа $MOEX - не можешь победить - возглавь, как говорится)

АБЗ $RU000A10B263 - облигации бетонного гиганта!

АСВ $RU000A10FJJ9 - коллектора, ребята не очень дружелюбные, но это их дела, на что деньги берут.

Аэрофьюэлз $RU000A10E4Y1 - поддерживаю топливно - Аэро отрасль РФ.

Балтийский лизинг $RU000A10A3W1 - держу под оферту, надеюсь на эффект!

Самолёт $RU000A104JQ3 - девелопер номер 1 по объему строительства в РФ
И ещё держу этот выпуск $RU000A10BW96

Брусника $RU000A10C8F3 - а ведь кто-то будет жить в этих квартирах!

И у Глоракса $RU000A10E655 $RU000A10FMQ8 - тоже будут жить!
Что же, всем удачных инвестиций!

#инвестиции #долгосрок #новичкам #чтокупить

P.S. Ты это, подпишись если чё!

В Инвестициях есть толк!

Байбэк: почему выкуп акций — сигнал для инвестора и когда он выгоднее дивиденда

Когда компания объявляет программу обратного выкупа, рынок часто реагирует коротким ростом. Инвестор видит заголовок «выкупит свои акции на N миллиардов» и читает его как знак уверенности менеджмента. Иногда так и есть. Часто — нет: часть программ лишь закрывает размытие от опционов сотрудникам, часть финансируется долгом на пике оценки, часть так и остаётся неисполненной авторизацией.
Ниже — прикладной разбор для читателя фондового рынка. Сначала механика байбэка и правила чтения сигнала. Затем сравнение с дивидендом: налоги, денежный поток инвестора и причина, по которой крупный капитал чаще предпочитает выкуп.

Что такое байбэк
Байбэк (share buyback, share repurchase) — покупка компанией собственных акций. Деньги уходят с баланса, бумаги погашают либо оставляют на балансе как казначейские. Для акционера, который не продаёт, экономический смысл простой: его доля в прибыли и в голосах растёт, потому что знаменатель — число акций в обращении — сокращается.
Удобная метафора — пирог. Дивиденд отрезает начинку и кладёт её инвестору на тарелку: пирог стал меньше, зато на счёте появились деньги. Выкуп забирает чужие куски из раздачи. Пирог чуть уменьшился, ваш кусок стал относительно больше. Кэша на карту не пришло, зато вы владеете большей долей того же бизнеса.
Важно сразу отделить миф от арифметики. Байбэк сам по себе не создаёт стоимость. Он перераспределяет уже созданную. Если акцию выкупают дешевле внутренней стоимости бизнеса, оставшиеся акционеры богатеют. Если дороже — они по сути доплачивают тем, кто вышел.

Как компании выкупают бумаги
• С открытого рынка. Самый частый формат: брокер эмитента постепенно покупает акции на бирже. Можно ускоряться на просадках. Для котировки это дополнительный спрос, но не гарантия роста: программы растягивают на месяцы и годы.
• Тендер. Компания называет объём и ценовой коридор, акционеры сами решают, сдавать бумаги или нет. Сигнал сильнее: менеджмент фиксирует цену, которую считает приемлемой.
• Ускоренный выкуп (ASR). Банк сразу поставляет эмитенту крупный пакет, а затем сам докупает бумаги на рынке. Формат любят американские blue chips, когда нужно быстро сжать число акций.
Отдельно смотрите судьбу выкупленных бумаг. Погашение — честный байбэк для оставшихся: акций стало меньше навсегда. Казначейский пакет можно снова выпустить под опционы, сделку M&A или продажу в рынок. Пока бумага лежит «в столе», формально она не голосует и не получает дивиденд, но это не уничтожение.

Главный фильтр качества
Смотрите не сумму программы в релизе, а динамику diluted shares outstanding за 3–5 лет. Если компания «выкупает» на миллиарды, а число акций почти не падает, байбэк в основном компенсирует stock-based compensation. Это оплата труда через акционерный капитал, а не возврат денег владельцам.

Зачем это делают
Честные мотивы известны. У бизнеса есть свободный денежный поток, который нельзя реинвестировать с доходностью выше стоимости капитала — излишек возвращают владельцам. Выкуп гибче дивиденда: его можно свернуть в кризис без ритуального шока от «резки выплаты». Для держателя, который не продаёт, налог не возникает в момент программы. Часть выкупа закрывает размытие от акций сотрудникам. Наконец, менеджмент может считать бумагу дешёвой и ставить на это деньги компании.
Сомнительные мотивы встречаются не реже. KPI топ-менеджмента часто завязаны на EPS и на динамику котировки: выкуп механически поднимает прибыль на акцию даже при стагнирующей прибыли. Выкуп в долг на пике мультипликаторов украшает отчётность сегодня и ослабляет баланс завтра. Ещё хуже, если ради поддержки акции режут R&D, ремонт мощностей и качество продукта — тогда программа проедает будущее.


Почему это сигнал и как его читать
Классическая теория асимметрии информации исходит из того, что менеджмент знает о бизнесе больше рынка. Отдать живые деньги за собственные акции — дорогое действие. Дешёвый сигнал — фраза «мы верим в будущее». Дорогой — перевод кэша со счёта компании продавцам. Поэтому в среднем рынок позитивно встречает анонс.
За двадцать лет сигнал ослаб. В США выкуп стал рутиной: в 2025 году компании S&P 500 направили на байбэки порядка $1 трлн — больше, чем на дивиденды. Когда программу запускают почти все и всегда, анонс чаще означает «есть кэш и привычка», а не «бумага катастрофически дешева». Читать нужно качество, не факт пресс-релиза.
Правило Уоррена Баффетта до сих пор лучшее в учебнике. Berkshire Hathaway выкупает свои бумаги, только если есть запас ликвидности и акция торгуется с заметным дисконтом к внутренней стоимости, посчитанной консервативно. Для оставшихся акционеров выкуп выше этой стоимости — подарок уходящим. Между 2018 и 2024 гг. конгломерат направил на свой сток десятки миллиардов долларов; в 2025-м, в последний год Баффетта как CEO, выкупы почти остановили, оставив кэш преемнику. В 2026-м Грег Абель программу перезапустил. Дисциплина важнее привычки.

Зелёные флаги
• Источник денег — устойчивый свободный денежный поток, а не новый долг. FCF покрывает дивиденды и выкуп, чистый долг не раздувается.
• Diluted share count снижается не на доли процента, а заметно и несколько лет подряд.
• Оценка в момент покупок не выглядит эйфоричной относительно собственной истории компании (P/E, EV/EBIT, FCF-yield).
• Инсайдеры не продают крупные пакеты параллельно программе. Ещё лучше, если докупают.
• Инвестпрограмма жива: capex и R&D не принесены в жертву котировке. Остановка выкупа ради проекта с более высокой ожидаемой доходностью — тоже взрослый сигнал.
• Бумаги погашают, а не бесконечно складывают в treasury под будущие опционы.
• Есть отчётность об исполнении: сколько купили, по какой средней цене, какая доля программы закрыта. Авторизация — потолок, не обязательство.

Красные флаги
• Выручка и операционная прибыль стагнируют или падают, а объём выкупа растёт. EPS рисуют через знаменатель.
• Программа финансируется долгом при дорогой оценке.
• Число акций не падает: миллиарды уходят на компенсацию опционов.
• ROE взлетает, потому что собственный капитал сжимают выкупом. Иногда equity уходит к нулю и ниже — это не качество бизнеса, а арифметика.
• В истории эмитента уже были выкупы незадолго до обвала модели. Байбэк не лечит сломанный продукт.

Как это выглядит у крупных эмитентов
Apple (NASDAQ:AAPL) при Тиме Куке вернула акционерам сотни миллиардов долларов выкупом. За десятилетие компания стала крупнейшим покупателем собственных бумаг в мире: в 2025 году на программу ушло около $92 млрд, даже после небольшого сокращения на фоне торговых шоков. При капитализации в несколько триллионов авторизация на $100 млрд — это примерно 2% компании за цикл. За квартал эффект почти незаметен. За десять лет держатель, который не продавал, обнаруживает заметно большую долю бизнеса с высокой рентабельностью капитала. Слабое место то же, что у всего крупного техсектора: часть выкупа закрывает опционы. Смотреть нетто-снижение числа акций.
На российском рынке байбэк до сих пор исключение, поэтому анонс читают громче, чем сопоставимую программу в США.


Банк Санкт-Петербург (MOEX:BSPB) ближе к «выкупу здорового человека»: повторяющиеся программы, прямая формулировка о недооценке, погашение бумаг, заметная доля относительно капитала. На другом полюсе — программы Яндекса, HeadHunter, Т-Технологий и ряда IT-имён 2025–2026 годов, где объём часто скромный относительно free-float, а цель ближе к компенсационному контуру. Читать их как безусловный buy-сигнал нельзя. Обзоры брокеров по коррекции 2026 года показывают ожидаемое: выкуп точечно поддерживает бумагу и не держит её против всего рынка, если ломается фундаментальная картина.

Короткая арифметика
У компании 100 акций, прибыль 100, цена 10, капитализация 1 000, свободный кэш 100. EPS = 1, P/E = 10.
Дивиденд на все 100 единиц кэша оставляет 100 акций. Инвестор получает рубль на бумагу минус налог, доля не меняется.
Выкуп 10 акций по 10 оставляет 90 бумаг. EPS ≈ 1,11. Доля держателя, который не продал, вырастает с 1/100 до 1/90. Если рынок сохранит тот же P/E, справедливая цена акции подрастает. Часть эффекта уже могла сидеть в котировке как премия за кэш на балансе.
Тот же кэш при цене 20 купит только 5 акций. EPS вырастет слабее, а компания отдаёт дорогой актив. Если внутренняя стоимость была 12, оставшиеся акционеры теряют: рубль бизнеса куплен дороже рубля. Практический вывод: важны не «миллиарды в заголовке», а процент капитала и оценка входа.

Байбэк против дивиденда
Оба инструмента — краны из одного бака. Свободный кэш возвращают владельцам после долга, капекса и запаса прочности. Спор «что лучше вообще» бессмыслен. Спор «что лучше вам» решается качеством аллокации внутри компании, ценой акции и вашим налоговым и кассовым профилем.
Коротко: дивиденд — обещание, выкуп — решение. Обещание рынок наказывает за нарушение, поэтому зрелые «аристократы» держат выплату священной, а выкуп используют как гибкий сверхурочный канал. Технологические компании часто делают наоборот: маленький дивиденд и большой байбэк. Это не мораль, а культура капитала и налоговая математика держателей.

Налоги: здесь прячется разница
В США десятилетиями выкуп был налоговым аристократом. Дивиденд — событие здесь и сейчас для каждого держателя. Выкуп для того, кто не продаёт, — ноль налога сегодня. Прирост реализуется когда угодно: через год, через двадцать лет, иногда через наследство. Отсрочка — беспроцентный кредит государства. Чем длиннее горизонт и чем больше сумма, тем дороже этот кредит в пользу байбэка. Даже после 1% акциза на нетто-выкупы в США эффективная нагрузка на возврат капитала через repurchase в среднем остаётся ниже, чем через дивиденд. Для пенсионных и прочих льготных счетов преимущество схлопывается: им всё равно, в какой форме пришёл кэш.

У российского частного инвестора два разных налоговых мира. Дивиденды — отдельная база. Для резидента обычно 13% в пределах установленного порога годового дивидендного дохода и 15% с превышения; налог удерживают при выплате. Льгота долгосрочного владения на дивиденды не действует. ИИС их, как правило, тоже не освобождает: даже на ИИС-3 «вычет на доход» на дивидендную выплату не распространяется.


Рост курсовой стоимости работает иначе. Налог возникает только при продаже и только с прибыли. Для биржевых бумаг, купленных после 1 января 2014 года, при владении от трёх лет доступна льгота долгосрочного владения: прибыль можно освободить в пределах 3 млн рублей за каждый полный год (три года — до 9 млн и далее по шкале). Плюс вычеты ИИС на взнос и/или на инвестиционный доход. Пороги прогрессии и детали льгот менялись — перед сделкой их нужно сверять с актуальной редакцией НК РФ.

Следствие одинаково в обеих юрисдикциях. Дивиденд каждый год принудительно достаёт налог и уменьшает капитал, который мог бы работать дальше. Выкуп позволяет сидеть в позиции, наращивать долю и откладывать налог — а при выполнении условий ЛДВ частично или полностью его обнулить. Чем выше предельная ставка и чем больше счёт, тем дороже «налог каждый год» относительно «налога когда-нибудь или никогда».

Пример на 100 000 рублей возврата капитала
Дивиденд: на счёт приходит около 87 000 после 13%. Чтобы сохранить долю, эти деньги нужно снова вложить — уже после налога, с комиссией и риском цены. Выкуп: инвестор ничего не продаёт, налог сегодня равен нулю, доля чуть растёт. Через пять лет при выполнении условий ЛДВ продажа может пройти без НДФЛ в пределах лимита. Это не аргумент «игнорировать дивидендных эмитентов». Это объяснение, почему крупный капитал любит компании, которые умеют оставлять стоимость внутри акции.

Почему состоятельные инвесторы чаще выбирают выкуп
Это не презрение к дивиденду. Это набор причин, которые усиливаются с размером капитала.
• Контроль момента налога. В налогооблагаемом счёте принудительное событие стоит дорого. Дивиденд нельзя «не получить». Продажу после выкупа можно не делать годами.
• Сложный процент на всю сумму. Если бизнес с высокой отдачей на капитал оставляет рубль внутри и сжимает число акций, рубль продолжает работать в той же машине. Дивиденд вытаскивает его в кэш, где он часто лежит хуже.
• Качество байбэк-компаний. Корзина активных американских программ последнего десятилетия (Apple, Microsoft, Alphabet, Meta) обгоняла классических дивидендных аристократов не потому, что выкуп магический, а потому что выкупали в основном бизнесы с высокой рентабельностью капитала.
• Гибкость потребления. Семейный офис, которому нужны деньги на жизнь, продаёт 0,5–1% портфеля в год — «самодельный дивиденд» — и выбирает, какой лот и в какой налоговый год закрывать.
Честный слой, о котором нельзя молчать: топ-менеджмент с опционами тоже любит выкуп, потому что растут EPS и часто котировка. Инвестор обязан отделять этот агентский мотив от мотива владельца. Совпадение интересов бывает. Автоматическим оно не является.
Когда дивиденд лично вам выгоднее
• Нужен регулярный кэш, и продавать кусок позиции психологически или технически неудобно — пенсия, рентный портфель, «мне платят».
• Основной капитал уже в льготной оболочке, где налоговое преимущество выкупа сжимается. Тогда решает качество бизнеса, а не форма выплаты.
• Менеджмент хронически выкупает на максимумах, в долг, без снижения share count. Честный дивиденд в таком случае лучше: вам хотя бы отдали кэш, а не сожгли его в переплате за свою бумагу.
• Бизнес зрелый, роста почти нет, кэш стабильный. Здесь дивиденд ещё и дисциплинирует совет директоров: меньше соблазна строить империю ради эго.

Лучшие советы директоров не выбирают религию. Ставят дивиденд на уровень, который бизнес выдержит в плохой год, а излишек удачного года возвращают выкупом — и только если цена не выглядит абсурдной. Так устроен гибридMicrosoft и многих банков после стресс-тестов. Так же звучит логика Berkshire: сначала крепость баланса и покупка чужого отличного бизнеса, и только если свой сток «слишком дёшев» — выкуп себя.
Что делать, когда программу объявили
1. Это возврат излишка или замена роста?
2. По какой оценке покупают — как хозяин или как человек с KPI на EPS?
3. Падает ли diluted share count?
4. Что одновременно происходит с долгом, capex и сделками инсайдеров?
5. Вам лично нужен кэш или нужна доля? От ответа зависит, радоваться дивиденду или выкупу.
Покупать «на заголовке» автоматически не стоит: короткий всплеск после анонса часто съедает премию сигнала. Если тезис по компании жив и флаги зелёные, держателю можно ничего не делать — выкуп работает без его участия. Если нужен кэш, а эмитент ушёл в байбэк вместо выплаты, заранее решить, какую долю портфеля будете «самодивиденить» продажами и в какие налоговые окна. Если флаги красные, анонс может быть поводом уйти, пока премия сигнала ещё в цене.

Итог
Байбэк — способ вернуть владельцам излишек кэша и автоматически увеличить долю тех, кто остался. Как сигнал он ценен, когда дорог: живые деньги, разумная цена, падающее число акций, живой бизнес и непротиворечивое поведение инсайдеров. Как сигнал он пуст, когда дешев: релиз, долг, опционы, пик мультипликаторов.
Дивиденд лучше тому, кому нужны деньги и предсказуемость. Выкуп лучше тому, кому нужен сложный процент, контроль налога и доля в сильном бизнесе на долгие годы. Поэтому крупный капитал, который не проедает портфель, так часто голосует за компании, умеющие покупать себя недорого и не обещать лишнего.
Взрослый подход — не выбирать сторону в споре «дивиденды vs buyback», а задать два скучных вопроса. Эта компания создаёт стоимость быстрее, чем уничтожает её плохим аллокейшном? Мне сейчас нужен кэш или доля? Ответы стоят дороже любого заголовка про рекордную программу выкупа.

Дисклеймер
Материал носит исключительно информационный и образовательный характер и не является индивидуальной инвестиционной рекомендацией в смысле федерального законодательства РФ, офертой или прогнозом доходности. Упоминание эмитентов и тикеров приведено для иллюстрации и не означает рекомендации покупать или продавать соответствующие бумаги. Налоговое законодательство меняется; ставки, пороги прогрессии, условия ЛДВ и ИИС необходимо сверять с актуальной редакцией Налогового кодекса РФ. Прошлые программы выкупа и историческая динамика не гарантируют будущего результата. Инвестиции в акции связаны с риском потери капитала.
Байбэк: почему выкуп акций — сигнал для инвестора и когда он выгоднее дивиденда

📈 Мосбиржа готовит большое расширение рынка

Вчера Мосбиржа $MOEX выдала сразу целую пачку заявлений о том, каким собирается делать российский рынок в ближайшее время. Если собрать их вместе, направление довольно понятное: больше эмитентов, больше инструментов и попытка упростить доступ компаний к капиталу.

📌 Мосбиржа хочет привести на рынок новые типы компаний

Для малого и среднего бизнеса хотят упростить и удешевить подготовку к IPO. Мосбиржа вместе с аудиторами, банкирами и юристами работает над типовыми процедурами и документами, чтобы сократить количество согласований и расходы компаний на выход на рынок.

Отдельное направление это геологоразведочные юниоры. Так называют небольшие компании, которые ищут и разведывают месторождения на ранней стадии. Денег таким проектам нужно много задолго до начала добычи, а риски высокие, поэтому для них хотят создать отдельный сегмент с усиленными требованиями к раскрытию информации.

Еще одно направление это разработчики видеоигр. Для них Мосбиржа создает экспертный совет, который будет определять критерии отбора и помогать потенциальным эмитентам готовиться к публичному рынку.

Параллельно готовится новый для России механизм SPAC. По сути это «компания-пустышка», которая сначала привлекает деньги инвесторов, а затем покупает или объединяется с реальным частным бизнесом. Первое такое размещение в России уже готовится, процесс планируют начать в этом году.

📌 Коммерческие облигации станут доступнее

В III квартале Мосбиржа совместно с НРД планирует запустить первичное размещение коммерческих облигаций через биржевую инфраструктуру.

Для эмитента процедура проще обычного биржевого выпуска. Достаточно зарегистрировать выпуск в НРД, после чего бумаги смогут попасть на брокерские витрины. Для небольших и средних компаний это еще один способ привлекать деньги без полноценного листинга. На первом этапе покупать такие бумаги смогут только квалифицированные инвесторы.

📌 Крипты станет больше

В сентябре Мосбиржа планирует запустить вечные фьючерсы на индексы Bitcoin и Ethereum. Важно, что инвестор получает не саму криптовалюту, а производный инструмент на ее стоимость.

НРД собственным криптодепозитарием становиться не собирается, для учета криптовалюты Мосбиржа планирует работать с партнерскими депозитариями.

📌 Появятся фьючерсы на иностранные акции

Также планируется около 20 вечных фьючерсов на иностранные акции. Среди базовых активов назывались Tesla, Amazon, AMD и Netflix.

Расчеты будут проходить в рублях, а сами иностранные акции инвестору не передаются. Это возможность торговать движением зарубежных бумаг без владения ими.

📌 Перевод бумаг между брокерами ускорят

С 1 сентября начинает действовать новый механизм перевода ценных бумаг между депозитариями.
Вместо двух встречных поручений потребуется одно, а каждый участник цепочки должен будет обработать свою часть максимум за пять минут. В простом случае весь перевод сможет занимать около 25 минут вместо нескольких дней.
🤝Вот это уже изменение, которое инвестор действительно сможет почувствовать на практике, особенно при смене брокера.

📌 Для новичков придумали «индекс спокойствия»

Осенью Мосбиржа планирует запустить новый индикатор с рабочим названием😅 «индекс спокойствия». В него будут отбирать популярные фонды с учетом соотношения риска и доходности, а состав пересматривать ежеквартально.

Идея в том, чтобы дать начинающему инвестору более понятный ориентир при выборе инструментов, а в будущем на базе индекса могут появиться и отдельные продукты.

🤔 Итог

В целом новые возможности это всегда хорошо, но есть один важный вопрос – ликвидность. Пока ее не хватает даже рынку акций, и в таких условиях сложно ожидать, что инвесторы с большим энтузиазмом побегут в новые инструменты. Расширять витрину, конечно, можно сколько угодно, но сначала неплохо бы вернуть покупателей к тому, что на ней уже стоит.

Ставьте 👍

#обзор_рынка
©Биржевая Ключница

📈 Мосбиржа готовит большое расширение рынка