Поиск

Магнит упал на 9% — Тандер продлил РЕПО, обязательный выкуп у миноритариев отложен · МегановосТИ

1️⃣ Акции Магнита $MGNT 28 сентября падали в моменте на 9,12%, до 1 511 ₽, к вечеру снижение сократилось до 5,6%, до 1 570 ₽.
Распродажу спровоцировало продление дочерней компанией "Тандер" договора РЕПО до 2 апреля 2027 года вместо истекавшего 2 октября 2026 года.
Рынок рассчитывал, что возврат залога поднимет пакет "Тандера" выше 30% и запустит обязательное предложение о выкупе акций у миноритариев, но продление отложило этот сценарий.
Чистый долг компании на середину 2025 года составлял 430,6 млрд ₽ при отрицательном денежном потоке, а в мае 2026 года АКРА понизило рейтинг эмитента с ААА до АА+.

Отказ от возврата залога вместо выкупа акций показывает, что менеджмент Магнита предпочитает сохранить контроль над риском ликвидности, а не поддержать котировки байбэком.

Магнит упал на 9% — Тандер продлил РЕПО, обязательный выкуп у миноритариев отложен · МегановосТИ

Когда фавориты плетутся в хвосте, а мы делаем вид, что так и задумано

Знаете, что мне нравится в обзорах от аналитиков? Их непоколебимая вера в собственные идеи. Вот смотришь на такую подборку — фавориты, аутсайдеры, всё разложено по полочкам. А потом открываешь статистику за месяц и видишь: любимчики принесли два процента, пока индекс скакал на все шесть, а нелюбимчики и вовсе ушли в минус. И вот сидишь такой, чешешь репу и думаешь — то ли аналитики что-то знают, то ли я чего-то не понимаю.

Но давайте по-честному. Рынок сейчас — это не про математику и не про красивые мультипликаторы. Это про нервы. Геополитика трясёт всех, как грушу, нефть дёргается туда-сюда, ставка хоть и ползёт вниз, но медленно, как улитка по стеклу. В такой обстановке любой портфель — это лотерея с элементами научного подхода.


🔥 Явные фавориты рынка

Сбер — понятно, банк жирнеет на высоких ставках, маржа прёт, Греф обещает рекорды.

Транснефть — вообще песня, сидит на куче денег, получает проценты по вкладам, как рантье, и ещё дивиденды платит.

Яндекс — отдельная история. Компания растёт двузначными темпами, когда вокруг всё замедляется. Электронная коммерция вышла в плюс по EBITDA.


🧑‍💻 Фавориты, но с оговорками

НОВАТЭК — ставка на газ и зиму, которая рано или поздно придёт, а запасы в Европе не резиновые.

ДОМ.РФ — банк, который зарабатывает на ипотеке и чувствует себя неплохо даже при высоких ставках.

Хэдхантер с его семью процентами дивдоходности за полгода - неплохо, особенно если верить, что рынок труда не схлопнется.

Интер РАО — тут интереснее. На долгосрок компания может быть привлекательной, но на коротком горизонте — балласт. Бумага после дивидендной отсечки потеряла поддержку, и теперь болтается без катализаторов.

Логика везде примерно одна: либо компания получает кэш от высоких ставок, либо растёт быстрее рынка, либо платит щедрые дивиденды. Идея простая — собрать тех, кто в текущих условиях чувствует себя комфортно.


❌ Аутсайдеры — тут всё грустнее, но предсказуемо

Девелоперы сейчас в аду. Высокие ставки убивают ипотеку, продажи новостроек в Москве падают, финансовые расходы давят. Аналитики ждут убытков аж до 2028 года — это даже не прогноз, это приговор тому же Самолету.

Магнит — тоже логично. Убыток, долговая нагрузка, потребитель экономит. Дивидендов не будет, и это, пожалуй, самое честное, что можно сказать про ритейлера в такой ситуации.

Полюс, Северсталь и АЛРОСА— тут тоже всё примерно понятно. Либо отрасль в стагнации, либо дивиденды разочаровали, либо новостей нет вообще. Когда нет новостей, рынок придумывает их сам, и обычно не в пользу.

У каждого есть проблема, которая никуда не денется в ближайшее время.


🎯 ИнвестВзгляд: Вот не сразу, но пришел к такому интересному выводу: Смотреть на месячную динамику портфеля — это как оценивать свою физическую форму по одному дню в спортзале. Да и главный вопрос не в том, кто вырос за месяц, а в том, кто выживет в текущих условиях.


$SBER $TRNFP $YDEX $NVTK $DOMRF $HEAD $IRAO $MGNT $PLZL $CHMF $ALRS

Когда фавориты плетутся в хвосте, а мы делаем вид, что так и задумано

Осенние дивиденды в 2026 году: где самая высокая доходность? Успей до отсечки

Сентябрь на российском фондовом рынке традиционно называют месяцем «тихого дивидендного сезона». Основная волна выплат уже прошла, однако у инвесторов остаётся несколько недель, чтобы успеть приобрести акции и зафиксировать дивидендную доходность. В условиях сохранения жёсткой денежно-кредитной политики ЦБ и высоких ставок по банковским депозитам дивидендные бумаги продолжают оставаться в центре внимания.

При этом изменился сам критерий выбора: теперь инвесторы направляют средства только в компании с безупречным денежным потоком и низкой долговой нагрузкой. Всё остальное рынок игнорирует, несмотря на привлекательные дивидендные обещания.

Давайте проанализируем ключевые возможности этого периода:

• Самая жирная доходность: у «Газпром нефти»
#SIBN (7,9%), банка «Санкт-Петербург» #BSPB по обычке (7,7%) и «Хэдхантера» #HEAD (7,2%).

Успеть под отсечку по ним можно в разные даты: «Хэдхантер» — до 25 сентября, «Газпром нефть» — до 12 октября, банк «Санкт-Петербург» — до 2 октября.

• Дальше идут середнячки: «Татнефть»
#TATN по префам (5,8%) и обычке (5,6%) — успеть до 12 октября. B2B-РТС #BTBR (3,7%), «Займер» #ZAYM (3,6%), «Черкизово» #GCHE (3,5%) — все до 8 октября.

«Новатэк»
#NVTK (3,5%) и «НоваБев» #BELU (3,2%) — до 9 октября. «Яндекс» #YDEX (2,9%) и «Инарктика» #AQUA (2,9%) — до 18 сентября и 1 октября соответственно.

• Скромнее всех: ММЦБ (2,7%) — до 25 сентября, Т-Технологии
#T (1,8%) и «Норникель» #GMKN (1,4%) — до 9 октября, «Диасофт» (1,3%) — до 18 сентября, «Озон Фармацевтика» (1,1%) — до 28 сентября.

Но и здесь не всё так однозначно. Для кого-то важен не размер дивиденда, а сам факт выплаты — и надежда на то, что компания, направив часть прибыли в развитие, а не на выплаты, обеспечит рост стоимости акций в будущем.

Среди секторов выделил бы два ключевых:

• Банковский сектор: Ожидается, что крупнейшие банки сохранят высокую дивидендную доходность по итогам 2025 года, продолжая демонстрировать платежную дисциплину. Их прибыль традиционно поддерживают высокие ключевые ставки, обеспечивающие хороший процентный спрэд.

• Нефтегазовый сектор: Здесь ситуация избирательна. Наиболее устойчивые дивиденды характерны для компаний с сильным балансом и низкой долговой нагрузкой, которые способны поддерживать выплаты даже на фоне колебаний цен на нефть.

Дивидендный лайфхак:

Реинвестирование дивидендов — одна из базовых стратегий долгосрочного инвестора. Логика проста: вы держите акции, получаете дивиденды и направляете их на покупку новых бумаг. Со временем это создаёт эффект сложного процента и ускоряет рост капитала.

Однако у классического подхода есть слабое место — временной разрыв. Пока дивидендные выплаты поступают на счёт, рыночная ситуация может измениться, и цена акций — заметно подрасти. В результате инвестор покупает новые бумаги уже по менее привлекательной цене, чем в момент дивидендной отсечки. Этот нюанс стоит учитывать при построении стратегии.

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией

Осенние дивиденды в 2026 году: где самая высокая доходность? Успей до отсечки

Хэдхантер. Отчет за 2 кв 2026 по МСФО

Тикер: #HEAD
Текущая цена: 2739
Капитализация: 129.2 млрд
Сектор: IT
Сайт: https://investor.hh.ru/

Мультипликаторы (LTM):

P/E - 7
P/BV - 13.1
P/S - 3.15
ROE - 187.1%
ND/EBITDA - отриц. ND
EV/EBITDA - 6.06
Акт/Обяз - 1.52

Что нравится:

✔️увеличение выручки на 6.9% к/к (9.5 → 10.1 млрд);
✔️FCF вырос на 63.4% к/к (3.3 → 5.4 млрд);
✔️чистая прибыль увеличилась на 17.3% к/к (3.7 → 4.4 млрд);

Что не нравится:

✔️чистая денежная позиция уменьшилась на 66.7% к/к (14.3 → 4.8 млрд);
✔️нетто фин доход снизился на 35% к/к (369.7 → 240.2 млн);
✔️слабое соотношение активов к обязательствам.

Дивиденды:

Выплата не реже 1 раза в год, исходя из суммы не менее 60% и не более 100% от скор. чистой прибыли по МСФО, если отношение ND/скор. EBITDA LTM < 2.5 (если выше, то СД решает, исходя из конъюктуры).

СД рекомендовал дивиденд за 1 полугодие 2026 года в размере 200 руб. (ДД 7.3% от текущей цены).

Мой итог:

После слабого 1 квартала выручка подросла. Причем рост зафиксирован даже в сравнении с прошлым годом, хотя и очень скромный (+834 тыс).

Выручка в разрезе продуктов (к/к):
- пакетные подписки +11.6% (2.1 → 2.34 млрд);
- доступ к базе соискателей +15.4% (1.13 → 1.31 млрд);
- объявления о вакансиях 0% (4.67 → 4.67 млрд);
- дополнительные услуги -21.2% (1.59 → 1.83 млрд).

По традиции второй квартал сильнее первого. Но с одной стороны, динамика лучше прошлого года, а с другой, здесь имеется эффект низкой базы. В сравнении с прошлым годом снижение в первых двух и рост в объявлениях и доп. услугах.

Выручка в разрезе клиентов (к/к):
- крупные в России +7.3% (3.65 → 3.92 млрд);
- малые и средние в России +5% (3.99 → 4.19 млрд);
- прочие в России +5.5% (0.55 → 0.58 млрд);
- прочие страны +11.4% (0.62 → 0.7 млрд).

Опять же сезонное оживление, но важном отметить, что динамика по малым и средним клиентам лучше прошлогодней. В сравнении с прошлым годом снижение в МСБ, по остальным рост.
Количество платящих клиентов выросло по всем категориям, кроме крупных (крупные -1.2%, МСБ +5.2%, прочие в РФ +272.9%, прочие страны +6.9%).

Чистая прибыль выросла на фоне увеличения выручки, улучшения операционной рентабельности с 39.3 до 44% и меньшей эф. ставки налога на прибыль (5% vs 9.2% в 1 кв 2026). В сравнении с прошлым годом также отмечен рост на 4.2% г/г (4.2 → 4.4 млрд).

FCF увеличился на фоне более высокого роста OCF в абсолюте (+65.7% к/к, 4.1 → 6.7 млрд) в сравнении с кап. затратами (+75.9% г/г, 0.7 → 1.3 млрд).
"Кубышка" ожидаемо снизилась за из-за выплаты дивидендов, но хорошо, что чистая денежная позиция остается в наличии.

На 2026 год компания озвучивала цели в +8% по выручке и рент. по скор. EBITDA выше 50%. По факту за полугодие пока выручка ниже (-0.7% г/г), а рентабельность равна 50%. В некотором базовом сценарии можно заложить рост выручки в 3% г/г и 41% рентабельности по ЧП. В этом случае ХХ по итогам года заработает прибыль в районе 17.1 млрд, а это P/E 2026 = 7.56 и 362.34 руб дивидендной выплаты при pay out в 100% (ДД 13.23% от текущей цены).

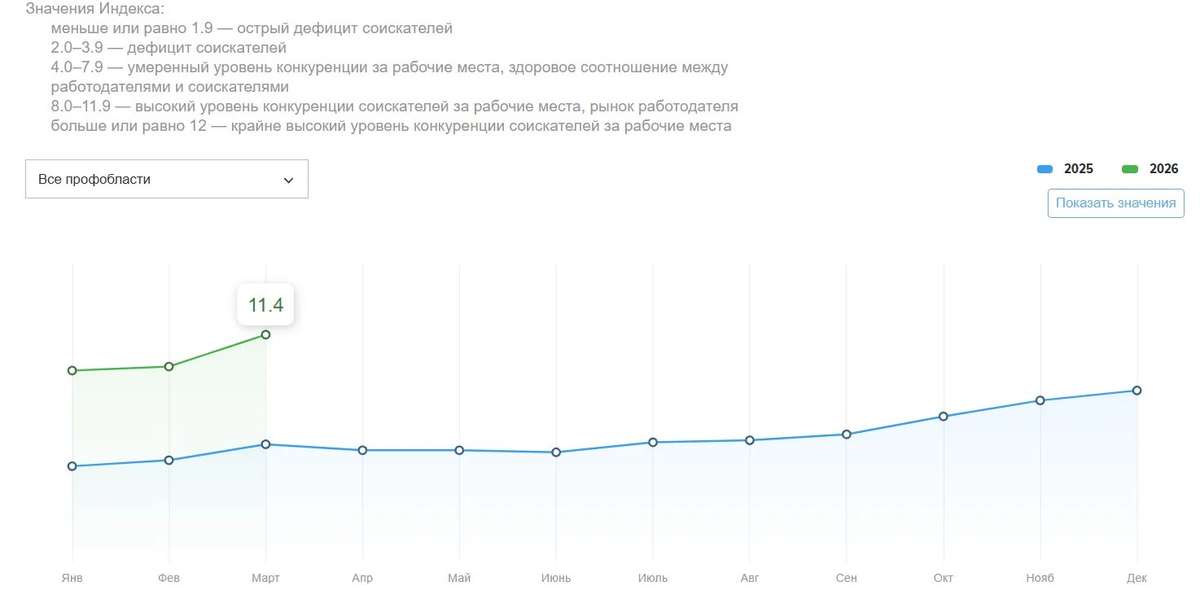
Снижение hh-индекса, в целом, продолжилось и он достиг в июле значения 8.7, которое все еще считается высоким, но все же это ощутимое уменьшение относительно пика в 11.4. Динамика вакансий по полной форме занятости также показывает хорошую картину с начала года (-11 → 14 → -3 → 2 → -2 → 7 → 1% г/г). Заметно, что постепенно формируется тенденция к росту.

Несмотря на непростую конъюктуру, компания продолжает показывать достойные результаты, сохраняя при этом хороший уровень дивидендных выплат. Также поддерживает котировки программа байбэка объемом до 15 млрд. Из новостей еще можно выделить покупку 51% компании Happy Job, что позволит расширить направление HR Tech и дополнить инструменты найма сервисами для работы с сотрудниками уже после их трудоустройства.

С учетом всего вышеописанного ХХ остается интересным активом для покупки и удержания на средне и долгосрочном горизонте.

Акции компании держу в портфеле с долей 5.25% (лимит - 5%). Прогнозная справедливая стоимость - 3480 руб.

*Не является инвестиционной рекомендацией

Присоединяйтесь также к моему Телеграм каналу

Хэдхантер. Отчет за 2 кв 2026 по МСФО

Обратные выкупы акций в 2026 году. Как на этом заработать?

На российском рынке немало компаний, которые запускают программы обратного выкупа акций. Я собрал список тех, у кого такие программы действуют или были активны в 2025–2026 годах.

Сразу предупрежу: список не статичен — компании то запускают, то приостанавливают программы, поэтому всегда стоит сверяться со свежими отчетами.

• Роснефть
#ROSN Возобновила программу в апреле 2024 года, срок продлён до конца 2026 года. Объём — до 102,6 млрд рублей.

• Новатэк
#NVTK В мае 2026 года СД одобрил продление ранее утверждённой пятилетней программы выкупа собственных акций — до 17 декабря 2031 года.

• Яндекс
#YDEX В начале мая 2026 года СД утвердил программу объёмом до 50 млрд рублей сроком на два года.

• Ozon
#OZON В ноябре 2025 года компания объявила о запуске программы до конца 2026 года. Объём — до 25 млрд рублей. Цель аналогичная Яндексу — мотивация персонала.

• Т-Технологии
#T Программа до конца 2026 года. Объём обозначен как «до 10% free-float».

• Хэдхантер
#HEAD В мае 2026 года СД одобрил buyback на сумму до 15 млрд рублей сроком на 12 месяцев. Компания планировала погасить выкупленные акции, чтобы увеличить акционерную стоимость.

• Ренессанс Страхование
#RENI В июне 2026 года СД рекомендовал отказаться от выплаты части дивидендов за 2025 год и вместо этого запустить программу обратного выкупа объёмом до 5 млрд рублей сроком на 12 месяцев.

• Совкомбанк
#SVCB В июне 2026 года анонсировал программу. Особенность: выкуп проводит дочерняя структура («Совкомбанк Страхование жизни») плановым объёмом около 2 млрд рублей в квартал.

• Группа Астра
#ASTR В июне 2026 года объявила второй этап программы. Максимальный объём — до 4 млн акций (около 2% уставного капитала). Цель — мотивация топ-менеджмента и финансирование потенциальных сделок M&A.

• Whoosh
#WUSH В конце июня 2026 года компания объявила о возобновлении программы байбэка. Цель — мотивация сотрудников.

• Софтлайн
#SOFL Продлил действующую программу байбэка. Часть выкупленных акций планируется использовать для мотивации персонала и будущих сделок M&A.

• Банк Санкт-Петербург
#BSPB В апреле 2026 года прошла очередная программа объёмом 3 млрд рублей. Цель — поддержание капитализации; при этом компания практикует погашение выкупленных акций.

• Фикс Прайс
#FIXR Запустил программу с сентября 2025 года сроком примерно на год. Объём — до 1% уставного капитала. Акции направляли на программу мотивации сотрудников.

• Инарктика
#AQUA С 2023 года действует программа выкупа на 1 млрд рублей (около 1,8% акционерного капитала).

Как на этом заработать?

• Смотрим, за чей счет банкет. Идеально, если выкуп за счет свободного денежного потока (FCF): это говорит о зрелости бизнеса, и такие истории часто растут органично. Красный флаг — байбэк на кредитные деньги.

• По какой цене выкупают? Если компания выкупает бумаги на пике ажиотажа — она переплачивает, а вы, если зайдете следом, рискуете застрять в минусах на годы. Ищите ситуации, где цена выкупа близка к вашей справедливой оценке или дает премию к рынку.

• Какова цель программы? Если байбэк — всего лишь для мотивации персонала, то роста акций можно не ждать. Реальный шанс заработать появляется, когда цель программы — поддержать цену из-за недооценки.

• Какой объём относительно free-float? Чем больше доля выкупаемых бумаг от реально торгуемых, тем сильнее эффект пружины. Если объем выкупа скромный (менее 1–2%), это не изменит спрос и предложение — цена может просто проигнорировать новость.

• Что будет с выкупленными акциями? Если их погасят — эффект положительный (меньше акций, выше EPS). Если передадут сотрудникам или используют для сделок M&A — число бумаг в обращении не изменится, и эффект на цену будет слабее.

• Не подменяет ли байбэк дивиденды? Выгодно, когда байбэк идет сверх обычных дивидендов. Если же это замещение, то иногда лучше взять кэш дивидендами сейчас, чем ждать роста котировок от сокращения бумаг.

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией

Обратные выкупы акций в 2026 году. Как на этом заработать?

Куда реинвестировать полученные дивиденды в 2026 году? Мой личный топ

Горячая фаза российского сезона дивидендов позади. Теперь инвесторы ломают голову над главным вопросом: забрать прибыль, докупить акции или переложиться в депозиты?

Но прежде чем принимать решение, учтите один технический момент. Дивиденды не попадают на счёт в тот же день — они идут долгой дорогой от эмитента через депозитарий и брокера, и эта бюрократическая цепочка обычно растягивается на пару недель. Так что между отсечкой и реальной доступностью денег всегда есть временной зазор.

Среди крупных эмитентов в ближайшие две недели ожидаются выплаты от Сбербанка, ВТБ, ДОМ РФ, Сургутнефтегаза, НМТП, Транснефти, Ростелекома и Аэрофлота.

В этом обзоре я выделил бумаги, которые могут быть интересны для реинвестирования:

• Сбер банк
#SBER часто называют золотым стандартом российского рынка. Он направляет на дивиденды 50% чистой прибыли по МСФО, стабильно наращивает прибыль, и по итогам 2026 года выплаты могут стать рекордными.

• ДОМ РФ
#DOMRF бумаги уже закрыли дивидендный гэп на ожиданиях роста прибыли и будущих выплат. В 2026 году чистая прибыль может превысить 100 млрд рублей, что позволит выплатить до 280 рублей на акцию в 2027 году.

• Икс 5
#X5 — лидер продуктового ретейла с устойчивой выручкой, не зависящей от экономического цикла. На горизонте 12 месяцев дивиденды могут превысить 300 рублей на акцию при доходности более 12%, а привлекательность будет расти по мере снижения ставок.

• Хэдхантер
#HEAD уже выплатил дивиденды за 2025 год, и гэп закрылся за семь дней. Компания сохраняет высокую рентабельность и стабильный денежный поток даже в непростых условиях рынка труда. Ожидаемая дивдоходность на горизонте года — до 14%.

• Московская биржа
#MOEX в политике закрепила не менее 50% прибыли по МСФО на дивиденды, но на практике последние годы отдавала около 75%, что повышает шансы на регулярные выплаты.

• Ростелеком
#RTKM ориентируется на 50% чистой прибыли по МСФО, но у привилегированных акций есть гарантия 10% чистой прибыли по РСБУ, причем дивиденд по ним не может быть ниже, чем по обыкновенным. В стратегии до 2030 года менеджмент ставит цель удвоить совокупный дивидендный поток.

• Транснефть - привилегированные акции
#TRNFP — монополист, не зависящий от цен на нефть. Доходы компании определяются объемами транспортировки и тарифами, рост которых в 2026 году станет ключевым драйвером.

• Совкомбанк
#SVCB направляет на выплаты 25–50% чистой прибыли. По итогам 2025 года рекомендовано 0,35 рубля на акцию (доходность около 3,5%), при этом менеджмент объяснил сохранение уровня выплат планами байбэка в 2026 году.

• Мать и дитя
#MDMG менеджмент ориентируется на то, чтобы направлять на выплаты около 60% чистой прибыли по МСФО. При этом компания практикует несколько выплат в год — это плюс для тех, кто ищет регулярный денежный поток.

• Россети Ленэнерго (префы)
#LSNGP — до 50% прибыли на дивиденды, с гарантией 10% по РСБУ для привилегированных акций. По итогам 2025 года рекомендовано 36,72 рубля на акцию при доходности около 10%.

Сроки закрытия дивидендных гэпов варьируются от недели до нескольких месяцев, а глубокие могут не закрыться и за год. Быстрее всего восстанавливаются бумаги компаний, в которых инвесторы верят в устойчивую прибыль и новые выплаты. За последние восемь лет рекордсменами по скорости закрытия гэпов стали банки и нефтегазовый сектор.

Если акции сейчас не ваш приоритет и душа лежит к консервативным инструментам, то рекомендую посмотреть подборку облигаций по ссылке — возможно, найдете что-то интересное.

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией

Куда реинвестировать полученные дивиденды в 2026 году? Мой личный топ

Подработка всегда найдется)

Жизнь — штука непредсказуемая, и часто она подкидывает сценарии, к которым мы совершенно не готовы! 😅

В моем багаже были и периоды очень хорошего заработка, и времена, когда приходилось затягивать пояса. Сейчас, скажем так, наступил не самый золотой этап с финансовой точки зрения. Для Москвы денег катастрофически не хватает — и это при том, что у меня пока нет детей!

Естественно, я начал мониторить подработки. Но, согласитесь, выходить на смену за 1,5–2 тысячи ради того, чтобы просто «быть занятым» — как-то несолидно. Не для того я получал две вышки! 🎓 Кстати, если не хвататься за первый попавшийся вариант, а поискать, вполне реально наткнуться на интересный и достойный заработок.

Однако в процессе поисков меня поразило другое: какие же бывают люди-раздолбаи! (Подчеркиваю, далеко не все, но такие экземпляры встречаются).

Я еще с 14 лет официально работал по трудовой, а по факту — вообще с 12 лет. Тогда найти хоть какую-то работу было квестом с жестким режимом «Hard»: никаких HH.ru, никаких фриланс-бирж, интернет был в зачаточном состоянии.

Сейчас же — настоящий рай для подработок, особенно в мегаполисах! 🚀 В маленьких городах, конечно, сложнее, тут уж ничего не попишешь. Но мне периодически пишут хейтеры: «Денег нет, работы нет, и вообще всё плохо!».

Я не поленился, открыл HH (всем известный сайт) — и что мы видим? Курьеры, чарджеры, грузчики, упаковщики, хочешь пешком, хочешь на авто, хочешь посменно, хочешь вахтой. Выбор — на любой вкус и цвет! 🛵📦 К тому же, никто не мешает освоить удаленную специальность и работать из любой точки мира.

Короче, работы реально много. И когда я слышу жалобы на безденежье, мне кажется, что вопрос кроется совсем в другом: «А ты вообще искал(а)?» 🔍

Дисклеймер: Всё вышесказанное не отменяет проблем с сокращениями или сложную ситуацию в небольших населенных пунктах. Тут чудес не бывает, и иногда единственный выход — смена локации. Но в целом, найти работу или подработку — задача выполнимая. А если есть подработка, то и инвестиции идут куда веселее! 📈💸

Запомните главное правило:
Ваши деньги — исключительно Ваша ответственность!
И никакой это не ИИР (инвестиционная рекомендация) и не призыв к действию. Это всего лишь мое субъективное мнение. 😉

🔥 А как у вас дела с поиском работы в вашем городе? Делитесь в комментариях! 👇

И подскажите, где подрабатываете вы?

$HEAD

#работа #финансы #инвестиции #бюджет #экономия

Подработка всегда найдется)

🚀 Oracle Trading — торговая система для MetaTrader 5 уже доступна

Больше никаких случайных сигналов по одному индикатору.
Oracle Trading — это единая аналитическая модель, построенная на принципе confluence: система показывает сделку только тогда, когда сразу несколько независимых методов технического анализа дают согласованный сигнал.

Что умеет система:

- Автоматическая разметка волн Эллиотта с визуализацией импульсных и коррекционных структур
- Гармонические паттерны (Gartley, Bat, Butterfly, Crab и другие) с зонами потенциального разворота (PRZ)
- Классические графические паттерны — Head & Shoulders, Double и Triple Top/Bottom
- Анализ японских свечей и пересечений MA с настраиваемыми фильтрами
- Полный набор индикаторов и осцилляторов (RSI, MACD, ADX, Bollinger Bands, ATR, EMA)
- Автоматическое построение ключевых уровней поддержки/сопротивления и зон ликвидности
- Мульти-таймфрейм сканер — анализ направления и силы тренда на старших таймфреймах прямо на текущем графике
- Продвинутая система управления рисками и сопровождения позиций (стопы и тейки по ATR, безубыток, трейлинг, частичное закрытие, гибкие профили ведения сделки)

Ключевые преимущества:

- Высокая степень фильтрации сигналов за счёт требования одновременного подтверждения от нескольких методик
- Полная визуализация всех элементов анализа прямо на графике — вы всегда понимаете, почему система считает сетап сильным
- Гибкие настройки под разные инструменты и стили торговли
- Встроенный новостной фильтр и защита от переторговли
- Стабильная работа на Forex, металлах, индексах и криптовалюте

Для кого подойдёт:
Для трейдеров, которые хотят торговать структурно и осознанно, а не по отдельным сигналам. Тем, кто ценит прозрачность, контроль над рисками и возможность адаптировать инструмент под себя.

Как попробовать:

Бесплатная демо-версия — скачайте в MetaTrader 5 и протестируйте на истории и демо-счёте (рекомендую начать именно с этого)
Аренда — от 50 USD в месяц (на 3 месяца — 70 USD, на 6 месяцев — 100 USD)
Полная покупка — 200 USD

​Прямая ссылка на продукт

Oracle Trading — это профессиональный инструмент технического анализа и поддержки принятия торговых решений. Не гарантирует прибыль и не устраняет рыночные риски. Обязательно проводите тестирование на исторических данных и демо-счёте перед использованием на реальном счёте.

🚀 Oracle Trading — торговая система для MetaTrader 5 уже доступна

Хэдхантер. Отчет за 1 кв 2026 по МСФО

Тикер: #HEAD
Текущая цена: 2854
Капитализация: 134.7 млрд
Сектор: IT
Сайт: https://investor.hh.ru/

Мультипликаторы (LTM):

P\E - 7.37
P\BV - 7.82
P\S - 3.31
ROE - 106.2%
ND\EBITDA - отрицательный ND
EV\EBITDA - 5.38
Акт.\Обяз. - 1.8

Что нравится:

✔️чистая денежная позиция выросла на 17.2% к/к (12.2 → 14.3 млрд);
✔️нетто фин доход увеличился на 79.6% к/к (206 → 369.7 млн);

Что не нравится:

✔️снижение выручки на 9.4% к/к (10.5 → 9.5 млрд);
✔️FCF уменьшился на 54% к/к (7.2 → 3.3 млрд);
✔️чистая прибыль снизилась на 19.7% к/к (4.6 → 3.7 млрд);
✔️среднее соотношение активов к обязательствам.

Дивиденды:

Выплата не реже 1 раза в год, исходя из суммы не менее 60% и не более 100% от скорр. чистой прибыли по МСФО, если отношение ND\скор. EBITDA за последние 12 месяцев < 2.5 (если выше, то СД решает, исходя из конъюктуры).

По данным сайта Доход дивиденд за 1 полугодие 2026 года составит 179.81 руб. на акцию (ДД 6.3% от текущей цены).

Мой итог:

Выручка продолжила снижаться к/к. Снижение есть и в сравнении с 1 кв 2025 (-1.5% к/к, 9.6 → 9.5 млрд).

Выручка в разрезе продуктов (к/к):
- пакетные подписки -13.4% (2.42 → 2.1 млрд);
- доступ к базе соискателей -14.5% (1.33 → 1.13 млрд);
- объявления о вакансиях -0.7% (4.7 → 4.68 млрд);
- дополнительные услуги -21.2% (2.02 → 1.59 млрд).

Просадка по всем продуктам. Но в сравнении г/г есть прирост в "Объявления о вакансиях" и "Дополнительных услугах".

Выручка в разрезе клиентов (к/к):
- крупные в России -16.5% (4.38 → 3.65 млрд);
- малые и средние в России -2.8% (4.11 → 3.99 млрд);
- прочие в России -12.6% (0.63 → 0.55 млрд);
- прочие страны +5.1% (0.59 → 0.62 млрд).

Обращает на себя внимание снижение по крупным клиентам , но по ним есть элемент сезонности. Единственный момент, что снижение в 1 квартале самое заметное за последние 2 года.
Количество платящих клиентов выросло по всем категориям, кроме прочих стран (крупные +4.4%, МСБ +0.2%, прочие в РФ +2.3%, прочие страны -2.2%). Но каких-то выводов делать не стоит, нужна тенденция.

Чистая прибыль уменьшилась на фоне снижения выручки и ухудшения операционной рентабельности с 46.4 до 39.3%. Но в сравнении с 1 кв 2025 рост на 8.5% г/г (3.4 → 3.7 млрд).

FCF "уполовинился" из-за заметного уменьшения OCF (-49.2% к/к, 8 → 4.1 млрд). Кап. затраты в абсолютных цифрах снизились незначительно (-3.9% г/г, 765 → 735 млн).
"Кубышка" после снижения в 4 кв 2025 снова выросла и вернулась на уровень 3 квартала. Хотя во 2 квартале она уменьшится на 11 млрд за из-за выплаты дивидендов.

На 2026 год компания озвучивала цели в +8% по выручке и рент. по скор. EBITDA выше 50%. Результаты 1 квартал пока никак не вписываются в заявленные планы, хотя можно отметить, что рентабельность по чистой прибыли в отчетном квартале лучше, чем была в 1 кв 2025 (39.2% vs 35.6%). В некотором базовом сценарии можно заложить рост в 4% за квартал г/г в среднем и 40% рентабельности по ЧП. В этом случае ХХ по итогам года заработает прибыль в районе 16.9 млрд, а это P\E 2026 = 7.96 и 358.75 руб дивидендной выплаты при pay out в 100% (ДД 12.57% от текущей цены).

Слабым, но все же позитивным сигналом является небольшое падение по hh-индексу (https://stats.hh.ru/) в апреле с 11.4 до 10.3 (тут чем меньше, тем лучше). Динамика вакансий в 2025 году пока нестабильная, но тоже с лучиком надежды. Отношение м/м с января (-11 → 14 → -3 → 2). Как-будто падение начинает снижаться.

Компания сейчас работает в непростой конъюктуре, но при этом продолжает генерировать FCF, позволяющий сохранять дивидендные выплаты на очень хорошем уровне. Также точкой роста будет постепенное восстановление активности на рынке труда на фоне снижения ключевой ставки. А еще дополнительно поддержит котировки обратный выкуп акций. Совет директоров одобрил buyback объемом до 15 млрд.

Все эти факторы позволяют смотреть на ХХ как на достаточно интересный актив на средне и долгосрочном горизонте.

Акции Хэдхантер есть в моем портфеле с долей 3.09% (лимит - 3%). Прогнозная справедливая стоимость - 3600 руб.

*Не является инвестиционной рекомендацией

Присоединяйтесь также к моему Телеграм каналу

Хэдхантер. Отчет за 1 кв 2026 по МСФО

👥 ИнвестВзгляд: Хэдхантер.

paywall
Пост станет доступен после оплаты

Сигналов для покупки нет. На что инвестору обратить внимание на неделе?

Ни роста, ни падения: минувшая неделя на российском рынке прошла в боковике. Индекс МосБиржи почти не сдвинулся с места (~2633 пункта), оставаясь ниже психологической отметки 2650 пунктов.

Инвесторы проигнорировали недавние попытки закрепиться выше 2700 — без новостей по переговорам покупать никто не спешит. Единственное оживление — в валюте: доллар опустился ниже 73 рублей, рубль уверенно крепнет. Нефть завершила торги около 109,5 доллара за баррель Brent.

📍 Минэкономразвития заметно охладило ожидания по экономике: рост ВВП России в 2026 году ожидается на уровне 0,4% (предыдущая оценка — 1,3%). В 2027 и 2029 годах прогнозируется ускорение до 1,4% и 2,4% соответственно. Инфляция замедлится до 5,2% к концу текущего года, а в последующие годы выйдет на целевой уровень 4%. Реальные располагаемые доходы населения вырастут на 0,8%.

Росстат, сместив публикацию на пятницу из-за праздничных дней, представил данные о замедлении инфляции. За неделю 5–12 мая она составила 0,07%, в апреле — 0,14% месяц к месяцу. Годовая инфляция, по расчётам Минэкономразвития, на 12 мая снизилась до 5,47% с 5,51% неделей ранее.

📍 Наступающая неделя будет богата на корпоративные события: 18 мая ВТБ проведет День инвестора, где, как надеются рынки, наконец объявят дивиденды за 2025 год — они могут оказаться одними из самых щедрых. Понедельник — последний день для покупки акций «Фикс Прайс» с дивидендной доходностью 16,8%.

На 19–20 мая запланирован официальный визит президента РФ Владимира Путина в Китай. Любые сигналы о развитии газового сотрудничества способны активизировать покупки в бумагах «Газпрома».

Во вторник совет директоров компании проведёт заседание по вопросу дивидендов, однако ожидания рынка относительно возврата к выплатам остаются сдержанными. Также «ВУШ Холдинг», «Т-Технологий» и НМТП в течение недели рассмотрят вопрос о выплатах за прошлый год.

Из отчетностей: свои результаты за первый квартал 2026 года по МСФО представят «Т-Технологии», «Циан», ВК, МТС-Банк и МТС. А банк «Санкт-Петербург» отчитается за апрель по РСБУ.

Ближайшая динамика индекса Мосбиржи будет ограничиваться двумя факторами: геополитической неопределённостью и укреплением рубля.

При отсутствии позитивных новостей, в первую очередь касающихся украинского урегулирования, рынок с большой вероятностью вернётся в боковой коридор 2600–2660 пунктов. Однако появление благоприятных геополитических сигналов способно спровоцировать стремительный выход за отметку 2700 пунктов.

📍 Из корпоративных новостей:

• Лидеры: ЮГК
#UGLD (+4%), ДВМП #FESH (+2,1%), Хэдхантер #HEAD (+2%), Система #AFKS (+0,9%).

• Аутсайдеры: ЭсЭфАй
#SFIN (-18,2%), Россети Северо-Запад #MRKZ (-5,9%), ТГК-14 #TGKN (-4,8%).

18.05.2026 - понедельник

•
#UGLD Итоги аукциона по продаже госпакета акций
•
#PLZL закрытие реестра по дивидендам 56.8 руб
•
#FIXR последний день с дивидендом 0.11 руб
•
#HNFG СД по дивидендам за 2025 год

Если было полезно - прожимайте реакции под постом! Для меня это лучшая мотивация.

✅️ Еще больше торговых идей и аналитики по рынку можно найти здесь: МАХ | Telegram. Присоединяйтесь!

'Не является инвестиционной рекомендацией
Сигналов для покупки нет. На что инвестору обратить внимание на неделе?

Отскок или разворот? Полная картина по рынку, валюте и нефти

Торги выходного дня на «СПБ Бирже» прошли в позитивном ключе. Лучше всего чувствуют себя так называемые «миркоины» — акции компаний, которые выигрывают от мирного урегулирования российско-украинского конфликта.

Инвесторы вдохновлены вечерним заявлением Владимира Путина от 9 мая. Президент России сказал журналистам, что конфликт, по его мнению, идёт к завершению. Более того, он допустил возможность личных переговоров с Владимиром Зеленским, но уточнил, что встреча состоится только при условии, если стороны предварительно договорятся о мирном договоре, рассчитанном на долгую историческую перспективу.

📍 Что по ожиданиям: С высокой долей вероятности на предстоящей неделе рынок удержит зону 2600–2610, а потом начнёт аккуратно проверять верхние уровни. Сначала он попробует закрепиться в районе 2635–2640, затем, если получится, поднимется к 2645–2655, а при хорошем развитии событий может дойти и до 2670–2685.

Это самый реальный сценарий, потому что рынок уже сильно просел, индикатор RSI находится на низких значениях, а пятничный вечер явно показал спрос от нижней границы. Правда, важно понимать: пока это всего лишь отскок в слабой структуре, а не полноценный разворот.

📍 Понедельник вряд ли будет показательным днём: биржа работает, но многие участники ещё на выходных. Скорее всего, сегодня на позитивных новостях мы покажем какое-то движение вверх, а потом придут крупные игроки и расставят всё по своим местам.

Единственное, что способно этот сценарий сломать и даже развернуть рынок по-настоящему вверх, — это если накидают кучу новостей про продолжение перемирия, переговоры и так далее. Но будут ли они? Я очень сомневаюсь.

📍 Ожидания по валюте: На предстоящей неделе рубль останется крепким, несмотря на майские праздники и снижение активности на рынке. Ожидается, что доллар будет стоить 74-76 рублей, евро – 87-89 рублей, юань – 10,9-11,1 рубля.

Рубль поддерживают высокие цены на нефть из-за конфликта на Ближнем Востоке. В апреле российская Urals подорожала до 95 долларов за баррель. Однако есть и минусы: сезонно растёт спрос на валюту для импорта и поездок за границу.

Минфин с 8 мая возобновил покупки валюты, но объёмы оказались скромнее, чем ждал рынок, — всего 1,2 млрд рублей в день. Этот фактор не сможет сильно изменить расстановку сил на внутреннем рынке. То есть предложение валюты по-прежнему будет опережать спрос на нее.

📍 На нефтяном рынке по-прежнему неопределенность: Все следят за конфликтом США и Ирана. На прошлой неделе появились слухи о мирном соглашении — из-за них цены немного упали, но слухи не подтвердились. На деле ситуация напряжённая: движение в Ормузском проливе почти остановлено, Иран атакует военные корабли США, морская блокада сохраняется, а США грозят возобновить боевые действия. Переговоры идут закрыто, поэтому понять, возможен ли мир, невозможно.

На следующей неделе инвесторам я бы советовал смотреть в первую очередь на компании, где запланированы заседания советов директоров по вопросу дивидендных выплат — это традиционно создаёт дополнительный интерес и может влиять на движение бумаг.

📍 Если говорить о конкретных корпоративных событиях, то стоит отметить несколько. Во-первых, Сбербанк представит свои сокращённые результаты по РПБУ за январь-апрель. В среду выйдет операционный отчёт «Аэрофлота» за прошлый месяц.

Кроме того, на неделе пройдут годовые общие собрания акционеров: у «Т-Технологий» — по утверждению дивидендов за 2025 год, и у «Озона» — тоже по годовым дивидендам. В четверг свою отчётность по МСФО за первый квартал опубликует «Ростелеком». А в пятницу свои финансовые результаты за январь-март представят сразу два эмитента — «Хэдхантер» и «Совкомбанк».

11.05.2026 - понедельник

•
#HEAD закрытие реестра по дивидендам 233 руб
•
#BSPB последний день с дивидендом 26.23 руб
•
#BSPBP последний день с дивидендом 0.22 руб

✅️ Еще больше торговых идей и аналитики по рынку можно найти здесь: МАХ | Telegram. Присоединяйтесь!

'Не является инвестиционной рекомендацией

Отскок или разворот? Полная картина по рынку, валюте и нефти

ДАЙДЖЕСТ РЫНКОВ НА 11.05.2026


Главное событие — Россия и Украина договорились о прекращении огня с 9 по 11 мая при посредничестве США (Трамп). Обмен военнопленными: по 1000 человек с каждой стороны. Кремль и Киев обвиняют друг друга в нарушениях, но рынки отреагировали позитивно (рост на новостях о перемирии). Трамп надеется на продление и одновременно ребалансирует отношения с Китаем.
Иран: новый лидер определяет военную стратегию, напряжение в Ормузском проливе сохраняется — это ключевой риск для нефти (возможный скачок Brent выше $100+ при задержке открытия). Латвия: министр обороны ушёл в отставку после инцидента с украинскими БПЛА. Армения: разъяснения по заявлениям Зеленского и выбор между ЕС/ЕАЭС.
Импликация для рынков: Геополитическая разрядка поддерживает риск-аппетит, но любой срыв перемирия = волатильность.
📈 ФОНДОВЫЙ РЫНОК
• Мосбиржа: Индекс около 2600 п. (минимум с ноября 2025). На новостях о перемирии +0,75% в пятницу. Торги 11 мая возобновляются (после праздников). В лидерах — дивидендные истории (последний день покупки: HEAD 233 ₽, BSPB 26,23 ₽).
• США: S&P 500 +2% за неделю, третья неделя исторических максимумов (~7400 п.). Nasdaq на рекордах (~26k) благодаря AI и сильным отчётам.
• Неделя 11–17 мая: старт сезона отчётности эмитентов + макростатистика (Китай: кредиты, CPI/PPI).
Аналитика: Рынок у поддержки 2600 п. — отскок возможен, но геополитика и дивидендные отсечки создают турбулентность. Банки vs Мосбиржа: куда вложить 1 млн ₽ летом 2026? Топ-5 дивидендных акций обгоняют вклады и ОФЗ.
💰 ВАЛЮТА И РУБЛЬ
Официальный курс ЦБ на 9–12 мая: доллар ~74,3 ₽ (укрепление рубля). Прогноз на неделю/май: 74–79 ₽ за USD, юань 10,85–11,6 ₽.
Минфин начинает покупки валюты по бюджетному правилу с мая — это давление на рубль в сторону ослабления. Рубль крепкий несмотря на майские праздники и снижение экспортной выручки.
Турбулентность: после праздников возможен новый диапазон. Следим за нефтью и геополитикой.
🛢 ТОВАРНО-СЫРЬЕВОЙ РЫНОК
• Нефть: Brent волатильно на уровне $100–110+. Мировые запасы «сгорают» рекордными темпами. Китай в апреле резко сократил импорт (минимум с 2022). Геополитика (Ормуз) может взорвать цены вверх.
• Зерно/масличные: падение на ожиданиях мира (США–Иран + перемирие).
• Металлы: цветные (алюминий, никель, медь) в плюсе.
Импликация: нефть — главный драйвер рубля и российского бюджета.
🪙 КРИПТОВАЛЮТА
• Bitcoin > $80–81K (+17% за 30 дней), 3-месячный максимум. Коррекция к поддержкам 78 600–76 350 $, но тренд вверх сохраняется.
• Ethereum корректируется к 2200–2120 $, высокая вероятность отскока.
• Рынок +8,3% в апреле (до $2,6 трлн). В мае — Consensus 2026 в Майами, хакатоны Solana, разблокировки токенов.
Прогноз 11–15 мая: BTC и ETH могут продолжить рост на фоне риск-аппетита, но геополитические новости = резкие свинги.
📊 ИНВЕСТИЦИИ И ТРЕЙДИНГ: ЧТО СЛЕДИТЬ НА НЕДЕЛЕ
• 11 мая: Китай — кредиты, M2, CPI/PPI.
• Дивидендный календарь и отчёты эмитентов.
• Теханализ: разбор индексов США и РФ (Finversia, 14:00 МСК).
• Стратегия: фокус на дивидендных акциях + защита от геополитики (золото, нефть, USD).
Резюме для портфеля:
✅ Перемирие = позитив для рисковых активов
⚠️ Ормуз + бюджетное правило = риски для нефти и рубля.
📌 Лучшие идеи: дивидендные бумаги РФ, BTC/ETH на поддержках, осторожность с длинными позициями до конца перемирия.
Хотите полный разбор по активам или идеи в портфель? Пишите в комментариях!
#рынки #инвестиции #крипта #нефть #рубль #Мосбиржа #геополитика
Подписывайся — ежедневный дайджест без воды. Торгуем с головой! 📈

ДАЙДЖЕСТ РЫНКОВ НА 11.05.2026

HeadHunter - ситуация ухудшается?

Большинство компаний не выдерживают груз экономической рецессии и сбавляют обороты. Однако HeadHunter $HEAD порадовал инвесторов объявлением дивидендов и дал понять, что даже в тяжелые времена выплаты для компании – не проблема. Предлагаю сегодня разобрать отчет за полный 2025 год.

🔖 Итак, выручка компании за отчетный период выросла всего на 4% до 41,2 млрд рублей. После роста на 34,4% г/г в прошлом году, темпы текущего не сильно радуют. EBITDA чуть просела (-2% до 22,8 млрд), но маржу удержали на 55,2% - один из лучших показателей в российском IT. Чистая прибыль упала на четверть, до 18 млрд. Виной тому стали налоги и нормализации фин. доходов. Зато денежная позиция взлетела в 3,7 раза до 14,7 млрд рублей.

Менеджмент прогнозирует в 2026 году рост выручки до 8%, маржинальность по EBITDA выше 50%. Аналитики ожидают пока +10% по выручке и маржу по EBITDA ~54%. Кто ждал двузначные темпы роста – смотрит с грустью на такой прогноз.

На рынке труда наблюдается парадокс. Официально безработица на историческом минимуме ~2,1%, однако вакансий на HH уменьшилось на 30% г/г, а количество резюме выросло на 40%. Индекс конкуренции вырос вдвое. По опросам ЦБ, 80% компаний не планируют расширять штат до конца текущего года. Деловая активность замерла в ожидании дешевых денег.

💰 Также драйвером в бумаге выступает дивидендная история. 27 апреля ГОСА должны были утвердить финальные 233 рубля за год на акцию. За первое полугодие была аналогичная выплата в 233 руб/акцию. Итоговая сумма за 2025 выходит 466 руб или 16%. Однако стоит помнить, что это почти 85% чистой прибыли компании.

Аналитики позитивно смотрят на бумагу - по дивидендной доходности все выглядит красиво. На фоне снижения ключевой ставки, очевидно дивидендные истории будут переоцениваться первыми. Однако я бы уже не смотрел на HH как на бизнес, растущий намного сильнее рынка, скорее мы перешли в стадию распределения стоимости.

В этом году со стороны работодателей спрос на рабочую силу останется слабым, что вероятно соответствует прогнозам менеджмента вырасти по выручке на 8%. Однако в 2027 году, если ставка продолжит снижение и экономика начнет оттаивать – можем получить рост чуть активней. Неплохой актив в портфель, но явно не кандидат на крупную ставку.

❗️Не является инвестиционной рекомендацией

♥️ Ставьте лайк, если статья оказалась полезной. Это для меня дополнительная мотивация, а вам плюс к карме.

HeadHunter - ситуация ухудшается?

Windfall tax - кто рискует потерять часть прибыли?

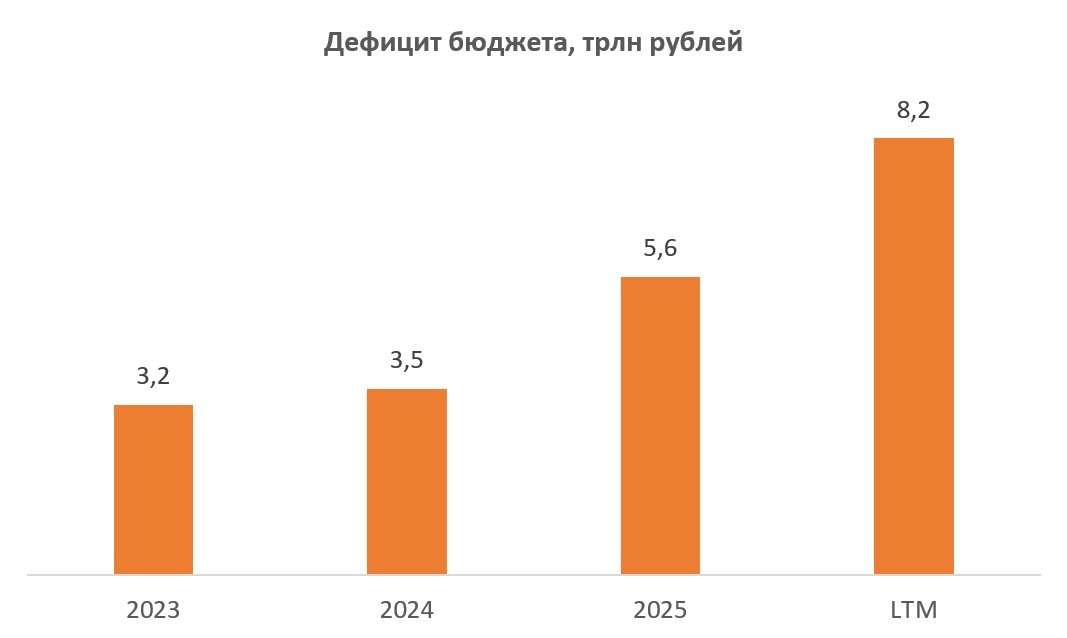
Решил выждать немного времени, пока уляжется инфошум и полноценно разобрать тему дополнительных сверхналогов. Итак, дефицит федерального бюджета в первом квартале достиг 4,6 трлн рублей, что на 133% больше, чем год назад. Такая тревожная динамика подталкивает власти к поиску новых источников финансирования. Один из вариантов - введение налога на сверхприбыль (windfall tax). Разберёмся, какие компании могут оказаться под ударом.

📆 Впервые этот налог ввели в 2023 году. Тогда ставка формально составляла 10% в виде доли от превышения прибыли за 2021-2022 годов над прибылью 2018-2019 годов, но бизнесу предложили льготу - 5% при быстрой уплате. Этой опцией воспользовались почти все, пополнив казну на 318,8 млрд рублей. При этом нефтегазовый сектор и угледобытчики тогда не попали под действие налога.

Сейчас, по данным деловых изданий, власти рассматривают новый вариант: 20% от превышения прибыли за 2025 год над показателями 2018–2019 гг. Шансы на льготную ставку снижаются: если в 2023‑м году дефицит бюджета составлял 1,9% ВВП, то в 2025‑м он вырос до 2,6% и может увеличиться в 2026‑м. В таких условиях государство может отказаться от компромиссов.

🧮 Исходя из таких параметров, нефтегазовый сектор вновь не будет подвержен дополнительным поборам ввиду негативной рыночной конъюнктуры - дисконты на российскую нефть в минувшем году росли на фоне ужесточения санкций, а в 2018–2019 годах их не было вовсе. Сталевары также смогут избежать уплаты windfall tax, поскольку падение цен на металлопрокат на фоне слабого спроса в строительном секторе привело к ощутимому сокращению их доходов.

Какие эмитенты могут оказаться в наиболее уязвимом положении? Кто может потерять наибольшую долю от чистой прибыли 2025 года?
• Россети Юг $MRKY - 25% доходов;
• Позитив $POSI - 19%;
• МГКЛ, МТС Банк, HeadHunter $HEAD - по 18%;
• Россети Урал, Россети Московского региона, Лента $LENT, Яндекс $YDEX - по 17%;
• Т‑Технологии $T, Россети Северо‑Запад, Банк СПБ - по 16%;
• Из голубых фишек в зоне риска также: Полюс $PLZL - 15%, Ренессанс Страхование и Х5 $X5 - по 13%,
• ВТБ $VTBR - 12%, Совкомбанк и Сбер $SBER - по 10%

Костин считает, что идея о налоге на сверхприбыль для банков реализована не будет, но это не точно. Дефицит бюджета бьёт рекорды, переговорный трек фактически поставлен на паузу, а значит, военные расходы продолжат расти высокими темпами. В этом контексте растут риски того, что льготной ставки по windfall tax в этот раз не будет. Всё это создаёт крайне нервозную атмосферу на фондовом рынке.

❗️Не является инвестиционной рекомендацией

♥️ Продолжаем работать и изучать все аспекты инвестирования в России. Работа эта осуществляется по бартеру. Я каждое утро ручками публикую для вас полезную статью, а вы, ими же, ставите ей лайк.

Windfall tax - кто рискует потерять часть прибыли?

Рынок пустили в свободное плавание. Неужели про рост можно забыть?

Заседания Банка России по ставке традиционно становятся главными событиями недели. Так случилось и на этот раз. С одной стороны, ключевая ставка снижена на полпроцента до 14,5% — формально цикл смягчения продолжается. С другой стороны, всё остальное, что сказал регулятор, говорит о том, что расслабляться рано.

Основная торговая сессия завершилась снижением обоих индексов. Рублёвый индикатор IMOEX потерял 1,39% и опустился до 2733 пунктов, а долларовый RTSI снизился сильнее — на 2,29%, до 1139,93 пункта. При этом объём торгов оставался невысоким, составив всего 53,75 миллиарда рублей. В условиях текущей коррекции ближайшим уровнем поддержки выступает 2700 пунктов.

📍 Прогнозный диапазон ставки на 2026 год не просто сузился, а сместился вверх: теперь это 14–14,5% против прежних 13,5–14,5%. А на 2027 год верхняя граница и вовсе поднята с 9% до 10%. То есть рынку дают понять, что низкие ставки в обозримом будущем — это не про Россию. Само снижение выглядит скорее жестом доброй воли, а главный сигнал — жёсткий и обращён в будущее.

Отдельно ЦБ впервые публично выделил рекордное авансирование госрасходов в первом квартале — по сути, бюджет закачал в экономику огромный объём денег, и это прямо сейчас работает против снижения инфляции.

В итоге регулятор оказывается в ловушке: ставку снижать надо, потому что экономика тормозит, но все остальные сигналы — от бюджетного импульса до зарплатного давления — заставляют его ужесточать риторику. Поэтому в сухом остатке мы имеем снижение сегодня и более высокие ставки завтра.

📍 Тем временем Минфин принял неожиданное для многих решение: он вернётся к валютным операциям в рамках бюджетного правила не с 1 июля, как планировалось ранее, а уже с мая. И это вполне логично: валютная выручка экспортёров выросла, и рубль успел излишне укрепиться, что невыгодно бюджету.

Теперь с учётом высоких цен на нефть Минфин с мая начнёт покупать юани, что должно остановить крепление рубля. Пара CNY/RUB уже отреагировала ростом на 1% и вернулась выше 11 рублей, хотя сегодня и корректируется вниз. Окончательные параметры покупок станут известны 6 мая.

Ближайшее заседание ЦБ — только 19 июня, так что до этого времени ставка уже не поменяется. Рынок остаётся наедине с геополитикой, ценами на энергоресурсы и дивидендным сезоном. При хорошем раскладе эти три фактора способны сыграть на стабилизацию. В противном случае, на этот период оснований для роста я не вижу.

Сейчас лучшие по дивидендной доходности: SFI (17%), «Фикс Прайс» (16%), Сбер (около 11,6% по обоим типам акций), «Дом РФ» (11%), Мосбиржа (11,2%) и «Интер РАО» (10%). Из пока не объявивших главный интерес — ВТБ, которого ждут все.

Короткая предпраздничная неделя будет насыщенной. Главное по дням: во вторник — отчёты «Яндекса» и «Озона» за первый квартал; в среду — «Сбера», X5 и «ДОМ РФ»; в четверг — «Юнипро» и «Русгидро» (РСБУ). Плюс годовые собрания акционеров у «Хэдхантера» и Банка Санкт‑Петербург. И отдельно — СД «Татнефти» 28 апреля обсудит финальные дивиденды за 2025 год.

📍 Из корпоративных новостей:

Самолет
#SMLT МСФО за 2025 год: Убыток ₽2,29 млрд против прибыли ₽8,1 млрд годом ранее, Выручка ₽366,8 млрд (+8% г/г).

Совкомфлот
#FLOT РСБУ 1 кв. 2026 г: Выручка ₽28 млн (-2,3% г/г), Чистая прибыль ₽138 млн (против убытка ₽297 млн годом ранее).

РуссНефть
#RNFT РСБУ 1 кв 2026 г: Выручка ₽43,89 млрд (-32,7% г/г), Чистая прибыль ₽9,22 млрд (против убытка ₽4,34 млрд годом ранее).

• Лидеры: ЕвроТранс
#EUTR (+6,2%), Астра #ASTR (+1,9%), Россети Московский регион #MSRS (+1,3%).

• Аутсайдеры: Мечел
#MTLR (-4,5%), Сегежа #SGZH (-4,1%), Алроса #ALRS (-3,7%), Самолет #SMLT (-3,6%).

27.04.2026 - понедельник

• Хэдхантер
#HEAD собрание акционеров по вопросу о распределении прибыли
• Авангард
#AVAN последний день с дивидендом 22,31 руб.
• Яндекс
#YDEX закрытие реестра по дивидендам 110 руб.
• Новабев
#BELU СД по дивидендам за 2025 год.

✅️ Еще больше торговых идей и аналитики по рынку можно найти здесь: МАХ | Telegram. Присоединяйтесь!

'Не является инвестиционной рекомендацией
Рынок пустили в свободное плавание. Неужели про рост можно забыть?

Юнипро - денежная бомба

Одним из самых стойких секторов на российском рынке в последние годы является электроэнергетический. Растущие тарифы и высокий уровень кэша на счетах позволяют компаниям генерировать дополнительный доход. Сегодня разбираемся с компанией Юнипро $UPRO и ее отчетом за полный 2025 год.

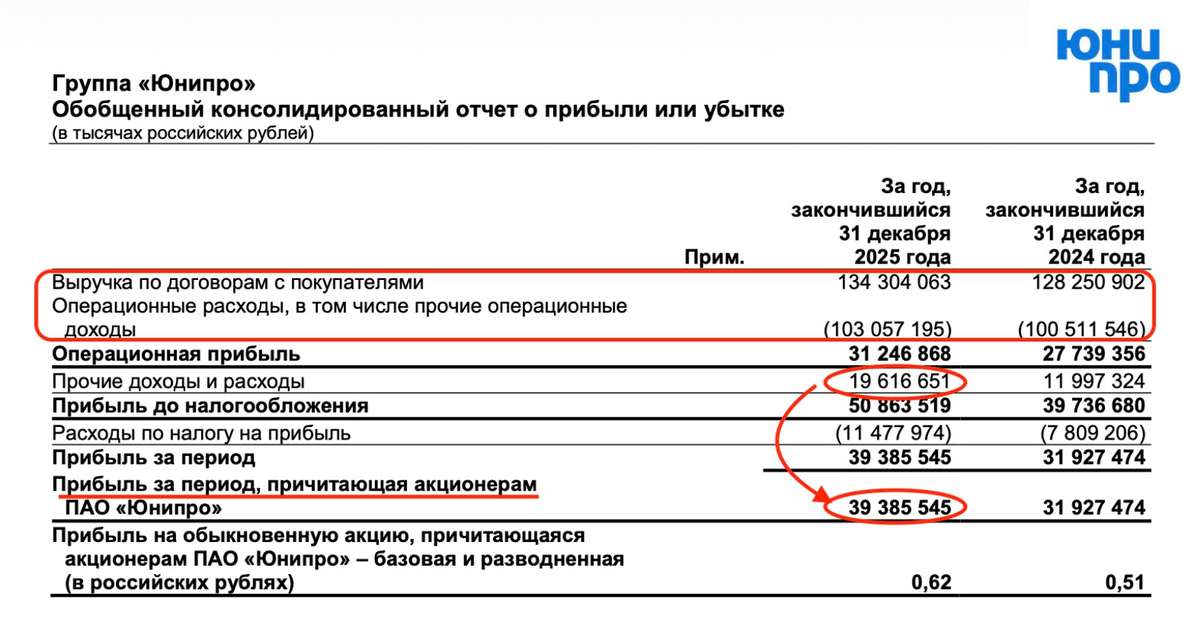
🔌 Итак, выручка компании за отчетный период выросла на 4,7% до 134,3 млрд рублей. Такая скромная динамика обусловлена снижением доходов от продажи мощности из-за окончания договора о предоставлении мощности на энергоблоке №3 Березовской ГРЭС. Не помог и рост тарифов до максимальных значений в середине года.

Операционные расходы подросли на 2,6%, что позволило нарастить операционную прибыль уже на 13% до 31,3 млрд рублей. Далее начинается самое интересное. Юнипро по-прежнему сохраняет на счетах высокую долю кэша, в основном на рублевых депозитах. В итоге финансовые доходы составили 19,6 ярдов, а чистая прибыль подскочила на 23,5% до 39,4 млрд рублей. Со стороны результаты кажутся неплохими, но могло быть гораздо лучше.

На начало 2024 года денежная позиция компании составляла 52 млрд рублей. К концу 2024 года она уже снизилась вдвое, до 27,1 млрд. У компании большая инвестпрограмма, которая продлится до 2031 года, поэтому не исключаю дальнейшее снижение кубышки. К сожалению, мы не знаем ее размер — компания скрыла этот показатель, как и многое другое, в отчете за 2025 год.

💰 Получается, что сам отчет выглядит неплохо, но тенденция к сокращению кубышки настораживает. Ранее мы говорили о потенциально больших дивидендах после решения вопроса с недружественным акционером — Uniper. Сейчас этот драйвер улетучивается на глазах. Конечно, в будущем акционеры могут рассчитывать на спецвыплаты, как у редомицилированных компаний. Напомню, что X5 $X5, HeadHunter $HEAD, Мать и Дитя $MDMG и Циан $CNRU выплатили рекордные дивиденды.

Можно ли сравнивать с ними Юнипро?
Думаю, что нет. Власти не спешат «выкидывать» из состава акционеров нерезидента, а значит Юнипро остается под давлением инфраструктурных рисков. Кубышка в 26 ярдов лишь в моменте фармит допдоход, но инвестпрограмма постепенно подъедает «денежную бомбу». Так что на дивиденды пока рассчитывать не стоит, равно как и искать идею в компании.

❗️Не является инвестиционной рекомендацией

♥️ Продолжаем монотонно изучать рынок и отчеты компаний. Лайк за старания - лучшая премия для меня!

Юнипро - денежная бомба