Поиск
Т-Технологии. Отчет за 3 кв 2026 по МСФО
Тикер: #T
Текущая цена: 281.6
Капитализация: 755.5 млрд
Сектор: Банки
Сайт: https://t-technologies.ru/investors/shares/
Мультипликаторы (LTM):
▫️ P/E - 3.6
▫️ P/BV - 0.82
▫️ NIM - 12%
▫️ COR - 4.9%
▫️ ROE - 29.1%
Что нравится:
▫️ чистая выручка выросла на 8% к/к (216.8 → 234.1 млрд)
▫️ рост чистой прибыли на 60.5% к/к (39.5 → 63.4 млрд);
▫️ чистая процентная маржа выросла с 11.6 до 12%;
▫️ кредитный портфель вырос на 8.6% к/к (3.73 → 4.05 трлн);
▫️ доля неработающих кредитов снизилась с 7.3 до 7%.
Что не нравится:
▫️
Дивиденды:
Предполагается выплата до 30% чистой прибыли за год.
СД рекомендовал выплатить дивиденды за 3 квартал 2026 года в размере 4.8 руб на акцию (ДД 1.7% от текущей цены).
Мой итог:
Операционные данные за 3 кв 2026.
Экосистема (к/к):
▫️ всего клиентов +1.6% (55.7 → 56.6 млн);
▫️ активные клиенты -0.3% (34.3 → 34.2 млн);
▫️ активные B2B клиенты +1.9% (1.04 → 1.06 млн);
▫️ количество активных пользователей в месяц 0% (34 → 34 млн).
Динамика поквартально со 2 кв 2025:
▫️ всего клиентов (3.4 → 2.1 → 2.5 → 1.5 → 1.5 → 1.6%);
▫️ активные клиенты (0.6 → 1.5 → 0.9 → -0.3 → 0.3 → -0.3%).
Пока выглядит так, что количество активных пользователей вышло на плато.
Чистая выручка за вычетом резервов выросла на 7.2% к/к (175.3 → 188 млрд). По видам выручки (к/к в млрд):
▫️ процентная +5.3% (157.6 → 166);
▫️ от оказания услуг +15.3% (46.4 → 53.5);
▫️ от страховой деятельности +14.1% (12.8 → 14.6).
За 9 месяцев процентная выручка выросла на 31.9% г/г (468.3 → 355.1 млрд), от оказания услуг - на 18.1% г/г (142.9 → 121 млрд), от страховой деятельности - на 11% г/г (37.2 → 33.5 млрд).
Чистая прибыль увеличилась заметно лучше выручки. Причины - снижение расхода от операций с фин. инструментами (16 → 0.7 млрд), рост дохода по курсовым разницам (0.5 → 4.8 млрд) и уменьшение эф. ставки налога на прибыль (23.7% vs 25.6% во 2 кв 2026). В 4 квартале, скорее всего, расход от операций с фин. инструментами увеличится на фоне снижения котировок Яндекса. За 9 месяцев прибыль увеличилась на 14.5% г/г (120.4 → 137.9 млрд).
Прирост по кредитному портфелю снова выше, чем был в прошлом квартале. Инвестиционный портфель клиентов увеличился на 11.4% к/к (2.25 → 2.51 трлн), а средства и активы клиентов под управлением снизились на 0.7% (6.57 → 6.52 трлн). Стоимость риска выросла с 4.7 до 4.9%, ROE - с 28.1 до 32.3%.
Т-Технология определилась с параметрами консолидации АО "Точка". В сумме покупают за 85 млрд. Из них 2/3 оплачиваются через доп. эмиссию по закрытой подписке по 320 руб в пользу "Каталитик Пипл" (потребуется примерно 170 млн акций), а 1/3 будет выкуплена у акционеров за деньги. В результате консолидации 85 млн акций "допки" останется у "Каталитик Пипл" (а это дочка Т) в виде квазиказнечейского пакета. 31 октября компания начала размещение доп. выпуска. Эта сделка со знаком плюс.
А вот другая новость насторожила акционеров компании. Т-Технологии объявила о планах приобретения до 100% акций Циан по цене 993.05 руб. Циан и так оценивался совсем недешево, а тут еще и приличная премия к рынку (на момент выхода новости). Причем явно кто-то был в курсе и акции Циан начали подрастать еще с конца октября. Да, это продолжение курса на трансформацию из банка в ИТ-компанию с своей экосистемой, но, блин, это очень дорогая оценка для Циана.
Компания улучшила свой прогноз на 2026 год:
- рост операционной чистой прибыли и совокупных дивидендов на более 25%;
- ROE на уровне 30%.
При этом за 9 месяцев операционная чистая прибыль выросла на 35% г/г (120.1 → 162.2 млрд). По примерным расчетам Т-Технология за год заработает прибыль в районе 206 млрд, что дает P/E 2026 (с учетом доп. эмиссии) = 3.9. Исходя из заданной траектории, дивиденд за 4 квартал можно ожидать в размере 4.9 руб (ДД 1.78% от текущей цены).
Пока здесь все хорошо и компания остается одним из самых интересных активов на нашем рынке. Сильно смущает только желание купить Циан по завышенной оценке.
Акции компании держу в портфеле с долей 6.34% (лимит - 6%).
Прогнозная справедливая стоимость - 409 руб.
*Не является инвестиционной рекомендацией
▫️ Мой канал в Telegram
▫️ Мой канал в Max
Новость про «самые дорогие бренды» РФ. Сарказм и мысли.

Текущая ситуация на бирже
Индекс Мосбиржи накануне вновь протестировал отметку 2300 п., но закрепиться выше не смог. Поддержку рынку оказывает рост нефтяных котировок, но заявления политиков остужают пыл быков. Без новых драйверов к росту пройти зону сопротивления на 2300-2370 пп. будет непросто. Вчера дополнительную пищу для размышлений дали свежие данные по инфляции и бюджету.
🧮 Росстат представил недельные данные по инфляции, зафиксировав рост цен на 0,05%. В годовом выражении показатель стабилизировался на отметке 6,3%. Завтра ЦБ проведет очередное заседание, и рынок склоняется к сохранению ключевой ставки. При этом дефицит федерального бюджета за январь-август достиг 5,8 трлн рублей, тогда как расходы выросли на 14,7% год к году. В августе даже был зафиксирован профицит, но этого едва ли хватит для полноценного разворота тренда.
🏦 Сбер представил результаты по РСБУ с января по август, сообщив о росте чистой прибыли на 19% до 1,3 трлн рублей, вследствие расширения процентной маржи. В то же время настораживают сильный рост резервов и стагнация в комиссионных доходах, и на этом фоне в августе темп прироста прибыли уже замедлился до 14,2%. Осенью мы можем увидеть дальнейшее замедление темпов роста прибыли, поэтому защитным банковский сектор я бы не назвал.
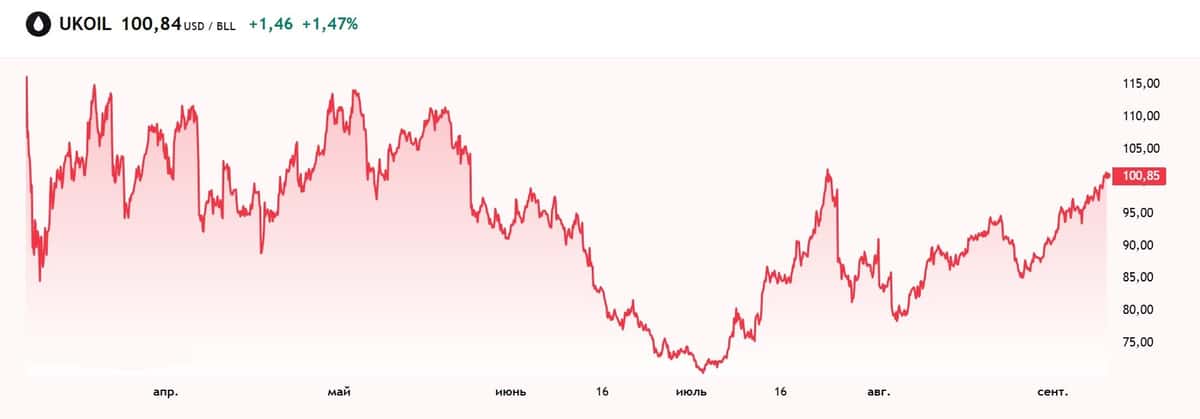
🛢 Цены на нефть марки Brent достигли трехмесячного максимума и пытаются закрепиться за психологической отметкой $100 за баррель. В то же время Argus рапортует о средней стоимость Urals на начало сентября в $80. Дисконт сохраняется, но средняя цена вполне интересная как для бюджета, так и для наших нефтяников. Татнефть и Газпромнефть могут заметно улучшить свои финрезультаты во втором полугодии.
🌾 Поставки российских удобрений в Индию в первом полугодии выросли на 20% год к году. В прошлом году экспорт в эту страну достиг около 6 млн тонн, увеличившись в шесть раз за пять лет. Для ФосАгро и Акрона это хороший сигнал: индийский рынок постепенно становится одним из ключевых направлений сбыта. Правда, крепкий рубль по-прежнему съедает часть экспортного эффекта.
🏦 МГКЛ представил операционные результаты за первые восемь месяцев, сообщив о росте выручки в 2,4 раза до 34,3 млрд рублей. Это больше, чем компания заработала за весь прошлый год. Драйверы роста - оптовая торговля драгметаллами на фоне рекордного спроса на золото на внутреннем рынке и ресейл направление. Высокая оборачиваемость подтверждает, что экосистема работает - направления действительно органично дополняют друг друга, а не просто сосуществуют.
❗️Не является инвестиционной рекомендацией
♥️ Если утренний брифинг оказался полезен - ставьте лайк, продолжу регулярно радовать вас новым контентом.
$SBER $PHOR $AKRN $TATN $SIBN
За счет чего мы растем быстрее рынка – отвечаем на вопросы в эфире «Газпромбанка»
Вместе с финансовым директором «Группы Астра» Еленой Бородкиной и начальником управления анализа рынка акций «Газпромбанка» Сергеем Либиным разбираемся в актуальных деталях бизнеса.
🔵 Как вы планируете расти на 40% год к году по чистой прибыли?
С одной стороны, увеличиваем отгрузки. Первая ставка тут – экосистема: она растет опережающими рынок темпами. Вторая и третья – выход на новые рынки и искусственный интеллект. С другой - чтобы прибыль росла быстрее отгрузок, контролируем расходы.
🔵 Что повлияло на рост дебиторской задолженности?
Во II квартале большая часть отгрузок пришлась на конец периода. Поэтому и возникло увеличение «дебиторки» - туда попали июньские отгрузки. Это техническое повышение показателя: в целом, все с собираемостью в порядке.
🔵 Как вышли на рынок Мьянмы и что даст это партнерство?
Мы работали над этим с торговым представительством России в Мьянме. Там открыли филиал «Астра Консалтинга», что было важным для наших локальных партнеров. Часть контракта отразится в выручке уже в 2026 году. Для нас этот проект - новая точка роста.
🔵 Как развивается ИИ-направление?
Все свои продукты мы тестируем на себе. Для создания решений используем разные ИИ-модели, в том числе на базе open source: наша команда создает для них обвязку, чтобы мы и наши клиенты могли комфортно использовать разработки в защищенном контуре.
🔵 Как меняется запрос со стороны клиентов в части IT-решений?
Мы видим, что все они сейчас сфокусированы на повышении производительности и экономии. Если раньше диалог шел исключительно с позиции импортозамещения, то сейчас первый вопрос от заказчиков: «Где я на этом сэкономлю?».
Полный эфир по ссылке:
https://vkvideo.ru/live-138567971_456239588
https://youtube.com/live/PNJS2KrkMx0?feature=share
https://rutube.ru/video/e87e9563f4f24d1569c82c7605c0fdeb/
❤️ Ваша #ASTR
Т-Технологии - рынок пока не верит в рост
Сегодня у меня на столе отчет Т-Технологии $T за первое полугодие 2026 года. Бизнес растет, но при этом рынок оценивает его значительно дешевле, чем ранее. Будем разбираться.
🏦 Итак, чистая выручка в отчетном периоде выросла на 26% до 414,2 млрд рублей. В условиях снижения ключевой ставки мы наблюдаем классический банковский эффект: стоимость пассивов переоценивается вниз гораздо быстрее, чем доходность активов.
При этом число активных клиентов выросло всего на 2% до 34,3 млн человек. Основной драйвер сейчас в другом: чистая выручка на одного активного клиента за полугодие увеличилась на 23%. То есть компания всё лучше монетизирует существующую аудиторию через cross-sell. B2B-клиентов стало больше на 11%.
Кредитный портфель за год вырос на 25% до 3,46 трлн рублей. Обычно такой быстрый рост выдачи заставляет инвесторов нервничать из-за риска ухудшения платёжной дисциплины заемщиков, но здесь неприятных сюрпризов нет. Стоимость риска снизилась с 6,7% до приемлемых 4,7%.
За этот рост приходится платить высокую цену. Операционные расходы ускорились, прибавив 22%. Коэффициент Cost-to-Income составил 47,4%. Экосистема требует постоянных вливаний в технологии, маркетинг и новые вертикали.
Чистая прибыль сократилась на 7% до 74,5 млрд рублей. При этом операционная чистая прибыль, очищенная от влияния инвестиций в Яндекс, прибавила 32% до 98,6 млрд.
🧮 Теперь к оценке. При котировке около 255 рублей мы получаем мультипликаторы P/B около 0,9х и P/E около 3,5х. За последние четыре квартала приходится примерно 17,4 рубля выплат на акцию дивидендами. Текущая дивидендная доходность составляет около 6,8%. Компания при этом сохраняет ориентир на рост дивиденда более чем на 20% в 2026 году.
Покупать Т только ради дивидендов смысла мало. Основная ставка здесь - на рост прибыли и последующее повышение мультипликаторов. Компания с ROE около 28%, ростом операционной прибыли выше 20% и растущим капиталом торгуется меньше одной балансовой стоимости. Это выглядит дешево.
Причины дисконта понятны: высокая ставка, быстро растущий кредитный портфель, стоимость риска около 5%, большие инвестиции и усложнение группы. Но при сохранении нынешней динамики Т-Технологии остаются одной из самых интересных историй роста в финансовом секторе. Особенно если ставка продолжит снижаться, а «Точка» и «Авто.ру» начнут приносить обещанный эффект.
❗️Не является инвестиционной рекомендацией
♥️ Ваш лайк - лучшая мотивация для меня публиковать аналитику. Спасибо!
Т-Технологии. Отчет за 2 кв 2026 по МСФО
Тикер: #T
Текущая цена: 285.1
Капитализация: 764.9 млрд
Сектор: Банки
Сайт: https://t-technologies.ru/investors/shares/
Мультипликаторы (LTM):
P/E - 4.1
P/BV - 0.88
NIM - 11.6%
COR - 4.7%
CIR - 23.7%
ROE - 28.1%
Что нравится:
✔️чистая выручка выросла на 9.8% к/к (197.5 → 216.8 млрд)
✔️рост чистой прибыли на 12.9% к/к (35 → 39.5 млрд);
✔️чистая процентная маржа выросла с 10.9 до 11.6%;
✔️кредитный портфель вырос на 6.7% к/к (3.5 → 3.73 трлн);
✔️доля неработающих кредитов снизилась с 7.5 до 7.3%.
Что не нравится:
✔️
Дивиденды:
Предполагается выплата до 30% чистой прибыли за год.
СД рекомендовал выплатить дивиденды за 2 квартал 2026 года в размере 4.7 руб на акцию (ДД 1.65% от текущей цены).
Мой итог:
Операционные данные за 2 кв 2026.
Экосистема продолжает привлекать клиентов (к/к):
- всего клиентов +1.5% (54.9 → 55.7 млн);
- активные клиенты +0.3% (34.2 → 34.3 млн);
- активные B2B клиенты +1% (1.03 → 1.04 млн);
- количество активных пользователей в месяц 0% (34 → 34 млн).
Затухание динамики пока приостановилось (поквартально с 2 кв 2025):
- всего клиентов (3.4 → 2.1 → 2.5 → 1.5 → 1.5%);
- активные клиенты (0.6 → 1.5 → 0.9 → -0.3 → 0.3%).
Чистая выручка за вычетом резервов выросла на 15.3% к/к (152 → 175.3 млрд). Разбивка по видам выручки (к/к в млрд):
- процентная +8.9% к/к (144.7 → 157.6);
- от оказания услуг +7.9% г/г (43 → 46.4);
- от страховой деятельности +30.6% к/к (9.8 → 12.8).
Если смотреть за полгода, то процентная выросла на 33.2% г/г (227 → 302.3 млрд), от оказания услуг - на 17.8% г/г (75.9 → 89.4 млрд), от страховой деятельности - на 1.8% г/г (22.2 → 22.6 млрд).
Чистая прибыль приросла даже лучше, чем выручка. И это при том, что во 2 квартале увеличился расход от операций с фин. инструментами (11.1 → 16 млрд) и эф. ставка налога на прибыль была выше (25.6% vs 21.3% в 1 кв 2026). Кстати, бОльшая часть расхода по фин. инструментам включает в себя отрицательную переоценку акций Яндекса. В следующем квартале здесь стоит ожидать получение дохода на фоне роста их котировок. За полгода прибыли снизилась на 7.1% г/г (80.2 → 74.5 млрд) по причине того же расхода по фин. инструментам.
Прирост по кредитному портфелю выше, чем был в прошлом квартале. Доля кредитов ФЛ снизилась с 75.2 до 73.6%. Инвестиционный портфель клиентов уменьшился на 1.3% к/к (2.28 → 2.25 трлн), а средства и активы клиентов под управлением увеличились на 3.2% (6.36 → 6.57 трлн). Стоимость риска снизилась с 5.3 до 4.7%. ROE вырос с 26.7 до 28.1%.
Компания снова подтвердила свой прогноз на 2026 год с ростом операционной чистой прибыли на 20%+ (чистая операционная прибыль - прибыль на акционеров за минусом переоценки акций Яндекса.). И снова Т-Технологии отработали выше прогноза, получив прирост в 25.2% г/г (41.6 → 52.1 млрд). Если дальше компания будет приращивать чистую операционную прибыль по 25% г/г, и цена Яндекса вернется к 4500 к концу года, то нескорректированная прибыль по итогу года может быть около 195 млрд. В таком случае P/E 2026 = 3.93. При самой простой математике (если дивиденд будет расти по 0.1 в квартал) за год получается 19 руб (ДД 6.66% от текущей цены), но могут заплатить и больше.
Оценка компания до сих пор остается недорогой для ее показателей и темпов роста вкупе с неплохой дивидендной доходностью. Т-Технологии нацелена на возвращение к ROE в 30%, что выглядит выполнимой целью. За первые полгода операционная чистая прибыль растет выше прогнозов и, скорее всего, во второй части года планы будут пересмотрены в сторону повышения (о чем также сказал финдиректор Игорь Герасимов). К плюсам также можно отнести продолжение программы обратного выкупа акций. В планах выкупить до 5% капитала (пока выкуплен только 1%, что соответствует 25 млн акций).
Акции компании держу в портфеле с долей 6.67% (лимит - 6%). Прогнозная справедливая стоимость - 456 руб.
*Не является инвестиционной рекомендацией
Присоединяйтесь также к моему Телеграм каналу
«Теремок»: как они превратили блины в сеть
История сети «Теремок» — это пример того, как можно вырасти из небольшой точки в федеральную сеть, делая ставку на качество и прямые связи с поставщиками.
Началось всё в 1998 году с одной точки на рынке в Москве. Основатель сети сделал ставку на русскую кухню и натуральные продукты. В 2010-х годах «Теремок» начал активно сотрудничать с фермерами напрямую, минуя посредников. Это решение принесло двойную выгоду: сеть получила контроль над качеством продуктов и снизила закупочные цены. Фермеры, в свою очередь, получили стабильный сбыт без посреднических наценок.
Прямые связи с поставщиками — это не просто маркетинговый ход. Это реальная экономия и снижение рисков. Когда у вас есть проверенные поставщики, вы защищены от резких скачков цен и перебоев. А для фермеров это гарантированный заказ, который позволяет планировать посадки и инвестировать в развитие. Именно так строится устойчивая и взаимовыгодная экосистема, где выигрывают все участники.
Узнавайте интересные факты вместе с «Ресейл Инвест».
Информация носит ознакомительный характер и не является индивидуальной инвестиционной рекомендацией.
#ИнтересныйФакт
Компании Группы «Эталон» подтвердили резидентство «Сколково»
Входящие в Группу «Эталон» компании «ЭталонТех» и «Диспетчер24» подтвердили ИТ-аккредитацию Минцифры РФ и статус резидентов «Сколково». Статус резидента «Сколково» помогает технологическим компаниям сократить издержки и ускорить развитие, в том числе за счет финансовых льгот и доступа к инфраструктуре, а также открыть новые каналы для роста.
📌 «ЭталонТех» отвечает за цифровую трансформацию бизнес-процессов группы. В портфеле компании более 90 реализованных проектов, включая пилотирование решений на базе искусственного интеллекта.
📌 Экосистема «Диспетчер24» – крупный контакт-центр с набором сервисов для взаимодействия девелоперов, управляющих компаний и жителей. Он обслуживает более 1 млн квартир площадью свыше 60 млн кв. м и используется более чем 300 управляющими компаниями и застройщиками в 52 регионах России.
Развитие собственных ИТ-решений – неотъемлемая часть девелоперского бизнеса. Цифровизация процессов обеспечивает удобство пользователей и повышает операционную эффективность.
Прайвет банкинг все как надо)
Интересный такой Прайвет Банкинг.
Был я тут в офисе Т-Банка. Прайвет-обслуживание, Москва-Сити, все дела 😎
Вот это я понимаю — уровень! Я, можно сказать, человек сельский, приехал в Сити — и чуть не заблудился 😅 Хотя нет, пару десятков раз я тут уже бывал. Можно считать себя крутым? 😏
Ладно, по делу. Менеджер встретил, и что интересно — в отличие от премиума, не пытался ничего впарить. Спокойно, адекватно высказался по продуктам: и плюсы, и минусы. Подсказал, что глянуть, что почитать. Приятно, кстати 👍
Я выдвинул гипотезу, что экосистема Т-Банка в целом заточена под трейдинг. Постоянные сделки, а к чему это приводит — мы все знаем... Менеджер (Дмитрий, кстати, его зовут) аккуратно поправил и тактично обошёл этот момент. Сказал, что отвечает только за Прайвет. И вот Прайвет, по его словам, — один из важнейших сегментов бизнеса Т. Люди доверяют, и мне очень зашла его фраза: это направление — исключительно для приумножения денег клиентов. Банку выгодно, чтобы счета росли, а не стояли на месте 🤝
Дмитрий, конечно, слегка улыбнулся над моим портфелем лютых ВДО (я сам такой темп задал 😅). Рассказал, что на рынке около 10 лет. Я, может, дольше, но знаний у него явно побольше. От премиума — реально уровень другой. Там я ещё менеджерам объяснял, что за инструмент они мне предлагают, потому что они сами не шарили 😄
Обсудили кое-какие инструменты, поделились мнениями — сугубо субъективно. Вот к чему пришли:
📌 Сбер по 300 — дороговато. Следить надо, но дно, похоже, ниже, даже ниже района 280р.
📌 Самолёт — должны спасти, кейс напоминает Русагро, ЮГК, Борец. В нужный момент появится покупатель.
📌 ТГК-14 — дефолт вроде не ждут, а вот риск невыгодной реструктуризации вполне реален. Надо мониторить.
📌 Текущий топливный кризис разгоняет инфляцию — и уже сейчас чувствуется, что х1,5 или х2 вполне может быть.
📌 М.Видео — смотреть внимательнее, положение ухудшается. Вопросов к магазинам с сотнями квадратов и пустыми залами — всё больше.
📌 Сегежа — их план сломался, восстановление будет тяжёлым.
📌 Евротранс — гипотеза, что в последний момент кто-то выкупит, но пока непонятно кто. Всё больше склоняюсь, что банкротство не за горами.
В общем, мысли такие. А что думаете вы? Делитесь 👇
И да — важные новости выходят не только тут! Подпишитесь, чтобы не пропустить 🔔
Кстати, время для акций сейчас так себе. Кажется, разумнее всего — денежный рынок или короткие бонды до 2 лет.
⚠️ Не ИИР
В посте — сугубо субъективное мнение.
Не призыв к действию.
Все совпадения случайны.
Ваши деньги — ваша ответственность!
$SBER $SMLT $SGZH $TGKN $MVID $EUTR $RAGR $UGLD $SBERP $T
#менеджер
#инвестиции
#что_купить
#акции
#новичкам
#неиир
Топ-5 облигаций с доходностью до 18%: что купить в июле 2026 года
Спасательный круг от ЦБ в виде снижения ставки пока не брошен, а даже когда это произойдёт, его действие дойдёт до реального сектора не сразу. Поэтому волна дефолтов среди рискованных облигаций не спадает — она уже затронула многих игроков и продолжит оказывать давление на рынок. Устоять в такой ситуации смогут лишь компании с реальным запасом ликвидности и здоровой структурой баланса.
Для инвесторов это означает, что сейчас важнее не строить прогнозы по ставке, а внимательно оценивать, стоит ли за бумагой полноценный бизнес или только привлекательная история.
Взял для подборки эмитентов, за которыми стоят сильные поручители, чтобы при ухудшении финансового состояния были резервы для поддержания ликвидности.
🟢 ЭкоНива 001P-03 $RU000A10FHY2 (А+) Доходность к погашению: 17,04% на 2 года 3 месяца
За плечами «ЭкоНивы» — 30-летний опыт работы в агробизнесе. Сегодня это не просто производитель, а полноценная экосистема: собственное сырье, современные перерабатывающие заводы и сбыт готовой продукции. Холдинг объединяет 42 производственные площадки, 5 глубоких молокоперерабатывающих предприятий и разветвлённую структуру из 54 компаний-участников.
Финансовые показатели радуют: выручка растёт, долгов становится меньше, а на молочном рынке компания стоит крепко. Но есть и «ложка дёгтя» — проценты по кредитам всё ещё кусаются, плюс в 2025-м случился технический сбой по ковенантам. И не забываем про специфику отрасли: сельское хозяйство — это дорого, волатильно и сильно завязано на госпомощи и ставках по займам.
🟢 ГТЛК 002P-13 $RU000A10F801 (АА-) Доходность к погашению: 17,9% на 3 года 9 месяцев с амортизацией.
Государственная транспортная лизинговая компания работает на рынке с 2001 года и полностью принадлежит государству. Её миссия — не просто сдавать технику в лизинг, а системно развивать всю транспортную отрасль страны.
Типичная госкомпания: много долгов, прибыли мало, зато в избытке уверенности, что государство всегда поможет. ГТЛК вкладывает средства в создание нового авиапарка, локомотивов, автомобилей и судов, а также участвует в крупнейших инфраструктурных стройках.
🟢 ОДК 001P-01 $RU000A10ES32 (А+) Доходность к погашению: 17,94% на 2 года 8 месяцев
Единственный в России интегратор в сфере двигателестроения — АО «ОДК» (структура «Ростеха»). Холдинг консолидирует 90% отраслевых активов: от авиации и космоса до нефтегаза и энергетики.
Стратегические цели компании поддерживаются на государственном уровне, а прямое участие «Ростеха» (как контролирующего акционера) обеспечивает жёсткое планирование бюджета и достижение показателей.
🟢 Вис Финанс БО-П12 $RU000A10EYJ1 (А+) Доходность к погашению: 17,83% на 3 года 3 месяца
Холдинг «ВИС» на рынке с 2000 года, его основная модель — государственно-частное партнёрство. Портфель включает порядка ста крупных инфраструктурных объектов в 23 городах: от энергетики и промышленности до транспорта, социалки и нефтегаза.
Долг высокий, но он в значительной степени проектный — кредиты привязаны к конкретным концессиям. Их гасит не компания из своего кармана, а государство через бюджетные платежи.
🟢 Балтийский лизинг БО-П22 $RU000A10DUQ6 (АА-) Доходность к погашению: 20,04% на 2 года 2 месяца с амортизацией.
Универсальная лизинговая компания для МСБ: авто, спецтехника, оборудование. 82 филиала по РФ, головной офис в Санкт-Петербурге.
С середины 2024 года компания находится в залоге у ПСБ, то есть фактически под контролем государства. Это даёт основания полагать, что при серьёзных проблемах с долгом её не оставят без поддержки.
Все пять перечисленных эмитентов присутствуют в моём облигационном портфеле, динамика которого существенно лучше рынка акций. Интересно, а что вы сами покупали из последнего в свой портфель?
⭐️ Если хотите больше полезного контента и свежих разборов, заглядывайте ко мне в телеграм-канал и Max — там много всего интересного.
'Не является инвестиционной рекомендацией
Т-Технологии. Отчет за 1 кв 2026 по МСФО
Тикер: #T
Текущая цена: 297.9
Капитализация: 799.2 млрд
Сектор: Банки
Сайт: https://t-technologies.ru/investors/shares/
Мультипликаторы (LTM):
P\E - 4.12
P\BV - 0.95
NIM - 10.9%
COR - 5.3%
ROE - 26.7%
Акт.\Обяз. - 1.16
Что нравится:
✔️чистая выручка выросла на 24.9% г/г (158.1 → 197.5 млрд)
✔️рост чистой прибыли на 4.5% г/г (33.5 → 35 млрд);
✔️кредитный портфель вырос на 2.8% к/к (3.4 → 3.5 трлн);
Что не нравится:
✔️ослабление чистой процентной маржи за квартал с 11.3 до 10.9%
Дивиденды:
Предполагается выплата до 30% чистой прибыли за год.
СД рекомендовал выплатить дивиденды за 4 квартал 2025 года в размере 4.6 руб на акцию (ДД 1.54% от текущей цены).
Мой итог:
Операционные данные за 1 кв 2026.
Экосистема продолжает привлекать клиентов (к/к):
- всего клиентов +1.5% (54.1 → 54.9 млн);
- активные клиенты -0.3% (34.3 → 34.2 млн);
- количество активных пользователей в месяц 0% (34 → 34 млн).
Заметно, что темпы роста продолжают затухать (поквартально с 1 кв 2025):
- всего клиентов (4.6 → 3.4 → 2.1 → 2.5 → 1.5%);
- активные клиенты (2.8 → 0.6 → 1.5 → 0.9 → -0.3%).
Компания сменила формат отчетности и из нее ушли стандартные для банка ЧПД и ЧКД, а на их место пришли различные виды чистой выручки (г/г в млрд):
- процентная +33.3% г/г (111.4 → 144.7);
- от оказания услуг +20.4% г/г (35.7 → 43);
- от страховой деятельности -10.9% г/г (11 → 9.8).
Чистая прибыль выросла достаточно скромно, несмотря на приличный рост по чистой выручке с учетом резервов (+22.2% г/г, 124.4 → 152 млрд). Причина в увеличение операционных доходов, а также наличии совокупных расходов от операций с фин. инструментами на -11.1 млрд (в 1 кв 2025 был доход +0.9 млрд). Правда стоит учесть, что в отчетном квартале есть доход от курсовых разниц +2.4 млрд против расхода -3.3 млрд в 1 кв 2025.
Кредитный портфель продолжает расти, но прирост слабее прошлых кварталов. Доля кредитов ФЛ увеличилась с 74.6 до 75.2%. Инвестиционный портфель клиентов вырос на 4.4% к/к (2.18 → 2.28 трлн), средства и активы клиентов под управлением снизились на 0.9% (6.42 → 6.36 трлн). Стоимость риска выросла с 4.9 до 5.3%. ROE уменьшился с 33.3 до 26.7% (но это выше значения 1 кв 2025 - 24.6%).
Компания подтвердила свой прогноз на 2026 год с ростом операционной чистой прибыли на 20%+ (чистая операционная прибыль - прибыль на акционеров за минусом переоценки акций Яндекса.). Причем в 1 квартале Т-Технологии заметно превысила свой прогноз и получила прирост в 39.6% г/г (33.3 → 46.5 млрд). Если дальше компания будет приращивать чистую операционную прибыль по 25% г/г, и цена Яндекса вернется к 4500 к концу года, то прибыль по итогу года может быть около 222 млрд. В таком случае P/E 2026 = 3.76. Общий дивиденд с учетом обозначенных компанией целей может быть равен 17.9 руб (ДД 6.01% от текущей цены).
Из последних новостей. Недавно Т-Технологии закрыла сделку по покупке «Авто.ру» у Яндекса (в расчете выше это включено в расчет). От этого планируется получить дополнительный операционный доход в размере 45+ млрд в ближайшие 3 года. Дополнительную эмиссию для консолидации 100% "Точки" перенесли с осени на декабрь 2026.
Одна из самых интересных компаний на текущем рынке. ROE близкое к 30%, стоимость меньше баланса, растущие показатели и в довесок неплохая дивидендная доходность.
Акции компании держу в портфеле с долей 6.54% (лимит - 6%). Прогнозная справедливая стоимость - 430 руб.
*Не является инвестиционной рекомендацией
Присоединяйтесь также к моему Телеграм каналу
🧿 VK как сеанс финансового гипноза
🧠 Менеджмент играет в захватывающую игру под названием «Экосистема на бумаге, кэш-флоу в тумане». Спойлер: в конце туннеля, скорее всего, очередной кредит.
👍 Хорошее (куда без него, иначе акции вообще в ноль уйдут):
Выручка в 1 кв. выросла. Видно, что рекламный кабинет всё-таки монетизирует «монетизацию» (каламбур, но хотелось написать именно так), когда западные площадки в России превратились в пустую тыкву.
По операционке: аудитория «ВКонтакте» всё ещё мамонт — почти 100 миллионов MAU. Люди сидят в ленте, смотрят VK Клипы (кстати, Клипы реально взлетели по времени просмотра), слушают VK Музыку. Связка «соцсеть + мессенджер» срослась, и пользователь уже не особо дёргается в Telegram.
Ещё порадовал сегмент «Технологии для бизнеса» — VK Cloud и коммуникационные платформы потихоньку набирают корпоративных клиентов, кэш там более-менее стабильный.
Отдельный респект игровому направлению. Пусть глобальный рынок для них сжат из-за санкций, но сервис My.Games спокойно живёт и даже приносит операционную прибыль.
👎 А теперь к минусам. Сейчас будет больно.
Первое и самое печальное — долг. Это главная мина под фундаментом. VK перекредитовывается, занимает ещё и ещё, процентные ставки в экономике высокие, и расходы на обслуживание долга жрут львиную долю операционной маржи. По сути, они работают, чтобы отдавать проценты банкам. Формально долг уменьшился, но он всё равно значительный.
Подразделение EdTech (Skillbox, GeekBrains и прочие школы). Это откровенный чемодан без ручки. Рынок онлайн-образования схлопнулся в плане маржинальности. Кешбэки, рассрочки, дикий отток студентов... Причём цена для желающих пройти обучение кусается даже с учётом скидок.
Отдельно стоит CAPEX и бесконечные «инвестиции в будущее». Слушайте, ну сколько можно? Каждый квартал нам рассказывают про новые фичи, мини-аппы, VK Pay, видеозвонки по 200 человек. Всё это, конечно, круто, но конверсия в живые деньги стремится к статистической погрешности. Ощущение, что команда разработки отлично освоила бюджеты, но забыла спросить у пользователя, готов ли он за это хоть что-то платить.
🎯 ИнвестВзгляд: У компании хронический разрыв между пиар-повесткой («мы супер-экосистема, мы импортозаместили всё») и реальностью. Сам ранее верил в данный бизнес и сектор. Но три года уже идёт снижение котировок, тогда как фундаментал не улучшается. Это одна из тех акций, которые я скинул в своё время без сожаления. Хотя нет, я всегда сожалею, когда фиксирую убыток, даже если это обоснованно.
Как инструмент для спекуляций VK ещё туда-сюда: новости про дивиденды от «дочек», байбэки или слухи о партнёрствах могут локально качать котировки. Но как объект для долгосрочного портфеля «купил и забыл» — это так себе затея.
Если у вас чешутся руки зайти в бумагу, просто откройте приложение «VK» и посмотрите там что-нибудь бесплатно. Это будет лучшей инвестицией вашего времени: удовольствие получите, а нервные клетки и деньги останутся при вас.
$VKCO
📊 Почему «МГКЛ» называют экосистемой
Группа «МГКЛ» за последние годы существенно изменилась и сегодня развивается сразу в нескольких направлениях, которые формируют единую экосистему.
📌 Сейчас внутри Группы развиваются:
— ресейл и платформа «Ресейл Маркет»;
— инвестиционная платформа «Ресейл Инвест»;
— оптовая торговля драгоценными металлами;
— цифровые сервисы и IT-направления;
— сеть «Мосгорломбард» с более чем 200 отделениями и 100 летней историей.
📈 При этом все направления работают не отдельно друг от друга, а усиливают общую модель бизнеса:
— широкая офлайн-инфраструктура помогает масштабировать ресейл и клиентскую базу;
— ресейл формирует товарный поток и новые сервисы;
— финансовые направления создают дополнительную глубину экосистемы;
— цифровые продукты объединяют клиентов, инвестиции и торговые механики внутри единой инфраструктуры.
📊 Поэтому «МГКЛ» сегодня воспринимается рынком не как отдельный бизнес, а как растущая экосистема на стыке ресейла, финансовых сервисов и цифровых решений.
По мере масштабирования Группа продолжает запускать новые направления и усиливать связи между существующими бизнесами, формируя дополнительные драйверы роста.
🚀 Уже совсем скоро компания представит обновлённую стратегию развития, в рамках которой подробнее расскажет о дальнейших направлениях роста и развитии экосистемы Группы.