Поиск
Ламбумиз на Smart-Lab.Conf — встречаемся 31 октября!
Приглашаем инвесторов на наш стенд и на выступление Никиты Демидова, руководителя направления IR ПАО «Ламбумиз». Модератором выступления станет Дмитрий Александров из AVI Capital.
Начало — в 15:45, зал № 8.
Обсудим бизнес компании и планы развития, ответим на ваши вопросы. Если давно хотели разобраться, что стоит за тикером LMBZ, — приходите знакомиться и общаться лично.
Готовим розыгрыш фирменного мерча и приглашений на экскурсию на завод. Это возможность своими глазами посмотреть, как производится упаковка, которую вы каждый день встречаете на полках магазинов, и увидеть, как строится новый цех для производства асептической упаковки. Подробности розыгрыша расскажем на стенде.
Специально к конференции мы разработали две коллекции стикерпаков. Получить их можно будет на нашем стенде — заходите за своей коллекцией!
Берите с собой вопросы — от финансовых результатов до производства. Будем рады и нашим акционерам, и тем, кто только присматривается к компании.
31 октября · Smart-Lab.Conf · 15:45 · Зал № 8. До встречи!
#Ламбумиз #LMBZ #SmartLab
💊 Аптечная сеть 36.6 (APTK): аптека для инвестора или рецепт разочарования?
Это 7 из 100 разбор компании в рамках проекта #100дней100компаний. Подписывайся, чтобы увидеть все разборы!
📊 Что за компания сегодня у нас на разборе?
ПАО «Аптечная сеть 36.6» — одна из крупнейших аптечных сетей России, знакомый всем бренд с советской историей. В периметр входят несколько форматов: сама сеть «36,6», дискаунтеры «Горздрав» и аптеки «Лекопторг», а также собственный дистрибьютор. То есть это не просто розничная аптека, а попытка построить полноценную экосистему здоровья: офлайн-точки, онлайн-заказы, доставка и сопутствующие сервисы. Ранее в группу входил и фармпроизводитель «Верофарм», но его продали, чтобы сократить долг и сфокусироваться на рознице.
Компания вышла на IPO в далеком 2003 году. А пик котировок был достигнут в 2007 и составил 2700 рублей за акцию. Эта цифра может поразить, ведь сейчас одна акция стоит чуть больше 6 рублей! Как такое возможно? Падение в 450 раз!
Но самое удивительное другое - капитализация компании при цене в 2700 руб. за акцию была 21,5 млрд руб. А сейчас она составляет 47 млрд руб. Т.е. более, чем в 2 раза больше, при снижении цена акции в 450 раз. Как такое вообще возможно???
В такую ловушку, кстати, попадают многие адепты «технического анализа». Ведь они ждут возврата котировки к максимуму, но это практически невозможно, ведь стоимость компании должна вырасти почти в 1000 раз! А ответ на вопрос выше - это дополнительные эмиссии.
В 2007 году у 36.6 было выпущено всего 9,5 млн акций, сейчас их количество - 7,5 МЛРД ШТУК!
🧮 Посмотрим на фин.показатели, из-за чего компании пришлось пойти на такое размытие?
▪️Компания на протяжении многих лет накапливала долги из-за агрессивной экспансии, покупки региональных сетей и падения рентабельности. Каждый раз какая-то финансовая брешь закрывалась за счет очередной доп.эмиссии. Но самое удивительное, что это к текущему моменту не помошло. У компании сейчас отрицательный собственный капитал в размере минус 7 мрлд руб.!
▪️При этом именно с точки зрения роста бизнеса, все неплохо. Выручка уже превышает 100 млрд руб. и практически утроилась за 5 лет, EBITDA тоже растет все последние годы. Но основной проблемой остается долг. Проценты по нему продолжают убивать всю рентабельность предприятия.
▪️Несмотря на это, свободный денежный поток в последние периоды вышел в положительную зону. Проблема в том, что он все равно очень маленький (до 300-500 млн руб) и никак не обосновывает текущую оценку почти в 50 млрд! Из-за этого мультипликаторы просто заоблачные, P/E составляет более 100!
Хотя стоит отметить, в последние периоды компания даже умудряется сокращать долг, и в целом идет небольшое улучшение в бизнесе, но основная проблема - это оценка. Она в любом случае крайне завышена, из-за низкой ликвидности акций и попытками розничных инвесторов посмотреть «в прошлое», когда котировки измерялись тысячами рублей. Отрицательный капитал еще долгое время не позволит компании не то, чтобы думать о дивидендах, а в целом хоть какие-то шансы для инвесторов на рост фундаментальной стоимости дать. Единственный шансом для компании станет либо чудесное уменьшение долга, либо снижение процентных ставок. Пока ни того, ни другого на ближайшем горизонте не предвидится.
👉 Итог: Аптечная сеть 36.6 - это классическая ловушка для инвестора, который смотрит только на график и думает: «упало на 90% — значит, дешево». На деле бизнес работает, выручка растет, но вся прибыль уходит на обслуживание долга, а акционеры - постоянно размываются. Бумага не для долгосрочного инвестирования, если только вы не верите в чудо в виде резкого снижения ставки, реструктуризации долга или продажи бизнеса стратегу по хорошей цене. Такие сценарии возможны, но их вероятность и сроки оценить сложно. Как спекулятивная идея «на развороте» — тоже сомнительно: низкая ликвидность и долговая нагрузка делают движения непредсказуемыми. Поэтому мы точно проходим мимо такой бумаги.
Не является индивидуальной инвестиционной рекомендацией.
Henderson - маржи почти не осталось
Жесткая политика ЦБ все сильнее давит на бизнес в России. По данным «Известий», ежемесячно прекращают работу от 12 до 15 тыс. предприятий малого и среднего бизнеса. Причина понятна - кредиты под 17-19% фактически съедают всю прибыль. Вы думаете, этот «процентный каток» обходит стороной крупные компании?
👕 Так, финансовые расходы компании Henderson $HNFG за первое полугодие 2026 года составили 64% от всей операционной прибыли и привели к падению чистой прибыли в два раза, до 0,45 млрд рублей. При этом маржа по чистой прибыли уже докатилась до 4%, что может стать настоящим вызовом в ближайшем будущем.
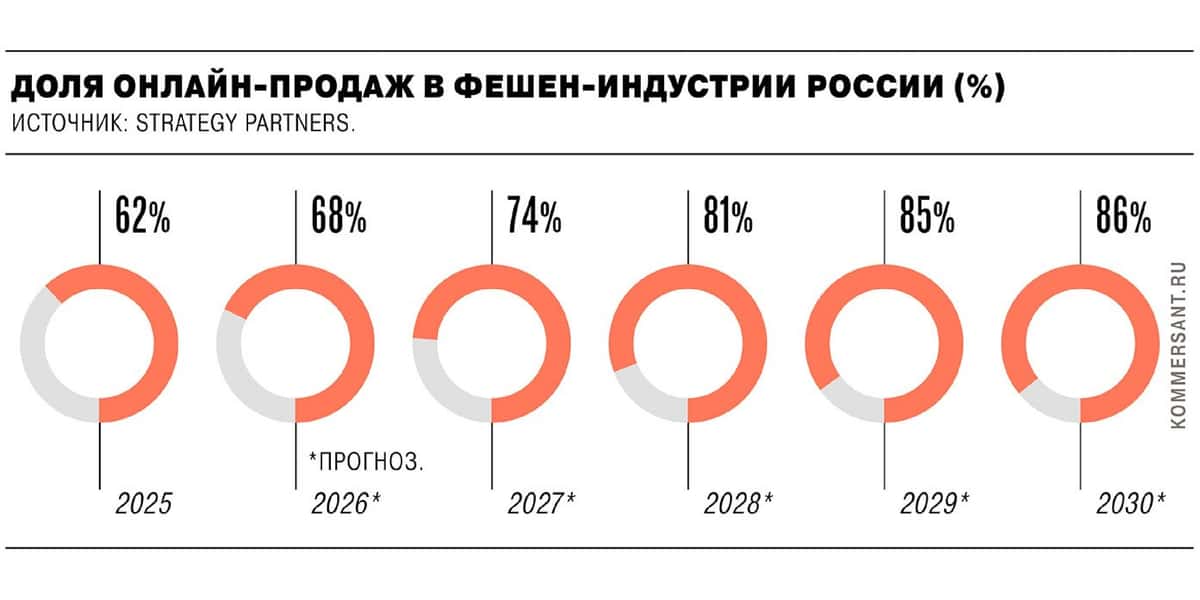
Но проблема Henderson заключается даже не в обслуживании долга (в финансовых расходах больше половины - это обязательства по аренде), а в скромных темпах роста выручки. Покупательная способность населения падает, а доля онлайн-продаж в российском fashion-ритейле продолжает расти. По мнению аналитиков, к 2030 году она составит 86%.
📊 За первое полугодие выручка по МСФО выросла всего на 3,6%, за третий квартал совокупная выручка прибавила 5%, до 7,2 млрд рублей. Сопоставимые продажи в пресс-релизе компании не нашел, думается мне, «лайки» (like-for-like) совсем грустные. Хотя, как по мне, публичный ритейлер просто обязан такие вещи публиковать в пресс-релизе.
Когда оцениваешь представителя потребительского сектора, главной является его способность удерживать темпы роста выручки выше инфляции. Это показывает, насколько компания может перекладывать инфляцию на полку. В случае с Henderson добиться этого не удалось.
🤔 Если выручка даже не обгоняет инфляцию, так, может, и операционные расходы удалось удержать? Никак нет! Коммерческие, общехозяйственные и административные расходы за то же полугодие выросли почти на 20%, или на 1 млрд рублей. Миллиард, Карл! Если посмотреть структуру расходов, то растет все широким фронтом. Даже комиссионные вознаграждения агентам прибавили 241 млн. Гоните таких агентов, у вас выручка не растет.
Несмотря на мою приверженность бренду (в моем гардеробе он занимает процентов 80), к инвест-идее я отношусь скептически. Сопротивляться маркетплейсам бесполезно, расти с их помощью - тоже сомнительно. Компания оценила вероятный убыток после пожаров на складах в 83 млн руб. Henderson точно удержит свою долю рынка и останется на плаву, только едва ли это поможет акциям.
❗️Не является инвестиционной рекомендацией
♥️ Стартуем недельку с разбора фэшн-ритейлера. И помните, только ваши лайки мотивируют меня и дальше публиковать аналитику. Спасибо.
На большинстве классических платформ копирования сделок управляющий работает в информационном вакууме. Он видит идеальное исполнение на своем счете, но не имеет ни малейшего представления о том, что происходит на счетах сотен его подписчиков. Интерфейс истории сделок на Fintarget является исключением . Он дает автору стратегии институциональный уровень контроля.
Чтобы разобраться в том, насколько технологично устроено автоследование в БКС Финтаргет предлагаю вам посмотреть - как выглядит кабинет управляющего мастер счетом стратегии Алгебра. На скриншоте можно наблюдать посекундный аудит сделок. Управляющий видит точное время генерации сигнала и длительность его исполнения биржевыми шлюзами (на скриншоте это от 10 до 52 секунд).
Колонка «Отклонение от сигнала %» в реальном времени показывает, насколько сильно цена на счетах клиентов отличается от расчетной. Видеть показатели отклонения в 0.014% – 0.029% для таких волатильных инструментов, как фьючерсы на природный газ (NG) или индекс Nasdaq (NASD), это высшая степень контроля над торговым процессом.
Именно этот показатель проецирует проскальзывание и хорошая стратегия нацелена на достижение высокой доходности наряду с контролем за издержками копирующих и их минимизацию.
Именно поэтому функционал кабинета ведущего счетом автоследования является важным экраном для профессионального управления автоследованием и только Финтаргет смог достичь такого уровня контроля, что выводит платформу в технологические лидеры рынка.
Fix Price. Отчет за 2 кв 2026 по МСФО
Тикер: #FIXR
Текущая цена: 0.4108
Капитализация: 41.1 млрд
Сектор: Ритейл
Сайт: https://investors.fix-price.ru/
Мультипликаторы (LTM):
▫️ P/E - 4.11
▫️ P/BV - 0.78
▫️ P/S - 0.13
▫️ ROE - 19%
▫️ ND/EBITDA - 0.8
▫️ EV/EBITDA - 1.76
Что нравится:
▫️ рост выручки на 6.9% г/г (76.9 → 82.2 млрд);
▫️ FCF увеличился в 2.2 раза г/г (5.8 → 12.5 млрд);
▫️ чистая прибыль выросла на 15.7% г/г (2.2 → 2.6 млрд);
Что не нравится:
▫️ чистый долг увеличился на 14.7% к/к (29.6 → 34 млрд). ND/EBITDA (по МСФО 16 с учетом аренды) ухудшился с 0.71 до 0.8;
▫️ нетто фин расход вырос на 5.7% г/г (1.2 → 1.3 млрд).
Дивиденды:
В соответствии с дивидендной политикой на выплату планируется направлять не менее 50% чистой прибыли по МСФО.
По данным сайта Доход за 2026 год прогнозируется дивиденд в размере 0.0638 руб (ДД 15.53% от текущей цены).
Мой итог:
Операционные показатели за 2 квартал (г/г):
▫️ LFL продажи +3.7%;
▫️ LFL средний чек +6%;
▫️ LFL траффик -2.2%;
▫️ новые магазины 202 шт;
▫️ общее количество магазинов +2.1% (7912 → 8077 шт);
▫️ общая торговая площадь +2.2% (1713 → 1750 тыс кв м);
▫️ количество участников программы лояльности +2.4% (33.8 → 34.6 млн чел)
Пока рано говорить о развороте, но в отчетном квартале заметно лучше прошлых. LFL-продажи выросли, динамика LFL-среднего чека на уровне прошлого квартала, а LFL-траффик хоть и снизился, но падение замедлилось (с 1 кв. 2025, -1.5 → -5 → -4.2 → -4.5 → -5.8 → -2.2%).
Выручка выросла немного лучше LFL-чека. За полгода выручка увеличилась на 4.8% г/г (148.2 → 155.3 млрд).
Чистая прибыль выросла сильнее выручки. Причины - снижение нетто фин расхода (2.7 → 1.3 млрд) и уменьшение эф. ставки налога на прибыль (26.2% vs 27.6% во 2 кв 2025). Операционная рентабельность ухудшилась с 5.9 до 5.6%. За полгода прибыль снизилась на 30% г/г (3.9 → 2.7 млрд).
FCF кратно вырос на фоне лучшей динамики OCF (+90% г/г, 8.1 → 15.4 млрд) в сравнении с кап. затратами (+24.5% г/г, 2.3 → 2.9 млрд).
Чистый долг увеличился, и вместе с ним увеличилась долговая нагрузка, но, в целом, она остается комфортной.
Второй квартал получился куда лучшего первого и по этой причине требуется внести правки в расчеты. По примерным прикидкам по итогам года компания сможет заработать прибыль в районе 9 млрд (P/E 2026 = 4.58). Дивиденд, исходя из пэйаута в 50%, получается около 0.045 руб (ДД 10.92% от текущей цены).
В августе Fix Price вышел на рынок Сербии (открыты 10 точек в 3 городах, включая столицу Белград). Также товары сети стали доступны в сербской онлайн платформе Glovo.
Из небольшого позитива можно отметить решение компании о запуске с июня второго этапа программы выкупа акций на Мосбирже в общем объеме не более 1 млрд акций. Это может поддержать котировки, но негативным моментом в этой истории является заявление компании, что выкупленные акции могут быть использованы для различных программ мотивации. О гашении ничего не сказано.
Сейчас Fix Price оценивается недорого и будет очень интересно посмотреть на отчетность за 3 квартал. Если динамика продолжит улучшаться, а прикидки по выручке и прибыли будут соответствовать субъективным ожиданиям, то к компании можно будет присмотреться повнимательнее.
Акций компании нет в портфеле.
Прогнозная справедливая стоимость - 0.74 руб.
*Не является инвестиционной рекомендацией
▫️ Мой канал в Telegram
Freedom и иск Генпрокуратуры - стоит ли инвесторам волноваться?
В начале октября в картотеке Тверского суда Москвы появился иск замгенпрокурора к Тимуру Турлову и структурам Freedom Holding. Новость разошлась быстро, и часть подписчиков со счетами в Freedom Broker закономерно начала задавать вопросы. Я и сам озадачился, ведь у меня открыт там и брокерский, и банковский счета. Предлагаю отбросить эмоции и посмотреть на дело так, как я смотрел бы на любой корпоративный риск.
⚖️ Итак, ответчиками записаны сам Турлов, американская Freedom Holding Corp., кипрская Freedom Finance Europe Ltd., ещё одна компания и партнёр бизнесмена. Суть требований не раскрыта, беседа назначена на 15 октября. Первое, что бросается в глаза, это география: холдинг зарегистрирован в США и котируется на Nasdaq, брокер работает в Евросоюзе под надзором CySEC. Исполнять решение московского районного суда в этих юрисдикциях попросту негде.
Второй момент касается того, что у группы осталось в России. Брокера и банк в РФ холдинг продал в феврале 2023 года с одобрения ЦБ, сейчас это «Цифра брокер» и «Цифра банк». Нынешние владельцы к Freedom отношения не имеют, в списке ответчиков их нет, поэтому клиентов «Цифры» история не касается вовсе. Клиентов Freedom Finance тоже: их бумаги учитываются в европейской инфраструктуре, у брокера прямое членство в Euroclear, и российские требования до этого контура не дотягиваются.
Сам холдинг заявил, что сути иска не понимает, активов и деятельности в РФ не имеет, а его бизнес стабильно развивается. Отчётность это подтверждает: выручка за квартал, закончившийся 30 июня, выросла на 40% до $732,5 млн, активы превысили $14 млрд, а зарабатывает группа в Казахстане, Европе и с этого лета - в Турции. Мы подробно уже изучали отчетность с вами.
🇰🇿 Третий момент лежит уже не в юридической, а в политической плоскости. Турлов с 2022 года гражданин Казахстана, его ключевые активы находятся там, и ни один из них в иске не упомянут. Речь о банке, брокере, страховщиках, телекоме и дата-центрах. 26 сентября бизнесмена избрали президентом FIDE, а 7 октября Касым-Жомарт Токаев принял его в администрации и подробно обсуждал задачи по шахматам на уровне государства. Для Астаны Турлов - это системная фигура, а Казахстан и Россия остаются партнёрами, которым проще договориться, чем годами тянуть спор об имуществе, которого в России нет.
В сухом остатке получаем иск без раскрытого предмета к компаниям за пределами российской юрисдикции. Для клиентов Freedom24 и «Цифры» практических последствий я не вижу, а вот за беседой 15 октября понаблюдаю, скорее из интереса к развязке, чем из опасений.
❗️Не является инвестиционной рекомендацией
Фонды: что это такое максимально просто
Фонд (или Биржевой фонд) — это ценная бумага, в которую «напихали» частички разных бумаг и продали вам. При этом берут с вас за это комиссию.
Это как шведский стол 🍽️. Вроде целиком брать один пирог — много и дорого. А так вам в тарелку положили по чуть-чуть разного, и вот у вас уже всё распределено. Даже если один пирог окажется невкусным, остальные могут быть вполне норм.
В фонде собирают деньги, покупают много разных активов, «пилят» это на дольки — и вы можете купить фонд за относительно небольшие деньги, в котором «много всего».
✅ Плюсы
· Постоянное управление и контроль.
· Реинвест дивидендов и купонов.
· Налоговая оптимизация.
Например, фонд Пассивный доход $TPAY ещё и выплаты делает постоянно. При открытии карточки фонда внутри приложения можно посмотреть его состав. Тут сбалансирован риск и доходность, плюс регулярные выплаты.
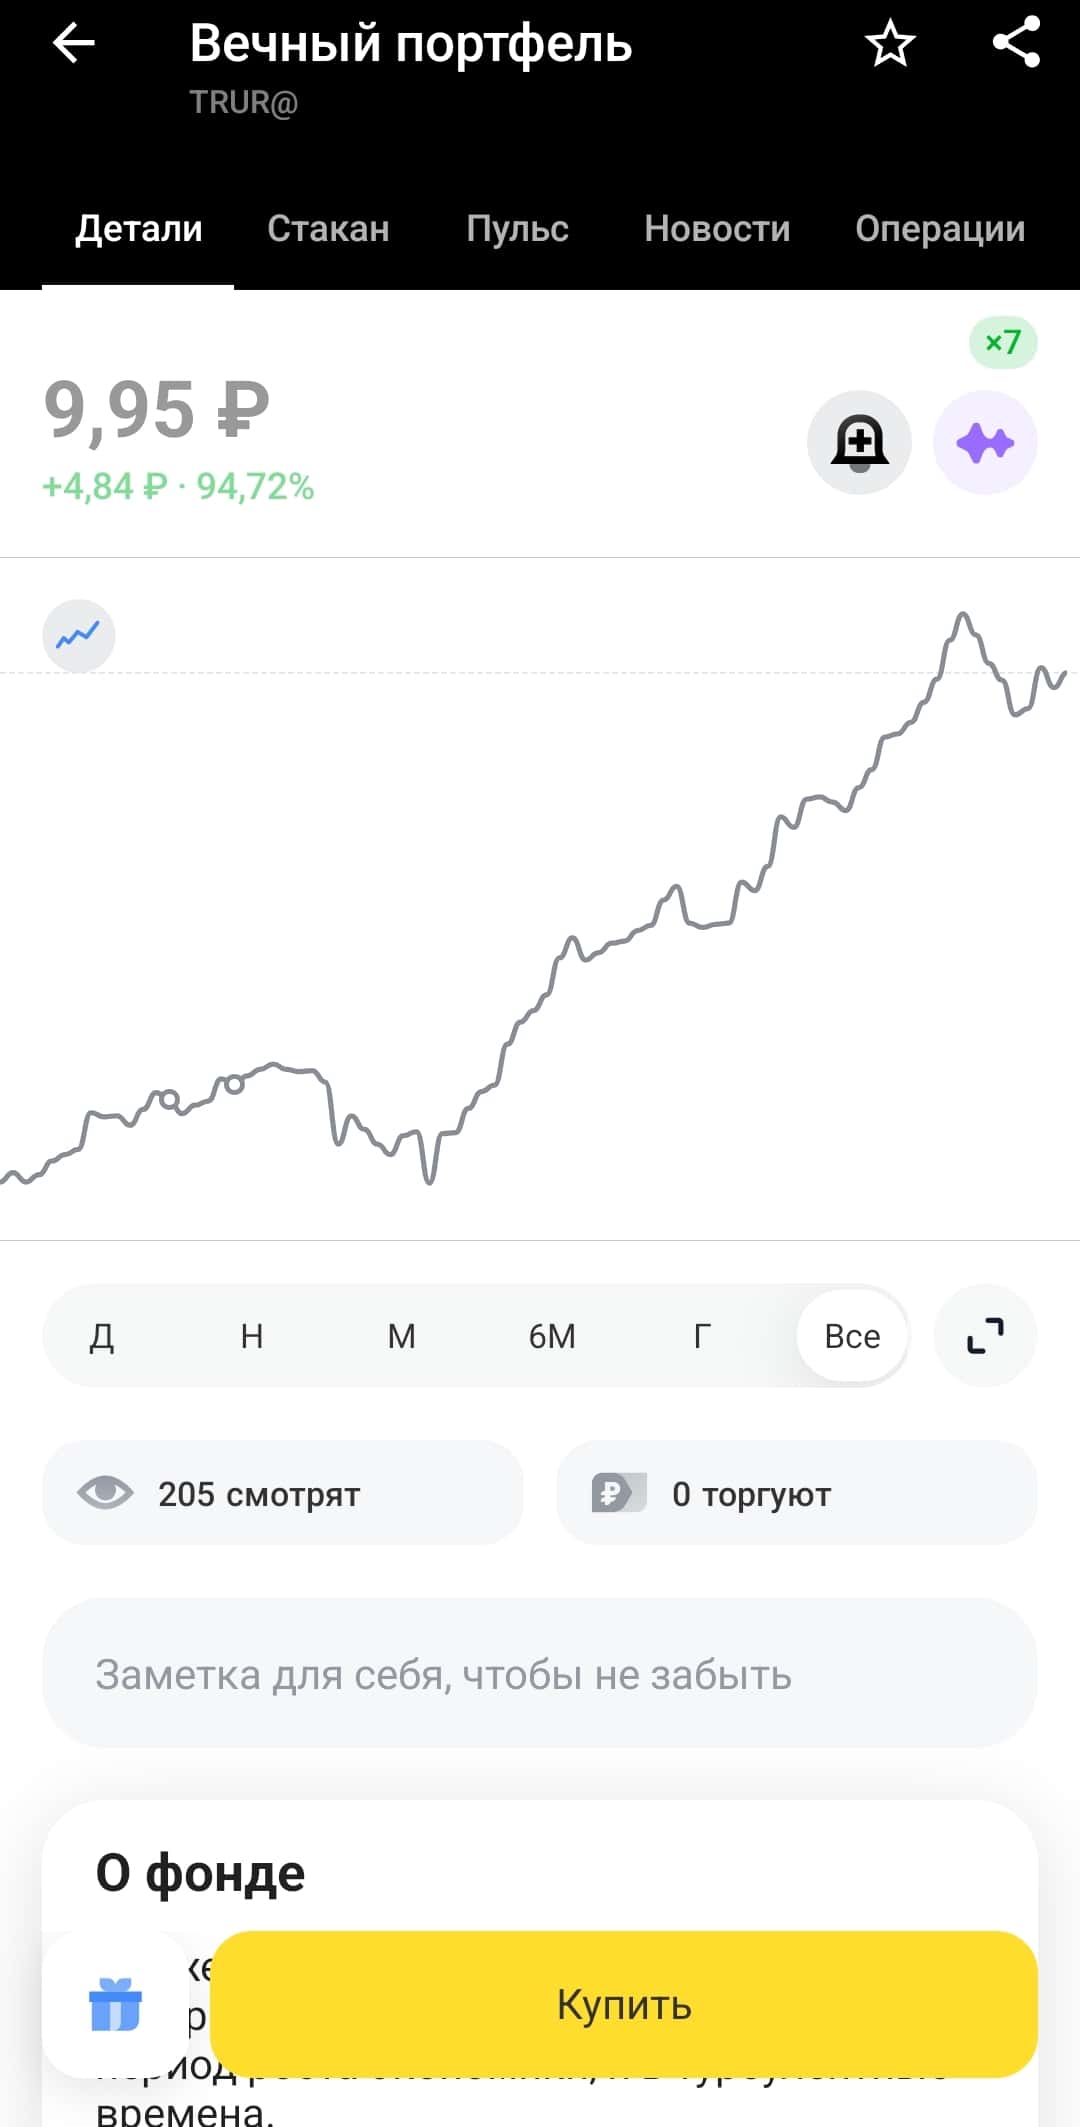
Фонд «Вечный портфель» — когда-то в далеком 21-м я брал его по 5,89, затем продал чуть дороже. Я вообще не большой фанат фондов. Тем не менее, этот фонд направлен на то, чтобы показывать положительный результат и когда всё плохо, и когда всё хорошо в экономике. Среднегодовая доходность — порядка 10,9% годовых.
Фонд на валютные облигации $TLCB собрал в себе разных валютных бондов и потихоньку растет. Не особо агрессивный.
Крупнейшие компании РФ $TMOS — тут больше про акции. Риск выше, но и доходность выше.
❌ Что мне не нравится в фондах
Я не люблю дополнительные «прокладки» между инвестором и активом. Фонд — это дополнительный «дядя», который условно может «приказать долго жить». Хотя в крупных фондах это вроде как маловероятно.
Комиссии. Но тут понятно: чтобы кто ни говорил, а в нашей жизни платить надо за всё. Вот и фонду надо платить его комиссию. О комиссиях можно почитать в карточке фонда или спросить в поддержке.
🤔 Кому подходит
На мой взгляд, фонды подходят тому, кто хочет занять в инвестициях пассивную позицию. В целом, это вариант инвестирования «без головной боли». Когда за тебя что-то там управляют, а ты платишь комиссию и довольствуешься результатом.
Такими инвестиции бывают.
Моими фаворитами среди фондов сейчас Остаются: $LQDT $TMON $TGLD - денежный рынок самый скажем так базовый фонд. И фонд на золото. Вот они то являются участниками моего портфеля. Потому что так удобно.
⚠️ Не ИИР, не совет, не призыв к действию.
Ваши деньги — Ваша ответственность!
В посте субъективное мнение автора.
🪙Т-фонды. Облигации.
Недавно был на звонке-презентации от Т. Обсуждали облигационные фонды.
Начало я пропустил, но какую то пользу от звонка для себя нашел.
Начнем с базы. Фонды - это хорошо, но не все фонды одинаково полезны.
Ещё на заре первого облигационного фонда от Т я писал, что комиссии могут убить всю доходность, либо очень сильно её срезать.
Так и происходит, хотя некоторые фонды показывают хорошую доходность и достаточно грамотно управляются.
Иногда ( часто) фонд это чёрный ящик, и не всегда понятна логика продажи, покупки отбора активов.
Другие выводы:
- ОФЗ управляющим фондов сейчас нравятся. Но спред может оставаться высоким, даже на фоне снижения ставки. То есть участники рынка не бегут выкупать ОФЗ по любой цене.
- На облигации с кредитным рейтингом ААА может выделяться 9 % от портфеля, АА - 5, А - 1 %. Соблюдается баланс. Цифры примерные, как запомнил, так и написал.
- У управляющих сейчас отношение к компаниям типа Балт лизинг и Самолет, ВУШ скорее негативное. Можно просто посмотреть составы фондов и сделать такие же выводы. Если нет компаний фонде, значит есть опасения и риск/доходность не интересная.
- Рынок секьюритизированных облигаций недооценен. Активы там относительно качественые, при этом и доходности неплохие. $RU000A10FZG1
- Комиссии. TBRU - почти 1,6 % от СЧА. TPAY - 1 %. TlCB - 1,6 %. TRUR - 2,15 % - вечный портфель. Там доля облигаций около 50 % . Но комиссии... Сами все видите. $TBRU $TPAY $TRUR $TLCB
Помнится я писал про рост доходностей и продавал некоторые фонды от Т. Видимо не я один.
СЧА у многих фондов снижается. А не высокая ли комиссия?
Как я понял, решение все таки будет. 👍
Реальный бизнес, реальный капитал, реальный разговор
Есть вопросы, которые лучше обсуждать с собственником лично, чем со сцены конференции. Особенно когда речь идет о компании, которая проходит путь от частного бизнеса к публичному рынку. 7 октября приглашаю вас на закрытую встречу с Валерием Шумилиным, основным акционером АО "Петрокартон" и группы "Промышленный Капитал".
Мы много говорим о выходе компаний на биржу, о цене размещения, спросе инвесторов, оценке бизнеса. Но за любым IPO - конкретная компания, которой еще вчера нужно было купить оборудование, нарастить мощности, профинансировать оборотный капитал и найти деньги на следующий этап роста.
Я думаю, хорошо бы посмотреть на этот процесс изнутри. Что заставляет промышленную компанию задуматься об IPO? В какой момент банковского финансирования становится недостаточно? Зачем бизнесу вообще нужен акционерный капитал? И главное - что должен увидеть инвестор в компании, которая собирается стать публичной?
Для инвестора, кстати, есть нюанс. Владелец облигаций смотрит, прежде всего, на денежный поток, долговую нагрузку и способность компании выполнять обязательства. Акционер же оценивает будущий рост бизнеса, инвестиционную программу, расширение мощностей и то, как этот рост отразится на стоимости компании. Поэтому перед IPO нужно понимать не только финансовые показатели, но и саму экономику бизнеса, его планы и ограничения.
7 октября мы разберем "Петрокартон" с этой точки зрения. Куда направляются привлеченные средства? За счет чего компания планирует расти? Где сейчас находятся узкие места? Как выглядит долговая нагрузка? Почему компания выбирает последовательное движение через разные инструменты рынка капитала? И что в этой истории может быть интересно будущему акционеру?
Я выступлю вместе с Валерием Шумилиным, взгляну на компанию глазами инвестора. Мне важно, чтобы разговор об IPO начинался с бизнеса, а уже потом переходил к размещению, оценке и бирже.
Встреча - без заранее отрепетированных вопросов и красивых слайдов. Спросите про долг, инвестиции, риски, стоимость бизнеса и планы выхода на публичный рынок. После беседы вам будет понятно, чего на самом деле стоит будущий эмитент.
7 октября в 18:30 жду вас. Участие бесплатное, встреча закрытая, количество мест ограничено. Если хотите присоединиться - пишите мне в личку.
#петрокартон
t.me/pro100IPO
Как наш бизнес меняется в эпоху ИИ 🤖
Мы проведем нашу главную технологическую конференцию Positive Security Day 15 и 16 октября, на которой заглянем в новую реальность кибербезопасности.
Сегодня компании все активнее встраивают ИИ в свои процессы. Однако вместе с новыми возможностями появляются и новые риски. Меняется и то, как действуют атакующие: ИИ помогает им упрощать, ускорять и масштабировать атаки.
А значит, меняться должна и защита: если атаки работают на машинной скорости, защита должна успевать за ними. И мы к этому готовы — уже встраиваем ИИ в свои продукты, используем его в разработке и для защиты собственной инфраструктуры.
На Positive Security Day покажем, что из этого получается на практике 😎
Представим новые технологии и экспериментальные ИИ-разработки, которые могут определить ближайшее будущее кибербеза. Одна из них, например, уже помогла найти уязвимость в проекте Microsoft.
Расскажем, как развивается наш продуктовый портфель и как вместе с ним меняются наши подходы. А с заказчиками и партнерами посмотрим на картину шире: обсудим, какие риски ИИ создает для бизнеса, какой должна быть защита в новой реальности и как меняется экономика кибербезопасности.
👀 Конференцию можно будет посмотреть онлайн, регистрация уже открыта на нашем сайте. Присоединяйтесь, чтобы первыми узнать о технологиях и проектах, которые меняют кибербез.
#POSI
Россети Центр. Отчет за 2 кв 2026 по МСФО
Тикер: #MRKC
Текущая цена: 0.72
Капитализация: 30.4 млрд
Сектор: Электросети
Сайт: https://www.mrsk-1.ru/
Мультипликаторы (LTM):
▫️ P/E - 2.06
▫️ P/BV - 0.38
▫️ P/S - 0.19
▫️ ROE - 18.4%
▫️ ND/EBITDA - 0.75
▫️ EV/EBITDA - 1.44
▫️ Акт/Обяз - 1.82
Что нравится:
▫️ рост выручки на 13.8% г/г (33.4 → 38 млрд);
▫️ положительный FCF +59 млн против -326 млн во 2 кв 2025;
▫️ чистый долг снизился на 1.7% к/к (33.7 → 33.1 млрд). ND/EBITDA улучшился с 0.81 до 0.75;
▫️ нетто фин расход уменьшился на 5.4% к/к (1.3 → 1.2 млрд);
▫️ чистая прибыль увеличилась на 21.8% г/г (3.3 → 4 млрд);
Что не нравится:
▫️ среднее соотношение активов и обязательств.
Дивиденды:
По див. политике выплаты 50% чистой прибыли, определенной как максимум из отчетностей РСБУ и МСФО с корректировкой на обязательные отчисления, инвестиции из чистой прибыли, погашение убытков прошлых лет.
По данным сайта Доход прогнозный размер дивиденда за 2026 год равен 0.0528 руб. (ДД 7.33% от текущей цены).
Мой итог:
Полезный отпуск увеличился на 0.9% г/г (11.1 → 11.2 млрд кВт*ч). Уровень потерь в 10.53% является самых высоким значением во 2 квартале за последние 5 лет. Вообще, в сравнении с другими "дочками" холдинга у Центра самый большой процент потерь. Рост тарифа за квартал в среднем составил +12.2% г/г (2746 → 3082 руб/МВт*ч).
Выручка по сегментам (г/г в млрд):
▫️ передача электроэнергии +14% (30.3 → 34.3);
▫️ технологическое присоединение +26.2% (2.2 → 2.7).
За полгода выручка увеличилась на 13.5% г/г (71 → 80.6 млрд). Основным драйвером остается рост тарифов на передачу электроэнергии. В 2026 году индексация будет проведена в октябре и в среднем составит 11.3%.
В отчетном квартале динамика по прибыли лучше выручки за счет улучшения операционной рентабельности с 14.3 до 19.9%, снижения нетто фин расхода (1.6 → 1.2 млрд) и уменьшения эф. ставки налога на прибыль (28% vs 33.4% во 2 кв 2025).
FCF положительный в отличии от прошлого года на фоне разнонаправленного роста OCF (+1.5% г/г, 5.8 → 5.9 млрд) и снижения кап. затрат (-4.8% г/г, 6.1 → 5.8 млрд).
Долговая нагрузка продолжила снижаться в первую очередь за счет роста EBITDA.
В соответствии с последней версией ИПР за 2026 год планируется заработать 12.3 млрд. По МСФО за полугодие план выполнен на 69.5%. С учетом того, что 3 и 4 кварталы исторически сильнее 2, можно предположить перевыполнение плана по итогам года. Если все же исходить из цифры по ИПР, то это дает P/E 2026 = 2.48. Дивиденд по ИПР получается 0.1205 руб (ДД 16.73% от текущей цены).
Риски для компаний холдинга, в целом, одинаковые. Во-первых, атаки БПЛА на инфраструктуру. Во-вторых, риск государственного регулирования. По каким-то внутренним ощущениям это выглядит вполне реальным, если посмотреть на сильные результаты сектора. Как бы государство все же не решилось перенаправить дивидендный поток электросетевых компаний в другое русло на благо страны.
Если смотреть только на ИПР, то у Россети Центр самая высокая див. доходность за 2026 год среди остальных нормальных "дочек" холдинга (и вторая по доходности за 2027 год после Северо-Запада). Но уже есть прецедент, когда выплаты за прошлый год были кратно "срезаны" по причине того, что часть прибыли перевели в резервный фонд для финансирования ремонтных, инвестиционных и модернизационных работ. Дивиденд за прошлый год был одним из самых низких среди компаний Россети (на уровне Россети Юг).
И тут уже вопрос веры в то, что такое не повторится еще раз (или хотя бы прибыль на дивиденды будет скорректирована не так значительно). А еще получается, что компания становится "миркоином" больше некоторых компаний. Если СВО закончится, то как-будто и не будет повода для создания больших резервов для выполнения ремонтных и восстановительных работ. И значит можно направлять на дивиденды всю запланированную сумму.
Акций компании нет в портфеле.
Прогнозная справедливая стоимость - 0.959 руб.
*Не является инвестиционной рекомендацией
▫️ мой канал в Telegram
🪙 Семейная ипотека с 1 октября массово станет недоступнее. Об этом уже все написали, но интересно посмотреть на расчёты.
Семьям с тремя детьми придётся платить до 172 тысяч рублей в месяц по семейной ипотеке после изменения условий программы. Теперь для них максимальный кредит вырастет до 18 млн рублей при ставке 8%.
Семьи с двумя детьми смогут взять до 15 млн под 10% с платежом до 161 тысячи, а с одним ребёнком — до 12 млн под 12% с платежом до 144 тысяч.
Платить по 140-170 тыс 15 лет... Ну такое себе. $PIKK $SMLT
🪙 Шины в России подорожают из-за новых антидемпинговых пошлин.
ЕЭК на пять лет вводит сборы на грузовые шины из Таиланда и Вьетнама — в зависимости от производителя ставка составит от 11,31% до 22,37%.
Импортёры предупреждают, что это может привести к росту цен и сокращению ассортимента. Дополнительные расходы транспортных компаний в итоге способны отразиться и на стоимости грузоперевозок.
🪙 Застройщики в России уже не могут продать почти каждую вторую квартиру — на этом фоне число банкротств в отрасли резко растёт. За три месяца количество таких дел увеличилось более чем на 30% — до 1454, а год к году рост составил 41%.
Совкомфлот - бизнес потихоньку оживает
После прошлогоднего убытка Совкомфлот снова вышел в плюс, причем цифры за полугодие выглядят весьма впечатляюще. Однако здесь важно понять, что именно разогнало результаты: долгосрочные контракты или дорогой танкерный фрахт, который в любой момент может развернуться. Давайте разбираться.
⚓️ Итак, выручка за первое полугодие составила $1,03 млрд, прибавив 66% г/г. Выручка по тайм-чартерному эквиваленту выросла на 61% до $809 млн, EBITDA - более чем вдвое до $547 млн. Рентабельность подскочила с 53 до 68%. В итоге вместо прошлогоднего убытка в $435 млн получили $284 млн чистой прибыли. Скорректированная прибыль составила $266 млн, или 20,1 млрд рублей.
Результаты вытянули сразу несколько факторов. Ставки танкерного фрахта за год практически удвоились на фоне напряженности на Ближнем Востоке, часть простаивающего флота вернулась в работу, плюс растет вклад долгосрочных контрактов. Совкомфлот получает новые ледовые газовозы для арктических проектов, а в августе принял первый афрамакс российской постройки. Здесь уже история не про спотовые ставки, а про долгосрочную загрузку флота.
📊 Однако за рост приходится платить. Капитальные затраты взлетели с $35 млн до $612 млн, а свободный денежный поток составил всего $23 млн. Общий долг достиг $2 млрд, чистый долг - $678 млн, увеличившись на 89% с начала года. Пока высокая прибыль позволяет спокойно обслуживать эту нагрузку, но при развороте ставок фрахта денежный поток может быстро оказаться под давлением.
Плюс никуда не исчезли санкционные риски. В 2025 году обесценение флота примерно на $550 млн стало одной из причин годового убытка в $648 млн. В текущем полугодии новых крупных списаний не видно, но сам риск остается. Добавляем сюда крепкий рубль, который режет рублевый финансовый результат компании с преимущественно долларовыми доходами. Дивиденды с учетом текущих вводных остаются под вопросом.
В итоге бизнес действительно ожил, но одновременно агрессивно наращивает CAPEX и долг. Совет директоров в конце сентября рассмотрит стратегию до 2030 года, поэтому интересно будет посмотреть на планы по флоту и финансированию инвестпрограммы. Я же продолжу следить за фрахтом, долгом и загрузкой новых газовозов. От самих акций пока предпочитаю держаться в стороне.
❗️Не является инвестиционной рекомендацией
♥️ Пятница - это ли не повод поддержать вашего скромного автора лайком. К тому же сегодня вернусь со ссылками на наш стрим
$FLOT
30% доходность — это плата за риск. Насколько опасны облигации Эталон?
После разбора ситуации у девелопера АПРИ самое время посмотреть, как обстоят дела у другого застройщика:
Группа «Эталон» #ETLN — девелопер с историей с 1987 года, занимающий 12-е место в России по объёму текущего строительства. Компания специализируется на жилье классов комфорт и премиум.
Крупнейшим акционером группы на начало текущего года года являлась АФК "Система" #AFKS (71%).
• Выручка падает — минус 10%, продажи в деньгах минус 23%. Спрос на первичном рынке охлаждается на фоне сворачивания льготной ипотеки.
• Накопленный убыток вырос с 3,2 до 16,4 млрд за полгода. Ещё полгода такими темпами — и собственный капитал (28,9 млрд) уйдёт в минус.
• Финансовые расходы — 25,2 млрд при валовой прибыли 14,6 млрд. Даже не хватает на погашение процентов, не говоря уже о прибыли.
Но есть и светлые пятна:
• EBITDA выросла на 28% — до 9,2 млрд за полгода. Сокращение административных и коммерческих расходов сработало.
• Долг сокращается — чистый корпоративный долг упал на 13% за полгода, до 72,7 млрд. Компания не просто сидит сложа руки, она гасит обязательства.
• SPO принесло 17,3 млрд — реальные деньги от акционеров, не заёмные. Кто-то поверил в перспективу.
• Премиальный сегмент растёт — продажи в натуральном выражении +117%. Пусть это пока 4% от выручки, но направление правильное.
По надёжности облигаций мнения разошлись:
• НКР в конце марта 2026-го присвоило рейтинг A-.ru со стабильным прогнозом. Отметило сильные стороны: устойчивые позиции на рынке, разнообразный портфель, большой земельный банк.
• А «Эксперт РА» уже в апреле 2026-го понизило рейтинг до ruBBB+ — тоже со стабильным прогнозом. Причина — ухудшение долговой и процентной нагрузки, падение рентабельности и риски, связанные с масштабной стройкой в 2026–2027 годах на фоне жёсткой ДКП.
Настоящей проверкой на прочность станет - 2027 год. На него приходится пик погашений — около 24,8 млрд рублей. Сразу три выпуска: 002Р-03 в апреле (6,75 млрд), 002Р-02 в сентябре (8 млрд) и 002Р-04 в ноябре (10 млрд).
При этом за первое полугодие 2026-го компания получила чистый убыток 13,2 млрд. А операционный денежный поток за ближайшие 12 месяцев, по оценкам аналитиков, покрывает лишь около 26% платежей по облигациям.
Что это значит? Чтобы закрыть 2027 год, «Эталону» придётся либо выпускать новые облигации под высокие ставки, либо продавать активы, либо идти в банки за кредитами. Простых вариантов нет.
Эмитент представлен у меня выпуском 002Р-04 $RU000A10DA74 с долей 2,24% от капитала. С учётом ранее полученных купонов позиция в плюсе на 4,4%, доходность к погашению превышает 30%. Увеличивать долю пока не хочу: если новые отчётности продемонстрируют стагнацию показателей, просадка в облигациях продолжится, а по мере приближения к пику погашения эффект паники будет усиливаться. Это стоит понимать тем, кто остаётся в позиции и ничего с ней не предпринимает.
По итогу: Проблема Эталона — не в операционном бизнесе, а в долговой конструкции. Девелопмент работает: валовая маржа 32% — нормальный показатель. Но на каждый рубль операционной прибыли приходится полтора рубля процентных расходов, а 84% долга привязано к плавающей ставке.
Отсюда вывод: ключ к спасению — снижение ключевой ставки ЦБ. При текущем уровне компания не может обслуживать долг из своей деятельности — только рефинансировать.
Если ЦБ начнёт снижать ставку во 2П2026 — процентная нагрузка упадёт автоматически. Если нет — через 12–15 месяцев у «Эталона» будет отрицательный капитал, тем самым разговоры о дефолте станут все громче.
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией
Россети Северо-Запад. Отчет за 2 кв 2026 по МСФО
Тикер: #MRKZ
Текущая цена: 0.12870
Капитализация: 12.3 млрд
Сектор: Электросети
Сайт: https://www.rosseti-sz.ru/investors/
Мультипликаторы (LTM):
▫️ P/E - 1.72
▫️ P/BV - 0.44
▫️ P/S - 0.14
▫️ ROE - 25.9%
▫️ ND/EBITDA - 0.03
▫️ EV/EBITDA - 0.73
▫️ Акт/Обяз - 1.45
Что нравится:
▫️ рост выручки на 12.7% г/г (17.4 → 19.6 млрд);
▫️ чистый долг снизился на 44.1% к/к (1 → 0.6 млрд). ND/EBITDA улучшился с 0.07 до 0.03;
▫️ нетто фин расход снизился на 21% к/к (188 → 148 млрд);
▫️ чистая прибыль 0.6 млрд против убытка -0.3 млрд во 2 кв 2025.
Что не нравится:
▫️ отрицательный FCF уменьшился еще в 3 раза г/г (-0.9 → -2.7 млрд);
▫️ слабое соотношение активов к обязательствам.
Дивиденды:
Выплаты в 50% чистой прибыли, определенной как максимум между РСБУ и МСФО с корректировкой на обязательные отчисления, инвестиции из чистой прибыли, погашение убытков прошлых лет.
Прогноз на сайте Доход отсутствует.
Мой итог:
Полезный отпуск снизился на 1.9% г/г (7.57 → 7.42 млрд кВт*ч). Уровень потерь в 5.26% является одним из самых низких значений во 2 квартале за последние 5 лет. Рост тарифа за квартал в среднем составил +17.4% г/г (2179 → 2559 руб/МВт*ч).
Выручка по сегментам (г/г в млрд):
▫️ передача электроэнергии +15% (16.1 → 18.5);
▫️ технологическое присоединение +52.8% (0.27 → 0.41).
За полгода выручка увеличилась на 17.3% г/г (38.2 → 44.8 млрд). Основным драйвером остается рост тарифов на передачу электроэнергии. В 2026 году индексация будет проведена в октябре и в среднем составит 11.3%.
В квартале была заработана прибыль (против убытка в прошлом году) за счет улучшения операционной рентабельности с -1.2 до 5%, снижения нетто фин расхода (311 → 148 млн) и уменьшения эф. ставки налога на прибыль (29.9% vs 47.7% во 2 кв 2025).
FCF еще больше ушел в отрицательную зону на фоне такого же OCF (0.7 → -0.4 млрд) и роста кап. затрат (+50.4% г/г, 1.6 → 2.3 млрд).
Долговая нагрузка снижается и ND/EBITDA все ближе к 0. В контексте долга есть одна новость, но о ней чуть ниже.
В соответствии с последней версией ИПР за 2026 год планируется заработать 4.9 млрд. По МСФО за полугодие план выполнен на 77%. То ли компания подошла к прогнозу очень осторожно, то ли в конце года ожидаются различные списания, обесценивания и т.п. Если все же исходить из цифры по ИПР, то это дает P/E 2026 = 2.52. Дивиденд по ИПР получается 0.0179 руб (ДД 13.9% от текущей цены).
И вот, с одной стороны, компания не в первый раз закладывает в ИПР сумму на дивиденды, а потом их не выплачивает. А с другой стороны, недавно была новость, что Россети Северо-Запад объявила аукцион на привлечение возобновляемой кредитной линии на 2 млрд на срок 5 лет под ставку "КС + 5%". Среди целей получения линии финансирование расходов, рефинансирование задолженности и, что особенно интересно, выплата дивидендов. Итоги аукциона будут подведены 28.09.2026.
Риски для компаний холдинга, в целом, одинаковые. Во-первых, атаки БПЛА на инфраструктуру. Во-вторых, риск государственного регулирования. По каким-то внутренним ощущениям это выглядит вполне реальным, если посмотреть на сильные результаты сектора. Как бы государство все же не решилось перенаправить дивидендный поток электросетевых компаний в другое русло на благо страны.
Если смотреть только на 2026 год, то Россети Северо-Запад нормальная, но не топовая история (где-то на уровне Центр и Приволжья и Волги, но только у этих двух положительный FCF). При этом есть серьезный риск очередной невыплаты дивидендов.
Но здесь есть "ковбойская" идея состоящая из двух факторов: компания должна начать выплачивать дивиденды и планы на прибыль в 2027 хотя бы близки к реальности (30.5 млрд vs 4.9 млрд в 2026). Если все действительно так сложится, то от текущей цены "рисуется" фантастическая дивидендная доходность в 89%. Такой расклад точно приведет к значительной переоценке акций Северо-Запада. И первым звоночком может быть получение кредитной линии.
Акций компании нет в портфеле, но слежу за развитием ситуации.
Прогнозная справедливая стоимость - 0.179 руб (с расчетом на выплату дивидендов).
*Не является инвестиционной рекомендацией
▫️ мой канал в Telegram