Поймали термин SDN — и сразу мысль: «что, опять какие-то санкционные списки?»
Нет 🙂 В ИТ SDN и SDS — это совсем про другое. Про то, как инфраструктура начинает думать, а не просто стоять железом.
Давай объясню через образы, без айтишного занудства.

SDN, если дословно, — Software-Defined Networking, программно-определяемые сети.
🚦 А если по простому — город со светофорами и единым мозгом
Представь обычный город.
На каждом перекрёстке стоит светофор. И каждый из них сам по себе решает:
— когда зажечь зелёный,
— когда красный,
— кого пропустить,
— а кого задержать.
Чтобы это работало, в каждый светофор пришлось бы встроить отдельный компьютер.
Дорого. Сложно. И всё равно пробки.
А теперь представь другой город.
🔹 Все светофоры — простые лампочки.
🔹 Никаких «мозгов» на каждом перекрёстке.
🔹 Есть единый центр управления движением, который:
▫️ видит весь город сверху
▫️ знает, где авария
▫️ где час пик
▫️ где нужно срочно пропустить скорую
▫️ где сделать «зелёную волну»
Светофоры не думают.
Они просто выполняют команды.
Вот это и есть SDN сеть, где:
▫️ не каждый коммутатор — «умный и дорогой»,
▫️ а есть единый программный мозг,
▫️ который управляет всем трафиком сразу.
Меняются правила — меняется поведение всей сети.
Быстро. Централизованно. Управляемо.
🪄 Теперь про SDS — Software-Defined Storage (Программно определяемые хранилища)
Представь волшебный безразмерный мешок из комиксов про мультивселенные.
Тот самый:
▫️ без дна,
▫️ без ограничений по объёму,
▫️ куда можно закинуть что угодно — меч, книгу, артефакт, чемодан.
Ты просто кладёшь вещи в мешок.
А дальше магия.
✨ Мешок сам решает:
▫️ куда именно положить вещь,
▫️ сделать ли копию,
▫️ спрятать ли её поглубже,
▫️ положить ли поближе, если она часто нужна.
Ты не знаешь и не думаешь, в каком отсеке мешка лежит предмет. Тебе это неважно.
Ты просто говоришь:
— «Дай».
И он даёт.
Вот это и есть SDS.
Физически там может быть:
▫️ десятки серверов,
▫️ разные типы дисков,
▫️ старое и новое железо
Но для пользователя и приложений — это один большой волшебный мешок хранения данных.
SDN и SDS — это не отдельные модные технологии и не игрушки для продвинутых айтишников.
Это следствие взросления инфраструктуры.
Пока компания маленькая — можно жить без «центра управления движением» и без «волшебного мешка».
Когда сервисов становится больше, нагрузка растёт, а требования к скорости и надёжности повышаются — инфраструктура либо адаптируется, либо начинает тормозить бизнес.
Именно поэтому почти каждая компания в ИТ проходит один и тот же путь эволюционного развития.
🏗 Как компании эволюционируют в ИТ
Если посмотреть шире, компании проходят три уровня зрелости инфраструктуры.
🔹 1 уровень — физический
Обычные сервера.
Приложения прямо на них.
Нужно больше — покупаем железо.
Долго, дорого, вручную.
🔹 2 уровень — базовая виртуализация
Сервера становятся виртуальными.
Можно быстрее запускать системы.
Но сети и хранилища всё ещё «жёсткие» и ручные.
🔹 3 уровень — динамическая инфраструктура
И вот здесь начинается магия:
▫️ контейнеризация,
▫️ автоматизированное управление,
▫️ инфраструктура как код,
▫️ SDN — умные сети,
▫️ SDS — волшебные хранилища.
На этом уровне:
▫️ инфраструктура подстраивается под нагрузку,
▫️ новые сервисы запускаются за минуты,
▫️ железо перестаёт быть «узким местом».
🚀 Итог
SDN и SDS — это не про моду и не про красивые аббревиатуры.
Это про переход от:
❌ «каждое устройство думает само»
к
✅ «единый мозг управляет всем».
Светофоры больше не спорят между собой.
А волшебный мешок сам знает, где что лежит.
Именно так сегодня выглядят по-настоящему современные ИТ-системы.
Лайкай 👍комментируй 💬 подписывайся ✅
#sds #sdn #ПроИТПросто #обучение
Посты по ключевым словам
Без стратегии ты не инвестор. Ты игрок в казино. Может пора это исправить?
Инвестиционная стратегия — это персональный набор правил, определяющий, что, когда и с какой целью покупать или продавать. Её отсутствие ведёт к двум крайностям: азартной торговле или бездумному следованию за другими. В обоих случаях инвестор эмоционально реагирует на каждое колебание цены, что делает процесс нервным и неэффективным.
Первый и самый важный этап — честно ответить себе на несколько вопросов:
• Какую задачу должны решить инвестиции?
• Каков мой временной горизонт?
• Какой уровень риска я готов принять?
Это требует вдумчивого анализа: придётся спрогнозировать свои финансовые потребности на годы вперёд и реалистично оценить возможную доходность. Цели у всех разные: первоначальный взнос по ипотеке, пенсионный капитал, образование детей. Именно от них зависит срок инвестирования.
Поиск своей стратегии — важный этап для любого начинающего инвестора. Чтобы было проще в этом разобраться, специально для вас подготовил обзор основных и проверенных временем подходов к инвестированию. Этот пост поможет заложить фундамент для принятия обдуманных решений.
Стратегия «Купить и держать»
Эта стратегия предполагает покупку акций компаний, в которые вы верите на долгосрочную перспективу. Она основывается на идее, что с течением времени, акции успешных компаний имеют тенденцию расти.
Мой личный выбор: Сбер #SBER Лукойл #LKOH Икс 5 #X5 Московская биржа #MOEX Новатэк #NVTK
Важно провести основной анализ и выбрать стабильные и перспективные компании, которые имеют хорошие фундаментальные показатели. По такой стратегии я собрал портфель.
Стратегия «Торговля на основе технического анализа»
Технический анализ основывается на изучении графиков цен и исторических данных, чтобы определить тренды и поведение акций. Используя индикаторы, такие как скользящие средние, уровни поддержки и сопротивления, инвесторы ищут сигналы для покупки или продажи акций.
Стратегия «Дивидендная»
Дивидендная инвестиция – это стратегия, в которой акцент делается на выборе акций компаний, которые регулярно выплачивают дивиденды.
• Осенние дивиденды: где самая высокая доходность?
• Куда реинвестировать полученные дивиденды.
Стратегия «Облигационная»
Это стратегия для тех, кто ставит перед инвестициями конкретную финансовую цель с дедлайном. Допустим, через 5 лет нужен первоначальный взнос. Вы создаёте портфель из облигаций, которые будут исправно генерировать купоны и гаситься точно к этому сроку.
Корпоративные выпуски с наибольшей долей в моем портфеле:
• Глоракс 001Р-05 $RU000A10E655 (20,91%) ВВВ+
• Полипласт П02-БО-16 $RU000A10F7V9 (18,97%) ВВВ+
• Борец Капитал 1Р-07 $RU000A10FC96 (18,84%) А-
• Софтлайн 002Р-02 $RU000A10EA08 (18,43%) А-
• Балтийский лизинг БО-П22 $RU000A10DUQ6 (31,34%) АА-
Стратегия «Торговля на основе новостей»
Эта стратегия заключается в использовании новостей и событий, которые могут повлиять на цены акций. Инвесторы следят за экономическими и политическими новостями, финансовыми отчетами компаний, а также событиями, связанными с определенными отраслями.
Стратегия «Индексный фонд»
Хотите диверсификацию без головной боли? Индексный фонд — как готовый инвестиционный «конструктор». Он автоматически повторяет состав выбранного индекса (скажем, Индекса Мосбиржи). Покупая его, вы сразу становитесь мини-владельцем всех ведущих компаний рынка.
Фонды, в которых увеличиваю позицию при общей коррекции на рынке акций: $TMOS, $TITR и $TLCB
Важно понимать: ни одна стратегия не вечна. Рынок меняется, и ваша главная задача — постоянно учиться, адаптировать свои методы и на практике проверять их эффективность. Без этого долгосрочный успех невозможен.
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией16 сентября
Моя книга в продаже
Книга в продаже.
«Системный трейдинг. Психология, анализ и искусственный интеллект»
Та самая книга, которую вы знали как «От новичка до профи».
Не сборник сигналов. Не «секретная стратегия».
Практический путь от первого счёта до своей системы.
Большинство новичков сливают депозит не из-за глупости, а из-за отсутствия системы: путают рынок с казино, не считают риск и торгуют на эмоциях.
Я это знаю не по чужой статистике.
На третьем году торговли завёл в одну сделку почти половину счёта. Без стопа. За 40 минут смотрел, как тает то, что копил месяцами.
Знать про стоп-лосс и поставить стоп-лосс — две разные вселенные.
После этого перестал искать грааль и начал строить систему. Потом — инструмент, который думает трезво там, где человек слабеет. Так появился Oracle Trading. А потом — эта книга.
Внутри 23 главы и практика:
• как устроены рынки: стакан, спред, лонг/шорт, сессии
• психология: страх, жадность, FOMO, месть рынку
• риск: правило 1–2%, размер позиции
• теханализ без ёлки из 15 индикаторов
• фундамент и новости: когда лучше не входить
• ИИ как компас, а не автопилот
• система, портфель, журнал, дисциплина
• 30-дневный план старта + чек-листы
• 20 типичных ошибок новичков
Чего в книге нет:
нет «100% в месяц»
нет грааля
нет призыва бросить работу завтра
нет сказки, что нейросеть сделает всё за вас
856 страниц. Форматы: epub, fb2, pdf, mobi.
Электронная версия — 1 400 ₽
Купить книгу
Можно сначала открыть бесплатный фрагмент на той же странице.
P.S. Торгуйте только теми деньгами, потеря которых не изменит жизнь. Книга — про систему, не про волшебную кнопку.6 сентября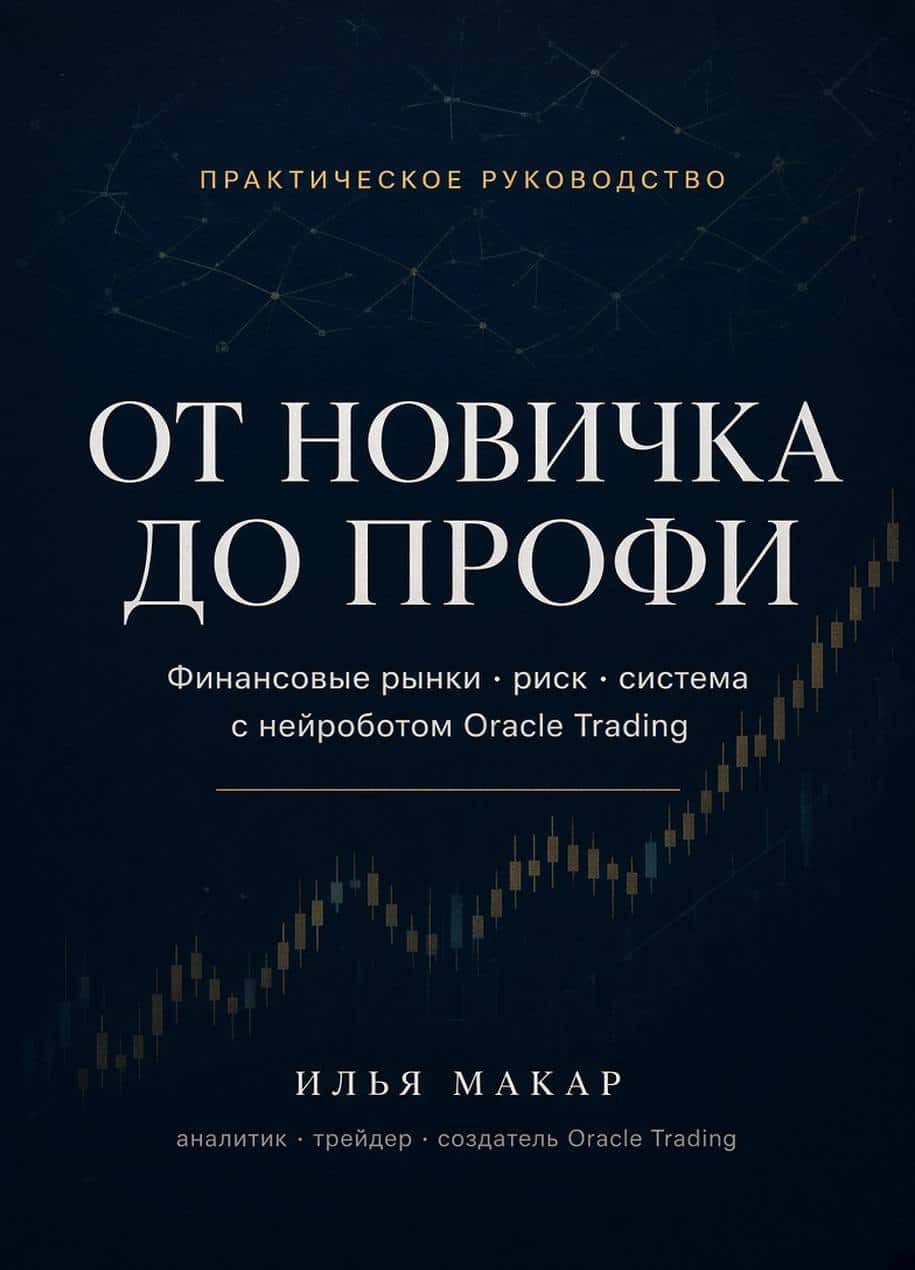
Ваш главный враг на рынке — вы сами. Как перестать мешать себе зарабатывать?
Давно не публиковал на канале разборы инвестиционных книг. Графики, цифры и отчёты — это база, но без понимания себя они теряют смысл.
Прежде чем погружаться в анализ, важно честно ответить себе на два вопроса: кто вы на этом рынке и зачем вы сюда пришли? Без этой внутренней договорённости даже самая сильная стратегия не спасёт от эмоциональных ошибок.
Книга Дэниела Кросби «Законы богатства» — про то, как мы сами себе мешаем зарабатывать. Автор — психолог и инвестор в одном лице — объясняет, почему мы покупаем на пике, продаём на дне и паникуем в каждой просадке. И, главное, даёт чёткие приёмы, чтобы перестать быть заложником собственных эмоций и начать принимать решения холодной головой.
О чём мы помним, но не всегда следуем? Напоминаю себе и вам
• Самое важное — это вы сами, а не рынок. Ваша доходность на 80% зависит от того, как вы ведёте себя в кризис, а не от того, куда идёт индекс. Большинство инвесторов теряют львиную долю прибыли просто потому, что срываются: продают на дне от страха и покупают на пике от жадности.
• В одиночку справиться с собой почти невозможно. Эмоции сильнее разума, особенно когда рынок рушится. Нужен внешний якорь — советник, автоматическая стратегия или хотя бы жёсткий чек-лист. Это фильтр, который не даст вам наделать глупостей в моменте.
• Кризис — это не угроза, а распродажа со скидкой. Когда все паникуют, дальновидный инвестор спокойно пополняет портфель. Паника толпы — это сигнал, что хорошие активы стали дешёвыми. Не закрывайте приложение брокера в моменты падения — открывайте его.
• Хорошие инвестиции — скучные. Если вы испытываете восторг или азарт от какой-то бумаги — вы, скорее всего, покупаете пузырь. Настоящее долгосрочное инвестирование напоминает наблюдение за тем, как сохнет краска. Скучно, но надёжно.
• Прогнозы — для синоптиков, а не для инвесторов. Никто не знает, где будет нефть через год или курс рубля завтра. Эксперты ошибаются постоянно. Строить свою стратегию на чужих предсказаниях — верный способ потерять деньги.
• Ваша цель — не обогнать индекс или соседа. Единственный разумный бенчмарк — это ваши личные финансовые цели. Покупка дома, образование детей, пенсия. Если портфель позволяет их закрыть — значит, вы всё делаете правильно.
• Рынки цикличны. Аномальный рост всегда сменяется падением, а затяжная депрессия — восстановлением. Это не утешение, а закон. Понимание циклов помогает не поддаваться панике внизу и не терять голову на вершине.
• Волатильность — это не риск. Колебания цен — нормальное дыхание рынка. Настоящий риск — это потеря денег навсегда: банкротство эмитента или ваша вынужденная продажа на самом дне. Если вы держите диверсифицированный портфель и не берёте плечи — вы защищены от главного.
• В здоровом портфеле всегда есть и рост, и падение. Если у вас всё зелёное одновременно — это не удача, а тревожный сигнал. Значит, вы собрали однородные риски и при развороте потеряете всё. Диверсификация — это когда что-то падает, но портфель в целом чувствует себя нормально.
• Инвестируйте по правилам, а не по настроению. Самая умная голова проиграет дисциплинированному роботу. Стратегия должна быть механической и скучной. Например: каждый месяц 1-го числа покупать на одну и ту же сумму, независимо от того, что пишут в новостях.
Какая из этих рекомендаций вам оказалась ближе всего? Или, может, у вас есть свой индивидуальный совет, который вы бы дали самому себе в начале инвестиционного пути?
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой канал в MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией2 сентября
Пост3. В какой точке тренда входить, чтобы растить свой капитал?
В прошлом уроке указал, что сегодня приступим к прикладной части, т.е. буду показывать, как правильно входить по тренду, чтобы в потенциале нарастить свою доходность.
Повторюсь, трендовые стратегии исторически имеют лучшие показатели, чем контртрендовые. Обычно они понятнее людям, особенно новичкам, и обычно с ними проще справляться. Проще менеджерить такую позицию. Исторически, и мной проверено тоже, что когда входишь по тренду, то цена продолжает свое движение с большей вероятностью, чем разворачивается.
Инвестиции - это тоже торговля по тренду. Технически, это постоянное добавление в позицию новых денег. Вы покупаете растущий актив, покупаете, покупаете, покупаете по всё более дорогим ценам, а к пенсии выясняется, что в цене выросли все ваши докупочные порции. Эта типичная ситуация покупки растущего тренда.
Поэтому схема торговли и инвестирования по тренду проста донельзя, как обычно:
1. Определяете тренд по 4-м точкам.
2. Входите в любой точке.
Да, всё просто. Классическая торговля по тренду подразумевает, что вы входите в любой точке, потому что каждая предыдущая точка так или иначе ниже следующей. Или выше, если это шорт. Но является ли эта стратегия безрисковой? Нет. Вы можете неправильно определить тренд, вы можете попасть в контртренд, вы можете набрать плечей, не поставить Stop Loss и т.д, и т.д. Но если вы всё делаете правильно, то ваши риски сильнейшим образом снижаются. Собственно, в своём канале я и учу, как делать это правильно. И этот мини-курс посвящаю определению тренда. А вышеперечисленные риски, и как их снижать, - это темы следующих курсов.
Задание:
Откройте график XAUUSD и посмотрите, как себя вел глобальный тренд. Вы можете смотреть на него с 2000 года, а можете с 1980-х. Разницы нет. И проверьте, что было бы с вашими деньгами, если вы вкладывались каждый раз в любой точке. Вы зарабатывали бы или теряли? И напишите об этом в комментариях. Я все комментарии прочту и, если у вас будут вопросы или нестыковки с моими словами, то отвечу.
А в следующем уроке я покажу, как еще сильнее улучшить свои точки входа по тренду. Т.е. получить возможность потенциально зарабатывать больше.
Подпишитесь, чтобы не пропустить пост.27 августа
Пост2. Как определяют тренд профессионалы? Схема.
В прошлом уроке показал тренд укрупнённо, а теперь посмотрим на него под микроскопом.
Тренд - это не просто прямая линия, это зигзаг. Прямых линий на графиках вы вообще не встретите. Максимум, что-то приближенное. И даже в этом случае, если уйдете на таймфрейм ниже, т.е. посмотрите на тренд как бы под микроскопом, то вы увидите, что он ходит вверх-вниз-вверх-вниз. От минимума к максимуму. От максимума к минимуму.
Сленг:
Максимум - это хай (high).
Минимум - это лой (low).
Да, для того, чтобы увидеть направление тренда нам достаточно 2 точки. Но чтобы его подтвердить и начать по нему работать, нам надо минимум 4:
1. Аптренд - это 2 повышающихся хая и 2 повышающихся лоя. Идут друг за другом.
2. Даунтренд - это 2 понижающихся хая и 2 понижающихся лоя. Идут друг за другом.
Последовательное повышение точек мы называем перехай, а последовательное понижение - перелой. Поэтому если услышите от какого-то трейдера/инвестора фразу "Вот будет перехай - тогда зайду" - это значит, что он ожидает подтверждения тренда, чтобы встать в позицию.
Ждать подтверждения тренда, чтобы войти в позицию - это не просто классика теханализа, это так вообще весь мир работает: бизнес так работает, предприятия так инвестируют в новые проекты, фрезеровщик, пока не получит команду на выточку, работу не начнёт, а копирайтер, пока не получит ТЗ, не пошевелится. Сначала подтверждение, потом реализация.
Собственно, я сам так торгую уже 6 лет. Я понимаю, что вход по тренду делает торговлю прибыльнее. Такова закономерность. Так просто больше сделок отрабатывается. Эту закономерность подмечают все трейдеры. И напротив, стратегия входа в контртренд часто ведет к лишним убыткам и сильным просадкам.
И прежде, чем начать торговать или инвестировать по тренду, важно научиться его определять. Поэтому задание сегодня будет следующим: вернитесь к предыдущему заданию, найдите те тренды, которые вы для себя отмечали. Внутри этих трендов найдите хаи и лои по схеме из этого урока. И напишите в комментариях, есть ли внутри тренда такие перехаи или перелои? А то вдруг я всё придумал, и их там нет :)
А в следующем уроке покажу, как заходить по тренду, чтобы повысить свой шанс на успешные сделки и иметь возможность больше зарабатывать.
Подписывайтесь, чтобы не пропустить урок. #трейдинг #инвестиции #обучение26 августа
Кэш-фло или денежный поток
Вы наверняка слышали это слово. Но что оно реально значит и почему о нём говорят инвесторы и предприниматели?
Денежный поток — это разница между тем, что вы получаете, и тем, что тратите за период.
▪️Доходы: зарплата, проценты, подработки, пенсии, выплаты.
▪️Обязательные расходы: коммунальные платежи, питание, транспорт, кредиты, подписки и тд.
▪️Чистый денежный поток = Доходы минус Обязательные расходы.
👉 Если значение положительное — вы формируете сбережения и укрепляете финансовое положение.
👉 Если отрицательное — вы постепенно теряете капитал, независимо от размера дохода.
👉 Если нулевое — вы стоите на месте.
Высокая зарплата не гарантирует богатства. Поэтому может быть так, что человек зарабатывает меньше, но чувствует себя более финансово устойчивым.
Управление денежным потоком строится на двух принципах:
1. Увеличение регулярных поступлений и сокращение необязательных трат.
2. Контроль этих параметров — основа финансовой независимости.
Обучайтесь вместе с «Ресейл Инвест».
Информация носит ознакомительный характер и не является индивидуальной инвестиционной рекомендацией.
#СловоНедели11 августа
Первичное размещение — это не всегда халява. Разбираем все риски и секреты
Инвестиции в облигации остаются классикой: этот инструмент используют как новички, так и опытные игроки. Участие в первичном размещении дает дополнительный доход, но только при условии, что инвестор понимает нюансы таких предложений и может отличить выгодное от заведомо проигрышного.
Зачем компании выпускают облигации? В первую очередь — чтобы занять деньги на комфортных для себя условиях. Банковский кредит часто оказывается дороже и менее гибким, а выпуск бумаг позволяет эмитенту самому задавать параметры: сумму, процентную ставку и сроки.
И это не единственный плюс. Первичное размещение создает информационный шум вокруг компании: о нем пишут СМИ, говорят эксперты, инвесторы начинают присматриваться к бизнесу. Часто это становится первым шагом перед более серьезным событием — выходом на IPO. Долговой рынок позволяет компании «показать себя» инвестиционному сообществу, и только затем выходить с акциями.
Какие бывают первичные размещения:
• Букбилдинг;
• Аукцион по ставке купона;
• Аукцион по цене размещения;
• Прямое размещение или режим Z0 (параметры выпуска фиксированы).
На российском рынке наиболее распространены букбилдинг и прямые размещения — особенно у эмитентов с более низкими рейтингами.
Как на этом можно заработать?
• Букбилдинг часто оказывается лучшим выбором для тех, кто хочет войти в облигации с хорошей доходностью до их появления на вторичке и при этом сохранить контроль. В ходе сбора заявок эмитент и организатор видят реальный спрос. Если интерес высокий, итоговая ставка купона может оказаться ниже первоначального диапазона, и вы зафиксируете доходность, более выгодную для эмитента (но не факт, что для вас).
Здесь важно помнить: если спрос окажется избыточным, ставку могут снизить, и ваша заявка с более высокой доходностью может не сработать. К тому же при высоком спросе вашу заявку могут удовлетворить не полностью — так работает аллокация.
• Аукцион по ставке купона подойдёт тем, кто не боится неопределённости и хочет жёстко зафиксировать свою ставку. Вы подаёте заявку с конкретной цифрой, и если она оказывается ниже ставки отсечения, установленной эмитентом, — бумага ваша. Риск в том, что если все подадут слишком низкие ставки, эмитент может удовлетворить их все, и тогда объём размещения сформирует буквально пара крупных игроков. Для розничного инвестора это означает, что шансы на получение бумаг могут стать минимальными.
• Аукцион по цене размещения встречается реже. Он может быть интересен, если вы уверены в эмитенте и хотите заранее зафиксировать цену покупки, зная, что ставка купона уже определена. Вы выбираете цену — выше или ниже номинала, — и если эмитент её принимает, сделка состоялась. Риск: если спрос низкий, эмитент может не утвердить вашу цену, и заявка останется неисполненной.
• Прямое размещение (режим Z0) — самый прозрачный вариант. Эмитент заранее фиксирует все параметры: купон, объём, цену, срок. Инвестор подаёт заявку, и она исполняется в тот же день (расчёты T+0). Если в первый день весь объём не раскупили, размещение продолжается — можно «докупать» бумаги на первичке, пока выпуск полностью не выберут или не истечёт установленный срок.
Как видите, универсального рецепта не существует — каждый формат имеет свои сильные стороны, и выбор зависит от вашей стратегии, готовности к риску и конкретной ситуации. В разных обстоятельствах выигрывает свой подход.
Покупая облигации, важно помнить: риск — неотъемлемая часть этого инструмента, и он растёт вместе с доходностью. От выбора эмитента зависит многое — вплоть до сохранности ваших средств. В условиях растущего числа дефолтов я настоятельно рекомендую прочитать мой пост, в котором разобраны ключевые моменты выбора надёжных заёмщиков.
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой канал в MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией3 августа
Ошибки начинающих инвесторов
Вы решили начать инвестировать. Это отлично. Но 99% новичков проходят через одни и те же ошибки. Вот пять самых частых — и как их избежать.
1. Нет базовой информации про инструменты, куда инвестируют. Многие новички вкладывают деньги, не понимая, как устроен инструмент. Немного почитайте, поймите, как построен тот или иной инструмент, какие у него риски и особенности, прежде чем инвестировать. Это сэкономит вам деньги и нервы.
2. Эмоции. Инвестиции — это всегда долгосрок, а не короткий спринт. У вас должна быть чёткая стратегия. Рынок может расти внезапно и падать. Многие хотят покупать, когда этого не нужно делать, и продают, когда этого тоже не нужно делать. Чётко следуйте стратегии и не отходите от неё.
3. Торговля на не свободные деньги. Сначала нужно наладить финансовую грамотность, начать откладывать со своего дохода деньги, которые конкретно направлены на инвестиции. Это не должны быть последние деньги, кредитные средства и так далее.
4. Желание быстро заработать. Как уже сказано, инвестиции — это долгосрочный план, здесь нет быстрого результата. Из-за этого начинающие инвесторы залазят в рискованные активы, которые по итогу приводят к потерям, и люди разочаровываются в инвестициях.
5. Диверсификация и страховка. Инвестируйте в разные активы, начинайте с маленькой суммы, знакомьтесь с инструментом, куда инвестируете, ищите подводные камни, читайте договора. Не лезьте в то, что вы не понимаете. И самое главное: никогда не верьте, если вам говорят, что здесь нет рисков. Риски есть везде, и чем выше доходность, тем выше риск.
Что делать прямо сейчас? Если вы уже инвестируете — проверьте свой портфель. Разбиты ли деньги по разным займам? Читали ли договоры? Если только планируете — начните с малого и постепенно увеличивайте. Напомню, что на нашей платформе можно начать инвестировать в бизнес с 500 рублей.
Финансовая грамотность вместе с «Ресейл Инвест».
Информация носит ознакомительный характер и не является индивидуальной инвестиционной рекомендацией. Заключение с использованием инвестиционной платформы договоров, по которым привлекаются инвестиции, является высокорискованным и может привести к потере инвестированных денежных средств в полном объёме.
#ФинансоваяГрамотность24 июля
Как начать инвестировать с нуля
Вы хотите начать инвестировать, но не знаете, с чего взяться? Кажется, что это сложно, нужно много денег и специальных знаний. Это не так. Вот пошаговый план для тех, кто начинает с нуля:
Шаг 1: Определите сумму, которую вы готовы инвестировать без ущерба для жизни. Это не должны быть последние деньги или деньги, которые нужны на еду и квартиру. То есть для начала вам нужно посчитать ваши обязательные ежемесячные расходы, выявить остаток, и этот остаток вы можете начать инвестировать. Начните с любой суммы, даже с 500 рублей, потому что есть инструменты, которые это позволяют делать, например, наша инвестиционная платформа позволяет инвестировать в бизнес от 500 ₽. Так же можно открыть брокерский счет и инвестировать в акции от этой же суммы.
Шаг 2: Изучите базовые инструменты и термины. Что такое инвестиции, диверсификация, доходность, риски. Не надо становиться экспертом, но важно понимать основные принципы. Подпишитесь на обучающие каналы по инвестированию, как наш, и пройдите бесплатный курс. У нас есть бесплатный курс по инвестициям в бизнес: stepik.org/course/283292
Шаг 3: Выберите платформу или брокера. Если вы выбираете краудлендинг — убедитесь, что платформа в реестре ЦБ. Если акции — что брокер имеет лицензию. Сравните комиссии, условия вывода, минимальную сумму.
Шаг 4: Сделайте первый вклад. Не ждите идеального момента. Начните с малого и просто попробуйте. Выберите один заём или одну акцию. Пройдите процесс. Посмотрите, как это работает.
Шаг 5: Отслеживайте и учитесь на ошибках. Записывайте, что вы выбрали, почему и какой результат. Раз в 1–3 месяца посмотрите на результаты. Что получилось? Что можно улучшить? Это и есть самый быстрый способ обучения.
В начале своего инвестиционного пути важно научиться дисциплине и регулярности. Нужно научиться управлять небольшими деньгами, потому что то, на сколько получится увеличить ваш маленький депозит, такой же результат будет и с более крупной суммой. Поэтому научитесь управлять тем, что имеете сейчас, и не ждите самого лучшего времени, потому что его может и не наступить.
Финансовая грамотность вместе с «Ресейл Инвест».
Информация носит ознакомительный характер и не является индивидуальной инвестиционной рекомендацией. Заключение договоров с использованием инвестиционной платформы, по которым привлекаются инвестиции, является высокорискованным и может привести к потере инвестированных денежных средств в полном объёме.
#ФинансоваяГрамотность17 июля