Поиск
🪙 Финансовые результаты Т-Технологий за 9 месяцев 2026 года
Чистая прибыль Т-Технологий за девять месяцев 2026 года выросла на 15% и достигла 137,9 млрд рублей.
В третьем квартале рост прибыли ускорился до 58%, составив 63,4 млрд рублей.
Чистая выручка за третий квартал увеличилась на 27% год к году (до 234,1 млрд рублей), а за девять месяцев — на 26% (до 648,3 млрд рублей).
Рентабельность собственного капитала (ROE) повысилась до 32,3% в третьем квартале и до 29,1% за девять месяцев.
Компания повысила прогноз на 2026 год: ожидается рост операционной чистой прибыли и совокупных дивидендов на акцию более чем на 25% при ROE на уровне 30%. Кроме того, Т-Технологии планируют продолжить выкуп акций на открытом рынке после 2026 года. Совет директоров рекомендовал выплатить дивиденды в размере 4,8 рубля на акцию за 9 месяцев 2026 года. Див доходность 1,7%. Немного, но зато каждый квартал. 👍
Выводы:
Т-Технологии демонстрируют уверенную динамику: ускорение роста прибыли в третьем квартале, двузначный рост выручки и высокий уровень ROE (29–32%) свидетельствуют об эффективности бизнес-модели. Повышение прогноза на 2026 год и планы по продолжению выкупа акций после 2026 года отражают уверенность менеджмента в устойчивости финансовых результатов. Рекомендованные дивиденды и целевой рост дивидендов на акцию более чем на 25% делают компанию привлекательной для инвесторов, ориентированных на доход.
Компания мне нравится. Держу в портфеле, докупаю.
$T #отчет
АБЗ-1 до 20,75%: определяем условия апсайда с нарастающими рисками
АО «АБЗ-1» — крупнейший производитель асфальтобетонных смесей и дорожно-строительных материалов в в Санкт‑Петербурге и Ленинградской области с долей рынка порядка 24–27 %.
Группа компания охватывает полный цикл: от выпуска материалов до управления строительством и сдачи объектов транспортной инфраструктуры в эксплуатацию.
Кредитный рейтинг присваивается на основе консолидированной отчётности управляющей компании ПСФ «Балтийский проект», которая также выступает гарантом по облигационным выпускам.
Параметры выпуска АБЗ-002Р-08:
• Рейтинг: А- (Эксперт РА, прогноз «Стабильный»)
• Номинал: 1000Р
• Объем: 1 млрд рублей
• Срок обращения: 3 года
• Купон: не выше 19,0% годовых (YTM не выше 20,75% годовых)
• Выплаты: ежемесячно
• Амортизация: да (по 12,5% номинала с 29-го по 36-й купон)
• Оферта: нет
• Квал: не требуется
• Сбор поручений до: 10 ноября 2026
• Дата размещения: 13 ноября 2026
Рейтинг надёжности:
• Эксперт РА — уровень А-, прогноз "Стабильный" (подтверждение 14.09.2026)
• НКР — уровень A-, прогноз "Стабильный" (присвоен семи выпускам облигаций 30.03.2026)
Обзор новых размещений: ПКТ 2Р3 (Рейтинг: АА, Купон: 17,25%) | Глоракс 2P1 (ВВВ+, 19,5%) | Софтлайн 2Р3 (А-, 18,5%) | Вис Финанс БО-П17 (А+, 17,5%) | Борец 1Р8 (А-, 18,5%) | Новые Технологии 1P9 (А-, 18,5%) | ЭкоНива 1P4 (А+, 18%) | ЛОЭСК 1Р1 (А, 18%) | НПС Капитал 1Р1 (А, 17,5%) | Заслон 2Р1 (А-, 17,5%) | АвтобанФ-БО-П10 (А+, 18%) | Прочитайте, чтобы быть в курсе актуальной аналитики.
Финансовые результаты МСФО за 6 месяцев 2026 года:
• Выручка: 12,66 млрд руб. (-29,4% г/г)
• Операционная прибыль: 1,41 млрд руб. (-24,2% г/г)
• Краткосрочные обязательства: 3,93 млрд рублей (−36,29%).
• Долгосрочные обязательства: 11,85 млрд рублей (+123,38%).
• Чистый убыток: 21,9 млн руб. (против убытка 6,8 млн руб. годом ранее)
• Денежный поток от операционной деятельности: -5,33 млрд руб.
• Денежные средства на 30 июня: 3,69 млрд руб. (против 8,03 млрд руб. в начале года).
В обращении находятся 7 выпусков облигаций на 14,67 млрд рублей:
• АБЗ-1 002P-07 $RU000A10FZU2 Доходность: 20,55%, Купон: 17,75%. Текущая доходность: 18,1% на 2 года 7 месяцев с амортизацией
• АБЗ-1 002P-06 $RU000A10EW51 Доходность: 20,38%, Купон: 17,50%. Текущая доходность: 17,82% на 2 года 4 месяца с амортизацией
• АБЗ-1 002P-03 $RU000A10BNM4 Доходность: 22,36%, Купон: 25,5%. Текущая доходность: 24,51% на 1 год 6 месяцев с амортизацией
Что готовы предложить эмитенты со схожим рейтингом надёжности:
• Софтлайн 002Р-03 $RU000A10GDN2 (19,99%) А- на 3 года 1 месяц
• Заслон 002Р-01 $RU000A10G2M8 (18,41%) А- на 2 года 9 месяцев
• Брусника 002Р-09 $RU000A10FWA1 (30,56%) А- на 2 года 8 месяцев
• Борец Капитал 001Р-07 $RU000A10FC96 (19,6%) А- на 2 года 6 месяцев
• ИЭК Холдинг 001Р-05 $RU000A10FGE6 (19,27%) А- на 2 года 1 месяц
• Алиум 01Р2 $RU000A10FWZ8 (19,87%) А- на 1 год 9 месяцев
• ГМС 002Р-03 $RU000A10FXM4 (18,43%) А- на 1 год 9 месяцев
• Фабрика ПО 001Р-01 $RU000A10FX18 (20,08%) А- на 1 год 9 месяцев
По итогу: Финансовое положение эмитента не внушает уверенности: масштаб долговой нагрузки и скорость её роста вызывают вопросы. Расширение бизнеса происходит за счёт существенного привлечения заёмных средств — при текущей высокой ключевой ставке это усиливает нагрузку на финансовую модель. Отчасти ситуацию смягчают сезонная специфика работы и имеющийся портфель контрактов, однако долговой фактор всё же остаётся определяющим.
Что касается доходности, в своей рейтинговой категории новый выпуск смотрится выигрышно: он в числе лучших, опережают его только бумаги застройщиков. Для сравнения — ближайший по сроку и дюрации выпуск на вторичном рынке, «АБЗ-1 2Р07», предлагает около 20,55% при погашении через 2,7 года. У нового 2Р08 при верхней границе ориентира доходность примерно на 20 б.п. выше, погашение наступает на квартал позже.
Если же финальный купон окажется на уровне 18%, эффективная доходность составит порядка 19,6% — и преимущество над собственным выпуском и рейтинговой группой - полностью нивелируется. Если было полезно - прожимайте реакции под постом! Для меня это лучшая мотивация.
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией
Новые Технологии под 20,16%: с премией к рынку. Какие при этом есть риски?
ООО «Новые Технологии» — компания с полным циклом работы с погружным оборудованием для нефтедобычи: сама разрабатывает, производит, продаёт и обслуживает. На рынке она с 2003 года.
Производственные площадки — в Чистополе и Альметьевске (Татарстан), сервисные центры — в России и за границей (Эквадор, Колумбия).
Среди клиентов — крупные российские нефтяники: Сургутнефтегаз, Татнефть, Башнефть, Новатэк, Роснефть и другие.
Параметры выпуска Новые Технологии 001P-09:
• Рейтинг: А- (АКРА, прогноз "Стабильный")
• Номинал: 1000Р
• Общий объем: 1 млрд рублей
• Срок обращения: 2 года
• Купон: не выше 18,5% годовых (YTM не выше 20,16% годовых)
• Выплаты: ежемесячно
• Амортизация: нет
• Оферта: нет
• Квал: не требуется
Параметры выпуска Новые Технологии 001P-10:
• Купон: КС + 450 б.п.
• Квал: только для квалов
• Сбор поручений до: 12 ноября 2026
• Дата размещения: 17 ноября 2026
Рейтинг надёжности:
• АКРА — уровень A-, прогноз «Стабильный» (подтверждение 09.07.2026).
• НКР — уровень А, прогноз «Позитивный» (подтверждение 26.08.2026; ранее прогноз был «Стабильный»).
Из актуального:
• Закрыл один ИИС — потерял вычет по остальным. Как работает "лесенка"
• Как заплатить меньше налогов в 2027 году: фиксируем убытки до конца декабря
• Как использовать ИИС-3 по максимуму — и успеть до конца 2026 года
Финансовые результаты МСФО за 6 месяцев 2026 года:
• Выручка: 10,57 млрд руб. (+17,2% г/г) Драйверами стали развитие сервиса и аренды оборудования.
• EBITDA: 5,22 млрд руб. (+27,8% г/г)
• Чистая прибыль: 0,78 млрд руб. (-26,7% г/г) Основная причина — рост себестоимости.
• Операционный денежный поток: 4,37 млрд руб. (-32,1% г/г)
• Чистый долг: 18,31 млрд руб. (+25,3% г/г)
• Чистый долг/EBITDA LTM: 1,65 (против 1,97 годом ранее).
Чистая прибыль компании обвалилась вслед за операционной. Причина — рост себестоимости продаж сразу на 28%: подорожали и материалы, и зарплаты, причём по всем статьям. Частично компенсировать удар помогло снижение процентных расходов на 11%, но этого мало.
Главная интрига впереди: в следующем году компании предстоит погасить 8 выпусков на общую сумму около 7,4 млрд рублей. Выдержит ли компания такую «стену погашений» — большой вопрос.
В обращении на бирже 11 выпусков биржевых облигаций на 10,2 млрд рублей:
• Новые Технологии БO-02 $RU000A106PW3 Доходность: 18,78%. Купон: 17,5%. Текущая доходность: 16,92% на 1 год 9 месяцев
• Новые Технологии 001Р-08 $RU000A10CMQ5 Доходность: 17,89%. Купон: 17%. Текущая доходность: 16,9% на 9 месяцев
• Новые Технологии 001Р-07 $RU000A10BY45 Доходность: 17,09%. Купон: 20,25%. Текущая доходность: 19,57% на 7 месяцев
Что готовы предложить эмитенты со схожим рейтингом надёжности:
• Борец Капитал 001Р-05 $RU000A10EK71 (18,72%) А- на 2 года 3 месяца
• ИЭК Холдинг 001Р-05 $RU000A10FGE6 (18,84%) А- на 2 года 1 месяц
• Софтлайн 002Р-02 $RU000A10EA08 (19,2%) А- на 2 года 1 месяц
• Алиум 01Р2 $RU000A10FWZ8 (19,56%) А- на 1 год 9 месяцев
• ГМС 002Р-03 $RU000A10FXM4 (18,4%) А- на 1 год 9 месяцев
• Фабрика ПО 001Р-01 $RU000A10FX18 (19,78%) А- на 1 год 9 месяцев
• Сэтл Групп БО 002P-07 $RU000A10EK06 (17,89%) А- на 1 год 4 месяца
По итогу: Ключевой аргумент в пользу нового размещения — возможность зафиксировать доходность на два года с премией к рынку. Для сравнения: собственный выпуск НовТехнБ2 с погашением в августе 2028 года торгуется около 99,2% от номинала и приносит порядка 18,7% годовых. То есть новая бумага даёт премию примерно 130 б.п., хотя срок длиннее всего на несколько месяцев.
Присутствует и спекулятивный интерес: на фоне эмитентов категории A- верхняя граница выглядит достойно, но без солидного запаса. Например, «Фабрика ПО» 1Р-01 со схожей дюрацией предлагает около 19,78% YTM, а Алиум 01Р2 — 19,56% YTM. Поэтому если купон нового выпуска опустить до 18%, преимущество перед этими бумагами почти исчезнет, а при 17,5% вторичный рынок может оказаться привлекательнее. Всех благодарю за внимание и проставленные реакции под постом.
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией
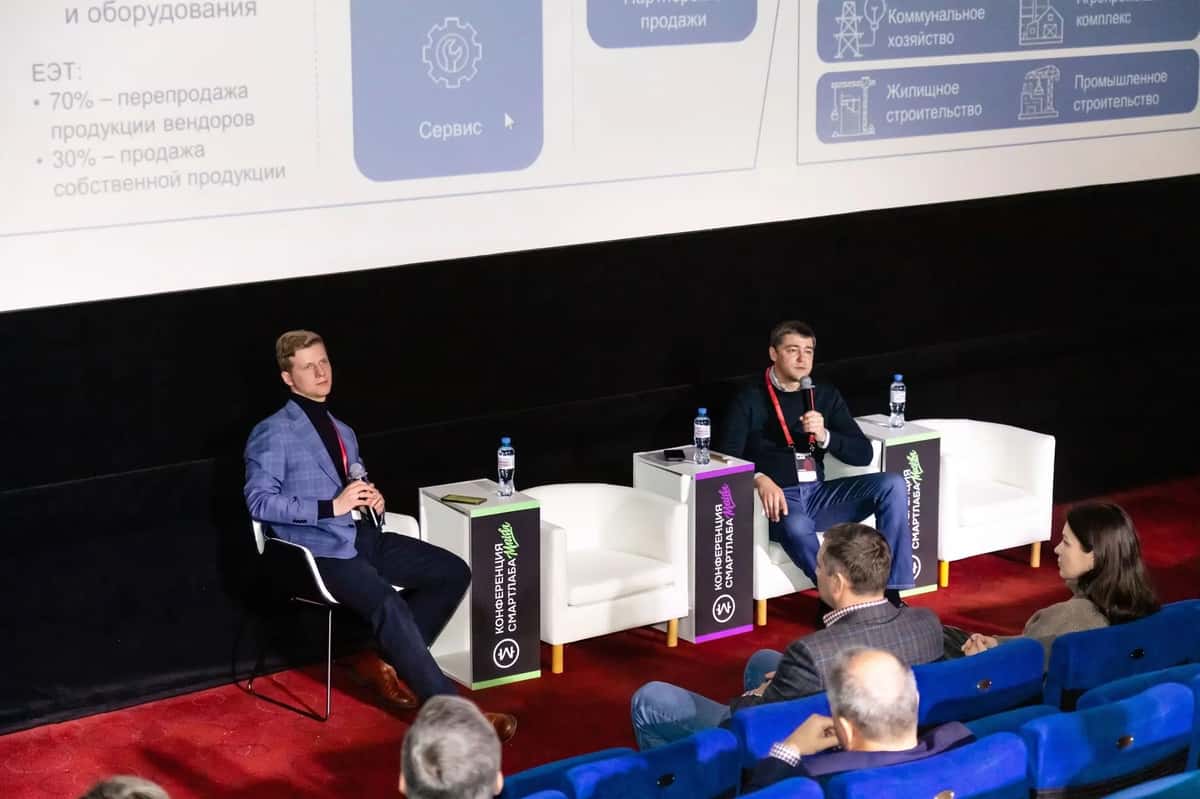
«Европейская Электротехника» на конференции Smartlab
«Европейская Электротехника» представила инвесторам на конференции Smartlab динамику развития бизнеса и новое направление
«Европейская Электротехника» (ОМЗ Перспективные технологии) 31 октября на конференции Смартлаб в Москве представила динамику развития бизнеса компании в первом полугодии, а также презентовала новое направление деятельности: «Подготовка нефтепродуктов и утилизация нефтешламов».
По итогам первого полугодия 2026 года Компания продемонстрировала позитивную финансовую динамику: консолидированная выручка возросла до 4,9 млрд руб. (+46,9% г/г), показатель EBITDA составил 0,4 млрд руб. (+2,0% г/г).
О компании: Российская инжиниринговая компания ПАО «Европейская Электротехника» ведёт активную деятельность на рынке стратегически важных и сложных объектов, реализуя комплексные решения в сфере инженерных и технологических систем — для промышленности, строительства, инфраструктуры и нефтегазового сектора.
Компания активно развивает бизнес и на новых целевых рынках. «Европейская Электротехника» ведёт опытные исследования в рамках проекта по подготовке нефтепродуктов и утилизации нефтешламов.
Накопленный объём нефтешламов в РФ, по разным оценкам, составляет около 300 млн тонн. Экологические платежи за их размещение постоянно растут. Рынок услуг по утилизации нефтешламов растёт за счёт двух факторов: ужесточения регулирования и удорожания услуг утилизации. Фактор роста цен пока доминирует над ростом физических объёмов переработки.
На конференции исполнительный директор компании Сергей Сергеевич Андрейкин представил основные параметры финансовой модели проекта, дорожную карту и ключевые моменты направления и ответил на вопросы инвесторов и журналистов.
Вопросы участников концентрировались вокруг трёх блоков. Первый — финансовые показатели компании и их изменения: динамика выручки и прибыли по итогам первого полугодия. Второй — планы компании и прогнозы относительно рыночной ситуации: как «Европейская Электротехника» оценивает конъюнктуру рынка в сегментах присутствия, какие драйверы видит в нефтегазовом и инфраструктурном направлениях и насколько устойчивым считает текущий спрос. Третий — стадия нового проекта по подготовке нефтепродуктов и перспективы его развития.
«Спрос на услуги по переработке нефтепродуктов и утилизации нефтешламов продолжает демонстрировать устойчивый рост. «Европейская Электротехника» как инжиниринговая компания полного цикла располагает всеми необходимыми технологическими и производственными возможностями, детально понимает и способна соответствовать требованиям крупных Заказчиков. Запуск нового направления позволит Компании расширить портфель услуг и усилить диверсификацию доходов направления Технологических систем», - отметил Сергей Андрейкин.
Сессия завершилась содержательным диалогом: инвесторы получили ответы на ключевые вопросы и основу для оценки нового направления деятельности, а компания — обратную связь.
ОТЭКО-Портсервис дебютирует под 20%. Разбираем, где щедрость, а где риск
ООО «ОТЭКО-Портсервис» — один из крупнейших операторов портовых терминалов в России. Компания работает в порту Тамань в Краснодарском крае, в Азово-Черноморском бассейне, и управляет Таманским терминалом навалочных грузов (ТТНГ).
Чем занимается? Стивидорные услуги и транспортная обработка грузов. В основном — экспортное сырьё: уголь, сера, минеральные удобрения.
Масштаб впечатляет: это глубоководный комплекс, способный переваливать до 60 млн тонн угля и железорудного сырья и до 10 млн тонн серы и удобрений в год. Компания входит в Группу ОТЭКО.
Параметры выпуска ОТЭКО-Портсервис 001Р-01:
• Рейтинг: А (НКР, прогноз «Стабильный»)
• Номинал: 1000Р
• Объем: до 500 млн рублей
• Срок обращения: 2 года
• Купон: не более 18,5% годовых (YTM не выше 20,15% годовых)
• Выплаты: ежемесячно
• Амортизация: нет
• Оферта: нет
• Квал: не требуется
• Сбор заявок: до 08 октября 2026
• Дата размещения: 13 октября 2026
Рейтинг надежности:
• НКР — уровень А, прогноз стабильный (присвоен 29 октября 2025 года)
• НРА — уровень A, прогноз стабильный (присвоен 01 июня 2026 года)
Обзор новых размещений: ПКТ 2Р3 (Рейтинг: АА, Купон: 17,25%) | Софтлайн 2Р3 (А-, 18,5%) | Селектел 1Р10R (А+, 16,75%) | КарРус 1Р10 (ВВВ+, 23,5%) | НоваБев 4Р01 (АА-, 16,25%) | ЛОЭСК 1Р1 (А, 18%) | НПС Капитал 1Р1 (А, 17,5%) | Заслон 2Р1 (А-, 17,5%) | ТД РКС 2Р9 (ВВВ, 24%) | ХимМед СПБ 1Р1 (ВВВ-, 22,5%) Прочитайте, чтобы быть в курсе актуальной аналитики.
С анализом этого эмитента всё сложно: отчётность по МСФО есть только за 2025 год — и то публично не раскрывается. Доступ к ней имеют рейтинговые агентства.
Видимо, из-за стратегической важности компании и прилётов по её инфраструктуре. Но даже по тем данным, что есть, видно: запас прочности заметно сократился.
Финансовые результаты РСБУ за 2025 год:
• Выручка: 30,5 млрд руб. (-0,7% г/г)
• Валовая прибыль: 12,4 млрд руб. (-23,6% г/г)
• Активы: 264,1 млрд руб. (-5,9% г/г).
• Чистый убыток: 8,2 млрд руб. (против прибыли 3,3 млрд руб. годом ранее)
• Операционный денежный поток: -1,6 млрд руб. (против положительного значения годом ранее)
По доступным данным МСФО картина тоже не радует:
• Операционная прибыль: снижение с 18,2 до 4,8 млрд руб.
• Чистый результат: убыток 11,5 млрд руб. (годом ранее — прибыль 9,7 млрд руб.).
• Общий долг: 91,1 млрд руб.
• Чистый долг: 86,8 млрд руб.
Что можно сказать в сухом остатке? Бизнес работает, но все деньги уходят на проценты.
Главное — операционный поток: 16,9 млрд рублей. Порт реально генерирует деньги, выручка стабильна — около 30,5 млрд. Но проценты к уплате — 19,0 млрд.
Плюс капзатраты 5,6 млрд. Плюс отток по оборотному капиталу 4,6 млрд. Итог — год закрыт с минусом: свободный поток минус 0,8 млрд рублей.
Что готовы предложить эмитенты со схожим рейтингом:
• Синара Транспортные Машины 1P4 $RU000A1082Y8 (18,95%) А на 2 года 5 месяцев
• ЭкоНива 1Р-01 $RU000A10EJZ8 (17,97%) А на 2 года 4 месяца
• Интерлизинг 1Р-11 $RU000A10B4A4 (20,25%) А на 2 года 4 месяца с амортизацией
• ЛОЭСК 1P-01 $RU000A10G7X4 Доходность к Put оферте: 19,12% на 1 год 11 месяцев
• ГМС 2Р-03 $RU000A10FXM4 (18,33%) А на 1 год 10 месяцев
• Медскан 001Р-02 $RU000A10EYY0 (18,12%) А на 1 год 10 месяцев
• Новые Технологии БO-02 $RU000A106PW3 (18,35%) А на 1 год 10 месяцев
• Аэрофьюэлз 3Р-01 $RU000A10E4Y1 (20,39%) А на 1 год 9 месяцев
По итогу: Доходность на бумаге смотрится привлекательно, но, на мой взгляд, премия не полностью компенсирует перечисленные риски. Для сравнения: «ЛОЭСК» 1P1 даёт около 19,1%, «Новые Технологии» БО-02 — примерно 18,3%, а «Аэрофьюэлз» 3Р1 предлагает сопоставимую доходность под 20%.
Наиболее интересно участие выглядит ближе к верхней границе — 18,50%. Там премия хотя бы частично компенсирует кредитный риск и слабые денежные показатели 2025 года. Если купон существенно снизят, привлекательность быстро сойдёт на нет.
Да, объект стратегически важный: не просто частный терминал, а часть государственной стратегии по расширению экспортной инфраструктуры на юге. Но держать до погашения — не моя история. А вот спекулятивно — да, может быть интересно. А что скажите Вы, планируете участвовать?
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией
СПБ Биржа добавит на торги 20 неоактивов на ценные бумаги глобальных компаний
CПБ Биржа 7 октября 2026 года добавит на торги 20 неоактивов* на ценные бумаги глобальных компаний. Среди них Affirm, Airbnb, AST SpaceMobile, Block, Cloudflare, MercadoLibre, Shopify, Snowflake, Tempus AI, Zscaler и другие. Общее количество неоактивов на глобальные ценные бумаги и индексы криптовалют достигнет 65.
Новые базисные активы представлены ценными бумагами компаний из сфер инфраструктуры и технологий искусственного интеллекта, облачного программного обеспечения, кибербезопасности, электронной коммерции, цифровых финансов, спутниковой связи, энергетики и медицинских технологий.
В направлении инфраструктуры и работы с данными линейку дополнят Applied Optoelectronics и Credo — разработчики технологий высокоскоростной передачи данных, в том числе для центров обработки данных. Snowflake представит облачные платформы для работы с данными, а Innodata — подготовку данных и решения для искусственного интеллекта.
Сегмент облачных технологий и корпоративного программного обеспечения расширят Cloudflare и Zscaler в области сетевых технологий и кибербезопасности, Datadog — в мониторинге ИТ-инфраструктуры и приложений, Zoom — в цифровых коммуникациях, а Toast — в технологических решениях для ресторанного бизнеса.
Электронную коммерцию представят Shopify, MercadoLibre и PDD Holdings. В группу PDD Holdings входят платформы Pinduoduo и Temu. Направление цифровых финансов дополнят Affirm с сервисами оплаты покупок частями и Block с платёжными и финансовыми сервисами.
В линейку также войдут платформа для бронирования жилья и туристических услуг Airbnb и разработчик спутниковой сети мобильной связи для обычных смартфонов AST SpaceMobile.
Направление энергетических технологий расширят производитель солнечных модулей First Solar и разработчик ядерных энергетических технологий Oklo. Медицинские технологии представят разработчик систем роботизированной хирургии Intuitive Surgical и компания Tempus AI, применяющая искусственный интеллект и анализ данных в персонализированной медицине.
Неоактивы на глобальные ценные бумаги позволяют инвесторам получать финансовый результат от изменения стоимости базисных активов без необходимости приобретения соответствующих ценных бумаг.
Размер каждого неоактива соответствует одной ценной бумаге базисного актива. Валюта стоимости шага цены — доллар США, валюта расчетов — рубль.
Новые неоактивы
Подробнее в пресс релизе.
Свойства неоактивов
• цена неоактива следует за ценой базисного актива;
• финансовый результат (вариационная маржа) фиксируется при закрытии позиции. Такой механизм фиксации финансового результата является принципиальным свойством неоактива, которое аналогично такому же свойству спот-инструмента;
финансовый результат рассчитывается в валюте котировки, а начисляется или списывается в рублях;
• для открытия и удержания позиции в качестве обеспечения используются рубли и/или ценные бумаги в портфеле. Иностранная валюта для совершения сделок не требуется;
• сделки заключаются без комиссий. Плата в рублях взимается только в случае переноса открытой позиции на следующий календарный день.
Торги неоактивами проводятся ежедневно. Неоактивы на глобальные ценные бумаги доступны для сделок с 7:00 до 23:00 мск по будням и с 10:00 до 23:00 мск по выходным и праздничным дням. Неоактивы на индексы криптовалют торгуются с 7:00 до 00:00 мск по будням и с 10:00 до 00:00 мск по выходным и праздничным дням.
* — Неоактивы — фьючерсные контракты, заключаемые на торгах, проводимых на СПБ Бирже, по которым финансовый результат (вариационная маржа) фиксируется по закрытым позициям. Сделки с неоактивами, базисными активами которых являются российские и иностранные акции, доступны неквалифицированным инвесторам после прохождения тестирования. Сделки с неоактивами, базисными активами которых являются индексы криптовалют и акции Coinbase Global, Inc. Class A, Circle Internet Group, доступны только квалифицированным инвесторам.
Информация не является индивидуальной инвестиционной рекомендацией, и финансовые инструменты либо операции, упомянутые в ней, могут не соответствовать Вашему инвестиционному профилю и инвестиционным целям (ожиданиям). СПБ Биржа не несёт ответственности за возможные убытки в случае совершения операций либо инвестирования в финансовые инструменты, упомянутые в данной информации, и не рекомендует использовать указанную информацию в качестве единственного источника информации при принятии инвестиционного решения.
Рассказали Эйлеру о своих финансовых перспективах и детально обсудили внедрение ИИ
Недавно у нас в гостях побывала съемочная команда «Эйлер — Аналитические Технологии» и нашла столько всего интересного для инвесторов, что выпуск получился в двух частях.
Первая — интервью с Максимом Филипповым, заместителем генерального директора Позитива, — уже вышла и доступна на нескольких площадках: VK Видео, RUTUBE и YouTube.
Говорили о перспективах роста компании и рынка кибербеза в целом, ИИ-технологиях, будущем и настоящем индустрии. Получился живой и очень честный разговор. Советуем смотреть целиком, а если пока не можете, читайте краткое содержание в посте.
О потенциале роста
ЦСР оценивает среднегодовой рост российского рынка кибербезопасности в 20% на пятилетку. Наша цель — расти вдвое быстрее рынка, а если он не растет, минимум на 20%.
Драйверы роста такие: базовый рынок России (95% бизнеса), новые продукты (например, PT NGFW с нижней планкой оценки рынка в 50 млрд рублей и целью — стать номером один), расширение инсталляционной базы внутри клиентов (докупка лицензий на оставшиеся активы), новые способы продаж (enterprise agreement с защитой всей инфраструктуры клиента), международная экспансия.
О финансовых целях
Финансовые планы на 2026 год остаются в рамках гайденса: 40–45 млрд рублей отгрузок. Есть уверенность, что компания попадет в диапазон. А перевыполнить верхнюю планку могут помочь крупные проекты. В прошлом году у нас появились первые чеки больше миллиарда, на горизонте 2026 года их уже несколько. Это показатель зрелости бизнеса и репутации. На 2027 год воронка еще формируется, о ней расскажем позже.
О влиянии ИИ на разработку
Можно сказать, что 2026 год — год реальной революции, когда код перестал представлять некую ценность. Потому что, имея эксперта, который может качественно сформулировать задачу ИИ, пишущему код, вы получите результат в десятки раз быстрее, а зачастую и более качественный.
Поэтому сегодня команды, которые не используют в разработке продуктов возможности искусственного интеллекта, оказываются на задворках истории. Позитиву в этом плане повезло: еще несколько лет назад наш генеральный директор настоял на том, чтобы все тимлиды разработки прошли курсы ИИ, так что мы были готовы.
Об искусственном интеллекте в кибербезе
Парадигма сменилась, и в любой момент государство или бизнес могут оказаться атакованными при помощи ИИ-технологий.
В первую очередь, это автоматизированная история поиска уязвимостей на периметре — чаще злоумышленники пытаются сорвать условные яблоки, растущие на нижних ветках, то есть атаковать ближайшие цели.
Раньше от обнаружения уязвимости нулевого дня до создания эксплойта (возможности ее использовать) проходило, в среднем, трое суток. Сейчас счет идет на часы. Реагировать с такой скоростью не может никто, поэтому атакам ИИ-агентов должны противостоять продукты, в которых также используется искусственный интеллект.
Мы пересмотрели свой цикл разработки и три года назад вложились в создание собственного Security Data Lake, где агрегируем данные для непрерывного обучения больших языковых моделей, интегрированных в наши продукты.
Так что в Позитиве уже сформировался класс решений, которые являются бенефициарами смены парадигмы в кибербезе, обусловленной ИИ-технологиями.
О сотрудничестве
Будущее индустрии — за коллаборациями. И тут можно с интересом наблюдать за гонкой технологий, а можно коллаборироваться. И в масштабах страны второй вариант, когда мы можем дать друг другу то, чего недостает у партнера (например, экспертизы, как у Позитива), намного целесообразнее.
Вторая часть тоже обещает быть очень интересной, обязательно ей с вами поделимся, следите за публикациями в канале.
#POSI
Разбор выпуска ПКБ 1Р-12 до 19,56% на 3,1 года. Определяем условия апсайда
НАО ПКО «ПКБ» — профессиональная коллекторская организация. Бизнес включает приобретение долговых портфелей с последующим взысканием (в судебном и досудебном порядке), а также агентские услуги и аутсорсинг колл-центров через дочернюю компанию.
На рынке с 2005 года, включена в реестр профессиональных коллекторских агентств ФССП. Занимает более 20% рынка покупки проблемной задолженности, являясь его крупнейшим участником.
Параметры выпуска ПКБ 001Р-12:
• Рейтинг: А- (Эксперт РА, прогноз «Стабильный»)
• Номинал: 1000Р
• Объем: 1 млрд рублей
• Срок обращения: 3,1 года
• Купон: не выше 18,00% годовых (YTM не выше 19,56% годовых)
• Периодичность выплат: ежемесячно
• Амортизация: 12 купон 50%, 25 и 38 купоны по 25%
• Оферта: отсутствует
• Квал: только для квалов
• Дата сбора книги заявок: 10 сентября 2026
• Дата размещения: 15 сентября 2026
Рейтинг надёжности:
• «Эксперт РА» подтвердило A- (со стабильным прогнозом) 30 июня 2026 года.
• НКР установило рейтинг A (тоже со стабильным прогнозом) — 29 января 2026 года.
Финансовые результаты МСФО по итогам 2025 года:
• Выручка: 22,3 млрд руб. (+39,7% г/г)
• Чистая прибыль: 8,7 млрд руб. (+9,9% г/г)
• Долгосрочные обязательства: 11,4 млрд руб. (+20,0% г/г)
• Краткосрочные обязательства: 5,7 млрд руб. (+30,2% г/г)
• Чистый долг/EBITDA: 0,9х
В обращении находятся 8 выпусков облигаций на 12,7 млрд рублей. Из них только 2 выпуска с фиксированным купоном:
• ПКБ 001Р-04 $RU000A108CC9 Доходность к погашению: 16,78%, Купон: 17,0% на 7 месяцев с амортизацией
• ПКБ 001Р-07 $RU000A10BGU1 Доходность к колл-опциону: 24,48% на 1 месяц Купон: 24,5% с амортизацией
Что готовы предложить эмитенты со схожим рейтингом надежности:
• АБЗ-1 002P-07 $RU000A10FZU2 (19,58%) А- на 2 года 11 месяцев с амортизацией
• Брусника 002Р-09 $RU000A10FWA1 (24,11%) А- на 2 года 10 месяцев
• Борец Капитал 1Р-05 $RU000A10EK71 (17,97%) А- на 2 года 5 месяцев
• Софтлайн 002Р-02 $RU000A10EA08 (18,62%) А- на 2 года 3 месяца
• ИЭК Холдинг 001Р-05 $RU000A10FGE6 (18,47%) А- на 2 года 2 месяца
• ГК Самолет БО-П16 $RU000A10BFX7 (28,61%) А- на 1 год 6 месяцев
• Сэтл Групп БО 2P-07 $RU000A10EK06 (17,69%) А- на 1 год 4 месяца
• реСтор 1Р-03 $RU000A10E7K3 (19,49%) А- на 1 год 4 месяца
• Новые технологии 1Р-08 $RU000A10CMQ5 (17,44%) А- на 11 месяцев
По итогу: Новый выпуск в своей рейтинговой группе — один из лучших по доходности, уступает только девелоперам. Однако он предназначен исключительно для квалифицированных инвесторов. При этом на длинном горизонте бумага уступает рынку из-за амортизации, поэтому если и рассматривать его, то только при купоне не ниже 17,8% годовых.
Как альтернативу можно посмотреть на новый выпуск АБЗ-1 2P-07 — доходность схожая, но нет ограничений для инвесторов. Я же из последнего взял ИЭК Холдинг 1Р-06. Сегодня после 15:00 на вторичку выходит дебютный выпуск «ХимМеда» — думаю зайти туда до 3% от портфеля.
В остальном на рынке тишина. Многие устали от неопределённости и просто наблюдают, даже несмотря на переговорную активность. Завтра планирую рассмотреть новый выпуск от «Заслона» — не пропустите.
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией
ПАО «Европейская Электротехника» (Группа ОМЗ Перспективные технологии) один из лидеров российского рынка инжиниринга публикует обобщенную консолидированную отчетность, подготовленную в соответствии с международными стандартами отчетности (МСФО), с заключением независимого аудитора за 6 месяцев 2026 года.
Ключевые показатели ПАО «Европейская Электротехника»: выручка составила 4 850 676 тыс. руб. (+46,9% г/г).
Вклад направлений бизнеса в рост совокупного объема продаж: Электрооборудование 3 739 105 тыс. руб. (+43,6% г/г), Нефтегазовое и химическое оборудование 1 007 725 тыс. руб. (+65,7% г/г), Лифтовое оборудование 74 379 тыс. руб. (-13,0%).
Председатель Совета директоров ПАО «Европейская Электротехника», управляющий партнер ПАО ОМЗ Роман Кувшинов: «Первые два квартала традиционно выступают для данных секторов экономики этапом наращивания темпов,ина этом фоне компания демонстрирует финансовые результаты выше среднерыночных. На текущий момент контрактация ещё не завершена: основной пул новых договоров ожидается в третьем и четвёртом кварталах, что получит отражение в позитивных финансовых показателях второго полугодия».
Крупные объёмы отгрузок по направлению «Лифтовое оборудование» запланированы во втором полугодии 2026-го года.
По итогам 6 месяцев 2026 года выручка от двух крупнейших заказчиков составила 47% общей выручки Группы, или 2 289 456 тыс. руб. Из них 1 635 903 тыс. руб. приходится на сегмент «Инженерные системы» и 653 553 тыс. руб. — на сегмент «Технологические системы».
Другие покупатели с долей от общей выручки более 10% за 6 месяцев 2026 года и 6 месяцев 2025 года отсутствовали.
Инженерные системы
Рынок электротехнического оборудования в России в первом полугодии 2026 года продолжил развиваться в условиях импортозамещения, роста локализации производства и переориентации на использование оборудования от азиатских партнеров. Несмотря на общее замедление промышленного роста, электротехническая отрасль показала результаты выше средних по промышленности [1]. По данным Росстата: общий индекс промышленного
производства в РФ составил 100,4% к I п. 2025 года; производство электрического оборудования выросло на 7,7%; производство компьютеров, электроники и оптики выросло на 14,0%; производство готовых металлических изделий увеличилось на 12,7%, что дополнительно поддержало выпуск электрощитового оборудования и комплектующих [1].
Электротехническая отрасль остается одной из наиболее динамичных среди машиностроительных направлений. К 2030 году ее объем прогнозируется на уровне 1,16 трлн руб. при среднегодовом темпе около 10%.
В сфере производства и импортозамещения наблюдается рост локального производства. По итогам 2025 года объем выпуска электротехнического оборудования в России достиг 2,73 трлн руб., увеличившись на 10,8%. Этот тренд сохраняется и в 2026 году. Количество производителей превысило 7,8 тыс. предприятий [2]. Основные направления локализации: низковольтная аппаратура, электрощитовое оборудование, распределительные устройства, кабельная продукция и промышленная автоматизация.
Основными драйверами роста рынка выступают программы модернизации энергетики, развитие промышленности и продолжающееся импортозамещение. Наиболее быстро растут сегменты низковольтного оборудования, электрощитовых решений и промышленной автоматизации. При сохранении текущих тенденций рынок по итогам 2026 года может показать рост в диапазоне 6–9% в денежном выражении, а доля российских производителей продолжит увеличиваться [1].
В рамках данного направления Компания принимала участие в реализации большого количества технологически сложных инженерных проектов для Роскосмоса, Росатома, Сбера, Газпром нефти и других ВИНК.
Наша Компания, опираясь на взаимодействие с российскими поставщиками и на собственные производственные мощности, взаимодействуя с проектными институтами и архитекторами, готова обеспечивать Заказчиков качественными проектными решениями в части архитектурного и функционального освещения, энергоэффективными и цифровыми решениями в части электротехнических систем, соответствующими актуальным требованиям импортозамещения и обеспечения необходимой функциональности и безопасности.
Направление «Вертикальный транспорт»
Рынок вертикального транспорта в России демонстрирует существенное изменение динамики: в 2025 году рынок лифтов в целом удержался на уровне 44,1
тыс. установок за счёт крупных контрактов московского региона, а в 1 п. 2026 года наблюдалось рынок уже перешёл к выраженному снижению. При этом одновременно ускорилось вытеснение российских производителей китайским оборудованием [3]. Несмотря на текущее сокращение объемов рынка, значительный долгосрочный спрос будет удовлетворяться по мере смягчения денежно-кредитной политики в РФ.
По данным Росстата за январь–июнь 2026 года производство в РФ составило 9,8 тыс. лифтов (-23,7% г/г). [1] За этот же период объёмы монтажа сократились до 11,3 тыс. единиц (-28% г/г). Снижение наблюдалось у 15 из 20 крупнейших участников рынка [4]. Основная причина падения — капитальный ремонт лифтового оборудования. В 2025 году закупки лифтов для замены выросли на 26,6%, до 17,6 тыс. штук, но рост был обеспечен главным образом крупными московскими контрактами [5]. В 1 п. 2026 ситуация стала еще более контрастной: в рамках программ капремонта было проведено аукционов на 21,4 тыс. лифтов, однако 15 тыс. из них, или 71%, пришлись на Москву. Если исключить Москву, объём спроса на замену лифтов снизился на 24% г/г. Причина — нехватка финансирования региональных программ капремонта [4]. То есть формально рынок закупок выглядит огромным, но фактически он в значительной степени сконцентрирован в Москве. Рынок сейчас нельзя оценивать только по общему количеству аукционов. Возникает фактически двухуровневый рынок:
Москва → крупные централизованные закупки → высокая концентрация объемов → крупные серийные контракты → поддержка отечественных производителей.
Регионы → дефицит средств фондов капремонта → перенос сроков замены → ремонт вместо замены → снижение закупок.
Это гораздо более негативная ситуация для производителей, ориентированных именно на региональные программы. В 2025 году российские предприятия произвели 25,4 тыс. лифтов, на 6,4% меньше, чем годом ранее. При этом установлено было 44,1 тыс. лифтов. [6] В 1 п. 2026 года производство лифтов в РФ продолжило падать. Таким образом, одновременно происходят два процесса:
> рынок сокращаетсяирастет доля импорта → загрузка российских заводов падает → усиливается ценовая конкуренциямежду производителями.
Компания стратегически подготовлена к осуществлению планов на 2026 и последующие годы: накопленный «отложенный спрос», опыт успешно завершенных инфраструктурных и коммерческих проектов, а также углубленная кооперация с ведущими производителями Азии и СНГ создают надежный фундамент для достижения целевого объема продаж в 1 млрд руб. Мы расширяем предложение интеллектуальных, энергоэффективных решений и обогащаем линейку скоростных систем, обеспечивая крупнейшим девелоперам, авиаузлам и торговым центрам безупречную безопасность, технологическую независимость и соответствие современным архитектурным стандартам.
Технологические системы
Российский рынок оборудования для сбора, сепарации, подготовки нефти и утилизации попутного газа переживает структурную трансформацию. В центре внимания — повышение эффективности действующей инфраструктуры, адаптация к изменяющимся условиям эксплуатации и обеспечение промышленной и экологической безопасности. По оценкам Компании, объем адресного рынка в первом полугодии 2026 года составляет 210–250 млрд рублей, по итогам года — 450–550 млрд. В сегмент входят установки подготовки нефти (УПН), дожимные насосные станции (ДНС), установки предварительного сброса воды (УПСВ), сепарационное и емкостное оборудование, промысловые трубопроводы, установки подготовки попутного газа, вертикальные и горизонтальные факельные системы, а также средства автоматизации и коммерческого учёта.
Технологическая цепочка: скважина — сбор — ДНС/УПСВ — УПН/ЦПС — магистраль.
Факельные установки являются обязательным элементом инфраструктуры на всех этапах, обеспечивая безопасную утилизацию газов в штатных, пусковых и аварийных режимах.
Главный структурный драйвер — старение фонда месторождений и рост обводненности. Увеличение объёма попутной воды требует дополнительных УПСВ, сепараторов, отстойников, насосов и систем подготовки пластовой воды. На зрелых промыслах оборудование раннего сброса становится критическим, позволяя разгрузить последующие ступени и сократить транспортные затраты. Крупные нефтедобывающие компании ведут программы внедрения таких установок до 2030 года. Второй драйвер — поддержание добычи на действующих объектах. Замена изношенных аппаратов, реконструкция линий, модернизация автоматики и повышение производительности УПН — эти расходы носят регулярный характер и слабо зависят от ценовой конъюнктуры.
Освоение удаленных и малых месторождений стимулирует спрос на модульные решения: блочные сепараторы, контейнерные насосные станции, компактные УПСВ и мобильные факельные системы. Ключевой критерий выбора — совокупная стоимость владения, включающая простои, ремонты и энергопотребление.
Оборудование с более высокой начальной ценой, но быстрое в монтаже и надёжное в эксплуатации, получает преимущество в тендерах.
Годовая емкость факельного сегмента оценивается Компанией в 25–45 млрд руб. Спрос формируется за счет обустройства новых месторождений, реконструкции действующих объектов (замена стволов, увеличение пропускной способности, автоматизация розжига) и адаптации к изменению состава продукции на зрелых промыслах. В 2025 году в России сожжено 25,1 млрд куб. м попутного газа — на 6,8% больше, чем годом ранее. Это сохраняет масштаб проблемы, но одновременно стимулирует спрос на бездымные горелочные устройства, автоматический контроль и системы снижения объемов постоянного сжигания. На удалённых объектах факелы остаются единственным практичным решением при отсутствии газотранспортной инфраструктуры.
В 2026 году компания продолжила реализацию, модернизацию и обслуживание объектов нефтегазовой отрасли, поставляя оборудование для работы в сложных климатических условиях. География проектов охватила Республику Коми, Республику Саха (Якутия), Камчатский край, Иркутскую, Самарскую и Астраханскую области, а также Ханты-Мансийский автономный округ.
Валовая прибыль выросла на 44,5% до 916 474 тыс. руб. Наиболее значимое влияние на объём Валовой прибыли оказал рост расходов на материалы и комплектующие, использованные в производстве (+43,5% г/г, до 3 620 058 тыс. руб. в структуре Себестоимости). Рост расходов на персонал до 215 367 тыс. руб. (+55,4% г/г) был обусловлен созданием новых подразделений.
Отрицательное значение показателя «Изменение запасов готовой продукции и незавершенного производства» (147 349 тыс. руб.) отразило снижение незавершенного производства на 30.06.26 г. в связи с признанием выручки в отчетном периоде.
Чистые финансовые расходы Компании возросли до 143 383 тыс. руб. (+10,4% г/г) в связи с более активным использованием банковских кредитов на фоне роста масштабов деятельности Компании и размеров осуществляемых ею проектов.
Чистая прибыль, приходящаяся на акционеров, составила 120 769 тыс. руб. (-14,6% г/г). Результат обусловлен ростом расходных статей в отчетном периоде на фоне увеличения размеров проектов, осуществляемых Компанией и открытия новых направлений бизнеса.
Прибыль на акцию составила 0,22 руб. (-15,4% г/г). Результат обусловлен снижением чистой прибыли в отчетном периоде.
Приведенный показатель EBITDA Группы за 6 месяцев 2026 года составил394 750тыс. руб. (+2,0% г/г).
На отчётную дату Чистый долг составил 1 727 844 тыс. руб. (65 262 тыс. руб. на 31 декабря 2025 года). Показатель Чистый долг/EBITDAза 12 мес. оценивался на уровне 1,18 (0,04 на 31 декабря 2025 года).
Увеличение долга в течение 1 п. 2026 года связано прежде всего с увеличением объема финансирования текущей деятельности и крупных проектов компании. Специфика инжинирингового бизнеса предполагает необходимость авансировать закупку оборудования, материалов и выполнение работ до момента получения соответствующих платежей от заказчиков. Поэтому по мере роста масштаба проектов потребность в краткосрочном банковском финансировании такжеувеличивается.
При этом важно отметить, что речь идет об использовании Компанией преимущественно краткосрочного финансирования оборотного капитала, а не о формировании долгосрочной долговой нагрузки. Привлеченные банковские средства используются для финансирования текущего исполнения контрактов и высвобождаются по мере поступления денежных средств от заказчиков.
После окончания отчётного периода Группа продолжила активное управление кредитным портфелем: были привлечены и частично досрочно погашены отдельные транши по кредитам с плавающей процентной ставкой.
По состоянию на 28 августа 2026 года Чистый долг Компании составлял 1 123 818 тыс. руб. (-604 026 тыс. руб. относительно значения на отчётную дату). При этом показатель Чистый долг/EBITDA за 12 мес. оценивался на уровне не выше 0,77.
Условия финансирования оставались для Компании стабильными: по ряду кредитов плавающие процентные ставки были снижены, в том числе вследствие изменения ключевой ставки. На дату публикации настоящей финансовой отчётности номинальные процентные ставки по кредитам и займам, привлечённым Компанией, составляли 17,00–17,35%.
Показатель ROE [7] (рентабельность собственного капитала) составил 7,7% (-2,8 п.п.).
Дополнительная информация за отчетный период (6м26/6м25):
Активы сократились на 2,6% г/г и составили 8 806 072 тыс. руб.
Собственный капитал сократился на 6,3% г/г до 3 025 877 тыс. руб.
Денежные средства и их эквиваленты на счетах составили 407 076 тыс. руб.
Количество акционеров ПАО (зарегистрированных лиц в реестре) по состоянию на 30.06.2026 составило 11482 лиц. Мы внимательно следим за количеством частных инвесторов, владеющих акциями «Европейской Электротехники» (тикер EELT).
Ссылка на отчетность ПАО «Европейская Электротехника»:https://www.e-disclosure.ru/portal/files.aspx?id=36330&type=4
Ключевые новости и события ПАО «Европейская Электротехника» за отчетный период:
► июнь – Акционеры компании приняли решение утвердить выплату итоговых дивидендов по результатам 2025 года в размере 0,60 рубля на одну обыкновенную акцию. Согласно решению акционеров, итоговая сумма дивидендных выплат установлена в размере 331 млн 87 тыс. 800 рублей.
► май – Оснащён крупнейший логистический терминал имени Дэн Сяопина в ОЭЗ «Алабуга».
► апрель – Объявление о признании дебютного выпуска цифровых финансовых активов (ЦФА) объёмом 200 млн руб. состоявшимся (завершенным).
► апрель – Компания представила комплексные решения на выставке «ИННОПРОМ. Центральная Азия».
► апрель – Выполнен полный цикл поставки и ввода в эксплуатацию совмещенной факельной установки.
► март – Поставки кабеленесущих систем для строительства инфраструктуры нового комплекса по производству этилена.
► март – Участие в обустройстве крупной установки комплексной подготовки газа в Республике Саха (Якутия), а именно в разработке, изготовлении и поставке комплектов оборудования различного назначения, являющихся неотъемлемой частью общего функционирования УКПГ.
► февраль – Открытие новой современной штаб-квартиры Компании в престижном бизнес-центре класса «А» «Парк Хуамин».
► февраль – Реализован проект комплексной автоматизации масштабной нефтепромысловой установки на месторождении Якутии.
► январь – Выплата дивидендов за 9 месяцев 2025 года, в соответствии с решением внеочередного Общего собрания акционеров от 29.12.2025.
Контакты для получения дополнительной информации:
IR-служба
Сергей Петров
Тел. +7 925 185-50-42
e-mail: petrov@euroet.ru
О ПАО «Европейская Электротехника»
ПАО «Европейская Электротехника» (Группа ОМЗ Перспективные технологии) – это российская компания, ведущая активную деятельность по реализации комплексных решений в сфере инженерных и технологических систем в промышленности, строительствеи инфраструктуре: оборудование распределения низкого и среднего напряжения, слаботочные системы, системы освещения, системы промышленного электрообогрева, оборудование для нефтегазовой, нефтехимической и газохимической промышленности.
________________________________
[1] «О промышленном производстве в I полугодии 2026 года», Росстат, https://rosstat.gov.ru/storage/mediabank/110_22-07-2026.html
[2] «Импортозамещение», Энергетика и промышленность России: https://eprussia.ru/epr/539-540/7220104.htm
[3] «Производители лифтов рассчитывают на рост спроса», Российская газета, https://rg.ru/2026/05/21/proizvoditeli-liftov-rasschityvaiut-na-rost-sprosa.html
[4] «Количество смонтированных лифтов в России снизилось на 28%», Коммерсантъ, https://www.kommersant.ru/doc/8815881
[5] «Закупки лифтов в России выросли на 26,6% в 2025 году благодаря контрактам Москвы и Подмосковья», Коммерсантъ, https://www.kommersant.ru/doc/8361111
[6] «Спад на рынке лифтов: загрузка заводов упала до 60–70%», Коммерсантъ, https://www.kommersant.ru/doc/8533063
[7] Показатель ROE (рентабельность собственного капитала) рассчитан как отношение чистой прибыли к средней величине собственного капитала за отчетный период.
🪙 Главные события дня.
Макро и геополитика
· Индекс Мосбиржи (+1,5%) скорректировался вверх, но нисходящий тренд сохраняется. $TMOS
· Ключевой геополитический фон: визит директора ЦРУ в Москву — по данным Politico, он предупредил Кремль об эскалации в случае атак на страны Балтии и поставок Ирану. Bloomberg сообщает о подготовке РФ к эскалации конфликта на Украине на фоне тупика в переговорах.
· Слухи о переговорах в сентябре опровергнуты Кремлем.
· Рубль слабеет: USDRUBF +2%, драйвер — рост экспортеров.
Корпоративные отчеты:
· ВУШ Холдинг (–1,7%): выручка +4% г/г (5,56 млрд руб.), EBITDA кикшеринга +43%, чистый убыток сократился на 6,7%.
$WUSH
· Софтлайн (+2,7%): оборот +27% (до 28 млрд), валовая прибыль +21%, скорр. EBITDA +53% — рост за счет оптимизации и ИИ. Но там есть нюансы с отчетом. Немного колдовства и в ответе все красиво.
$SOFL
· Алроса (–0,8%): EBITDA упала на 61% (14,35 млрд — ниже консенсуса 14,5), выручка –48% (90,3 млрд против прогноза 94,9). $ALRS
· Segezha (–0,5%): OIBDA во II кв. –10% (0,45 млрд), чистый убыток –18% (7,4 млрд). Компания нарушила финансовые ковенанты, до конца года ожидается пересмотр условий с кредиторами.
$SGZH
· Эталон (–0,5%): выручка –10% (54,4 млрд), чистый убыток сократился на 6,9%, EBITDA +28% (9,2 млрд) с рентабельностью 17%. $ETLN
Алроса, Сегежа и Эталон - пока все печально.
Корпоративные события и сделки:
· Т-Технологии (+1,6%): совет директоров предлагает допэмиссию до 550 млн акций для консолидации 100% «Точки» (реальная потребность — около половины). Цена размещения ожидается выше текущей рыночной, финализация — конец 2026 года. $T
· Новатэк (+1,4%): Total Energies передала 10% в «Арктик СПГ-2» дочке Новатэка.
$NVTK
· ЕвроТранс (+0,2%): ФАС возбудила дело о необоснованно высоких ценах на топливо на АЗС «Трасса». Там еще один дефолт подъехал. $EUTR
Разбор выпуска АБЗ-1 2P-07 до 19,56% на 3 года. Определяем условия апсайда
АО «АБЗ-1» — крупнейший производитель асфальтобетонных смесей и дорожно-строительных материалов в Северо-Западном регионе с долей рынка более 24%.
Компания охватывает полный цикл: от выпуска материалов до управления строительством и сдачи объектов транспортной инфраструктуры в эксплуатацию.
Кредитный рейтинг присваивается на основе консолидированной отчётности управляющей компании ПСФ «Балтийский проект», которая также выступает гарантом по облигационным выпускам.
Параметры выпуска АБЗ 2Р-07:
• Рейтинг: А- (Эксперт РА, прогноз «Стабильный»)
• Номинал: 1000Р
• Объем: 1 млрд рублей
• Срок обращения: 3 года
• Купон: не выше 18,00% годовых (YTM не выше 19,56% годовых)
• Периодичность выплат: ежемесячно
• Амортизация: по 16.5% на 21 24 27, 30, 33 купонах, 17,5% на 36 купоне
• Оферта: нет
• Квал: не требуется
• Дата сбора книги заявок: 28 августа 2026
• Дата размещения: 02 сентября 2026
Рейтинг надёжности:
• «Эксперт РА» присвоило ruA- (со стабильным прогнозом) 18 сентября 2025 года. До этого, рейтинг был ниже — ruBBB+.
• НКР установило аналогичный рейтинг A-.ru (тоже со стабильным прогнозом) — 21 ноября 2025 года.
Рейтинги были присвоены почти год назад, поэтому в ближайшее время стоит ожидать их пересмотра на основе свежей отчётности.
Финансовые результаты МСФО по итогам 2025 года:
• Выручка: 9,3 млрд руб. (+14,0% г/г)
• Чистая прибыль: 826,2 млн руб. +14,6% г/г)
• Долгосрочные обязательства: 9,0 млрд руб. (+168,5% г/г)
• Краткосрочные обязательства: 4,17 млрд руб. (-24,5% г/г)
• Чистый Долг/EBITDA: 3,6
• Покрытие процентов ICR: 1,64
В обращении находятся 7 выпусков облигаций на 14,2 млрд рублей. Из них выделил бы:
• АБЗ-1 2P-06 $RU000A10EW51 Доходность: 19,40%, Купон: 17,50%. Текущая доходность: 17,50% на 2 года 7 месяцев с амортизацией
• АБЗ-1 2P-04 $RU000A10DCK7 Доходность: 19,56%, Купон: 19,50%. Текущая доходность: 19,12% на 2 года 1 месяц с амортизацией
• АБЗ-1 2Р-03 $RU000A10BNM4 Доходность: 19,56%, Купон: 25,50%. Текущая доходность: 23,60% на 1 год 8 месяцев с амортизацией
Что готовы предложить эмитенты со схожим рейтингом надежности:
• Борец Капитал 1Р-05 $RU000A10EK71 (18,04%) А- на 2 года 6 месяцев
• Софтлайн 2Р-02 $RU000A10EA08 (18,69%) А- на 2 года 3 месяца
• ИЭК Холдинг 1Р-05 $RU000A10FGE6 (18,2%) А- на 2 года 3 месяца
• Брусника 2Р-04 $RU000A10C8F3 (23,88%) А- на 1 год 11 месяцев
• ГК Самолет БО-П16 $RU000A10BFX7 (27,18%) А- на 1 год 7 месяцев
• Сэтл Групп БО 2P-07 $RU000A10EK06 (17,61%) А- на 1 год 6 месяцев
• реСтор 1Р-03 $RU000A10E7K3 (19,36%) А- на 1 год 5 месяцев
• Новые технологии 1Р-08 $RU000A10CMQ5 (17,44%) А- на 11 месяцев
По итогу: В рамках рейтинговой группы новый выпуск выглядит привлекательно по доходности — он входит в число лидеров, уступая только бумагам девелоперов. Однако одного высокого купона недостаточно для взвешенного решения.
Финансовая устойчивость эмитента вызывает смешанные чувства. С одной стороны, операционные показатели растут — это позитивный сигнал. С другой — абсолютный объём долга и темпы его наращивания тревожат. Компания наращивает бизнес ценой значительного увеличения заимствований, что в условиях высокой ключевой ставки создаёт дополнительное давление на финансовую модель. Частично этот негатив компенсируется сезонным характером деятельности и наличием контрактной базы, но долговой фактор остаётся ключевым.
На долгосрочном горизонте бумага уступает рынку — в том числе из-за амортизации, которая снижает эффективную доходность к погашению. Ближайший по сроку и дюрации выпуск на вторичном рынке — «АБЗ-1 2Р06» с доходностью около 19,4% и сроком до погашения 2,7 года. Это практически не оставляет премии за участие в новом размещении. Поэтому новый выпуск может представлять интерес только при максимально заявленном купоне — не ниже 18% годовых.
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией
Softline ускоряет прибыльность и становится прозрачнее
Softline $SOFL опубликовала финансовые результаты за II кв. и 6 мес. 2026 г. Сегодня обратим внимание не только на рост бизнеса, его нам сейчас обещает, кажется, каждая IT-компания, но и на то, как меняется эффективность Softline.
Что же по цифрам❓
▪️ Оборот во II кв. 28 млрд ₽, +27% г/г. За 6 мес. 2026 г. 53,1 млрд ₽, +15% г/г.
▪️ Валовая прибыль во II кв. 5,4 млрд ₽, +21% г/г. За 6 мес. 2026 г. 11,6 млрд ₽, +16% г/г.
▪️ Скорректированная EBITDA во II кв. 2,6 млрд ₽, +53% г/г. За 6 мес. 2026 г. 4,4 млрд ₽, +27% г/г.
▪️ Чистая прибыль во II кв. 815 млн ₽ против убытка 832 млн ₽ во II кв. 2025 г. За 6 мес. 2026 г. 892 млн ₽ против убытка 88 млн ₽ за 6 мес. 2025 г.
🔷 EBITDA растет быстрее оборота
Во II кв. оборот прибавил 27%, а скорректированная EBITDA 53%. Компания связывает это с оптимизацией затрат, повышением эффективности разработки и внедрением ИИ во внутренние процессы.
ИИ уже применяется при анализе договоров, в CRM, HR и внутренней аналитике. Численность Группы на конец июня около 10 тыс. человек, более 56% сотрудников — инженеры и разработчики. При этом компания отдельно отмечает оптимизацию численности, и эффект уже хорошо виден в динамике EBITDA.
🔷 Больше прозрачности
Напомню, что с 2026 г. Softline начала отдельно раскрывать три кластера, и теперь стало понятнее, из чего именно складывается бизнес.
▫️«Цифровые Решения» включают комплексные IT-проекты, информационную безопасность, облака, инфраструктуру и дистрибуцию. За 6 мес. оборот составил 38,7 млрд ₽, +16% г/г.
▫️fabricaONE.AI объединяет разработку ПО и решений на базе ИИ. Оборот составил 12,5 млрд ₽, +38% в фактическом периметре и +15% на сопоставимой pro forma базе.
▫️«СФ Тех», куда входят высокотехнологичное оборудование, компьютерные системы и лазерные технологии, пока догоняет: оборот 3,2 млрд ₽, -34% г/г. Компания связывает это с ограниченными бюджетами промышленных заказчиков и переносом проектов на II полугодие.
❗️Суммы кластеров напрямую не складываются в общий оборот из-за межкластерных операций, которые за 6 мес. составили 1,3 млрд ₽.
🔷 Рост внутри бизнеса
Собственные решения увеличили оборот на 6%, но их валовая прибыль снизилась на 5%, а рентабельность сократилась с 30,2% до 27,3%. Сторонние решения, наоборот, прибавили 20% по обороту и 36% по валовой прибыли, рентабельность выросла с 17,1% до 19,3%.
То есть эффективность Группы улучшается, хотя собственные высокомаржинальные решения пока не главный источник этого улучшения. Здесь многое будет зависеть от реализации перенесенных проектов.
🔷 Долг и прогнозы
Процентные расходы остаются главным фактором давления на чистую прибыль. Рост долговой нагрузки компания связывает с сезонностью, увеличением потребности в оборотном капитале, более длинными сроками оплаты со стороны части заказчиков и переносом крупных проектов.
Скорр. NetDebt/скорр. EBITDA увеличился с 1,8х до 3,3х, по итогам 2026 г. компания по-прежнему ожидает показатель не выше 2х - во II полугодии долговая нагрузка должна заметно снизиться. При этом остальные ориентиры на год также сохранены: оборот 145–155 млрд ₽, валовая прибыль 30–35 млрд ₽ и скорректированная EBITDA 9–9,5 млрд ₽.
🧐 Итог
Softline постепенно делает сложный бизнес более понятным и сегментированным. Теперь интересно, сможет ли компания сохранить эту последовательность и выполнить заявленные ориентиры.
Сегодня пройдет День инвестора. Пойду послушаю, какие сценарии менеджмент видит на оставшуюся часть года. ✍️ А вы можете написать свои вопросы в комментариях. Постараюсь задать их и позже дать ответы под постом.
Ставьте 👍
#обзор_компании
©Биржевая Ключница
POSI глазами аналитиков
Друзья, с момента выхода на биржу нашу компанию регулярно анализируют брокеры и инвестиционные компании. Они изучают финансовые результаты, рынок кибербеза и конкурентов, оценивают драйверы роста и потенциальные риски — и на этой основе формируют собственный взгляд на акции компании.
Такие обзоры помогают инвесторам лучше понимать бизнес, его перспективы и факторы, которые могут влиять на стоимость акций. Сегодня POSI покрывают 14 банков и инвестиционных компаний, среди которых Сбер, Т-Банк, Альфа-Банк, Эйлер, Цифра Брокер, БКС, Газпромбанк, ПСБ и другие.
👀 После публикации наших сильных результатов за первое полугодие своими оценками поделились:
• Аналитики Сбер CIB отметили привлекательность текущей цены акций и сохранили рекомендацию «покупать» с целевой ценой 1350 рублей.
• В Альфа-Банке назвали результаты позитивными. Целевая цена — 1990 рублей.
• Промсвязьбанк в своем обзоре отметил, что «эмитент возрождается как крепкая история роста». Целевая цена — 1550 рублей.
• В «Эйлер Аналитические Технологии» назвали Positive Technologies хорошей историей роста с привлекательным потенциалом развития в долгосрочной перспективе. Целевая цена — 2000 рублей.
Всеми оценками делимся на нашем сайте для инвесторов.
🤝 В августе к аналитикам, изучающим наш бизнес, присоединился АТОН — одна из старейших российских независимых инвестиционных компаний.
Они выпустили обзор «Positive Technologies: доступ к росту восстановлен». В нем аналитики разобрали финансовые показатели компании, результаты трансформации бизнеса, проведенной в 2024 году, потенциал новых продуктов, состояние и перспективы кибербезопасности и факторы, которые могут позволить Positive Technologies расти быстрее рынка.
Полный отчет АТОН можно посмотреть на сайте инвесткомпании.
Что это значит для нас? 💼
У каждого брокера и инвестиционной компании — своя аудитория инвесторов, которая следит за фондовым рынком и принимает решения о вложениях в том числе на основе таких обзоров.
Теперь в поле зрения клиентов АТОН появилась и Positive Technologies — с подробным разбором нашего бизнеса, результатов и перспектив.
Для кого-то это станет еще одним источником информации о компании, а для кого-то — первым знакомством с нами.
#POSI #позитив
Почему я впервые присматриваюсь к ИЭК? Разбор нового выпуска 1P-06
АО «ИЭК Холдинг» - один из крупнейших российских производителей электротехники. Известный на рынке как IEK, специализируется на выпуске и поставках продукции для нескольких отраслей.
Под брендом IEK выпускается электротехника и светотехника (IEK Lighting), под маркой ITK — телекоммуникационное оборудование, а под брендом ONI — средства промышленной автоматизации.
Также в портфель холдинга входят: LEDEL и FEREKS (профессиональные LED-светильники), разработчик ПО MasterSCADA и поставщик решений для солнечной энергетики NEOSUN.
Параметры выпуска ИЭК Холдинг 001P-06:
• Рейтинг: А- (АКРА, прогноз «Стабильный»)
• Номинал: 1000Р
• Объем выпуска: 2 млрд рублей
• Срок обращения: 2 года
• Купон: не выше 17,50% годовых (доходность не выше 18,98%);
• Выплаты: ежемесячно
• Амортизация: нет
• Оферта: нет
• Квал: не требуется
• Сбор заявок: 25 августа 2026
• Дата размещения: 28 августа 2026
Финансовые результаты МСФО за 2025 год:
• Выручка: выросла на 9,4% по сравнению с 2024 годом и составила 56,2 млрд рублей. Основной драйвер роста — сегменты низковольтного оборудования и телекоммуникационных решений, которые продемонстрировали рост на 24%.
• Валовая прибыль: увеличилась на 15,3% и достигла 22,8 млрд рублей благодаря улучшению продуктовой структуры и оптимизации закупочных и производственных процессов.
• EBITDA: составила 8,1 млрд рублей, что на 1,4% меньше, чем в 2024 году. Снижение связано с эффектом консолидации активов и формированием резервов.
• Чистая прибыль: снизилась до 2,6 млрд рублей (на 18,2%) из-за роста процентных расходов на фоне высокой ключевой ставки.
• Свободный денежный поток: составил 5,9 млрд рублей, что значительно выше показателя 2024 года (1,6 млрд рублей). Рост обусловлен оптимизацией управления оборотным капиталом.
• Капитальные затраты (Capex): составили 3,9 млрд рублей и были направлены на развитие производственных мощностей, включая запуск нового комплекса в Балабаново.
• Долгосрочные обязательства: 8,7 млрд руб. (+107,2% г/г)
• Краткосрочные обязательства: 20,4 млрд руб. (-18,5% г/г)
• Чистый долг/EBITDA: 1,8х против 1,7х годом ранее.
Среди основных факторов риска можно выделить: процентный риск, поскольку прибыль компании чувствительна к изменению ставок.
Помимо финансовых рисков, существуют и операционные: компания сильно зависит от импорта, надежности логистических цепочек, уровня складских запасов и стоимости оборотного капитала.
В обращении находятся три выпуска биржевых облигаций компании на 7,5 млрд рублей:
• ИЭК Холдинг 1Р-05 $RU000A10FGE6 Доходность — 17,99%. Купон: 15,75%. Текущая доходность: 16% на 2 года 3 месяца
• ИЭК Холдинг 1Р-04 $RU000A10CZ43 Купон: КС+2,75% на 1 год 1 месяц
Один из выпусков 1P-03 $RU000A10B3T6 на 2 млрд рублей погашается в сентябре текущего года.
Что готовы предложить эмитенты со схожим рейтингом надежности:
• Борец Капитал 1Р-05 $RU000A10EK71 (18,17%) А- на 2 года 6 месяцев
• Софтлайн 002Р-02 $RU000A10EA08 (18,2%) А- на 2 года 3 месяца
• Брусника 2Р-04 $RU000A10C8F3 (23,75%) А- на 1 год 11 месяцев
• ГК Самолет БО-П16 $RU000A10BFX7 (26,82%) А- на 1 год 7 месяцев
• Сэтл Групп БО 2P-07 $RU000A10EK06 (17,76%) А- на 1 год 6 месяцев
• реСтор 1Р-03 $RU000A10E7K3 (19,51%) А- на 1 год 5 месяцев
• Новые технологии 1Р-08 $RU000A10CMQ5 (17,97%) А- на 1 год
По итогу: Обращает на себя внимание резкий рост долга, который заметно опережает улучшение операционных показателей. Впрочем, на текущий момент долговая нагрузка выглядит приемлемо.
В своей рейтинговой группе выпуск выглядит интереснее аналогов — доходность, срок и риски формируют привлекательный баланс. Это усиливает спекулятивный интерес, особенно для тех, кто ищет повышенную доходность.
В целом предложение выглядит любопытно: при сохранении заявленных параметров сохраняется спекулятивный апсайд. При купоне не ниже 17% я готов впервые включить этого эмитента в свой облигационный портфель.
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией
День инвестора ПАО «Европейская Электротехника» (MOEX: EELT, группа ОМЗ Перспективные Технологии) пр
ПАО «Европейская Электротехника» (Группа ОМЗ Перспективные Технологии) провела День инвестора на IR-платформе Московской биржи. Компания представила финансовые показатели, стратегические цели до 2030 года (цель по выручке — 30 млрд руб.) и планы развития, основанные на факторах роста рынка.
На вопросы инвесторов ответили генеральный директора ПАО «Европейская Электротехника» Илья Каленков и исполнительный директор ПАО, генеральный директор ООО «Инженерный центр «Европейская Электротехника» Сергей Андрейкин.
«Европейская Электротехника» демонстрирует высокую адаптивность к изменениям рынка промышленного инжиниринга. Компания из года в год продолжает выплаты дивидендов акционерам и одновременно поддерживает инвестиционное развитие, активно вкладывая ресурсы в расширение портфеля продукции, услуг, совершенствование технологий и развитие новых направлений, среди которых «Вертикальный транспорт», поставки химической продукции и утилизация нефтешламов.
В преддверии следующего инвестиционного цикла в России, Компания стратегически подготовлена к осуществлению планов 2026 года и последующих лет: накопленный «отложенный спрос», опыт успешно завершённых инфраструктурных и коммерческих проектов, а также углублённая кооперация с ведущими производителями создают надёжный фундамент для достижения целевого объёма продаж.
Фактически, через дивиденды «Европейской Электротехники» инвесторы продолжают участвовать в прибыли тех заказчиков, которые вместо выплаты дивидендов вкладываются в крупные промышленные и инфраструктурные инвестпрограммы.
Российский рынок электротехнической продукции, являющийся критически важным для обеспечения технологической независимости добывающего и обрабатывающего секторов российской экономики, демонстрирует устойчивую траекторию роста: к 2030 году его объём прогнозируется на уровне 1,16 трлн руб. при среднегодовом темпе около 10%.
В рамках данного направления Компания принимала участие в реализации большого количества сложных проектов для Роскосмоса, Росатома, Газпром нефти и других ВИНК. «Европейская Электротехника», опираясь на выстроенную кооперацию с российскими поставщиками и собственные производственные мощности, готова обеспечивать Заказчиков энергоэффективными решениями, соответствующими требованиям импортозамещения и обеспечения необходимой функциональности и безопасности.
В рамках направления «Нефтегазовое и химическое оборудование» Компания принимала участие в реализации, модернизации и обслуживании объектов нефтегазовой отрасли, поставляя оборудование и инженерные решения, рассчитанные на работу в сложных климатических и технологических условиях в Республике Коми, Республике Саха (Якутия), в Камчатском крае и Иркутской области. Компания, опираясь на действующие механизмы офсетных контрактов, готова последовательно наращивать выпуск автоматизированных, модульных решений, обеспечивая отрасли технологическую независимость и переход к новым стандартам эффективности, безопасности и конкурентоспособности.
Подробнее об итогах Дня инвестора
Дебютант на рынке. Облачные технологии 001Р-01: стоит ли инвестировать?
ООО «Облачные технологии» (бренд Cloud.ru, ранее SberCloud ) является ведущим российским поставщиком решений в сфере облачных технологий и искусственного интеллекта.
В портфель услуг компании входят: облачная инфраструктура с поддержкой GPU, публичные и приватные облачные решения, а также Neocloud — управляемая среда для разработки, обучения и эксплуатации моделей ИИ и иные облачные сервисы.
Параметры выпуска Облачные технологии 001Р-01:
• Рейтинг: АА+ (Эксперт РА, прогноз «Стабильный»)
• Номинал: 1000Р
• Объем выпуска: 10 млрд рублей
• Срок обращения: 2 года
• Купон: КБД (2 года) + 225 б.п (эффективная доходность к погашению составляет около 15,56% годовых).
• Выплаты: ежемесячно
• Амортизация: нет
• Оферта: нет
• Квал: не требуется
• Дата сбора книги заявок: 30 июня 2026
• Дата размещения: 03 июля 2026
Рейтинг надёжности:
• АКРА — 27 февраля 2026 года. Агентство присвоило рейтинг AA+ со стабильным прогнозом.
• «Эксперт РА» — 21 мая 2026 года. Здесь тоже уровень AA+ и стабильный прогноз.
Финансовые результаты МСФО за 2025 год:
• Выручка: 76,49 млрд руб. (+50,1% г/г)
• Чистая прибыль: 14,67 млрд руб. (+85,2% г/г)
• EBITDA: 57,96 млрд руб. Рост на 70,5%.
• Рентабельность по EBITDA: 76% (увеличилась на 9 п. п.).
• Капитальные затраты (Capex): 17,42 млрд руб. Снижение на 70,2% по сравнению с 2024 годом.
• Долгосрочные обязательства: 18,82 млрд руб. (+3,9% г/г)
• Краткосрочные обязательства: 53,67 млрд руб. (+2,6% г/г)
• Чистый Долг/EBITDA: 0,1
• ICR: 4,4.
Компания впервые выходит на публичный долговой рынок с выпуском на 10 млрд рублей. Цель — получить ресурсы на разработку сервисов и развитие ИИ, не размывая при этом капитал акционеров.
Впереди — более масштабная программа на 50 млрд, уже одобренная биржей, так что текущий выпуск можно считать первым этапом стратегии по привлечению внешнего финансирования.
Помимо сильной отчетности хотел бы выделить зоны риска:
• Сильная зависимость от узкого круга крупных клиентов, что снижает устойчивость выручки.
• Вопросы к корпоративному управлению — в частности, отсутствие совета директоров (хотя есть другие коллегиальные органы).
• Недостаточная прозрачность: компания публикует отчётность по МСФО, но не раскрывает данные о связанных сторонах и конечном бенефициаре, из-за чего в аудиторское заключение была включена оговорка.
«Эксперт РА» вдобавок предупреждает: бизнес крайне фондоёмок, развитие потребует постоянных крупных трат на «железо» и дата-центры.
И главное — агентство не опирается на предположения о поддержке со стороны акционеров, так что рейтинг отражает исключительно силы самого эмитента.
Эмитенты со схожим рейтингом надёжности:
• РЖД БО 001P-44R $RU000A10C8C0 (14,93%) ААА на 2 года 7 месяцев
• РусГидро БО-002Р-07 $RU000A10CC24 (14,53%) ААА на 2 года 1 месяц
• Яндекс 001Р-05 $RU000A10FEB7 (14,25%) ААА на 1 год 11 месяцев
• ФПК 002Р-01 $RU000A10DYC8 (15,24%) АА+ на 1 год 11 месяцев
• Сбербанк 001Р-SBER51 $RU000A10DS74 (14,49%) ААА на 1 год 11 месяцев
• Ростелеком 001P-25R $RU000A10ETL7 (14,66%) ААА на 1 год 9 месяцев
• Мегафон БО-002P-13 $RU000A10F827 (14,15%) ААА на 1 год 6 месяцев
• Магнит БО-004Р-08 $RU000A10C618 (14,33%) АА+ на 1 год 2 месяца
По итогу: Стартовое предложение становится интересным инструментом для фиксации доходности только при условии, что итоговая доходность окажется близка к первоначальному ориентиру. В этом случае сохраняется умеренный спекулятивный потенциал в сравнении с другими выпусками.
С инвестиционным горизонтом от 5 лет более предпочтительными выглядят длинные ОФЗ. Их текущая доходность к погашению превышает ключевую ставку, причём потенциальный выигрыш не ограничивается купонным потоком — в перспективе ожидается и рост тела самих бумаг. Такая конструкция позволяет получить более высокий доход при более низком уровне риска по сравнению с альтернативными инструментами.
Больше аналитики — в нашем Telegram-канале. Там же мой актуальный обзор облигационного портфеля и личные сделки.
'Не является инвестиционной рекомендацией
VK выступила на Smart-Lab Conf
Презентация PowerPoint VK приняла участие в конференции для частных инвесторов Smart-Lab Conf 2026 в Санкт-Петербурге. Обсудили финансовую устойчивость, снижение долговой нагрузки и рост эффективности компании. Рассказали о развитии социальной сети ВКонтакте как ключевого аудиторного продукта VK и о потенциале социальной коммерции как об одном из растущих стратегических направлений.
Кратко суммируем основные вопросы, которые волновали инвесторов, и ответы на них.
Зачем VK диверсифицирует бизнес?
🔹 Для VK диверсификация означает в первую очередь не количество продуктов и сегментов, а именно разные источники выручки.
🔹 Около 60% выручки компании составляет онлайн-реклама. Ее генерируют два ключевых сегмента «Социальные платформы и медиаконтент» и «Экосистемные сервисы и прочие направления».
🔹 Основными сегментами, которые генерируют нерекламную выручку, являются «Технологии для бизнеса» и «Образовательные технологии» – они же являются и самыми быстрорастущими.
🔹 Также среди нерекламных моделей монетизации – подписки, пользовательские и транзакционные платежи.
Как меняются финансовые показатели?
🔹 В 2024 году VK завершила период активных инвестиций и уже пять кварталов подряд показывает рост операционной рентабельности. По итогам первого квартала 2026 года EBITDA выросла на 27%, рентабельность по EBITDA достигла 17%.
🔹 На операционном уровне компания уже демонстрирует положительный результат как по EBITDA, так и по операционному денежному потоку. Важно, что все бизнес-сегменты показывают операционную эффективность.
Что с долговой нагрузкой?
🔹 По итогам 2025 года VK сократила чистый долг более чем в два раза. На конец апреля 2026 года показатель снижен еще на 25%.
🔹 Чистый долг / EBITDA на конец апреля 2026 года составил 2,6x – внутри целевого диапазона 2–3x.
🔹 Средняя стоимость обслуживания долга – ниже 10%, что существенно лучше рыночных условий.
Какие направления могут поддержать будущий рост?
🔹 VK продолжает развивать перспективные направления долгосрочного роста: VK Видео, МАХ, рекламные и рекомендательные технологии, социальную коммерцию и VK Tech.
Недавно мы провели исследование восприятия VK инвестиционным сообществом и увидели запрос на более глубокое понимание бизнеса и продуктов – будем последовательно рассказывать, как устроены продукты VK, какие модели монетизации за ними стоят и какие направления формируют будущий рост бизнеса.
С презентацией можно ознакомиться по ссылке: https://corp.vkcdn.ru/media/files/vk_ir_smart-lab_2026_spb.pdf
#VKCO #VK