Поиск
ОТЭКО-Портсервис дебютирует под 20%. Разбираем, где щедрость, а где риск
ООО «ОТЭКО-Портсервис» — один из крупнейших операторов портовых терминалов в России. Компания работает в порту Тамань в Краснодарском крае, в Азово-Черноморском бассейне, и управляет Таманским терминалом навалочных грузов (ТТНГ).
Чем занимается? Стивидорные услуги и транспортная обработка грузов. В основном — экспортное сырьё: уголь, сера, минеральные удобрения.
Масштаб впечатляет: это глубоководный комплекс, способный переваливать до 60 млн тонн угля и железорудного сырья и до 10 млн тонн серы и удобрений в год. Компания входит в Группу ОТЭКО.
Параметры выпуска ОТЭКО-Портсервис 001Р-01:
• Рейтинг: А (НКР, прогноз «Стабильный»)
• Номинал: 1000Р
• Объем: до 500 млн рублей
• Срок обращения: 2 года
• Купон: не более 18,5% годовых (YTM не выше 20,15% годовых)
• Выплаты: ежемесячно
• Амортизация: нет
• Оферта: нет
• Квал: не требуется
• Сбор заявок: до 08 октября 2026
• Дата размещения: 13 октября 2026
Рейтинг надежности:
• НКР — уровень А, прогноз стабильный (присвоен 29 октября 2025 года)
• НРА — уровень A, прогноз стабильный (присвоен 01 июня 2026 года)
Обзор новых размещений: ПКТ 2Р3 (Рейтинг: АА, Купон: 17,25%) | Софтлайн 2Р3 (А-, 18,5%) | Селектел 1Р10R (А+, 16,75%) | КарРус 1Р10 (ВВВ+, 23,5%) | НоваБев 4Р01 (АА-, 16,25%) | ЛОЭСК 1Р1 (А, 18%) | НПС Капитал 1Р1 (А, 17,5%) | Заслон 2Р1 (А-, 17,5%) | ТД РКС 2Р9 (ВВВ, 24%) | ХимМед СПБ 1Р1 (ВВВ-, 22,5%) Прочитайте, чтобы быть в курсе актуальной аналитики.
С анализом этого эмитента всё сложно: отчётность по МСФО есть только за 2025 год — и то публично не раскрывается. Доступ к ней имеют рейтинговые агентства.
Видимо, из-за стратегической важности компании и прилётов по её инфраструктуре. Но даже по тем данным, что есть, видно: запас прочности заметно сократился.
Финансовые результаты РСБУ за 2025 год:
• Выручка: 30,5 млрд руб. (-0,7% г/г)
• Валовая прибыль: 12,4 млрд руб. (-23,6% г/г)
• Активы: 264,1 млрд руб. (-5,9% г/г).
• Чистый убыток: 8,2 млрд руб. (против прибыли 3,3 млрд руб. годом ранее)
• Операционный денежный поток: -1,6 млрд руб. (против положительного значения годом ранее)
По доступным данным МСФО картина тоже не радует:
• Операционная прибыль: снижение с 18,2 до 4,8 млрд руб.
• Чистый результат: убыток 11,5 млрд руб. (годом ранее — прибыль 9,7 млрд руб.).
• Общий долг: 91,1 млрд руб.
• Чистый долг: 86,8 млрд руб.
Что можно сказать в сухом остатке? Бизнес работает, но все деньги уходят на проценты.
Главное — операционный поток: 16,9 млрд рублей. Порт реально генерирует деньги, выручка стабильна — около 30,5 млрд. Но проценты к уплате — 19,0 млрд.
Плюс капзатраты 5,6 млрд. Плюс отток по оборотному капиталу 4,6 млрд. Итог — год закрыт с минусом: свободный поток минус 0,8 млрд рублей.
Что готовы предложить эмитенты со схожим рейтингом:
• Синара Транспортные Машины 1P4 $RU000A1082Y8 (18,95%) А на 2 года 5 месяцев
• ЭкоНива 1Р-01 $RU000A10EJZ8 (17,97%) А на 2 года 4 месяца
• Интерлизинг 1Р-11 $RU000A10B4A4 (20,25%) А на 2 года 4 месяца с амортизацией
• ЛОЭСК 1P-01 $RU000A10G7X4 Доходность к Put оферте: 19,12% на 1 год 11 месяцев
• ГМС 2Р-03 $RU000A10FXM4 (18,33%) А на 1 год 10 месяцев
• Медскан 001Р-02 $RU000A10EYY0 (18,12%) А на 1 год 10 месяцев
• Новые Технологии БO-02 $RU000A106PW3 (18,35%) А на 1 год 10 месяцев
• Аэрофьюэлз 3Р-01 $RU000A10E4Y1 (20,39%) А на 1 год 9 месяцев
По итогу: Доходность на бумаге смотрится привлекательно, но, на мой взгляд, премия не полностью компенсирует перечисленные риски. Для сравнения: «ЛОЭСК» 1P1 даёт около 19,1%, «Новые Технологии» БО-02 — примерно 18,3%, а «Аэрофьюэлз» 3Р1 предлагает сопоставимую доходность под 20%.
Наиболее интересно участие выглядит ближе к верхней границе — 18,50%. Там премия хотя бы частично компенсирует кредитный риск и слабые денежные показатели 2025 года. Если купон существенно снизят, привлекательность быстро сойдёт на нет.
Да, объект стратегически важный: не просто частный терминал, а часть государственной стратегии по расширению экспортной инфраструктуры на юге. Но держать до погашения — не моя история. А вот спекулятивно — да, может быть интересно. А что скажите Вы, планируете участвовать?
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией
🏤 Мегановости 🗞 👉📰
1️⃣ ВТБ $VTBR на ГОСА одобрил дивиденды за 2025 год — 9,71 ₽ на акцию (125,5 млрд ₽, 25% чистой прибыли по МСФО), реестр закрывается 20 июля.
Параллельно утверждена допэмиссия: 6,3 млрд акций по 87 ₽, привлечение 300–400 млрд ₽, размещение в августе; часть средств — на 5% в ВБ-банке (партнёрство с группой Вайлдберриз).
Глава банка Андрей Костин прогнозирует рекордную прибыль за 2026 год — не менее 600 млрд ₽ против 502 млрд ₽ в 2025-м.
Дивиденды урезаны вдвое относительно 2024 года, а допэмиссия по 87 ₽ при рыночной цене ~74 ₽ создаёт навес предложения для миноритариев — типичная схема банка, наращивающего капитал под новый цикл роста портфеля.
🛢Цены на нефть Brent вновь превысили $110 за баррель.
В воскресенье президент США Дональд Трамп в нецензурной форме обратился к Ирану, потребовав открыть Ормузский пролив и пригрозив во вторник ударить по иранским электростанциям и мостам.
Однако позднее издание Axios сообщило, что США и Иран вместе с посредниками ведут переговоры о возможном прекращении огня на 45 дней. Это затормозило рост котировок.
Что ни день, то новая драма от Трампа.
Мне кажется, что Трамп уже и сам не знает зачем он в это ввязался.
Как говорится, в трехдневной войне сложные только первые 4 года.
$ROSN $LKOH
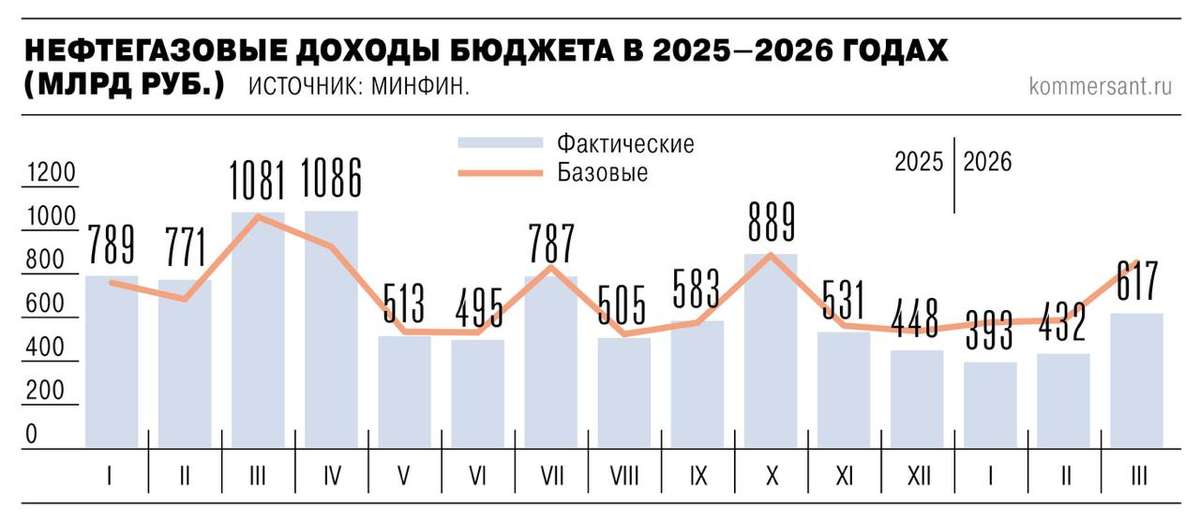
🪙 В марте нефтегазовые доходы составили ₽617 млрд, снизившись на 43% г/г, а по итогам I кв на 45%. При этом благодаря мартовской цене Urals нефтегазовые доходы бюджета в апреле могут вырасти до ₽1,1–1,2 трлн.
Основная причина заключается во временном лаге: мартовские налоги рассчитывались исходя из февральской цены Urals, которая для налоговых целей составляла лишь $44,6 за баррель.
Эффект от подорожания нефти бюджет должен почувствовать только в апреле — Ъ
🪙 Там ещё и уголь начал дорожать.
Плюс Российские экспортеры металлургического угля начали отзывать оферты на фоне нестабильной морской логистики из-за конфликта на Ближнем Востоке, , чтобы не нести дополнительные расходы на фрахт — Ъ
$RASP $MTLR
📢 Представляем новый выпуск бюллетеня по энергетике за март!
🛢 Нефть — «Ормузский шторм» и ценовое ралли.
Геополитический страх окончательно победил фундаментальное спокойствие. Эскалация вокруг Ирана и фактическая блокировка Ормузского пролива толкнули котировки Brent к отметке выше $110 за баррель. На этом фоне дисконт Urals продолжает стремительно сокращаться, обеспечивая бюджету РФ неожиданную поддержку в условиях глобальной неопределенности.
💨 Природный газ — катарский вакуум и энергетический шок.
Март стал месяцем «идеального шторма»: атаки на инфраструктуру Катара вывели из строя 17% мировых экспортных мощностей СПГ. Цены в Европе взлетели на 50%+, заставив аналитиков пересматривать прогнозы. При пустеющих ПХГ и заблокированных путях из Персидского залива летняя кампания по закачке газа обещает стать самой дорогой в истории.
🪨 Уголь — ренессанс на фоне логистического паралича.
Мировой рынок угля переживает внезапное возрождение: из-за сверхдорогого газа Япония и страны ЕС экстренно возвращаются к угольной генерации, толкнув мартовские цены вверх на 20%. Однако российский экспорт зажат в тиски – в Кузбассе зафиксирован острый дефицит вагонов, а совокупный убыток отрасли в 2026 году рискует достичь 576 млрд руб.
✅ Подробную аналитику, графики и прогнозы ищите в полной версии материала, которую можно изучить здесь.
📌 Раздел по рынку нефти на Cbonds – здесь.
🔲 Мечел. Вперёд — в минус 🤷♂️
💭 Оценка текущего положения компании и предпринимаемых руководством мер для укрепления финансового состояния...
💰 Финансовая часть / ✔️ Операционная часть
📊 За первое полугодие 2025 года чистый убыток компании составил 41 млрд рублей, что стало крупнейшим показателем убытков за минувшие девять лет. Несмотря на снижение чистого долга на 2,6%, до уровня 253 млрд рублей, коэффициент отношения чистого долга к EBITDA достиг опасной отметки.
🪨 Объем добычи угля уменьшился на 28% относительно показателей первого полугодия 2024 года, кроме того, предприятие было вынуждено остановить выпуск экономически невыгодных продуктов. Выпуск стали увеличился на 2%, тогда как производство чугуна сократилось на 2%.
🧐 Большая часть выручки поступает от металлургического бизнеса. Несмотря на доминирующую роль металлургии, общая выручка снижается главным образом вследствие ухудшения ситуации в добывающем секторе. Компания сокращала инвестиции в развитие и модернизацию инфраструктуры, стараясь уменьшить высокие долги. Как следствие, капитальные затраты оказались меньше суммы амортизационных отчислений, что негативно сказалось на производственных мощностях и производительности предприятия.
😩 К негативным факторам относятся высокие пошлины на экспорт (3–6%) и снижение спроса со стороны Китая, где увеличивается собственная добыча угля и сокращается производство чугуна и стали. Компания проводит мероприятия по оптимизации производственных процессов, уменьшая объемы нерентабельной продукции. Российский уголь остается востребованным среди китайских металлургов из-за особых характеристик продукта.
💸 Дивиденды
📛 В связи с дефицитом финансирования модернизации инфраструктуры Министерство энергетики выдвинула инициативу ограничивать выплату дивидендов компаниями-энергооператорами, чьи ежегодные капзатраты превосходят уровень прибыли. Предложенный министерством законопроект призван стимулировать приток новых инвестиций в отрасль, остро нуждающуюся в масштабном обновлении оборудования и объектов инфраструктуры.
📌 Итог
🤔 Компания договорилась с кредиторами о снижении финансовой нагрузки примерно на 132 млрд рублей. Это стало возможным благодаря оптимизации графика погашения кредитов и дополнительным соглашениям с банками. Компания продолжит выплачивать проценты по кредиту по уменьшенной ставке, а остальная сумма будет капитализирована и выплачена позже, начиная с 2027 года. Но кардинально это положение не спасет.
📛 Основной причиной ухудшения финансового состояния стали неблагоприятные внешние условия рынка и высокая зависимость прибыли от динамики сырьевых рынков. Сокращение инвестиций в инфраструктуру также оказало негативное влияние на производственные возможности компании. В результате стратегические приоритеты требуют существенного улучшения финансовой устойчивости путем наращивания инвестиционной активности и диверсификации источников дохода.
⚠️ Отмечено существенное уменьшение объёмов добычи угля, связанное с адаптацией к сложившимся условиям рынка. Компания вынуждена ограничивать добычу рядовых марок угля. Что касается стального направления, реализация продукции оказалась ослаблена низким спросом на внутреннем рынке.
🎯 ИнвестВзгляд: Учитывая кризис в металлургии и угледобыче, отсутствуют фундаментальные причины для переоценки компании. Идеи здесь нет.
📊 Фундаментальный анализ: ⛔ Продавать - компания продолжает сталкиваться с трудностями, и улучшение положения маловероятно без существенного изменения рыночной обстановки.
💣 Риски: ⛈️ Высокие - финансовая нестабильность и значительная зависимость от внешних рыночных факторов усугубляют ситуацию.
Показатели Мечела настолько опасны, что их скоро будут показывать в фильмах ужасов с пометкой 18+ 🤷♂️
$MTLR $MTLRP #MTLR #MTLRP #Мечел #Инвестиции #Рынок #Акции #Анализ #Металлургия #Энергетика #биржа
Распадская - угольный цикл скребет по дну
С угольными компаниями годами происходит одна и та же история: операционно вроде все стабильно, но стоит цене на сырье уйти вниз, финансовые отчеты начинают сыпаться. Такую ситуацию мы увидели в 2025 году, отчет за который мы сегодня разберем. Однако ближневосточный конфликт драйвит цены на уголь, что найдет отражение в будущих отчетах, но сегодня не о них.
⛏ Итак, выручка компании за отчетный период упала на 26% и составила 119 млрд рублей. Причина банальна - падение мировых цен на коксующийся уголь на протяжении всего прошлого года. При этом объем добычи рядового угля остался на уровне прошлого года - 18,5 млн тонн. Продажи даже выросли на 7% до 13,8 млн тонн за счет переориентации поставок в страны АТР и отгрузок внутри группы ЕВРАЗ. Однако объемы не смогли компенсировать обвал котировок.
Я уже неоднократно говорил: сырьевики - заложники цикла. Когда цены на базисе FOB Australia летят вниз, никакая операционная эффективность не спасет итоговую строчку.
Давление на маржу оказал и рост себестоимости на 13% до 100,7 млрд рублей. Резервы под обесценение запасов и корректировки по лавам сделали свое дело. В результате валовая прибыль схлопнулась почти в четыре раза - до 18,5 млрд рублей. Это вполне ожидаемое фиаско.
📊 На уровне EBITDA ситуация выглядит еще жестче. Впервые за более чем десять лет показатель стал отрицательным и составил -16,6 млрд рублей против +26,5 млрд годом ранее. Чистый убыток достиг 53 млрд рублей, а убыток на акцию - 79,7 рубля. Мультипликаторы P/E и EV/EBITDA при таких вводных можно даже не открывать.
Основные причины лежат вне возможностей самой компании:
▪️Кризис в китайском строительном секторе убивает глобальный спрос на сталь.
▪️Логистика РЖД продолжает «съедать» маржу угольщиков на восточном направлении.
▪️Укрепление рубля в отдельные периоды делало экспорт менее конкурентоспособным.
Единственное светлое пятно - это баланс. Благодаря осторожной работе с оборотным капиталом, чистая денежная позиция компании составляет 7,4 млрд рублей. То есть Распадская $RASP по сути остается без долговой нагрузки. Капитальные расходы (CAPEX) подрезали на 21% до 21,7 млрд рублей - менеджмент явно притормаживает инвестиционный цикл, чтобы сберечь кэш.
В сухом остатке получаем типичную сырьевую историю на дне цикла. Распадская сейчас - это чистая спекулятивная ставка на разворот рынка стали и угля, а также на закрытие Ормузского пролива. Если Китай начнет заливать стройку деньгами, компания быстро вернется в плюс благодаря отсутствию долгов. Ну а если пролив снова откроют, то цена на уголь начнет корректироваться, что вернет идею к первоначальным вводным. Я в такие истории залезать не хочу, предпочитая более понятные и прозрачные кейсы.
❗️Не является инвестиционной рекомендацией
❤️ Если статья оказалась полезной, обязательно жмите лайк. Это дополнительная мотивация для меня публиковать аналитические разборы!
Распадская. Отчет за 2 пол 2025 по МСФО
Тикер: #RASP
Текущая цена: 167.7
Капитализация: 111.6 млрд.
Сектор: Горнодобывающий
Сайт: https://raspadskaya.com/ru/investors/key-figures/
Мультипликаторы (LTM):
P\E - убыток
P\BV - 0.81
P\S - 0.96
ROE - убыток
ND\EBITDA - отрицательный ND
EV\EBITDA - отрицательная EBITDA
Активы\Обязательства - 3.08
Что нравится:
✔️чистая денежная позиция увеличилась на 30% п/п (5.7 → 7.4 млрд);
Что не нравится:
✔️выручка снизилась на 6.8% п/п (60.5 → 56.4 млрд);
✔️нетто фин расход -82 млн против дохода 295 млн в 1 пол 2025;
✔️отрицательный FCF еще уменьшился (-233 млн → -2.6 млрд);
✔️убыток вырос в 2.2 раза п/п (-16.5 → -36.5 млрд)
✔️уменьшилось соотношение активов к обязательствам с 3.86 до 3.08. Хотя оно все равно остается отличным.
Дивиденды:
В соответствии с дивидендной политикой компания должна производить выплаты раз в полгода на основании отчетности по МСФО в размере не менее 100% FCF, если ND\EBITDA < 1, и не менее 50% FCF, если ND\EBITDA больше или равен 1.
СД Распадской рекомендовал акционерам отказаться от дивидендов за 2025 год.
Мой итог:
После снижения добычи 3 предыдущих полугодия в отчетном наконец-то зафиксирован рост (+7.9% п/п, 8.9 → 9.6 млн т). При этом по году паритет (18.5 → 18.5 млн т).
Объем продаж вырос на 15.6% п/п (6.4 → 7.4 млн т). За год продажи выросли на 7% г/г (12.9 → 13.8 млн т). Помогло увеличение поставок в страны Азиатско-Тихоокеанского региона, а также предприятиям Евраза.
На этом позитив заканчивается. Выручка снизилась как за полугодие, так и за год (-25.8% г/г, 160.6 → 119.2 млрд). Выручка за год в разрезе регионов (г/г в млрд):
- Азиатско-тихоокеанский -29.1% (93 → 65.9);
- Россия -21.8% (56.9 → 44.5);
- Европа -17.6% (10.7 → 8.8).
Причины понятны: падение мировых цен на коксующийся уголь на фоне снижения спроса на стальную продукцию, сильный рубль.
Валовая рентабельность обвалилась с 44.4 до 15.5% на фоне значительного роста себестоимости. Компания второй год подряд убыточна на операционном уровне. Операционный убыток вырос в 6.3 раза г/г (-9.9 → -62.2 млрд). Более того, менеджмент компании отметил, что впервые за более чем 10 лет они завершили год с отрицательным результатом по показателю EBITDA. Логично, что ни о какой чистой прибыли нет и разговора. Чистый убыток за год вырос в 4.5 раза г/г (-11.8 → -53 млрд).
FCF за полугодие чуть больше ушел в отрицательную зону. За год FCF также отрицательный, но результат лучше 2024 года (-2.8 млрд vs -27.8 млрд). Светлое пятно на черном фоне - чистая денежная позиция, которая даже увеличилась за полугодие. Странно при этом, что за полугодие нетто доход перешел в расход. Возможно, это связано с тем, что какую-то часть 2 полугодия свободные средства не были размещены на краткосрочных депозитах.
Ждать улучшение пока не приходится, что отмечает сам менеджмент компании в комментариях к отчету:
"Несмотря на кратковременный сезонный рост цен на уголь на зарубежных рынках, устойчивых фундаментальных предпосылок для значимого улучшения рыночной конъюнктуры пока не наблюдается. Строительный сектор страны - ключевой потребитель стальной продукции - продолжает переживать затяжной спад, что ограничивает внутренний спрос".
Логично, что в текущих условиях и с такими слабыми результатами в компании делать нечего. Сидеть в позиции и ждать разворота - очень плохая идея. Про справедливую цену тоже сложно что-то сказать с учетом имеющейся конъюктуры.
*Не является инвестиционной рекомендацией
Присоединяйтесь также к моему Телеграм каналу
🏤 Мегановости 🗞 👉📰
1️⃣ ВУШ Холдинг $WUSH получил чистый убыток 2,9 млрд ₽ по МСФО в 2025 году против прибыли годом ранее.
Выручка снизилась на 13% до 12,5 млрд ₽, а EBITDA упала на 41% до 3,6 млрд ₽.
В компании объяснили результат укреплением рубля и высокой ключевой ставкой.
При этом бизнес в Латинской Америке вырос более чем вдвое и становится ключевым направлением роста.
Отчетность показывает давление макрофакторов, но международная экспансия открывает потенциал будущего роста.
🕳️ Распадская. Добро пожаловать в страну «угольных чудес»! 🤷♂️
💭 С одной стороны, рост реализации угля и снижение себестоимости на, с другой — падение выручки и чистый убыток...
💰 Финансовая часть / ✔️ Операционная часть (2025 год)
🪨 Общий объем добываемого угля остался неизменным и зафиксирован на уровне 18,5 млн тонн, что свидетельствует об относительной стабильности производства. Объем реализуемой угольной продукции увеличился на 7% относительно показателей 2024 года и достиг отметки в 13,8 млн тонн. Этот рост обусловлен главным образом расширением экспортных поставок в азиатские страны и наращиванием сотрудничества с отечественными металлургическими компаниями группы ЕВРАЗ. Вместе с тем, произошло снижение денежной себестоимости одной тонны концентрированного продукта примерно на 10%, что связано с улучшением эффективности отдельных горных предприятий и успешностью внедренных руководством мер оптимизации процессов.
📊 Несмотря на расширение объемов сбыта, общая выручка упала на 26%, составив всего 119 млрд рублей. Основной причиной снижения стало резкое снижение стоимости коксующегося угля на мировом рынке. Увеличились расходы на производство товаров и оказание услуг на 13%, суммарно составив 100,8 млрд рублей. Причиной роста затрат стали формирование резервов на крупные капитализированные затраты (например, создание резерва на подготовку новых участков шахты объемом около 4,9 млрд рублей) и значительное сокращение остатков готовой продукции, которое привело к увеличению расходов на производство.
📛 Ключевой показатель прибыльности бизнеса (EBITDA) резко ухудшился, опустившись до отрицательного значения (-16,6 млрд рублей) против положительного уровня (+26,4 млрд рублей) годом ранее. Это обусловлено падением общей выручки вследствие низкой цены на уголь и укреплением национальной валюты. Компания получила чистый убыток в размере 53 млрд рублей. Уровень капитальных вложений сократился почти на четверть (до 21,7 млрд рублей).
💸 Дивиденды
🤷♂️ Компания решила не выплачивать дивиденды. Это связано с неудовлетворительными финансовыми результатами, снижением цен на уголь и сохраняющимся санкционным давлением. Последний раз дивиденды выплачивались за девять месяцев 2021 года. Решение выглядит закономерным.
🫰 Оценка
↗️ Если рассмотреть оптимистичный сценарий, согласно которому рынок достигнет дна в 2025 году, а в 2026 году цены восстановятся до уровня около 240 долларов за тонну, то бизнес сможет стабилизироваться, и текущие цены на акции окажутся справедливо оцененными.
📊 Согласно такому сценарию, компания оценивается в 3 EV/EBITDA и 6,3 P/E на 2026 год. Для Распадской это выглядит дорого, если не учитывать возможную редомициляцию Евраза и последующую выплату дивидендов через Распадскую. Без этого события разумнее ориентироваться на оценки 2017–2019 годов, когда норма составляла 3–3,5 P/E.
📌 Итог
⛔ В целом получается следующая картина: компания при текущей рыночной обстановке не приносит прибыли и генерирует отрицательные денежные потоки. Контролирующий акционер токсичен и выводит средства через дебиторскую задолженность.
🎯 ИнвестВзгляд: Идеи здесь нет. Актив разве что для спекулянтов.
📊 Фундаментальный анализ: ⛔ Продавать - текущая ситуация характеризуется негативными финансовыми результатами, отсутствием дивидендных выплат и существенными операционными проблемами.
💣 Риски: ⛈️ Высокие - зависимость от внешних рыночных условий при растущем долговом бремени и отсутствие видимых перспектив не дают возможности поставить другую оценку.
🤷♂️ Продаёшь больше — зарабатываешь меньше, снижаешь себестоимость — тратишь больше. Чудеса - они такие...
$RASP #RASP #распадская #уголь #инвестиции #дивиденды #Анализ #Финансы
🏤 Мегановости 🗞 👉📰
1️⃣ ПАО "НОВАТЭК" $NVTK рекомендовал дивиденды за 2025 год в размере 47,23 ₽ на акцию.
С учетом промежуточных выплат общая сумма за год составит 82,73 ₽ на акцию, дата закрытия реестра — 13 апреля.
При этом чистая прибыль за 2025 год снизилась в 2,7 раза до 183 млрд ₽, выручка сократилась на 6,4% до 1,445 трлн ₽.
Несмотря на падение прибыли, компания сохраняет дивидендные выплаты на уровне прошлого года.
Дополнительно обсуждается возможный своп газа с "Газпромом" $GAZP для газификации Камчатки.
Компания демонстрирует приверженность дивидендной политике даже при снижении финансовых показателей, что поддерживает инвестиционную привлекательность акций.
🏤 Мегановости 🗞 👉📰
1️⃣ Московская биржа $MOEX предложила обязать компании раскрывать больше информации о сделках M&A.
Сейчас эмитенты чаще всего публикуют только факт сделки и сумму.
Биржа считает, что инвесторам нужно понимать оценку покупки и ее влияние на отчетность и бизнес.
Предложения направлены в Банк России для изменения правил раскрытия.
Более подробная отчетность по сделкам снизит неопределенность и поможет рынку точнее оценивать последствия M&A.
Что ждёт капитализм? Нервный срыв
Классический капитализм трещит. Частная собственность и свобода рынка остались, но к ним добавились контроль, данные и государство с длинными руками.
Раньше капитализм развивался по этапам: производство → банки → корпорации → глобальная конкуренция. Сегодня к этому добавился информационный империализм: тот, кто контролирует данные и внимание, тот и главный.
Свободный рынок всё больше напоминает рынок с пропуском и камерами. Государства усиливают контроль, корпорации усиливают влияние, а человек между ними стал объектом статистики.
Говорят: посмотрите на Китай. Да, смотрим. Тот же уголь, только с другим флагом.
Мы живём в переходной эпохе. Старые правила не работают, новые не написаны. Баланс между свободой и контролем пока не найден, возможно, его вообще не существует.
Вывод простой и неприятный: капитализм не умирает, он меняет форму. И выживать в нём будут не самые умные, а самые дисциплинированные и долгосрочные.
Другого времени у нас нет. Поэтому остаётся одно — делать устойчивым хотя бы своё финансовое будущее.
@ifitpro
#будущее
Мечел и Распадская - две истории провалов
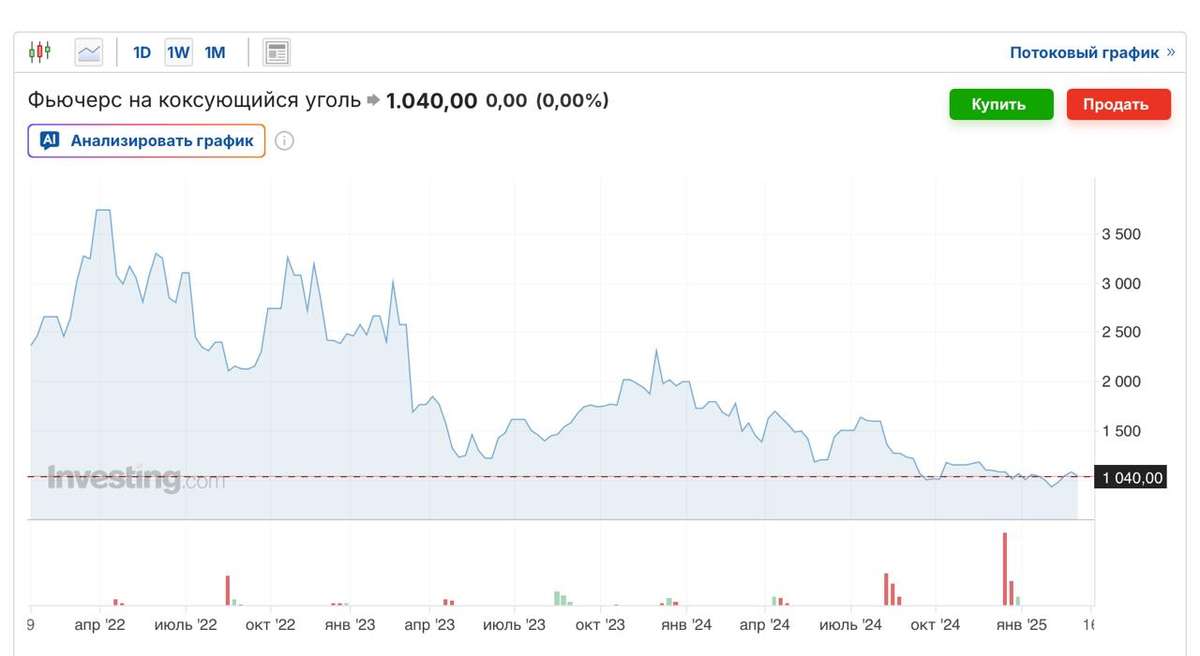
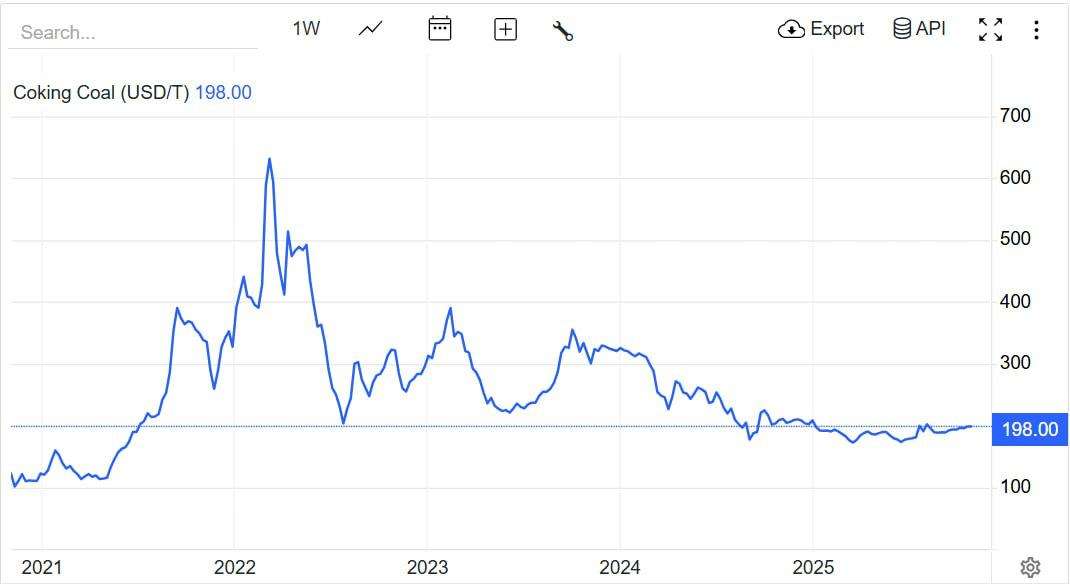
Сегодня предлагаю посмотреть сразу на двух «зомби» нашего рынка. Базовый коридор цен на коксующийся уголь составляет $180–200 за тонну, что крайне слабо. Внутри РФ ситуацию усугубляет дорогая ставка ЦБ и охлаждение строительной отрасли. Спрос на прокат в первом полугодии падал, а премии к экспортным альтернативам тают.
У металлургов, судя по выступлению Северстали на Смартлабе, в приоритете экономия, ремонтные окна и экспортный микс. У угольщиков - логистика, сортность и «дисциплина CAPEX». Быстрых позитивных триггеров нет. Без разворота цен и смягчения денежно-кредитной политики маржа останется под давлением.
🪨 Мечел
Выручка компании за отчетный период упала на 26% до 152,3 млрд рублей. Объемы экспорта рухнули, а российские продажи сдерживают цены и логистика. Операционный результат отрицательный −23 млрд рублей. На фоне высоких издержек и разовых списаний за счет амортизации и обесценений, денежная маржа колеблется около нуля. Чистый убыток при этом составил 40,5 млрд рублей, против 16 ярдов годом ранее.
Финансовые расходы выросли, краткосрочная часть долга огромна. В примечаниях к МСФО подсвечиваются риски срыва ковенантов. Денежный поток от операционной деятельности держится слабо, ликвидность стеснена выплатами по кредитам. С таким профилем о дивидендах и росте котировок говорить не стоит. Приоритет для Мечела — выживание и бесконечные переговоры с кредиторами.
🪨 Распадская
Бизнес почти полностью зависит от коксующегося угля, а цены в первом полугодии 2025 года были слабые. По МСФО выручка упала на 33% до 60,5 млрд рублей. При этом компания получила чистый убыток в размере 16,5 млрд рублей. Денежная позиция на отчётную дату осталась отрицательной (~10 млрд руб.). После отчётной даты открыт кредитный лимит еще на 10 млрд рублей, что говорит о желании подстраховать оборотку.
Давление на маржу сохраняется. С учётом убытка и конъюнктуры рынка, даже гипотетическая база для распределения прибыли отсутствует. Менеджмент логично будет беречь кэш, а капитальные вложения будет вести осторожно.
По итогам полугодия картина сходится с практическим нулём для акционеров. У Мечела это угроза долгового профиля и ковенантов. У Распадской попроще, но очевидна низкая рентабельность и нежелание «отдавать» деньги. Дивидендного кейса в обеих историях нет. Любая инвест-идея тут упирается в цену на коксующийся уголь, стоимость денег и крепкий рубль. Когда-то эти тренды могут развернуться, но точно не сейчас.
❗️Не является инвестиционной рекомендацией
♥️ Угольщики - не наш выбор. То ли дело закидать статью лайками. Вот что в пятницу поднимет настроение скромному аналитику. Спасибо!
Угольная катастрофа или временная неудача, стоит ли вкладываться в Мечел ⁉️
💭 Разбираем беспрецедентный рост убытков компании и оцениваем риски инвестирования...
💰 Финансовая часть / ✔️ Операционная часть
📊 За первые шесть месяцев 2025 года чистый убыток компании увеличился в годовом выражении на 143%, составив 41 млрд рублей, что стало крупнейшим показателем убытков за минувшие девять лет. Несмотря на снижение чистого долга на 2,6%, до уровня 253 млрд рублей, коэффициент отношения чистого долга к EBITDA достиг опасной отметки в 8,8х.
🪨 Выпуск стали увеличился на 2% по сравнению с аналогичным периодом прошлого года, тогда как производство чугуна сократилось на 2%. Объем добычи угля уменьшился на 28% относительно показателей первого полугодия предыдущего года, кроме того, предприятие было вынуждено остановить выпуск экономически невыгодных продуктов.
🧐 Большая часть выручки поступает от металлургического бизнеса. Несмотря на доминирующую роль металлургии, общая выручка снижается главным образом вследствие ухудшения ситуации в добывающем секторе. Компания сокращала инвестиции в развитие и модернизацию инфраструктуры, стараясь уменьшить высокие долги. Как следствие, капитальные затраты оказались меньше суммы амортизационных отчислений, что негативно сказалось на производственных мощностях и производительности предприятия.
😩 К негативным факторам относятся высокие пошлины на экспорт (3–6%) и снижение спроса со стороны Китая, где увеличивается собственная добыча угля и сокращается производство чугуна и стали. Компания проводит мероприятия по оптимизации производственных процессов, уменьшая объемы нерентабельной продукции и ожидая снижение поставок примерно на четверть к концу текущего года. Хотя российский уголь остается востребованным среди китайских металлургов из-за особых характеристик продукта, его использование ограничивается проблемами в строительной отрасли.
💸 Дивиденды
📛 В связи с дефицитом финансирования модернизации инфраструктуры Министерство энергетики выдвинула инициативу ограничивать выплату дивидендов компаниями-энергооператорами, чьи ежегодные капзатраты превосходят уровень прибыли. Предложенный министерством законопроект призван стимулировать приток новых инвестиций в отрасль, остро нуждающуюся в масштабном обновлении оборудования и объектов инфраструктуры.
📌 Итог
📛 Основной причиной ухудшения финансового состояния стали неблагоприятные внешние условия рынка и высокая зависимость прибыли от динамики сырьевых рынков. Сокращение инвестиций в инфраструктуру также оказало негативное влияние на производственные возможности компании. В результате стратегические приоритеты требуют существенного улучшения финансовой устойчивости путем наращивания инвестиционной активности и диверсификации источников дохода.
⚠️ Отмечено существенное уменьшение объёмов добычи угля, связанное с адаптацией к сложившимся условиям рынка. Компания вынуждена ограничивать добычу рядовых марок угля. Что касается стального направления, реализация продукции оказалась ослаблена низким спросом на внутреннем рынке.
🎯 ИнвестВзгляд: Идеи здесь нет.
📊 Фундаментальный анализ: ⛔ Продавать - компания продолжает сталкиваться с трудностями, и улучшение положения маловероятно без существенного изменения рыночной обстановки.
💣 Риски: ⛈️ Высокие - финансовая нестабильность и значительная зависимость от внешних рыночных факторов усугубляют ситуацию.
💯 Ответ на поставленный вопрос: Проблемы связаны с санкциями и слабым внутренним спросом. Вложения крайне рискованны. Улучшение ситуации возможно лишь при значительных изменениях в рыночной среде, чего пока не прослеживается.
🤷♂️ Данный обзор не является индивидуальной инвестиционной рекомендацией. Инвестиции сопряжены с рисками, а фундамент инвестиций — самостоятельность мышления и здоровое недоверие!
⏰ Благодарим Вас за поддержку! Следующий материал уже в работе...
$MTLR $MTLRP #MTLR #MTLRP #Мечел #Инвестиции #Рынок #Акции #Анализ #Металлургия #Энергетика #биржа #санкции
🏆 Сбербанк возглавил рейтинг 100 крупнейших компаний по прибыли, Роснефть и Газпром на втором и третьем местах — Forbes
🪙 Российский металлургический уголь на восточных рынках подорожал на 8–11% и достиг годового максимума на фоне китайского спроса — ЦЦИ — Ъ.
🪙 ЦБ планирует обязать компании, выходящие на IPO, включать прогнозные показатели в проспект эмиссии ценных бумаг. Документ доработают и примут до конца года, а вступит он в силу осенью 2026-го — РБК.
🪙 Мосбиржа планирует полностью импортозаместить всю IT-инфраструктуру к 2027 году. Сумма реализации проекта не раскрывается — Ведомости.
🪙 Есть ли шанс на благоприятный исход для компании Мечел ?
На текущий момент у «Мечела» есть шансы на благоприятный исход, но они сопряжены с очень высокими рисками. Да и вероятность их крайне мала.
Аргументы ЗА благоприятный исход:
1. Структура собственности: Компания частная, контролируется Игорем Зюзиным. Это позволяет принимать быстрые и непопулярные решения (как, например, продажа активов) без оглядки на миноритарных акционеров.
Но как и в случае ЮГК, все может закончится в один день. $MTLR $UGLD
2. Качественные активы: «Мечел» владеет одними из лучших в России активов по добыче коксующегося угля (необходим для выплавки стали). Это стратегически важный и востребованный товар, особенно на азиатских рынках.
3. Вертикальная интеграция: Компания контролирует всю цепочку: от добычи угля и железной руды до производства высококачественной стали. Это дает ей стабильность.
4. Благоприятная рыночная конъюнктура: В отдельные периоды высокие цены на уголь и металлы (как, например, было в 2021-2022 гг.) позволяют компании генерировать значительную денежную прибыль и направлять ее на погашение долгов.
5. Поддержка государства: Как системообразующее предприятие с большим числом работников, «Мечел» может рассчитывать на определенную поддержку государства в критических ситуациях, чтобы избежать социального взрыва в регионах присутствия.
Аргументы ПРОТИВ:
1. Все та же долговая нагрузка: Чистый долг по-прежнему огромен. Любой спад на рынке сырьевых товаров немедленно ухудшает способность компании его обслуживать.
2. Высокие процентные ставки: Обслуживание долга съедает львиную долю денежного потока.
3. Санкционные риски: Риск ужесточения санкций сохраняется. Это блокирует доступ к технологиям и капиталам.
4. Устаревшие фонды: Многие активы требуют модернизации, на которую при текущей долговой нагрузке просто нет средств.
5. Зависимость от конъюнктуры рынка: Судьба «Мечела» напрямую зависит от цен на уголь и сталь, которые крайне волатильны и зависят от глобальной экономической ситуации.
Вывод.
Шанс на благоприятный исход у «Мечела» есть, но он невысок и условен. Его будущее по-прежнему висит на волоске.
Наиболее вероятный сценарий — это продолжение борьбы за выживание. Компания будет:
· Стараться рефинансировать и продлевать сроки платежей по долгам.
· Активно продавать непрофильные или второстепенные активы для сокращения долга.
· Направлять всю свободную денежную массу на погашение обязательств, а не на развитие.
· Молиться на высокие цены на уголь.
Окончательное решение долговой проблемы возможно только в случае либо очередной масштабной реструктуризации при участии государства, либо при длительном периоде сверхвысоких цен на ее продукцию, что маловероятно. Таким образом, история «Мечела» — это наглядный урок того, как агрессивный рост за счет долга может сделать компанию заложником макроэкономических обстоятельств.
#мечел #югк
🪙«Дочка» крупнейшего в России производителя микроэлектроники «Элемент» «Корпорация роботов» купила 51% в производителе промышленных роботов «Эйдос робототехника», который внедряет промышленных роботов в КамАЗе, СИБУРе, «Газпром Нефти» и др. компаниях. В «Элементе» считают, что на фоне дефицита кадров сегмент робототехники неизбежно будет развиваться. $ELMT $SIBN
🪙 Макрон: конфискация замороженных активов подрывала бы доверие к глобальной финансовой системе. Даже в условиях кризиса нельзя изымать активы ЦБ, так как это нарушает правила международного права.
Замороженные активы не рассматриваются как залог, а остаются именно заблокированными. При этом доходы, которые они приносят, уже используются для финансирования коллективных усилий — интервью для CBC News
🪙 Россия вынуждена экспортировать уголь по сниженным ценам: спрос сохраняется на западных и восточных направлениях, однако покупатели требуют значительных дисконтов, что ограничивает рост котировок — Ъ
$MTLR $RASP