Инвестиционная стратегия. Альфа. 2025.

​💡Есть у инвест домов, банков, брокеров такая традиция – инвест стратегии на год придумывать. Иногда они вполне себе рабочие, а иногда только на 30-50 процентов. Но это же лучше, чем ничего. Можно почитать проанализировать, иногда это может быть даже полезно.

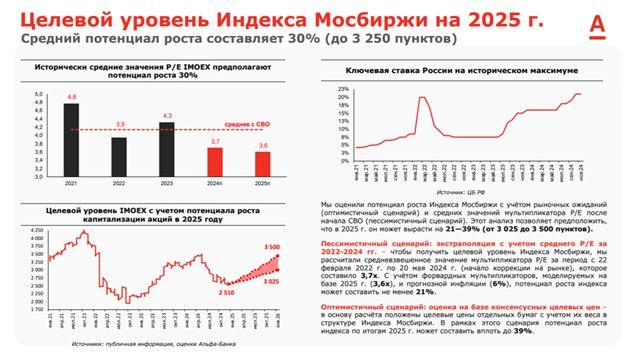
Итак, стратегия от Альфа – банка, брокера, инвестиций… - ВВП +1,5 процента. Примерно как оптимистичный сценарий от Сбера. - Ключевая ставка – 20+. 20 плюс – это сколько? 20 или 30. У Сбера 19-30. - Доллар – 105. - Ставка ФРС – 4+. - Индекс Мосбиржи – 21-39 процентов. Базовый сценарий +30 процентов. У Сбера – от +11 до +35. - Аналитики ожидают снижения в секторе строительства. Фактором риска для рубля выглядит возможное давление на объемы российского экспорта.

- Банк России может не только поднять ставку до 23%, но и сопроводить это решение жестким направленным сигналом на дальнейшее повышение ставки. То есть и 24 и 25 можно ожидать.

- Следующий год будет непростым для рынка облигаций. Понято же - высокая ключевая ставка. Так что только надежные бумаги – рейтинг АА или выше. Как пример, бумаги ИКС 5 ФИНАНС – 003P-01, Магнит – БО-004Р-05, РусГидро – БО-002Р03. Валютные облигации могут вырасти в 2025 г, интерес к ним высокий. - Акции. Индекс Мосбиржи. Если смотреть по исторической цене индекса, то можно предположить, что в 2025 г. он может вырасти на 21—39% (от 3 025 до 3 500 пунктов). Риски все те же: инфляция, ключевая ставка, санкции, снижение ВВП, Трамп, геополитика. Все наши друзья.

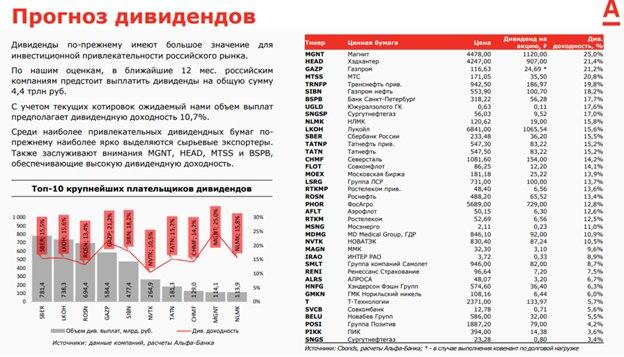
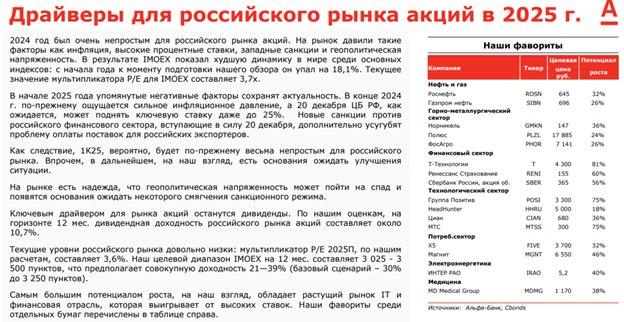
- Ключевым драйвером для рынка акций останутся дивиденды. На горизонте 12 мес. дивидендная доходность российского рынка акций составляет около 10,7%. Самым большим потенциалом роста обладает растущий рынок IT и финансовая отрасль, которая выигрывает от высоких ставок. Фавориты: Роснефть, Газпромнефть. Норникель, Полюс, Фосагро, Т, Ренессанс, Сбер, Позитив, ХХ, Циан, МТС ( Серьезно?), Х5, Магнит, Интер РАО, Мать и дитя.

- Возможно вы не верите в рост, но верите в дивиденды? Тогда мы идем к вам… Вот вам подборка. Лидеры Магнит, ХХ, Газпром, МТС, Транснефть, Газпром нефть, БСП, Южуралзолото…. Вопросов тут много. МТС точно сможет и будет платить 20 процентов? А Газпром? Вроде поступлений от него не ждут. ЮГК – там вообще есть что-то хорошее? А вот на счет Транснефти не сомневаюсь, только думаю что заплатят немного меньше. Непонятно почему в подборке есть Газпром нефть с потенциалом роста в 26 процентов, но почему то нет Татнефти с потенциалом в 66, или Сургутнефтегаз - 111 процентов. Или Лукойл с 35 процентами.

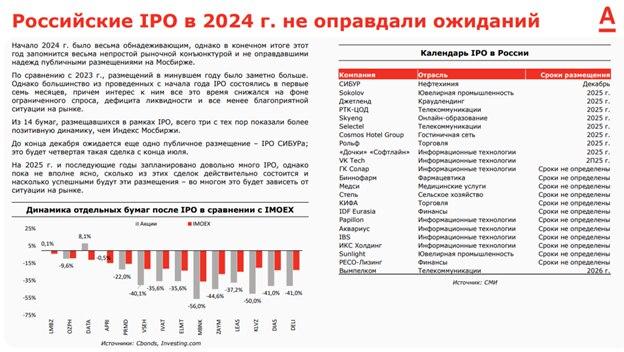
- Рынок (базар?) IPO России. Звучит?! Все плохо, пациент скорее мертв, чем жив. Почти все в минусе. На 2025 г. и последующие годы запланировано довольно много IPO, однако пока не вполне ясно, сколько из этих сделок действительно состоится и насколько успешными будут эти размещения – во многом это будет зависеть от ситуации на рынке. Если ставка будет высокая, то IPO могут быть ( как более дешевые деньги для бизнеса и акционеров), но для инвесторов 2024 год может повториться, поэтому надо быть аккуратнее. Либо продавать на старте, либо не участвовать, а только наблюдать.

​- Цены на сырье. Цветные металлы должны подорожать – по идее это позитив для Норникеля. Черный металл, руда, уголь – без существенных изменений, скорее в боковике. Удобрения, нефть – небольшой рост. В то же время Сбер прогнозирует падение цен на нефть.

- В Финансовом секторе мне понравилась идея с Т-технологиями, Ренессансом. Есть о чем подумать.

ИТ сектор: Позитив – снижение прогнозов, Циан – завершение редомициляции ( + дивиденды от 5 до 24 процентов), ХХ – тут кстати тоже могут быть неплохие дивиденды. МТС – гарантированные дивиденды, комфортная долговая нагрузка. - Потребительский сектор. Тут лидер один – Х5. Возможны дивиденды – 34 процента. Очень сильно. Надо брать). Низкий долг, хорошие мультипликаторы. Магнит тоже может платить стабильные дивиденды в 2025– 1300 рублей. Новабев – пока все грустно, высоких дивидендов не стоит ждать, текущая оценка +- справедлива. Плюс сейчас новые бумаги в стакан льют, как то это печально, хотя на будущем компании вряд ли как то сказывается. - Недвижимость – да начнутся голодные игры. Тут делать нечего. - Медицина – Мать и дитя. Электроэнергетика – Интер РАО ( 339 рублей денег на счетах – высокая ключевая ставка – заработают много денег).

Такая вот стратегия от Альфа. Все немного позитивнее, чем рисует Сбер. Вам какая стратегия больше по душе? Успешных инвестиций.
#стратегия #акции #альфа

0 комментариев
    посты по тегу
    #стратегия

    Сделки, события, интриги, расследования.


    За это время произошло много событий! (Примерно за последние полторы недели!) 😊

    Как вы, возможно, знаете, я веду свой блог в нескольких соцсетях. Так вот, в одном небезызвестном мессенджере — перескочили 1000 человек, а в «добровольно-принудительном» — 500. Суммарная аудитория более 10 000 человек! Что для меня серьёзная такая «медалька». Спасибо, друзья, что помогаете мне каждый день, комментируете, ставите лайки. Пишите — я почти всегда на связи! ✍️

    Как вы помните, моя задача для спецусловий от брокера была: «Продержать маржинальную позицию на общую сумму 100 000 000 рублей». Что я и сделал! По большому счёту, не то чтобы это особо грандиозно, но, согласитесь, цифра красивая? 😏 С заработком она ничего общего, к сожалению, не возымела.

    Самолёт подвёл сильно — собственно, 2 млн маржинальной позиции привели меня к убыткам примерно тысяч в 60 000. Так уж вышло, что неудачное время облигаций задевает меня, как и всех.

    МГКЛ — вообще глубокое разочарование, с которого я вышел также заранее, с убытком. В тот же самый убыток движется АПРИ, однако я пока не выхожу.

    На свободные деньги с купонов взял РЖД, ОФЗ 54-й выпуск, Ростовскую область и Росагролизинг. Из акций подбираю Полюс, Транснефть и Сбер. 📈

    Кстати, подобрал 20-ый выпуск Самолёта, под погашение, так же в плечо (ничему жизнь не учит) на 1.000.000

    Балтийский под погашение $RU000A10A3W1 14-ый выпуск, так и держу)

    Получил кэшбэка в этом месяце почти на 10 000. Отправлю на погашение кредиток.

    Общие ожидания от рынка у меня звучат примерно так: «Сдержанный оптимизм». 😌

    Дабы сильно не расстраиваться из-за рынка, стараюсь чуть реже заходить, реже проверять котировки — помогает. И потом, открываю всякие выгодные вклады с бонусами лесенкой — расслабляет. По займам приходят деньги, расширяю портфель платформ. Так легче пережить падение биржи.

    Вообще, взглянув на экономическую ситуацию, я чётко понимаю, что грядёт глобальная перестройка. Сейчас важно пережить тяжёлый период, ибо глобально общество разделится на тех, кто инвестирует, и тех, кто этого не делает. Об этих мыслях расскажу в следующих постах. 💭

    У меня про инвестиции, экономию и кэшбэк!
    Ваши деньги — Ваша ответственность!
    В посте нет инвестрекомендаций, только субъективное мнение.

    ПОДПИШИТЕСЬ! ВАЖНЫЕ НОВОСТИ - НЕ ТОЛЬКО ТУТ!

    P.S. кстати, написал в IR отдел Самолету - не отвечают..

    $RU000A104JQ3 $RU000A10BW96 $RU000A10CZA1 $PLZL $SBERP $RU000A10FVT3 $RU000A10FZZ1 $SU26254RMFS1 $RU000A10FV69

    #инвестиции #облигации #чтокупить #стратегия

    Сделки, события, интриги, расследования.

    🛑 ИнвестВзгляд: Мосбиржа

    💭 Главная движущая сила нашего финансового сектора.


    💰 Финансовая часть (2025 год)

    📊 Выручка составляет 128,78 млрд ₽, а чистая прибыль достигает 59,39 млрд ₽. Эти цифры подтверждают стабильность и эффективность бизнеса, а также активное участие компании в операциях финансового рынка.

    💳 Показатель соотношения Чистого Долга к EBITDA находится на уровне 0,0x. Данный коэффициент отражает отношение заемных средств к прибыли до уплаты процентов, налогов, износа и амортизации (EBITDA). Нулевое значение означает полное отсутствие долгового бремени, что обеспечивает компании значительную финансовую независимость и минимальные кредитные риски.


    ✅ Триггеры

    🌍 Прогресс в мирных переговорах и возможная отмена или ослабление санкционного давления значительно улучшат инвестиционный климат и обеспечат дополнительный приток средств на фондовый рынок.

    📏 Расширение ассортимента торговых инструментов, внедрение новых индексов и цифровых услуг способствует привлечению дополнительных клиентов и росту доходности компании.


    📛 Риски

    🧐 Сложность прогнозирования экономических тенденций усложняет принятие стратегических решений бизнесом и инвесторами.

    🏦 Высокая инфляция, ужесточение денежно-кредитной политики и снижение реальных доходов населения могут привести к сокращению инвестиционной активности и уменьшению объёмов торгов.


    🔀 ИнвестСтратегия

    💪 Фундаментальная стоимость находится в диапазоне от 220₽ до 240₽ (см. график). Расчет справедливой цены акций основан на высоких финансовых результатах компании, ее доминирующем положении на рынке и перспективах увеличения дивидендных выплат. А учитывая значимую поддержку на уровне 170₽ (см. график), от которой неоднократно начинался рост — стоит уже сейчас войти в позицию или нарастить ее.


    📌Итог

    💯 Московская биржа занимает доминирующее положение на российском рынке, что гарантирует ей постоянный приток прибыли и высокий уровень рентабельности. Именно эта позиция служит главным преимуществом компании перед конкурентами. Финансовое состояние компании отличается исключительной устойчивостью. Совокупность факторов риска и движущих сил продолжает оставаться преимущественно благоприятной для Московской биржи, поддерживаемой её монополией и крепким финансовым положением. Тем не менее основными источниками угроз остаются нестабильность макрофинансовых условий и влияние международной обстановки.

    🎯ИнвестВзгляд: Цель 250₽ (с учетом дивидендов) ... (продолжение и полная версия обзора в канале InvestVzglyad_CHANNEL).

    ✅ Держу по стратегии 🚀 Динамичный_путь и добавляю в основной портфель по текущим ценам.


    $MOEX
    #MOEX #Мосбиржа #Инвестиции #Акции #Рынок #ИнвестВзгляд #Анализ #Стратегия

    🛑 ИнвестВзгляд: Мосбиржа