Поиск

Т-Технологии. Отчет за 2 кв 2026 по МСФО

Тикер: #T
Текущая цена: 285.1
Капитализация: 764.9 млрд
Сектор: Банки
Сайт: https://t-technologies.ru/investors/shares/

Мультипликаторы (LTM):

P/E - 4.1
P/BV - 0.88
NIM - 11.6%
COR - 4.7%
CIR - 23.7%
ROE - 28.1%

Что нравится:

✔️чистая выручка выросла на 9.8% к/к (197.5 → 216.8 млрд)
✔️рост чистой прибыли на 12.9% к/к (35 → 39.5 млрд);
✔️чистая процентная маржа выросла с 10.9 до 11.6%;
✔️кредитный портфель вырос на 6.7% к/к (3.5 → 3.73 трлн);
✔️доля неработающих кредитов снизилась с 7.5 до 7.3%.

Что не нравится:

✔️

Дивиденды:

Предполагается выплата до 30% чистой прибыли за год.

СД рекомендовал выплатить дивиденды за 2 квартал 2026 года в размере 4.7 руб на акцию (ДД 1.65% от текущей цены).

Мой итог:

Операционные данные за 2 кв 2026.

Экосистема продолжает привлекать клиентов (к/к):
- всего клиентов +1.5% (54.9 → 55.7 млн);
- активные клиенты +0.3% (34.2 → 34.3 млн);
- активные B2B клиенты +1% (1.03 → 1.04 млн);
- количество активных пользователей в месяц 0% (34 → 34 млн).

Затухание динамики пока приостановилось (поквартально с 2 кв 2025):
- всего клиентов (3.4 → 2.1 → 2.5 → 1.5 → 1.5%);
- активные клиенты (0.6 → 1.5 → 0.9 → -0.3 → 0.3%).

Чистая выручка за вычетом резервов выросла на 15.3% к/к (152 → 175.3 млрд). Разбивка по видам выручки (к/к в млрд):
- процентная +8.9% к/к (144.7 → 157.6);
- от оказания услуг +7.9% г/г (43 → 46.4);
- от страховой деятельности +30.6% к/к (9.8 → 12.8).

Если смотреть за полгода, то процентная выросла на 33.2% г/г (227 → 302.3 млрд), от оказания услуг - на 17.8% г/г (75.9 → 89.4 млрд), от страховой деятельности - на 1.8% г/г (22.2 → 22.6 млрд).

Чистая прибыль приросла даже лучше, чем выручка. И это при том, что во 2 квартале увеличился расход от операций с фин. инструментами (11.1 → 16 млрд) и эф. ставка налога на прибыль была выше (25.6% vs 21.3% в 1 кв 2026). Кстати, бОльшая часть расхода по фин. инструментам включает в себя отрицательную переоценку акций Яндекса. В следующем квартале здесь стоит ожидать получение дохода на фоне роста их котировок. За полгода прибыли снизилась на 7.1% г/г (80.2 → 74.5 млрд) по причине того же расхода по фин. инструментам.

Прирост по кредитному портфелю выше, чем был в прошлом квартале. Доля кредитов ФЛ снизилась с 75.2 до 73.6%. Инвестиционный портфель клиентов уменьшился на 1.3% к/к (2.28 → 2.25 трлн), а средства и активы клиентов под управлением увеличились на 3.2% (6.36 → 6.57 трлн). Стоимость риска снизилась с 5.3 до 4.7%. ROE вырос с 26.7 до 28.1%.

Компания снова подтвердила свой прогноз на 2026 год с ростом операционной чистой прибыли на 20%+ (чистая операционная прибыль - прибыль на акционеров за минусом переоценки акций Яндекса.). И снова Т-Технологии отработали выше прогноза, получив прирост в 25.2% г/г (41.6 → 52.1 млрд). Если дальше компания будет приращивать чистую операционную прибыль по 25% г/г, и цена Яндекса вернется к 4500 к концу года, то нескорректированная прибыль по итогу года может быть около 195 млрд. В таком случае P/E 2026 = 3.93. При самой простой математике (если дивиденд будет расти по 0.1 в квартал) за год получается 19 руб (ДД 6.66% от текущей цены), но могут заплатить и больше.

Оценка компания до сих пор остается недорогой для ее показателей и темпов роста вкупе с неплохой дивидендной доходностью. Т-Технологии нацелена на возвращение к ROE в 30%, что выглядит выполнимой целью. За первые полгода операционная чистая прибыль растет выше прогнозов и, скорее всего, во второй части года планы будут пересмотрены в сторону повышения (о чем также сказал финдиректор Игорь Герасимов). К плюсам также можно отнести продолжение программы обратного выкупа акций. В планах выкупить до 5% капитала (пока выкуплен только 1%, что соответствует 25 млн акций).

Акции компании держу в портфеле с долей 6.67% (лимит - 6%). Прогнозная справедливая стоимость - 456 руб.

*Не является инвестиционной рекомендацией

Присоединяйтесь также к моему Телеграм каналу

Т-Технологии. Отчет за 2 кв 2026 по МСФО

Т-Технологии. Отчет за 1 кв 2026 по МСФО

Тикер: #T
Текущая цена: 297.9
Капитализация: 799.2 млрд
Сектор: Банки
Сайт: https://t-technologies.ru/investors/shares/

Мультипликаторы (LTM):

P\E - 4.12
P\BV - 0.95
NIM - 10.9%
COR - 5.3%
ROE - 26.7%
Акт.\Обяз. - 1.16

Что нравится:

✔️чистая выручка выросла на 24.9% г/г (158.1 → 197.5 млрд)
✔️рост чистой прибыли на 4.5% г/г (33.5 → 35 млрд);
✔️кредитный портфель вырос на 2.8% к/к (3.4 → 3.5 трлн);

Что не нравится:

✔️ослабление чистой процентной маржи за квартал с 11.3 до 10.9%

Дивиденды:

Предполагается выплата до 30% чистой прибыли за год.

СД рекомендовал выплатить дивиденды за 4 квартал 2025 года в размере 4.6 руб на акцию (ДД 1.54% от текущей цены).

Мой итог:

Операционные данные за 1 кв 2026.

Экосистема продолжает привлекать клиентов (к/к):
- всего клиентов +1.5% (54.1 → 54.9 млн);
- активные клиенты -0.3% (34.3 → 34.2 млн);
- количество активных пользователей в месяц 0% (34 → 34 млн).

Заметно, что темпы роста продолжают затухать (поквартально с 1 кв 2025):
- всего клиентов (4.6 → 3.4 → 2.1 → 2.5 → 1.5%);
- активные клиенты (2.8 → 0.6 → 1.5 → 0.9 → -0.3%).

Компания сменила формат отчетности и из нее ушли стандартные для банка ЧПД и ЧКД, а на их место пришли различные виды чистой выручки (г/г в млрд):
- процентная +33.3% г/г (111.4 → 144.7);
- от оказания услуг +20.4% г/г (35.7 → 43);
- от страховой деятельности -10.9% г/г (11 → 9.8).

Чистая прибыль выросла достаточно скромно, несмотря на приличный рост по чистой выручке с учетом резервов (+22.2% г/г, 124.4 → 152 млрд). Причина в увеличение операционных доходов, а также наличии совокупных расходов от операций с фин. инструментами на -11.1 млрд (в 1 кв 2025 был доход +0.9 млрд). Правда стоит учесть, что в отчетном квартале есть доход от курсовых разниц +2.4 млрд против расхода -3.3 млрд в 1 кв 2025.

Кредитный портфель продолжает расти, но прирост слабее прошлых кварталов. Доля кредитов ФЛ увеличилась с 74.6 до 75.2%. Инвестиционный портфель клиентов вырос на 4.4% к/к (2.18 → 2.28 трлн), средства и активы клиентов под управлением снизились на 0.9% (6.42 → 6.36 трлн). Стоимость риска выросла с 4.9 до 5.3%. ROE уменьшился с 33.3 до 26.7% (но это выше значения 1 кв 2025 - 24.6%).

Компания подтвердила свой прогноз на 2026 год с ростом операционной чистой прибыли на 20%+ (чистая операционная прибыль - прибыль на акционеров за минусом переоценки акций Яндекса.). Причем в 1 квартале Т-Технологии заметно превысила свой прогноз и получила прирост в 39.6% г/г (33.3 → 46.5 млрд). Если дальше компания будет приращивать чистую операционную прибыль по 25% г/г, и цена Яндекса вернется к 4500 к концу года, то прибыль по итогу года может быть около 222 млрд. В таком случае P/E 2026 = 3.76. Общий дивиденд с учетом обозначенных компанией целей может быть равен 17.9 руб (ДД 6.01% от текущей цены).

Из последних новостей. Недавно Т-Технологии закрыла сделку по покупке «Авто.ру» у Яндекса (в расчете выше это включено в расчет). От этого планируется получить дополнительный операционный доход в размере 45+ млрд в ближайшие 3 года. Дополнительную эмиссию для консолидации 100% "Точки" перенесли с осени на декабрь 2026.

Одна из самых интересных компаний на текущем рынке. ROE близкое к 30%, стоимость меньше баланса, растущие показатели и в довесок неплохая дивидендная доходность.

Акции компании держу в портфеле с долей 6.54% (лимит - 6%). Прогнозная справедливая стоимость - 430 руб.

*Не является инвестиционной рекомендацией

Присоединяйтесь также к моему Телеграм каналу
Т-Технологии. Отчет за 1 кв 2026 по МСФО

Т-Технологии. Отчет за 4 кв 2025 по МСФО

Тикер: #T
Текущая цена: 307.5
Капитализация: 824.9 млрд
Сектор: Банки
Сайт: https://t-technologies.ru/investors/shares/

Мультипликаторы (LTM):

P\E - 4.29
P\BV - 1.02
NIM - 10.8%
COR - 5.7%
ROE - 29.1%
Акт.\Обяз. - 1.15

Что нравится:

✔️кредитный портфель вырос на 7.5% к/к (3.2 → 3.4 трлн);
✔️чистый процентный доход вырос на 15.7% к/к (130.7 → 151.3 млрд);
✔️увеличение чистого комиссионного дохода на 13.2% к/к (38.5 → 43.6 млрд);
✔️рост чистой прибыли на 79.5% к/к (40.1 → 72.1 млрд);
✔️улучшение чистой процентной маржи за квартал с 10.9 до 11.3%

Что не нравится:

✔️

Дивиденды:

Предполагается выплата до 30% чистой прибыли за год.

СД рекомендовал выплатить дивиденды за 4 квартал 2025 года в размере 4.5 руб на акцию (ДД 1.46% от текущей цены).

Мой итог:

Для начала стоит упомянуть, что компания завершила сплит акций 1:10 (вместо 1 акции стало 10 и цена уменьшилась в 10 раз).

Компания уже успела отчитаться по операционным данным за 1 кв 2026, поэтому можно провести сравнение с 4 кв 2025.

Экосистема продолжает привлекать клиентов (к/к):
- всего клиентов +1.5% (54.1 → 54.9 млн);
- активные клиенты -0.3% (34.3 → 34.2 млн);
- количество активных пользователей в месяц 0% (34 → 34 млн).

Заметно, что темпы роста продолжают затухать (поквартально с 1 кв 2025):
- всего клиентов (4.6 → 3.4 → 2.1 → 2.5 → 1.5%);
- активные клиенты (2.8 → 0.6 → 1.5 → 0.9 → -0.3%).

Кредитный портфель продолжает расти. Прирост лучше, чем был в 3 квартале (+6.5%), но слабее 2 квартала (+9.8%). Тенденция смещения в сторону кредитов бизнесу сохраняется (доля ФЛ на конец октября была 80.1%, а на конец года - 74.6%). Инвестиционный портфель клиентов вырос на 12.2% к/к (1.95 → 2.18 трлн), средства и активы клиентов под управлением - на 6.3% (6.04 → 6.42 трлн).
За 1 кв 2026 кредитный портфель вырос на 3.4% к/к, инвестиционный портфель - на 4.4% к/к, а средства и активы клиентов под управлением снизились на 0.9% к/к.

ЧПД в отчетном квартале показал отличный прирост, что лучше динамики прошлого с +6%. ЧПД после резервов вырос еще сильнее (+32.1% к/к, 84.7 → 111.8 млрд). За год ЧПД вырос на 37% г/г (379.7 → 520 млрд), а ЧПД после резервов - на 41.9% г/г (354.8 → 250.1 млрд).
ЧКД показала также хорошую динамику и рост держится примерно на одном уровне последние кварталы. За год ЧКД увеличился на 38.4% г/г (105.6 → 146.1 млрд). Пока с банковским бизнесом все в порядке. Хотя в сильных годовых результатах немалую роль сыграла консолидация с Росбанком.

По приобретениям есть еще пару новостей.
Во-первых, компания будет консолидировать до 100% банка "Точка". Ранее Т-Технологии приобрела контрольный пакет "Каталик пипл", которая в свою очередь владела 64% Точки. Теперь через интересную схему доля будет увеличена. "Интеррос", являющаяся крупнейшим акционером Т-Технологии, купила 25% акций Точки у ВК и передаст их Т-Технологии взамен акций, который будут выпущены через доп. эмиссию по закрытой подписки. Стоимость сделки не менее 21.2 млрд.
Во-вторых, компания покупает у Яндекса "Авто.ру". Менеджмент Т-Технологии ожидает, что это позволит "создать технологичную и безопасную среду для взаимодействия всех участников рынка: соединить тех, кто хочет купить, продать или отремонтировать машину, с автопроизводителями, автодилерами, автосервисами и другими инфраструктурными игроками". Сумма сделки 35 млрд.

По итогам года банк "попал" в свой прогноз по ROE ("близкое к 30"). Но можно отметить, что динамика по кварталам растущая (24.6 → 28.9 → 29.3 → 33.3%). Планы на 2026 год:
- ROE на уровне 30%;
- чистая опер. прибыль +20%;
- рост совокупного дивиденда на 20+%.

Если планы реализуются, то с учетом консолидации Точки и приобретения Авто.ру P\E 2026 будет в районе 3.8, а общий дивиденд равен 17.9 руб (ДД 5.82% от текущей цены). И даже если компания не попадет в свои планы, и P\E будет выше 4, то текущая оценка все равно остается дешевой, а компания привлекательной для инвесторов.

Акции компании держу в портфеле с долей 6.34% (лимит - 6%). Расчетная справедливая цена - 430 руб.

*Не является инвестиционной рекомендацией

Присоединяйтесь также к моему Телеграм каналу

Т-Технологии. Отчет за 4 кв 2025 по МСФО

Спекулятивные идеи 01.03.2026

Всем привет!

Снова рубрика "Воскресные идеи" в эфире. Сегодня у нас парочка идей.

Т-Технологии

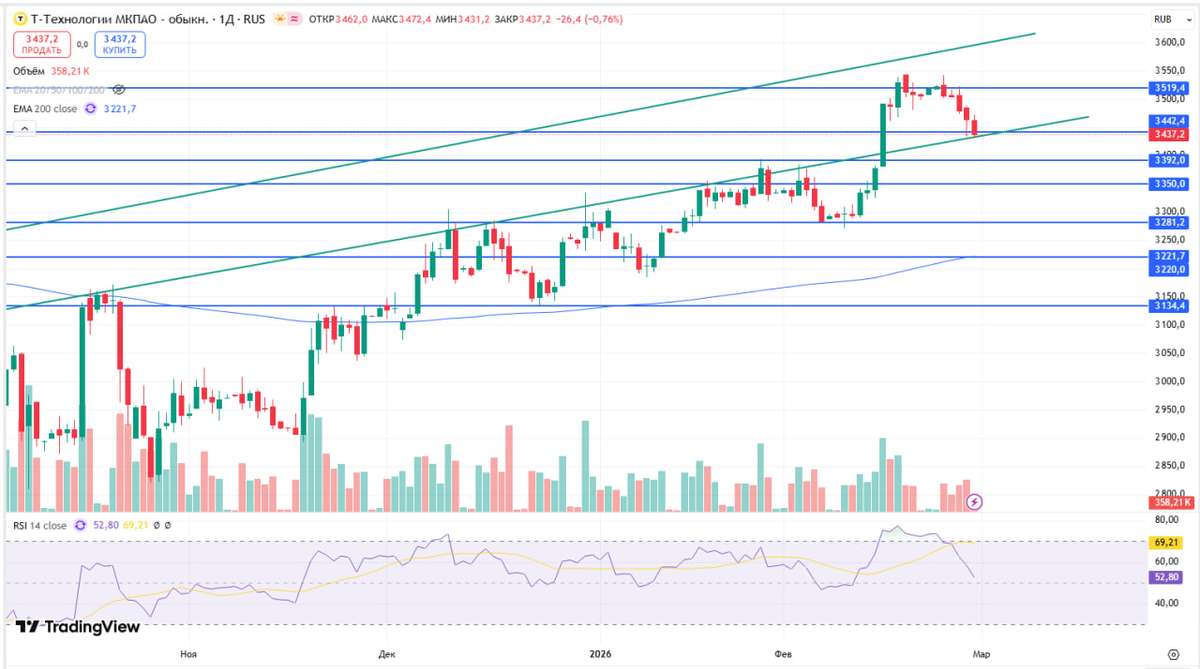
#T Цена пришла к трендовой, которая раньше долгое время была сопротивлением. Можно ожидать отскок от нее до уровня 3510 или даже выше нее в район 3600.

Стоп желателен, так как множество подобных сценариев заканчивались уходом под трендовую со входом в боковик, либо дальнейшее снижение котировок. Уровень стопа на Ваше усмотрение.

Россети Московский регион

#MSRS Цену все сильнее поджимают к уровню 1.729. С точки зрения технического анализа явный восходящий треугольник (есть продавец на уровне, но его силы заканчиваются, и покупатели откупают все выше и выше).

Чаще всего пробой происходит импульсным выносом вверх. Далее еще 2-3 дня цена можно подрастать. Единственный нюанс, что в некоторых случаях перед походом наверх цена уходит под трендовую и только потом уже идет рывок на пробой сопротивление. Поэтому со стопами тут надо быть осторожнее. Его могут забрать и дальше поход в лонг.

Если хотите больше идей, то информацию можно найти в моем Телеграм канале.

Спекулятивные идеи 01.03.2026