Т-Технологии. Отчет за 1 кв 2026 по МСФО

Тикер: #T
Текущая цена: 297.9
Капитализация: 799.2 млрд
Сектор: Банки
Сайт: https://t-technologies.ru/investors/shares/
Мультипликаторы (LTM):
P\E - 4.12
P\BV - 0.95
NIM - 10.9%
COR - 5.3%
ROE - 26.7%
Акт.\Обяз. - 1.16
Что нравится:
✔️чистая выручка выросла на 24.9% г/г (158.1 → 197.5 млрд)
✔️рост чистой прибыли на 4.5% г/г (33.5 → 35 млрд);
✔️кредитный портфель вырос на 2.8% к/к (3.4 → 3.5 трлн);
Что не нравится:
✔️ослабление чистой процентной маржи за квартал с 11.3 до 10.9%
Дивиденды:
Предполагается выплата до 30% чистой прибыли за год.
СД рекомендовал выплатить дивиденды за 4 квартал 2025 года в размере 4.6 руб на акцию (ДД 1.54% от текущей цены).
Мой итог:
Операционные данные за 1 кв 2026.
Экосистема продолжает привлекать клиентов (к/к):
- всего клиентов +1.5% (54.1 → 54.9 млн);
- активные клиенты -0.3% (34.3 → 34.2 млн);
- количество активных пользователей в месяц 0% (34 → 34 млн).
Заметно, что темпы роста продолжают затухать (поквартально с 1 кв 2025):
- всего клиентов (4.6 → 3.4 → 2.1 → 2.5 → 1.5%);
- активные клиенты (2.8 → 0.6 → 1.5 → 0.9 → -0.3%).
Компания сменила формат отчетности и из нее ушли стандартные для банка ЧПД и ЧКД, а на их место пришли различные виды чистой выручки (г/г в млрд):
- процентная +33.3% г/г (111.4 → 144.7);
- от оказания услуг +20.4% г/г (35.7 → 43);
- от страховой деятельности -10.9% г/г (11 → 9.8).
Чистая прибыль выросла достаточно скромно, несмотря на приличный рост по чистой выручке с учетом резервов (+22.2% г/г, 124.4 → 152 млрд). Причина в увеличение операционных доходов, а также наличии совокупных расходов от операций с фин. инструментами на -11.1 млрд (в 1 кв 2025 был доход +0.9 млрд). Правда стоит учесть, что в отчетном квартале есть доход от курсовых разниц +2.4 млрд против расхода -3.3 млрд в 1 кв 2025.
Кредитный портфель продолжает расти, но прирост слабее прошлых кварталов. Доля кредитов ФЛ увеличилась с 74.6 до 75.2%. Инвестиционный портфель клиентов вырос на 4.4% к/к (2.18 → 2.28 трлн), средства и активы клиентов под управлением снизились на 0.9% (6.42 → 6.36 трлн). Стоимость риска выросла с 4.9 до 5.3%. ROE уменьшился с 33.3 до 26.7% (но это выше значения 1 кв 2025 - 24.6%).
Компания подтвердила свой прогноз на 2026 год с ростом операционной чистой прибыли на 20%+ (чистая операционная прибыль - прибыль на акционеров за минусом переоценки акций Яндекса.). Причем в 1 квартале Т-Технологии заметно превысила свой прогноз и получила прирост в 39.6% г/г (33.3 → 46.5 млрд). Если дальше компания будет приращивать чистую операционную прибыль по 25% г/г, и цена Яндекса вернется к 4500 к концу года, то прибыль по итогу года может быть около 222 млрд. В таком случае P/E 2026 = 3.76. Общий дивиденд с учетом обозначенных компанией целей может быть равен 17.9 руб (ДД 6.01% от текущей цены).
Из последних новостей. Недавно Т-Технологии закрыла сделку по покупке «Авто.ру» у Яндекса (в расчете выше это включено в расчет). От этого планируется получить дополнительный операционный доход в размере 45+ млрд в ближайшие 3 года. Дополнительную эмиссию для консолидации 100% "Точки" перенесли с осени на декабрь 2026.
Одна из самых интересных компаний на текущем рынке. ROE близкое к 30%, стоимость меньше баланса, растущие показатели и в довесок неплохая дивидендная доходность.
Акции компании держу в портфеле с долей 6.54% (лимит - 6%). Прогнозная справедливая стоимость - 430 руб.
*Не является инвестиционной рекомендацией
Присоединяйтесь также к моему Телеграм каналу
Посты по ключевым словам
Завтра состоится бесплатный онлайн-семинар Cbonds
24 сентября в 16:00 (мск) приглашаем вас на бесплатный онлайн-семинар Cbonds «Сигналы из будущего: о чем говорит экономика уже сегодня».
✅ Вместе с экспертами Софьей Донец и Антоном Табахом обсудим:
🟣ситуацию на внешних рынках;
🟣динамику процентных ставок;
🟣валютный рынок;
🟣исполнение бюджета;
🟣отраслевую динамику.
🎤 Спикеры:
🔴Антон Табах — управляющий директор по макроэкономическому анализу и прогнозированию «Эксперт РА»;
🔴Софья Донец — главный экономист Т-Инвестиций, Т-Банк;
🔴Леонид Уваров — региональный менеджер по развитию бизнеса Cbonds.
📅 Дата: 24 сентября
⌛️ Время: 16:00–17:00 (мск)
Формат: онлайн
Участие бесплатное
➡️Зарегистрироваться на семинар
📩 Контакты
Вопросы по вебинару: Уваров Леонид, l.uvarov@cbonds.infoВчера в 12:41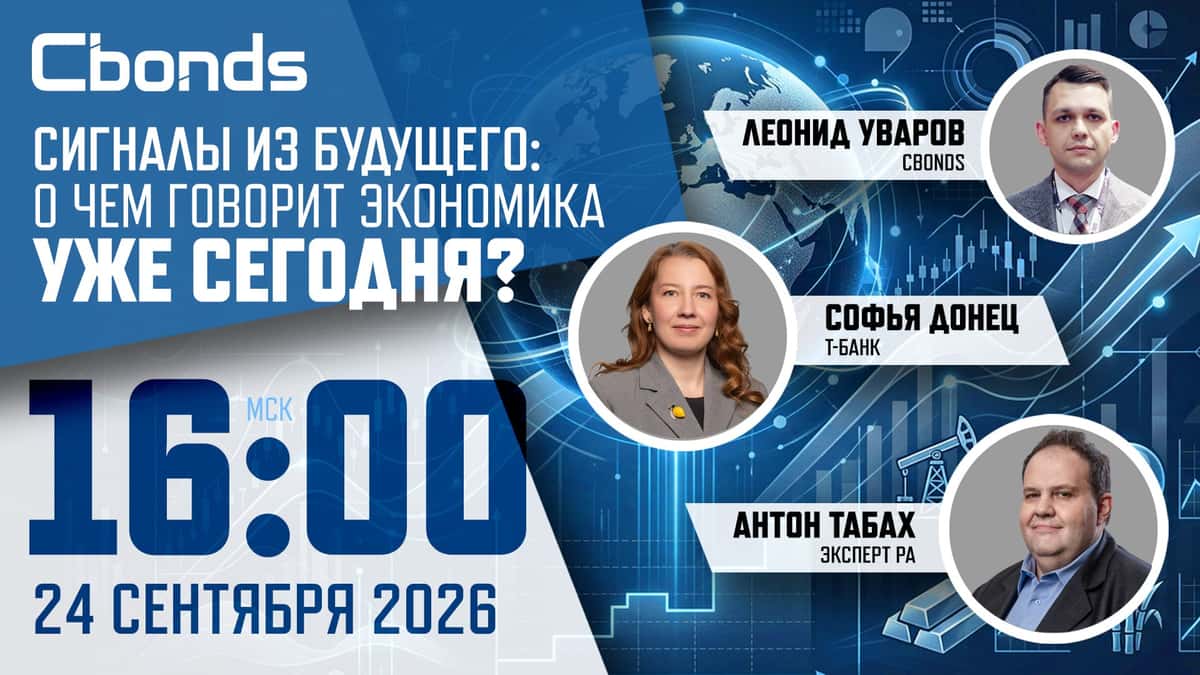
Новые облигации НоваБев на 3 года с премией к рынку. Стоит ли участвовать?
ПАО "НоваБев Групп" (до 2023 года — "Белуга") — крупнейшая российская алкогольная компания. Занимается производством, импортом и дистрибуцией крепких алкогольных напитков и вин.
Компания управляет сетью алкомаркетов «ВинЛаб», владеет пятью ликеро-водочными заводами общей мощностью более 20 млн декалитров в год. Акции торгуются на Мосбирже с 2007 года под тикером #BELU
Параметры выпуска НоваБев 004Р-01:
• Рейтинг: АА- (Эксперт РА, прогноз «Стабильный»)
• Номинал: 1000Р
• Общий объем: не более 5 млрд рублей
• Срок обращения: 3 года
• Купон: не выше 16,50% годовых (YTM не выше 17,81% годовых)
• Выплаты: ежемесячно
• Амортизация: по 50% в даты 30-го и 36-го купонов
• Оферта: нет
• Квал: не требуется
Параметры выпуска НоваБев 004Р-02:
• Срок обращения: 2 года
• Купон: КС + 250 б.п.
• Амортизация: по 50% в даты 18-го и 24-го купонов
• Квал: не требуется
• Сбор заявок: до 29 сентября 2026
• Дата размещения: 02 октября 2026
Рейтинги надежности:
• НКР в июне 2026 оставило рейтинг без изменений — АА. Факторы возможного повышения — дальнейшее снижение долговой нагрузки и рост ликвидности.
• Эксперт РА в июле 2026 понизило рейтинг с AA до AA-, а прогноз сменило с «развивающегося» на «стабильный». Главная причина — возросшая процентная нагрузка на фоне длительного периода жёсткой политики ЦБ: старые облигации с дешёвым фондированием погашены и замещены новыми выпусками по более высоким ставкам.
Финансовые результаты МСФО за 6 месяцев 2026 года:
• Выручка: 74,4 млрд руб. (+7,6% г/г)
• EBITDA: 10,0 млрд руб. (+9%)
• Рентабельность: 13,4%
• Чистая прибыль: 1,3 млрд руб. (-38,3%)
• Денежные средства: 22,035 млрд руб. (+20,27% г/г)
• Чистый долг: 45,5 млрд руб. (+20,7% г/г)
• Чистый долг/EBITDA: 2,1х (на конец 2025 — 2,0х).
Компания нарастила выручку, валовую прибыль и EBITDA, но чистая прибыль рухнула почти на 40%. Причина — не в бизнесе, а в долговой нагрузке: чистые финансовые расходы выросли на 55,6% и составили 4,4 млрд руб.. Высокий долг + высокие ставки съели весь операционный прогресс.
В обращении находятся 5 выпусков биржевых облигаций на 28,3 млрд рублей:
• НоваБев Групп 003Р-02 $RU000A10E7G1 Доходность: 16,16%. Купон: 15,25%. Текущая доходность: 15,08% на 2 года 3 месяца с амортизацией
• НоваБев Групп 003Р-03 $RU000A10EMG2 Доходность: 16,09%. Купон: 14,5%. Текущая доходность: 14,6% на 2 года 5 месяцев с амортизацией
Что готовы предложить эмитенты со схожим рейтингом:
• ГТЛК БО 2P-12 $RU000A10EMU3 (18,74%) АА- на 3 года 5 месяцев с амортизацией
• ПКТ 2P-01 $RU000A10DJH8 (16,72%) АА- на 3 года 1 месяц
• ПГК 3Р-04 $RU000A10EYV6 (17,11%) АА на 2 года 11 месяцев
• ДелоПортс БО 1P-05 $RU000A10FZ16 (18,45%) АА- на 2 года 11 месяцев
• Авто Финанс Банк БО 1Р-19 $RU000A10FGX6 (16,75%) АА на 2 года 8 месяцев
• ТрансКонтейнер П02-03 $RU000A10F470 (17,32%) АА- на 2 года 6 месяцев
• ДельтаЛизинг 1Р-03 $RU000A10DHT7 (18,25%) АА- на 2 года 1 месяц с амортизацией
По итогу: Текущее предложение привлекательно прежде всего близостью к верхней границе купона — 16,5%. Умеренная премия в доходности относительно собственных выпусков эмитента на вторичке сохранится при купоне не ниже 16%.
В рейтинговой группе около AA новый ориентир также выглядит конкурентно: ПГК3Р04 со сроком около трёх лет торгуется с доходностью порядка 17,1%, ТрансКо2Р3 со сроком около 2,6 года — около 17,3%, Авто Финанс Банк БО-001Р-19 — около 16,75%. Разброс отражает различия в кредитном профиле и сроке, но YTM 17,81% ставит НоваБев ближе к верхней части диапазона и заметно выше собственных бумаг.
Если купон сильно снизят — разумнее смотреть на длинные ОФЗ: YTM близка к максимумам за годы, 16,4%. Высокие ставки сейчас — возможность зафиксировать доходность на годы вперёд. С актуальной подборкой ОФЗ под различные стратегии можно ознакомиться по ссылке.
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендациейВчера в 7:13
Русагро. Отчет за 1 пол 2026 по МСФО
Тикер: #RAGR
Текущая цена: 70
Капитализация: 67.1 млрд
Сектор: Агропищепром
Сайт: https://www.rusagrogroup.ru/ru/investoram/
Мультипликаторы (LTM):
▫️ P/E - 4.52
▫️ P/BV - 0.26
▫️ P/S - 0.16
▫️ ROE - 7.66%
▫️ ND/EBITDA - 3.38
▫️ EV/EBITDA - 5.05
Что нравится:
▫️ рост выручки на 9.1% г/г (167.8 → 183 млрд);
▫️ положительный FCF +24.6 млрд против -9.5 млрд в 1 пол 2025;
▫️ деб. задолженность снизилась на 16.8% п/п (108.8 → 90.5 млрд);
Что не нравится:
▫️ чистый долг снизился на 8.5% п/п (189.5 → 173.5 млрд), но ND/EBITDA ухудшился с 3.38 до 3.64;
▫️ нетто проц расход увеличился на 16.4% п/п (5.4 → 6.2 млрд);
▫️ чистая прибыль уменьшилась на 98.9% г/г (5.2 → 0.05 млрд).
Дивиденды:
Выплата дивидендов в размере не меньше 50% чистой прибыли МСФО.
По данным сайта Доход ожидается дивиденд в размере 11.8 руб (ДД 16.86% от текущей цены).
Мой итог:
Операционные показатели за 1 пол 2026 по сегментам (г/г в тыс т).
Масложировой:
▫️ производство +6.8% (518 → 553);
▫️ продажи потребительской продукции +6.7% (209 → 223);
▫️ продажи промышленной продукции +28.4% (1035 → 1329).
В сегменте производство и продажи восстанавливаются после запуска Аткарского МЭЗ.
Мясной:
▫️ производство +4% (277 → 288);
▫️ продажи +5.9% (222 → 235).
После взрывного роста на консолидации «Агро-Белогорье» в 2025 году сегмент перешел к спокойному органическому росту.
Сахарный:
▫️ производство -5.7% (123 → 116);
▫️ продажи +31% (256 → 336).
Снижение производство связано с более низкой дигестии сахарной свеклы в сезоне 2025/26, но было компенсировано сильным ростом продаж в трейдинговом канале.
Сельскохозяйственный (продажи):
▫️ зерновые +208.2% (245 → 755);
▫️ масленичные +986.4% (22 → 239);
▫️ сахарная свекла +331.7% (60 → 259).
Рост объемов связан с расширением продаж в трейдинговом канале.
Выручка по сегментам (г/г в млрд):
▫️ сахар +49.2% (16.5 → 24.6);
▫️ мясо -10% (46.2 → 41.6);
▫️ сельск. хоз. +248.5% (6.2 → 21.6);
▫️ масла и жиры +2.5% (101.1 → 103.7).
Чистая прибыль обвалилась на фоне уменьшения прибыли от переоценки биоактивов и с/х продукции и роста нетто проц расхода (4.2 → 6.2 млрд).
В контексте прибыли стоит отметить один момент. Компания с 2024 года наращивала в себестоимости статью "Товары для перепродажи". Судя по всему, в отчетном полугодии продали большой объем из купленного ранее. Это хорошо заметно по росту выручки в сегменте сельского хозяйства. Причем продавали в убыток (опер. рентабельность в сегменте 1.9% vs 55.4% в 1 пол 2025). И, кстати, во 2 пол 2025 рентабельность вообще была отрицательной. Наверное, продажи в убыток начались еще тогда.
При этом проблема с прибылью в этом полугодии не только из-за плохого трейдинга в с/х, а также по причине слабых результатов в мясном сегменте (опер. рентабельность -1.4% vs 16.2% в 1 пол 2025).
FCF стал прилично положительным на фоне разнонаправленного движения OCF (+627.1% г/г, 4.5 → 32.9 млрд) и кап. затрат (-41.4% г/г, 14.1 → 8.2 млрд). Хорошо поработали с оборотным капиталом.
Долговая нагрузка выросла, несмотря на снижение чистого долга. Просела EBITDA.
По примерным прикидкам за 2 полугодие Русагро сможет заработать прибыль в районе 19 млрд, что дает P/E 2026 = 3.51. Недавно компания вернулась к выплате дивидендов (впервые с 2021 года), поэтому можно рассчитывать на дальнейшие выплаты. Дивиденд за 2026 может быть около 10 руб (ДД 14.22% от текущей цены). Выглядит интересно, но надо понимать, что расчеты примерные и прогноз может не оправдаться.
Судебная эпопея с бывшим мажоритарием закончилась и его доля перешла под управление структуры РСХБ. Пока у государства нет планов по продаже Русагро.
Сейчас основным риском является нестабильность результатов. Во-первых, есть проблемы с экспортом продукции из-за атак БПЛА по инфраструктуре наших черноморских портов. Перестройка маршрутов увеличивает расходы.
Во-вторых, в 2025 году была очень слабая операционная рентабельность в сегментах мяса и сельского хозяйства. Как бы не было дальнейшего ухудшения.
Акции держу в портфеле с долей 4.54% (лимит - 5%).
Прогнозная справедливая стоимость - 100 руб.
*Не является инвестиционной рекомендацией
▫️ мой канал в TelegramВчера в 5:49