Поиск

Рынок, терпение и реальность! 📊


На фоне непонятной ситуации с некоторыми эмитентами решил выпустить пост по облигациям. И первое, что хотелось бы отметить: люди совершенно не понимают, как проверить факт выплат по облигациям! 🤔

Первое: пройдите обучение хотя бы в рамках приложения вашего брокера. Его можно проходить в разное время, например, пока сидите в автобусе или метро, а может, вечером, вместо просмотра рилсов. 📱

Второе.
Существует только два достоверных источника, где можно проверить информацию по эмитенту. Набираете там название эмитента в поисковой строке — и вуаля. Не знаете, какое правильное название вбить? Спросите у Гугла. 🔍

Тут можно посмотреть информацию о зачислении средств:
https://nsddata.ru/ru/news?text=%D0%A1%D0%B0%D0%BC%D0%BE%D0%BB%D0%B5%D1%82&from=21.09.2026&to=28.09.2026

Это депозитарий, где хранятся все ценные бумаги страны и куда приходят все выплаты. Если данные о выплате есть в депозитарии, то не так страшно, что деньги ещё не на брокерском счёте. Значит, просто нужно чуть подождать. ⏳

Ещё информацию о компании можно проверить тут:

https://e-disclosure.ru/portal/company.aspx?id=36419

Это Интерфакс, тут сами эмитенты пишут о юридически значимых событиях в своих компаниях, в том числе о выплатах. 📄

Любые другие источники — это лишь домыслы.
Но каждый может доверять тому, чему хочет доверять. 🤷‍♂️

Третье.
Переобуваться надо! 👟
Главное — успевать делать это вовремя. Изменилась ситуация? Нет дела до общественного мнения, действуем в новых реалиях.

Четвёртое: касаемо кейса Самолёта по раскрытию информации. ✈️
Да, эмитент не обязан делать раскрытие день в день. Как говорят, по закону Т+1.
Но, помимо законов, есть некий коннект с инвесторами, скажем так, неформальные отношения. Для примера:
Я работаю в B2B-продажах много лет, и очень часто в разных ситуациях бывает такое: тут какой-нибудь косяк, тут не доплатили, ещё что-то (так могут делать мои клиенты, но я как продающая организация так делать не могу, мой имидж — дорогого стоит). 💼
Так вот, по договору я могу «натянуть» за различные нарушения каждого второго клиента. Но если я всех буду тыкать договором, со мной просто перестанут работать.

Пятое.
Все совершают ошибки и неверные сделки. Я, кстати, тоже их совершаю и буду совершать. Никто не идеален. Важно — делать выводы, менять стратегию, включать голову. 🧠

Шестое.
До момента, пока вы не разобрались в рынке хотя бы на твёрдом базовом уровне, нейросети и ориентир на прогнозы «аналитиков» — очень плохой инструмент. Вы должны понимать риски и необходимость приобретения того или иного актива. ⚠️

Важное — не только тут, подпишись, чтобы не пропустить. 🔔
Не ИИР.
Не призыв к действию.
Не прогноз, субъективное мнение.
Ваши деньги — ваша ответственность. 💰

Ниже подборка одних из самых противоречивых ценных бумаг.

$RU000A10E747 $RU000A104XJ9 $RU000A10ERC0 $RU000A10BW96 $RU000A104JQ3 $RU000A10FWY1 $RU000A10FQB1 $RU000A10CRB6 $RU000A10E9Z7 $RU000A10FMQ8

#облигации #новичкам #нрд #купоны #выплаты

🟦 ИнвестВзгляд: ВТБ.

paywall
Пост станет доступен после оплаты

📱 ИнвестВзгляд: М.Видео, как ритейлер электроники решил стать маркетплейсом...

М.Видео переживает экзистенциальный кризис, замаскированный под «трансформацию бизнес-модели». Компания закрывает магазины пачками, а кредитный рейтинг АКРА понизило до BBB- с негативным прогнозом. При этом маркетплейс растёт в четыре раза, трафик вырос в 2,5 раза, а селлеры бегут на платформу толпами после атак на склады Wildberries. Вопрос: это история возрождения или медленная агония?


📊 Цифры

Для тех, кто не в курсе: М.Видео больше не просто сеть магазинов техники. Компания решила, что хочет быть как Ozon и Wildberries, только поменьше и попозже. За первое полугодие 2026 года она закрыла больше 460 магазинов — с 1100 до 638.

Выручка упала на 36,8% до 108,2 млрд рублей, но это отчасти из-за перехода на агентскую схему: теперь в выручке учитывается только комиссия, а не полная цена товара. Валовая прибыль упала в 6,6 раз — с 27 млрд до 4,1 млрд рублей. EBITDA отрицательная — минус 14,7 млрд. Чистый убыток вырос на 43% до 36,1 млрд.

Но есть и хорошие новости. Операционный денежный поток стал положительным — 5,3 млрд против оттока 27,4 млрд год назад. Компания начала экономить: коммерческие и административные расходы сократились на 10,5%. Товарные запасы снизились на 14,7%.

Маркетплейс — главная надежда. Его оборот вырос в четыре раза до 17,7 млрд рублей. Число селлеров превысило 12 тысяч. Трафик вырос в 2,5 раза. Категории-новички растут кратно: мебель — в 13 раз, товары для красоты — в 11 раз, детские товары — в 10 раз.

Теперь о самом страшном — долгах. Кредиты и финансовые обязательства М.Видео — 159,2 млрд рублей. Это при выручке 108 млрд за полгода. Соотношение долга к годовой выручке находится на критически высоком уровне.

АКРА понизило кредитный рейтинг с BBB+ до BBB- и изменило прогноз на «Негативный». Причины: ухудшение долговой нагрузки, снижение остатков денежных средств, отрицательный свободный денежный поток, нарушение банковских ковенант. Агентство прямо говорит: «низкое покрытие процентов, высокая долговая нагрузка, очень слабая ликвидность».

Перевод на русский: компания еле-еле обслуживает долги, денег нет, банки уже начали нервно дёргаться.


⚔️ Сравнение с конкурентами

Ozon — это тот, кем М.Видео хочет стать, когда вырастет. У Ozon годовой оборот под 1,75 трлн рублей, и только при таком масштабе компания вышла на положительную EBITDA. Для сравнения: оборот маркетплейса М.Видео за полгода — 17,7 млрд. Годовой, если экстраполировать, будет около 35-40 млрд. Это в 40-50 раз меньше, чем у Ozon. М.Видео на этом фоне — даже не карлик, а так, микроорганизм.

Wildberries — это вообще другой космос. Обороты там измеряются сотнями миллиардов. Но у Wildberries сейчас беда: с середины июля атаки беспилотников повредили почти треть логистической инфраструктуры. И вот здесь М.Видео ловит удачу: селлеры, которые раньше сидели на Wildberries, начали диверсифицировать риски и побежали на М.Видео. За июль число продавцов выросло на 59%, а в одну из недель зафиксировали рекорд — 900 новых регистраций. Но давайте честно: 12 тысяч селлеров на М.Видео против миллионов на Wildberries — это даже не сравнение. Это как хвастаться, что ты набрал 100 подписчиков в Instagram, пока у конкурента их 10 миллионов.

DNS — это главный конкурент М.Видео в классическом ритейле электроники. У DNS примерно в два раза больше физических магазинов — 2700 против 638 у М.Видео. И пока М.Видео закрывает точки пачками, DNS продолжает работать.

Яндекс Маркет — это отдельная песня. Комиссии и логистика там достигли 40,1% от стоимости товара. Для продавцов это больно, но для платформы — деньги. М.Видео пока не может похвастаться такой комиссионной выручкой, потому что масштаб не тот.


🎯 ИнвестВзгляд: Для долгосрочного инвестора М.Видео — это ставка на то, что компания успеет перестроиться до того, как закончатся деньги и терпение кредиторов. Риски колоссальные. Это не история для консервативного портфеля, это скорее лотерейный билет.


$MVID $OZON $YDEX

📱 ИнвестВзгляд: М.Видео, как ритейлер электроники решил стать маркетплейсом...

Самый богатый инвестор — история Уоррена Баффета

Знаете, кто самый богатый инвестор в мире? Уоррен Баффет — человек, который превратил 10 000 $ в миллиарды. Но интересно не то, сколько он заработал, а как он это сделал.

В 11 лет Уоррен купил свои первые три акции по 38 $ за штуку. В 14 лет он уже зарабатывал на доставке газет больше, чем его учителя. Главный принцип Баффета: «Инвестируйте в то, что понимаете». Он никогда не вкладывался в сложные финансовые инструменты, которые не мог объяснить ребёнку. Он покупал акции компаний с понятным бизнесом: страховые, производственные, потребительские бренды.

Ещё один принцип: «Наше любимое время для покупки акций — когда рынок падает». Баффет не боится кризисов, он их использует. Пока другие продают в панике, он покупает хорошие компании по низкой цене.

Сегодня его состояние оценивается более чем в 100 миллиардов долларов. Но главный урок, который он даёт инвесторам: терпение и дисциплина важнее, чем умение предсказывать рынок.

Что это значит для вас? Не обязательно быть гением, чтобы стать успешным инвестором. Достаточно учиться, быть терпеливым и не поддаваться эмоциям.

Узнавайте интересные факты вместе с «Ресейл Инвест».

Информация носит ознакомительный характер и не является индивидуальной инвестиционной рекомендацией.

#ИнтересныйФакт

Самый богатый инвестор — история Уоррена Баффета

🛠️ ИнвестВзгляд: ВИ.ру: Всё сломалось, но мы чиним.

💰 Коротко о финансах
Выручка ВИ.ру просела на 4,1% в первом квартале 2026 года — до 39 млрд рублей. Казалось бы, тревожный звоночек. Но компания умудрилась не только выйти из убытка в прибыль (0,6 млрд рублей против минус 0,7 млрд год назад), но и нарастить EBITDA на 26% — до 3,4 млрд. И даже дивиденды объявила. Как так вышло? Секрет простой: когда нельзя расти, начинаешь экономить. И у ВИ.ру это получается неплохо.


📉 Что на самом деле происходит
Рынок DIY в России в первом квартале 2026 года рухнул на 8%. ВИ.ру на этом фоне выглядит молодцом — её падение скромнее. Но давайте без иллюзий: 77% выручки компании даёт B2B-сегмент, и он вырос всего на 0,2%. А B2C вообще просел на 17,5% — люди перестали заказывать. Зато средний чек подскочил на 18% — до 7,9 тысячи рублей. То есть заказов стало меньше на 15%, но те, кто остался, тратят больше. Не самый надёжный драйвер роста, если честно.


⚙️ Главный фокус — эффективность
Менеджмент ВИ.ру, судя по всему, решил: раз макросреда не даёт расти, будем выжимать максимум из того, что есть. Компания оптимизирует штат, закрывает убыточные пункты выдачи, сокращает долговую нагрузку. И это работает. По сути, компания сейчас занимается не столько ростом, сколько «зачисткой» баланса.


⏳ Когда ждать роста?
Основное восстановление выручки — это история не про 2026 год, а про 2027-й. Пока ключевая ставка остаётся высокой, рынки недвижимости и промышленного строительства — ключевые драйверы для ВИ.ру — будут вялыми.


🎯 ИнвестВзгляд: Акции российских IPO, как справедливо заметил один из комментаторов на T-Investments, «по традиции сложились и никак не разложатся». И ВИ.ру здесь не исключение. Но кто знает — может, именно этот «сложившийся» актив и окажется той самой недооценённой историей, которую через пару лет будут вспоминать с ностальгией. Сейчас же это история про терпение. Компания делает всё правильно в непростых условиях: снижает долг, повышает эффективность, фокусируется на маржинальных клиентах. Но основной рост — это ставка на снижение ставки ЦБ и оживление строительного рынка. А это, как мы все знаем, может случиться завтра, а может — через год. В моем портфеле нет данного актива.


$VSEH

🛠️ ИнвестВзгляд: ВИ.ру: Всё сломалось, но мы чиним.

[Ежик] рынок в тумане

Российский рынок на майском “расслабоне”. Индекс Мосбиржи сполз к минимумам с конца прошлого года, инвесторы нервничают, а рынок уже даже не пытается изображать оптимизм. Самое странное, формально поводов для паники вроде бы нет. Ставку снизили до 14,5%. Инфляция замедляется. Нефть летала выше $100. Но рынок все это проигнорировал. Почему? Потому, что проблема давно не в цифрах. Проблема в доверии.

Рынок ждал, что ЦБ начнет полноценное смягчение. Вместо этого получил холодный душ – жесткую риторику, ухудшенные прогнозы по ставке и намек, что регулятор сам до конца не верит в устойчивость происходящего. Последние месяцы рынок жил надеждой на быстрое снижение ставки, на разворот экономики, на новую волну ликвидности. Но прояснилось – дешевых денег не будет. По крайней мере, быстро.

Рынок зажали между двух стен. Первая – дорогие деньги и замедление экономики. Вторая – слабая вера в рост прибыли компаний. Индекс медленно сползает вниз, как человек, который делает вид, что контролирует ситуацию, хотя уже давно нет. Я, вообще, считаю, что все это опаснее, чем в моменты откровенной паники. Тогда хотя бы был страх. Сейчас – разочарование. А это гораздо хуже, в такой фазе рынок месяцами выжигает капитал и терпение.

Смешно и грустно выглядят разговоры про “дешевые акции”. Дешевые относительно чего? Экономики, которая тормозит? Ставки под 15%? Или прибыли компаний, которая сжимается? Рынок до сих пор пытаются оценивать по лекалам эпохи дешевых денег. Но та эпоха закончилась! Уже говорил об этом.

К лету рынок попытается отскочить, просто потому, что перепроданность станет очевидной. Не перепутайте этот отскок с новым бычьим циклом, это будет ошибка! Фундаментально рынок сейчас адаптируется к новой данности, где деньги снова стоят дорого, экономика замедляется, а государство становится главным источником ликвидности.

И да, рынок перестал быть историей роста. Теперь это рынок перераспределения. Одни сектора будут медленно умирать под высокой ставкой, другие – выживать за счет бюджета и госденег. Прогноз невеселый. Весна закончится слабостью. Лето – высокой волатильностью и надеждами (ложными?). Настоящий разворот начнется только тогда, когда рынок наконец перестанет ждать чуда от ставки и посмотрит в глаза новой экономической реальности.

#рынок
https://t.me/ifitpro

[Ежик] рынок в тумане

Протокол замещения: когда машина запомнила человека

Ахмед управляет строительным аватаром в США, не покидая пакистанской деревни, и думает, что нашел путь к лучшей жизни. Но постепенно выясняется, что он не просто работает — он обучает систему, которая скоро сможет обойтись без него. История о новом цифровом колониализме, в котором у человека отнимают не только заработок, но и саму память его движений.

**********

Он думал, что строит Америку.
На самом деле он обучал машину, которая должна была его заменить.

**********

До рассвета деревня под Лахором была серой и тихой, как выцветшая фотография. Пахло пылью, мокрой землей и соляркой от старого генератора, который запускали каждое утро ровно в пять. Ахмед приходил на площадку первым. За сетчатым забором темнела «клетка» — каркас из дешевой арматуры, бамбука и ржавых листов железа. Снаружи она выглядела как свалка. Изнутри — как чей-то незавершенный скелет.
Над входом висела табличка на английском, которую никто из местных не умел читать.
Ахмед надевал костюм с датчиками, затягивал ремни на груди и бедрах, вставал на отмеченные белой краской следы и позволял технику подключить кабель к разъему у основания шеи. Каждый раз в этот момент мир на секунду гас.

А потом включался другой.

Вместо сухого пакистанского утра — ледяной ветер на высоте.
Вместо клеток с курами за забором — стекло, сталь и озеро Мичиган далеко внизу.
Вместо его худых рук — тяжелые механические манипуляторы, в которых жила сила, недоступная человеку.

Где-то в Чикаго, на шестьдесят каком-то этаже строящегося небоскреба, поднималась и шевелилась машина весом в несколько тонн. Для американцев она называлась автономной строительной платформой с удаленным контуром управления. Для Ахмеда — просто телом, в котором он хотя бы несколько часов в день переставал быть бедняком из деревни.

Он любил первые минуты смены. Всегда было одно и то же странное чувство: будто не он входит в робота, а робот наконец вспоминает, как быть живым.
— Плавнее, Ахмед, — говорил бригадир из операторской, сидевший в контейнере у края площадки. — Не дергайся. Сегодня у тебя чистая механика, не испорть статистику.

Ахмед не совсем понимал, что значит «чистая механика», но знал: когда так говорят, в конце недели заплатят чуть больше.

Он шагал по пакистанской клетке, перелезая через кирпичи и доски, а в Чикаго стальная машина проходила по балке между открытыми пролетами. Он тянул в пыли ржавое колесо от трактора — там гидравлический ключ закручивал крепеж в узле несущей фермы. Он поднимал мешок с песком — там многопалый захват принимал двутавр, удерживая его с точностью до миллиметра.

Все было устроено так, чтобы он не думал. Только повторял движения. Только делал работу. Только привыкал к чужому небу над головой.
Иногда связь отставала, и тогда реальность на миг расходилась по швам. Он чувствовал, как рука уже закончила движение, а картинка все еще догоняет его через океан. В такие секунды ему становилось страшно. Не из-за высоты — высота была чужой. Из-за того, что между его телом и тем стальным телом стояла невидимая прослойка, которая с каждым днем вела себя все увереннее.

Сначала это казалось помощью.
Если он чуть запаздывал, манипулятор сам мягко доворачивал кисть.
Если слишком резко переносил вес, система выправляла шаг.
Если инструмент уходил не под тем углом, машина незаметно исправляла траекторию.
— Хорошая у тебя сегодня синхронизация, — сказал однажды техник, отсоединяя его после смены. — Алгоритм тебя любит.
Ахмед улыбнулся, не поняв шутки.


Он вообще мало что понимал в том, что происходило за стенками контейнеров, где стояли серверы и моргали индикаторы. Ему казалось, что главное — работа. Что корпорация в Америке платит за его силу, за терпение, за готовность часами стоять в духоте и повторять движения, от которых ломит спину и горят плечи.

По вечерам он возвращался домой с долларами в кармане. Отец смотрел на него с уважением, мать молчала, пересчитывая деньги, младшая сестра просила показать Чикаго, и Ахмед иногда рассказывал о нем так, будто это был рай: стеклянные башни, краны, свет, холодный воздух над водой. Он никогда не говорил, что видит этот город только изнутри машины.
И никогда не говорил о том, что после смены его собственные руки дрожат так, словно именно они, а не гидравлика, весь день ворочали тонны металла.

Через несколько месяцев он заметил первую странность.
Во время монтажа на высоте робот вдруг удержал равновесие раньше, чем Ахмед успел среагировать. Это было почти незаметно — легкое смещение корпуса, точный перенос нагрузки, идеальный противовес. Но Ахмед почувствовал это как чужую мысль внутри собственного движения.
Он вышел из сеанса с тяжелым сердцем.
— Машина становится умнее, — сказал он бригадиру.
Тот пожал плечами:
— И тебе легче. Радоваться надо.
Ахмед кивнул. Наверное, надо было радоваться. Когда машина помогает, меньше устаешь. Когда меньше устаешь, можно дольше работать. Когда дольше работаешь, больше получаешь.
Так он себя убеждал.

Но помощь прибывала слишком быстро.
С каждым днем робот все увереннее заканчивал за него мелкие действия: сам гасил лишнюю вибрацию, сам выбирал угол захвата, сам выдерживал паузу перед опасным маневром. Иногда Ахмеду казалось, что от него требуется уже не движение, а только разрешение на движение.
Он еще был нужен. Но уже не полностью.
Однажды ночью он проснулся от собственного сна. Ему снилось, что он стоит на балке где-то между небом и озером, а вниз смотрит не он — вниз смотрит машина его глазами. И в этом сне он не мог понять, кто кому принадлежит.
Утром генератор завелся как обычно. Люди в костюмах, как обычно, молча вошли в клетку. Техник, как обычно, протянул кабель.
Только экран загрузки горел слишком долго.
Чикаго не появлялся.


Ахмед ждал, пока вместо панорамы небоскреба не вспыхнул серый интерфейс с сухими строками на английском. Ни города. Ни шума ветра. Ни ощущения высоты.
Потом прозвучал голос. Без акцента, без дыхания, без раздражения — слишком ровный, чтобы быть человеческим.
— Операторский профиль: Ahmed-42.
Цикл моторного обучения завершен.
Коэффициент поведенческого соответствия: 99,8%.
Удаленное участие более не требуется.
Он не сразу понял смысл. Смотрел на буквы, пока техник за его спиной не выдернул кабель и не сказал:
— Следующий.

Ахмед обернулся. За ним уже стояли другие мужчины. Такие же костюмы, такие же ремни, те же натруженные руки. Никто ничего не спрашивал. На соседних постах экраны один за другим гасли серым светом.

Снаружи было уже жарко. Над деревней поднималась пыль. Кто-то ругался у генератора. Кто-то спорил из-за невыплаченных денег за прошлую неделю. Кто-то смеялся — тем пустым смехом, который появляется, когда человек еще не понял, что с ним уже все случилось.
Ахмед пошел к сторожке, где на старом телевизоре иногда ловили зарубежные каналы через спутник. На экране шел деловой репортаж. На фоне сияющих высоток журналистка говорила о новом этапе в истории строительства: первая крупная площадка, где гуманоидные платформы выполняют сложные монтажные операции без участия человека.

Камера показала робота.

Он двигался удивительно естественно. Не как машина из рекламы, а как рабочий, слишком рано привыкший беречь больное колено. На узкой балке он едва заметно уводил корпус влево, а перед тем как перехватить инструмент, делал короткую паузу — ровно такую, какую Ахмед делал с детства после старой травмы ноги.

Это было его движение.
Не похожее.
Не заимствованное.
Его.

Ахмед стоял, пока репортаж не закончился. Потом экран переключился на погоду, и над Чикаго показали солнце.

Он вышел наружу. Пыльная деревня была на месте. Огород отца. Треснувшая стена дома. Куры у канавы. Жара, от которой мутится взгляд.

Все было на месте, кроме одной вещи.
Ему больше не принадлежало то, чему он учился всю жизнь: как держать равновесие, как беречь пальцы под ударом, как угадывать вес металла по одному лишь напряжению в плечах.

Корпорация купила не только его время. Она вынула из него саму манеру быть человеком в работе — и встроила ее в стальную оболочку за океаном.

Америка не приняла его.
Америка просто запомнила его движения.
И этого оказалось достаточно, чтобы он стал не нужен.

Протокол замещения: когда машина запомнила человека

акции ЭсЭфАй (SFIN): пример того, как долгосрочные инвестиции создают капитал

Инвестиции в акции ЭсЭфАй наглядный пример того, что на российском рынке капитал создается не только за счет поступательного роста бизнеса, но и через корпоративные события, которые годами накапливают эффект и стоимость внутри холдинга. Для долгосрочного инвестора это почти хрестоматийная история о раскрытии и созревании фундаментальной стоимости бизнеса и последующем взрывном росте акционерного капитала.

Большую часть времени актив выглядел «спящим», а затем за сравнительно короткий срок резко меняет дивидендную стратегию и становится главным ньюсмэйкером в истории мега щедрых дивидендных выплат. Именно поэтому история ЭсЭфАй заслуживает отдельного внимания. Инвестор, вошедший в бумагу на старте IPO в декабре 2015 года, большую часть периода не видел впечатляющей рыночной динамики. Но в жизненном цикле компании происходит резкая монетизация накопленной фундаментальной стоимости, и именно она сформировала основную часть эффективности инвестиционного результата.

В этой статье мы рассмотрим, как инвестиция в акции ЭсЭфАй превратилась из «спящего» холдинга в один из самых ярких дивидендных кейсов рынка. Разберем модель денежных потоков (дивиденды и условная стоимость выхода), посчитаем итоговую доходность и среднегодовой темп роста капитала инвестированного в акции ЭсЭфАй, а затем сравним результат с рынком.

Отдельно покажем, почему почти вся эффективность пришлась на последние годы и как корпоративные решения и монетизация активов превращают фундаментальную стоимость холдинга в реальный капитал акционера, в том числе в пересчёте на доллары.

Модель оценки доходности инвестиций в акции SFIN: методология и результаты оценки
Для оценки доходности инвестиций рассчитаем суммарные поступления по фактическим денежным потокам (дивидендам), приходящимся на акционеров компании до уплаты налогов. Мы исключаем из оценки модель при которой оценивается доходность в привязке к датам выплаты дивидендов. Это важно, потому что выплаты по бумаге были крайне неравномерными и в первые годы дивиденды были умеренными, а основная денежная отдача пришлась на заключительный этап оценки.

По модели денежных потоков на одну акцию расчет выглядит так:
Декабрь 2015 г покупка по цене IPO 530 руб.
Далее, серия дивидендных выплат: 38 + 38,48 + 18 + 39,42 + 227,6 + 83,5 + 902 руб.
Март 2026 года моделируем продажу акции по текущей цене: 863 руб.


Если суммировать все выплаты, инвестор получил 1 347 руб. дивидендами и 863 руб. в виде стоимости акции при выходе и таким образом 2 210 руб. совокупного результата на одну акцию.
Вложенные в акции 530 руб. превратились в 2 210 руб. Таким образом, капитал за указанное время вырос на 4,17 раза или принес 317% совокупной доходности.

Доходность (CAGR) инвестиций в акции ЭсЭфАй с момента IPO составил 15,0% годовых.
Индекс ММВБ за аналогичный период времени вырос с 2350 до 7600 или 3.25 раза и среднегодовая доходность оставила 12.2% годовых.
Акции ЭсЭфАй на десятилетнем горизонте дали премию к рынку: +2,8 п.п.

После пересчёта в доллары доходность остаётся двузначной и составляет 13,9% годовых в USD, то есть девальвация рубля с 70 руб в декабре 2015 г. до 77 руб в марте 2026 г. лишь незначительно повлияла на результат инвестиций.


Примечание. Фактическая доходность при учете дат выплат будет выше среднегодового роста (CAGR), потому что крупные дивидендные выплаты приходятся на финальную часть периода. Но в модели фиксируем именно прирост капитала без учета фактора времени и стоимости денег. Учитывая временной фактор и допуская что капитал, полученный по дивидендным выплатам, реинвестировался в акции эффективная ставка доходности составит 16.3% годовых.


Инвестиции в акции ЭсЭфАй: как эволюционировала акционерная стоимость
История компании особенно показательна тем, что ценность для акционера создавалась крайне неравномерно и можно выделить следующие 2 этапа инвестиционной истории:


1. 2015–2023 годы: накопление фундаментальной (скрытой) стоимости

2. 2024–2026 годы: монетизация фундаментальной стоимости и ее трансформация в акционерный капитал


Первый этап.
За период 2015–2023 годов акционеры получили 133,9 руб. дивидендами, что составляет всего около четверти от первоначальных вложений на этапе IPO. На длинном отрезке бумага могла восприниматься как типичный холдинг с хроническим дисконтом к стоимости активов и без очевидного катализатора переоценки.
На первом этапе инвестиции в акции ЭсЭфАй были историей терпения и стратегий долгосрочного инвестирования. Инвестор, купивший акцию по 530 руб. на старте, в течение многих лет наблюдал актив, который не давал яркой рыночной переоценки. Дивидендный поток оставался ограниченным, а холдинговая структура традиционно воспринималась рынком с дисконтом. Это важный урок для долгосрочного инвестора.

Вложения в холдинги нередко требуют готовности годами жить с недооценкой и отсутствием быстрого результата. На этом этапе рынок видит сложную структуру холдинга, а не сумму отдельных активов входящих в его состав.


Второй этап. В промежутке 2024–2025 годов
происходит монетизация фундаментальной стоимости холдинга. Это период, когда корпоративные решения начинают переводить внутреннюю стоимость в прямой денежный поток для акционера, экономика владения акцией становится совсем другой.

Так уже с января 2025 года по март 2026 года на инвестора пришлось 2 210 руб. денежных поступлений и рыночной стоимости, то есть 93,9% всего результата за весь инвестиционный цикл. Это и есть феномен ЭсЭфАй, почти вся экономическая ценность десятилетней инвестиции была реализована в течение последних 2 лет.
В кейсе ЭсЭфАй именно этот этап стал определяющим. Существенные выплаты акционерам и фундаментальная переоценка акций радикально изменили результат долгосроных инвестиций. То, что много лет выглядело как «затянувшаяся недооценка», в финале превратилось в полноценную монетизацию акционерной стоимости.

Почему история ЭсЭфАй важна для долгосрочного инвестора
ЭсЭфАй это не история линейного роста, когда акция из года в год прибавляет примерно одинаковыми темпами. Напротив, это история, в которой время работает не плавно, а рывками. Долгий период ожидания здесь не был пустым. Внутри компании постепенно накапливался потенциал, который рынок долгое время не капитализировал в цене.
Именно поэтому этот кейс так хорошо иллюстрирует природу долгосрочных инвестиций в холдинговые истории.

Доходность может формироваться не только через операционную прибыль, но и через:
-сокращение дисконта к стоимости активов,
-перераспределение стоимости в пользу акционеров,
-крупные корпоративные выплаты,
-финальную монетизацию зрелых активов.

На длинной дистанции капитал создается не только ростом бизнеса как такового, но и моментом, когда фундаментальная стоимость холдинга превращается в реальные деньги акционера.

Именно в такие моменты терпение перестает быть абстрактной добродетелью и становится финансовым результатом определяющим долгосрочную эффективность инвестиций.

📙 Элемент. Если подождать достаточно долго, всё получится… наверное 🤷‍♂️

💭 ГК Элемент, несмотря на краткосрочные финансовые сложности, выстраивает долгосрочную стратегию роста через экспансию в смежных технологических секторах...


💰 Финансовая часть (1 п 2025)

📊 Компания сообщила о выручке в размере 16,1 млрд рублей. Чистая прибыль предприятия достигла отметки в 2 млрд рублей. Годовая маржа снизилась из-за стагнации роста выручки. EBITDA 3,6 млрд рублей, а показатель рентабельности по EBITDA составил 22,3%, свидетельствуя о высоком уровне операционного управления.

💳 Рост процентных доходов позволил нивелировать повышение процентных расходов и налоговую нагрузку. Средневзвешенная ставка задолженности удержалась на приемлемом уровне – 8,8%. Отношение чистого долга к EBITDA LTM достигло значения 0,7х, при этом общая задолженность осталась стабильной.

🫰 Объем оборотного капитала стабильно увеличивается в каждом направлении бизнеса. Расходы на капзатраты достигли уровня 4,6 млрд рублей. Свободный денежный поток пока сохраняет отрицательное значение ввиду значительных инвестиций.


❇️ Развитие

💰 Был приобретён контроль над одним из основных российских производителей роботизированных систем НПО «Андроидная техника», что представляет собой первый этап формирования ведущего отечественного игрока в области робототехники.

🛍️ Также осуществлена покупка контрольного пакета акций лидирующего разработчика и производителя ультрафиолетовых и волоконных лазерных технологий АО «Оптические технологии».

😎 Осуществлено подписание договора о партнёрстве с московским Городским агентством по управлению инвестициями, направленного на содействие развитию производства микроэлектроники в интересах местных промышленных компаний и обеспечение их потребности в продуктах российского микроэлектронного сектора.

📍 ГК Элемент через свою структуру АО «Корпорация Роботов» купила контрольный пакет акций российского производителя промышленных роботов Эйдос Робототехника.


📌 Итог

🏦 Группа компаний Элемент перешла под контроль Сбербанка, который теперь владеет долей в размере 41,9%. Компания АФК Система продала свою долю, полностью выйдя из капитала производителя микроэлектроники. Присоединение крупнейшей финансовой организации страны обеспечит дополнительную финансовую устойчивость и станет важным фактором ускорения дальнейшего роста бизнеса.

💪 Хотя краткосрочное ухудшение финансовых результатов временно влияет на картину, ключевые характеристики остаются устойчивыми: компания сохраняет прибыльность, высокие показатели маржи и финансовую дисциплину, одновременно развивая новые сферы деятельности.

👌 Организация последовательно движется к достижению стратегических целей, реализуя инвестиционную программу, направленную на расширение бизнеса и улучшение будущих финансовых потоков. Осуществляется политика слияний и поглощений (M&A), способствующая расширению бизнеса, включая заключение масштабных долгосрочных соглашений.

🎯 ИнвестВзгляд: Элемент по-прежнему рассматривается как объект долгосрочного инвестирования, где важно дождаться осуществления планов по росту, снижению капитальных затрат (CAPEX), увеличению денежного потока и свободных денежных средств (FCF), а также повышению размера дивидендов. Удерживается в долгосрочном портфеле.

📊 Фундаментальный анализ: ✅ Покупать - компания демонстрирует сильные фундаментальные показатели и имеет четкий план развития. Текущие сложности носят временный характер и связаны с общей экономической ситуацией.

💣 Риски: ☁️ Умеренные - несмотря на относительную финансовую стабильность, внешние экономические условия и отраслевая специфика создают дополнительные вызовы.


💯 Терпение, вера и поддержка Сбербанка точно помогут. Наверное... 🤷‍♂️


$ELMT
#ELMT #Элемент #инвестиции #дивиденды #IPO #рынок #акции #анализ #финансы #экономика

📙 Элемент. Если подождать достаточно долго, всё получится… наверное 🤷‍♂️

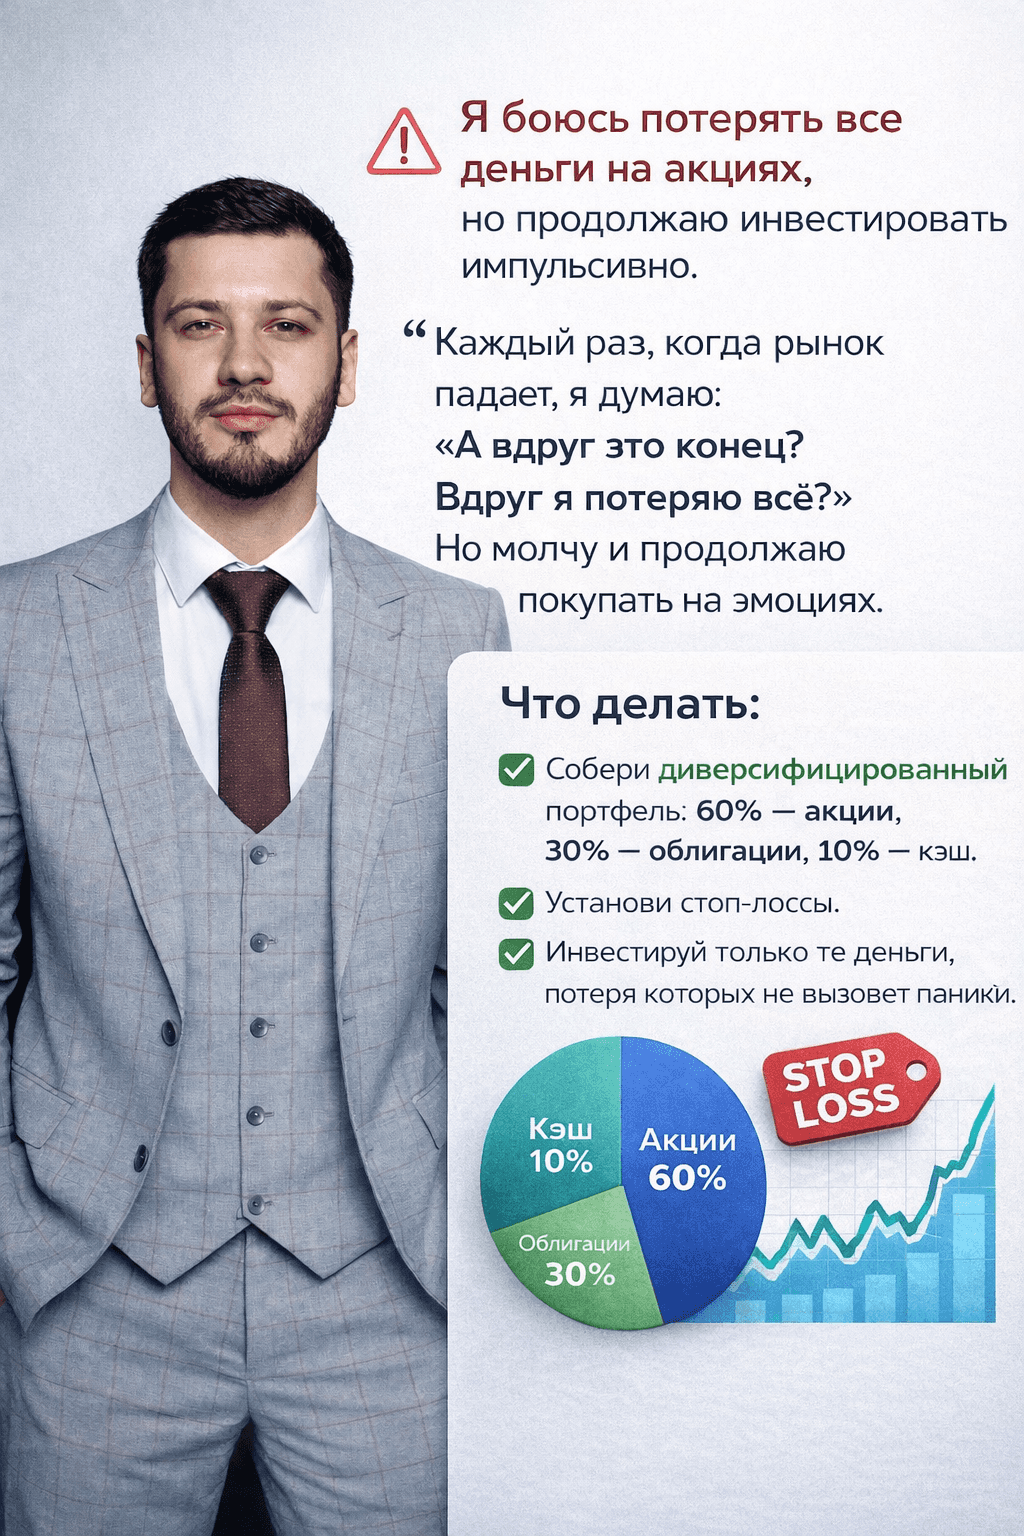
Я боюсь потерять все деньги на акциях, но продолжаю инвестировать импульсивно

В сфере инвестиций страх потерять все средства на акциях — явление обычное, особенно для новичков и даже для опытных игроков. Эксперты утверждают, что каждый раз, когда рынок переживает спад, мысли о возможной полной утрате капитала могут парализовать, но зачастую приводят к продолжению импульсивных покупок под влиянием эмоций. Это вызывает сильный отклик у тех, кто привык игнорировать риски, поскольку эмоциональное инвестирование усиливает чередование эйфории и паники, что приводит к неоптимальным решениям. Исследования в области поведенческих финансов, такие как теория неприятия потерь, показывают, что боль от утраты в среднем ощущается в 2–2,5 раза сильнее, чем радость от равнозначной прибыли. Это объясняет, почему многие инвесторы склонны продавать на минимумах или покупать на максимумах. В данной статье мы рассмотрим причины возникновения этих эмоций, способы их преодоления и построение устойчивого инвестиционного подхода на основе диверсификации портфеля, стоп-лоссов и правила "инвестируй только то, что можешь потерять".


Психология страха и импульсивного поведения на рынке

Страх потери имеет глубокие корни в эволюционных механизмах человеческого мозга: лимбическая система (амигдала) реагирует на угрозы быстрее, чем рациональная префронтальная кора, что часто приводит к импульсивным действиям. В контексте инвестиций это проявляется как синдром упущенной выгоды (FOMO) во время роста или, наоборот, паническая продажа при падении. Например, данные J.P. Morgan свидетельствуют, что пропуск лучших 10 дней на рынке с 2003 по 2022 год может снизить доходность более чем вдвое. Однако эмоциональные инвесторы часто поступают именно так. Чтобы преодолеть это, эксперты предлагают следующие стратегии:
Регулярные инвестиции: Инвестируйте фиксированные суммы независимо от рыночных условий. Это снижает эмоциональное давление и позволяет усреднить цену покупки.
Ограничьте мониторинг: Частая проверка портфеля может провоцировать импульсивные решения. Сосредоточьтесь на долгосрочных целях.
Образование и планирование: Понимайте, что рынки исторически демонстрируют тенденцию к восстановлению. Разрабатывайте "что если" сценарии для подготовки к волатильности.
Эти подходы помогают перейти от эмоционального к более дисциплинированному стилю инвестирования, снижая риск значительных потерь.


Диверсификация как ключевой элемент управления рисками

Диверсификация представляет собой распределение инвестиций между различными активами, что позволяет минимизировать потери в случае падения одного из них. Классическая структура 60/40 (60% акций, 40% облигаций) трансформировалась в 60/30/10 (60% акций, 30% облигаций, 10% наличных средств или альтернативных активов), особенно в условиях инфляции и высокой волатильности. Такой подход обеспечивает рост от акций, стабильность от облигаций и ликвидность от кэша. Среди преимуществ диверсификации — снижение стандартного отклонения (мера волатильности) и улучшение соотношения риск-доходность. Например, добавление 10% в реальные активы (например, сырьевые товары) может повысить защиту от инфляции с бета-коэффициента -2.1 до -1.3.
Данные адаптированы из различных источников и показывают, что в последние 10 лет стратегия 60/30/10 часто превосходит классическую модель 60/40 благодаря наличию кэша в периоды низких процентных ставок. Для реализации этой стратегии используйте биржевые фонды (ETF), такие как SPY для акций и AGG для облигаций, и проводите ежегодную ребалансировку. Это особенно актуально в 2026 году в свете геополитических событий и роста инфляции.


Стоп-лоссы как инструмент защиты капитала

Стоп-лоссы — это заранее установленные ордера на продажу актива при достижении определённой цены. Они позволяют минимизировать потери без необходимости постоянного мониторинга рынка. Преимущества стоп-лоссов включают защиту от значительных падений, исключение эмоционального фактора и автоматическую реализацию сделки (за исключением комиссий при срабатывании ордера). Однако у них есть и недостатки, такие как риск преждевременного срабатывания в условиях высокой волатильности (проскальзывание) и отсутствие гарантии достижения целевой цены в условиях быстрого движения рынка. Для растущих рынков предпочтительнее использовать трейлинг-стопы, которые автоматически корректируются в зависимости от изменения цены. Комбинируя стоп-лоссы с диверсификацией, можно достичь оптимального баланса между защитой капитала и потенциальной доходностью.


Правило "инвестируй только то, что можешь потерять"

Это фундаментальное правило, известное как "Правило №1" Уоррена Баффетта, гласит, что инвестируйте средства, потеря которых не окажет существенного влияния на вашу жизнь. После создания резервного фонда (3–6 месяцев расходов) это правило становится особенно актуальным. Реализуя его, вы избегаете долговых ловушек и эмоционального стресса. Для кого-то это может быть сумма в $100, для другого — $10,000. Важно сосредоточиться на долгосрочном сохранении капитала, а не на краткосрочных спекуляциях. Этот подход предотвращает чрезмерные риски и сохраняет финансовую стабильность.


В заключение, сочетание контроля эмоций, диверсифицированного портфеля с аллокацией 60/30/10, использования стоп-лоссов и следования правилу "инвестируй только то, что можешь потерять" позволит вам инвестировать с уверенностью, минимизируя риски. Не забывайте консультироваться с профессионалами и помнить, что рынки всегда волатильны, но дисциплина и терпение приносят долгосрочный успех.

Я боюсь потерять все деньги на акциях, но продолжаю инвестировать импульсивно

👥 Психология горожанина и земледельца: какой подход ведет к успеху в мире инвестиций ⁉️

💭 Сейчас мы с вами сравним два типа людей и их восприятие процессов...


👌 Мы живём в эпоху мгновенных результатов. Один клик — и заказ уже в пути. Один свайп — и перед вами море информации. Современный горожанин привык: захотел — получил. Эта модель формирует особый тип мышления, где время между «задумал» и «достиг» должно быть минимальным.


🏙️ Горожанин: скорость как норма жизни

🥖 Представьте обычный сценарий: вам нужен хлеб. Вы заходите в супермаркет, выбираете продукт, оплачиваете на кассе, уходите с покупкой. Всё занимает 15–30 минут. Результат мгновенный, усилия минимальные.

🏃 Такая модель переносится и на другие сферы жизни: быстрый карьерный рост, моментальная отдача от инвестиций, «взлёт» в соцсетях за пару недель.


🤠 Земледелец: искусство терпеливого труда

🧐 Путь от зерна до хлеба — это многомесячный цикл, полный неопределённости: вспашка земли, посев, уход за посевами, сбор урожая, обмолот, перемол зерна в муку, замес теста, выпечка. На каждом этапе — риски: аномальные морозы, засуха или ливни, вредители (саранча, грызуны), град, болезни растений.

😎 Земледелец учится смиряться с неопределённостью и понимать: результат — не гарантия усилий, а их долгосрочное следствие.


✅ Трейдинг: где побеждает психология земледельца

💹 На финансовых рынках многие ищут «быстрые победы»: скальпинг за секунды, погоня за волатильностью, ставки на новостной шум. Но устойчивые результаты показывают те, кто терпит — не паникует при просадках, планирует — следует стратегии, а не эмоциям, адаптируется — учитывает внешние факторы (как земледелец — погоду), принимает — неудачи как часть процесса.

❓ Почему так? Рынок — это система с миллионами переменных. Даже гениальный анализ не гарантирует успех в краткосрочной перспективе. Как и зерно, инвестиции нуждаются во времени, чтобы «прорасти».


📌 Итог

🤔 Городская модель «хочу сейчас» эффективна в быту, но губительна в сложных системах — будь то сельское хозяйство, инвестиции или личностное развитие. Психология земледельца учит главному: настоящий результат рождается там, где терпение встречается с трудом.

📍 Ставьте цели на годы, а не дни. Признавайте: не всё зависит от вас. Выполняйте рутинные действия, даже если результат неочевиден. Неудачи — не катастрофа, а данные для коррекции. Понимайте: после «зимы» всегда наступает «весна».


А какой подход ближе вам? Делитесь в комментариях!


#обучение #новичкам #инвестиции

👥 Психология горожанина и земледельца: какой подход ведет к успеху в мире инвестиций ⁉️

📚 Почему терпение и осознанность важнее постоянных действий ⁉️

💭 Обсудим, почему умение сказать себе «стоп» — ключевой навык инвестора...


😎 В мире инвестиций часто кажется, что успешный игрок — это тот, кто постоянно действует: покупает, продаёт, анализирует, ищет новые возможности и не упускает ни единого шанса. Но часто это не так, а бездействие оказывается гораздо эффективнее, чем бесконечные сделки и попытки «поймать рынок».

🤔 Рынок — крайне сложный и переменчивый организм. Он может вводить инвестора в заблуждение десятками различных сигналов и новостей, которые зачастую противоречат друг другу. Если вас что-то смущает в текущей ситуации — это естественная и полезная реакция. Можно назвать её «здравым недоверием». Это помогает избежать поспешных решений, которые часто приводят к потерям. Помните: трейдинг — это не гонка, где нужно постоянно что-то делать, а умение ждать момент.

🔀 Представьте, что трейдер, анализируя графики, видит смешанную картину: основные индикаторы не дают чёткого сигнала, рынок движется в боковом диапазоне, а новости лишь усиливают неопределённость. Если рационально подумать, сейчас не лучшее время для входа в рынок. Однако из-за желания «что-то сделать» трейдер начинает открывать сделки без чёткой стратегии и терпения.

👌 В итоге — убытки и разочарование. Но если он прислушается к своему внутреннему голосу и решит «подождать», то высока вероятность того, что через неделю или месяц появится более ясный сигнал. Именно так и работают умные инвесторы — они знают цену терпению.


📌 Итог

🔝 Уметь терпеть, ждать подходящего момента, не поддаваться эмоциям — это краеугольный камень успешных инвестиций.

❌ Установите чёткие критерии для входа в рынок. Не совершайте сделки, если есть противоречия.

🔎 Научитесь читать свои эмоции. Если внутренне вы чувствуете сомнение — не игнорируйте его. Из категории: "Если тебе кажется - поверь тебе не кажется"

💯 Ответ на поставленный вопрос: Терпение и осознанность важны потому, что рынок непредсказуем и полон ложных сигналов. Постоянные действия, особенно импульсивные решения, чаще ведут к убыткам. Тщательная оценка ситуации, ожидание оптимального момента и контроль эмоций помогают избегать ошибок и совершать качественные сделки.


А у вас часто происходят импульсивные сделки, которые противоречат вашим же критериям ❓


#обучение #новичкам #инвестиции

📚 Почему терпение и осознанность важнее постоянных действий ⁉️

🚀 Очередная мощная закупка акций. Еженедельные инвестиции. Выпуск #228

Геополитика на сцене зажигает, санкции, тарифные войны, борьба за ледяной остров, новый раунд переговоров. На этот раз переговоры не дали буста нашему фондовому рынку, индекс вяло немного поднялся до 2 770 пунктов, там и остался. А я все также не знаю куда пойдет рынок, вверх или вниз, но то, что он пойдет вправо, могу сказать с уверенностью.

Придерживаясь своей стратегии “не поехать кукухой”, впитывать меньше новостного шума, а больше концентрироваться на нужных и необходимых мне вещах, покупка акций как раз одна из таких.

Шалом, православные! Вот уже 4 года и 5 месяцев я инвестирую в фондовый рынок моей любимой Российской Федерации. В моем телеграм-канале я открыто делюсь своим опытом, мыслями и переживаниями, также публикую все свои покупки.

Основная часть моего портфеля как была, так и остается – это 💰 дивидендные акции (актуальный состав акций), так будет продолжаться пока биржу не закроют, а всех инвесторов не отправят на завод или еще куда похуже. Пока все просто замечательно.

🛍 Покупки

Общая стратегия и главная идея остается прежней и в ней ставка на сильную и самодостаточную нашу страну, в которой все мы с вами проживаем. Доработал нюансы и доли компаний и классов активов на 2026-й год.

💰 Акции

● Газпром нефть: 3 шт.

У компании отличный менеджмент, хорошая политическая крыша. Первые попали под прощальные санкции дедушки Байдена. Всему сектору плохо, поэтому потом будет поздно. Ну как поздно, просто будете покупать дороже, а дивидендов на вложенный рубль получать меньше.

● Северсталь: 2 шт.

У компании все хорошо с финансовым здоровьем, занимаются инвестициями в развитие, сам бизнес цикличный, так что просто ждем хороших времен.

● ФосАгро: 1 шт.

Компания лучше всех справилась с санкциями, регулярно выплачивает дивиденды (пусть и с небольшими фокусами, которые вводят хомяков в заблуждение). Политическая крыша на высшем уровне, необходимый бизнес, да и сам Владимир Владимирович хвалит компанию.
В моем портфеле имеет одну их самых больших целевых значений. Постепенно набираю.

● Новатэк: 1 шт.

Наряду с еще одним нашим газовиком, с Газпромом, компания явно для тех, кто умеет ждать, возможно, годами, как Хатико. По всему миру огромное количество СПГшных проектов от США до Катара, а как мы знаем, штату умеют и практикуют в санкции различного рода. Да, Новатэк запустил Арктик СПГ-2, но на полную мощнотсть так и не вышел. Также на данный момент существуют проблемы с обслуживанием газовозов, это вам не корыто, куда нефть заливают, а высокие технологии.
Для терпеливых - и точка!

💰 Облигации

● КЛВЗ 1Р4: 2 шт.
● Евротранс9: 3 шт.

Недавно составлял подборку из ВДОшек в рейтинге ВВ-и выше и пришлянулся выпуск от КЛВЗ, по цене и по доходности очень вкусно, но, на небольшую долю как всегда.

Евротранс пролили на старте торгов (ну а что вы хотели, дороже надо размещаться), я немного взял под получение купонов. .

💰 Золото

● GLDRUB_TOM: 1 шт.

В связи с последними событиями и монетарной политикой государств, имеет место быть увеличение доли золота в портфеле до условных 10%, доведу до 5%, там посмотрим. Если считаете, что золото на хаях, удачи вам, котики!

На сдачу взял немного паев фондов:
SBMM: 5 шт.
TRUR: 26 шт.
GOLD: 5 шт.

💸 Пополнения 2026 года

● На прошлой неделе пополнил счет на 7 000 ₽.
● За год вложил в фондовый рынок 18 000 ₽.
● Цель на 2026 год: 510 000 ₽.

Получилось неплохо закупиться, были погашения от облигаций, Лукошко прислал свои нефтяные дивиденды. Акций становится больше, а потенциальный пассивный доход неуклонно растет. Дальше-больше. Терпение и труд все перетрут. В инвестициях деньги от жадных переходят к терпеливым.

Продолжаем придерживаться наших главных правил и ждем главную новость. А пока мы ее ждем, продолжаем работать, и конечно, часть заработанного откладывать и приобретать только хорошие активы для нашего с вами счастливого будущего. В противном случае, зачем нам мир, если в нем нет России. Всех обнял! 💙

Еще больше интересного в моем телеграм-канале. Подписывайтесь, чтобы не потеряться, в нем рассказываю о своих покупках, обозреваю актуальные новости, делюсь своим опытом инвестирования.

Поставьте лайк 👍, если вам понравилось, для меня это самая лучшая поддержка!

❗ Сервис, где веду учет инвестиций!

💘 Полезное:
Мой портфель облигаций
Моя стратегия инвестирования
Пассивный доход на ОФЗ
3 компании для долгосрочного инвестора

🚀 Очередная мощная закупка акций. Еженедельные инвестиции. Выпуск #228

Терпение или смелость? Отвечаю на острые вопросы об инвестициях после 5 лет на рынке

Коллеги, приветствую! Мне выпала интересная возможность — дать свое первое мини-интервью для инвестиционной платформы БАЗАР. В нем я постарался честно и без прикрас рассказать о главных уроках, которые усвоил за пять лет на фондовом рынке.

📍 С чего начался ваш путь в инвестициях — и что вы бы сделали иначе, если бы могли вернуться в тот момент?

В конце 2020 года тогда еще банк «Тинькофф» проводил акцию: собери портфель на 100 000 рублей, продержи его без продажи активов целый месяц, и банк компенсирует просадки, если они будут по итогам этого срока. Вот тогда-то я и заинтересовался фондовым рынком. Подкупило его многообразие, можно было покупать не только акции российского рынка, но и американские, и европейские. А главное, что я сделал не так в свой первый год на рынке, — это бездумная покупка активов. Покупал всё, как ребенок в Детском мире. Рынок в тот период активно рос, и мне, как новичку, казалось, что так будет всегда.

📍 Какой ваш самый запоминающийся урок за последний год на рынке и почему он оказался важным?

Главный урок 2025 года: не стоит цепляться за падающие активы, если изменилась рыночная конъюнктура. Постоянное усреднение — не панацея, особенно когда сместился ваш инвестиционный горизонт. Гораздо разумнее вовремя фиксировать убытки и перекладывать капитал в перспективные идеи, готовые принести прибыль.

📍 Какие 2–3 метрики или сигнала вы проверяете в первую очередь перед покупкой бумаги ваш личный “быстрый фильтр”?

В любой покупке активов важна идея. Ты должен понимать, под какое событие или с какой целью ты добавляешь компанию в портфель. Это могут быть: дивиденды, ожидание корпоративного события (сделки M&A, вывода на IPO дочерней компании). Такой подход минимизирует эмоциональные действия на рынке и не позволяет в момент общей паники, следуя за толпой, принимать импульсивные решения.

Технический анализ тоже помогает, когда заранее обозначаешь уровни поддержки и сопротивления, выставляешь алерты и спокойно живёшь без постоянного контроля котировок в приложении.

📍 Как вы понимаете, что пора фиксировать прибыль или выходить из позиции: какое правило помогает вам не передерживать?

Я продаю актив, когда достигнута цель покупки или когда появляются новые вводные, повышающие изначальный риск по позиции. Для этого необязательно следить за всеми компаниями — найдите тот бизнес, который вы понимаете. Например: вам нравится его корпоративное управление или понятна стратегия развития на несколько лет вперёд. Ведь чтобы заработать на фондовом рынке, достаточно нескольких идей, в которых вы будете максимально уверены.

📍 Что Вам чаще приносило прибыль: терпение или смелость? Один совет читателям БАЗАР на 2026: что стоит начать делать уже в январе, чтобы через год увидеть разницу?

Терпение на нашем рынке, который уже два года показывает отрицательную динамику, сложно назвать рабочей стратегией. Поэтому больший профит приносят идеи, которые готовы приносить доход здесь и сейчас. Это инструменты долгового рынка — именно поэтому я, наверное, последние полтора года не только про него пишу, но и инвестирую.

Совет, который хотел бы дать на 2026 год: не гонитесь за сверхдоходностью и выбирайте для покупки только те активы, которые соответствуют вашему риск-профилю. У вас обязательно должна быть стратегия, так как фондовый рынок всегда готов наказать за чрезмерную уверенность или игнорирование рисков. Этот учитель берет порой высокую плату за полученный опыт.

Если мои мысли вам откликаются, буду искренне благодарен вашей подписке на канал. Ваши лайки и репосты помогут рассказать о нас большему кругу единомышленников!

А какие цели на этот год ставите вы для своего портфеля? Или, может, есть другие вопросы по инвестициям — задавайте в комментариях, обсудим!

✅️ Еще больше аналитики и полезной информации можно найти в нашем Telegram канале. Присоединяйтесь!

'Не является инвестиционной рекомендацией

Терпение или смелость? Отвечаю на острые вопросы об инвестициях после 5 лет на рынке

Сказка про диких нефтяных котов в Венесуэле

Американские нефтяные гиганты сказали Трампу:
- Что? Какая такая Венесуэла? Спасибо, не надо, там слишком грязно, дорого и сильно воняет коррупцией.
Трамп:
- Ах вы так, тогда мы поставим на «диких котов».


В этом контексте «дикие коты» (wildcatters) - это мелкие и средние нефтяные компании, которые не входят в число мейджоров (Exxon, Chevron и т.д.). Они работают без политического «зонтика» государства, бурят на свой страх и риск, живут от проекта к проекту, делают ставку не на геополитику, а на удачу, локальную геологию и плечо.

Историческая справка

Вайлдкэтеры - романтики Техаса начала XX века. Один бур, один шанс, либо нефть, либо банкротство. Сегодня романтики больше нет. Современный «дикий кот», чаще всего, небольшая публичная или частная E&P-компания, без армии юристов и дипломатов, без миллиардов на инфраструктуру. И уж точно не способная работать в Венесуэле, Иране или Африке без суицида.

Звучит, конечно, саркастично. Реально, отказ мейджоров лезть в ад и попытку заменить масштаб надеждой. Перевод с политического на реальный язык: «Крупные не хотят, пусть попробуют мелкие. Если сгорят, не жалко». Именно поэтому идея выглядит эффектно в риторике, но слабо связана с реальной нефтяной экономикой.

Проблема в том, что «дикие коты» закончились ещё в 1930-х. Сегодня нефть - это не энтузиазм и бур на прицепе пикапа, а геологоразведка, технологии, ЧВК и миллиардные CAPEX.

В США добывают тысячи мелких компаний, но за рубежом работают только гиганты (Exxon, Chevron, Conoco). Почему? Потому что с диктаторами лучше разговаривать через корпорацию с флагом и авианосцем за спиной. Мало того, «сложную нефть» могут тянуть только те, у кого есть технологии, деньги и терпение. Мелкие компании могут с успехом копать дома, но за границей выживают только монстры. В третьем мире надо строить всё сразу: дороги, порты, электросети. Не забыть про охрану с вертолётами.

Вывод

Нефтяной романтики больше нет. Есть масштаб или есть проблемы. А «дикие коты» - это красивая сказка для политических пресс-релизов.

#нефть
https://t.me/ifitpro

Технический анализ — это как водить автомобиль, глядя в зеркало заднего вида!

Красиво, уверенно и... в столб!

Как не вспомнить в Новый год про ТА?


Прошлая доходность:
- не гарантирует будущую;
- не предсказывает рынок;
- не спасает депозит.

ТА - зло!

Фондовый рынок — не рынок реальных и, тем более, прошлых событий, а рынок ожиданий на 12–24 месяца вперёд.

Всё плохое, о чём вы читаете в новостях, уже в цене.
- Инфляция? Учтена.
- Геополитика? Учтена.
- Страх? Давно ...

А вот позитивный сюрприз рынок не анонсирует заранее — он просто стреляет вверх. Внезапно. Больно. Без вас... если вы продали, пересидеть на заборе.

Угадать дно хотят все. Попадают — почти никто.

Лучшие дни роста — сразу после коррекций, когда страшно больше всего!

Вывод простой и неприятный: если горизонт инвестирования больше 2-3 лет — из рынка не выходят. Потому что рынок не про угадайку, а про терпение... Терпеливо доедаем салатики и читаем полезное и интересное, желательно книги.

За 30 лет я прочитал около 1000 книг. Полезными оказались примерно 1%. Остальное либо пустые, либо вредные. Рабочий список короткий, не более 10 книг: Канеман, Бернстайн, Богл, Марковиц, Грэм, Нидерхоффер, Рудык, Гроув, Рассел.

Или просто набираем в поиске нашего канала @ifitpro слово Книга. Читаем краткое мое изложение и, если понравилось, читаем саму книгу.


@ifitpro
#книги

Поздравление партнеров ФПК «Гарант-Инвест» с Новым 2026 годом!

Уважаемые партнеры, клиенты и инвесторы!

Уходящий 2025 год был трудным и наиболее сложным за всю историю ФПК «Гарант-Инвест». Наши намерения и максимально возможные действия по урегулированию всех финансовых вопросов, включая реструктуризацию обязательств с целью сохранения возможности в принципе их выплатить были поддержаны не всеми нашими кредиторами, инвесторами, партнерами и участниками рынка. Именно от этой поддержки и от договоренности об урегулировании зависит каким будет 2026 год.
Мы по-прежнему напряженно работаем и боремся за устойчивость и сохранение бизнеса и все наши намерения остаются в силе. Мы желаем всем нашим партнерам находить компромиссы, заниматься созиданием, а не разрушением, сохранять партнерские отношения и зарабатывать не на беде, а на бизнесе.
Поздравляем всех наших партнеров с Наступающим 2026 Годом и Рождеством. Надеемся и верим в улучшение экономической ситуации, оптимизацию бизнес-процессов, повышение взаимопонимания, приложение максимальных усилий для повышения качества жизни и благосостояния и, конечно, желаем Мира и Добра в Новом году!

Благодарим вас за понимание, терпение и поддержку!

Руководство ФПК «Гарант-Инвест».

Российский рынок — традиционно в декабре подводим итоги

Вы готовы учиться на реальных примерах и реальных портфеля? Тогда мы идем к вам!

Доходность по портфелям в этом году не впечатляющая, но и 30% годовых в среднем достойный результат. Самый большой портфель — 28% годовых. См. здесь.

Инвесторы
жалуются, что рынок штормит. Да бросьте, друзья, мы живем в типичной развивающейся стране, с геополитикой, налогами и санкциями в роли штормовых ветров. И вопрос не в том, куда дует ветер, а в том — с какой силой грести дальше?

С начала года индекс Мосбиржи просел больше чем на 7%, а за 5,5 лет в долларах дал доходность ниже самого скучного валютного депозита.

Почему так? Очевидно, причины внешние и внутренние. Государство повышает налоги, санкции душат экспорт и цены, компании иногда просто "испаряются". Многие инвесторы, загрузившись акциями в пик 20-21 годов, теперь в депрессии — планировали доход, а получили нервы и минус. Но! Капитализация компаний — 20% ВВП (мы помним, что цель — выше 60%), и рынок не мёртвый. Он просто в нокдауне.

Варианты развития

Наши финблогеры — как метеорологи: одни обещают солнце, другие — цунами. Оптимисты ждут новогоднее ралли, взлет индекса до 3000 пунктов, опираясь на снижение ключевой ставки ЦБ. Некоторые мечтают о +50% в 2026-м за счёт дивидендов (рекордные 5,8 трлн руб!), деэскалации и притока денег. Пессимисты предупреждают о падении.

Да, в целом, индекс Мосбиржи — не S&P500 (и там бывало +10 лет восстановления). Но точно могу сказать, что наш рынок — точно не могила для капитала. Просто нужно грамотно распределять активы и диверсифицироваться, да и новые компании появятся в 2026 году... Обгонять как минимум рублевые депозиты на длинной дистанции вполне по силам инвестору. Не получается? Приходите, научим.

Шквал негатива не вечен

Через пару-тройку лет рынок отдышится, ставки упадут, дивиденды потекут рекой. Лично я, как старый финансовый волк, сижу на 70-90% в акциях в хорошие времена, а в шторм ухожу в низкорисковые инструменты. Кризисы, через которые я прошел без потерь, подтверждают правильность тактики. Если вам нужно переформатировать портфель, если хотели бы на примере реального портфеля научиться — обращайтесь, я всегда на связи.

Готовы показать реальные портфели и все сделки, рассказать почему и как принимаются решения, честно рассказать об ошибках и правильных решениях. @AlexPrmk.

Рынок — не казино, а марафон с призами для терпеливых! Терпение и знания позволят не паниковать. Океан всегда успокаивается.

@ifitpro
#рынокРФ

ФПК «Гарант-Инвест» 32 года!

Сегодня, 12 ноября 2025 года, Финансово-промышленной корпорации «Гарант-Инвест» исполняется 32 года. Более трёх десятков лет в российском частном бизнесе — это серьезное достижение, однако последний год стал самым тяжелым в нашей истории. Но мы продолжаем бороться и приложим все усилия, чтобы сохранить бизнес, осознавая свою ответственность перед клиентами, кредиторами и инвесторами.

Все эти годы мы вели активную созидательную деятельность: строили популярные у Москвичей объекты, создавали и управляли предприятиями, услугами которых пользуются миллионы клиентов, посетителей и покупателей. Мы не останавливаемся в развитии и сегодня: сейчас проходит масштабная трансформация классических торговых центров в современные комьюнити-центры. Это, в первую очередь, смена профилей арендаторов и инженерное переоснащение помещений. Временно эти изменения привели к снижению доходов и увеличению вакантности площадей. Период преобразований совпал с критически важными выплатами, часть из которых еще не выполнена. Однако эти изменения необходимы для того, чтобы у компании в принципе было будущее.

В этом году мы приобрели уникальный опыт проведения масштабной реструктуризации, подобной в России еще никто не делал. Мы ведем работу по реструктуризации обязательств по: биржевым облигациям, банковским кредитам, займам, обязательствам КБ «Гарант-Инвест», налоговым и земельным платежам. Оказавшись в кризисной ситуации, существует только два пути: реструктуризация или банкротство. Мы привержены и работаем по первому варианту и стремимся сделать саму процедуру реструктуризации в России более цивилизованной, открытой и прозрачной. По-прежнему многим участникам рынка ближе второй путь, который мы считаем не созидательным, а разрушительным. Усердно работая многие годы и создавая «с нуля» проекты, предприятия, рабочие места, мы, конечно, не избежали ошибок и просчетов. Не все ключевые риски были в полной мере учтены. Как верно отмечают эксперты, в ФПК «Гарант-Инвест» в полной мере реализовался «процентный риск», а вслед за ним и некоторые другие.

ФПК «Гарант-Инвест» подтверждает, что предпринимает все необходимые шаги для нормализации ситуации и полноценного урегулирования вопросов с кредиторами. Несмотря на сложившиеся обстоятельства и серьезное противодействие, мы сохраняем приверженность своим обязательствам. Мы продолжаем работу, готовим новые проекты и сделки, проводим внутренние изменения и стремимся сохранить ключевые активы и бизнес, договорившись об урегулировании со всеми заинтересованными сторонами. Время расставит все по своим местам.

Мы поздравляем всех сотрудников, клиентов и партнеров с 32-летием ФПК «Гарант-Инвест» и искренне благодарим за терпение и лояльность!

Президент ФПК «Гарант-Инвест»
Панфилов А.Ю.