Поиск

Топ-12 компаний с дивидендами выше ключевой ставки: до 18,4%

Сейчас акции в среднем платят 9–10% дивидендов, а длинные гособлигации — на 7 п.п. больше, и такого разрыва не было почти пять лет. Но списывать акции со счетов рано. Прежде всего дивиденды могут расти: если прибыль компании увеличивается,, а купон по облигации зафиксирован — сколько назначили при выпуске, столько и будет.

Кроме того, ставка рано или поздно снизится, и тогда интерес к акциям вырастет. Так что сегодняшняя «низкая» дивидендная доходность может обернуться хорошим итоговым результатом.

И ещё один момент: доход по акциям складывается из двух частей — дивидендов и потенциального роста цены, а выплаты можно реинвестировать, и сработает сложный процент. В облигациях же главный доход — это купон, а рост цены чаще временный.

Подборка компаний с потенциалом выплат выше КС:

• Сургутнефтегаз, ап
#SNGSP — 18,4%. Дивиденд привязан к переоценке валютных депозитов на курс 31 декабря, каждый рубль ослабления рубля добавляет ~35 коп. к выплате. Риск: при крепком рубле дивиденд может упасть до минимума — это хедж от девальвации, а не рента.

• X5
#X5 — 18,2%. За 9 месяцев уже рекомендовано 204 руб., летом ждут финальные 136–175 руб. Риск: свободный поток пока не покрывает дивиденды — выплаты частично идут в долг.

• Транснефть, ап
#TRNFP — ~16–18%. Доходы зависят не от цен на нефть, а от объёмов перекачки и тарифов, проиндексированных на 5,1% с января 2026-го. Риск: издержки растут быстрее тарифов, индексация на 2027-й всего 5%, а гэп по бумаге исторически закрывается медленно.

• Хэдхантер
#HEAD — 16,4%. Монополист онлайн-найма с EBITDA-маржой ~50% и почти нулевым долгом; на дивиденды может отдавать до 100% прибыли, плюс идёт байбэк. Риск: бизнес цикличен — вакансии за год просели более чем на 10%.

• Татнефть
#TATN — 15,6%. Политика гарантирует не менее 50% прибыли, выплаты трижды в год, долга почти нет; в удачные годы доходность доходила до 16,6%. Риск: нефть и курс рубля.

• ДОМ РФ
#DOMRF — ~15%. Платит ровно 50% прибыли, наращивает её на 39% г/г и ни разу не срывал гайденс; расчётная выплата за 2026-й — ~320–325 руб. Риск: ~90% акций у государства.

Из актуального:

• Закрыл один ИИС — потерял вычет по остальным. Как работает "лесенка"
• Как заплатить меньше налогов в 2027 году: фиксируем убытки до конца декабря
• Куда реинвестировать полученные дивиденды в 2026 году? Мой личный топ
• Как использовать ИИС-3 по максимуму — и успеть до конца 2026 года
• Доходность ОФЗ выросла до 16,7%. Разбор выпусков под разные сценарии

• Сбербанк
#SBER — 14,6%. Три года подряд отдаёт 50% прибыли; консенсус по дивиденду — 42–44 руб., и половина этой выплаты уже «заработана» в первом полугодии. Риск: при быстром снижении ставки маржа сожмётся сильнее ожиданий.

• МТС
#MTSS — 14,6%. Новая политика: не менее 70 млрд руб. в год и выплаты трижды в год. Снижение ставки удешевляет обслуживание долга в 474 млрд руб. — главную статью расходов. Риск: гэп у МТС исторически закрывается медленнее всех.

• Россети Московский регион
#MSRS — ~14%. Прогноз дивиденда на 2027 год — около 0,23 руб. с выплатой в июле. Драйвер — тарифная индексация порядка +16% с 2027 года. Риск: списания и зависимость от решений тарифного регулятора.

• Московская биржа
#MOEX — ~13,7%. Политика — не менее 50% прибыли, на практике последние годы отдавала до 75%. Риск: снижение ставки сжимает доходы от репо и фондов денежного рынка.

• ЛУКОЙЛ
#LKOH — 13,5%. Политика — не менее 100% свободного денежного потока; промежуточный дивиденд 535 руб. уже рекомендован с отсечкой 9 декабря. Риск: нефть, санкции и судьба зарубежных активов.

• Россети Ленэнерго, ап
#LSNGP — ~12–13%. По уставу на префы идёт ровно 10% чистой прибыли по РСБУ. За 2025-й заплатили 36,72 руб., за 2026-й консенсус 42–45 руб., по бизнес-плану за 2027-й заложено ~66 руб. Риск: чувствительность к списаниям.

Дивидендные гэпы закрываются по-разному: от недели до нескольких месяцев, а в случае глубокого разрыва восстановление может затянуться и на год. Быстрее всего цена возвращается к прежним уровням у компаний, которым инвесторы доверяют с точки зрения стабильной прибыли и продолжения выплат. За последние восемь лет лидерами по скорости закрытия гэпов были банковский и нефтегазовый секторы.

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией

Топ-12 компаний с дивидендами выше ключевой ставки: до 18,4%

​🪙 "Купите эти 50 компаний и больше никогда не работайте... "

Иногда попадаются на просторах интернета подобные "умники", которые предлагают не рыбу, а удочку. Правда в довесок идет ещё и обучение азам инвестирования.
Думаю что здесь никому не нужно ничего продавать, вы и так все знаете лучше меня.
Но давайте подумаем, какие компании могли бы обеспечить постоянный дивидендый поток. Не на 1-2 года, а лет на 10 хотя бы. Причем желательно растущий и постоянный.

Лукойл. Почти постоянный рост год к году, но были небольшие простои и откаты. Но в целом с 2000 года рост с 3 до 900-1000 р за 25 лет. В ближайшие 12 мес заплатят более 1000 р. Риски: атаки на НПЗ, снижение цен на нефть - топливо (но нам этовряд ли грозит), потеря иностранных активов - снижение прибыли.

Сбербанк. Див доходность за 2026 год может быть выше 15% ( 44 рублей). Были простои и снижения дивидендов в 2022, 2015, 2009, 2010 годах. В моменты кризисов. В остальном же платят стабильно.
Но есть вопросы к будущей див политике, она может изменится. Надеюсь что не в худшую сторону.

Татнефть. Возможные дивиденды - 12-13 % за год. Платят стабильно, риски примерно такие же как и у Лукойла.

Транснефть. Платит стабильно, див доходность может составить около 16 %.

МТС. Дивиденды в рамках новой политики будут снижены с 35 до 27 р. Но при этом доходность около 15 % можно ждать. Примерно на уровне облигации ААА или ОФЗ.

Как минимум эта пятерка может обеспечить стабильный дивидендый поток. Если было полезно, то статье 👍 и будет продолжение.

Планка вверх или Планка вниз что лучше?

Планка вверх или Планка вниз что лучше?

💊 Ну что, в очередной раз хороним Кокса? 🤣
Платежеспособность важнее долговой нагрузки и пока Кокс платежеспособная компания.

То-ли ещё будет, не знаю, к оферте выпуск держу, выходить не планирую

🛡 Самолёт - основные Банки кредиторы, достигли предварительных договоренностей по стабилизации самолёта.

💛 Акции ВК в огне, каждый день - планка вверх. В стакане заявки на миллионы штук на покупку.
Увидим где то в стратосфере?

🪓Лукойл, Роснефть, Транснефть, Татнефть - решили напомнить, что цена выше 110$ за баррель не вечна, а с ее ппадением и котировки бумаг - стремительно снижаются.

🔥МГКЛ - все "в порядке" и денег на счетах миллиарды их даже видел аудитор. Но.... Есть нюанс.

Знаете анекдот про нюанс? Вот почитайте на досуге. Примерно так я себя почувствовал, когда закрывал позицию в минус 140.000 тысяч 😆

А так, важные новости - не только тут, буду благодарен за подписку❤

$RU000A10C741 $TATNP $TRNFP $ROSN $LKOH $SMLT $RU000A10BW96 $RU000A104JQ3
$VKCO $MGKL

Новые Технологии под 20,16%: с премией к рынку. Какие при этом есть риски?

ООО «Новые Технологии» — компания с полным циклом работы с погружным оборудованием для нефтедобычи: сама разрабатывает, производит, продаёт и обслуживает. На рынке она с 2003 года.

Производственные площадки — в Чистополе и Альметьевске (Татарстан), сервисные центры — в России и за границей (Эквадор, Колумбия).

Среди клиентов — крупные российские нефтяники: Сургутнефтегаз, Татнефть, Башнефть, Новатэк, Роснефть и другие.

Параметры выпуска Новые Технологии 001P-09:

• Рейтинг: А- (АКРА, прогноз "Стабильный")
• Номинал: 1000Р
• Общий объем: 1 млрд рублей
• Срок обращения: 2 года
• Купон: не выше 18,5% годовых (YTM не выше 20,16% годовых)
• Выплаты: ежемесячно
• Амортизация: нет
• Оферта: нет
• Квал: не требуется

Параметры выпуска Новые Технологии 001P-10:

• Купон: КС + 450 б.п.
• Квал: только для квалов

• Сбор поручений до: 12 ноября 2026
• Дата размещения: 17 ноября 2026

Рейтинг надёжности:

• АКРА — уровень A-, прогноз «Стабильный» (подтверждение 09.07.2026).

• НКР — уровень А, прогноз «Позитивный» (подтверждение 26.08.2026; ранее прогноз был «Стабильный»).

Из актуального:

• Закрыл один ИИС — потерял вычет по остальным. Как работает "лесенка"
• Как заплатить меньше налогов в 2027 году: фиксируем убытки до конца декабря
• Как использовать ИИС-3 по максимуму — и успеть до конца 2026 года

Финансовые результаты МСФО за 6 месяцев 2026 года:

• Выручка: 10,57 млрд руб. (+17,2% г/г) Драйверами стали развитие сервиса и аренды оборудования.
• EBITDA: 5,22 млрд руб. (+27,8% г/г)

• Чистая прибыль: 0,78 млрд руб. (-26,7% г/г) Основная причина — рост себестоимости.
• Операционный денежный поток: 4,37 млрд руб. (-32,1% г/г)

• Чистый долг: 18,31 млрд руб. (+25,3% г/г)
• Чистый долг/EBITDA LTM: 1,65 (против 1,97 годом ранее).

Чистая прибыль компании обвалилась вслед за операционной. Причина — рост себестоимости продаж сразу на 28%: подорожали и материалы, и зарплаты, причём по всем статьям. Частично компенсировать удар помогло снижение процентных расходов на 11%, но этого мало.

Главная интрига впереди: в следующем году компании предстоит погасить 8 выпусков на общую сумму около 7,4 млрд рублей. Выдержит ли компания такую «стену погашений» — большой вопрос.

В обращении на бирже 11 выпусков биржевых облигаций на 10,2 млрд рублей:

• Новые Технологии БO-02 $RU000A106PW3 Доходность: 18,78%. Купон: 17,5%. Текущая доходность: 16,92% на 1 год 9 месяцев

• Новые Технологии 001Р-08 $RU000A10CMQ5 Доходность: 17,89%. Купон: 17%. Текущая доходность: 16,9% на 9 месяцев

• Новые Технологии 001Р-07 $RU000A10BY45 Доходность: 17,09%. Купон: 20,25%. Текущая доходность: 19,57% на 7 месяцев

Что готовы предложить эмитенты со схожим рейтингом надёжности:

• Борец Капитал 001Р-05 $RU000A10EK71 (18,72%) А- на 2 года 3 месяца
• ИЭК Холдинг 001Р-05 $RU000A10FGE6 (18,84%) А- на 2 года 1 месяц
• Софтлайн 002Р-02 $RU000A10EA08 (19,2%) А- на 2 года 1 месяц
• Алиум 01Р2 $RU000A10FWZ8 (19,56%) А- на 1 год 9 месяцев
• ГМС 002Р-03 $RU000A10FXM4 (18,4%) А- на 1 год 9 месяцев
• Фабрика ПО 001Р-01 $RU000A10FX18 (19,78%) А- на 1 год 9 месяцев
• Сэтл Групп БО 002P-07 $RU000A10EK06 (17,89%) А- на 1 год 4 месяца

По итогу: Ключевой аргумент в пользу нового размещения — возможность зафиксировать доходность на два года с премией к рынку. Для сравнения: собственный выпуск НовТехнБ2 с погашением в августе 2028 года торгуется около 99,2% от номинала и приносит порядка 18,7% годовых. То есть новая бумага даёт премию примерно 130 б.п., хотя срок длиннее всего на несколько месяцев.

Присутствует и спекулятивный интерес: на фоне эмитентов категории A- верхняя граница выглядит достойно, но без солидного запаса. Например, «Фабрика ПО» 1Р-01 со схожей дюрацией предлагает около 19,78% YTM, а Алиум 01Р2 — 19,56% YTM. Поэтому если купон нового выпуска опустить до 18%, преимущество перед этими бумагами почти исчезнет, а при 17,5% вторичный рынок может оказаться привлекательнее. Всех благодарю за внимание и проставленные реакции под постом.

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией

Новые Технологии под 20,16%: с премией к рынку. Какие при этом есть риски?

«САМОЛЁТ» спасают, ЛСР обвалился, а МГКЛ ушел в дефолт: главное


Неделя выдалась без геополитики и макроэкономики — зато просто град новостей от компаний. Кто-то порадовал сильными отчётами, кто-то разочаровал, а кто-то и вовсе ушёл в дефолт. Разбираем всё по порядку.

Макроэкономика: инфляция снижается. За неделю с 20 по 26 октября цены выросли на 0,08% (было +0,05%). Годовая инфляция: 7,11% (было 7,15% неделей ранее).
Комментарий: инфляция потихоньку замедляется. Но до цели ЦБ (4%) всё ещё далеко.

НОВОСТИ КОМПАНИЙ


1. ЛСР: продажи падают, но акции взлетели на 30%. Операционные результаты за 9 месяцев 2026:
Показатель Значение Динамика
Новые контракты 105 млрд руб. –2% г/г
Продажи (натурально) 372 тыс. кв. м –7% г/г
III квартал (деньги) 37 млрд руб. –5% г/г
III квартал (натурально) 130 тыс. кв. м –11% г/г
По регионам:
Москва:
–17% (деньги), –23% (натурально) — главный фактор давления
Санкт-Петербург:
+19% (деньги), +6% (натурально) — частично компенсирует
Комментарий: результаты негативные. Московский рынок продолжает падать. Питер спасает, но не полностью.

2. ЛСР: обратный выкуп по 675 рублей — акции взлетели на 30%
Совет директоров определил цену выкупа акций: 675 руб. за бумагу.
Параметры выкупа:
До 5,15 млн акций
Сумма: ~3,5 млрд руб.
Доля free float: ~33%
Приём заявок: 18 ноября – 17 декабря 2026
Реакция рынка: акции в моменте взлетели более чем на 30%. По итогам недели котировка — 722 руб. (выше цены выкупа).
Комментарий: цена выкупа (675 руб.) ниже текущей рыночной (722 руб.). На фоне слабых операционных результатов и общего негатива в секторе застройщиков текущая оценка выглядит завышенной.
Вердикт: выкуп поддержал акции, но фундаментально ситуация в компании слабая.

3. «ФОСАГРО»: неоднозначный расчет, долг растет
Результаты за III квартал 2026:
Показатель Значение Динамика
Выручка 164,7 млрд руб. +15% г/г, +10% кв/кв
Скорр. EBITDA 46,3 млрд руб. –5% г/г, +26% кв/кв
Рентабельность EBITDA 28,1% –6,1 п.п. г/г
Скорр. чистая прибыль 23,5 млрд руб. –15% г/г, +80% кв/кв
⚠️ Тревожные сигналы:
Свободный денежный поток: –34,6 млрд руб. (было +10,5 млрд во II квартале)
Чистый долг: 359,2 млрд руб. (+16% кв/кв)
Чистый долг/EBITDA: 2,5x (было 2,1x)
За 9 месяцев:
Выручка: +1% (до 446,1 млрд)
EBITDA: –34% (до 108,7 млрд)
Чистая прибыль: –49% (до 45,7 млрд)
Свободный денежный поток: –18,7 млрд (было +59 млрд)
Комментарий: результаты неоднозначные. Квартал лучше предыдущего, но свободный денежный поток отрицательный, а долговая нагрузка растёт. Это ключевой риск для дивидендов.

4. Мосгорломбард (МГКЛ): двойной удар
Две новости, и обе негативные:
1️⃣ 26 октября ФНС приостановила операции по счетам ПАО «МГКЛ» и ещё 8 дочерних компаний из-за налоговых задолженностей.
2️⃣ Первый технический дефолт при выплате 21-го купона облигаций серии 001Р-07 на сумму 24,66 млн руб.
НРА присвоило статус «под наблюдением» кредитному рейтингу МГКЛ (уровень BB|ru|).
Комментарий: пока слишком мало информации о суммах претензий ФНС. Но это однозначная порция негатива на рынок корпоративных облигаций, который и так не может «вздохнуть» после «Самолёта».

5. ДОМ.РФ: прибыль +39%, ROE 23,6%
Результаты по МСФО за 9 месяцев 2026:
Показатель Значение Динамика
Чистая прибыль 86 млрд руб. +39% г/г
ROE 23,6% —
Чистый процентный доход 136 млрд руб. +31% г/г
Чистый комиссионный доход 35 млрд руб. +30% г/г
CIR 24,3% (было 27,9%)
III квартал отдельно: чистая прибыль 29 млрд руб. (+25% г/г).
Комментарий: хорошие результаты. Драйверы — рост кредитного портфеля, расширение маржи и развитие комиссионного бизнеса. Один из лучших кейсов недели.

6. X5: выручка +13%, прогноз подтвержден
Результаты за III квартал 2026:
Показатель Значение Динамика
Выручка 1 311 млрд руб. +13,0% г/г
LfL-продажи — +7,4%
Скорр. EBITDA 87,4 млрд руб. +17,9% г/г
Рентабельность EBITDA 6,7% +0,3 п.п.
Чистая прибыль 29,3 млрд руб. +3,8% г/г
Чистый долг/EBITDA 1,20x —
Прогноз на 2026 год подтверждён: рост выручки ~12%, рентабельность EBITDA ~6%.
Комментарий: позитивно. Рост рентабельности компенсировал увеличение процентных расходов. Прогноз подтверждён, хоть и по нижней границе.

7. VK: выручка +21%, но долг растет
Результаты за III квартал 2026:
Показатель Значение Динамика
Выручка 47 млрд руб. +21% г/г
Соцплатформы — +28% г/г (ускорение!)
Скорр. EBITDA 6,2 млрд руб. +22% г/г
Рентабельность 13,2% без изменений г/г
Чистый долг/EBITDA 2,7x (было 2,3x)
Комментарий: позитивно за счёт ускорения роста в ключевом сегменте. Но рентабельность сегмента снизилась на 4,2 п.п. (до 15,7%) из-за инвестиций в видеосервисы и MAX. Долговая нагрузка растёт.

8. «ЯНДЕКС»: замедление роста, прогноз отозван
Результаты за III квартал 2026:
Показатель Значение Динамика
Выручка 411 млрд руб. +12% г/г
Поиск и ИИ — +4% (замедление!)
Райдтех — +11%
Электронная коммерция — +10%
Плюс и развлечения — +36%
Финсервисы — +49%
Скорр. EBITDA 87,8 млрд руб. +12% г/г
Скорр. чистая прибыль 45,9 млрд руб. +2% г/г

⚠️ Компания отозвала прогноз на 2026 год.
Комментарий: нейтрально. Замедление в ключевых сегментах (Поиск, Райдтех) частично связано с разовыми факторами. Новые направления растут быстро. Но отзыв прогноза — тревожный сигнал.

9. СБЕР: прибыль +13,9%, ROE 23,5%
Результаты по МСФО за III квартал 2026:
Показатель Значение Динамика
Чистая прибыль 510,8 млрд руб. +13,9% г/г
ROE 23,5% —
Чистый процентный доход 1 107 млрд руб. +24,0% г/г
ЧПМ 6,7% (было 6,2%)
Чистый комиссионный доход 212,3 млрд руб. –1,9% г/г
CIR 29,4% —
За 9 месяцев: чистая прибыль 1 529,9 млрд руб. (+17,0%), ROE 24,0%.
Комментарий: очень хорошие результаты, соответствующие консенсусу. Плюсы: рост процентного дохода, высокая маржа, снижение стоимости риска. Минус: давление на качество кредитного портфеля (особенно корпоративного).

10. FIX PRICE: выручка +9,1%, но прибыль
Операционные результаты за III квартал 2026:
Показатель Значение Динамика
Выручка 86,8 млрд руб. +9,1% г/г
LfL-продажи — +5,3%
Скорр. EBITDA 11,6 млрд руб. +15,9% г/г
Чистая прибыль 2,1 млрд руб. –15,1% г/г
Чистый долг/EBITDA 0,3x —
Комментарий: умеренно позитивно. Выручка и LfL ускоряются, EBITDA растёт. Падение чистой прибыли — из-за разового убытка по курсовым разницам (1,1 млрд руб.). Долговая нагрузка минимальная.

11. «ТАТНЕФТЬ»: прибыль +186%!
Результаты по РСБУ за 9 месяцев 2026:
Показатель Значение Динамика
Выручка 1 331,4 млрд руб. +28% г/г
Операционная прибыль 480,3 млрд руб. +220% г/г
Операционная рентабельность 36,1% (было 14,4%)
Чистая прибыль 299,3 млрд руб. +186% г/г
III квартал отдельно: чистая прибыль 146,3 млрд руб.
Потенциальный дивиденд: при выплате 50% от чистой прибыли — 31,4 руб. на акцию за III квартал (доходность 4,9%).
Комментарий: сильные результаты. Татнефть — один из главных бенефициаров высоких цен на нефть. Ждём МСФО для полной картины.

12. НМТП: провал в III квартале
Результаты за 9 месяцев 2026:
Показатель Значение Динамика
Выручка 51,6 млрд руб. –8,3% г/г
EBITDA 33,0 млрд руб. –19,4% г/г
Чистая прибыль 28,8 млрд руб. –9,6% г/г
III квартал отдельно — катастрофа:
Выручка: –32,3% (до 11,9 млрд)
EBITDA: –49,0% (до 5,6 млрд)
Чистая прибыль: –47,1% (до 5,4 млрд)
Комментарий: негативно, но ожидаемо. Причина — сложная ситуация в Чёрном море (ограничения судоходства, риски для инфраструктуры).


13. OZON: рекордный квартал!
Результаты за III квартал 2026:
Показатель Значение Динамика
Оборот (GMV) 1 560 млрд руб. +42% г/г
Заказы — +76% г/г
Активные покупатели 73,5 млн +17% г/г
Выручка 421 млрд руб. +63% г/г
Скорр. EBITDA 93 млрд руб. +124% г/г
Рентабельность EBITDA 6,0% +2,2 п.п. (рекорд!)
Чистая прибыль 3,7 млрд руб. +25% г/г
⚠️ Ozon отразил 30,1 млрд руб. резервов по убыткам из-за атак БПЛА на логистические объекты (август).
Комментарий: результаты значительно превысили консенсус (+6% по обороту, +50% по EBITDA). Платформа устойчива к событиям. Рекордная рентабельность — важный сигнал.

14. «ЗАЙМЕР»: ДИВИДЕНДЫ 100% ОТ ПРИБЫЛИ
Совет директоров рекомендовал направить на дивиденды за III квартал 714 млн руб. (7,14 руб. на акцию). Реестр: 13 декабря (при одобрении 2 декабря).
Доходность: 5,4%.
Комментарий: компания платит 100% от чистой прибыли третий квартал подряд. Чистая прибыль выросла на 48% кв/кв. Приятный бонус для акционеров.

15. «Норникель»: Производство выросло, прогноз подтвержден
Операционные результаты за III квартал 2026:
Металл Производство Динамика кв/кв
Никель 61,1 тыс. т +41%
Медь 108,7 тыс. т +4%
Палладий 736 тыс. унций +25%
Платина 192 тыс. унций +32%
За 9 месяцев: никель +4% (до 146,1 тыс. т), медь –0,5% (до 311,8 тыс. т), палладий –4%, платина –2%.
Прогноз на 2026 год подтверждён. Выполнение: 74–79% от годового плана.
Комментарий: нейтрально. Объёмы соответствуют прогнозам, стабильны в годовом сравнении.

16. ФНС идет на банкротство «ЕВРОТРАНСА»
ФНС направила в суд заявление о признании банкротом сбытовой структуры «ЕвроТранса». Что уже произошло:
Компания ушла в фактический дефолт по всему массиву публичного долга (10 выпусков биржевых и «зелёных» бондов)С середины июля перестала раскрывать информацию о выкупе «народных» облигаций«Финуслуги» сообщали о неисполнении заявок на выкуп с 10 июляПросрочка по ЦФА: 3,3 млрд руб.Мажоритарные акционеры задержаны и арестованы по делу о хищении топлива Комментарий: ситуация с «ЕвроТрансом» — грустная картина. Заявление ФНС уже мало что меняет, но усиливает негатив на рынке высокодоходных облигаций.

17. «САМОЛЁТ»: банки нашли решение!
Главная новость недели — наконец-то проясняется ситуация с «Самолётом».
Что сказали кредиторы:
Сбер (Тарас Скворцов): «Основные банки-кредиторы достигли договорённости по комплексной программе выхода компании из текущего положения. Большого риска на резервы в IV квартале со стороны этого клиента Сбер не видит».
ВТБ (Дмитрий Пьянов): «Задолженность может быть урегулирована в рамках нового механизма комплексной санации».
Что это значит? Новый закон (ст. 31.1 127-ФЗ) позволяет крупным кредиторам запустить досудебную санацию. Ключевой момент: конвертации долга в акции не будет (из-за нового регулирования с 1 апреля 2027 года, «штрафующего» банки за такие вложения).
Комментарий:
✅ Для акционеров — плюс: не будет допэмиссии и «разводнения» капитала❌ Для держателей облигаций — минус: санация будет заключаться в реструктуризации долгаВердикт: решение найдено. Это лучше, чем дефолт. Но облигационеры пострадают.

ИТОГИ НЕДЕЛИ ОДНОЙ СТРОКОЙ


Компания Событие Итог
📉 Инфляция 7,11%, замедляется
🏗️ ЛСР Продажи падают, но выкуп по 675 руб. поднял акции на 30%
🧪 ФосАгро Квартал лучше, но долг растёт, FCF отрицательный
🚨 МГКЛ Техдефолт + блокировка счетов ФНС
🟢 ДОМ.РФ Прибыль +39%, ROE 23,6%
🟢 X5 Выручка +13%, прогноз подтверждён
🟡 VK Выручка +21%, но долг растёт
🟡 Яндекс Замедление роста, прогноз отозван
🟢 Сбер Прибыль +13,9%, ROE 23,5%
🟡 Fix Price Выручка +9,1%, прибыль упала из-за курсовых разниц
🟢 Татнефть Прибыль +186%, потенциальный дивиденд 4,9%
🔴 НМТП Провал в III квартале (–49% EBITDA)
🟢 Ozon Рекордный квартал, EBITDA +124%
🟢 Займер Дивиденды 100% от прибыли (5,4%)
🟡 Норникель Производство выросло, прогноз подтверждён
🚨 ЕвроТранс ФНС идёт на банкротство
🟡 Самолёт Банки нашли решение (санация без конвертации в акции)

Дзарасов Алан, эксперт и преподаватель 1ИФИТ



​🌲1500 дней Pocket Money - 1500 дней побед и разочарований.

Примерно 4 года назад мы анонсировали проект
#pocket_money или Карманные деньги.
Начальные инвестиции - 10 тыс рублей, пополнение каждую неделю по 500 р.
Некоторые инвесторы подхватили эту иницитиву, но не все продолжили участие. Не все хотят богатеть долго). Кого-то просто подкосил российский рынок, а особенно блокировки и заморозки.

За 4 года портфель вырос с 10 тысяч до 148,3 тыс рублей. Пополнения - 117 тыс. Доход - 31,3 тыс.
Годовая доходность около 10,5 %.

В любом случае рост есть, и это хорошо. В основном благодаря купонам и дивидендам. За всё время получил их на 37,8 тыс рублей, а за 12 мес - почти на 15,6 тыс.

Доля облигации сейчас - 31 %. Думаю, что можно ещё докупить и довести их до 40 %.

Состав портфеля.
Почти все самые известные российские компании есть в портфеле. Д-диверсификация. Всего 37 шт.
38% портфеля занимают Лукойл, Сбер, Татнефть. $LKOH $SBER $TATNP
Самые большие доли в облигациях:
Брусника, Вуш, ОФЗ, А101, Апри.

В основном отдаю предпочтение компаниям, которые стабильно платят и повышают дивиденды. Дивиденды и купоны продолжаю реинвестировать.

Из последних покупок: акции Татнефти прив, облигации Синара 1р4, Вуш 06.

Если было полезно/интересно, то можете поставить оценку. 🚀

Продолжаем инвестировать.

$SBER $LKOH

Покупки и приобретения: что делаю и куда бегу за прошедшую неделю

📊 Покупки и приобретения: что делаю и куда бегу за прошедшую неделю
Итак, друзья, времена нынче тяжёлые. 🤔 Тут, конечно, сразу возникает вопрос: «А было ли когда-нибудь легко?» Тяжело, по-моему, во все времена. Но, несмотря на это, я продолжаю инвестировать. Куда же деваться? 😅
🏦 Ключевая ставка и прогнозы ЦБ
Первое, что хотелось бы отметить: сегодня ЦБ оставил ключевую ставку на уровне 14%. На мой взгляд, цифра вполне ожидаемая. Улучшений в экономике нет: бензиновая ситуация, повышение тарифов ЖКХ, геополитика — естественно, всё это отражается на экономике в худшую сторону. А следом мы получаем то, что получаем. 📉
ЦБ также изменил прогнозы:
· 📈 Средняя ставка на 2027 год повышена до 12,5–13,5%, хотя ожидали снижение даже ниже 10%· 💰 По итогам года инфляция будет якобы около 7,6%, тогда как целевое значение — 4%· 😰 Инфляционные ожидания населения растут и находятся на максимальных значениях за последние 2 года· 📊 Прогноз роста ВВП — от 0,5 до 1%
🗣️ Если словами, без цифр
Денежно-кредитная политика остаётся жёсткой. Я уже не раз говорил и ещё не раз скажу: ну нету почвы для роста, господа и дамы аналитики, верящие в чудо. Ну мы в воюющей стране! Очнитесь уже наконец. 🙄
Да, мы можем заработать немного денег для страны за счёт ресурсов, да, ситуация может слегка улучшиться. Однако ждать серьёзных улучшений до окончания конфликта — наивная глупость. Единственное, что может реально спасти экономику, — это полное завершение либо серьёзная длительная заморозка конфликта. Всё. Других вариантов нет. Нужно ли быть кандидатом экономических наук, чтобы это понять? Как будто бы нет. 🤷‍♂️
Ну а краткосрочный рост рынка мы, конечно, можем увидеть по-прежнему на всех новостях, направленных так или иначе в сторону переговоров. 📰
💼 Что делаю я?
· Никого не слушаю 👂❌· Закупаю интересующие меня активы 🛒
Оцениваю активы просто: смотрю на отчётность, мультипликаторы и долги без погружения часами — коротко. ⏱️
На этой неделе докупаюсь:
· Газпром — много новостей вокруг, по поводу всяческих восстановлений. И даже слухи про Европу. Это всё, конечно, толкает Газпром вверх. Подбираю. ⛽· Сбер — идея в Сбере, как всегда, очевидна, так что я набираю, пока могу. Без надежды на иксы, но с надеждой на дивиденды. 🏦· Лукойл — для себя обнаружил, что Лукойл — это какая-то нелогичная, но всё же растущая бумага. Я просто понял, что надо покупать, вот потому что и всё. Что если не пытаться найти какие-то сверх идеи? 🛢️· Роснефть и Транснефть — госкомпании: один игрок тихонько под Восток Ойл работает, второй — на монополию нефтяной логистики по трубам. Всё, что ниже 1100 по Транснефти, подбираю. 🏗️· Татнефть — взял под стабильные дивы. Я даже стал ловить себя на мысли, что не стоит изобретать велосипед: просто смотришь тех, кто платит, да и всё. 💸
📜 Из облигаций под оферту держу:
· Кокса 4· МГКЛ 1· БалтЛиз 14
🤫 Вопросы к вам
Скоро сделаю серию постов: куда я сбегаю, когда мне становится страшно? Как считаете, это интересно? 🤫
У меня тут вклад на 100 000 закрылся. Как думаете, куда я его подевал? 👀💰
$RU000A10C741 $RU000A104XJ9 $RU000A10A3W1 $TATNP $TRNFP $ROSN $LKOH $SBER $SBERP $GAZP
#новости #центральныйбанк #чтокупить #хочувдайджест #новичкам #сделки

🛢 Татнефть ап: дивиденды 32,88 рубля


Смотрю на новость по привилегированным акциям Татнефти и вижу цифры: 32,88 рубля на бумагу, доходность около 5,50%, последний день покупки — 12 октября. Для привилегированных акций нефтяной компании такая выплата выглядит вполне достойно, особенно на фоне того, что у многих в секторе доходности скромнее.

Моё мнение — 5,50% это уже ощутимая цифра, которая может заинтересовать тех, кто ищет стабильный доход. Татнефть традиционно платит по привилегированным акциям, и это один из её козырей. Плюс недавний отчёт показал сильную динамику: свободный денежный поток вырос в 3,9 раза, EBITDA прибавила 1,8 раза. Так что база для выплат выглядит вполне устойчивой.

Отдельно отмечу, что привилегированные акции Татнефти часто торгуются с определённой премией к обычке именно из-за дивидендной истории. Но тут стоит помнить, что после отсечки бумага может откатиться, так что гнаться за выплатой в последний момент не всегда разумно. Куда важнее смотреть на устойчивость денежного потока и на то, как компания будет проходить текущий период.

Пока это позитивный сигнал, который поддерживает интерес к бумаге. Но делать выводы только на основе дивидендов не стоит, тут важен весь комплекс факторов, включая цены на нефть и общую конъюнктуру в секторе.
📉 Рынок корректируется. Вот 5 лучших акций, которые стоит купить прямо сейчас 👀📊
Полный разбор — в MAX 🚀👇
https://max.ru/join/JpAwdPThPSblPqPygj1VQ6cjLpUJ92jzlQtOH_OuUwM

✅ Татнефть закрепила дивиденды за первое полугодие


Ну что, смотрю на новость по Татнефти и вижу, что акционеры одобрили выплату 32.88 рубля на акцию за первое полугодие 2026 года. Реестр закрывается 13 октября, так что время на подумать еще есть. Мое мнение — решение ожидаемое, компания давно придерживается регулярных выплат, так что сюрпризов тут нет.

Я смотрю на такие истории спокойно, потому что для нефтяного сектора дивиденды это часть нормальной работы, а не разовое событие. Но при этом не стоит воспринимать их как единственный аргумент в пользу бумаги. Отрасль чувствительна к ценам на сырье, к внешнему фону, к санкционному давлению, и волатильность тут может быть приличной.

Такое дело, что одобрение уже позади, и теперь все внимание на дату отсечки. Я лично оцениваю ситуацию комплексно, глядя и на свободный поток, и на долговую нагрузку, и на общую конъюнктуру. Никто не застрахован от резких движений, и об этом стоит помнить всегда.

Короче, до 13 октября время взвесить все еще есть. Главное — смотреть на вещи трезво и не поддаваться эмоциям, потому что рынок сейчас нервный и требует холодной головы.
‼️Какие акции купить прямо сейчас🔥
СПИСОК: max.ru/join/JpAwdPThPSblPqPygj1VQ6cjLpUJ92jzlQtOH_OuUwM
👉 Переходи, если интересно.

Рынок акций снова падает! Удержит ли 2250 или глобальный аптренд под угрозой?

Индекс Мосбиржи начал неделю бодро — даже выше 2380 забирался. Но к пятнице растерял почти всё. Всплеск покупателей был на сигналах о возобновлении переговоров по Украине, росте нефти и слабом рубле. Трамп в понедельник даже объявил, что Россия и Украина договорились об энергетическом перемирии. Правда, дальнейшие заявления и действия показали, что это не так.

Также охладило оптимизм принятие Конгрессом США законопроекта об «адских санкциях». Но влияние пока сдержанное: ведь документ ещё должен подписать Трамп. Сам закон даёт президенту большую гибкость — вводить или отменять ограничения.

Что по ожиданиям: На следующей неделе значимых бычьих драйверов может не хватить, особенно если напряжённость в украинском конфликте усилится, а Трамп подпишет закон о санкциях и они вступят в силу. Пока рынок не очень верит, что такие драконовские пошлины введут — это невыгодно самим США. Но риски для нефтяников и экспорта растут. Экономика замедляется, геополитика напряжённая - помочь могут только высокие цены на нефть и возобновление мирного трека в формате трёхсторонней встречи.

Если индекс уйдет ниже 2250 и закрепится под трендовой — то пойдёт к 2200–2220. В крайнем случае — к 2170–2180, где проходит глобальный аптренд. Именно его важно удержать, чтобы сохранить шанс на продолжение роста. Это крайняя граница допустимой коррекции. Сверху — 2300 как промежуточное сопротивление и 2350–2360 как более серьёзный уровень.

На предстоящей неделе геополитический фон дополнится встречей Трампа и Си Цзиньпина в Вашингтоне, в которой примут участие представители бизнеса. Нефтяные вопросы наверняка войдут в повестку, что обеспечит высокую волатильность на рынке нефти.

Нефтяной рынок. Повышение базовой ставки ФРС США оказало давление на нефтяные котировки — как через укрепление доллара, так и из-за ухудшения экономических перспектив. Периоды избыточно высоких цен на нефть негативны и для потребителей, и для производителей: в среднесрочной перспективе они могут привести к снижению спроса на энергоносители на фоне инфляции, высоких ставок и замедления мировой экономики.

Тем не менее глобальный рынок нефти остаётся под влиянием геополитики. Риски дефицита нефти и нефтепродуктов растут, поскольку ключевые транспортные артерии остаются небезопасными. Ближневосточный конфликт расширился до регионального уровня, что снижает шансы на скорое урегулирование. Мировые запасы также ухудшаются, а Китай рассматривает введение ограничений на экспорт топлива. В совокупности эти факторы способны удерживать Brent существенно выше 100 долларов за баррель.

Из корпоративных новостей: Во вторник ДОМ РФ представит финансовые результаты по МСФО за август. В среду «Татнефть» и «ИНАРКТИКА» проведут собрания акционеров для утверждения полугодовых дивидендов. В четверг дивиденды обсудят акционеры Банка Санкт-Петербург, а «Займер» проведёт День инвестора.

В середине недели ЦБ сообщит об инфляционных ожиданиях за сентябрь и опубликует резюме обсуждения ключевой ставки. Росстат в среду выпустит недельный отчёт по инфляции и данные о промпроизводстве за январь–август. На внешнем треке в этот день ожидаются предварительные индексы экономической активности PMI в производстве и услугах еврозоны и США.

• Лидеры: ЕвроТранс
#EUTR (+5,8%), Газпром #GAZP (+3,4%), Новатэк #NVTK (+3,35%), Юнипро #UPRO (+2,4%).

• Аутсайдеры: Самолет
#SMLT (-4,7%), ЭсЭфАй #SFIN (-3%), МКБ #CBOM (-2,5%), Сегежа #SGZH (-2,2%).

21.09.2026 - понедельник

•
#YDEX закрытие реестра по дивидендам 110 руб
•
#DIAS закрытие реестра по дивидендам 16 руб

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией

Рынок акций снова падает! Удержит ли 2250 или глобальный аптренд под угрозой?

Промежуточные итоги стратегии «Интеллект»


Ну вот и настало время подвести промежуточные результаты тестирования стратегии «Интеллект» от ВТБ Мои Инвестиции. Подробнее о стратегии рассказывал во вводной статье. По обновлениям и новым фичам также готовил отдельный пост. Сегодня же я хочу более детально поговорить о портфеле, который мне любезно «собрал» ИИ.

Кавычки на слове «собрал» я поставил не случайно. «Интеллект» — это не просто ИИ, который рандомно выбирает активы. Это сервис, который с помощью передовой модели анализирует рынок с математической точностью, подбирает инвесторам стратегию и активы с учетом их инвестиционного и риск-профиля. А что самое главное — автоматически совершает сделки, исключая эмоциональные ошибки инвестора.

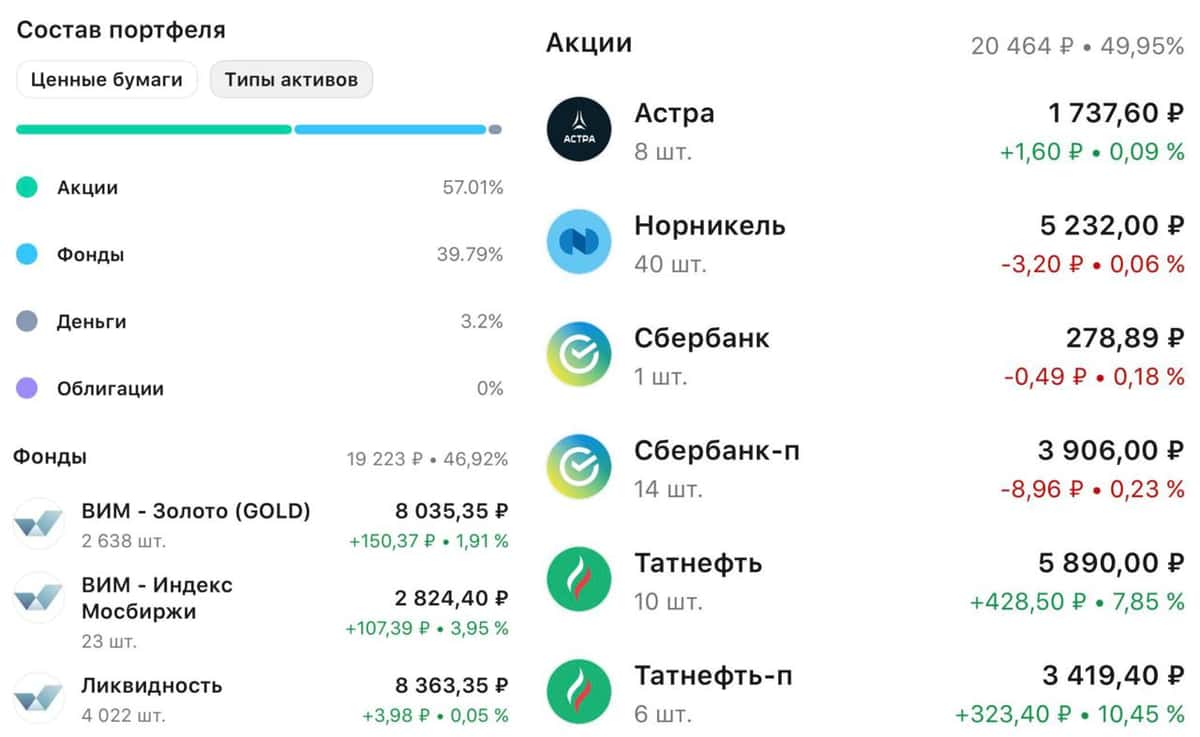
💼 Теперь давайте переходить к портфелю и начнем с диверсификации по активам. 57% приходится на акции, о которых поговорим позднее. Еще 40% средств вложено в фонды. В условиях повышенной волатильности рынка диверсификация крайне важна. В своих портфелях я обычно бóльшую аллокацию делаю на облигации, но «Интеллект» предпочел захеджироваться через фонды: ВИМ-Золото и фонд ликвидности LQDT равными долями, а также небольшая доля ВИМ-Индекс Мосбиржи.

Что по акциям?
На текущий момент в портфеле находятся оба типа акций Сбербанка, Норникель, недавно были добавлены бумаги Татнефти и Астры (по айтишнику совсем небольшая позиция). Ранее были проданы с прибылью бумаги МТС и ЮГК. «Интеллект» видит бóльший потенциал в нефтегазовом секторе и финтехе, поэтому освободившиеся деньги ушли на покупку акций Татнефти и Сбера.

Мне нравится, что «Интеллект» быстро среагировал на улучшение конъюнктуры на рынке нефти. Вы и сами видите, как отчитываются нефтяники, особенно хорошо завершила полугодие Татнефть с подросшей в 1,7 раза прибылью. Также мне импонирует его выбор в пользу Сбербанка и регулярный ребаланс портфеля. Важно то, что все сделки сопровождаются комментариями, улучшая взаимодействие с сервисом.

Теперь по доходности
За период с марта 2026 года доходность стратегии (не учитывает комиссию сервиса) составила -7% против общего падения Индекса на 19,5%. На таком рынке и с текущей диспозицией вполне достойный результат. При этом вовлеченность инвестора остается минимальной, дабы исключить человеческий фактор и высвободить время, которое порой так нам необходимо. Еще вернусь с окончательными выводами.

❗️Не является инвестиционной рекомендацией

♥️ Тестируем стратегию дальше. Ставьте лайк!

Промежуточные итоги стратегии «Интеллект»

Роснефть - худшие результаты полугодия среди нефтяников

Низкая база прошлого года, высокие цены на нефть, повышенный спрос со стороны Китая и Индии - все это должно было улучшить финансовые результаты нефтяников. И улучшило! Компании сектора сохранили выручку и кратно нарастили прибыль. Все, кроме Роснефти. Сегодня предлагаю разобрать компанию с помощью ее изрядно «кастрированного» отчета за первое полугодие 2026 года.

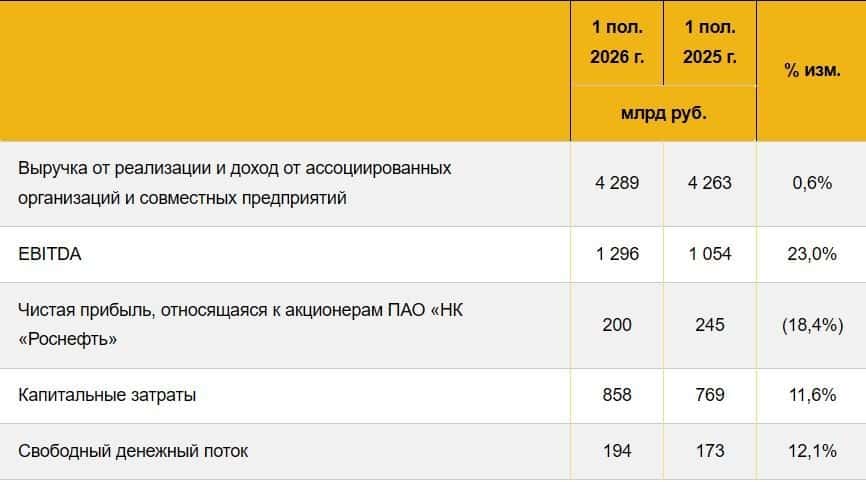
⛽ Итак, выручка Роснефти выросла чисто символически - на 0,6% до 4,3 трлн рублей. При этом ни географию продаж, ни нормальную разбивку по сегментам мы не увидим - значительная часть примечаний к отчетности скрыта постановлением правительства. Это станет ключевым моментом, но о нем я расскажу позже.

Стоит отметить, что 4 трлн - это норма для компании. Столько за полугодие она фармила и в 2024 году, и в докризисном 21-ом. Если взять ваш любимый Лукойл, то потеря зарубежного сегмента отгрызла половину его выручки. В 2021 или в 2023 году выручка составляла больше 4 трлн, против текущих 2-х. Так что по Росе вполне устойчиво идем.

Расходы остались примерно на прошлогоднем уровне - 3,7 трлн рублей, благодаря чему операционная прибыль выросла на 10% до 641 млрд. А вот дальше начинаются проблемы. В «прочие расходы» компания записала сразу 195 млрд рублей и, конечно же, не раскрыла эту статью. Менеджмент говорит о разовых факторах, включая курсовые разницы и обесценение активов, но насколько они действительно разовые - покажет время.

📊 Дополнительно около 37% прибыли до налогообложения ушло на налоги. В результате общая чистая прибыль составила 282 млрд рублей, из которых акционерам Роснефти относится лишь 200 млрд - на 18,4% меньше прошлогоднего результата. Еще 82 млрд рублей приходится на неконтролирующие доли в дочерних обществах, но разобраться подробнее здесь снова мешает отсутствие раскрытий.

И вот это уже особенно интересно на фоне конкурентов. Роснефть оказалась единственной среди крупнейших российских нефтяников, кто снизил прибыль: у Лукойла она выросла примерно на 50%, а Газпромнефть и Татнефть нарастили результат кратно. Получается, сильная нефтяная конъюнктура пока прошла мимо миноритариев Роснефти.

💰 За 2025 год акции принесли около 3,8% дивидендной доходности, а по итогам 2026-го рассчитывать на заметное увеличение выплат при такой динамике прибыли пока сложно. Окончательные выводы по Роснефти я сделаю после разбора остальных нефтяников. Тогда сравним динамику прибыли, дивиденды и мультипликаторы всего сектора. Пока же перед нами довольно слабый отчет на фоне дорогой нефти, а отсутствие нормального раскрытия информации привлекательности Роснефти точно не добавляет.

♥️ Стартуем недельку с разбора нефтяника. Приготовил для вас еще много чего интересного. Ставьте лайк, если ждете очередную статью.

❗️Не является инвестиционной рекомендацией
$ROSN $LKOH $SIBN $TATN

Роснефть - худшие результаты полугодия среди нефтяников

Ставка постояла — рынок подёргался.

Ну что, друзья, вот и прошло очередное заседание ЦБ. Ставку оставили как есть — на том же уровне. Честно говоря, лично я ничего другого и не ждал. Когда все вокруг дружно говорят «пауза», а инфляция не спешит сдаваться, было бы странно ждать сюрприза. Но рынок — существо нервное. Он сначала вроде бы обрадовался, что всё по плану, а потом решил: «А давайте-ка зафиксируем прибыль, пока не поздно». Индекс МосБиржи в моменте сходил вниз.

Сразу скажу: я не из тех, кто бегает с графиками по потолку и пытается поймать каждое движение. Мне интереснее, как компании зарабатывают деньги, сколько платят дивидендов и есть ли у них будущее. Поэтому пятничная суета меня, если честно, мало трогает. Да, были бумаги, которые выросли сильнее рынка — Роснефть, Татнефть. Но давайте разберёмся. Роснефть и Татнефть подскочили на фоне дорогой нефти. Это классическая история: нефть растёт — нефтяники чувствуют себя хорошо. Но я бы не стал делать на этом далеко идущие выводы. Нефть штука волатильная, сегодня сто долларов, завтра — семьдесят. Гораздо важнее, как компании распоряжаются прибылью и какие у них проекты. Вот «Восток Ойл» у Роснефти — это да, это долгосрочная история. Но опять же, быстрый рост акций на таких новостях — это скорее для трейдеров.

А вот ММК, Система и Ростелеком просели. Тут тоже всё понятно. Система тащит на себе долги и проблемы с Озоном — тут нужно быть аккуратным. Ростелеком интересен с фундаментальной точки зрения, но вывод его дочек на биржу затягивается, и причина проста: ставка высокая, монетизировать активы сложно. ММК после бурного роста откатился — но это нормально, сталевары всегда были цикличными. Так что паниковать не стоит.


🎯 ИнвестВзгляд: Для меня как долгосрочного инвестора решение ЦБ ничего не изменило. Ставка на паузе — это не повод менять стратегию. Если вы верите в российскую экономику на горизонте пяти-десяти лет, то текущая волатильность — это просто шум. Я продолжаю потихоньку набирать качественные бумаги, которые платят дивиденды и имеют понятную бизнес-модель. И знаете что? Меня уже не смущает, что рынок нервничает. За последние 3 года нервы уже стальные.


$ROSN $TATN $MAGN $AFKS $OZON $RTKM

Ставка постояла — рынок подёргался.

Осенние дивиденды в 2026 году: где самая высокая доходность? Успей до отсечки

Сентябрь на российском фондовом рынке традиционно называют месяцем «тихого дивидендного сезона». Основная волна выплат уже прошла, однако у инвесторов остаётся несколько недель, чтобы успеть приобрести акции и зафиксировать дивидендную доходность. В условиях сохранения жёсткой денежно-кредитной политики ЦБ и высоких ставок по банковским депозитам дивидендные бумаги продолжают оставаться в центре внимания.

При этом изменился сам критерий выбора: теперь инвесторы направляют средства только в компании с безупречным денежным потоком и низкой долговой нагрузкой. Всё остальное рынок игнорирует, несмотря на привлекательные дивидендные обещания.

Давайте проанализируем ключевые возможности этого периода:

• Самая жирная доходность: у «Газпром нефти»
#SIBN (7,9%), банка «Санкт-Петербург» #BSPB по обычке (7,7%) и «Хэдхантера» #HEAD (7,2%).

Успеть под отсечку по ним можно в разные даты: «Хэдхантер» — до 25 сентября, «Газпром нефть» — до 12 октября, банк «Санкт-Петербург» — до 2 октября.

• Дальше идут середнячки: «Татнефть»
#TATN по префам (5,8%) и обычке (5,6%) — успеть до 12 октября. B2B-РТС #BTBR (3,7%), «Займер» #ZAYM (3,6%), «Черкизово» #GCHE (3,5%) — все до 8 октября.

«Новатэк»
#NVTK (3,5%) и «НоваБев» #BELU (3,2%) — до 9 октября. «Яндекс» #YDEX (2,9%) и «Инарктика» #AQUA (2,9%) — до 18 сентября и 1 октября соответственно.

• Скромнее всех: ММЦБ (2,7%) — до 25 сентября, Т-Технологии
#T (1,8%) и «Норникель» #GMKN (1,4%) — до 9 октября, «Диасофт» (1,3%) — до 18 сентября, «Озон Фармацевтика» (1,1%) — до 28 сентября.

Но и здесь не всё так однозначно. Для кого-то важен не размер дивиденда, а сам факт выплаты — и надежда на то, что компания, направив часть прибыли в развитие, а не на выплаты, обеспечит рост стоимости акций в будущем.

Среди секторов выделил бы два ключевых:

• Банковский сектор: Ожидается, что крупнейшие банки сохранят высокую дивидендную доходность по итогам 2025 года, продолжая демонстрировать платежную дисциплину. Их прибыль традиционно поддерживают высокие ключевые ставки, обеспечивающие хороший процентный спрэд.

• Нефтегазовый сектор: Здесь ситуация избирательна. Наиболее устойчивые дивиденды характерны для компаний с сильным балансом и низкой долговой нагрузкой, которые способны поддерживать выплаты даже на фоне колебаний цен на нефть.

Дивидендный лайфхак:

Реинвестирование дивидендов — одна из базовых стратегий долгосрочного инвестора. Логика проста: вы держите акции, получаете дивиденды и направляете их на покупку новых бумаг. Со временем это создаёт эффект сложного процента и ускоряет рост капитала.

Однако у классического подхода есть слабое место — временной разрыв. Пока дивидендные выплаты поступают на счёт, рыночная ситуация может измениться, и цена акций — заметно подрасти. В результате инвестор покупает новые бумаги уже по менее привлекательной цене, чем в момент дивидендной отсечки. Этот нюанс стоит учитывать при построении стратегии.

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией

Осенние дивиденды в 2026 году: где самая высокая доходность? Успей до отсечки

Текущая ситуация на бирже


Индекс Мосбиржи накануне вновь протестировал отметку 2300 п., но закрепиться выше не смог. Поддержку рынку оказывает рост нефтяных котировок, но заявления политиков остужают пыл быков. Без новых драйверов к росту пройти зону сопротивления на 2300-2370 пп. будет непросто. Вчера дополнительную пищу для размышлений дали свежие данные по инфляции и бюджету.

🧮 Росстат представил недельные данные по инфляции, зафиксировав рост цен на 0,05%. В годовом выражении показатель стабилизировался на отметке 6,3%. Завтра ЦБ проведет очередное заседание, и рынок склоняется к сохранению ключевой ставки. При этом дефицит федерального бюджета за январь-август достиг 5,8 трлн рублей, тогда как расходы выросли на 14,7% год к году. В августе даже был зафиксирован профицит, но этого едва ли хватит для полноценного разворота тренда.

🏦 Сбер представил результаты по РСБУ с января по август, сообщив о росте чистой прибыли на 19% до 1,3 трлн рублей, вследствие расширения процентной маржи. В то же время настораживают сильный рост резервов и стагнация в комиссионных доходах, и на этом фоне в августе темп прироста прибыли уже замедлился до 14,2%. Осенью мы можем увидеть дальнейшее замедление темпов роста прибыли, поэтому защитным банковский сектор я бы не назвал.

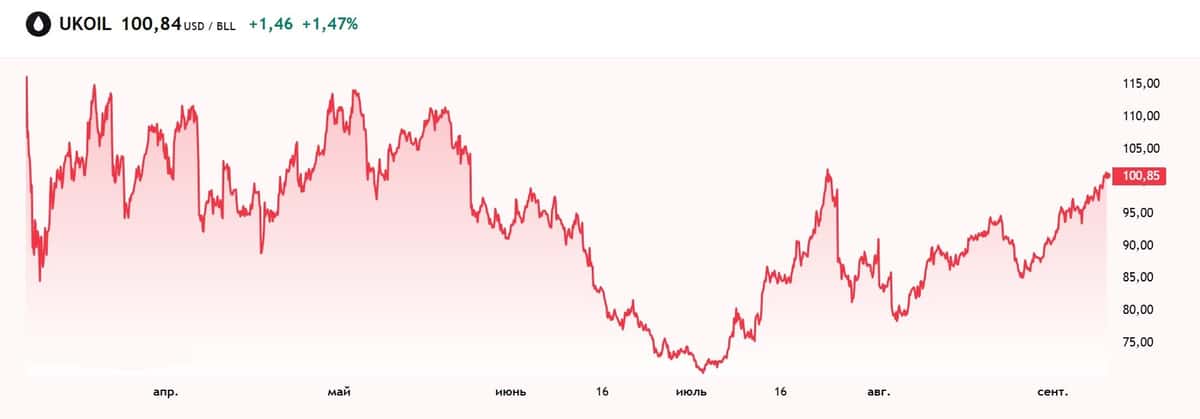
🛢 Цены на нефть марки Brent достигли трехмесячного максимума и пытаются закрепиться за психологической отметкой $100 за баррель. В то же время Argus рапортует о средней стоимость Urals на начало сентября в $80. Дисконт сохраняется, но средняя цена вполне интересная как для бюджета, так и для наших нефтяников. Татнефть и Газпромнефть могут заметно улучшить свои финрезультаты во втором полугодии.

🌾 Поставки российских удобрений в Индию в первом полугодии выросли на 20% год к году. В прошлом году экспорт в эту страну достиг около 6 млн тонн, увеличившись в шесть раз за пять лет. Для ФосАгро и Акрона это хороший сигнал: индийский рынок постепенно становится одним из ключевых направлений сбыта. Правда, крепкий рубль по-прежнему съедает часть экспортного эффекта.

🏦 МГКЛ представил операционные результаты за первые восемь месяцев, сообщив о росте выручки в 2,4 раза до 34,3 млрд рублей. Это больше, чем компания заработала за весь прошлый год. Драйверы роста - оптовая торговля драгметаллами на фоне рекордного спроса на золото на внутреннем рынке и ресейл направление. Высокая оборачиваемость подтверждает, что экосистема работает - направления действительно органично дополняют друг друга, а не просто сосуществуют.

❗️Не является инвестиционной рекомендацией

♥️ Если утренний брифинг оказался полезен - ставьте лайк, продолжу регулярно радовать вас новым контентом.
$SBER $PHOR $AKRN $TATN $SIBN

Текущая ситуация на бирже

Татнефть. Отчет за 1 пол 2026 по МСФО

Тикер: #TATN, #TATNP
Текущая цена: 610.6 (АО), 587.8 (АП)
Капитализация: 1.42 трлн
Сектор: Нефтегаз
Сайт: https://www.tatneft.ru/aktsioneram-i-investoram_old

Мультипликаторы (LTM):

P/E - 5.38
P/BV - 1
P/S - 0.73
ROE - 18.7%
ND/EBITDA - отриц. ND
EV/EBITDA - 2.75
Акт/Обяз - 2.86

Что нравится:

✔️выручка выросла на 15.8% г/г (761.2 → 881.6 млрд);
✔️FCF увеличился на 74.3% г/г (83.4 → 145.5 млрд);
✔️чистая денежная выросла в 4.2 раза п/п (36.9 → 154.1 млрд);
✔️нетто фин доход +6.1 млрд против расхода -3.1 млрд во 2 пол 2025;
✔️чистая прибыль выросла в 3.1 раза г/г (54.2 → 165.5 млрд);
✔️очень хорошее соотношение активов и обязательств.

Что не нравится:

✔️

Дивиденды:

Одинаковая выплата на оба типа акций не менее 50% прибыли (максимум между МСФО или РСБУ). Выплаты осуществляют 3 раза в год (за полугодие, 3 и 4 кварталы).

СД рекомендовал дивиденды за 1 пол 2026 в размере 32.88 руб (ДД 5.38% АО и 5.59% АП от текущих цен).

Мой итог:

Операционных результатов пока нет, смотрим финансовые.

Общий рост выручки обусловлен увеличением цен на нефть и нефтепродукты, также помогли выплаты по топливному демпферу (общая сумма выплат нефтяникам выросла на 11.2% г/г, 544.7 → 605.5 млрд). Выручка по сегментам (г/г без межсегмента в млрд):
- разведка и добыча +19.7% (261.6 → 313.1);
- переработка и реализация нефти и нефтепродуктов +15% (465.6 → 535.4);
- финансовые услуги -17% (26.1 → 21.7).

Чистая прибыль кратно выросла по нескольким причинам - увеличение выручки, получение нетто фин дохода вместо расхода (+6.1 млрд vs -5.5 млрд в 1 пол 2025), меньший убыток по курсовым разницам (-24.9 → -4.3 млрд) и сниженная эф. ставки налога на прибыли (28% vs 31.7% в 1 пол 2025).

FCF вырос из-за разнонаправленного движения OCF (+37.5% г/г, 151.2 → 207.9 млрд) и кап. затрат (-7.9% г/г, 67.8 → 62.5 млрд). Но, скорее всего, стоит ожидать увеличения капекса, так как Татнефть, во-первых, строит завод по выпуску лития, а во-вторых, совместно с китайскими партнерами начала строительство завода по производству метионина (общий объем инвестиций 130 млрд).
Чистая денежная позиция остается у компании и, более того, за полугодие она увеличилась в 4 раза. Хотя, наверное, стоит ждать ее уменьшения в связи со стройками, про которые написано выше (большая часть затрат на завод производству метионина – это одобренный при поддержке Правительства РФ льготный кредит).

Конфликт на Ближнем Востоке остается в некой тлеющей фазе, и это поддерживает цены на нефть и нефтепродукты. Минфин не планирует изменять топливный демпфер, а выплаты по нему за 2 месяца 3 квартала уже на 82% превышают выплаты за 3 кв 2025. Но также стоит учитывать, что в августе НПЗ "Танеко" подвергался атакам. Правда официальной информации о последствии атак и возможных повреждениях инфраструктуры, повлиявших на работу завода не было.

В итоге с учетом вышеозвученной информации и отличного первого полугодия был пересчитан субъективный прогноз на 2026 год. По грубым подсчетам Татнефть за 2026 сможет заработать прибыль в районе 353 млрд. Это дает P/E 2026 = 4.01 и дивиденд в районе 75.89 руб при выплате 50% от ЧП (ДД 12.43% АО и 12.91% АП по текущим ценам). Возможно, за 2 полугодие payout будет и 75%.

Конъюктура благоволит компании, особенно с учетом того, что основной фокус Татнефти на переработке и реализации нефтепродуктов. Но в этом есть и ключевой риск. Если атаки БПЛА приведут к серьезным повреждениям единственного НПЗ "Танеко" и остановке переработки, то это значительно отразится на результатах компании (насколько сильно уже будет зависеть от уровня повреждения и времени простоя).

Татнефть на данный момент смотрится интересно. Компания генерирует хороший FCF, долг отсутствует, а результаты на фоне удобной конъюктуры просто прекрасные. Если еще и верить в 75% payout и "нереализацию" рисков, то вообще "конфетка".

Акций нет в моем портфеле. Прогнозная справедливая стоимость - 780 руб (АО), 757 руб (АП).

*Не является инвестиционной рекомендацией

Более подробная информация по портфелю в моем Телеграме

Татнефть. Отчет за 1 пол 2026 по МСФО