Татнефть - разворот на 180° или все-таки 360°?
2025 год выдался для нефтяного сектора сложным. Дешевая нефть и крепкий рубль сделали свое дело. Отчет Татнефти $TATN по МСФО за полный год цифрами едва ли нас порадует. Однако ближневосточный конфликт сильно меняет ландшафт инвестиционных идей в нефтегазовом секторе, поэтому давайте во всем этом разбираться.
Что было?
Итак, выручка компании за отчетный период снизилась на 10,3% до 1,82 трлн рублей. Динамика вполне объяснима макроэкономическими факторами: средняя цена на нашу Urals весь год болталась в районе $50–60 за баррель, что ниже средних значений 2024 года на 15%. Укрепление национальной валюты тоже не помогало экспортерам. Тем не менее, просадка по выручке оказалась значительно мягче, чем падение котировок основного сырья, что говорит о высокой устойчивости бизнес-модели.
⛽️ Вопреки всем ограничениям, Татнефть в 2025 году умудрилась нарастить добычу нефти на 2% до 27,83 млн тонн. Это важный маркер, выделяющий компанию среди остальных. Нефтепереработка тоже в плюсе - производство нефтепродуктов выросло на 1% до 17,3 млн тонн. ТАНЕКО продолжает спасать маржинальность в моменты, когда экспорт сырой нефти становится менее выгодным.
📊 Что касается эффективности, то здесь мы видим настоящий обвал чистой прибыли, которая рухнула на 48% и составила 158,6 млрд рублей. Причины кроются в эффекте высокой базы 2024 года, отрицательных курсовых переоценках, «съевших» значительную часть операционного профита, и сокращении топливного демпфера от государства. В итоге не только чистая прибыль упала вдвое, но и свободный денежный поток (FCF). А вот по долгу у Татнефти по-прежнему все хорошо, чистая денежная позиция составляет 32 ярда.
Что сейчас?
Ормузский пролив, через который проходит около 20% мировой нефти, фактически закрыт для коммерческого судоходства. Brent торгуется в районе $95-105. Дисконт Urals к Brent в начале 2026 года составлявший $20–27, схлопнулся практически до нуля. Конфликт между Ираном и Западом продолжается. Трамп то и дело заявляет об идущих переговорах, но иранская сторона опровергает их.
🤦♂️ Поди разбери этих политиков, что там на самом деле происходит. Одно понятно - волатильность сейчас будет повышенная. Лучше давайте о дивидендах поговорим. Напомню, что Татнефть отправляет на выплату 50% от чистой прибыли по МСФО. Дивиденды за первое полугодие составили 14,35 рублей, за 9 месяцев добавили еще 8,13 руб. По итогам года финальный дивиденд ожидается в районе 10–12 рублей, что дает порядка 7-8%.
В сухом остатке имеем крепкий бизнес, который эффективно справляется с операционными вызовами, но страдает от макроэкономической конъюнктуры. Снижение прибыли почти в два раза - это неприятно, но не критично, учитывая отсутствие долгов и ставку на глубокую переработку. Я смотрю на Татнефть как на дивидендную историю с восстановительным потенциалом, но все будет зависеть еще и от геополитики.
❗️Не является инвестиционной рекомендацией
♥️ Ну вот и начали потихоньку разбирать отчеты нефтяников. Следующий на очереди - Лукойл. Ставьте лайк, если мои статьи для вас полезны. Спасибо!

Посты по ключевым словам
Татнефть. Отчет за 1 пол 2026 по МСФО
Тикер: #TATN, #TATNP
Текущая цена: 610.6 (АО), 587.8 (АП)
Капитализация: 1.42 трлн
Сектор: Нефтегаз
Сайт: https://www.tatneft.ru/aktsioneram-i-investoram_old
Мультипликаторы (LTM):
P/E - 5.38
P/BV - 1
P/S - 0.73
ROE - 18.7%
ND/EBITDA - отриц. ND
EV/EBITDA - 2.75
Акт/Обяз - 2.86
Что нравится:
✔️выручка выросла на 15.8% г/г (761.2 → 881.6 млрд);
✔️FCF увеличился на 74.3% г/г (83.4 → 145.5 млрд);
✔️чистая денежная выросла в 4.2 раза п/п (36.9 → 154.1 млрд);
✔️нетто фин доход +6.1 млрд против расхода -3.1 млрд во 2 пол 2025;
✔️чистая прибыль выросла в 3.1 раза г/г (54.2 → 165.5 млрд);
✔️очень хорошее соотношение активов и обязательств.
Что не нравится:
✔️
Дивиденды:
Одинаковая выплата на оба типа акций не менее 50% прибыли (максимум между МСФО или РСБУ). Выплаты осуществляют 3 раза в год (за полугодие, 3 и 4 кварталы).
СД рекомендовал дивиденды за 1 пол 2026 в размере 32.88 руб (ДД 5.38% АО и 5.59% АП от текущих цен).
Мой итог:
Операционных результатов пока нет, смотрим финансовые.
Общий рост выручки обусловлен увеличением цен на нефть и нефтепродукты, также помогли выплаты по топливному демпферу (общая сумма выплат нефтяникам выросла на 11.2% г/г, 544.7 → 605.5 млрд). Выручка по сегментам (г/г без межсегмента в млрд):
- разведка и добыча +19.7% (261.6 → 313.1);
- переработка и реализация нефти и нефтепродуктов +15% (465.6 → 535.4);
- финансовые услуги -17% (26.1 → 21.7).
Чистая прибыль кратно выросла по нескольким причинам - увеличение выручки, получение нетто фин дохода вместо расхода (+6.1 млрд vs -5.5 млрд в 1 пол 2025), меньший убыток по курсовым разницам (-24.9 → -4.3 млрд) и сниженная эф. ставки налога на прибыли (28% vs 31.7% в 1 пол 2025).
FCF вырос из-за разнонаправленного движения OCF (+37.5% г/г, 151.2 → 207.9 млрд) и кап. затрат (-7.9% г/г, 67.8 → 62.5 млрд). Но, скорее всего, стоит ожидать увеличения капекса, так как Татнефть, во-первых, строит завод по выпуску лития, а во-вторых, совместно с китайскими партнерами начала строительство завода по производству метионина (общий объем инвестиций 130 млрд).
Чистая денежная позиция остается у компании и, более того, за полугодие она увеличилась в 4 раза. Хотя, наверное, стоит ждать ее уменьшения в связи со стройками, про которые написано выше (большая часть затрат на завод производству метионина – это одобренный при поддержке Правительства РФ льготный кредит).
Конфликт на Ближнем Востоке остается в некой тлеющей фазе, и это поддерживает цены на нефть и нефтепродукты. Минфин не планирует изменять топливный демпфер, а выплаты по нему за 2 месяца 3 квартала уже на 82% превышают выплаты за 3 кв 2025. Но также стоит учитывать, что в августе НПЗ "Танеко" подвергался атакам. Правда официальной информации о последствии атак и возможных повреждениях инфраструктуры, повлиявших на работу завода не было.
В итоге с учетом вышеозвученной информации и отличного первого полугодия был пересчитан субъективный прогноз на 2026 год. По грубым подсчетам Татнефть за 2026 сможет заработать прибыль в районе 353 млрд. Это дает P/E 2026 = 4.01 и дивиденд в районе 75.89 руб при выплате 50% от ЧП (ДД 12.43% АО и 12.91% АП по текущим ценам). Возможно, за 2 полугодие payout будет и 75%.
Конъюктура благоволит компании, особенно с учетом того, что основной фокус Татнефти на переработке и реализации нефтепродуктов. Но в этом есть и ключевой риск. Если атаки БПЛА приведут к серьезным повреждениям единственного НПЗ "Танеко" и остановке переработки, то это значительно отразится на результатах компании (насколько сильно уже будет зависеть от уровня повреждения и времени простоя).
Татнефть на данный момент смотрится интересно. Компания генерирует хороший FCF, долг отсутствует, а результаты на фоне удобной конъюктуры просто прекрасные. Если еще и верить в 75% payout и "нереализацию" рисков, то вообще "конфетка".
Акций нет в моем портфеле. Прогнозная справедливая стоимость - 780 руб (АО), 757 руб (АП).
*Не является инвестиционной рекомендацией
Более подробная информация по портфелю в моем Телеграме9 сентября
🏤 Мегановости 🗞 👉📰
1️⃣ Группа "Ренессанс страхование" $RENI получила чистый убыток 1,4 млрд ₽ в I полугодии 2026 года против прибыли 5,9 млрд ₽ годом ранее.
Суммарные премии выросли на 8,3%, до 100 млрд ₽, а инвестиционный портфель — на 7,4% с начала года, до 308 млрд ₽.
Компания назвала убыток расчетным, не связанным с оттоком денежных средств, и отметила улучшение ситуации в июле.
Расчетный характер убытка при росте премий и инвестиционного портфеля говорит о временном давлении на прибыль, а не о фундаментальном ухудшении бизнеса.21 августа
🏤 Мегановости 🗞 👉📰
1️⃣ Совет директоров "Татнефти" $TATN 20 августа рекомендовал дивиденды за I полугодие 2026 года — 32,88 ₽ на акцию, доходность 6,4%.
Чистая прибыль по РСБУ за полугодие выросла в 2,3 раза год к году, до 152,9 млрд ₽; купить акции под выплату можно до 13 октября, собрание акционеров пройдет 23 сентября.
Несмотря на новость, акции "Татнефти" в этот день подешевели на 2,3%, до 519,2 ₽, вслед за общим падением рынка.
Кратный рост прибыли по РСБУ при высокой дивидендной доходности сохраняет привлекательность бумаги даже на фоне слабой рыночной конъюнктуры дня.20 августа
🏤 Мегановости 🗞 👉📰
1️⃣ Индекс Московской биржи $IMOEX закрылся в пятницу на 2145,65 пункта — минимальный уровень с декабря 2022 года.
За четыре месяца рынок потерял 25%, за неделю — более 4%: акции Роснефти $ROSN упали на 5%, МТС $MTSS — на 16%, Полюс $PLZL обвалился более чем на 30%.
Менеджмент Полюса рекомендовал не выплачивать дивиденды до 2030 года — потеря составит около 510 ₽ на акцию.
До конца июля реестры закроют Сбербанк $SBER, ВТБ $VTBR и другие компании, на которые приходится 30% индекса.
Рынок проходит через волну дивидендных гэпов на фоне высокой ставки и геополитической напряженности — восстановление возможно после реинвестирования дивидендных потоков.10 июля
🏤 Мегановости 🗞 👉📰
1️⃣ Банк России проведёт заседание по ключевой ставке 19 июня — большинство аналитиков ожидают снижения на 50 б.п. до 14,0%.
Недельная инфляция с 9 по 15 июня составила 0,15%, инфляционные ожидания снизились до 12,4% — минимум с июля 2024 года.
Шаг в 50 б.п. прогнозируют SberCIB, ВТБ, БКС; Альфа-банк допускает 25 б.п.
Замедление инфляции формирует аргументы в пользу 50 б.п., но годовой показатель 5,63% оставляет ЦБ пространство для осторожной риторики.17 июня
Татнефть. Отчет за 2025 по МСФО
Тикер: #TATN, #TATNP
Текущая цена: 613 (АО), 572.5 (АП)
Капитализация: 1.42 трлн
Сектор: Нефтегаз
Сайт: https://www.tatneft.ru/aktsioneram-i-investoram_old
Мультипликаторы (LTM):
P\E - 9.34
P\BV - 1.07
P\S - 0.78
ROE - 11.48%
ND\EBITDA - отрицательный ND
EV\EBITDA - 4.22
Активы\Обязательства - 2.64
Что нравится:
✔️чистая денежная позиция 36.9 млрд против чистого долга 2.3 млрд в 1 пол 2025;
✔️нетто фин расход (без фин. услуг) снизился на 63.5% к/к (6.3 → 2.3 млрд);
✔️хорошее соотношение активов и обязательств.
Что не нравится:
✔️выручка уменьшилась на 10.5% г/г (2030.4 → 1818.1 млрд);
✔️FCF снизился на 52.7% г/г (254.2 → 120.3 млрд);
✔️чистая прибыль сократилась на 50.8% г/г (308.9 → 152 млрд);
Дивиденды:
Одинаковая выплата на оба типа акций не менее 50% прибыли (максимум между МСФО или РСБУ). Выплаты осуществляют 3 раза в год (за полугодие, 3 и 4 кварталы).
За 4 квартал 2025 года рекомендована выплата дивидендов в размере 11.61 руб (ДД 1.89% от текущей цены АО и 2.03% от текущей цены АП).
Мой итог:
Операционные показатели за 2025 (г/г):
- добыча нефти +2% г/г (27.3 → 27.8 млн т);
- добыча газа +4.6% г/г (871 → 911 млн куб м);
- производство нефтепродуктов +1% г/г (17.1 → 17.3 млн т);
- производство газопродуктов +4.2% г/г (955 → 995 тыс т).
Укрепившийся рубль и падение цен нефть повлияли на уменьшение выручки за год. При этом за 2 полугодие, несмотря на еще более крепкий рубль и более низкие цены нефть, выручка увеличилась на 7% п/п (878.1 → 940 млрд). Логично будет предположить, что причина в повышенных объемах реализации. Это косвенно подтверждается снижением суммы запасов с конца 2024 года.
Выручка по сегментам (г/г без межсегмента в млрд):
- разведка и добыча -24.1% (681.3 → 517.4);
- переработка и реализация нефти и нефтепродуктов -2.6% (1218.2 → 1187);
- шинный бизнес -11.3% (53.5 → 47.5);
- финансовые услуги +9.9% (46.1 → 50.7).
Кстати, уже в текущем году Татнефть продала свой шинный бизнес за 26.8 млрд (при стоимости выбывших ЧП в размере 83.1 млрд). Скорее всего, уже в следующем отчетном периоде стоит ждать убыток в 56.8 млрд. Еще можно добавить, что в 2025 бизнес получил убыток в -2.4 млрд против прибыли в +10.2 млрд в 2024, так что может на дистанции это и в плюс компании.
Чистая прибыль за год снизилась на фоне уменьшения выручки, ухудшения операционной рентабельности с 19.8 до 14%, убытка по курсовым разницам (-25.1 млрд vs +12.1 млрд в 2024) и роста нетто фин. расхода. За полугодие прибыль выросла на 80.5% п/п (54.2 → 97.8 млрд).
FCF упал из-за более быстрой динамики снижения OCF (-38.4% г/г, 425.1 → 261.8 млрд) в сравнении с кап. затратами (-17.3% г/г, 171 → 141.5 млрд). За полгода FCF сократился на 55.8% п/п (83.4 → 36.9 млрд).
Приятный момент, что у компании снова появилась чистая денежная позиция. Хотя вопрос останется ли она на конец 1 полугодия с учетом кап.затрат и выплаты дивидендов.
По грубым подсчетам Татнефть за 2026 сможет заработать прибыль в районе 274 млрд. Здесь, правда, все сильно зависит от разрешения ситуация на Ближнем Востоке. Чем дольше все затягивается, тем выше может быть цена на нефть и нефтепродукты. Если сходить из озвученного прогноза, то выходим на P\E 2026 = 5.11 и дивиденд в районе 58.84 руб при выплате 50% от ЧП (ДД 9.74% и 10.4% при текущих ценах АО и АП, соответственно). Стоит понимать, что расчет очень примерный и опирается на несколько величин, которые могут в итоге сильно отличаться от факта.
Помимо этого присутствует риск удара по инфраструктуре компании. Причем у Татнефти он максимально выражен, так как она владеет единственным НПЗ Танеко, и если у противника получится нанести значительный урон заводу, то это сильно отразится на объеме переработки, а значит и реализации.
К компании вполне можно присмотреться как бенефициару текущей ситуации на Ближнем Востоке. Но надо понимать, что улучшение результатов может быть временным пока сохраняется спрос и высокая цена на нефть.
Акций нет в моем портфеле. Прогнозная справедливая стоимость - 770 руб (АО), 693 руб (АП).
*Не является инвестиционной рекомендацией
Присоединяйтесь также к моему Телеграм каналу2 июня
🏤 Мегановости 🗞 👉📰
1️⃣ Сбербанк $SBER по итогам первого квартала 2026 года заработал 507,9 млрд ₽ чистой прибыли по МСФО — рост на 16,5% год к году.
Рентабельность капитала составила 24,4%, прибыль на акцию выросла на 16,7% до 23,8 ₽.
Банк сохраняет норму выплат дивидендов в 50% чистой прибыли: совет директоров рекомендовал 37,64 ₽ на акцию за 2025 год (850,2 млрд ₽), доходность 11%.
Зампред правления Тарас Скворцов допустил повышение дивидендов при появлении возможности.
Лидирующие позиции банка продолжают укрепляться, а сигнал о готовности увеличивать payout ratio делает бумагу одним из ключевых дивидендных активов рынка.29 апреля
Лукойл - набрался смелости и сделал это…
Это лучший нефтяник, говорили они. На компанию никак не влияет наличие зарубежных активов, утверждали оракулы. И вот спустя 4 года конфликта менеджмент Лукойла решился списать эти самые активы, что впервые в новейшей истории привело компанию к убытку в триллион рублей по году. Но не будем забегать вперед, давайте разбираться во всем по порядку.
⛽️ Итак, выручка Лукойла за отчетный период снизилась на 14,8% до 3,8 трлн рублей. На результаты влияют общеотраслевые тренды. О них мы уже говорили в статье с разбором Татнефти. Если кратко, то в 2025 году для всех нефтяников была негативная конъюнктура: усиление санкций, низкие цены на нефть (Brent улетал к $60), расширение дисконта нашей Urals и крепкий рубль. В первом квартале 2026 года ситуация значительно улучшится, но сегодня не об этом.
Еще один негативный тренд - рост костов. Расходная часть у Лукойла, конечно, снизилась год к году на 3,6%, но значительно уступила в динамике выручке. В итоге мы недосчитались сразу половины операционной прибыли. Далее идет сразу пул финансовых «переоценок»: кратный рост финансовых расходов, убыток по курсовым разницам и обесценение активов на 200 ярдов. Нет-нет, это не зарубежные активы, погодите.
📊 В итоге чистая прибыль от продолжающейся деятельности почти обнулилась, упав в 8 раз до 97 млрд рублей!!! А вот теперь можно и зарубежные активы списать на 1,2 трлн рублей (всего в разные статьи был распределен убыток на 1,66 трлн). Ограничительные меры США в октябре 2025 года привели к потере контроля над группой LUKOIL International GmbH (та самая, которая управляет зарубежными активами) и заставили Лукойл экстренно искать покупателя на свои активы.
В начале 2026 года стало известно о заключении соглашения между Лукойлом и американским фондом CARLYLE на продажу LIG, однако цена актива не раскрывается. Предположу, что она будет соразмерной списанному убытку, либо процентов на 20-30 ниже. Но есть проблема - даже если OFAC даст разрешение на продажу, денежные средства останутся на специальных счетах за рубежом без возможности их вывода в РФ до снятия санкций.
💰 С одной стороны, Лукойл потерял часть бизнеса (по разным оценкам это 5–15% EBITDA) и получил годовой убыток от списания активов. С другой - одним махом убрал с себя будущий риск в разрезе этих активов и открыл окно возможности для выплаты спецдивов после получения денежных средств. Ну а пока СД решил не разочаровывать акционеров и рекомендовал финальные дивиденды за 2025 год в размере 278 рублей на акцию. К слову, FCF для этого хватает. Вкупе с промежуточными годовая дивидендная доходность перевалит 11%.
«Убыток - это формальность, а кэш для акционеров найдется всегда». Наверное, так думает менеджмент Лукойла, подтверждая за собой звание одной из самых лояльных к своим акционерам компаний. Стоит также учитывать, что денежные средства от продажи зарубежных активов когда-нибудь в далеком будущем также доберутся до счетов компании, а затем и до миноритариев. Очень хочется в это верить!
♥️ Пятница - это ли не повод поддержать вашего скромного автора лайком. Да и статеечка выдалась отменная ;)
❗️Не является инвестиционной рекомендацией
$LKOH $TATN27 марта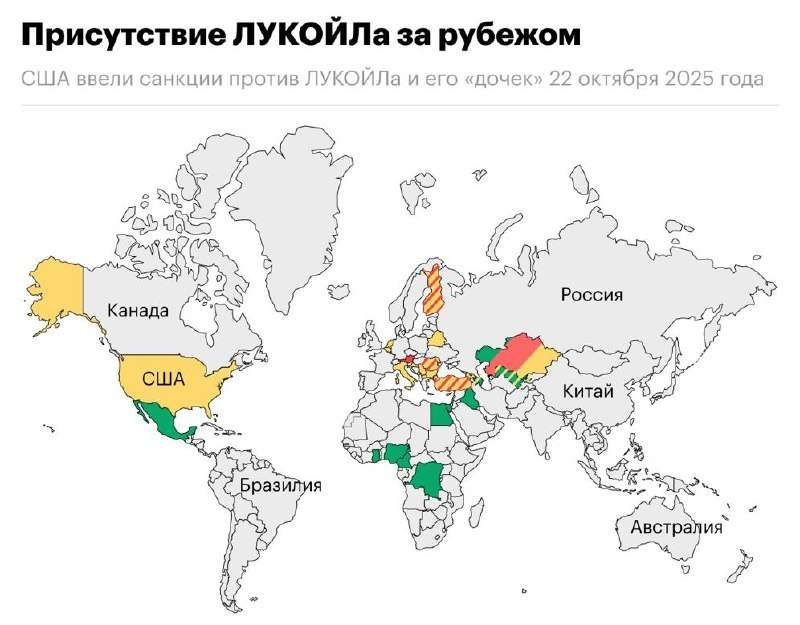
Ближний Восток в огне! Невнятный отскок нефтяников
Новостные ленты последних дней просто бурлили от потока информации с Ближнего Востока. Трамп начал военную операцию в Иране, однако последний ответил серией атак на американские базы и не только. В общем диспозицию вы знаете из новостей, повторяться не буду.
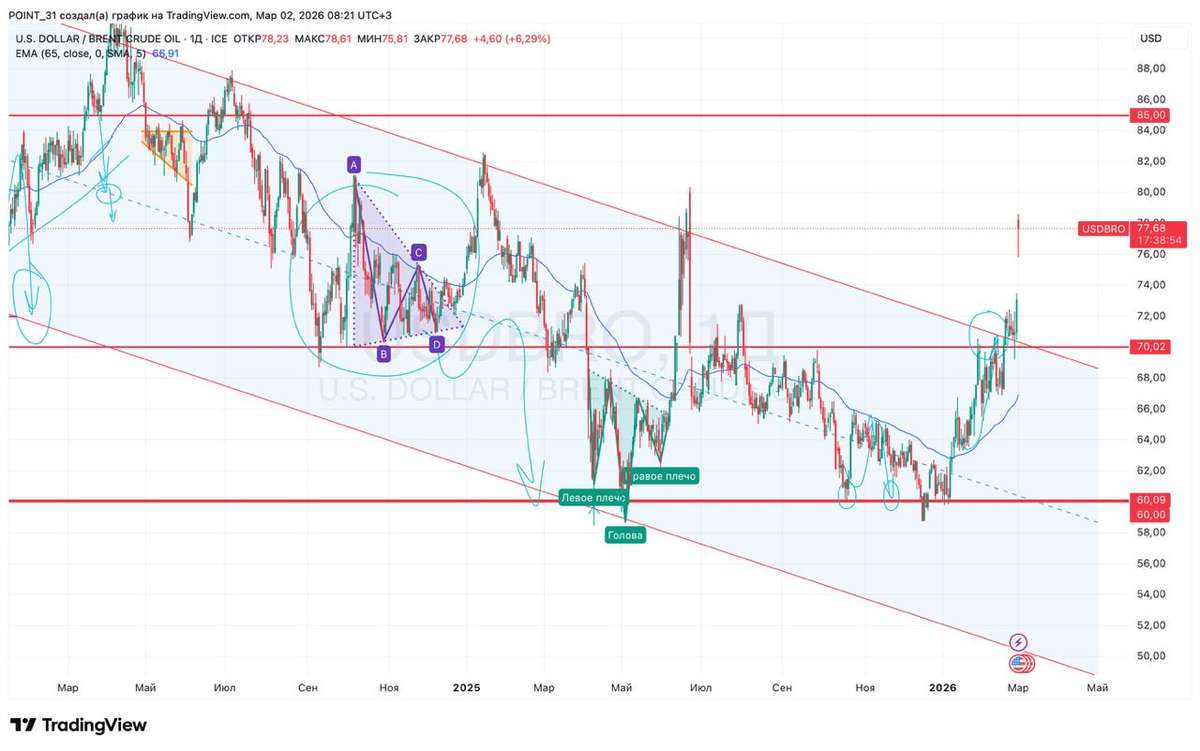
Нагнетание обстановки еще с середины февраля позволило нефти марки Brent пройти вверх ключевой уровень сопротивления на $70. В субботу мы получили ускорение котировок (это мы увидели на фьючерсом контракте BR1), а сегодня импульс уже на $78.
💣 Данный тренд может продолжиться, так как конфликт дестабилизирует нефтяные поставки из Персидского залива. Иран пытается перекрыть Ормузский пролив, атакуя судна, но этим же бьет по своим поставкам в дружественный Китай. Надо понаблюдать, думаю если декларируемое полное перекрытие залива имеет место быть, то не на длительный период.
Чтобы не происходило на Ближнем Востоке, для нашего нефтяного сектора все это позитив. Цена бочки Brent выросла, а значит наша Urals подрастет вслед за ней: в моменте до $55-60 за баррель, потенциально до $65-70. Осталось дождаться девальвации (тут как раз новое бюджетное правило подвезли) и можно будет увидеть в отчете компаний за первый квартал 2026 года рост финансовых метрик.
Удивительно, что после хорошего роста акций наших нефтяников на 2-4% в субботу, котировки на торгах воскресенья простояли в планке, без выраженной динамики. Сегодня они утро начали с невразумительного роста: Роснефть $ROSN и Татнефть $TATN прибавляют 1,6% и 1,1% соответственно, Лукойл $LKOH вообще 0,9%, а лидерах роста Газпромнефть $SIBN с 2,3%. Могло быть и больше, но давайте дождемся начало полноценных торгов в 10-00 мск.
🛢 И тут важно понимать, что все это не фундаментальный разворот по нефти и далеко не органический. ОПЕК+ постарается всеми силами заместить выпадающие объемы нефти, а поставки из Ирана в Китай могут возобновиться в любую минуту. Нашему нефтяному сектору еще предстоит много испытаний, а компании дешевыми я бы не назвал.
Что делаю я?
В субботу оперативно записал для Premium канала аудиоподкаст и сразу сделал минорные покупки ряда нефтяников в портфели. Неопределенность зашкаливает. Стороны могут в любой момент сесть за стол переговоров, равно как и ввергнуть регион в еще больший хаос. Ставки сделаны, далее смотрю за ситуацией.
❗️Не является инвестиционной рекомендацией
♥️ Давайте начнем работу в понедельник с актуалочки по нефти и ваших лайков. А там глядишь я с еще одной статьей забегу2 марта