Поиск

Дом.РФ. Отчет за 3 кв 2026 по МСФО

Тикер: #DOMRF
Текущая цена: 2090
Капитализация: 375.8 млрд
Сектор: Банки
Сайт: https://xn--d1aqf.xn--p1ai/investors/

Мультипликаторы (LTM):

▫️ P/E - 3.33
▫️ P/BV - 0.74
▫️ NIM - 4.2%
▫️ COR - 0.7%
▫️ CIR - 24.3%
▫️ ROE - 23.6%

Что нравится:

▫️ ЧКД увеличился на 9.2% к/к (5.4 → 5.9 млрд);
▫️ доход от операций с недвижимостью вырос на 18.2% к/к (2.3 → 2.7 млрд);
▫️ чистая прибыль увеличилась всего на 1.3% к/к (28.7 → 29.1 млрд);
▫️ рост кредитного портфеля на 5.8% к/к (5.64 → 5.97 трлн);

Что не нравится:

▫️ ЧПД снизился на 0.3% к/к (52.2 → 52 млрд);
▫️ процент ссуд с просрочкой 90 дней и более увеличился с 1.02 до 1.09%.

Дивиденды:

Предполагается выплата на уровне 50% от чистой прибыли компании.

По данным сайта Доход за 2026 прогнозируется дивиденд в размере 340.96 руб (ДД 16.31% от текущей цен).

Мой итог:

ЧПД впервые немного снизился после постоянного квартального роста с начала 2025 года (47.7 → 48.6 → 52.2 → 52 млрд). ЧПД после удержания резервов также снизился (-1%к/к, 41.8 → 41.4 млрд). ЧКД показал рост второй квартал подряд (3.9 → 3.7 → 5.4 → 5.9 млрд). Непроцентные доходы (включающие и ЧКД) уменьшились за квартал на -24.9% к/к (10.2 → 7.7 млрд).

Чистая прибыль второй квартал подряд растет достаточно скромно. И это при том, что операционные доходы снизились (16.4 → 16.1 млрд), а эф. ставка налога на прибыль уменьшилась (15.2% vs 23% во 2 кв 2025). Повлияло снижение ЧПД и непроцентных доходов. За 9 месяцев прибыль выросла на 38.6% г/г (62.3 → 86.3 млрд). С учетом полученной прибыли компания за этот период дивиденд ориентировочно составляет 239.55 руб.

Прибыль по сегментам за 3 квартал (г/г в млрд):
▫️ корпоративно-строительный +32.1% (11.2 → 14.8);
▫️ корпоративно-инвестиционный +156.3% (0.9 → 2.1);
▫️ розничный +539.3% (0.06 → 0.4);
▫️ финансовые рынки -25.6% (3.7 → 2.8);
▫️ земля -76.9% (3.4 → 0.8);
▫️ секьюритизация -53.4% (4.6 → 2.1);
▫️ арендное жилье +50.6% (1.2 → 1.8);
▫️ прочее +231.5% (1.2 → 4.1).

Кредитный портфель растет второй квартал подряд, но динамика по приросту портфеля слабее прошлого года. Чистая процентная маржа уменьшилась (4.3 → 4.2%), ROE за 9 месяцев меньше, чем был за 1 полугодие (23.8 → 23.6%). COR остался без изменений. CIR увеличился с 23.7% до 24.3%.

На 2026 год компания сохранила план по прибыли (в районе 117 млрд) и ROE (выше 23%). Ранее также были озвучены планы по COR (0.6%) и CIR (29.8%). Судя по результатам 9 месяцев, не получится "попасть" только в прогноз по COR.

Если взять прогноз по прибыли за основу, то это дает P/E 2026 = 3.21, а дивиденд может быть около 325.2 руб (ДД 15.56% от текущей цены). Идут примерно вровень со Сбербанком.

Но стоит учитывать, что Дом.РФ по своей специфике сильно привязан к строительству жилищного и арендного жилья, а также корпоративному и розничному финансированию. Проблемы отрасли (замедление объемов строительства и реализации, возможные задержки выплат или даже дефолты) будут отражаться на результатах компании. И это уже можно увидеть по ухудшившейся динамике прибыли основных сегментов в 3 квартале (в скобках за 1 полугодие 2026):
▫️ корпоративно-строительный +32.1% (+53.5%);
▫️ финансовые рынки -25.6% (+75.5%);
▫️ земля -76.9% (-19.4%);
▫️ секьюритизация -53.4% (+42.8%).

Далекоидущих выводов пока делать не стоит, но это повод повнимательнее присмотреть к результатам компании в следующих кварталах. Также из негативных моментов можно отметить, что доля проблемных кредитов продолжает увеличиваться (2.5 → 3.1%).

При всем этом, исходя из логики диверсификации, компания вполне подходит для добавления в свой портфель в качестве хорошей дивидендной истории. Да и оценивается Дом.РФ до сих пор недорого. Бонусом еще может быть возможный пересмотр частоты дивидендных выплат (возможно даже будут ежеквартальные). В рисках замедление динамики результатов, ухудшение качества портфеля (а значит рост резервов) из-за сложностей в отрасли, а также возможно будущие SPO.

Акций компании недавно добавил в портфель на долю 4% (лимит - 4%).

Прогнозная справедливая стоимость - 2930 руб.

*Не является инвестиционной рекомендацией

▫️ Мой канал в Telegram
▫️ Мой канал в Max

Дом.РФ. Отчет за 3 кв 2026 по МСФО

ФСК-Россети. Отчет за 1 пол 2026 по МСФО

Тикер: #FEES
Текущая цена: 0.0648
Капитализация: 149 млрд
Сектор: Электросети
Сайт: https://rosseti.ru/company/

Мультипликаторы (LTM):

▫️ P/E - 0.58
▫️ P/BV - 0.07
▫️ P/S - 0.08
▫️ ROE - 11.8%
▫️ ND/EBITDA - 0.65
▫️ EV/EBITDA - 0.85

Что нравится:

▫️ рост выручки на 17.4% г/г (836 → 981.5 млрд);
▫️ FCF увеличился в 2 раза г/г (11.1 → 22.2 млрд);
▫️ чистый долг снизился на 5.3% п/п (518.1 → 490.6 млрд). ND/EBITDA улучшился с 0.7 до 0.65;
▫️ нетто фин расход уменьшился на 70.5% п/п (12 → 3.6 млрд);
▫️ чистая прибыль выросла на 45.1% г/г (121.3 → 176 млрд);

Что не нравится:

▫️

Дивиденды:

Предусматривается выплаты в 50% чистой прибыли, определенной как максимум из отчетностей РСБУ и МСФО.

Но дивиденды не выплачиваются с 2021 года, и до 2028 года включительно они не ожидаются из-за крупной инвестиционной программы.

Мой итог:

Протяженность линий электропередачи за полугодие выросла с 2.6 до 2.64 млн км, количество подстанций - с 611.7 до 627.3 тыс. шт.
Отпуск электроэнергии за год снизился на 0.6% г/г (421.8 → 419.3 млрд кВт*ч), а технологическое присоединение упало на 12.3% г/г (162 → 142 ГВт). Такая динамика связана со снижением потребления электрической энергии потребителями в сочетании с температурными факторами.

Выручка по сегментам (г/г в млрд):
▫️ передача электроэнергии +19.7% (739 → 884.7);
▫️ услуги по технологическому присоединению +20.1% (33.8 → 40.7);
▫️ продажа электроэнергии -17.1% (42.4 → 35.1);
▫️ прочее +1.8% (18.6 → 19).

Можно отметить, что выручка от продажи электроэнергии снижается каждое полугодие г/г с начала 2022 года.

Чистая прибыль выросла значительно лучше выручки. Причины - улучшение операционной рентабельности с 21.5 до 24.9%, снижение нетто фин расхода (9.4 → 3.6 млрд) и меньшая эф. ставка налога на прибыль (26.9% vs 28.8% в 1 пол 2025).

FCF удвоился на фоне лучшей динамики OCF (+22.5% г/г, 246 → 301.3 млрд) в сравнении с кап. затратами (+18.8% г/г, 234.9 → 279.2 млрд). Ожидается, что ее финансирование инвест. программы в 2026 году дойдет до 900 млрд. Значит можно ожидать роста и капитальных затрат.
Долговая нагрузка постепенно снижает, что безусловно приятно. За полугодие уменьшили чистый долг, а EBITDA выросла.

По мультипликаторам ФСК-Россети стоит очень дешево. Более того, с учетом роста тарифов на передачу электроэнергии и ожидаемого снижения убытков от обесценения активов можно ожидать улучшения финансовых результатов в текущем году.

Причин у такой дешевизны две и обе связаны с инвестиционной программой. Во-первых, большие капитальные затраты сильно ограничивают FCF (3 из последних 4 лет он отрицательный, а в 2023 был равен скромным 2.8 млрд). Во-вторых, в связи с инвестиционной программой компания не будет выплачивать дивиденды на прибыли до 2026 год включительно. Недавно зам. министра энергетики РФ Евгений Грабчак дал комментарий по вопросу возможного продления моратория: "Это решение нужно нам принять в 2028 году, получается. Год у нас еще есть. Поэтому за 2027 год будут дивиденды выплачиваться в 2028. Минфин традиционно бюджет балансирует с учетом поступления дивидендов. Ну, а дальше будет решаться в зависимости от финсостояния". Ранее он сообщал о том, что Минэнерго РФ считает необходимым продлить действие моратория на выплату дивидендов группой Россети после 2026 года для вложения этих средств в инвестиции.

С прошлого обзора ничего не изменилось. ФСК-Россети выглядит интересной долгосрочной идеей. Оценка дешевая даже с учетом отсутствия дивидендов, но надо будет ждать. Более того, как указано выше, компания планирует выплатить дивиденды с прибыли за 2027 год. Для примера, дивидендная доходность за 2025 год при выплате в 50% от чистой прибыли составила бы 68.8%.

Акций нет в портфеле, но все больше смотрю в сторону покупки на долгосрок.

Прогнозная справедливая стоимость - 0.41 руб.

*Не является инвестиционной рекомендацией

▫️ Мой канал в Telegram
▫️ Мой канал в Max

ФСК-Россети. Отчет за 1 пол 2026 по МСФО

ИКС 5. Отчет за 3 кв 2026 по МСФО

Тикер: #X5
Текущая цена: 2342
Капитализация: 636 млрд
Сектор: Ритейл
Сайт: https://www.x5.ru/ru/investors/

Мультипликаторы (LTM):

▫️ P/E - 9.25
▫️ P/BV - 7.08
▫️ P/S - 0.13
▫️ ROE - 76.5%
▫️ ND/EBITDA - 2.29
▫️ EV/EBITDA - 3.6

Что нравится:

▫️ рост выручки на 13% г/г (1.16 → 1.31 трлн);
▫️ FCF увеличился на 3.9% г/г (30.9 → 32.1 млрд);
▫️ чистая прибыль выросла на 9.8% г/г (23.3 → 25.6 млрд).

Что не нравится:

▫️ чистый долг увеличился на 5.3% к/к (1052 → 1108 млрд). ND/EBITDA ухудшился с 2.27 до 2.29;
▫️ нетто фин расход вырос на 0.2% к/к (44.1 → 44.2 млрд).

Дивиденды:

Выплата дважды в год по результатам своей деятельности последовательно за предыдущий отчетный год и за 9 месяцев. Исходить будут из объема FCF при условии, что ND/EBITDA не будет превышать 1.2-1.4 (до МСФО 16). Дивиденды не будут выплачиваться, если величина ND/EBITDA превышает 2.

По данным сайта Доход за 9 мес 2026 ожидается дивиденд в размере 98 руб (ДД 4.18% от текущей цены).

Мой итог:

Большинство показателей опираются на МСФО 16, поэтому данные отличаются от многих других обзоров отчетности ИКС 5.

Основные операционные показатели за 3 квартал (г/г):
▫️ LFL продажи +7.4%;
▫️ LFL траффик +2.3%;
▫️ LFL средний чек +4.9%;
▫️ средний чек +4.9% (566.1 → 593.8 руб);
▫️ кол-во покупателей +7.8% (2310.9 → 2492.2 млн чел).

Все операционные показатели улучшили свою динамику относительно прошлого квартала. Ключевой момент, что улучшается LFL-траффик. Торговые площади за квартал выросли на 1% к/к, кол-во магазинов - на 1.2% к/к.

Выручка по основным сетям за 3 кв (г/г в млрд):
▫️ Пятерочка +10.7% (913.8 → 1011.3);
▫️ Перекресток +8% (122.6 → 132.5);
▫️ Чижик +34.5% (103.8 → 139.6).

Динамика выручки у Пятерочки продолжает замедляться, Перекресток и Чижик пошли на улучшение, но это все равно заметно слабее показателей 2024-2025 годов. За 9 месяцев выручка выросла на 11.4% г/г (3.4 → 3.79 трлн).

Чистая прибыль за квартал увеличилась на фоне пары факторов: улучшения операционной рентабельности с 5.6 до 6% и прибыли по курсовым разницам (0.2 млрд vs -1.6 млрд в 3 кв 2025). При этом вырос нетто фин расход (38 → 44.2 млрд), плюс в отчетном квартал эф. ставка налога на прибыль сильно выше (25.4% vs 9.9% в 3 кв 2025). За 9 месяцев прибыль уменьшилась на 21.9% г/г (51.4 → 65.7 млрд).

FCF увеличился по причине более заметного снижения кап. затрат (-25.8% г/г, 52.3 → 38.8 млрд) в сравнении с OCF (-14.7%, 83.2 → 71 млрд). Долговая нагрузка незначительно выросла, несмотря на рост EBITDA.

На 2026 компания скорректировала свои прогнозы:
▫️ рост выручки 12% (было 12-16%);
▫️ рентабельность по скор. EBITDA (до применения МСФО 16) 6% (было выше 6%);
▫️ кап. затраты от выручки 4% (было 4.5-4.7%).

Для попадания в план по выручке X5 необходимо за 4 квартал получить прирост в 13.8%, что выглядит вполне реальной задачей. Если рентабельность по прибыли будет 1.5%, то компания за 2026 год получит прибыль в районе 72.5 млрд. Это дает P/E 2026 = 8.53. Размер дивиденда за 9 месяцев будет зависеть от ожидаемого размера долга на конец года, EBITDA за 4 квартал и значения ND/EBITDA, которую X5 решит оставить после выплаты. По примерным расчетам он может быть в диапазоне от 94.4 руб (ДД 4%) до 279 руб (11.9%).

Как-будто в секторе наметился постепенный разворот (LFL-траффик улучшается и у других игроков ритейла). Текущая оценка не является дешевой, но на долгосрочную перспективу X5 выглядит интересной идей. При этом, конечно, есть и риски. Во-первых, могут быть атаки беспилотников по инфраструктуре компании (кейс WB c целенаправленными атаками на их склады и сортировочные центры). Во-вторых, темпы восстановления потребительского спроса могут быть слабее ожидаемых (это менее критично для инвесторов с длинным горизонтом). С другой стороны, в таком контексте заключение мира будет двойным бонусом для X5 (да и всего ритейла).

Акции компании держу в портфеле с долей 6.14% (лимит - 6%).

Прогнозная справедливая стоимость - 2620 руб.

*Не является инвестиционной рекомендацией

▫️ Мой канал в Telegram
▫️ Мой канал в Max

ИКС 5. Отчет за 3 кв 2026 по МСФО

До «Одиссеи капитала» — ровно месяц. Вы уже в списке?

Через месяц в Санкт-Петербурге стартует XXIV Российский облигационный конгресс, и его тема — «Одиссея капитала» — звучит как приглашение в путь. Одно решение — и вы в этом плавании. Вот только места в команде ограничены.

Программа конгресса обещает быть эпической: два дня официальных сессий, десятки спикеров, более 1000 участников и неформальные вечеринки, от которых сложно отказаться.

В официальной части:
🔤Пленарное заседание: российский рынок капитала — время решений
🔤Корпоративные облигации: качество как новая доходность
🔤Макроэкономика. Новые ориентиры
🔤Ставка на облигации: сценарии для эмитентов и инвесторов
🔤Портфельное управление: в поисках эффективных решений
🔤Регионы на долговом рынке: возможности и ограничения
🔤Сукук, ЦФА и криптоактивы

🗣 В числе спикеров:
Константин Вышковский, заместитель председателя ВЭБ.PФ; Михаил Автухов, заместитель председателя правления Совкомбанка; Денис Шулаков, Первый Вице-Президент, глава Блока рынков капитала, Газпромбанк; Эдуард Иссопов, председатель правления МТС-Банка; Виктор Гудков, исполнительный директор управления рынков капитала Сбербанка; Алексей Кузнецов, вице-президент, БК Регион и многие другие.

❗️А неформальная программа настолько насыщенная, что занимает 4 дня!
2 декабря — Pre-party от ПКО ПКБ в стиле рок-н-ролл в клубе Ibiza.
3 декабря — «Cbonds Питерский вечер» в ресторане «Альпенхаус» с хедлайнером — группой «Сурганова и оркестр».
4 декабря — Гала-ужин в Loft-Hall с церемонией Cbonds Awards 2026 и выступлением КняZz.
5 декабря — на выбор: Кубок Чемпиона Cbonds по паделу или авторская экскурсия «300 лет вокруг Карповки» от основателя Cbonds.

➡️Регистрация

До встречи в Питере! ⏱

До «Одиссеи капитала» — ровно месяц. Вы уже в списке?

Подборка облигаций: горизонт 3+ года и устойчивость на рынке

Представляю подборку бумаг с относительной устойчивостью на текущем рынке, а также бонусные инструменты для размещения свободных средств.

🔹 Основная подборка (Фиксированный купон)

1. ВИС ФИНАНС БО-П12 $RU000A10EYJ1

· Срок: 3 года
· Цена: ~994,5 ₽ (ниже номинала)
· Купон: Фиксированный, 16,5%
· Рейтинг: A

2. Селигдар 001Р-11 $RU000A10EXW6

· Срок: 2,5 года
· Цена: ~988,8 ₽ (ниже номинала)
· Купон: Фиксированный, 15,75%
· Рейтинг: A

3. ПГК 003Р-04 $RU000A10EYV6

· Срок: 3 года
· Цена: ~990,2 ₽ (ниже номинала)
· Купон: Фиксированный, 15,4%
· Рейтинг: AA

4. АБЗ-1 002P-06 $RU000A10EW51

· Срок: 3 года
· Цена: ~986 ₽ (ниже номинала)
· Купон: Фиксированный, 17,5%
· Рейтинг: A-

5. РЖД БО 001P-52R $RU000A10EN11

· Срок: 3 года
· Цена: ~984 ₽ (ниже номинала)
· Купон: Фиксированный, 14,5% (до 2029 г.)
· Рейтинг: AAA

🔸 Бонус: Флоатеры (Плавающий купон)

6. Газпром нефть 005Р-12R $RU000A10G5K5

· Срок: 5 лет
· Цена: ~1011 ₽ (выше номинала)
· Купон: Плавающий (флоатер). Ставка ЦБ изменилась — выплата подстроилась.
· Текущая доходность: ~15,7% (премия к ставке +1,7%)
· Особенность: Ежемесячные выплаты.
· Рейтинг: AAA

7. СИБУР Холдинг 001Р-11 $RU000A10FYM2

· Срок: 3 года
· Цена: ~1000,9 ₽ (выше номинала)
· Купон: Плавающий (флоатер).
· Текущая доходность: ~15,2% (премия к ставке +1,2%)

8. Атомэнергопром 001Р-13 $RU000A10F7N6

· Срок: 2,7 года
· Цена: ~1008 ₽ (выше номинала)
· Купон: Плавающий (флоатер).
· Текущая доходность: ~15,5% (премия к ставке +1,5%)

💰 Денежный рынок (Для свободного кэша)

У каждого брокера свой инструмент биржевого накопительного счёта. Проценты начисляются каждый рабочий день на уровне ставки ЦБ (в выходные также капают, но зачисляются в рабочие дни).

Важно: Выгодно брать именно «родной» фонд денежного рынка своего брокера — торги проходят без комиссии.

· $TMON — Денежный рынок для Жёлтого брокера.
· $LQDT — Ликвидность ВИМ (родной для Синего брокера).

Остальные фонды можете загуглить 😃
А мой блог про инвестиции, накопления, экономию и финансы.

Подпишись и помни - Важные новости не только тут! 🙌

#инвестиции #облигации #долгосрок #покупки

Подборка облигаций: горизонт 3+ года и устойчивость на рынке

Яндекс. Отчет за 3 кв 2026 по МСФО

Тикер: #YDEX
Текущая цена: 3423
Капитализация: 1.38 трлн
Сектор: IT
Сайт: https://ir.yandex.ru/

Мультипликаторы (LTM):

▫️ P/E - 7.73
▫️ P/BV - 3.36
▫️ P/S - 0.84
▫️ ROE - 43.5%
▫️ ND/EBITDA - 0.2
▫️ EV/EBITDA - 4.21

Что нравится:

▫️ выручка выросла на 6.3% к/к (386.3 → 410.6 млрд);
▫️ чистый долг снизился на 10.3% к/к (74 → 66.4 млрд). ND/EBITDA улучшился с 0.23 до 0.2;
▫️ нетто фин. расход уменьшился на 6.9% к/к (10.2 → 9.5 млрд);
▫️ чистая прибыль снизилась на 34.1% к/к (64.5 → 42.5 млрд);

Что не нравится:

▫️ FCF (без финтеха) отрицательный -25.8 млрд против 36.4 млрд во 2 кв 2026:

Дивиденды:

Нет конкретных указаний на порядок определения дивидендов. Дивидендные выплаты осуществляются два раза в год.

По данным сайта Доход за 2 пол 2026 прогнозируется дивиденд в размере 110 руб. (ДД 3.21% от текущей цены).

Мой итог:

Выручка по секторам за квартал (к/к в млрд):
▫️ поисковые сервисы и ИИ +5.3% (137.4 → 144.7);
▫️ городские сервисы +3.3% (215.6 → 215.6);
▫️ персональные сервисы +15.6% (64.9 → 75);
▫️ Б2Б Тех +7.2% (15.3 → 16.4);
▫️ автономные технологии 100% (0.1 → 0.2);
▫️ прочие сервисы и инициативы 0% (3.4 → 3.4).

Рентабельность по скор. EBITDA (к/к в %):
▫️ поисковые сервисы и ИИ (46.3 → 46.5);
▫️ городские сервисы (16 → 13);
▫️ персональные сервисы (3.9 → 2.4);
▫️ Б2Б Тех (24.4 → 31.7).

Рентабельность по сегментам "Поисковые сервисы и ИИ" и "Б2Б Тех" снова побила рекорд, а "Городские сервисы" снизились после пика.

Выручка выросла, но динамика от 2 ко 3 кварталу хуже прошлого года. Здесь та же мысль, что и была в прошлом обзоре. Яндексу все сложнее поддерживать темп. Тем более еще и экономика охлаждена высокой ставкой. За 9 месяцев выручка увеличилась на 16.4% г/г (1005.1 → 1169.6 млрд).

По чистой прибыли снижение, но здесь стоит учитывать, что компания во 2 квартале получила 25.7 млрд от продажи Авто.ру. Без учета этого снижение прибыли составило бы 1.2% к/к (43 → 42.5 млрд). Причины - ухудшение операционной рентабельности с 16.3 до 15% и повышенная эф. ставка налога на прибыль (25.6% vs 16.3% во 2 кв 2026).

FCF (без учета финтеха) ушел в отрицательную зону на фоне разнонаправленного движения OCF (-63% г/г, 77.6 → 28.7 млрд) и кап. затрат (+32.3% г/г, 41.2 → 54.5 млрд).
Долговая нагрузка снова снизилась (чистый долг уменьшился, а EBITDA выросла).

Расходы на программу мотивации снова снизились (7.9 → 7.4 млрд). Напоминаю, что у Яндекса действует программа мотивации сотрудников акциями, для которой периодически проводятся дополнительные эмиссии по закрытой подписке (примерно на 1% от общего количества). То есть, на дистанции доли акционеров понемногу "размываются".

Неприятным сюрпризом для компании и акционеров стали атаки на ЦОДы компании. В период с 7 по 11 октября были атакованы три ЦОДа Яндекса (в Сасово, Калуге и Владимире). Это привело к нарушениям работы сервисов и частичной потери данных. До сих пор не на 100% восстановлен доступ к данным клиентов "Yandex Cloud" и "Яндекс Диске". Часть рекламодателей приостановила кампании в "Яндекс Директе" после сбоев и стала искать альтернативу. Компания по всем вышеозвученным причинам отозвала свой прогноз по выручке и EBITDA на 2026 год.

Еще из новостей можно отметить пересмотр подхода к размещению акций для долгосрочной программы мотивации: вместо отдельных выпусков компания в ноябре разместит для этих целей 11 млн акций.

Если предположить, что в 4 квартале выручка немного вырастет г/г, а рентабельность ухудшится вдвое относительно результатов 9 месяцев, то по итогам года Яндекс получит прибыль около 136 млрд, что дает P/E скор. 2026 = 10.5 (а без разового дохода от продажи Авто.ру - 12.3). Если расчеты верны, то текущая оценка выглядит дорогой. Но все же стоит учесть, что это расчет исходя из некоторых предположений. Реальный результат может быть как лучше, так и хуже. Решение по дивидендам за 2 полугодие будет принято в феврале 2027. Возможно, с учетом текущих реалий Яндекс сделает паузу.

Акций компании нет в портфеле, и пока просто смотрю за развитием ситуации.

Прогнозная справедливая стоимость - 3580 руб.

*Не является инвестиционной рекомендацией

▫️ Мой канал в Telegram

▫️ Мой канал в Max

Яндекс. Отчет за 3 кв 2026 по МСФО

ЛУКОЙЛ: сделка на 22 млрд$ по замороженным активам, индекс МосБиржи ушел ниже 2450 перед праздником

1️⃣ По данным Reuters, консорциум во главе с американским миллиардером Тоддом Боли готовится обменять замороженные бумаги ЛУКОЙЛа $LKOH на его зарубежные активы — месторождения, НПЗ и АЗС в Европе, на Ближнем Востоке и в Африке.
Сделка оценивается в 22 млрд$ и может закрыться в течение нескольких недель, бумаги у западных фондов банк в интересах консорциума выкупил по цене около 30 центов на доллар.
В декабре 2025 года Минфин США уже отклонял похожее предложение другой группы инвесторов, а нынешний консорциум согласился держать акции в эскроу.

Готовность Минфина США пропустить именно эту структуру сделки показывает, что обход старых ограничений теперь зависит не от суммы, а от состава покупателей и эскроу-гарантий.

ЛУКОЙЛ: сделка на 22 млрд$ по замороженным активам, индекс МосБиржи ушел ниже 2450 перед праздником

🔍 Взаимосвязь девелопмента с другими отраслями экономики


Девелопмент – один из крупнейших секторов экономики России: вместе со смежными направлениями он формирует до 20% ВВП, а занятость в нём составляет более 17% трудоспособного населения.

Разберём, какая существует взаимосвязь отраслей и как она влияет на инвестиционные решения.

🧱 Промышленность стройматериалов, металлургия и машиностроение

В прямой зависимости от активности девелоперов и объёмов текущего строительства находятся металлурги, производители стройматериалов и строительной техники. Девелоперы – ключевые потребители арматуры, металлоконструкций, фасонного проката, балок, а также строительной техники. Эти отрасли взаимосвязаны: спад в строительстве может отразиться на металлургах, и наоборот. Аналогичная зависимость прослеживается и с производителями цемента, бетона, кирпича, газоблоков. Поэтому инвестор может учитывать, что рекордные запуски новых жилых и коммерческих проектов могут привести к росту котировок акций металлургов, ориентированных на внутренний рынок.

🏦 Банковский сектор

С июля 2019 года в долевом строительстве произошёл переход к механизму с эскроу-счетами и проектным финансированием. Если раньше девелоперы финансировали стройку непосредственно средствами дольщиков, то с июля 2019 года привлекают проектное банковское финансирование. Средства участников долевого строительства поступают в распоряжение уполномоченных банков на счета эскроу, а застройщик может получить к ним доступ только после получения разрешения на ввод в эксплуатацию (РВЭ).

По состоянию на октябрь 2026 года финансировать девелоперов имеют право 64 уполномоченных банка, но основную долю контролирует тройка лидеров: Сбербанк, ВТБ и Банк ДОМ.РФ. Ставка по проектному кредиту плавающая и привязана к объёму средств, аккумулированных на счетах эскроу: если остатки на эскроу-счетах превышают объём кредитов в 1,5 раза и более, стоимость заимствований становится минимальной.

📊 Например, по состоянию на декабрь 2025 года коэффициент покрытия обязательств поступлениями на эскроу у ГК «А101» составляет 1,5. Это значительно выше среднего показателя по отрасли (0,7), что подтверждает финансовую устойчивость Группы.

💸 Долговой рынок

Исторически крупные застройщики активно привлекают финансирование на публичном рынке заимствований посредством выпуска облигаций, где ставка купона зависит от политики ЦБ. Это касается и флоатеров, где выплаты формируются как ключевая ставка плюс премия эмитента, и бумаг с фиксированным доходом: их параметры определяются при размещении, и чем выше значение ключа, тем дороже обслуживание долга.

📜 ГК «А101» дебютировала на долговом рынке в 2024 году, а затем в 2025 году разместила ещё два займа: с фиксированным и плавающим купоном. Сегодня совокупный облигационный долг Группы равен 11 млрд рублей. После последнего размещения ключевая ставка пошла вниз, что облегчило обслуживание заимствований. При этом Группа демонстрирует комфортный уровень долговой нагрузки, благодаря чему её бумаги одни из самых надёжных в секторе.

🧩 Инвестируя в ценные бумаги застройщиков, инвестор должен учитывать: политику регулятора, состояние рынка ипотеки, цены на стройматериалы, формирующие себестоимость квадратного метра, ситуацию на рынке труда и потребительский спрос. Такой комплексный межотраслевой подход позволяет использовать девелопмент как самостоятельный актив и как дополнительный индикатор, помогающий прогнозировать динамику прибыли в разных секторах экономики.

❗Важно: рост и спад в одной отрасли не обязательно повлияют на смежную, так как каждый сектор имеет собственные драйверы и ограничения. Поэтому корреляция – это не гарантия синхронного движения, а ориентир, который нужно проверять на конкретных данных.

📢 Подписывайтесь на наш канал. В нём мы рассказываем о новых и текущих проектах, делимся хорошими новостями и образовательными материалами про инвестиции в девелопмент и облигации.

RU000A108KU4 RU000A10DZU7 $RU000A10DZT9

#А101

🔍 Взаимосвязь девелопмента с другими отраслями экономики

СПБ Биржа добавит на торги 10 неоактивов на акции NVIDIA, Micron, Alphabet и других компаний

СПБ Биржа 3 ноября 2026 года добавит на торги 10 неоактивов* на акции глобальных компаний. В линейку войдут неоактивы на акции NVIDIA, Micron, Lam Research, Alphabet, Oracle, Dell, Marvell, Western Digital, Caterpillar и McDonald’s. Общее количество неоактивов на глобальные ценные бумаги и индексы криптовалют достигнет 75.

Базисными активами новых неоактивов станут акции компаний из сфер полупроводниковых технологий, цифровых сервисов и программного обеспечения, вычислительной инфраструктуры, машиностроения и общественного питания.

Полупроводниковый сегмент пополнят неоактивы на акции NVIDIA, Micron, Marvell и Lam Research. NVIDIA разрабатывает графические процессоры и решения для искусственного интеллекта, Micron производит микросхемы памяти, Marvell специализируется на полупроводниковых решениях для центров обработки данных и сетевой инфраструктуры, а Lam Research выпускает оборудование для производства микросхем.

В сегменте цифровых сервисов и программного обеспечения появятся неоактивы на акции Alphabet и Oracle. В состав Alphabet входит Google, развивающая поисковые, рекламные и облачные сервисы. Oracle специализируется на корпоративном программном обеспечении и облачных технологиях.

Линейку неоактивов на акции компаний, работающих в сфере вычислительной инфраструктуры, дополнят Dell и Western Digital. Dell производит компьютеры, серверы и системы хранения данных, а Western Digital специализируется на жёстких дисках и решениях для хранения данных.

В промышленном и потребительском секторах появятся неоактивы на акции Caterpillar и McDonald’s. Caterpillar производит строительную и горнодобывающую технику, а McDonald’s входит в число крупнейших мировых сетей ресторанов быстрого обслуживания.

В брокере «Т-Банк Инвестиции», который первым предоставил массовому инвестору доступ к неоактивам, отмечают рост спроса.

«С мая текущего года совокупный оборот торгов этими инструментами в Т-Банк Инвестициях превысил 2 трлн рублей, — отметил директор по развитию брокерских продуктов Т-Банк Инвестиций Александр Гусев. — А 23 октября на СПБ Бирже зафиксирован рекордный дневной оборот — почти 60 млрд рублей. Трейдеров привлекает возможность торговать ликвидными инструментами без комиссии внутри дня, а инвесторов — возможность участия в динамике глобальных компаний без рисков блокировок в зарубежной инфраструктуре. Продолжая расширять перечень базисных активов, мы открываем доступ к неоактивам на акции зарубежных компаний, которые являются лидерами в своих секторах, при этом линейка новых бумаг диверсифицирована по отраслям. Технологическое решение СПБ Биржи позволяет торговать всеми акциями из индекса S&P 500 и мы продолжим работу над расширением линейки доступных инструментов».

Главный экономист Т-Банка Инвестиции Софья Донец обратила внимание на мировые финансовые события, которые будут влиять на динамику цен базисных активов до конца года.

«В ближайшие месяцы мировая новостная повестка плотно насыщена поводами, которые будут двигать глобальные финансовые рынки — это и выборы в США, и события на Ближнем Востоке, и сектор ИИ с сезоном отчетностей и готовящимися IPO, и ожидания вокруг решений крупнейших центробанков, — заметила Софья Донец. — При этом четвертый квартал с предновогодним периодом традиционно сильный по торговой активности и динамике индексов. Новые инструменты позволят сделать ставку и на рост, и на волатильность. На горизонте года одним из аргументов в пользу неоактивов является рост прибылей крупных американских компаний из индекса S&P 500, который фиксируется третий квартал подряд на уровне около 30%».

Неоактивы на глобальные ценные бумаги позволяют инвесторам получать финансовый результат от изменения стоимости базисных акций без необходимости приобретения соответствующих ценных бумаг.

Размер каждого неоактива соответствует одной базисной акции. Валюта стоимости шага цены — доллар США, валюта расчетов — рубль.

Новые неоактивы
Подробнее в пресс релизе.

Учёт дивидендов по базисным акциям в неоактивах

По неоактивам на глобальные акции предусмотрен механизм учёта дивидендов с помощью дивидендной поправки, аналогичный механизму фандинга.

Когда происходят расчёты
После окончания торгов неоактивом в последний торговый день, когда базисная акция торгуется с правом на ближайший дивиденд. Этот день предшествует экс-дивидендной дате (Ex-Dividend Date) — первому торговому дню, когда базисная акция торгуется без права на этот дивиденд.

Как происходят расчёты
• С держателя короткой позиции по неоактиву списывается дивидендная поправка в размере 100% суммы объявленного дивиденда.
• Держателю длинной позиции начисляется 70% этой суммы.
• 30% — удерживаются СПБ Клирингом для исполнения налоговых обязательств перед • Налоговой службой США (IRS).
Размер удержания соответствует базовой ставке налога в США, поскольку пониженная ставка по налоговому соглашению между Россией и США в настоящее время не применяется.

Порядок учёта дивидендов описан в спецификации неоактивов и в Регламенте налогового администрирования.

Ключевые свойства неоактивов
• Финансовый результат (вариационная маржа) фиксируется при закрытии позиции. Такой механизм фиксации финансового результата является принципиальным свойством неоактива, которое аналогично такому же свойству спот-инструмента, в том числе акции.
• Комиссия за сделки с неоактивами — 0 ₽. Позиции открываются и закрываются без комиссии. Плата в рублях взимается только в случае переноса открытой позиции на следующий календарный день.
• Обеспечение в рублях и ценных бумагах. Для открытия и удержания позиции используются рубли и/или ценные бумаги в портфеле инвестора. Иностранная валюта для совершения сделок не требуется.

Торги неоактивами проводятся ежедневно. Неоактивы на глобальные ценные бумаги и индексы криптовалют доступны для сделок с 7:00 до 00:00 мск по будням и с 10:00 до 00:00 мск по выходным и праздничным дням.

Примечания:
* — Неоактивы — расчётные фьючерсные контракты, заключаемые на торгах, проводимых на СПБ Бирже, по которым финансовый результат (вариационная маржа) фиксируется по закрытым позициям. Сделки с неоактивами, базисными активами которых являются российские и иностранные акции, доступны неквалифицированным инвесторам после прохождения тестирования. Сделки с неоактивами, базисными активами которых являются индексы криптовалют и акции Coinbase Global, Inc. Class A, Circle Internet Group, доступны только квалифицированным инвесторам.

Информация не является индивидуальной инвестиционной рекомендацией, и финансовые инструменты либо операции, упомянутые в ней, могут не соответствовать Вашему инвестиционному профилю и инвестиционным целям (ожиданиям). СПБ Биржа не несёт ответственности за возможные убытки в случае совершения операций либо инвестирования в финансовые инструменты, упомянутые в данной информации, и не рекомендует использовать указанную информацию в качестве единственного источника информации при принятии инвестиционного решения.

СПБ Биржа добавит на торги 10 неоактивов на акции NVIDIA, Micron, Alphabet и других компаний

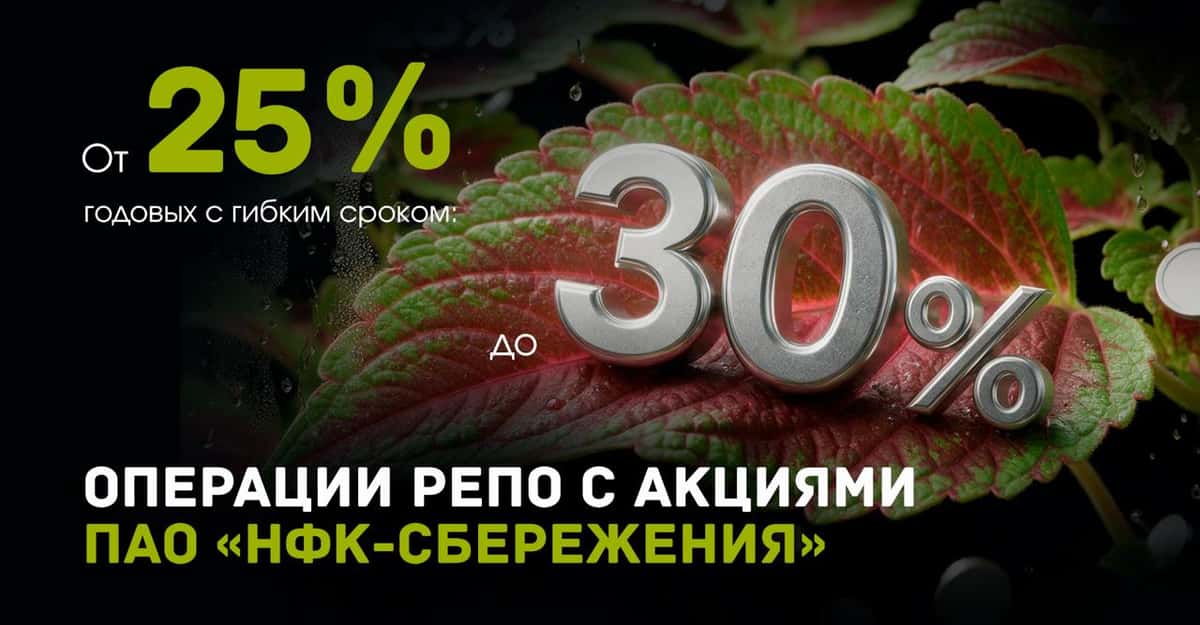
От 25% до 30% годовых с гибким сроком: операции РЕПО с акциями ПАО «НФК-Сбережения»


В магазине финансовых продуктов shop.nfksber.ru теперь доступен новый инструмент с фиксированной доходностью – операции РЕПО с акциями ПАО «НФК-Сбережения».

Вы сами определяете период размещения – от 90 до 365 календарных дней с точностью до дня. Ставка зависит от выбранного срока:
от 90 до 180 дней – 25% годовых;
от 181 до 270 дней – 27% годовых;
от 271 до 365 дней – 30% годовых.

Минимальная сумма инвестирования – 10 000 рублей. Доход будет выплачен на следующий рабочий день после окончания срока.

Важно: досрочно вернуть вложенные средства нельзя.

Как устроена сделка РЕПО:
Это покупка ценных бумаг с обязательством их обратного выкупа по заранее зафиксированной цене.

1-я часть: вы покупаете акции ПАО «НФК-Сбережения», и они переходят в вашу собственность.
2-я часть: по окончании срока продавец выкупает акции обратно по более высокой цене. Разница между покупкой и продажей – это ваш доход.

Что важно знать:
▫️Цена обратного выкупа закреплена в договоре в момент сделки и не зависит от изменения рыночных котировок акций.
▫️Если у вас нет статуса квалифицированного инвестора, по правилам ЦБ РФ перед сделкой потребуется пройти два коротких онлайн-теста: на знание договоров РЕПО и акций, не включенных в котировальные списки.

Заключить сделку РЕПО можно онлайн в магазине финансовых продуктов ПАО «НФК-Сбережения»: https://shop.nfksber.ru/?utm_source=vk

Не является индивидуальной инвестиционной рекомендацией. Не является публичной офертой.

От 25% до 30% годовых с гибким сроком: операции РЕПО с акциями ПАО «НФК-Сбережения»

Глоракс под 24,28%: редкий девелопер с позитивным прогнозом. Всё о доразмещении

Глоракс #GLRX — девелопер, основанный в 2014 году в Санкт-Петербурге Андреем Биржиным. Компания довольно быстро укрепила позиции: уже к 2018 году вошла в пятёрку крупнейших застройщиков города, а позже закрепилась в топ-10 региона.

С 2022 года GloraX взяла курс на федеральную экспансию. Главным шагом в 2025 году стала M&A-сделка — компания купила ГК «Жилкапинвест», одного из крупных игроков Приморского края. Так GloraX вышла в 11-й регион, а её портфель проектов превысил 7,6 млн кв. м.

Важным этапом стало IPO на Московской бирже в октябре 2025 года — первое IPO на Мосбирже в том году. В рамках размещения компания привлекла около 2,1 млрд рублей по схеме cash-in.

Параметры выпуска Глоракс 002P-01 (доразмещение):

• Рейтинг: ВВВ+ (АКРА, прогноз "Позитивный")
• Номинал: 1000Р
• Объем: 1,5 млрд рублей
• Цена размещения: не ниже 94,5% от номинала + НКД
• Срок до погашения: 21 декабря 2029 года
• Купон: не выше 19,5% годовых (YTM не выше 24,28% годовых)
• Выплаты: ежемесячно
• Амортизация: нет
• Оферта: нет
• Квал: не требуется

• Дата сбора книги заявок: 03 ноября 2026
• Дата размещения: 06 ноября 2026

Рейтинг надежности:

• АКРА — уровень BBB+(RU), прогноз «Позитивный» (подтверждение 10 июля 2026 года).

• НКР — уровень BBB+.ru, прогноз «Позитивный» (подтверждение 26 августа 2026 года; ранее, в апреле 2026 года, прогноз был повышен со «Стабильного»).

Обзор новых размещений: ПКТ 2Р3 (Рейтинг: АА, Купон: 17,25%) | Легенда 2Р8 (ВВВ, 21%) | Софтлайн 2Р3 (А-, 18,5%) | Вис Финанс БО-П17 (А+, 17,5%) | Борец 1Р8 (А-, 18,5%) | КарРус 1Р10 (ВВВ+, 23,5%) | ЭкоНива 1P4 (А+, 18%) | ЛОЭСК 1Р1 (А, 18%) | НПС Капитал 1Р1 (А, 17,5%) | Заслон 2Р1 (А-, 17,5%) | АвтобанФ-БО-П10 (А+, 18%) | Прочитайте, чтобы быть в курсе актуальной аналитики.

Финансовые результаты МСФО за 6 месяцев 2026 года:

• Выручка: 27,0 млрд руб. (+45% г/г)
• Валовая прибыль: 9,8 млрд рублей (+28% г/г)
• Сопоставимая EBITDA: 8,6 млрд руб. (+36% г/г)
• Сопоставимая чистая прибыль: 1,6 млрд руб. (+29% г/г)

• Средняя ставка по кредитному портфелю: снизилась на 1,4 п. п. — до 11,8% (на 31 декабря 2025 года было 13,2%).
• Доля региональных проектов в выручке: выросла в 2,7 раза — с 22% до 59%.

• Чистый долг/EBITDA LTM: 2,93 (против 2,82 на конец 2025 года);
• Покрытие проектного финансирования: 78% (против 87% на конец 2025 года).

Основной драйвер роста — масштабирование регионального бизнеса: активная реализация действующих проектов и вывод новых очередей («Экосити» в Казани, «Статус на Гребном канале» в Нижнем Новгороде, запуск проекта в Омске).

В обращении на бирже 4 выпуска биржевых облигаций на 14,7 млрд рублей:

• Глоракс 002Р-01 $RU000A10FMQ8 YTM: 24,13%. Купон: 19,5%. Текущая доходность: 20,28% на 3 года 1 месяц

• Глоракс 001Р-05 $RU000A10E655 YTM: 23,3%. Купон: 20,5%. Текущая доходность: 20,66% на 2 года 8 месяцев

• ГЛОРАКС оббП04 $RU000A10B9Q9 YTM: 22,52%. Купон: 25,5%. Текущая доходность: 24% на 1 год 4 месяца

Что готовы предложить эмитенты со схожим рейтингом:

• Каршеринг Руссия 001P-09 $RU000A10FQB1 (37,2%) ВВВ+ на 3 года 2 месяцев
• ВУШ БО 1P-07 $RU000A10FGU2 (33,68%) ВВВ+ на 2 года 11 месяцев
• Воксис 1Р-03 $RU000A10GFW8 (24,43%) ВВВ+ на 1 год 11 месяцев
• Рольф 1Р-09 $RU000A10F850 (20,98%) ВВВ+ на 1 год 6 месяцев
• Илон 1P-01 $RU000A10EG44 (17,29%) ВВВ+ на 1 год 3 месяца
• Эталон-Финанс 2Р-04 $RU000A10DA74 (32,52%) ВВВ+ на 12 месяцев
• Уралкуз 1Р-03 $RU000A10DBV6 (27,07%) ВВВ+ на 11 месяцев

По итогу: Облигации Глоракс на рынке давно воспринимается как бумага «с премией» — исторически торгуется выше номинала, и это не случайность. Эмитент действительно крепкий, редкий случай в девелопменте, когда агентства ставят позитивный прогноз. Но общая коррекция никого не щадит — вот и они просели вместе со всеми. Отсюда и логика доразмещения: момент даёт шанс войти в ликвидный выпуск на просадке, а не на пике.

Если сравнивать с собственными выпусками: 1Р5 с погашением в июле 2029 года, купоном 20,5% и текущей ценой даёт примерно 23,3% годовых. Более короткий 1Р4 — около 22,5%. Участвовать в размещении не планирую, поскольку в портфеле уже есть ранее купленный 1Р5 — доля от депозита 3,6%. А что скажете Вы, планируете подавать заявку на покупку?

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией
Глоракс под 24,28%: редкий девелопер с позитивным прогнозом. Всё о доразмещении

Полюс. Отчет за 1 пол 2026 по МСФО

Тикер: #PLZL
Текущая цена: 1046
Капитализация: 1.42 трлн
Сектор: Драгоценные металлы
Сайт: https://polyus.com/ru/investors/

Мультипликаторы (LTM):

▫️ P/E - 7.02
▫️ P/BV - 5.63
▫️ P/S - 1.88
▫️ ROE - 80.3%
▫️ ND/EBITDA - 1.1
▫️ EV/EBITDA - 3.22

Что нравится:

▫️ рост выручки на 13.8% г/г (309.8 → 352.7 млрд);

Что не нравится:

▫️ чистый долг увеличился на 39.6% п/п (554.5 → 773.9 млрд). ND/EBITDA ухудшился с 1.07 до 1.1;
▫️ чистая прибыль уменьшилась на 64.5% г/г (172.5 → 61.2 млрд);

Дивиденды:

Подразумеваются дивиденды каждые полгода по 30% от EBITDA, если отношение ND\EBITDA < 2 (хотя в новой редакции СД может рекомендовать выплачивать и в большем размере). Если коэффициент > 2.5, решение принимает СД исходя из различных факторов.

По данным сайта Доход выплаты за 2026 год не ожидается.

Мой итог:

Компания за 1 полугодие не поделилась датабуком и в пресс-релизе не предоставила информации отдельно по месторождениям.

За полугодие объем производства золота снизился на 1.8% (1310.9 → 1286.9 тыс унц) вследствие планового сокращения
производства на красноярских активах в связи с переходом на следующие очереди карьеров. За год планируется произвести 2500-2600 тыс унций. Реализация золото также уменьшилась (-20.1% г/г, 1189 → 950 тыс унц).

Выручка увеличилась, несмотря на значительное снижение объемов реализации. И это неудивительно, с учетом того, что цена на золото выросла примерно с 3000 до 4500$ за унцию. А вот прибыль просто обвалилась. Причины - кратный рост операционных и прочих расходов (+225.3% г/г, 79.7 → 259.3 млрд) и повышенная эф. ставка налога на прибыль (34.4% vs 25% в 1 пол 2025). При этом Полюс не раскрыл состав этих расходов.

В отчетности за 1 полугодие отсутствует отчет о движении денежных средств, а также в отчете эмитента нет информации о FCF, так что про него сказать нечего. Единственное чем поделилась компания - это капитальные затраты в $ (+1.5% г/г, 932 → 946 млн $).
Долговая нагрузка незначительно выросла, хотя опять же, подробности отсутствуют.

Как видно, Полюс использовал свое право на скрытие корпоративной и финансовой информации в силу санкционных рисков и стала намного более закрытой. Для миноритариев это определенно большой минус, так как непонятно что происходит в компании (вот поди угадай, по какой причине так сильно выросли расходы). И это только первая часть негатива.

Вторая часть - рекомендация от менеджмента совету директоров приостановить дивидендные выплаты до 2030 года. Именно на этой новости котировки компании сложились. Немного позже председатель СД прокомментировал эту рекомендацию, сказав, что совет "принял к сведению обозначенные риски и факторы, которые в дальнейшем будут служить основой для принятия решений о распределении прибыли". И на данный момент нет понимания, что в итоге решено по дивидендам.

Третья часть - налог на на сверхдоходы для компаний горно-металлургического сектора. При его изначальной редакции примерный расчет дает сумму налога в районе 33 млрд.

С учетом того, что статьи расходов не раскрываются, то сложно прогнозировать прибыль по итогам года. Но если рентабельность будет такой же как и в 1 полугодии, то за 2026 год компании заработает примерно 95 млрд (P/E 2026 = 15.1). Кстати, в пресс релизе компания отметила, что в 2026 году ожидает рост общих денежных затрат на унцию примерно на 34-52% г/г в зависимости от цены на золото.

На данный момент Полюс превратился в сплошной клубок неопределенности. Нет понимания по расходам, нет понимания по налогу на сверхдоход, нет понимания по дивидендам (хотя они и не были выдающимися). Зато есть ощущение "выдавливания" миноритариев. И тут можно гадать, то ли просто сейчас так "карты сложились", то ли напугали инвесторов, чтобы после выкупить дешевле, то ли все в итоге идет к делистингу.

Акции Полюса сейчас недорогие, но причины этому описаны выше. Более того, стоит держать в голове такой момент, что цены на золото сейчас явно не на низах.

Акций компании нет в портфеле и покупку не рассматриваю.

По справедливой оценке мнение отсутствует.

*Не является инвестиционной рекомендацией

▫️ Мой канал в Telegram

Полюс. Отчет за 1 пол 2026 по МСФО

Астра. Отчет за 2 кв 2026 по МСФО

Тикер: #ASTR
Текущая цена: 218.9
Капитализация: 46 млрд
Сектор: IT
Сайт: https://astra.ru/investors/

Мультипликаторы (LTM):

▫️ P/E - 7.08
▫️ P/NIC - 10.75
▫️ P/BV - 3.89
▫️ P/S - 2.14
▫️ ROE - 54.9%
▫️ ND/EBITDA - 0.38
▫️ EV/EBITDA - 5.6

Что нравится:

▫️ рост выручки на 47% г/г (3.5 → 5.1 млрд);
▫️ чистая прибыль выросла в 3.9 раза г/г (0.5 → 1.9 млрд);

Что не нравится:

▫️ отрицательный FCF увеличился на 26.9% г/г (-1.4 → -1.8 млрд);
▫️ чистый долг увеличился (0.4 → 3.3 млрд). ND/EBITDA ухудшился с 0.05 до 0.38;
▫️ нетто фин доход снизился на 59.9% к/к (169 → 68 млн);
▫️ деб. задолженность выросла на 53.6% к/к (4.1 → 6.3 млрд).

Дивиденды:

СД ориентируется на показатель скор. чистой прибыли по МСФО в зависимости от показателя ND/скор. EBITDA.

По данным сайта Доход за 2026 год ожидается выплата в размере 7.51 руб (ДД 3.43% от текущей цены).

Мой итог:

Отгрузки за 2 квартал выросли на 42.2% г/г (3.8 → 5.4 млрд) и за полугодие на 26.6% г/г (5.8 → 7.3 млрд). В отчетном квартале показали хорошую динамику за счет чего удалось перекрыть снижение отгрузок в первом квартале.

Аналогичная картина по выручке. Сильный 2 квартал, который вывел полугодие в плюс (+17.4% г/г, 6.6 → 7.8 млрд). Выручка по сегментам за отчетный квартал (г/г в млрд):
▫️ программные продукты +46.1% (2.5 → 3.7);
▫️ сопровождение +55.2% (0.8 → 1.3);
▫️ услуги хостинга -3.4% (0.074 → 0.071);
▫️ прочее +7.8% (0.025 → 0.027).

Основной "локомотив" - продажа программных продуктов, которая составляет примерно 2/3 всей выручки. Флагманским продуктом остается Astra Linux с 44.3% от общей выручки.

Прибыль кратно увеличилась, в первую очередь, за счет улучшения операционной рентабельности с 13.3 до 34.6%. Также можно отметить получение прибыли от компаний с долевым участием (+76 млн vs -151 тыс во 2 кв 2025) и снижение прочих расходов (68 → 40 млн).

FCF еще больше ушел в минус по причине более высокой динамики кап. затрат (+177.6% г/г, 0.6 → 1.6 млрд) в сравнении с OCF (-76% г/г, -0.9 → -0.2 млрд).
Долговая нагрузка увеличилась на фоне сильного роста чистого долга, который перекрыл прирост EBITDA. При этом ND/EBITDA остается вполне комфортным, а все займы - это либо кредиты с плавающей ставкой (КС+), либо кредиты от связанных сторон под 0%.

Менеджмент Астры ожидает, что по итогам 2026 год прибыль вырастет примерно на 40% г/г. За 1 полугодие рост +66.7% г/г. Понятно, что у компания типа Астры показательны итоги всего года (в 4 квартале основные продажи). Но все же озвученный прогноз выглядит вполне реально. Если взять его за ориентир, то получается прибыль по году будет около 8.5 млрд, что дает P/E 2026 = 5.43 и P/NIC 2026 = 7.22. Если ориентироваться на выплаты дивиденда примерно в 15% от чистой прибыли (за 2025 было 16%), то получается он может быть в районе 6 руб (ДД 2.8% от текущей цены).

В долгосрочных целях до 2030 года у группы рост отгрузок до 100 млрд, СГТР выше 30% и получение свыше 10 млрд выручки от продаж собственных ИИ-решений.

Поддержать эти планы могут регуляторные ограничения. Перевод критической инфраструктуры на отечественные решения должен быть выполнен до 01.01.2028. Для стимулирования процесса с этого года запускается новый механизм поддержки предприятий через компенсацию до 50% затрат на закупку и внедрение российского индустриального ПО. Также Астра старается выйти на новые рынки (проект национальной IT-платформы в Мьянме и поставки Astra Linux Mobile для госведомств Лаоса).

С другой стороны, не будет сюрпризом, если сроки перехода будут перенесены. Тем более по словам представителей Астры, "основная причина стагнации закупок — высокая ключевая ставка". А динамика снижения "ключа" сильно замедлилась.

Если смотреть на Астру на горизонте в несколько лет как на компанию роста, то выглядит интересно. Вопрос в том, сможет ли группа поддерживать необходимую динамику для достижения своих планов? Инвесторы уже ранее обожглись на завышенных прогнозах и высоких мультипликаторах IT-компаний.

Акций Астры нет в портфеле.

Прогнозная справедливая стоимость - 264 руб.

*Не является инвестиционной рекомендацией
▫️ Мой канал в Telegram

Астра. Отчет за 2 кв 2026 по МСФО

🪙 Сбер по итогам 3 кварталов увеличил чистую прибыль по МСФО на 17% до 1,530 трлн рублей.
В 3 квартале чистая прибыль выросла на 14% до 511 млрд.

Во втором квартале 2026 года показатель составлял ₽511,2 млрд, а годом ранее — ₽448,3 млрд. За 9 месяцев Сбербанк заработал ₽1529,9 млрд.
- Чистые процентные доходы выросли на 24%, до ₽893,6 млрд
- Чистые комиссионные доходы сократились на 1,9%, до ₽212,3 млрд.
- Рентабельность капитала составила 23,5%
- Чистая процентная маржа составила 6,7%, прибавив 0,5 п.п. по сравнению с 3 кварталом прошлого года

Вероятность дивидендов по итогам года в 40-44 р все выше. 👍 А это див доходность около 14-14,5 %.

$SBER $SBERP

🏦 Сбер представит новую дивидендную политику 12 ноября на Дне инвестора, — CFO Скворцов.

Наблюдательный совет рассмотрит вопрос о новой дивидендной политике на 2027-2029 годы 10 ноября.

Сбер не ожидает, что ключевая ставка в 2027 году опустится до 10%. Допускает сохранение ключевой ставки в декабре, но видит вероятность ее снижения на 0.25 п.п., — CFO Скворцов

Сбер ожидает курс рубля в 4 квартале 2026 года в диапазоне 80-85 рублей за доллар.

Прогноз по росту ВВП РФ в 2026г повышен с 0% — 0,5% до 0.5% —1%.

Прогноз по инфляции повышен с 6.5% — 7% до 6.5 —7,5%.

В Сбербанке не ожидают значимого перетока денег со вкладов в биржевые активы в 2027 году: Скворцов считает, что снижение ставки на 1-2 п.п. не может как-то значимо повлиять на переток денег со вкладов в биржевые активы.

🪙 Сбер не видит рисков для резервов банка со стороны обслуживания долга Самолетом — финдиректор Тарас Скворцов
$SMLT

НМТП. Отчет за 3 кв 2026 по МСФО

Тикер: #NMTP
Текущая цена: 6.985
Капитализация: 134.5 млрд
Сектор: Транспортировка
Сайт: https://ncsp.ru/investors/

Мультипликаторы (LTM):

▫️ P/E - 3.59
▫️ P/BV - 0.67
▫️ P/S - 1.87
▫️ ROE - 18.6%
▫️ ND/EBITDA - отриц. ND
▫️ EV/EBITDA - 2.84

Что нравится:

▫️

Что не нравится:

▫️ выручка снизилась на 32.3% г/г (17.6 → 11.9 млрд);
▫️ отрицательный FCF -5.4 млрд против +0.9 млрд в 3 кв 2025;
▫️ чистая денежная позиция уменьшилась на 76.8% к/к (32 → 7.4 млрд);
▫️ нетто фин доход снизился на 11.6% к/к (2.3 → 2 млрд);
▫️ чистая прибыль уменьшилась на 47.2% г/г (10.3 → 5.4 млрд);

Дивиденды:

Согласно стратегии развития до 2029 года компания будет направлять на дивиденды не менее 50% от чистой прибыли по МСФО, принимая во внимание размер FCF.

По данным сайта Доход прогнозный размер дивиденда за 2026 год равен 0.8558 руб. (ДД 12.25% от текущей цены).

Мой итог:

Грузооборот портов за 3 квартал 2026 (г/г в млн тонн):
▫️ Новороссийск -29.4% (43.9 → 31);
▫️ Приморск -0.6% (16 → 15.9).

Результат атак на черноморские порты "на табло", так сказать. По этой причине просела выручка за 3 квартал. За 9 месяцев выручка уменьшилась на 8.3% г/г (56.3 → 51.6 млрд).

Чистая прибыль за квартал снизилась еще сильнее выручки. Причины - ухудшение операционной рентабельности с 58.2 до 45.4% и повышенная эф. ставка налога на прибыль (22% vs 20.9% в 3 кв 2025). За 9 месяцев прибыль уменьшилась на 9.6% г/г (31.8 → 28.8 млрд).

FCF вообще ушел в отрицательную зону на фоне разнонаправленного движения OCF (-65.1% г/г, 7.4 → 2.6 млрд) и кап. затрат (+21.3% г/г, 6.6 → 8 млрд). Компания продолжает реализацию проекта по строительству нового глубоководного терминала в порту Новороссийска. Примерный срок завершения проекта установлен на конец 2027 года, но вполне возможно, что дата окончания уедет вправо из-за атак на инфраструктура порта.

Чистая денежная позиция, как и ожидалось, снизилась из-за выплат дивидендов. При этом также стоит отметить рост общего долга. По этой причине "кубышка" находится на самом низким уровне за последние пару лет.

Снижение грузооборота в порту Новороссийска за 3 квартал было ожидаемым, но неожиданно то, насколько сильно упала выручка и прибыль. С учетом развития событий в геополитике вряд ли стоит ждать каких-то сильных положительных изменений в 4 квартале. Хотя по статистике TankerMap траффик в октябре увеличился относительно сентября.

По приблизительным расчетам НМТП за год заработает прибыль в районе 34.5 млрд, что дает P/E 2026 = 3.9. Из-за снижения FCF на дивиденды вряд ли будет направляться более 50% от чистой прибыли. При таком раскладе итоговый дивиденд за 2026 год может составить 0.89 руб (ДД 12.8% от текущей цены).

По продаже пакета в 20% акций, принадлежащих государству, пока никак новой информации. Кажется, что сделки в этом году уже не будет.

Риск атак на порты реализовался, что закономерно отразилось на результатах НМТП. Ожидания по году стали скромнее, апсайд в акциях заметно уменьшился, но совместно с дивидендами это все еще неплохая доходность. Более того, компанию уже можно причислить к разряду "миркоинов", и любые серьезные подвижки в переговорном процессе должны будут отражаться на котировках и сдвигать справедливую цену выше. При этом еще остается драйвер в виде завершения новых проектов и вводе новых мощностей.

Возможно, еще помощь придет со стороны государства. Правительство рассматривает меры поддержки терминалов Азово-Черноморского бассейна. Среди предложений - субсидирование зарплат и расходов на содержание терминалов, компенсация части процентов по кредитам, льготное финансирование для покрытия кассовых разрывов, отсрочка арендных платежей за госимущество и увеличение страховых лимитов ближе к фактическому размеру ущерба.

Акции компании держу в портфеле с долей в 4.27% (лимит - 4%).

Прогнозная справедливая стоимость - 8.35 руб.

*Не является инвестиционной рекомендацией
▫️ Мой канал в Telegram

НМТП. Отчет за 3 кв 2026 по МСФО

Мать и дитя - агрессивный рост, надолго ли?

Одним из защитных секторов на бирже РФ всегда считался ритейл. Но сейчас компании оказались под давлением высокого долга и молятся на снижение ключа. А вот сектор здравоохранения чувствует себя гораздо лучше. Он продолжает расти и приносить инвесторам неплохую доходность. Яркий пример - Мать и Дитя. За последние несколько лет бумаги прекрасно справились с защитной функцией, но продолжится ли рост? Давайте разбираться.

🩺 Итак, выручка компании $MDMG за первое полугодие 2026 года выросла на 28,8% до 24,8 млрд рублей. Существенный вклад внесла консолидация сети «Эксперт», которая годом ранее учитывалась только с конца мая. EBITDA прибавила 20% до 7 млрд рублей, правда, рентабельность немного снизилась с 30% до 28%. Чистая прибыль выросла всего на 5% до 5,3 млрд рублей. Получается, бизнес активно расширяется, но маржинальность пока не успевает за выручкой.

Операционные результаты тоже радуют. Количество амбулаторных посещений выросло на 71,2%, родов - на 12,5%, а хирургических вмешательств - на 28,6%. Операционный денежный поток увеличился на 16,7% до 7,1 млрд рублей. При этом CAPEX подскочил на 90% до 2,6 млрд, преимущественно из-за расчетов за недвижимость под новый госпиталь в Москве.

📊 Главный драйвер для бизнеса - консолидация рынка частной медицины. В отличие от продуктового ритейла, где X5 контролирует около 17%, медицинский рынок остается крайне фрагментированным. Даже у лидера «Медси» доля составляет лишь 11,2%, у «Мать и Дитя» - 7,9%, а у «СМ-Клиники» - 5,7%. Пространства для поглощений еще очень много. Последние приобретения: «Ильинские больницы» в Подмосковье и новосибирская «Здравница».

Такая экспансия даст свои плоды в будущем, но и о рисках забывать не стоит. Тут я бы выделил 4 потенциальных риска: бесконтрольный рост операционных расходов (за 5 лет они выросли на 75%), рост долговой нагрузки (чистый долг вырос с 0,4 до 6,3 млрд), риск неудачных поглощений и возможную отмену налоговых послаблений. Сейчас у «медиков» крайне низкая налоговая нагрузка, но тренд, которого придерживается правительство, вы уже поняли.

💰 Дивиденды здесь скорее приятный бонус. Компания распределяет около половины прибыли, но годовая доходность составляет примерно 7%. Поэтому Мать и Дитя я рассматриваю прежде всего как историю роста, а не дивидендную идею. Основная ставка - на дальнейшую консолидацию частной медицины и повышение эффективности приобретенных активов.

В итоге перед нами один из редких случаев, когда рынок готов платить за качество. Акции нельзя назвать дешевыми, но в их оценку уже заложены перспективы дальнейшего роста. Если Группа продолжит расширяться такими темпами, нынешняя цена вполне может оказаться оправданной. А вот за снижением маржинальности и вышеуказанными рисками я бы понаблюдал.

❗️Не является инвестиционной рекомендацией
♥️ Прожмите ваш целебный лайк, друзья. Что как ни он мотивирует меня разбираться с нашим рынком. А это задачка со звездочкой, знаете ли.

Мать и дитя - агрессивный рост, надолго ли?

🟢 Доразмещение выпуска зеленых облигаций 002P-01

Объявляем о доразмещении нашего выпуска зеленых облигаций серии 002Р-01 объемом не менее 1,5 млрд руб.

📈 Ключевые параметры доразмещения:
✅ Объем доразмещения – не менее 1,5 млрд руб.
✅ Цена – не менее 945 руб. за облигацию (94,5% от номинала) + НКД
✅ Номинал – 1 000 руб.
✅ Индикативная доходность – не выше 24,28% годовых
✅ Купонный период – 30 дней
✅ Дата погашения – 21 декабря 2029 года
✅ Предварительная дата букбилдинга – 3 ноября с 11:00 до 15:00
✅ Предварительная дата размещения – 6 ноября
✅ Организатор – Совкомбанк, Соорганизаторы – Альфа-Банк, Держава Капитал, ИФК Солид, Т-банк, Цифра брокер

Напомним, что первоначальное размещение выпуска состоялось 10 июля 2026 года на сумму 6,1 млрд рублей. Ставка фиксированного ежемесячного купона по первоначальному выпуску составляет 19,5%. После доразмещения общий объем выпуска составит не менее 7,6 млрд рублей. Условия доразмещения обеспечивают инвесторам премию по доходности к погашению относительно других обращающихся облигационных выпусков GloraX.

🌱 Привлеченные средства направим на рефинансирование затрат на строительство энергоэффективного жилья в соответствии с условиями зеленого выпуска. Это позволит высвободить ресурсы для дальнейшего развития земельного банка и реализации стратегии региональной экспансии GloraX.

#GloraX #облигации #новости #финансы #инвестиции #недвижимость #строительство #девелопмент $GLRX $RU000A10ATR2 $RU000A10B9Q9 $RU000A10E655

🟢 Доразмещение выпуска зеленых облигаций 002P-01

ЮГК. Отчет за 1 пол 2026 по МСФО

Тикер: #UGLD
Текущая цена: 0.71
Капитализация: 158.2 млрд
Сектор: Драгоценные металлы
Сайт: https://ugold.ru/invest

Мультипликаторы (LTM):

▫️ P/E - 6.57
▫️ P/BV - 2.09
▫️ P/S - 1.93
▫️ ROE - 31.9%
▫️ ND/EBITDA - 1.06
▫️ EV/EBITDA - 3.48

Что нравится:

▫️ выручка выросла на 89% г/г (44.5 → 84.1 млрд);
▫️ положительный FCF +18.7 млрд против -9.1 млрд в 1 пол 2025;
▫️ снизился чистый долг на 17.4% п/п (84 → 69.4 млрд). ND/EBITDA улучшился с 1.97 до 1.06;
▫️ нетто фин расход уменьшился на 30% г/г (5.8 → 4.1 млрд);
▫️ чистая прибыль увеличилась в 2.1 раза г/г (7.3 → 15.4 млрд).

Что не нравится:

▫️

Дивиденды:

Выплата в размере не менее 50% от скор. чистой прибыли при ND/EBITDA скор. <= 3.

По данным сайта Доход выплаты за 2026 год не ожидается.

Мой итог:

Операционные показатели по добыче золота по хабам указаны примерны, так как были рассчитаны исходя из процента прироста (г/г в тоннах):
▫️ Уральский +14.7% (1.5 → 1.7);
▫️ Сибирский +35.8% (4 → 5.4).

Общая добыча золота выросла на 30% г/г, продажи - на 42.5% г/г. Уральский хаб восстанавливается после 3х месячного простоя в 2024 году, а объемы добычи в Сибирском хабе растут за счет выхода ЗИФ «Высокое» на полную мощность.

Выручка почти кратно выросла на фоне увеличения объемов продаж и высоких цен на золото. А вот прибыль выросла кратно. Основная причина - улучшение операционной рентабельности с 16 до 34.5%. Не помешали убыток по курсовым разницам (-0.8 млрд vs +6.6 млрд в 1 пол 2025) и повышенная эф. ставка налога на прибыль (36.3% vs 21.2% в 1 пол 2025).

FCF перевернулся и стал прилично положительным за счет роста OCF (+764.6% г/г, 3 → 25.6 млрд) и уменьшения кап. затрат (-42.8% г/г, 12 → 6.9 млрд). Capex снизили за счет ввода в эксплуатацию ГОК "Высокое".
Долговая нагрузка снизилась как за счет уменьшения чистого долга, так и за счет роста EBITDA. Стоит отдать должное руководство. Общий долг прилично погасили (особенно долгосрочную часть), при этом за полгода средние процентные ставки стали стали ниже. Единственный момент, во 2 полугодии долг будет переоценен в большую сторону, так как более половины из него это займы в юанях и долларах.

Хорошо, что завершилась эпопея с продажей конфискованной доли компании у Константина Струкова. 16 июля акции перешли новому владельцу, «БТС-Мост Холдинг» стал собственником 67.2489% акций, а ЮГК была переименована в БТС-Золото. Через месяц холдинг направил обязательное предложение о выкупе всех обыкновенных акций ЮГК по цене 0.7425 руб. Период подачи заявки на продажу по оферте завершился 23.10.2026.

Ранее компания озвучивала план по добыче 12.5-14 т золота в 2026 году. В прошлом обзоре был примерный расчет фин. результата на текущий год, но теперь его надо корректировать с учетом проекта налога на сверхдоходы для компаний горно-металлургического сектора. При его изначальной редакции и производственных планов компании на год приблизительный расчет дает результат в 20.3 млрд (P/E 2026 = 7.78). Так как ND/EBITDA ниже 3, то компания в соответствии с див. политикой может выплатить дивиденды. Исходя из 50% от скор. чистой прибыли возможный размер около 0.028 руб (ДД 3.9% от текущей цены).

До завершения периода выкупа котировки компании будут находиться где-то около текущих значений. Далее пока непонятно.

Пока все выглядит так, что смена мажоритария пошла на пользу ЮГК. При этом все же остаются риски и неопределенности. Результаты улучшились, но неизвестно какое будет отношение нового мажоритария к "минорам". Пока нет четкости в законе о налоге на сверхдоходы. И самое главное, нет понимания как долго продлится период высоких цен на золото. И при всем этом оценку не назовешь дешевой. Все эти причины не позволяют рассматривать компанию как подходящую инвестиционную идею.

Акций ЮГК нет в портфеле.

Прогнозная справедливая стоимость - 0.64 руб.

*Не является инвестиционной рекомендацией

▫️ Мой канал в Telegram

ЮГК. Отчет за 1 пол 2026 по МСФО