Поиск

Сбербанк - сила в правде

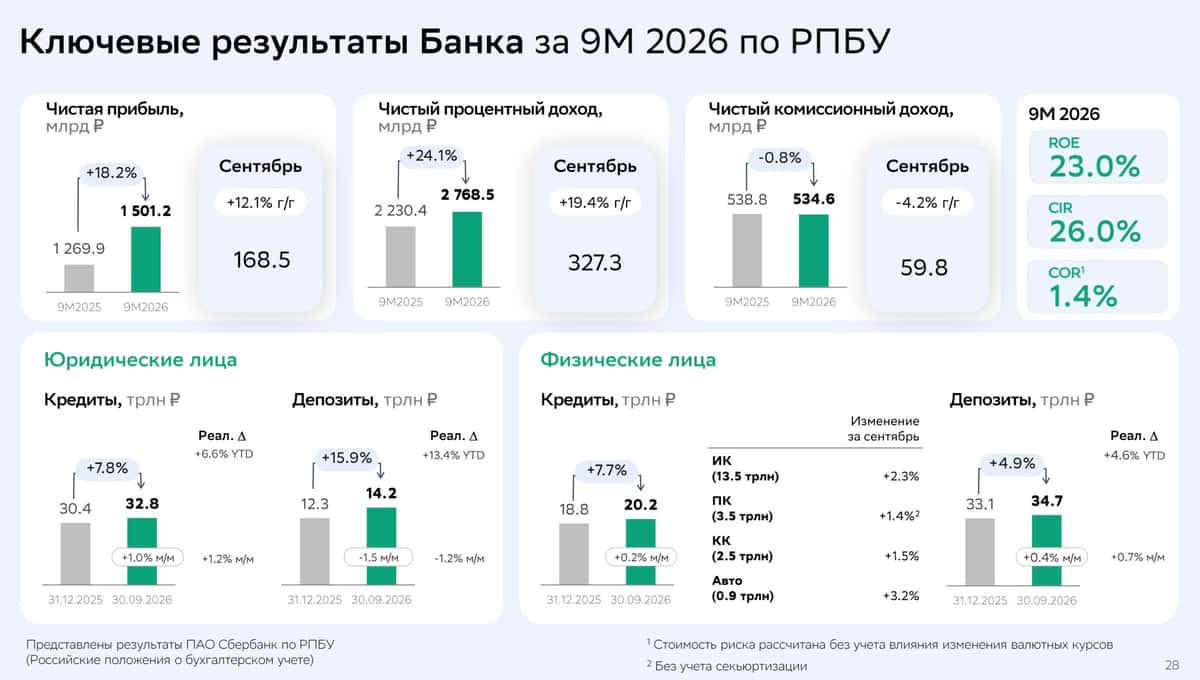
Не хочу раздавать ярлыки, но кейс Сбера $SBER чуть ли не единственный оплот стабильности на нашем рынке в моменте. Понятная траектория финансовых результатов, надежный менеджмент и щедрая дивидендная политика лишь укрепляют мою веру в актив. Сегодня предлагаю еще раз в этом убедиться, пробежавшись по отчету банка за 9 месяцев 2026 года.

🏦 Итак, чистые процентные доходы Сбера за отчетный период увеличились сразу на 23% до 3,2 трлн рублей. Высокая ключевая ставка трансформируется в повышенный доход. Это для закредитованных компаний текущий ключ - проблема, для Сбера - это допдоход. Совокупный кредитный портфель вырос за 9 месяцев на 8% до 55 трлн рублей.

Чистые комиссионные доходы выросли на 2,8% до 632,1 млрд рублей. Несмотря на общее замедление экономического роста и проблемы с масштабируемостью, «зеленый» умудряется сохранять позитивный трек по комиссиям.

📊 Сокращение резервов под кредитные убытки на 12,2% до 442,5 млрд рублей и умеренный трек по операционным расходам позволили банку сохранить высокую рентабельность капитала ROE на уровне 24% и нарастить чистую прибыль на 17% до 1,5 трлн рублей. По прогнозу Грефа, Сбербанк получит около 2 трлн рублей чистой прибыли по итогам 2026 года. У меня нет ни единой причины сомневаться в его словах.

🟢 На этой неделе, 12 ноября, Сбер представит новую дивидендную политику. «Сюрпризов» рынок не ждет, закладывая прежние 50% от чистой прибыли на дивиденды. Если все пройдет без эксцессов, акционеры получат порядка 43-45 рублей на акцию, что сулит нам 15% дивидендной доходности по итогам 2026 года.

Премия к ставке сейчас выглядит интересно. Да, мы все еще проигрываем в доходности ОФЗ, но в случае со Сбером инвесторы рассчитывают дополнительно и на рост котировок. К тому же кейс Сбера выглядит вполне надежно. Стоимость риска составила низкие 1,1% на конец 3 квартала, а коэффициент достаточности общего капитала удержал отметку в 14%.

Я могу еще накинуть много лестных слов в отношении Сбера, но правда заключается в том, что котировки будут отражать общерыночные настроения. Рекордов не жду, равно как и перехая по акциям. Но держать в портфеле этот кейс однозначно стоит.

❗️Не является инвестиционной рекомендацией

♥️ Начнем новую недельку с разбора Сбера. С вас лайк, с меня полезные статьи.

Сбербанк - сила в правде

Аэрофлот - почему перелеты по России падают?

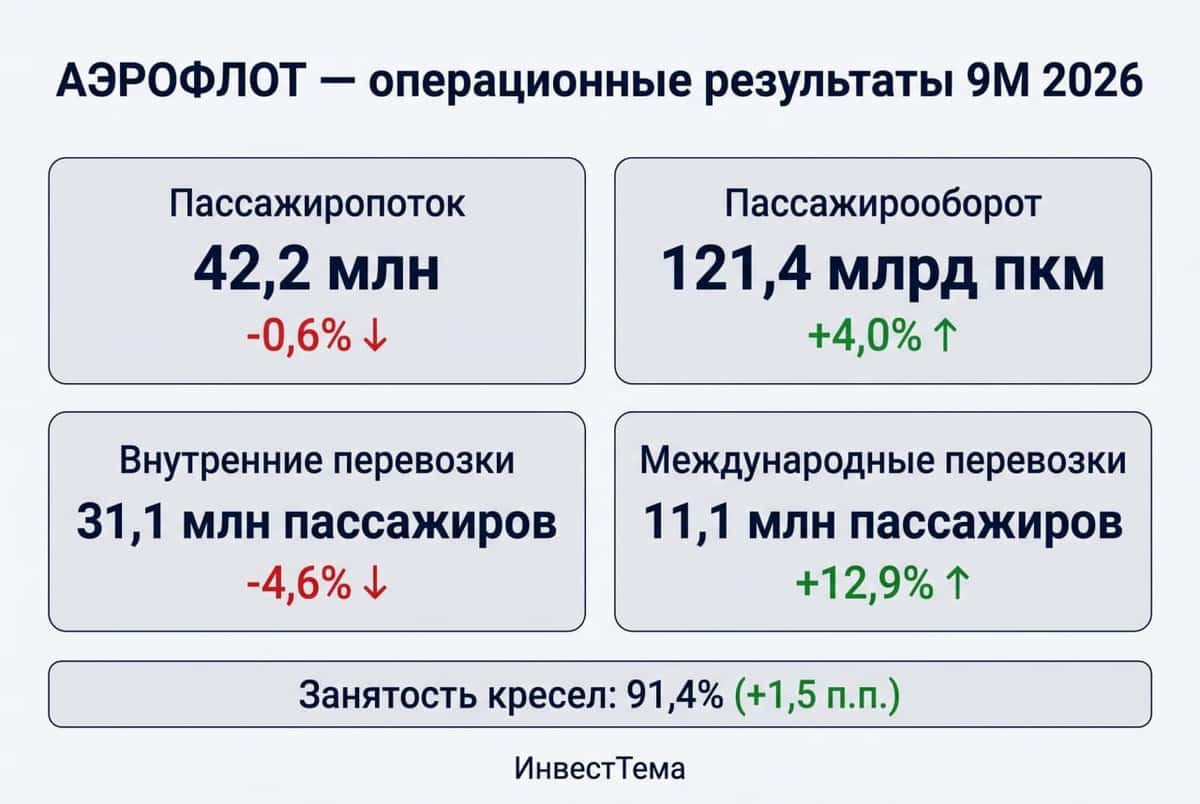
Цыплят по осени считают, вот и мы сегодня посмотрим, как прошел летний сезон отпусков для Аэрофлота. Перевозчик опубликовал операционные результаты за 9 месяцев 2026 года, которые оказались довольно неоднозначными. Особенно интересно взглянуть на них сейчас, когда СМИ активно обсуждают перспективы скорого мира, а Аэрофлот считается одним из главных «миркоинов». Давайте разбираться.

✈️ Итак, пассажиропоток Аэрофлота за 9 месяцев снизился на 0,6%, тогда как пассажирооборот вырос на 4%. Как такое возможно? Все просто: первый показатель отражает количество перевезенных пассажиров, а второй - расстояние, которое они преодолели. Получается, компания постепенно перераспределяет мощности с коротких маршрутов на более длинные.

Еще интереснее выглядит структура перевозок. На внутренних направлениях пассажиропоток сократился на 4,6%, а на международных вырос на 12,9%. Причин несколько. Во-первых, участившиеся атаки БПЛА и закрытия аэропортов делают внутренние перелеты менее предсказуемыми, поэтому пассажиры предпочитают поезд, чтобы не рисковать задержками. Во-вторых, дорожающее топливо вынуждает перевозчиков повышать тарифы, тогда как платежеспособный спрос остается под давлением.

🌍 Зато международные направления радуют. Одним из катализаторов стало введение безвизового режима с Китаем, после которого пассажирские перевозки между странами выросли примерно на 30%. Для Аэрофлота это позитивный фактор, поскольку длинные международные маршруты потенциально позволяют получать более высокую выручку на пассажира. Правда, насколько это улучшит прибыль, будет зависеть от загрузки рейсов и операционных расходов.

Но одними операционными показателями сыт не будешь. Главная причина, по которой я продолжаю обходить Аэрофлот стороной, это финансовые риски и вопросы к корпоративному управлению. Чистый долг/EBITDA находится в районе 2,8–2,9х. Для капиталоемкого бизнеса с высокой зависимостью от стоимости топлива, валютных курсов и процентных ставок это уже довольно неприятный уровень. Значительная часть заработанного рискует уходить кредиторам, а не акционерам.

В итоге Аэрофлот действительно может стать одним из бенефициаров геополитической нормализации. Сокращение числа закрытий аэропортов и восстановление международных маршрутов способны улучшить операционные показатели. Но это скорее потенциальный катализатор, чем решение всех финансовых проблем. Как спекулятивная история бумага может быть интересна, однако текущая оценка, на мой взгляд, недостаточно учитывает риски. Поэтому пока предпочитаю наблюдать со стороны.

❗️Не является инвестиционной рекомендацией

♥️ Ваш лайк - лучшая мотивация для меня публиковать аналитику каждое утро. Спасибо за поддержку!

Аэрофлот - почему перелеты по России падают?

Рубль. Вот и всё

Жёсткая ДКП — главный фактор крепкого рубля. Ставка 14% при инфляции 6,3% даёт реальную доходность около 7,5% — это притягивает рублевые депозиты и охлаждает спрос на валюту. ЦБ 11 сентября взял паузу, и это само по себе сигнал: цикл смягчения приостановлен, поддержка рубля сохраняется.

Закрытые финансовые каналы и счета типа С — да, это «дамоклов меч». Объём на счетах типа С сопоставим с замороженными резервами ЦБ за рубежом — около $300 млрд. Если эти деньги одномоментно освободить, давление на рубль будет колоссальным. Пока они заблокированы — это искусственный щит для курса.

Замещающие облигации — отличный пункт, его часто упускают. Корпоративные и суверенные замещающие облигации (номинал в валюте, расчёты в рублях по курсу ЦБ) действительно замещают внешний долг внутренним заимствованием. На 1 июля 2026 года в обращении 53 выпуска корпоративных замещающих облигаций на 1,56 трлн ₽ и 13 выпусков суверенных на 1,32 трлн ₽. Доходность — 5–8% в валютном эквиваленте. Это создаёт валютный доход для инвестора без покупки самой валюты — то есть спрос на валюту через этот канал не возникает.

ЦБ сокращает продажи валюты . В I полугодии 2026 ЦБ продавал 4,62 млрд ₽/день — почти вдвое меньше, чем 8,94 млрд во II полугодии 2025. По оценке Т-Инвестиций, только этот фактор добавляет к курсу около 3% ослабления.

Мирный договор → отток капитала → ослабление рубля. При урегулировании ограничения на переводы могут быть сняты, и часть накопленных рублёвых сбережений (депозиты, счета типа С) конвертируется в валюту. Это самый сильный сценарий ослабления.

Рубль с начала года ослаб с ~75 до ~84 ₽/$. Это не обвал, но устойчивый тренд на ослабление. Т-Инвестиции в базовом сценарии ждут 95 ₽/$ к концу года. «Велес Капитал» оценивает фундаментальный курс в 80–82 ₽, а текущие 84 — это уже с геополитической премией. То есть рубль слабеет не от паники, а от постепенного снижения предложения валюты.

«Отрицательное сальдо торгового баланса при крепком рубле и дешёвом сырье» — риск реальный, но не ближайший. Сейчас нефть Urals — $86/баррель (на 27 долларов выше бюджетных $59). Профицит торгового баланса растёт. Но если нефть упадёт до $40 (рисковый сценарий ЦБ) и импорт продолжит расти при крепком рубле — да, отрицательное сальдо возможно. Пока это не прогноз, а хвостовой риск.

Ослабление доллара на глобальном рынке — фактор есть, но не главный для рубля. Рубль сейчас торгуется в коридоре 82–87 ₽/$, и основные драйверы — внутренние (ставка, продажи ЦБ, бюджетное правило), а не глобальная динамика доллара. Brent выше $100 за баррель поддерживает сырьевые валюты, включая рубль, но это временный фактор — аналитики ждут снижения до $70–75 в начале 2027.

Важный фактор: Минфин перешёл к покупке валюты. С 7 августа по 4 сентября Минфин покупал валюту на 6,5 млрд ₽/день, с 5 сентября сократил до 1,9 млрд. Покупка валюты Минфином — это прямое давление на рубль, потому что это дополнительный спрос на валюту со стороны государства. Сокращение покупок на 67% смягчило это давление, но сам факт, что Минфин покупает, а не продаёт, — сигнал: нефтегазовых доходов достаточно, ФНБ пополняется.

Резюме
рубль крепкий благодаря искусственным ограничениям (счета типа С, ограничения на переводы, замещающие облигации) и жёсткой ДКП. Тренд на ослабление формируется за счёт снижения продаж ЦБ и постепенного восстановления импорта. Главный «чёрный лебедь» для рубля — мирный договор и снятие ограничений на движение капитала.

Рубль. Вот и всё

Главные «чёрные лебеди» по периодам

2025 (уже происходят):
Эскалация СВО и новый призыв — самый крупный красный круг, влияние 5/5, вероятность 5/5.
Вторичные санкции на банки РФ — риск удара по расчётам с Китаем, Турцией, ОАЭ.

2026 (ближайший горизонт):
Массовые банкротства — Шохин (РСПП) предупредил об «осенних банкротствах», корпоративный долг превышает 100 трлн ₽.
Бюджетный кризис — падение нефтегазовых доходов при росте расходов.
Обвал нефти до $40 — ЦБ закладывает именно эту цену в рисковом сценарии.

2027 (точка бифуркации):
Глобальный финансовый кризис от лопнувшего ИИ-пузыря — рисковый сценарий ЦБ: ВВП РФ падает на 3–4%, ставка взлетает до 19–21%.
Сокращение оборонзаказа — Росконгресс предупреждает: это затормозит смежные отрасли.
Кибератака на критическую инфраструктуру — эксперты фиксируют рост на 46% к 2024 году.

2028–2029 (структурные риски):
Демографический провал — АСИ называет ситуацию «катастрофической», индекс рождаемости 1,35.
Кризис социальной целостности — АСИ и ЦМАКП предупреждают о риске раскола из-за низкой легитимности крупного капитала и урезания социальных расходов.
Пик мирового спроса на нефть — МЭА прогнозирует пик к 2030 году, что ударит по экспортной модели РФ.

2030–2035 (долгосрочные «лебеди»):
Кадровый коллапс — демографическая яма 1990-х годов войдёт в рынок труда.
Постнефтяная экономика — роль России как поставщика углеводородов вряд ли сохранится к 2035.
Климатические шоки — засухи и аномалии напрямую бьют по АПК.
Формирование нового миропорядка — к 2035 ожидается новое соглашение между Россией и Западом, но часть санкций может остаться.

Важная оговорка
«Чёрные лебеди» по определению непредсказуемы — этот график не прогноз, а карта рисков, собранная из экспертных оценок (ЦБ, Росконгресс, АСИ, ИМЭМО, МВФ). Реальный «лебедь» может прилететь оттуда, откуда его не ждут. Как пишет Коммерсантъ, главными страхами на 2026 год эксперты назвали ИИ-пузырь, конфискацию резервов ЦБ и даже революцию в США.

Главные «чёрные лебеди» по периодам

Экономика РФ. Главные выводы

Профицит был только дважды за 8 лет — в 2018 (+2,7 трлн) и 2019 (+2,0 трлн), плюс небольшой плюс в 2021-м (+0,5 трлн)

Самый тяжёлый год — 2025-й: дефицит достиг 5,6 трлн руб. (2,6% ВВП), что почти в 5 раз превысило первоначальный план (1,17 трлн). Причина — падение нефтегазовых доходов на 24% из-за снижения цен на нефть и укрепления рубля

2026 тоже непростой: за первое полугодие дефицит уже составил 5,85 трлн — больше, чем утверждено на весь год (3,79 трлн). Счётная палата предупреждает, что доходы могут не дотянуть до плана

Расходы растут быстрее доходов: если в 2018 году расходы были 16,7 трлн, то в 2026-м заложены уже 44 трлн — рост в 2,6 раза за 8 лет. Доходы за тот же период выросли с 19,5 до 40,3 трлн — примерно вдвое

Доля дефицита в ВВП — это ключевой индикатор устойчивости бюджета. До 3% считается «нормальным» в кризисные периоды по международным меркам. В 2025 году дефицит был на уровне 2,6% ВВП — заметно выше, чем в 2022–2024.
План на 2026 предполагает сокращение дефицита как в рублях, так и в процентах ВВП — но это при условии, что доходы не упадут ниже плана.

Дефицит не «просто тратят» — его закрывают из конкретных источников. В последние годы структура такая:

Фонд национального благосостояния (ФНБ) — «подушка безопасности». В 2024–2025 годах из ФНБ активно брали деньги на покрытие разрыва. В 2025 году из ФНБ на эти цели направили около 1,8 трлн ₽.

Государственные облигации (ОФЗ) — Минфин занимает на рынке. Это главный источник: в 2025 году через аукционы ОФЗ привлекли примерно 3,2–3,4 трлн ₽. Спрос на ОФЗ поддерживают банки и институциональные инвесторы, а доходность растёт вслед за ключевой ставкой.
Прочие источники (менее значимые в последние годы): остатки на счетах, кредиты, доходы от приватизации — в сумме дают небольшую долю.
Как это выглядит в структуре покрытия дефицита 2025 года (примерно):

ОФЗ — ~60%
ФНБ — ~32%
Прочее — ~8%

Экономика РФ. Главные выводы

Бюджетно-налоговая политика России: новая арифметика


- В 2025–2026 годах бюджетно-налоговая политика России проводилась в условиях одновременно значительных изменений налоговой системы, роста расходов федерального бюджета и сохранения жестких денежно-кредитных условий. Доходная база бюджета все в большей степени смещалась в сторону ненефтегазовых поступлений, тогда как нефтегазовые доходы оставались более волатильными. При этом расходные планы на 2025–2026 годы неоднократно пересматривались в сторону увеличения, а в 2026-м рост расходов продолжился уже после принятия закона о федеральном бюджете: по оценке Минфина, их общий объем должен составить 48,5 против 44,1 трлн рублей, предусмотренных законом о бюджете.
- Рост расходов и увеличение дефицита сами по себе, однако, не позволяют однозначно определить направленность бюджетной политики. На оценку ее стимулирующего или сдерживающего воздействия влияют структура доходов и расходов, величина процентных платежей, нефтегазовая конъюнктура и параметры бюджетного правила. В 2026-м отклонение от ранее намеченной траектории бюджетной нормализации привело к увеличению структурного первичного дефицита до 1,8% ВВП, тогда как на 2027–2029 годы Минфин вновь предусматривает его постепенное сокращение.
- В обзоре рассматриваются основные изменения налоговой политики, динамика доходов и расходов федерального бюджета в 2025–2026 годы, а также различные подходы к оценке направленности фискальной политики.

Полная версия обзора - https://raexpert.ru/researches/budget_policy_2026/

Новабев. Отчет за 1 пол 2026 по МСФО

Тикер: #BELU
Текущая цена: 251.6
Капитализация: 31.8 млрд
Сектор: Агропищепром
Сайт: https://novabev.com/investors/

Мультипликаторы (LTM):

▫️ P/E - 7.29
▫️ P/BV - 1.31
▫️ P/S - 0.21
▫️ ROE - 18%
▫️ ND/EBITDA - 2.06
▫️ EV/EBITDA - 3.51

Что нравится:

▫️ выручка выросла на 7.6% г/г (69.2 → 74.4 млрд);
▫️ деб. задолженность снизилась на 21.2% п/п (18.8 → 14.8 млрд);

Что не нравится:

▫️ отрицательный FCF -0.8 млрд против +2.9 млрд в 1 пол 2025;
▫️ чистый долг увеличился на 9.4% п/п (41.6 → 45.5 млрд). ND/EBITDA ухудшился с 1.96 до 2.06;
▫️ нетто фин расход вырос на 27.4% п/п (2.2 → 2.8 млрд);
▫️ чистая прибыль снизилась на 38.2% г/г (2.1 → 1.3 млрд);

Дивиденды:

Дивидендные выплаты установлены на уровне не менее 50% от прибыли по МСФО.

Дивиденды за 1 пол 2026 в размере 8 руб (ДД 3.18% от текущей цены). Последний день покупки - 09.10.2026.

Мой итог:

Операционные показатели (г/г):
▫️ общие отгрузки -6.9% (7.2 → 6.7 млн дал);
▫️ торговые точки ВинЛаб +4.4% (2131 → 2225 шт);
▫️ клиенты WINCLUB +16.3% (9.2 → 10.7 млн).

Снижение объема отгрузок компания объясняет стремлением сетей к оптимизации рабочего капитала и сокращению товарных запасов. Звучит странно, так как сокращение запасов по логике должно приводить к увеличению объемов продаж. По ВинЛаб продажи выросли на 9.5% г/г, траффик - на 2%, средний чек - на 9.5%. Тут стоит добавить, что это не LFL показатели. С учетом роста количества магазинов логично предположить, что LFL данные ниже. Хотя LFL-продажи по сети выросли 5.8% г/г.

Несмотря на снижение объемов отгрузок, компания смогла получить прирост выручки. Судя по всему, стратегия с выводом из оборота низкомаржинальных марок и перераспределением ресурсов в пользу более эффективных позиций работает.

А вот прибыль заметно снизилась на фоне роста чистых затрат на финансирование (включающих нетто фин доход и процентные расходы по аренде) на 42.7% г/г (2.8 → 4.4 млрд) и роста эф. ставки налога на прибыль (32.4% vs 28.9% в 1 пол 2025). При этом операционная рентабельность немного улучшилась с 8.4 до 8.5%.

FCF стал отрицательным на фоне уменьшения OCF (-72.6% г/г, 4.4 → 1.2 млрд) и роста кап. затрат (+33.6% г/г, 1.5 → 2 млрд). Долговая нагрузка выросла за счет увеличения чистого долга.

В своей презентации по итогам прошлого года компания представляла KPI на пятилетку (2025-2029). В рамках нее Новабев планирует получить выручку в 270 млрд по итогам 2029 года, что при равномерном росте дает ежегодный рост примерно на 14.9%. В прошлом году в это значение совсем не попали, да и отчетное полугодие пока не дает повода для оптимизма.

Если компания пройдет второе полугодие немного лучше первого, то прибыль за год может быть в районе 3.2 млрд, что дает P/E 2026 = 10.05. Дорого. И нет дешевизны даже с учетом того, что у компании на балансе большой казначейский пакет акций (более 30% от общего числа). Если представить, что Новабев их погасит, то оценка изменится до 6.88. Дивиденд за 2026 год может быть около 18.54 руб при выплате 50% от чистой прибыли (ДД 7.44% от текущей цены).

Статистика пока тоже не в пользу компании. Потребление алкоголя в 2026 году снизилось на 10%. А в августе потребление составило 7.52 литра на человека, что является минимум с 1996 года.

Также в 2026 году рост акцизов на отдельные категории алкоголя превысил 30%. А в 2027 они могут вырасти еще на 6.1-6.8%. Плюс на результаты во 2 полугодии негативно повлияет изменение механизма уплаты акциза на спирт. Теперь акциз надо будет уплачивать при покупке спирта, а не после реализации продукции.

В общем, пока не очень понятно за счет чего результаты компании должны сильно улучшаться. Да, можно оптимизировать расходы, можно и нужно снижать процентную нагрузку, но все же основные проблемы сейчас в недостаточной динамике роста выручки, которая не сильно превышает официальную инфляцию. Сделать более привлекательной Новабев может гашение казначейского пакета, но пока про это нет информации. Про IPO ВинЛаба тоже пока тишина.

Акции компании были в портфеле, но продал их в июле.

Прогнозная справедливая стоимость - 263 руб.

*Не является инвестиционной рекомендацией

▫️ мой канал в Telegram

Новабев. Отчет за 1 пол 2026 по МСФО

30% доходность — это плата за риск. Насколько опасны облигации Эталон?

После разбора ситуации у девелопера АПРИ самое время посмотреть, как обстоят дела у другого застройщика:

Группа «Эталон»
#ETLN — девелопер с историей с 1987 года, занимающий 12-е место в России по объёму текущего строительства. Компания специализируется на жилье классов комфорт и премиум.

Крупнейшим акционером группы на начало текущего года года являлась АФК "Система"
#AFKS (71%).

• Выручка падает — минус 10%, продажи в деньгах минус 23%. Спрос на первичном рынке охлаждается на фоне сворачивания льготной ипотеки.

• Накопленный убыток вырос с 3,2 до 16,4 млрд за полгода. Ещё полгода такими темпами — и собственный капитал (28,9 млрд) уйдёт в минус.

• Финансовые расходы — 25,2 млрд при валовой прибыли 14,6 млрд. Даже не хватает на погашение процентов, не говоря уже о прибыли.

Но есть и светлые пятна:

• EBITDA выросла на 28% — до 9,2 млрд за полгода. Сокращение административных и коммерческих расходов сработало.

• Долг сокращается — чистый корпоративный долг упал на 13% за полгода, до 72,7 млрд. Компания не просто сидит сложа руки, она гасит обязательства.

• SPO принесло 17,3 млрд — реальные деньги от акционеров, не заёмные. Кто-то поверил в перспективу.

• Премиальный сегмент растёт — продажи в натуральном выражении +117%. Пусть это пока 4% от выручки, но направление правильное.

По надёжности облигаций мнения разошлись:

• НКР в конце марта 2026-го присвоило рейтинг A-.ru со стабильным прогнозом. Отметило сильные стороны: устойчивые позиции на рынке, разнообразный портфель, большой земельный банк.

• А «Эксперт РА» уже в апреле 2026-го понизило рейтинг до ruBBB+ — тоже со стабильным прогнозом. Причина — ухудшение долговой и процентной нагрузки, падение рентабельности и риски, связанные с масштабной стройкой в 2026–2027 годах на фоне жёсткой ДКП.

Настоящей проверкой на прочность станет - 2027 год. На него приходится пик погашений — около 24,8 млрд рублей. Сразу три выпуска: 002Р-03 в апреле (6,75 млрд), 002Р-02 в сентябре (8 млрд) и 002Р-04 в ноябре (10 млрд).

При этом за первое полугодие 2026-го компания получила чистый убыток 13,2 млрд. А операционный денежный поток за ближайшие 12 месяцев, по оценкам аналитиков, покрывает лишь около 26% платежей по облигациям.

Что это значит? Чтобы закрыть 2027 год, «Эталону» придётся либо выпускать новые облигации под высокие ставки, либо продавать активы, либо идти в банки за кредитами. Простых вариантов нет.

Эмитент представлен у меня выпуском 002Р-04 $RU000A10DA74 с долей 2,24% от капитала. С учётом ранее полученных купонов позиция в плюсе на 4,4%, доходность к погашению превышает 30%. Увеличивать долю пока не хочу: если новые отчётности продемонстрируют стагнацию показателей, просадка в облигациях продолжится, а по мере приближения к пику погашения эффект паники будет усиливаться. Это стоит понимать тем, кто остаётся в позиции и ничего с ней не предпринимает.

По итогу: Проблема Эталона — не в операционном бизнесе, а в долговой конструкции. Девелопмент работает: валовая маржа 32% — нормальный показатель. Но на каждый рубль операционной прибыли приходится полтора рубля процентных расходов, а 84% долга привязано к плавающей ставке.

Отсюда вывод: ключ к спасению — снижение ключевой ставки ЦБ. При текущем уровне компания не может обслуживать долг из своей деятельности — только рефинансировать.

Если ЦБ начнёт снижать ставку во 2П2026 — процентная нагрузка упадёт автоматически. Если нет — через 12–15 месяцев у «Эталона» будет отрицательный капитал, тем самым разговоры о дефолте станут все громче.

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией

30% доходность — это плата за риск. Насколько опасны облигации Эталон?

​🪙 Синара. Паровозик, который смог...

Сегодня побывал на заводе
«Уральские Локомотивы» компании Синара в городе Верхняя Пышма.
Компания с 2010 году с участием Siemens выпускает скоростные поезда и не только.
Общий объём инвестиций в производство составил 25 млрд рублей. Предприятие выпускает и обычные электровозы, причем есть электровозы, способные использовать постоянный и переменный ток. Менять AC на DC по ходу движения.
В настоящее время завод работает без иностранного капитала и технологий Siemens.

В поездах «Ласточка» используются контроллеры российского производства. Скорее всего компонентная база не только лишь российская, но сборка отечественая.

Целевой сегмент высокоскоростных магистралей (ВСМ) — перевозки на расстояние 1000–1500 км; более длинные маршруты целесообразнее обслуживать авиацией.

Для проектирования современных электровозов применяется не только иностраное ПО, но и белорусское и российское (например «Компас» от компании «Аскон»).
Ведутся испытания беспилотных систем, разработанных РЖД. Загрузка предприятия составляет около 60% от возможного выпуска поездов.

Строится современный инжиниринговый центр. Текучесть кадров низкая. Средняя зарплата, по оценке одного из топ-менеджеров, — 80 тыс. рублей; в пресс-релизе указано 117 тыс. рублей. Вероятно, истинное значение находится между этими цифрами.

В цепочке поставок: алюминий поставляет «Русал», но алюминиевый профиль закупается за рубежом— открывать его производство в России пока невыгодно.
Корпус кабины, электродвигатели и компрессоры производятся в Челябинске. Силовые преобразователи выпускает компания «Горизон» (Екатеринбург). Часть деталей, узлов и агрегатов собирают в Новосибирске, Нижнем Новгороде, Пензе, Санкт-Петербурге, Твери, Москве, Выксе, Владимире и Воронеже. В грузовых тележках только пневмодемпферы и алюминиевые площадки импортируются из Китая.

Портфель заказов включает 43 высокоскоростных поезда; основные покупатели — ГТЛК и РЖД. Пять составов уже находятся в работе. $RU000A0JXPG2
$RU000A0JXQ44
Эти поезда смогут развивать скорость до 360 км/ч.
Пуско-наладкой занимаются 40 человек одновременно, процесс занимает 30–40 дней.
Несмотря на сокращение инвестиционной программы РЖД, финансовое положение компании СТМ (в состав которой входит завод) остаётся стабильным.

Выводы:
Адаптация к санкциям. Отказ от иностранного капитала и технологий Siemens не остановил производство. Завод продолжает выпуск электровозов и развитие новых направлений (беспилотные системы, инжиниринговый центр).
Недостаточная загрузка мощностей. 60% — резерв для роста, который может быть реализован при расширении заказов, в том числе на ВСМ. 👍

Ну и конечно же ждем ветку скоростных поездов ( скорее всего не ВСМ) между Екатеринбургом и Челябинском. Даже скорость в 160 км/ч позволит преодолевать расстояние быстрее, чем на автомобиле ( 1,5 -2 часа) .

«Уральские Локомотивы» — пример успешной адаптации российского высокотехнологичного производства к условиям санкционного давления, но для полной независимости и роста загрузки необходимы развитие собственной компонентной базы и расширение внутреннего спроса.

В целом компания Синара и Уральские локомотивы производят очень хорошее впечатление.
Спасибо компании и команде Т за организацию этого события. Ну и всем кто присутствовал.

Во 2 части можно будет разобрать финансы и целесообразность инвестирования в облигации СТМ.

🏦 Банк Санкт-Петербург буксует, и вот почему так вышло


Смотрю я на отчетность Банка Санкт-Петербург за 2026 год и вижу картину ожидаемо слабую. Главная причина — сжатие процентных доходов на фоне снижения ставки ЦБ. Дело в том, что почти 80 процентов портфеля это корпоративные кредиты под плавающую ставку, привязанную к ключевой. Ставка упала с 21 до 14 процентов, а вот расходы по депозитам снижаются не так быстро из-за высокой конкуренции за деньги вкладчиков. Мое мнение — вот эта ножницы и съедают маржу.

Вторая проблема посерьезнее — качество заемщиков. Банк наращивает резервы, потому что кредитный портфель портится. Во втором квартале расходы на резервы составили 6,9 млрд рублей, а за полугодие выросли до 8 млрд, это плюс 17,6 процента. На фоне всего этого чистая прибыль просела до 16,5 млрд в первом полугодии, минус 33 процента. За восемь месяцев 2026 года картина та же — 21,1 млрд, падение на 33,4 процента.

Менеджмент в итоге ухудшил прогноз на год. Теперь ждут прибыль около 30 млрд вместо прежних более 35 млрд. Стоимость риска подняли до примерно 2 процентов с прежних не более 1,5. А вот прогноз роста кредитного портфеля сохранили на 10–12 процентах. За сентябрь-декабрь нужно заработать еще 8,9 млрд, что на 56 процентов больше, чем за тот же период 2025 года. Мое мнение — прогноз не сказать что консервативный, скорее на грани.

Теперь по сценариям, как я это вижу. Базовый — стоимость риска держится около 2 процентов, маржа стабилизируется при паузе ЦБ, банк выходит на 28–30 млрд прибыли. Бумага стоит четыре прибыли и 0,5 капитала с дивдоходностью 13–14 процентов. Дешево, но без явных драйверов роста. Негативный — резервы идут выше ориентира, как в августе со стоимостью риска 2,9 процента. Тогда возможно второе снижение прогноза, давление на капитал и сокращение дивиденда за второе полугодие ниже 50 процентов прибыли. Позитивный — резервирование нормализуется, банк снова объявляет байбэк, и это поддерживает котировки.

🔥В профиле я уже дал лучшие акции, которые стоит купить на текущей коррекции рынка ✅

❗️Скорее переходи и смотри, пока идеи еще актуальны
https://max.ru/join/JpAwdPThPSblPqPygj1VQ6cjLpUJ92jzlQtOH_OuUwM

Газпромнефть - ближневосточный подарок

Еще в начале года нефтяники выглядели едва ли не главным аутсайдером рынка. Низкие цены на нефть, огромный дисконт Urals и крепкий рубль давили на финансовые результаты. Однако конфликт на Ближнем Востоке перевернул диспозицию, а отчет Газпромнефти $SIBN за первое полугодие уже отражает первые плоды дорогой нефти. На примере отчета Газпромнефти мы это увидим.

⛽️ Итак, выручка компании выросла на 5,9% до 1,88 трлн рублей, а скорректированная EBITDA сразу на 42,6% до 727,5 млрд. Операционная прибыль практически удвоилась до 395 млрд рублей, а чистая прибыль акционеров выросла примерно на 74% до 286,1 млрд. Главным драйвером стала нефтяная конъюнктура. На фоне ближневосточного конфликта Brent вновь перевалил за $100. Перебои с поставками из Персидского залива поддерживают цены, хотя Саудовская Аравия уже пытается перенаправлять часть потоков через Оман.

Еще интереснее ситуация с нашей нефтью. По данным Argus, средняя цена Urals для расчета налогов в августе выросла с $59 до $67,11 за баррель. В сентябре достигнет порядка $80. Премия российского сорта ESPO с поставкой в Шаньдун к Brent выросла до рекордных $12,5 за баррель, а цена достигла $117,11. Получаем практически идеальную комбинацию для нефтяников - дорожающая нефть плюс сокращение дисконта.

Правда, есть и слабое место. Операционный денежный поток составил 293 млрд рублей (+17,6%), но CAPEX вырос на 21,7% до 399 млрд. В результате FCF ушел в минус на 105 млрд рублей. Общий долг также подрос, хотя за счет роста EBITDA коэффициент Чистый долг/EBITDA снизился с 1,3x в конце первого квартала до 1,14x. Процентные расходы во 2 квартале тоже снизились, что дополнительно поддержало прибыль.

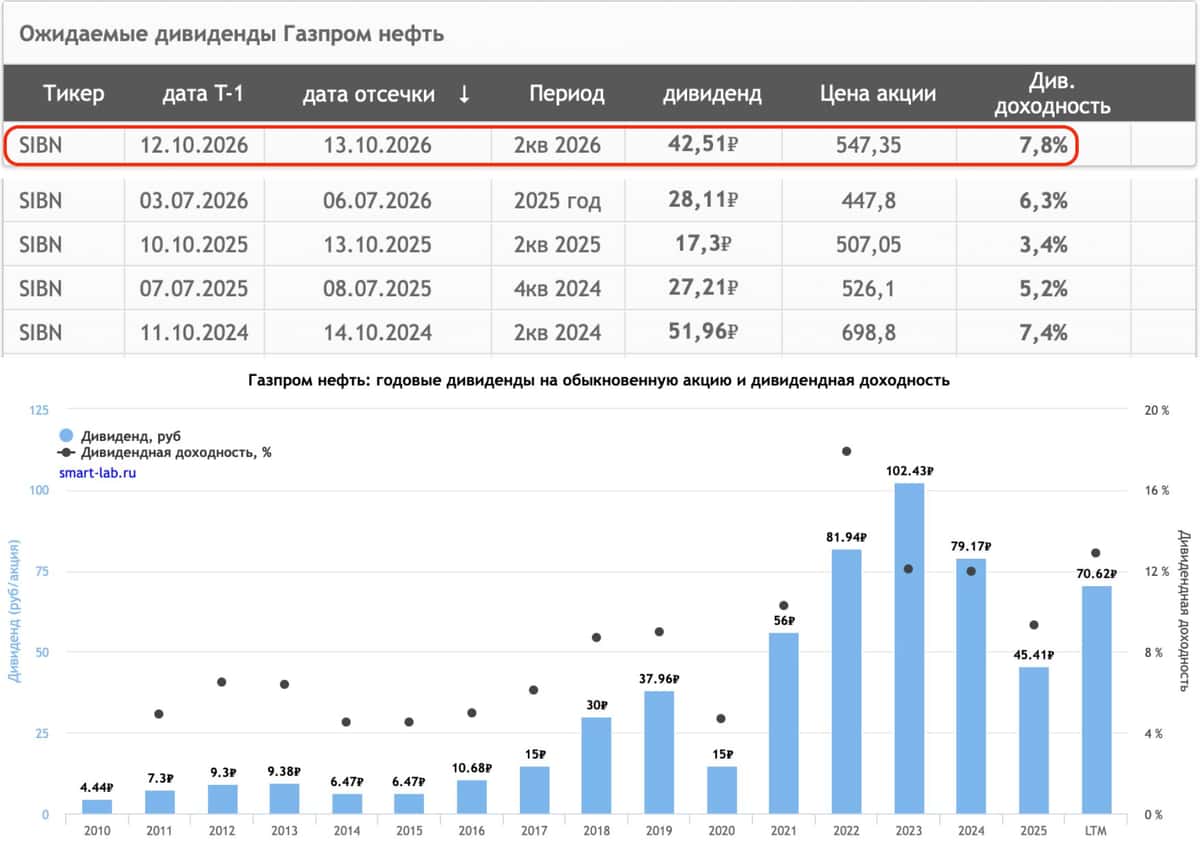
💰 С дивидендами все интереснее. СД уже рекомендовал 42,51 рубля за первое полугодие против 17,3 рубля годом ранее. Дивполитика предполагает выплату не менее 50% прибыли, а менеджмент ранее говорил о возможности сохранять payout выше 50%. Если во втором полугодии компания заработает 300-350 млрд рублей, то годовая прибыль выйдет в район 586-636 млрд. С учетом уже рекомендованных 42,51 рубля финальная выплата может составить еще примерно 20-58 рублей.

В сухом остатке получаем сильный отчет и заметно улучшившуюся конъюнктуру. Дорогая нефть и сужение дисконта Urals способны сделать второе полугодие еще сильнее. Именно поэтому Газпромнефть снова превращается в интересную дивидендную историю. Настораживают лишь отрицательный FCF и растущий абсолютный долг.

❗️Не является инвестиционной рекомендацией

♥️ Друзья мои, напоминаю, что мы работаем по бартеру. Я вам каждое утро публикую интересный разбор эмитента, вы ставите ему лайк. Курс 1 к 1. Спасибо!

Газпромнефть - ближневосточный подарок

На рынке формируются условия для нового подорожания палладия

Прогноз цен на палладий в сторону повышения изменил швейцарский банк UBS, связав свое решение с ограниченным предложением металла, которое может оказаться меньше, чем им ожидалось ранее.

Главным драйвером его потребления он назвал автомобилестроение - в нем палладий используется в каталитических нейтрализаторах, очищающих выхлопные газы от вредных веществ. На сегодняшний день на него приходится четыре пятых мирового спроса на палладий, и фактически оно распределено между США, Европейским Союзом, Китаем, Южной Кореей и Японией, являющимися крупными центрами выпуска бензиновых и гибридных машин, показывающего позитивную динамику на фоне пробуксовывания производства электромобилей. Выгодные цены на палладий, предлагаемые его поставщиками,

Вместе с тем добыча руд и выпуск из них чистого металла сконцентрированы всего в нескольких государствах, главным образом в ЮАР и России, делая глобальный рынок чрезвычайно чувствительным к колебаниям их объемов.

В 2025 году, по данным UBS, наблюдалось сокращение добычи палладиевого сырья и по итогам 2026 года оно тоже уменьшится вследствие скромных инвестиций африканских и североамериканских игроков, стремящихся экономить денежные средства после убытков прошлых лет. Рост объемов рециклинга лишь отчасти восполняет существующий дефицит палладия.

Принятие же в США закона об «адских санкциях» против России может только усугубить ситуацию: поставки палладия из нашей страны на рынок США могут полностью прекратиться, сфокусировавшись на Китае и иных дружественных государствах. Выпадающие объемы американские потребители будут пытаться купить в ЮАР, Канаде и Зимбабве и нет никаких гарантий полного удовлетворения их спроса из-за стагнации добычи руд.

В результате следует ожидать раскручивания очередного витка цен на палладий, находящихся сейчас в районе 1,312 тыс. долларов за тройскую унцию: они вполне могут подняться до 1,5-1,7 тыс. долларов, благоприятно сказавшись на доходах ряда его производителей и, прежде всего, «Норильского никеля».

Дебютный выпуск облигаций «КМ-Финанс» уже доступен к покупке!

Сегодня, 18 сентября, для клиентов ПАО «НФК-Сбережения» открыта покупка дебютного выпуска внебиржевых облигаций лизинговой компании «КМ-Финанс».

ПАО «НФК-Сбережения», являясь организатором выпусков облигаций и андеррайтером, представляет вам нового эмитента внебиржевых облигаций. Мы внимательно и тщательно анализируем каждую компанию, проверяем финансовую отчётность и отбираем только тех эмитентов, которые доказали свою финансовую стабильность, надёжность и амбициозность.

Чем интересна компания?
«КМ-Финанс» — универсальная лизинговая компания, специализирующаяся, в первую очередь, на лизинге спецтехники, на рынке с 2018 года.

Конкурентные преимущества компании:
· С 2018 года заключены договоры с более чем 500 лизингополучателями на сумму 12 млрд руб.
· Лизинговый портфель компании имеет высокий уровень диверсификации, на 01.01.2026 г. он составляет 3,391 млрд руб.
· Высокий уровень компетенций и понимание регионального рынка (Сибирь и Дальний Восток).
· Рост показателей выручки и чистой прибыли за последние 3 года, сокращение долга.

Преимущества облигаций компании «КМ-Финанс»:
· Высокая ставка: 27,5% годовых, зафиксирована на первые 13 купонных периодов.
· Выплата купонов происходит ежемесячно и обеспечит регулярный денежный поток.
· Предусмотрена оферта.
Инвестор может подать заявление на выкуп облигаций эмитентом (исполняется на 365-й календарный день с даты окончания купонного периода, в котором подано заявление).

Где купить?
Дебютный выпуск уже доступен в магазине финансовых продуктов ПАО «НФК-Сбережения» и на платформе Зберополис.
👉 Купить в магазине финансовых продуктов ПАО «НФК-Сбережения»
👉 Купить на платформе Зберополис

🔗 Раскрытие информации об эмитенте
🔗 Условия размещения
🔗 Программа облигаций

⚠️ Не является публичной офертой. Не является индивидуальной инвестиционной рекомендацией.

Дебютный выпуск облигаций «КМ-Финанс» уже доступен к покупке!

ММК официально зарегистрировал первый для Южного Урала климатический проект

Он включён в Национальный реестр углеродных единиц. До конца 2035 года проект предусматривает сокращение выбросов парниковых газов более чем на 11 млн тонн CO₂-эквивалента или около 10% от общего объёма сокращений выбросов парниковых газов, зарегистрированных в реестре по всей России.

Основной вклад в снижение выбросов даст комплекс коксовой батареи №12, введённый в эксплуатацию в 2024 году. Здесь применяют сухое тушение кокса: полученное тепло преобразуют в перегретый пар, который вырабатывает до 40 МВт электроэнергии на двух турбогенераторах. Это покрывает собственные потребности комплекса и снижает потребление электроэнергии из Единой энергетической системы России.

«Декарбонизация для ММК является важным аспектом устойчивого развития. Мы поддерживаем глобальные усилия по предотвращению климатических изменений и внедряем лучшие практики по снижению выбросов парниковых газов. Ключевыми направлениями нашей работы в данной области являются повышение энергоэффективности и модернизация производственных процессов», – отметил генеральный директор ПАО «ММК» Павел Шиляев.

Проекты по сокращению выбросов парниковых газов реализуются в рамках экологической политики компании, снижение воздействия на климат – приоритетное направление.

Подробнее:
https://mmk.ru/ru/press-center/news/klimaticheskiy-proekt-mmk-zaregistrirovan-v-natsionalnom-reestre-uglerodnykh-edinits/

$magn
#mmk #ммк

ММК официально зарегистрировал первый для Южного Урала климатический проект

🪙 Акции какой нефтегазовой компании я бы не купил ни при каких обстоятельствах и почему?

Раньше я держал акции нашего любимого нефтегазового гиганта, но после отмены дивидендов мои планы немного изменились.
Стоит ли сейчас покупать акции Газпрома? Можно посмотреть отчет за 6 месяцев 2026 г и сделать выводы.
Ключевой драйвер роста — конъюнктура мировых рынков: во втором квартале цены на углеводороды пошли вверх, что позволило компании нарастить выручку. 👍

Основные показатели:
· Выручка — ₽5,3 трлн (+6% г/г). Нефтяной сегмент прибавил 8%, газовый — скромные 3%.
· EBITDA — ₽1,98 трлн (+28% г/г) — операционная эффективность заметно улучшилась.
· Чистая прибыль — ₽864 млрд (-12% г/г). Однако во 2-м квартале она взлетела на 61% (квартал к кварталу) и на 50% (год к году), достигнув ₽519 млрд.
· Капзатраты — ₽833 млрд (-30% к 1П 2025) — компания существенно урезала инвестиционную программу.
· Свободный денежный поток (FCF) с учетом депозитов — ₽634 млрд (рост в 2,2 раза).
· Скорректированный чистый долг — ₽6,06 трлн (против ₽6,7 трлн на конец 2025 года).
· Долг/EBITDA — 1,81х (минимум за последние кварталы, снижение с 2,07х).

Сильные стороны компании:
1. Мощная генерация FCF — рост в 2,2 раза говорит о том, что компания генерирует ликвидность даже в непростых условиях.
2. Снижение долговой нагрузки — мультипликатор долг/EBITDA ниже 2х — это комфортный уровень, риск кредитного дефолта минимален.
3. Операционный рычаг — рост EBITDA (+28%) при выручке +6% демонстрирует высокую чувствительность прибыли к ценам на сырье (это плюс в период роста цен).
4. Жесткий контроль над капзатратами — сокращение инвестпрограммы на 30% сохраняет денежный поток внутри компании.

Слабые стороны:
1. Провал чистой прибыли — несмотря на рост EBITDA, итоговая чистая прибыль упала на 12% г/г. Это указывает на рост процентных расходов, курсовых разниц или налоговой нагрузки, которые «съедают» операционный успех.
2. Разрыв между выручкой газа и нефти — газовый сегмент растет лишь на 3%, что говорит о проблемах с физическими объемами прокачки или фиксацией цен в контрактах (в отличие от нефти, торгуемой по споту).
3. Рост долга в течение полугодия — хотя долг снизился с конца 2025 года, за 1 квартал 2026 он вырос с ₽5,8 до ₽6,06 трлн — динамика внутри года неоднозначная.
4. Зависимость от внешней ценовой конъюнктуры — весь позитив держится на ценах во 2-м квартале. Это циклический фактор, а не структурное улучшение бизнеса.

Почему НЕ стоит покупать акции «Газпрома» сейчас, по моему мнению:
1. Прибыль падает, несмотря на рост цен — если при благоприятной конъюнктуре чистая прибыль показывает минус 12%, то что будет при коррекции нефти и газа? Маржинальность бизнеса ухудшается структурно.
2. Дивидендная пауза под вопросом — FCF вырос, но чистый долг все еще выше ₽6 трлн, а инвесторы помнят, что в 2023–2024 годах выплат не было. Сейчас компания направляет деньги на сокращение долга, а не на дивиденды. Обещания менеджмента — не гарантия.
3. Геополитические и санкционные риски никуда не делись — доступ к западным технологиям, страховкам и расчетам в валюте остается под дамокловым мечом. Финрезультаты не учитывают потенциальные блокировки экспортных маршрутов.
4. Капзатраты урезаны — это минус в будущее — снижение инвестпрограммы на 30% сегодня означает недоинвестирование в разработку новых месторождений и «Силу Сибири-2». Текущая прибыль — это «проедание» прошлого задела, а не рост.
Сила Сибири или Сила Байкала будет построена когда то в будущем, китайцы пока не сильно торопятся. И скорее всего они себе выбьют хорошую скидку.
5. Рост EBITDA — бумажный — он обеспечен переоценкой валютных остатков и ценовым фактором, а не ростом физических продаж газа в Европу (они упали многократно). В долгосроке рынок сбыта для Газпрома сузился необратимо.

Доходность Заслон 002Р-01 — до 19% на 3 года. Брать или нет? Разбираемся

АО «ЗАСЛОН» — российская частная инжиниринговая компания, специализирующаяся на разработке и производстве высокотехнологичного радиоэлектронного оборудования.

В портфеле компании — авиационные, морские и сухопутные системы, средства наземного аэродромного обслуживания, медицинская диагностическая техника, а также СВЧ-компоненты.

Создан на базе ОАО "Завод Ленинец", головной офис предприятия и производственная площадка находятся в Петербурге. Более 4 500 сотрудников, три производственные площадки.

Параметры выпуска Заслон 002Р-01:

• Рейтинг: ВВВ+ (АКРА, прогноз «Позитивный»)
• Номинал: 1000Р
• Объем выпуска: 2 млрд рублей
• Срок обращения: 3 года
• Купон: не выше 17,5% годовых (YTM не выше 18,98% годовых)
• Выплаты: ежемесячно
• Амортизация и оферта: нет
• Квал: не требуется

• Дата сбора книги заявок: 09 сентября 2026
• Дата размещения: 14 сентября 2026

Рейтинг надёжности:

• «Эксперт РА» — уровень ruA-, прогноз стабильный (присвоен 24 марта 2026 года).

• АКРА — уровень BBB+(RU), прогноз позитивный (подтверждён в октябре 2025 года)

Финансовые результаты МСФО за 6 месяцев 2026 года:

• Выручка: 13,4 млрд (-10,4%)
• EBITDA: 2,06 млрд (-24,9%)

• Краткосрочные обязательства: 93,8 млрд (+53,9%)
• Долгосрочные обязательства: 11,6 млрд (-38,7%)

Зачем компании с отрицательным чистым долгом выходить на рынок облигаций?

На конец 2025 года чистый долг составлял минус 2,55 млрд рублей (годом ранее — минус 7,25 млрд). Отрицательное значение означает, что денежные средства превышают долговые обязательства.

Однако за год денежная подушка сократилась на 4,35 млрд рублей, а чистая долговая позиция ухудшилась на 4,69 млрд. При сохранении текущего тренда компания может выйти на положительный чистый долг уже в ближайшие 12 месяцев.

При этом компания продолжает выплачивать дивиденды (0,33 млрд рублей в 2025 году против 0,17 млрд в 2024-м) и осуществлять капитальные вложения.

Таким образом, облигационный выпуск не связан с новыми проектами или удешевлением существующего долга. Его цель — компенсировать сокращение денежной подушки за счёт роста оборотного капитала.

Облигаций компании на бирже сейчас нет. В 2021 году была программа на 50 млрд, дебютный выпуск на 1 млрд погашен в апреле 2026-го. Текущее предложение будем оценивать по рынку — через доходность аналогов в рейтинговой группе.

Что готовы предложить эмитенты со схожим рейтингом надёжности:

• Глоракс 001Р-05 $RU000A10E655 (20,91%) ВВВ+ на 2 года 10 месяцев
• Аренза-Про 001P-07 $RU000A10EAB8 (18,36%) ВВВ+ на 2 года 5 месяцев с амортизацией
• Борец Капитал 1Р-05 $RU000A10EK71 (17,97%) А- на 2 года 5 месяцев
• Софтлайн 002Р-02 $RU000A10EA08 (18,62%) А- на 2 года 3 месяца
• Ред Софт БО 002Р-06 $RU000A10FD46 (16,38%) ВВВ+ на 2 года 3 месяца с амортизацией
• Алиум 01Р2 $RU000A10FWZ8 (19,64%) А- на 1 год 11 месяцев
• Фабрика ПО 001Р-01 $RU000A10FX18 (18,92%) А- на 1 год 11 месяцев
• Илон 001P-01 $RU000A10EG44 (17,27%) ВВВ+ на 1 год 5 месяцев

По итогу: По доходности новый выпуск не предлагает значимой премии к текущим предложениям на вторичном рынке — например, к бумагам Фабрики ПО и Алиум, которые на данный момент торгуются ниже номинала.

Основное отличие — срок: при погашении через два года такая доходность, скорее всего, уже не будет доступна на рынке. Поэтому единственный резон смотреть в сторону этого выпуска — желание зафиксировать текущую высокую ставку на более длительный горизонт.

Если купон утвердят по верхней планке — 17,5%, бумага может быть интересна тем, кому подходит кредитный профиль эмитента. Любое снижение ставки в ходе сбора книги сделает размещение заметно менее привлекательным.

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией

Доходность Заслон 002Р-01 — до 19% на 3 года. Брать или нет? Разбираемся

🟦 ИнвестВзгляд: ВТБ.

paywall
Пост станет доступен после оплаты

Когда умрет человеческий трейдинг? NPB Markets рассказали про агентов и AI


Через несколько лет фраза «я сегодня открыл три сделки» может звучать примерно как «я вручную отправил десять банковских переводов».

Сделки никуда не исчезнут. Исчезнет необходимость лично сидеть перед терминалом, читать календарь, переключать графики, сравнивать таймфреймы, рассчитывать размер позиции и нажимать Buy или Sell.

Вместо этого трейдер сможет сказать:

Следи за EUR/USD, золотом и Nasdaq. Риск на одну идею — максимум 0,5% капитала. Не входи за 20 минут до публикации данных по инфляции США. Уменьшай размер позиции при росте волатильности. Если первоначальный сценарий ломается — закрывай сделку. В конце дня объясни, где заработал, где потерял и почему.

Дальше работает уже не советник в классическом понимании. Работает агент.

И разница между ними намного больше, чем кажется.

Советник выполняет алгоритм. Агент выполняет задачу

Алгоритмическая торговля существует десятилетиями. Машина уже давно может открыть позицию при пересечении двух скользящих средних, поставить стоп на 50 пунктов и закрыть ордер при достижении заданной прибыли.

Проблема в том, что классический торговый робот действует внутри заранее описанного сценария.

Условно:

если А произошло — сделать Б.

Агентская система получает другую конструкцию:

есть цель;
есть ограничения по риску;
есть доступ к информации;
есть набор инструментов;
есть возможность самостоятельно выбирать последовательность действий.

Именно здесь начинается переход от автоматической торговли к агентской.

IOSCO уже фиксирует использование ИИ практически по всей цепочке алгоритмического трейдинга. Системы анализируют рыночные данные, ищут закономерности, помогают выбирать маршрут исполнения сделки, оценивают market impact, выбирают алгоритм исполнения и используются в post-trade анализе.

Следующий этап довольно очевиден: объединить эти функции в одного исполнителя.

Тогда вместо пяти отдельных инструментов появляется агент, который сам собирает данные, формирует гипотезу, проверяет ограничения, отправляет заявку брокеру, контролирует позицию и пересматривает решение при появлении новой информации.

Это уже технически не фантастика.

В эксперименте Банка международных расчётов генеративный ИИ-агент управлял ликвидностью в моделируемой платёжной системе: сохранял необходимые резервы, определял приоритет платежей и менял решения при изменении условий. Причём специализированного обучения именно этой задаче модель не проходила.

Торговля устроена сложнее, но сам принцип тот же.

ИИ получает капитал, правила и доступ к инструментам. Человек постепенно перестаёт управлять каждым отдельным действием.

## Сначала исчезнет не трейдер. Исчезнет ручная работа вокруг сделки

Представим обычного активного трейдера.

Перед открытием позиции он может:

посмотреть экономический календарь;

прочитать новости;

проверить несколько таймфреймов;

посмотреть коррелирующие инструменты;

рассчитать стоп;

определить размер позиции;

выставить заявку;

контролировать сделку;

передвинуть стоп;

закрыть позицию;

записать результат в журнал.

На саму идею приходится условно 10% работы. Остальные 90% — обслуживание этой идеи.

Именно эту часть агент заберёт первой.

Сделка будет начинаться не с открытия терминала, а с постановки задачи.

Например:

«Я считаю, что снижение ставки ФРС в течение следующих шести месяцев будет поддерживать золото. Найди вход с соотношением потенциальной прибыли к риску не хуже 3:1. Не рискуй больше чем 1% счёта. Если доходность американских облигаций резко пойдёт вверх — пересмотри сценарий».

Агент сможет следить сразу за десятками факторов, которые человек физически не способен непрерывно держать перед глазами.

Здесь и появляется главное преимущество.

Не скорость нажатия кнопки.

Скорость изменения решения.

Трейдер станет управляющим собственного маленького хедж-фонда

Сегодня розничный трейдинг строится вокруг человека с терминалом.

В агентской модели человек постепенно переместится на уровень выше.

Он будет определять:

каким капиталом может распоряжаться агент;

какой допустим максимальный drawdown;

какие активы разрешены;

какое плечо можно использовать;

при каких условиях агент обязан остановить торговлю;

какие источники информации считаются доверенными;

в каких ситуациях потребуется подтверждение человека.

По сути один человек сможет получить инфраструктуру, которая раньше требовала нескольких специалистов.

Один агент занимается макроэкономикой.

Второй ищет технические сетапы.

Третий проверяет риск.

Четвёртый следит за новостями.

Пятый контролирует исполнение ордеров.

Шестой ищет ошибки остальных.

А сверху находится человек, который распределяет капитал между ними.

Вот здесь слово «трейдер» начинает означать уже совсем другую профессию.

Трейдер будущего — это скорее CIO собственного микрофонда, чем человек, который десять раз в день нажимает мышкой на кнопку Buy.

У брокеров тоже изменится продукт

Для брокера агентская торговля означает довольно серьёзную перестройку.

Раньше главным интерфейсом был терминал.

Человек открывал MetaTrader, TradingView или другую платформу, смотрел котировки и самостоятельно отправлял ордер.

В агентской модели интерфейсом постепенно становится API.

В NPB Markets уже существует инфраструктурная база для автоматизированной торговли: компания использует MetaTrader, где доступны торговые советники, а в описании Financial Commission брокерская модель NPB Markets характеризуется как STP/NDD с направлением клиентских ордеров к поставщикам и пулам ликвидности.

И именно такие вещи становятся намного существеннее при переходе к агентам.

Для человека разница между исполнением за 80 и 150 миллисекунд может вообще ничего не изменить.

Для системы, совершающей тысячи автоматических действий, качество исполнения, стабильность API, slippage, ограничения на частоту запросов и доступ к ликвидности превращаются в часть торговой стратегии.

В NPB Markets этот переход можно рассматривать как продолжение уже существующего тренда автоматизации: сначала трейдер передавал советнику отдельную стратегию, затем робот получил возможность самостоятельно исполнять её круглосуточно. Следующая ступень — система, которая сможет менять собственные действия в зависимости от контекста рынка.

Условно говоря, брокерам придётся конкурировать уже не только за человека.

Им придётся конкурировать за его агента.

Если один брокер предоставляет стабильный API, нормальное исполнение, подробные данные и возможность задавать risk limits программно, а другой требует вручную работать через интерфейс, агент практически всегда выберет первый вариант.

Терминал тоже может превратиться в чат

Интерфейс брокерских платформ через несколько лет может выглядеть довольно непривычно.

Вместо двадцати кнопок пользователь увидит поле:

«Что вы хотите сделать?»

Человек пишет:

«Хочу получить экспозицию на рост золота, но не хочу терять больше $300».

Дальше система сама анализирует размер счёта, текущую волатильность, доступные инструменты и ликвидность.

Она может предложить три варианта.

Например:

CFD на золото;

опционную конструкцию;

позицию через акции золотодобывающих компаний.

После выбора пользователь уже не вводит количество лотов вручную.

Он подтверждает политику риска.

Это намного серьёзнее обычного обновления интерфейса.

Единицей взаимодействия становится не ордер.

Единицей взаимодействия становится намерение.

Но тогда возникает неприятный вопрос: если агенты станут доступны всем, кто будет проигрывать?

Вот здесь разговор про ИИ обычно становится интереснее.

Если каждому трейдеру дать идеального аналитика, преимущество быстро исчезнет.

Рынок всегда работает относительно других участников.

Если раньше один трейдер способен анализировать 500 новостей за минуту, а остальные читают Bloomberg вручную, у первого появляется информационное преимущество.

Когда это умеют все, рынок просто быстрее переваривает информацию.

Alpha уменьшается.

Поэтому распространение агентов вряд ли сделает всех трейдеров прибыльными.

Скорее изменится место, где возникает преимущество.

Сегодня преимущество можно искать в анализе графика.

Завтра оно будет находиться в:

качестве данных;

настройке агента;

архитектуре стратегии;

стоимости исполнения;

скорости инфраструктуры;

правилах управления риском;

уникальных источниках информации.

То есть хороший prompt сам по себе миллиардов не принесёт.

Если десять тысяч человек используют одну модель, дают ей одинаковые данные и просят найти лучший момент покупки биткоина, результаты могут оказаться очень похожими.

И вот здесь появляется проблема намного крупнее проигранного депозита.

Рынок может стать более стадным

Человек эмоционален.

Агенты вроде бы должны решить эту проблему.

Никакого FOMO.

Никакого «ещё чуть-чуть подержу».

Никаких попыток отыграться после убыточной сделки.

Но вместо человеческой психологии рынок может получить машинную корреляцию.

Financial Stability Board отдельно предупреждает: если финансовые компании используют одинаковые модели и источники данных, решения становятся более похожими. Это способно усиливать herd behaviour — ситуацию, когда множество участников одновременно начинает делать одно и то же.

Представим плохие данные по инфляции.

Сегодня часть участников продаёт акции.

Кто-то считает падение чрезмерным и покупает.

Кто-то ждёт заседания ФРС.

Кто-то вообще пропускает движение.

Получается разнообразие решений.

Теперь представим миллион агентов, значительная часть которых обучена похожим образом.

Они получают один и тот же CPI.

Видят рост доходности облигаций.

Видят ухудшение sentiment.

Снижают допустимый риск.

Продают акции.

Другие агенты замечают падение цены и тоже сокращают позиции.

Рост волатильности заставляет risk-модели снижать плечо.

Начинаются новые продажи.

Получается цепочка:

падение → рост риска → сокращение позиций → ещё большее падение → ещё больший риск.

Представитель BIS в мае 2026 года прямо предупреждал, что синхронизированные ИИ-стратегии способны усиливать волатильность, причём кризисы, которые раньше разворачивались несколько дней или недель, теоретически могут укладываться в часы или минуты.

Поэтому агентский рынок необязательно станет спокойнее.

Он может стать быстрее.

Появится новая профессия — охотник на чужих агентов

Если значительная часть рынка управляется алгоритмами, появляется новый вид стратегии.

Искать слабости алгоритмов.

Это уже происходило с классическими торговыми роботами.

Можно обнаружить закономерность, по которой алгоритм переставляет заявки, и начать торговать против него.

С агентами эта игра станет сложнее.

Может появиться ещё один вектор атаки: информация.

Допустим, агент анализирует:

новости;

социальные сети;

отчётность;

Telegram;

выступления руководителей компаний.

Тогда прибыль можно попытаться получить не через сам рынок, а через данные, которые получает агент.

Фальшивый пресс-релиз.

Взломанный аккаунт.

Сгенерированное заявление CEO.

Deepfake.

Подменённый источник.

Массовая сеть публикаций, создающая ложный sentiment.

Если агент доверяет информации и имеет право самостоятельно совершать сделки, информационная атака практически сразу превращается в финансовую.

FSB уже относит дезинформацию, качество данных, cyber risk и зависимость от сторонних AI-провайдеров к возможным системным рискам распространения ИИ в финансах.

Поэтому хороший торговый агент будущего должен уметь не только находить сделку.

Он должен уметь сомневаться.

Человек всё равно останется в контуре

Полностью автономная торговля выглядит логичным финалом этой истории, но рынок вряд ли сразу отдаст агентам полный контроль над капиталом.

Причина простая: финансовая ошибка имеет конкретную цену.

Если генератор изображений нарисовал человеку шесть пальцев, можно нажать Generate ещё раз.

Если торговый агент ошибся при использовании плеча 1:100, повторная генерация уже не поможет.

Поэтому сначала появится модель «агент предлагает — человек подтверждает».

Потом:

«агент самостоятельно выполняет небольшие операции, большие подтверждает человек».

Следующий уровень:

«агент работает автономно, пока соблюдаются risk limits».

И только после накопления статистики часть капитала будет передаваться системе полностью.

Фабио Панетта, глава Банка Италии и член руководящих органов ЕЦБ, летом 2026 года отдельно говорил о распространении моделей, предназначенных для AI-агентов, способных выполнять сложные задачи с высокой степенью автономности.

То есть разговор уже постепенно смещается.

Вопрос больше не в том, сможет ли ИИ совершать финансовые действия.

Вопрос — сколько свободы ему разрешат.

Ручной трейдинг не исчезнет. Он станет чем-то вроде механической коробки передач

Люди всё ещё покупают винил.

Снимают на плёнку.

Пишут перьевыми ручками.

Водят автомобили с механической коробкой.

Поэтому графики и ручные сделки тоже останутся.

Кому-то нравится сам процесс.

Кто-то доверяет только собственным решениям.

У кого-то стратегия основана на контексте, который автоматизировать сложно.

Но массовый рынок постепенно уйдёт в другую сторону.

Потому что человеку трудно конкурировать с системой, которая 24 часа в сутки следит за сотней инструментов, читает тысячи источников и при этом не устает.

Главное изменение произойдёт даже не в технологии.

Изменится вопрос, который задаёт себе трейдер.

Сегодня он спрашивает:

«Что купить?»

Потом будет спрашивать:

«Какую задачу поставить агенту?»

А ещё позже:

«Как понять, что мой агент принимает неправильные решения?»

Вот последний вопрос, скорее всего, и станет главным навыком трейдера следующего поколения.

Потому что кнопка Buy никуда не денется.

Просто нажимать её будет уже не человек.