Акции Лукойла — подарок судьбы или ловушка инвестора ⁉️

💭 Разбираемся, стоит ли держать акции в портфеле или пора искать альтернативы...


💰 Финансовая часть (9 мес 2025)

🤷‍♂️ Чистая прибыль сократилась на 14,2% по сравнению с аналогичным периодом предыдущего года и составила 352,479 млрд рублей. За третий квартал прибыль упала более чем в четыре раза относительно аналогичного периода 2024 года и достигла отметки в 24,74 млрд рублей.

📊 За девять месяцев выручка компании снизилась на 8,1%, составив 1,951 трлн рублей, а себестоимость продукции уменьшилась на 10,3%, достигнув уровня 1,433 трлн рублей. Валовая прибыль сократилась на 1,3% и составила 518,65 млрд рублей.

⬇️ Прибыль от продаж снизилась на 5,8% и остановилась на отметке 374,35 млрд рублей. Прибыль до налогообложения также показала отрицательную динамику, упав на 16% и оказавшись равной 380,41 млрд рублей.

🤔 Компания потратила значительную сумму на программу обратного выкупа собственных акций. Наблюдается значительное сокращение чистой денежной позиции.


💸 Дивиденды / 🫰 Оценка

🤓 Вопрос распределения дивидендов остается открытым. По ожиданиям, следующий 2026 год обещает быть более успешным как для отрасли в целом, так и особенно для самой компании. Высокий уровень финансового здоровья, продуманная стратегия управления рисками и оптимистичные прогнозы позволяют Лукойлу сохранять приверженность выплате высоких дивидендов даже в непростых экономических условиях.​ Что же касается текущих результатов 2025 года, заложены весьма умеренные прогнозы.

📍 Сохраняется самая дешевая оценка среди конкурентов.


📌 Итог

🛢️ Операционные финансовые показатели демонстрируют существенное снижение эффективности. Операционная прибыль на единицу продукции также заметно ухудшается. Это обусловлено падением цен на нефть. Подобная динамика объясняется частыми геополитическими и экономическими потрясениями.

👍 Результат схожего характера ожидается для всех компаний отрасли. Результаты финансовой отчетности оказались крайне низкими, аналогичный негативный тренд пока сохранится. Низшая точка кризиса по всей видимости будет достигнута в конце года, вслед последует постепенное восстановление и улучшение финансовых показателей, которые приведут к хорошему 2026 году. Реализация потенциальных показателей будет зависеть от рыночных условий, у экспортных компаний наблюдается высокая степень неопределенности и волатильность.

💪 Стоимость акций Лукойла останется привлекательной благодаря высоким дивидендам относительно величины прибыли, если компания продолжит придерживаться заявленной дивидендной политики и направлять весь свободный денежный поток (FCF) на выплаты. Важно подчеркнуть, что компания не имеет долгового бремени, что позволяет ей уверенно осуществлять высокие дивидендные выплаты, даже немного превышающие размер FCF, рассчитывая на будущий рост денежных поступлений.

🎯 ИнвестВзгляд: Актив удерживается в долгосрочном портфеле

📊 Фундаментальный анализ: 🟰 Держать - тяжелое время для всей отрасли нивелируется полноценной стабильностью компании, которая без особых проблем преодолевает текущие вызовы.

💣 Риски: ☀️ Низкие - высокая зависимость от мировых цен на нефть и курсов валют является естественной, но некритичной.

💯 Ответ на поставленный вопрос: Акции Лукойла — привлекательная инвестиция для терпеливых инвесторов, желающих заработать на высоких дивидендах и потенциальном восстановлении рынка. Ситуация благоприятна для долгосрочных вложений, но подарком назвать нельзя, поскольку она требует осторожности из-за краткосрочных рисков и общей нестабильности в отрасли.


🤷‍♂️ Данный обзор не является индивидуальной инвестиционной рекомендацией. Инвестиции сопряжены с рисками, а фундамент инвестиций — самостоятельность мышления и здоровое недоверие!
⏰ Благодарим Вас за поддержку! Следующий материал уже в работе...


$LKOH
#LKOH #ЛУКОЙЛ #инвестиции #акции #финансы #нефть #дивиденды #экономика #рынок #анализ
1 комментарий
  • 🫠
посты по тегу
#LKOH

Без стратегии ты не инвестор. Ты игрок в казино. Может пора это исправить?

Инвестиционная стратегия — это персональный набор правил, определяющий, что, когда и с какой целью покупать или продавать. Её отсутствие ведёт к двум крайностям: азартной торговле или бездумному следованию за другими. В обоих случаях инвестор эмоционально реагирует на каждое колебание цены, что делает процесс нервным и неэффективным.

Первый и самый важный этап — честно ответить себе на несколько вопросов:

• Какую задачу должны решить инвестиции?
• Каков мой временной горизонт?
• Какой уровень риска я готов принять?

Это требует вдумчивого анализа: придётся спрогнозировать свои финансовые потребности на годы вперёд и реалистично оценить возможную доходность. Цели у всех разные: первоначальный взнос по ипотеке, пенсионный капитал, образование детей. Именно от них зависит срок инвестирования.

Поиск своей стратегии — важный этап для любого начинающего инвестора. Чтобы было проще в этом разобраться, специально для вас подготовил обзор основных и проверенных временем подходов к инвестированию. Этот пост поможет заложить фундамент для принятия обдуманных решений.

Стратегия «Купить и держать»

Эта стратегия предполагает покупку акций компаний, в которые вы верите на долгосрочную перспективу. Она основывается на идее, что с течением времени, акции успешных компаний имеют тенденцию расти.

Мой личный выбор: Сбер
#SBER Лукойл #LKOH Икс 5 #X5 Московская биржа #MOEX Новатэк #NVTK

Важно провести основной анализ и выбрать стабильные и перспективные компании, которые имеют хорошие фундаментальные показатели. По такой стратегии я собрал портфель.

Стратегия «Торговля на основе технического анализа»

Технический анализ основывается на изучении графиков цен и исторических данных, чтобы определить тренды и поведение акций. Используя индикаторы, такие как скользящие средние, уровни поддержки и сопротивления, инвесторы ищут сигналы для покупки или продажи акций.

Стратегия «Дивидендная»

Дивидендная инвестиция – это стратегия, в которой акцент делается на выборе акций компаний, которые регулярно выплачивают дивиденды.

Осенние дивиденды: где самая высокая доходность?
Куда реинвестировать полученные дивиденды.

Стратегия «Облигационная»

Это стратегия для тех, кто ставит перед инвестициями конкретную финансовую цель с дедлайном. Допустим, через 5 лет нужен первоначальный взнос. Вы создаёте портфель из облигаций, которые будут исправно генерировать купоны и гаситься точно к этому сроку.

Корпоративные выпуски с наибольшей долей в моем портфеле:

Глоракс 001Р-05 $RU000A10E655 (20,91%) ВВВ+
Полипласт П02-БО-16 $RU000A10F7V9 (18,97%) ВВВ+
Борец Капитал 1Р-07 $RU000A10FC96 (18,84%) А-
Софтлайн 002Р-02 $RU000A10EA08 (18,43%) А-
Балтийский лизинг БО-П22 $RU000A10DUQ6 (31,34%) АА-

Стратегия «Торговля на основе новостей»

Эта стратегия заключается в использовании новостей и событий, которые могут повлиять на цены акций. Инвесторы следят за экономическими и политическими новостями, финансовыми отчетами компаний, а также событиями, связанными с определенными отраслями.

Стратегия «Индексный фонд»

Хотите диверсификацию без головной боли? Индексный фонд — как готовый инвестиционный «конструктор». Он автоматически повторяет состав выбранного индекса (скажем, Индекса Мосбиржи). Покупая его, вы сразу становитесь мини-владельцем всех ведущих компаний рынка.

Фонды, в которых увеличиваю позицию при общей коррекции на рынке акций: $TMOS, $TITR и $TLCB

Важно понимать: ни одна стратегия не вечна. Рынок меняется, и ваша главная задача — постоянно учиться, адаптировать свои методы и на практике проверять их эффективность. Без этого долгосрочный успех невозможен.

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией

Без стратегии ты не инвестор. Ты игрок в казино. Может пора это исправить?

Роснефть - худшие результаты полугодия среди нефтяников

Низкая база прошлого года, высокие цены на нефть, повышенный спрос со стороны Китая и Индии - все это должно было улучшить финансовые результаты нефтяников. И улучшило! Компании сектора сохранили выручку и кратно нарастили прибыль. Все, кроме Роснефти. Сегодня предлагаю разобрать компанию с помощью ее изрядно «кастрированного» отчета за первое полугодие 2026 года.

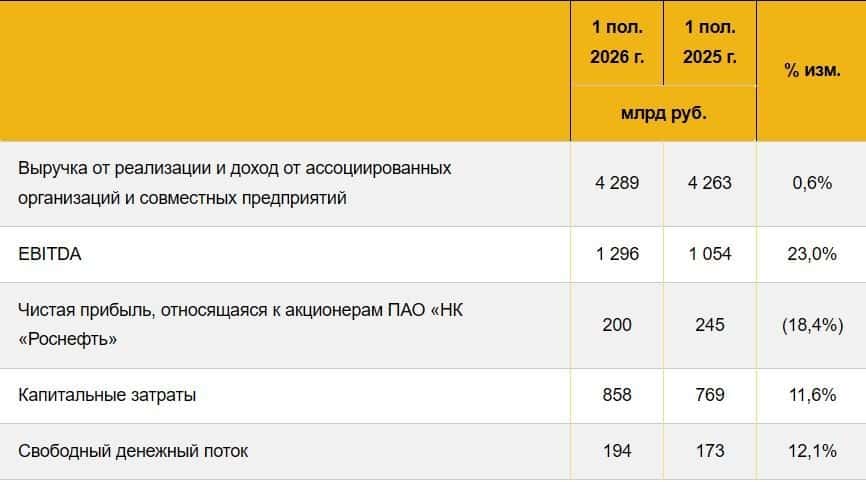
⛽ Итак, выручка Роснефти выросла чисто символически - на 0,6% до 4,3 трлн рублей. При этом ни географию продаж, ни нормальную разбивку по сегментам мы не увидим - значительная часть примечаний к отчетности скрыта постановлением правительства. Это станет ключевым моментом, но о нем я расскажу позже.

Стоит отметить, что 4 трлн - это норма для компании. Столько за полугодие она фармила и в 2024 году, и в докризисном 21-ом. Если взять ваш любимый Лукойл, то потеря зарубежного сегмента отгрызла половину его выручки. В 2021 или в 2023 году выручка составляла больше 4 трлн, против текущих 2-х. Так что по Росе вполне устойчиво идем.

Расходы остались примерно на прошлогоднем уровне - 3,7 трлн рублей, благодаря чему операционная прибыль выросла на 10% до 641 млрд. А вот дальше начинаются проблемы. В «прочие расходы» компания записала сразу 195 млрд рублей и, конечно же, не раскрыла эту статью. Менеджмент говорит о разовых факторах, включая курсовые разницы и обесценение активов, но насколько они действительно разовые - покажет время.

📊 Дополнительно около 37% прибыли до налогообложения ушло на налоги. В результате общая чистая прибыль составила 282 млрд рублей, из которых акционерам Роснефти относится лишь 200 млрд - на 18,4% меньше прошлогоднего результата. Еще 82 млрд рублей приходится на неконтролирующие доли в дочерних обществах, но разобраться подробнее здесь снова мешает отсутствие раскрытий.

И вот это уже особенно интересно на фоне конкурентов. Роснефть оказалась единственной среди крупнейших российских нефтяников, кто снизил прибыль: у Лукойла она выросла примерно на 50%, а Газпромнефть и Татнефть нарастили результат кратно. Получается, сильная нефтяная конъюнктура пока прошла мимо миноритариев Роснефти.

💰 За 2025 год акции принесли около 3,8% дивидендной доходности, а по итогам 2026-го рассчитывать на заметное увеличение выплат при такой динамике прибыли пока сложно. Окончательные выводы по Роснефти я сделаю после разбора остальных нефтяников. Тогда сравним динамику прибыли, дивиденды и мультипликаторы всего сектора. Пока же перед нами довольно слабый отчет на фоне дорогой нефти, а отсутствие нормального раскрытия информации привлекательности Роснефти точно не добавляет.

♥️ Стартуем недельку с разбора нефтяника. Приготовил для вас еще много чего интересного. Ставьте лайк, если ждете очередную статью.

❗️Не является инвестиционной рекомендацией
$ROSN $LKOH $SIBN $TATN

Роснефть - худшие результаты полугодия среди нефтяников