Поиск
🏤 Мегановости 🗞 👉📰
1️⃣ Минфин США продлил до 21 ноября лицензию OFAC на переговоры о продаже зарубежных активов Лукойла $LKOH , оцененных в 20 млрд$ — сделка с инвесткомпанией Carlyle, согласованная в январе, не получила одобрения и была расторгнута.
По данным Financial Times, в новой конфигурации сделки участвует финансист Тодд Боули при поддержке правительства США и инвесторов из ОАЭ и Катара, а структура DFC может получить около 15%.
Пресс-секретарь президента РФ Дмитрий Песков заявил, что лицензию можно продлить "без какого-либо труда", но назвал сделку коммерческой и закрытой для публичного обсуждения.
Повторные продления лицензии без завершенной сделки показывают, что стороны пока не нашли устраивающую всех конфигурацию покупателя.
Северсталь. Отчет за 3 кв 2026 по МСФО
Тикер: #CHMF
Текущая цена: 731.8
Капитализация: 613 млрд
Сектор: Черная металлургия
Сайт: https://severstal.com/rus/ir/
Мультипликаторы (LTM):
▫️ P/E - 396.79
▫️ P/BV - 1.12
▫️ P/S - 0.94
▫️ ROE - 0.3%
▫️ ND/EBITDA - 0.47
▫️ EV/EBITDA - 6.26
Что нравится:
▫️ выручка увеличилась на 2.3% к/к (169.6 → 173.5 млрд);
▫️ положительный FCF +41.3 млрд против -30.3 млрд во 2 кв 2026;
▫️ чистый долг уменьшился на 44% к/к (88.4 → 49.6 млрд). ND/EBITDA ухудшился с 0.87 до 0.47;
▫️ чистая прибыль выросла в 3.7 раза к/к (4.1 → 15.2 млрд);
▫️ деб. задолженность снизилась на 42% к/к (81.9 → 47.5 млрд);
Что не нравится:
▫️ нетто фин расход увеличился на 24.1% к/к (1.6 → 2 млрд);
▫️ кред. задолженность выросла на 25.4% к/к (73.8 → 92.5 млрд).
Дивиденды:
Выплачивается доля от FCF в зависимости от ND/EBITDA:
▫️ ND/EBITDA < 0.5 - возможно, более 100%;
▫️ ND/EBITDA от 0.5 до 1 - 100%;
▫️ ND/EBITDA > 1 - 50%.
СД принял решение не распределять дивиденды за 3 квартал 2026 года.
Мой итог:
Операционные результаты.
Производство (в млн т):
▫️ чугун -3.5% к/к (2.84 → 2.74);
▫️ сталь -2.5% к/к (2.79 → 2.72);
После некоторого пика за прошлый квартал производство снова снизилось. В сравнение с прошлым годом есть увеличение в производстве чугуна. За 9 месяцев произвели 8.23 млн т стали и пока это вписывается в прогноз по году в на уровне 11.2-11.3 млн т.
Продажи (в млн т):
▫️ металлопродукция -13.9% к/к (3.03 → 2.61), в т. ч.
▫️ чугун и слябы -71.1% к/к (0.38 → 0.11);
▫️ коммерческая сталь -6.6% к/к (1.22 → 1.14);
▫️ продукция с ВДС -5.6% к/к (1.43 → 1.35);
▫️ железная руда 3м лицам +21.6% к/к (0.74 → 0.9).
Cнижение продаж произошло на фоне сокращения отгрузок полуфабрикатов из-за увеличения переработки в готовую продукцию. Доля продаж продукции с ВДС продолжила растущий тренд (45 → 45 → 47 → 52%).
Уже наблюдается что-то похожее на разворот. Выручка растет второй квартал подряд, хотя за 9 месяцев пока приличное отставание (-10.1% г/г, 543.3 → 488.4 млрд).
По прибыли снова есть рост за квартал на фоне улучшения операционной рентабельности с 6 до 15.7%. И это еще помешали рост убытка по курсовым разницам (-1.8 → - 3.7 млрд), увеличение нетто фин расхода, и повышенная эф. ставка налога на прибыль (24.7% vs 12.7% во 2 кв 2026). За 9 месяцев прибыль снизилась на 61.2% г/г (49.7 → 19.3 млрд).
FCF развернули из отрицательного в положительный за счет роста OCF (-5 → 64.4 млрд) и снижения кап. затрат (-8.3% к/к, 25.3 → 23.3 млрд). OCF так вытянули за счет разнонаправленного движения дебиторки и кредиторки. Прогноз по Capex на 2026 год не изменился (112 млрд), а значит в 4 кв можно ожидать кап. затрат в районе 35 млрд. С оборотным капиталом так уже не поработаешь, а значит с очень большой вероятностью в следующем квартале будет отрицательный FCF.
Долговая нагрузка снизилась как за счет снижения чистого долга, так и за счет роста EBITDA.
В 4 квартале Северсталь ожидает охлаждение спроса на сталь в связи с зимним сезоном. А тут еще и индекс цен на сталь начал снижаться с пиков середины сентября. Ранее звучала оценка от компании, что потребление металла в России начнет восстанавливаться не ранее 2 полугодия 2027 года. При этом все же кажется, что дно найдено и ниже идти уже особо не должны. За 3 квартал погрузка на РЖД черных металлов выросла на 2.5% г/г (11.8 → 12.2 млн т). Запуск новых проектов в жилищном строительстве вырос на 5% г/г (27.9 → 29.2 млн. кв м). Ключевая ставка еще высоковата, но все же мы находимся в цикле ее снижения, пусть и очень замедленном.
По примерным расчетам компания за 2026 год заработает прибыль около 28 млрд (P/E 2026 = 22.1).
С прошлого обзора мнение не изменилось, если горизонт инвестирования несколько лет, то Северсталь можно добавлять/докупать в свой портфель (желательно ловить на корректировках). За 2026 год дивидендов мы не увидим. А вот в следующем году уже можно ожидать постепенный возврат к положительному FCF, а значит и восстановлению дивидендных выплат.
Акции компании держу в портфеле с долей в 5.46% (лимит - 5%).
Прогнозная справедливая стоимость - 885 руб.
*Не является инвестиционной рекомендацией
▫️ Мой канал в Telegram
🏤 Мегановости 🗞 👉📰
1️⃣ Яндекс $YDEX восстановил доступ к основным инструментам рекламной платформы "Директ" и большинство функций "Яндекс 360" после атак дронов 8-11 октября на дата-центры в Рязанской, Калужской и Владимирской областях.
В "Директе" снова работают создание и редактирование кампаний, регистрация аккаунтов и работа с "Библиотекой", а в "Яндекс 360" восстановлены синхронизация "Диска", отправка писем с вложениями более 1 МБ и "Календарь".
Ранее компания уже вернула такси, доставку и каршеринг, но часть ограничений в "Директе" пока сохраняется.
Поэтапное возвращение сервисов почти две недели после атак показывает, что инфраструктура восстанавливается медленнее, чем операционные функции.
Операционные и финансовые результаты «Северстали» за 3 квартал 2026 года
Ключевые результаты:
🔷 Выручка — ₽ 173 535 млн.
🔷 EBITDA — ₽ 39 981 млн.
🔷 Инвестиции – ₽ 23 183 млн.
«Северсталь» представила продукты и партнерские модели для строительства на форуме 100+ TechnoBuild
Спикеры компании поделились решениями для инфраструктуры дата-центров, промышленного строительства и загородного жилья.
🔷 Для строительства центров обработки данных (ЦОД) – решения на основе металлоконструкций с высокой заводской готовностью. Это полнокомплектные здания индивидуального проектирования, серийные и модульные решения на основе ЛСТК – Spider 2.0.
🔷 Для быстровозводимых промышленных сооружений, включая ЦОДы, также востребованы рамы модулей контейнерного типа, которые позволяют снизить металлоемкость до 67% и исключить сварочные работы.
🔷 Для профессиональных застройщиков и заказчиков в сегменте ИЖС «Северсталь» через партнерскую модель развивает технологию производства готовых домокомплектов Fastpanel. Она позволяет в три раза ускорить монтаж, а также сократить трудозатраты на возведение «коробки» здания на 50% и на 15% — на его последующую отделку. В ее основе — префаб-панели заводского изготовления из ЛСТК с заполнением пенобетоном, который выполняет функцию утеплителя.
🔷 Строительным организациям компания предоставляет готовые домокомплекты и техническое сопровождение. Производителям и инвесторам партнерство дает возможность создать собственное производство Fastpanel при поддержке «Северстали», которая выступает поставщиком технологии и комплектующих.
🔷 Для несущих конструкций высотных и уникальных зданий, промышленных объектов и многоэтажных жилых домов — высокопрочные стали с пределом текучести от 420 до 690 Мпа, которые обеспечивают в проектах до 30% экономии металла и сокращают сроки строительства.
Также компания поставляет специализированную продукцию под конкретные инженерные задачи: огнестойкую сталь С390П, снижающую затраты на огнезащиту, арматуру А600С «Арманорма» для сейсмоопасных регионов, а также шпунтовые решения Grani и Grani Pro с комплексной инженерной поддержкой для гражданского, дорожного и инфраструктурного строительства.
«Отраслевой форум показал, что стальные решения и инженерный подход становятся ключевыми в развитии строительства — от возведения дата-центров под задачи ИИ до промышленных объектов и загородного жилья. Сегодня каждый из этих сегментов проходит через радикальную технологическую трансформацию, и все большее значение приобретает способность быстро адаптировать технологии под задачи заказчика. В ответ на эти вызовы мы вместе с клиентами создаем материалы и конструкции, которые обеспечивают измеримую выгоду: от снижения металлоемкости до сокращения сроков монтажа. Наша инженерная экспертиза и сквозная техническая поддержка позволяют полностью реализовать заложенный в этих продуктах потенциал и получить максимальную эффективность в экономике всего проекта»,
— отметил директор Центра «Северсталь Инжиниринг» Петр Мишнев.
#Инженеры_Северстали#СеверстальПроизводство #СеверстальСтроительство
«Северсталь» представила решения для нефтегазовых и инфраструктурных проектов Казахстана на KIOGE'26
На международной выставке и конференции «Нефть и Газ» KIOGE 2026 «Северсталь» представила комплексные решения с инженерной поддержкой. Они разработаны под растущие запросы топливно-энергетического и строительного секторов Центральной Азии.
🔷 Широкий сортамент труб большого диаметра (ТБД) с высокой деформационной способностью Deformax — для обеспечения потребностей сектора транспортировки углеводородов в условиях повышенных эксплуатационных нагрузок. Линейка включает продукцию для зон повышенной сейсмической активности и сложных грунтов, коррозионностойкие трубы Cordis и продукцию с защитным покрытием «Кольчуга».
🔷 Горячекатаный листовой и рулонный металлопрокат, в том числе коррозионностойких марок, — для производителей труб нефтегазового сортамента.
🔷 Толстолистовой прокат для морских платформ, свайную продукцию, металлоконструкции, готовые вертикальные стальные резервуары (РВС) для нефти и изотермические емкости для сжиженного газа и химических соединений — для хранения сырья и строительства объектов добычи.
🔷 Специализированные талевые канаты высокой прочности с увеличенными разрывными характеристикам, которые устойчивы к истиранию — для буровых установок. Потребность нефтесервисного сегмента в снижении операционных затрат при сложном бурении обеспечивает «Северсталь-метиз».
🔷 Широкую линейку шпунтовых конструкций с комплексным инженерным сопровождением «под ключ» — в сегменте гражданского, дорожного и гидротехнического строительства региона. Продукция подходит для решений, снижающих металлоемкости объектов и сокращающих сроки монтажа. Среди наиболее востребованных на рынке — холодногнутые шпунты корытного типа Grani. Равномерная толщина профиля и увеличенная рабочая ширина позволяют сократить расход металла до 30% по сравнению с традиционными горячекатаными аналогами при сохранении требуемой несущей способности. Разработка официально включена в реестр наилучших доступных технологий (НДТ).
Поддержку партнерам на всех этапах сотрудничества обеспечивают эксперты Центра «Северсталь Инжиниринг», которые берут на себя полный цикл разработки технических решений: от предварительных исследований до вывода новинок на рынок.
«Казахстан для «Северстали» является одним из ключевых рынков в СНГ. Благодаря многолетнему опыту работы в регионе мы глубоко понимаем потребности локальных заказчиков и готовы выступать долгосрочным комплексным партнером, предоставляя высокотехнологичные решения, широкую линейку готовой продукции и сквозную инженерную поддержку на всех этапах реализации проектов. Такой подход помогает совместно решать сложнейшие задачи и закладывает основу для устойчивого технологического развития республики»,
— отметил директор по работе с энергетическими компаниями и инфраструктурными проектами «Северстали» Дмитрий Горошков.
#Инженеры_Северстали#СеверстальПроизводство
«Северсталь» объявляет о покупке производственно-складского комплекса ООО «Дмитровский металлоцентр»
«Северсталь Сеть» усиливает трубное направление за счет присоединения ООО «Дмитровский металлоцентр». Данное приобретение является частью долгосрочной стратегии развития и позволит:
🔷 расширить наши сервисные возможности для малого и среднего бизнеса;
🔷 усилить географическое присутствие в Центральном и Северо-Западном федеральных округах;
🔷 расширить спектр предоставляемых продуктов и ассортимент трубной продукции;
🔷 предоставить высокую, скорость исполнения заказов и доступ к переработке в рамках работы с единым поставщиком;
🔷 укрепить позиции компании на вторичном рынке металлопродукции.
«Покупка «Дмитровского металлоцентра» соответствует маркетинговой стратегии «Северстали» и позволит укрепить позиции компании на вторичном рынке металлопродукции. В условиях текущей рыночной конъюнктуры мы фокусируемся на решениях, которые повышают эффективность продаж продукции с высокой добавленной стоимостью и расширяют возможности работы с конечными потребителями. Интеграция «Дмитровского металлоцентра» позволит нарастить объем реализации «Северсталь Сети» примерно на 700 тыс. тонн в год и создаст дополнительную основу для роста при восстановлении спроса»,
— отметил генеральный директор «Северстали» Александр Шевелев.
#СеверстальПроизводство
🏤 Мегановости 🗞 👉📰
1️⃣ Индекс МосБиржи $IMOEX 5 октября закрылся ростом на 1,9%, до 2319,57 пункта, индекс РТС вырос на 0,1%, до 860,36 пункта.
Рост поддержали ожидания разрядки и переговоров по Украине, а нефть Brent отступила к 101$ за баррель.
Лидером роста стала Северсталь $CHMF , подорожавшая на 5,3%, тогда как Банк "Санкт-Петербург" $BSPB обвалился на 7,5% на фоне дивидендной отсечки.
Доллар на Forex укрепился до 84,93 ₽ на фоне готовящегося с 7 октября пятикратного роста покупок валюты и золота Минфином.
Укрепление доллара выше 84 ₽ одновременно с ростом рынка акций показывает, что инвесторы сейчас разделяют геополитический оптимизм и валютные риски как два разных процесса.
Норникелю выставят 171 млрд ₽ нового налога за три года — РСПП просит отмены · Мегановости
1️⃣ Индекс МосБиржи $IMOEX по итогам торгов 2 октября снизился на 0,1%, до 2277,21 пункта, индекс РТС потерял 0,4%, до 859,29 пункта.
Декабрьские фьючерсы на Brent опустились ниже 101,5$ за баррель, но рынок поддержали слова президента Путина о готовности к переговорам по Украине на приемлемых условиях и возможности трехсторонних контактов с Китаем и США.
Хуже рынка торговался Газпром $GAZP , потерявший 1,4%, а лидерами роста стали Северсталь $CHMF , прибавившая 2,9%, и АЛРОСА $ALRS , выросшая на 2,3%.
Курс доллара, установленный ЦБ на 3 октября, составил 83,48 ₽.
Рост в металлургии и алмазах на фоне просадки нефтегазового сектора показывает, что геополитические заявления сейчас двигают котировки сильнее, чем дешевеющая нефть.
🏤 Мегановости 🗞 👉📰
1️⃣ Индекс МосБиржи $IMOEX во вторник, 29 сентября, вырос на 0,4%, до 2262,8 пункта, индекс РТС прибавил 0,35%, до 844,3 пункта.
Рост поддержали ожидания возобновления российско-американских переговоров по Украине и сообщения западных СМИ о смягчении санкций США, а сдерживающим фактором выступила подешевевшая ниже 104$ за баррель нефть Brent.
Лидерами роста стали Московская биржа $MOEX , подорожавшая на 2,8%, и Х5 Group $X5 , прибавившая 1,9%, тогда как хуже рынка торговалась Positive Technologies $POSI , потерявшая 2,7%.
Министр иностранных дел Сергей Лавров подтвердил договоренность о новом раунде контактов с США, не уточнив сроков.
Отскок рынка на новостных ожиданиях по переговорам без подтвержденных решений остается хрупким и может развернуться при любой негативной новости по санкционному треку.
«Северсталь» на четверть повысила выявление опасных действий благодаря цифровой платформе «СОВА»
Интересный факт: сова видит мир объемным и очень четким на больших расстояниях, благодаря строению глаз. Точно так же как и наша платформа «СОВА», которая контролирует соблюдение правил безопасности. Ее можно применить на любом объекте, где есть система видеонаблюдения. Сегодня она охватывает 700 камер в 40 цехах ЧерМК, «Северсталь-метиза» и Яковлевского ГОКа.
«СОВА» отслеживает 10 видов нарушений: отсутствие касок, перчаток, очков и других средств индивидуальной защиты, нахождение работников в опасных зонах, несоблюдение правил погрузочно-разгрузочных работ и работ на высоте.
Она не просто наблюдает, но и способна обучаться. В планах у коллег научить её распознавать критические ситуации, такие как падение людей с высоты или возгорание, а также расширить функционал до прогнозирования и предотвращения несчастных случаев.
Главная цель инструмента – профилактика: при обнаружении опасной ситуации она может мгновенно отправлять сигнал в цех, чтобы сотрудники успели среагировать до того, как произойдёт происшествие.
Благодарим коллег: ИТ-специалистов и специалистов по охране труда «Северстали» за слаженную работу и отличный результат, ведь на сегодняшний день выявление потенциально опасных действий повысилось на 25%.
#СеверстальБезопасность
Когда фавориты плетутся в хвосте, а мы делаем вид, что так и задумано
Знаете, что мне нравится в обзорах от аналитиков? Их непоколебимая вера в собственные идеи. Вот смотришь на такую подборку — фавориты, аутсайдеры, всё разложено по полочкам. А потом открываешь статистику за месяц и видишь: любимчики принесли два процента, пока индекс скакал на все шесть, а нелюбимчики и вовсе ушли в минус. И вот сидишь такой, чешешь репу и думаешь — то ли аналитики что-то знают, то ли я чего-то не понимаю.
Но давайте по-честному. Рынок сейчас — это не про математику и не про красивые мультипликаторы. Это про нервы. Геополитика трясёт всех, как грушу, нефть дёргается туда-сюда, ставка хоть и ползёт вниз, но медленно, как улитка по стеклу. В такой обстановке любой портфель — это лотерея с элементами научного подхода.
🔥 Явные фавориты рынка
Сбер — понятно, банк жирнеет на высоких ставках, маржа прёт, Греф обещает рекорды.
Транснефть — вообще песня, сидит на куче денег, получает проценты по вкладам, как рантье, и ещё дивиденды платит.
Яндекс — отдельная история. Компания растёт двузначными темпами, когда вокруг всё замедляется. Электронная коммерция вышла в плюс по EBITDA.
🧑💻 Фавориты, но с оговорками
НОВАТЭК — ставка на газ и зиму, которая рано или поздно придёт, а запасы в Европе не резиновые.
ДОМ.РФ — банк, который зарабатывает на ипотеке и чувствует себя неплохо даже при высоких ставках.
Хэдхантер с его семью процентами дивдоходности за полгода - неплохо, особенно если верить, что рынок труда не схлопнется.
Интер РАО — тут интереснее. На долгосрок компания может быть привлекательной, но на коротком горизонте — балласт. Бумага после дивидендной отсечки потеряла поддержку, и теперь болтается без катализаторов.
Логика везде примерно одна: либо компания получает кэш от высоких ставок, либо растёт быстрее рынка, либо платит щедрые дивиденды. Идея простая — собрать тех, кто в текущих условиях чувствует себя комфортно.
❌ Аутсайдеры — тут всё грустнее, но предсказуемо
Девелоперы сейчас в аду. Высокие ставки убивают ипотеку, продажи новостроек в Москве падают, финансовые расходы давят. Аналитики ждут убытков аж до 2028 года — это даже не прогноз, это приговор тому же Самолету.
Магнит — тоже логично. Убыток, долговая нагрузка, потребитель экономит. Дивидендов не будет, и это, пожалуй, самое честное, что можно сказать про ритейлера в такой ситуации.
Полюс, Северсталь и АЛРОСА— тут тоже всё примерно понятно. Либо отрасль в стагнации, либо дивиденды разочаровали, либо новостей нет вообще. Когда нет новостей, рынок придумывает их сам, и обычно не в пользу.
У каждого есть проблема, которая никуда не денется в ближайшее время.
🎯 ИнвестВзгляд: Вот не сразу, но пришел к такому интересному выводу: Смотреть на месячную динамику портфеля — это как оценивать свою физическую форму по одному дню в спортзале. Да и главный вопрос не в том, кто вырос за месяц, а в том, кто выживет в текущих условиях.
$SBER $TRNFP $YDEX $NVTK $DOMRF $HEAD $IRAO $MGNT $PLZL $CHMF $ALRS
🏤 Мегановости 🗞 👉📰
1️⃣ Индекс МосБиржи $IMOEX 22 сентября вырос на 1,9%, до 2 300,26 пункта, обновив максимум с 16 сентября, индекс РТС прибавил 1,9%, до 861,68 пункта.
В лидерах роста металлурги — ММК $MAGN подорожал на 5,4%, Северсталь $CHMF на 5,2%, АЛРОСА $ALRS на 4,2%, также выросли Ozon $OZON на 3,8% и ВТБ $VTBR на 3%.
Рост идет на ожиданиях позитивных геополитических новостей от Генассамблеи ООН, несмотря на подешевевшую до 98,74$ нефть Brent.
Повторная попытка пробить психологический уровень 2 300 пунктов при дешевеющей нефти показывает, что рост сейчас держится на геополитических ожиданиях, а не на сырьевой конъюнктуре.
«Северсталь-Проект» внедрил инструменты искусственного интеллекта на всех этапах проектирования
Интеграция охватывает полный цикл работ: от обоснования инвестиций до выпуска документации и авторского надзора. Решения обеспечат прирост результативности без увеличения численности персонала, позволит улучшить качество проектов за счет точного описания объектов и подготовит институт к переходу государственной экспертизы на машиночитаемые форматы.
«В основе инженерных решений «Северсталь-Проекта» лежит информационное моделирование: сегодня более 80% объектов «Северстали» ведутся с применением BIM/3D-координации. Именно эта цифровая среда стала фундаментом для внедрения ИИ-инструментов. Они снимают с инженеров рутинные операции и формируют узлы будущего цифрового двойника проекта, где вся информация об объекте существует в единой модели. Внедрение ИИ – стратегический переход к управлению жизненным циклом объекта, где мы опережаем требования рынка и задаем новые стандарты отрасли»,
– отметил генеральный директор дивизиона «Северсталь Российская сталь» и ресурсных активов Евгений Виноградов.
Какие инструменты уже есть?
🔷 AI-Ревизор – автоматически находит несоответствия в документации со ссылкой на нормы;
🔷 AI-ПК – формирует структуру объекта и оценивает затраты;
🔷 AI-УЛ – рассчитывает трудозатраты.
В разработке ИИ-решений заняты сами сотрудники института – участники внутреннего сообщества «Амбассадоры генеративного ИИ». Сегодня собрано около 20 таких проектов, часть из них уже внедрена в ежедневную работу.
Для удобства инженеров также внедрены и инструменты «единого окна» с готовыми сценариями, которые не требуют самостоятельного составления сложных запросов.
#СеверстальЦифровизация#Инженеры_Северстали
IR-форум Московской биржи
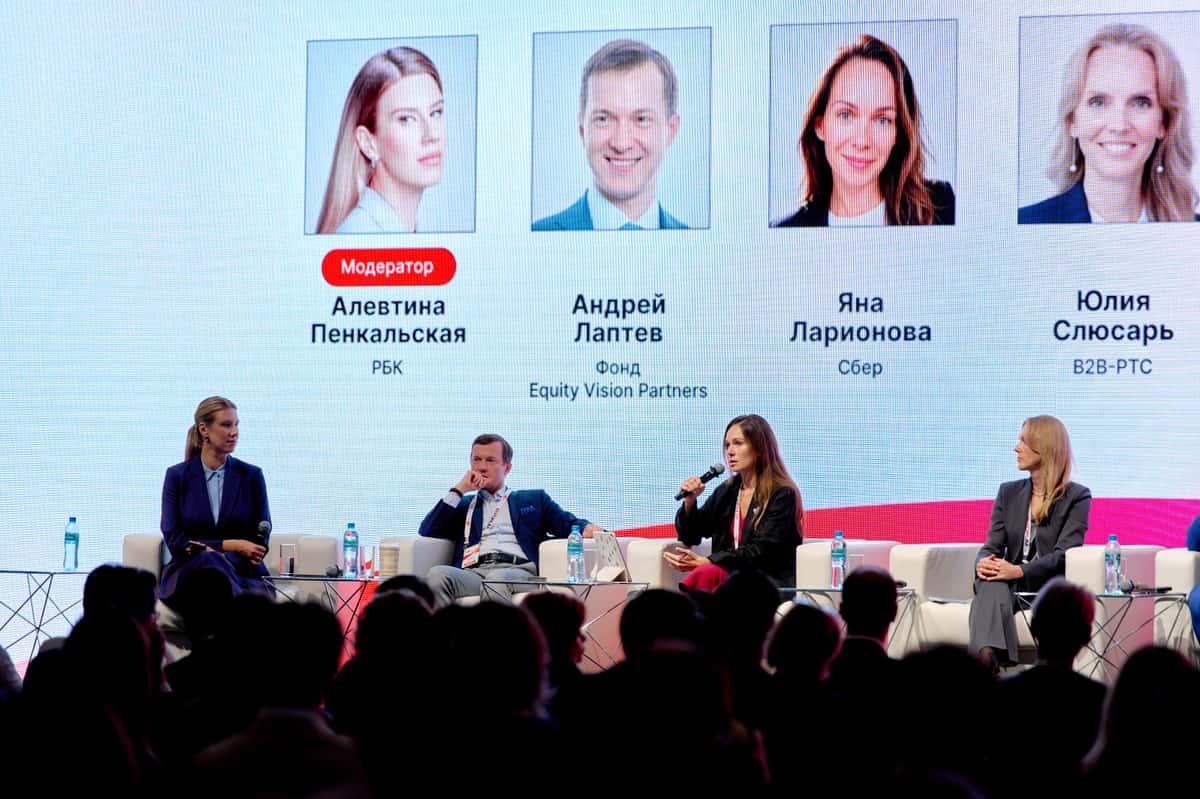
На прошлой неделе в Москве прошел IR-форум Московской биржи - «Северсталь» отметили в шорт-листе как одну из лучших компаний по IR-коммуникациям.
Мы попросили Андрея Лаптева, управляющего партнёра фонда Equity Vision Partners и участника панельной дискуссии форума поделиться важными инсайтами взаимодействия эмитентов и инвест-сообщества:
• Хочу вдохновить всех участников рынка изучать годовые отчеты компаний-эмитентов. Это может показаться скучным и даже занудным, но на самом деле, отчеты готовят, как правило, лучшие специалисты компании и там содержится кладезь информации для вдумчивого инвестора. Знаю кейсы, когда внимательное чтение отчетов позволяло управляющим сильно обгонять конкурентов - хотя они просто внимательно прочитали общедоступную информацию о планах компании! ИИ-инструменты вам в помощь для экономии времени и вычленения самого главного.
• При этом и самим эмитентам нужно делать отчетность максимально удобной для изучения аудиторией: применять современные технологии, ИИ для создания удобных форматов. Например «Сбер» сделал отчет в аудиоформате, далее есть большой простор для творчества.
• Когда мы изучаем ту или иную компанию, мы смотрим на репутацию ее и ее основателя. Важно, как компании ведут себя и до IPO, и после, какой фидбэк они получают от банков и от частных инвесторов, выполняет ли компания в целом свои обязательства - особенно те, которые лежат в сфере ее контроля.
• Сегодня особенно важно, насколько открыто IR-команда выстраивает свою коммуникацию, даже в такое сложный период, как последние полгода-год. Отмечу, что в «Северстали» коммуникация всегда максимально прозрачная и откровенная, это принцип компании - и рынок это очень ценит. Если посмотреть на объективные показатели «рыночной силы» - так называемые мультипликаторы, то есть насколько дорого компания оценивается в отношении своей прибыли или EBITDA, «Северсталь», с существенным отрывом опережает своих конкурентов.
• Думаю, что Никита Климантов справедливо попал в шорт-лист премии «Рынок выбирает» в числе лучших IR-директоров. В целом для бизнеса важно, чтобы вес IR-директоров в системе мониторинга и принятия решений компании рос, так как именно специалисты IR транслируют ключевые сообщения для рынка и одновременно получают от рынка обратную связь, которая очень ценна для любого бизнеса.
• Также для любого эмитента важно максимально открыто говорить о своей стратегии, ее четких KPI и умение показать какими инструментами компания этих KPI собирается достигать. Сейчас многие говорят об ИИ - но инвесторам уже важно слышать не общие слова про значимость ИИ и успешные пилоты, а конкретные цели, сроки и измеримые показатели.
🏤 Мегановости 🗞 👉📰
1️⃣ Индекс МосБиржи $IMOEX 10 сентября второй раз за неделю превысил отметку 2300 пунктов, поднимаясь до 2306,26 пункта, и к 18:27 торговался на уровне 2301,09 пункта, прибавляя 1,64% за день.
Лидерами роста стали Новатэк $NVTK , подорожавший на 6,13%, Роснефть $ROSN , прибавившая 5,92%, Газпром $GAZP с ростом на 5,57%, и Сбербанк $SBER , выросший на 2,9%.
Сильнее всего дешевели Норникель $GMKN , потерявший 1,84%, и Русал $RUAL , снизившийся на 1,1%.
8 сентября индекс уже поднимался до 2300,05 пункта, но закрепиться выше этой отметки не смог.
Повторный штурм отметки 2300 пунктов за неделю показывает, что рынок настойчиво тестирует уровень сопротивления, хотя пока не может уверенно его пройти.
Какие акции могут дать выигрыш на отношениях с китайцами?
У нас сейчас идет ВЭФ-2026, и там заключаются важные контракты России с Китаем. То, что они будут заключаться, мне было понятно еще 3 года назад. Я как раз тогда начал вести свои блоги и освещать в них тему покупки акций компаний, с этим связанных.
В этой статье я не буду разбирать вообще всё, что там происходило. Потому что это "всё" - это вредный шум для тех инвесторов, которые пришли на рынок зарабатывать деньги. Настоящему инвестору достаточно несколько сильных идей, чтобы сохранить капитал и заработать.
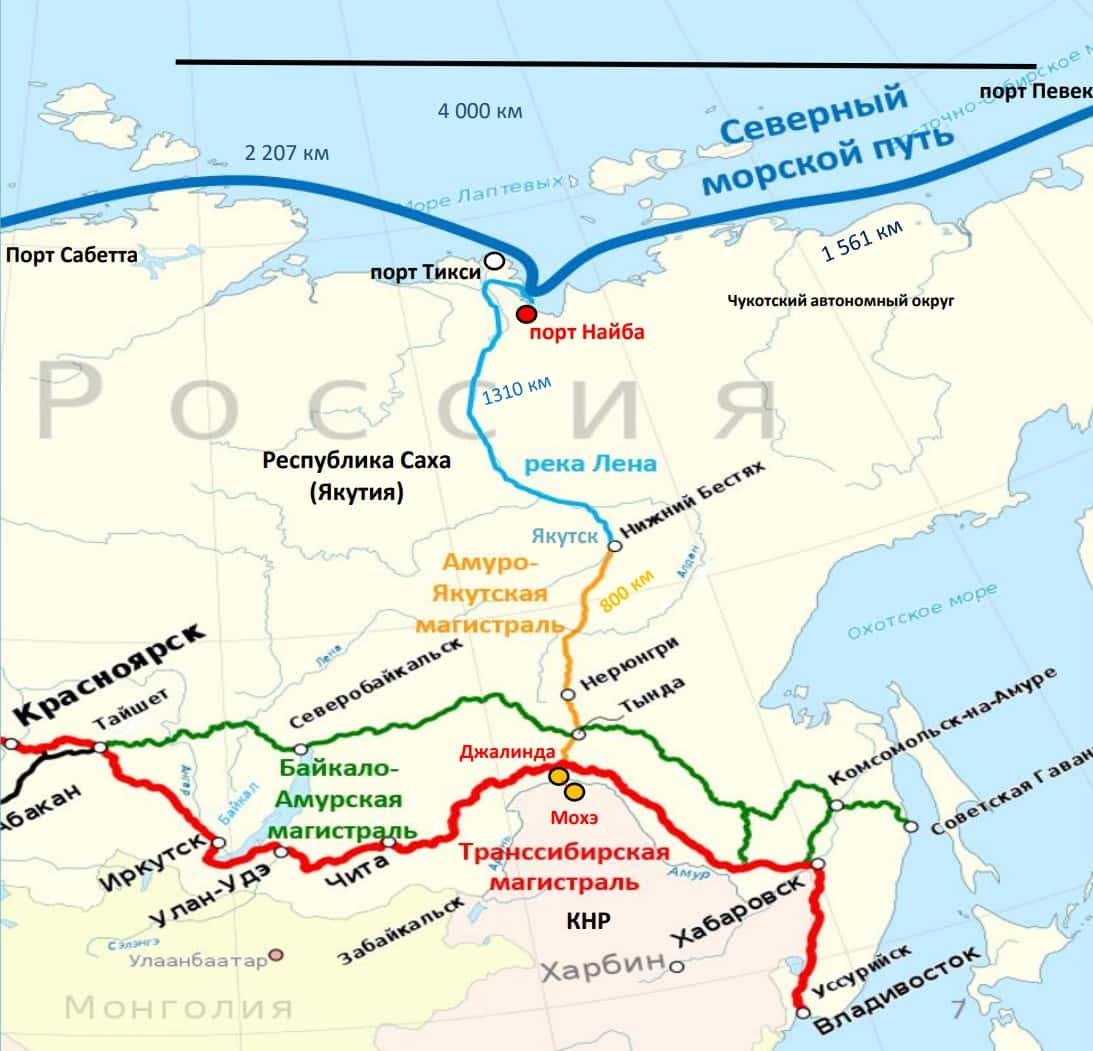
Сегодняшней сильной идеей я подсвечу МТК "Мохэ–Найба" (1,13 трлн руб.).
"Международный транспортный коридор" - это не просто дорога, это ВСЯ инфраструктура на пути следования грузов, о которой только можно подумать. На этой инфраструктуре выиграет не только, можно было бы подумать, какое-нибудь РЖД, а куча компаний, которые я перечислю в статье. Какие-то из них я уже включил в свой портфель, какие-то я включу по хорошим ценам, а на какие-то у меня просто денег не останется, но рассказать я о них обязан.
Кто выигрывает от строительства и эксплуатации МТК "Н-М":
Строительство и инфраструктура:
- Мостотрест $MSTT один из крупнейших строителей мостов и дорог, может претендовать на подряды.
Металлургия и поставки материалов:
- ММК $MAGN, Северсталь $CHMF, НЛМК $NLMK - производители металлопроката, рельсов, труб, конструкций;
- ТМК $TRMK - трубы большого диаметра для нефтегазовой и транспортной инфраструктуры.
Логистика и перевозки:
- ДВМП $FESH - портовый оператор на Дальнем Востоке, рост грузопотока по новым коридорам;
- Глобалтрак $GTRK - один из крупнейших грузовых перевозчиков России. Выиграет от увеличения перевозок;
- Трансконтейнер $TRCN - контейнерные перевозки, развитие МТК.
- Совкомфлот $FLOT - морские перевозки по Севморпути, связка с Арктикой.
Энергетика:
- РусГидро $HYDR - обеспечение энергией новых объектов, возможное строительство генерации.
Финансирование:
- Сбер $SBER, ВТБ $VTBR - банки, участвующие в кредитовании и проектном финансировании.
Я перечислил только те компании, которые напрямую получают доход от стройки и эксплуатирования. А есть же еще те, кто будет получать доход, предоставляя услуги этим компаниям, или просто находясь рядом.
Так что широкий индекс рассматривать для включения в портфель можно, а к акциям СМП, ДВ, Сибири я советую присмотреться внимательнее. Я сам в них инвестирую и рассказываю в канале, почему.
Подписывайтесь.
🏤 Мегановости 🗞 👉📰
1️⃣ Совет директоров "Татнефти" $TATN 20 августа рекомендовал дивиденды за I полугодие 2026 года — 32,88 ₽ на акцию, доходность 6,4%.
Чистая прибыль по РСБУ за полугодие выросла в 2,3 раза год к году, до 152,9 млрд ₽; купить акции под выплату можно до 13 октября, собрание акционеров пройдет 23 сентября.
Несмотря на новость, акции "Татнефти" в этот день подешевели на 2,3%, до 519,2 ₽, вслед за общим падением рынка.
Кратный рост прибыли по РСБУ при высокой дивидендной доходности сохраняет привлекательность бумаги даже на фоне слабой рыночной конъюнктуры дня.
🏤 Мегановости 🗞 👉📰
1️⃣ ЦБ выявил у ТМК $TRMK нарушения требований к составу инсайдерской информации, ведению списков инсайдеров и мерам против неправомерного использования сведений.
Регулятор предписал компании устранить нарушения.
18 августа акции выросли на 6,31%, а с конца июля — более чем на 26%.
Предписание усиливает регуляторный риск на фоне высокой чувствительности котировок.