Поиск

​🪙 Солид брокер. Фондовый рынок 2026: итоги полугодия. Что дальше?

Посмотрел вебинар Дмитрия Донецкого. Вот основные выводы:

Ставка. Можно старые сценарии зачеркнуть. Ставка до конца года 12 % - это маловероятно.

Нефтегаз. Новатэк – по сути одна идея в нефтегазе. Сургут пр – ставка на девальвацию рубля.

Металлурги в кризисе. Цены на сталь не растут, но дно может быть уже рядом. Ставка на новый экономический цикл.
Среди цветных металлургов интересны только Полюс и Норникель. Это самые качественные компании. Но зато есть риск новых налогов в этих компаниях.

Телекомы. Ростелеком и МТС. Держать. Сейчас цикл капитальных расходов. МТС планирует сохранить высокие дивиденды. Ростелеком – ставка на IPO дочек. Ростелеком не очень интересен.

Химия. Удобрения. Рост себестоимости быстрее стоимости удобрений, поэтому сейчас у компаний тяжелая ситуация. Фосагро и Акрон оценены дорого. Фосагро без дивидендов, не интересно.

Банки. Лучший сектор. Лидеры – Сбер, Т. Т за 1 капитал и при ROE близко к 30%. Что еще интересно? Совкомбанк и Дом.рф.

Потребительский сектор. Чувствуется рецессия. Лента дорого купила Окей. Х5 – самая дивидендная бумага. Покупать – Х5, Новабев.

Агросектор. Сегежа – продавать. Инарктика, Русагро, Черкизово – держать.

ИТ-сектор. Сектор чувствует рецессию. Интересны: ХХ, Озон. Вуш – хорошие доходности в облигациях.

Медицина. Мать и дитя – покупать. Рецессия для компаний почти не заметна. Сектор в стадии консолидации. ЕМЦ, Промомед, Озон Фарма – можно держать.

Электроэнергетика. Сектор слишком сильно вырос. Ленэнерго, Интер РАО, Россети Волга – держать. Россети ЦП, Россети МР – покупать. Юнипро – покупать, только если спекулятивно.
Русгидро – дивидендов не будет пока, продавать.

Транспорт. Интересны: НМТП и Транснефть. Интересные дивидендные истории.

Недвижимость. Пик, ЛСР, Самолет – интересны только облигации. Глоракс – держать, облигации тоже интересны. Эталон – продавать.

Итог.
Самые интересные компании: Сбер, Новатэк, Т, Х5, Новабев, ХХ, Озон, Мать и дитя.
В целом с выводами согласен, если и покупать, то только отдельные истории. То что растет или хотя бы не сильно падает, или платит дивиденды.

Чего боятся самые богатые семьи мира?

*Спойлер – не инфляции и даже не рецессии.

Попался мне интересный документ. Если у вас нет времени на “переводить”, коротко расскажу, о чем там.

UBS Group AG, крупнейший швейцарский финансовый холдинг, провел опрос своих состоятельных и сверхсостоятельных клиентов. UBS спросил у семейных офисов с состоянием в среднем $2,7 млрд, чего они боятся больше всего – на первом месте оказалась не инфляция, и даже не рецессия.

Самый большой страх – большая геополитическая война. На втором месте – долговой кризис. На третьем – финансовый кризис. Но вот незадача – несмотря на все страхи, богатые семьи не продают активы и не прячутся в бункеры. Они просто диверсифицируются.

И это важный урок для инвесторов. Богатство создаётся умением жить рядом с риском, а вовсе не отсутствием риска.

Тем не менее, богатые семьи начали меньше верить в доллар. Один из самых интересных выводов отчёта UBS: всё больше family office считают свою зависимость от доллара слишком высокой. И снова эта история про про диверсификацию, а не про "крах доллара". Самые богатые инвесторы мира не убегают из долларов США. Они просто добавляют евро, швейцарский франк и другие валюты.

Наверное, в этом и есиь разница между инвестором и “пророком апокалипсиса”. Первый диверсифицирует риски, а второй привычно ждет конец света.

Расскажу о том, что думают миллиардеры об ИИ в следующем посте.

#миллиардер
https://t.me/ifitpro

Риск дефолта в 2026 году: Долговая нагрузка развивающихся стран и госдолг США

В 2026 году мировые рынки и СМИ периодически возвращаются к теме «долгового апокалипсиса». С одной стороны — государственный долг США превысил 39 триллионов долларов, а отношение долга, удерживаемого публикой, к ВВП недавно перешагнуло отметку 100 %. С другой — десятки развивающихся стран находятся в состоянии долгового дистресса или близки к нему: по оценкам на март 2026 года, 75 из 119 стран с низким и средним доходом (LMICs) находятся в зоне риска или уже испытывают серьёзные проблемы с обслуживанием обязательств.

Появляются заголовки о «риске дефолта США», «долговом кризисе в Африке» и «новой волне суверенных дефолтов». Вопрос, который задают инвесторы: это просто громкие заголовки или действительно существует угроза системного сбоя глобальной финансовой системы? И главное — что делать с капиталом в такой среде?
В этой статье мы разберём ситуацию по полочкам на основе официальных данных Казначейства США, CBO, МВФ, Всемирного банка и рыночных индикаторов.

Отдельно рассмотрим вероятность различных сценариев и дадим конкретные, работающие подходы к защите портфеля.


1. Госдолг США: Цифры, динамика и реальные риски
По данным на конец мая 2026 года общий федеральный долг США составляет около 39,2 трлн долларов. Долг, удерживаемый публикой (debt held by the public), — примерно 31,5 трлн долларов. Отношение этого показателя к ВВП недавно превысило 100 % (на уровне 100,2 % по данным BEA на апрель 2026). Общий gross debt-to-GDP находится в районе 123–126 %.
Ключевые факты:

Дефицит бюджета на 2026 финансовый год прогнозируется на уровне около 1,9 трлн долларов (CBO, февраль 2026).
Долг, удерживаемый публикой, по базовому сценарию CBO вырастет с 101 % ВВП в 2026 году до 120 % к 2036 году.
Потолок долга (debt ceiling) был повышен в июле 2025 года на 5 трлн долларов — до 41,1 трлн. Этого запаса, по оценкам, должно хватить примерно до 2027 года. «Чрезвычайные меры» (extraordinary measures) в 2026 году пока не требуются в острой форме.

Почему дефолт США маловероятен в 2026 году (и в обозримой перспективе)?

Технический vs реальный дефолт. США никогда не допускали дефолта по своим обязательствам. Даже в периоды жёсткой политической борьбы (2011, 2013, 2023, 2025) потолок в итоге повышали или приостанавливали. В 2025 году это произошло через крупный пакетный закон.
Доллар и статус резервной валюты. США могут номинировать долг в собственной валюте и, теоретически, монетизировать его через ФРС (хотя это несёт инфляционные риски). Казначейские облигации остаются главным глобальным «безопасным активом» (safe haven). В моменты стресса спрос на них обычно растёт, а не падает.
Саморазрушительный характер дефолта. Полноценный дефолт США спровоцировал бы глобальный финансовый кризис, обвал рынков, резкий рост ставок по всему миру и потерю доверия к доллару. Это ударило бы в первую очередь по американским пенсионным фондам, банкам, домохозяйствам и самому правительству. Политически это самоубийство.
Рыночные индикаторы. Спреды CDS на US Treasuries остаются крайне низкими по сравнению с другими суверенами. Доходности 10-летних бумаг колеблются в разумных пределах, без признаков паники.

Реальные риски для США — не дефолт, а:

Постепенное повышение стоимости обслуживания долга (interest costs) при высоких ставках.
Снижение фискального пространства для реагирования на будущие шоки (рецессия, война, климат).
Политическая нестабильность и риск повторных «игр» с потолком долга в 2027+ годах.
Долгосрочное давление на доллар и инфляцию при сохранении больших дефицитов.

Вывод по США: В 2026 году реального дефолта не ожидается. Риски — структурные и долгосрочные (рост процентных расходов, политические торги). Это создаёт фон повышенной волатильности, но не триггер системного коллапса.
2. Долговая нагрузка развивающихся стран: Масштаб проблемы
Здесь ситуация значительно более напряжённая, хотя и неоднородная.
По данным на начало–середину 2026 года:

Среди низкодоходных стран (LICs, eligible for PRGT): 9 стран находятся в состоянии долгового дистресса (debt distress), 23 — на высоком риске, 27 — на умеренном.
В более широкой группе LMICs (low- and middle-income countries) — около 75 из 119 стран с доступными оценками находятся в зоне риска или уже испытывают проблемы (включая рейтинговые оценки «substantial risk»).
В Африке к югу от Сахары — около 20–22 стран в дистрессе или высоком риске.

Примеры уязвимых стран:

Пакистан: Внешний долг около 137–138 млрд долларов на март 2026 года. Страна регулярно обращается за поддержкой МВФ, испытывает давление на резервы и торговый баланс. Экспорт слабый, импорт растёт.
Многочисленные страны Африки (Ангола, Замбия, Гана, Эфиопия, Судан и др.), Карибского бассейна, отдельные азиатские экономики (Шри-Ланка прошла реструктуризацию ранее, но остаются уязвимые).
Аргентина, Ливан, Беларусь и другие с историей проблем.

Почему проблема обострилась?

Постпандемийный рост долга + резкое повышение глобальных ставок в 2022–2023 годах.
Высокие цены на энергоносители и продовольствие в отдельные периоды.
Климатические шоки и необходимость тратить на адаптацию.
Кредитование от Китая (Belt and Road) — часто непрозрачное, с жёсткими условиями реструктуризации.
Частные кредиторы (евробонды) — сложные и долгие переговоры о реструктуризации (holdout problems).
Слабый рост экспорта и доходов бюджета во многих странах.

Важный нюанс: Это не «вторая Латинская Америка 1980-х» в полном масштабе. Многие страны уже провели или проводят реструктуризации при участии МВФ, G20 Debt Roundtable и двусторонних кредиторов. Многосторонние институты (МВФ, Всемирный банк) активно работают над облегчением бремени, хотя критика в их адрес (условия программ, скорость помощи) остаётся.
Системный эффект: Потери несут банки, фонды и правительства-кредиторы (включая Китай, Европу, США). Капитальный отток из уязвимых рынков, рост спредов по EM-долгу, давление на commodities. Однако глобальная банковская система в целом лучше капитализирована, чем в 2008 или даже 2010-е. Прямые экспозиции ограничены.
3. Грозит ли реальный дефолт мировой финансовой системе в 2026 году?
Короткий ответ: Полноценного системного дефолта (типа коллапса 2008 года или «конца доллара») в базовом и даже стрессовом сценарии 2026 года не ожидается. Но риски фрагментированных кризисов, повышенной волатильности и локальных дефолтов/реструктуризаций — реальны и уже материализуются.
Почему система устойчива:

Доллар и Treasuries сохраняют статус safe haven. В кризис деньги идут именно туда.
Крупные экономики (США, Китай, Еврозона, Япония, Индия) имеют инструменты реагирования (ФРС, ЕЦБ, PBOC).
Многосторонние институты и опыт прошлых кризисов (включая COVID) позволяют быстрее находить решения.
Глобальный долг высок (~353 трлн долларов), но значительная часть — внутренний долг развитых стран в собственной валюте.

Что реально происходит и может усилиться:

Волна реструктуризаций и IMF-программ в уязвимых странах (уже идёт).
Рост геополитической фрагментации и trade tensions — дополнительное давление на рост и инфляцию.
Волатильность на рынках капитала, особенно EM и commodities.
Давление на бюджеты через более высокие процентные расходы (даже в развитых странах).

Сценарии на 2026–2027 (вероятностная оценка, экспертная):

Базовый (наиболее вероятный, ~60–70 %): Продолжение текущего тренда — отдельные реструктуризации и IMF-пакеты в 5–15 странах, повышенная волатильность рынков, рост спредов EM, но без глобального обвала. США и Китай справляются со своими проблемами без острых кризисов.
Оптимистичный (~15–20 %): Улучшение глобального роста (ИИ-продуктивность, снижение геополитической напряжённости), успешные реформы в ключевых EM, мягкая посадка в США. Риски снижаются.
Пессимистичный / стрессовый (~15–25 %): Рецессия в США/Китае + новые геополитические шоки + несколько крупных дефолтов одновременно. Сильная волатильность, отток капитала из EM, рост цен на золото и безопасные активы, возможное ужесточение финансовых условий. Системный коллапс всё равно маловероятен, но ущерб для портфелей существенный.

4. Как защитить капитал: Практические стратегии на 2026–2027
Нет волшебной таблетки и гарантий. Есть управление рисками, диверсификация и дисциплина.
1. Диверсификация — основа всего

По классам активов: акции (глобальные, не только US), облигации (качественные), commodities (золото в первую очередь), cash/ликвидность.
По географии: развитые рынки + selective EM (только через ETF и после анализа).
По валютам: USD, EUR, CHF, золото как «валюта-убежище».

2. Золото и реальные активы
Золото исторически показывает себя хорошо в периоды фискального стресса, геополитики и неопределённости доверия к фиатным валютам. В 2026 году оно остаётся одним из главных хеджей. Можно держать через ETF (GLD, IAU), фьючерсы или физическое (для части портфеля). Доля 10–20 % в консервативном/умеренном портфеле — разумно.
3. Облигации и фиксированный доход

Короткие и среднесрочные US Treasuries — всё ещё один из самых безопасных инструментов в мире (flight-to-quality).
Избегайте или сильно снижайте долю высокодоходных EM-облигаций без глубокого понимания конкретных стран.
Корпоративные investment-grade — умеренно.

4. Акции: качество и оборона

Глобальные диверсифицированные ETF (VT, VXUS + US broad market).
Defensive сектора: healthcare, utilities, consumer staples, некоторые quality growth.
Избегайте перегретых тем (многие AI-акции уже имеют высокие оценки) и концентрированных bets на отдельные страны/сектора.

5. Ликвидность и хеджирование

Держите 10–20 % портфеля в высоколиквидных инструментах и cash (для возможности докупать на просадках).
Для активных трейдеров/инвесторов: опционы на индексы (защита портфеля), inverse/hedged продукты в периоды высокой волатильности.
Регулярный ребаланс (1–2 раза в год или по триггерам).

6. Что избегать

Высокий леверидж и маржинальные позиции в условиях неопределённости.
Концентрация в одной стране/валюте/активе (особенно уязвимые EM без хеджа).
«Горячие» темы без фундаментального понимания.
Игнорирование личного баланса: высокие потребительские долги + инвестиции в рисковые активы — плохая комбинация.

Пример структуры портфеля (ориентир, не рекомендация):

Консервативный: 30–40 % качественные облигации/Treasuries, 20–30 % золото + commodities, 20–30 % defensive equities, 10–15 % cash/ликвидность.
Умеренный: 40–60 % глобальные акции (диверсифицировано), 15–25 % облигации, 10–15 % золото, 5–10 % альтернативы/cash.
Агрессивный: Выше доля equities + selective opportunities, но с обязательным хеджем и жёстким риск-менеджментом.

Дополнительно для долгосрочной устойчивости:

Снижайте личные долги с высокой ставкой.
Создавайте/поддерживайте несколько источников дохода.
Инвестируйте в собственное образование и навыки (финансовая грамотность, анализ рынков).
Используйте современные инструменты анализа (многофакторные модели, включая технические индикаторы, волны Эллиотта, фундаментальные данные) — ручной анализ 1000+ активов вручную неэффективен.

Заключение: Реализм вместо паники
В 2026 году мир сталкивается с серьёзными долговыми вызовами, особенно в сегменте развивающихся стран. США имеют высокий долг и политические риски, но реального дефолта не ожидается. Глобальная финансовая система не стоит на пороге тотального коллапса — она демонстрирует resilience, хотя и с повышенной волатильностью и локальными кризисами.
Самая большая ошибка инвестора — либо полностью игнорировать риски («всё будет хорошо»), либо впадать в панику и выходить в кэш на годы. Правильный подход — осознанная диверсификация, фокус на качестве активов, наличие ликвидности и дисциплинированное управление рисками.


Рынки всегда дают возможности тем, кто сохраняет спокойствие и действует на основе фактов, а не заголовков. Следите за ключевыми индикаторами (CDS-спреды, доходности Treasuries, потоки капитала в EM, данные МВФ/CBO), ребалансируйте портфель и помните: долгосрочный горизонт и управление рисками исторически побеждают попытки угадать точный момент кризиса.


Если вы хотите углубить анализ по конкретным странам, классам активов или построить персонализированный сценарий под свой портфель — обращайтесь. Данные меняются, и регулярный мониторинг — ключ к сохранению капитала в турбулентные времена.
Статья подготовлена на основе официальных источников (Treasury FiscalData, CBO Budget and Economic Outlook Feb 2026, IMF World Economic Outlook April 2026, World Bank/IMF DSA, рыночные данные на начало июня 2026). Это аналитический материал, а не индивидуальная инвестиционная рекомендация. Инвестиции связаны с рисками, прошлые результаты не гарантируют будущих.

Риск дефолта в 2026 году: Долговая нагрузка развивающихся стран и госдолг США

Перепроизводство, зелёная экономика и зумеры-инвесторы – три главных парадокса нашего времени

Зелёная экономика... Все эти электромобили и солнечные панели – это что, какая-то гениальная стратегия будущего? Сильно сомневаюсь.

Построить столько заводов, что потом вся планета вынуждена разбираться с последствиями перепроизводства – это я про Китай, если что.

Но главный парадокс китайской модели в том, что Пекин одновременно борется с избытком мощностей и сам же его стимулирует. Строят новые производства ради роста и занятости, а потом героически пытаются остановить лавину субсидированного экспорта. В нормальной рыночной экономике такие перекосы лечатся рецессией. Но рецессия для Китая – это как ругаться матом в прямом эфире государственного телевидения.

Все разговоры о том, что весь мир проигрывает Китаю в “чистой” энергетике, выглядят странно. Выигрывать гонку по строительству избыточных заводов с отрицательной рентабельностью, скажу я вам, удовольствие весьма сомнительное, особенно в нынешние времена.

А ещё мне нравятся зумеры. Ох, как они любят рассказывать, что мир сломался, жильё стало недоступным, а будущее у них украли бумеры. Дорогие мои, всё украли ещё до бумеров! Правда, когда дело доходит до фондового рынка, внезапно выясняется, что именно молодые инвесторы – самые большие оптимисты!

Пока старшие поколения читают новости про Трампа, кризисы и очередной конец света, зумеры спокойно покупают ETF, откладывают деньги на пенсию и верят в рост рынка даже сильнее собственных родителей. Как выяснилось, финансовый нигилизм прекрасно сочетается с регулярным пополнением брокерского счёта.

И это, скажу я вам, главный урок нынешнего рынка. Homo Investorus Irrationalis может ненавидеть экономику, государство, работодателей и рост арендной платы, но желание разбогатеть имеет каждое новое поколение!

Больше интересного в @ifitpro.

#зумеры
https://t.me/ifitpro

🟣🔵 ИнвестВзгляд: Совкомбанк.

paywall
Пост станет доступен после оплаты

✈️ ИнвестВзгляд: Аэрофлот.

🧐 Аэрофлот — крупнейшая авиационная группа России, объединяющая одноимённую авиакомпанию, лоукостер «Победа» и авиакомпанию «Россия». Контролируется государством.


📊 Ключевые результаты (апрель 2026)
Пассажиропоток: 4,4 млн чел, +0,5% г/г.
Внутренние линии: 3,2 млн чел, –2,1%. Известные проблемы приводят к перетоку пассажиров на ж/д.
Международные линии: 1,2 млн чел, +8,7%. Компания наращивает частоту и ёмкость на доступных направлениях
Занятость кресел: 91,7%. Рекордная загрузка.


📊 Прогнозные ценовые диапазоны (12–24 месяца)
- Базовый сценарий (вероятность ~50%). 50–55₽. Сохранение текущих сложных макроусловий.
- Оптимистичный сценарий (вероятность ~30%). 65–70₽. Стабилизация геополитического фона, снижение ключевой ставки ЦБ РФ, рост международного трафика.
- Пессимистичный сценарий (вероятность ~20%). 35–45₽. Эскалация на Ближнем Востоке (закрытие популярных направлений, рост цен на керосин) и рецессия внутреннего спроса.


⬆️⬇️ Технический анализ
Общая картина слабая. Нисходящие краткосрочные и среднесрочные тренды увеличивают вероятность дальнейшего снижения цены. Низкий объём торгов делает цену ненадёжной и уязвимой к резким колебаниям. Приближение к уровням поддержки повышает риск пробоя вниз — особенно при слабом объёме.


🎯 ИнвестВзгляд: Аэрофлот демонстрирует устойчивость в сложных условиях, успешно переориентировав трафик на международные направления и сохранив относительно высокую операционную эффективность. Однако риски значительны, а технический анализ неутешителен. Это крайне рискованный актив, способный показать восстановление котировок лишь при улучшении общей геополитической обстановки — причём далеко не только в рамках одного локального конфликта.
- Для краткосрочного инвестора: Отсутствие драйверов ограничивают возможность роста. Иллюзия дешевизны по мультипликаторам может больно ударить.
- Для среднесрочного инвестора: Даже при базовом сценарии акции не вызывают интереса.
- Для долгосрочного инвестора: Геополитика играет ключевую роль. Если вы верите в скорое завершение конфликта — одна история. Но одной веры здесь недостаточно: усугубление или затягивание конфликта способны утопить котировки.


$AFLT

✈️ ИнвестВзгляд: Аэрофлот.

Примак “армагеддонщик”? Да нет, просто читаю цифры

Мне тут напомнили, что я не жалую армагеддонщиков, а тут сам им стал, говорю о рецессии и т. д. Мне вообще не свойственно. Не люблю драму ради драмы. Но когда анализирую опережающие индикаторы, эмоции не нужны, и так все понятно.

Уверен, многие знают, что такое СОИ (не в ЖКХ, а в экономике). Если вдруг нет, коротко расскажу. СОИ, или сводный опережающий индикатор – это показатель, который используют для прогнозирования изменений в экономической активности или вероятности наступления финансовых кризисов (рецессии, банковского кризиса). Что важно – за несколько месяцев до их фактического начала.

У индикатора есть характеристики. Он служит ранним «предупреждением» об изменении тренда в экономике. Также значимо, что СОИ меняется до того, как изменятся основные экономические показатели (например, ВВП). Включает в себя несколько других индикаторов, отражающих положение дел в экономике, финансовые потоки, цены и производство. СОИ используется ЦМАКПом (Центр макроэкономического анализа и краткосрочного прогнозирования), Евразийской экономической комиссией (ЕЭК) и другими аналитическими центрами для оценки рисков.

Что может показать этот индикатор? Наступление рецессии, например, когда он видит возможное снижение ВВП (СОИ рецессии). Или может оценить накопление рисков в банковской системе, например, через индикатор «рискованного финансового поведения» (быстрый рост расходов населения при низких доходах), и это будет СОИ системного банковского кризиса.

Рост индикатора указывает на возможное улучшение экономической ситуации или, если это СОИ кризиса, на накопление рисков. Соответственно, снижение индикатора говорит нам о замедлении экономики или снижение риска кризиса. Часто СОИ сравнивают с пограничными значениями (критическими порогами), превышение которых показывает высокую вероятность кризиса в течение ближайших 12 месяцев.

Ну да, коротко не получилось. К чему я веду. Посмотрите на выходных вот этот документ и ты поймешь, я то что надо вы поймете, о чем предыдущий пост. А в отчете прямым текстом: риски рецессии повышены, индикаторы в опасной зоне. Так что никакое это не “нагнетание”, а картина маслом. Повторюсь, экономика уже замедляется, но официально это не называют проблемой. Цифры ВВП можно подрисовать, бюджетом поддержать, отчёт красиво собрать. Опережающие индикаторы не врут, они показывают поведение. А поведение сейчас простое – система теряет импульс.

#СОИ
https://t.me/ifitpro

Примак “армагеддонщик”? Да нет, просто читаю цифры

Инвестиции умирают, экономика делает вид, что жива

Как много сейчас докладов о глобальной рецессии, падении ВВП в разных странах etc. Жуть берет. Как неожиданно рецессия началась, такое бывает? Правда, многие аналитики скажут: а мы, мол, вас предупреждали. Рецессия не приходит внезапно, она сначала убивает инвестиции. И это “убийство” в стиле Агаты Кристи, такое “тихое”. Инвестиции просто “исчезают”...

Сначала компании перестают вкладываться, начинают экономить. Замораживают проекты. И только затем статистика фиксирует “неожиданное замедление”. А что случилось? Откуда шок? Мы же осознаем, что происходит? Грубо, но скажу – началось разложение экономики всех стран. Любой внешний удар (война, рост цен на энергоносители, геополитика) бьет не по текущему спросу, а по ожиданиям. А инвестиции всегда про ожидания. Как только они ломаются, капитал фактически “прячется”.

Дальше по доминошному принципу. Растёт неопределенность, растут премии за риск, падают оценки активов. Дорожает капитал, инвестиции сжимаются еще сильнее. И система начинает сама себя тянуть вниз.

Где в этой схеме находится Россия? Увы, уже внутри этой динамики. Только мы называем её другими словами. Рост замедлился почти до нуля. В начале года экономика вообще ушла в минус. Но ведь вы помните, друзья, что инвестиции начали тормозить еще раньше? Сначала рост “схлопнулся” до символических значений, потом пошел в отрицательную зону.

Нельзя игнорировать кризис инвестиционного желания (он, кстати, совсем не равен “кризису спроса”). Думаете, бизнес не вкладывается, потому что не может? А вот и нет. Он не понимает, зачем. Высокие ставки, меняющиеся правила, сжатый рынок капитала, все эти элементы превращают долгую инвестицию в ставку с плохим ожиданием. Какое самое рациональное поведение в таких условиях? Не инвестировать! Сам не верю, что я это говорю.

Увы, это происходит. Инвестиции смещаются в “поддержание штанов”, в сохранение текущих мощностей. Самый опасный, кстати, режим экономики. Выглядит стабильным, но, по сути, деградация. Да, производство еще работает, деньги еще крутятся. А вот будущее уже не строится. Ну, и сценарий предсказуем. Глобальная турбулентность усиливается, финансовые условия становятся еще жестче, капитал утекает в “безопасные ниши”, если найдет их. В итоге инвестиционный цикл окончательно ломается.

Мы не упадем резко, мы будем медленно затухать. Рост, инвестиции, доверие -- около нуля. По сути, стагнация, которую удобно не замечать: она не выглядит как катастрофа. Но именно она убивает экономику. Для рынка тоже плохо. Фондовый рынок без инвестиций = рынок без будущего. Новых историй нет, старые не растут, капитал крутится в коротких сделках. Можно продолжать: IPO не “взлетают”, оценки не растут, инвесторы не верят… А выглядит это как “временные сложности”, хотя на самом деле это структурный сдвиг.

Самое грустное в таких ситуациях – они долго не признаются. Всегда есть объяснение: геополитика, ставка, внешний шок. Всегда есть надежда, что “ещё немного, и восстановится”. Но инвестиции не восстанавливаются по команде. Они возвращаются, когда появляется ощущение будущего, а с этим сейчас проблема.

Рецессия уже рядом, просто пока не в цифрах, а в поведении. И вряд ли сегодняшнее снижение ставки исправит ситуацию.

@ifitpro
#экономика

Инвестиции умирают, экономика делает вид, что жива

SpaceX IPO: как подготовиться и что это значит для tech-сектора


Всем привет! Если вы следите за новостями, то наверняка заметили, что SpaceX, компания Илона Маска, готовится к IPO. Это не просто очередное событие на рынке — это может стать одним из самых крупных размещений в истории, с оценкой в 1,75–2 триллиона долларов. Ожидается, что компания привлечёт до 80 миллиардов долларов, а листинг может состояться уже в июне 2026 года.

1. Что произошло? SpaceX подаёт заявку на IPO

1 апреля 2026 года SpaceX подала конфиденциальную заявку на IPO в Комиссию по ценным бумагам и биржам США (SEC). Это первый шаг к публичному размещению акций компании. Пока что SpaceX не раскрыла все детали, но это стандартная практика для крупных компаний, чтобы получить обратную связь от регулятора без лишнего внимания.

Оценка компании: Целевая оценка составляет от 1,75 до 2 триллионов долларов. Для сравнения, сейчас это больше, чем у многих крупных компаний, таких как Meta или даже Apple в отдельные моменты.

Привлекаемый капитал: SpaceX планирует привлечь от 40 до 80 миллиардов долларов. Это рекорд, который может затмить даже IPO Saudi Aramco в 2019 году, когда компания привлекла 29 миллиардов долларов.

Сроки: Roadshow (презентация для инвесторов) начнётся на неделе 8 июня, а листинг может состояться в июне-июле 2026 года. Уже запланировано специальное мероприятие для 1500 розничных инвесторов, которое пройдёт 11 июня.

Почему IPO SpaceX происходит именно сейчас?

Компания 20 лет была частной, и Маск раньше говорил, что ему нравится контролировать бизнес. Однако сейчас SpaceX стала слишком крупной, и главным драйвером роста стал Starlink. Этот сервис уже приносит 70–80% выручки компании. Кроме того, в феврале 2026 года SpaceX объединилась с xAI, что добавило новые перспективы и возможности для роста.

2. Что внутри SpaceX?

Не только ракеты и Starlink

Давайте разберёмся, чем занимается SpaceX:

Ракеты и запуски
: Falcon 9 и Starship составляют 90% всех коммерческих запусков в мире. SpaceX значительно снизила стоимость вывода на орбиту, что делает этот сегмент стабильным, но не самым прибыльным.

Starlink: Это настоящий источник дохода. На конец 2025 года у Starlink уже более 9 миллионов абонентов. В 2025 году выручка от этого сервиса составила около 10–12 миллиардов долларов, что составляет примерно 65–70% от общей выручки SpaceX. В 2026 году ожидается рост на 80%, что может привести к выручке в 18 миллиардов долларов. Starlink предоставляет интернет по всему миру: от деревень до самолётов и кораблей. К концу 2026 года планируется достичь 25 миллионов пользователей.

xAI и синергия
: После слияния с xAI, создателем Grok, SpaceX получила доступ к новым технологиям. xAI использует данные со спутников, энергию и инфраструктуру SpaceX для создания дата-центров в космосе, где нет проблем с перегревом и электричеством. Это открывает новые возможности для развития космического ИИ.

Другие активы
: Есть предположения о возможном сотрудничестве с X (бывший Twitter), но основная фокусная точка остаётся на космосе и искусственном интеллекте.
Таким образом, SpaceX превращается в «Netscape нашего времени» для космической экономики. Как интернет в 90-х стал мейнстримом после одного крупного IPO, так и SpaceX может стать локомотивом для всего сектора.

3. Влияние на tech-сектор: волна, которая поднимет всех (или не всех)

IPO SpaceX — это событие, которое может повлиять на весь tech-сектор:
Буст для space-tech: Как только стало известно о планах SpaceX, акции компаний, таких как Rocket Lab (RKLB), Planet Labs (PL) и AST SpaceMobile (ASTS), выросли на 5–10%. Инвесторы считают, что если SpaceX стоит триллионы, то и её конкуренты или партнёры также могут быть недооценены. Ожидается, что это привлечёт дополнительные инвестиции в космическую отрасль, включая спутники и запуски.

Синергия с AI: Компании, такие как Nvidia, Microsoft и Google, уже вкладывают миллиарды в создание дата-центров. Слияние SpaceX с xAI добавляет новый аспект: космические дата-центры с их уникальными преимуществами, такими как отсутствие перегрева и проблем с электричеством. Это может ускорить развитие «космического ИИ».

Влияние на весь рынок: Если IPO пройдёт успешно, это может поднять настроение на рынке tech. Nasdaq может получить новый импульс, а SpaceX быстро войдёт в индексы, такие как Nasdaq-100. Это может привлечь внимание пассивных фондов, таких как QQQ, которые будут вынуждены покупать акции компании.

Риски для сектора: Не все выиграют от этого события. Конкуренты, такие как Blue Origin Джеффа Безоса и европейские ракеты, могут оказаться в менее выгодном положении. Регуляторы, такие как FCC и NASA, могут ужесточить правила из-за доминирования SpaceX на рынке. Кроме того, зависимость от одного человека — Илона Маска — может стать фактором риска. Его твиты или скандалы могут существенно влиять на цену акций.
В долгосрочной перспективе космическая экономика может вырасти с текущих 500 миллиардов долларов до триллионов. Starlink уже начинает менять жизнь в Африке, на море и в авиации.

4. Риски: не всё так радужно

Высокая оценка компании — это как плюс, так и минус:
Переоценка: При оценке в 1,75 триллиона долларов компания должна расти очень быстро. Если Starlink замедлит рост или разработка Starship задержится, это может привести к падению акций на 20–30% сразу после IPO.

Волатильность: История Tesla после IPO показывает, что акции компании могут сильно колебаться.

Регуляторные риски: Антимонопольные вопросы и вопросы безопасности запусков могут стать серьёзными препятствиями.

Конкуренция: На рынке уже есть конкуренты, такие как Amazon Kuiper и китайские спутники, которые могут составить конкуренцию Starlink.

Макроэкономические риски: Если начнётся рецессия или вырастут процентные ставки, это может негативно сказаться на tech-секторе.

Однако стоит отметить, что SpaceX уже является прибыльной компанией с положительным денежным потоком. У компании есть контракты с NASA и армией США, что также является положительным фактором.

5. Подготовка для розничных инвесторов: пошаговый план

IPO SpaceX предоставляет розничным инвесторам уникальную возможность: до 30% акций могут быть выделены частным инвесторам (обычно это 5–10%). Это подарок от Илона Маска своим поклонникам.

Пошаговый план подготовки:

Следите за новостями
: Следите за новостями в апреле-мае 2026 года, чтобы быть в курсе всех событий. Прочитайте проспект компании, когда он будет опубликован (ожидается в апреле-мае). Откройте или пополните брокерский счёт у крупных брокеров, таких как Interactive Brokers, Robinhood, Tinkoff Invest и другие (проверьте, поддерживают ли они IPO SpaceX).

Pre-IPO (вторичный рынок)
: Если у вас есть большой капитал и вы являетесь аккредитованным инвестором, вы можете купить акции на вторичном рынке через платформы, такие как Forge Global или EquityZen. Однако это может быть дорого и рискованно.

В июне — roadshow и IPO:
Зарегистрируйтесь у брокера на участие в IPO. Многие брокеры дают приоритет своим постоянным клиентам.

11 июня пройдёт специальное мероприятие для 1500 розничных инвесторов. Если вам повезёт, вы сможете принять участие.
Цена размещения будет объявлена за 1–2 дня до начала торгов.

После листинга: После листинга акций будьте готовы к тому, что в первый день они могут вырасти на 20–50%. Однако после этого может последовать коррекция. Не все акции будут сразу доступны для розничных инвесторов.

Формирование портфеля: Не вкладывайте все свои деньги в одну компанию. Рассмотрите возможность инвестирования 5–10% своего портфеля в акции SpaceX и связанные с ней компании, такие как RKLB, PL или даже Tesla.

6. Мои рекомендации как трейдера и аналитика
Кратко и по существу:
Долгосрочный взгляд: Я считаю, что это не пузырь, а настоящий прорыв. SpaceX предоставляет услуги, которые могут быть полезны каждому: интернет, навигация, наука.

Слияние с xAI добавляет новые перспективы, делая компанию лидером в области космического ИИ. Если Starlink достигнет 50–100 миллионов пользователей, а Starship начнёт полёты на Марс, оценка компании будет оправдана. Это похоже на историю с Tesla: те, кто купил её акции в 2010 году, стали миллионерами.

Тактика на IPO
:
Консервативные инвесторы: Подождите 1–3 месяца после листинга, пока цена стабилизируется. Затем купите акции на просадке на 10–20%.

Агрессивные инвесторы
: Участвуйте в размещении по максимуму, если ваш брокер это позволяет. Держите акции в течение 6–12 месяцев.

Хеджирование
: Чтобы снизить риски, рассмотрите возможность покупки акций конкурентов, таких как RKLB, которые могут вырасти на 15–20% на фоне хайпа.

Что не делать
: Не берите кредиты для инвестиций. Не вкладывайте последние деньги в одну компанию. Диверсифицируйте свой портфель. Следите за квартальными отчётами компании, которые станут публичными после IPO.

Альтернативы
: Если вы не сможете участвовать в IPO SpaceX, рассмотрите возможность инвестирования в ETF, такие как ARKX или UFO, которые специализируются на космической отрасли. Также можно обратить внимание на акции поставщиков, таких как Howmet Aerospace, которые производят детали для ракет.

Мой личный взгляд
: Это не просто размещение, а вход в новую эру. SpaceX делает космос доступным для всех, а слияние с xAI открывает новые горизонты для развития искусственного интеллекта. Для tech-сектора это событие может стать таким же важным, как выход iPhone в 2007 году.

Если у вас есть вопросы или вы хотите обсудить свой портфель, пишите в комментариях. Давайте следить за новостями вместе. SpaceX IPO 2026 года — это не просто событие, а начало новой эры.

SpaceX IPO: как подготовиться и что это значит для tech-сектора

Как устроить рецессию своими руками. Инструкция, сделай сам

Центробанки снова героически борются с инфляцией, но проблема в том, что инфляция то уже не там, где они её ищут.

Пауэлл держит лицо и не дергается. А вот ЕЦБ и Банк Англии, наоборот, выглядят так, будто только родились на свет 🤦‍♂️ RBA вообще добавил +0,25 п.п. просто потому что «энергия дорожает» 🤦‍♂️

И тут мы видим классическую ошибку — все смотрят на нефть, но никто не смотрит на деньги. А не надо забывать, инфляция — это всегда про деньги.

Напоминаю:
— США (M4): +30% в 2020 году, а сейчас 5,0%;
— Еврозона (M3): соответственно 12,8%, а сейчас 3,3%;
— Великобритания (M4): 15,1% сейчас 3,6%.

Что я вижу, вернее, не вижу? Главный источник инфляции… исчез 😎 Но центробанки упорно продолжают играть в старую игру.

Почему так?

Да потому, что в 2022 их обвиняли, что они проспали инфляцию, а теперь они боятся проспать её ещё раз. Это обычное поведение чиновника или, вы думаете, в ЦБ бизнесмены и визионеры?

Зачем повышают ставки?

Для того, чтобы бороться с геополитикой, логистикой, ценами на энергию. … смешно ж. Ставка не откроет Ормузский пролив и не остановит дроны… и уж точно не увеличит поставки газа. Но, что произойдет? Задавит инвестиции и сожмет экономику. (Привет нашему ЦБ) — все ЭТО постепенно подводит систему к рецессии! Ну и, самое забавное, что нам это всё подаётся как борьба с рисками! (еще один привет сами уже знаете кому)

Считаю, что главный риск сейчас — это сами центробанки! Не потому, что они что-то делают, а потому, что они делают это по старым лекалам. И прав был Черчиль: «Генералы всегда готовятся к прошедшей войне».

Цена ошибки — рецессия, и она будет не из-за войны, нефти или кризиса! А из-за желания «что-то сделать». Фраза прям из моего любимого советского фильма: «надо что-то делать, надо что-то делать… надо выпить». Уж лучше б собрались все вместе и выпили уже, все больше пользы было бы...

Вывод

Иногда самая дорогая ошибка — это активность без необходимости!

@ifitpro
#инфляция

Как устроить рецессию своими руками. Инструкция, сделай сам

Нефть по $200: Реальность или фантазия

Представьте себе: бензин на заправках дорожает вдвое, билеты на самолет становятся золотым стандартом, а мировые новости пестрят заголовками о том, что нефть бьет новые рекорды. В марте 2026 года мы уже наблюдаем первые признаки этого сценария. Из-за обострения конфликта между США, Израилем и Ираном Ормузский пролив в Персидском заливе практически заблокирован. Цена на нефть марки Brent превысила отметку в $100 за баррель, а в какой-то момент взлетела до $126. Иран угрожает, что нефть может подорожать до $200. Но это реальность или просто паника спекулянтов? И самое главное для нас, жителей России: кто из наших нефтяных гигантов — Роснефть, Лукойл или другие компании — сможет извлечь максимальную выгоду и принести сверхприбыли в бюджет страны и акционерам?

Что происходит в Ормузском проливе?
В конце февраля 2026 года США и Израиль нанесли ракетные удары по Ирану, что вызвало ответную реакцию со стороны Тегерана. Иран начал атаковать суда, проходящие через Ормузский пролив, фактически перекрыв этот важный транспортный коридор. Через этот узкий пролив, ширина которого в самом широком месте составляет всего 40 километров, проходит около 20% всей мировой нефти и сжиженного природного газа. Ежедневно через него транспортируется около 20–21 миллиона баррелей нефти из Саудовской Аравии, Ирака, Кувейта, Объединенных Арабских Эмиратов и самого Ирана.
Судоходство в этом регионе практически остановилось. Страховые компании отказываются страховать танкеры, а цены на фрахт резко возросли. Многие компании предпочитают избегать рисков, связанных с прохождением через пролив. Иран открыто заявил: «Если вы атакуете нас, мы атакуем нефть». В результате мировые цены на нефть всего за несколько недель выросли на 30–50%. Аналитики крупных банков, таких как Goldman Sachs и Barclays, предупреждают о возможности повторения «шока 1970-х годов», когда эмбарго на арабскую нефть привело к резкому росту цен.
Однако пока ситуация не достигла апокалиптических масштабов. Часть нефти доставляется в обход через трубопроводы, а стратегические резервы нефти имеются в США, Китае и Европе. Тем не менее, если блокада продлится несколько месяцев, ситуация может стать критической.

Почему Ормузский пролив так важен для мировой нефти?
Представьте себе мировой рынок нефти как огромную реку. Большинство рек течет спокойно, но есть одно узкое место, где вся вода сужается в тонкую струйку. Ормузский пролив — это именно такое место. Без него нефть из Персидского залива, где сосредоточено около 40% мировых доказанных запасов, не может быстро и дешево добраться до Азии, Европы и США.

Исторические прецеденты:
В 1973–1974 годах арабское нефтяное эмбарго привело к росту цен в четыре раза.
В 1979 году, после иранской революции, цены на нефть выросли на 150%.
В 2019 году, после атаки Ирана на танкеры, цены подскочили на 15–20% за один день.
В настоящее время ситуация более серьезная: речь идет не просто об атаках, а о фактической блокаде. Если 15–16 миллионов баррелей нефти в сутки внезапно исчезнут с мирового рынка (даже с учетом альтернативных маршрутов), это приведет к значительному дефициту. Спрос на нефть остается высоким, так как машины, самолеты и заводы продолжают работать. В результате цены на нефть стремительно растут.

$200 за баррель: Миф или реальность? Рассмотрим возможные сценарии

Аргументы в пользу цены $200 за баррель (реальность в худшем случае):
Иран официально предупреждает о возможности роста цен до $200. Если пролив останется заблокированным на 1–2 месяца, дефицит нефти может достичь 10–15% от мирового предложения. Аналитики из Oxford Economics и Wood Mackenzie прогнозируют, что при полном закрытии пролива цены могут подняться до $140–200 за баррель из-за панических настроений на рынке.
Уже в марте 2026 года цена на нефть марки Brent составляет около $100–110 за баррель. Goldman Sachs повысил свои прогнозы на 2026 год, учитывая возможность продления блокады.
Психология рынка: трейдеры и хедж-фонды активно покупают фьючерсы на нефть, опасаясь дальнейшего роста цен. Один лишь слух может привести к увеличению стоимости нефти на $10–20 в день.

Аргументы против цены $200 за баррель (скорее всего, это краткосрочный сценарий):
Мир уже не тот, что в 1970-е годы. США обладают значительными запасами сланцевой нефти, которые могут быть быстро увеличены. Кроме того, существуют стратегические резервы нефти в США, Китае и Европе. Китай и Индия будут оказывать давление на продавцов, чтобы не допустить резкого роста цен.

Полная и длительная блокада пролива невозможна. США, Великобритания и их союзники могут быстро организовать конвой или предпринять силовые действия. Даже Иран осознает, что полное закрытие пролива нанесет серьезный ущерб его экономике.
Эластичность спроса: при достижении цен в $150 и выше потребители сокращают потребление нефти, компании экономят, а развитие возобновляемых источников энергии ускоряется. В результате цены могут стабилизироваться на уровне $120–150, а затем начать снижаться.

Мой вывод как трейдера: цена в $200 за баррель является экстремальным сценарием, который может реализоваться лишь на короткий период паники. Более реалистично ожидать, что цены на нефть составят $130–160 при длительной блокаде на 1–2 месяца. Даже при ценах в $120–140 мировая экономика претерпит значительные изменения.

Влияние на мировую экономику (и почему Россия остается в стороне)

Для Европы, США и Азии ситуация будет сложной. Рост цен на бензин на 50–100%, инфляционные процессы и возможная рецессия могут стать реальностью. Авиакомпании, химическая промышленность и логистика окажутся в затруднительном положении. Центральные банки окажутся в сложной ситуации: повышение процентных ставок может замедлить экономический рост, а их снижение приведет к росту инфляции.

А как обстоят дела у России?

Наша страна почти не зависит от транспортировки нефти через Ормузский пролив! Экспорт нефти осуществляется через Балтийское море (Приморск, Усть-Луга), Черное море (Новороссийск), Арктику и Дальний Восток (Козьмино). Кроме того, существуют трубопроводы, связывающие Россию с Китаем и Индией. Таким образом, мы являемся бенефициарами текущей ситуации.

Бюджет получает дополнительные доходы: Каждый доллар увеличения цены на нефть марки Brent приносит России дополнительные $100–150 миллионов в день. По оценкам Минфина и аналитиков, при ценах на нефть в $120–150 за баррель доходы от нефтегазового сектора могут вырасти на 1–2 триллиона рублей в год. Эти средства помогут покрыть дефицит бюджета, укрепить рубль и поддержать социальные выплаты.

Urals также растет в цене. Хотя наша нефть торгуется с дисконтом из-за санкций, при высоких мировых ценах даже Urals по цене $80–100 за баррель является выгодным. Китай и Индия продолжают покупать российскую нефть, используя «теневой флот», что поддерживает высокий спрос.
Важно отметить, что сильный рубль, вызванный притоком валюты, может снизить прибыль нефтяных компаний в рублях. Однако в целом ситуация остается благоприятной.

Кто из российских нефтяных компаний заработает больше всего? Анализ по компаниям

На данный момент (2026 год) на рынке нефти действуют несколько крупных игроков. Все они выиграют от текущей ситуации, но в разной степени. Основные бенефициары — компании с большими объемами добычи, низкой себестоимостью и сильным экспортным потенциалом.

Роснефть (лидер с долей около 40% российской добычи, добыча около 5 миллионов баррелей в сутки). Это главный победитель. Компания обладает крупнейшими запасами нефти в Сибири и Арктике, а также одной из самых низких себестоимостей добычи. С конца февраля акции компании выросли на 25%, а капитализация увеличилась на триллион рублей. При росте цен на нефть прибыль компании может вырасти в 2–3 раза по сравнению с 2025 годом. Часть прибыли пойдет в бюджет (государству принадлежит контрольный пакет акций), а часть будет направлена на выплату дивидендов. Несмотря на сильные санкции, компания продолжает работать благодаря «теневому флоту».

Лукойл (вторая по величине, частная компания). У компании хороший баланс: добыча составляет около 2,3 миллиона баррелей в сутки, а также развиты нефтеперерабатывающие заводы в России и за рубежом. Лукойл меньше зависит от сырой нефти и больше от продуктов переработки (дизеля и бензина), цены на которые также растут. Акции компании выросли на 10–15%. Как частная компания, Лукойл имеет больше гибкости в распределении дивидендов среди акционеров. В 2025 году компания столкнулась с падением прибыли из-за низких цен на нефть, но сейчас ситуация изменилась в ее пользу. Лукойл является идеальным кандидатом для получения сверхприбыли.

Газпром нефть. Компания имеет меньшие объемы добычи, но сильный акцент на экспорт и арктические проекты. Акции компании выросли на 11%. Газпром нефть также выиграет от высоких цен на нефть, хотя и в меньшей степени, чем Роснефть и Лукойл.

Сургутнефтегаз. Консервативный гигант с огромными денежными запасами и низкой долговой нагрузкой. Компания меньше подвержена санкциям и обладает высокой эффективностью. Акции компании выросли на 7–20%. Аналитики считают Сургутнефтегаз одним из главных бенефициаров текущей ситуации.

Татнефть. Региональный лидер, базирующийся в Татарстане, с хорошей рентабельностью. Капитализация компании выросла на 20%. Татнефть также выиграет от текущей ситуации, хотя и в меньшем масштабе.
Общий вывод: Роснефть и Лукойл являются главными бенефициарами текущей ситуации. Сургутнефтегаз, несмотря на более консервативный подход, также может получить значительную прибыль. Вместе эти пять компаний уже увеличили свою капитализацию на $25 миллиардов за полторы недели. Налоги (НДПИ и экспортные пошлины) могут частично уменьшить прибыль, но даже при ценах в $120 и выше останется значительный положительный эффект.

Для инвесторов:
Риски: если конфликт будет быстро урегулирован, цены на нефть могут снизиться, что приведет к падению стоимости акций.
Плюсы: Россия может увеличить объемы добычи нефти (в рамках соглашения ОПЕК+), а азиатский спрос на нефть остается высоким.
Дивиденды: летом-осенью 2026 года можно ожидать рекордных выплат дивидендов.

Что будет дальше? Практические выводы

Блокада в Ормузском проливе — это не просто событие, происходящее «где-то там». Это мощный импульс для российской экономики и нефтяного сектора. Хотя цена в $200 за баррель в долгосрочной перспективе маловероятна, цены на уровне $130–150 могут сохраняться в течение нескольких месяцев. Мир переживает шок, а Россия оказывается в выигрыше.

Если вы являетесь инвестором, обратите внимание на Роснефть, Лукойл и Сургутнефтегаз. Если вы обычный читатель, будьте готовы к тому, что цены на бензин и другие товары в России могут вырасти, хотя и не так значительно, как в Европе. Государство получит дополнительные средства на развитие инфраструктуры, армии и социальные программы.

Это яркий пример того, как геополитика и рынок могут взаимодействовать: когда одни теряют, другие выигрывают. В настоящее время Россия оказывается среди «победителей». Следите за новостями о ситуации в Ормузском проливе — каждый день может изменить картину. Если хотите узнать больше о конкретной компании или рассчитать, сколько принесет цена в $150 за баррель, пишите в комментариях — мы с радостью обсудим это!

И переходите на мой телеграмм-канал

Нефть по $200: Реальность или фантазия

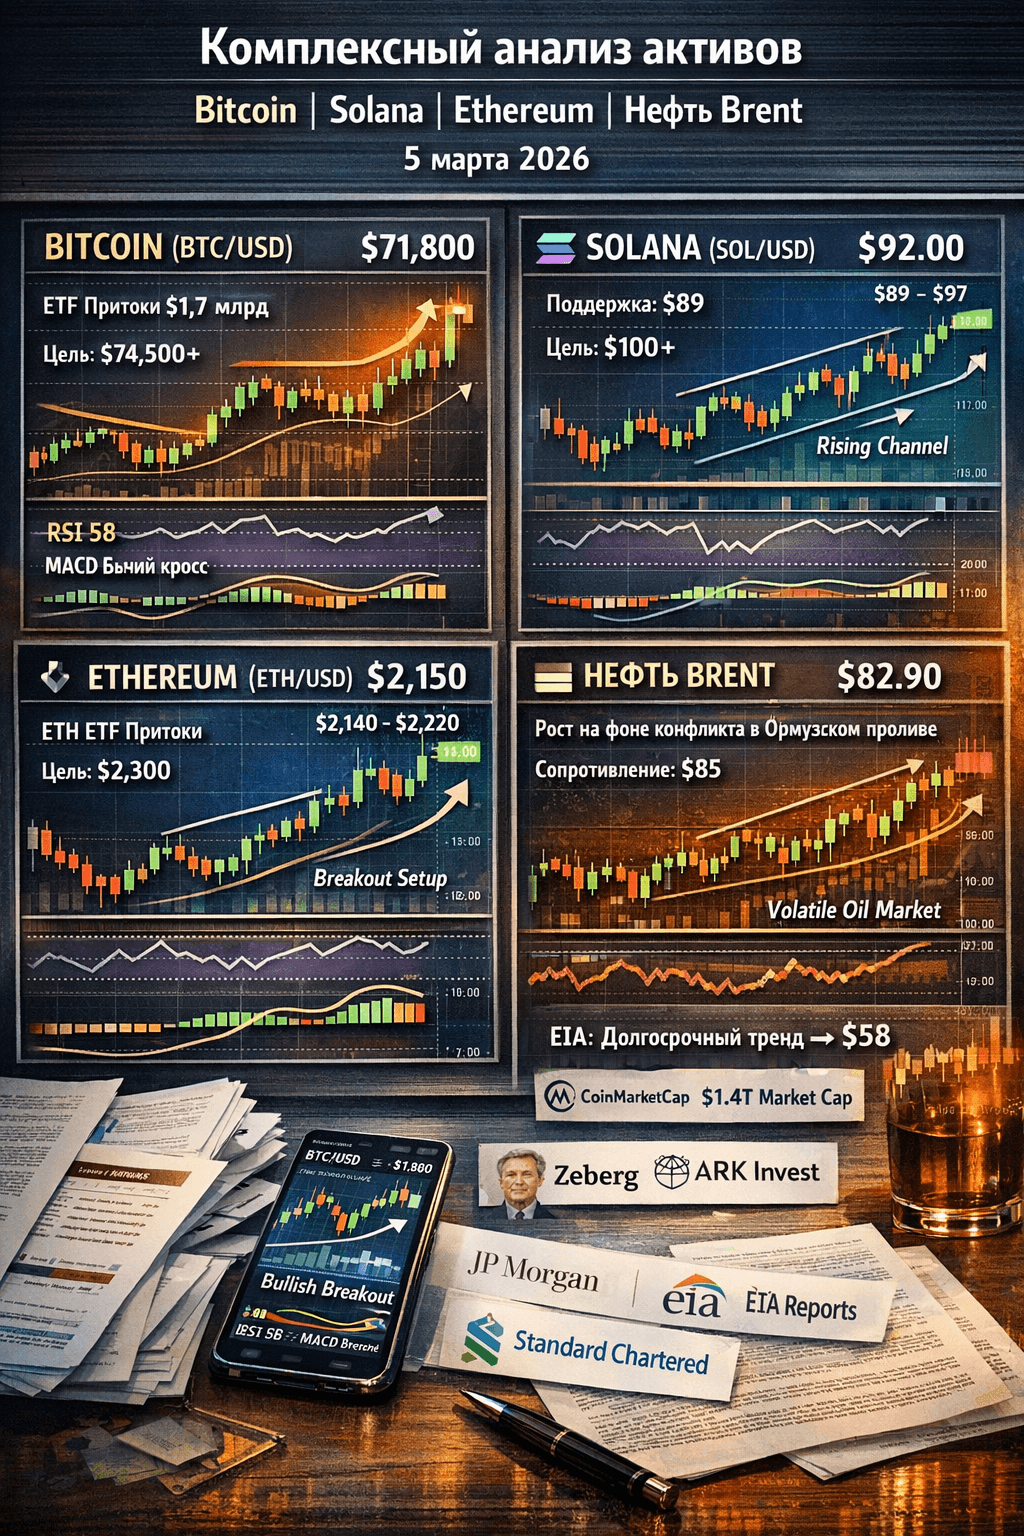
Комплексный анализ активов: Bitcoin, Solana, Ethereum и нефть (Brent) на 5 марта 2026 года

Комплексный анализ активов: Bitcoin, Solana, Ethereum и нефть (Brent) на 5 марта 2026 года
Я провёл всесторонний разбор четырёх активов. Исследование опирается на актуальные данные из TradingView, CoinMarketCap, EIA, JPMorgan, Zeberg, Tom Lee (Fundstrat), Standard Chartered, ARK Invest, on-chain метрики, новости и геополитическую обстановку. Учтены исторические рыночные циклы (пост-ATH коррекция Bitcoin после октября 2025 до $126k), корреляционные зависимости (криптовалюты с S&P 500 на уровне 0.78, нефть — под влиянием геополитических событий и Китая), волатильность (криптовалюты 5–10% в день, нефть 3–6%) и регуляторные аспекты (про-крипто политика Трампа, создание стратегического резерва Bitcoin).
Текущее состояние рынка на 5 марта 2026: Рынок криптовалют находится в фазе накопления после недавней коррекции 2025 года: Bitcoin восстановился до $62–66k благодаря притокам ETF и позитивным настроениям (связанным с политикой Трампа и возможным созданием европейского крипторезерва). Настроения на рынке варьируются от экстремального страха в феврале до нейтрально-бычьих. Нефть демонстрирует волатильность из-за геополитической напряжённости в Ормузском проливе (+$6–8 за неделю) при цене около $82.90, но сохраняет долгосрочный медвежий тренд (согласно данным EIA: избыток предложения, рост запасов на 2.6–3.1 млн барр./сутки). В краткосрочной перспективе корреляция между криптовалютами и нефтью низкая, но макроэкономические факторы (действия ФРС, инфляция, торговые тарифы) оказывают влияние на все активы. Волатильность остаётся высокой: возможны колебания цен на 10% и более в зависимости от новостей.
Bitcoin (BTC/USD), текущая цена $71 500–72 500Фундаментальный анализ и новости: Капитализация рынка составляет около $1.4 трлн, суточный объём торгов — $40–60 млрд (особенно высок на фоне отскока). Основные драйверы роста: притоки в спотовые ETF (BlackRock и Fidelity привлекли более $1.7 млрд с февраля по март), активность институциональных инвесторов (Гарвард перераспределяет активы в пользу ETH и BTC), а также указ Трампа о создании стратегического резерва Bitcoin (февраль 2026). Анализ on-chain данных показывает стабильность среди держателей и снижение продаж со стороны майнеров. Исторически наблюдается коррекция после четвёртой волны роста (после ATH в октябре 2025), аналогичная коррекции 2018 и 2022 годов (длительность около 12–13 месяцев). Эксперты прогнозируют рост: Zeberg ожидает $110–120k в марте (увеличение на 80% от минимумов $66k), Tom Lee (Fundstrat) — более $150k к концу 2026, Standard Chartered — $130k к марту при создании европейского крипторезерва, а ARK Invest подчёркивает стабильность сети. Риски включают возможное повышение тарифов США и оттоки средств из ETF при негативной динамике рынка. Долгосрочные перспективы связаны с ростом принятия и предстоящим халвингом в 2024 году.
Технический анализ:
Японские свечи: Дневной график показывает бычий поглощающий паттерн и молот после тестирования уровня $66k в марте 2026 года. Недельный график демонстрирует пин-бар, отскочивший от уровня поддержки. На 4-часовом таймфрейме наблюдается серия импульсных зелёных свечей с увеличивающимся объёмом, что свидетельствует о доминировании покупателей и откатах на низком объёме. Классический анализ указывает на наличие флага продолжения в диапазоне $68–74k, с возможным прорывом выше $73.5k.
Индикаторы: RSI (14) находится в диапазоне 56–62, что указывает на нейтрально-бычий тренд и отсутствие признаков перекупленности (бычья дивергенция на 4-часовом таймфрейме). MACD показывает бычий кроссовер: гистограмма растёт, линия MACD выше сигнальной. Стохастик находится в зоне перекупленности, что может сигнализировать о возможной краткосрочной коррекции. Скользящие средние (MA 50/100/200) показывают смешанную картину: цена выше коротких скользящих средних, но индикатор TradingView указывает на нейтральное положение. Общий сигнал на дневном таймфрейме — нейтральный, на 1-часовом и 4-часовом — сильный сигнал на покупку. Профиль объёма указывает на POC на уровне $70k, что является сильной поддержкой.
Теория волн Эллиотта: Текущая фаза — коррективная (волна 4 или ABC в рамках большего цикла). Дно коррекции находится на уровне $66k, что может стать основой для импульсной волны 5 и роста до $80–110k. В качестве альтернативы рассматривается продолжение медвежьего тренда до конца 2026 года при снижении цены ниже $62k.
Фигуры Гартли и гармонические паттерны: Наблюдается бычий паттерн Гартли/DGartley у уровня $68–70k с дивергенцией RSI. Также возможен паттерн Bat. Фибоначчи-ретрейсмент 0.618 от максимума 2025 года даёт целевую цену $95–100k.
Мульти-таймфреймовый анализ: На недельном таймфрейме возможен прорыв нисходящего канала. На месячном таймфрейме наблюдается накопление. Риски включают ложный прорыв на фоне геополитических новостей.
Прогноз аналитиков: Преобладают бычьи настроения (Zeberg, Lee, Miller Value Partners ожидают прорыв к новым максимумам). Консервативные прогнозы предполагают рост до $100–120k в среднесрочной перспективе и до $150k к концу 2026 года.
Мои рекомендации:
На 1 день: Покупка (Buy) — благодаря моментуму и свечным паттернам. Целевая цена +3–5% до $74–75k, стоп-лосс на уровне $70k (соотношение риска и прибыли 1:2.5).
На 1 неделю: Покупка на откатах (Buy the dip) — в случае пробоя флага. Целевая цена $78–80k, стоп-лосс $68.5k (соотношение риска и прибыли 1:3).
На 1 месяц: Удержание позиции (Hold) или покупка (Buy) в долгосрочной перспективе — с учётом роста принятия и предстоящего халвинга. Целевая цена $85–95k, следует избегать чрезмерного левериджа при RSI выше 70. Альтернативный вариант — использование фьючерсов с хеджированием.
Solana (SOL/USD), текущая цена $92Фундаментальный анализ и новости: Рыночная капитализация составляет около $50–52 млрд, суточный объём торгов — $5–6 млрд. Основные достижения включают обновление Firedancer, рост TVL в DeFi, рекордные объёмы stablecoin ($650 млрд в феврале) и запуск токенизированных акций через Backpack. Solana опережает Bitcoin на 10–15% в краткосрочной перспективе. Прогнозы на 2026 год предполагают рост до $140–250 (по данным DigitalCoinPrice и CoinCodex). Волатильность оценивается как высокая, в 1.5–2 раза выше, чем у Bitcoin. Новости включают акцент Magic Eden на Solana и децентрализацию, превосходящую Ethereum. Риски связаны с конкуренцией со стороны L2-решений Ethereum и регуляторными ограничениями. Исторически Solana демонстрировала коррекцию после достижения ATH в январе 2025 года.
Технический анализ:
Японские свечи: Дневной график показывает бычий поглощающий паттерн после отскока от уровня поддержки $89. На 4-часовом таймфрейме наблюдается импульсный рост. Классический анализ указывает на возможный прорыв нисходящего канала и наличие флага. Поддержка находится на уровне $85–89, сопротивление — на уровне $95–100.
Индикаторы: RSI находится в диапазоне 55–60, что указывает на слегка бычий тренд. MACD показывает положительный сигнал. Скользящие средние (MA) указывают на нейтральный-сильный сигнал на покупку. Стохастик в нейтральной зоне.
Теория волн Эллиотт: Текущая фаза — завершение коррекционной волны C (ABC-коррекция). Ожидается новая импульсная волна к уровню $140+.
Фигуры Гартли: Наблюдается бычий паттерн у уровня $89, который является сильной поддержкой. Фибоначчи 1.618 даёт целевую цену $110–120.
Мульти-таймфреймовый анализ: Недельный график демонстрирует отскок на 10%, месячный диапазон — $70–150.
Прогноз аналитиков: Ожидается долгосрочный рост (целевая цена $200–450 к 2030 году). Краткосрочные перспективы остаются положительными на фоне обновлений сети.
Мои рекомендации:
На 1 день: Покупка — благодаря моментуму. Целевая цена $95–97, стоп-лосс на уровне $85 (соотношение риска и прибыли 1:2).
На 1 неделю: Покупка — в случае пробоя нисходящего канала. Целевая цена $100–110.
На 1 месяц: Сильная покупка — с учётом роста экосистемы. Целевая цена $120+, стоп-лосс на уровне $85 (высокое соотношение риска и прибыли).
Ethereum (ETH/USD), текущая цена $2 140–2 150Фундаментальный анализ и новости: Притоки в ETF варьируются: от +$38–125 млн до occasional outflows, при этом совокупный приток превышает $11 млрд. Дорожная карта включает проект Glamsterdam и развитие L2-решений. Крупные инвесторы (whales) накопили 1.4 млн ETH. Прогнозы предполагают рост до $3–5k к 2026 году на фоне обновлений сети. Новости включают инвестиции Harvard в ETH ETF. Риски связаны с возможной стагнацией ниже уровня $3k.
Технический анализ:
Японские свечи: Дневной график демонстрирует бычий разворотный паттерн. Наблюдается тестирование нисходящей трендлинии.
Паттерны: Потенциальный бычий флаг или треугольник. Поддержка находится на уровне $1 900–2 000, сопротивление — на уровне $2 100–2 220.
Индикаторы: RSI находится на уровне 58, MACD демонстрирует улучшение, скользящие средние (MA) указывают на нейтральный тренд.
Теория волн Эллиотт: Текущая фаза — двойная коррекция.
Фигуры Гартли: Потенциальный бычий паттерн у уровня $2 000.
Мульти-таймфреймовый анализ: На 4-часовом таймфрейме возможна ликвидация коротких позиций.
Прогноз: Позитивный настрой на фоне ETF и L2-решений.
Мои рекомендации:
На 1 день/неделю: Покупка на откатах (Buy dips) или удержание позиции (Hold). Целевая цена $2 200–2 300.
На 1 месяц: Покупка — с учётом долгосрочного нарратива. Целевая цена $2 500+.
Нефть (Brent), текущая цена $82.90Фундаментальный анализ: Нефть демонстрирует рост на фоне геополитической напряжённости в Ормузском проливе. EIA и JPM прогнозируют снижение цен до $58 (2026) и $53 (2027) из-за избытка предложения (производство превышает спрос, рост запасов на 3 млн барр./сутки). Действия OPEC+ ограничены. Новости включают геополитическую премию в размере +$6.
Технический анализ:
Японские свечи: Дневной график демонстрирует бычий импульс на фоне новостей.
Паттерны: Возможный прорыв нисходящего треугольника или двойное дно. Поддержка находится на уровне $80, сопротивление — на уровне $85–95.
Индикаторы: RSI находится на уровне 60, что указывает на бычий тренд. MACD демонстрирует положительный сигнал.
Теория волн Эллиотт/Гартли: Ожидается краткосрочный импульс вверх.
Мульти-таймфреймовый анализ: Геополитические факторы оказывают влияние на краткосрочную динамику, но фундаментальные показатели остаются медвежьими.
Прогноз: Краткосрочный бычий тренд на фоне геополитических событий, долгосрочный медвежий тренд.
Мои рекомендации:
На 1 день/неделю: Покупка — на фоне геополитических факторов. Целевая цена $85–87.
На 1 месяц: Продажа или фиксация прибыли — при де-эскалации конфликта. Целевая цена ниже $78, стоп-лосс на уровне $80.
Сравнение активов, нюансы и сценарии:Корреляции и бета-коэффициенты: Solana демонстрирует более высокую волатильность, чем Ethereum, который, в свою очередь, более волатилен, чем Bitcoin. Нефть остаётся независимой от криптовалютного рынка в краткосрочной перспективе. Оптимальная структура портфеля: 60% Bitcoin/Ethereum, 20% Solana, 10% хедж на нефть.
Сценарии:
Эскалация конфликта в Иране — рост нефти до $90–100 и снижение криптовалют на 10% (рекомендация: покупка).
Де-эскалация и избыток предложения — снижение нефти до $70–75 и рост криптовалют на 15% (рекомендация: покупка).
Снижение процентных ставок ФРС — рост всех активов (рекомендация: покупка).
Чёрный лебедь — рецессия (рекомендация: снижение криптовалют на 30%, нефти до $50).
Риск-менеджмент: Обязательное использование стоп-лоссов, использование трейлинг-стопов, корректировка размера позиции в зависимости от волатильности (например, снижение позиции по Solana в 0.5 раза по сравнению с Bitcoin).
Импликации: Для долгосрочных инвесторов рекомендуется удерживать позиции в криптовалютах на срок 12 месяцев и более. Трейдерам рекомендуется спекуляции на нефть на срок от 1 до 7 дней. Долгосрочные перспективы: рост Bitcoin и Solana на фоне роста принятия.
Следите за ежедневными потоками в ETF, еженедельными данными EIA и геополитическими новостями.

Комплексный анализ активов: Bitcoin, Solana, Ethereum и нефть (Brent) на 5 марта 2026 года

Анализ актива компании Visa

Visa Inc. — ведущий мировой поставщик платёжных технологий, чья сеть охватывает более 200 стран. Компания не выпускает собственные карты, а предоставляет инфраструктуру для банков и бизнесов, зарабатывая на комиссиях за транзакции, обработку данных и дополнительные услуги. На февраль 2026 года рыночная капитализация Visa превышает 600 миллиардов долларов, а стоимость акции составляет около 320 долларов, согласно последним новостным публикациям и аналитическим данным. Visa входит в индексы S&P 500 и Dow Jones, демонстрируя устойчивый рост благодаря цифровизации платежей, развитию электронной коммерции и расширению присутствия на международных рынках.

Последние новости и ключевые события

Проанализировав веб-ресурсы и социальные сети (февраль 2026), можно выделить следующие значимые события:

* Сделки и партнёрства: Visa сообщила о приобретении компаний Prisma Medios de Pago и Newpay в Аргентине на нераскрытую сумму, что укрепит её позиции в Латинской Америке на фоне растущего спроса на цифровые платежи. Сделка планируется к завершению во втором квартале 2026 года. Кроме того, компания сотрудничает с Fiserv в рамках внедрения Visa Intelligent Commerce и Trusted Agent Protocol, ускоряя интеграцию искусственного интеллекта в платёжные процессы.
* Финансовые итоги за первый квартал 2026 года: 29 января 2026 года Visa представила отчёт, показав рост выручки на 12% по сравнению с предыдущим годом, увеличение числа обработанных транзакций на 10%, рост кросс-бордерных объёмов на 12%, а также увеличение доходов от дополнительных услуг на 25%. Прибыль на акцию (EPS) выросла на 14% до 3.17 доллара, превысив прогнозы аналитиков на 0.88%. Visa прогнозирует умеренный двузначный рост выручки на 2026 год.
* Аналитические прогнозы: Zacks назвал Visa одной из лучших акций для роста с прогнозируемым EPS в 12.84 доллара в 2026 году, что предполагает рост на 2.1% выше ожиданий. Trefis рекомендует покупать акции, отмечая их недооценённость на 44% по соотношению цены к выручке (P/S), благодаря увеличению маржи и инициативам в области искусственного интеллекта. Freedom Capital Markets повысил рейтинг до "Покупать" с целевой ценой в 375 долларов.
* Другие важные события: Отмечены продажи акций инсайдерами, в частности, Edge Financial Advisors продала 596 акций. Visa представила глобальный экономический прогноз, ожидая роста ВВП на 2.7% с учётом трансформаций, вызванных развитием искусственного интеллекта и изменениями в торговых потоках. В социальных сетях обсуждаются сравнения с Mastercard (MA), которая растёт быстрее, но имеет более высокий P/E, а также вопросы, связанные с визами H-1B и корпоративными скандалами в США.

Общий настрой новостей остаётся позитивным, с акцентом на рост компании, несмотря на глобальные риски, такие как инфляция и снижение потребительского спроса, о чём свидетельствуют данные от Walmart и Klarna.

Финансовая аналитика

На основе данных с Yahoo Finance и аналитических прогнозов (Q1 2026 и долгосрочные прогнозы):

* Выручка: В первом квартале 2026 года выручка выросла на 12%. Прогнозируется, что в 2026 году выручка составит 44.61 миллиарда долларов, что на 11.52% больше по сравнению с предыдущим годом (диапазон от 44.13 до 44.98 миллиарда). На 2027 год ожидается рост до 49.27 миллиарда долларов (+10.44%).
* Прибыль на акцию (EPS, GAAP): В первом квартале 2026 года EPS составил 3.17 доллара, что на 0.88% выше прогнозов. Прогнозируется, что в 2026 году EPS достигнет 12.85 доллара (+12.03%), а в 2027 году — 14.53 доллара (+13.08%).
* Ключевые финансовые показатели: P/E составляет 30.1, P/S — 14.8, P/B — 16.0, EV/EBITDA — 21.23. Показатели рентабельности: ROE — 54.5%, ROA — 22%, ROIC — 52.9%. Дивидендная доходность — 0.76%. Долгосрочный рост EPS оценивается в 18.7%, а продаж — в 12.4%.
* Финансовый баланс: Соотношение долга к капиталу составляет 0.55, а свободный денежный поток (P/CF) — 27.7. Капитальная модель без риска эмитента карт демонстрирует высокие показатели маржи (прибыль 50.23%).

Visa демонстрирует устойчивый рост: двузначный рост выручки и прибыли на акцию, несмотря на снижение потребительского спроса. Однако существуют риски, связанные с высокой оценкой акций и зависимостью от глобальной экономики.

Аналитические рекомендации

* Общий консенсус: "Сильная покупка" (на основе оценок 30–54 аналитиков). Средний целевой уровень — 391–402 доллара, что предполагает апсайд на 21–25% от текущей цены. Верхняя граница — 450 долларов, нижняя — 323–329 долларов.
* Ключевые мнения аналитиков: Citi, BofA, Wolfe, Bernstein рекомендуют "Покупать" (целевые уровни 382–450 долларов). Freedom Capital Markets повысил рекомендации до "Покупать" (375 долларов). Zacks советует "Держать" с оценкой VGM B. Издание 24/7 Wall St. прогнозирует цену 394.73 доллара на конец 2026 года (EPS 13.07, выручка 44.3 миллиарда долларов).
* Ключевые факторы: Сильное конкурентное преимущество (сетевой эффект), интеграция искусственного интеллекта, глобальный рост. Риски: регуляторные изменения, конкуренция (Adyen, криптовалюты), экономические риски (рецессия).

Insider Monkey называет Visa "лучшей акцией для новичков", подчёркивая её потенциал для долгосрочного роста.

Метод Бенджамина Грэма (Value Investing)

Метод Грэма ориентирован на оценку внутренней стоимости акций. По формуле Graham Number = (22.5 EPS BVPS):

* EPS (за последний год) составляет примерно 11.47–12.85 долларов, а балансовая стоимость на акцию (BVPS) — около 20 долларов (по данным аналитиков).
* Расчёт: (22.5 12.85 20) ≈ 119–170 долларов (различные источники: 119.87 на Finbox, дисконтированная денежная стоимость 166.94 на Acquirers Multiple).
* Текущая цена акций составляет 320 долларов, что превышает внутреннюю стоимость на 51–88%. Показатель Margin of Safety отрицательный.
* Заключение: По методу Грэма Visa считается переоценённой и не подходит для value-инвесторов на данный момент. Однако, учитывая рост EPS на 18.7%, компания больше соответствует категории growth stock, а не value-stock.

Технический анализ

На основании исторических данных (2 года) и технических индикаторов (Investing.com, февраль 2026):

* Японские свечи: Последние сессии показывают бычьи паттерны, такие как engulfing и hammer (на дневном таймфрейме), что указывает на возможный разворот после коррекции. Медвежьих паттернов, таких как doji или shooting star, не наблюдается.
* Индикаторы и осцилляторы:
* Скользящие средние (MA): Нейтральное положение (6 сигналов на покупку, 6 на продажу). SMA5/10/20 указывают на покупку, SMA50/100/200 — на продажу. Золотой крест пока не сформирован.
* RSI (14): 53.77 (нейтральный уровень, не перекупленность).
* MACD (12,26): -0.16 (сигнал на продажу, но сигнальная линия находится близко).
* STOCH (9,6): 79.91 (сигнал на покупку, близок к уровню перекупленности).
* CCI (14): 106 (сигнал на покупку), ROC: 0.287 (сигнал на покупку), Ultimate Oscillator: 62.68 (сигнал на покупку).
* Общий сигнал: Сильная покупка (7 сигналов на покупку, 1 нейтральный, 1 на продажу).
* Теория волн Эллиотта: Visa находится в волне IV коррекции (двойная коррекция после достижения максимума 370 долларов в 2025 году). Поддержка находится в диапазоне 298–328 долларов, после чего ожидается волна V вверх к уровням 386–404 долларов. Прорыв ниже 328 долларов может привести к более глубокой коррекции, однако долгосрочный бычий тренд остаётся неизменным благодаря факторам, таким как развитие искусственного интеллекта и рост в сфере путешествий.
* Фигуры Гартли: На данный момент нет явных паттернов Гартли для Visa. Бычий паттерн Гартли предполагает разворот на уровнях Фибоначчи (61.8% XA=AB, 38.2% AB=BC, 78.6% BC=CD). Потенциальный целевой уровень: если паттерн сформируется на уровне 300 долларов, целевая цена составит 386 долларов (увеличение на 161.8%). Медвежий паттерн Гартли встречается редко, но его стоит отслеживать, если цена достигнет 370 долларов.

Тренд остаётся бычьим, хотя и с некоторым замедлением (рост на 15% в год, но снижение на 3% за последние 11 недель). Волатильность составляет 33, бета-коэффициент — 0.78 (ниже среднего уровня рынка). Поддержка находится на уровнях 299–320 долларов, сопротивление — 370–400 долларов.

Рекомендации

* На 1 день: Держать. Индикаторы указывают на сильную покупку, но акции выглядят перекупленными (STOCH, Williams %R). Существует риск коррекции, поэтому стоит дождаться пробоя выше уровня 321 доллара.
* На неделю: Покупать. Ожидается отскок после публикации квартальных отчётов, целевая цена 330–340 долларов. Если цена опустится ниже 320 долларов, рекомендуется продажа.
* На месяц: Покупать. Консенсус аналитиков — "Покупать", прогнозируемый рост выручки на 12%, потенциальный апсайд 20%. Риски связаны с экономическими факторами (рецессия), однако конкурентное преимущество компании остаётся сильным. Целевая цена 380–400 долларов.

И переходите на мой телеграмм-канал

Анализ актива компании Visa

Облигации развивающихся рынков – пока музыка играет

После бодрого 2025 рынок внезапно полюбил облигации развивающихся рынков. Заголовки поют: рост, притоки, профицит, новая нефть. Всё как мы любим – аккурат перед тем, как что-нибудь пойдёт не так.

Напомню, облигации – это тоже рынок, со спросом, жадностью и стадным инстинктом. А когда толпе нравится, значит, все уже в цене. Кредитные спреды по облигациям развивающихся рынков сейчас около исторических минимумов. Перевод на человеческий: рынок говорит "рисков нет, расслабьтесь". И именно тут за нами и приходят. Откуда ни возьмись, риски вдруг начинают появляться.

Облигации развивающихся рынков не волшебные. Они просто едут в общем бычьем вагоне. Пока музыка играет – танцуют все. Когда начинается рецессия, инвесторы резко вспоминают, что любят казначейки США, а не экзотику с красивыми презентациями.

Главное напоминание для частных инвесторов: облигации нужны не для острых ощущений. Их задача – снижать волатильность, а не заменять акции.

В погоне за облигациями развивающихся рынков помните, что когда настроения слишком хорошие – это конец игры. Да, музыка еще играет, но тут как на сельской дискотеке, перед массовой дракой надо танцевать поближе к выходу.

Настроения хорошие. Слишком хорошие.

#облигации
https://t.me/ifitpro

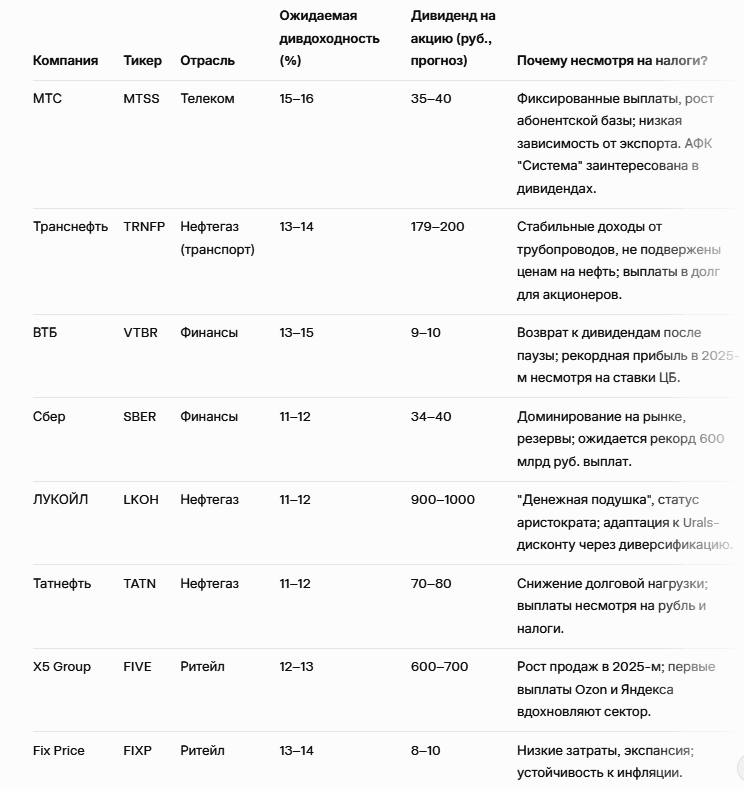
Дивидендный сезон 2026: Топ компаний с лучшими выплатами в условиях налогового давления

В 2026 году российский фондовый рынок входит в дивидендный сезон с осторожным оптимизмом. Несмотря на усиление налогового давления — повышение налога на прибыль до 25%, рост НДС до 20–22% в отдельных сегментах, введение windfall tax на сверхприбыли и влияние санкций — ряд компаний демонстрируют устойчивость и готовность делиться прибылью с акционерами. Аналитики из БКС, Финам, Атона и Альфа-Банка прогнозируют, что общий объем дивидендов по рынку составит 2,8–3,4 трлн рублей, что на 20% ниже уровня 2025 года из-за высоких ставок ЦБ (ожидается снижение ключевой ставки до 12–14%), волатильности рубля и слабой сырьевой конъюнктуры. Тем не менее, топ-эмитенты с сильными балансами и диверсифицированными доходами могут предложить доходность выше 10–15%, делая их привлекательными для инвесторов, ищущих пассивный доход.


Что такое дивидендный сезон и почему он важен в 2026 году?

Дивидендный сезон — это период, когда публичные компании объявляют и выплачивают дивиденды за предыдущий финансовый год. В России он обычно приходится на весну–лето: январь–февраль — первые выплаты (например, X5 Group и ЛУКОЙЛ уже распределили дивиденды в начале 2026-го), апрель–июнь — пик рекомендаций советов директоров и собраний акционеров. По данным РБК, в январе 2026 года дивиденды выплатили X5, "Т-Технологии", ЛУКОЙЛ, "Татнефть", "Роснефть" и другие, с отсечками в декабре 2025-го.


В 2026 году сезон приобретает особое значение из-за экономических вызовов. Средняя дивидендная доходность Индекса Мосбиржи стабилизировалась на уровне 7,1%, но дивидендные корзины аналитиков (например, от БКС) предлагают до 14,6%. Это в 2 раза выше рынка, благодаря эмитентам с устойчивой прибылью. Однако не все компании радуют: в 2025 году Газпром, Норникель и другие приостановили выплаты из-за снижения экспортных доходов и санкций. Прогноз на 2026-й: фокус на секторах телекома, финансов и транспорта, где налоги меньше влияют на cash flow.


Налоговое давление: вызовы и как компании адаптируются

Налоговые изменения в России усилились с 2025 года. Ключевые факторы:
Повышение налога на прибыль до 25%: Ударило по всем секторам, снижая чистую прибыль на 5–10%. Нефтяники и металлурги пострадали сильнее из-за windfall tax (налог на сверхприбыли), который в 2025-м составил до 40% для некоторых.
Рост НДС и другие сборы: НДС вырос до 20–22%, что повысило затраты на производство и логистику. Высокие ставки ЦБ (до 18% в 2025-м) сделали заимствования дорогими, ограничивая инвестиции.
Санкции и внешние факторы: Скидки на Urals (российскую нефть) превысили $20 за баррель, рубль укрепился, снижая экспортные доходы. По данным Kyiv Independent, дивиденды российских компаний упали на фоне войны и глобальной нестабильности.
Несмотря на это, адаптация идет полным ходом:
Компании с "денежными подушками" (ЛУКОЙЛ, Сбер) используют резервы для выплат.
Фиксированные политики (МТС — минимум 35 руб./акцию) защищают от волатильности.
Диверсификация: Телеком и финансы меньше зависят от сырья, показывая рост прибыли на 10–20% в 2025-м. Аналитики из Делового Петербурга отмечают, что общий объем выплат может снизиться на 20%, но лидеры вроде МТС и Транснефти сохранят доходность 14–16%, опираясь на внутренний рынок и стабильные тарифы.


Топ-компаний: кто объявит лучшие выплаты?

На основе консенсуса экспертов (БКС, Финам, Smart-lab, Investmint), вот расширенный топ-10 компаний с высокой дивдоходностью. Я выбрал эмитентов с ликвидными акциями, историей выплат и устойчивостью к налогам. Ожидания основаны на прогнозах за 2025 год, реальные выплаты подтвердятся весной 2026-го.

Дивидендный сезон 2026: Топ компаний с лучшими выплатами в условиях налогового давления

Анализ мирового рынка из-за кризиса вокруг Гренландии

1. Новости по Гренландии

В начале 2026 года Гренландия стала центром геополитического напряжения, что оказывает значительное влияние на глобальные рынки. Основные события (на основе последних новостей от Reuters, Al Jazeera, The Guardian и CNN):
Требования США об аннексии: Президент Дональд Трамп усилил давление на Данию, требуя передать Гренландию США под предлогом обеспечения национальной безопасности. Он заявил, что готов прибегнуть к военной силе, если переговоры не увенчаются успехом. Это связано с интересом к редкоземельным металлам, арктическим ресурсам и стратегическому положению острова. Трамп также связал свои действия с "обидами" на Норвегию, которая не получила Нобелевскую премию мира.
Протесты и реакции Дании и Гренландии: В Нууке, столице Гренландии, и Копенгагене, столице Дании, прошли массовые акции протеста с лозунгами "Гренландия не продается" и "Держитесь подальше от Гренландии". Премьер-министр Гренландии Йенс-Фредерик Нильсен заявил, что в случае выбора между США и Данией, Гренландия предпочтет Данию. Дания усилила свое военное присутствие в Гренландии, направив дополнительные 58 солдат для участия в учениях "Arctic Endurance", увеличив общее количество войск до 120 человек.
Реакция Европы и НАТО: Европейский Союз и НАТО осудили угрозы США. Лидеры стран ЕС, включая Кира Стармера из Великобритании и Эммануэля Макрона, назвали действия США атакой на европейский суверенитет. ЕС обсуждает введение ответных тарифов до $108 млрд, что может привести к экономическим потерям в размере $8 трлн для мировой экономики. Встреча послов ЕС, состоявшаяся 18 января, завершилась призывом к единству; новое обсуждение запланировано на сегодня. Датский депутат Расмус Ярлов предупредил, что в случае военного вторжения со стороны США, это может привести к войне.
Внутренняя реакция в США: В США республиканцы, такие как Дон Бэкон, осудили угрозы введения тарифов, считая их вредными для Америки. Трамп пригрозил введением 10% тарифов на товары из восьми стран НАТО (Дания, Норвегия, Швеция, Франция, Германия, Нидерланды, Финляндия и Великобритания), которые могут вырасти до 25% к июню, если не будет достигнуто соглашение.
Глобальные последствия: Кризис в Гренландии усилил напряженность в НАТО, вызвал рост доходности американских казначейских облигаций и ослабление доллара. Это может привести к тарифным войнам, нарушению цепочек поставок, особенно редкоземельных металлов, необходимых для искусственного интеллекта и зеленой энергетики, и повысить риски рецессии. Гренландия является ключевым регионом для контроля над Арктикой, где пересекаются интересы США, Китая и России.
Эти события оказывают значительное влияние на мировые новости и вызывают волатильность на финансовых рынках.


2. Сценарии развития мирового рынка

На основе текущих тенденций, таких как рост искусственного интеллекта, политика Федеральной резервной системы США и геополитические факторы, можно выделить три возможных сценария для 2026 года. Базовый сценарий предполагает умеренный рост, но с возможными рисками, связанными с ситуацией в Гренландии.
Оптимистичный сценарий (вероятность около 30%): Кризис в Гренландии будет разрешен путем переговоров, например, США получат военные базы, но без аннексии острова. Федеральная резервная система США продолжит снижать процентные ставки (2-3 раза), что ускорит бум искусственного интеллекта. Глобальный ВВП вырастет на 3.3% (по прогнозу Международного валютного фонда). Акции вырастут на 15-20%: индекс S&P 500 достигнет 8200, индекс Nasdaq вырастет на 25%. Лидерами роста станут технологический сектор (из-за искусственного интеллекта) и энергетический сектор (из-за арктических ресурсов). Валюты: доллар останется стабильным, евро укрепится. Цена на нефть составит $70-80 за баррель.
Базовый сценарий (вероятность около 50%): Эскалация торговых тарифов, но без военного конфликта. Волатильность на рынках будет высокой, но экономика останется устойчивой благодаря инвестициям в искусственный интеллект и фискальным стимулам (снижение корпоративных налогов в США на $129 млрд). Глобальный рост составит 3.3%, индекс S&P 500 будет находиться в диапазоне 7500-8000 (+9-12%). Риски: инфляция, вызванная тарифами, и замедление роста в Европе. Сектора, которые будут иметь наибольший вес в акциях США: технологический сектор, акции компаний с низким уровнем волатильности. Снижение веса в сырьевых товарах. Цена на нефть: $60-70 за баррель.
Пессимистичный сценарий (вероятность около 20%): Военная эскалация или полномасштабная торговая война. Рецессия может охватить Европу и США, что приведет к падению рынков на 10-20%: индекс S&P 500 может опуститься до 6000. Доллар укрепится как "безопасная гавань", нефть упадет до $50 за баррель из-за снижения спроса. Сектора, на которые стоит обратить внимание: здравоохранение, коммунальные услуги. Риски: распад НАТО, нарушение цепочек поставок, замедление инвестиций в искусственный интеллект.
В целом, риски растут из-за политической неопределенности, связанной с выборами в США и эффективностью политики Федеральной резервной системы. Однако рост в сфере искусственного интеллекта и увеличение доходов поддерживают бычий рынок.


3. Финансовая сводка (на 20 января 2026)

Акции: Рынки снижаются из-за ситуации в Гренландии. Фьючерсы на индекс S&P 500 упали на 0.9% (около 400 пунктов на индексе Dow), Nasdaq снизился на 1%. Фьючерсы на европейский индекс STOXX 600 упали на 0.27%, а вчера сам индекс снизился на 1.2%. Азиатские индексы также показали снижение: Nikkei упал на 0.5%, а Shanghai вырос на 0.2%.
Валюты: Доллар ослабевает (индекс снизился на 0.18% до 98.912). Швейцарский франк укрепился на 0.7% и стал "безопасной гаванью". Евро остается стабильным.
Облигации: Доходность 10-летних казначейских облигаций США выросла до 4.265% (максимум за последние четыре месяца), что свидетельствует о бегстве инвесторов от рисков.
Коммодити: Цены на нефть остаются стабильными: Brent около $64, WTI менее $60. Внимание будет уделено отчету API о запасах нефти, который выйдет сегодня.
Экономика: Глобальный рост составляет 3.3% согласно прогнозу Международного валютного фонда. США и Китай лидируют в экономическом росте. Ожидаются отчеты о доходах компаний, таких как MMM, USB, FAST и других (премаркет).
Годовой обзор 2025: Индекс S&P 500 вырос на 17.9%, индекс Nasdaq увеличился на 31% (благодаря росту в сфере искусственного интеллекта). Прогнозы на 2026 год: рост на 9-15%.


4. Аналитика и рекомендации от аналитиков

Общая аналитика: Рынок находится в бычьей фазе уже третий год, но он переоценен (P/E индекс S&P составляет около 26.5). Рост доходов составляет 15% для индекса S&P 500 (до $305 за акцию). Основное внимание уделяется искусственному интеллекту (продуктивность выросла на 0.3%), но существует риск переоценки в технологическом секторе. Международные акции выросли на 31% в 2025 году, но могут отставать от американских. Рекомендуется увеличить долю в акциях, сохранить равную долю в облигациях и снизить долю в наличных средствах и сырьевых товарах. Риски: тарифы, инфляция, пузырь в сфере искусственного интеллекта.
Рекомендации аналитиков (из Morningstar, J.P. Morgan, Goldman Sachs, Oppenheimer и других):
Позитивные рекомендации по технологическому сектору и искусственному интеллекту: Nvidia (цель $252, рост на 35%), Microsoft (покупка опционов), Amazon (рентабельность от искусственного интеллекта), Apple, Tesla, Palantir. Motley Fool рекомендует покупать Amazon, Microsoft и Netflix.
Акции роста: Super Micro Computer (рост доходов на 50.7%), StubHub (рост доходов на 59%).
Недорогие акции: Ulker Biskuvi (скидка 26.3%), Chevron (стабильные денежные потоки от энергетического сектора), Meta (реклама), Netflix (потоковое видео).
Сектора, на которые стоит обратить внимание: Здравоохранение (+11% в четвертом квартале 2025 года), технологии (+2%). Избегать сектора коммунальных услуг и недвижимости.
Прогнозы по индексу S&P 500: BofA прогнозирует рост до 7100 (+3.7%), Deutsche Bank — до 8000 (+16.9%), Oppenheimer — до 8100 (+15%), средний прогноз — до 7490 (+9%), Yardeni — до 7700 (+12.5%).
Другие идеи: Увеличение доли в акциях США по сравнению с глобальными акциями; Япония и развивающиеся рынки (Южная Корея, Индия, Бразилия) могут показать рост на 10-25%.
Аналитики подчеркивают: "Рост происходит за счет доходов, а не мультипликаторов" (Goldman). Риски связаны с промежуточными выборами в США и политикой Федеральной резервной системы.


5. Технический анализ (на основе данных индекса S&P 500 через ETF SPY)

Я проанализировал ежедневные данные за последний месяц (с 20 декабря 2025 года по 20 января 2026 года). SPY является прокси для индекса S&P 500, цены на который варьировались в диапазоне 680-696.
Японские свечи: Последние сессии показывают медвежьи сигналы. 19 января: открытие 693.66, закрытие 691.66 (медвежья свеча с длинной верхней тенью — сопротивление находится на уровне 694). Ранее наблюдались серии свечей doji (неопределенность) и hammer (потенциальный разворот вниз). Общий паттерн на недельном графике: "вечерняя звезда" — сигнал продажи. Поддержка: 680-685, сопротивление: 695-700.
Индикаторы:
Простые скользящие средние (SMA): 50-дневная SMA составляет около 688 (ниже текущей цены), 200-дневная SMA — около 675 (сильное сопротивление). Цена ниже 20-дневной SMA (692) — медвежий сигнал.
MACD: Линия MACD пересекла сигнальную линию вниз (медвежий кроссовер) на уровне 0.5. Гистограмма сужается, что свидетельствует о снижении импульса.
Полосы Боллинджера: Цена находится у нижней полосы, что указывает на рост волатильности и возможность отскока или прорыва вниз.
Осцилляторы:
Индекс относительной силы (RSI): 14-дневный RSI составляет 48 (нейтральное значение, близко к зоне перепроданности <30). Снижение с 65 свидетельствует о потере импульса.
Стохастический осциллятор: %K=35, %D=42 (в зоне перепроданности, но кроссовер вниз указывает на сигнал продажи).
Индекс товарного канала (CCI): -85 (близко к -100, что указывает на перепроданность, но тренд остается нисходящим).
Вывод: Краткосрочный нисходящий тренд продолжается из-за новостей. Возможна коррекция вверх, если ситуация улучшится, но риски дальнейшего снижения сохраняются.


6. Рекомендация по покупке/продаже активов

На основе проведенного анализа, вот мои рекомендации по основным активам (акции S&P 500, нефть, доллар), учитывая текущую волатильность, вызванную ситуацией в Гренландии.
На день (20 января 2026): Продавать или удерживать (hold). Рынок снижается (фьючерсы на S&P 500 минус 1%), ожидается выход отчета API о запасах нефти и новостей из Европейского Союза. Избегайте новых покупок, так как риски эскалации остаются высокими.
На неделю (до 27 января): Продавать на росте (short). Медвежьи свечи и индикаторы указывают на продолжение нисходящего тренда. Если тарифы будут подтверждены, индекс S&P 500 может упасть на 2-3%. Рекомендуется покупать акции компаний из сектора здравоохранения.
На месяц (до 20 февраля): Покупать на просадках (buy the dip). Базовый сценарий предполагает рост на 5-7% благодаря развитию искусственного интеллекта. Если кризис утихнет, стоит увеличить долю в акциях технологического сектора (Nvidia, Amazon). Продавать, если RSI опустится ниже 30 (зона перепроданности).

Общий совет: покупать акции, продавать доллар.

ВТБ – дешевый гигант. Причины роста эффективности. Выводы.

Часть 3/3

Доброго дня!

Мы выяснили в первых частях, дешев ли банк ВТБ, и сможет ли он заплатить расчетные (большие) дивиденды. Теперь пришло время выяснить, почему же ВТБ хронически показывал результаты, которые выглядели значительно хуже Сбера, и может ли это измениться. ВЫВОДЫ можно прочитать ВНИЗУ ЗАМЕТКИ.

Сколько бы Вы не торговали на российском рынке, на Вашей памяти ВТБ всегда показывал результаты сильно хуже Сбера: меньшую рентабельность капитала, мало и нерегулярно платил дивиденды, акционерный капитал при этом многократно размывался через допэмиссии. Как результат, акции с момента IPO банка в 2007 году упали с 13,6 копеек (это 860 рублей в нынешних ценах, после обратного сплита) до 67 рублей на дополнительном размещении в сентябре 2025. Почему так? Глобально факторов всего 2:

1. Периодические вливания через допэмиссии – затыкание дыр в капитале банка, вызванных сначала последствиями финансового кризиса 2008-2009 годов, затем – санацией Банка Москвы, затем – экономических трудностей 2014-2016 годов (обвал цен на нефть и последующая рецессия), и наконец – потери порядка 1 трлн. рублей активов в 2022 году (заблокированы недружественными юрисдикциями). Это все были разные, но разовые факторы, которые УЖЕ реализовались, и закрыты через размытие акционерной стоимости для более ранних акционеров.

2. Постоянный рост банка опережающими темпами относительно банковской системы. За период публичной истории банка, с конца 2007 года по конец 2024 года баланс ВТБ вырос в 22,6 раза, при том, что баланс Сбербанка – только в 12,1 раза. ВТБ рос как органически, так и за счет постоянной интеграции других банков – Банка Москвы, ВТБ24 (бывший ГУТА-БАНК), Банк Открытие – это самые крупные. Из значимых – осталась только интеграция Почта банка во 2-м квартале 2026. От интеграции БМ-банка решено отказаться.

В чем проблема быстрого роста банка – это необходимость ускоренного привлечения пассивов. Мало того, что сама по себе задача «пылесосить» пассивы (вклады, текущие счета, средства ЮЛ, облигации и т.д.) означает необходимость давать премию по цене, и издержки на маркетинг, так в случае ВТБ это было усугублено исторически непропорционально малым количеством офисов банка. Когда Сбер был на каждом углу, и вкладчики шли туда по умолчанию (и привычке), ВТБ нужно было ооочень потрудиться, чтобы привлекать клиентов, будучи на порядок меньше представленным на улице. Поэтому исторически ВТБ предлагал очень выгодные условия по вкладам и счетам. Сейчас эта проблема закрыта – отчасти через получение офисов бывшего Открытия и сотрудничество с Почтой России, а отчасти – переходом клиентов в онлайн и увеличением лимита бесплатных переводов по СБП. Теперь не нужно иметь столько же офисов, как у Сбера, достаточно предложить конкурентные условия и завлечь рекламой.

Трудно переоценить проблему дорогих пассивов: с учетом исторической пропорции собственных / заемных средств банка порядка 1 к 10, удорожание пассивов всего на 1% (относительно Сбера, например), означает снижение ROE сразу на 10%. Отсюда и хронически низкая рентабельность банка.

Беру смелость утверждать, что эта проблема у ВТБ практически решена: у банка сильно повысилась узнаваемость и представленность через офисы, при этом облегчен онлайн переток клиентов через СБП, и одновременно банк притормозил рост баланса: за 3 квартала текущего года баланс снизился на 0,5% (у Сбера вырос на 6%).

РЕЗЮМЕ (по всем частям заметки по ВТБ):
1. Банк дешев по мультипликаторам – сейчас он стоит 2,4 прибыли 2025 года и 0,5 капитала.
2. Возможная дивидендная доходность – 21% (14,66 руб на акцию).
3. Банк решил большую часть проблем, снижавших его капитал и эффективность: переварены потери активов и уменьшена острота дефицита пассивов. Это означает, что с высокой вероятностью ВТБ будет показывать рентабельность капитала сравнимую со Сбером, при большом дисконте оценки по капиталу.

Данный материал не является инвестиционной рекомендацией.
Предлагаю подписаться, чтобы не пропустить следующие заметки, и приглашаю в Телеграм канал.
Благодарю за внимание!

#VTB #ВТБ

Что происходит с нефтью? / Рецессия грядет! / Ставку ЦБ снизят

Друзья, рад представить вам очередное видео с фрагментом вебинара от 13 ноября, который я проводил для подписчиков ИнвестТема Premium. На нем мы обсудили крайне важные темы: расширение дисконтов на нефть, рецессию, потенциальное снижение ставки ЦБ и инфляцию. Все то, что максимально влияет на наши рынки.

Видео для вашего удобства загружено на все доступные платформы 👇

YouTube | https://youtu.be/fvxBXUJTlPU

VK Видео | https://vk.com/video-148221312_456239572

Rutube | https://rutube.ru/video/5ddabb05fba12770c4ad00b1608dd4fc/

Дзен | https://dzen.ru/video/watch/69181d70cb706418d519b920

Тайминги:
0:28 Ситуация на нефтяном рынке
1:45 Дисконты на нефть Urals
5:34 Теханализ нефти
12:34 Затухание экономики
13:36 Рецессия близка
18:26 Ключевая ставка ЦБ

❤️ Друзья мои, большая просьба, на каком ресурсе вы бы не смотрели видео, обязательно прожмите ему лайк и оставьте комментарий. Это важно для меня, спасибо!

Что происходит с нефтью? / Рецессия грядет! / Ставку ЦБ снизят

Риск рецессии в США и ожидание смягчения ДКП поддерживает рост цен на золото

Кредитный цикл в США замедляется и риск рецессии возрастает

По данным База данных ФРС (FRED), ключевые категории банковских кредитов в США с середины 2025 года демонстрируют признаки охлаждения. Потребительские кредиты снизились с $1,96 трлн в мае до $ 1,84 трлн в сентябре 2025 года. Охлаждение кредитования затронуло также промышленный сектор. Коммерческие и промышленные кредиты составляют около 2,7 трлн $, ниже пиков 2023 года (~2,9 трлн $). Кредиты на строительство и развитие стабильны у 460 млрд $, роста нет с конца 2024 года. Это редкий и тревожный сигнал: аналогичные сдвиги наблюдались перед рецессиями 2001, 2008 и 2020 годов».

Замедление кредитования является индикатором снижения готовности банков и бизнеса к риску. Когда долги растут быстрее доходов, экономика входит в позднюю фазу цикла. При ставках выше 5% обслуживание кредитов становится обременительным, что снижает инвестиции и потребление. Такое сочетание — классический предвестник спада кредитного импульса и перехода к рецессии.

Золото — отражение страха перед рецессией

Рынок золота уже реагирует на признаки ослабления экономики. В октябре 2025 года золото достигло $4 347 за унцию, прибавив более 60% за год — лучший результат за пять лет. Замедление кредита усиливает ожидания, что ФРС перейдёт к смягчению в 2026 году. Инвесторы заранее закладывают в ожидания снижение ставки ФРС — падение реальных доходностей усиливает привлекательность золота.

Покупки золота усилились центральными банками, которые формируют институциональный спрос на золото. Так, по данным Всемирного совета по золоту (WGC), в 2025 году Центробанки приобрели более 800 тонн золота за 9 месяцев — крупнейший объём за десятилетие. Крупнейшие покупатели — Китай, Турция, Индия и Россия. Это структурный фактор спроса, не зависящий от циклов ФРС, — золото превращается в резервный актив вне доллара.

Цены на золото в циклах смягчения ДКП

История показывает, что периоды снижения ставок почти всегда сопровождались ростом цен золота. В среднем, золото росло на 20–40% в течение 12–24 месяцев после начала смягчения ДКП. Представленные данные подтверждают устойчивую закономерность: чем глубже снижение ставок и выше неопределённость — тем сильнее рост золота. Замедление банковского кредитования в США — надёжный индикатор приближения рецессии и на этом фоне золото остаётся главным бенефициаром этой фазы цикла. Исторические прецеденты показывают, что при переходе ФРС к мягкой политике золото стабильно растёт. Сегодняшняя ситуация — сочетание высокого долга, стагнации кредита и ожиданий снижения ставок — создаёт почву для продолжения золотого ралли.


#инвестиции #золото #капитал #рецессия

Риск рецессии в США и ожидание смягчения ДКП поддерживает рост цен на золото