Поиск

​✈ АКРА понизило кредитный рейтинг «Самолёта» до BBB(RU) и установило негативный прогноз.

Причины:
1. Слабые продажи и задержки ввода. Продажи в 2026 году ниже ожиданий агентства, доля проданных квартир к строительной готовности снизилась до 71% с 75% годом ранее, а в Ленобласти — до 36%.
2. Высокая долговая нагрузка. Скорректированный чистый долг — 8,2x к денежному потоку от операций, покрытие процентов — 1,7x. АКРА закладывает более медленное снижение ключевой ставки и ужесточение семейной ипотеки.
3. Давление проектного финансирования. На 30 июня 2026 года эскроу покрывали проектный долг на 51% против 59% на конец 2025 года. При высокой ставке проценты по проектным кредитам растут.
4. Рентабельность в 2024–2029 годах АКРА оценивает в 8–12% по FFO — средний уровень. Оценку стратегии понизили до средней из-за роста финансовых рисков.

Что поддерживает рейтинг:
· масштаб и рыночная позиция: 15 регионов, портфель около 4,5 млн кв. м, более 100 проектов;
· диверсификация: крупнейший проект даёт не более 10% выручки, ни один регион — не более 70%, основной источник — Московский регион.

При этом:
· пик погашений долга — 2027 год;
· доступ к публичному рынку ограничен, поэтому рыночное финансирование придётся замещать банковскими кредитами;
· по данным АКРА, текущих банковских лимитов для этого достаточно.

Иными словами, АКРА не ждёт дефолта «Самолёта», но видит повышенный риск ухудшения.

Негативный прогноз означает высокую вероятность нового понижения рейтинга в течение 12–18 месяцев.
Причины:
· покрытие процентов падает ниже 1x;
· цены на первичное жильё в Московском регионе снижаются более чем на 15% в 2026–2029 годах.
Повысить рейтинг могут, если покрытие процентов превысит 2,5x, а отношение долга к денежному потоку устойчиво опустится ниже 5x.

🪙Есть ли у «Самолёта» возможность выйти из кризиса?

Базово — есть. АКРА прямо говорит, что банковских лимитов достаточно для пика погашений в 2027 году, а значит, сценарий немедленного дефолта не базовый. Но выход не гарантирован: всё зависит от продаж, завершения проектов, рефинансирования и сохранения покрытия процентов выше 1x. Пока ситуация выглядит как «под контролем, но с высоким риском ухудшения».

Насколько облигации в зоне риска?
Рейтинг BBB(RU) — ещё инвестиционная категория, но с негативным прогнозом. Это не дефолтная зона, однако риск переоценки и снижения рейтинга повышен.

Для облигаций это означает, что вероятен рост доходностей и падение цен на плохих новостях;
· главный риск — 2027 год и рефинансирование;
· при снижении рейтинга возможны распродажи со стороны фондов;
· дефолт маловероятен в базовом сценарии, но заметно вырастет при покрытии процентов ниже 1x или падении московских цен более чем на 15%.

Вывод: облигации «Самолёта» находятся в зоне повышенного, но не критического риска. Краткосрочно ликвидность выглядит достаточной; среднесрочно ключевой момент — 2027 год и способность заместить рыночное финансирование банковским.
Облигации Самолёт продолжаю держать в портфеле ВДО. Понимаю, что риски для компании растут, но продавать пока не хочу. За космические доходности ( выше 50 %) приходится платить высоким риском.

ВИС Финанс под 19,56% на 3,5 года: разбираем риски и условия апсайда

Группа «ВИС» — холдинг, ведущий операционную деятельность с 2000 года. Компания работает преимущественно с использованием механизма государственно-частного партнёрства.

За время работы построено около сотни крупных объектов энергетической, промышленной, транспортной, социальной и нефтегазовой инфраструктуры в 23 городах России и Европы.

Ключевая особенность бизнес-модели: 96% портфеля проектов приходится на концессии и ГЧП. Это означает, что основным плательщиком по контрактам выступает государство — федеральный и региональные бюджеты.

Параметры выпуска Вис Финанс БО-П17:

• Рейтинг: A+ (прогноз «Стабильный») от Эксперт РА, АА- (НКР, прогноз «Стабильный»)
• Номинал: 1000Р
• Объем: до 2,5 млрд рублей
• Срок обращения: 3,5 года
• Купон: не выше 18,0% годовых (YTM не выше 19,56% годовых)
• Выплаты: ежемесячно
• Амортизация: нет
• Оферта: нет
• Квал: не требуется

• Сбор заявок: до 06 октября 2026 (15:00 мск)
• Дата размещения: 09 октября 2026

Рейтинги надежности:

• A+ «стабильный» от Эксперт РА (подтверждён 24 июля 2026 года)
• АА- «стабильный» от НКР (присвоен 16 июля 2026 года)

Обзор новых размещений: ПКТ 2Р3 (Рейтинг: АА, Купон: 17,25%) | Софтлайн 2Р3 (А-, 18,5%) | Селектел 1Р10R (А+, 16,75%) | КарРус 1Р10 (ВВВ+, 23,5%) | ОТЭКО-Портсервис (А, 18,5%) | ЛОЭСК 1Р1 (А, 18%) | НПС Капитал 1Р1 (А, 17,5%) | Заслон 2Р1 (А-, 17,5%) | ТД РКС 2Р9 (ВВВ, 24%) | ХимМед СПБ 1Р1 (ВВВ-, 22,5%) Прочитайте, чтобы быть в курсе актуальной аналитики.

Финансовые результаты МСФО за 6 месяцев 2026 года:

• Выручка: 14,5 млрд руб. (-37% г/г)
• EBITDA: 4,7 млрд руб. (-56% г/г)
• Чистый убыток: 2,6 млрд руб. (против прибыли 1,1 млрд руб.)
• Капитал: 15,0 млрд ₽ (-14,8% за 6 мес)
• Денежные средства: 13,5 млрд ₽ (-20,6% за 6 мес)

• Чистый долг: 83,8 млрд ₽ (+10,6% за 6 мес)
• Чистый долг/EBITDA LTM: около 2,3х.
• Покрытие процентов ICR: 0,58х (было 1,16х)

Убыток в первом полугодии возник из-за временного сокращения объёмов работ — завершились основные работы по ряду проектов. При этом часть других проектов как раз переходит в активную стадию. Но есть и тревожные сигналы: чистый долг растёт, а операционный денежный поток ушёл в минус.

Главный риск для держателей облигаций — пик погашений в 2027 году. Компании нужно рефинансировать 8,5 млрд рублей. Если смотреть по месяцам, самый напряжённый момент — сентябрь–октябрь 2027 года. Период, когда нужно погасить 5,0 млрд рублей номинала. Это больше половины всех погашений года и самый напряжённый период за всю историю заимствований эмитента.

В обращении находятся 12 выпусков биржевых облигаций на 24,75 млрд рублей:

• ВИС ФИНАНС БО-П12 $RU000A10EYJ1 Доходность: 18,88%. Купон: 16,5%. Текущая доходность: 16,78% на 3 года

• ВИС ФИНАНС БО-П16 $RU000A10FXE1 Доходность: 18,70%. Купон: 17,5%. Текущая доходность: 17,3% на 2 года 10 месяцев

• ВИС ФИНАНС БО-П13 $RU000A10FJ16 Доходность: 18,18%. Купон: 16,5%. Текущая доходность: 16,52% на 2 года 8 месяцев

Что готовы предложить эмитенты со схожим рейтингом надежности:

• АФК Система БО 2Р-04 $RU000A10CU48 (18,17%) А+ на 2 года 10 месяцев с амортизацией
• НПС Капитал 1Р-01 $RU000A10G5F5 (19,18%) А+ на 2 года 10 месяцев
• Селектел 001Р-08R $RU000A10FMY2 (17,04%) А+ на 2 года 8 месяцев
• ОДК 1P-03 $RU000A10FG76 (18,28%) А+ на 2 года 7 месяцев
• Селигдар 1Р-11 $RU000A10EXW6 (17,39%) А+ на 2 года 6 месяцев с амортизацией
• Р-Вижн 1Р-03 $RU000A10EKZ6 (16,38%) А+ на 2 года 4 месяца

По итогу: Верхняя граница нового выпуска даёт YTM около 19,56%. Это примерно 70 б.п. премии к собственной вторичке.

Внутри рейтинговой группы A+ ориентир тоже смотрится конкурентно. «НПС Капитал» 1Р1 торгуется под 19,18%, ОДК 1P3 — около 18,28%, а «АФК Система» 2Р4 даёт примерно 18,1%. То есть новое предложение от «ВИС» находится в верхней части рынка — и это выглядит очень интересно даже со спекулятивной точки зрения.

Умеренная премия в доходности сохранится при купоне не ниже 17,75%. Сам участвовать не планирую: у меня уже есть 12-й выпуск, планирую наращивать его по мере снижения цены.

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией

ВИС Финанс под 19,56% на 3,5 года: разбираем риски и условия апсайда

Система - игры в Монополию

Заглянул я тут в полугодовую отчетность Системы и заметил 10 млрд рублей в строчке с прибылью за второй квартал. В 2025 году в ней фигурировал убыток в 50 ярдов. За полугодие, правда, акционерам все равно достался убыток в 35,4 млрд. Причем сама АФК признает, что квартальный плюс обеспечили разовые факторы. Что же происходит с одним из крупнейших инвестиционных холдингов страны? Давайте разбираться.

💰 Итак, выручка за шесть месяцев 2026 года выросла на 6,5% до 639,5 млрд рублей, скорректированная OIBDA на 21,9% до 211 млрд. Операционно дочки продолжают расти, но на уровне акционеров вся эта красота растворяется. Собственный капитал, относящийся к АФК, остается отрицательным - минус 206 млрд рублей.

Главная проблема прежняя - огромный долг. Чистый долг корпоративного центра сократился на 13,8% к марту до 330,5 млрд рублей, и это первое снижение за три года. Однако консолидированный долг Группы достиг безумных 1,43 трлн. Только финансовых расходов пришлось понести за полугодие на 166 ярдов. Все это тяготит холдинг, и вот какое решение он принял.

Во втором квартале АФК закрыла сделку с ВТБ на 320 млрд рублей, заложив пакет Ozon до конца 2030 года. Ставку нам не раскрыли, да и сама суть этой сделки не совсем понятна. Формально акции остаются собственностью Системы, но конструкция хорошо показывает потребность холдинга в ликвидности. Напоминает игру в «Монополию»: если приходится закладывать свою самую жирную карточку, дела явно идут не лучшим образом.

💰 Дополнительные деньги планируют искать через IPO Медси и Cosmos. Сначала рассматриваются частные сделки, затем выход на биржу осенью 2026-го или весной 2027 года. Формально привлеченные средства должны остаться внутри самих компаний, однако пик погашений долга АФК приходится как раз на 2026–2027 годы. Поэтому вопрос, насколько долго эти деньги будут находиться в дочках, для меня остается открытым.

В итоге Система по-прежнему остается заложником собственного долга. Даже хорошие результаты дочерних компаний с трудом доходят до акционеров, потому что значительную часть заработанного забирают кредиторы. Холдингу критически необходимы дальнейший делеверидж и снижение ключевой ставки. Раньше вывод на IPO дочек сулил раскрыть акционерную стоимость, сейчас - необходимый механизм выживания холдинга.

❗️Не является инвестиционной рекомендацией

♥️ Стартуем недельку с АФК. Ставьте лайки, работаем...
$AFKS

Система - игры в Монополию

30% доходность — это плата за риск. Насколько опасны облигации Эталон?

После разбора ситуации у девелопера АПРИ самое время посмотреть, как обстоят дела у другого застройщика:

Группа «Эталон»
#ETLN — девелопер с историей с 1987 года, занимающий 12-е место в России по объёму текущего строительства. Компания специализируется на жилье классов комфорт и премиум.

Крупнейшим акционером группы на начало текущего года года являлась АФК "Система"
#AFKS (71%).

• Выручка падает — минус 10%, продажи в деньгах минус 23%. Спрос на первичном рынке охлаждается на фоне сворачивания льготной ипотеки.

• Накопленный убыток вырос с 3,2 до 16,4 млрд за полгода. Ещё полгода такими темпами — и собственный капитал (28,9 млрд) уйдёт в минус.

• Финансовые расходы — 25,2 млрд при валовой прибыли 14,6 млрд. Даже не хватает на погашение процентов, не говоря уже о прибыли.

Но есть и светлые пятна:

• EBITDA выросла на 28% — до 9,2 млрд за полгода. Сокращение административных и коммерческих расходов сработало.

• Долг сокращается — чистый корпоративный долг упал на 13% за полгода, до 72,7 млрд. Компания не просто сидит сложа руки, она гасит обязательства.

• SPO принесло 17,3 млрд — реальные деньги от акционеров, не заёмные. Кто-то поверил в перспективу.

• Премиальный сегмент растёт — продажи в натуральном выражении +117%. Пусть это пока 4% от выручки, но направление правильное.

По надёжности облигаций мнения разошлись:

• НКР в конце марта 2026-го присвоило рейтинг A-.ru со стабильным прогнозом. Отметило сильные стороны: устойчивые позиции на рынке, разнообразный портфель, большой земельный банк.

• А «Эксперт РА» уже в апреле 2026-го понизило рейтинг до ruBBB+ — тоже со стабильным прогнозом. Причина — ухудшение долговой и процентной нагрузки, падение рентабельности и риски, связанные с масштабной стройкой в 2026–2027 годах на фоне жёсткой ДКП.

Настоящей проверкой на прочность станет - 2027 год. На него приходится пик погашений — около 24,8 млрд рублей. Сразу три выпуска: 002Р-03 в апреле (6,75 млрд), 002Р-02 в сентябре (8 млрд) и 002Р-04 в ноябре (10 млрд).

При этом за первое полугодие 2026-го компания получила чистый убыток 13,2 млрд. А операционный денежный поток за ближайшие 12 месяцев, по оценкам аналитиков, покрывает лишь около 26% платежей по облигациям.

Что это значит? Чтобы закрыть 2027 год, «Эталону» придётся либо выпускать новые облигации под высокие ставки, либо продавать активы, либо идти в банки за кредитами. Простых вариантов нет.

Эмитент представлен у меня выпуском 002Р-04 $RU000A10DA74 с долей 2,24% от капитала. С учётом ранее полученных купонов позиция в плюсе на 4,4%, доходность к погашению превышает 30%. Увеличивать долю пока не хочу: если новые отчётности продемонстрируют стагнацию показателей, просадка в облигациях продолжится, а по мере приближения к пику погашения эффект паники будет усиливаться. Это стоит понимать тем, кто остаётся в позиции и ничего с ней не предпринимает.

По итогу: Проблема Эталона — не в операционном бизнесе, а в долговой конструкции. Девелопмент работает: валовая маржа 32% — нормальный показатель. Но на каждый рубль операционной прибыли приходится полтора рубля процентных расходов, а 84% долга привязано к плавающей ставке.

Отсюда вывод: ключ к спасению — снижение ключевой ставки ЦБ. При текущем уровне компания не может обслуживать долг из своей деятельности — только рефинансировать.

Если ЦБ начнёт снижать ставку во 2П2026 — процентная нагрузка упадёт автоматически. Если нет — через 12–15 месяцев у «Эталона» будет отрицательный капитал, тем самым разговоры о дефолте станут все громче.

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией

30% доходность — это плата за риск. Насколько опасны облигации Эталон?

Что от нас скрывает МГКЛ? И какие риски на себя мы берем?

В первых числах сентября облигации МГКЛ #MGKL устроили инвесторам аттракцион неслыханной щедрости: отдельные выпуски внутри дня теряли почти 30%, а доходность взлетала к 40% годовых. Спустя три недели ситуация не улучшилась — средняя доходность к погашению превышает 50%.

Те, кто давно следит за моими сделками, знают: моя публичная облигационная стратегия далека от консервативной, и в ней много ВДО. Этот эмитент у меня тоже есть — выпуск 1Р-05 $RU000A107UB5 с минимальной долей чуть больше 1%.

Последнее увеличение позиции я сделал по 632,50 рубля. Средний убыток с учетом ранее полученных купонов — минус 1,6%. Вполне комфортно при всей неопределенности вокруг МГКЛ.

Что же подорвало доверие к бумагам компании?

Спусковым крючком стало обращение Ассоциации владельцев облигаций в ЦБ с просьбой проверить качество аудита.

Главный вопрос — к сделкам по покупке других компаний и огромному гудвиллу на балансе. Простыми словами: компания покупает бизнес дороже стоимости его чистых активов, а разницу записывает как гудвилл.

На балансе МГКЛ — 2,28 млрд рублей гудвилла, что почти равно всему собственному капиталу группы. Он сформировался из трёх покупок:

• «Звезда» (гудвилл 764 млн ₽) — компания с налоговыми долгами на 319 млн ₽, заблокированными счетами и заявлением ФНС о банкротстве.

• «Технотренд» (гудвилл 319 млн ₽) — тоже налоговые долги, блокировка счетов, заявление ФНС о банкротстве.

• «Ломбард Аквамарин» (гудвилл 973 млн ₽) — куплен за 941 млн ₽ при отрицательных чистых активах (минус 32 млн ₽).

Что с рейтингом: «Эксперт РА» сначала понизил рейтинг с ruBB до ruBB-, а в сентябре 2026 года — ещё ниже, до ruB. После этого МГКЛ расторгла договор с агентством по собственной инициативе, и рейтинг был отозван.

Всего в обращении у эмитента восемь выпусков биржевых облигаций общим объёмом 3,85 млрд рублей. Публичный долг вместе с ЦФА, по данным Cbonds, — 5,9 млрд рублей.

До конца 2028 года нет ни одного погашения крупнее 250 млн рублей. Основной долговой пик — 2029–2031 годы, когда нужно вернуть около 5 млрд рублей.

Операционно бизнес выглядит бодро: За первое полугодие по МСФО: выручка выросла в 2,7 раза, до 27 млрд рублей; EBITDA прибавила 63%, до 1,81 млрд рублей; чистая прибыль выросла на 34%, до 553 млн рублей.

То есть проблема не в том, что компания перестала зарабатывать или платить по облигациям, — проблема в качестве активов, прозрачности сделок и доверии к отчётности.

По заявлению компании: все показатели отчётности, включая гудвилл, рассчитаны по МСФО и проверены аудитором.

Покупки были экономически оправданны: товарные запасы, клиентские базы, расширение розничной сети. А заявления о банкротстве отдельных дочерних компаний ещё не значит, что банкротство действительно состоится.

События, за которыми стоит следить:

• После 30 сентября инсайдеры МГКЛ снова смогут торговать своими бумагами. Начнут продавать — плохой сигнал. Мораторий продлят — тоже тревожно: значит, ЦБ что-то увидел.

• Обновление рейтинга: НРА (BB|ru|) — умеренный уровень кредитного риска, но присвоен ещё в ноябре 2025 года, до всей истории с обвалом и письмом в ЦБ.

• Погашение 1Р-01 — 29 декабря 2026. Это первый реальный тест платёжеспособности после скандала.

• Тест на обесценение — 31 декабря 2026. Если гудвилл обесценится, собственный капитал группы может стать резко отрицательным — это изменит всю картину платёжеспособности.

Что по итогу: Рынок заложил огромную премию за риск, и не без причин: отрицательный чистый капитал, непрозрачные сделки, возможное обесценение гудвилла, налоговые проблемы дочек и отсутствие рейтинга после отзыва.

Если ЦБ всё-таки проверит аудит и гудвилл обесценится — компания может потерять почти весь капитал, и это станет реальной угрозой для держателей бондов.

В следующих постах разберём ситуацию в КЛВЗ, Эталоне, БалтЛизинге. Также пишите в комментариях, каких эмитентов разобрать дальше. Постараюсь найти время и на них.

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией

Что от нас скрывает МГКЛ? И какие риски на себя мы берем?

Промомед. Отчет за 1 пол 2026 по МСФО

Тикер: #PRMD
Текущая цена: 388
Капитализация: 82.5 млрд
Сектор: Фармацевтика
Сайт: https://promomed.ru/investors

Мультипликаторы (LTM):

P/E - 9.89
P/BV - 2.85
P/S - 1.74
ROE - 28.8%
ND/EBITDA - 1.59
EV/EBITDA - 6.03
Акт/Обяз - 1.52

Что нравится:

✔️выручка выросла на 75.7% г/г (13 → 22.8 млрд);
✔️чистая прибыль выросла на 82.6% г/г (1.4 → 2.6 млрд).

Что не нравится:

✔️отрицательный FCF уменьшился в 3.7 раза г/г (-1.4 → - 5.1 млрд);
✔️чистый долг увеличился на 30.5% п/п (22.7 → 29.5 млрд). ND/EBITDA ухудшился с 1.48 до 1.59;
✔️нетто фин расход увеличился на 37.4% п/п (2.4 → 3.3 млрд);
✔️слабое соотношение активов и обязательств.

Дивиденды:

Источником выплаты является скор. чистая прибыль по РСБУ. Размер выплаты зависит от ND/скор. EBITDA LTM:
- не менее 50%, если <= 1;
- не менее 25%, если > 1 и <= 2;
- не менее 15%, если > 2 и <= 2.5;
- если показатель > 2.5, то решение принимает совет директоров.

За 2026 год промежуточных выплат не ожидается.

Мой Итог:

Количество препаратов в портфеле за полгода увеличилось с 364 до 379. Изменения долей в выручке:
- препараты эндокринологии и онкологии (76 → 83%);
- инновационные препараты (74 → 85%);
- биотех препараты (72 → 80%);
- ЖНВЛП (60 → 37%).

Выручка сильно прибавила за счет увеличение продаж более высокотехнологичных и маржинальных продуктов. В разрезе по видам препаратов (г/г в млрд):
- эндокринология +246.8% (4.7 → 21.6);
- онкология -39.5% (4.3 → 2.6);
- прочие 0% (4 → 4).

Эндокринология с его препаратами для терапии ожирения и сахарного диабета (Велгия, Велгия Эко, Квинсента, Семальтара) продолжает оставаться основным драйвером выручки. Кстати, Велгия и Велгия Эко начали поставлять в Беларусь. В онкологии снижение связано с изменением плана первичных отгрузок поставщикам: в 2026 году ключевые для Компании тендеры сосредоточены во 2 полугодии.

Чистая прибыль увеличилась на фоне роста выручки, улучшения операционной рентабельности с 26.8 до 30.5% и снижения эф. ставки налога на прибыль (26.5% vs 28.2% в 1 пол 2025). При этом на результаты оказывает давления возрастающий нетто фин расход (+89.9% г/г, 1.7 → 3.3 млрд).

FCF продолжает все больше уходить в отрицательную зону. Причины - уменьшение отрицательного OCF (-142.3% г/г, -0.7 → -1.8 млрд) и высокий рост кап. затрат (+417% г/г, 0.6 → 3.3 млрд). Интересный момент, что ранее было заявление, что Промомед прошел пик инвестиционной активности, но по последней информации в 2026 инвестиции будут удвоены относительно прошлого года (9.4 млрд vs 4.56 млрд).
Долговая нагрузка увеличилась, несмотря на рост EBITDA. В этом полугодии чистый долг вырос быстрее.

Планы Промомед на 2026 год:
- выручка +60%;
- рентабельность по EBITDA 45%;
- рентабельность по чистой прибыли 20%;
- ND/EBITDA < 2.5.

Если смотреть на полугодие, то пока выполняется только половина плана (выручка и ND/EBITDA), а по рентабельности "недолет" (по EBITDA - 33.7%, по чистой прибыли - 11.4%). Скорее всего, 2 полугодие получится сильнее в плане рентабельности (аналогично было в 2025).
В таком случае Промомед за 2026 заработает прибыль около 12.2 млрд, что дает P/E 2026 = 6.75. В соответствии с див. политикой, если компания удержит ND/EBITDA меньше 2, можно ожидать дивиденд в районе 14.36 руб (ДД 3.7% от текущей цены).

Несмотря на лучшие темпы роста, форвардная оценка P/E на 2027 остается выше, чем у Озон Фармацевтики. Также минусом в сравнении с конкурентом из сектора является наличие отрицательного FCF. Див. доходность примерно одинаковая у обеих компаний. Возможно, Промомед сможете еще сильнее "выстрелить" за счет других препаратов (уже проводятся клинические исследования инновационного препарата против ВИЧ-инфекции). Но это такой сектор, что такой "выстрел" может быть в любой компании.

По вышеозвученным причинам акций Промомеда нет в портфеле, а выбор сделан в пользу Озон Ф. Прогнозная справедливая стоимость - 530 руб.

*Не является инвестиционной рекомендацией

Более подробная информация по портфелю в моем Телеграме

Промомед. Отчет за 1 пол 2026 по МСФО

Эра кризиса: почему российский рынок акций застрял в боковике и как инвестору обойти инфляцию

Российский фондовый рынок переживает второе в своей истории «потерянное десятилетие». Если в октябре 2021 года рублевый индекс МосБиржи штурмовал исторический пик выше 4290 пунктов, то к 2026 году он балансирует в затяжном боковом коридоре на уровнях 2200–2250 пунктов. Долларовый индекс РТС и вовсе находится вблизи отметок 800 пунктов — это треть от докризисного максимума 2008 года.

Ситуация до боли напоминает период 2007–2015 годов, когда рынок не рос годами из-за сырьевого перекоса и геополитических шоков. Однако текущий цикл стагнации, который вероятно продлится как минимум до 2030 года, имеет гораздо более жесткие фундаментальные причины. Классическая пассивная стратегия «купил индекс и держи» в этих условиях ведет к гарантированному обесцениванию капитала из-за инфляции. Инвесторам необходима смена парадигмы.

1. Три всадника рыночной стагнации или почему широкий рынок акций потерял импульс к росту и вряд ли восстановит его в ближайшие годы?

Можно выделить три ключевых фактора затяжного бокового:

Конкуренция с безрисковой доходностью. Экстремально высокая ключевая ставка Банка России удерживает доходности по банковским депозитам и краткосрочным облигациям (ОФЗ, фонды денежного рынка) на двузначных уровнях. Для долгосрочного инвестора покупка акций теряет экономический смысл: зачем брать на себя корпоративные и рыночные риски бизнеса, если можно зафиксировать гарантированную высокую доходность в инструментах с фиксированным доходом? Капитал массово утекает из акций.

Налоговое и регуляторное давление на эмитентов. Крупный российский бизнес (основа индекса) функционирует в условиях масштабной перестройки логистики и потери премиальных западных рынков сбыта. Одновременно с этим растут фискальные изъятия: надбавки к НДПИ, курсовые пошлины и налог на прибыль сжимают чистую рентабельность. Деньги, которые раньше направлялись на дивиденды и развитие, уходят на покрытие издержек и налоги.

Отсутствие институционального «топлива». До 2022 года локомотивом роста рынка выступали иностранные фонды-нерезиденты. Их уход и последующая заморозка активов изолировали внутренний контур. Внутренний розничный инвестор, лишенный поддержки со стороны крупных западных денег, физически не способен вытолкнуть индекс из многолетнего боковика.

2. Кризис пассивного инвестирования в акции

В «золотую эпоху» мировых рынков доминировал подход долгосрочного индексного инвестирования. В условиях РФ вероятно до 2030 года этот метод не работает. В номинальном выражении рублевый индекс может демонстрировать слабый подъем за счет общей инфляции и переоценки валютной выручки экспортеров при ослаблении рубля. Однако в реальном выражении (с поправкой на рост цен) пассивный инвестор в индекс широкого рынка будет нести убытки.

В условиях, когда традиционные дивидендные фишки стагнируют, а экономика переходит на рельсы жесткого регулирования, ценность приобретает не владение бизнесом как таковым, а скорость адаптации и диверсификация по классам активов.

Исторически российский рынок привлекал инвесторов своей уникальной, сверхвысокой дивидендной доходностью. Акции покупали не ради роста курсовой стоимости, а ради стабильного денежного потока. В текущем эта модель парализована по ряду причин:

Рост нерыночных изъятий при котором государство как мажоритарный акционер или регулятор все чаще предпочитает изымать сверхприбыль крупного бизнеса напрямую в бюджет через фискальные механизмы. Эти деньги изымаются до распределения дивидендов, напрямую ущемляя интересы частных миноритарных акционеров.

Капитальные затраты (CapEx) становятся символом выживания а не расширенного роста. Корпоративный сектор вынужден тратить гигантские средства не на экспансию и захват новых рынков, а на поддержание операционной деятельности в условиях жестких санкций: замену западного оборудования, перестройку логистических цепочек, создание независимой платежной инфраструктуры и локализацию софта. Рост инвестиционных программ происходит за счет сокращения свободного денежного потока (FCF), из которого и платятся дивиденды.

Огосударствление и жесткое регулирование при котором в экономике опережающими темпами растет доля государственного сектора и госзаказа. Стратегическая цель менеджмента таких компаний смещается с максимизации рыночной капитализации и защиты прав акционеров на выполнение государственных задач. В этих условиях дивидендная политика становится непредсказуемой и может быть изменена или заморожена в любой момент.


3. В поисках альфы: переход к количественным стратегиям

Если широкий рынок акций не дает доходности, инвестор вынужден искать инструменты, генерирующие так называемую «альфу» — доходность выше рыночной. Одним из немногих математически обоснованных решений в эру боковика становится переход от покупки акций к мульти рыночным алгоритмическим стратегиям автоследования.

Ярким примером трансформации подхода является количественная стратегия «Алгебра» на платформе БКС Финтаргет.

Пока ценовой Индекс МосБиржи за 2026 год снижался более чем на 23%, математические модели позволили данной стратегии показать устойчивую доходность. С момента запуска в июле 2024 года её накопленная чистая прибыль к осени 2026 года составила более 62% при среднегодовом показателе (CAGR) на уровне 25%.

Эффективность такого подхода в период до 2030 года базируется на четырех столпах:

1. Заработок на глобальных трендах без инфраструктурного риска. Вместо покупки акций локальных компаний стратегия использует деривативы (фьючерсы) на ликвидные мировые бенчмарки, такие как индекс Nasdaq. Это позволяет российскому инвестору легально зарабатывать на росте мирового технологического сектора внутри защищенного контура Мосбиржи.

2. Использование сырьевой волатильности. Боковик в акциях не отменяет сильных движений в биржевых товарах. Краткосрочная торговля фьючерсами на природный газ или нефть позволяет извлекать прибыль как из падения, так и из роста цен.

3. Защита от девальвации. Базовый тренд на ослабление рубля отыгрывается через позиционирование во фьючерсах на валютные пары (юань/рубль), что автоматически индексирует рублевую стоимость портфеля при скачках валютных курсов.

4. Монетизация высоких ставок. В периоды рыночной неопределенности свободный кэш (выше необходимого гарантийного обеспечения по фьючерсам) не лежит без дела, а автоматически паркуется в фонды денежного рынка. Это позволяет получать доход на уровне ключевой ставки ЦБ, сохраняя ликвидность для сделок.

Период до 2030 года потребует от участников рынка жесткой дисциплины. Время, когда можно было купить бумаги «Газпрома» или «Сбера» и рассчитывать на стабильный обгон инфляции, временно ушло.

Чтобы сберечь и приумножить капитал в эпоху изоляции и высоких ставок, инвесторам придется отказаться от классического долгосрочного владения акциями в пользу динамических, алгоритмических моделей, способных зарабатывать на сырье, валютных колебаниях и глобальных трендах.

Доступ к стратегии Алгебра по ссылке

МТС. Отчет за 2 кв 2026 по МСФО

Тикер: #MTSS
Текущая цена: 186.15
Капитализация: 372 млрд
Сектор: Телеком
Сайт: https://ir.mts.ru/home

Мультипликаторы (LTM):

P/E - 3.52
P/BV - 10.73
P/S - 0.44
ROE - 304.7%
ND/OIBDA - 2.13
EV/OIBDA - 3.36
Акт/Обяз - 1.02

Что нравится:

✔️выручка выросла на 9.2% г/г (195.4 → 213.5 млрд);
✔️нетто фин расход уменьшился на 8.1% г/г (31.6 → 29.1 млрд);
✔️чистая прибыль выросла в 18.9 раз г/г (3.6 → 67.9 млрд).

Что не нравится:

✔️отрицательный FCF (без учета банка) -84.9 млрд против +62.2 млрд в 1 пол 2025;
✔️чистый долг вырос на 31% к/к (492.5 → 645.2 млрд). ND/OIBDA ухудшился с 1.69 до 2.13;
✔️активы чуть больше обязательств.

Дивиденды:

Ожидается принятие новой див. политики.

Мой итог:

Сравнение сегментов (г/г в млрд):
- телеком +11.7% (122.5 → 136.8);
- розничный бизнес +29.5% (10.5 → 13.6);
- финтех -18.3% (43.2 → 40.5);
- рекламные технологии +14.9% (16.8 → 19.3);
- MWS +8.7% (13.8 → 15);
- медиахолдинг +6.2% (6.5 → 6.9);
- прочее и ВГР +5.1% (-17.8 → -18.7).

Телеком, как основной сегмент, продолжает показывать хорошую динамику (прирост лучше прошлого года). Абонентская база в РФ за год выросла на 1.2 млн до 84.1 млн человек. Выручка финтеха уменьшилась на фоне снижения процентных ставок, хотя банк во 2 квартале показал сильные результаты. Так можно отметить, что лучшую динамику относительно прошлого года показали MWS и розничный бизнес. За полгода выручка выросла на 11.8% г/г (370.9 → 414.7 млрд).

Чистая прибыль выросла почти в 19 раз, но причина здесь в продаже 49.9% доли ООО «Башенная инфраструктурная компания». "БИК" продали в ЗПИФ под управлением УК «Доверительная». И при этом МТС остаётся долгосрочным арендатором инфраструктуры БИК на рыночных условиях. Компания не указала значение скор. прибыли, но можно предположить, что суммы продажи повлияли на прочие операционные и неоперационные доходы (выросли на 12.7 и 54.3 млрд, соответственно).

FCF (без учета банка) по классическому расчету ушел сильно в отрицательную зону на фоне также отрицательного OCF (+90.3 → -53.3 млрд) и увеличения кап. затраты на 12.6% г/г (28.1 → 31.6 млрд). По данным МТС FCF (без учета банка) -2.8 млрд против -16.6 млрд в 2 кв 2025 (из долга вычитают также долгосрочные депозиты, свопы и хеджирующие инструменты). По Capex компания предупреждала, что в 2026 он будет выше 2025 года и пока так и есть (75.9 млрд vs 62.4 в 1 пол 2025). Вообще, пик затрат ожидается в 2026 и частично в 2027 годах.

Долговая нагрузка снова увеличилась, несмотря на рост EBITDA. Долг по займам и обязательства по аренде выросли быстрее. При этом, правда, уменьшился нетто фин расход, но он все равно остается значительным (во 2 квартале составил 60% от операционной прибыли).

Основная интрига, которая должна разрешиться в ближайшее время - новая дивидендная политика компании. В текущей редакции она делал из МТС квазиоблигация, но что будет в рамках новой, непонятно. С одной стороны, материнской АФК Система нужны деньги и она может их поднимать из "дочки". С другой стороны, МТС также необходимо погашать большой долг. По предварительной информации компания может отказаться от фиксированной выплаты и перейти на более частые выплаты.

В 2026 году компания планирует получить 850 млрд выручки, но с учетом результатов 1 полугодия итог, скорее всего, будет лучше. При рентабельности в 6% можно ожидать прибыль в районе 106 млрд (P/E 2026 = 3.51). Выглядит интересно, но не стоит забывать про огромное влияние разового дохода от продажи доли "БИК" (без этого P/E 2026 будет примерно 7.14).

В общем, все сейчас упирается в новую див. политику. Если она будет привязана к результатам, то там надо считать и прикидывать интересна ли акция или нет. Если же останется фиксированная выплата от 30 руб и выше, то по текущим ценам МТС будет интересной дивидендной историей с доходностью 16%.

*Не является инвестиционной рекомендацией

Более подробная информация по портфелю в моем Телеграме

МТС. Отчет за 2 кв 2026 по МСФО

«Норильский никель» осторожно выходит из дивидендной паузы

Решение совета директоров «Норильского никеля» рекомендовать собранию его акционеров выплатить дивиденды по итогам января-июня 2026 года вызвало неординарную реакцию не только на фондовом рынке, но и во всем инвестиционном сообществе.

Ее проявлением стало неожиданное снижение курса его акций (после распространения в прессе сообщения компании) со 122,1 до 115,74 рублей, продлившееся всего один день и сменившееся ростом до 119,54 рублей, равно как и критика дивидендной политики «Норильского никеля».

Суть ее сводится к следующему: «Норильский никель» почти три года не плативший дивиденды, теперь намерен их возобновить, вот только их величина за первую половину 2026 года составит 1,85 рубля за ценную бумагу. Для сравнения, по результатам девяти месяцев 2023 года дивиденд равнялся 915,33 рублей.

Вместе с тем из виду упускается ряд важных моментов, связанных с деятельностью «Норильского никеля». Прежде всего стоит упомянуть очень непростую конъюнктуру глобального рынка цветных и драгоценных металлов, например, в 2023 году цены на никель на ведущих мировых площадках обвалились с 29,256 до 15,907 тыс. долларов за тонну и в дальнейшем продолжив спад - в 2025 году был зафиксирован минимум в 14,820 тыс. долларов, после чего стоимость металла пошла вверх и сегодня находится в районе 16,673 тыс. долларов.

Аналогичным образом вели себя цены на платину и палладий, исключением стала лишь медь, демонстрирующая в течение трех лет постепенное подорожание и ныне находящаяся на отметке 14,4 тыс. долларов за тонну.

Динамика цен прямо влияет на доходы «Норильского никеля». В 2023 году его выручка сократилась на 15% до 14,4 млрд долларов, чистая прибыль - почти в два раза до 2,9 млрд долларов, чистый оборотный капитал - на 23% до 3,1 млрд долларов, чистый долг - на 18% до 8,1 млрд долларов.

В 2025 году выручка увеличилась на 10% до 3,8 млрд долларов, чистая прибыль - на 36% до 2,5 млрд долларов, чистый долг - на 6,4% до 9,1 млрд долларов.

В таких условиях «Норильский никель» реализовывал целый комплекс затратных инвестиционных проектов, суммарно тратя на них от 2,4 до 3 млрд долларов в год. Среди них - «Серная программа», направленная на кардинальное уменьшение выбросов диоксида серы на металлургических заводах «Норильского никеля» и большой спектр проектов социальной направленности в регионах присутствия компании.

Одновременно «Норильский никель» кардинально перестраивал логистические маршруты на фоне геополитической напряженности, переориентировал сбыт цветных и драгоценных металлов с Европейского Союза на Китай и другие государства, переформатировал закупки техники и оборудования с иностранных поставщиков на российские предприятия. Плюс были колебания валют и повышение ключевой ставки, достигшее пика в 2024 году и давившее на проценты по заемным средствам.

Как следствие, «Норильскому никелю» попросту не имело экономического смысла выплачивать дивиденды, тратя на них собственные доходы и привлеченные средства. Для него было стратегически правильным сконцентрироваться на выполнении ранее намеченных планов, не откладывая их в долгий ящик, поскольку экономическая ситуация в мире менялась очень быстро и не было гарантий отсутствия ее ухудшения.

Теперь же конъюнктура на глобальном рынке цветных и драгоценных металлов попозитивнее, чем три года тому назад, и обеспечена стабильность их продаж вне зависимости от действий властей Европейского Союза и США, пройден пик инвестиционных затрат и выстроены надежные логистические пути, поэтому «Норильский никель» осторожно вернулся к практике дивидендных выплат.

Решение его совета директоров следует рассматривать как важный элемент социальной политики «Норильского никеля» - все его сотрудники выступают держателями его акций через ранее распределенные среди них цифровые финансовые активы и имеют полное право на получение доли от чистой прибыли. И, наконец, нельзя исключать дивидендов по итогам июля-декабря 2026 года - для них уже есть необходимые предпосылки.

🗼 ИнвестВзгляд: ФСК Россети, когда дешевизна — это не скидка, а диагноз.

paywall
Пост станет доступен после оплаты

Байбэк: почему выкуп акций — сигнал для инвестора и когда он выгоднее дивиденда

Когда компания объявляет программу обратного выкупа, рынок часто реагирует коротким ростом. Инвестор видит заголовок «выкупит свои акции на N миллиардов» и читает его как знак уверенности менеджмента. Иногда так и есть. Часто — нет: часть программ лишь закрывает размытие от опционов сотрудникам, часть финансируется долгом на пике оценки, часть так и остаётся неисполненной авторизацией.
Ниже — прикладной разбор для читателя фондового рынка. Сначала механика байбэка и правила чтения сигнала. Затем сравнение с дивидендом: налоги, денежный поток инвестора и причина, по которой крупный капитал чаще предпочитает выкуп.

Что такое байбэк
Байбэк (share buyback, share repurchase) — покупка компанией собственных акций. Деньги уходят с баланса, бумаги погашают либо оставляют на балансе как казначейские. Для акционера, который не продаёт, экономический смысл простой: его доля в прибыли и в голосах растёт, потому что знаменатель — число акций в обращении — сокращается.
Удобная метафора — пирог. Дивиденд отрезает начинку и кладёт её инвестору на тарелку: пирог стал меньше, зато на счёте появились деньги. Выкуп забирает чужие куски из раздачи. Пирог чуть уменьшился, ваш кусок стал относительно больше. Кэша на карту не пришло, зато вы владеете большей долей того же бизнеса.
Важно сразу отделить миф от арифметики. Байбэк сам по себе не создаёт стоимость. Он перераспределяет уже созданную. Если акцию выкупают дешевле внутренней стоимости бизнеса, оставшиеся акционеры богатеют. Если дороже — они по сути доплачивают тем, кто вышел.

Как компании выкупают бумаги
• С открытого рынка. Самый частый формат: брокер эмитента постепенно покупает акции на бирже. Можно ускоряться на просадках. Для котировки это дополнительный спрос, но не гарантия роста: программы растягивают на месяцы и годы.
• Тендер. Компания называет объём и ценовой коридор, акционеры сами решают, сдавать бумаги или нет. Сигнал сильнее: менеджмент фиксирует цену, которую считает приемлемой.
• Ускоренный выкуп (ASR). Банк сразу поставляет эмитенту крупный пакет, а затем сам докупает бумаги на рынке. Формат любят американские blue chips, когда нужно быстро сжать число акций.
Отдельно смотрите судьбу выкупленных бумаг. Погашение — честный байбэк для оставшихся: акций стало меньше навсегда. Казначейский пакет можно снова выпустить под опционы, сделку M&A или продажу в рынок. Пока бумага лежит «в столе», формально она не голосует и не получает дивиденд, но это не уничтожение.

Главный фильтр качества
Смотрите не сумму программы в релизе, а динамику diluted shares outstanding за 3–5 лет. Если компания «выкупает» на миллиарды, а число акций почти не падает, байбэк в основном компенсирует stock-based compensation. Это оплата труда через акционерный капитал, а не возврат денег владельцам.

Зачем это делают
Честные мотивы известны. У бизнеса есть свободный денежный поток, который нельзя реинвестировать с доходностью выше стоимости капитала — излишек возвращают владельцам. Выкуп гибче дивиденда: его можно свернуть в кризис без ритуального шока от «резки выплаты». Для держателя, который не продаёт, налог не возникает в момент программы. Часть выкупа закрывает размытие от акций сотрудникам. Наконец, менеджмент может считать бумагу дешёвой и ставить на это деньги компании.
Сомнительные мотивы встречаются не реже. KPI топ-менеджмента часто завязаны на EPS и на динамику котировки: выкуп механически поднимает прибыль на акцию даже при стагнирующей прибыли. Выкуп в долг на пике мультипликаторов украшает отчётность сегодня и ослабляет баланс завтра. Ещё хуже, если ради поддержки акции режут R&D, ремонт мощностей и качество продукта — тогда программа проедает будущее.


Почему это сигнал и как его читать
Классическая теория асимметрии информации исходит из того, что менеджмент знает о бизнесе больше рынка. Отдать живые деньги за собственные акции — дорогое действие. Дешёвый сигнал — фраза «мы верим в будущее». Дорогой — перевод кэша со счёта компании продавцам. Поэтому в среднем рынок позитивно встречает анонс.
За двадцать лет сигнал ослаб. В США выкуп стал рутиной: в 2025 году компании S&P 500 направили на байбэки порядка $1 трлн — больше, чем на дивиденды. Когда программу запускают почти все и всегда, анонс чаще означает «есть кэш и привычка», а не «бумага катастрофически дешева». Читать нужно качество, не факт пресс-релиза.
Правило Уоррена Баффетта до сих пор лучшее в учебнике. Berkshire Hathaway выкупает свои бумаги, только если есть запас ликвидности и акция торгуется с заметным дисконтом к внутренней стоимости, посчитанной консервативно. Для оставшихся акционеров выкуп выше этой стоимости — подарок уходящим. Между 2018 и 2024 гг. конгломерат направил на свой сток десятки миллиардов долларов; в 2025-м, в последний год Баффетта как CEO, выкупы почти остановили, оставив кэш преемнику. В 2026-м Грег Абель программу перезапустил. Дисциплина важнее привычки.

Зелёные флаги
• Источник денег — устойчивый свободный денежный поток, а не новый долг. FCF покрывает дивиденды и выкуп, чистый долг не раздувается.
• Diluted share count снижается не на доли процента, а заметно и несколько лет подряд.
• Оценка в момент покупок не выглядит эйфоричной относительно собственной истории компании (P/E, EV/EBIT, FCF-yield).
• Инсайдеры не продают крупные пакеты параллельно программе. Ещё лучше, если докупают.
• Инвестпрограмма жива: capex и R&D не принесены в жертву котировке. Остановка выкупа ради проекта с более высокой ожидаемой доходностью — тоже взрослый сигнал.
• Бумаги погашают, а не бесконечно складывают в treasury под будущие опционы.
• Есть отчётность об исполнении: сколько купили, по какой средней цене, какая доля программы закрыта. Авторизация — потолок, не обязательство.

Красные флаги
• Выручка и операционная прибыль стагнируют или падают, а объём выкупа растёт. EPS рисуют через знаменатель.
• Программа финансируется долгом при дорогой оценке.
• Число акций не падает: миллиарды уходят на компенсацию опционов.
• ROE взлетает, потому что собственный капитал сжимают выкупом. Иногда equity уходит к нулю и ниже — это не качество бизнеса, а арифметика.
• В истории эмитента уже были выкупы незадолго до обвала модели. Байбэк не лечит сломанный продукт.

Как это выглядит у крупных эмитентов
Apple (NASDAQ:AAPL) при Тиме Куке вернула акционерам сотни миллиардов долларов выкупом. За десятилетие компания стала крупнейшим покупателем собственных бумаг в мире: в 2025 году на программу ушло около $92 млрд, даже после небольшого сокращения на фоне торговых шоков. При капитализации в несколько триллионов авторизация на $100 млрд — это примерно 2% компании за цикл. За квартал эффект почти незаметен. За десять лет держатель, который не продавал, обнаруживает заметно большую долю бизнеса с высокой рентабельностью капитала. Слабое место то же, что у всего крупного техсектора: часть выкупа закрывает опционы. Смотреть нетто-снижение числа акций.
На российском рынке байбэк до сих пор исключение, поэтому анонс читают громче, чем сопоставимую программу в США.


Банк Санкт-Петербург (MOEX:BSPB) ближе к «выкупу здорового человека»: повторяющиеся программы, прямая формулировка о недооценке, погашение бумаг, заметная доля относительно капитала. На другом полюсе — программы Яндекса, HeadHunter, Т-Технологий и ряда IT-имён 2025–2026 годов, где объём часто скромный относительно free-float, а цель ближе к компенсационному контуру. Читать их как безусловный buy-сигнал нельзя. Обзоры брокеров по коррекции 2026 года показывают ожидаемое: выкуп точечно поддерживает бумагу и не держит её против всего рынка, если ломается фундаментальная картина.

Короткая арифметика
У компании 100 акций, прибыль 100, цена 10, капитализация 1 000, свободный кэш 100. EPS = 1, P/E = 10.
Дивиденд на все 100 единиц кэша оставляет 100 акций. Инвестор получает рубль на бумагу минус налог, доля не меняется.
Выкуп 10 акций по 10 оставляет 90 бумаг. EPS ≈ 1,11. Доля держателя, который не продал, вырастает с 1/100 до 1/90. Если рынок сохранит тот же P/E, справедливая цена акции подрастает. Часть эффекта уже могла сидеть в котировке как премия за кэш на балансе.
Тот же кэш при цене 20 купит только 5 акций. EPS вырастет слабее, а компания отдаёт дорогой актив. Если внутренняя стоимость была 12, оставшиеся акционеры теряют: рубль бизнеса куплен дороже рубля. Практический вывод: важны не «миллиарды в заголовке», а процент капитала и оценка входа.

Байбэк против дивиденда
Оба инструмента — краны из одного бака. Свободный кэш возвращают владельцам после долга, капекса и запаса прочности. Спор «что лучше вообще» бессмыслен. Спор «что лучше вам» решается качеством аллокации внутри компании, ценой акции и вашим налоговым и кассовым профилем.
Коротко: дивиденд — обещание, выкуп — решение. Обещание рынок наказывает за нарушение, поэтому зрелые «аристократы» держат выплату священной, а выкуп используют как гибкий сверхурочный канал. Технологические компании часто делают наоборот: маленький дивиденд и большой байбэк. Это не мораль, а культура капитала и налоговая математика держателей.

Налоги: здесь прячется разница
В США десятилетиями выкуп был налоговым аристократом. Дивиденд — событие здесь и сейчас для каждого держателя. Выкуп для того, кто не продаёт, — ноль налога сегодня. Прирост реализуется когда угодно: через год, через двадцать лет, иногда через наследство. Отсрочка — беспроцентный кредит государства. Чем длиннее горизонт и чем больше сумма, тем дороже этот кредит в пользу байбэка. Даже после 1% акциза на нетто-выкупы в США эффективная нагрузка на возврат капитала через repurchase в среднем остаётся ниже, чем через дивиденд. Для пенсионных и прочих льготных счетов преимущество схлопывается: им всё равно, в какой форме пришёл кэш.

У российского частного инвестора два разных налоговых мира. Дивиденды — отдельная база. Для резидента обычно 13% в пределах установленного порога годового дивидендного дохода и 15% с превышения; налог удерживают при выплате. Льгота долгосрочного владения на дивиденды не действует. ИИС их, как правило, тоже не освобождает: даже на ИИС-3 «вычет на доход» на дивидендную выплату не распространяется.


Рост курсовой стоимости работает иначе. Налог возникает только при продаже и только с прибыли. Для биржевых бумаг, купленных после 1 января 2014 года, при владении от трёх лет доступна льгота долгосрочного владения: прибыль можно освободить в пределах 3 млн рублей за каждый полный год (три года — до 9 млн и далее по шкале). Плюс вычеты ИИС на взнос и/или на инвестиционный доход. Пороги прогрессии и детали льгот менялись — перед сделкой их нужно сверять с актуальной редакцией НК РФ.

Следствие одинаково в обеих юрисдикциях. Дивиденд каждый год принудительно достаёт налог и уменьшает капитал, который мог бы работать дальше. Выкуп позволяет сидеть в позиции, наращивать долю и откладывать налог — а при выполнении условий ЛДВ частично или полностью его обнулить. Чем выше предельная ставка и чем больше счёт, тем дороже «налог каждый год» относительно «налога когда-нибудь или никогда».

Пример на 100 000 рублей возврата капитала
Дивиденд: на счёт приходит около 87 000 после 13%. Чтобы сохранить долю, эти деньги нужно снова вложить — уже после налога, с комиссией и риском цены. Выкуп: инвестор ничего не продаёт, налог сегодня равен нулю, доля чуть растёт. Через пять лет при выполнении условий ЛДВ продажа может пройти без НДФЛ в пределах лимита. Это не аргумент «игнорировать дивидендных эмитентов». Это объяснение, почему крупный капитал любит компании, которые умеют оставлять стоимость внутри акции.

Почему состоятельные инвесторы чаще выбирают выкуп
Это не презрение к дивиденду. Это набор причин, которые усиливаются с размером капитала.
• Контроль момента налога. В налогооблагаемом счёте принудительное событие стоит дорого. Дивиденд нельзя «не получить». Продажу после выкупа можно не делать годами.
• Сложный процент на всю сумму. Если бизнес с высокой отдачей на капитал оставляет рубль внутри и сжимает число акций, рубль продолжает работать в той же машине. Дивиденд вытаскивает его в кэш, где он часто лежит хуже.
• Качество байбэк-компаний. Корзина активных американских программ последнего десятилетия (Apple, Microsoft, Alphabet, Meta) обгоняла классических дивидендных аристократов не потому, что выкуп магический, а потому что выкупали в основном бизнесы с высокой рентабельностью капитала.
• Гибкость потребления. Семейный офис, которому нужны деньги на жизнь, продаёт 0,5–1% портфеля в год — «самодельный дивиденд» — и выбирает, какой лот и в какой налоговый год закрывать.
Честный слой, о котором нельзя молчать: топ-менеджмент с опционами тоже любит выкуп, потому что растут EPS и часто котировка. Инвестор обязан отделять этот агентский мотив от мотива владельца. Совпадение интересов бывает. Автоматическим оно не является.
Когда дивиденд лично вам выгоднее
• Нужен регулярный кэш, и продавать кусок позиции психологически или технически неудобно — пенсия, рентный портфель, «мне платят».
• Основной капитал уже в льготной оболочке, где налоговое преимущество выкупа сжимается. Тогда решает качество бизнеса, а не форма выплаты.
• Менеджмент хронически выкупает на максимумах, в долг, без снижения share count. Честный дивиденд в таком случае лучше: вам хотя бы отдали кэш, а не сожгли его в переплате за свою бумагу.
• Бизнес зрелый, роста почти нет, кэш стабильный. Здесь дивиденд ещё и дисциплинирует совет директоров: меньше соблазна строить империю ради эго.

Лучшие советы директоров не выбирают религию. Ставят дивиденд на уровень, который бизнес выдержит в плохой год, а излишек удачного года возвращают выкупом — и только если цена не выглядит абсурдной. Так устроен гибридMicrosoft и многих банков после стресс-тестов. Так же звучит логика Berkshire: сначала крепость баланса и покупка чужого отличного бизнеса, и только если свой сток «слишком дёшев» — выкуп себя.
Что делать, когда программу объявили
1. Это возврат излишка или замена роста?
2. По какой оценке покупают — как хозяин или как человек с KPI на EPS?
3. Падает ли diluted share count?
4. Что одновременно происходит с долгом, capex и сделками инсайдеров?
5. Вам лично нужен кэш или нужна доля? От ответа зависит, радоваться дивиденду или выкупу.
Покупать «на заголовке» автоматически не стоит: короткий всплеск после анонса часто съедает премию сигнала. Если тезис по компании жив и флаги зелёные, держателю можно ничего не делать — выкуп работает без его участия. Если нужен кэш, а эмитент ушёл в байбэк вместо выплаты, заранее решить, какую долю портфеля будете «самодивиденить» продажами и в какие налоговые окна. Если флаги красные, анонс может быть поводом уйти, пока премия сигнала ещё в цене.

Итог
Байбэк — способ вернуть владельцам излишек кэша и автоматически увеличить долю тех, кто остался. Как сигнал он ценен, когда дорог: живые деньги, разумная цена, падающее число акций, живой бизнес и непротиворечивое поведение инсайдеров. Как сигнал он пуст, когда дешев: релиз, долг, опционы, пик мультипликаторов.
Дивиденд лучше тому, кому нужны деньги и предсказуемость. Выкуп лучше тому, кому нужен сложный процент, контроль налога и доля в сильном бизнесе на долгие годы. Поэтому крупный капитал, который не проедает портфель, так часто голосует за компании, умеющие покупать себя недорого и не обещать лишнего.
Взрослый подход — не выбирать сторону в споре «дивиденды vs buyback», а задать два скучных вопроса. Эта компания создаёт стоимость быстрее, чем уничтожает её плохим аллокейшном? Мне сейчас нужен кэш или доля? Ответы стоят дороже любого заголовка про рекордную программу выкупа.

Дисклеймер
Материал носит исключительно информационный и образовательный характер и не является индивидуальной инвестиционной рекомендацией в смысле федерального законодательства РФ, офертой или прогнозом доходности. Упоминание эмитентов и тикеров приведено для иллюстрации и не означает рекомендации покупать или продавать соответствующие бумаги. Налоговое законодательство меняется; ставки, пороги прогрессии, условия ЛДВ и ИИС необходимо сверять с актуальной редакцией Налогового кодекса РФ. Прошлые программы выкупа и историческая динамика не гарантируют будущего результата. Инвестиции в акции связаны с риском потери капитала.

Байбэк: почему выкуп акций — сигнал для инвестора и когда он выгоднее дивиденда

Почему растет стоимость контейнерных перевозок?

Стоимость контейнерных перевозок летом 2026 года выросла настолько быстро, что на отдельных направлениях разница с февральскими ставками измеряется уже не десятками процентов, а в несколько раз.

По данным Xeneta на 12 августа, перевозка 40-футового контейнера из Дальнего Востока на западное побережье США в среднем стоила $6 965, на восточное — $10 249. По сравнению с 28 февраля ставки выросли соответственно на 271% и 287%. На направлении Азия — Северная Европа рост составил 121%, до $4 909 за FEU.

При этом говорить о возвращении абсолютных рекордов пандемии пока рано. Глобальный Drewry World Container Index на 13 августа находился на уровне $4 339 за 40-футовый контейнер. Это очень дорогой рынок относительно начала 2026 года, но структура нынешнего скачка отличается от 2021-го: судов в мире достаточно, зато значительная часть доступной мощности теряется из-за пробок, изменения маршрутов, дорогого топлива и управления вместимостью со стороны перевозчиков.

Именно поэтому нынешнюю ситуацию правильнее называть не глобальным дефицитом контейнеров, а дефицитом доступной контейнерной мощности там и тогда, где она нужна грузоотправителю.

Сколько сейчас стоит перевезти контейнерЦены сильно различаются в зависимости от маршрута и методики расчета индекса.

Drewry оценивал маршрут Шанхай — Лос-Анджелес на 13 августа в $6 244 за 40-футовый контейнер. За неделю ставка прибавила еще 6%. Доставка из Шанхая в Нью-Йорк подорожала сразу на 10% — до $8 706.

Xeneta на близкую дату показывала среднерыночные $6 965 на западное побережье США и $10 249 на восточное. Разница между индексами нормальна: компании используют разные массивы реальных контрактов, маршруты, наборы портов и методики усреднения. Важнее другое: оба индикатора показывают одно направление движения — транстихоокеанский рынок остается крайне дорогим.

Европа выглядит спокойнее. За неделю к 13 августа ставка Шанхай — Роттердам у Drewry снизилась на 5%, до $4 425, а Шанхай — Генуя — на 8%, до $5 080. Это показывает, что единого «глобального тарифа» не существует: на одном направлении ставки могут еще расти двузначными темпами, пока на соседнем уже начинается коррекция.

По мнению Виктора Емченко из NPB Markets, именно эта неоднородность сейчас имеет значение для инвесторов и бизнеса. Рынок контейнерных перевозок нельзя оценивать по одной средней цифре: стоимость формируется отдельно на каждом торговом коридоре в зависимости от доступности судов, портовой инфраструктуры, топлива и текущего спроса. Поэтому падение глобального индекса еще не означает, что конкретному импортеру завтра предложат более дешевую перевозку.

Причина №1. Порты физически не успевают переваривать груз

Одна из главных причин роста цен находится уже не в море, а на суше.

Maersk сообщает о серьезной перегрузке транспортной инфраструктуры в Китае, Северной Европе, Южной Америке и Западной Африке. В Шанхае ожидание постановки судна к причалу в отдельные периоды достигало 12 дней. Глава Maersk Винсент Клерк прямо связывал рост ставок прежде всего с инфраструктурными узкими местами, а не исключительно с ближневосточным конфликтом.

Контейнеровоз рассчитан за год сделать определенное количество рейсов. Допустим, круговой рейс занимает 70 дней. Если из-за ожидания в нескольких портах к нему добавляется еще 10–15 дней, судно успевает сделать меньше оборотов.

Сам корабль никуда не исчезает. Его вместимость тоже не меняется. Но количество контейнеров, которое он способен перевезти за год, сокращается.

Получается скрытое уменьшение предложения.
Именно поэтому новые суда сами по себе не гарантируют дешевые тарифы. Флот может увеличиваться, а фактически доступная перевозочная мощность — сокращаться.

Причина №2. Компании раньше времени завезли товары

Второй фактор пришел со стороны спроса.
Американские импортеры в 2026 году начали активно завозить товары раньше обычного, чтобы успеть до изменения тарифов и роста транспортных издержек.

Порт Лос-Анджелеса обработал в июле 960 464 TEU — это второй по величине июльский результат за всю его историю. Из них почти 500 тыс. TEU пришлось на импорт. Соседний Лонг-Бич также показал второй лучший июль с объемом более 928 тыс. TEU.

Фактически часть традиционного осеннего сезона перевозок переместилась на весну и лето.
Ритейлеры начали заранее завозить товары к праздничному сезону, опасаясь новых американских импортных тарифов. С 24 июля новые ставки в диапазоне 10–12,5% распространились на товары из десятков экономик и затронули большую часть американского импорта.

Так появляется эффект front-loading — опережающего импорта.

Компания, которая обычно заказывала контейнер на сентябрь, делает это в мае или июне. Ее конкуренты поступают так же. В результате грузов не становится больше в годовом выражении, но огромный объем концентрируется в коротком промежутке времени.
Цена свободного слота на судне растет.

Виктор Емченко из NPB Markets считает, что именно здесь возникает одна из главных ошибок при интерпретации текущего скачка: высокие ставки сами по себе еще не говорят о невероятно сильном конечном потребительском спросе. Часть нагрузки — это спрос, перенесенный из будущих месяцев. Компании покупают логистическую определенность сегодня, чтобы не столкнуться с еще более высокой ценой или тарифными рисками завтра.

И это означает, что после завершения волны опережающих закупок рынок способен довольно быстро охладиться.

Причина №3. Ближний Восток продолжает отнимать у рынка суда

Конфликты вокруг Красного моря и Суэцкого канала уже несколько лет влияют на контейнерную логистику, однако в 2026 году к ним добавилась новая эскалация на Ближнем Востоке.

Maersk постепенно возвращает часть сервисов в район Суэца и Красного моря, но процесс остается осторожным. По состоянию на середину августа компания проводила через этот маршрут примерно треть обычного трафика — четыре сервиса из 13.

Когда перевозчик вместо короткого маршрута через Суэц отправляет контейнеровоз вокруг Африки, возникает сразу несколько дополнительных расходов.

Судну требуется больше топлива. Рейс занимает больше времени. Экипаж работает дольше. Один корабль выполняет меньше рейсов в год. Для сохранения прежнего недельного расписания перевозчику приходится добавлять дополнительные суда.

То есть геополитический риск фактически уничтожает часть свободной мощности флота даже без потери единого корабля.

Xeneta оценивает последствия особенно наглядно: с конца февраля по 12 августа спотовые ставки Дальний Восток — западное побережье США выросли на 271%, на восточное побережье — на 287%, а Азия — Северная Европа — на 121%. Причем рост уже перешел со спотового рынка в долгосрочные контракты: долгосрочные тарифы на американских направлениях прибавили около 40%.

Это означает, что шок перестает быть краткосрочным.

Причина №4. Топливо стало значительно дороже

Контейнеровоз размером 15–20 тыс. TEU ежедневно потребляет десятки тонн судового топлива. Поэтому изменение цены бункерного топлива напрямую влияет на себестоимость рейса.

Во втором квартале средняя цена топлива для флота Maersk была на 44% выше, чем годом ранее. Операционные расходы океанского подразделения компании выросли на 19%.
Перевозчики перекладывают эти расходы на клиентов через BAF — bunker adjustment factor и другие топливные надбавки.

Здесь появляется еще одна причина, почему тарифы могут не вернуться к февральским уровням даже после снижения спроса.
Стоимость свободного места на судне способна упасть. Топливная надбавка при этом останется.

Аналогичная ситуация возникает с каналами. Drewry сообщает, что некоторые перевозчики уже объявили дополнительные сборы на маршрутах Азия — восточное побережье США и Азия — Мексиканский залив из-за ситуации вокруг Панамского канала.
Поэтому снижение базовой ставки на $500 еще не обязательно означает снижение конечного счета клиента на те же $500.

Причина №5. Перевозчики самисокращают предложение

Есть еще один фактор, о котором грузоотправители говорят гораздо реже, — blank sailings.
Blank sailing означает отмену запланированного рейса. Перевозчик видит, что спрос начинает слабеть, и вместо того чтобы отправлять полупустое судно и снижать тарифы, убирает рейс из расписания.

Предложение сокращается, загрузка остальных судов повышается, а цена удерживается.
По данным Drewry, с 17 августа по 20 сентября на крупнейших направлениях Восток — Запад ожидается 49 отмененных рейсов. Это около 7% расписания. Почти 59% всех отмен приходится на транстихоокеанское направление.

Перед этим перевозчики отменяли примерно по десять рейсов в неделю на транстихоокеанском рынке.

То есть рынок действует как система с регулируемым предложением.
Если спрос падает на 10%, а перевозчики одновременно убирают 7% вместимости, ожидаемого обвала тарифов может не произойти.

По оценке Виктора Емченко из NPB Markets, это делает нынешний цикл отличным от классической ситуации перепроизводства. Формально мировой контейнерный флот растет, но судоходные линии научились гораздо быстрее управлять доступной вместимостью. Они отменяют рейсы, перераспределяют суда между направлениями и вводят надбавки. Поэтому избыточная номинальная мощность флота не превращается автоматически в ценовую войну.

Причина №6. Китай продолжает экспортировать огромные объемы

Высокие ставки было бы сложно удерживать только сокращением предложения, если бы мировая торговля одновременно резко падала.
Пока этого не происходит.

Maersk оценивает рост мирового рынка контейнерных перевозок по итогам 2026 года примерно в 4%. Компания также отмечает сильный китайский экспорт, который компенсировал даже резкое снижение грузопотоков на отдельных ближневосточных направлениях.

Меняется и содержимое контейнеров.

Помимо традиционных товаров — одежды, мебели, обуви и продуктов — из Азии в США и Европу все активнее едут аккумуляторы, оборудование для электросетей, элементы солнечной энергетики, компоненты энергетического оборудования и системы охлаждения для дата-центров.

Рост инфраструктуры для искусственного интеллекта неожиданно стал еще одним источником спроса на старую добрую морскую логистику.

Чтобы построить дата-центр, недостаточно купить GPU. Нужны трансформаторы, источники бесперебойного питания, батареи, кабели, системы охлаждения и множество другого оборудования. Значительная часть этого производится в Азии и перевозится морем.
Почему рост контейнерных ставок касается даже тех, кто ничего не импортируетФрахт составляет лишь небольшую часть стоимости дорогой электроники, но для дешевых и объемных товаров доля логистики может быть существенной.

Представим контейнер с товаром стоимостью $100 тыс.
Если перевозка стоила $2 тыс., морская логистика добавляла около 2% к стоимости груза.
Если тот же контейнер стоит перевезти за $8 тыс., доля увеличивается до 8%.
Еще необходимо оплатить терминальную обработку, доставку из порта, страхование, таможенное оформление и возможное хранение.

Импортер редко берет эти расходы исключительно на собственную маржу. Часть переносится в отпускную цену.

Особенно чувствительны мебель, стройматериалы, бытовые товары, оборудование с низкой стоимостью на кубометр и некоторые категории продуктов питания.
Поэтому контейнерный индекс может работать как ранний индикатор будущего давления на цены.

Долго ли контейнеры будут такими дорогимиЗдесь появляются первые признаки разворота.
В США волна опережающего импорта уже начинает ослабевать. National Retail Federation ожидает, что после сильного августа контейнерный импорт будет постепенно снижаться до конца года.

Порт Лос-Анджелеса также говорит о раннем прохождении традиционного пикового сезона: значительная часть товаров к зимним праздникам уже приехала.
В Европе ставки уже демонстрируют локальное снижение. За неделю Шанхай — Роттердам подешевел на 5%, Шанхай — Генуя — на 8%.

Но рассчитывать на мгновенное возвращение дешевой логистики тоже нельзя.
Перегруженные порты никуда не исчезли. Цена топлива остается высокой. Суэц работает в нестандартном режиме. Панамский канал создает дополнительные ограничения. Перевозчики отменяют рейсы, если видят угрозу перепроизводства вместимости.

Поэтому возможен сценарий, при котором пик спотовых тарифов будет пройден летом или в начале осени, однако новый ценовой «пол» останется значительно выше уровней начала 2026 года.

Виктор Емченко из NPB Markets считает именно этот сценарий одним из наиболее интересных для наблюдения: рынку необязательно продолжать расти, чтобы контейнерные перевозчики сохраняли высокую прибыльность. Если спрос снизится, но одновременно нормальная оборачиваемость флота останется нарушенной, тарифы могут перейти из режима резкого роста в длительное дорогое плато. Для инфляции такой сценарий потенциально неприятнее кратковременного ценового всплеска.

Что происходит с рынком прямо сейчасКонтейнерный рынок августа 2026 года оказался в точке, где одновременно встретились несколько факторов.

Грузоотправители заранее заказали перевозки из-за тарифных рисков. Китай продолжает активно экспортировать. Порты работают на пределе. Ближневосточная нестабильность удлиняет маршруты. Топливо подорожало. Панамский канал добавляет ограничения и надбавки. А судоходные линии при первых признаках снижения спроса убирают часть рейсов из расписания.
Поэтому высокая цена контейнера сейчас — это не стоимость металлического ящика и даже не просто цена топлива.

Это цена дефицита времени.

Грузоотправитель платит за возможность получить место на нужном судне, выйти из нужного азиатского порта в конкретную неделю и доставить товар до того, как очередная пробка, тариф, отмененный рейс или изменение маршрута нарушит всю цепочку поставок.
Именно поэтому рынок способен выглядеть парадоксально: в мире становится больше контейнеровозов, однако перевозить контейнер дешевле не становится.

Следующий перелом наступит тогда, когда одновременно ослабнет спрос и восстановится скорость оборота флота. Одного падения объемов для этого может оказаться недостаточно. Пока суда простаивают у терминалов, часть маршрутов остается удлиненной, топливо дорогое, а перевозчики контролируют вместимость через blank sailings, у ставок остается фундамент для сохранения на повышенном уровне.

Для бизнеса практический вывод простой: рассчитывать бюджет на логистику по ценам начала 2026 года уже опасно. А для рынков контейнерные ставки становятся еще одним индикатором, за которым стоит следить вместе с нефтью, промышленным производством и инфляцией. Если фрахт начнет устойчиво снижаться одновременно с нормализацией портовой загрузки, это будет одним из первых сигналов, что нынешний логистический шок действительно заканчивается.

Ozon. Отчет за 2 кв 2026 по МСФО

Тикер: #OZON
Текущая цена: 2921
Капитализация: 632.1 млрд
Сектор: IT
Сайт: https://ir.ozon.com/ru

Мультипликаторы (LTM):

P/E - 29.78
P/BV - отриц. BV
P/S - 0.53
ROE - отриц. BV
ND/EBITDA - 1.83
EV/EBITDA - 5.14
Акт/Обяз - 0.92

Что нравится:

✔️выручка выросла на 48.9% г/г (227.6 → 334.2 млрд);
✔️FCF увеличился на 1.1% г/г (153.9 → 155.6 млрд);
✔️чистая прибыль выросла в 28.1 раза г/г (0.4 → 10.1 млрд);

Что не нравится:

✔️чистый долг вырос на 10.4% к/к (318 → 351.1 млрд), но ND/EBITDA улучшился с 1.84 до 1.83;
✔️нетто фин расход увеличился на 1.6% к/к (16.5 → 16.7 млрд);
✔️активы меньше обязательств.

Дивиденды:

Дивидендная политика пока не содержит конкретных указаний на порядок определения дивидендов.

По данным сайта Доход за 2026 прогнозируется дивиденд в размере 162.15 руб. (ДД 5.55% от текущей цены).

Мой итог:

Показатели по сегментам.

E-commerce (2 кв 2026 г/г):
- оборот (GMV) +13.3% (985.4 → 1310.8 млн);
- кол-во заказов +73.2% (539.4 → 934.3 млн шт);
Количество активных покупателей за квартал увечилось на 2.8% (67.3 → 69.2 млн чел).

За полугодие оборот (GMV) вырос на 34.2% г/г (1.82 → 2.45 млрд), а кол-во заказов - на 77.7% г/г (0.98 → 1.74 млрд).

В финтехе Озон не предоставил данных по количеству активных клиентов на конец квартала. Стоимость риска в этот раз выросла достаточно сильно (10 → 12.8%). Чистая процентная маржа ухудшилась (7.8 → 6.9%).

По выручке за 2 квартал значительный рост г/г:
- E-commerce +44.5% (189.4 → 273.8 млрд);
- финтех +50.8% (46.2 → 69.7 млрд).

За полугодие выручка в E-commerce выросла на 44.3% г/г (362.8 → 523.9 млрд), в финтехе - на 50.8% г/г (85.3 → 128.6 млрд). Темп шикарный.

Чистая прибыль увеличилась на фоне роста выручки, улучшения операционной рентабельности с 8.9 до 9.4%, большего дохода по курсовым разницам (0.5 → 3.2 млрд) и меньшей эф. ставки налога на прибыль (42.5% vs 89.9% во 2 кв 2025). За полгода чистая прибыль +14.6 млрд против убытка -7.5 млрд в 1 пол 2025.

FCF без учета финтеха хорошо добавил на фоне роста OCF (+52.4% г/г, 35.5 → 54.1 млрд) вкупе со снижение кап. затрат (-40.7% г/г, 26 → 15.4 млрд). При этом в 2026 году ожидается пик Capex (а размер за 1 пол 2026 пока только 42% от кап. затрат всего 2025 года), так что во 2 полугодии FCF может пойти на уменьшение.
Долговая нагрузка почти не изменилась, хотя чистый долг увеличился.

Компания показывает просто феноменальные темпы роста, но есть несколько ключевых моментов, которые останавливают от того, чтобы бежать и затариваться акциями Озона в свои портфели. Во-первых, даже если компания будет прибавлять каждый квартал по 5 млрд прибыли (во что пока не верится), то итог будет около 50 млрд, что дает P/E 2026 = 12.64. Дорого, хотя можно сделать скидку на то, что это компания роста. Во-вторых, рынок ограничен и рано или поздно темпы роста начнут замедляться. Можно посмотреть на финтех, у которого постепенно падает маржа при росте стоимости риска. Ну и в-третьих, все видят, что сейчас происходит с WB и этот риск навис также надо Озоном. Пока обходится, но нет гарантии, что не начнет прилетать по складам компании. И это с учетом отсутствия дешевизны в оценке.

За 2 квартал компании удалось показать кратный рост прибыль к/к (хотя тут есть влияние курсовых разниц и с корректировкой на них рост примерно на 20% к/к, 5.7 → 6.9 млрд). Скорее всего, за 2026 год Озон сможет достичь прибыли в 40 млрд, что дает P/E 2026 = 15.8. Даже после коррекции (в том числе на страхе атак БПЛА) оценка не стала дешевой. По дивидендам есть план по выплате не менее 30 млрд (138.6 руб и ДД 4.74% от текущей цены). Но с учетом того, что в плане приоритетов развитие и сокращение долга стоят выше выплаты дивидендов, то пока в такие размеры мало верится (за 2025 было в 2 раза меньше).

Акций компании нет в моем портфеле. Есть риски, дорогая оценка, балансовая стоимость все еще отрицательная. Прогнозная справедливая стоимость - 2022 руб.

*Не является инвестиционной рекомендацией

Присоединяйтесь также к моему Телеграм каналу

Ozon. Отчет за 2 кв 2026 по МСФО

🪙 Итоги недели.

Индекс Мосбиржи финишировал с падением 4,5%, продолжая затяжное скольжение к 2000 пунктов. Текущий график демонстрирует вялый нисходящий тренд. $TMOS

· Фондовый рынок находится под давлением сразу трех факторов: напряженная геополитическая риторика, пик дивидендных отсечек и консервативные ожидания по ключевой ставке перед заседанием ЦБ 24 июля (мягкости не ждут из-за роста цен на бензин).

Профессиональные участники (УК, банки, фонды) продолжают продавать акции, тогда как розничные инвесторы выступают принимающей стороной. Текущая среда благоприятна преимущественно для спекулянтов, а формирование долгосрочных портфелей затруднено до геополитической развязки. Исключение — крайне аккуратный отбор лучших бумаг.

Новости:
1. Полюс — стал антигероем недели, рухнув на 38% после объявления об отказе от дивидендных выплат вплоть до 2030 года (дивидендный гэп без самих дивидендов). Очень спорная история. Можно ждать иксов, удвоений в добыче золота, а можно просто вложиться в облигации до 2030 года. А там уже и посмотрим, получится или нет.
$PLZL
2. ВТБ — обновил ценовой минимум за всю историю, снизившись в 14 раз от уровня «народного» IPO 2007 года, что связывают с маржин-коллом у одного из крупных акционеров. Возможно требуется новая допка.
$VTBR
3. Транснефть — префы штормило на отсутствии новостей по дивидендам.
Дивидендный гэп без дивидендов.
$TRNFP
4. Сбер — отчитался о росте чистой прибыли по РСБУ на 20,4% (до 995,3 млрд руб.), что лучше рынка, однако основной фокус инвесторов смещен на предстоящий дивидендный гэп.
Возможно форточку не закрыли (как с брокером Алор) и продажи идут втихую. Да и обычные акции стоят дешевле привилегированных, что немного странно.
$SBER

18 недель падения - это все таки рекорд, хоть и отрицательный.
Хорошего вам дня.

Что будет с семейной ипотекой после 1 октября?!

Июнь на рынке новостроек был оживленный.
Причина простая: покупатели ждали изменения условий семейной ипотеки с 1 июля 2026, а в итоге изменения перенесли на 1 октября.
Ведомства продолжают согласовывать параметры программы.
Сделки, которые люди успели ускорить в июне, уже попали в статистику.

Полных данных по ДДУ по всей РФ за июнь пока нет. Она будет в середине июля. Поэтому смотрю на Московский регион как на индикатор спроса.

В мае в Московском регионе было 6 554 ДДУ.
В июне 8 740 ДДУ. Рост к маю 33%.

По частям региона:
Москва в старых границах +20% к маю по ДДУ.
Новая Москва +38%.
Московская область +47%.

Самый сильный месячный рост был в области.

Теперь сравнение с прошлым 2025 годом.
В июне 2025 года в Московском регионе было около 8,8 тыс. ДДУ.
В июне 2026 года - 8,7 тыс. ДДУ.
То есть рынок по количеству сделок примерно на уровне прошлого года.

Здесь важный момент: июнь выглядит сильным к маю, а к прошлому году рынок скорее удержал объём.
Рост выручки дал не объём сделок. Его дали цены и структура продаж.

По Москве в старых границах ДДУ -14% год к году, площадь -9%, выручка +7%.
По Новой Москве просадка сильнее: ДДУ -37%, площадь -39%, выручка -24%.
По Московской области картина лучше: ДДУ +39%, площадь +37%, выручка +52%.
Если смотреть исторически, июнь 2026 тоже не выглядит сильным месяцем.

По Московскому региону:
июнь 2022 — 8,9 тыс. ДДУ;
июнь 2023 — 11,9 тыс. ДДУ;
июнь 2024 — 18,3 тыс. ДДУ;
июнь 2025 — 8,8 тыс. ДДУ;
июнь 2026 — 8,7 тыс. ДДУ.
Результаты июня 2024 года искажены отменой льготной ипотеки для всех, которую отменили 01.07.2024.
Тогда в Московском регионе было 18,3 тыс. ДДУ. Сейчас 8,7 тыс.
Разница почти в два раза.
Цена за это время выросла сильно, больше 60% (15%г/г).

Средняя цена кв. м без скидок в июне:
2022 — 254 тыс. ₽;
2023 — 294 тыс. ₽;
2024 — 310 тыс. ₽;
2025 — 374 тыс. ₽;
2026 — 413 тыс. ₽.
Выручка в июне 2026 - 183 млрд ₽.
Это выше июня 2025 года, но ниже июня 2024 года, когда было 264 млрд ₽.

Ипотека снова стала главным фактором.
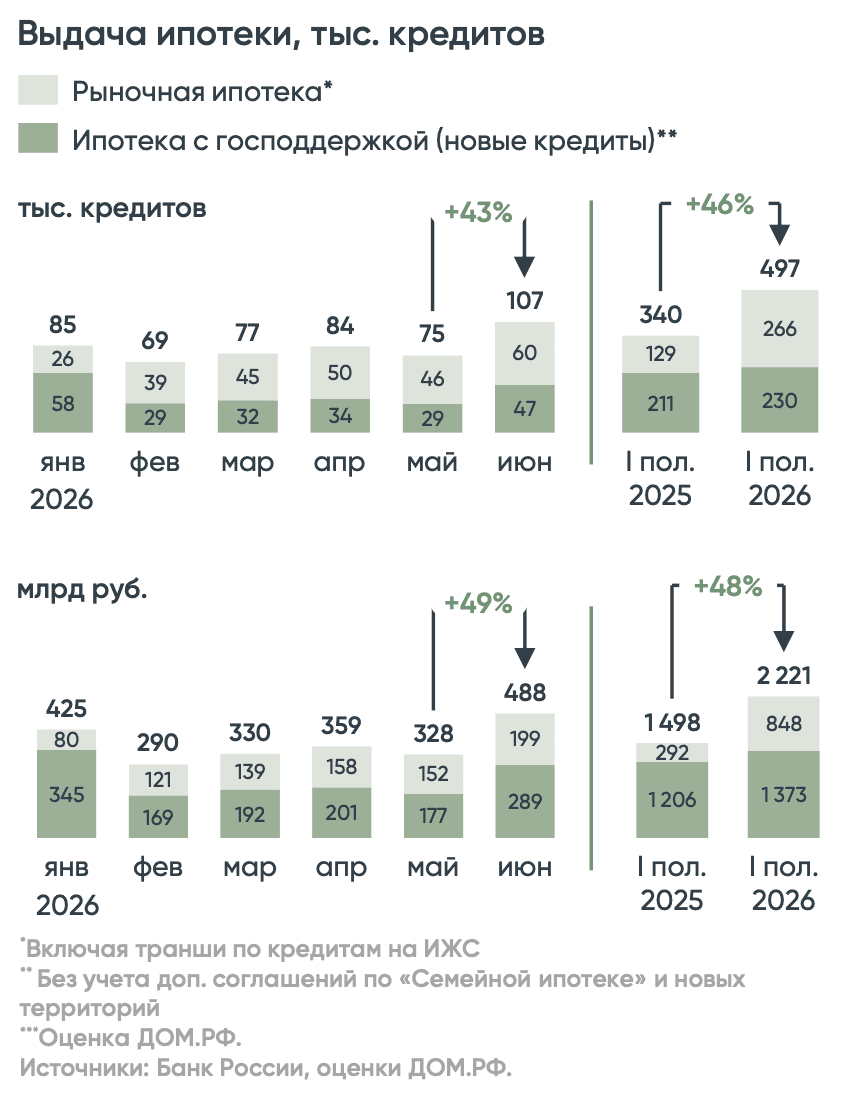
По оценке ДОМ.РФ, в июне банки выдали 107 тыс. ипотечных кредитов на 488 млрд ₽ и это максимум с начала года.
По семейной ипотеке в июне выдали 42,3 тыс. кредитов на 257,6 млрд ₽. (52,66%)
В последние две недели июня число одобренных заявок по программе почти удвоилось. Выдачи на неделе 22–28 июня выросли в 2,3 раза к среднему уровню мая.

Запуски новых проектов по РФ во 2 квартале снизились на 5% г/г.
За 6 месяцев запущено 19,4 млн кв. м, это +12% к 2025му, но рост обеспечил в основном 1 квартал когда всем пытались успеть 2 ипотеки на семью.

Во 2 квартале почти все крупнейшие застройщики сократили активность.

Так что для меня вывод такой.
Июнь показал, что спрос быстро оживает, когда появляется дедлайн по льготной ипотеке. (манипуляция? нет, Вы не понимаете это другое…)
В Московском регионе это сразу дало +33% к маю по ДДУ.
В годовой динамике восстановления пока не видно.
Количество ДДУ осталось примерно на уровне июня 2025 года, а до июня 2023–2024 годов рынок заметно не дотягивает.
Теперь надо смотреть на провальный июль и август, ибо раньше сентября опять никто не придёт покупать.

Главный вопрос: сколько июнь забрал спроса из 3 квартала?

кстати эти и другие вопросы мы вчера обсудили с компанией АПРИ и каналом "Деньги из Бетона"

https://vkvideo.ru/video-226175879_456239225

https://www.youtube.com/live/bqEtRaX1u9E

Что будет с семейной ипотекой после 1 октября?!

ПИК. Отчет за 2 пол 2025 по МСФО

Тикер: #PIKK
Текущая цена: 548
Капитализация: 362 млрд
Сектор: Застройщики
Сайт: https://pik-group.ru/

Мультипликаторы (LTM):

P/E - 5.26
P/BV - 0.88
P/S - 0.47
ROE - 16.7%
ND/EBITDA - 3.86 (без учета эскроу)
EV/EBITDA - 6.87 (без учета эскроу)
Акт/Обяз - 1.28

Что нравится:

✔️выручка выросла на 34.5% п/п (328.1 → 441.2 млрд);
✔️чистый долг без учета эскроу снизился на 7.1% п/п (424.2 → 498.8 млрд). ND/EBITDA улучшился с 4.19 до 3.86;
✔️чистая прибыль увеличилась на 15% г/г (32 → 36.8 млрд);

Что не нравится:

✔️нетто фин расход вырос в 5 раз п/п (6.7 → 33.3 млрд);
✔️остаток на эскроу счетах сократился на 5.9% п/п (529.8 → 498.3 млрд);

Дивиденды:

Рекомендованный целевой уровень ежегодных дивидендов составляет не менее 30% скорректированной чистой прибыли по МСФО.

В начале октября совет директоров отменил дивидендную политику.

Мой итог:

Новые продажи за 2 полугодие снизились на 30% п/п (1031 → 722 тыс. кв. м). Объем ввода в эксплуатацию нет смысла смотреть по полугодиям, так как второе полугодие обычно значительно выше первого. За год он вырос на 26% г/г (2530 → 3187 тыс кв. м). Остаток на эскроу за полугодие уменьшился, но за год прирост на 12.8% г/г.

По выручке увеличение как за полгода (но тут есть сезонность из-за более высокого объема ввода в эксплуатацию), так и за год (+14% г/г, 675.1 → 769.2 млрд). Рост выручки и улучшение операционной рентабельности с 11.9 до 26.7% перевесили увеличение нетто фин расхода и большую эффективную ставку налога на прибыль (38.9% vs 25% в 1 пол 2025). Как итог прирост прибыли за полгода. За год чистая прибыль выросла в 2.4 раза г/г (28.7 → 68.8 млрд).

Долговая нагрузка ослабла за счет увеличения денежных средств в сочетании с ростом EBITDA. Если учесть остатки на эскроу, то чистый долг даже отрицательный (-35 млрд).

Если смотреть на цифры, то сейчас ПИК выглядит лучше всех из четверки основных девелоперов. Но проблемы у компании в другой плоскости. Различными способами миноритарии выдавливаются из компании.

Во-первых, как писалось в прошлом разборе, ПИК официально отметил див. политику, зафиксировав и так существовавший факт отсутствия дивидендов.

Во-вторых, миноритариев подталкивали к продажам акций через рекомендацию СД об обратном сплите 100 к 1 (без выкупа дробных акций). То есть, если у человека не было бы на руках кратного 100 количества, то эти дробные остатки остались бы фантиками. Логично, что многие продавали свое небольшое количество акций, чтобы не остаться с фантиками на руках. Но после всей шумихи акционеры не одобрили обратный сплит. Так совпало.

В-третьих, после предыдущего финта появился мажоритарий АО "Недвижимые решения" с 85% долей. Была попытка сделать нерыночную оферту по выкупу оставшейся доли с рынка, но тут уже вмешался ЦБ и принудил сделать более честную оферту по цене 551 руб. Оферта должна была завершиться 12 июня. Ожидалось, что в течение июня АО "Недвижимые решения" объявят результаты, но пока тишина. Если доля в капитале превысит 95%, то далее может быть объявлен принудительный выкуп оставшихся акций. А за ним уже и делистинг.

Вот и получается, что отношение к миноритариям, мягко говоря, плохое, а сама компания по всей видимости стремится к тому, чтобы перестать быть публичной и уйти с рынка. По этой причине инвестору даже не стоит смотреть в сторону ПИК.

*Не является инвестиционной рекомендацией

Присоединяйтесь также к моему Телеграм каналу

ПИК. Отчет за 2 пол 2025 по МСФО

Покупать Bitcoin сейчас? Полный анализ: Эллиотт, Гартли и уровни 58–72k

Анализ Bitcoin (BTC) на 2 июля 2026 года — глубокий, многоуровневый разбор с фундаментальной, новостной и технической стороны (японские свечи, индикаторы/осцилляторы, уровни Фибоначчи, теория волн Эллиотта, гармонические паттерны Гартли).

1. Текущая рыночная ситуация и финансовая сводка
По данным CoinGecko на момент анализа (01.07.2026):
Цена: ≈ 60 754 USD (колебания в диапазоне 59 000–60 800 в последние часы/дни).
Market Cap: ≈ 1,218 трлн USD.
24h объём: ≈ 35,1 млрд USD.

Изменения:
24h: +3,85%
7d: +1,56%
30d: −15,0%
ATH: 126 080 USD (06.10.2025).
ATL: 67,81 USD.
Supply: Circulating ≈ 20,0508 млн BTC из max 21 млн (дефицитная модель работает).

Контекст: После мощного ралли 2024–2025 (пик выше 126k) рынок вошёл в фазу коррекции. Июнь 2026 стал одним из худших месяцев в истории BTC (по некоторым оценкам −19%). Цена протестировала 21-месячный минимум около 58 188 USD в конце июня. Текущий уровень — зона сильной перепроданности и страха, но с признаками попытки стабилизации.

Институциональная картина (ETF):
US Bitcoin spot-ETF (IBIT BlackRock, FBTC Fidelity и др.) показали рекордные оттоки в июне — один из худших месяцев за всю историю продукта. Совокупные оттоки из BTC + gold ETF с апреля составили около 12 млрд USD. Деньги частично ротируются в полупроводники/AI-ETF. При этом cumulative net inflows с запуска ETF остаются положительными, а инфраструктура институционального доступа (AUM десятки миллиардов) уже построена. Это структурный бычий фактор долгосрочно, но краткосрочно — давление продаж.

Макро-факторы:
Растущие ожидания повышения ставок (прогнозы BofA о трёх hikes), горячие данные PCE по инфляции, укрепление доллара и снижение risk-on appetite (корреляция BTC с Nasdaq/AI-акциями усилилась). Это давление на все рисковые активы.
On-chain и sentiment:
Whale ratio на биржах повышен (признак возможной дистрибуции). Crypto Fear & Greed Index в зоне Extreme Fear (11–15 баллов) — классический контрарианский сигнал (часто совпадает с локальными минимумами).

2. Ключевые новости и события (конец июня — начало июля 2026)
Рекордные оттоки из Bitcoin ETF + ротация капитала в tech.
Макро-давление: прогнозы ужесточения монетарной политики ФРС/глобально.
Политический фон: Администрация Трампа про-крипто (раскрыты доходы >1,4 млрд USD от crypto/memecoin-проектов). Обсуждаются bills вроде CLARITY Act и GENIUS Act (регуляторика stablecoins/KYC).
Историческая сезонность: Июль в среднем один из самых сильных месяцев для BTC (+5,9% исторически).
Позитивный нарратив: Опубликована peer-reviewed статья в Elsevier о Power Law модели Bitcoin (теоретическое обоснование долгосрочного роста через network adoption и Metcalfe’s law).
Технические/рыночные: Снижение open interest в деривативах, повышенная whale-активность на биржах во время падения.
Общий тон новостного фона — медвежий краткосрочно / конструктивный долгосрочно.

3. Мнения аналитиков и прогнозы
Прогнозы сильно расходятся (классика для BTC):
Краткосрочно (июль 2026): Осторожные/медвежьи. Риск пробоя к 55k или ниже (отдельные сценарии называют зону 42k при усилении оттоков и H&S-паттерне на 3D-таймфрейме).
На конец 2026: Огромный разброс — от консервативных 60–75k до 100k (Standard Chartered), 125k (Arthur Hayes), 170k (JPMorgan), 150–200k+ (Bernstein, Goldman Sachs сценарии и др.). Институциональный консенсус чаще всего лежит в диапазоне 100–200k.
Многие аналитики отмечают, что текущая коррекция — здоровая «очистка» после ралли, и лето 2026 может стать точкой перегиба (аналогии с предыдущими циклами).

4. Технический анализ (глубокий разбор)
Тренд и рыночная структура
Краткосрочный тренд медвежий (пробой ключевых поддержек и 200 MA). Среднесрочная структура — коррективная фаза после импульсного роста 2024–2025. Цена находится в зоне потенциального основания (58–62k).

Японские свечи и price action
Июнь: серия длинных красных свечей с высоким объёмом (капитуляция и distribution).
Конец июня — начало июля: попытки восстановления. Появляются свечи с длинными нижними тенями (покупатели защищают 58–59k).
Ищем бычьи паттерны (bullish engulfing, pinbar/hammer) у ключевых поддержек + рост объёма. Пока подтверждения разворота нет — только первые признаки стабилизации.

Индикаторы и осцилляторы (расчёты)
RSI(14): ≈ 29,5 (зона oversold; во время июньского падения доходил до экстремальных ≈5,5). Классический сигнал истощения продавцов. Ищем bullish divergence на lower TF.
SMA: Цена ниже SMA20 (≈62 750, −3,2%), значительно ниже SMA50 (≈68 500). Bearish alignment MA.
MACD: Вероятно bearish crossover на старших TF, но на lows возможна конвергенция (гистограмма сужается).
Bollinger Bands: Расширение во время волатильного падения → сейчас возможное сжатие (часто предшествует сильному движению).
Volume: Высокий на спаде (медвежий признак), нужен подтверждённый рост объёма на подъёме.
Confluence индикаторов: Сильная перепроданность + экстремальный fear против продолжающегося нисходящего тренда и пробоя MA. Типичная зона «медвежьего капитуляционного дна».

Уровни поддержки/сопротивления + Fibonacci
Ключевые уровни:
Поддержка: 58 200 (recent low), 55–56k (психологический + Fib extension), 50–52k (major structural).
Сопротивление: 62–63k (SMA20 + недавний high), 65–68k, 72–75k.
Fibonacci retracement (от high ≈82k к low ≈58,2k):
0,382 → ≈67k
0,5 → ≈70k
0,618 → ≈73k
Текущая цена близка к зоне 0,786–1,0 extension недавнего импульса вниз — классическая область для потенциального разворота.

Теория волн Эллиотта
Наиболее вероятный сценарий:
2024–2025 — завершённый (или почти завершённый) импульс 5 волн большего цикла.
Сейчас — коррективная фаза (A-B-C или более сложная WXY). Июньское падение может быть Wave C или финальной частью коррекции.
Если 58–59k удержится + появится импульс вверх с объёмом → возможен старт новой импульсной серии (Wave 1 нового цикла или Wave 5 большего degree).
Альтернатива (bear case): Более глубокая коррекция/начало bear market structure при потере 55k и ухудшении макро.
Confluence с циклом: Пост-халвинг год +2–3 часто волатильный, но в итоге бычий. Текущая перепроданность + fear укладываются в типичную картину дна коррекции.

Фигуры Гартли и гармонические паттерны
На текущих свингах (high → low июня) просматривается потенциальная bullish Gartley (или Bat):
XA — импульсное падение.
AB ≈ 0,618 retrace XA.
BC ≈ 0,382–0,886 XA.
CD extension к PRZ (Potential Reversal Zone) в районе 58–62k, где сходятся несколько Fib-уровней (0,786 XA + 1,272–1,618 BC + round numbers).
Условия для отработки:
Цена уважает PRZ.
Появление bullish divergence на RSI/MACD.
Spike объёма + бычья свеча.
Подтверждение на H4/D1.
Это один из самых высоковероятных разворотных сетапов в текущей конфигурации. Нужно мониторить точные swing points.

Общий технический вердикт (confluence):
Много медвежьих сигналов (тренд, MA, H&S-подобные структуры). Но мощные контрарианские и разворотные сигналы (RSI oversold extreme, Extreme Fear, Fib confluence, seasonality июля, долгосрочный фундаментал). Наиболее вероятен волатильный range 55–70k с bias на попытку роста при удержании 58k.

5. Рекомендации по таймфреймам (покупать / продавать / держать)

На 1 день (интрадей / короткий свинг):
Осторожно, не агрессивно.
Extreme Fear + RSI oversold дают шанс на relief bounce/short squeeze, особенно при позитивных новостях или тесте 58,5–59,5k с bullish candle + объёмом.
Стратегия: Long только при подтверждении (закрытие выше 60k + объём). SL жёсткий ниже 57,8–58k. TP 61,5–63k (риск/прибыль ≥1:2).
Или оставаться в стороне до уверенного пробоя 62,5k+. Шорты контр-трендовые — опасно (риск squeeze).
Риск: Высокий (новости, гэпы).

На 1 неделю:
Нейтрально с бычьим уклоном при удержании поддержки.
Июль исторически сильный. Если ETF inflows вернутся и макро не ухудшится резко — вероятен rally к 65–72k.
Стратегия: Зональная покупка/доливка на тестах 58–60k (частичный DCA). SL на weekly close ниже 57k. Цели: 65k → 68–70k.
Range-trading между 58–68k тоже рабочий.

На 1 месяц и более (инвестиционный горизонт):
Конструктивно / привлекательно для аккумуляции.
Коррекция выглядит как классическая «очистка» и зона накопления после сильного бычьего цикла. Долгосрочный тезис (институционалы + ETF-инфраструктура + дефицит 21M + глобальная ликвидность) остаётся intact. Большинство серьёзных прогнозов на конец 2026 — существенно выше текущих уровней.

Стратегия:
DCA (регулярные покупки) в зоне 55–65k.
Для портфеля: разумная аллокация 5–15% в BTC (в зависимости от толерантности к риску).
Хеджирование/ребалансировка.
Ожидание подтверждения разворота (daily close >62–63k + рост объёма + улучшение ETF flows).
Bear case (риск): Потеря 55k → тест 50k или 42–45k (затяжная макро-коррекция, продолжение оттоков).
Bull case: Быстрый разворот на катализаторе (неожиданное смягчение политики, крупный inflow день, регуляторный позитив) → 80k+ в сжатые сроки.

Общий вердикт:
Краткосрочно — торговый диапазон с потенциалом отскока, но только с подтверждением.
Средне/долгосрочно — одна из самых интересных зон для входа/удержания за последние месяцы, если вы верите в цикл и соблюдаете риск-менеджмент.

Ключевые уровни для мониторинга на ближайшие дни/недели: 58,2k (поддержка), 62–63k (первое серьёзное сопротивление), объём + ETF flows (SoSoValue / Farside), макро-календарь (данные по инфляции, занятости, FOMC), on-chain (whale ratio, exchange reserves).

Покупать Bitcoin сейчас? Полный анализ: Эллиотт, Гартли и уровни 58–72k

Инкаб Холдинг - IPO в секторе инфраструктуры

В июне 2026 года на Мосбирже намечается оживление: крупнейший в России производитель оптического кабеля Инкаб Холдинг объявил диапазон цен для своего первичного размещения. На фоне планов по импортозамещению и "цифровизации Арктики" размещение может быть интересно, и вот почему.

😀 Итак, Инкаб Холдинг открыл книгу заявок в ценовом диапазоне 100–110 рублей за одну акцию. Заявки на участие в IPO принимаются до 23 июня включительно, а сам старт торгов ожидается 24 июня. Бумаги включены в третий уровень листинга Мосбиржи под тикером INCB. Объём планируемого размещения составляет не более 2,4 млрд рублей.

Инкаб Холдинг - это крупнейший разработчик и производитель оптических и специальных кабелей в России. Задумайтесь на секунду: междугородние магистрали связи, высоковольтные линии электропередач, буровые установки на нефтяных скважинах, проложенные по морскому дну трассы, дата-центры нового поколения... и даже ваш домашний роутер. Всё это невидимой паутиной соединяет именно оптический кабель. Рынок огромный!

Кроме оптических кабелей для телекома, у эмитента есть также высокомаржинальное направление специальных кабелей, в которое входят кабели-датчики, мониторинговые решения для нефтегазовой отрасли, горнодобычи и критической инфраструктуры. Логика здесь простая: чем сложнее конструкция кабеля, тем выше добавленная стоимость и прибыль.

📊 В 2025 году выручка эмитента сократилась на 18% до 5 млрд руб., а показатель EBITDA сохранился на прошлогоднем уровне в 1 млрд рублей. Менеджмент компании объясняет такую динамику переходом на более маржинальные виды продукции. В частности, речь про спецкабели и кабели для энергетики: при увеличении доли такой продукции в структуре выручки на 3% происходит рост в маржинальной прибыли на 10%. Судя по всему, стратегия себя оправдала: компания смогла выйти на рекордную рентабельность EBITDA в размере 20,6%.

Показатель чистый долг/EBITDA находится на уровне 3,6х. Привлекаемые в ходе IPO средства подойдут как нельзя лучше, чтобы снизить долговую нагрузку. Эмитент намерен привлечь 2,2 млрд руб., которые будут направлены на сокращение долгового бремени. Классический cash-in, призванный усилить баланс компании.

🧊 Подкупает, что эмитент прошёл пик инвестпрограммы - в Приморье уже открыт и работает завод по производству подводного кабеля для Арктики и Северного морского пути мощностью 2,4 тыс. км в год, которое должно стать главным локомотивом роста в ближайшие годы.

В мае компания также приобрела контрольный пакет в группе «АльфаТек». Это шаг с дальним прицелом: он усилит её влияние на рынке инфраструктуры связи внутри ЦОД. Бурный рост дата-центров в России, подпитанный развитием ИИ, открывает широкие перспективы.

На рынок готовится выйти уникальный, технологичный эмитент с понятными драйверами в растущих отраслях. Именно поэтому за его размещением я буду пристально следить.

❗️Не является инвестиционной рекомендацией

♥️ Ваш лайк - лучшая мотивация для меня регулярно радовать вас новыми статьями

Инкаб Холдинг - IPO в секторе инфраструктуры