Поиск

🔵 Новатэк: отчёт вышел слабым, но без паники


Вот разобрал я свежий отчёт Новатэка за первое полугодие 2026-го и скажу честно — ожидания были куда выше, чем то, что компания в итоге показала. Хотя предпосылок для позитива хватало. Во-первых, цены на энергоносители подросли из-за конфликта вокруг Ирана, там мировая логистика СПГ просела, особенно у Катара. Во-вторых, Арктик СПГ-2 наконец-то начал работать — если в первом полугодии 2025-го был всего один рейс, то теперь их больше двадцати. В-третьих, Ямал СПГ получил налоговое послабление: с начала 2026-го ставка налога на прибыль упала с 32 до стандартных 25 процентов.

Но по факту выручка выросла чисто символически, с 804 до 836 миллиардов рублей. И рост этот в основном за счёт индексации цен внутри России, а не за счёт экспорта. Крепкий рубль тоже подъел позитив. Плюс важный нюанс — после 2022 года Новатэк не торгует по споту, так что смотреть на фьючерсы на газ тут просто некорректно. Прибыль год к году вообще не выросла, и ни рабочий Арктик СПГ-2, ни снижение налога у Ямал СПГ этому не помогли.

Теперь про главный риск, который я вижу. С первого января 2027 года ЕС планирует закрыть для Новатэка европейский рынок, а это минимум четверть текущей выручки. Из-за ситуации на Ближнем Востоке решение скорее всего отложат, может до конца 2027-го, но по риторике и действиям понятно, что закрытие в итоге всё равно произойдёт. Тогда придётся переориентироваться на Восток, а там логистическое плечо длиннее и покупателям нужны скидки. Это потенциально очень серьёзный удар по чистой прибыли, речь может идти о минус сорока процентах.

Моё мнение — нейтральное. Новатэк остаётся ставкой на мир, и без улучшения геополитики во втором полугодии я жду лишь небольших улучшений. Форвардный P/E на 2026 год где-то 6-7, дивидендная доходность около 8 процентов, а ОФЗ дают больше 16,5. Из-за санкционного риска P/E на 2027 год рисуется уже заметно выше. Компания качественная, с отрицательным долгом, но при такой дивидендной доходности и вероятном закрытии европейского рынка апсайд в акциях выглядит ограниченным. Волатильность тут точно никуда не денется.
📉 Рынок корректируется. Вот 5 лучших акций, которые стоит купить прямо сейчас 👀📊
Полный разбор — в MAX 🚀👇
https://max.ru/join/JpAwdPThPSblPqPygj1VQ6cjLpUJ92jzlQtOH_OuUwM

Об итогах участия в XI Международном промышленно-энергетическом форуме TNF 2026

Об итогах участия специалистов ПАО «Европейская Электротехника» в XI Международном промышленно-энергетическом форуме TNF 2026

Завершился XI Международный промышленно-энергетический форум TNF 2026, собравший более 20 000 посетителей . Для специалистов ПАО «Европейская Электротехника» (ОМЗ Перспективные технологии) эти четыре дня стали периодом насыщенной деловой работы, переговоров и участия в ключевых отраслевых форматах.

Главное для нас.
На технологических днях ПАО «Сургутнефтегаз» и ПАО «НОВАТЭК» начальник отдела информационных технологий РНГ-Инжиниринг представил опыт интеграции локальных LLM в АСУТП нефтегазовых объектов. Двухлетняя эксплуатация подтвердила: ИИ в АСУТП — это экспертная система поддержки оператора, а нативное использование компонентов платформы гарантирует безопасность, резервирование и детерминизм. Архитектура тиражируема и приближает отрасль к безлюдным месторождениям.
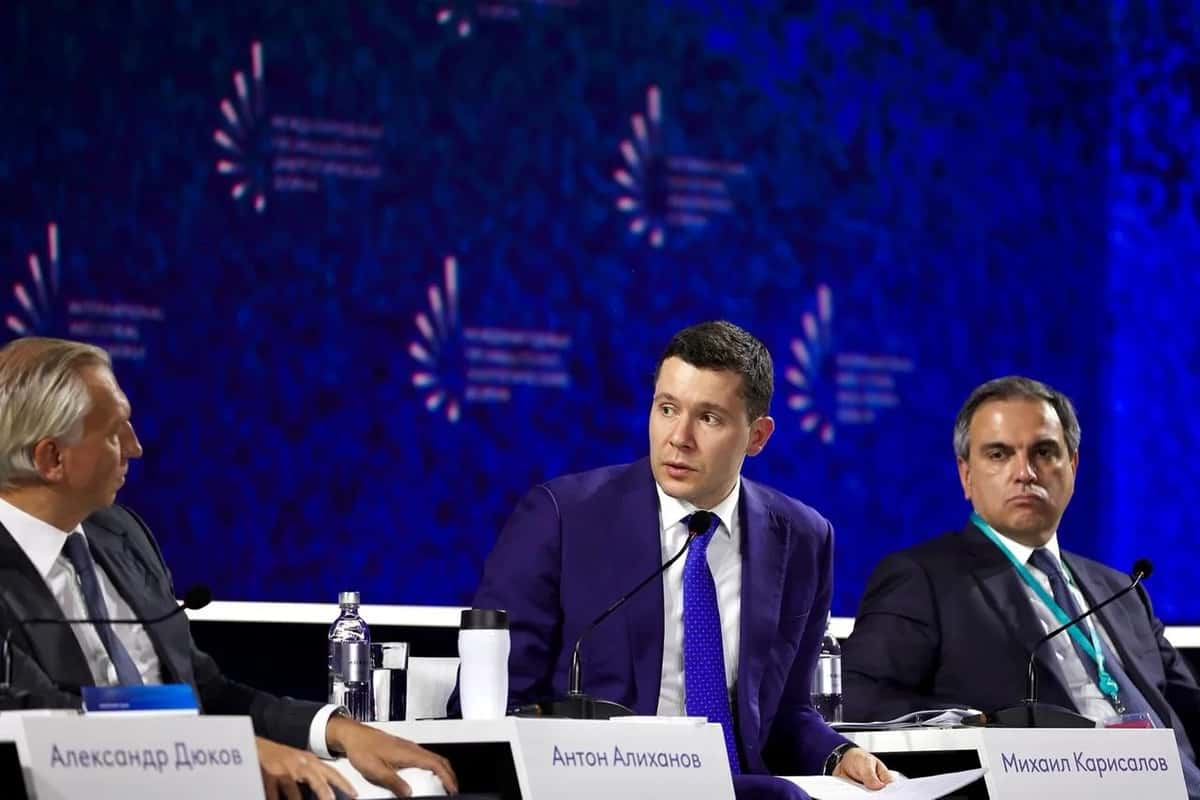
Это выступление стало практическим подтверждением тезиса председателя правления «Газпром нефти» Александра Дюкова о роли цифровых технологий: они позволяют принимать оптимальные инженерные решения и управлять сквозной производственной цепочкой в режиме онлайн.


Об итогах участия  в XI Международном промышленно-энергетическом форуме TNF 2026

Редкая возможность зафиксировать под 10% в валюте. Что выбрать?

Доходность валютных облигаций надёжных эмитентов с рейтингом AAA достигла 10% — уровня, который ещё несколько месяцев назад казался маловероятным. В июне 2026 года такие бумаги предлагали 6–7% годовых, однако к сентябрю доходность поднялась до двузначных значений.

Продолжающийся конфликт, санкционное давление и общая турбулентность заставляют инвесторов требовать более высокую премию за риск. Это особенно заметно по бумагам в долларах, где добавляется инфраструктурный риск расчётов.

Выросли и спреды к американским казначейским бумагам. Сейчас премия российских суверенных бумаг к US Treasuries — 465 базисных пунктов. До 2022 года средний уровень был 289 б.п. То есть рынок закладывает повышенную премию за российский риск — и это уже не техническая история, а отражение восприятия странового риска.

В таких условиях снова возникает интерес к валютным облигациям. Я отобрал только тех эмитентов, в которых инвестирую сам, а их детальные разборы уже были в канале.

Атомэнергопром 001Р-06 $RU000A10C3M0 (ААА)

- Номинал: 1000 USD
- Купон: 7,2%
- Текущая доходность: 7,49%
- Частота выплат: 4 раза в год
- Погашение: через 2 года 9 месяцев
- Доходность к погашению: 9,75%

Полипласт П02-БО-14 $RU000A10ECX8 (А)

- Номинал: 100 USD
- Купон: 12,75%
- Текущая доходность: 14,74%
- Частота выплат: ежемесячно
- Погашение: через 2 года 10 месяцев
- Доходность к погашению: 20,77%

ГТЛК ЗО29-Д $RU000A107D58 (АА-)

- Номинал: 1000 USD
- Купон: 4,34%
- Текущая доходность: 5,15%
- Частота выплат: 2 раза в год
- Погашение: через 2 года 5 месяцев
- Доходность к погашению: 12,47%

ЮГК 001P-05 $RU000A10D4P0 (АА)

- Номинал: 100 USD
- Купон: 9%
- Текущая доходность: 8,97%
- Частота выплат: ежемесячно
- Погашение: через 1 год
- Доходность к погашению: 9,38%

ЕвразХолдинг Финанс 003Р-05 $RU000A10D806 (АА-)

- Номинал: 100 USD
- Купон: 8,25%
- Текущая доходность: 8,39%
- Частота выплат: ежемесячно
- Погашение: через 2 года 1 месяц
- Доходность к погашению: 9,65%

СИБУР Холдинг 001Р-09 $RU000A10ECK5 (ААА)

- Номинал: 100 USD
- Купон: 7,5%
- Текущая доходность: 7,72%
- Частота выплат: ежемесячно
- Погашение: через 2 года 5 месяцев
- Доходность к погашению: 9,32%

Совкомфлот 001Р-02 $RU000A10DJV9 (ААА)

- Номинал: 1000 USD
- Купон: 7,55%
- Текущая доходность: 7,89%
- Частота выплат: ежемесячно
- Погашение: через 3 года 1 месяц
- Доходность к погашению: 9,65%

Газпром капитал БО-003Р-14 $RU000A10BPP2 (ААА)

- Номинал: 1000 USD
- Купон: 7,25%
- Текущая доходность: 7,57%
- Частота выплат: ежемесячно
- Погашение: через 2 года 7 месяцев
- Доходность к погашению: 9,53%

МЕТАЛЛОИНВЕСТ 002P-02 $RU000A10CSG3 (АА)

- Номинал: 100 USD
- Купон: 6,3%
- Текущая доходность: 7,08%
- Частота выплат: ежемесячно
- Погашение: через 3 года 10 месяцев
- Доходность к погашению: 10,26%

НОВАТЭК 001Р-05 $RU000A10C9Y2 (ААА)

- Номинал: 1000 USD
- Купон: 7%
- Текущая доходность: 7,45%
- Частота выплат: ежемесячно
- Погашение: через 3 года 3 месяца
- Доходность к погашению: 9,55%

Норильский никель БО-001Р-14 $RU000A10CRC4 (ААА)

- Номинал: 100 USD
- Купон: 6,4%
- Текущая доходность: 6,8%
- Частота выплат: ежемесячно
- Погашение: через 2 года 10 месяцев
- Доходность к погашению: 9,22%

Валютные облигации выглядят скромно на фоне корпоративных — но это только на первый взгляд. Всё решает курс. Если доллар снова дойдёт до 95 рублей, итоговая доходность окажется совсем другой: не 8–13%, а 20–25% годовых. И чем дольше срок до погашения, тем сильнее может подорожать сама бумага.

Но есть и обратная сторона: рубль может временно укрепиться — например, если геополитический фон улучшится. Чтобы сгладить такие колебания, лучше заходить в валютные позиции не разом, а частями, фиксируя разные уровни входа.

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией

Редкая возможность зафиксировать под 10% в валюте. Что выбрать?

🔥 НОВАТЭК выглядит дешево, но над ним висит туча на 2027 год


Смотрю на оценку — 6,6x P/E при дивдоходности 7-8% годовых. В портфеле доля 8,3%, а по прибыли 9%, то есть весит примерно столько, сколько и зарабатывает. Цифры сами по себе неплохие, но здесь все упирается не в них.

Главный риск — это потенциальный запрет импорта СПГ в страны ЕС в 2027 году. Если он случится, выручка может просесть довольно ощутимо, а это уже совсем другая история для акционеров. Пока бумагу держат высокие цены на газ в Европе, но бесконечно так продолжаться не может, рано или поздно рынок перестроится.

Я смотрю на это как на классический случай, когда дешевизна по мультипликаторам обманчива, потому что в ней уже заложены будущие проблемы. Именно поэтому продолжаю снижать долю НОВАТЭКа в портфеле. Не потому что компания плохая, а потому что соотношение риск-потенциал сейчас смещено не в пользу удержания.

Мне кажется, тут важно не зацикливаться на текущей дивидендной доходности. Дивдоходность это снимок сегодняшнего дня, а риск 2027 года может переписать всю картину. Так что действую аккуратно и постепенно, без резких движений.
‼️Какие акции купить прямо сейчас🔥
СПИСОК:https://max.ru/join/JpAwdPThPSblPqPygj1VQ6cjLpUJ92jzlQtOH_OuUwM
👉 Переходи, если интересно.

🔥 Новатэк, санкции и неожиданный козырь в виде газового дефицита


Зацепился я тут за идею по Новатэку с потенциалом плюс 34 процента. На первый взгляд история противоречивая: с одной стороны санкции давят, особенно по Арктик СПГ-2, с другой — конъюнктура складывается прям в пользу компании. Мое мнение — тут интересное сочетание давления и попутного ветра, и попутный ветер пока перевешивает.

Смотрите, что творится на рынке газа. В Европе запасы на минимуме, а конкуренты на Востоке столкнулись с собственными проблемами. Катарцы вообще сдвигают ввод новых мощностей вправо, то есть поставок в ближайшее время больше не станет. Получается дефицит, который давит на цены вверх. А когда предложение ограничено, а спрос стабилен, цены на газ держатся высоко.

Такая конъюнктура играет на руку Новатэку, несмотря на все санкционные сложности. Покупатели готовы сметать любые свободные объемы, лишь бы закрыть свои потребности. Это создает для компании неожиданное окно возможностей, и часть проблем с логистикой и финансированием отходит на второй план. Мое мнение — рынок газа сейчас диктует свои правила, и они благоприятные.

Но расслабляться не стоит, и об этом надо говорить прямо. Санкции никуда не делись, Арктик СПГ-2 все еще под давлением, и это реальные риски для проекта. Потенциал в 34 процента выглядит достижимым на фоне газового дефицита, но волатильность тут высокая. Выводы я бы делал с оглядкой на то, как компания справится с логистикой и сбытом в текущих условиях.

🔥В профиле я уже дал лучшие акции, которые стоит купить уже сегодня ✅

❗️Скорее переходи и смотри, пока идеи еще актуальны!
https://max.ru/join/JpAwdPThPSblPqPygj1VQ6cjLpUJ92jzlQtOH_OuUwM

Когда фавориты плетутся в хвосте, а мы делаем вид, что так и задумано

Знаете, что мне нравится в обзорах от аналитиков? Их непоколебимая вера в собственные идеи. Вот смотришь на такую подборку — фавориты, аутсайдеры, всё разложено по полочкам. А потом открываешь статистику за месяц и видишь: любимчики принесли два процента, пока индекс скакал на все шесть, а нелюбимчики и вовсе ушли в минус. И вот сидишь такой, чешешь репу и думаешь — то ли аналитики что-то знают, то ли я чего-то не понимаю.

Но давайте по-честному. Рынок сейчас — это не про математику и не про красивые мультипликаторы. Это про нервы. Геополитика трясёт всех, как грушу, нефть дёргается туда-сюда, ставка хоть и ползёт вниз, но медленно, как улитка по стеклу. В такой обстановке любой портфель — это лотерея с элементами научного подхода.


🔥 Явные фавориты рынка

Сбер — понятно, банк жирнеет на высоких ставках, маржа прёт, Греф обещает рекорды.

Транснефть — вообще песня, сидит на куче денег, получает проценты по вкладам, как рантье, и ещё дивиденды платит.

Яндекс — отдельная история. Компания растёт двузначными темпами, когда вокруг всё замедляется. Электронная коммерция вышла в плюс по EBITDA.


🧑‍💻 Фавориты, но с оговорками

НОВАТЭК — ставка на газ и зиму, которая рано или поздно придёт, а запасы в Европе не резиновые.

ДОМ.РФ — банк, который зарабатывает на ипотеке и чувствует себя неплохо даже при высоких ставках.

Хэдхантер с его семью процентами дивдоходности за полгода - неплохо, особенно если верить, что рынок труда не схлопнется.

Интер РАО — тут интереснее. На долгосрок компания может быть привлекательной, но на коротком горизонте — балласт. Бумага после дивидендной отсечки потеряла поддержку, и теперь болтается без катализаторов.

Логика везде примерно одна: либо компания получает кэш от высоких ставок, либо растёт быстрее рынка, либо платит щедрые дивиденды. Идея простая — собрать тех, кто в текущих условиях чувствует себя комфортно.


❌ Аутсайдеры — тут всё грустнее, но предсказуемо

Девелоперы сейчас в аду. Высокие ставки убивают ипотеку, продажи новостроек в Москве падают, финансовые расходы давят. Аналитики ждут убытков аж до 2028 года — это даже не прогноз, это приговор тому же Самолету.

Магнит — тоже логично. Убыток, долговая нагрузка, потребитель экономит. Дивидендов не будет, и это, пожалуй, самое честное, что можно сказать про ритейлера в такой ситуации.

Полюс, Северсталь и АЛРОСА— тут тоже всё примерно понятно. Либо отрасль в стагнации, либо дивиденды разочаровали, либо новостей нет вообще. Когда нет новостей, рынок придумывает их сам, и обычно не в пользу.

У каждого есть проблема, которая никуда не денется в ближайшее время.


🎯 ИнвестВзгляд: Вот не сразу, но пришел к такому интересному выводу: Смотреть на месячную динамику портфеля — это как оценивать свою физическую форму по одному дню в спортзале. Да и главный вопрос не в том, кто вырос за месяц, а в том, кто выживет в текущих условиях.


$SBER $TRNFP $YDEX $NVTK $DOMRF $HEAD $IRAO $MGNT $PLZL $CHMF $ALRS
Когда фавориты плетутся в хвосте, а мы делаем вид, что так и задумано

🛢 Новатэк платит 35,5 рублей до 9 октября — стабильно, но без сюрпризов


Смотрю на дивиденд Новатэка и вижу, что до 9 октября акционеры получат 35,5 рубля на акцию, что от текущей цены даёт около 3,4%. Вроде бы всё хорошо, выплата есть, компания стабильная. Но есть один момент, который меня немного смущает — несмотря на хорошую конъюнктуру, выплаты остались на прошлогоднем уровне. То есть прибыль могла бы позволить и больше, но компания решила не увеличивать дивиденд. Мне кажется, что тут есть логика, но она не всем придётся по вкусу.

Похоже, Новатэк сознательно оставляет себе запас прочности. В текущих условиях, когда внешняя среда нестабильна, а проекты требуют серьёзных вложений, такая осторожность выглядит разумно. Компания явно готовится к разным сценариям и не хочет раздавать всё до копейки. С одной стороны, это грамотное управление рисками. С другой, если смотреть на дивидендную доходность, то в нефтегазовом секторе есть куда более доходные имена, которые платят щедрее.

Для меня Новатэк остаётся качественной историей с предсказуемой политикой, но именно как дивидендная бумага она сейчас выглядит средне. Волатильность по ней на таких новостях обычно остаётся умеренной, так что резких движений я тут не жду. Я продолжаю держать эту бумагу в поле зрения, но отмечаю, что потенциал роста выплат пока не реализуется в полной мере.

🔥В профиле я уже дал лучшие акции, которые стоит купить уже сегодня ✅

❗️Скорее переходи и смотри, пока идеи еще актуальны!

Рынок акций снова падает! Удержит ли 2250 или глобальный аптренд под угрозой?

Индекс Мосбиржи начал неделю бодро — даже выше 2380 забирался. Но к пятнице растерял почти всё. Всплеск покупателей был на сигналах о возобновлении переговоров по Украине, росте нефти и слабом рубле. Трамп в понедельник даже объявил, что Россия и Украина договорились об энергетическом перемирии. Правда, дальнейшие заявления и действия показали, что это не так.

Также охладило оптимизм принятие Конгрессом США законопроекта об «адских санкциях». Но влияние пока сдержанное: ведь документ ещё должен подписать Трамп. Сам закон даёт президенту большую гибкость — вводить или отменять ограничения.

Что по ожиданиям: На следующей неделе значимых бычьих драйверов может не хватить, особенно если напряжённость в украинском конфликте усилится, а Трамп подпишет закон о санкциях и они вступят в силу. Пока рынок не очень верит, что такие драконовские пошлины введут — это невыгодно самим США. Но риски для нефтяников и экспорта растут. Экономика замедляется, геополитика напряжённая - помочь могут только высокие цены на нефть и возобновление мирного трека в формате трёхсторонней встречи.

Если индекс уйдет ниже 2250 и закрепится под трендовой — то пойдёт к 2200–2220. В крайнем случае — к 2170–2180, где проходит глобальный аптренд. Именно его важно удержать, чтобы сохранить шанс на продолжение роста. Это крайняя граница допустимой коррекции. Сверху — 2300 как промежуточное сопротивление и 2350–2360 как более серьёзный уровень.

На предстоящей неделе геополитический фон дополнится встречей Трампа и Си Цзиньпина в Вашингтоне, в которой примут участие представители бизнеса. Нефтяные вопросы наверняка войдут в повестку, что обеспечит высокую волатильность на рынке нефти.

Нефтяной рынок. Повышение базовой ставки ФРС США оказало давление на нефтяные котировки — как через укрепление доллара, так и из-за ухудшения экономических перспектив. Периоды избыточно высоких цен на нефть негативны и для потребителей, и для производителей: в среднесрочной перспективе они могут привести к снижению спроса на энергоносители на фоне инфляции, высоких ставок и замедления мировой экономики.

Тем не менее глобальный рынок нефти остаётся под влиянием геополитики. Риски дефицита нефти и нефтепродуктов растут, поскольку ключевые транспортные артерии остаются небезопасными. Ближневосточный конфликт расширился до регионального уровня, что снижает шансы на скорое урегулирование. Мировые запасы также ухудшаются, а Китай рассматривает введение ограничений на экспорт топлива. В совокупности эти факторы способны удерживать Brent существенно выше 100 долларов за баррель.

Из корпоративных новостей: Во вторник ДОМ РФ представит финансовые результаты по МСФО за август. В среду «Татнефть» и «ИНАРКТИКА» проведут собрания акционеров для утверждения полугодовых дивидендов. В четверг дивиденды обсудят акционеры Банка Санкт-Петербург, а «Займер» проведёт День инвестора.

В середине недели ЦБ сообщит об инфляционных ожиданиях за сентябрь и опубликует резюме обсуждения ключевой ставки. Росстат в среду выпустит недельный отчёт по инфляции и данные о промпроизводстве за январь–август. На внешнем треке в этот день ожидаются предварительные индексы экономической активности PMI в производстве и услугах еврозоны и США.

• Лидеры: ЕвроТранс
#EUTR (+5,8%), Газпром #GAZP (+3,4%), Новатэк #NVTK (+3,35%), Юнипро #UPRO (+2,4%).

• Аутсайдеры: Самолет
#SMLT (-4,7%), ЭсЭфАй #SFIN (-3%), МКБ #CBOM (-2,5%), Сегежа #SGZH (-2,2%).

21.09.2026 - понедельник

•
#YDEX закрытие реестра по дивидендам 110 руб
•
#DIAS закрытие реестра по дивидендам 16 руб

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией

Рынок акций снова падает! Удержит ли 2250 или глобальный аптренд под угрозой?

Без стратегии ты не инвестор. Ты игрок в казино. Может пора это исправить?

Инвестиционная стратегия — это персональный набор правил, определяющий, что, когда и с какой целью покупать или продавать. Её отсутствие ведёт к двум крайностям: азартной торговле или бездумному следованию за другими. В обоих случаях инвестор эмоционально реагирует на каждое колебание цены, что делает процесс нервным и неэффективным.

Первый и самый важный этап — честно ответить себе на несколько вопросов:

• Какую задачу должны решить инвестиции?
• Каков мой временной горизонт?
• Какой уровень риска я готов принять?

Это требует вдумчивого анализа: придётся спрогнозировать свои финансовые потребности на годы вперёд и реалистично оценить возможную доходность. Цели у всех разные: первоначальный взнос по ипотеке, пенсионный капитал, образование детей. Именно от них зависит срок инвестирования.

Поиск своей стратегии — важный этап для любого начинающего инвестора. Чтобы было проще в этом разобраться, специально для вас подготовил обзор основных и проверенных временем подходов к инвестированию. Этот пост поможет заложить фундамент для принятия обдуманных решений.

Стратегия «Купить и держать»

Эта стратегия предполагает покупку акций компаний, в которые вы верите на долгосрочную перспективу. Она основывается на идее, что с течением времени, акции успешных компаний имеют тенденцию расти.

Мой личный выбор: Сбер
#SBER Лукойл #LKOH Икс 5 #X5 Московская биржа #MOEX Новатэк #NVTK

Важно провести основной анализ и выбрать стабильные и перспективные компании, которые имеют хорошие фундаментальные показатели. По такой стратегии я собрал портфель.

Стратегия «Торговля на основе технического анализа»

Технический анализ основывается на изучении графиков цен и исторических данных, чтобы определить тренды и поведение акций. Используя индикаторы, такие как скользящие средние, уровни поддержки и сопротивления, инвесторы ищут сигналы для покупки или продажи акций.

Стратегия «Дивидендная»

Дивидендная инвестиция – это стратегия, в которой акцент делается на выборе акций компаний, которые регулярно выплачивают дивиденды.

• Осенние дивиденды: где самая высокая доходность?
• Куда реинвестировать полученные дивиденды.

Стратегия «Облигационная»

Это стратегия для тех, кто ставит перед инвестициями конкретную финансовую цель с дедлайном. Допустим, через 5 лет нужен первоначальный взнос. Вы создаёте портфель из облигаций, которые будут исправно генерировать купоны и гаситься точно к этому сроку.

Корпоративные выпуски с наибольшей долей в моем портфеле:

• Глоракс 001Р-05 $RU000A10E655 (20,91%) ВВВ+
• Полипласт П02-БО-16 $RU000A10F7V9 (18,97%) ВВВ+
• Борец Капитал 1Р-07 $RU000A10FC96 (18,84%) А-
• Софтлайн 002Р-02 $RU000A10EA08 (18,43%) А-
• Балтийский лизинг БО-П22 $RU000A10DUQ6 (31,34%) АА-

Стратегия «Торговля на основе новостей»

Эта стратегия заключается в использовании новостей и событий, которые могут повлиять на цены акций. Инвесторы следят за экономическими и политическими новостями, финансовыми отчетами компаний, а также событиями, связанными с определенными отраслями.

Стратегия «Индексный фонд»

Хотите диверсификацию без головной боли? Индексный фонд — как готовый инвестиционный «конструктор». Он автоматически повторяет состав выбранного индекса (скажем, Индекса Мосбиржи). Покупая его, вы сразу становитесь мини-владельцем всех ведущих компаний рынка.

Фонды, в которых увеличиваю позицию при общей коррекции на рынке акций: $TMOS, $TITR и $TLCB

Важно понимать: ни одна стратегия не вечна. Рынок меняется, и ваша главная задача — постоянно учиться, адаптировать свои методы и на практике проверять их эффективность. Без этого долгосрочный успех невозможен.

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией

Без стратегии ты не инвестор. Ты игрок в казино. Может пора это исправить?

Осенние дивиденды в 2026 году: где самая высокая доходность? Успей до отсечки

Сентябрь на российском фондовом рынке традиционно называют месяцем «тихого дивидендного сезона». Основная волна выплат уже прошла, однако у инвесторов остаётся несколько недель, чтобы успеть приобрести акции и зафиксировать дивидендную доходность. В условиях сохранения жёсткой денежно-кредитной политики ЦБ и высоких ставок по банковским депозитам дивидендные бумаги продолжают оставаться в центре внимания.

При этом изменился сам критерий выбора: теперь инвесторы направляют средства только в компании с безупречным денежным потоком и низкой долговой нагрузкой. Всё остальное рынок игнорирует, несмотря на привлекательные дивидендные обещания.

Давайте проанализируем ключевые возможности этого периода:

• Самая жирная доходность: у «Газпром нефти»
#SIBN (7,9%), банка «Санкт-Петербург» #BSPB по обычке (7,7%) и «Хэдхантера» #HEAD (7,2%).

Успеть под отсечку по ним можно в разные даты: «Хэдхантер» — до 25 сентября, «Газпром нефть» — до 12 октября, банк «Санкт-Петербург» — до 2 октября.

• Дальше идут середнячки: «Татнефть»
#TATN по префам (5,8%) и обычке (5,6%) — успеть до 12 октября. B2B-РТС #BTBR (3,7%), «Займер» #ZAYM (3,6%), «Черкизово» #GCHE (3,5%) — все до 8 октября.

«Новатэк»
#NVTK (3,5%) и «НоваБев» #BELU (3,2%) — до 9 октября. «Яндекс» #YDEX (2,9%) и «Инарктика» #AQUA (2,9%) — до 18 сентября и 1 октября соответственно.

• Скромнее всех: ММЦБ (2,7%) — до 25 сентября, Т-Технологии
#T (1,8%) и «Норникель» #GMKN (1,4%) — до 9 октября, «Диасофт» (1,3%) — до 18 сентября, «Озон Фармацевтика» (1,1%) — до 28 сентября.

Но и здесь не всё так однозначно. Для кого-то важен не размер дивиденда, а сам факт выплаты — и надежда на то, что компания, направив часть прибыли в развитие, а не на выплаты, обеспечит рост стоимости акций в будущем.

Среди секторов выделил бы два ключевых:

• Банковский сектор: Ожидается, что крупнейшие банки сохранят высокую дивидендную доходность по итогам 2025 года, продолжая демонстрировать платежную дисциплину. Их прибыль традиционно поддерживают высокие ключевые ставки, обеспечивающие хороший процентный спрэд.

• Нефтегазовый сектор: Здесь ситуация избирательна. Наиболее устойчивые дивиденды характерны для компаний с сильным балансом и низкой долговой нагрузкой, которые способны поддерживать выплаты даже на фоне колебаний цен на нефть.

Дивидендный лайфхак:

Реинвестирование дивидендов — одна из базовых стратегий долгосрочного инвестора. Логика проста: вы держите акции, получаете дивиденды и направляете их на покупку новых бумаг. Со временем это создаёт эффект сложного процента и ускоряет рост капитала.

Однако у классического подхода есть слабое место — временной разрыв. Пока дивидендные выплаты поступают на счёт, рыночная ситуация может измениться, и цена акций — заметно подрасти. В результате инвестор покупает новые бумаги уже по менее привлекательной цене, чем в момент дивидендной отсечки. Этот нюанс стоит учитывать при построении стратегии.

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией

Осенние дивиденды в 2026 году: где самая высокая доходность? Успей до отсечки

Хорошая ли у Вас память? Ищем признаки перемен 🌟


Признаюсь честно: моя память — не идеальна. Но кое-что я всё же запоминаю. 😉

Фондовый рынок сегодня колоссально зависит от политики. Нравится нам это или нет — вопрос второй. Но факт остаётся фактом.

🌍 Более того:
Если смотреть глобально, качество жизни каждого человека или домохозяйства сейчас в той или иной степени привязано к геополитике.

📰 На Смартлабе прочитал такую новость (источнику доверяю):

Зеленский:
— Нам могут нравиться те или иные форматы переговоров, но хуже, когда их нет вообще.
— Мы не обсуждали с Уиткоффом и Кушнером усиление антироссийских санкций.
— План А — максимально ускорить дипломатию, чтобы снизить эскалацию.
— Надо делать всё, чтобы трёхсторонние встречи состоядлись

🔍 Что я вижу между строк?

Похоже, Зеленский начинает готовить общественность к уступкам. Совсем недавно звучали громкие лозунги о победе… Но ситуация, видимо, меняется.

Я не стремлюсь никого осуждать — просто анализирую открытые данные.

😔 Одно ясно точно: происходящее негативно сказывается на всём мире. И очень хочется верить, что мы постепенно приближаемся к завершению этого долгого и тяжёлого этапа.

Короче, держимся, а темпы инвестирования лично я сохраняю.

А вот рандомная подборка бумаг, которую рассматриваю на добавление либо увеличение позиций:

- Мать и дитя - медицина всегда в тренде $MDMG
- Х5 - кушать будут хотеть всегда,дувеличиваю позицию $X5
- Озон - что то в них есть, даже не смотря на удары по их инфраструктуре. Давно за них топлю $OZON
- Яндекс - Айти, которое поглощает все $YDEX
- Промомед - интересная история роста и новаций $PRMD
- Мосбиржа - как брал так и буду с надеждой на дивы $MOEX
Новатэк и Транснефть - две крупные компании цена которых в районе 1000р меня очень устраивает - набираю $NVTK $TRNFP

Сургутнефтегаз и Татнефть - компании, которые интересны мне будущими дивидендами $TATNP $SNGSP

В посте нет рекомендаций, только субъективная точка зрения.
Никого ни к чему не призываю.

Ваши деньги - только Ваша ответственность!

ПОДПИСЫВАЙСЯ! У меня про деньги, экономию и инвестиции!

Подписался - стал богаче😉

#инвестиции #политика #новости #конфликт #прояви_себя #хочу_в_дайджест

Я не жадный, но денег не дам)

🚨 «НЕТ, Я НЕ ЖАДНЫЙ!» — КАК ОТКАЗАТЬ В ДОЛГ И НЕ ПОТЕРЯТЬ УВАЖЕНИЕ

Наверняка вы сталкивались с ситуацией 😏: как только окружающие узнают, что у вас есть деньги, у них сразу появляется потребность попросить взаймы. Классическая версия: «Ну у тебя же есть, тебе чё, жалко, что ли?»

И знаете, у меня есть вполне доходчивый ответ на этот вопрос. Конечно, на него, как и на любой другой, всегда найдётся контраргумент. И всё же мой вариант чаще оказывается действенным 💡

Вот хороший пример: кто-то врач, кто-то сантехник, кто-то инженер, менеджер, строитель или даже дворник. Профессия не важна. Важно то, что у любого человека есть основной труд или подработка, которая выполняется при помощи специального инструмента — молотка, топора, компьютера и т.д. Когда человеку хочется масштаба, он нанимает других людей, которые тоже с инструментом что-то делают.

Я к чему это всё?
А к тому, что мои деньги — это чистой воды инструмент. И нет, я не жадный. Просто мои деньги работают и зарабатывают мне. Захочет ли условный сантехник одалживать свой ящик с инструментами? Даже если одолжит — вряд ли надолго. Суть даже не в том, одолжит или нет. Суть в том, чтобы на примере показать: деньги — это мои «работники» (отсылка к книге «Самый богатый человек в Вавилоне»). Если я буду разбрасываться этими деньгами — «штат» не собрать 🙅‍♂️

Я широко развернул тему, но фактически отвечаю: «Извини, у меня нет свободных денег». При необходимости уточняю, почему так.
И главный момент: я говорю это абсолютно искренне и говорю ПРАВДУ. Это не отговорки и не попытка «съехать с темы», а реальность.

Я не держу деньги на карте — всё вложено в различные инструменты. Более того, у меня есть долги, обязательные платежи, плечи, съёмная квартира. И всё достаётся мне не бесплатно. Поэтому я даю в долг только тогда, когда понимаю, что у человека действительно серьёзные трудности или форс-мажор. И кто бы что ни говорил — только дисциплина может сделать богаче. В том числе дисциплина, касающаяся как занятий в долг, так и отдавания долгов.

⚠️ Не ИИР. Ваши деньги — только Ваша ответственность!

А вы даёте деньги в долг? 👇

🔹 Случайная подборка акций из моего текущего портфеля:

🟢 Озон $OZON — надеюсь, маркетплейс выживет под гнётом
🟢 ИКС 5 $X5 — всё-таки топовый ритейл!
🟢 Мосбиржа $MOEX — продолжаю рассчитывать на дивиденды
🟢 Новатэк $NVTK — альтернатива Газпрому, рост и будущее
🟢 Полюс $PLZL — неожиданное падение может смениться ростом
🟢 Россети Ленэнерго $LSNGP — практически вечная (в моём понимании) история для заработка, субъективно
🟢 Сбер $SBER — Сбербанк — кэш-машина 💰
🟢 Сургутнефтегаз $SNGSP — защита от девальвации и дивиденды
🟢 Транснефть $TRNFP — одна из любимых бумаг с шикарными дивидендами
🟢 Т-технологии$T — куда же без такого банка. Держу

📢 Подпишитесь! И помните: важные и интересные новости — в моих блогах! 😉

#инвестиции #акции #финансы

Я не жадный, но денег не дам)