Текущая ситуация на бирже
Индекс МосБиржи прочно обосновался в районе 2700 пунктов, словно натолкнулся на невидимую стену. Причиной заморозки стало отсутствие успехов на дипломатическом фронте, что традиционно держит инвесторов в напряжении.
📊 Росстат представил еженедельные данные по инфляции, сообщив о замедлении показателя до 5,7%. Для рынка такая статистика не стала неожиданностью, поэтому реакция на новость была сдержанной. Фондовый рынок будет ждать января, чтобы оценить эффект от повышения НДС и вероятность снижения ключевой ставки на первом заседании ЦБ в 2026 году, которое назначено на 13 февраля.
🏦 Банковский сектор продолжает посылать противоречивые сигналы. Возьмем, к примеру, ВТБ: норматив достаточности капитала по итогам ноября опустился до 9,44%. Для комфортной выплаты дивидендов показатель должен быть выше на 1%, и это ставит под сомнение дивидендные планы банка. Инвесторам стоит задуматься: не лучше ли обратить внимание на более устойчивые финучреждения, где запас прочности позволяет избегать риска балансирования на грани минимальных требований?
🔋 В газовой отрасли события разворачиваются по принципу «два шага вперед, один назад». С одной стороны, судоверфь Звезда передала Совкомфлоту первый отечественный ледокольный танкер класса Arc 7 - событие, которое могло бы порадовать акционеров Новатэка. С другой стороны, статистика Росстата говорит о сокращении производства СПГ на 3,3% за 11 месяцев. Газодобытчики вынуждены сокращать производство на фоне снижения экспорта в Европу и Азию, где усилилась конкуренция с американскими и австралийскими производителями СПГ, что привело к значительному снижению цен.
⛽️ Транснефть планирует сохранить объем прокачки нефти в 2026 году на уровне 2025 года. При этом по итогам текущего года показатель будет чуть ниже прошлогоднего, что связано с решением ОПЕК+ о сокращении добычи, о чем сообщил глава компании Николай Токарев. Учитывая, что в этом году тарифы на прокачку углеводородов у компании выросли на 9,9%, а инфляция по итогам года составит менее 6%, можно ожидать сохранения двузначной дивидендной доходности по акциям эмитента.
🌾 РЖД сообщило о рекорде ноября - погрузка удобрений достигла 5,9 млн тонн. Высокие экспортные цены на фоне сокращения запасов у фермеров Латинской Америки и Азии стимулируют отечественных производителей наращивать отгрузки. Фосагро имеет все шансы завершить год с сильными финансовыми показателями, даже крепкий рубль не способен перечеркнуть этот тренд.
❗️Не является инвестиционной рекомендацией
♥️ Если понравился наш традиционный по четвергам брифинг, ставьте лайк, будем улучшать и допиливать формат

Посты по ключевым словам
Совкомфлот - бизнес потихоньку оживает
После прошлогоднего убытка Совкомфлот снова вышел в плюс, причем цифры за полугодие выглядят весьма впечатляюще. Однако здесь важно понять, что именно разогнало результаты: долгосрочные контракты или дорогой танкерный фрахт, который в любой момент может развернуться. Давайте разбираться.
⚓️ Итак, выручка за первое полугодие составила $1,03 млрд, прибавив 66% г/г. Выручка по тайм-чартерному эквиваленту выросла на 61% до $809 млн, EBITDA - более чем вдвое до $547 млн. Рентабельность подскочила с 53 до 68%. В итоге вместо прошлогоднего убытка в $435 млн получили $284 млн чистой прибыли. Скорректированная прибыль составила $266 млн, или 20,1 млрд рублей.
Результаты вытянули сразу несколько факторов. Ставки танкерного фрахта за год практически удвоились на фоне напряженности на Ближнем Востоке, часть простаивающего флота вернулась в работу, плюс растет вклад долгосрочных контрактов. Совкомфлот получает новые ледовые газовозы для арктических проектов, а в августе принял первый афрамакс российской постройки. Здесь уже история не про спотовые ставки, а про долгосрочную загрузку флота.
📊 Однако за рост приходится платить. Капитальные затраты взлетели с $35 млн до $612 млн, а свободный денежный поток составил всего $23 млн. Общий долг достиг $2 млрд, чистый долг - $678 млн, увеличившись на 89% с начала года. Пока высокая прибыль позволяет спокойно обслуживать эту нагрузку, но при развороте ставок фрахта денежный поток может быстро оказаться под давлением.
Плюс никуда не исчезли санкционные риски. В 2025 году обесценение флота примерно на $550 млн стало одной из причин годового убытка в $648 млн. В текущем полугодии новых крупных списаний не видно, но сам риск остается. Добавляем сюда крепкий рубль, который режет рублевый финансовый результат компании с преимущественно долларовыми доходами. Дивиденды с учетом текущих вводных остаются под вопросом.
В итоге бизнес действительно ожил, но одновременно агрессивно наращивает CAPEX и долг. Совет директоров в конце сентября рассмотрит стратегию до 2030 года, поэтому интересно будет посмотреть на планы по флоту и финансированию инвестпрограммы. Я же продолжу следить за фрахтом, долгом и загрузкой новых газовозов. От самих акций пока предпочитаю держаться в стороне.
❗️Не является инвестиционной рекомендацией
♥️ Пятница - это ли не повод поддержать вашего скромного автора лайком. К тому же сегодня вернусь со ссылками на наш стрим
$FLOTСегодня в 6:24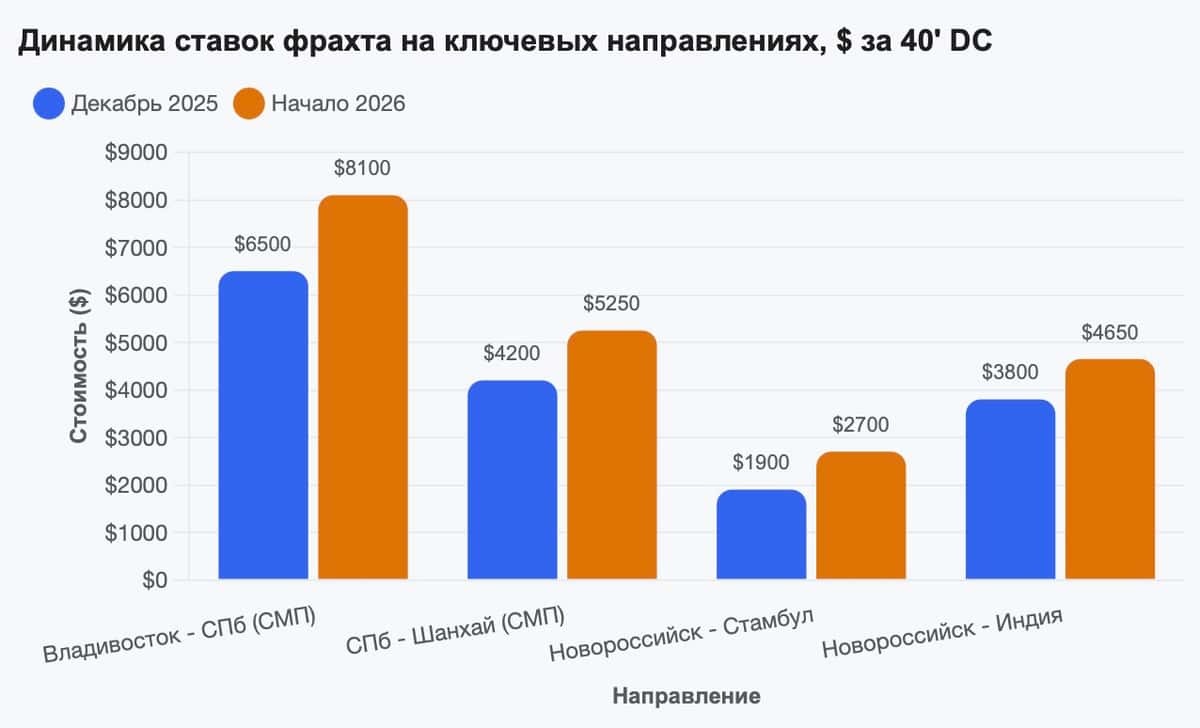
🏤 Мегановости 🗞 👉📰
1️⃣ Индекс МосБиржи $IMOEX по итогам сессии 24 сентября закрылся на 2312,35 пункта, не изменившись за день, индекс РТС снизился на 0,6%, до 857,94 пункта.
Днем индекс проседал до 2291 пункта на предложении Минфина обложить пассивные доходы россиян НДФЛ по ставкам 13-22%.
Хуже рынка торговался Норникель $GMKN , упавший на 4,9%, лидером роста стал Полюс $PLZL , подорожавший на 4%.
Реакция рынка на инициативу Минфина показывает, что инвесторы закладывают рост фискальной нагрузки на доходы от инвестиций.Вчера в 18:55
Евротранс скатился в 3 эшелон — ЦБ проверяет его дефолт на инсайд и манипуляции · Мегановости
1️⃣ Банк России проверяет дефолт Евротранса $EUTR по облигациям на признаки манипулирования рынком и инсайда, заявил зампред регулятора Михаил Мамута.
Трудности с выплатами купонов начались в марте, через полгода компания допустила фактический дефолт по всем выпускам долговых бумаг.
С 18 сентября Мосбиржа переводит акции Евротранса с первого на третий уровень листинга и включает их в сектор повышенного инвестиционного риска.
Параллельные шаги регулятора и биржи показывают, что история Евротранса из корпоративного дефолта перерастает в разбирательство о добросовестности всего выпуска.17 сентября
Индекс Мосбиржи вырос на 3,5% на словах Трампа о перемирии — Роснефть прибавила 8% · Мегановости
1️⃣ Индекс Мосбиржи $IMOEX 14 сентября вырос на 3,5%, закрывшись на уровне 2 361,08 пункта, в моменте прибавляя 3,91%, до 2 370 пунктов.
Рост вызвало заявление президента США Дональда Трампа об энергетическом перемирии России и Украины — взаимном отказе от ударов по энергоинфраструктуре, а также подорожавшая до 107,5$ за баррель нефть Brent.
Лидерами роста стали Роснефть $ROSN , прибавившая 8,3%, и Газпром $GAZP с ростом на 5,8%, также подорожали Татнефть, Новатэк и Лукойл.
Резкий скачок индекса на неподтвержденном официально заявлении показывает, что рынок закладывает геополитическую разрядку заранее, не дожидаясь подтверждения сторон.14 сентября
🏤 Мегановости 🗞 👉📰
1️⃣ Банк России на заседании в пятницу, по мнению большинства аналитиков, сохранит ключевую ставку на уровне 14%, хотя часть экспертов не исключает снижения на 25 базисных пунктов, до 13,75%.
Основной аргумент за паузу — усилившиеся проинфляционные риски: ускорение роста цен в базовой потребительской корзине, повышенные инфляционные ожидания населения, слабый рубль и предстоящая индексация регулируемых тарифов.
Меньшинство аналитиков, включая "Астра Управление активами", считает снижение базовым сценарием и называет текущие шоки предложения временными.
Расхождение прогнозов накануне заседания говорит, что решение ЦБ в пятницу станет более сильным сигналом для рынка облигаций, чем обычно.9 сентября
ПИК останавливает торги на бирже 20 октября — миноритариям дали финальный срок · Мегановости
1️⃣ Индекс Мосбиржи $IMOEX 8 сентября впервые с 13 августа поднимался выше 2300 пунктов, до 2305 пунктов на пике, на фоне переговоров России и США.
К закрытию скорректировался до 2274,08 пункта, +0,4% за день, а с 27 августа рост превысил 11%.
Инвесторы объяснили откат фиксацией прибыли на круглой отметке и ожиданием решения ЦБ по ставке 14%.
Лидером роста с 27 августа стал Лукойл $LKOH , подорожавший почти на 25% на фоне ралли Brent выше 99$ за баррель.
Откат от круглой отметки на фоне жесткой политики ЦБ показывает, что рынок пока не готов закрепиться выше 2300 пунктов без новых сильных драйверов.8 сентября
Какие акции могут дать выигрыш на отношениях с китайцами?
У нас сейчас идет ВЭФ-2026, и там заключаются важные контракты России с Китаем. То, что они будут заключаться, мне было понятно еще 3 года назад. Я как раз тогда начал вести свои блоги и освещать в них тему покупки акций компаний, с этим связанных.
В этой статье я не буду разбирать вообще всё, что там происходило. Потому что это "всё" - это вредный шум для тех инвесторов, которые пришли на рынок зарабатывать деньги. Настоящему инвестору достаточно несколько сильных идей, чтобы сохранить капитал и заработать.
Сегодняшней сильной идеей я подсвечу МТК "Мохэ–Найба" (1,13 трлн руб.).
"Международный транспортный коридор" - это не просто дорога, это ВСЯ инфраструктура на пути следования грузов, о которой только можно подумать. На этой инфраструктуре выиграет не только, можно было бы подумать, какое-нибудь РЖД, а куча компаний, которые я перечислю в статье. Какие-то из них я уже включил в свой портфель, какие-то я включу по хорошим ценам, а на какие-то у меня просто денег не останется, но рассказать я о них обязан.
Кто выигрывает от строительства и эксплуатации МТК "Н-М":
Строительство и инфраструктура:
- Мостотрест $MSTT один из крупнейших строителей мостов и дорог, может претендовать на подряды.
Металлургия и поставки материалов:
- ММК $MAGN, Северсталь $CHMF, НЛМК $NLMK - производители металлопроката, рельсов, труб, конструкций;
- ТМК $TRMK - трубы большого диаметра для нефтегазовой и транспортной инфраструктуры.
Логистика и перевозки:
- ДВМП $FESH - портовый оператор на Дальнем Востоке, рост грузопотока по новым коридорам;
- Глобалтрак $GTRK - один из крупнейших грузовых перевозчиков России. Выиграет от увеличения перевозок;
- Трансконтейнер $TRCN - контейнерные перевозки, развитие МТК.
- Совкомфлот $FLOT - морские перевозки по Севморпути, связка с Арктикой.
Энергетика:
- РусГидро $HYDR - обеспечение энергией новых объектов, возможное строительство генерации.
Финансирование:
- Сбер $SBER, ВТБ $VTBR - банки, участвующие в кредитовании и проектном финансировании.
Я перечислил только те компании, которые напрямую получают доход от стройки и эксплуатирования. А есть же еще те, кто будет получать доход, предоставляя услуги этим компаниям, или просто находясь рядом.
Так что широкий индекс рассматривать для включения в портфель можно, а к акциям СМП, ДВ, Сибири я советую присмотреться внимательнее. Я сам в них инвестирую и рассказываю в канале, почему.
Подписывайтесь.4 сентября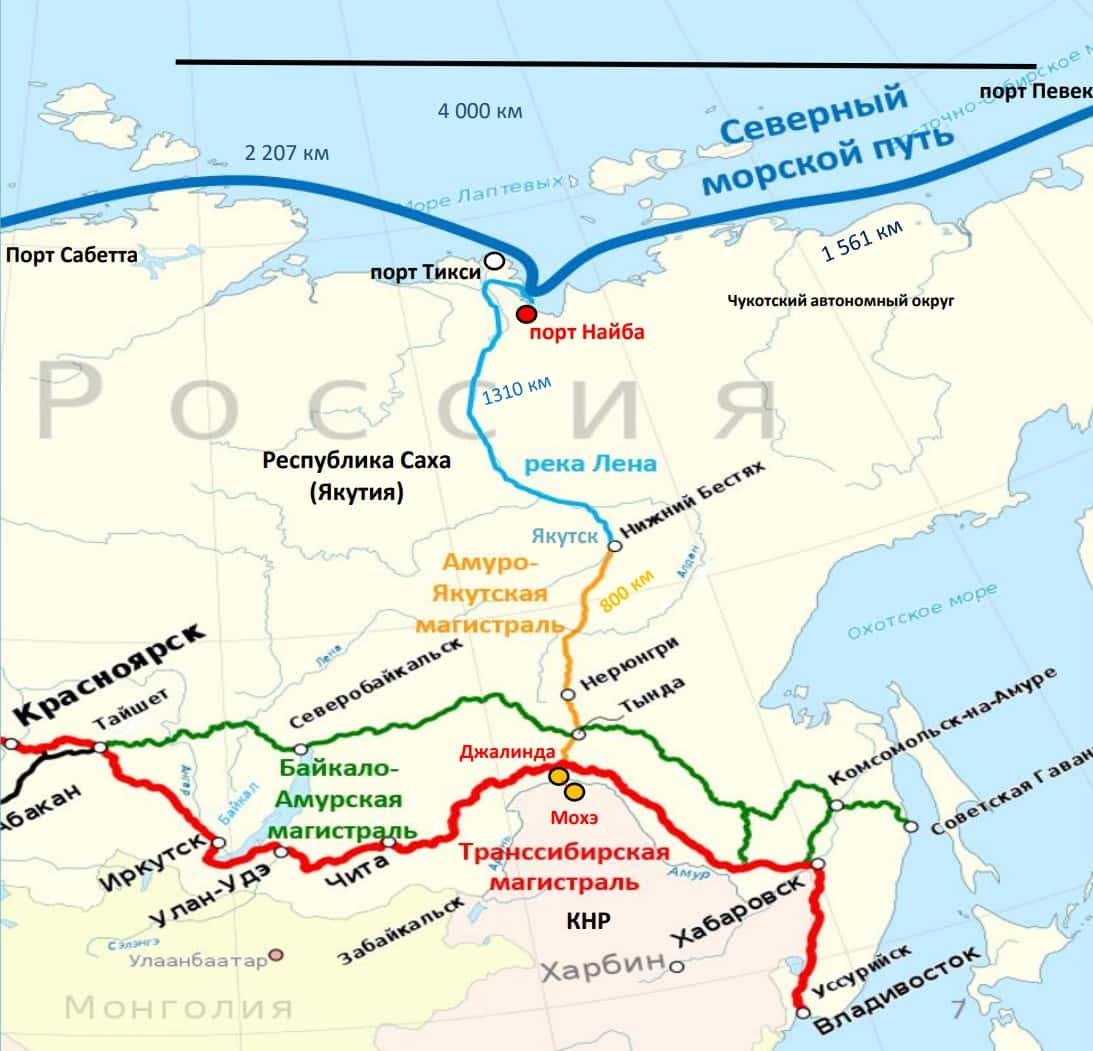
🏤 Мегановости 🗞 👉📰
1️⃣ Чистая прибыль Газпрома $GAZP по МСФО за I полугодие 2026 года составила 863,9 млрд ₽, снизившись на 12% год к году, при росте выручки до 5,3 трлн ₽ с 4,99 трлн ₽ годом ранее.
Прибыль во II квартале выросла до 518,63 млрд ₽ с 322,78 млрд ₽, а по РСБУ компания получила 78,4 млрд ₽ прибыли против убытка 10,8 млрд ₽ годом ранее.
Капитальные затраты во II квартале снизились до 429 млрд ₽ с 555 млрд ₽ при плане на 2026 год в 2,698 трлн ₽.
Сохранение высокой прибыли при снижении капзатрат показывает, что компания балансирует между инвестициями и финансовой устойчивостью в условиях санкционного давления.28 августа