Поиск
ОТЭКО-Портсервис дебютирует под 20%. Разбираем, где щедрость, а где риск
ООО «ОТЭКО-Портсервис» — один из крупнейших операторов портовых терминалов в России. Компания работает в порту Тамань в Краснодарском крае, в Азово-Черноморском бассейне, и управляет Таманским терминалом навалочных грузов (ТТНГ).
Чем занимается? Стивидорные услуги и транспортная обработка грузов. В основном — экспортное сырьё: уголь, сера, минеральные удобрения.
Масштаб впечатляет: это глубоководный комплекс, способный переваливать до 60 млн тонн угля и железорудного сырья и до 10 млн тонн серы и удобрений в год. Компания входит в Группу ОТЭКО.
Параметры выпуска ОТЭКО-Портсервис 001Р-01:
• Рейтинг: А (НКР, прогноз «Стабильный»)
• Номинал: 1000Р
• Объем: до 500 млн рублей
• Срок обращения: 2 года
• Купон: не более 18,5% годовых (YTM не выше 20,15% годовых)
• Выплаты: ежемесячно
• Амортизация: нет
• Оферта: нет
• Квал: не требуется
• Сбор заявок: до 08 октября 2026
• Дата размещения: 13 октября 2026
Рейтинг надежности:
• НКР — уровень А, прогноз стабильный (присвоен 29 октября 2025 года)
• НРА — уровень A, прогноз стабильный (присвоен 01 июня 2026 года)
Обзор новых размещений: ПКТ 2Р3 (Рейтинг: АА, Купон: 17,25%) | Софтлайн 2Р3 (А-, 18,5%) | Селектел 1Р10R (А+, 16,75%) | КарРус 1Р10 (ВВВ+, 23,5%) | НоваБев 4Р01 (АА-, 16,25%) | ЛОЭСК 1Р1 (А, 18%) | НПС Капитал 1Р1 (А, 17,5%) | Заслон 2Р1 (А-, 17,5%) | ТД РКС 2Р9 (ВВВ, 24%) | ХимМед СПБ 1Р1 (ВВВ-, 22,5%) Прочитайте, чтобы быть в курсе актуальной аналитики.
С анализом этого эмитента всё сложно: отчётность по МСФО есть только за 2025 год — и то публично не раскрывается. Доступ к ней имеют рейтинговые агентства.
Видимо, из-за стратегической важности компании и прилётов по её инфраструктуре. Но даже по тем данным, что есть, видно: запас прочности заметно сократился.
Финансовые результаты РСБУ за 2025 год:
• Выручка: 30,5 млрд руб. (-0,7% г/г)
• Валовая прибыль: 12,4 млрд руб. (-23,6% г/г)
• Активы: 264,1 млрд руб. (-5,9% г/г).
• Чистый убыток: 8,2 млрд руб. (против прибыли 3,3 млрд руб. годом ранее)
• Операционный денежный поток: -1,6 млрд руб. (против положительного значения годом ранее)
По доступным данным МСФО картина тоже не радует:
• Операционная прибыль: снижение с 18,2 до 4,8 млрд руб.
• Чистый результат: убыток 11,5 млрд руб. (годом ранее — прибыль 9,7 млрд руб.).
• Общий долг: 91,1 млрд руб.
• Чистый долг: 86,8 млрд руб.
Что можно сказать в сухом остатке? Бизнес работает, но все деньги уходят на проценты.
Главное — операционный поток: 16,9 млрд рублей. Порт реально генерирует деньги, выручка стабильна — около 30,5 млрд. Но проценты к уплате — 19,0 млрд.
Плюс капзатраты 5,6 млрд. Плюс отток по оборотному капиталу 4,6 млрд. Итог — год закрыт с минусом: свободный поток минус 0,8 млрд рублей.
Что готовы предложить эмитенты со схожим рейтингом:
• Синара Транспортные Машины 1P4 $RU000A1082Y8 (18,95%) А на 2 года 5 месяцев
• ЭкоНива 1Р-01 $RU000A10EJZ8 (17,97%) А на 2 года 4 месяца
• Интерлизинг 1Р-11 $RU000A10B4A4 (20,25%) А на 2 года 4 месяца с амортизацией
• ЛОЭСК 1P-01 $RU000A10G7X4 Доходность к Put оферте: 19,12% на 1 год 11 месяцев
• ГМС 2Р-03 $RU000A10FXM4 (18,33%) А на 1 год 10 месяцев
• Медскан 001Р-02 $RU000A10EYY0 (18,12%) А на 1 год 10 месяцев
• Новые Технологии БO-02 $RU000A106PW3 (18,35%) А на 1 год 10 месяцев
• Аэрофьюэлз 3Р-01 $RU000A10E4Y1 (20,39%) А на 1 год 9 месяцев
По итогу: Доходность на бумаге смотрится привлекательно, но, на мой взгляд, премия не полностью компенсирует перечисленные риски. Для сравнения: «ЛОЭСК» 1P1 даёт около 19,1%, «Новые Технологии» БО-02 — примерно 18,3%, а «Аэрофьюэлз» 3Р1 предлагает сопоставимую доходность под 20%.
Наиболее интересно участие выглядит ближе к верхней границе — 18,50%. Там премия хотя бы частично компенсирует кредитный риск и слабые денежные показатели 2025 года. Если купон существенно снизят, привлекательность быстро сойдёт на нет.
Да, объект стратегически важный: не просто частный терминал, а часть государственной стратегии по расширению экспортной инфраструктуры на юге. Но держать до погашения — не моя история. А вот спекулятивно — да, может быть интересно. А что скажите Вы, планируете участвовать?
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией
Софтлайн под 20% на 3,2 года: разбираем новые выпуски и скрытые риски
ПАО «Софтлайн» #SOFL — это крупный российский ИТ-холдинг с очень разноплановым портфелем: тут и ПО, и сервисы, и кибербезопасность, и оборудование, и ИИ. За счёт такой широты компания меньше подвержена рискам, а её денежные потоки стабильнее, чем у тех, кто сидит в одной узкой нише.
Растёт компания в основном через M&A. Правда, у этой стратегии есть и минусы: она требует серьёзных денег, часто кредитных, и всегда есть риск, что интеграция присоединённых активов в существующую структуру пойдёт не по плану.
Параметры выпуска Софтлайн 002Р-03:
• Рейтинг: А- (АКРА, прогноз «Стабильный»)
• Номинал: 1000Р
• Общий объем: 3 млрд рублей
• Срок обращения: 3,2 года
• Купон: не выше 18,50% годовых (YTM не выше 20,15% годовых)
• Выплаты: ежемесячно
• Амортизация: нет
• Оферта: нет
• Квал: не требуется
Параметры выпуска Софтлайн 002Р-04:
• Рейтинг: А- (АКРА, прогноз «Стабильный»)
• Срок обращения: 3,2 года
• Купон: КС + 450 б.п.
• Квал: только для квалов
• Сбор заявок до: 13 октября 2026
• Дата размещения: 16 октября 2026
Рейтинг надежности:
• АКРА — уровень А-, прогноз стабильный (присвоен 23 марта 2026 года)
• Эксперт РА — уровень A-, прогноз стабильный (повышен с ВВВ+, 28 мая 2026 года)
Обзор новых размещений: ПКТ 2Р3 (Рейтинг: АА, Купон: 17,25%) | Селектел 1Р10R (А+, 16,75%) | КарРус 1Р10 (ВВВ+, 23,5%) | НоваБев 4Р01 (АА-, 16,25%) | ЛОЭСК 1Р1 (А, 18%) | НПС Капитал 1Р1 (А, 17,5%) | Заслон 2Р1 (А-, 17,5%) | ТД РКС 2Р9 (ВВВ, 24%) | ХимМед СПБ 1Р1 (ВВВ-, 22,5%) Прочитайте, чтобы быть в курсе актуальной аналитики.
Финансовые результаты за 6 месяцев 2026 года:
• Выручка: 38,72 млрд (+15,5%)
• Скорректированная EBITDA: 4,45 млрд (+27,08%)
• Валовая прибыль: 11,6 млрд рублей (+16% г/г). Из них доля от собственных решений: 40%.
• Краткосрочные обязательства: 55,13 млрд (+12,11%)
• Долгосрочные обязательства: 17,68 млрд (+30,82%).
Из того, что смущает:
• Прибыль — во многом бумажная. Переход от убытка к прибыли обеспечило списание кредиторской задолженности на 2,63 млрд после расторжения сделки с Atalaia Management Group.
• Долг растёт пугающе быстро. Чистый долг на 30 июня — 31,7 млрд против 16,3 млрд на начало года. Почти вдвое за полгода. Отношение к EBITDA (LTM) — 3,3х против 1,8х.
• Денежный поток в глубоком минусе. Операционный — минус 11,5 млрд (год назад минус 6,1 млрд). Свободный — минус 16,4 млрд. Всё из-за оттока по оборотному капиталу. Компания живёт на заёмные деньги.
• Свои решения почти не растут. Оборот — плюс 6%, до 16,8 млрд. Рентабельность упала с 30,2% до 27,3%. Зато перепродажа чужих решений растёт быстрее. Качественная часть бизнеса стагнирует.
В обращении находится выпуск биржевых облигаций объёмом 6,6 млрд рублей:
• Софтлайн 002Р-02 $RU000A10EA08 Доходность: 19,12%. Купон: 19,5%. Текущая доходность: 18,61% на 2 года 2 месяца
Что готовы предложить эмитенты со схожим рейтингом:
• ПКБ 001Р-12 $RU000A10G270 (18,32%) А- на 2 года 11 месяцев с амортизацией
• Заслон 002Р-01 $RU000A10G2M8 (18,88%) А- на 2 года 11 месяцев
• АБЗ-1 002P-07 $RU000A10FZU2 (19,7%) А- на 2 года 10 месяцев с амортизацией
• Брусника 002Р-09 $RU000A10FWA1 (25,74%) А- на 2 года 9 месяцев
• Борец Капитал 001Р-07 $RU000A10FC96 (19,2%) А- на 2 года 5 месяцев
• ИЭК Холдинг 001Р-05 $RU000A10FGE6 (18,89%) А- на 2 года 2 месяца
• Алиум 01Р2 $RU000A10FWZ8 (19,89%) А- на 1 год 10 месяцев
• Фабрика ПО 001Р-01 $RU000A10FX18 (19,28%) А- на 2 года 10 месяцев
По итогу: Главный риск здесь в том, что новые продукты растут недостаточно быстро, чтобы компенсировать долговую нагрузку и возможное замедление традиционных сегментов. Компания объясняет замедление собственных решений переносом проектов на второе полугодие. Посмотрим, как всё окажется на самом деле. С интересом жду новой отчётности.
Верхняя граница нового выпуска даёт YTM около 20,15%. Это примерно 100 б.п. премии к собственной вторичке. Внутри рейтинговой группы A- ориентир тоже выглядит конкурентно. «Заслон» 2Р1 торгуется под 18,8% со сроком почти 3 года. «Борец Капитал» 1Р7 — около 19,2%. «Алиум» 1Р2 — примерно 19,8%. Умеренная премия в доходности сохранится при купоне не ниже 18%. Всех благодарю за внимание и поддержку постов.
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией
Новабев. Отчет за 1 пол 2026 по МСФО
Тикер: #BELU
Текущая цена: 251.6
Капитализация: 31.8 млрд
Сектор: Агропищепром
Сайт: https://novabev.com/investors/
Мультипликаторы (LTM):
▫️ P/E - 7.29
▫️ P/BV - 1.31
▫️ P/S - 0.21
▫️ ROE - 18%
▫️ ND/EBITDA - 2.06
▫️ EV/EBITDA - 3.51
Что нравится:
▫️ выручка выросла на 7.6% г/г (69.2 → 74.4 млрд);
▫️ деб. задолженность снизилась на 21.2% п/п (18.8 → 14.8 млрд);
Что не нравится:
▫️ отрицательный FCF -0.8 млрд против +2.9 млрд в 1 пол 2025;
▫️ чистый долг увеличился на 9.4% п/п (41.6 → 45.5 млрд). ND/EBITDA ухудшился с 1.96 до 2.06;
▫️ нетто фин расход вырос на 27.4% п/п (2.2 → 2.8 млрд);
▫️ чистая прибыль снизилась на 38.2% г/г (2.1 → 1.3 млрд);
Дивиденды:
Дивидендные выплаты установлены на уровне не менее 50% от прибыли по МСФО.
Дивиденды за 1 пол 2026 в размере 8 руб (ДД 3.18% от текущей цены). Последний день покупки - 09.10.2026.
Мой итог:
Операционные показатели (г/г):
▫️ общие отгрузки -6.9% (7.2 → 6.7 млн дал);
▫️ торговые точки ВинЛаб +4.4% (2131 → 2225 шт);
▫️ клиенты WINCLUB +16.3% (9.2 → 10.7 млн).
Снижение объема отгрузок компания объясняет стремлением сетей к оптимизации рабочего капитала и сокращению товарных запасов. Звучит странно, так как сокращение запасов по логике должно приводить к увеличению объемов продаж. По ВинЛаб продажи выросли на 9.5% г/г, траффик - на 2%, средний чек - на 9.5%. Тут стоит добавить, что это не LFL показатели. С учетом роста количества магазинов логично предположить, что LFL данные ниже. Хотя LFL-продажи по сети выросли 5.8% г/г.
Несмотря на снижение объемов отгрузок, компания смогла получить прирост выручки. Судя по всему, стратегия с выводом из оборота низкомаржинальных марок и перераспределением ресурсов в пользу более эффективных позиций работает.
А вот прибыль заметно снизилась на фоне роста чистых затрат на финансирование (включающих нетто фин доход и процентные расходы по аренде) на 42.7% г/г (2.8 → 4.4 млрд) и роста эф. ставки налога на прибыль (32.4% vs 28.9% в 1 пол 2025). При этом операционная рентабельность немного улучшилась с 8.4 до 8.5%.
FCF стал отрицательным на фоне уменьшения OCF (-72.6% г/г, 4.4 → 1.2 млрд) и роста кап. затрат (+33.6% г/г, 1.5 → 2 млрд). Долговая нагрузка выросла за счет увеличения чистого долга.
В своей презентации по итогам прошлого года компания представляла KPI на пятилетку (2025-2029). В рамках нее Новабев планирует получить выручку в 270 млрд по итогам 2029 года, что при равномерном росте дает ежегодный рост примерно на 14.9%. В прошлом году в это значение совсем не попали, да и отчетное полугодие пока не дает повода для оптимизма.
Если компания пройдет второе полугодие немного лучше первого, то прибыль за год может быть в районе 3.2 млрд, что дает P/E 2026 = 10.05. Дорого. И нет дешевизны даже с учетом того, что у компании на балансе большой казначейский пакет акций (более 30% от общего числа). Если представить, что Новабев их погасит, то оценка изменится до 6.88. Дивиденд за 2026 год может быть около 18.54 руб при выплате 50% от чистой прибыли (ДД 7.44% от текущей цены).
Статистика пока тоже не в пользу компании. Потребление алкоголя в 2026 году снизилось на 10%. А в августе потребление составило 7.52 литра на человека, что является минимум с 1996 года.
Также в 2026 году рост акцизов на отдельные категории алкоголя превысил 30%. А в 2027 они могут вырасти еще на 6.1-6.8%. Плюс на результаты во 2 полугодии негативно повлияет изменение механизма уплаты акциза на спирт. Теперь акциз надо будет уплачивать при покупке спирта, а не после реализации продукции.
В общем, пока не очень понятно за счет чего результаты компании должны сильно улучшаться. Да, можно оптимизировать расходы, можно и нужно снижать процентную нагрузку, но все же основные проблемы сейчас в недостаточной динамике роста выручки, которая не сильно превышает официальную инфляцию. Сделать более привлекательной Новабев может гашение казначейского пакета, но пока про это нет информации. Про IPO ВинЛаба тоже пока тишина.
Акции компании были в портфеле, но продал их в июле.
Прогнозная справедливая стоимость - 263 руб.
*Не является инвестиционной рекомендацией
▫️ мой канал в Telegram
Новые облигации НоваБев на 3 года с премией к рынку. Стоит ли участвовать?
ПАО "НоваБев Групп" (до 2023 года — "Белуга") — крупнейшая российская алкогольная компания. Занимается производством, импортом и дистрибуцией крепких алкогольных напитков и вин.
Компания управляет сетью алкомаркетов «ВинЛаб», владеет пятью ликеро-водочными заводами общей мощностью более 20 млн декалитров в год. Акции торгуются на Мосбирже с 2007 года под тикером #BELU
Параметры выпуска НоваБев 004Р-01:
• Рейтинг: АА- (Эксперт РА, прогноз «Стабильный»)
• Номинал: 1000Р
• Общий объем: не более 5 млрд рублей
• Срок обращения: 3 года
• Купон: не выше 16,50% годовых (YTM не выше 17,81% годовых)
• Выплаты: ежемесячно
• Амортизация: по 50% в даты 30-го и 36-го купонов
• Оферта: нет
• Квал: не требуется
Параметры выпуска НоваБев 004Р-02:
• Срок обращения: 2 года
• Купон: КС + 250 б.п.
• Амортизация: по 50% в даты 18-го и 24-го купонов
• Квал: не требуется
• Сбор заявок: до 29 сентября 2026
• Дата размещения: 02 октября 2026
Рейтинги надежности:
• НКР в июне 2026 оставило рейтинг без изменений — АА. Факторы возможного повышения — дальнейшее снижение долговой нагрузки и рост ликвидности.
• Эксперт РА в июле 2026 понизило рейтинг с AA до AA-, а прогноз сменило с «развивающегося» на «стабильный». Главная причина — возросшая процентная нагрузка на фоне длительного периода жёсткой политики ЦБ: старые облигации с дешёвым фондированием погашены и замещены новыми выпусками по более высоким ставкам.
Финансовые результаты МСФО за 6 месяцев 2026 года:
• Выручка: 74,4 млрд руб. (+7,6% г/г)
• EBITDA: 10,0 млрд руб. (+9%)
• Рентабельность: 13,4%
• Чистая прибыль: 1,3 млрд руб. (-38,3%)
• Денежные средства: 22,035 млрд руб. (+20,27% г/г)
• Чистый долг: 45,5 млрд руб. (+20,7% г/г)
• Чистый долг/EBITDA: 2,1х (на конец 2025 — 2,0х).
Компания нарастила выручку, валовую прибыль и EBITDA, но чистая прибыль рухнула почти на 40%. Причина — не в бизнесе, а в долговой нагрузке: чистые финансовые расходы выросли на 55,6% и составили 4,4 млрд руб.. Высокий долг + высокие ставки съели весь операционный прогресс.
В обращении находятся 5 выпусков биржевых облигаций на 28,3 млрд рублей:
• НоваБев Групп 003Р-02 $RU000A10E7G1 Доходность: 16,16%. Купон: 15,25%. Текущая доходность: 15,08% на 2 года 3 месяца с амортизацией
• НоваБев Групп 003Р-03 $RU000A10EMG2 Доходность: 16,09%. Купон: 14,5%. Текущая доходность: 14,6% на 2 года 5 месяцев с амортизацией
Что готовы предложить эмитенты со схожим рейтингом:
• ГТЛК БО 2P-12 $RU000A10EMU3 (18,74%) АА- на 3 года 5 месяцев с амортизацией
• ПКТ 2P-01 $RU000A10DJH8 (16,72%) АА- на 3 года 1 месяц
• ПГК 3Р-04 $RU000A10EYV6 (17,11%) АА на 2 года 11 месяцев
• ДелоПортс БО 1P-05 $RU000A10FZ16 (18,45%) АА- на 2 года 11 месяцев
• Авто Финанс Банк БО 1Р-19 $RU000A10FGX6 (16,75%) АА на 2 года 8 месяцев
• ТрансКонтейнер П02-03 $RU000A10F470 (17,32%) АА- на 2 года 6 месяцев
• ДельтаЛизинг 1Р-03 $RU000A10DHT7 (18,25%) АА- на 2 года 1 месяц с амортизацией
По итогу: Текущее предложение привлекательно прежде всего близостью к верхней границе купона — 16,5%. Умеренная премия в доходности относительно собственных выпусков эмитента на вторичке сохранится при купоне не ниже 16%.
В рейтинговой группе около AA новый ориентир также выглядит конкурентно: ПГК3Р04 со сроком около трёх лет торгуется с доходностью порядка 17,1%, ТрансКо2Р3 со сроком около 2,6 года — около 17,3%, Авто Финанс Банк БО-001Р-19 — около 16,75%. Разброс отражает различия в кредитном профиле и сроке, но YTM 17,81% ставит НоваБев ближе к верхней части диапазона и заметно выше собственных бумаг.
Если купон сильно снизят — разумнее смотреть на длинные ОФЗ: YTM близка к максимумам за годы, 16,4%. Высокие ставки сейчас — возможность зафиксировать доходность на годы вперёд. С актуальной подборкой ОФЗ под различные стратегии можно ознакомиться по ссылке.
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией
Осенние дивиденды в 2026 году: где самая высокая доходность? Успей до отсечки
Сентябрь на российском фондовом рынке традиционно называют месяцем «тихого дивидендного сезона». Основная волна выплат уже прошла, однако у инвесторов остаётся несколько недель, чтобы успеть приобрести акции и зафиксировать дивидендную доходность. В условиях сохранения жёсткой денежно-кредитной политики ЦБ и высоких ставок по банковским депозитам дивидендные бумаги продолжают оставаться в центре внимания.
При этом изменился сам критерий выбора: теперь инвесторы направляют средства только в компании с безупречным денежным потоком и низкой долговой нагрузкой. Всё остальное рынок игнорирует, несмотря на привлекательные дивидендные обещания.
Давайте проанализируем ключевые возможности этого периода:
• Самая жирная доходность: у «Газпром нефти» #SIBN (7,9%), банка «Санкт-Петербург» #BSPB по обычке (7,7%) и «Хэдхантера» #HEAD (7,2%).
Успеть под отсечку по ним можно в разные даты: «Хэдхантер» — до 25 сентября, «Газпром нефть» — до 12 октября, банк «Санкт-Петербург» — до 2 октября.
• Дальше идут середнячки: «Татнефть» #TATN по префам (5,8%) и обычке (5,6%) — успеть до 12 октября. B2B-РТС #BTBR (3,7%), «Займер» #ZAYM (3,6%), «Черкизово» #GCHE (3,5%) — все до 8 октября.
«Новатэк» #NVTK (3,5%) и «НоваБев» #BELU (3,2%) — до 9 октября. «Яндекс» #YDEX (2,9%) и «Инарктика» #AQUA (2,9%) — до 18 сентября и 1 октября соответственно.
• Скромнее всех: ММЦБ (2,7%) — до 25 сентября, Т-Технологии #T (1,8%) и «Норникель» #GMKN (1,4%) — до 9 октября, «Диасофт» (1,3%) — до 18 сентября, «Озон Фармацевтика» (1,1%) — до 28 сентября.
Но и здесь не всё так однозначно. Для кого-то важен не размер дивиденда, а сам факт выплаты — и надежда на то, что компания, направив часть прибыли в развитие, а не на выплаты, обеспечит рост стоимости акций в будущем.
Среди секторов выделил бы два ключевых:
• Банковский сектор: Ожидается, что крупнейшие банки сохранят высокую дивидендную доходность по итогам 2025 года, продолжая демонстрировать платежную дисциплину. Их прибыль традиционно поддерживают высокие ключевые ставки, обеспечивающие хороший процентный спрэд.
• Нефтегазовый сектор: Здесь ситуация избирательна. Наиболее устойчивые дивиденды характерны для компаний с сильным балансом и низкой долговой нагрузкой, которые способны поддерживать выплаты даже на фоне колебаний цен на нефть.
Дивидендный лайфхак:
Реинвестирование дивидендов — одна из базовых стратегий долгосрочного инвестора. Логика проста: вы держите акции, получаете дивиденды и направляете их на покупку новых бумаг. Со временем это создаёт эффект сложного процента и ускоряет рост капитала.
Однако у классического подхода есть слабое место — временной разрыв. Пока дивидендные выплаты поступают на счёт, рыночная ситуация может измениться, и цена акций — заметно подрасти. В результате инвестор покупает новые бумаги уже по менее привлекательной цене, чем в момент дивидендной отсечки. Этот нюанс стоит учитывать при построении стратегии.
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией
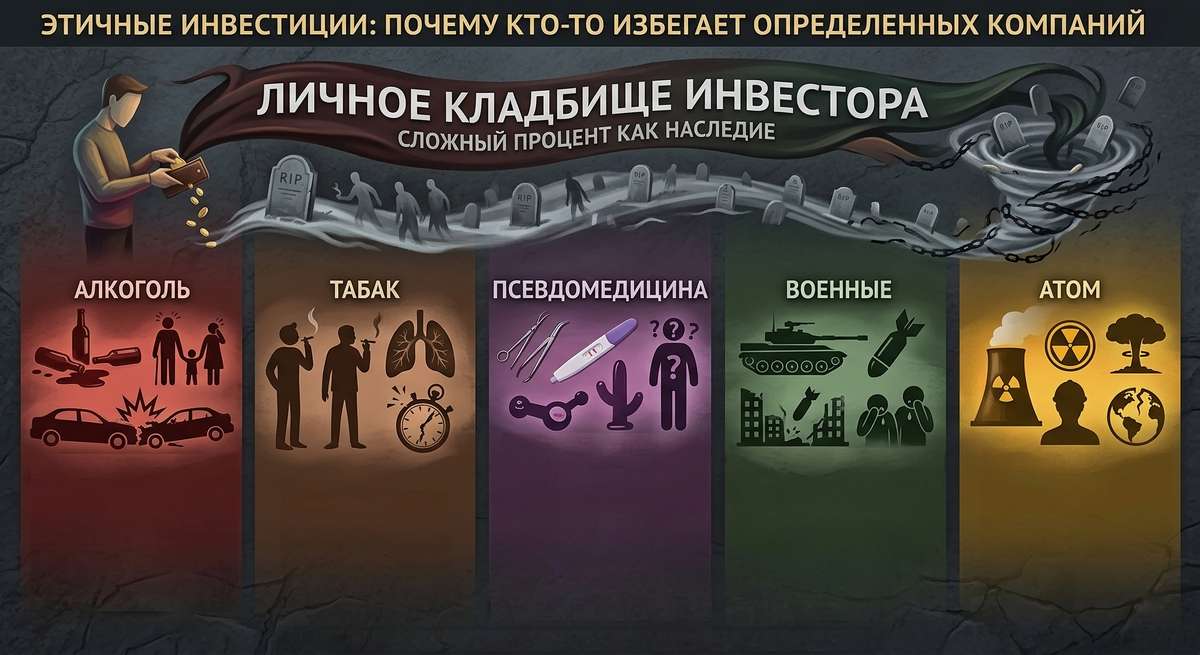
Этичность
Существуют компании в которых не инвестируют по духовно-нравственным соображениям. Поскольку инвестиции в них, на всю жизнь создают за человеком шлейф его личного кладбища, которое будет прирастать даже после его смерти. Ведь, когда-то дававшиеся туда деньги будут своим сложным процентом работать в компании
на разврат и смерть. Ниже представлено примерное перечисление кандидатов в
чёрный список из числа тех эмитентов, которые сейчас представлены на рынке.
Вполне возможно, что, в списке кто-то лишний или там кого-то не хватает, каждый
инвестор решает для себя сам и имеет свои критерии.
Алкоголь
Кто создаёт продукцию, от которой обычно спиваются, заболевают,
совершают ошибки или преступления, рушатся семья и судьбы. —
Симпл
АФАНАСИЙ
НоваБев Групп
КЛВЗ Кристалл
Абрау-Дюрсо
Табак
Кто создаёт продукцию, от которой большинство неминуемо
заболевает и умирают раньше отведённого срока.
Псевдомедицина
Кто имеет отношение к убийству младенцев – абортам. Или к продукции
полового разврата, начиная с "игрушек для взрослых" и заканчивая
средствами для тех, кто якобы меняет свой биологический пол. Хотя ложно
называемая "смена пола" невозможна, поскольку человека просто делают
инвалидом, неспособным зачать или родить, а его тело всё равно безостановочно вырабатывает
гормоны урождённого пола. —
Медси
Медскан
Вита Лайн
ГЕНЕТИКО
ООО «ЕВА» (бывший "ГК ФСК" и её же ООО "ФСК
Активы" имеют в своём портфеле сеть абортных клиник
"ABC-Медицина")
ПАО АФК "Система" (имеют в своём портфеле сеть абортных
клиник Медси)
Военные
Кто создаёт технику и боеприпасы, результатом которых
зачастую бывают убитыми не только военные, но и мирное население, старики и
дети. Уничтожаются мировые ценности исторические или культурные. —
КМЗ
КАМАЗ
ЗАСЛОН
Маяк
Вертолёты России
ОДК
Атом
Кто занимается созданием ядерного оружия и соответствующей энергетики.
В долгосрочной перспективе несущих глобальные разрушения и загрязнения от сотен
до тысяч лет. Из-за человеческого фактора, аварий, войн, терактов. —
Атомэнергопром
🪙 Солид брокер. Фондовый рынок 2026: итоги полугодия. Что дальше?
Посмотрел вебинар Дмитрия Донецкого. Вот основные выводы:
Ставка. Можно старые сценарии зачеркнуть. Ставка до конца года 12 % - это маловероятно.
Нефтегаз. Новатэк – по сути одна идея в нефтегазе. Сургут пр – ставка на девальвацию рубля.
Металлурги в кризисе. Цены на сталь не растут, но дно может быть уже рядом. Ставка на новый экономический цикл.
Среди цветных металлургов интересны только Полюс и Норникель. Это самые качественные компании. Но зато есть риск новых налогов в этих компаниях.
Телекомы. Ростелеком и МТС. Держать. Сейчас цикл капитальных расходов. МТС планирует сохранить высокие дивиденды. Ростелеком – ставка на IPO дочек. Ростелеком не очень интересен.
Химия. Удобрения. Рост себестоимости быстрее стоимости удобрений, поэтому сейчас у компаний тяжелая ситуация. Фосагро и Акрон оценены дорого. Фосагро без дивидендов, не интересно.
Банки. Лучший сектор. Лидеры – Сбер, Т. Т за 1 капитал и при ROE близко к 30%. Что еще интересно? Совкомбанк и Дом.рф.
Потребительский сектор. Чувствуется рецессия. Лента дорого купила Окей. Х5 – самая дивидендная бумага. Покупать – Х5, Новабев.
Агросектор. Сегежа – продавать. Инарктика, Русагро, Черкизово – держать.
ИТ-сектор. Сектор чувствует рецессию. Интересны: ХХ, Озон. Вуш – хорошие доходности в облигациях.
Медицина. Мать и дитя – покупать. Рецессия для компаний почти не заметна. Сектор в стадии консолидации. ЕМЦ, Промомед, Озон Фарма – можно держать.
Электроэнергетика. Сектор слишком сильно вырос. Ленэнерго, Интер РАО, Россети Волга – держать. Россети ЦП, Россети МР – покупать. Юнипро – покупать, только если спекулятивно.
Русгидро – дивидендов не будет пока, продавать.
Транспорт. Интересны: НМТП и Транснефть. Интересные дивидендные истории.
Недвижимость. Пик, ЛСР, Самолет – интересны только облигации. Глоракс – держать, облигации тоже интересны. Эталон – продавать.
Итог.
Самые интересные компании: Сбер, Новатэк, Т, Х5, Новабев, ХХ, Озон, Мать и дитя.
В целом с выводами согласен, если и покупать, то только отдельные истории. То что растет или хотя бы не сильно падает, или платит дивиденды.
Новабев. Отчет за 2025 по МСФО
Тикер: #BELU
Текущая цена: 303.4
Капитализация: 38.4 млрд
Сектор: Агропищепром
Сайт: https://novabev.com/investors/
Мультипликаторы (LTM):
P\E - 7.42
P\BV - 1.71
P\S - 0.26
ROE - 23.1%
ND\EBITDA - 1.96
EV\EBITDA - 3.77
Акт.\Обяз. - 1.21
Что нравится:
✔️выручка выросла на 10.2% г/г (135.5 → 184.7 млрд);
✔️чистая прибыль увеличилась на 12.7% г/г (4.6 → 5.2 млрд);
Что не нравится:
✔️FCF снизился на 29.1% г/г (12.1 → 8.6 млрд);
✔️чистый долг увечился на 10.2% п/п (37.7 → 41.6 млрд). ND\EBITDA ухудшился с 1.86 до 1.96;
✔️нетто фин расход на 4.2% п/п (2.1 → 2.2 млрд);
✔️дебиторская задолженность выросла на 63.5% п/п (11.5 → 18.8 млрд);
✔️слабое соотношение активов и обязательств.
Дивиденды:
Размер дивидендных выплат установлен на уровне не менее 50% от прибыли по МСФО.
СД рекомендовал финальные дивиденды за 2025 год в размере 10 руб (ДД 3.3% от текущей цены).
Мой итог:
Операционные показатели (г/г):
- общие отгрузки -2.5% (16.2 → 15.8 млн дал)
из них:
- собственные бренды -0.8% (12.8 → 12.7 млн дал);
- партнерские бренды -8.8% (3.4 → 3.1 млн дал);
- количество торговых точек ВинЛаб +6.6% (2041 → 2175 шт);
- число клиентов WINCLUB +18.2% (8.46 → 10 млн).
Снижение объема отгрузок компания поясняет выводом из оборота низкомаржинальных региональных марок и перераспределением ресурсов в пользу более эффективных позиций. По ВинЛаб продажи выросли на 8.4% г/г, средний чек - на 9.5% г/г, а траффик остался без изменений. Тут стоит добавить, что это не LFL показатели. С учетом роста количества магазинов логично предположить, что LFL данные ниже (а значит и траффик отрицательный). Частично на такой результат повлияла кибератака на инфраструктуру компании и сеть ВинЛаб, в частности, что привело к заморозке производство и отгрузки алкогольной продукции и временному (примерно на 2 недели) закрытию магазинов сети.
Чистая прибыль выросла чуть лучше выручки и причина этому улучшение операционной рентабельности с 9.1 до 9.5%. Правда это обусловлено увеличением прочих доходов. Без них рентабельность была бы +- на том же уровне.
FCF прилично просел на фоне уменьшения OCF (-19.8% г/г, 15.3 → 12.3 млрд) и роста кап. затрат (+15% г/г, 3.2 → 3.7 млрд). Долговая нагрузка выросла за счет увеличения чистого долга. В связи с этим пока растет и процентная нагрузка, несмотря на снижение ключевой ставки.
В своей презентации по итогам прошлого года компания представила KPI на пятилетку (2025-2029). В рамках нее Новабев планирует получить выручку в 270 млрд по итогам 2029 года. При равномерном росте это предполагает ежегодный рост примерно на 14.9%. Как видно, за 2025 компании не удалось достичь заявленных целей. Но если предположить, что в последующие годы Новабев сможет расти запланированными темпами, сохраняя рентабельность последних 2 лет, то это дает P/E 2026 = 6.34. Выглядит средне. Но есть один важный нюанс. У компании на балансе большой казначейский пакет акций (более 30% от общего числа). И здесь ключевой вопрос, что будет с ним? Если в итоге этот пакет будет погашен, то форвардная оценка сильно меняется и P/E 2026 тогда будет равен 4.34. И это уже намного интереснее. При этом на казначейские акции дивиденд не выплачивается. Поэтому при выплате 50% от чистой прибыли дивиденд за 2026 год может быть в районе 35 руб (ДД 11.53% от текущей цены).
Также стоит упомянуть, что в октябре 2025 была приобретена 70% АО «КВЭН» за 2.5 млрд (вид деятельности - переработка рыбы и морепродуктов). Пока непонятны цели покупки. Да и цена выглядит завышенной с учетом независимой оценки в 0.55 млрд (в таком случае доля Новабев равна 0.39 млрд). Вообще, очень интересное расследование провел Мурад Агаев. Там как раз написано и про покупку АО «КВЭН» и про странный выкуп акций.
В теории в этой истории может быть хороший апсайд, но есть факторы, которые будут сильно влиять на оценку компании: решение по казначейскому пакету, возможность расти запланированными темпами, размер payout.
Акции компания держу в своем портфеле с долей в 1.8% (лимит - 2%). Прогнозная справедливая стоимость - 405 руб.
*Не является инвестиционной рекомендацией
Присоединяйтесь также к моему Телеграм каналу
Новые облигации Почта России 003Р-07 с премией к рынку. Стоит ли участвовать?
Вряд ли найдётся человек, которому совсем незнакомы услуги этой фирмы. Трудности с бюджетом и нехватка современного оборудования бросаются в глаза — их не скрывают даже работники, выполняющие свои обязанности на устаревшей технике. Предлагаю копнуть глубже и взглянуть на реальное финансовое положение дел.
АО «Почта России» — крупнейший федеральный почтовый и логистический оператор России, работающий во всех регионах страны.
Компания оказывает все виды услуг почтовой связи, осуществляет денежные переводы и доставку пенсий, обеспечивает прием платежей от населения, а также предоставляет логистические услуги.
Параметры выпуска Почта России 003Р-07:
• Рейтинг: АА (АКРА, прогноз «Негативный»)
• Номинал: 1000Р
• Объем выпуска: 5 млрд рублей
• Срок обращения: 10 лет
• Купон: КБД (2 года) + 550 б.п.
• Выплаты: ежемесячно
• Амортизация: нет
• Оферта: Put через 2 года (право инвестора предъявить облигации к выкупу)
• Квал: только для квалов
• Сбор заявок: до 09 июня 2026
• Дата размещения: 15 июня 2026
Финансовые результаты МСФО за 2025 год:
• Выручка: составила 229,8 млрд рублей, что на 0,1% больше, чем в 2024 году.
• Чистый убыток: увеличился на 36,9% и достиг 23,4 млрд рублей. Компания объяснила это «существенными изменениями в операционной среде».
• EBITDA: составила 3,8 млрд рублей.
• Убыток: от операционной деятельности составил 12,7 млрд рублей, что на 5,1% меньше, чем в 2024 году.
• Долгосрочные обязательства: 83,4 млрд руб. (-29,7% г/г)
• Краткосрочные обязательства: 304,2 млрд руб. (+4,7% г/г).
• Долговая нагрузка: включая лизинг и без учета начисленных, но неоплаченных процентов, сократилась на 3%.
Быстрее всего росли цифровые услуги и логистика. Доход от почтовой электронной системы прибавил 53%, выручка за выдачу заказов интернет-магазинов в отделениях выросла в 5,8 раза, а от коммерческой логистики — в 1,9 раза.
Цифровая выручка достигла 83,6 млрд рублей и тем самым полностью покрыла падение доходов от классических почтовых услуг.
На вторичном рынке находятся 20 выпусков облигаций с общим облигационным долгом 144,7 млн рублей:
• Почта России 003P-05 $RU000A10EWL1 Доходность к оферте: 18,24% на 34 месяца. Купон: 17,15%. На 9 лет 9 месяцев
• Почта России 003P-03 $RU000A10EA16 Доходность к оферте: 18,04% на 31 месяц. Купон: 17,75%. На 9 лет 7 месяцев
Что готовы предложить эмитенты со схожим рейтингом надежности:
• ПГК 003Р-04 $RU000A10EYV6 (16,38%) АА на 3 года 3 месяца
• Мэйл.Ру Финанс 001P-02 $RU000A10EXJ3 (14,93%) АА на 2 года 10 месяцев
• Авто Финанс Банк БО-001Р-18 $RU000A10EQ34 (15,24%) АА на 2 года 9 месяцев
• Вымпелком 1Р-08 $RU000A105X80 (14,56%) АА на 2 года 9 месяцев
• НоваБев Групп 003Р-03 $RU000A10EMG2 (14,33%) АА на 2 года 9 месяцев с амортизацией
• ВТБ Лизинг 001Р-МБ-05 $RU000A10EML2 (15,03%) АА на 2 года 9 месяцев с амортизацией
• Европлан 001Р-09 $RU000A10ASC6 (15,79%) АА на 2 года 1 месяц с амортизацией
• ЕвразХолдинг Финанс 003P-04 $RU000A10CKZ0 (14,71%) АА на 1 год 8 месяцев
По итогу: Компания на сто процентов подконтрольна государству. Поэтому, даже если ей придётся очень тяжело, её продолжат поддерживать — пусть ценой неудобств и усилий, но бросать не станут, как тот самый чемодан без ручки. При таком покровительстве в дефолт, как ни крути, верится с трудом.
По стартовым параметрам на момент оценки доходность к оферте — 18,86% при купоне 17,4%. В этом ориентире заложен спекулятивный апсайд. Он, как ожидается, реализуется при условии, что финальный купон будет близок к начальному.
При итоговом купоне от 17,2% и выше спред к собственным выпускам компании остаётся спекулятивно интересным. В противном случае более разумная альтернатива — выпуск 003Р-05. Для инвесторов без статуса квала я отобрал эмитентов, находящихся в одной рейтинговой категории без данного барьера.
Если было полезно - прожимайте реакции под постом! Для меня это лучшая мотивация.
Более подробно пишу про эти и другие компании в своих каналах: МАХ | Telegram, так что подписывайтесь. Будем проходить этот путь вместе.
'Не является инвестиционной рекомендацией
НоваБев - «спящая» инвест-идея
На таком рынке уже не то что покупать акции НоваБев Групп $BELU надо, но и начинать употреблять их продукцию. Это шутка, если что: употребление алкоголя вредит вашему здоровью, правда, вместе с этим драйвит выручку компании. О ней-то мы сегодня и поговорим, разобрав финансовый отчет компании за полный 2025 год и операционный за первый квартал 2026 года.
🍷 Итак, выручка Группы за отчетный период выросла на 10% до 149,3 млрд руб., чистая прибыль на 13% до 5,2 млрд. Прибыль на акцию взлетела на 39%, но тут магия бумажных переоценок представлена во всей красе. После прошлогоднего квазисплита компания «вернула» часть акций под свой контроль, и средневзвешенное количество в обращении сжалось со 113,4 млн до 91,4 млн. Меньше знаменатель - выше EPS.
А вот отгрузки за 2025 год просели на 2%, за первый квартал 2026 года на 5%. Это обусловлено, цитирую, плановой ассортиментной оптимизацией: компания последовательно выводит из оборота низкомаржинальные региональные марки, перераспределяя ресурсы в пользу более эффективных позиций.
📊 Количество магазинов ВинЛаб за 2025 год прибавило 134 шт. до 2175, EBITDA розницы подскочила на 22% до 12,1 млрд руб., а клуб лояльности перевалил за 10 млн участников. Однако рынок фокусируется на прошлогодней кибератаке, размытие после сплита и слабых отгрузках начала 2026 года, игнорируя рост рентабельность по EBITDA и валовой маржи до 14,2% и 36% соответственно, что лучше показателей многих ритейлеров.
На дивидендах стоит остановиться подробнее. Дивиденды за 2025 год составят 30 рублей на акцию, ориентируя нас на доходность в 7,9% (только финальные дивиденды дадут 2,8%). Однако аналитики уже закладывают на 2026-й выплаты в 30–40 руб., что сулит 8–11% доходности по текущим. Долговая нагрузка при этом растет (+17,2% до 41,6 ярдов), но ее соотношение к EBITDA все еще приемлемое - 2x.
🍷 Потенциальный драйвер - возможное IPO ВинЛаба. Сеть уже приносит 60% выручки и почти половину EBITDA Группы. «Выделение» заставит рынок наконец оценить розницу по достоинству и помочь раскрыть внутреннюю стоимость бизнеса. НоваБев сейчас оценивается в среднем по рынку. Стоит обратить внимание, что большинство скриннеров берут для расчета 126 млн акций, в то время как прибыль и дивиденды распределяются на 91,4 млн. С этим учетом мультипликаторы выглядят уже привлекательно.
Бизнес НоваБев улучшает ряд финансовых показателей. Если общий вектор его развития сохранится, а ключевая ставка продолжит свое снижение, то на фоне стабильных дивидендов и результатов можем увидеть разворот и в акциях. Правда для этого нужен приток ликвидности в рынок. В текущих обстоятельствах ждать этого не стоит, поэтому идею по НоваБев я бы охарактеризовал, как «спящую». Еще вернемся к ней в будущем.
❗️Не является инвестиционной рекомендацией
♥️ Ставь лайк, если нравятся мои аналитические разборы компаний. С ними вам гораздо проще будет ориентироваться в этом безумном рынке.
🏤 Мегановости 🗞 👉📰
1️⃣ "Новабев групп" $BELU рекомендовала финальный дивиденд 10 ₽ на акцию; совокупные выплаты за год составят 30 ₽, или 2,75 млрд ₽ — 53% чистой прибыли по МСФО.
Акции отреагировали снижением более чем на 3%, к вечеру торгуясь у отметки 378,4 ₽.
По итогам 2025 года компания заработала 5,2 млрд ₽ чистой прибыли, увеличив показатель на 13% г/г.
Рынок разочарован скромным финальным дивидендом: 10 ₽ на фоне годовой прибыли сигнализирует о консервативной дивидендной политике, несмотря на позитивную динамику результатов.
Рынок пустили в свободное плавание. Неужели про рост можно забыть?
Заседания Банка России по ставке традиционно становятся главными событиями недели. Так случилось и на этот раз. С одной стороны, ключевая ставка снижена на полпроцента до 14,5% — формально цикл смягчения продолжается. С другой стороны, всё остальное, что сказал регулятор, говорит о том, что расслабляться рано.
Основная торговая сессия завершилась снижением обоих индексов. Рублёвый индикатор IMOEX потерял 1,39% и опустился до 2733 пунктов, а долларовый RTSI снизился сильнее — на 2,29%, до 1139,93 пункта. При этом объём торгов оставался невысоким, составив всего 53,75 миллиарда рублей. В условиях текущей коррекции ближайшим уровнем поддержки выступает 2700 пунктов.
📍 Прогнозный диапазон ставки на 2026 год не просто сузился, а сместился вверх: теперь это 14–14,5% против прежних 13,5–14,5%. А на 2027 год верхняя граница и вовсе поднята с 9% до 10%. То есть рынку дают понять, что низкие ставки в обозримом будущем — это не про Россию. Само снижение выглядит скорее жестом доброй воли, а главный сигнал — жёсткий и обращён в будущее.
Отдельно ЦБ впервые публично выделил рекордное авансирование госрасходов в первом квартале — по сути, бюджет закачал в экономику огромный объём денег, и это прямо сейчас работает против снижения инфляции.
В итоге регулятор оказывается в ловушке: ставку снижать надо, потому что экономика тормозит, но все остальные сигналы — от бюджетного импульса до зарплатного давления — заставляют его ужесточать риторику. Поэтому в сухом остатке мы имеем снижение сегодня и более высокие ставки завтра.
📍 Тем временем Минфин принял неожиданное для многих решение: он вернётся к валютным операциям в рамках бюджетного правила не с 1 июля, как планировалось ранее, а уже с мая. И это вполне логично: валютная выручка экспортёров выросла, и рубль успел излишне укрепиться, что невыгодно бюджету.
Теперь с учётом высоких цен на нефть Минфин с мая начнёт покупать юани, что должно остановить крепление рубля. Пара CNY/RUB уже отреагировала ростом на 1% и вернулась выше 11 рублей, хотя сегодня и корректируется вниз. Окончательные параметры покупок станут известны 6 мая.
Ближайшее заседание ЦБ — только 19 июня, так что до этого времени ставка уже не поменяется. Рынок остаётся наедине с геополитикой, ценами на энергоресурсы и дивидендным сезоном. При хорошем раскладе эти три фактора способны сыграть на стабилизацию. В противном случае, на этот период оснований для роста я не вижу.
Сейчас лучшие по дивидендной доходности: SFI (17%), «Фикс Прайс» (16%), Сбер (около 11,6% по обоим типам акций), «Дом РФ» (11%), Мосбиржа (11,2%) и «Интер РАО» (10%). Из пока не объявивших главный интерес — ВТБ, которого ждут все.
Короткая предпраздничная неделя будет насыщенной. Главное по дням: во вторник — отчёты «Яндекса» и «Озона» за первый квартал; в среду — «Сбера», X5 и «ДОМ РФ»; в четверг — «Юнипро» и «Русгидро» (РСБУ). Плюс годовые собрания акционеров у «Хэдхантера» и Банка Санкт‑Петербург. И отдельно — СД «Татнефти» 28 апреля обсудит финальные дивиденды за 2025 год.
📍 Из корпоративных новостей:
Самолет #SMLT МСФО за 2025 год: Убыток ₽2,29 млрд против прибыли ₽8,1 млрд годом ранее, Выручка ₽366,8 млрд (+8% г/г).
Совкомфлот #FLOT РСБУ 1 кв. 2026 г: Выручка ₽28 млн (-2,3% г/г), Чистая прибыль ₽138 млн (против убытка ₽297 млн годом ранее).
РуссНефть #RNFT РСБУ 1 кв 2026 г: Выручка ₽43,89 млрд (-32,7% г/г), Чистая прибыль ₽9,22 млрд (против убытка ₽4,34 млрд годом ранее).
• Лидеры: ЕвроТранс #EUTR (+6,2%), Астра #ASTR (+1,9%), Россети Московский регион #MSRS (+1,3%).
• Аутсайдеры: Мечел #MTLR (-4,5%), Сегежа #SGZH (-4,1%), Алроса #ALRS (-3,7%), Самолет #SMLT (-3,6%).
27.04.2026 - понедельник
• Хэдхантер #HEAD собрание акционеров по вопросу о распределении прибыли
• Авангард #AVAN последний день с дивидендом 22,31 руб.
• Яндекс #YDEX закрытие реестра по дивидендам 110 руб.
• Новабев #BELU СД по дивидендам за 2025 год.
✅️ Еще больше торговых идей и аналитики по рынку можно найти здесь: МАХ | Telegram. Присоединяйтесь!
'Не является инвестиционной рекомендацией
Текущая ситуация на бирже
Индекс Мосбиржи в середине недели приуныл на фоне падения нефтяных цен и завершил торги снижением на 0,7%. США в среду утром заключили двухнедельное перемирие с Ираном, что спровоцировало закрытие спекулятивных позиций в нефти. Да, ситуация с конфликтом временно стабилизировалась, но расслабляться рано: риски эскалации сохраняются, а значит, котировки нефти могут вновь пойти вверх. Спекулятивные качели - это всегда стресс для рынка, но именно в такие моменты можно найти выгодные точки входа.
📊 Ещё один тревожный сигнал - инфляция. Росстат зафиксировал рост на 0,19% за неделю (неделей ранее было 0,17%). Три недели подряд цены держатся на высоких отметках. Если замедления не случится, Центробанк может изменить планы 24 апреля: вместо снижения ключевой ставки на 0,5% мы увидим лишь 0,25%, а то и паузу в смягчении ДКП.
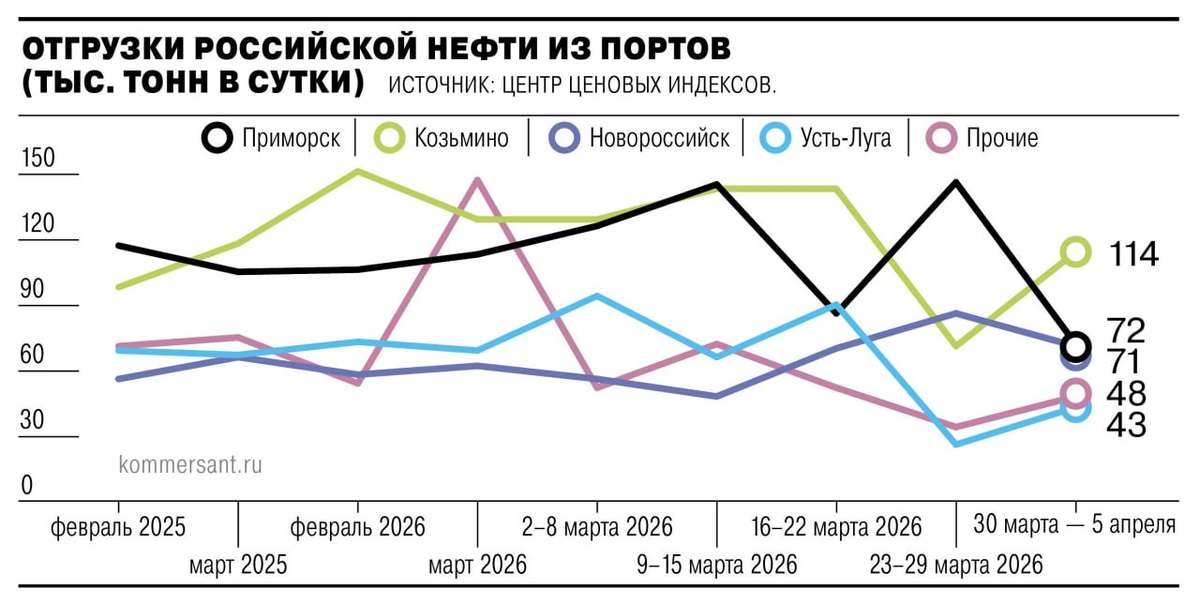
🛢 Отдельной головной болью стали недавние атаки беспилотников на порты Усть-Луги и Приморск. Экспорт нефти мгновенно просел на треть, составив 115 тыс. б/с. Хотя перевалка возобновилась, риск новых атак остаётся. Под ударом - Транснефть $TRNFP, Лукойл $LKOH и Сургутнефтегаз $SNGSP: для них Балтика критически важна.
📉 В первом квартале 2026 года производство алкоголя в России сократилось на 4,9% до 224,4 млн декалитров. Негативная динамика обусловлена сокращением потребительских расходов: снижение трафика фиксируют как ритейлеры, так и кафе. Катализатором падения стал сегмент крепкого алкоголя, где значимую долю рынка занимает Novabev Group $BELU При этом впервые за последние несколько лет сократилось производство вина, что частично связано с эффектом высокой базы, однако риски для Абрау-Дюрсо $ABRD также нельзя списывать со счетов.
💵Центробанк опубликовал свежий обзор рисков финансовых рынков, где отметил, что объём отложенных операций с валютой по бюджетному правилу пока нейтрален для рубля. Ставка RUSFAR ON CNY вновь вернулась к отметке в 1% - дефицит юаневой ликвидности на денежном рынке завершился, и при прочих равных рубль будет стабильным.
🏗 По оценкам компании NF Group, в 2026 году в России ожидается рекордный ввод складских объектов - около 7,1 млн м². Но есть нюанс: в Москве уже избыток площадей, арендные ставки снижаются. Это риск для ЗПИФов вроде «Парус‑СБЛ» или «Современный 7». Однако есть один интересный ЗПИФ, который не связан со складской недвижимостью. Расскажу о нем на следующей неделе.
❗️Не является инвестиционной рекомендацией
♥️ Если утренний брифинг оказался полезен, обязательно прожмите лайк. Так я пойму, что формат вам заходит, и продолжу готовить брифинги для вас.
📣 ИнвестТема в МАХ - https://max.ru/particular_trader
Индекс пытается удержать 2800 после отскока от поддержки. Что стало триггером?
Индексы завершили основную сессию в плюсе: МосБиржа прибавила 0,4%, достигнув 2800,5 пункта, РТС вырос на 0,2% до 1085,2 пункта. С технической точки зрения, в ходе торгов котировки индекса тестировали 200-дневную среднюю, от которой произошёл отскок.
Потенциал роста в рамках восходящего канала сохраняется. Ключевой уровень поддержки — 2770 пунктов: закрепление ниже вернёт индекс в диапазон 2700–2800 пунктов.
📍 Рынок облигаций завершил день в минусе: Индекс ОФЗ снизился на 0,1%. Представитель ЦБ Андрей Ганган подтвердил, что у регулятора сохраняется пространство для снижения ключевой ставки, но политика смягчения останется плавной. Впрочем, эти сигналы, а также ускорившаяся инфляция, не смогли придать рынку уверенного импульса.
Спрос на валюту снизился — а ведь именно он до этого поддерживал котировки экспортёров. Минфин приостановил операции с валютой и золотом на внутреннем рынке до 1 июля 2026 года.
Увеличение предложения валюты в апреле может укрепить рубль, и не исключено, что в апреле–мае курс доллара опустится до 75–77 рублей. Впрочем, ослабление девальвационных ожиданий, в свою очередь, создаёт более уверенный фон для снижения процентных ставок.
📍 Геополитический оптимизм: На фоне сокращения поставок боеприпасов из США и Европы, которые теперь уходят на нужды ближневосточного конфликта, риторика Киева заметно смягчилась. Зеленский снова заговорил о переговорах и временном перемирии на Пасху.
Как пишет Bloomberg, союзники дали Украине понять, что им нежелательны удары по российскому нефтяному сектору. В ответ украинский лидер предложил Москве обоюдный отказ от атак на энергетическую инфраструктуру.
📍 Разногласия между США и Ираном нарастают: Тегеран отверг американский план из 15 пунктов, назвав его нереалистичным, вопреки оптимистичным заявлениям Трампа. Вашингтон тем временем довёл численность войск в регионе до 50 тысяч и рассматривает возможность наземной операции против Ирана.
Однако, учитывая, что иранская сторона мобилизовала более миллиона человек, участие в такой наземной кампании выглядит для США крайне неоправданным риском.
📍 Из корпоративных новостей:
Русал ФАС вынесла предупреждение из-за отпускных цен на алюминий. Компания должна изменить условия договоров, по которым цены для российских потребителей выше экспортных.
МД Медикал Груп МСФО 2025 год: Выручка ₽43,45 млрд (+31,2% г/г), Чистая прибыль ₽11,03 млрд (+8,4% г/г), EBITDA ₽13,29 млрд (+24,4% г/г).
Интер РАО СД рекомендовали дивиденды за 2025 год в размере 0,321425305784583 руб/акция (ДД 10,2%), ВОСА - 29 мая, отсечка - 9 июня
Софтлайн РСБУ 2025 г: Выручка ₽26,3 млрд (-19,6% г/г), Чистая прибыль ₽262 млн (-81,3% г/г).
НМТП РСБУ 2025 г: Выручка ₽37,3 млрд (+11,1% г/г), Чистая прибыль ₽40,8 млрд (+5,4% г/г)
НоваБев Групп РСБУ 2025 г: Выручка ₽3,9 млрд (-34,0% г/г), Чистая прибыль ₽3,3 млрд (-68,3% г/г)
• Лидеры: Интер РАО #IRAO (+3%), Озон #OZON (+2,5%), Русал #RUAL (+2%).
• Аутсайдеры: Самолет #SMLT (-3,4%), Башнефть-ао #BANE (-3%), ЮГК #UGLD (-2,5%).
31.03.2026 - вторник
• #GAZP Газпром СД о результатах реализации мер по совершенствованию работы с акционерами и инвесторами
• #IRAO Интер РАО об утверждении стратегии цифровой трансформации компании до 2027 года с перспективой до 2030 года
• #AQUA Инарктика конференц-колл в рамках раскрытия финансовых результатов за 2025 год.
• #MOEX МосБиржа СД по дивидендам за 2025 год
• #VSEH ВИ.ру финансовые результаты за 2025 год
• #ELFV Эл5-Энерго отчёт по РСБУ за 2025 год
• #ELMT Элемент отчёт по МСФО за 2025 год.
✅️ Еще больше торговых идей и аналитики по рынку можно найти здесь: МАХ | Telegram. Присоединяйтесь!
'Не является инвестиционной рекомендацией
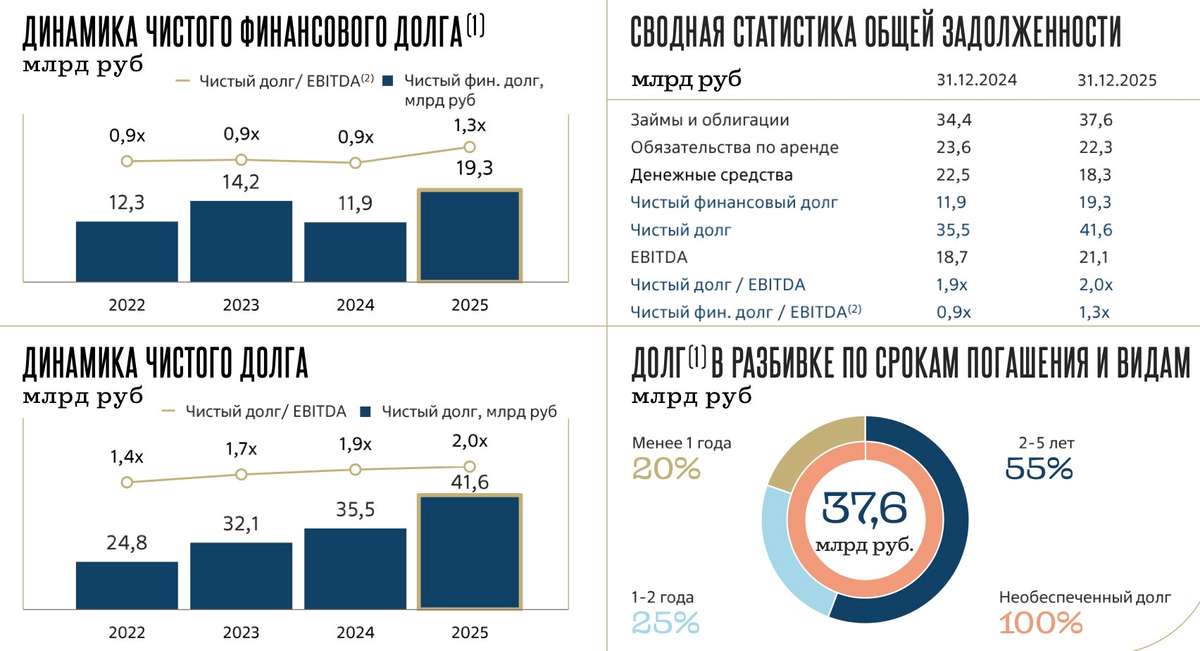
Облигации НоваБев 003Р-03 на 3 года. Сколько можно заработать на крепком алкоголе
ПАО "НоваБев Групп" (до 2023 года — "Белуга") — крупнейшая российская алкогольная компания. Занимается производством, импортом и дистрибуцией крепких алкогольных напитков и вин. В портфеле организации более тридцати собственных и ста зарубежных брендов.
Компания управляет сетью алкомаркетов «ВинЛаб», владеет пятью ликеро-водочными заводами общей мощностью более 20 млн декалитров в год, а также рядом пищевых активов на Дальнем Востоке. Акции торгуются на Мосбирже с 2007 года под тикером $BELU
📍 Параметры выпуска НоваБев 003Р-03:
• Рейтинг: АА (Эксперт РА, прогноз «Развивающийся»)
• Номинал: 1000Р
• Объем: не более 3 млрд рублей
• Срок обращения: 3 года
• Купон: не выше 15,00% годовых (YTM не выше 16,08% годовых)
• Периодичность выплат: ежемесячно
• Амортизация: по 50% в даты 30-го и 36-го купонов.
• Оферта: нет
• Квал: не требуется
• Дата сбора книги заявок: 17 марта 2026
• Дата размещения: 20 марта 2026
📍 Финансовые результаты РСБУ за 9 месяцев 2025 года:
• Выручка: 3,9 млрд руб. (-34,2% г/г)
• Чистая прибыль: 3,3 млрд руб. (-44,8% г/г)
• Долгосрочные обязательства: 21,0 млрд руб. (+50,0% за 9 месяцев)
• Краткосрочные обязательства: 10,2 млрд руб. (+63,8% за 9 месяцев)
• Чистый Долг/EBITDA: 4,6
• Покрытие процентов ICR: 2,9
Обзор новых размещений: Брусника 2Р-06 | Балтлизинг БО-П22 | Вис Финанс БО-П11 | Илон-1Р-01 | МГКЛ 1PS-02 | ЭкоНива 1P-01 | Арлифт-1Р-01 | Борец 1Р-05 | Р-Вижн 1P-03 | ВТБ Лизинг 1Р-МБ-05 | Техно Лизинг 1Р-08
📍 В настоящее время в обращении находятся 5 выпусков биржевых облигаций на 26 млрд рублей:
• НоваБев Групп 003Р-02 #RU000A10E7G1 Доходность: 15,17%. Купон: 15,25%. Текущая купонная доходность: 14,85% на 2 года 10 месяцев, ежемесячно с амортизацией
• Новабев Групп 003Р-01 #RU000A10CSQ2 Доходность: 15,51%. Купон: 14,50%. Текущая купонная доходность: 14,35% на 2 года 5 месяцев, ежемесячно с амортизацией.
В сравнении со старыми выпусками эмитента на вторичке новое предложение выходит с премией. Если рынок оценит справедливо, после размещения возможен умеренный апсайд.
📍 Что готов предложить нам рынок долга:
• Вымпелком 1Р-08 #RU000A105X80 (15,07%) АА на 2 года 11 месяцев
• ВТБ Лизинг 001Р-МБ-04 #RU000A10DTG9 (16,32%) АА на 2 года 8 месяцев с амортизацией
• Европлан 001Р-09 #RU000A10ASC6 (15,95%) АА на 2 года 3 месяца с амортизацией
• Авто Финанс Банк БО 001P-15 #RU000A10C6P6 (15,67%) АА на 2 года 3 месяца
• ЕвразХолдинг Финанс 003P-04 #RU000A10CKZ0 (15,51%) АА на 1 год 10 месяцев
Что по итогу: Бумаги компании традиционно имеют низкую доходность, что во многом объясняется известностью бренда и доверием к нему. Однако свежий отчет выглядит слабо на фоне падения выручки и прибыли. Отрицательную динамику отчасти можно объяснить последствиями кибератаки в июле 2025 года.
Менеджмент делает ставку на рост продаж высокомаржинальных брендов и выход магазинов «ВинЛаб» на зрелый уровень. Удастся ли восстановить финансовую устойчивость на фоне текущих проблем в экономике и общего падения потребления алкоголя, покажут ближайшие отчеты.
В этой связи гораздо разумнее рассмотреть длинные ОФЗ. Высокие ставки сейчас — это возможность зафиксировать доходность на годы вперед. Когда ключевая ставка пойдет вниз и утратит двузначное значение, вы будете благодарны себе за решение, принятое сегодня.
📍 К данному посту решил прикрепить подборку корпоративных выпусков, в которых не поздно зафиксировать высокую доходность с разным инвестиционным горизонтом:
• Подборка трехлетних облигаций с доходностью до 21,00%
• Подборка долгосрочных облигаций с погашением от 5 лет
• Топ-14 облигаций с высоким рейтингом и сроком погашения до двух лет
• Тайминг для ОФЗ: Как заработать свыше 25%
• Подборка краткосрочных облигаций с доходностью выше 20%
Была проделана большая аналитическая работа, поэтому надеюсь, информация пригодится. Также помимо телеги можете читать нас и на других площадках:
✅️ Еще больше торговых идей и аналитики по рынку можно найти здесь: МАХ | Telegram. Присоединяйтесь!
'Не является инвестиционной рекомендацией
Облигации ВТБ Лизинг 001Р-МБ-05: до 17,81% годовых. Что должно насторожить?
АО "ВТБ лизинг" - входит в периметр государственного банка ВТБ, что обеспечивает поддержку кредитному качеству эмитента.
Компания, специализируется на предоставлении услуг финансового лизинга крупным корпоративным клиентам, а также клиентам розничного направления, включая субъекты малого и среднего бизнеса.
Предоставляет в лизинг грузовой и легковой автотранспорт, железнодорожную технику, спецтехнику и водный транспорт, широко представлена в большинстве ФО РФ с доминирующей долей бизнеса в Москве.
📍 Параметры выпуска ВТБ Лизинг 001Р-МБ-05:
• Рейтинг: AА (стабильный) от Эксперт РА
• Номинал: 1000Р
• Объем: не более 5 млрд рублей
• Срок обращения: 3 года
• Купон: не выше 16,50% годовых (YTM не выше 17,81% годовых)
• Периодичность выплат: ежемесячно
• Амортизация: по 8.00% в даты 3, 6, 9, 12, 15, 18, 21, 24, 27, 30, 33 купонов.
• Оферта: нет
• Квал: не требуется
• Дата сбора книги заявок: 18 марта 2026
• Дата размещения: 20 марта 2026
Из актуального: Состав облигационного портфеля на 2026 год.
📍 Финансовые результаты РСБУ за 9 месяцев 2025 года:
• Выручка: 56,4 млрд руб. (-3,9% г/г);
• Чистый убыток: 966,4 млрд руб. (в сравнении с прибылью годом ранее);
• Долгосрочные обязательства: 169,7 млрд руб. (-21,3% за 9 месяцев);
• Краткосрочные обязательства: 126,5 млрд руб. (-16,0% за 9 месяцев);
• Чистый Долг/EBITDA: 5,3;
• Покрытие процентов ICR: 1,0.
В настоящее время в обращении находятся 3 выпуска биржевых облигаций на 6,5 млрд рублей:
• ВТБ Лизинг 001Р-МБ-03 #RU000A10CQE2 Доходность: 16,36%. Купон: 15,50%. Текущая купонная доходность: 15,45% на 2 года 5 месяцев, ежемесячно с амортизацией
• ВТБ Лизинг 001Р-МБ-04 #RU000A10DTG9 Доходность: 16,47%. Купон: 16,50%. Текущая купонная доходность: 16,08% на 2 года 8 месяцев, ежемесячно с амортизацией
📍 Что готов предложить нам рынок долга:
• Вымпелком 1Р-08 #RU000A105X80 (15,28%) АА на 2 года 11 месяцев
• НоваБев Групп 003Р-02 #RU000A10E7G1 (15,43%) АА на 2 года 10 месяцев с амортизацией
• Европлан 001Р-09 #RU000A10ASC6 (15,92%) АА на 2 года 4 месяца с амортизацией
• Авто Финанс Банк БО 001P-15 #RU000A10C6P6 (15,93%) АА на 2 года 3 месяца
• ЕвразХолдинг Финанс 003P-04 #RU000A10CKZ0 (15,71%) АА на 1 год 11 месяцев
Что по итогу: Новый выпуск — фактически копия «ВТБЛИЗ 1Р4», который сейчас стоит у номинала. Поэтому классическая перекладка (продал старый — купил новый) здесь не работает. Единственная привлекательная черта размещения — спекулятивная премия к доходности аналогов по рейтинговой группе, которую дают организаторы.
Как по мне, инвестору предстоит выбирать между двумя стратегиями: консервативной (бумаги ВТБ Лизинга с поддержкой группы ВТБ) и более доходной (например, вложения в облигации «Балтийского лизинга» с доходностью до 21%). При этом с точки зрения долгосрочного вложения выпуск вызывает вопросы.
Да, эмитент крупный и надежный. Но против него играют отраслевые риски: ухудшение финансовых показателей, давление жесткой ДКП на лизинговый сектор, волна дефолтов у конкурентов и амортизационная структура, которая снижает реальную доходность для инвестора. Всех благодарю за внимание и поддержку постов.
✅️ Еще больше аналитики и полезной информации можно найти в нашем Telegram канале. Присоединяйтесь!
'Не является инвестиционной рекомендацией
Novabev - рост на падающем рынке
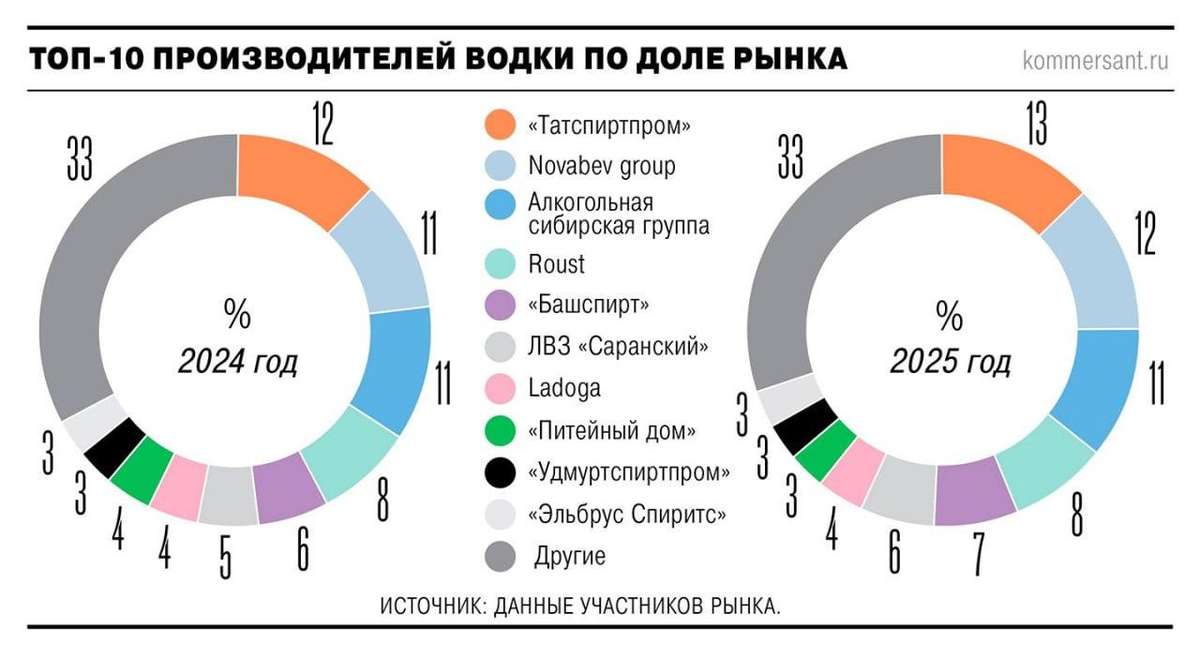
В 2025 году общий объем продаж водки в России сократился на 2% до 773,4 млн литров. Сокращение пришлось преимущественно на средний и нижний сегмент. При этом реализация ТОП-10 марок, наоборот, выросла на 6,6% до 321 млн литров, как следует из рейтинга A.List. Несмотря на общее снижение спроса на водку, Новабев увеличила свою долю на рынке и продолжает развивать сеть алкомаркетов ВинЛаб. Предлагаю пробежаться по их операционному отчету за 2025 год.
🍷 Итак, общий объем отгрузок компании за отчетный период снизился на 2% до 15,8 млн декалитров. В целом такая динамика отражает общий тренд по сектору и является следствием июльской кибератаки на сети ВинЛаба. Можно также отметить коррекцию в импорте (падение отгрузок на 10%), а вот отгрузки собственных брендов остались на уровне прошлого года.
Бизнес активно инвестирует в расширение сети магазинов ВинЛаб. За год их количество увеличилось на 134 и достигло 2175 точек. Объем розничных продаж за 2025 год вырос на 8,4% в основном за счет увеличения среднего чека на 9,5%. Напомню, что в 2024 году темпы роста были на уровне 27,5%. Причина столь скромных результатов кроется еще и в вышеупомянутой кибератаке, которая привела к остановке работ почти на месяц.
Главная интрига вокруг ВинЛаб - это их потенциальный выход на IPO. Думаю, что на таком рынке они не будут спешить с листингом, а значит Новабев останется наедине со своими результатами. Финансовый отчет за 2025 год мы скоро увидим, но операционка выглядит вполне устойчиво.
📊 В настоящий момент конъюнктура на основном рынке компании непростая, однако Novabev справляется с вызовами и даже улучшает некоторые метрики. Правда по последним финансовым показателям бизнес оценен дороже рынка: P/E 12,1, а капитал с ROE 20% продают с коэффициентом P/B в 4,5.
В 2022-2023 годах у компании были показатели в 2-3 раза лучше по чистой рентабельности, которая составляла 7-9%, против 3,2% сейчас. Если бизнес вернется к отметке в 9%, то при текущей выручке это будет ~13 млрд прибыли, что даст P/E в 4,3. Стоит отметить, что это позитивный сценарий, а значит чистой рентабельности в 9% мы можем уже и не увидеть. Поэтому текущая оценка акций не выглядит дешевой, а значит очередь из желающих прикупить их бумаги выстраиваться не будет.
❗️Не является инвестиционной рекомендацией
♥️ Ваш лайк - лучшая мотивация для меня каждое утро возвращаться с полезной статейкой. Спасибо за поддержку!
🚀 Продолжаю создавать пассивный доход на дивидендах и купонах. Еженедельные инвестиции. Выпуск #230
На прошлой неделе все грохнулось, акции в затяжном боковике, машина времени в реальном мире существует, называется индекс Московской биржи . А я все также не знаю куда пойдет рынок, вверх или вниз, но то, что он пойдет вправо, могу сказать с уверенностью.
На прошлой неделе случилась очередная коррекция, и те активы, которые стоили и так хорошо, стали стоить еще интереснее. Ну а я как всегда, в конце недели закинул на брокерский счет денег и пошел покупать активы несмотря на цены. Дисциплина прежде всего!
Придерживаясь своей стратегии “не поехать кукухой”, впитывать меньше новостного шума, а больше концентрироваться на нужных и необходимых мне вещах, покупка акций как раз одна из таких. А вы можете почитать мой еженедельный дивидендный дайджест, где собраны все важные новости рынка за неделю.
Шалом, православные! Вот уже 4 года и 5 месяцев я инвестирую в фондовый рынок моей любимой Российской Федерации. В моем телеграм-канале я открыто делюсь своим опытом, публикую все свои покупки, рассказываю про интересные облигации и дивидендные акции.
Основная часть моего портфеля как была, так и остается – это 💰 дивидендные акции (актуальный состав акций), так будет продолжаться пока биржу не закроют, а всех инвесторов не отправят на завод или еще куда похуже. Пока все просто замечательно.
🛍 Покупки
Общая стратегия и главная идея остается прежней и в ней ставка на сильную и самодостаточную нашу страну, в которой все мы с вами проживаем. Доработал нюансы и доли компаний и классов активов на 2026-й год.
💰 Акции
● Северсталь: 1 шт.
Ожидаемо не айс отчитались, на 2026-й год перспективы тоже не радужные. Надо понимать, бизнес цикличный, сейчас проблемы с санкциями с конкуренцией на рынке. Но есть неплохой шанс на улучшение ситуации, как на мировом, так и на внутреннем рынках в обозримом будущем. С бизнес-моделью все нормально. Идут большие деньги на инвестиции. Возможно инвестору будет хорошо, но это не точно.
● НоваБев Групп: 4 шт.
Многие обходят стороной данную компанию (а самое интересное, что одним из аргументом является то, что молодое поколение не пьет, и вообще, этот алкоголь никому скоро бкдет не нужен, продажи упадут, удачи, котики), но у нее были огромные инвестиции в свою сеть магазинов ВинЛаб, которые в скором времени выйдут на полную мощность, а риск запрета магазинов на первх этажах многоквартирных домов пока на паузе (держим в голове этот риск, он в любой момент может реализоваться).
● ДОМ РФ: 1 шт.
Цена немного пошла вниз все из-за проблем у одного из застройщиков, который вязл на себя неоправданный риск (это про Самолет, если что) и теперь просит денег у государства. Сам же ДОМ РФ стоит на ногах крепко, фундаментальных проблем нет. Новый покемон в моем портфеле, пока только начинаю набирать (осторожно). Ждем первые дивиденды, какие они будут, узнаем совсем скоро.
💰 Облигации
● Брусника 2Р4: 2 шт.
● реСтор 1Р3: 1 шт.
Инвесторов вновь охватила паника из-за той же ситуациии с Самолетом и тут же все застройщики спикировали вниз, немного добрал Брусники.
Еще немного занял денег продавцам айфонов.
💰 Золото
● отправлены 2 000 ₽ на счет в БКС для покупки GLDRUB.
На сдачу взял немного паев фондов:
SBMM: 8 шт.
Чтобы деньги не лежали без дела, все остатки в Сбере отправляю в фонд денежного рынка.
💸 Пополнения 2026 года
● На прошлой неделе пополнил счет на 8 000 ₽.
● За год вложил в фондовый рынок 26 000 ₽.
● Цель на 2026 год: 510 000 ₽.
Очередная закупка на 10 000 рублей прошла также удачно, как и все предыдущие, количество акций увеличивается, пассивный доход от купонов постепенно растет. Прекрасно. К еженедельным пополнениям прилетают дивиденды и купончики, которые снова же реинвестируются, наращивая общие пополнения, как снежный ком.
Продолжаем ждать главную новость. А пока мы ее ждем, продолжаем работать, поменьше читать советских газет по утрам и клоунов-истеричек из тг-каналов, кто индуцирует в ваши головы панику и плохое эмоциональное состояние. Часть заработанного откладываем и приобретаем только хорошие активы для нашего с вами счастливого будущего. В противном случае, мы попадем в рай, а они просто сдохнут. Всех обнял! 💙
Еще больше интересного в моем телеграм-канале. Подписывайтесь, чтобы не потеряться, в нем рассказываю о своих покупках, обозреваю актуальные новости, делюсь своим опытом инвестирования.
Поставьте лайк 👍, если вам понравилось, для меня это самая лучшая поддержка!
❗ Сервис, где веду учет инвестиций!
💘 Полезное:
Мой портфель облигаций
Моя стратегия инвестирования
Пассивный доход на ОФЗ
3 компании для долгосрочного инвестора