Поиск

🚢 Совкомфлот выехал на ближневосточном конфликте


Смотрю на отчет Совкомфлота за второй квартал 2026 года и вижу очень бодрые цифры. Выручка 582 млн долларов, плюс 71% год к году. EBITDA 320 млн, это удвоение. Чистая прибыль 190 млн, тогда как год назад была прибыль, но куда скромнее. Мое мнение — результаты сильные, и драйвер тут понятный.

Главная причина такого взлета — иранский конфликт и снижение ближневосточного предложения нефти. Из-за этого вырос российский морской экспорт, летом объемы были максимальными за последние годы. Плюс снизилась загрузка НПЗ из-за атак, что тоже подкинуло работы танкерам. Ставки фрахта подскочили на фоне дефицита судов. Такое дело, что все складывается в одну картину.

Рейсовые расходы тоже растут, но динамика ставок и выручки сильнее, поэтому маржа EBITDA держится выше 50% — близко к рекордам 2023 года. Отдельно отметил резкий рост капекса: на прочую инвестиционную деятельность ушло 345 млн долларов, это в 25 раз больше год к году. Флот расширяют, и это важно для будущей выручки. При этом свободный поток остается в плюсе, а долговая нагрузка комфортная — Net Debt/EBITDA 0.8.

Дополнительные плюсы — отсутствие списаний и курсовые прибыли от переоценки валютного долга. В третьем квартале конъюнктура сохраняется выгодной: в Иране эскалация, в Черном море атаки на суда, что поднимает ставки и в Черноморском, и в Балтийском бассейне. Я жду еще минимум один сильный квартал, а ослабление рубля поможет рублевой прибыли. Но дальше все зависит от окончания иранского конфликта, и долгосрочно я по-прежнему смотрю на FLOT настороженно из-за временности высоких ставок и сохраняющихся санкций.
‼️Какие акции купить прямо сейчас🔥
СПИСОК: max.ru/join/JpAwdPThPSblPqPygj1VQ6cjLpUJ92jzlQtOH_OuUwM
👉 Переходи, если интересно.

МТС - разбор акций (продолжение)

Что же думает об этом рынок? Например, аналитики Атона утверждают, что по новой дивполитике ежегодный полный возврат (дивиденды + обратный выкуп) составит как раз примерно около тех же самых 35 руб. на акцию. Это примерно 24,5 руб. в виде дивидендов, и примерно 10,5 руб. обратным выкупом.

Но при этом эти выплаты разнесены, и явно менее гарантированы (если вообще можно вести речь о гарантиях в случае выплат дивидендов), чем ранее. А что касается выплат 10,5 руб, на 1 акцию в виде выкупа, то если предположить, что акции бы выкупались сейчас, по текущей рыночной цене 247 руб, то легко посчитать, что у инвестора бы выкупили всего примерно 17,5 % от его пакета акций МТС.

Да и вопрос, а нужен ли долгосрочному инвестору обратный выкуп? Ведь все зависит от цены приобретения акции в портфель, и далеко не всегда инвестор, купивший акции МТС на «долгосрочку» и пребывающий в убытке, пойдет на обратный выкуп по невыгодной для него рыночной цене. А значит, изрядная доля этих ежегодных выплат может вообще пройти «мимо» инвестора.

Раньше такого быть не могло, все ежегодные выплаты производились в виде исключительно дивидендов, и инвестор мог их получать, не продавая свои акции в убыток. Естественно, сама компания прекрасно понимает, что эта новая див. политика гораздо более выгодна ей самой. Ведь реально инвесторам придется платить значительно меньше.

Но биржа состоит, как известно, не из одних дураков. За последующие три торговых дня акции МТС на Мосбирже упали более чем на 12%. Так что все эти дивидендные новации явно не по вкусу рынку.

Так что же в итоге, что делать инвестору, который присматривается к акциям МТС?

Здесь можно констатировать следующее. Многие годы акции МТС были одной из немногих, по-настоящему «дивидендных акций» российского рынка. В свое время Мы уже писали об акциях МТС , как о дивидендных акциях подробно: Дивидендные акции, насколько они «дивидендные» ?: МТС – Telegraph.

Компания реально платила своим инвесторам доход, в отличие от большинства якобы «дивидендных историй» нашего рынка, которые регулярно рекламируются сейлз-менеджерами брокерских компаний и банков. Коэффициент стабильности выплат на данный момент (до введения новой див. политики) 0,71, что довольно высоко. Сам же совокупный доход от владения акциями совсем не велик (дивиденды + прирост рыночной цены) порядка 6,2% годовых и мог устроить далеко не каждого инвестора. Ведь рыночная цена этих акций годами не растет, по факту находясь в «боковике» (рис.1).

Многие годы МТС представляла собой классический пример по-западному «дивидендной» компании. Не очень то и развиваясь, не делая масштабных вложений в новые проекты , компания распределяла большую часть своих доходов среди акционеров в виде дивидендов. В условиях низкой инфляции это могло устраивать некоторую часть инвесторов. Вроде как некий «островок стабильности» в бушующем море российских акций. Теперь все это, судя по всему, уходит в прошлое. И на данный момент на предложение от вашего сейлз-менеджера купить акции МТС «в долгосрочку» с расчетом на дивиденды, стоит очень крепко подумать.

Дзарасов Алан, эксперт и преподаватель 1ИФИТ.

#МТС
https://t.me/ifitpro

МТС - разбор акций (продолжение)

Возобновится ли падение акций после решения ЦБ? К чему готовиться инвестору

Российский рынок акций на прошедшей неделе продолжил рост, но в пятницу во второй половине дня ушел в умеренный коррекционный откат — без признаков паники. Основным поводом для разочарования стало решение Банка России взять паузу в снижении ключевой ставки, хотя большинство макроэкономистов - ожидали именно такого шага.

Поддержку рынку по-прежнему оказывают высокие цены на энергоресурсы: Brent держится выше 100 долларов за баррель, а европейский газ впервые за три с половиной года превысил 1000 долларов за тысячу кубометров.

По словам ЦБ, если сентябрь и октябрь покажут замедление инфляции, а новый бюджет не окажется чрезмерно стимулирующим, шанс на еще одно снижение ставки сохранится. Однако я считаю, что осеннее замедление инфляции крайне маловероятно — скорее наоборот, в октябре-ноябре мы можем увидеть новое ускорение. Поэтому дальнейшее снижение ставки пока представляется мне маловероятным.

Нефть продолжила рост на фоне эскалации на Ближнем Востоке и рисков судоходства в Ормузском проливе. Brent поднималась выше 108 долларов — близко к майским максимумам, когда была похожая неопределённость с поставками.

Дополнительный негатив: хуситы атаковали нефтяные объекты Саудовской Аравии — добыча упала до минимума с 1990 года. Плюс атакован ключевой порт в Красном море, из-за чего альтернативный маршрут через Баб-эль-Мандебский пролив стал таким же рискованным.

Сегодня страны Персидского залива и Иран должны обсудить в Омане сделку по проливу. Позитивный сигнал может ослабить напряжённость и скорректировать цены. Новые сложности — продолжат давить на рынки.

Из корпоративных новостей: дивидендные собрания HeadHunter, Озон Фарм и ММЦБ за первое полугодие, закрытие реестров Яндекса и Диасофта, а также обсуждение консолидации Точки акционерами Т-Технологий. В макроэкономике выйдет индекс производственных цен за август.

Главное политическое событие — выборы в Госдуму 20 сентября. Их результаты зададут курс законодательных инициатив в экономике, а после выборов ожидается активизация переговоров по Украине вплоть до трехсторонней встречи. Эти ожидания сейчас поддерживают рынок.

Отдельно стоит выделить заседание ФРС США 16 сентября. Решение по ставке и динамика доллара будут ключевыми факторами для рынков. Если ФРС подаст сигнал о более жесткой политике, это может оказать давление на цены на золото.

Что по ожиданиям: Индекс МосБиржи на неделе пробил нисходящий тренд — это позитивный сигнал, но он не гарантирует продолжения роста. Для полноценного разворота необходимо закрепиться выше 2300 пунктов, вот только сил на это пока не хватило. Вполне возможно, что какое-то время индекс проведет в боковике, в рамках которого может еще немного откатиться вниз.

Если индекс уйдёт ниже 2240–2250 и закрепится под трендовой — скорее всего, двинется к 2200. На это косвенно намекает и возможная двойная вершина, которая может сформироваться после резкого падения ниже 2300 в пятницу. Формация сработает при пробое 2250 — тогда 2200 станет базовым сценарием.

• Лидеры: Селигдар
#SELG (+4,9%), МКБ #CBOM (+2,2%), Полюс #PLZL (+2,1%), ВИ.ру #VSEH (+1,6%), Циан #CNRU (+0,7%).

• Аутсайдеры: Озон
#OZON (-4,3%), АФК Система #AFKS (-3,8%), Алроса #ALRS (-3,55%), Ростелеком #RTKM (-3,5%).

14.09.2026 - понедельник

• Мосбиржа
#MOEX увеличит на час время основной торговой сессии. Утром она будет начинаться в 9:00 мск.

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией

Возобновится ли падение акций после решения ЦБ? К чему готовиться инвестору

Текущая ситуация на бирже

Рынок акций снова оказался в тисках геополитики. Попытка разрядки на фоне приезда американской делегации не оправдала надежд инвесторов: индекс Мосбиржи продолжил сползать вниз. Масла в огонь подлил Bloomberg, опубликовавший материал о якобы готовящейся Россией эскалации конфликта.

📊 Росстат зафиксировал остановку дефляционной серии. Годовая инфляция удерживается на уровне 6,2%, что выглядит приемлемо для топливного кризиса, но расслабляться рано. В октябре нас ждет индексация тарифов ЖКХ, которая станет новым проинфляционным фактором. До ближайшего заседания Центробанка осталось чуть более двух недель, и пока кривая доходности ОФЗ закладывается на сохранение ключевой ставки. Рынок перестал верить в быстрое смягчение ДКП.

🍷 Novabev Group отчиталась о слабых финансовых результатах за первые шесть месяцев. Выручка увеличилась всего лишь на 8% до 74,4 млрд рублей, тогда как чистая прибыль сократилась на 38% до 1,3 млрд. Причин несколько: оптимизация складских запасов, падение потребления крепкого алкоголя в стране почти до тридцатилетнего минимума. Для Novabev, сфокусированного именно на крепком спиртном, это серьезный структурный риск.

🚢 Суммарный экспорт через порты Юга и Северо-Запада просел на 26% к июлю, составив 6,1 млн тонн. Судовладельцы просто боятся отправлять флот в Черное море. Негативный сигнал не только для НМТП, но и для рубля, так как возрастают риски сокращения притока экспортной выручки. Более того, во второй половине года импорт традиционно сезонно растет, а сейчас к нему добавляется вынужденный ввоз готовых нефтепродуктов из-за атак беспилотников на НПЗ.

👕 Henderson представил откровенно слабые результаты: выручка за полугодие выросла всего на 3,6% до 11,2 млрд рублей, а чистая прибыль рухнула на 53% до 453 млн. Компания продолжает открывать магазины, но потребительский спрос за ростом площадей пока не поспевает. Менеджмент рассчитывает ускориться во втором полугодии, однако пока непонятно, за счет чего произойдет заметный разворот текущего тренда.

⛽️ А вот Татнефть удивила сильной отчетностью: выручка выросла на 15,8% до 881,7 млрд рублей, а чистая прибыль почти втрое - до 165,2 млрд. Операционная прибыль при этом удвоилась до 222 млрд рублей, а капитальные затраты снизились на 8,9% до 59,7 млрд. На фоне слабых результатов многих нефтяников цифры выглядят особенно интересно. Конечно, эффект низкой базы присутствует, но с точки зрения потенциальных дивидендов такое полугодие выглядит весьма достойно.

❗️Не является инвестиционной рекомендацией

♥️ Если утренний брифинг оказался полезен, обязательно прожмите лайк. Так я пойму, что формат вам заходит, и продолжу готовить брифинги для вас.
$BELU $HNFG $NMTP $TATN

Текущая ситуация на бирже

Россия выводит на Северный морской путь новый козырь

Друзья, это уже не эксперимент. Пока спорят, станет ли Северный морской путь альтернативой Суэцу когда-нибудь в будущем, Россия уже отправляет по нему суда, специально построенные для Арктики.

14 августа второй новый российский газовоз ледового класса "Константин Посиет" вышел из Большого Камня в Приморье и взял курс на Севморпуть. По данным LSEG, 30 августа судно должно прибыть в пункт назначения, котоый пока не раскрывается. На первый взгляд - очередной рейс газовоза. Я вижу здесь другое (кстати, я много писал об этом и два года, и год назад (https://t.me/ifitpro/770, https://t.me/ifitpro/749, https://t.me/ifitpro/374). Арктика превращается “из карты в территорию”.

"Константин Посиет" построен на "Звезде" специально для перевозки СПГ. Это судно класса Arc7, “ломает лёд” толщиной до двух метров. Для Севморпути это принципиально: обычный газовоз здесь просто не подходит. Российский флот располагает уже тремя ледовыми газовозами такого класса. Правда, программа строительства судов для "Арктик СПГ-2" столкнулась с задержками из-за санкций, сам факт появления специализированного флота важнее. Санкции усложняют логистику – Россия отвечает созданием собственной.

Что интересного для инвестора?

Севморпуть - не одни только корабли. Маршрут будет развиваться, и потребуются ледовый флот, порты, энергетическая инфраструктура, специализированная логистика, страхование, навигация и связь. То есть сформируется целая арктическая экосистема. И у России здесь появляется потенциально очень сильный партнёр - Китай. Пекин уже тестирует коммерческие перевозки по северному маршруту, китайскому бизнесу нужен более короткий путь в Европу, России нужны грузопотоки и загрузка собственной арктической инфраструктуры. Интересы здесь вполне прагматичные и вполне совпадают.

Конечно, рано называть Севморпуть "новым Суэцким каналом". Да, маршрут короче, но лёд никуда не исчез, погода тоже. Нужны ледоколы, специальные суда, инфраструктура и технологии. Полноценная круглогодичная эксплуатация - задача не быстрая. Но именно поэтому история интересна: инфраструктура будущего всегда начинает строиться задолго до того, как будущее становится настоящим.

Красное море уже показало, насколько уязвима модель мировой торговли, завязанная на нескольких ключевых маршрутах. Возникает проблема - бизнес ищет обходной путь. Россия строит арктический флот, Китай тестирует северную логистику.

Постепенно Севморпуть перестаёт быть просто географическим объектом. Пока политики перекраивают карту мира, бизнес строит новые дороги. Инвестору нужно смотреть не на один газовоз, а на всю цепочку, которая возникает вокруг него. Пускай Северный морской путь пока не новый Суэц, но считать его экзотикой для полярных энтузиастов уже поздно.

#Севморпуть
https://t.me/ifitpro

Почему растет стоимость контейнерных перевозок?

Стоимость контейнерных перевозок летом 2026 года выросла настолько быстро, что на отдельных направлениях разница с февральскими ставками измеряется уже не десятками процентов, а в несколько раз.

По данным Xeneta на 12 августа, перевозка 40-футового контейнера из Дальнего Востока на западное побережье США в среднем стоила $6 965, на восточное — $10 249. По сравнению с 28 февраля ставки выросли соответственно на 271% и 287%. На направлении Азия — Северная Европа рост составил 121%, до $4 909 за FEU.

При этом говорить о возвращении абсолютных рекордов пандемии пока рано. Глобальный Drewry World Container Index на 13 августа находился на уровне $4 339 за 40-футовый контейнер. Это очень дорогой рынок относительно начала 2026 года, но структура нынешнего скачка отличается от 2021-го: судов в мире достаточно, зато значительная часть доступной мощности теряется из-за пробок, изменения маршрутов, дорогого топлива и управления вместимостью со стороны перевозчиков.

Именно поэтому нынешнюю ситуацию правильнее называть не глобальным дефицитом контейнеров, а дефицитом доступной контейнерной мощности там и тогда, где она нужна грузоотправителю.

Сколько сейчас стоит перевезти контейнерЦены сильно различаются в зависимости от маршрута и методики расчета индекса.

Drewry оценивал маршрут Шанхай — Лос-Анджелес на 13 августа в $6 244 за 40-футовый контейнер. За неделю ставка прибавила еще 6%. Доставка из Шанхая в Нью-Йорк подорожала сразу на 10% — до $8 706.

Xeneta на близкую дату показывала среднерыночные $6 965 на западное побережье США и $10 249 на восточное. Разница между индексами нормальна: компании используют разные массивы реальных контрактов, маршруты, наборы портов и методики усреднения. Важнее другое: оба индикатора показывают одно направление движения — транстихоокеанский рынок остается крайне дорогим.

Европа выглядит спокойнее. За неделю к 13 августа ставка Шанхай — Роттердам у Drewry снизилась на 5%, до $4 425, а Шанхай — Генуя — на 8%, до $5 080. Это показывает, что единого «глобального тарифа» не существует: на одном направлении ставки могут еще расти двузначными темпами, пока на соседнем уже начинается коррекция.

По мнению Виктора Емченко из NPB Markets, именно эта неоднородность сейчас имеет значение для инвесторов и бизнеса. Рынок контейнерных перевозок нельзя оценивать по одной средней цифре: стоимость формируется отдельно на каждом торговом коридоре в зависимости от доступности судов, портовой инфраструктуры, топлива и текущего спроса. Поэтому падение глобального индекса еще не означает, что конкретному импортеру завтра предложат более дешевую перевозку.

Причина №1. Порты физически не успевают переваривать груз

Одна из главных причин роста цен находится уже не в море, а на суше.

Maersk сообщает о серьезной перегрузке транспортной инфраструктуры в Китае, Северной Европе, Южной Америке и Западной Африке. В Шанхае ожидание постановки судна к причалу в отдельные периоды достигало 12 дней. Глава Maersk Винсент Клерк прямо связывал рост ставок прежде всего с инфраструктурными узкими местами, а не исключительно с ближневосточным конфликтом.

Контейнеровоз рассчитан за год сделать определенное количество рейсов. Допустим, круговой рейс занимает 70 дней. Если из-за ожидания в нескольких портах к нему добавляется еще 10–15 дней, судно успевает сделать меньше оборотов.

Сам корабль никуда не исчезает. Его вместимость тоже не меняется. Но количество контейнеров, которое он способен перевезти за год, сокращается.

Получается скрытое уменьшение предложения.
Именно поэтому новые суда сами по себе не гарантируют дешевые тарифы. Флот может увеличиваться, а фактически доступная перевозочная мощность — сокращаться.

Причина №2. Компании раньше времени завезли товары

Второй фактор пришел со стороны спроса.
Американские импортеры в 2026 году начали активно завозить товары раньше обычного, чтобы успеть до изменения тарифов и роста транспортных издержек.

Порт Лос-Анджелеса обработал в июле 960 464 TEU — это второй по величине июльский результат за всю его историю. Из них почти 500 тыс. TEU пришлось на импорт. Соседний Лонг-Бич также показал второй лучший июль с объемом более 928 тыс. TEU.

Фактически часть традиционного осеннего сезона перевозок переместилась на весну и лето.
Ритейлеры начали заранее завозить товары к праздничному сезону, опасаясь новых американских импортных тарифов. С 24 июля новые ставки в диапазоне 10–12,5% распространились на товары из десятков экономик и затронули большую часть американского импорта.

Так появляется эффект front-loading — опережающего импорта.

Компания, которая обычно заказывала контейнер на сентябрь, делает это в мае или июне. Ее конкуренты поступают так же. В результате грузов не становится больше в годовом выражении, но огромный объем концентрируется в коротком промежутке времени.
Цена свободного слота на судне растет.

Виктор Емченко из NPB Markets считает, что именно здесь возникает одна из главных ошибок при интерпретации текущего скачка: высокие ставки сами по себе еще не говорят о невероятно сильном конечном потребительском спросе. Часть нагрузки — это спрос, перенесенный из будущих месяцев. Компании покупают логистическую определенность сегодня, чтобы не столкнуться с еще более высокой ценой или тарифными рисками завтра.

И это означает, что после завершения волны опережающих закупок рынок способен довольно быстро охладиться.

Причина №3. Ближний Восток продолжает отнимать у рынка суда

Конфликты вокруг Красного моря и Суэцкого канала уже несколько лет влияют на контейнерную логистику, однако в 2026 году к ним добавилась новая эскалация на Ближнем Востоке.

Maersk постепенно возвращает часть сервисов в район Суэца и Красного моря, но процесс остается осторожным. По состоянию на середину августа компания проводила через этот маршрут примерно треть обычного трафика — четыре сервиса из 13.

Когда перевозчик вместо короткого маршрута через Суэц отправляет контейнеровоз вокруг Африки, возникает сразу несколько дополнительных расходов.

Судну требуется больше топлива. Рейс занимает больше времени. Экипаж работает дольше. Один корабль выполняет меньше рейсов в год. Для сохранения прежнего недельного расписания перевозчику приходится добавлять дополнительные суда.

То есть геополитический риск фактически уничтожает часть свободной мощности флота даже без потери единого корабля.

Xeneta оценивает последствия особенно наглядно: с конца февраля по 12 августа спотовые ставки Дальний Восток — западное побережье США выросли на 271%, на восточное побережье — на 287%, а Азия — Северная Европа — на 121%. Причем рост уже перешел со спотового рынка в долгосрочные контракты: долгосрочные тарифы на американских направлениях прибавили около 40%.

Это означает, что шок перестает быть краткосрочным.

Причина №4. Топливо стало значительно дороже

Контейнеровоз размером 15–20 тыс. TEU ежедневно потребляет десятки тонн судового топлива. Поэтому изменение цены бункерного топлива напрямую влияет на себестоимость рейса.

Во втором квартале средняя цена топлива для флота Maersk была на 44% выше, чем годом ранее. Операционные расходы океанского подразделения компании выросли на 19%.
Перевозчики перекладывают эти расходы на клиентов через BAF — bunker adjustment factor и другие топливные надбавки.

Здесь появляется еще одна причина, почему тарифы могут не вернуться к февральским уровням даже после снижения спроса.
Стоимость свободного места на судне способна упасть. Топливная надбавка при этом останется.

Аналогичная ситуация возникает с каналами. Drewry сообщает, что некоторые перевозчики уже объявили дополнительные сборы на маршрутах Азия — восточное побережье США и Азия — Мексиканский залив из-за ситуации вокруг Панамского канала.
Поэтому снижение базовой ставки на $500 еще не обязательно означает снижение конечного счета клиента на те же $500.

Причина №5. Перевозчики самисокращают предложение

Есть еще один фактор, о котором грузоотправители говорят гораздо реже, — blank sailings.
Blank sailing означает отмену запланированного рейса. Перевозчик видит, что спрос начинает слабеть, и вместо того чтобы отправлять полупустое судно и снижать тарифы, убирает рейс из расписания.

Предложение сокращается, загрузка остальных судов повышается, а цена удерживается.
По данным Drewry, с 17 августа по 20 сентября на крупнейших направлениях Восток — Запад ожидается 49 отмененных рейсов. Это около 7% расписания. Почти 59% всех отмен приходится на транстихоокеанское направление.

Перед этим перевозчики отменяли примерно по десять рейсов в неделю на транстихоокеанском рынке.

То есть рынок действует как система с регулируемым предложением.
Если спрос падает на 10%, а перевозчики одновременно убирают 7% вместимости, ожидаемого обвала тарифов может не произойти.

По оценке Виктора Емченко из NPB Markets, это делает нынешний цикл отличным от классической ситуации перепроизводства. Формально мировой контейнерный флот растет, но судоходные линии научились гораздо быстрее управлять доступной вместимостью. Они отменяют рейсы, перераспределяют суда между направлениями и вводят надбавки. Поэтому избыточная номинальная мощность флота не превращается автоматически в ценовую войну.

Причина №6. Китай продолжает экспортировать огромные объемы

Высокие ставки было бы сложно удерживать только сокращением предложения, если бы мировая торговля одновременно резко падала.
Пока этого не происходит.

Maersk оценивает рост мирового рынка контейнерных перевозок по итогам 2026 года примерно в 4%. Компания также отмечает сильный китайский экспорт, который компенсировал даже резкое снижение грузопотоков на отдельных ближневосточных направлениях.

Меняется и содержимое контейнеров.

Помимо традиционных товаров — одежды, мебели, обуви и продуктов — из Азии в США и Европу все активнее едут аккумуляторы, оборудование для электросетей, элементы солнечной энергетики, компоненты энергетического оборудования и системы охлаждения для дата-центров.

Рост инфраструктуры для искусственного интеллекта неожиданно стал еще одним источником спроса на старую добрую морскую логистику.

Чтобы построить дата-центр, недостаточно купить GPU. Нужны трансформаторы, источники бесперебойного питания, батареи, кабели, системы охлаждения и множество другого оборудования. Значительная часть этого производится в Азии и перевозится морем.
Почему рост контейнерных ставок касается даже тех, кто ничего не импортируетФрахт составляет лишь небольшую часть стоимости дорогой электроники, но для дешевых и объемных товаров доля логистики может быть существенной.

Представим контейнер с товаром стоимостью $100 тыс.
Если перевозка стоила $2 тыс., морская логистика добавляла около 2% к стоимости груза.
Если тот же контейнер стоит перевезти за $8 тыс., доля увеличивается до 8%.
Еще необходимо оплатить терминальную обработку, доставку из порта, страхование, таможенное оформление и возможное хранение.

Импортер редко берет эти расходы исключительно на собственную маржу. Часть переносится в отпускную цену.

Особенно чувствительны мебель, стройматериалы, бытовые товары, оборудование с низкой стоимостью на кубометр и некоторые категории продуктов питания.
Поэтому контейнерный индекс может работать как ранний индикатор будущего давления на цены.

Долго ли контейнеры будут такими дорогимиЗдесь появляются первые признаки разворота.
В США волна опережающего импорта уже начинает ослабевать. National Retail Federation ожидает, что после сильного августа контейнерный импорт будет постепенно снижаться до конца года.

Порт Лос-Анджелеса также говорит о раннем прохождении традиционного пикового сезона: значительная часть товаров к зимним праздникам уже приехала.
В Европе ставки уже демонстрируют локальное снижение. За неделю Шанхай — Роттердам подешевел на 5%, Шанхай — Генуя — на 8%.

Но рассчитывать на мгновенное возвращение дешевой логистики тоже нельзя.
Перегруженные порты никуда не исчезли. Цена топлива остается высокой. Суэц работает в нестандартном режиме. Панамский канал создает дополнительные ограничения. Перевозчики отменяют рейсы, если видят угрозу перепроизводства вместимости.

Поэтому возможен сценарий, при котором пик спотовых тарифов будет пройден летом или в начале осени, однако новый ценовой «пол» останется значительно выше уровней начала 2026 года.

Виктор Емченко из NPB Markets считает именно этот сценарий одним из наиболее интересных для наблюдения: рынку необязательно продолжать расти, чтобы контейнерные перевозчики сохраняли высокую прибыльность. Если спрос снизится, но одновременно нормальная оборачиваемость флота останется нарушенной, тарифы могут перейти из режима резкого роста в длительное дорогое плато. Для инфляции такой сценарий потенциально неприятнее кратковременного ценового всплеска.

Что происходит с рынком прямо сейчасКонтейнерный рынок августа 2026 года оказался в точке, где одновременно встретились несколько факторов.

Грузоотправители заранее заказали перевозки из-за тарифных рисков. Китай продолжает активно экспортировать. Порты работают на пределе. Ближневосточная нестабильность удлиняет маршруты. Топливо подорожало. Панамский канал добавляет ограничения и надбавки. А судоходные линии при первых признаках снижения спроса убирают часть рейсов из расписания.
Поэтому высокая цена контейнера сейчас — это не стоимость металлического ящика и даже не просто цена топлива.

Это цена дефицита времени.

Грузоотправитель платит за возможность получить место на нужном судне, выйти из нужного азиатского порта в конкретную неделю и доставить товар до того, как очередная пробка, тариф, отмененный рейс или изменение маршрута нарушит всю цепочку поставок.
Именно поэтому рынок способен выглядеть парадоксально: в мире становится больше контейнеровозов, однако перевозить контейнер дешевле не становится.

Следующий перелом наступит тогда, когда одновременно ослабнет спрос и восстановится скорость оборота флота. Одного падения объемов для этого может оказаться недостаточно. Пока суда простаивают у терминалов, часть маршрутов остается удлиненной, топливо дорогое, а перевозчики контролируют вместимость через blank sailings, у ставок остается фундамент для сохранения на повышенном уровне.

Для бизнеса практический вывод простой: рассчитывать бюджет на логистику по ценам начала 2026 года уже опасно. А для рынков контейнерные ставки становятся еще одним индикатором, за которым стоит следить вместе с нефтью, промышленным производством и инфляцией. Если фрахт начнет устойчиво снижаться одновременно с нормализацией портовой загрузки, это будет одним из первых сигналов, что нынешний логистический шок действительно заканчивается.

Сможет ли индекс Мосбиржи закрепиться выше 2230? Главные риски и драйверы недели

Прошедшая торговая неделя, безусловно, порадовала владельцев «голубых фишек», но назвать этот рост уверенным или устойчивым язык не поворачивается. Динамика была вялой, покупатели действовали осторожно, без напора. И всё же, если абстрагироваться от эмоций и посмотреть на цифры, картина впечатляет: от минимальных значений, индекс ММВБ прибавил целых 20%.

Давайте разберёмся сегодня, какие у российского фондового рынка есть козыри для продолжения роста и что может спровоцировать коррекцию.

Главное событие ближайших недель — это дивидендный кэшбэк. Речь идёт о масштабных выплатах, которые приходятся на начало августа. В центре внимания, безусловно, два банковских гиганта. Сбер и ВТБ. По самым скромным оценкам, вторичный приток ликвидности на рынок может превысить 100 миллиардов рублей. Это серьёзная сила, которая в состоянии продавить индекс Мосбиржи вверх уже в самом начале новой торговой недели.

Кроме того, на стороне «быков» играет внешний фактор — цена на нефть. На фоне обострения геополитической напряжённости на Ближнем Востоке котировки Brent уверенно держатся вблизи отметки 90 долларов за баррель. Высокая цена «чёрного золота» традиционно позитивно отражается на бумагах всего нефтегазового сектора — «Роснефти», «Лукойла» и «Газпром нефти».

В зависимости от рисков судоходства в Ормузском проливе и ситуации в Красном море, стоимость барреля может метаться в очень широком диапазоне — примерно от 85 до 95 долларов. Это означает, что наш рынок в ближайшие дни будет заложником не столько фундаментальных показателей, сколько громких заголовков новостных лент.

В геополитике — полный штиль, который скорее напоминает затишье перед бурей. Конкретных предпосылок для завершения известных событий на Украине не видно. Например, недавние заявления генерал-лейтенанта Виктора Соболева о том, что в 2026 году завершения спецоперации ожидать не стоит, лишь подтверждают этот пессимистичный прогноз.

Несмотря на столь мрачный фон, нашлись и позитивные корпоративные истории, которые внушают определённый оптимизм. Некоторым эмитентам удалось удивить рынок отличными результатами по итогам первого полугодия 2026 года. Помимо уже упомянутого Сбера приятно порадовали инвесторов Дом РФ, Озон, Позитив и Яндекс.

Умеренным позитивом выступает продолжение мирного трека: Госсекретарь США Марко Рубио пообещал приложить усилия для возобновления переговоров между Россией и Украиной. Он рассказал, что Трамп поручил ему и переговорщикам помогать сторонам прийти к соглашению, как только появится шанс. В ближайшие две недели стоит ожидать попыток нащупать почву для диалога.

Что по технике: если индекс сможет уверенно закрепиться выше зоны 2230–2240, перед ним откроется дорога к следующему этапу — уровню 2300 пунктов. Однако достичь его будет крайне непросто. На отметке 2300 проходит глобальный нисходящий тренд, который берёт своё начало ещё с марта этого года.

Это сильнейшее долгосрочное сопротивление. С первой попытки, а тем более при текущем дефиците фундаментальных драйверов, рынку вряд ли удастся его преодолеть. Скорее всего, мы увидим там либо консолидацию, либо резкий отскок вниз.

Что касается коррекции, о которой все говорят, — в сторону 2100 пунктов, — её можно будет рассматривать как основной сценарий только после того, как индекс пробьёт текущий локальный восходящий тренд и закрепится ниже психологически важной зоны 2180–2200. Пока же цена удерживается выше этих рубежей, инициатива остаётся в руках покупателей, и рынок сохраняет шансы на очередную попытку штурма новых высот.

• Лидеры: М.Видео
#MVID (+8,07%), ЮГК #UGLD (+5,9%), Норникель #GMKN (+4,8%), Самолет #SMLT (+4,28%).

• Аутсайдеры: Сегежа
#SGZH (-4,8%), Озон #OZON (-3,03%), Астра #ASTR (-2,13%), Магнит #MGNT (-1,92%).

03.08.2026 - понедельник

•
#TGKA Отчет МСФО за 6 месяцев 2026 года

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией

Сможет ли индекс Мосбиржи закрепиться выше 2230? Главные риски и драйверы недели

Расти становится всё труднее. Какой сценарий возможен после объявления ставки?

Геополитические новости так и не стали полноценным катализатором. Марко Рубио по итогам встречи с Лавровым фактически признал провал переговоров в Анкоридже — по его словам, это произошло из-за позиции Киева, и теперь требуются новые идеи для урегулирования. Однако рынок поддержало заявление Зеленского о возможности трёхсторонних переговоров до осени.

В итоге индекс МосБиржи закрылся с небольшим плюсом — 0,41%, на отметке 2144 пункта, а РТС прибавил 0,5%. Но этот рост был обеспечен исключительно нефтегазовым сектором на фоне вертикального движения нефтяных цен. Остальные бумаги чувствовали себя скверно в преддверии заседания ЦБ.

Ключевым событием дня стал прорыв нефти выше 100 долларов за баррель. США наносят удары по Ирану уже 12-ю ночь подряд, а йеменские Хуситы заявили об атаках на саудовские танкеры в рамках блокады. Это вызвало серьезные опасения перебоев в Красном море.. КСИР обвинил США в использовании пауз для наращивания сил и заявил, что больше не позволит этого делать.

Евросоюз тем временем согласовал 21-й пакет санкций — крупнейший за четыре года. Под ограничения попали сотни банков, операторы криптобирж, НПЗ, более 50 предприятий ОПК и 40 судов. В списке — основатель АФК «Система» Владимир Евтушенков, а также Интер РАО, Селигдар и Южуралзолото. Вето Греции удалось снять за счет отсрочки по ограничениям на поставки СПГ в третьи страны сроком на год. Потолок цен на нефть продлен на уровне $44,10.

Впрочем, европейский пакет вряд ли окажет значительное влияние — самые жесткие меры давно упираются в неспособность отдельных стран отказаться от российских ресурсов. А вот американские санкции, в случае введения станут серьезным ударом.

Основная интрига сегодня — заседание ЦБ. На мой взгляд, самое разумное — сохранить ставку на уровне 14,25%, но в условиях политического давления нельзя исключать любой сценарий. Жесткой риторики, скорее всего, не избежать. Рынок не ждет снижения, но ключевым станет обновленный макропрогноз. Именно он покажет, каким регулятор видит пространство для снижения ставки в будущем.

Если ЦБ снизит ставку на 0,25 п.п. с нейтральной риторикой — нас ждет волна закрытия шортов, что может напомнить декабрь 2024-го. Если же ставку оставят без изменений с жестким сигналом — на следующей неделе индекс вернется к 2000 пунктам. А какие у Вас ожидания по ставке?

Из корпоративных новостей:

GloraX продажи в 1п выросли на 47% г/г в денежном выражении, до ₽22,9 млрд, и на 78% г/г в натуральном, до 109,9 тыс. кв. м, без учёта эффекта M&A. Количество договоров прибавило 79% г/г, до 2 835.

ММК отчиталась за второй квартал: продажи металлопродукции выросли на 23,5% квартал к кварталу, премиальной продукции — на 25,8%, выручка — на 18,8%, рентабельность составила 10,5%.

ЕвроТранс АО Банк «Россия» уведомил о намерении обратиться в арбитражный суд с заявлением о признании банкротом ПАО ЕвроТранс.

Камаз чистый убыток по РСБУ в I полугодии 2026 года снизился на 33,4%, до 13,9 млрд рублей.

• Лидеры: РуссНефть
#RNFT (+5,9%), ВСМПО-АВИСМА #VSMO (+5,6%), Совкомфлот #FLOT (+5%), Роснефть #ROSN (+3%).

• Аутсайдеры: ЕвроТранс
#EUTR (-14,5%), Мечел-ао #MTLR (-6,2%), IVA Technologies #IVAT (-6,1%), Сегежа #SGZH (-5,6%).

24.07.2026 - пятница

•
#GMKN Итоги производственной деятельности за 1П 2026 года
•
#POSI Отчет МСФО за 6 месяцев 2026 года

• Заседание Совета директоров Банка России по ключевой ставке (13:30)
• Пресс-конференция Председателя Банка России Набиуллиной (15:00)

Если хотите больше полезного контента и свежих разборов - подписывайтесь на мой Телеграм-канал, так вы ничего не пропустите.

'Не является инвестиционной рекомендацией

Расти становится всё труднее. Какой сценарий возможен после объявления ставки?

НЛМК. Отчет за 2025 по МСФО

Тикер: #NLMK
Текущая цена: 72.86
Капитализация: 448.3 млрд
Сектор: Черная металлургия
Сайт: https://nlmk.com/ru/

Мультипликаторы (LTM):

P\E - 6.91
P\BV - 0.49
P\S - 0.53
ROE - 7.1%
ND\EBITDA - отрицательный ND
EV\EBITDA - 2.78
Акт.\Обяз. - 4.6

Что нравится:

✔️чистая денежная позиция увеличилась в 3.5 раза п/п (13.1 → 45.7 млрд);
✔️нетто фин доход увеличился в 2.1 раза п/п (5.3 → 11 млрд);
✔️отличное соотношение активов к обязательствам;

Что не нравится:

✔️снижение выручки на 15.1% г/г (979.6 → 831.4 млрд);
✔️FCF снизился на 59.7% г/г (84 → 33.9 млрд);
✔️чистая прибыль уменьшилась на 48.2% г/г (121.9 → 63.1 млрд);

Дивиденды:

Компания выплачивает процент от FCF и значение этого процента определяется исходя из соотношения ND/EBITDA:
- если <= 1, то выплата 100% FCF;
- если >1, то выплата 50% FCF.

Акционеры НЛМК утвердили решение о невыплате дивидендов за 2025 год. Выплаты за 2026 год также под вопросом.

Мой итог:

Компания очень закрытая и не предоставляет никаких операционных данных. Хотя в этом есть логика с учетом того, что НЛМК до сих пор имеет зарубежные активы.

Выручка снизилась на фоне ряда факторов: снижение объемов реализации (об этом косвенно говорит статистика потребления металлов за 2025 год), падение цен на продукцию, укрепление рубля (для НЛМК как для экспортера это критично). За 1 полугодие 2026 только один из факторов сдвинулся в положительную сторону и то лишь со 2 квартала. Имеется ввиду цены на металлопродукцию (в апреле была новость, что цены на российскую стальную заготовку в Черном море выросли до 480 $ за тонну). И то это временный всплеск, так как уже в начале июня была новость, что экспортные цены на стальные заготовки из России начали снижаться из-за слабого спроса в Турции.

Операционные расходы при этом за год выросли, что повлияло на операционную рентабельность, которая ухудшилась с 21.1 до 9.1%. Это закономерно отразилось на прибыли. Причем в отчетном году меньшая сумма убытка по деятельности в совместных предприятиях (-7.8 млрд vs -29.3 млрд в 2024) и более высокий нетто фин доход (20.6 млрд vs 15.6 млрд в 2024).

FCF уполовинился из-за более быстрой динамики снижения OCF (-31.3% г/г, 185.4 → 127.3 млрд) в сравнении с кап. затратами (-9.5% г/г, 113.4 → 102.6 млрд). "Светлое пятно" в виде чистой денежной позиции стало еще более светлым за счет увеличения денежных средств на счетах (тут в плюс сыграло решение не платить дивиденды за 2025 год).

Различные показатели пока не на стороне НЛМК. Производство стали в России за 4 месяца снизилось на 12% г/г до 20.6 млн т, выпуск стального проката за этот же период сократился 10.8% г/г до 4.4 млн т. Погрузка черных металлов на сети РЖД за 5 месяцев уменьшилась на 14.6% г/г (22.6 → 19.3 млн т), лома черных металлов - на 22.6% (3.1 → 2.4 млн т). Разворота пока никак не наблюдается.

Если во втором полугодии не случится каких-либо значительных изменений (например, сильное ослабление рубля), то можно ожидать, что компания по итогам года заработает около 40 млрд прибыли. Это дает P/E 2026 = 10.98. Дивиденд считать нет смысла. Его, скорее всего, не будет также как и за 2025 год.

НЛМК циклическая компания, находящаяся на дне цикла или близко к нему. Долгосрочный инвестор может постепенно набирать позицию. Тем более цена находится уже почти пришла к локальному минимуму за последние 8 лет (70.40 руб). С другой стороны, можно не пытаться поймать максимально низкую цену, а лучше дождаться явных сигналов для разворота цикла (оживление в строительной отрасли, рост спроса и цен на металлопродукцию, увеличение объемов погрузки на РЖД). Здесь каждый выбирает наиболее удобный подход.

Акции компании держу в портфеле с долей 4.44% (лимит - 5%). Прогнозная справедливая стоимость - 105 руб.

*Не является инвестиционной рекомендацией

Присоединяйтесь также к моему Телеграм каналу

НЛМК. Отчет за 2025 по МСФО

🚢 ИнвестВзгляд: Совкомфлот и прибыль, которую никто не ждал.

paywall
Пост станет доступен после оплаты

🏠🇷🇺 ИнвестВзгляд: ДОМ.РФ — суперзвезда банковского сектора или король низкого старта?

📊 Разбираем крайний отчёт, где картина внушает уважение даже самым закоренелым скептикам.


👍 Плюсы.
Чистая прибыль выросла на 62% год к году, до 38,7 млрд рублей — это уже почти половина от того, что компания заработала за весь 2025 год (88,8 млрд). В годовом выражении прибыль при такой же динамике составит около 116 млрд рублей.
Компания является оператором госпрограмм по льготной и семейной ипотеке, обслуживает счета граждан и застройщиков. Даже если на банки введут windfall tax (налог на сверхприбыль), ДОМ.РФ оценивает потенциальный ущерб всего в 1,5 млрд рублей — это капля в море. Защита от государства — это не шутки.
Стоимость риска составляет всего 0,7% — это лучше, чем у большинства крупных банков. Плюс менеджмент заявил, что в ближайшие 2–3 года вторичное размещение не планируется, так что размытия долей можно не опасаться.


👎 Минусы: и тут без ложки дегтя не обошлось.
Высокая КС — враг номер один. Рыночная ипотека сейчас стоит около 19%, что убивает спрос. Хотя ДОМ.РФ прогнозирует снижение ставки до 10% к 2027 году, это лишь прогноз, который может не сбыться.
По оценкам самой компании, риски недостаточного спроса были зафиксированы в 23% проектов и в трети регионов. Это может давить на застройщиков и, как следствие, на портфель проектного финансирования ДОМ.РФ.
Кредитный портфель физлиц сократился на 2% в деньгах, портфель секьюритизированных кредитов упал на 4%. Это не катастрофа, но тенденция не самая радужная. Прогнозы роста запусков новостроек на 4% в 2026 году могут быть пересмотрены вниз.


🎯 ИнвестВзгляд: Бумага выглядит как хороший вариант для долгосрочного портфеля с фокусом на дивиденды: качество активов высокое, ROE рекордный, CIR минимальный, а государственный зонтик защищает от большинства внешних угроз. Бумага дешевле Сбера, но растет быстрее. Некоторое время назад была необходимость в деньгах — поэтому продал. А сейчас добавляю снова в портфель и буду только увеличивать.

🤔 Как бы им всем там не стало слишком хорошо, и они внезапно не решили, что пора бы уже начать зарабатывать в других направлениях. А история показывает, что это не всегда прибыльно. Поэтому пусть занимаются тем, что хорошо умеют. А то получим ВТБ, куда государство спихивает все неудачные активы.


$DOMRF $VTBR

🏠🇷🇺 ИнвестВзгляд: ДОМ.РФ — суперзвезда банковского сектора или король низкого старта?

Вы уверены, что знаете, почему падает рынок? Ответ вас не обрадует

Рынок продолжает обновлять минимумы, несмотря на то что нефть дорожает. Обычно это поддерживает котировки, но сейчас ситуация иная — падение идет широким фронтом, и сырьевой фактор просто не работает.

Причина, судя по всему, в резком геополитическом обострении. Создается впечатление, что украинский конфликт вступает в новую, еще более опасную фазу эскалации. Раньше многие страны поддерживали Украину с оговорками, а теперь все больше государств делают это открыто и без колебаний.

Конфликт не просто затягивается, а набирает обороты: Европа и Украина резко усилили атаки на энергоинфраструктуру РФ. Более того, согласно заявлению Лаврова, Лондон, Париж и Берлин официально договорились с Киевом о поставках дальнобойного оружия для ударов по российской территории. Это принципиально новый уровень угрозы, который рынок закладывает в цену.

Жесткая неделя для России на международной арене: Евросоюз ужесточает режим соблюдения нефтяных санкций: кораблям в Средиземном море разрешено задерживать иностранные танкеры, перевозящие российскую нефть. Новый, 21-й пакет ограничений может быть утвержден Еврокомиссией на текущей неделе.

Параллельно, по сведениям FT, США обсуждают возможность размещения ядерного оружия в дополнительных европейских странах. Среди наиболее заинтересованных — Польша и государства Балтии. Неудивительно, что в такой конфигурации российский рынок не находит причин для роста.

В секторе софта зафиксирована массовая распродажа: «Астра» и «ИВА» упали на двузначные проценты. При отсутствии корпоративных триггеров акции продолжают затяжное пике.

Схожая динамика у перегруженных долгами компаний — «Мечел», «Самолет» и «ЕвроТранс» просели значительно глубже рынка. Итог мрачный: 12 эмитентов обновили исторические минимумы, ещё 6 — минимумы за последние 10 лет.

Макростатистика тоже ухудшается. Инфляция за неделю ускорилась до 0,15%, а денежная масса М2 в мае прибавила 1,8 трлн рублей — это +13,2% годовых, что заметно выше ориентира ЦБ. Причем рост обеспечен не бюджетом, а кредитованием, что вдвойне тревожно.

Бюджетный дефицит вырос незначительно (+133 млрд), но позитива в этом мало. Даже если по итогам года дефицит уложится в 3% ВВП, ключевой вопрос — реакция ЦБ 19 июня. Наш прогноз: снижения ставки либо не будет вовсе, либо оно будет минимальным (25–50 б.п.) и сопровождаться жесткой риторикой. Рынок уже закладывает высокую ставку на 2027 год, а значит ОФЗ ждет дальнейшее давление.

• Лидеры: В2В-РТС
#BTBR (+1,3%), Артген #ABIO (+0,7%), Акрон #AKRN (+0,4%).

• Аутсайдеры: IVA Technologies
#IVAT (-22%), Группа Астра #ASTR (-16%), Самолет #SMLT (-9,6%).

09.06.2026 - вторник

•
#MGKL МГКЛ операционные результаты за 5 месяцев 2026 года
•
#PRMD Промомед собрание акционеров по дивидендам за 1 квартал (рекомендация — 8 руб./акцию)
•
#KRSB Красноярскэнергосбыт собрание акционеров по дивидендам за 2025 год (рекомендация — 2,067 руб./акцию)
•
#IRAO Интер РАО закрытие реестра по дивидендам 0,321425305785 руб. (дивгэп)
•
#RTSB ТНС Энерго Ростов-на-Дону закрытие реестра по дивидендам (дивгэп)
•
#DATA Аренадата последний день с дивидендом (0,71 руб. и 5,72 руб.)
•
#SPBE СПб Биржа совет директоров по дивидендам

Если пост оказался полезным, ставьте реакции, подписывайтесь на канал - поддержка каждого очень важна!

Более подробно пишу про эти и другие компании в своих каналах: МАХ | Telegram, так что подписывайтесь. Будем проходить этот путь вместе.

'Не является инвестиционной рекомендацией

Вы уверены, что знаете, почему падает рынок? Ответ вас не обрадует

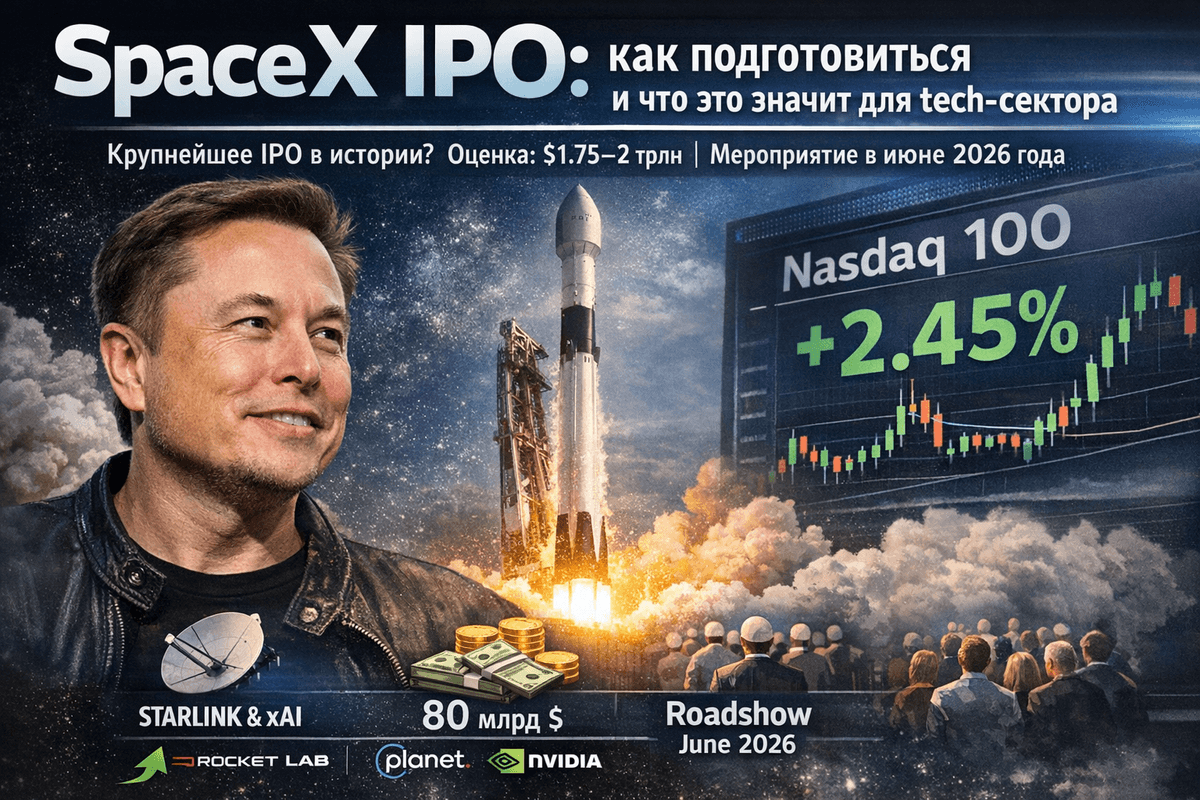
SpaceX IPO: как подготовиться и что это значит для tech-сектора


Всем привет! Если вы следите за новостями, то наверняка заметили, что SpaceX, компания Илона Маска, готовится к IPO. Это не просто очередное событие на рынке — это может стать одним из самых крупных размещений в истории, с оценкой в 1,75–2 триллиона долларов. Ожидается, что компания привлечёт до 80 миллиардов долларов, а листинг может состояться уже в июне 2026 года.

1. Что произошло? SpaceX подаёт заявку на IPO

1 апреля 2026 года SpaceX подала конфиденциальную заявку на IPO в Комиссию по ценным бумагам и биржам США (SEC). Это первый шаг к публичному размещению акций компании. Пока что SpaceX не раскрыла все детали, но это стандартная практика для крупных компаний, чтобы получить обратную связь от регулятора без лишнего внимания.

Оценка компании: Целевая оценка составляет от 1,75 до 2 триллионов долларов. Для сравнения, сейчас это больше, чем у многих крупных компаний, таких как Meta или даже Apple в отдельные моменты.

Привлекаемый капитал: SpaceX планирует привлечь от 40 до 80 миллиардов долларов. Это рекорд, который может затмить даже IPO Saudi Aramco в 2019 году, когда компания привлекла 29 миллиардов долларов.

Сроки: Roadshow (презентация для инвесторов) начнётся на неделе 8 июня, а листинг может состояться в июне-июле 2026 года. Уже запланировано специальное мероприятие для 1500 розничных инвесторов, которое пройдёт 11 июня.

Почему IPO SpaceX происходит именно сейчас?

Компания 20 лет была частной, и Маск раньше говорил, что ему нравится контролировать бизнес. Однако сейчас SpaceX стала слишком крупной, и главным драйвером роста стал Starlink. Этот сервис уже приносит 70–80% выручки компании. Кроме того, в феврале 2026 года SpaceX объединилась с xAI, что добавило новые перспективы и возможности для роста.

2. Что внутри SpaceX?

Не только ракеты и Starlink

Давайте разберёмся, чем занимается SpaceX:

Ракеты и запуски
: Falcon 9 и Starship составляют 90% всех коммерческих запусков в мире. SpaceX значительно снизила стоимость вывода на орбиту, что делает этот сегмент стабильным, но не самым прибыльным.

Starlink: Это настоящий источник дохода. На конец 2025 года у Starlink уже более 9 миллионов абонентов. В 2025 году выручка от этого сервиса составила около 10–12 миллиардов долларов, что составляет примерно 65–70% от общей выручки SpaceX. В 2026 году ожидается рост на 80%, что может привести к выручке в 18 миллиардов долларов. Starlink предоставляет интернет по всему миру: от деревень до самолётов и кораблей. К концу 2026 года планируется достичь 25 миллионов пользователей.

xAI и синергия
: После слияния с xAI, создателем Grok, SpaceX получила доступ к новым технологиям. xAI использует данные со спутников, энергию и инфраструктуру SpaceX для создания дата-центров в космосе, где нет проблем с перегревом и электричеством. Это открывает новые возможности для развития космического ИИ.

Другие активы
: Есть предположения о возможном сотрудничестве с X (бывший Twitter), но основная фокусная точка остаётся на космосе и искусственном интеллекте.
Таким образом, SpaceX превращается в «Netscape нашего времени» для космической экономики. Как интернет в 90-х стал мейнстримом после одного крупного IPO, так и SpaceX может стать локомотивом для всего сектора.

3. Влияние на tech-сектор: волна, которая поднимет всех (или не всех)

IPO SpaceX — это событие, которое может повлиять на весь tech-сектор:
Буст для space-tech: Как только стало известно о планах SpaceX, акции компаний, таких как Rocket Lab (RKLB), Planet Labs (PL) и AST SpaceMobile (ASTS), выросли на 5–10%. Инвесторы считают, что если SpaceX стоит триллионы, то и её конкуренты или партнёры также могут быть недооценены. Ожидается, что это привлечёт дополнительные инвестиции в космическую отрасль, включая спутники и запуски.

Синергия с AI: Компании, такие как Nvidia, Microsoft и Google, уже вкладывают миллиарды в создание дата-центров. Слияние SpaceX с xAI добавляет новый аспект: космические дата-центры с их уникальными преимуществами, такими как отсутствие перегрева и проблем с электричеством. Это может ускорить развитие «космического ИИ».

Влияние на весь рынок: Если IPO пройдёт успешно, это может поднять настроение на рынке tech. Nasdaq может получить новый импульс, а SpaceX быстро войдёт в индексы, такие как Nasdaq-100. Это может привлечь внимание пассивных фондов, таких как QQQ, которые будут вынуждены покупать акции компании.

Риски для сектора: Не все выиграют от этого события. Конкуренты, такие как Blue Origin Джеффа Безоса и европейские ракеты, могут оказаться в менее выгодном положении. Регуляторы, такие как FCC и NASA, могут ужесточить правила из-за доминирования SpaceX на рынке. Кроме того, зависимость от одного человека — Илона Маска — может стать фактором риска. Его твиты или скандалы могут существенно влиять на цену акций.
В долгосрочной перспективе космическая экономика может вырасти с текущих 500 миллиардов долларов до триллионов. Starlink уже начинает менять жизнь в Африке, на море и в авиации.

4. Риски: не всё так радужно

Высокая оценка компании — это как плюс, так и минус:
Переоценка: При оценке в 1,75 триллиона долларов компания должна расти очень быстро. Если Starlink замедлит рост или разработка Starship задержится, это может привести к падению акций на 20–30% сразу после IPO.

Волатильность: История Tesla после IPO показывает, что акции компании могут сильно колебаться.

Регуляторные риски: Антимонопольные вопросы и вопросы безопасности запусков могут стать серьёзными препятствиями.

Конкуренция: На рынке уже есть конкуренты, такие как Amazon Kuiper и китайские спутники, которые могут составить конкуренцию Starlink.

Макроэкономические риски: Если начнётся рецессия или вырастут процентные ставки, это может негативно сказаться на tech-секторе.

Однако стоит отметить, что SpaceX уже является прибыльной компанией с положительным денежным потоком. У компании есть контракты с NASA и армией США, что также является положительным фактором.

5. Подготовка для розничных инвесторов: пошаговый план

IPO SpaceX предоставляет розничным инвесторам уникальную возможность: до 30% акций могут быть выделены частным инвесторам (обычно это 5–10%). Это подарок от Илона Маска своим поклонникам.

Пошаговый план подготовки:

Следите за новостями
: Следите за новостями в апреле-мае 2026 года, чтобы быть в курсе всех событий. Прочитайте проспект компании, когда он будет опубликован (ожидается в апреле-мае). Откройте или пополните брокерский счёт у крупных брокеров, таких как Interactive Brokers, Robinhood, Tinkoff Invest и другие (проверьте, поддерживают ли они IPO SpaceX).

Pre-IPO (вторичный рынок)
: Если у вас есть большой капитал и вы являетесь аккредитованным инвестором, вы можете купить акции на вторичном рынке через платформы, такие как Forge Global или EquityZen. Однако это может быть дорого и рискованно.

В июне — roadshow и IPO:
Зарегистрируйтесь у брокера на участие в IPO. Многие брокеры дают приоритет своим постоянным клиентам.

11 июня пройдёт специальное мероприятие для 1500 розничных инвесторов. Если вам повезёт, вы сможете принять участие.
Цена размещения будет объявлена за 1–2 дня до начала торгов.

После листинга: После листинга акций будьте готовы к тому, что в первый день они могут вырасти на 20–50%. Однако после этого может последовать коррекция. Не все акции будут сразу доступны для розничных инвесторов.

Формирование портфеля: Не вкладывайте все свои деньги в одну компанию. Рассмотрите возможность инвестирования 5–10% своего портфеля в акции SpaceX и связанные с ней компании, такие как RKLB, PL или даже Tesla.

6. Мои рекомендации как трейдера и аналитика
Кратко и по существу:
Долгосрочный взгляд: Я считаю, что это не пузырь, а настоящий прорыв. SpaceX предоставляет услуги, которые могут быть полезны каждому: интернет, навигация, наука.

Слияние с xAI добавляет новые перспективы, делая компанию лидером в области космического ИИ. Если Starlink достигнет 50–100 миллионов пользователей, а Starship начнёт полёты на Марс, оценка компании будет оправдана. Это похоже на историю с Tesla: те, кто купил её акции в 2010 году, стали миллионерами.

Тактика на IPO
:
Консервативные инвесторы: Подождите 1–3 месяца после листинга, пока цена стабилизируется. Затем купите акции на просадке на 10–20%.

Агрессивные инвесторы
: Участвуйте в размещении по максимуму, если ваш брокер это позволяет. Держите акции в течение 6–12 месяцев.

Хеджирование
: Чтобы снизить риски, рассмотрите возможность покупки акций конкурентов, таких как RKLB, которые могут вырасти на 15–20% на фоне хайпа.

Что не делать
: Не берите кредиты для инвестиций. Не вкладывайте последние деньги в одну компанию. Диверсифицируйте свой портфель. Следите за квартальными отчётами компании, которые станут публичными после IPO.

Альтернативы
: Если вы не сможете участвовать в IPO SpaceX, рассмотрите возможность инвестирования в ETF, такие как ARKX или UFO, которые специализируются на космической отрасли. Также можно обратить внимание на акции поставщиков, таких как Howmet Aerospace, которые производят детали для ракет.

Мой личный взгляд
: Это не просто размещение, а вход в новую эру. SpaceX делает космос доступным для всех, а слияние с xAI открывает новые горизонты для развития искусственного интеллекта. Для tech-сектора это событие может стать таким же важным, как выход iPhone в 2007 году.

Если у вас есть вопросы или вы хотите обсудить свой портфель, пишите в комментариях. Давайте следить за новостями вместе. SpaceX IPO 2026 года — это не просто событие, а начало новой эры.

SpaceX IPO: как подготовиться и что это значит для tech-сектора

Нефть по $200: Реальность или фантазия

Представьте себе: бензин на заправках дорожает вдвое, билеты на самолет становятся золотым стандартом, а мировые новости пестрят заголовками о том, что нефть бьет новые рекорды. В марте 2026 года мы уже наблюдаем первые признаки этого сценария. Из-за обострения конфликта между США, Израилем и Ираном Ормузский пролив в Персидском заливе практически заблокирован. Цена на нефть марки Brent превысила отметку в $100 за баррель, а в какой-то момент взлетела до $126. Иран угрожает, что нефть может подорожать до $200. Но это реальность или просто паника спекулянтов? И самое главное для нас, жителей России: кто из наших нефтяных гигантов — Роснефть, Лукойл или другие компании — сможет извлечь максимальную выгоду и принести сверхприбыли в бюджет страны и акционерам?

Что происходит в Ормузском проливе?
В конце февраля 2026 года США и Израиль нанесли ракетные удары по Ирану, что вызвало ответную реакцию со стороны Тегерана. Иран начал атаковать суда, проходящие через Ормузский пролив, фактически перекрыв этот важный транспортный коридор. Через этот узкий пролив, ширина которого в самом широком месте составляет всего 40 километров, проходит около 20% всей мировой нефти и сжиженного природного газа. Ежедневно через него транспортируется около 20–21 миллиона баррелей нефти из Саудовской Аравии, Ирака, Кувейта, Объединенных Арабских Эмиратов и самого Ирана.
Судоходство в этом регионе практически остановилось. Страховые компании отказываются страховать танкеры, а цены на фрахт резко возросли. Многие компании предпочитают избегать рисков, связанных с прохождением через пролив. Иран открыто заявил: «Если вы атакуете нас, мы атакуем нефть». В результате мировые цены на нефть всего за несколько недель выросли на 30–50%. Аналитики крупных банков, таких как Goldman Sachs и Barclays, предупреждают о возможности повторения «шока 1970-х годов», когда эмбарго на арабскую нефть привело к резкому росту цен.
Однако пока ситуация не достигла апокалиптических масштабов. Часть нефти доставляется в обход через трубопроводы, а стратегические резервы нефти имеются в США, Китае и Европе. Тем не менее, если блокада продлится несколько месяцев, ситуация может стать критической.

Почему Ормузский пролив так важен для мировой нефти?
Представьте себе мировой рынок нефти как огромную реку. Большинство рек течет спокойно, но есть одно узкое место, где вся вода сужается в тонкую струйку. Ормузский пролив — это именно такое место. Без него нефть из Персидского залива, где сосредоточено около 40% мировых доказанных запасов, не может быстро и дешево добраться до Азии, Европы и США.

Исторические прецеденты:
В 1973–1974 годах арабское нефтяное эмбарго привело к росту цен в четыре раза.
В 1979 году, после иранской революции, цены на нефть выросли на 150%.
В 2019 году, после атаки Ирана на танкеры, цены подскочили на 15–20% за один день.
В настоящее время ситуация более серьезная: речь идет не просто об атаках, а о фактической блокаде. Если 15–16 миллионов баррелей нефти в сутки внезапно исчезнут с мирового рынка (даже с учетом альтернативных маршрутов), это приведет к значительному дефициту. Спрос на нефть остается высоким, так как машины, самолеты и заводы продолжают работать. В результате цены на нефть стремительно растут.

$200 за баррель: Миф или реальность? Рассмотрим возможные сценарии

Аргументы в пользу цены $200 за баррель (реальность в худшем случае):
Иран официально предупреждает о возможности роста цен до $200. Если пролив останется заблокированным на 1–2 месяца, дефицит нефти может достичь 10–15% от мирового предложения. Аналитики из Oxford Economics и Wood Mackenzie прогнозируют, что при полном закрытии пролива цены могут подняться до $140–200 за баррель из-за панических настроений на рынке.
Уже в марте 2026 года цена на нефть марки Brent составляет около $100–110 за баррель. Goldman Sachs повысил свои прогнозы на 2026 год, учитывая возможность продления блокады.
Психология рынка: трейдеры и хедж-фонды активно покупают фьючерсы на нефть, опасаясь дальнейшего роста цен. Один лишь слух может привести к увеличению стоимости нефти на $10–20 в день.

Аргументы против цены $200 за баррель (скорее всего, это краткосрочный сценарий):
Мир уже не тот, что в 1970-е годы. США обладают значительными запасами сланцевой нефти, которые могут быть быстро увеличены. Кроме того, существуют стратегические резервы нефти в США, Китае и Европе. Китай и Индия будут оказывать давление на продавцов, чтобы не допустить резкого роста цен.

Полная и длительная блокада пролива невозможна. США, Великобритания и их союзники могут быстро организовать конвой или предпринять силовые действия. Даже Иран осознает, что полное закрытие пролива нанесет серьезный ущерб его экономике.
Эластичность спроса: при достижении цен в $150 и выше потребители сокращают потребление нефти, компании экономят, а развитие возобновляемых источников энергии ускоряется. В результате цены могут стабилизироваться на уровне $120–150, а затем начать снижаться.

Мой вывод как трейдера: цена в $200 за баррель является экстремальным сценарием, который может реализоваться лишь на короткий период паники. Более реалистично ожидать, что цены на нефть составят $130–160 при длительной блокаде на 1–2 месяца. Даже при ценах в $120–140 мировая экономика претерпит значительные изменения.

Влияние на мировую экономику (и почему Россия остается в стороне)

Для Европы, США и Азии ситуация будет сложной. Рост цен на бензин на 50–100%, инфляционные процессы и возможная рецессия могут стать реальностью. Авиакомпании, химическая промышленность и логистика окажутся в затруднительном положении. Центральные банки окажутся в сложной ситуации: повышение процентных ставок может замедлить экономический рост, а их снижение приведет к росту инфляции.

А как обстоят дела у России?

Наша страна почти не зависит от транспортировки нефти через Ормузский пролив! Экспорт нефти осуществляется через Балтийское море (Приморск, Усть-Луга), Черное море (Новороссийск), Арктику и Дальний Восток (Козьмино). Кроме того, существуют трубопроводы, связывающие Россию с Китаем и Индией. Таким образом, мы являемся бенефициарами текущей ситуации.

Бюджет получает дополнительные доходы: Каждый доллар увеличения цены на нефть марки Brent приносит России дополнительные $100–150 миллионов в день. По оценкам Минфина и аналитиков, при ценах на нефть в $120–150 за баррель доходы от нефтегазового сектора могут вырасти на 1–2 триллиона рублей в год. Эти средства помогут покрыть дефицит бюджета, укрепить рубль и поддержать социальные выплаты.

Urals также растет в цене. Хотя наша нефть торгуется с дисконтом из-за санкций, при высоких мировых ценах даже Urals по цене $80–100 за баррель является выгодным. Китай и Индия продолжают покупать российскую нефть, используя «теневой флот», что поддерживает высокий спрос.
Важно отметить, что сильный рубль, вызванный притоком валюты, может снизить прибыль нефтяных компаний в рублях. Однако в целом ситуация остается благоприятной.

Кто из российских нефтяных компаний заработает больше всего? Анализ по компаниям

На данный момент (2026 год) на рынке нефти действуют несколько крупных игроков. Все они выиграют от текущей ситуации, но в разной степени. Основные бенефициары — компании с большими объемами добычи, низкой себестоимостью и сильным экспортным потенциалом.

Роснефть (лидер с долей около 40% российской добычи, добыча около 5 миллионов баррелей в сутки). Это главный победитель. Компания обладает крупнейшими запасами нефти в Сибири и Арктике, а также одной из самых низких себестоимостей добычи. С конца февраля акции компании выросли на 25%, а капитализация увеличилась на триллион рублей. При росте цен на нефть прибыль компании может вырасти в 2–3 раза по сравнению с 2025 годом. Часть прибыли пойдет в бюджет (государству принадлежит контрольный пакет акций), а часть будет направлена на выплату дивидендов. Несмотря на сильные санкции, компания продолжает работать благодаря «теневому флоту».

Лукойл (вторая по величине, частная компания). У компании хороший баланс: добыча составляет около 2,3 миллиона баррелей в сутки, а также развиты нефтеперерабатывающие заводы в России и за рубежом. Лукойл меньше зависит от сырой нефти и больше от продуктов переработки (дизеля и бензина), цены на которые также растут. Акции компании выросли на 10–15%. Как частная компания, Лукойл имеет больше гибкости в распределении дивидендов среди акционеров. В 2025 году компания столкнулась с падением прибыли из-за низких цен на нефть, но сейчас ситуация изменилась в ее пользу. Лукойл является идеальным кандидатом для получения сверхприбыли.

Газпром нефть. Компания имеет меньшие объемы добычи, но сильный акцент на экспорт и арктические проекты. Акции компании выросли на 11%. Газпром нефть также выиграет от высоких цен на нефть, хотя и в меньшей степени, чем Роснефть и Лукойл.

Сургутнефтегаз. Консервативный гигант с огромными денежными запасами и низкой долговой нагрузкой. Компания меньше подвержена санкциям и обладает высокой эффективностью. Акции компании выросли на 7–20%. Аналитики считают Сургутнефтегаз одним из главных бенефициаров текущей ситуации.

Татнефть. Региональный лидер, базирующийся в Татарстане, с хорошей рентабельностью. Капитализация компании выросла на 20%. Татнефть также выиграет от текущей ситуации, хотя и в меньшем масштабе.
Общий вывод: Роснефть и Лукойл являются главными бенефициарами текущей ситуации. Сургутнефтегаз, несмотря на более консервативный подход, также может получить значительную прибыль. Вместе эти пять компаний уже увеличили свою капитализацию на $25 миллиардов за полторы недели. Налоги (НДПИ и экспортные пошлины) могут частично уменьшить прибыль, но даже при ценах в $120 и выше останется значительный положительный эффект.

Для инвесторов:
Риски: если конфликт будет быстро урегулирован, цены на нефть могут снизиться, что приведет к падению стоимости акций.
Плюсы: Россия может увеличить объемы добычи нефти (в рамках соглашения ОПЕК+), а азиатский спрос на нефть остается высоким.
Дивиденды: летом-осенью 2026 года можно ожидать рекордных выплат дивидендов.

Что будет дальше? Практические выводы

Блокада в Ормузском проливе — это не просто событие, происходящее «где-то там». Это мощный импульс для российской экономики и нефтяного сектора. Хотя цена в $200 за баррель в долгосрочной перспективе маловероятна, цены на уровне $130–150 могут сохраняться в течение нескольких месяцев. Мир переживает шок, а Россия оказывается в выигрыше.

Если вы являетесь инвестором, обратите внимание на Роснефть, Лукойл и Сургутнефтегаз. Если вы обычный читатель, будьте готовы к тому, что цены на бензин и другие товары в России могут вырасти, хотя и не так значительно, как в Европе. Государство получит дополнительные средства на развитие инфраструктуры, армии и социальные программы.

Это яркий пример того, как геополитика и рынок могут взаимодействовать: когда одни теряют, другие выигрывают. В настоящее время Россия оказывается среди «победителей». Следите за новостями о ситуации в Ормузском проливе — каждый день может изменить картину. Если хотите узнать больше о конкретной компании или рассчитать, сколько принесет цена в $150 за баррель, пишите в комментариях — мы с радостью обсудим это!

И переходите на мой телеграмм-канал

Нефть по $200: Реальность или фантазия

ТМК. Отчет за 2025 по МСФО

Тикер: #TRMK
Текущая цена: 99.3
Капитализация: 104.5 млрд
Сектор: Черная металлургия
Сайт: https://www.tmk-group.ru/ir

Мультипликаторы (LTM):

P\E - убыток LTM
P\BV - 3.3
P\S - 0.26
ROE - убыток LTM
ND\EBITDA - 3.95
EV\EBITDA - 5.23
Активы\Обязательства - 1.06

Что нравится:

✔️дебиторская задолженность уменьшилась на 24.9% п/п (109 → 81.9 млрд).

Что не нравится:

✔️выручка снизилась на 24% г/г (532.2 → 404.4 млрд);
✔️FCF +1.2 млрд против +91.5 млрд в 2024;
✔️чистый долг снизился на 0.5% п/п (296.2 → 294.8 млрд), но ND\EBITDA ухудшился с 3.24 до 3.95;
✔️нетто фин расход вырос на 15.3% г/г (63.3 → 73.1 млрд);
✔️убыток в отчетном году, который правда уменьшился на 11.8% г/г (27.7 → 24.5 млрд);
✔️очень слабое соотношение активов и обязательств.

Дивиденды:

Согласно дивидендной политике производится выплата дивидендов в размере не менее 25% от годовой прибыли по МСФО, при условии, что при определении размера дивиденда будут приняты во внимание финансовые результаты, размер нераспределенной прибыли прошлых лет, капитальные затраты, доступность денежных средств из внешних источников, а также иные значимые факторы.

За 2024 год дивиденды не выплачивались. Большая вероятность, что аналогичное решение будет и по 2025 году.

Мой итог:

В операционном плане сохраняется нисходящий тренд. Причем в отчетном полугодии вообще случился провал. За полгода объем реализации трубной продукции снизился на 34.8% п/п (1786 → 1165 тыс т), за год - на 29.8% г/г (4201 → 2951 тыс т).

Логично, что выручка также уменьшилась вслед за падением объемов продаж. За год получили убыток и она даже меньше прошлогоднего, но здесь стоит учитывать, что компания в сравнении с 2024 годом в этом получила на 16.9 млрд больше дохода от курсовых разниц (+13.2 млрд в 2025 и -3.8 млрд в 2024). Также в 2025 году у ТМК большее восстановление по налогу на прибыль (8.1 млрд vs 5.3 млрд). Если прибыль до налогообложения скорректировать на курсовые разницы, то получится, что за 2025 год она снизилась на 48.1% г/г (36.8 → 19.1 млрд).

FCF остался положительным, но сильно просел за год на более быстром падение ОСF (-84.1%, 120.3 → 19.1 млрд) против кап. затрат (-37.9%, 28.8 → 17.9 млрд). Хотя тут есть эффект высокой базы, когда компания за счет увеличения "кредиторки" и авансов от покупателей вышла на большой FCF. В 2025 произошло обратное движение, поэтому свободный денежный поток так просел.

Долговая нагрузка за полгода выросла, несмотря на небольшое снижение чистого долга. И это вторая основная проблема компании (после снижения спроса). Нетто фин расход в 2.5 раза больше операционной прибыли. Снижение ключевой ставки помогает компании (за полугодие нетто фин расход снизился на 16.9% г/г до 33.2 млрд), но все же этого пока недостаточно.

В конце года ТМК закрыла сделку по продаже Челябинского завода металлоконструкций Челябинского завода металлоконструкций. Сумма сделки ориентировочно составляет 5.2 млрд. С учетом долга в 390 млрд это, конечно, капля в море. Еще из новостного фона можно отметить, что ТМК в начале марта приостановила работу одного из трех трубопрокатных цехов ПНТЗ (после реорганизации один из филиалов компании) из-за слабого спроса. Непозитивненько.
В целом, в черной металлургии ожидается очередной слабый год. А тут еще, возможно, все скатится в мировой кризис на фоне кризиса энергетического. С другой стороны, позитивом для ТМК могут послужить подвижки по "Силе Сибири - 2" и другим нефтегазовым проектам. Но это, скорее всего, история не текущего года.

Вывод не изменился с прошлого разбора. В ТМК пока делать нечего. Динамика операционных и финансовых показателей негативная. Реорганизация группы в форме перехода на единую акцию была завершена, но пока каких-то значимого эффекта это не принесло. По справедливой цене пока сложно что-то сказать в текущих условиях.

*Не является инвестиционной рекомендацией

Присоединяйтесь также к моему Телеграм каналу

ТМК. Отчет за 2025 по МСФО

Верблюды спасут мир. Потому что стратеги заняты туристическими проектами

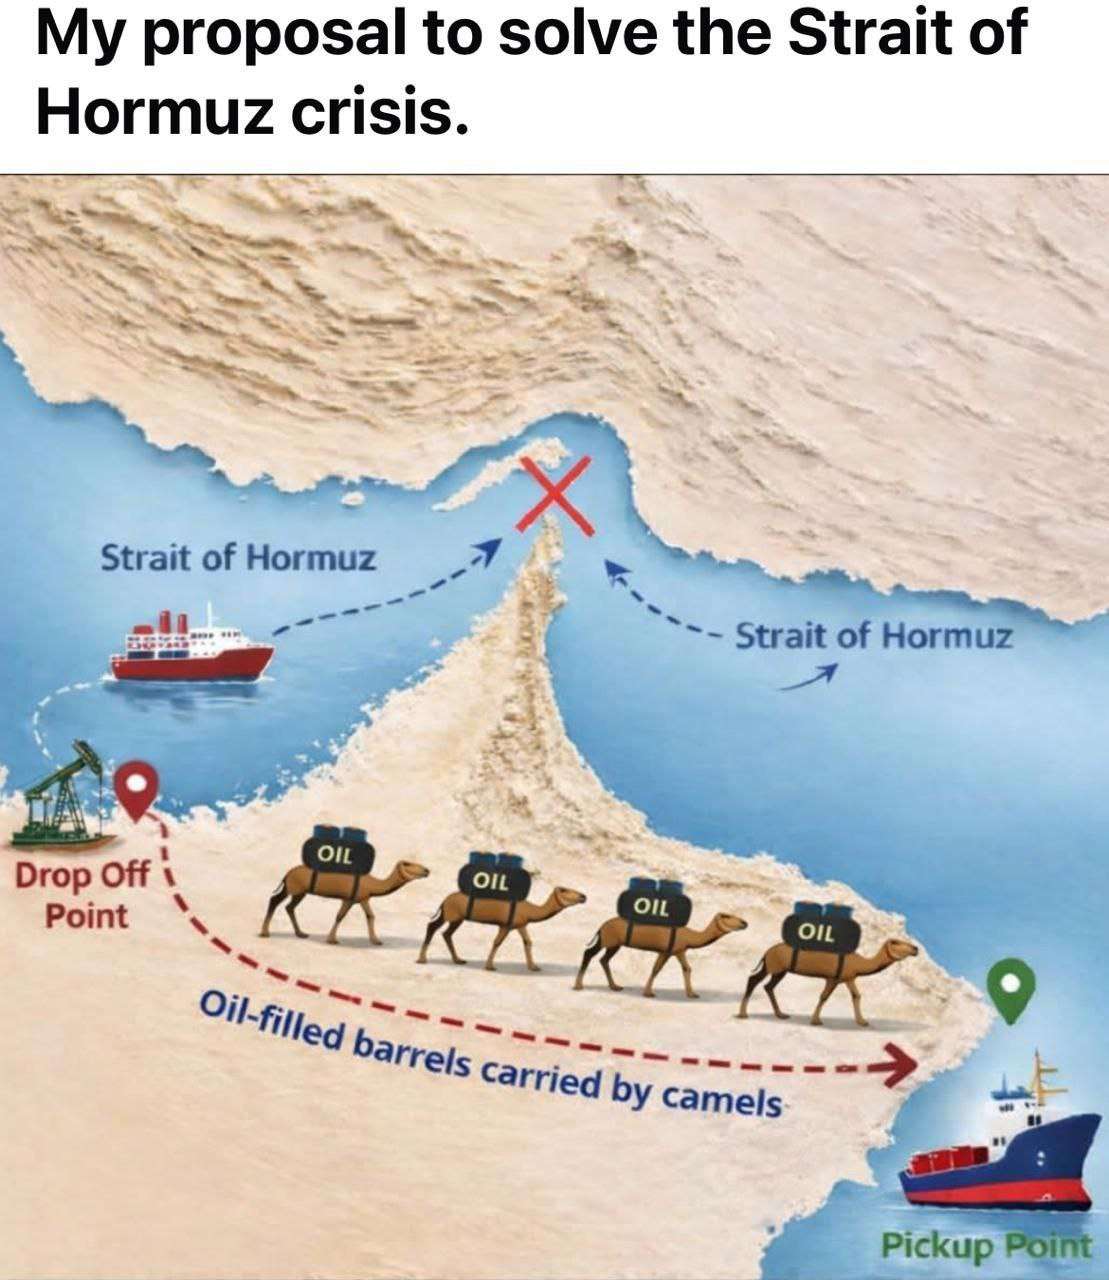
На картинке – идеальное решение кризиса Ормузского пролива: нефть на верблюдах по пустыне. Смешно?

А теперь по цифрам. Через Ормуз проходит около 20% мировой нефти. Триллионы долларов ежегодно. Вся энергетическая артерия планеты – в узком горлышке шириной в несколько десятков километров.

И за десятилетия никто не построил полноценный обход, ни канал, ни системный сухопутный коридор, ни глобальную альтернативу. Зато построили:

✅ Небоскрёбы в песке;

✅ Острова в форме пальм;

✅ Туристические мегаполисы будущего.

Действительно, пока пролив открыт, дешевле надеяться, чем строить! Пока кризис не случился – он “в модели не проходит”.

Капитализм отлично считает прибыль. Но плохо считает уязвимость. Красное море уже показало, как это работает. Хуситы слегка потрогали логистику – и получили +0,6-0,7 п.п. к инфляции в Европе.

Ормуз – это не +0,7, это нефть 200+. Инфляция по-взрослому. Центробанки, которые забудут слово “смягчение”. И вот тогда мем с верблюдами перестанет быть шуткой!

Глобальная экономика держится не на технологиях. Она держится на надежде, что узкие места никто не перекроет.

Очень современная архитектура, но очень хрупкая. Больше прохуситов, Китай, ставки и реальный бизнес – в тг @ifitpro

#ормуз
t.me/ifitpro

Верблюды спасут мир. Потому что стратеги заняты туристическими проектами