Нефтяной «тромб» у берегов Индии: застрявшая в танкерах российская нефть может стать спасительной
Пока мировые рынки обсуждают риски перебоев поставок через Ормузский пролив, у берегов Индии и Юго-Восточной Азии формируется парадоксальная ситуация: десятки танкеров с российской нефтью стоят на якоре или медленно дрейфуют в ожидании разгрузки. То, что ещё недавно выглядело как логистическая проблема и эффект санкций, в условиях геополитического кризиса вокруг Ирана может неожиданно превратиться в стратегический резерв нефти способный сыграть стабилизирующую роль на мировом рынке углеводородов.
Нефть в море: рынок получил «плавучий склад» российской нефти
По оценкам отраслевых аналитиков и данных трекинга судов, в азиатских водах сейчас находится не менее 19 млн барр российской нефти, ожидающей покупателей или решения финансовых и страховых вопросов. Это эквивалентно примерно 20–25 танкерам класса Aframax и Suezmax.
Ключевая причина не отсутствие покупателей, а «токсичность» инфраструктуры сделки. После санкций, введённых в конце 2025 года Министерство финансов США против более чем 180 судов так называемого теневого флота, многие банки и страховщики стали избегать операций с такими перевозками. Дополнительное давление создают европейские инициативы. В начале 2026 года Европейская комиссия предложила усилить ограничения на морские услуги для экспорта российской нефти и пересмотреть механизм ценового потолка. В результате для индийских покупателей вырос так называемый «налог на комплаенс» — стоимость юридической проверки, страхования и расчетов. Даже при существенном ценовом дисконте многие индийские НПЗ предпочитают отложить закупку, чем рисковать вторичными санкциями.
Индия ещё недавно была крупнейшим покупателем российской нефти, однако в последние месяцы стала осторожнее. Импорт в отдельные периоды опускался примерно до 1–1,1 млн баррелей в сутки, тогда как в 2024–2025 годах он достигал 1,7–2 млн баррелей. Часть потоков перехватывает Китай, который выступает своеобразным «покупателем последней инстанции» для санкционных грузов. Но и китайские порты имеют ограничения по приёму таких судов, поэтому часть баррелей продолжает оставаться в море создавая плавучий склад.
Ормузский фактор: неожиданное значение «застрявшей нефти»
Ситуация резко изменилась после эскалации напряженности вокруг Ормузского пролива. Любые перебои в этом узком транспортном коридоре немедленно отражаются на энергетической безопасности. Для Индии этот риск особенно чувствителен: до 40% её импорта нефти проходит через Ормуз, а стратегические запасы покрывают примерно 25 дней потребления. На этом фоне «плавучий склад» российской нефти неожиданно приобретает новое значение. Фактически речь идет о быстром резерве, который может компенсировать краткосрочный дефицит в случае перебоев постановок. Именно российские баррели сейчас оказались наиболее доступным оперативным источником дополнительного предложения. Если напряженность вокруг Ормузского пролива сохранится, часть «застрявших» грузов может быстро найти покупателей в Индии. В этом случае текущий «плавучий склад» на море превратится из логистической проблемы в механизм стабилизации рынка.
Цена ожидания: сколько стоит «нефть в море»
Для российских нефтяных компаний скопление нефти в море означает не только логистическую проблему, но и прямые финансовые потери. Как выглядит экономика хранения нефти в море:
Средняя стоимость эксплуатации и фрахта танкера — экипаж, топливо, страхование и аренда судна оценивается примерно в $80–100 тыс. в сутки. В пересчёте на груз это около $0,10–0,12 на баррель в день.
Таким образом, при нахождении в море 19 млн. барр. нефти, стоимость их вынужденного хранения составляет примерно:
19 млн. × $0,10–0,12 ≈ $1,9–2,3 млн в сутки.
Фактически российские нефтяные компании и трейдеры платят около $2 млн каждый день за то, что эта нефть остается на воде, а не попадает к покупателям.
Рынок не готов оплачивать хранение: почему стратегия «cash-and-carry» не работает
Cитуация выглядит еще более парадоксальной, если учитывать структуру нефтяного рынка. В нормальных условиях хранение нефти может финансироваться через фьючерсный рынок. Классическая схема так называемого «cash-and-carry» арбитража работает только в условиях контанго, когда дальние фьючерсы стоят дороже ближайших поставок. В этом случае трейдер покупает нефть сегодня, продаёт фьючерс на более поздний месяц и использует ценовую разницу для покрытия расходов на хранение и финансирование.
Сегодня эта модель не работает. Кривая фьючерсов находится в состоянии бэквардации — ближайшие поставки стоят дороже дальних. Это отражает текущий дефицит нефти на рынке и высокий спрос на физические баррели здесь и сейчас. В такой структуре рынка хранение становится экономически убыточным: каждый день ожидания не только требует оплаты фрахта, но и сопровождается потерей стоимости по фьючерсной кривой. Иными словами, рынок фактически штрафует за хранение нефти, стимулируя её немедленную продажу.
Поэтому танкеры с российской нефтью стоят в море не потому, что это выгодно с точки зрения рыночной логики. Они стоят там потому, что санкционные ограничения, страховые риски и банковские барьеры затрудняют быструю разгрузку и проведение платежей.
Однако именно эта вынужденная пауза на рынке создала необычную ситуацию: десятки миллионов баррелей уже находятся рядом с крупнейшими импортерами Азии. И если поставки из Персидского залива окажутся под угрозой, этот «нефтяной тромб» может неожиданно превратиться из дорогостоящей логистической проблемы в инструмент стабилизации регионального рынка нефти.

Посты по ключевым словам
Лукойл рекомендовал дивиденды 535 рублей на акцию: стоит ли покупать
Совет директоров ПАО «ЛУКОЙЛ» 8–9 октября 2026 года рекомендовал выплатить промежуточные дивиденды по итогам девяти месяцев 2026 года в размере 535 рублей на одну обыкновенную акцию. Дата, на которую определяются лица, имеющие право на получение дивидендов (отсечка), — 9 декабря 2026 года. С учётом режима расчётов Т+1 последний день покупки акций под дивиденды — 8 декабря 2026 года.
При текущей цене около 6065–6070 ₽ (данные на 14 октября 2026 года) дивидендная доходность этой выплаты составляет примерно 8,8 %. Общий объём выплат оценивается примерно в 370–371 млрд рублей (при уставном капитале в 692 865 762 обыкновенные акции).
Решение акционеры утвердят на внеочередном общем собрании (заочное голосование с окончанием приёма бюллетеней 20 ноября 2026 года). Выплаты номинальным держателям и профессиональным участникам рынка планируются не позднее 22 декабря 2026 года, остальным акционерам — не позднее 21 января 2027 года.
Исторический контекст и дивидендная политика
«ЛУКОЙЛ» выплачивает дивиденды дважды в год. Базой служит скорректированный свободный денежный поток (FCF): не менее 100 % этого показателя (операционный денежный поток минус капитальные затраты, проценты, аренда и расходы на выкуп акций). На практике коэффициент выплат часто ниже 100 % — компания учитывает будущие инвестиции и другие корректировки.
Для сравнения:
За 2025 год суммарно выплачено 675 ₽ на акцию (397 ₽ промежуточных + 278 ₽ финальных).За 2024 год — около 1055 ₽ на акцию (рекордный уровень).Промежуточные дивиденды за 9 месяцев 2025 года составили 397 ₽.
Текущая рекомендация (535 ₽) выше прошлогодней промежуточной выплаты примерно на 35 %. По оценкам аналитиков, она соответствует примерно 63–71 % скорректированного FCF за первое полугодие 2026 года (оценки FCF за 1П — около 519–551 млрд ₽). Финансовые результаты, которые это поддерживают
Отчётность по МСФО за первое полугодие 2026 года была сильной:Выручка — около 2,06 трлн ₽ (+8 % г/г).EBITDA — порядка 815 млрд ₽ (рост почти вдвое, рентабельность около 39–40 %).Чистая прибыль, приходящаяся на акционеров, — примерно 431–440 млрд ₽ (рост в 1,5 раза).Свободный денежный поток — около 551 млрд ₽ (+70 % г/г).
Компания сохраняет крепкий баланс: чистая денежная позиция положительная (кэш превышает долг). Высокие цены на нефть (Brent в октябре 2026 года торгуется в районе 105–106 $/барр. на фоне геополитической напряжённости, включая ситуацию в Ормузском проливе) и сильная маржа переработки поддерживают денежные потоки.
Аналитики отмечают, что часть капзатрат могла быть перенесена на второе полугодие, поэтому финальный дивиденд за весь 2026 год может оказаться сопоставимым с промежуточным. В таком случае суммарная доходность за год способна приблизиться к 15–17 % к текущим ценам.
Стоит ли покупать до отсечки: плюсы и риски
Аргументы «за»:Высокая дивидендная доходность (около 9 % только по этой выплате) — одна из лучших среди «голубых фишек».Сильные фундаментальные показатели и низкая долговая нагрузка.Исторически «ЛУКОЙЛ» — надёжный плательщик дивидендов даже в сложные периоды.При сохранении высоких цен на нефть денежные потоки остаются крепкими, а финальная выплата может добавить ещё доходности.Акции уже показали сильный рост с летних минимумов (за 3 месяца около +36–37 %), но многие аналитики сохраняют позитивный или нейтральный взгляд (целевые ориентиры в районе 6000 ₽ и выше у части брокеров).
Аргументы «против» и риски:Дивидендный гэп. После отсечки цена обычно падает. По историческим данным по «ЛУКОЙЛу», фактический гэп часто составляет 70–90 % от размера дивиденда (иногда меньше, иногда сопоставим). Закрытие гэпа занимает от нескольких дней до месяцев — в зависимости от рынка и новостного фона.Зависимость от цены нефти и геополитики. Высокие котировки нефти частично обусловлены временными факторами (напряжённость в регионе). При снижении Brent денежные потоки и будущие дивиденды могут скорректироваться.
Часть роста уже заложена в цену. Акции выросли значительно с конца лета, спекулянты фиксировали прибыль после анонса дивидендов.Санкционные и операционные риски (возможные инциденты на НПЗ и т.п.).Коэффициент выплат ниже 100 % FCF — менеджмент оставляет запас на инвестиции и неопределённость.Реклама
Практические моменты. Если цель — получить именно эту выплату и держать бумагу дольше, покупка до 8 декабря имеет смысл при горизонте от нескольких месяцев. Чисто спекулятивная стратегия «купил — получил дивиденд — сразу продал» часто даёт околонулевой или отрицательный результат из-за гэпа и комиссий. Налог на дивиденды (13/15 %) также нужно учитывать.
Вывод
Рекомендация 535 ₽ на акцию — сильный сигнал: компания демонстрирует устойчивость, а дивидендная политика остаётся акционероориентированной. Доходность привлекательна, особенно на фоне крепких результатов полугодия и высоких цен на нефть. Однако это не безрисковая идея: гэп, волатильность нефти и уже произошедший рост котировок требуют осторожности.
Для долгосрочного дивидендного инвестора с горизонтом от полугода «ЛУКОЙЛ» остаётся одним из ключевых кандидатов в нефтегазовом секторе. Для краткосрочной игры «под отсечку» лучше оценивать соотношение риск/доходность индивидуально и смотреть на динамику цены ближе к декабрю.
Не является индивидуальной инвестиционной рекомендацией. Рынок акций несёт риски потери капитала. Решения принимайте самостоятельно, исходя из своей стратегии и риск-профиля.14 октября
🏤 Мегановости 🗞 👉📰
1️⃣ Сбербанк $SBER в январе-сентябре 2026 года увеличил чистую прибыль по РСБУ на 18,2% год к году, до 1,501 трлн ₽.
В сентябре прибыль составила 168,5 млрд ₽, на 12,1% больше год к году, а рентабельность капитала с начала года снизилась до 23,03% против 23,4% месяцем ранее.
Чистый процентный доход за девять месяцев вырос на 24,1%, до 2,768 трлн ₽, при росте операционных расходов на 14,6%, до 915,2 млрд ₽.
Средства физических лиц с начала года выросли на 4,6%, до 34,7 трлн ₽, юридических лиц — на 13,4%, до 14,2 трлн ₽.
Рост прибыли на фоне замедления рентабельности капитала показывает, что банк компенсирует удорожание бизнеса за счет масштаба, а не маржи.9 октября
Черный понедельник: есть ли надежда остановить дальнейший обвал рынка?
Российский рынок акций продолжает удивлять своей иррациональностью. Инвесторы настолько поглощены тревогой, что перестали замечать очевидные позитивные сигналы — удорожание нефти и ослабление рубля не оказывают привычной поддержки.
Индекс МосБиржи с пугающей скоростью обновляет минимумы: за неделю он потерял почти 9%, закрывшись на отметке 1956 пунктов, а на вечерней сессии уходил к 1937. С начала марта рынок обвалился уже на треть.
Давление усилится: дивидендные гэпы по Сберу, ВТБ, ДОМ РФ и Ростелекому в сумме уронят индекс еще примерно на 47 пунктов. На торгах выходного дня банковский сектор пытался отыграть гэп, но хватит ли сил на отскок в основную сессию — большой вопрос. По-моему, Сбер выглядит интереснее ниже 240 рублей, а текущие цены на фоне накопившихся проблем не кажутся максимально привлекательными.
В начале недели возможен технический отскок — акции действительно сильно перепроданы. Но хватит ли сил у рынка, когда фундаментально все против: геополитика, санкции и жесткая риторика ЦБ. Шансов на снижение ставки в этот раз почти нет, максимум — пауза с жестким сигналом. Более того, обновленный макропрогноз регулятора может оказаться важнее самого решения по ставке.
Нефть за неделю заметно подорожала на фоне эскалации на Ближнем Востоке: США усилили удары по Ирану и объявили блокаду портов, Иран атакует американские базы, движение по Ормузскому проливу практически остановлено. Иранцы уже пригрозили перекрыть еще и Баб-эль-Мандебский пролив, что может вызвать новый скачок нефтяных цен. Это могло бы поддержать рынок, но сейчас инвесторы игнорируют и это.
Тем временем в США обсуждают новый законопроект о «адских санкциях» против банков, энергетики и покупателей российской нефти, но Трамп хочет сохранить за собой право вето на их введение. В ЕС, напротив, обсуждение 21-го пакета забуксовало — споры вокруг СПГ и потолка цен в $44,10 за баррель, который продлили до 23 июля.
Заседание ЦБ станет ключевым триггером. Недельная инфляция замедлилась до 0,17%, но топливные риски никуда не делись. Жесткий сигнал регулятора может обрушить индекс к новым минимумам. Падать есть куда: февраль 2022 года — 1681 пункт, сентябрь 2022-го — 1841. Так что ловить дно сейчас — занятие рискованное.
Последняя недельная свеча оказалась самой большой за весь период падения — это может говорить о скором техническом отскоке или, наоборот, об ускорении обвала.
В ближайших постах планирую подробно разобрать свою стратегию на текущую неделю: покажу, какие бумаги уже находятся в портфеле и в каких активах готов наращивать позиции. Подход у меня преимущественно консервативный, поэтому основу портфеля составляют облигации — здесь и длинные ОФЗ, и корпоративные выпуски, и бумаги из сегмента ВДО. Впрочем, долговой рынок сейчас тоже далёк от стабильности, и я не исключаю, что отдельные позиции могут создать избыточную волатильность.
Триггеры для нарастания дефолтов множатся, и к чему это может привести, я тоже хочу отдельно разобрать. Именно поэтому на этой неделе планирую расстаться с выпусками двух эмитентов — для меня они перестали соответствовать приемлемому уровню риска, и дальнейшее удержание выглядит неоправданным. Следите за обновлениями: постараюсь изложить всё максимально предметно и без воды.
• Лидеры: Астра #ASTR (+6,1%), Транснефть #TRNFP (+5,4%), ВТБ #VTBR (+2,3%), Совкомфлот #FLOT (+2,2%).
• Аутсайдеры: Whoosh #WUSH (-9,9%), ЕвроТранс #EUTR (-9%).
20.07.2026 - понедельник
• #CHMF операционные и финансовые результаты за 1П 2026 года
• #TRNFP закрытие реестра по дивидендам 204.17 руб
• #SBER закрытие реестра по дивидендам 37.64 руб
• #VTBR закрытие реестра по дивидендам 9.71 руб
• #RTKM закрытие реестра по дивидендам 2.71 руб
• #BAZA закрытие реестра по дивидендам 7.2 руб
Если хотите больше полезного контента и свежих разборов, заглядывайте ко мне в телеграм-канал и Мах — там много всего интересного.
'Не является инвестиционной рекомендацией20 июля
Трейдинг нефтью
🤍Если бы мы по нефти торговали только фундаментальные факторы, то я бы писал посты с точки зрения стратегии.
🖤 Но так как в ценообразовании нефти глубоко укоренился "фактор Трампа", то процентное соотношение казина к фундаментальным факторам в конъюнктуре рынка резко возросло. Поэтому я и задаю вопрос в предыдущем посте "Везет ли мне в торговли нефтью?".
🤍Да я и здесь задам: Везет ли вам в торговле нефтью? Или все еще смотрите на фундаментальные факторы?
$BRQ6 $BRU6 $BMQ6 $BMU6 $ROSN13 июля
🚀 20 минут реал-тайм разбора 6 активов с нейроботом и профессиональным MT5-советником
Привет, друзья!
Сегодня вышло новое видео, в котором мы в режиме настоящего времени разобрали сразу шесть активов из разных классов рынка:
Нефть Brent • Bitcoin • Золото • Кофе • Какао • Хлопок
Мы работали сразу двумя инструментами:
Нейробот Oracle Trading — мгновенный AI-анализ и торговые идеи
Советник OracleTrading для MetaTrader 5 — автоматическая разметка волн Эллиотта, поиск паттернов Гартли, анализ японских свечей и мощный confluence-подход
В видео вы увидите:
Как выглядит текущая волновая структура по каждому активу
Реальные гармонические паттерны Гартли с зонами PRZ
Сильные свечные формации и уровни confluence
Почему эти инструменты особенно хорошо работают именно на разнородных рынках (энергоносители, крипта, металлы и мягкие товары)
Главный вывод видео:
Confluence-анализ (когда несколько независимых методик подтверждают друг друга) + автоматизация разметки = значительная экономия времени и более объективные торговые решения. Нейробот даёт скорость и масштаб, а MT5-советник — глубокую визуальную проработку и возможность автоматизации.
Это не «ещё один индикатор». Это целая система, которая помогает трейдеру видеть рынок структурированно и быстро.
Смотрите полное видео здесь: YouTube / RuTube / VK Видео
Хотите попробовать сами?
Нейробот Oracle Trading в Telegram (демо + 10 запросов бесплатно): https://t.me/TraidingAI88_bot
Профессиональный советник OracleTrading для MT5 (Эллиотт + Гартли + confluence): https://www.mql5.com/ru/market/product/182501
Все продукты автора: https://www.mql5.com/ru/users/cash1988/seller
Напишите в комментариях:
Какой актив сейчас для вас самый интересный для анализа?
И какой инструмент вы бы хотели протестировать первым — нейробот или MT5-советник?
Делитесь видео с коллегами-трейдерами — многим будет полезно увидеть, как современные инструменты работают на практике.12 июля
Нефть
🩶Рынок нефти последние 4 месяца одной картинкой.
🤍Везет ли мне в торговле нефтью? Да, мне везет.
🖤А вам? $BRQ6 $BRU6 $BMQ6 $BMU6 $ROSN12 июля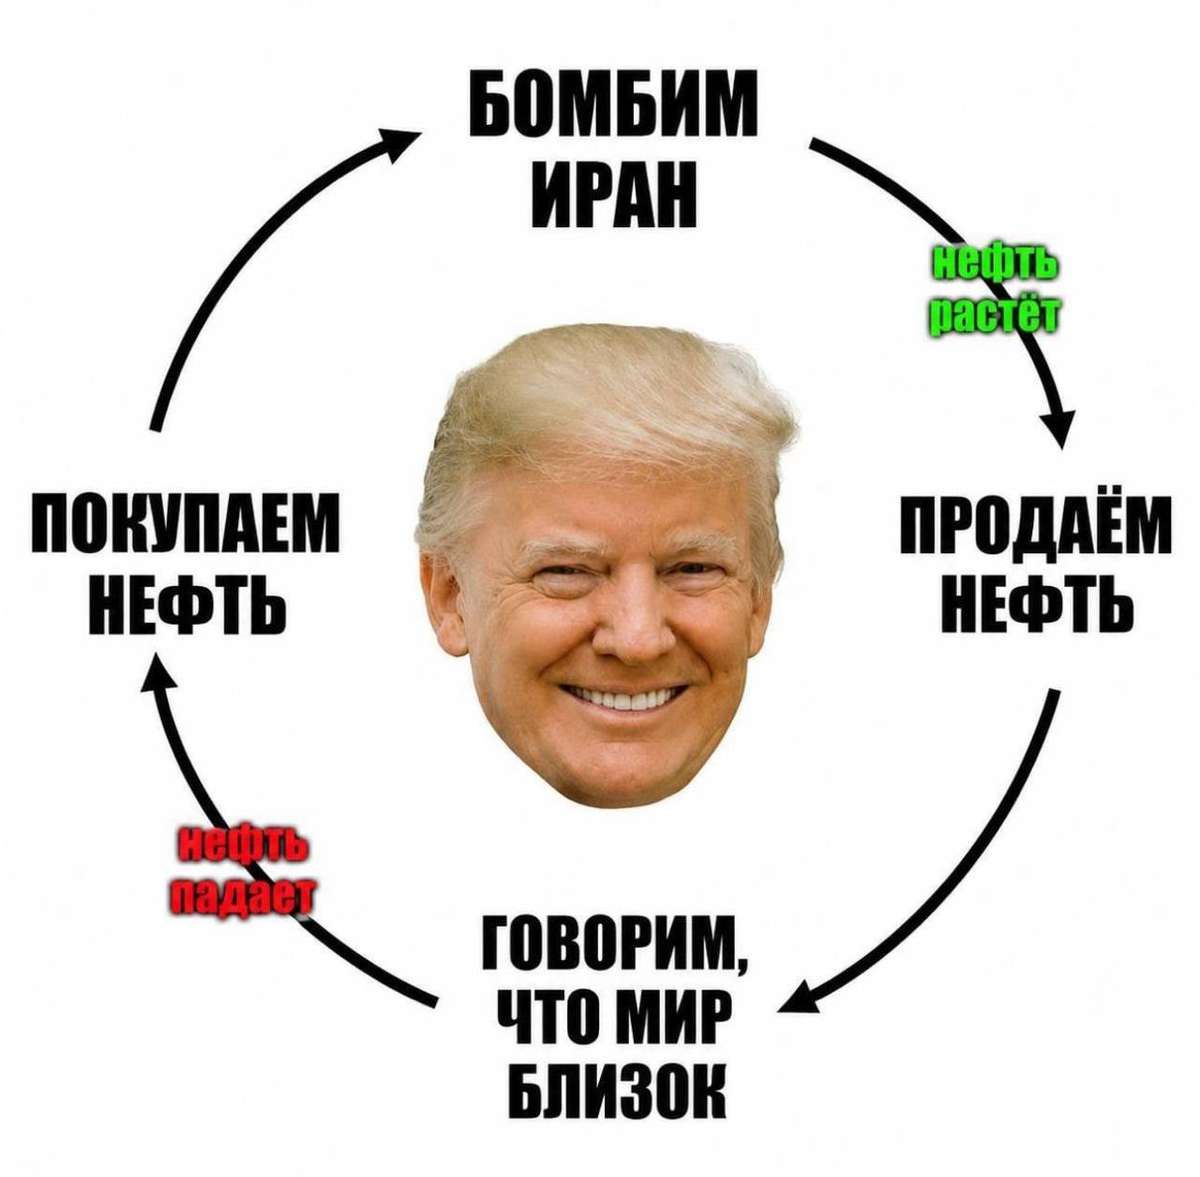
🏤 Мегановости 🗞 👉📰
1️⃣ Полюс $PLZL планирует приостановить дивидендные выплаты до 2030 года: менеджмент намерен представить такую рекомендацию совету директоров.
Компания объяснила решение фокусом на инвестиционных проектах, высокой стоимостью долга, ростом издержек и снижением цены на золото.
Акции Полюса на новости падали почти на 17-18%, а к закрытию основных торгов просели на 23,9%; дивиденды за первый квартал 2026 года по 29,05 ₽ на акцию уже одобрены, купить бумаги под выплату можно до 13 июля.
Отказ от регулярных выплат до 2030 года резко меняет дивидендный профиль золотодобытчика и переносит фокус оценки на реализацию проектов роста.8 июля
А вы заработали?
Закрыл 75% позиций по BRQ6 BRU6, а прибыль переложил в ROSN.
25% фьючей держу до отметки $90 или до безубытка.
Роснефть держу на горизонт подольше. Ввиду нестабильности в мире можно ожидать нефть по $150 в течении 1-3 лет. Соответственно, Роснефть получит свою выгоду, и можно ожидать рост на 20%+. Ввиду нестабильности, к сожалению, я могу оказаться неправ, даже не смотря на сильные фундаментальные основания.
Вот только кто не рискует, тот не зарабатывает на этом рынке.
Читатели, как дела у вас с торговлей нефти или инвестициями в Роснефть?8 июля