Богатство и Библия: свиной бизнес

В связи с техдефолтом разводчика свиней "Центр-резерв", уместно упомянуть свинячий бизнес при явлении Христа. На данный момент компания уже смогла избежать дефолта, но не слабо поколебала ценовые волны "подложив свинью" облигационерам, видящих, как вместе с репутационным падением компании, облигации резко падают на дно стакана словно свиньи в море с обрыва.
"Едва Иисус
покинул лодку, встретился ему человек из гробниц, одержимый нечистым духом. Жилищем
ему служили гробницы, и никто так и не смог сковать его даже цепью – многократно
забивали ему ноги в колодки, вязали цепями – цепи он разрывал, колодки
сбрасывал, никто был не в силах с ним совладать. Он постоянно, днём и ночью,
кричал и колотился о камни в гробницах и на холмах. Он увидел Иисуса издали,
подбежал и поклонился Ему с громким воплем: «Что Тебе до меня, Иисус, Сын
Вышнего Бога? Заклинаю Тебя Богом, не мучай меня!» Ведь Иисус ему сказал: «Выйди,
дух нечистый, из этого человека!» Ещё Иисус спросил, как ему имя, и тот
ответил: «Легион – вот моё имя, нас ведь много.» И стал Иисуса упрашивать,
чтобы не отправлял их прочь из той местности. А на холме неподалёку паслось большое стадо свиней, и вот духи стали Его упрашивать: «Отправь
нас в тех свиней, мы лучше войдём в них.» Он
согласился – и вот духи, оставив человека, вошли в свиней, и всё стадо (а их
была пара тысяч) ринулось с обрыва в море и в нём потонуло. А те, кто
пас стадо, разбежались и рассказали об этом в городе и его окрестностях.
Люди собрались посмотреть, что произошло. Приходят они к Иисусу и видят:
одержимый прежде бесами (был их там легион), сидит одетым и в здравом уме – они
испугались! А очевидцы им ещё и рассказали, как это вышло с одержимым, и про
свиней тоже. И стали они упрашивать Иисуса
покинуть их округу. Когда Он сел в лодку, избавленный от бесов человек
просил у Него разрешения отправиться с Ним. Но Иисус не позволил, а сказал так:
«Ступай домой, к своим, и расскажи им, что сделал тебе Господь, как явил Свою
милость. Тот пошёл и стал возвещать в Десятиградии, что сделал для него Иисус,
и все дивились." Мк.5:2-20
"Легион"
— Живая сила
количеством примерно в 5000.
"имя"
— Свойство.
"свиней"
— Нечистое животное по определению
Богом. А также, из-за валяния в своих испражнениях и в прочей грязи;
всеядностью как живое помойное ведро; заражаемостью паразитами. При жизни годна
быть лишь посмешищем и более ничего не даёт, а лишь потребляет.
"кто пас"
— Язычники, мимо которых проходил
Христос, идя к своим.
"паслось
большое стадо свиней"
— Хрюшковый бизнес в
библейские времена удовлетворял сразу две потребности: страсть пожрать всласть;
и, жертвоприношения божкам. При этом, то и другое делалось вместе. Язычник
приносил мясо пред идолом, жрец провозглашал что всё будет окей, и это мясо
можно было есть жрецу и тому, кто его принёс. Наибольшая часть уносилась в
семью или на рынок для продажи.
"стали
они упрашивать Иисуса покинуть их округу"
— Они испугались за
возможную потерю прочего своего материального богатства из-за присутствия между
ними божьего человека. Что, указывает на причину того, почему вместе со
свиньями в их местности развелись тысячи нечистых духов: потому что материальные
богатства для них были важнее духовных. Важнее Бога, чудес, спасения от
страстей/страданий. А такая важность должна быть как минимум равной. В лучшем случае:
чтобы духовное было важнее, а материальное этому помогало бы. Тогда и волки
будут сыты, и свиньи целы, и инвесторы рады.
Для человека и любой компании
главное самим не превратится в свинью. Не жрать деньги и людей. Надо есть чтобы
жить, а не жить чтобы есть. Необходимо одухотворяться и попутно не забывать про
диверсификацию для минимизации потерь.

Посты по ключевым словам
Богатство и Библия: Бытие 36:6-7.
Бог так благословил достойного Иакова, что вместе с ним обогатился и его недостойный брат Исав, лишившийся благословения из-за своего легкомыслия. Вследствие чего Исав отделился от Иакова, как когда-то Лот себе на разорение отделился от Авраама. "И взял Исав жён своих и сыновей своих, и дочерей своих, и всех людей дома своего, и все стада свои, и весь скот свой, и всё имение своё, которое он приобрёл в земле ханаанской, и пошёл Исав в другую землю от лица Иакова, брата своего, ибо имение их было так велико, что они не могли жить вместе, и земля странствования их не вмещала их по множеству стад их." Бт.36:6-7.
16 октября
Богатство и Библия: Бытие 33:19;35:4
Иаков купил землю и на её окраине закопал под деревом языческие религиозные украшения, собранные со своего племени, чтобы очистить их от идолопоклонства. "И купил часть поля, на котором раскинул шатёр свой, у сынов Еммора, отца Сихема, за сто серебряных монет."
"И отдали Иакову все изделия для поклонения идолам, что были у них, даже серьги из их ушей, и закопал их Иаков под дубом, который близ Сихема. И оставил их безвестными даже до нынешнего дня." Бт.33:19;35:4.9 октября
Богатство и Библия: Бытие 31:1;14-16;18
Иаков жил у своего дяди – Лавана, который его обманывал и обирал приданное своих же дочерей, отданных ему в жёны. Но благословения Бога были так велики, что в итоге богатство Иакова стало больше дядиного. "И услышал Иаков слова сыновей Лавана, которые говорили: «Иаков завладел всем, что было у отца нашего, и из имения отца нашего составил всё богатство это»." "Рахиль и Лия сказали Иакову: «Есть ли ещё нам доля и наследство в доме отца нашего? Не за чужих ли он нас почитает? Ибо он продал нас и съел даже серебро наше. Поэтому всё имение и богатство, которое Бог отнял у отца нашего, есть наше и детей наших. Итак, делай всё, что Бог сказал тебе»." "И взял Иаков с собою весь скот свой и всё богатство своё, которое приобрёл, скот собственный его, который он приобрёл в Месопотамии, и всё своё, чтобы идти к Исааку, отцу своему, в землю ханаанскую." Бт.31:1;14-16;18.
2 октября
Богатство и Библия: Бытие 30:43
На Иакове исполнились благословения Бога, Аврама и Исаака, сделав его крупным агропромышленным предпринимателем животноводческого хозяйства. "Иаков сделался настоящим богачом, у него появились стада овец и коз, рабыни и рабы, верблюды и ослы." Бт.30:43.
25 сентября
Богатство и Библия: Бытие 27:15;28-29
Настала очередь Иакова принять благословения Бога по наследству от Авраама и Исаака, потому что оказывается духовно достойнее своего мирского старшего брата. Забирая у него богатую одежду: символ власти, первородства. И мудростью отбирая у него благословения от Бога. "Потом Ревекка взяла богатую одежду старшего сына Исава, какая была у неё в доме, и надела на младшего, Иакова" "да даст тебе Бог от росы небесной и от тука земли, и множество хлеба. Да послужат тебе народы, и да поклонятся тебе племена; будь господином над братьями твоими, и да поклонятся тебе сыны матери твоей; проклинающие тебя – прокляты; благословляющие тебя – благословенны!" Бт.27:15;28-29.
Секрет успешности евреев в сверхъестественных благословениях от Бога, передающихся по наследству, начиная от Авраама, затем Исаака, потом Иакова и так далее. Бывает, что успешность может сыпаться на голову в таком количестве, что не знают что думать: это благословение или проклятье?! И если честно, то: благословение и проклятье – это одно и тоже, в зависимости от того, как к этому относится. Если человек не достоин принять благословения, то они естественным образом становятся для него проклятьем. А достойный, даже то, что кажется проклятьем, может ощутить как благословение.18 сентября
Богатство и Библия: Бытие 26:3-4;12
Бог передал от Авраама к его сыну Исааку в наследие всю Святую Землю, сразу же показав на ней чудо своего благословения увеличением урожая зерна во сто крат, вместо обычных десяти. И пообещал обогатить потомками числом как звёзды. "Странствуй по этой земле, и Я буду с тобою и благословлю тебя, ибо тебе и потомству твоему дам все земли эти и исполню клятву Мою, которою Я клялся Аврааму, отцу твоему; умножу потомство твоё, как звёзды небесные, и дам потомству твоему все земли эти; благословятся в семени твоём все народы земные… И сеял Исаак в земле той, и получил в тот год ячменя во сто крат – так благословил его Господь." Бт.26:3-4;12.
11 сентября
Богатство и Библия: Бытие 25:5-6
Авраам передал все свои богатства сыну своего завета с Богом – Исааку, от которого должен был родиться Христос Спаситель. А остальных своих детей с подарками отослал от греха подальше, чтобы избежать зависти, интриг и передела власти. "И отдал Авраам всё, что было у него, Исааку, сыну своему, а сыновьям наложниц, которые были у Авраама, дал Авраам подарки и отослал их от Исаака, сына своего, ещё при жизни своей на восток, в землю восточную." Бт.25:5-6.
4 сентября
Богатство и Библия: Бытие 24:10-53
Авраам отправил своего управляющего за поиском невесты для наследника, нагрузив богатыми подарками. "И взял раб из верблюдов господина своего десять верблюдов, и пошёл. В руках у него были также всякие сокровища господина его. Он встал и пошёл в Месопотамию, в город Нахора"
Найдя невесту, управляющий одарил её подарками. "Когда верблюды перестали пить, тогда человек тот взял золотую серьгу весом в полсикля и два браслета на руки ей весом в десять сиклей золота"
Брат невесты заинтересовался богатым гостем. "И когда он увидел серьгу и браслеты на руках у сестры своей и услышал слова Ревекки, сестры своей, которая говорила: «Так говорил со мною этот человек», – то пришёл к человеку, и вот, он стоит при верблюдах у источника;"
Управляющий представил Авраама семье невесты. "Господь весьма благословил господина моего, и он сделался великим. Он дал ему овец и волов, серебро и золото, рабов и рабынь, верблюдов и ослов."
Рассказывая родственникам невесты о подарках для неё, одарил и их самих. "Я спросил её и сказал: «Чья ты дочь?» Она сказала: «Дочь Вафуила, сына Нахора, которого родила ему Милка». И дал я серьгу ей и браслеты на руки её." "И вынул раб серебряные вещи и золотые вещи, и одежды, и дал Ревекке, также и брату её, и матери её дал богатые подарки."
Раб своего господина – Авраама, свободно уходит с сокровищами, исполняя всё как повелевалось. Рабы Авраама, добросовестно служащие ему: показатель святого рабства, когда каждый готов служить рабу Божьему – Аврааму, а тот: служить Богу и Его Народу – рабам Божьим, Церкви.
Раб Божьего раба делает невесту рабой Божьей, когда надевает на неё подобие рабских наручников и кольца в нос.
Бт.24:10-53.28 августа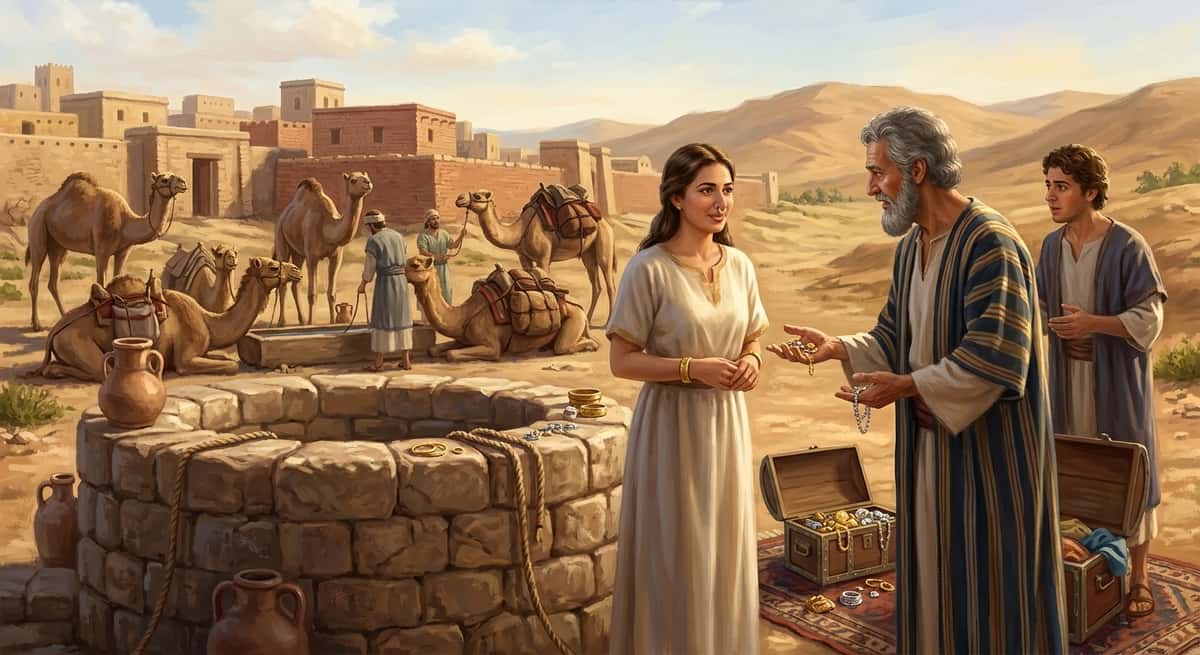
Где деньги?
Считать деньги нужно — и это не так уж сложно! 😉
Я уже не раз поднимал эту тему, и каждый раз меня забавляет, как агрессивно люди реагируют на тех, кто копит и накапливает. При этом те же самые люди часто жалуются мне на свою «бедность» и «несчастье», а кто-то (например, я) — по их мнению, просто «жирует» 😄
Можно сказать, я миллионер, и мне легко рассуждать. Но у меня встречный вопрос: «Кто такой миллионер и как это измерить?»
Это тот, кто зарабатывает миллион в месяц? — Я к таким деньгам даже близко не стоял.
Тот, кто зарабатывает миллион в год?
Или тот, у кого есть миллион на счету?
Многие определяют этот статус именно по наличию суммы. Да, не каждый держит такие деньги в ликвидной форме. Но если рассуждать здраво, то технически очень многие из вас, читателей моего блога, — существенно богаче меня 💰
Ситуации у всех разные, это факт. Но я уже не раз говорил: у меня, кроме машины и скромного капитала, по сути, ничего нет. А вы задумывались, что есть у вас?
Давайте начнем с доходов. Всего 35 000 рублей в месяц — и за 3 года вы уже имеете миллион! В нынешних реалиях такая зарплата есть у многих. Да, есть исключения, но есть и те, кто зарабатывает куда больше.
Для Москвы и Питера, допустим, 100 000 ₽ — это сейчас средняя планка (у меня примерно так). Я общаюсь с разными людьми, и у многих эта цифра существенно выше. Но давайте возьмем даже скромные 85 000 ₽.
85 × 12 = 1 020 000. Та-дам! 🥳 Через год вы уже миллионер!
Вопрос только в том: а где ваши деньги?
При зарплате в 200 000 ₽ в месяц (что уже прилично, но вполне достижимо) миллионером вы становитесь уже через 5 месяцев. Остальные варианты можете посчитать сами. Это ведь отличный повод задуматься, куда уходят ваши средства!
И вот еще что. Люди часто ноют: «Денег нет!»
Но у меня есть как минимум несколько знакомых, у которых по квартире в центре Москвы. В этом случае у меня вопрос: «Почему вы держите деньги в бетоне?!» 🏗️
Дайте им движение! Квартира даже на окраине МСК, даже маленькая, стоит БОЛЕЕ 10 млн рублей. А более центральных и 15 и 20 и более млн! Прикиньте! И в регионах квартиры тянут на несколько миллионов.
У некоторых даже не по одной квартире, к слову.
Да, ситуации разные, подчеркиваю. Но я стабильно вижу одно: люди жалуются, не считая своих денег, а на деле они — миллионеры.
Еще пример: мы с женой жили в Клину (Московская область). Хороший дом, квартиры стоили от 4,7 млн ₽, всё раскуплено, но треть квартир пустуют и даже не сдаются!
У людей деньги "под ногами", но многие предпочтут ныть, чем что-то делать.
Я молчу про вторые машины в семьях (зачем?), простаивающие участки, квартиры в центре, когда человек работает в области… Можно же высвободить капитал, сменив локацию.
Так что на вопрос «Где ваши миллионы?» ответ прост:
Скорее всего, они уже у вас есть. Просто вы пока не научились их считать 😉
Считайте, друзья! И богатейте осознанно 🔥
Не ИИР
Ваши деньги - Ваша ответственность!
А я поду пока Денежного рынка подкуплю под 14 годовых и золотишка чутка $TMON $TGLD
#финансоваяграмотность #личныефинансы #капитал #деньги #миллионер #инвестиции27 августа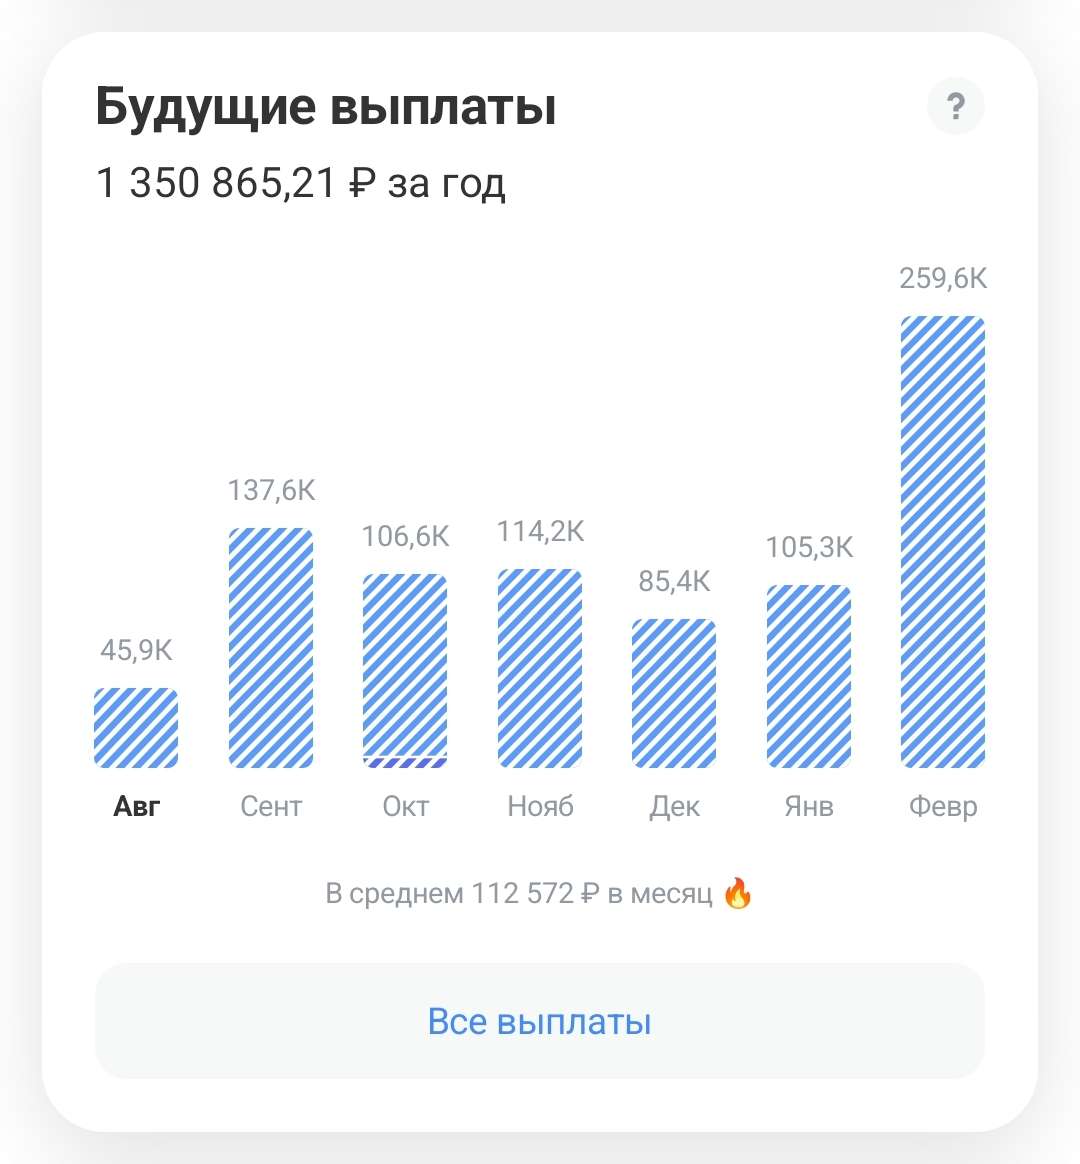
Богатство и Библия: Бытие 23:8-20
Авраам совершил сделку по приобретению недвижимости за серебро. "И говорил им Авраам и сказал: если вы согласны, чтобы я похоронил умершую мою, то послушайте меня, попросите за меня Ефрона, сына Цохарова, чтобы он отдал мне пещеру Махпелу, которая у него на конце поля его, чтобы за довольную цену отдал её мне посреди вас, в собственность для погребения. Ефрон же сидел посреди сынов Хетовых; и отвечал Ефрон Хеттеянин Аврааму вслух сынов Хета, всех входящих во врата города его, и сказал: нет, господин мой, послушай меня: я даю тебе поле и пещеру, которая на нём, даю тебе, пред очами сынов народа моего дарю тебе её, похорони умершую твою. Авраам поклонился пред народом земли той и говорил Ефрону вслух всего народа земли той и сказал: «Если послушаешь, я даю тебе за поле серебро; возьми у меня, и я похороню там умершую мою». Ефрон отвечал Аврааму и сказал ему: «Господин мой! Послушай меня. Земля стоит четыреста сиклей серебра, для меня и для тебя – что это? Похорони умершую твою». Авраам выслушал Ефрона; и отвесил Авраам Ефрону серебра, сколько он объявил вслух сынов хеттовых, четыреста сиклей серебра, какое в ходу у купцов. И стало поле Ефрона, которое при Махпеле, против Мамре, поле и пещера, которая на нём, и все деревья, которые на поле, во всех пределах его вокруг, владением Авраама пред очами сынов хеттовых, всех входящих во врата города его. После сего Авраам похоронил Сарру, жену свою, в пещере поля в Махпеле, против Мамре, что ныне Хеврон, в земле Ханаанской. Так достались Аврааму от сынов хеттовых поле и пещера, которая на нём, в собственность для погребения." Бт.23:8-20.
21 августа