Поиск

В мире раскручивается гонка за цирконием

По итогам 2026 года емкость мирового рынка циркония может составить почти 2,3 млрд долларов, увеличившись примерно до 2,5 млрд долларов в 2027 году и приблизившись к 4,7 млрд долларам в 2036 году, прогнозирует маркетинговое агентство Researcher Nester, тем самым допуская ее расширение со средним темпом 7% в год в период с 2027 по 2036 год.

Похожую оценку даёт ее конкурент DataM Intelligence, ожидая в 2026 году объем глобального рынка циркония в размере 1,8 млрд долларов, в 2035 году - 3,5 млрд долларов, среднегодовой темп его роста - в 6,9%.
И они же сходятся в том, что драйвером увеличения рынка циркония будет атомная энергетика: данный металл обладает неоспоримо привлекательными свойствами с точки зрения ядерной физики - высокой температурой плавления и малым сечением захвата тепловых нейтронов. Поэтому он востребован для изготовления тепловыделяющих элементов и сборок реакторов.

Также цирконий нужен в медицине - из него (точнее из его диоксида) делают широкую гамму суставных и зубных протезов. Помимо атомной энергетики и медицине цирконий используется для выпуска огнеупоров, специальных сплавов и даже бытовой посуды.

Тем не менее именно ядерная энергетика будет предъявлять наибольший спрос на цирконий - по данным World Nuclear Association, в 2025 году атомные электростанции мира выработали 2,7 тыс. тераватт-часов электроэнергии, имея суммарную установленную мощность в более чем 400 МВт. В настоящее время в различных странах реализуются проекты строительства 80 ядерных реакторов в общей сложности на 870 МВТ и лидирует среди них КНР.

Последний же в июне преподнес рынку циркония сюрприз - в перечень стратегически важных полезных ископаемых Китая был включен цирконий и через несколько дней компания Guangdong Orient Zirconic уведомила клиентов о повышении цен на диоксид циркония. В прошлом же году вывоз циркониевых полуфабрикатов из КНР столкнулся с задержками при таможенном оформлении, и они могли быть не случайными: хотя официально запрет на экспорт циркония власти Китая не вводили, им выгодно его ограничение в качестве инструмента в политическом и экономическом противостоянии с США и Европейским Союзом.

Точные сведения о производстве циркония в открытых источниках отсутствуют, впрочем, определенное представление о нем может дать статистика добычи его сырья. По информации Геологической службы США, в 2025 году выпуск циркониевых концентратов в мире сократился на 7,6% до 1,2 млн тонн. Из общего объема их производство в Австралии и США осталось стабильным - 400 и 100 тыс. тонн соответственно, в Мозамбике оно увеличилось на 29% до 160 тыс. тонн, упав на 7% до 270 тыс. тонн в ЮАР.

Приняв содержание в них диоксида циркония за 30% (в реальности оно колеблется в зависимости от концентрата с конкретного месторождения), получим годовой объем производства титановой губки на планете в 2025 году ориентировочно в 300 тыс. тонн.

Цены же на ее в 2025 году ослабли на 8% до 22 тыс. долларов за тонну, отражая спад, шедший с 2022 года (тогда циркониевая губка стоила 30 тыс. долларов за тонну). Сейчас они скорей всего поднимаются и будет неудивительным их возвращение на уровень 2025 года в 24 тыс. долларов за тонну.

В горизонте нескольких лет цены могут отыграть снижение благодаря не только развитию атомной энергетики, но и применению диоксида циркония в изготовлении твердотельных аккумуляторов. Интерес к ним усиливается и в 2027 году BYD, CATL и Geely планируют провести их испытания для последующего массового выпуска.

Несложно догадаться, что в гонку за ними устремятся их конкуренты и можно с полным основанием прогнозировать бум проектов освоения циркониевых месторождений. Он затронет Австралию, ЮАР, Индонезию, Мозамбик, Мадагаскар и Сенегал как государства, обладающие крупнейшими запасами циркониевых песков (от 55 млн тонн в Австралии до 1,5 млн тонн в Мозамбике по версии Геологической службы США) и снабжающие ими Китай - он их главный импортер, перерабатывающий их в широкую гамму продукции, начиная от огнеупоров и заканчивая циркониевыми полуфабрикатами.

Наша страна, судя по данным Министерства природных ресурсов России, имеет в своих недрах запасы в 12 млн тонн диоксида циркония, преимущественно сосредоточенных в комплексных месторождениях, тогда как пески занимают подчиненное положение. Из них разрабатываются только два - Ковдорское и Туганское, разнящемся между собой составом сырья и получаемых из него концентратов.

Первое эксплуатируется Ковдорским ГОКом, принадлежащим «Еврохиму», и производит бадделеитовый концентрат, второе - ГОКом «Ильменит», входящий в состав «Росатома», и выпускает цирконовый концентрат (бадделеит - природный диоксид циркония, циркон - силикат), всего они оба - около 6 тыс. тонн в год в пересчете на диоксид циркония.

Ключевой их потребитель - «Росатом», кроме того поставки ведутся в адрес предприятий по производству огнеупоров и керамической плитки, противопригарных покрытий и т.д. Вместе нельзя сбрасывать со счетов и наличие ряда проблем, например, вряд ли Ковдорский ГОК сможет в обозримом будущем существенно поднять выпуск бадделеитового концентрата и в случае решения «Еврохима» об отказе от его производства (скажем, из-за невысокого уровня рентабельности) Россия лишится действующего источника циркония (несмотря на его гипотетичность, оно вполне реально и может быть пора задуматься об усилении контроля государства за Ковдорским ГОКом).

ГОК «Ильменит» в долгосрочной перспективе намеревался довести выпуск циркового концентрата до 47,6 тыс. тонн в год и для достижения поставленной цели есть все предпосылки. Вовлечение в разработку Зашихинского, Катугинского, Улуг-Танзекского и других месторождений помогло бы существенно нарастить производство концентратов, однако она сопряжена со сложным составом их руд и неблагоприятными условиями залегания, требуя значительных инвестиций.

Несмотря на существующие ограничения, у России есть хорошие шансы стать крупным игроком на мировом рынке циркония - его потребление за границей будет расширяться вследствие развития атомной энергетики, медицины, металлургии и находящейся в их тени электроники - научные исследования свидетельствует о большем потенциале коммерческого использования в ней циркония, способном потянуть за собой и спрос, и цены.

Китай наращивает импорт российского палладия

Экспорт палладия из России в Китае демонстрирует быстрый рост: за семь месяцев текущего года его поставки в натуральном выражении увеличились в 2,1 раза до 10,8 тонн, в денежном - в 3,5 раза до 1,3 млрд долларов.

Такие показатели таят в себе несколько трендов, которые коренным образом влияют на мировой рынок палладия. Прежде всего, существенную роль играет спрос на драгоценный металл в самом КНР, обусловленный расширением заказов на него со стороны автомобилестроительной, нефтеперерабатывающей, химической и других отраслей промышленности.

Например, в январе-июле 2026 года продажи китайских машин сократились на 4% до 17,6 млн штук, однако спад был зафиксирован лишь для электромобилей - на 14% до 4,7 млн штук, тогда как выпуск автомобилей с двигателями внутреннего сгорания и гибридных машин подобной динамики не показал. Это обусловлено политикой правительства КНР, резко урезавшего в 2026 году субсидии на покупку электромобилей и тем самым уронившего их ценовую конкурентоспособность (искусственно поддерживавшуюся за счет средств государственного бюджета).

Одновременно в Китая поднимается переработка нефти: хотя за семь месяцев 2026 года она уменьшилась на 6,5% до 397 млн тонн, в июле четко проявился ее рост, статистические же данные за последующие месяцы вполне могут показать повышательный вектор и без палладиевых катализаторов тут не обойтись.

Вместе с тем власти КНР сохраняют курс на развитие альтернативной энергетики, и он постепенно дает свои плоды: функционирующие и строящиеся мощности по генерации зеленого водорода превысили 1,4 млн тонн в год, из них свыше 270 тыс. тонн работают, остальные же находятся на разных стадиях сооружения. Основным же способом для его получения является электролиз воды, требующий использования палладиевых мембран.

Помимо «китайского фарватера», усилению экспорта отечественного палладия в КНР помогла, как ни странно, политика правительства США, выразившаяся в недавно закончившемся расследовании против его импорта. Хотя оно не привело к введению против него защитных пошлин, оно все-таки подтвердило правильность стратегического курса «Норильского никеля» (он ведется уже несколько лет) на переориентацию сбыта палладия с США на более дружелюбные к России страны.

Качество же отечественного палладия, бесспорно, лучше металла, отгружаемого из ЮАР или Канады. Наглядное тому свидетельство – средняя его стоимость при реализации в Китай в январе-июле 2026 года, равнявшаяся примерно 1,857 тыс. долларов за тройскую унцию, то есть существенно выше цен на ведущих биржах. Для «Норильского никеля» она означает возможность реализовывать палладий без серьезных дисконтов.

До конца же нынешнего года накопленный экспорт палладия из России в КНР может выйти на уровень 40-45 тонн за счет сохранения крепкого спроса на него и сокращения ввоза металла из других государств, обусловленного сохраняющейся в них стагнацией добычи и переработки его руд.

ММК поставил металл для новой спецмашины автозавода «УРАЛ»

Отечественный автопром из магнитогорского металла. Новую спецмашину аварийной службы на шасси «Урал 80» впервые представили на «Иннопроме-2026». ММК – ключевой поставщик металлопроката для её производства.


Автомобиль предназначен для обслуживания и ремонта контактных сетей. Оснащён поворотной подъёмной платформой высотой 8,5 метра и грузоподъёмностью 500 кг. Машина повышенной проходимости разработана с учётом потребностей городских и муниципальных служб.


ММК и автозавод «Урал» связывает многолетнее партнёрство. 90% металла, который используется в автомобилях «Урал», поступает из Магнитогорска. Из стали ММК на предприятии изготавливают кабины, лонжероны, рамы и другие детали. За первое полугодие 2026 года на завод отгружено 24 тыс. тонн металла, по итогам 2025 года – 38 тыс. тонн.


Для выполнения специальных требований автопроизводителей комбинат привлекает сервисные металлоцентры с полным циклом обработки листового проката.

Подробнее:
https://mmk.ru/ru/press-center/news/mmk-postavil-metall-dlya-novoy-spetsmashiny-avtozavoda-ural/

$magn
#mmk #ммк

ММК поставил металл для новой спецмашины автозавода «УРАЛ»

Эн+. Отчет за 1 пол 2026 по МСФО

Тикер: #ENPG
Текущая цена: 296.65
Капитализация: 189.5 млрд
Сектор: Электрогенерация
Сайт: https://enplusgroup.com/ru/

Мультипликаторы (LTM):

P/E - 2.8
P/BV - 0.15
P/S - 0.12
ROE - 5.4%
ND/EBITDA - 3.42
EV/EBITDA - 4.07
Акт/Обяз - 1.8

Что нравится:

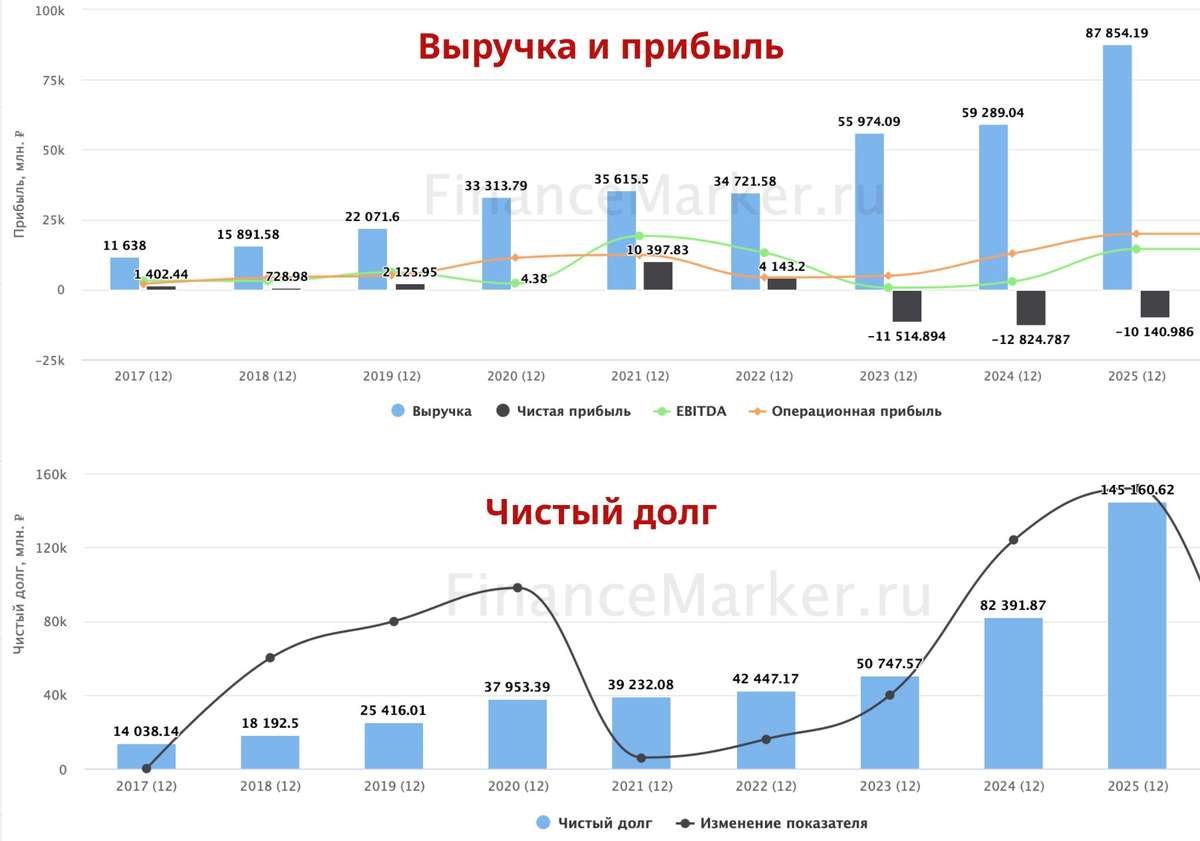
✔️рост выручки на 12% г/г (701.5 → 785.8 млрд);
✔️чистая прибыль выросла в 2.7 раза г/г (26 → 70.4 млрд);

Что не нравится:

✔️отрицательный FCF снизился на 40% г/г (-20.1 → -28.1 млрд);
✔️чистый долг увеличился на 7% п/п (869 → 929.9 млрд), но ND/EBITDA улучшился с 3.75 до 3.42;
✔️нетто фин расход вырос на 27.6% п/п (62.7 → 79.9 млрд);
✔️среднее соотношение активов и обязательств.

Дивиденды:

Выплата акционерам 100% полученных дивидендов от Русала и 75% (но не менее $250 млн в год) от FCF, полученного сегментом энергетики. СД группы может рекомендовать выплату даже в отсутствие выплат от Русала.

Последние дивиденды выплачивались за 2018 год.

Мой итог:

Операционные показатели энергетики (г/г):
- выработка электроэнергии +5.1% (39.1 → 41.1 млрд кВт* ч);
из них
- ГЭС +8.2% (29.4 → 31.8 млрд кВт* ч);
- ТЭС -3.1% (9. 6→ 9.3 млрд кВт* ч);
- СЭС -12.5% (3.2 → 2.8 млн кВт* ч);
- отпуск тепла +7% (14.3 → 15.3 млн Гкал).

Операционные показатели металлургии (г/г):
- про-во алюминия +4.5% (1924 → 2010 тыс т);
- про-во глиноземов +7.6% (3400 → 3658 тыс т);
- про-во бокситов +12.8% (9668 → 10905 тыс т);
- реализация алюминия -10% (2286 → 2057 тыс т).

Выручка (г/г в млн $ без межсегмента):
- металлургия +10.9% (7520 → 8338)
- энергетика +22.9% (2353 → 2892).

Сегмент металлургии вырос за счет цен на алюминий (+33.4% г/г). Увеличение выручки в сегменте энергетики связано с ростом выработки электроэнергии и отпуска тепла в сочетании с увеличением рыночных цен (+17.2% в 1-й ценовой зоне, +12.8% во 2-й).

Чистая прибыль кратно увеличилась на фоне улучшения операционной рентабельности с 10 до 16.9%, роста прибыли от совместных предприятий и сниженной эф. ставки налога на прибыль (23.2% vs 55.7% в 1 пол 2025).

Стоит сделать ремарку, что указанный FCF приблизительный, так как у Эн+ свой усложненный расчет.
FCF снизился за счет разнонаправленного движения OCF (-15.8% г/г, 117.8 → 99.2 млрд) и Capex (+3.4% г/г, 75.3 → 78 млрд). Не помогло и уменьшение выплаченных процентов, которые также вычитаются из OCF (-21.1% г/г, 62.6 → 49.4 млрд).
Долговая нагрузка снизилась. Подтянулась EBITDA и это перекрыло рост чистого долга.

Как ожидалось, после слабого 2 полугодия 2025, в отчетном периоде сегмент металлургии показал сильный результат за счет роста цен на алюминий. Рентабельность по EBITDA выросла с 9.9 до 14.8%. Получена прибыль +419 млн $ против убытка -87 млн $. Пока во 2 пол 2026 средние цены на металл держатся выше 3200$ за тонну и, скорее всего, вторая часть года также получится удачной для сегмента (еще и рубль начал слабеть).

Сегмент энергетики также лучше прошлого года. Рентабельность по EBITDA выросла с 34.6 до 38.1%. Чистая прибыль увеличилась на 8.9% г/г (450 → 490 млн $). И это еще при том, что в отчетном полугодии получен прочий фин. расход (-75 млн $ vs +181 млн $ в 1 пол 2025).

В теоретический дивиденд за полгода Русал почти точно ничего не внесет (СД рекомендовал не платить за 1 полугодие 2026). А вот сегмент энергетики заработал примерно 292 млн $ FCF, что могло бы дать почти 21.7 руб (ДД 7.2% от текущей цены). За полгода вполне неплохо, жаль только, что это все умозрительные расклады, а по факту вряд ли акционеры увидят дивиденды за 2026 год. Хотя бы в силу того, что долговая нагрузка остается все еще значительной (а отдельно в Русале ситуация еще хуже).

Экстраполировать результаты текущего полугодия на весь год не стоит, так как обычно вторая часть года у Эн+ получается хуже. Но даже так компания может заработать за 2026 год примерно 1.56 млрд $, что дает P/E 2026 = 1.5. И вот раскрытие стоимости на возможных положительных факторах (в первую очередь возвращения к выплатам дивидендов) остается основной идей в компании.

Акции держу в портфеле с долей 5.48% (лимит - 5%). Прогнозная справедливая стоимость - 701 руб.

*Не является инвестиционной рекомендацией

Более подробная информация по портфелю в моем Телеграме

Эн+. Отчет за 1 пол 2026 по МСФО

Отдых, чипсы и Инвестиции)

Между работой, отдыхом и инвестициями.

Между работой и инвестициями обязательно должно быть то, что зажигает огонь в глазах. Та самая цель, которая отвечает на вечный вопрос: «Ради чего я всё это делаю?» 🔥

Важно, чтобы этот ориентир был не «для галочки» и не ради кого-то из окружения. Это ваша личная вершина, ваш внутренний компас.

Как психолог, скажу прямо: фразы вроде «Я живу ради мужа/жены, детей или родственников» — это билет в никуда. Это ложные цели, которые быстро истощают. Но об этом я расскажу подробнее в следующем посте. А пока просто делюсь мыслями... хотя, кажется, я решил нагнать слишком много «умного» для одного вечера 😅

Давайте — переключимся на отдых.

Пять лет назад мой Батя махнул рукой на городскую суету и перебрался в деревню. По-настоящему, без дураков: растит свиней, лечит дворовых собак и подкармливает местных котят. Я хоть и редко, но иногда подключаюсь к этой «ветеринарной» миссии. Мне кажется, это очень светлое дело. ✨

Живет он скромно и размеренно. В небольшом домике, где многие вещи смастерил буквально из того, что валялось под ногами. А поскольку по образованию он инженер, его рук хватает, чтобы даже из старых перегородок, найденных за ненадобностью кому-то, соорудить, скажем, отличный загон для хрюшек. Батя сортирует мусор, ухаживает за окрестными животинками и в целом делает этот мир чуточку добрее.

Честно говоря, из-за вечной 5-дневки я выбираюсь к нему крайне редко. Но тут случился отпуск, и я урвал пару выходных, чтобы навестить отличное место - деревню. За время моего отсутствия там многое поменялось!

Что нового?

🐷 Поголовье. Крупных свиней стало заметно больше (рано или поздно они пойдут на мясо, деревня — место суровое). Зато появились и крошечные поросята — смешные, как маленькие собачки!

🥔 Секрет питания. Батя научил меня местной мудрости. Он нашел производство чипсов и закупает там оптом. И это не шутка! Сотни килограммов обычных чипсов (без вкусовых добавок, обычная картошка) обходятся всего в несколько тысяч рублей. Вспомните цену на баночку Lays за 100 граммов — это просто грабеж по сравнению с такой оптовой историей! 😂 Пакетик так и называется: «Чипсы к пиву».
На самом деле это некоторая часть рациона хрюшек)

🔩 Металл, но не золото. Еще одна тема, мимо которой я не мог пройти. На участке Бати с советских времен в земле закопано невероятное количество металла!
Закапывали его - прошлые владельцы. Зачем? - Хз😅

От старой посуды до сложных шестерней и запчастей от жигулей. В общем, мы решили загрузить это добро в машину и сдать. Бате даже удалось заработать пару тысяч рублей. Правда, теперь это геморройно: нужен паспорт, какие-то записи данных... Раньше было проще.

Букв в первом посте уже не хватает, поэтому в следующей части расскажу про рынок (без закупок там не обошлось!) и еще пару интересных находок.

И помните: ваши деньги — ваша ответственность! 💪

P.S.
На фото
- Пакетик чипсов
- Кучка старого выкопанного металла
- Свинки😆

Отдых, чипсы и Инвестиции)

COMETAL: как дочерняя платформа «Северстали» укрепляет эффективность и расширяет компетенции

COMETAL – дочерняя платформа «Северстали» для производственной кооперации в сфере металлообработки и машиностроения. Появившись как внутренний стартап, за шесть лет COMETAL превратился в устойчивый бизнес, который закрывает потребности клиентов, не вписывающиеся в стандартные продуктовые линейки. О задачах в рамках экосистемы «Северстали» и планах – в интервью с генеральным директором COMETAL Иваном Антимоновым.

– Расскажите о роли COMETAL в структуре «Северстали»?
– COMETAL – это платформа, которая позволяет «Северстали» закрывать нестандартные запросы клиентов: мелкосерийные детали, сложные металлоконструкции, изделия по индивидуальным чертежам. То, что экономически невыгодно или технологически сложно производить на комбинате, мы берем на себя – находим исполнителей, контролируем качество, организуем логистику.

– Каковы итоги первого полугодия 2026 года?
– Контрактация осталась на уровне прошлого года, но изменилось качество сделок: маржинальность выросла почти вдвое. GMV показал рост, а валовая прибыль за полгода приблизилась к результату всего прошлого года.
Ключевой результат – выход на устойчивую операционную эффективность. Мы выполнили годовую цель по EBITDA за полгода. При этом мы не привлекали дополнительный оборотный капитал, который был запланирован на этот год. Напротив, сформирован резерв.

– Как удалось добиться таких результатов, несмотря на кризис в отрасли?
– У нас есть преимущество: мы не сконцентрированы в какой-то одной нише. Наша сфера – изготовление различной продукции из металла, и мы смотрим на рынок потребления металлопродукции глобально. Именно диверсификация позволяет нам не проседать вслед за одним сектором.
Сейчас вместо того, чтобы гнаться за объемами, мы сфокусировались на качестве сделок.
Важно отметить: мы не использовали дополнительный оборотный капитал, который планировали привлечь в этом году. Наоборот, у нас есть резерв по текущему оборотному капиталу. Мы научились делать больше с тем же объемом ресурсов.

– Как изменилась клиентская база и структура заказов? Что вы видите по этим показателям?
– Количество заказчиков и сделок выросло более, чем в 2,3 раза по сравнению с первым полугодием 2025 года. Число новых заказчиков кратно увеличилось. А количество заказов с предоплатой, которые снижают наши риски, выросло в 3,3 раза. Средний чек снизился вдвое, что говорит о диверсификации: мы перестали зависеть от нескольких крупных заказов и теперь работаем с большим количеством средних и мелких клиентов, что делает поток заказов более равномерным.

– В этом году вы запустили монтаж металлоконструкций. Зачем платформе, которая изначально была цифровым сервисом, собственное строительное направление?
– Мы начали с поиска заказчика и исполнителя, потом стали поставлять металл, потом краску, потом занялись литьем. Монтаж – следующий шаг. Мы открыли конструкторское бюро, делаем 80% документации самостоятельно. И эта логика постоянного расширения будет продолжаться.
Монтаж – это не просто еще одна услуга. Это возможность закрыть потребность клиента полностью, взять на себя весь цикл: от чертежа до готового объекта.

– Как в COMETAL подходят к внедрению новых технологий?
– Наш проект основан на IT-платформе, но мы не гонимся за хайпом, а внедряем только зрелые решения, которые уже показали свою эффективность. Наши виртуальные помощники на основе генеративного ИИ помогают сокращать рутину: проверять контрагентов, работать с договорами.

– Расскажите о планах Cometalна второе полугодие 2026 года.
– Наша задача – сохранить баланс, который мы достигли в первом полугодии: между контрактацией, оборотным капиталом и издержками. Мы не планируем резких рывков в объемах, но будем продолжать наращивать качество сделок и маржинальность. Впереди много интересных проектов, вызовов и задач. Мы вышли на новый уровень зрелости, и теперь наша главная задача – не просто сохранить этот результат, а использовать его как платформу для дальнейшего роста.

COMETAL: как дочерняя платформа «Северстали» укрепляет эффективность и расширяет компетенции

Европа vs Китай

🌍 РЕДКОЗЕМЕЛЬНЫЙ ШАХ и МАТ: КАК КИТАЙ ПРЕВРАТИЛ САНКЦИИ ЕС В ЗЕРКАЛЬНЫЙ УДАР

Они считали себя сверхдержавой.
Они ошиблись.

Брюссель привык диктовать правила. В 21-й пакет антироссийских санкций Европа включила 14 китайских компаний — жест, призванный продемонстрировать глобальное влияние. Но Пекин не стал писать гневные опровержения.

Он ответил языком, который Европа понимает лучше всего.
Языком цепей поставок.

⚔️ МЕСТЬ, ОТЛИТАЯ В МЕТАЛЛЕ

24 июля 2026 года Китай внёс 14 европейских юридических лиц — включая оборонного гиганта Rheinmetall — в чёрный список экспортного контроля. Товары двойного назначения: микрочипы, оптика, компоненты для аэрокосмоса — отныне для них закрыты.

Это не санкции. Это прецизионный хирургический разрез по самым чувствительным артериям европейской промышленности.

📊 ЦИФРЫ, ОТ КОТОРЫХ СТАНОВИТСЯ НЕ ПО СЕБЕ

Европа любит оперировать данными. Но здесь данные играют против неё:

🔹 88–92% мирового рафинирования редкозёмов — за Китаем.
🔹 99% тяжёлых элементов (диспрозий, тербий) — поставляются из КНР.
🔹 >90% магния, 85% галлия и германия — европейские гиганты держатся на китайском сырье.

А когда в апреле 2025 года Китай ужесточил контроль над галлием и германием, цены на диспрозий в Европе взлетели в 8 раз. Сейчас рынок замирает перед новым ударом.

🎯 КТО КОГО ПЕРЕИГРАЛ?

Брюссель рассчитывал на привычный сценарий: Китай проглотит санкции ради евро.

Пекин ответил иначе:
«Мы не отключаем вас от элементов. Мы просто показываем, как выглядит реальная зависимость».

Один электромобиль требует 1,5 кг неодима. Один ветрогенератор — до 2 тонн редкозёмов. Без них нет ни «зелёной» энергетики, ни оборонки, ни технологического суверенитета.

И теперь Брюссель стоит перед выбором:
🔸 пересмотреть санкционную политику,
🔸 или готовиться к потере десятков миллиардов евро ВВП.

Выходит забавно;

Европа хотела показать, что она сверхдержава.
Китай напомнил: сверхдержавы не вводят санкции.
Они контролируют элементы, без которых санкции бессмысленны.

🔥 Это не конец игры. Это только первый акт.

P.S.
Не ИИР, субъективное мнение построенное на информации из открытых источников

Интересные инструменты, которые подвержены циклу и речь не только о редкоземельных металлах.

Норникель - $GMKN - надежно, растуще, на мой взгляд с перспективой разворота

Северсталь, НЛМК, ММК, - $CHMF $MAGN $NLMK - металл гиганты нашей страны, ждем разворота циклов.

Трубная металл компания - $TRMK - возможно, на развороте металла и они тоже подрастут?

#Китай #РедкоземельныеЭлементы #Санкции #Геополитика #Экономика #торговля #новости

Европа vs Китай

«Северсталь» поставила более 8000 тонн металлопродукции для строительства Ленского моста в Якутии

Это один из самых масштабных и сложных инфраструктурных проектов в России. Отгрузки шли в условиях вечной мерзлоты, экстремальных температур и сезонных ограничений транспортных путей.

Основной объем поставок для моста обеспечила «Северсталь Сеть»:
🔷 арматуру по ГОСТ 5781 ‒ для устойчивости опор моста. Из нее собирают каркасы буронабивных свай и ростверков;
🔷 фасонный и листовой прокат ‒ для сборки наплавных коффердамов и других элементов металлоконструкций.

Весь металл для конструкций, работающих при температурах до –60 °C, поставлен в хладостойких марках стали с нормируемой ударной вязкостью.

Также мы поставили более 800 тонн многогранных шпунтов Grani Pro для котлованов опор моста. Это запатентованное решение для объектов со сложной геологией, включая арктические регионы, позволяет сократить металлоемкость проектов до 38%. Кроме того, для заказчика эксперты Центра «Северсталь Инжиниринг» разработали особый профиль для поворота шпунтовой стенки ‒ он помогает точно соблюдать проектную геометрию и упрощает монтаж стыков ограждения.

«Ленский мост ‒ уникальный инфраструктурный объект федерального масштаба, который поменяет логистическую парадигму в регионе и позволит ему выйти из транспортной изоляции. Реализация в условиях вечной мерзлоты и экстремальных температур предъявляет повышенные требования к материалам, инженерным решениям и стабильности поставок. «Северсталь» обеспечивает проект комплексно: от поставок хладостойкого проката и арматуры для ответственных конструкций до специализированных решений для сложной геологии. Синергия производственных возможностей, развитой сбытовой инфраструктуры «Северсталь Сети» и компетенций экспертов Центра «Северсталь Инжиниринг» позволяет нам выступать надежным партнером крупнейших инфраструктурных проектов страны»,
‒ отметил директор по работе с энергетическими компаниями и инфраструктурными проектами «Северстали» Дмитрий Горошков.

#СеверстальСтроительство

«Северсталь» поставила более 8000 тонн металлопродукции для строительства Ленского моста в Якутии

🥇 Как будет работать рынок инвестиционного золота внутри экосистемы МГКЛ

На Дне инвестора мы представили новую стратегию развития Группы. Один из ее ключевых элементов — приобретение банка.

Возникает закономерный вопрос: в чем синергия?

Ответ — в создании единой инфраструктуры для обращения инвестиционного золота.

Сегодня Группа уже обладает всеми необходимыми компетенциями.

🔸 «Мосгорломбард» — это сеть из более чем 200 отделений, специалисты которой обладают многолетней экспертизой в оценке драгоценных металлов. Именно на базе этой сети планируется развивать банковскую инфраструктуру.
🔸 «ЛОТ Золото» — оптовое направление Группы, которое занимается скупкой лома драгоценных металлов, их аффинажем и поставками готовых слитков банкам и гранул ювелирным производителям.

После приобретения банка все эти элементы будут работать в единой экосистеме.

Например, клиент сможет принести в отделение банка инвестиционный слиток или инвестиционные монеты. Специалисты, обладающие экспертизой «Мосгорломбарда», проведут оценку, после чего банк сможет:

• оставить металл в инвестиционном обороте и предложить его другому клиенту;
• либо направить его через «ЛОТ Золото» на аффинаж и дальнейшую реализацию.

По сути, формируется замкнутый цикл обращения золота:
оценка → покупка → аффинаж (при необходимости) → поставка → продажа инвестиционного золота новому клиенту.

Главное преимущество такой модели — все ключевые компетенции уже находятся внутри Группы: собственная сеть отделений, экспертиза в оценке драгоценных металлов, оптовый трейдер, налаженные поставки и, в перспективе, собственный банк.

Именно эта синергия станет одним из ключевых драйверов развития нового банковского направления и всего рынка инвестиционного золота в экосистеме МГКЛ.

🥇 Как будет работать рынок инвестиционного золота внутри экосистемы МГКЛ

🤍О перспективах золота

2025 год наглядно показал, что золото хорошо реагирует на конфликты и неопределенность. За полгода золото выросло на 70%. Внутри этого большого роста были росты поменьше и коррекции к ним. Одними из причин роста были геополитика и геоэкономика, например, «12-дневная война» и «пошлины Трампа».

🩶А какие еще есть причины?

🩶Еще на цену золота влияет цена доллара. Обычно цена доллара меряется к товарам, но можно еще мерить к другим валютам. Самый известный индекс стоимости доллара – это DXY. Он рассчитывается к другим очень популярным в мире валютам: к евро, японской йене, британскому фунту, канадскому доллару, шведской кроне и швейцарскому франку. За 2025 год стоимость доллара потеряла 11% к этим валютам. Т.е. стоимость золота эти 11% приобрела.

🩶Еще на цену золота влияет экономика США и стран корзины DXY. Когда экономика падает, происходит следующее:
1. Лопаются биржевые пузыри.
2. Банкротятся компании.
3. Одни государства у других воруют, т.е. замораживают активы и деньги.
4. Финансовые активы продаются.
5. Растут просрочки по кредитам.
6. Блокируются морские поставки.
7. Раскручивается инфляция.
Все это заставляет людей искать тихую гавань. И тихой гаванью по привычке является золото.

🤍Этот металл за сотни лет доказал не словом, а делом, что у него есть сильный иммунитет ко всяким экспроприациям, конфискациям, санкциям, гиперинфляциям и дефолтам. Кто-нибудь когда-нибудь слышал о дефолте золотого слитка?

У нас по миру постоянно появляются, исчезают, дорожают, обесцениваются всякие разные фиатные валюты. А золото как было, так и есть. Золото постоянно возвращается к тому, чтобы быть деньгами, тем самым повышая свою ценность и повышая свою цену.

🤍В чем сейчас повышается цена золота? В долларах! Ожидаю ли я удешевление доллара в перспективе 5 лет? Конечно! Об этом я и пишу в своем блоге. В одном посте все свое мнение я изложить не могу, поэтому подписывайтесь, будете знать о перспективах золота (и не только) еще больше.

$GLDRUB_TOM $GLDRUBF $GOLD $TGLD $PLZL

🤍О перспективах золота

Селигдар - когда золото перестаёт быть тихой гаванью

Наделавший шума своими дивидендами Полюс, никому не нужный ЮГК и уверенная коррекция золота на спотовом рынке заставили меня вновь взглянуть на Селигдар. Традиционно тихой гаванью считались золотодобытчики и сам драгоценный металл, однако времена меняются. Рассмотрим сегодня, как защитить себя от акций Селигдара.

⛏ Итак, выручка от реализации золота в первом квартале 2026 года выросла на 13% до 32,2 млрд рублей. Такую слабую динамику мы отчасти видим из-за эффекта высокой базы 2025 года. Выпуск золота - плюс 11% до 3,1 тонны, олова в концентрате - на 17%, до 2 тыс. тонн, вольфрама в концентрате - 65 тонн (+2%). На этом по операционным результатам за полугодие всё!

Можно, конечно, вспомнить планы по выходу ЗИФа «Хвойный» на плановую мощность в 2-2,5 тонны в год, но это меркнет на фоне финансовых проблем у компании. Главная проблема Селигдара - его знаменитый «золотой долг». Сама суть этого финансового приема убивает весь инвестиционный интерес к компании. Именно поэтому предлагаю сделать шаг назад, изучить финансовую устойчивость компании сквозь призму отчета за 2025 год и тех самых золотых облигаций.

🥇 Их у компании три (GOLD01, GOLD02 и GOLD03). Суммарно привлекли около 19 млрд рублей (в эквиваленте почти 3,6 тонны золота). Когда конъюнктура на рынке металлов сильная, долг растет сумасшедшими темпами. Да, выручка растет тоже, но с учетом всех расходов имеем по факту отрицательный FCF (свободный денежный поток) в 44 млрд рублей за 2025 год и чистый убыток в 10 ярдов. Там еще один выпуск «серебряных облигаций» надо учитывать и целую россыпь рублевых.

Когда же золото падает и деньги уходят из сектора, акции лишаются поддержки, несмотря на то что долг переоценивается в обратную сторону. Поэтому и получаем невразумительную динамику акций компании на золотом ралли в 2024-2025 годах и усиление падения на фоне коррекции в золоте сейчас.

Дивидендов тут еще долго не стоит ждать, учитывая большую инвестиционную программу, высокий чистый долг в 140 млрд рублей и его соотношение к EBITDA в 3,2х. У компании на них просто нет денег. Держателям облигаций нужно регулярно отслеживать финансовые метрики, ведь кредитный рейтинг ruA+ всегда можно и пересмотреть. Особенно следите за финансовыми расходами и курсовыми переоценками. За 2025 год они составили более 70% от всей валовой прибыли.

Со стороны кажется, что весь сектор сейчас остается токсичным. ЮГК вообще стал изгоем, от которого государство еле-еле избавилось с 3-й попытки. Полюс, скорее всего, лишит нас дивидендов до 2030 года, и такое решение на фоне тонкого рынка считаю «корпоративным преступлением». Ну а что до Селигдара, то брать убыточную компанию я бы не хотел. Несмотря на весь потенциальный позитив от роста производства, к их финансовой устойчивости у меня есть вопросы.

❗️Не является инвестиционной рекомендацией

♥️ Ставьте лайк, если разделяете мой скептический подход в отношении золотодобытчиков РФ
$SELG $PLZL $UGLD

Селигдар - когда золото перестаёт быть тихой гаванью

В Челябинске запустят производство высокоточных пружин для машиностроения и атомной промышленности

При поддержке Корпорации МСП в Челябинской области запустят импортозамещающее производство высокоточных пружин для машиностроения, сельского хозяйства, атомной, нефтегазовой и пищевой промышленности. Компания «Металл Ленд» из Усть-Катава привлекла льготное финансирование в МСП Банке в размере 32 млн рублей по специальной программе поддержки малого и среднего бизнеса в моногородах, которую реализуют Минэкономразвития России и Корпорация МСП. Запуск полностью локализованного производства позволит предприятию выпускать более 7 млн изделий в год.
Льготные кредитные средства предоставлены МСП Банком, который является оператором программы, сроком на пять лет и будут направлены на создание производства высокоточных пружин малого диаметра до 16 мм.
Реализация инвестиционного проекта позволит предприятию расширить производственные мощности, увеличить объем выпуска продукции и укрепить позиции на российском рынке, где значительная часть спроса ранее обеспечивалась за счет импортной продукции. Компания планирует в течение трех лет удвоить свою долю рынка и нарастить выручку в 3,5 раза.
«Поддержка инвестиционных проектов предприятий в моногородах позволяет бизнесу запускать новые производства, осваивать выпуск востребованной продукции и создавать дополнительные возможности для развития территорий. Реализация проекта компании «Металл Ленд» будет способствовать расширению отечественного производства высокоточных комплектующих, развитию промышленной кооперации и укреплению технологической независимости российских промышленных предприятий», — отметил генеральный директор Корпорации МСП, председатель наблюдательного совета МСП Банка Александр Исаевич.
Для реализации проекта предприятие приобретет современное оборудование с ЧПУ, что позволит организовать полностью локализованное производство пружин сжатия, растяжения, кручения и конических пружин малого диаметра.
«Запуск нового производства — важный этап развития нашей компании. Привлеченное финансирование позволит приобрести современное оборудование и освоить выпуск новой продукции, востребованной российской промышленностью. И это часть плана, цель которого - вывести скромное по размерам предприятие в лидеры рынка», — отметил операционный директор компании «Металл Ленд» Евгений Оприков.
Программа льготного кредитования Минэкономразвития России и Корпорации МСП направлена на поддержку инвестиционных проектов малого и среднего бизнеса в 24 моногородах и 33 особых экономических зонах, связанных с созданием новых производств, модернизацией действующих предприятий и развитием экономики монопрофильных муниципальных образований. Оператором программы выступает МСП Банк. Воспользоваться финансированием могут компании приоритетных отраслей, которые зарегистрированы на данных территориях, ведут там деятельность, реализуют инвестиционный проект или исполняют контракт.

Биржевые площадки разгоняют спрос на палладий

Петербургская биржа включила в свой котировальный список два драгоценных металла - платину и палладий. Торги на них могут стартовать в любой момент, было бы внимание от потенциальных покупателей. Оно однозначно появится, это лишь вопрос времени.

В своем решении Петербургская биржа следует за Московской, стремясь расширить линейку инструментов для совершения сделок институциональными и физическими инвесторами. Особенно их внимание может привлечь палладий в силу его физических свойств, прямо влияющих на применение, и динамики цен – они сейчас готовятся к очередному подъему после шестимесячного снижения.

Вместе с тем в подходе Петербургской и Московской бирж по отношению к палладию. На Московской бирже торговля палладием ведется через металлические счета. Участник может депонировать физический слиток, фиксируемый как остаток на счете, и дальнейшие операции происходят с данным «учтенным» металлом. Благодаря этому, операции не облагаются налогом на добавленную стоимость, металл хранится в уполномоченном хранилище.

На Петербургской бирже планируются сделки с палладиевым порошком, и каждая из них будет завершаться физической поставкой покупателю. Ценовой индекс пока не рассчитывается, возможно он появится в будущем.

В ближайший год доминировать в операциях с палладием будет Московская биржа: она раньше организовала им торговлю (оборот за январь-май 2026 года превысил 1,2 тонны), у нее широкая линейка инструментов – в нее помимо слитков палладия входят фьючерсы на него и рассчитывается ценовой индекс. Зато Петербургская биржа может в перспективе добавить к порошкам и слитки, тем самым способствуя росту сделок с палладием на ней.

В долгосрочном плане палладий будет усиливать свою роль как объекта для инвестирования благодаря высокой ликвидности и низкой волатильности, разным отраслям потребления (чего не скажешь про золото), конкуренции биржевых площадок с банками и растущего к нему интереса компаний и частных лиц.

Стоит ли покупать акции «Норникеля» в июне 2026 года

Недавно акции ГМК «Норильский никель» (тикер GMKN на Мосбирже) несколько раз за июнь показывали мощные дневные рывки — +5–6% за сессию при повышенных объёмах. Цена колеблется в районе 125–131 рубля (данные на конец июня 2026). На фоне заметного снижения цен на нефть многие инвесторы задаются вопросом: не пора ли перекладываться из нефтегазового сектора в цветную металлургию? Может ли «Норникель» и другие металлурги стать относительно более устойчивым или даже «защитным» активом в портфеле?

Разберём ситуацию максимально понятно, с разных сторон — от новостей и цен на металлы до фундаментальных перспектив и рисков. Это не индивидуальная рекомендация, а аналитический разбор.

Что произошло с акциями в июне 2026?
Июнь выдался волатильным. Были дни настоящего «взрывного» роста:

2 июня — +5,95% за день (до ~134 руб.).
Середина месяца — ещё один скачок около +5,5%.
26 июня — сильный день с объёмом выше среднего и ростом порядка +4,5–5%.

Такие движения часто происходят не из-за одной громкой новости, а из комбинации факторов:

Рост или отскок цен на ключевые металлы компании (медь, иногда никель и палладий).
Ослабление рубля — выручка «Норникеля» в основном валютная (экспорт), а затраты — рублёвые. Слабый рубль автоматически улучшает маржинальность.
Технический отскок после просадок. Акции периодически становятся перепроданными, и крупные игроки или алгоритмы начинают откупать.
Общий позитивный фон на commodities или ожидания снижения ключевой ставки ЦБ РФ (это снижает стоимость заёмных денег и повышает привлекательность акций).

Цена сейчас находится в широком диапазоне. Сильные дни чередуются с коррекциями — типичная картина для сырьевой компании.

Кто такой «Норникель» простыми словами?
«Норильский никель» — один из крупнейших в мире производителей палладия (лидер), значимый игрок по никелю, платине, меди и другим металлам. Компания добывает руду в сложных условиях Заполярья (Норильск и Таймыр), обогащает, выплавляет и продаёт продукцию по всему миру.
Зачем миру эти металлы?

Никель — нержавеющая сталь + ключевой компонент батарей для электромобилей и систем хранения энергии.
Палладий и платина — катализаторы в выхлопных системах автомобилей (пока ещё много бензиновых и дизельных машин), ювелирка, инвестиции в физический металл, водородная энергетика.
Медь — провода, электромобили, возобновляемая энергетика, строительство.

По сути, это ставка на реальную экономику и долгосрочные тренды (электрификация, «зелёный» переход, инфраструктура), а не только на текущую конъюнктуру.
Почему падает нефть и как это влияет на «Норникель»?
В июне 2026 года цены на нефть (Brent) испытывали заметное давление — были периоды сильных снижений из-за ослабления геополитических рисков (восстановление поставок через Ормузский пролив и т.п.), ожиданий более слабого спроса и пересмотра прогнозов аналитиков в сторону понижения.

Для «Норникеля» это имеет двойной эффект:

Позитив:

Слабый рубль (следствие дешёвой нефти) — прямой плюс для экспортёра.
Дешёвая энергия и топливо снижают операционные затраты (добыча и переработка в Арктике — энергоёмкие процессы).

Негатив (или риск):

Падение нефти часто сигнализирует о замедлении глобальной экономики → меньше спроса на промышленные металлы (никель, медь).
Общий негативный фон на российском рынке и давление On бюджет (меньше нефтегазовых доходов).Реклама


Таким образом, дешёвая нефть — это не однозначно плохо для металлургов, но и не «спасательный круг». Всё зависит от того, что именно стоит за падением цен на энергоносители.

Могут ли металлурги стать новым «защитным кластером»?
Классические защитные активы — это золото, облигации высокого качества, коммунальные услуги, продукты первой необходимости. Их выручка относительно стабильна даже в кризисы.
Металлургия (и «Норникель» в частности) — это скорее циклический сектор с элементами долгосрочной привлекательности. Вот нюансы:

Аргументы «за» идею «нового защитного кластера»:

Диверсификация экономики России и портфелей инвесторов. Меньше зависимости только от нефти и газа.
Долгосрочный структурный спрос на «критические минералы» для энергоперехода. Никель и платиноиды нужны миру на десятилетия вперёд.
В отдельные периоды (слабый рубль + низкие энерготарифы) маржинальность может даже улучшаться, когда нефтяники страдают.
Высокие барьеры входа и огромная ресурсная база у «Норникеля».

Аргументы «против»:

Цены на никель, медь и палладий сильно зависят от Китая (главный потребитель) и глобального промышленного спроса. В рецессии они падают резко.
Переход на электромобили снижает потребность в палладии для катализаторов (хотя инвестиционный и промышленный спрос частично компенсирует).
На рынке никеля ожидается профицит (по оценкам самой компании и аналитиков на 2026–2027 гг.).
Палладиевый рынок в 2026 году, по последнему обзору «Норникеля» (23 июня 2026), близок к балансу, с возможным небольшим профицитом до учёта инвестиционного спроса.
Высокая волатильность акций. Это не «тихая гавань».

Вывод по этому вопросу: Металлурги могут выступать как альтернативный циклический кластер и инструмент диверсификации от чисто нефтегазовых бумаг. Но называть их полноценной «защитой» было бы преувеличением. В сильном глобальном спаде они скорее пострадают вместе со всеми рисковыми активами.

Фундаментальные перспективы и риски на конец июня 2026
Позитивные факторы:

Компания остаётся одним из самых эффективных и масштабных игроков в своей отрасли.
Потенциал от слабого рубля и возможного снижения ключевой ставки.
Долгосрочный спрос на металлы платиновой группы и никель в «зелёных» технологиях.
Некоторые аналитики видят потенциал роста акций до 140–180+ рублей на горизонте года при благоприятном сценарии по металлам (консенсус разный, но upside в 10–40% в оптимистичных прогнозах).

Негативные факторы и риски:

Отмена дивидендов за 2025 год (рекомендация совета директоров в мае 2026). Для многих инвесторов это было важным источником дохода. Сейчас фокус компании, видимо, на сохранении ликвидности, снижении долга или capex.
Профицит на рынке никеля → давление на цены.
Геополитические и санкционные риски (хотя компания адаптировалась).
Высокая капиталоёмкость и операционные риски в Арктике.
Зависимость от цен на металлы, которые остаются волатильными.

Стоит ли покупать акции «Норникеля» прямо сейчас?
Короткий ответ: Это может быть интересной идеей для средне- и долгосрочного портфеля (горизонт 1–3+ года) в рамках диверсификации, особенно если вы верите в commodities и относительную устойчивость российского экспортёра. Но это не «лёгкие деньги» и не защитный актив в чистом виде.
Для кого может подойти:

Инвесторы, ищущие альтернативу нефтегазу.
Те, кто готов держать волатильные бумаги и усредняться на просадках.
Портфели с горизонтом несколько лет, где есть место для циклических историй.

Для кого лучше воздержаться или быть очень осторожным:

Короткий горизонт (меньше 6–12 месяцев).Реклама


Любители стабильных дивидендов (сейчас их нет).
Консервативные инвесторы с низкой толерантностью к риску.

Практические соображения:

Следите за ценами на никель, палладий, медь и курсом рубля.
Технически интересно рассматривать покупки ближе к сильным поддержкам (около 120–123 руб. в текущих условиях — зона, за которой стоит наблюдать).
Используйте риск-менеджмент: не вкладывайте больше 5–10% портфеля в одну историю, ставьте стоп-лоссы или хеджируйте.
Альтернативы/дополнения: другие металлурги (если ищете секторную диверсификацию), золото как более классический защитный актив, или глобальные ETF на critical minerals (если доступны).

Итог
Резкий рост акций «Норникеля» в отдельные дни июня 2026 года — это в первую очередь реакция на сочетание металлов + рубль + технический фактор. Падающая нефть создаёт смешанный фон: с одной стороны, слабый рубль и низкие энерготарифы помогают компании, с другой — сигнализирует о возможном замедлении мировой экономики.
Металлурги могут стать хорошей альтернативой и элементом диверсификации для российского инвестора, но вряд ли превратятся в полноценный «защитный кластер» вроде золота. Это ставка на реальные промышленные металлы с долгосрочным спросом, но с высокой цикличностью и волатильностью.
Перед любым решением тщательно изучите актуальные цены на металлы, отчётность компании, геополитический фон и собственную готовность к просадкам. Рынок предлагает возможности — но всегда с рисками. Удачных и взвешенных инвестиций!

Читать оригинальную статью по ссылке

Стоит ли покупать акции «Норникеля» в июне 2026 года

На титановый рынок может прийти новый игрок. Но вряд ли дойдет

Акции «Алросы» демонстрируют слабый подъем: в начале июня ее ценные бумаги стоили 25,18 рублей за штуку, сейчас - 24,30 рублей, рискуя сохранить понижательный тренд, идущий с 2021 года. Причиной могли стать самые разные пресс-релизы и новости, связанные с ее деятельностью и один из них, вяло тиражируемый СМИ, заслуживает отдельного рассмотрения.

Суть его в следующем: сотрудники Вилюйской геологоразведочной экспедиции (входит в состав «Алросы») изучают возможность получения титанового концентрата из кимберлитов, слагающих трубки «Зарница» и «Удачная». В них распространен пикроильменит - важный минерал титана.

Специалистами проводится доводка взятых проб с помощью гравитационной, магнитной и электростатической сепарации с целью выхода концентрата с содержанием более 50%, необходимого для промышленного производства титана. В случае удачных результатов исследования возможна организация выпуска титанового концентрата на мощностях Удачнинского ГОКа в объеме до 6 тыс. тонн в год (вероятно, в пересчете на чистый металл).

Вместе с тем, эффективность подобного проекта вызывает серьезные сомнения. Прежде всего обратим внимание на ильменит - природный оксид титана и железа. Его разновидность с высоким содержанием магния, называемая пикроильменитом, является типоморфным минералом кимберлитовых пород. Также в кимберлитах часто встречаются рутил и перовскит - тоже минералы титана.

Несмотря на их наличие в кимберлитах, создание производства титанового концентрата на Удачнинском ГОКе потребует дорогостоящего оборудования и его еще надо изготовить. Затраты же на вывоз титанового концентрата на автомобилях могут сделать его в буквальном смысле слова платиновым, на самолетах - золотым, тем самым убрав потенциальное преимущество - конкурентоспособность по цене.

И у данного проекта уже есть сильный конкурент - ГОК «Ильменит» (актив «Росатома»), вполне способный к 2030 году закрыть половину потребностей нашей страны в ильменитовых концентратах. Остальное можно спокойно купить в дружественных России государствах, например, в Мозамбике – качество зарубежных концентратов хорошее, не говоря уже про стоимость.

Зато пикроильменит может оказаться сырьем не особо-то походящим не только из-за магния, но и нередко концентрирующемся в нем хрома. Его использование в цикле выпуска титановой губки может привезти к росту загрязнения магнием в сочетании с ненужным хромом, увеличив издержки и сократив рентабельность производства.

Отсюда следует логичный вывод: организация выпуска титанового концентрата на Удачнинском ГОКе может быть экономически невыгодной, вызвав лишь неудачные капитальные вложения.

И, кстати, создается впечатление, что за публикацией этого пресс-релиза стояло желание повысить привлекательность «Алросы» в глазах стейкхолдеров. Если это предположение верно, то тогда речь может идти о провале в работе подразделений «Алросы», отвечающих за связи с инвесторами и прессой.

В России усиливается интерес инвесторов к золоту

Объемы торговли драгоценными металлами на Московской бирже в мае 2026 года увеличился в 2,4 раза до 295,1 млрд рублей, демонстрируя рост интереса к ним инвесторов с различными финансовыми ресурсами и степенью активности: их число расширилось на 47% до 33 тыс.

Львиная же доля в сделках пришлась на золото – объем операций с ним расширился в 2,3 раза до 284,5 млрд рублей. В натуральном выражении речь идет о росте на 48% до 26,5 тонн. За пять месяцев текущего года произошел подъем на 35,5% до 112,3 тонн и в остальные семь месяцев объем торгов золотом на Московской бирже может выйти на 250 тонн накопительным итогом.

Вместе с тем конкурирующая с ней Петербургская биржа тоже развивает операции с золотом, видя в ней перспективный актив для диверсификации бизнеса. Правда, между подходами обоих бирж есть существенные различия.

На Московской бирже торговля золотом ведется через металлические счета. Участник может депонировать физический слиток, фиксируемый как остаток на счете, и дальнейшие операции происходят с данным «учтенным» металлом. Благодаря этому, сделки не облагаются налогом на добавленную стоимость, металл хранится в уполномоченном хранилище.

На Петербургской бирже ведутся сделки с золотыми слитками, и каждая из них завершается поставкой от продавца покупателю. Ценовые индикаторы формируются на физическое золото с известным базисом и сроком поставки. По принципам работы Петербургская биржа близка к LBMA.

Зато на Московской бирже в мае состоялись пилотные операции во внебиржевом режиме с применением сервиса анонимного запроса котировок. Хотя их объем составил всего 24 кг, поставщиком золота выступил холдинг «Селигдар». Его внимание к столь неординарному механизму свидетельствует от стремлении «Селигдара» использовать разные каналы для сбыта металла и повышения собственных доходов, необходимых для реализации самых различных проектов, например, освоения многообещающего месторождения Кючус.

Одновременно оно подтверждает привлекательность золота для российских инвесторов – отечественный рынок постепенно меняется, желтый металл перестает быть просто страховкой на черный день и превращается в рабочий инструмент. На нем усиливается роль биржевых площадок, конкурирующих с банками, и растет число игроков. Реализация же идеи создания сертифицированных золотых обменников (она сейчас обсуждается) позволит дать мощный импульс торговле желтым металлом, расширив круг его приобретателей среди физических лиц и, собственно, сами объемы потребления золота.

Собрал облигационный портфель на 2026 год. Глобальная ребалансировка

Облигационная стратегия не теряет актуальности из-за множества проинфляционных факторов, которые не позволяют регулятору снижать ключевую ставку прогнозируемо и прозрачно для бизнеса. А значит, переход в акции пока считаю преждевременным.

В рамках своей стратегии и постоянного мониторинга долгового рынка я обнаружил несколько интересных выпусков для добавления в портфель, о которых сегодня подробно напишу.

Инвестиционный портфель диверсифицирован под разные сценарии:

• Корпоративные облигации: как основа для дохода.
• Валютные инструменты: служат хеджированием геополитических рисков.
• Длинные ОФЗ: для игры на рост котировок в ожидании смягчения денежно-кредитной политики.
• Фонды акций: обеспечивают участие в росте крупнейших компаний, определяющих динамику индекса МосБиржи.

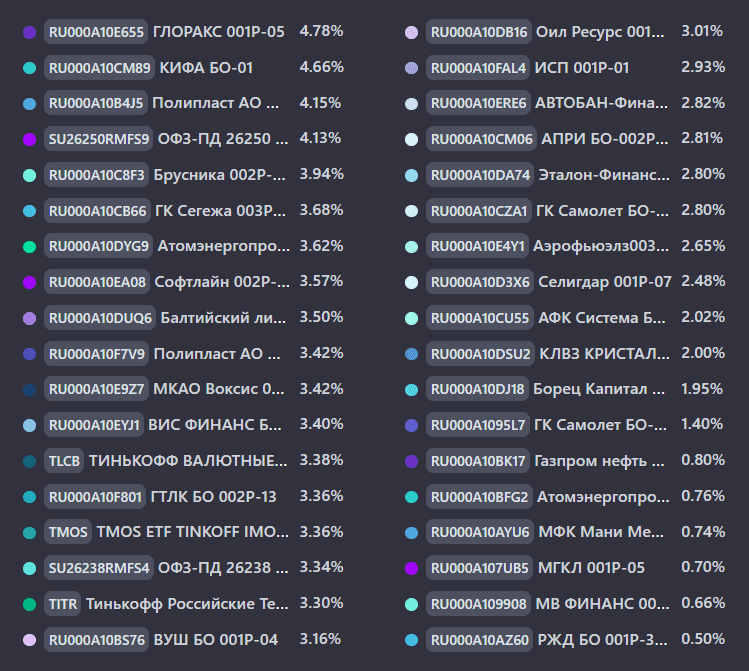
На данный момент в портфеле 33 облигации и 3 фонда
:

Текущую структуру портфеля вынес в наглядный скриншот с указанием доли каждой позиции от депо. Основное внимание сегодня предлагаю уделить детальному анализу сделок и ключевым изменениям за последний месяц:

Полипласт П02-БО-16 $RU000A10F7V9 (А) Доходность к погашению: 18,29% на 2 года 10 месяцев

Полипласт — химический король России в промышленном сегменте. Он делает то, без чего не построить дом, не добыть нефть, не выплавить металл и даже не помыть посуду. У него 8 заводов, 4 своих "мозговых" центра, десятки модификационных центров и 30+ офисов продаж по всей стране.

Бурный рост компании прочно завязан на долгах — за два года они выросли многократно. Это главный риск, а возможный доход прямо пропорционален этому риску. Инвестировать или нет — зависит от вашей смелости. Ключевой момент - отчетность за 9 месяцев 2026 года: увидим, удалось ли выйти в плюс по свободному денежному потоку после остановки активного строительства.

ГТЛК 002P-13 $RU000A10F801 (АА-) Доходность к погашению: 17,28% на 3 года 10 месяцев с амортизацией

ГТЛК — публичная компания со 100% государственной долей, работает с 2001 года. Её бизнес существует только благодаря господдержке. Рейтинг AA- обманчив: без государства он был бы существенно ниже. Это типичная госкомпания с высокой долговой нагрузкой, низкой рентабельностью, но железной уверенностью в помощи со стороны бюджета.

ИСП 001Р-01 $RU000A10FAL4 (ВВВ-) Доходность к погашению: 20,86% на 2 года 11 месяца

Производитель систем газового пожаротушения из Тольятти работает с 2009 года по полному циклу: разработка, производство, проектирование, сервис. Продуктовая линейка — «Заря», «Император», «Сенатор», «УльтраZ». Компания практически без долгов.

Два ключевых риска: малый масштаб бизнеса и концентрация на одном продукте. Из-за небольших размеров компания чувствительна даже к слабым внешним шокам. Отсутствие продуктовой диверсификации создаёт дополнительную угрозу при технологических сдвигах в отрасли.

Общая доля фондов в структуре портфеля: за последний месяц увеличилась с 7,5% до 10% покупками
#TMOS, #TITR и #TLCB

Основная просадка: сейчас в облигациях Оил Ресурс 001P-03 $RU000A10DB16 К эмитенту есть вопросы по отчётности и расчёту доходов. Бумаги рухнули после отзыва рейтинга НРА 2 июня — агентству просто не хватило данных.

Плюс у «Кириллицы» в ближайшие два месяца погашаются два выпуска БО-02 $RU000A106L67 и БО-03 $RU000A106UB7 на 600 млн рублей. Отсюда и идут страхи, что материнская компания не справится и уйдёт в техдефолт.

В этой истории риски повышенные, так что лишний раз рисковать не стоит. Моя же доля по отношению к депозиту комфортная, поэтому пока удерживаю её. Посмотрим, как пройдёт первое погашение облигаций — 8 июля 2026 года.

Статистика за все время:

• Текущая стоимость портфеля: 867 782,34 ₽
• Ежегодный купонный доход: 125 504,74 ₽
• Ежемесячный купонный доход: 10 458,73 ₽

• Эффективная доходность: 20,38%
• Доходность к погашению без учета реинвестирования купона: 18,3%

Если пост оказался полезным - поддержите его реакциями!

Более подробно пишу про эти и другие компании в своих каналах: МАХ | Telegram, так что подписывайтесь. Будем проходить этот путь вместе.

'Не является инвестиционной рекомендацией

Собрал облигационный портфель на 2026 год. Глобальная ребалансировка

Северсталь - когда отраслевой цикл сильнее лидера рынка

Северсталь $CHMF по итогам первого квартала 2026 года подтвердила сценарий, которого рынок опасался: отрасль вошла в фазу охлаждения, а жесткая ДКП начала напрямую ломать спрос на металл внутри страны. Формально компания остается сильным игроком, но даже лидер сектора не способен компенсировать масштаб падения рынка. Вопрос теперь в том, насколько затянется восстановление.

💿 Итак, производство стали в первом квартале снизилось на 4%, а продажи металлопродукции упали на 1,2%. На фоне общего падения металлопотребления в стране на 15% г/г показатели выглядят умеренно. Северсталь держится лучше рынка за счет высокой загрузки мощностей и сильных конкурентных позиций. Однако слабость самого рынка уже не позволяет сохранять прежнюю финансовую модель.

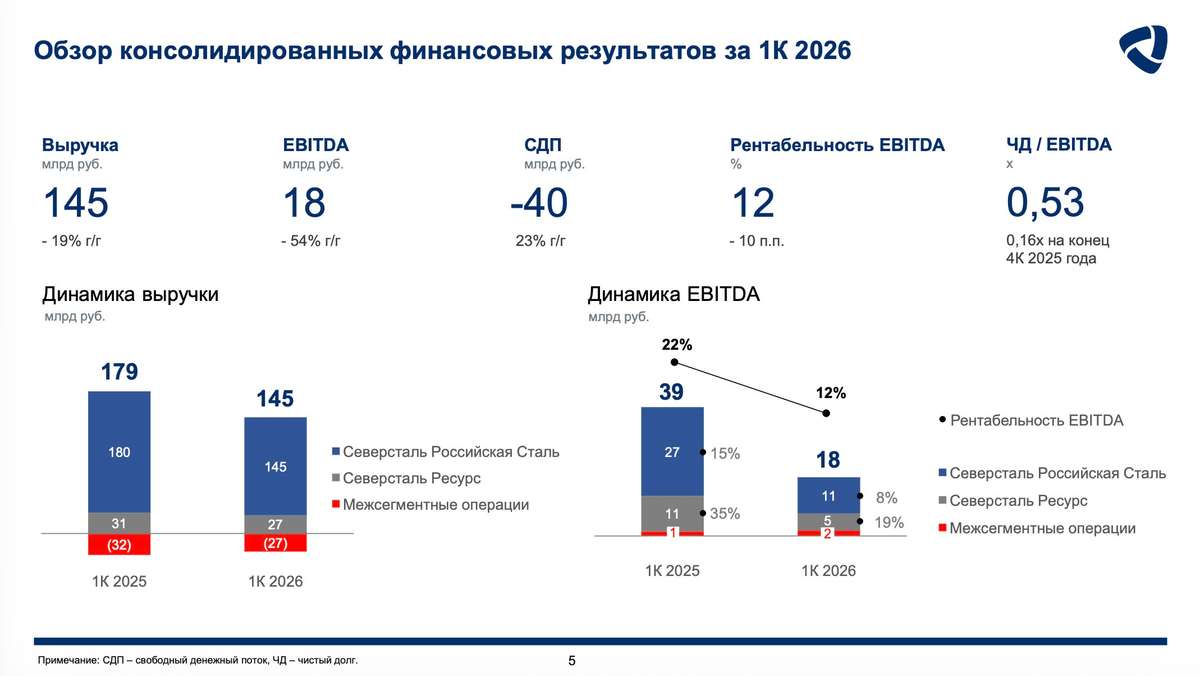
Главный удар пришелся по финансам. Так, выручка в первом квартале упала на 18,7%, EBITDA рухнула на 54,5%, а маржа по ней сократилась до многолетнего минимума в 12%. Операционная прибыль составила лишь 5,8 млрд рублей при маржинальности около 4%. Ситуация со свободным денежным потоком выглядит еще сложнее: FCF за квартал составил минус 40 млрд рублей. Пока поток отрицательный, дивидендов инвесторам ждать не стоит.

📊 Чистый долг остается комфортным - около 48 млрд рублей (NetDebt/EBITDA 0,53x). Но при сохранении отрицательного FCF долговая нагрузка начнет расти быстрее ожиданий. Дополнительное давление оказывает оборотный капитал: растут запасы готовой продукции и дебиторская задолженность из-за проблем с расчетами у клиентов. В ответ компания уже начала резать CAPEX - инвестиции в первом квартале упали на 34%.

Ранее рынок ждал, что 2026 год станет дном цикла. Судя по текущей динамике, год может оказаться хуже прогнозов, а 2027 станет лишь переходным периодом, а не полноценным восстановлением. Внутренний рынок остается под давлением высокой ставки, а крепкий рубль нивелирует даже намеки на улучшение внешней конъюнктуры. В итоге Северсталь вынуждена жертвовать дивидендами и инвестициями ради сохранения устойчивости.

Здесь точно созревает отличная идея под разворот цикла, но главное определиться с точкой входа. Держать стагнирующий актив, не получая при этом ни рубля дивидендов, либо судорожно отслеживать котировки на предмет разворотного паттерна, решать вам. Я предпочту удержание актива, а каждый следующий пролив продолжу выкупать.

❗️Не является инвестиционной рекомендацией

♥️ Ох уж эти сталеварочки, ранее - островок стабильности, теперь - сомнительная идея. А знаете что точно стабильно? Так это выход моих статей каждое утро и ваш лайк под ними.

Северсталь - когда отраслевой цикл сильнее лидера рынка

Цены на олово поднимаются к новому максимуму

Котировки олова на London Metal Exchange после многолетнего максимума в 57,7 тыс. долларов за тонну, зафиксированного в феврале текущего года, опустились к середине марта до 43,1 тыс. долларов, после чего сделали разворот и стали поступенно расти, достигнув уже почти 54 тыс. долларов.

Судя по новостям, поступающим с глобального рынка, драйвером подорожания олова стала Индонезия, экспорт из которой явно падает: если в январе 2026 года он увеличился на 69,4% (к уровню аналогичного месяца 2025 года) до 2,6 тыс. тонн, то в феврале он сократился на 7,4% до 3,6 тыс. тонн, в марте - на 19,5% до 4,6 тыс. тонн, в апреле - на 53,7% до 2,3 тыс. тонн.

В целом же за четыре месяца 2026 года вывоз олова из Индонезии обвалился на 18,6% до 13,1 тыс. тонн. Данная величина существенная, учитывая роль Индонезии на мировом рынке олова: по данным Геологической службы США, в ней в 2025 году было добыто 61 тыс. тонн из 290 тыс. т тонн в целом на планете и уменьшение его реализации за пределы страны по логике вещей приводит не только к уменьшению производства металла внутри Индонезии, но и ослаблению предложения на глобальном рынке.

Причины для снижения экспорта могут быть разные - выдача меньших (чем ранее ожидалось) квот на добычу олова и его продажи за пределы страны, изменения в валютном регулировании (ранее анонсированные властями).

В ближайшие месяцы он может еще подсократиться - планируется введение прогрессивной шкалы роялти, основанной на механизме базовых цен: при превышении цен на металл на мировом рынке отметки 50 тыс. долларов за тонну, ставка роялти вырастет с 10% до 20%. Одновременно предполагается разрешать экспорт олова исключительно через государственные предприятия, которые будут назначаться правительством Индонезии.

На практике это означает очередные ограничения производства олова в Индонезии и его реализации за границей, приводящие к уменьшению его предложения на глобальном рынке и подъему цен до 60 тыс. долларов за тонну (в принципе такой сценарий вполне реален).

Заменить Индонезию не сможет ни одна страна в силу геологических и технологических особенностей добычи и переработки оловянного сырья, зато ее действия будут на руку самым различным компаниям, выпускающим оловянные концентраты или марочный металл. Среди них будет «Русолово», которое по итогам 2025 года произвело 3,5 тыс. тонн олова в концентрате и уже в 1-м квартале 2026 года нарастило его выпуск на 10% (к уровню январе-марта 2025 года) до 921 тонн - доходы от его продаж имеют неплохие шансы на увеличение.

«Алроса»: лучшее, конечно, впереди

Курс акций «Алросы» находится в районе 26,8 рублей за штуку, спустившись таким образом до минимума, ранее фиксировавшегося в 2012 году. Подобное вряд ли можно было ожидать в 2021 году, когда ценные бумаги «Алросы» торговались выше 145 рублей.

Столь низкая оценка курса акций «Алросы» фондовым рынком может быть обусловлена финансовыми результатами ее деятельности за 1-й квартал 2026 года: выручка обвалилась на 37,3% до 36,4 млрд рублей, был получен убыток в размере почти 6,7 млрд рублей против чистой прибыли в 14,5 млрд рублей по итогам аналогичного периода 2025 года.

В пояснительной записке в отчетности «Алросы» открытым текстом говорится о негативном влиянии западных санкций, затрудняющих продажи алмазов и проведение международных платежей. Одновременно в ней сообщается об изменениях в предпочтениях покупателей, вызвавших ослабления спроса на ювелирные украшения и увеличение запасов бриллиантов в ограночной индустрии.

Подтверждением тому является динамика индекса International Diamond Exchange - сейчас он находится на отметке 85,40 пунктов. Это повыше многолетнего минимума, наблюдавшегося в апреле 2026 года: тогда индекс опустился до 82,83 пунктов. И еще далеко до максимума 2022 года, равного 157,39 пунктов.
Индия же, являющаяся крупнейшим на планете центром обработки драгоценных камней, в марте 2026 года уменьшила импорт алмазов на 6,6% (к уровню аналогичного месяца 2025 года) до 1,1 млрд долларов. Она же неожиданно расширила ввоз синтетических алмазов на 27% до 76 млн долларов.

Конечно, объемы поставок искусственных камней на рынок Индии пока сравнительно скромны, тем не менее они свидетельствуют о важном тренде - тамошние ограночные предприятия в целях снижения издержек потихоньку отказываются от природных алмазов, не желая затоваривать ими склады.

Будущее же «Алросы» представляется в туманном свете. Судя по материалам прессы, в 2025 году ее добыча сократилась на 10% до 29,8 млн каратов, в 2026 году прогнозируется снижение на 12,7-16,1 до 25-26 млн каратов. Министерство финансов России не собирается закупать у «Алросы» алмазы, зато намерена провести эмиссию облигаций на 20 млрд рублей.

У «Алросы» есть каналы сбыта, хотя нельзя исключать накопления части алмазов на складах. Помочь ей могли бы их закупки в государственные резервы, к сожалению, они представляют маловероятными - федеральный бюджет испытывает значительный дефицит и ему не до драгоценных камней.

К сожалению, непосредственно сама «Алроса», похоже, не стремится повысить привлекательность своих ценных бумаг для инвесторов - результаты продаж не публикуются ею с 2021 года, не давая информации о точной ситуации с их реализацией.

Да и в плане пиара она выглядит слабовато, например, сделанные ее представителями в апреле заявления потенциальном дефиците предложения алмазов на мировом рынке в 2026 году и ожидаемом старте основных работ на руднике «Мир-Глубокий» в 2027 году спуска курса ее акций не остановили, скорее уж ускорили. Пресс-служба же по-прежнему публикует релизы и посты, зачастую не дающие сведений о положении дел в компании.

Маленький штрих - по данным СМИ, «Алроса» отложила проведение индексации зарплат, следовательно, она может испытывать недостаток средств или готовится к нему. В случае подтверждения этого предположения возникают сомнения в способности «Алросы» удержать доходы на приемлемой отметке и сохранить трудовой коллектив, не говоря уже про проекты диверсификации бизнеса - намеченный на 2029 года запуск золотоизвлекательной фабрики на Дегдеканском месторождении может не состояться (к тому времени подъем цен на желтый металл может закончиться, тогда как глобальный рынок алмазов может не восстановиться).